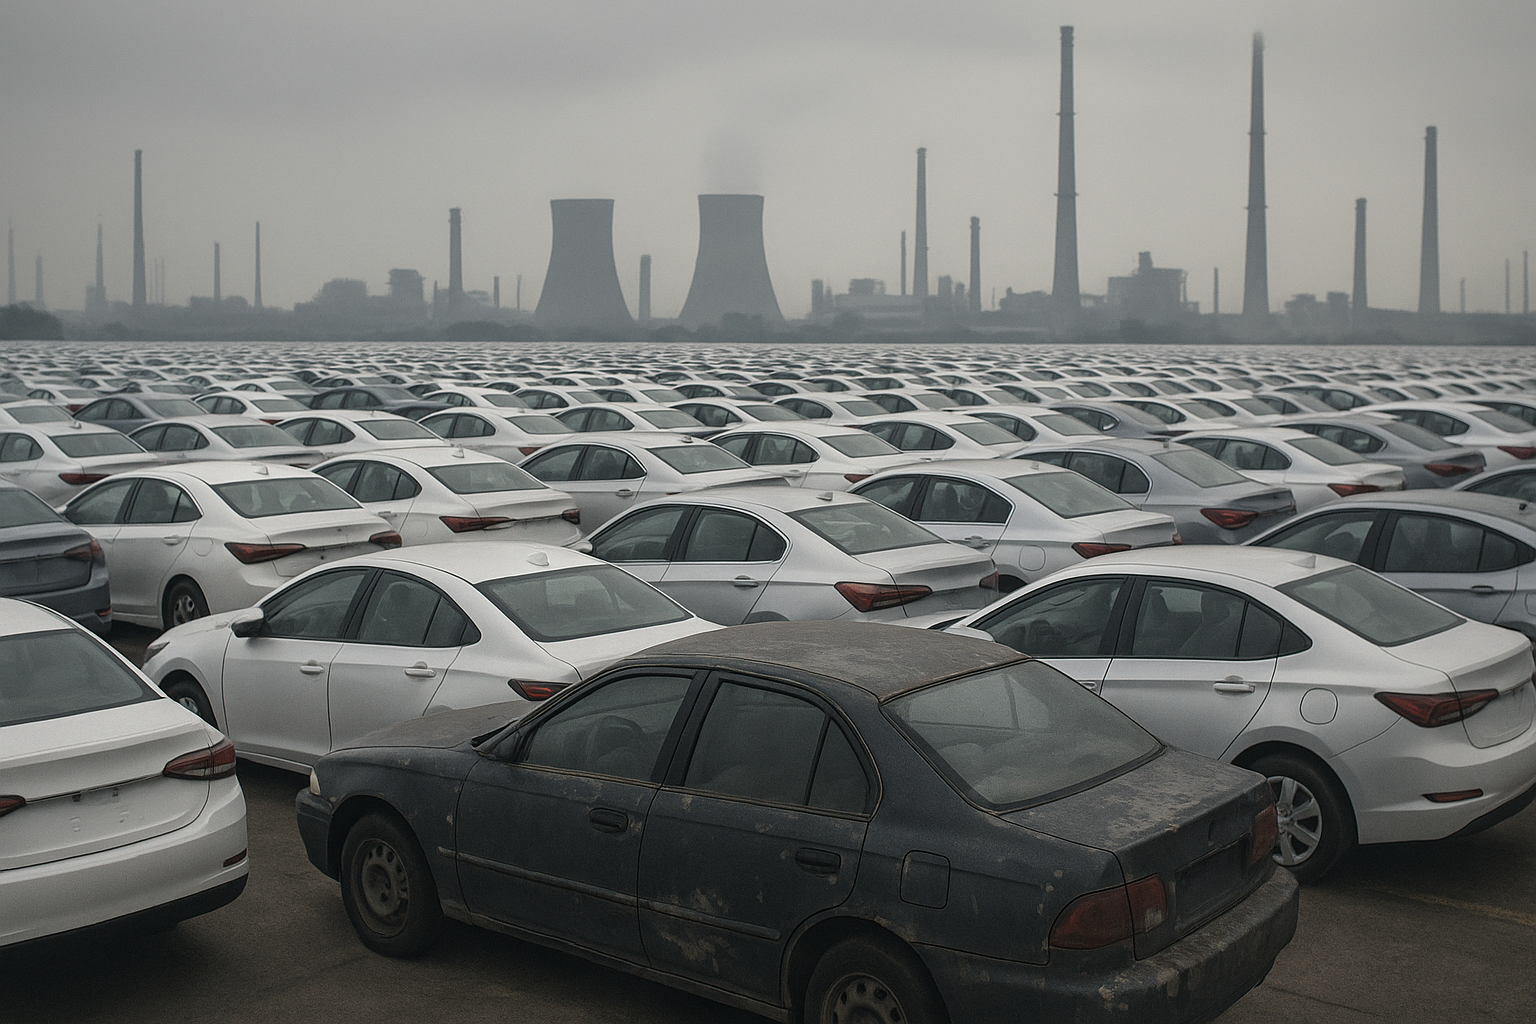
Скрытый упадок китайской автомобильной промышленности – парадокс роста – Изображение: Xpert.Digital
Китайская автомобильная промышленность: за заголовками об успехе скрывается кризис
Несмотря на впечатляющие показатели продаж, китайская автомобильная промышленность сотрясают структурные проблемы
Китайская автомобильная промышленность в настоящее время переживает беспрецедентную трансформацию, что ставит под совершенно новый взгляд на ее, казалось бы, неудержимый успех последних лет. Хотя показатели продаж на первый взгляд кажутся впечатляющими, за ними скрывается отрасль, страдающая от фундаментальных структурных проблем, будущее которой крайне неопределенно.
Парадокс роста
В последние годы Китай стал крупнейшим в мире автомобильным рынком, одновременно обогнав Японию и став крупнейшим в мире экспортером автомобилей. Цифры говорят сами за себя: в 2024 году в Китае было произведено и продано более 31 миллиона автомобилей, причем на электромобили пришлось более 40 процентов. Особенно впечатляет доминирование китайских брендов, которые увеличили свою долю на внутреннем рынке до более чем 65 процентов.
Но за этими впечатляющими цифрами скрывается другая реальность. Быстрое развитие китайской автомобильной промышленности было обусловлено государственными субсидиями, региональными амбициями и политической волей играть ведущую роль в электромобильности. Каждая провинция хотела иметь свой собственный бренд электромобилей, и крупные технологические компании, такие как Xiaomi и Huawei, активно осваивали рынок. Результатом стал взрывной рост числа производителей: в настоящее время в Китае действуют около 100-150 автомобильных брендов, а общее число зарегистрированных брендов составляет приблизительно 300.
В связи с этим:

Кризис избыточных мощностей
Суть нынешних проблем заключается в огромном избытке производственных мощностей китайской автомобильной промышленности. Производственная мощность страны составляет около 50 миллионов автомобилей в год, в то время как внутренний спрос составляет всего около 30 миллионов. Этот избыток в 20 миллионов автомобилей эквивалентен всему годовому объему автомобильного производства Европы.
Коэффициент использования производственных мощностей завода составляет всего 49,5 процента, а на складах находится 3,5 миллиона непроданных автомобилей. Эта ситуация вынуждает производителей резко снижать цены, чтобы поддерживать работу производственных линий – порочный круг, который оказывает огромное давление на всю отрасль.
Жестокая ценовая война
Ценовая война в китайской автомобильной промышленности вышла на новый уровень в мае 2025 года, когда BYD, лидер рынка электромобилей, снизил цены на 22 модели на 34 процента. Небольшой хэтчбек Seagull теперь доступен всего за 6700 евро, а гибридный автомобиль Seal с двумя электродвигателями предлагается со скидкой в 34 процента.
Эта ценовая атака вызвала цепную реакцию, вынудив других производителей, таких как Geely, Chery и Changan, последовать их примеру. Последствия были драматическими: BYD потеряла более 20 миллиардов долларов рыночной капитализации всего за две недели, а средняя доходность в отрасли резко упала с 4,3 процента в 2024 году до 3,9 процента в первом квартале 2025 года.
Уникальность этой ценовой войны заключается в том, что она затрагивает нижние ценовые сегменты, где рентабельность и без того минимальна или отсутствует. Растет обеспокоенность тем, что даже известные бренды могут рухнуть под этим давлением, поскольку многие компании финансировали свой рост за счет заемных средств.
Проблема скрытой задолженности
Еще одна серьезная проблема — недостаточная прозрачность в финансовой практике многих китайских автопроизводителей. Пример BYD иллюстрирует сложность их реальной долговой ситуации. Согласно анализу GMT Research, реальный долг BYD составляет около 44 миллиардов евро, в то время как официально задекларировано только 3,3 миллиарда евро. Это расхождение возникает из-за задержек платежей поставщикам и других нестандартных методов финансирования.
В 2023 году компания BYD в среднем платила своим поставщикам через 275 дней. Китайские автопроизводители платят своим поставщикам в среднем через 182 дня, в то время как западные производители обычно платят через один-полтора месяца. Эта практика фактически превращает поставщиков в банки и скрывает истинную задолженность автопроизводителей.
В связи с этим:

Манипулированные данные о продажах
Особенно проблематичным аспектом кризиса является систематическое манипулирование показателями продаж с помощью так называемых «подержанных автомобилей с нулевым пробегом». Производители продают новые автомобили финансовым компаниям или дилерам, чтобы выполнить свои планы продаж. Затем эти автомобили попадают на рынок как «подержанные автомобили» с нулевым пробегом и скидками до 40 процентов.
Министерство коммерции Китая вызвало на допрос руководителей компаний BYD, Dongfeng и других производителей по обвинению в фальсификации данных о продажах через каналы сбыта подержанных автомобилей. В таких социальных сетях, как Weibo, распространяются видеоролики с пыльными новыми автомобилями, стоящими на огромных парковках — официально зарегистрированными, но ни разу не эксплуатировавшимися.
В связи с этим:
Начинается волна банкротств
Первые жертвы кризиса уже видны. Производитель роскошных электромобилей HiPhi был вынужден объявить о банкротстве после того, как компания не смогла оплачивать свои счета с апреля 2024 года. Другие компании, такие как Hozon, у которой были большие планы на 2024 год со своим брендом Neta, постигла аналогичная участь, и они значительно не оправдали ожиданий.
Даже такие состоявшиеся стартапы, как Nio, Xpeng и Li Auto, испытывают огромное давление. Несмотря на рекордные объемы поставок в следующем квартале, Nio сообщила о растущем чистом убытке в размере 700 миллионов долларов. Китайский автомобильный аналитик прогнозирует, что вероятность выживания Nio, Xpeng и Li Auto независимо друг от друга в течение следующих трех лет равна нулю.
Проблема экономии масштаба
Фундаментальная проблема для многих китайских автопроизводителей — их небольшой размер. Эксперты сходятся во мнении, что производители электромобилей, продающие менее двух миллионов автомобилей в год, не выживут, поскольку эффект масштаба слишком мал, а затраты на исследования и разработки слишком высоки. Из первоначальных 300 новых компаний, занимавшихся производством электромобилей, выжили только 100, а сегодня существует менее 50 компаний, из которых только 40 фактически продают автомобили каждый год.
Влияние на отрасль поставщиков
Кризис также затрагивает автомобильную промышленность, которая страдает от задержек платежей со стороны автопроизводителей. В ответ правительство Китая потребовало от 17 крупных автопроизводителей, включая BYD, Geely и Chery, ограничить сроки оплаты 60 днями. Эта мера демонстрирует серьезность ситуации и показывает, что даже правительство признает необходимость принятия мер.
Неудачные попытки консолидации
Правительство Китая осознало острую необходимость консолидации промышленности. Однако попытка слияния двух государственных автопроизводителей, Changan и Dongfeng, потерпела сокрушительный провал. Планируемое слияние должно было создать крупнейшую автомобильную компанию Китая, но оно было отменено из-за сопротивления внутри компаний и сложных юридических вопросов с международными партнерами по совместным предприятиям.
Роль международного рынка
В условиях избытка производственных мощностей внутри страны китайские автопроизводители все больше полагаются на экспорт. В 2024 году Китай экспортировал 5,86 миллиона автомобилей, что на 19,3 процента больше, чем в предыдущем году. Однако и здесь они сталкиваются с сопротивлением: ЕС ввел пошлины до 45 процентов на китайские электромобили, а США практически полностью закрыли рынок.
В ответ на эти торговые ограничения правительство Китая призвало своих автопроизводителей замедлить темпы экспансии в Европе и воздержаться от поиска новых производственных площадок. Эта мера демонстрирует, насколько ограниченными стали возможности для китайских автопроизводителей.
Немецкие производители оказались в проигрыше
По иронии судьбы, кризис в Китае затронул и немецких автопроизводителей, хотя они напрямую не являются частью китайской автомобильной промышленности. Их доля рынка электромобилей в Китае в 2024 году упала всего до пяти процентов. Volkswagen, BMW и Mercedes столкнулись со значительным спадом, при этом Porsche пострадал особенно сильно, зафиксировав падение регистраций более чем на 50 процентов.
Прогнозы на будущее
Перспективы китайской автомобильной промышленности выглядят мрачными. Эксперты прогнозируют, что из более чем 100 действующих в настоящее время китайских автомобильных брендов выживут лишь около семи крупных автопроизводителей. BYD, вероятно, станет интегрированным, поддерживаемым государством лидером, но для многих других производителей еще предстоит выяснить, смогут ли они предложить что-то большее, чем зарегистрированные, но неиспользуемые автомобили.
Эта ситуация многим наблюдателям напоминает крах компании Evergrande, занимающейся недвижимостью, после которого остались заброшенные здания и миллионы незанятых жилых единиц. Параллели очевидны: завышенные амбиции роста, государственные субсидии, раздутые балансы и, в конечном итоге, системный кризис.
Уроки, извлеченные для мировой автомобильной промышленности
Кризис в китайской автомобильной промышленности преподносит важные уроки для мирового автомобильного сектора. Он показывает, что даже у, казалось бы, неудержимо растущих рынков есть свои пределы и что одних государственных субсидий и политических амбиций недостаточно для создания устойчивых бизнес-моделей.
Переход к электромобильности требует не только технологических инноваций, но и надежного финансирования, реалистичных бизнес-моделей и способности успешно развиваться на все более конкурентном рынке. Китайский опыт показывает, что, хотя электромобильность — это будущее автомобильной промышленности, путь к ней сопряжен со значительными рисками.
Ближайшие годы покажут, какие китайские автопроизводители переживут кризис, а какие не выдержат его давления. Для выживших компаний консолидация может иметь положительные последствия, приведя к более здоровой структуре рынка и более устойчивым бизнес-моделям. Однако для многих других единственной надеждой остается поглощение более сильными конкурентами или государственная помощь.
В связи с этим:
- Редкоземельные элементы: доминирование Китая в сырьевой отрасли – смогут ли переработка, исследования и новые рудники освободиться от зависимости от сырья?
- Технологическая революция: Китай и Южная Корея доминируют в робототехнике и производстве микросхем – тревожный сигнал для немецкой и европейской промышленности?
Ваш глобальный партнер по маркетингу и развитию бизнеса
☑️ Язык ведения нашего бизнеса — английский или немецкий
☑️ НОВИНКА: Переписка на вашем родном языке!

Konrad Wolfenstein
Я и моя команда будем рады быть вашими личными консультантами.
Вы можете связаться со мной, заполнив контактную форму здесь wolfenstein@xpert.digital:или просто позвонив по номеру +49 7348 4088 965. Мой адрес электронной почты
Я с нетерпением жду начала нашего совместного проекта.