Интеллектуальное складирование: как автоматизация меняет баланс сил в логистике – Креативное изображение на эту тему с использованием ИИ: Xpert.Digital
Больше роботов, больше эффективности? Что действительно важно на складе?
Автоматизация складов: многие компании упускают из виду эти затраты и риски
Будущее логистики: как интеллектуальные склады меняют конкурентоспособность
Роботы, искусственный интеллект и автоматизированные складские системы обещают ускорить процессы и снизить затраты. Но одних только новых технологий недостаточно для повышения эффективности склада: если процессы плохо организованы или данные ненадежны, автоматизация может даже усугубить существующие проблемы. Решающим фактором является то, насколько хорошо взаимодействуют технологии, материальные потоки и операционные процессы. В этой статье показано, какие бизнес-модели формируют рынок, как различаются региональные возможности и что компаниям следует учитывать при инвестировании — от общих затрат и программного обеспечения до технического обслуживания и надежности.
Интеллектуальные склады: почему качественные данные могут быть важнее новых роботов
Покупка одних только роботов может означать автоматизацию вашей неэффективности
Интеллектуальные складские системы эволюционируют от задачи технической модернизации к стратегическому вопросу конкурентоспособности. Главная цель — не заменить как можно больше людей машинами. Решающим фактором является согласование уровней запасов, материальных потоков, рабочих процессов и требований клиентов таким образом, чтобы компания работала более надежно, экономично и адаптивно. Склад считается интеллектуальным, когда он может эффективно реагировать на изменения, а не просто потому, что в нем работают роботы.
Таким образом, центральный экономический тезис заключается в следующем: устойчивая ценность интеллектуальных складских систем возникает благодаря взаимодействию проектирования процессов, качества данных, автоматизации и оперативного управления. Отдельные технологии могут обеспечить значительные улучшения. Однако они также могут связывать капитал, увеличивать технологическую зависимость и маскировать существующие организационные проблемы. Существует существенная разница между убедительной демонстрационной операцией и полностью прибыльной системой на протяжении многих лет.
Рынок наглядно отражает это противоречие. С одной стороны, растет спрос на высокоэффективную внутрискладскую логистику. С другой стороны, инвестиции по-прежнему зависят от экономической ситуации, стоимости финансирования, строительной активности и финансового положения основных заказчиков. На 2025 год мировой рынок автоматизации складов прогнозирует увеличение объема заказов примерно на семь процентов. Однако этот рост обусловлен не только усилением фактического спроса. Более высокие затраты на сталь и рабочую силу увеличили стоимость проектов; в то же время отдельные крупные инвестиционные программы поддержали рынок в целом. Таким образом, номинальный рост не обязательно означает соответствующее увеличение количества автоматизированных складов.
Для качественного анализа рынка необходимо рассматривать три уровня отдельно: производственную цепочку, различные конкурентные модели поставщиков и региональные условия спроса. Только их сочетание позволяет определить, какие технологии экономически целесообразны, какие компании обладают структурными преимуществами и где формируются привлекательные инвестиционные возможности.
Крупный рынок фьючерсов с размытыми статистическими границами
Даже определение рынка требует тщательного рассмотрения. Интеллектуальное складирование, автоматизация складов, интралогистика и автоматизация логистики — это не синонимы. Некоторые анализы рынка в основном сосредоточены на автоматизированных системах хранения и транспортировки. Другие включают программное обеспечение для управления складом, датчики, мобильных роботов, услуги или дополнительные приложения за пределами самого склада.
Согласно одному из рыночных прогнозов, объем мирового рынка интеллектуальных складских систем к 2025 году составит 31,21 млрд долларов США, а к 2030 году он вырастет до 46,42 млрд долларов США. Это соответствует среднегодовому темпу роста в 8,3 процента. Другое исследование по автоматизации складов прогнозирует объем рынка примерно в 64 млрд долларов США к 2032 году и среднегодовой темп роста в 12,3 процента в период с 2026 по 2032 год. Эти цифры описывают различные исследовательские модели и не должны суммироваться или рассматриваться как непосредственно сопоставимые показатели.
Это методологическое ограничение имеет важное значение для принятия экономических решений. Смешивание различных определений рынка может привести к переоценке фактического достижимого спроса. Производитель захватных технологий обслуживает не тот же рынок, что и генеральный подрядчик, строящий целые распределительные центры. Аналогично, потенциальная выручка программной платформы не эквивалентна общему объему инвестиций ее клиентов.
Статистика продаж также требует четкой интерпретации. В 2024 году было продано около 102 900 профессиональных сервисных роботов для транспортных и логистических задач, что на 14 процентов больше, чем в предыдущем году. Это означает, что более половины зарегистрированных профессиональных сервисных роботов относятся к этой категории применения. Однако эта категория включает не только складских роботов, но и роботов для других транспортных задач. Кроме того, это выборка компаний, а не полный отчет по всем установкам по всему миру.
Таким образом, можно сделать однозначный вывод не о том, что все подсектора растут одинаковыми темпами. Скорее, речь идет о том, что автоматизированное перемещение товаров является значимым коммерческим применением робототехники, в то время как фактические траектории роста значительно различаются в зависимости от технологии, региона и группы потребителей.
Почему меняется инвестиционная логика складского хозяйства?
Спрос на интеллектуальные складские системы можно рассматривать как реакцию на несколько одновременно действующих факторов, влияющих на издержки. Компаниям необходимо более продуктивно использовать дефицитную рабочую силу, удовлетворять растущие потребности в возможностях доставки и справляться с неопределенными тенденциями продаж. Таким образом, нехватка рабочей силы и возросшие требования к обработке заказов являются одними из ключевых факторов автоматизации.
Изменение структуры заказов особенно важно с экономической точки зрения. Склад с небольшим количеством крупных поставок требует иной организационной структуры, чем склад с множеством мелких заказов, частыми возвратами и различными комбинациями товаров. Объем обрабатываемых товаров — не единственный фактор, определяющий трудозатраты. Количество позиций в заказе, разнообразие продукции и необходимые этапы обработки могут оказывать большее влияние на стоимость, чем просто объем отгрузок.
Это приводит к принципиальному различию между вместимостью и эффективностью. Дополнительное пространство изначально лишь создает место. Оно не устраняет время поиска, ошибки инвентаризации или узкие места на упаковочных станциях. И наоборот, более эффективное распределение складских помещений может повысить эффективность существующего здания без немедленного внедрения полностью автоматизированной системы.
Еще одним определяющим фактором является экономическая важность надежности. Неточные данные об инвентаризации могут привести к неправильным закупкам, излишнему страховому запасу, задержкам доставки и дополнительным транспортным расходам. Таким образом, склад влияет не только на собственные затраты на персонал, но и на продажи, закупки, производство и ликвидность.
Поэтому решение об инвестициях не следует сводить к разрозненной экономии на каждом сотруднике склада. Речь идет о вопросе, какой уровень операционной неопределенности компания может выдержать и какой ценой. Решение может быть экономически целесообразным, даже если оно приводит лишь к ограниченной экономии на персонале, но при этом стабилизирует критически важный производственный процесс или позволяет избежать дорогостоящего расширения производственной площадки.
Создание добавленной стоимости в промышленности начинается задолго до появления роботов
Промышленную цепочку интеллектуального складирования можно рассматривать как многоуровневую систему. В начале находятся материалы и промышленные компоненты. К ним относятся стальные конструкции, стеллажи, приводы, шестерни, ролики, конвейерные модули, батареи, зарядное оборудование, системы управления, камеры и системы безопасности. На этом уровне возможности поставки, качество и стандартизация определяют конкурентоспособность поставщиков на последующих этапах.
Второй уровень состоит из специализированных машин и подсистем. Автоматизированные склады мелких деталей, склады поддонов, челночные системы, сортировочные системы, мобильные транспортные роботы и роботизированные погрузочно-разгрузочные станции выполняют каждую из своих специфических задач. Их экономическая выгода во многом зависит от того, насколько хорошо они соответствуют соответствующему ассортименту продукции и потоку материалов.
Над этим находится уровень управления и программного обеспечения. Он связывает заказы, запасы, ресурсы и технические системы. Только эта связь преобразует отдельные машины в скоординированную общую систему. Поэтому стандартный рыночный подход к автоматизации склада включает в себя не только хранение, транспортировку, сортировку и комплектацию заказов, но и программное обеспечение, интеграцию и услуги.
Еще одним этапом, повышающим ценность проекта, является системная интеграция. На этом этапе осуществляется координация зданий, технологий, противопожарной защиты, информационных технологий и операционных процессов. Эта задача часто недооценивается, поскольку видимые технические элементы, как правило, легче оценить, чем качество их интеграции.
Заключительный этап — это эксплуатация на протяжении всего жизненного цикла. Техническое обслуживание, запасные части, обновления программного обеспечения, модернизация и расширение — это не второстепенные, дополнительные услуги. Они напрямую влияют на то, сохранится ли изначально рассчитанная производительность.
Такая структура приводит к важному экономическому различию: продажа оборудования приносит единовременный доход. Надежно обслуживаемая система, с другой стороны, может приносить постоянный доход в течение многих лет. Для клиентов такие долгосрочные отношения обеспечивают как безопасность, так и потенциальную зависимость.
Почему руководство принимает решения об экономических выгодах
В интеллектуальном складе несколько уровней принятия решений должны работать согласованно. Система управления складом, часто называемая системой управления складом, организует запасы, места хранения и заказы. Системы управления на уровне оборудования технически выполняют перемещения. Более высокий уровень выполнения или оркестровки может расставлять приоритеты задач и координировать ресурсы.
На рынке термины не всегда используются последовательно. Поэтому с экономической точки зрения конкретное распределение обязанностей важнее, чем название продукта: какая система определяет последовательность действий? Где надежно хранится информация об инвентаризации? Какое подразделение реагирует на сбои? И кто несет ответственность, если несколько подсистем функционируют независимо, но общая производительность не достигается?
Растущая важность этой системы управления отражается и в стратегическом направлении основных поставщиков. В начале 2026 финансового года компания KION переименовала свой сегмент Supply Chain Solutions в Intelligent Automation Solutions. Одновременно с этим бренд Dematic намерен укрепить свои позиции в области комплексного управления цепочками поставок. Это отражает расширение спектра услуг компании — от индивидуальной складской техники до координации сложных процессов.
Для операторов высокопроизводительная программная архитектура может улучшить масштабируемость. Новые роботы или рабочие станции могут быть интегрированы постепенно. Однако это требует соответствующих интерфейсов, однозначных моделей данных и четко определенных обязанностей.
Сама по себе открытость не гарантирует низких общих затрат. Архитектура, в значительной степени состоящая из различных продуктов, может привести к дополнительным усилиям по интеграции и тестированию. И наоборот, закрытая, интегрированная система может быть проще в эксплуатации, но затруднить последующую смену поставщиков. Поэтому оптимальное решение не зависит от одного единственного подхода. Оно определяется сложностью, внутренними возможностями и долгосрочной стратегией размещения.
Искусственный интеллект необходимо оценивать на основе оперативных данных
Искусственный интеллект расширяет возможности складского хозяйства, но не заменяет грамотную организацию процессов. К числу актуальных применений относятся визуальное распознавание товаров, улучшение процессов захвата роботами, приоритизация заказов, прогнозирование технических неисправностей и динамическая координация мобильных роботов. Планирование на основе моделирования и прогнозируемое распределение ресурсов также приобретают все большее значение.
Следует различать различные технические задачи. Система, анализирующая изображения, решает иную задачу, чем алгоритм планирования маршрута. Аналогично, система голосового сопровождения не обязательно подходит для управления критически важными для безопасности движениями машин.
Для экономической оценки не имеет значения, позиционируется ли продукт как решение на основе искусственного интеллекта. Важно то, предлагает ли он измеримые преимущества по сравнению с подходящим эталоном. Если система управления на основе правил надежно и экономично выполняет стабильную задачу, то более сложное решение должно оправдывать дополнительные затраты.
Поэтому ключевые показатели эффективности (KPI) в реальных условиях эксплуатации имеют особое значение. К ним относятся количество заказов, выполненных без ошибок, необходимое вмешательство человека, время перезапуска после сбоев и производительность при работе с нестандартными элементами. Высокий средний показатель обнаружения может иметь небольшое экономическое значение, если оставшиеся ошибки обходятся особенно дорого.
Качество данных также ограничивает их полезность. Неточные размеры продукции, противоречивые данные об упаковке или задержки в учете запасов могут систематически вводить в заблуждение интеллектуальные системы управления. Поэтому поддержание данных — это не подготовительный побочный проект, а постоянная составляющая системы складского производства.
Четыре бизнес-модели определяют конкурентную среду
Конкурентную среду более целесообразно классифицировать по бизнес-моделям, чем по какому-либо одному рейтингу. Первая группа включает в себя поставщиков систем и интеграторов с широким спектром услуг. Ключевые игроки рынка включают Dematic, Daifuku, SSI Schäfer, KNAPP, Vanderlande, Swisslog, TGW и Honeywell Intelligrated. Они конкурируют, предлагая различные комбинации складских технологий, систем управления материальными потоками, программного обеспечения, интеграции и услуг.
Их сильная сторона заключается в управлении сложными проектами и интеграции многочисленных технических дисциплин. Клиент получает комплексное решение и может более эффективно распределить обязанности. В то же время такие проекты часто являются капиталоемкими и требуют точного планирования.
Вторая группа состоит из более специализированных поставщиков технологий и робототехники. Такие компании, как AutoStore, Geekplus, Locus Robotics и Symbotic, представляют различные технические и коммерческие подходы в области автоматизации складских операций. Они не являются полностью взаимозаменяемыми конкурентами. Их решения охватывают различные структуры продукции, задачи перемещения и уровни автоматизации.
Третья группа включает в себя поставщиков программного обеспечения и платформенные компании. Их конкурентное преимущество может заключаться в управлении разнородными технологиями, в процессах оптимизации или в интеграции с другим корпоративным программным обеспечением. Значительная часть их бизнеса зависит от того, насколько глубоко их приложения интегрированы в операционную структуру организации.
Четвертая группа включает региональных интеграторов, специалистов по техническому обслуживанию и поставщиков отраслевых решений. Они могут добиться успеха там, где близость к клиенту, быстрое реагирование и знание существующих систем важнее, чем глобальный масштаб.
Эта структура объясняет, почему компания может быть лидером на субрынке, не доминируя на общем рынке. Поставщик автоматизированных технологий хранения не всегда напрямую конкурирует с поставщиком мобильных транспортных роботов. Вместо этого часто возникают партнерские отношения, каналы сбыта и совместные проекты.
Размер не защищает от проектных и экономических рисков
Крупные поставщики имеют налаженные партнерские связи, международные сервисные организации и обширные ресурсы для разработки. Тем не менее, их бизнес по-прежнему частично зависит от сроков реализации крупных инвестиционных проектов.
Это подтверждается данными по сегменту решений для цепочки поставок KION за 2025 год. Объем заказов вырос на 39,5 процента и составил приблизительно 3,599 миллиарда евро, а выручка сегмента увеличилась на 4,4 процента до приблизительно 3,071 миллиарда евро. Рост наблюдался как в проектном, так и в сервисном бизнесе.
Различия в темпах роста наглядно демонстрируют необходимость раздельного анализа объемов заказов и выручки. Новые проекты не сразу приводят к полной выручке. Планирование, производство, монтаж и запуск требуют времени. Поэтому успешный год с большим количеством заказов может оказать полное влияние на выручку только позже.
Аналогично, большой портфель заказов не гарантирует автоматически высокую прибыль. Ключевыми факторами являются рассчитанная маржа, технические риски, условия контракта и возможность своевременной поставки. Если затраты возрастут или проблемы с интерфейсом приведут к дополнительной работе, крупный заказ может обернуться финансовым разочарованием.
Это позволяет получить более детальную картину для конкурентного анализа. Установленные системы обеспечивают доступ к услугам по обслуживанию и модернизации. Новые крупномасштабные проекты способствуют росту, но также увеличивают требования к управлению проектами и ликвидности. Поэтому сбалансированное сочетание новых систем, программного обеспечения, технического обслуживания и расширения может быть более экономически выгодным, чем особенно большой объем краткосрочных заказов.
Модульная робототехника меняет барьеры для входа на рынок
Мобильные роботы и модульные системы меняют возможности планирования инвестиций. Вместо того чтобы перестраивать всю организацию склада за один раз, компании могут автоматизировать отдельные задачи по транспортировке или комплектации заказов, а затем расширить масштабы автоматизации. Поэтому спрос на масштабируемые и гибкие решения рассматривается как важный долгосрочный фактор развития рынка.
Главное преимущество заключается в работе с неопределенностью. Когда объем будущих заказов трудно предсказать, вариант постепенного расширения имеет свою экономическую ценность. Меньшие первоначальные инвестиции могут ограничить риск принятия неверных решений и позволить получить практический опыт.
Однако модульность не означает неограниченную масштабируемость. Для размещения дополнительных роботов требуется пространство для движения, зарядные станции, пересадочные пункты и достаточно мощные рабочие места. Если эти ограничения не будут учтены в процессе разработки, увеличение парка роботов может привести к увеличению времени ожидания.
Это приводит к важному правилу планирования: предел производительности дополнительного робота не обязательно постоянен. Система может изначально расти почти пропорционально, а затем выйти из строя из-за другого узкого места.
Для поставщиков это смещает акцент конкуренции с простых автомобильных технологий на общее оперативное управление. Управление автопарком, устранение неисправностей, безопасность, техническое обслуживание и интеграция определяют, останется ли гибкое решение действительно гибким в повседневной эксплуатации.
LTW Intralogistics Solutions

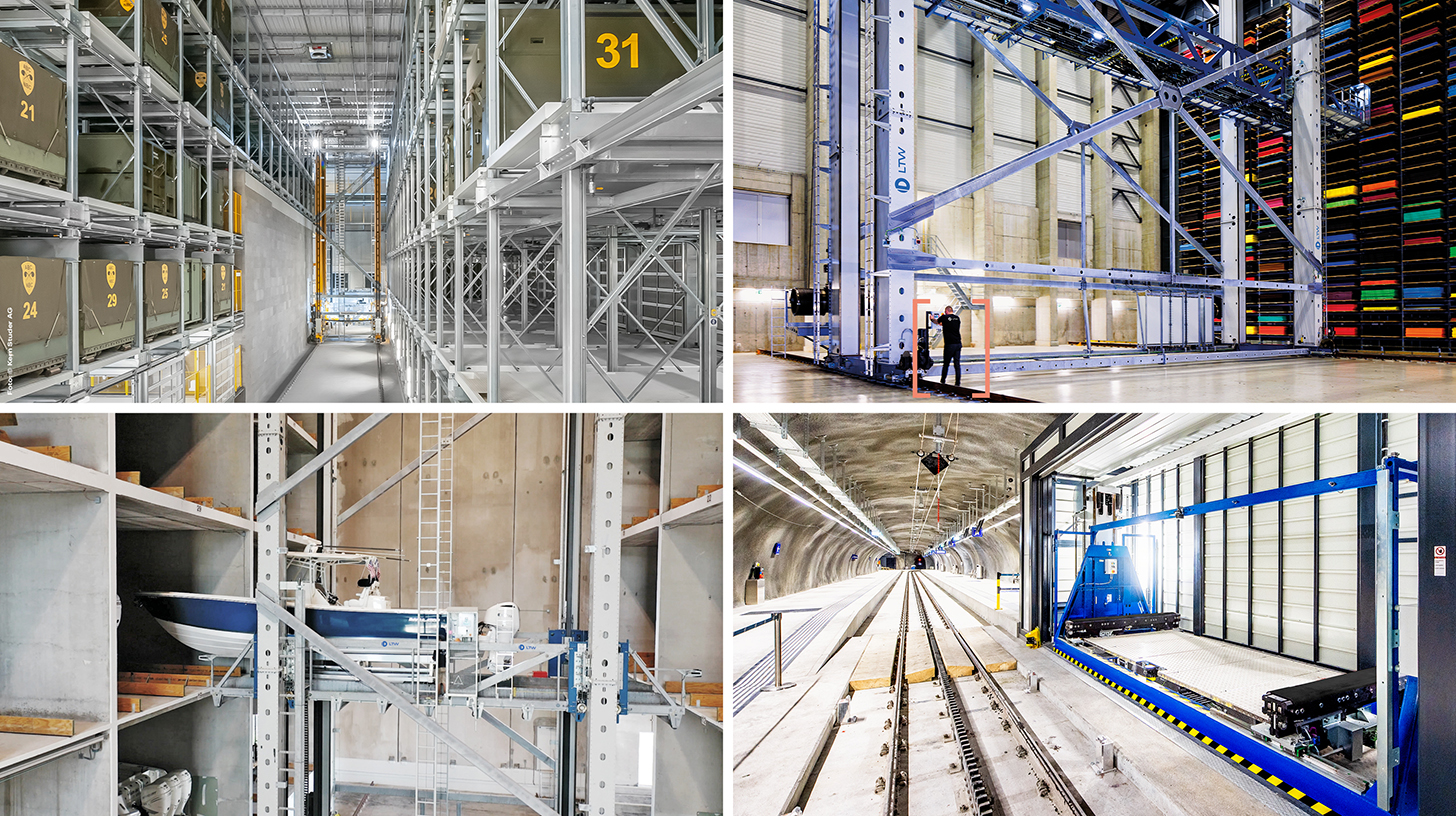
LTW Intralogistics – Инженеры по организации потока – Изображение: LTW Intralogistics GmbH
Компания LTW предлагает своим клиентам не отдельные компоненты, а комплексные решения. Консультации, проектирование, механические и электротехнические компоненты, технологии управления и автоматизации, а также программное обеспечение и сервис – все это объединено в единую сеть и точно скоординировано.
Собственное производство ключевых компонентов является особенно выгодным. Это позволяет оптимально контролировать качество, цепочки поставок и взаимодействие компонентов.
LTW расшифровывается как надежность, прозрачность и партнерство, основанное на сотрудничестве. Лояльность и честность прочно укоренены в философии компании – рукопожатие здесь по-прежнему имеет значение.
В связи с этим:
Европа предлагает большой рынок для обновления существующих подшипников
Модели использования перераспределяют затраты и риски
Помимо традиционных закупок оборудования, набирают популярность бизнес-модели, основанные на использовании и обслуживании. В сфере робототехники как услуги технические услуги предоставляются посредством регулярных платежей. В секторе робототехники для транспорта и логистики соответствующие предложения показали рост на 42 процента в 2024 году, при этом традиционные продажи оставались наиболее важным каналом сбыта.
Для клиентов такая модель может снизить первоначальные капиталовложения. Кроме того, техническое обслуживание и поддержка иногда могут быть объединены в один договор. Это может облегчить выход на рынок, особенно в условиях ограниченных внутренних технических ресурсов.
Однако экономическая оценка не должна ограничиваться более низким первоначальным взносом. Срок действия контракта, минимальные требования к покупке, изменения цен, затраты на расширение и варианты расторжения — все это влияет на общие затраты. Система, интенсивно используемая в течение длительного времени, может быть более экономически выгодной в эксплуатации, в то время как гибкий контракт предлагает преимущества в периоды неопределенного спроса.
Поставщик также принимает на себя дополнительные риски. Он должен финансировать технологию и обеспечивать ее работоспособность в течение длительного периода. Это делает коэффициент использования, остаточную стоимость и кредитоспособность клиента еще более важными.
Модели использования не устраняют инвестиционные издержки. Они просто перераспределяют финансирование, операционную ответственность и риски между заинтересованными сторонами. Их эффективность зависит от того, соответствует ли это распределение реальной неопределенности клиента.
Для раскрытия потенциала регионального рынка недостаточно одной лишь красочной карты мира
Надежная региональная тепловая карта должна различать как минимум три параметра: текущий размер рынка, ожидаемый рост и экономическую привлекательность отдельных приложений. Большой рынок может расти медленно. Небольшой рынок может демонстрировать высокие темпы роста, но приносить лишь ограниченный абсолютный доход.
Региональные факторы, такие как стоимость и инфраструктура, также играют свою роль. Высокие затраты на рабочую силу, как правило, повышают ценность сэкономленного рабочего времени. Высокие цены на землю могут сделать более плотные складские помещения более привлекательными. И наоборот, ненадежная техническая инфраструктура или недостаток мощностей по техническому обслуживанию могут препятствовать внедрению аналогичного подхода к автоматизации.
Согласно недавнему отраслевому прогнозу, среднегодовой рост для Европы, Ближнего Востока и Африки в период с 2025 по 2030 год составит приблизительно семь процентов. Для американских рынков прогнозируется около шести процентов, а для Азиатско-Тихоокеанского региона — около пяти процентов. В глобальном масштабе этот показатель составляет приблизительно шесть процентов.
Этот прогноз не является универсально достоверным рейтингом всех сегментов робототехники и программного обеспечения. Другие исследования с различными определениями дают разные результаты. Именно поэтому региональная тепловая карта не должна создавать впечатление, что единый показатель роста адекватно описывает все технологии и страны.
Скорее, при принятии инвестиционного решения следует задать себе вопрос: какое конкретное сочетание спроса со стороны клиентов, структуры затрат, качества местоположения и технической поддержки имеется в данном случае?.
Европа предлагает большой рынок для обновления существующих подшипников
Европейский рынок автоматизации неоднороден. Текущая ситуация значительно различается в зависимости от страны и отрасли. В Нидерландах, Северной Европе и Великобритании наблюдаются более благоприятные условия спроса, в то время как Германия в краткосрочной перспективе страдает от снижения инвестиционной активности среди ключевых клиентов.
Это приводит к двоякой перспективе. С одной стороны, экономическая слабость и нежелание инвестировать в промышленность могут замедлить реализацию новых проектов. С другой стороны, существующие складские структуры, в частности, нуждаются в модернизации, улучшении программного обеспечения и устранении отдельных узких мест.
Однако существующие участки предъявляют иные требования, чем новые здания. Доступная высота, состояние грунта, противопожарная защита, конструкция колонн и текущие эксплуатационные расходы ограничивают техническую свободу. Решение должно адаптироваться к существующим условиям, а не предполагать теоретически оптимальное здание.
Это создает возможности для поставщиков модернизировать существующие операции. Экономическое преимущество заключается не только в продаже новых технологий, но и во внедрении их с минимальными сбоями. Перебои в производстве и сбои в цепочке поставок могут значительно снизить ожидаемые выгоды.
В этом отношении Германия остается сложным рынком: краткосрочное снижение спроса не означает автоматически отсутствие долгосрочного потенциала. Однако это повышает важность убедительных экономических обоснований и концепций реализации с низким уровнем риска.
Для Центральной и Юго-Восточной Европы требуется иной подход к расчетам автоматизации
Для регионов Центральной и Юго-Восточной Европы простое перенимание инвестиционной логики регионов Западной Европы с высоким уровнем заработной платы не имеет особого смысла. Решающими факторами являются общие затраты на местном уровне, наличие персонала, структура заказов и стратегическая роль региона.
Польша и Чехия упоминаются как рынки, приобретающие все большее значение в контексте диверсификации и регионализации цепочек поставок. Однако это не означает автоматически, что они приравниваются ко всем остальным странам региона.
Для предприятий в таких странах, как Румыния или Болгария, анализ должен основываться на конкретных оперативных данных. Снижение затрат на рабочую силу может продлить период амортизации за счет экономии на персонале. В то же время, точность учета запасов, отслеживаемость, эффективное использование площадей или надежные поставки международным клиентам могут служить экономическим обоснованием для автоматизации.
Одна из возможных стратегий выхода на рынок — постепенная цифровизация. Надежные основные данные, сбор данных с мобильных устройств и четкое распределение ответственности за процессы на начальном этапе обеспечивают прозрачность. Впоследствии отдельные маршруты транспортировки или стандартизированные этапы обработки могут быть автоматизированы.
Данный рейтинг не является универсальной рекомендацией против крупных производственных объектов. Крупномасштабный объект со стабильными товарооборотами может оправдать комплексную автоматизацию даже в регионе с низким уровнем заработной платы. Решающим фактором является конкретное назначение объекта, а не принадлежность к той или иной стране.
В Северной Америке сочетаются инвестиционные возможности и зависимость от крупных клиентов
На американские рынки сильно влияют масштабные инвестиционные программы, осуществляемые крупными розничными и логистическими компаниями. Такие программы могут поддерживать спрос в течение нескольких лет. В то же время они могут искажать рыночные данные, если несколько особенно крупных проектов обеспечивают значительную долю роста. В 2025 году масштабные проекты ведущих розничных компаний были одними из ключевых факторов роста новых заказов в мире.
Для поставщиков крупный клиент привлекателен, поскольку может предложить стандартизированные решения, большие объемы производства и международные рекомендации. Однако эта же корреляция увеличивает риск концентрации рынка. Если ключевой клиент откладывает свои инвестиционные планы, это может существенно повлиять на объемы заказов и загрузку производственных мощностей.
Кроме того, затраты на строительство и материалы влияют на прибыльность. В Соединенных Штатах значительная часть ожидаемого роста заказов в 2025 году была обусловлена более высокими ценами на проекты. Это показывает, почему рост выручки не следует напрямую интерпретировать как свидетельство улучшения инвестиционных условий.
В долгосрочной перспективе необходимо также различать различные секторы потребителей. Ожидается, что к концу десятилетия темпы автоматизации пищевой промышленности в Америке замедлятся по мере завершения крупных проектов по созданию распределительных центров. В то же время, ожидается, что сектор доставки посылок продолжит расти благодаря инвестициям в доставку «последней мили».
Таким образом, региональный подход остается принципиально привлекательным, но избирательным. Решающими факторами являются то, в каких инвестиционных циклах участвует тот или иной поставщик услуг и насколько сильно его бизнес зависит от отдельных программ.
Азия является одновременно центром спроса и зоной промышленной конкуренции
Азиатско-Тихоокеанский регион не следует рассматривать как единый блок роста. Китай, Япония, Индия и рынки Юго-Восточной Азии различаются по промышленной структуре, технологической зрелости и условиям инвестирования.
Прогнозируется снижение выручки на рынке автоматизации складов в Азиатско-Тихоокеанском регионе на восемь процентов к 2025 году. Одним из основных факторов считается ослабление внутреннего спроса в Китае. Однако некоторые субрынки показали хорошие результаты.
В то же время регион отличается разнообразием поставщиков. Японские и европейские компании конкурируют здесь с китайскими и индийскими робототехническими компаниями, а также региональными интеграторами. К ключевым игрокам относятся Daifuku, Murata Machinery, Geekplus, GreyOrange и SSI Schäfer.
Эта двойная роль имеет решающее значение для конкурентного анализа: Азия является одновременно и рынком сбыта, и регионом происхождения важных технологий. Следовательно, ослабление внутреннего спроса не обязательно приводит к соответствующему ослаблению международной конкурентоспособности производителей в этом регионе.
Однако в Индии ситуация иная. Там описывается переход от отдельных пилотных проектов по цифровизации и автоматизации к более комплексным решениям. Автоматизированные складские технологии, конвейерные системы, роботизированная комплектация заказов и управление на основе данных призваны обеспечить более высокую производительность без пропорционального увеличения потребности в персонале.
Следовательно, для успешного развития рынка необходимы стратегии, специфичные для каждой страны и ориентированные на конкретные приложения. Стандартизированный продукт может быть масштабируемым на международном уровне; однако вопросы установки, обслуживания и адаптации к эксплуатации часто определяются на местном уровне.
Ближний Восток и другие развивающиеся рынки предлагают выборочные возможности
В статье описывается растущее применение робототехники, автоматизированного транспорта, датчиков и облачных систем управления складом в Индии, на Ближнем Востоке и в Африке. Это развитие обусловлено ростом затрат и повышением ожиданий в отношении скорости выполнения заказов.
С экономической точки зрения необходимо различать отдельные современные логистические центры и готовность к рынку в масштабах всей страны. Технически сложный крупномасштабный проект демонстрирует возможность реализации решения в одном месте. Однако это не доказывает, что техническое обслуживание, поставка запасных частей и квалифицированный персонал одинаково доступны во всем регионе.
Такие рынки могут быть привлекательными для поставщиков, если они совместно разрабатывают технологии и обеспечивают местную операционную поддержку. Те, кто только продает оборудование, не гарантируя его дальнейшую эксплуатацию, рискуют столкнуться с проблемами в работе и ущербом для репутации.
В Латинской Америке Бразилия и Мексика упоминаются в связи с растущей важностью регионализованных цепочек поставок. Здесь также специфический потенциал зависит от того, какие отрасли инвестируют и какие задачи подлежат автоматизации.
Таким образом, информативная региональная тепловая карта представляет собой не просто рейтинг победителей и проигравших. Это карта различных бизнес-моделей: модернизация существующих объектов, автоматизация новых распределительных центров, снабжение промышленного производства или постепенная цифровизация складов, которые ранее были преимущественно ручными.
Преимущества для клиентов зависят скорее от конкретного применения, чем от модного слова
Не для каждой складской задачи требуются одинаковые технологии. Склад запасных частей с большим количеством редко запрашиваемых товаров требует иного решения, чем центр распределения продуктов питания с высокой пропускной способностью и сжатыми сроками.
Для стабильных, стандартизированных материальных потоков высокопроизводительные стационарные системы могут обеспечить экономические преимущества. Однако для процессов с колебаниями и неопределенным использованием мощностей более привлекательными могут быть модульные системы. Поэтому современные технологические разработки охватывают как автоматизированные системы хранения и поиска, так и мобильных роботов, сортировочные системы и, все чаще, роботизированную обработку отдельных деталей.
Даже в пределах одного местоположения могут быть выгодны различные решения. Быстро реализуемые товары, крупногабаритные грузы и редко перемещаемые запасные части не обязательно требуют одинакового уровня автоматизации. Дифференцированная сегментация может быть более экономичной, чем единая общая концепция.
Различие между средним и пиковым спросом особенно важно. Система, разработанная исключительно для удовлетворения максимального краткосрочного спроса, может оставаться недоиспользованной на протяжении большей части года. И наоборот, система недостаточной мощности может выйти из строя именно в самые экономически важные недели.
Таким образом, оптимальное решение учитывает сочетание базовых технических возможностей, гибких рабочих процессов и возможностей расширения. Цель состоит не в достижении максимальной теоретической производительности оборудования, а в обеспечении устойчивой структуры затрат при различных режимах эксплуатации.
Рентабельность полностью зависит от правильного сравнительного расчета
Для проведения качественного инвестиционного анализа необходимо сравнить целевое автоматизированное состояние с реалистичной альтернативой. Существующая операция не должна быть искусственно занижена или рассматриваться как неизменная. Зачастую значительных улучшений можно добиться просто за счет лучшей организации, планировки склада или программного обеспечения.
С точки зрения затрат, помимо самого оборудования, следует учитывать также планирование, переоборудование здания, интеграцию ИТ-систем, обучение, запуск, запасные части и будущие обновления. С точки зрения выгод, это экономия рабочего времени, снижение затрат на исправление ошибок, увеличение полезной мощности и потенциальная предотвращенность расширения.
Намеренно упрощенный пример иллюстрирует логику. Если первоначальные инвестиции составляют четыре миллиона евро, а ежегодная прибыль приносит 1,2 миллиона евро, при этом дополнительные операционные расходы составляют 300 000 евро, то чистый годовой эффект составляет 900 000 евро. Таким образом, простой период амортизации составляет приблизительно четыре с половиной года. Это иллюстративный сценарий, а не средний показатель по отрасли.
Даже небольшие изменения могут существенно повлиять на результат. Если выгода снижается из-за уменьшения заполняемости или если затраты на интеграцию возрастают, период амортизации увеличивается. И наоборот, отказ от необходимости строительства новых зданий может значительно повысить рентабельность.
Таким образом, для принятия долгосрочных решений простой период амортизации недостаточен. Необходимо учитывать сроки платежей, стоимость финансирования, остаточную стоимость и различные сценарии риска. Решающим фактором является не только момент теоретического возврата инвестированного капитала, но и то, создает ли инвестиция достаточную добавленную стоимость по сравнению с доступными альтернативами.
Общие затраты и операционные риски учитываются в одном расчете
При проведении общего анализа затрат необходимо также учитывать последствия потенциальных сбоев. Высокая степень автоматизации может стабилизировать работу, но в то же время создать новые технические зависимости. Если центральный пункт передачи выйдет из строя, несколько в остальном эффективных систем могут остановиться.
Следовательно, техническое резервирование и варианты организационного резервного копирования следует планировать совместно. Не каждый процесс требует полного дублирования. Однако для критически важных областей ограниченное ручное резервное копирование может быть экономически целесообразным.
Цифровая операционная безопасность имеет не меньшее значение. Сетевые технологии для складских помещений объединяют оборудование, мобильные устройства, серверы и точки доступа к внешним сервисам. Это требует четкого определения прав доступа, процедур восстановления и обязанностей.
Лояльность к одному поставщику также имеет экономическую ценность. Экспорт данных, доступ к интерфейсу, наличие запасных частей и возможность будущих расширений — все это влияет на переговорную позицию клиента. Низкая первоначальная цена может быть компенсирована дорогостоящими модификациями.
Поэтому профессиональная оценка учитывает не только производительность в условиях бесперебойной работы. Она также анализирует поведение системы в случае сбоев, изменений в ассортименте продукции, обновлений программного обеспечения и увеличения объемов производства. Надежность — это не второстепенная техническая характеристика, а компонент прибыльности.
Повышение производительности труда меняет характер работы, а не просто устраняет её
Влияние интеллектуальных складских систем на занятость имеет сложный характер. Автоматизация может сократить физически тяжелую транспортировку и повторяющиеся ручные задачи. В то же время возрастает потребность в мониторинге, техническом обслуживании, управлении данными и устранении технических неполадок.
Таким образом, современные тенденции в логистике явно связывают дальнейшее развитие ИИ и робототехники с изменениями в организации труда. Коллаборативная робототехника, цифровая помощь и удаленная поддержка описываются как инструменты, которые могут совместно повысить производительность и улучшить условия труда.
Успех этого подхода в конкретной компании во многом зависит от его реализации. Сотрудникам необходимо не только освоить новые пользовательские интерфейсы, но и четко определить их обязанности, а также разработать практические процедуры на случай непредвиденных обстоятельств.
Это различие также важно для анализа затрат и выгод. Расчетная экономия рабочего времени не обязательно приводит к снижению выплат. Если сотрудники берут на себя другие задачи, выгода может возникнуть за счет увеличения рабочей нагрузки или избежания необходимости найма новых сотрудников.
Таким образом, обоснованный анализ позволяет различать немедленное снижение затрат, увеличение производственных мощностей и снижение зависимости от рынка труда. Все три эффекта могут быть ценными. Однако они не идентичны и не должны учитываться несколько раз как выгоды.
Энергоэффективность — это вопрос, который должен учитываться при проектировании всего складского помещения
Воздействие на окружающую среду нельзя сводить к отдельным машинам. Автоматизация позволяет создавать более плотные складские помещения и избегать ненужных перемещений материалов. В то же время приводы, конвейерные системы, зарядная инфраструктура и ИТ-системы потребляют дополнительную энергию. Поэтому энергоэффективность является ключевым конкурентным преимуществом современной автоматизации складов.
Границы системы имеют решающее значение. Более компактный склад может потребовать меньше места для размещения оборудования при сохранении той же производительности. И наоборот, более быстрая система может привести к излишнему потреблению электроэнергии в режиме ожидания при низкой загрузке. Таким образом, фактическое влияние зависит от использования, конструкции здания и стратегии эксплуатации.
Значимые ключевые показатели эффективности (KPI) связывают потребление энергии с предоставленными услугами. Примерами могут служить киловатт-часы на отгруженный заказ или на транспортируемую единицу груза. Однако для содержательных сравнений в качестве основы необходимо использовать схожие структуры заказов и требования к производительности.
Таким образом, экономически и экологически обоснованное планирование направлено на предотвращение ненужных перемещений в первую очередь, прежде чем автоматизировать их более быстро. Наиболее эффективным перемещением зачастую оказывается то, которое вообще не происходит благодаря более эффективному планированию запасов и процессов.
К 2030 году исход соревнований будет зависеть от оперативных возможностей
Дальнейшее развитие вряд ли будет обусловлено какой-либо одной технологией или единым инвестиционным циклом. Хотя ожидается, что рынок в целом продолжит расти, сохраняются значительные различия между регионами, отраслями и поставщиками. Рост цен, крупномасштабные проекты и экономические колебания будут и дальше усложнять интерпретацию рыночных данных.
С точки зрения структуры, решения, сочетающие в себе производительность и адаптивность, обладают множеством преимуществ. К ним относятся масштабируемая автоматизация, подходящая программная архитектура, доказанная экономическая целесообразность и надежное обслуживание. Задача состоит не только в увеличении технической сложности, но и в обеспечении ее управляемости.
Поэтому для поставщиков фактическая производительность становится важнее количества доступных функций продукта. Те, кто быстро устанавливает, надежно запускает и допускает дальнейшее расширение, создают конкурентное преимущество, которое сложнее скопировать, чем компания, которая в основном полагается на эффектные демонстрации.
Поэтому для операторов решающим вопросом является не то, насколько современно выглядит склад на первый взгляд. Важно то, насколько надежно он отвечает меняющимся требованиям при разумных общих затратах.
Таким образом, обоснованная точка зрения на рынок не является ни эйфорической, ни скептической, а скорее избирательно оптимистичной: интеллектуальные складские системы обладают значительным экономическим потенциалом. Однако этот потенциал не реализуется автоматически при покупке роботов. Он возникает там, где компании понимают свой товарооборот, постоянно поддерживают актуальность данных, объективно рассчитывают инвестиции и рассматривают технологии как неотъемлемую часть устойчиво эффективной операционной системы.
Консалтинг - Планирование - Внедрение

Konrad Wolfenstein
Я с удовольствием стану вашим личным консультантом.
Вы можете связаться со мной по адресу wolfenstein∂xpert.digital или
Просто позвоните мне по номеру +49 7348 4088 965 .
Ваши эксперты в области внутрилогистики

Консультирование, планирование и внедрение комплексных решений для высотных складов и автоматизированных систем хранения. — Изображение: Xpert.Digital
Более подробная информация здесь: