Nvidia, AMD или Micron: где кроются самые большие риски в буме ИИ? – Креативное изображение на эту тему, с использованием ИИ: Xpert.Digital
Акции производителей микросхем находятся под пристальным вниманием: какая прибыль сможет сохраниться в условиях бума искусственного интеллекта?
Низкий коэффициент P/E (соотношение цены к прибыли), высокий риск: Когда акции компаний, занимающихся производством микросхем, действительно дешевы?
Акции производителей микросхем находятся под давлением: чем отличаются Nvidia, AMD и Broadcom
Бум искусственного интеллекта приносит производителям микросхем мощный рост и высокую прибыль, но это не делает их акции автоматически выгодной покупкой. Nvidia, AMD, Broadcom, Micron и SanDisk получают прибыль от спроса на вычислительные мощности, сетевые технологии и хранилища данных разными способами. В то же время их бизнес-модели, риски и колебания прибыли значительно различаются.
Именно поэтому поразительно низкие коэффициенты цена/прибыль могут вводить в заблуждение: они часто основаны на ожидаемой прибыли, которая еще не реализована и может меняться в зависимости от спроса, цен или конкуренции. Для инвесторов важно не только то, выигрывает ли компания от расширения использования ИИ. Важно, какой объем надежной прибыли остается после инвестиций, потенциальных узких мест и конкуренции, и не отражает ли цена акций эти перспективы слишком оптимистично.
Акции производителей микросхем находятся под давлением: какие источники прибыли переживут бум искусственного интеллекта?
Снижение цены акций компании не означает автоматически, что она дешева. Точно так же рост цены акций конкурента не доказывает, что баланс экономических сил изменился навсегда. Это различие особенно важно в полупроводниковом секторе: технологические достижения, политическое вмешательство, многомиллиардные инвестиции и крайне нестабильные ожидания прибыли — все это одновременно влияет на оценку стоимости.
Nvidia, AMD, Broadcom, Micron и SanDisk представляют различные способы извлечения выгоды из развития искусственного интеллекта: за счет вычислительной мощности, процессоров, разработанных специально для конкретных клиентов, сетевых технологий, памяти или постоянного хранения данных.
Таким образом, ключевой экономический вопрос заключается не в том, какие акции недавно упали или выросли больше всего. Важно то, какой объем надежной прибыли остается после инвестиций, конкуренции и потенциальных разочарований спроса. Убедительный анализ должен различать успешную компанию, перспективную технологию и привлекательную цену акций. Эти три характеристики могут совпадать, но это не обязательно.
Фондовый рынок перераспределяет возможности
Последние колебания цен первоначально указывают на переоценку рисков: 9 ноября 2026 года акции Nvidia потеряли примерно пять процентов, в то время как акции AMD выросли примерно на 13 процентов, а Broadcom — почти на девять процентов.
Однако это не обязательно означает соответствующее изменение доходов или доли рынка. Торговая сессия на фондовом рынке не меняет существующие центры обработки данных или долгосрочные решения в области программного обеспечения. В первую очередь она меняет цену, которую инвесторы готовы заплатить за ожидаемые будущие результаты.
Часто используемая фраза «корпорация потеряла миллиарды за один день» также экономически неточна. Когда цена акций падает, рыночная капитализация компании первоначально уменьшается. Это не приводит автоматически к оттоку того же объема денежных средств из компании. Операционные последствия возникают только через дополнительные каналы, такие как затруднения с финансированием, менее привлекательная система вознаграждения акциями или потеря доверия клиентов.
И наоборот, рост цен на акции не обязательно означает улучшение возможностей для покупки. Если акции растут быстрее, чем реалистичные ожидания по прибыли, они становятся дороже. Поэтому поиск альтернативы Nvidia может быть как экономически обоснованным, так и рискованным с точки зрения оценки.
Кроме того, рост цены акций AMD был обусловлен не только проблемами конкурента, но и положительной оценкой аналитиков.
Бизнес Nvidia остается исключительно прибыльным
Пока что операционные показатели не свидетельствуют о том, что компания испытывает экономические трудности: выручка Nvidia во втором квартале 2027 финансового года, завершившемся 26 июля 2026 года, составила 96,221 млрд долларов США, что на 106 процентов больше, чем в предыдущем году; валовая маржа достигла 75 процентов, а операционная прибыль составила 63,734 млрд долларов США.
Бизнес центров обработки данных принес 89 миллиардов долларов США и вырос на 117 процентов по сравнению с предыдущим годом.
Эта шкала иллюстрирует двойственную динамику развития. С одной стороны, Nvidia обладает исключительной прибыльностью. С другой стороны, компания в значительной степени ориентирована на инвестиционный комплекс, дальнейшее развитие которого становится все более важным.
Валовая прибыль в 75 процентов не означает, что три четверти выручки могут быть свободно распределены между акционерами. Разница между валовой прибылью и денежными средствами, доступными для распределения, включает в себя такие расходы, как исследования, административные расходы, налоги, инвестиции, а также изменения в дебиторской задолженности и запасах. Эта разница может быть существенной, особенно для быстрорастущих компаний.
Компания Nvidia прогнозирует выручку в размере 108 миллиардов долларов за третий квартал, с погрешностью в два процента.
Подобный прогноз отражает ожидаемый руководством спрос, но не представляет собой уже полученную выручку. Поэтому для целей оценки необходимо различать фактические результаты, краткосрочные прогнозы компании и долгосрочные ожидания.
Лидерство на рынке – это не только чипы
Помимо процессоров, предложение Nvidia включает в себя сетевые технологии, полноценные платформы и комплексную программную среду на основе CUDA и специализированных библиотек.
С экономической точки зрения, эта взаимосвязь важнее, чем изолированные характеристики отдельного полупроводника. Клиент покупает не просто вычислительную мощность. Ему нужна функциональная среда, в которой можно разрабатывать, запускать и совершенствовать модели.
Таким образом, конкуренту необходимо выигрывать не только за счет цены покупки. Он также должен компенсировать потенциальные издержки на переработку, дополнительные расходы на разработку и операционные риски. Если более дешевый акселератор требует более масштабных доработок или используется неэффективно, кажущееся ценовое преимущество может исчезнуть.
Ключевым показателем является общая стоимость надежно предоставляемой вычислительной мощности. Она включает в себя оборудование, электроэнергию, охлаждение, сеть, программное обеспечение, персонал и фактическое использование. Более дорогая система может оказаться более экономичной, если она быстрее становится производительной или обеспечивает большее количество полезных результатов.
Эти взаимоотношения защищают устоявшегося поставщика, но не делают его неуязвимым. Чем больше потребительские расходы, тем сильнее его стимул к разработке альтернатив. Таким образом, высокая маржа является одновременно выражением сильной рыночной позиции и приглашением для конкурентов захватить часть этой добавленной стоимости.
Управленческие риски — это не бизнес-показатели
Дополнительная неопределенность возникает в связи с публично обсуждаемыми личными обвинениями в адрес Дженсена Хуанга и расследованием его отношений с бывшим менеджером; широко распространенное подозрение в шпионаже в этом контексте не было доказано, и Nvidia заявила, что на сегодняшний день у нее нет доказательств утечки коммерческой тайны.
Это различие имеет важное значение для объективного анализа бизнеса. Подозрение не следует рассматривать как доказанный экономический ущерб. Точно так же, потерю технологической конкурентоспособности нельзя автоматически выводить из личного неправомерного поведения.
Значение для стоимости компании возникает тогда, когда за этим следуют поддающиеся проверке последствия. К ним могут относиться изменения в руководстве, юридические проблемы, недостатки в системе безопасности или ухудшение отношений с клиентами. До тех пор, пока масштабы и характер таких последствий неясны, это представляет собой дополнительный риск, а не количественно измеримое снижение прибыли.
Однако этот случай поднимает фундаментальный вопрос: насколько компания зависит от одного лидера? Сильный основатель может формировать стратегию, корпоративную культуру и деловые отношения. Эта же концентрация может стать риском для оценки стоимости, если структуры преемственности, контроля и принятия решений недостаточно надежно защищены институционально.
В долгосрочной перспективе, следовательно, важны не только качества генерального директора. Не менее важно и то, можно ли надежно управлять компанией даже без его ежедневного присутствия.
Китай по-прежнему остается фактором политической неопределенности
Американскую экспортную политику нельзя сводить к простому выбору между полной открытостью и полным запретом: в январе 2026 года ответственные органы США указали, что определенные продукты, включая Nvidia H200 и AMD MI325X, будут проходить индивидуальную проверку в условиях безопасности.
В конце мая также было уточнено, что лицензионные требования к некоторым передовым чипам могут затронуть китайские компании за пределами Китая.
Это приводит к нескольким уровням экономической оценки. Во-первых, ограниченный доступ к рынку может напрямую сократить возможности продаж. Во-вторых, разработка специально адаптированных продуктов может повлечь за собой дополнительные затраты. В-третьих, существует риск снижения стоимости запасов и обязательств по поставкам из-за изменения нормативных требований.
Компания Nvidia не включила доходы от центров обработки данных в Китае в свой прогноз выручки на третий квартал 2027 финансового года в сегменте вычислительных процессоров.
Это ограничивает зависимость данного конкретного прогноза от краткосрочного открытия китайского рынка. Однако это не исключает долгосрочных последствий, таких как потеря клиентских отношений или более фрагментированная в региональном масштабе технологическая экосистема.
Компания AMD не получает автоматических преимуществ от ужесточения правил. Если экспортные правила касаются технических характеристик или конкретных получателей, это может затронуть множество американских поставщиков. Поэтому политических рисков нельзя надежно избежать, просто переключившись с одного американского производителя микросхем на другого.
AMD необходимо обеспечить прибыльный рост за счет масштабирования производства
Компания AMD сообщила об общей выручке в размере 13,377 млрд долларов за третий квартал 2026 года, что на 45 процентов больше, чем годом ранее; чистая прибыль составила приблизительно 2,4 млрд долларов, а валовая маржа — 54 процента.
По сравнению с предыдущим годом бизнес центров обработки данных вырос на 97 процентов, достигнув приблизительно 8,5 миллиардов долларов США.
Это развитие демонстрирует значительный прогресс. Однако это не доказывает, что AMD уже достигла того же экономического положения, что и Nvidia. Более того, бизнес AMD в сфере центров обработки данных включает в себя как серверные процессоры EPYC, так и ускорители Intinct, а это значит, что общий доход сегмента нельзя приравнивать к доходу от продажи исключительно графических процессоров для ИИ.
Для AMD существенная возможность заключается в том, что крупные клиенты могут захотеть иметь второго, высокопроизводительного поставщика. Такая альтернатива улучшает их переговорные позиции и снижает зависимость от одного поставщика.
Однако экономическая ценность этой роли зависит от условий. Доли рынка, полученные за счет значительных ценовых уступок, масштабной поддержки или резкого увеличения расходов на развитие, менее ценны, чем доли рынка с постоянно привлекательной маржой.
Таким образом, ключевой вопрос заключается не просто в скорости роста AMD. Решающим фактором является то, обеспечит ли дополнительная выручка, после покрытия всех необходимых расходов, разумную отдачу от вложенного капитала.
Претенденту нужно больше, чем просто спрос
Начинающему поставщику необходимо одновременно решать несколько задач. Ему нужны привлекательные продукты, надежные возможности доставки и среда, в которой клиенты смогут работать без чрезмерных усилий. Кроме того, разработка продукта должна продвигаться достаточно быстро, чтобы предотвратить дальнейшее увеличение технологического разрыва.
Это создает сложный цикл финансирования. Новые продукты требуют значительных первоначальных инвестиций. Рост объемов продаж позволяет распределить эти затраты на большее количество единиц продукции. Однако, если объемы продаж не оправдывают ожиданий, рентабельность программы разработки снижается.
Поэтому для AMD особенно важно, чтобы первоначальные крупномасштабные проекты привели к повторным заказам. Успешные испытания пока не гарантируют устойчивого развития бизнеса. Только когда клиенты начнут продуктивно использовать системы, расширять их внедрение и заказывать следующее поколение, техническое признание приведет к формированию прочной рыночной позиции.
Клиентская база также заслуживает внимания. Рост менее устойчив, когда он сильно зависит от нескольких проектов. Более широкая база экономически независимых клиентов может снизить риск задержек в реализации отдельных проектов.
Однако результаты этой работы по развитию операционной деятельности, возможно, уже в значительной степени учтены на фондовом рынке. В этом случае даже хорошего роста недостаточно. Результаты должны также соответствовать ожиданиям, отраженным в цене акций.
Компания Broadcom получает выгоду и от других рычагов влияния
В третьем квартале 2026 финансового года выручка компании Broadcom составила 29,591 миллиарда долларов, что на 86 процентов больше, чем в предыдущем году; свободный денежный поток достиг 13,665 миллиарда долларов, или около 46 процентов от выручки.
Объем продаж полупроводников для ИИ составил 16,7 млрд долларов США, что на 221 процент больше, чем в предыдущем году; компания назвала ключевыми факторами роста специализированные ускорители и сетевые технологии.
Это отличает экономическое положение от простой конкуренции за один и тот же стандартный процессор. Полупроводники, изготовленные на заказ, могут быть адаптированы под конкретные рабочие нагрузки. Сетевые технологии, в свою очередь, соединяют вычислительные блоки и позволяют им взаимодействовать друг с другом.
Для крупных операторов такая специализация может быть привлекательной, если повторяющиеся задачи возникают в достаточно большом масштабе. В этом случае высокие затраты на разработку могут быть распределены на большой объем использования.
Обратная сторона медали — более строгая приверженность отдельным проектам и решениям заказчика. Если крупный заказчик меняет сроки, отказывается от архитектуры или берет на себя больше работы по разработке, это может иметь серьезные последствия.
Компания Broadcom также имеет крупный бизнес по разработке инфраструктурного программного обеспечения, на долю которого в рассматриваемом квартале пришлось приблизительно 8,75 миллиарда долларов США, или 30 процентов выручки группы.
Такое сочетание факторов расширяет базу доходов. Однако это не делает Broadcom независимой от инвестиционной политики крупных технологических клиентов.
Специальные фишки изменяют распределение выплат
Развитие процессоров, разработанных по индивидуальному заказу, не обязательно приведет к сокращению общего рынка вычислительных мощностей для ИИ. Прежде всего, это может изменить то, кто получает прибыль на этом рынке.
Для оператора центра обработки данных важным показателем является не маржа поставщика чипов, а экономическая выгода от собственной инфраструктуры. Если специализированный процессор может выполнять часто используемую задачу более экономично, возрастает стимул к его разработке собственными силами или к заключению партнерского соглашения о разработке.
Это приводит к новым соображениям. Более специализированный чип может быть эффективным, но менее гибким в реагировании на меняющиеся модели. Более универсальный ускоритель может показаться более дорогим, но способен обрабатывать более широкий спектр задач.
Таким образом, экономическое решение зависит от стабильности рабочей нагрузки. Чем предсказуемее приложения и чем шире их масштаб, тем выше вероятность того, что специализированные решения окажутся экономически эффективными. Чем быстрее меняются модели, процессы и требования, тем ценнее становится гибкость.
Для инвесторов крайне важно понимать, что растущий рынок ИИ не гарантирует автоматически стабильного распределения прибыли. Преимущества повышения эффективности могут доставаться разработчику полупроводников, оператору центра обработки данных или конечному потребителю. Рост выручки сам по себе не решает вопрос распределения прибыли.
Рынок систем хранения данных не является единым
Компания Micron работает как в сфере производства DRAM, так и NAND-памяти; HBM означает высокоскоростную память, а SSD-накопители предназначены для долговременного хранения данных.
С экономической точки зрения, оперативную память и накопители большого объема не следует считать синонимами. Они выполняют разные задачи и не обязательно подчиняются одним и тем же условиям спроса и предложения. Поэтому высокий спрос на определенный высокопроизводительный тип накопителей мало что говорит о рентабельности всех продуктов для хранения данных.
Анализ также учитывает, насколько легко взаимозаменяем тот или иной продукт или требует значительных технических доработок. Чем больше сопоставимых продуктов, тем прямее ценовая конкуренция. И наоборот, чем больше усилий по квалификации и технических требований, тем больше потенциал для дифференциации.
Тем не менее, более совершенный ассортимент продукции не устраняет автоматически циклический характер производства. Высокая прибыль создает инвестиционные стимулы. Если несколько производителей одновременно расширяют производственные мощности, дополнительное предложение впоследствии может удовлетворить менее динамичный спрос.
Таким образом, ключевой вопрос заключается не в том, нужно ли искусственному интеллекту больше места для хранения данных. Вопрос в том, какие типы хранилищ останутся дефицитными, как долго продлится этот дефицит и какая доля сегодняшней прибыльности сохранится после следующего расширения мощностей.
🎯🎯🎯 Центр B2B-индустрии, основанный на данных, как своего рода внутреннее решение


Практически внутреннее решение: как Xpert.Digital устраняет операционные пробелы в B2B-маркетинге и продажах – Умный бизнес, основанный на контенте - Изображение: Xpert.Digital
Xpert.Digital — это ориентированный на данные B2B-индустрионный центр, возглавляемый Konrad Wolfenstein . Компания выступает в качестве внешнего, частично внутреннего решения для отраслевых партнеров, устраняя операционные пробелы в маркетинге, контенте и продажах — без необходимости привлечения дополнительных ресурсов со стороны клиента.
Более подробная информация здесь:
Стратегия Broadcom в конкуренции за рынок специализированных микросхем
История компании Micron предостерегает от экстраполяции результатов прошлого опыта
Масштаб изменений прибыли уже продемонстрирован сравнением двух финансовых лет: выручка Micron выросла с 25,111 млрд долларов в 2024 финансовом году до 37,378 млрд долларов в 2025 году, а чистая прибыль увеличилась с 778 млн долларов до 8,539 млрд долларов.
Прибыль отреагировала гораздо сильнее, чем выручка. Эта взаимосвязь имеет решающее значение для капиталоемких компаний. Если значительная часть затрат в краткосрочной перспективе не растет или не падает в той же пропорции, что и выручка, изменения цен могут непропорционально повлиять на прибыль.
Это привлекательно во время подъема. Улучшенная загрузка производственных мощностей и более высокие отпускные цены могут быстро повысить прибыльность. Во время спада тот же механизм работает в обратном направлении.
Поэтому использование особенно высокой годовой прибыли в качестве постоянной основы для оценки доходов без проверки является проблематичным. Заявленная прибыль может быть верной, но все же мало что говорит о том, что было заработано за полный рыночный цикл.
Таким образом, для Micron необходимо учитывать ассортимент продукции, потребности в инвестициях, капиталовложения и баланс компании в совокупности. Увеличение доли сложных устройств хранения данных может улучшить экономические показатели. Однако, приведет ли это к устойчиво менее волатильной бизнес-модели, должно быть продемонстрировано на нескольких этапах развития рынка.
Компания SanDisk заслуживает отдельного обзора
Основное внимание SanDisk уделяет развитию рынка памяти NAND; обсуждаемая оценка примерно в 2,6 раза превышает ожидаемую годовую прибыль за 2028 год.
Такая цифра может показаться исключительно благоприятной. Однако она также может указывать на то, что рынок считает ожидаемую прибыль неустойчивой.
Когда речь идет о постоянном хранении данных, необходимо проводить ключевое различие между растущим спросом на данные и ростом прибыльности производителей. Увеличение объема хранимых данных не обязательно приводит к увеличению прибыли, если цена за единицу хранения падает быстрее, чем производственные затраты.
Технологический прогресс также имеет двойной эффект. Он может снизить издержки и улучшить конкурентные позиции. В то же время он может увеличить доступное предложение и, таким образом, вызвать ценовое давление.
Таким образом, для надежной оценки требуется нечто большее, чем просто предположение о том, что в будущем мир будет генерировать больше данных. Необходимо изучить, как цены продаж, издержки, качество продукции и инвестиции развиваются во взаимосвязи друг с другом.
Поэтому Micron и SanDisk не следует рассматривать как экономически эквивалентные инвестиции только из-за их одинаково низких ожидаемых коэффициентов P/E. Их продуктовые линейки и зависимость от отдельных рынков хранения данных могут привести к существенно различным результатам.
Коэффициент P/E скрывает свои предположения
Для Micron обсуждается коэффициент P/E приблизительно равный трем, исходя из ожидаемой прибыли за 2028 год; для SanDisk соответствующее значение составляет около 2,6, а для Nvidia — около девяти.
Эти значения не являются вечными характеристиками компаний. Они зависят от используемой цены акций, текущего состояния прогноза и определения прибыли. Без этого контекста возникает ложное ощущение точности.
Кроме того, необходимо учитывать горизонт прогнозирования. Ожидаемая прибыль за 2028 год — это не уже достигнутый профицит. Она включает в себя предположения о спросе, доле рынка, ценах, затратах и, возможно, также о выкупе акций.
Низкий коэффициент P/E может означать несколько вещей. Акции могут быть фактически недооценены. Однако рынок также может ожидать значительного снижения прибыли или иметь низкую уверенность в базовом прогнозе.
Разница между недооцененной компанией и компанией с благоприятным финансовым годом особенно важна. Любой, кто оценивает циклическую акцию с исключительно высокой годовой прибылью, может предположить высокую прибыльность, которая экономически невозможна.
Таким образом, правильный следующий вопрос заключается не в том, почему фондовый рынок оценивает акцию в три раза выше ее прибыли. Он, прежде всего, в том, какая прибыль была бы реалистичной при менее благоприятных условиях.
Небольшие ошибки прогнозирования могут многое изменить
Механику можно проиллюстрировать и без конкретного прогноза цены. Если фактическая прибыль вдвое меньше ожидаемой, то коэффициент цена/прибыль (коэффициент P/E) удваивается при условии, что цена акций остается неизменной. Три становится шестью, а 2,6 — 5,2.
Само по себе это еще не означает, что это плохая инвестиция. Проблема возникает, когда одновременно снижается оценка ее долгосрочной жизнеспособности. В этом случае рынок может не только ожидать меньшей доходности, но и согласиться на более низкий оценочный мультипликатор.
Оба эффекта усиливают друг друга. Если базовая прибыль снизится на четверть, а принятый оценочный коэффициент одновременно снизится на пятую часть, то расчетное значение окажется на 40 процентов ниже. Это всего лишь анализ чувствительности, а не прогноз для каких-либо из упомянутых акций.
Возможен и обратный эффект. Если прибыль окажется более высокой, чем опасались, то как завышенные ожидания по прибыли, так и более высокий коэффициент P/E могут поддержать цену акций.
Именно поэтому простого рассмотрения низкого показателя в отрыве от контекста недостаточно. Ключевой вопрос заключается в том, обеспечивает ли сегодняшняя цена достаточный запас прочности на случай реальных разочарований.
Качество прибыли определяет сопоставимость
Компании не корректируют свои результаты полностью по одним и тем же правилам: Nvidia включает компенсации в виде акций в свои скорректированные показатели начиная с первого квартала 2027 финансового года, в то время как Broadcom продолжает исключать эти расходы из некоторых скорректированных результатов.
Это означает, что два коэффициента прибыли с похожими названиями могут иметь различную базовую экономическую структуру. Сравнение коэффициентов P/E имеет смысл только в том случае, если базовая прибыль сопоставима.
Компенсация в виде акций не обязательно приводит к немедленному оттоку денежных средств. Однако она все же может повлечь за собой экономические издержки для существующих акционеров, например, за счет размывания доли акционеров или выкупа акций, призванного компенсировать это размывание.
Прибыль от инвестиций, списания в результате приобретений и особые налоговые последствия также требуют дифференцированного анализа. Не каждая корректировка недопустима, но и не каждая исключенная статья расходов является экономически незначительной.
Поэтому тщательный анализ учитывает одновременно несколько уровней: заявленную прибыль, скорректированную прибыль, операционный денежный поток и свободный денежный поток. Если эти показатели хорошо коррелируют в течение более длительного периода, надежность данных о прибыли повышается. Большие отклонения не являются автоматическим поводом для тревоги, но должны быть объяснимы.
Рост может привести к замораживанию ликвидности
Компания Nvidia сообщила о чистой прибыли в размере 59,688 млрд долларов во втором квартале 2027 финансового года, при этом операционный денежный поток составил 24,077 млрд долларов, а свободный денежный поток — 21,341 млрд долларов.
В тот же период значительное увеличение дебиторской задолженности, среди прочих факторов, негативно сказалось на операционном денежном потоке.
Это расхождение имеет важное аналитическое значение, но не является автоматическим признаком плохой работы компании. В периоды очень сильного роста объемы поставок могут увеличиваться быстрее, чем поступающие платежи. В таких случаях часть успеха первоначально проявляется в виде дебиторской задолженности, а не имеющихся денежных средств.
Решающим фактором является то, как будут развиваться события. Если дебиторская задолженность будет погашена в соответствии с договором, задержку можно будет устранить. Однако, если сроки оплаты станут постоянно дольше или если объем капитала, связанного с задолженностью, будет расти быстрее, чем развивается бизнес, качество роста изменится.
То же самое относится и к складским запасам. Наличие запасов может быть необходимо для обеспечения возможности доставки. Однако они также могут представлять риск, если продукция быстро устаревает с технологической точки зрения или спрос на нее снижается.
Таким образом, обоснованная оценка предполагает не только вопрос о том, насколько увеличится выручка. Она также включает в себя вопрос о том, сколько дополнительного капитала необходимо задействовать для получения этой выручки и насколько надежно можно конвертировать полученные в результате требования в денежные средства.
Клиенты должны оправдать свои инвестиции
Ключевой расчет происходит с покупателями инфраструктуры. Поставщик микросхем может сообщать об отличных результатах, в то время как его клиенты еще не знают, принесут ли их инвестиции достаточную прибыль.
Для того чтобы этот бум был устойчивым, крайне важна прибыльность для клиентов. Центры обработки данных должны обосновывать свои расходы за счет дополнительного дохода, снижения затрат или стратегически важной выгоды.
Следует различать использование и готовность платить. Приложение может часто использоваться и при этом приносить небольшой доход, если конкуренция вынуждает устанавливать низкие цены или если внедрение остается дорогостоящим.
Повышение производительности также должно быть измеримым. Если система ИИ экономит рабочее время, экономическое преимущество возникает только в том случае, если это время может быть использовано эффективно и если затраты на мониторинг, интеграцию и ошибки не сводят на нет полученные выгоды.
Таким образом, для полупроводниковой промышленности количество новых применений — не единственный важный фактор. Важно то, принесет ли достаточное количество таких применений существенную экономическую выгоду. Только тогда возникнет инвестиционный спрос, основанный не столько на ожиданиях, сколько на фактической отдаче.
Повышение эффективности может как усилить, так и ослабить спрос
Более мощные чипы и лучшее программное обеспечение могут снизить стоимость приложений искусственного интеллекта. Однако это не означает автоматически, что в целом потребуется меньше или больше полупроводников.
Если снижение затрат значительно расширит использование, общий спрос может возрасти, несмотря на повышение эффективности. Компании могли бы автоматизировать дополнительные задачи или внедрить более сложные модели с минимальными затратами.
Однако, если дополнительное использование останется ограниченным, тот же прирост эффективности может снизить потребность в новом оборудовании. В этом случае оператору может потребоваться меньше систем для удовлетворения заданного спроса.
Это различие имеет решающее значение для инвесторов. Технологический прогресс, как правило, ценен для пользователей, но это не обязательно в одинаковой степени относится ко всем поставщикам.
Распределение ресурсов внутри инфраструктуры также может меняться. Увеличение вычислительной мощности может создавать новые требования к хранению данных или их передаче. И наоборот, модифицированная архитектура модели может снизить нагрузку на отдельные компоненты, которых ранее не хватало.
Таким образом, уместной точкой зрения является не всеобщий оптимизм и не предположение о неизбежном крахе. Необходимо изучить, как эффективность, рост потребления и цены в совокупности влияют на выручку и рентабельность соответствующих компаний.
Электроэнергия становится экономическим узким местом
Международное энергетическое агентство прогнозирует, что к 2030 году глобальный спрос на электроэнергию для центров обработки данных достигнет примерно 950 тераватт-часов, или около трех процентов от мирового потребления электроэнергии; особенно сильный рост ожидается для центров обработки данных, специально предназначенных для искусственного интеллекта.
Это прогноз, и указанная общая стоимость не включает исключительно приложения искусственного интеллекта.
Кроме того, решающее экономическое значение имеет не столько среднемировой показатель, сколько локальная доступность. Центру обработки данных необходима электроэнергия в конкретном месте, с достаточной пропускной способностью и надежным электроснабжением.
Это может привести к задержкам. Оператор может иметь финансирование и заказать оборудование, но не может использовать его продуктивно без подходящего источника питания и системы охлаждения. Для поставщиков такое узкое место может означать отложенные продажи, а не потерю спроса.
В то же время возрастают требования к планированию капиталовложений. Если инфраструктура вводится в эксплуатацию позже, получение дохода начинается позже, в то время как часть затрат уже понесена.
Поэтому при оценке компаний-производителей микросхем важен не только спрос на процессоры. Не менее важно и то, насколько быстро можно создать всю среду, в которой эти процессоры будут экономически эффективно работать.
Обратный выкуп акций не приводит к автоматическому созданию стоимости
В рассматриваемом квартале компания Nvidia вернула акционерам приблизительно 26 миллиардов долларов посредством выкупа акций и выплаты дивидендов.
Выплата таких дивидендов может повысить привлекательность акций, но она не заменяет собой рациональное развитие операционной деятельности. Выкуп акций в первую очередь создает ценность, когда компания приобретает собственные акции по цене ниже их экономической стоимости, не жертвуя при этом более важными инвестициями или необходимыми денежными резервами.
Уменьшение количества акций может также увеличить прибыль на акцию без соответствующего увеличения общей прибыли. Поэтому в анализе следует различать операционный прогресс и чисто математический эффект изменения количества акций.
Особую осторожность следует проявлять в отношении циклических компаний. Высокая прибыль во время подъема может подтолкнуть компании к масштабному выкупу акций. Если за этим последует спад, финансовых резервов может оказаться недостаточно.
Опцион на обратный выкуп не заменяет фактическое совершение покупки. Изначально он обеспечивает определенную гибкость. Будет ли эта гибкость использована и будет ли экономически целесообразной, зависит от ликвидности, инвестиционных потребностей и цены акций.
Таким образом, выкуп акций является инструментом распределения капитала. Само по себе его существование не является самостоятельным доказательством недооценки.
Три события требуют различных оценок
Для проведения содержательного анализа следует учитывать несколько экономически обоснованных сценариев развития событий, а не считать единый прогноз прибыли абсолютно достоверным.
В благоприятном сценарии использование искусственного интеллекта быстро растет, клиенты получают достаточный доход от его приложений, а расширение инфраструктуры происходит без существенных задержек. В такой ситуации значительные инвестиции могут оставаться устойчивыми в течение более длительного периода. Однако решающим фактором станет то, каким поставщикам удастся сохранить свои конкурентные преимущества и рентабельность.
При умеренном сценарии развития спрос продолжает расти, но менее быстрыми темпами, чем ожидалось. Повышение эффективности, усиление конкуренции и более осторожное инвестиционное поведение ограничивают рост прибыли. В таких условиях акции стабильной компании могут оказаться разочаровывающими, если ранее их цена ожидала значительно лучших результатов.
В неблагоприятном сценарии задержки проектов, ослабление финансирования и увеличение производственных мощностей сходятся воедино. Это может привести к отсрочке заказов, снижению цен и существенному пересмотру прогнозов прибыли.
Данный анализ не является прогнозным распределением. Он служит для проверки устойчивости оценки. Привлекательная точка входа должна работать не только в наиболее благоприятном сценарии. Чем больше разрыв между оптимистичными ожиданиями и консервативными предположениями о доходности, тем важнее становится уплаченная цена.
Пять компаний, различные стресс-тесты
Для Nvidia ключевым экономическим фактором является устойчивость исключительной прибыльности. Сильная платформа может оправдать высокую прибыль. Однако при оценке стоимости необходимо также учитывать, что клиенты пересматривают свои расходы, а конкуренты оспаривают привлекательные показатели рентабельности.
В центре внимания AMD — прибыльное масштабирование. Рост достигает своего полного потенциала только тогда, когда он обеспечивает постоянный спрос, расширяет клиентскую базу и приносит адекватную отдачу от инвестиций.
Компания Broadcom должна оценить стабильность своих отношений и программ в сфере производства полупроводниковых изделий на заказ. Большие объемы проектов могут создавать значительные возможности, но они также повышают важность решений отдельных клиентов.
В компании Micron оценка стоимости в значительной степени зависит от того, какая доля прибыльности сохраняется в течение всего цикла хранения. Исключительно высокая прибыль не должна автоматически считаться нормой.
Для SanDisk решающим фактором является то, обеспечит ли развитие бизнеса по производству NAND-памяти устойчиво привлекательную окупаемость инвестиций. Очень низкий ожидаемый коэффициент P/E убедителен только в том случае, если базовая прибыль достаточно устойчива.
Это приводит к различным инвестиционным профилям. Компании нельзя свести к рейтингу, учитывающему только падение цен акций или ожидаемый коэффициент P/E.
Когда инвестиции экономически целесообразны
Убедительная цена покупки должна соответствовать неопределенности бизнеса. Чем менее надежна долгосрочная прибыль, тем больше должна быть разница между уплаченной ценой и консервативно определенной оценкой компании.
Здесь решающее значение имеют несколько вопросов. Какая прибыль остаётся при снижении спроса? Сколько денег необходимо регулярно инвестировать в новые продукты и мощности? Насколько успех зависит от отдельных клиентов, политических решений или узкого окна технологического превосходства?
Не менее важна и временная перспектива. Компания может быть успешной в долгосрочной перспективе и оставаться переоцененной в краткосрочной. И наоборот, акции, находящиеся под экономическим давлением, могут стать привлекательными, если их баланс достаточно стабилен, а цена уже отражает очень консервативные предположения.
Таким образом, логика такова: ни самое значительное изменение цены акций, ни самый низкий прогнозируемый коэффициент P/E не являются самым веским аргументом в пользу покупки. Убедительным фактором является сочетание четкой конкурентной позиции, высокого качества прибыли, устойчивых инвестиционных потребностей и цены, которая остается приемлемой даже в случае разочарования.
Бум в сфере искусственного интеллекта не обязательно должен заканчиваться, чтобы отдельные акции производителей микросхем разочаровали. Достаточно того, что реальные результаты не соответствуют ожиданиям, заложенным в цену акций. Именно поэтому анализ прогнозов прибыли важнее, чем поиск наиболее выгодного показателя.
📈🚀 От прозрачности к доверию 👀🤝 Ваш масштабируемый путь с Xpert.Digital

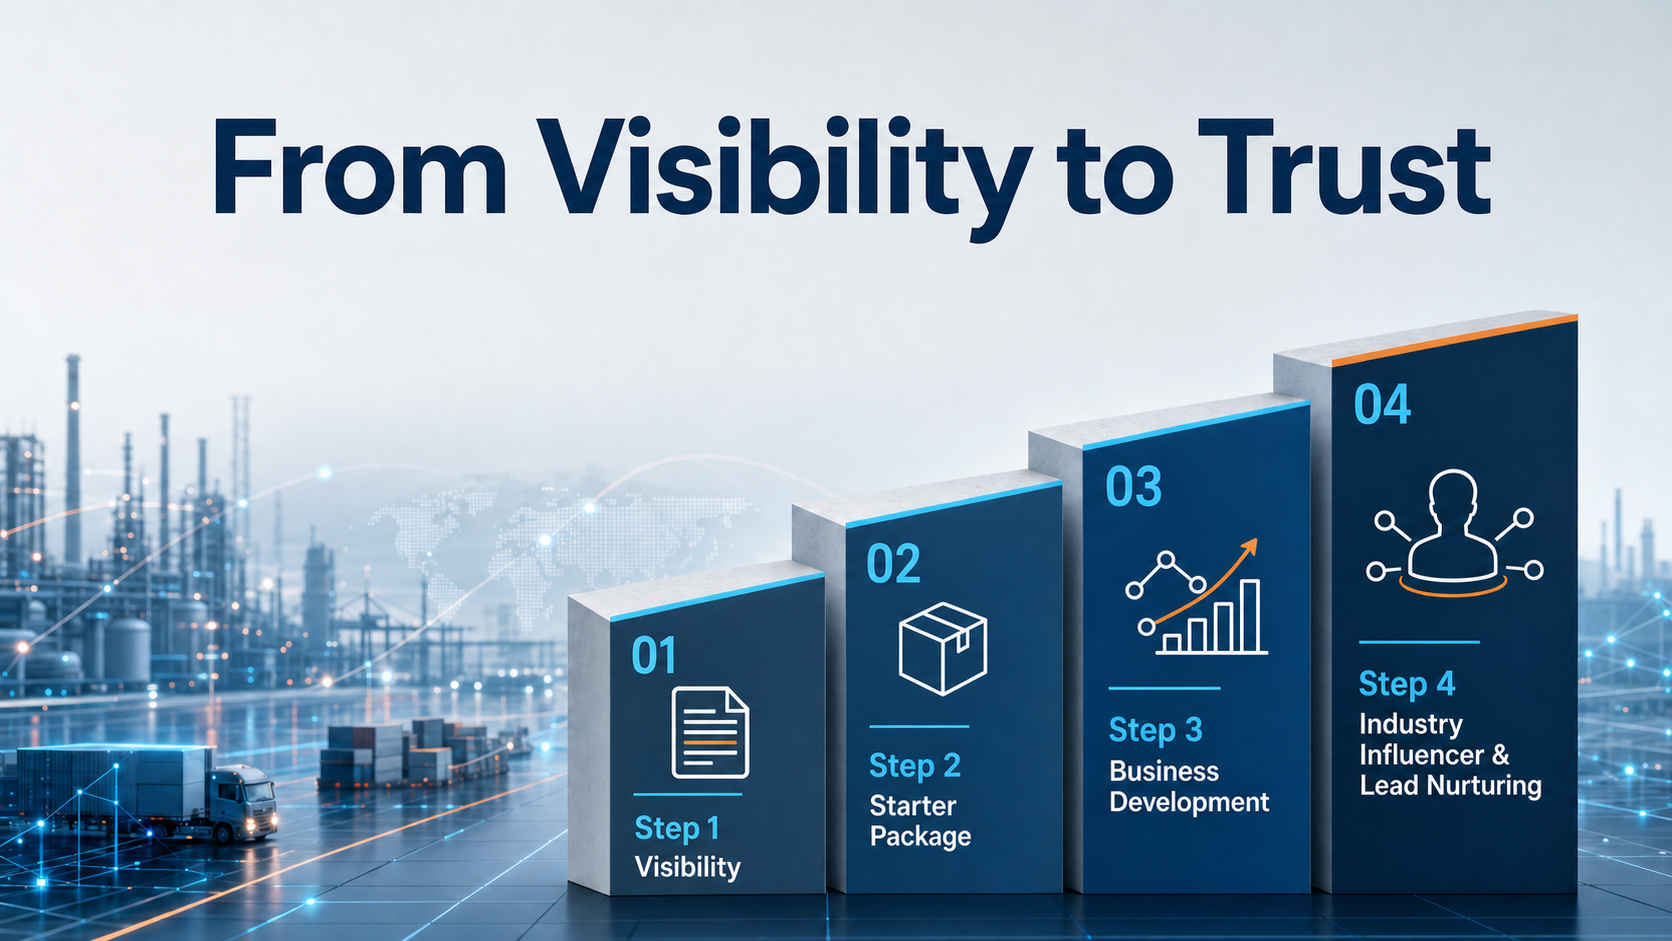
От прозрачности к доверию: ваш масштабируемый путь с Xpert.Digital - Изображение: Xpert.Digital
В промышленном B2B-секторе устойчивые деловые отношения редко возникают за одну ночь. Они развиваются шаг за шагом – благодаря видимости, профессиональной значимости, регулярным контактам и растущему доверию. Четырехэтапная модель Xpert.Digital решает именно эту задачу: она предлагает структурированный путь, начинающийся с управляемой отправной точки и, при необходимости, перерастающий в более глубокое сотрудничество в развитии бизнеса.
Вместо громких маркетинговых обещаний, эта модель ставит во главу угла взаимоотношения. Компании начинают с четко определенных, легко поддающихся расчету показателей, а затем, основываясь на собственном опыте, решают, насколько они хотят расширить сотрудничество. Ключевым фактором этого беспрепятственного процесса построения доверия является то, что платформа полностью избегает навязчивой рекламы, поэтому редакционный фокус остается исключительно на экспертизе компаний.
Более подробная информация здесь:
Ваш глобальный партнер по маркетингу и развитию бизнеса
☑️ Язык ведения нашего бизнеса — английский или немецкий
☑️ НОВИНКА: Переписка на вашем родном языке!

Konrad Wolfenstein
Я и моя команда будем рады быть вашими личными консультантами.
Вы можете связаться со мной, заполнив контактную форму здесь wolfenstein@xpert.digital:или просто позвонив по номеру +49 7348 4088 965. Мой адрес электронной почты
Я с нетерпением жду начала нашего совместного проекта.