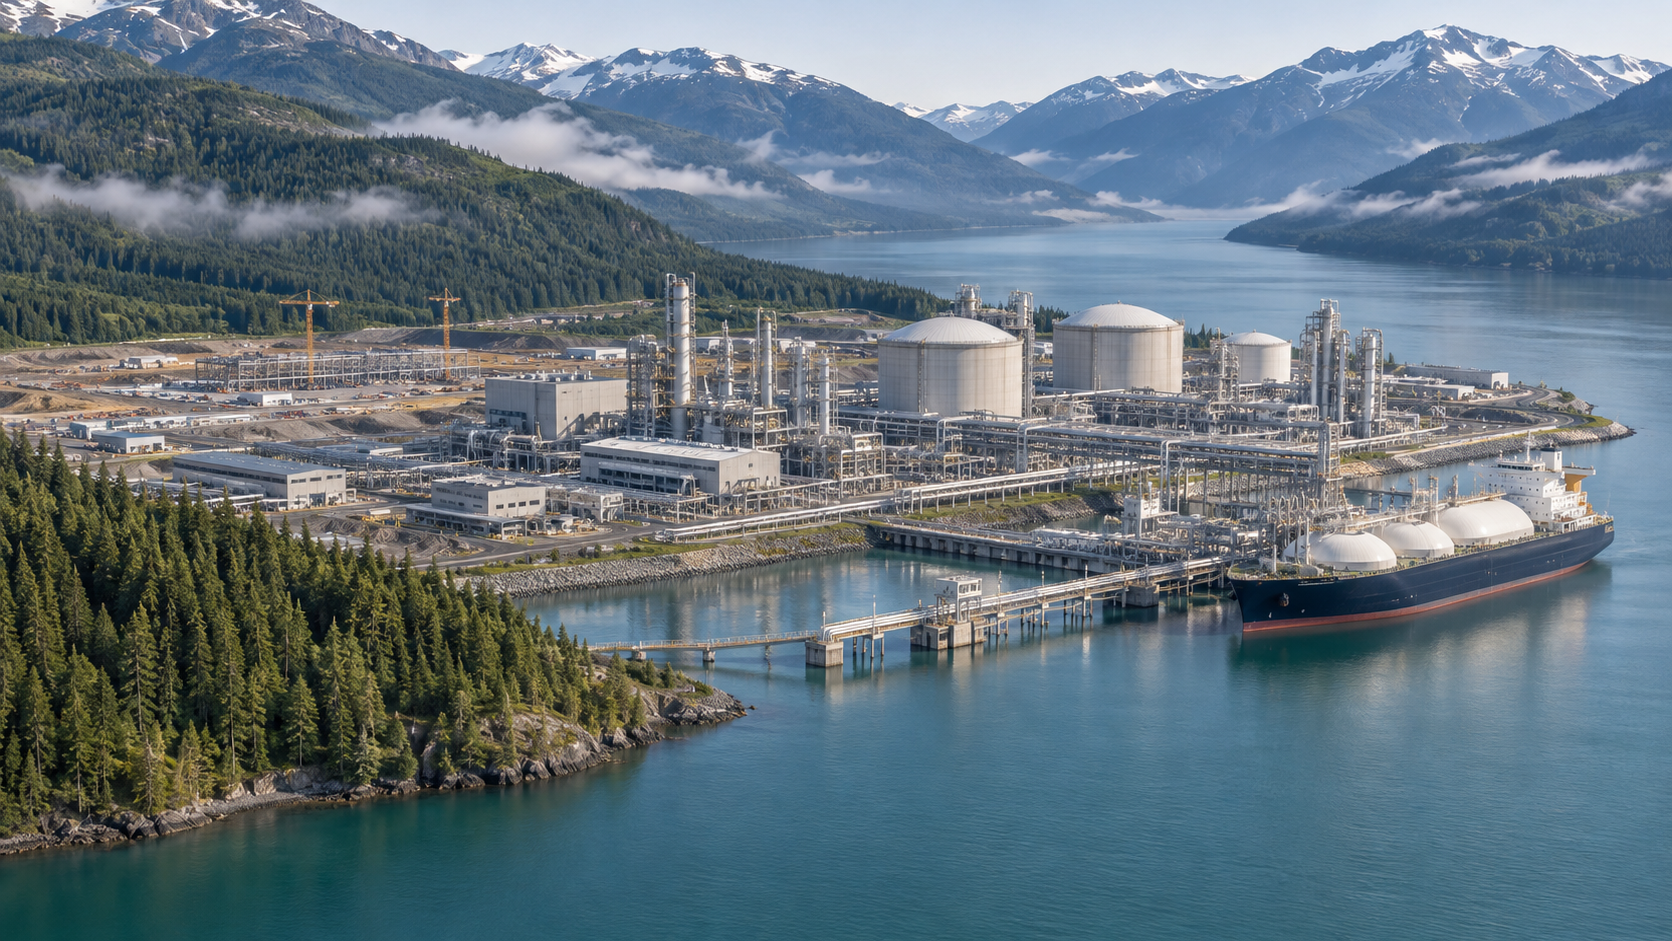
Канада стремится стать гигантом в сфере СПГ: до 888 миллиардов долларов – Чего действительно может достичь газовое наступление Канады – Креативное изображение на эту тему, созданное с помощью ИИ: Xpert.Digital
Мировой спрос на безопасный газ растет – сможет ли Канада воспользоваться этой возможностью?
СПГ из Канады для Германии? Что стоит за многомиллиардной экспортной кампанией?
Канадский бум СПГ: как энергетический кризис может превратиться в рынок с оборотом в миллиард долларов, но самые большие препятствия лежат внутри самой страны
Канада может стать одним из ведущих мировых поставщиков сжиженного природного газа (СПГ). Для этого благоприятные условия создают крупные запасы природного газа, политическая стабильность и доступ к Тихому океану. Сбои на энергетических рынках, вызванные ирано-иракской войной, еще больше повышают ценность поставок, которые не нужно транспортировать через Ормузский пролив. В рамках амбициозного сценария расширения к 2050 году могут быть мобилизованы инвестиции в размере почти одного триллиона канадских долларов по всей цепочке создания стоимости газа и СПГ.
Однако одних лишь обилия природных ресурсов недостаточно для обеспечения экономического успеха. Канада должна своевременно координировать работу своих добывающих предприятий, трубопроводов, экспортных терминалов и надежного электроснабжения. В то же время ей необходимы квалифицированные рабочие, долгосрочные клиенты и жизнеспособные соглашения с пострадавшими регионами и коренными общинами. План должен также работать даже в условиях падения высоких цен на энергоносители и расширения мощностей по производству СПГ другими странами.
Таким образом, главный вопрос заключается не только в том, сколько газа Канада сможет экспортировать, но и в том, какова будет общая стоимость и какие будут долгосрочные последствия. Прогнозы варьируются от ограниченного расширения до превращения Канады в сверхдержаву по производству СПГ. Более детальное изучение планов Канады показывает, что на самом деле означают эти крупные суммы денег, какие компании и регионы могут получить выгоду и почему инфраструктура может стать решающим узким местом.
Мир ищет безопасный газ, но главный противник Канады находится не в Персидском заливе, а в её собственной стране
Канада обладает потенциалом стать одним из ведущих мировых поставщиков сжиженного природного газа (СПГ). Огромные запасы природного газа, политическая стабильность, высокоэффективные компании и доступ к двум океанам обеспечивают исключительно прочную основу. Сбои на международных энергетических рынках, усугубленные ирано-иракской войной, еще больше повышают ценность поставок, транспортировка которых не зависит от Ормузского пролива. Этот долгое время недооцененный ресурсный потенциал может, таким образом, значительно стимулировать промышленный рост. В амбициозном сценарии расширения это может составить почти один триллион канадских долларов инвестиций в цепочку создания стоимости газа и СПГ к 2050 году.
Между крупными месторождениями природных ресурсов и экономически успешной экспортной моделью стоит сложная промышленная задача. Природный газ необходимо добывать, перерабатывать, транспортировать по трубопроводам, сжижать и отправлять. В то же время для этих предприятий требуются электроэнергия, квалифицированные рабочие, капитал, долгосрочные отношения с клиентами и общественное признание. Поэтому Канаде необходимо не только увеличить экспорт газа, но и одновременно расширить несколько взаимосвязанных инфраструктурных систем.
Таким образом, центральный экономический вопрос заключается не в том, обладает ли страна достаточным количеством природного газа. Ключевой вопрос состоит в том, сможет ли она своевременно и по конкурентоспособным ценам вывести свои ресурсы на международные рынки. Именно в этом и заключается противоречие, связанное с канадской программой по производству СПГ: геополитические возможности значительны, но окно возможностей для прибыльных инвестиций может быть меньше, чем предполагают нынешние кризисные цены.
Надежность поставок становится экономическим преимуществом местоположения
Ирано-иракская война вновь показала, что энергетические рынки определяются не только производственными затратами и объемами потребления. Географическая концентрация экспортных мощностей, безопасность морских путей и политические отношения между поставщиками и потребителями также влияют на экономическую ценность источника энергии. Ограничение транспортировки через Ормузский пролив приводит не только к непосредственным сбоям в поставках. Изменяются также страховые премии, ставки фрахта и ожидания участников рынка.
Это создает двойную проблему для стран-импортеров. Им необходимо закупать достаточное количество энергии, одновременно предотвращая зависимость нескольких, казалось бы, отдельных контрактов на поставку от одного и того же узкого места в случае кризиса. Разные производители обеспечивают лишь ограниченную диверсификацию, если всем их танкерам приходится проходить через один и тот же уязвимый пролив.
Канада может использовать здесь структурное преимущество. СПГ с тихоокеанского побережья не нужно транспортировать через Ормузский пролив по пути в Северо-Восточную Азию. Таким образом, канадская поставка — это не просто дополнительный объем газа, но и потенциально иной источник геополитических рисков. Сочетание больших ресурсов, сравнительно стабильных институтов и альтернативных транспортных маршрутов делает страну привлекательной для потребителей энергии, планирующих долгосрочное потребление.
Однако это не приводит автоматически к постоянному и обязательному повышению цен. Клиенты могут быть готовы платить больше за безопасность. Насколько больше, однако, зависит от их финансовых ресурсов и доступных альтернатив. Гарантия поставок — это экономическое преимущество, но не разрешение на произвольно высокие производственные и строительные затраты.
Две береговые линии открывают новые возможности, но они не заменяют инфраструктуру
Наличие у Канады доступа как к Атлантическому, так и к Тихому океану может изначально создать впечатление, что страна может напрямую поставлять СПГ в Европу и Азию. Однако это экономически упрощенное представление. Наиболее значимые проекты по развитию СПГ в настоящее время сосредоточены вдоль тихоокеанского побережья Британской Колумбии. Особенно важный бассейн Монтни также расположен на западе страны, в приграничном регионе между Британской Колумбией и Альбертой.
Для азиатского рынка это приводит к логичному промышленному процессу: газ из западной Канады транспортируется на тихоокеанское побережье, там сжижается, а затем отправляется через океан азиатским потребителям. Существующие и планируемые проекты в западной Канаде следуют этой схеме. Однако прямые поставки с атлантического побережья в Европу потребуют соответственно эффективных транспортных связей, заводов по сжижению газа и экономически целесообразных проектов. Наличие прибрежной точки доступа на карте не означает автоматически наличие полностью функционирующей экспортной цепочки.
Канадский СПГ по-прежнему актуален для Германии. Во-первых, европейские компании могут заключать контракты на закупку газа с канадских проектов. Во-вторых, дополнительное производство также оказывает косвенное влияние: если канадские поставки покрывают часть азиатского спроса, то для Европы могут появиться дополнительные объемы СПГ.
Это различие важно. Европейская выгода от канадской инициативы по созданию СПГ измеряется не только количеством танкеров, курсирующих напрямую из Канады в Германию. Крайне важно, что она также зависит от того, насколько ослабнет глобальная конкуренция за доступные поставки. Более крупный глобальный рынок с множеством независимых центров поставок может повысить надежность поставок, не требуя от каждого импортера поддерживать прямые транспортные отношения с каждым производителем.
Страна богата сырьевыми ресурсами, но ее экономическая ценность остается ограниченной
Бассейн Монтни является ключевым компонентом газовой стратегии Канады. Регион сочетает в себе обширные ресурсы и существующую добывающую промышленность. В амбициозном сценарии расширения он мог бы обеспечить значительную часть дополнительного объема газа, необходимого для достижения национального уровня экспорта СПГ в 100 миллионов тонн в год. Дополнительное потребление природного газа на заводах по сжижению оценивается примерно в девять миллиардов кубических футов в сутки.
Экономически жизнеспособная ресурсная база Канады оценивается примерно в 375 триллионов кубических футов при условии уровня цен менее трех долларов США за миллион британских тепловых единиц. Согласно соответствующим модельным предположениям, этой базы достаточно для удовлетворения внутреннего спроса и значительного экспорта СПГ в течение более чем полувека. Это противоречит представлению о том, что Канада не сможет продолжить свою экспортную стратегию после короткого периода из-за недостатка ресурсов.
Однако такая приблизительная оценка не гарантирует постоянной низкой стоимости газа. Экономическая целесообразность добычи зависит от технологий, затрат, цен и нормативных условий. Если, например, возрастут затраты на бурение, очистку воды, сокращение выбросов или подключение новых производственных площадок, экономические пределы добычи также изменятся.
Кроме того, существует принципиальная разница между существующими запасами газа и надежно доступным годовым объемом добычи. Новые скважины, трубопроводы и перерабатывающие заводы должны быть готовы в установленные сроки. Существующие производственные площадки не могут обеспечивать тот же объем добычи бесконечно. Поэтому растущий сектор СПГ требует не только разовых инвестиций, но и непрерывной промышленной модернизации.
Таким образом, богатые ресурсы Канады обеспечивают прочную основу. Однако это не освобождает компании и политиков от задачи преобразования потенциала подземных месторождений в надежную и экономически эффективную долгосрочную систему поставок.
Между политическими амбициями и реалистичным развитием экспорта
В публичных дебатах одновременно упоминаются несколько целевых показателей расширения: около 50 миллионов тонн СПГ в год в качестве среднесрочной цели, 100 миллионов тонн в качестве долгосрочной задачи и потенциальное занятие позиции третьего по величине в мире экспортера СПГ. Однако эти цифры описывают разные этапы развития и не должны рассматриваться как гарантированное будущее.
В рассмотренном сценарии ускоренного расширения прогнозируется достижение экспортной мощности в 100 миллионов тонн в год к 2050 году. В политическом плане эта цифра также была связана с более ранними сроками. Это контрастирует со значительно более консервативным сценарием развития: без существенного ускорения ожидается, что к 2050 году объем экспорта составит приблизительно 36 миллионов тонн в год. Таким образом, разница между двумя сценариями составляет 64 миллиона тонн в год.
Этот разрыв имеет гораздо большее экономическое значение, чем впечатляющая целевая цифра сама по себе. Он демонстрирует, что превращение в крупного производителя СПГ не будет простым продолжением уже утвержденных проектов. Для этого потребуется дополнительный всплеск инвестиций, охватывающий одновременно новые производственные мощности, трубопроводы, энергоснабжение и экспортные объекты.
Даже потенциальный уровень экспорта около 50 миллионов тонн в начале 2030-х годов следует рассматривать как амбициозный план расширения. Важно не сумма всех объявленных проектов, а фактически профинансированные, утвержденные и впоследствии введенные в эксплуатацию объекты. Между идеей проекта и надежно работающим экспортным предприятием существует несколько экономически различных уровней риска.
Таким образом, объективная оценка различает политические цели, планируемые мощности, окончательные инвестиционные решения и фактический объем экспорта. Любой, кто смешивает эти категории, быстро переоценивает темпы подъема Канады.
Компания Kitimat превращает экспортную стратегию в промышленное предприятие
Благодаря заводу LNG Canada в Китимате, Канада с 2025 года получила масштабный доступ к международному рынку СПГ. Первый этап расширения рассчитан на годовую мощность в 14 миллионов тонн. В конце сентября 2026 года компании-участники приняли окончательное инвестиционное решение по второму этапу расширения, который, как ожидается, увеличит мощность до 28 миллионов тонн в год. В консорциум входят Shell, Petronas, PetroChina, Mitsubishi и Korea Gas.
Экономическое значение этого решения выходит за рамки увеличения объема экспорта. Существующее местоположение предлагает инфраструктуру, оперативный опыт и налаженные связи с клиентами, поставщиками услуг и органами власти. Расширение может использовать эти ресурсы, в то время как для создания совершенно нового местоположения необходимо с нуля создать множество необходимых условий.
Однако удвоение существующего крупного проекта — это не просто техническая модернизация. Планы включают в себя две дополнительные установки сжижения, увеличение хранилищ, еще один причал и расширение объектов снабжения. Также потребуется модернизация подключенного к проекту газопровода Coastal GasLink. В общей сложности в проект инвестировано около 33 миллиардов канадских долларов частных инвестиций.
Модель участия упрощает маркетинг: каждый из пяти партнеров берет на себя соответствующую долю в производстве СПГ. Это означает, что проект поддерживается не только инвесторами, но и компаниями, имеющими собственные каналы сбыта и долгосрочные энергетические интересы. Это снижает определенные маркетинговые риски, но не исключает рисков, связанных с затратами на строительство, или зависимости от будущей рентабельности поставок.
Таким образом, Китимат предоставляет практическое подтверждение способности Канады реализовывать крупные проекты по производству сжиженного природного газа. Однако было бы преждевременно делать вывод о том, что успех одного объекта приведет к плавному тиражированию подобных проектов по всей стране.
Что на самом деле означают 888 миллиардов долларов в экономическом плане?
Перспектива вложения в размере 888 миллиардов канадских долларов звучит как огромный приток денег. Однако, чтобы оценить масштаб, важно уточнить, что именно измеряет эта цифра. Она относится к совокупному вкладу в валовой внутренний продукт (ВВП) до 2050 года в сценарии ускоренного развития газовой, СПГ и связанной с ней цепочки создания стоимости жидких углеводородов. Это не годовой доход, не корпоративная прибыль и не легкодоступный источник государственных доходов.
Эту цифру нельзя просто добавить к почти триллиону канадских долларов ожидаемых инвестиций. Инвестиции, продажи, доход и добавленная стоимость описывают разные экономические процессы. Например, инвестиции создают спрос на строительные услуги и технику. Полученная в результате внутренняя добавленная стоимость затем может стать компонентом валового внутреннего продукта.
Цифра в 888 миллиардов канадских долларов, что составляет приблизительно 564 миллиарда евро, остается впечатляющей. Однако для международного сравнения сумма в евро менее надежна, чем первоначальная цифра, поскольку зависит от используемого обменного курса. Более показательным является осознание того, что экономический потенциал будет реализован в течение более чем двух десятилетий.
Более того, уместно сравнивать не будущее с СПГ и будущее без газовой промышленности. Даже более консервативный сценарий развития включает инвестиции в размере приблизительно 389 миллиардов канадских долларов и создание в среднем около 100 000 рабочих мест в год к 2050 году. Поэтому дополнительные преимущества ускоренного развития следует оценивать относительно этого базового сценария, а не относительно нулевого экономического сценария.
Почему высокие экспортные доходы не всегда означают высокую прибыль
В самом амбициозном сценарии прогнозируется, что к 2050 году доходы канадских предприятий по рассматриваемой цепочке создания стоимости достигнут приблизительно 1,6 триллиона долларов, доходы от труда — около 405 миллиардов долларов, а налоговые поступления — около 151 миллиарда долларов. Эти цифры иллюстрируют широкое экономическое влияние, которое может оказать такое расширение. Однако их не следует суммировать, поскольку их значения частично совпадают.
Для отдельных компаний выручка сама по себе не является решающим фактором. Проект по производству СПГ может приносить высокую выручку, но при этом обеспечивать недостаточную окупаемость инвестиций, если затраты на строительство, финансирование или текущие эксплуатационные расходы слишком высоки. Особенно в случае капиталоемких проектов, время поступления денежных потоков имеет огромное значение.
Первоначально значительные суммы инвестируются в планирование, строительство и инфраструктуру в течение нескольких лет. Доходы начинают поступать только после ввода объекта в эксплуатацию. Если это задерживается, период отсутствия соответствующих экспортных поступлений продлевается. При этом могут продолжаться выплаты процентов, расходы на персонал и договорные обязательства.
Для экономики здесь вступает в игру еще один момент: не все инвестиционные затраты остаются в стране. Хотя импортное оборудование и зарубежные услуги повышают стоимость проекта, они не создают соответствующего объема добавленной стоимости в Канаде. И наоборот, отечественные поставщики, инженерные фирмы и компании по техническому обслуживанию могут создавать долгосрочные производственные мощности.
Таким образом, качество экономического подъема определяется не только объемом инвестиций. Не менее важны глубина создания добавленной стоимости внутри страны, производительность развивающейся инфраструктуры и распределение экономических рисков.
Недооцененный потенциал заключается в побочных продуктах добычи газа
Экономическое значение канадской газовой промышленности выходит за рамки самого метана. В результате добычи часто образуются и другие углеводороды, такие как этан, пропан, бутан и конденсат. Эти вещества, известные как сжиженные природные газы, могут существенно повлиять на рентабельность проекта по добыче.
Для типичных газовых скважин их доля в добыче оценивается примерно в 24 процента, при этом на них может приходиться до половины экономической ценности. Это объясняет, почему проект по добыче нельзя оценивать исключительно на основе цены на природный газ. Цены и возможности сбыта сопутствующих товаров могут существенно повлиять на его конкурентоспособность.
Этан, пропан и бутан открывают дополнительные рынки сбыта, включая химическую промышленность, отопление и экспорт. Конденсат также играет особую роль в качестве разбавителя для тяжелой канадской нефти. Таким образом, расширение добычи газа может укрепить связи с другими секторами энергетической отрасли.
Это открывает промышленные возможности, но также и конфликт целей. Дополнительные сырьевые материалы могут способствовать созданию добавленной стоимости в нефтехимической отрасли и увеличению экспортных доходов. В то же время, более тесная связь с нефтедобывающей промышленностью может осложнить оценку климатической политики. Поэтому было бы чрезмерным упрощением приписывать весь экономический потенциал исключительно сжижению СПГ или рассматривать все сопутствующие эффекты как по своей сути положительные.
Это позволяет взглянуть на политику размещения предприятий в более широком контексте: успех будет достигаться не только за счет строительства отдельных экспортных терминалов, но и за счет развития конкурентоспособных промышленных связей между добычей, переработкой, химической промышленностью, транспортом и энергоснабжением.
Наш опыт в сфере развития бизнеса, продаж и маркетинга охватывает страны ЕС и Германию


Наш опыт в ЕС и Германии в области развития бизнеса, продаж и маркетинга. — Изображение: Xpert.Digital
Основные отраслевые направления: B2B, цифровизация (от ИИ до XR), машиностроение, логистика, возобновляемые источники энергии и промышленность
Более подробная информация здесь:
Тематический центр, предлагающий аналитические материалы и экспертные знания:
- Информационная платформа, охватывающая глобальную и региональную экономику, инновации и отраслевые тенденции
- Сборник аналитических материалов, выводов и справочной информации по нашим ключевым направлениям деятельности
- Место, где можно найти экспертные знания и информацию о текущих событиях в бизнесе и технологиях
- Центр для компаний, стремящихся получить информацию о рынках, цифровизации и отраслевых инновациях
Уверенность в одобрении ценнее, чем простая политическая риторика об ускорении
Для определения причин бурного роста занятости необходима точная классификация
Перспектива создания почти 250 000 рабочих мест ежегодно является одной из самых впечатляющих цифр в сценарии ускоренного роста. Однако это относится к среднему ежегодному эффекту занятости вдоль всей цепочки создания стоимости. Это не означает, что каждый год будет создаваться четверть миллиона дополнительных постоянных рабочих мест.
Не менее важно различие между строительством и эксплуатацией. Крупномасштабные проекты создают высокий спрос на строителей, сварщиков, инженеров, специалистов по логистике и поставщиков технических услуг на этапе строительства. После завершения строительства непосредственная потребность в персонале значительно снижается, поскольку современные заводы по производству СПГ являются капиталоемкими и высокоавтоматизированными.
Второй этап расширения завода LNG Canada наглядно демонстрирует эту разницу. На этапе строительства ожидается создание до 4000 новых рабочих мест на площадке и около 2100 рабочих мест на дополнительных компрессорных станциях вдоль трубопровода. В то же время, на более поздних этапах эксплуатации планируется создать около 90 дополнительных рабочих мест на полный рабочий день и около 150 рабочих мест для подрядчиков. Эти цифры не отражают всех косвенных последствий для занятости, но они демонстрируют существенную разницу между этапом наращивания объемов строительства и устойчивой работой завода.
Даже временные этапы строительства могут оказать существенное влияние на доходы в пострадавших регионах. Однако они также могут создавать нагрузку на рынки жилья, муниципальную инфраструктуру и местные службы. Кроме того, если несколько крупных проектов одновременно нуждаются в квалифицированных работниках, затраты для других секторов возрастают.
Поэтому перспективная экономическая политика должна учитывать развитие навыков, региональную инфраструктуру и будущее использование промышленных возможностей. Устойчивое процветание достигается не только за счет как можно большего количества строительных площадок, но и за счет продуктивной занятости на протяжении всего инвестиционного цикла.
Реальная конкуренция разворачивается в сфере общих издержек
Канадский природный газ может быть легко доступен по низким ценам, но это не означает автоматически, что канадский СПГ поступит на целевой рынок дешево. Между местом производства и потребителем существует множество составляющих затрат: переработка, плата за трубопровод, сжижение, финансирование, хранение и морские перевозки. Совокупность этих затрат имеет решающее значение.
Высокие затраты на новую инфраструктуру представляют собой особую проблему. Для изученных проектов трубопроводов получение разрешений в Канаде занимает в среднем на 27 месяцев больше, чем в Техасе. Стоимость строительства указывается с наценкой в 160 процентов. Эта наценка, не просто в 1,6 раза превышающая базовую стоимость, математически эквивалентна 2,6 раза превышающей базовую стоимость.
Однако эти цифры не описывают универсальную характеристику каждого канадского проекта. Рельеф местности, климат, размер проекта, трассировка и юридические требования могут вызывать существенные различия. Сравнение служит сигналом для оценки конкурентоспособности, но не заменяет анализ затрат, специфичный для каждого проекта.
Особенно для Западной Канады сочетание недорогой добычи и дорогостоящей транспортировки может стать критическим моментом напряженности. Низкая цена на месте добычи мало что даст, если новые трубопроводы будут настолько дорогими, что сведут на нет ценовое преимущество. И наоборот, существующая и хорошо используемая инфраструктура может значительно повысить экономическую целесообразность.
Это также объясняет, почему расширение существующих объектов часто представляется более привлекательным, чем совершенно новые проекты. Экономическая ценность существующих трубопроводов, портов и объектов снабжения заключается не только в экономии строительных затрат, но и в меньшей неопределенности в отношении сроков и технической интеграции.
Уверенность в одобрении ценнее, чем простая политическая риторика об ускорении
Длительные процессы согласования увеличивают стоимость проекта, но одной лишь скорости недостаточно для оценки качества. Процедура, которая на первый взгляд кажется быстрой, но впоследствии оказывается юридически уязвимой, может задержать последующую реализацию больше, чем тщательная и надежная проверка.
Для инвесторов предсказуемость имеет первостепенное значение. Обязанности должны быть четко определены, требования заданы на ранних этапах, а решения должны быть юридически обоснованными. Для проектов, рассчитанных на десятилетия, также крайне важны стабильные налоговые и нормативные рамки. Повторяющиеся изменения увеличивают неопределенность в отношении будущих денежных потоков и могут повысить требуемую доходность инвестиций.
Ещё одним фактором является координация внутри цепочки создания стоимости. Терминалу необходимо достаточное количество газа. Трубопроводу нужны лояльные клиенты для транспортировки. Производители газа с большей вероятностью будут инвестировать, если у них есть долгосрочный доступ к привлекательным рынкам сбыта. Если эти решения принимаются изолированно, каждая из сторон должна ждать подтверждения от других.
Интегрированные модели участия и скоординированные контракты могут уменьшить подобные препятствия. Государственная поддержка также может в отдельных случаях решить проблемы координации. Однако она не должна приводить к реализации экономически слабых проектов исключительно путем постоянного перекладывания их рисков на широкую общественность.
Разумная политическая задача состоит в создании надежных рамочных условий и общей инфраструктуры. Нельзя объявлять каждый объявленный завод по производству СПГ историей национального успеха, независимо от затрат и перспектив продаж.
Партнерские отношения с коренным населением определяют жизнеспособность расширения
Права и экономические интересы коренных общин являются центральным компонентом развития канадской инфраструктуры. Рассматривать их лишь как препятствие или как инструмент ускорения было бы фактически некорректно и экономически недальновидно.
Трубопроводы, добывающие предприятия и экспортные терминалы изменяют ландшафт и могут влиять на традиционное землепользование и средства к существованию местного населения. Поэтому для реализации жизнеспособных проектов необходимы заблаговременное участие общественности, прозрачные планы охраны окружающей среды и справедливые экономические соглашения. Хотя участие собственников может лучше согласовать конкурирующие интересы, оно не заменяет оценку воздействия на окружающую среду или независимое принятие решений затронутыми сообществами.
Компания LNG Canada предлагает пяти соседним коренным народам возможность инвестировать до одного миллиарда канадских долларов в компанию, которая приобретет будущий резервуар для хранения СПГ в рамках второй фазы расширения проекта. Этот пример демонстрирует, как экономическое участие может выходить за рамки краткосрочных строительных контрактов.
С экономической точки зрения, распределение рисков так же важно, как и потенциальная доходность. Инвестиции создают потенциал для накопления богатства, но также могут влечь за собой долги и долгосрочную зависимость. Поэтому хорошие модели должны гарантировать прозрачность, адекватное финансирование и способность принимать независимые решения.
Долгосрочное партнерство — это не только требование общества. Оно также может повысить экономическую стабильность проекта, поскольку позволяет выявлять конфликты на ранних стадиях и повышает качество долгосрочных соглашений.
Экологически чистая электроэнергия становится ограничивающим фактором производства
Ключевое потенциальное конкурентное преимущество канадских проектов по производству СПГ заключается в более низкой интенсивности выбросов. Компрессоры с электрическим приводом и сравнительно низкоэмиссионный источник питания позволяют сократить выбросы на этапах производства, переработки и сжижения. Прогнозируется, что канадские проекты будут иметь на 55 процентов меньшую интенсивность выбросов парниковых газов по сравнению с аналогичными, еще не утвержденными международными проектами. Эта цифра описывает конкретную группу сравнения и не должна обобщаться на все выбросы природного газа.
Однако именно это преимущество создает дополнительную зависимость от инфраструктуры. По прогнозам, для полной электрификации проектов по производству СПГ к 2050 году потребуется дополнительная выработка электроэнергии в объеме примерно 3,1 гигаватт. Это также потребует строительства новых линий электропередачи и улучшения доступа к электроэнергии для предприятий по добыче и переработке газа.
Таким образом, электроэнергия с низким уровнем выбросов — это не неограниченный побочный продукт, а дефицитный производственный фактор. Проекты по производству СПГ потенциально могут конкурировать с другими промышленными инвестициями и с растущим спросом на электроэнергию со стороны зданий и транспорта. Поэтому крайне важно не только установленная мощность, но и то, когда и где будет надежно доступна дополнительная электроэнергия.
С точки зрения планирования проектов, это означает, что электрифицированный терминал СПГ нельзя рассматривать изолированно. Если терминал будет завершен до подключения к электросети, возникнет новый операционный риск. И наоборот, если электросети будут расширены слишком значительно для проектов, которые впоследствии не будут реализованы, это может привести к неиспользованным затратам.
Таким образом, конкурентоспособность экспорта газа в значительной степени зависит от успешной политики в области электроэнергетики и электросетей.
Влияние на климат определяется всей цепочкой поставок
Снижение интенсивности выбросов в процессе производства не делает СПГ климатически нейтральным. Даже при высокоэффективной добыче и сжижении выбросы углекислого газа все равно образуются при последующем сжигании. Кроме того, существуют потенциальные потери метана на протяжении всей цепочки добычи, транспортировки и использования.
Для надежной оценки крайне важно различать, какие именно выбросы измеряются. Сравнение заводов по сжижению газа отвечает на другой вопрос, чем полный анализ от скважины до конечного потребителя. Не менее важен и конкретный пример: заменяет ли канадский СПГ более энергоемкие газ, уголь или нефть, или же он вытесняет инвестиции в менее экологичные альтернативы?
При определенных предположениях прогнозируется, что ускоренное расширение канадской инфраструктуры СПГ позволит ежегодно сокращать глобальные выбросы до 44 миллионов тонн эквивалента углекислого газа. Этот результат зависит, помимо прочего, от фактической замены более энергоемких производственных процессов или других ископаемых видов топлива. Это не является автоматическим эффектом от каждой дополнительной поставки СПГ.
Таким образом, сбалансированный подход учитывает обе стороны: газ, добываемый с меньшими выбросами, может иметь преимущества перед менее выгодными альтернативами на основе ископаемого топлива. В то же время, очень долговечная газовая инфраструктура может создавать экономические связи, которые впоследствии могут вступить в конфликт с падающим спросом на ископаемое топливо.
Таким образом, наиболее убедительной позицией Канады было бы не утверждение о принципиально благоприятном для климата буме ископаемого топлива. Более убедительным подходом стала бы проверяемая стратегия с низкими потерями метана, прозрачным измерением выбросов и тщательным изучением фактического эффекта замещения.
Мировой рынок не ждет канадских проектов
Наибольшую угрозу планам расширения производства в Канаде может представлять нынешний энергетический кризис, который может привести к неверному расчету долгосрочного дефицита. Высокие цены и опасения по поводу поставок повышают интерес к дополнительным поставкам. В то же время, однако, другие производители также реагируют инвестициями.
В мировом масштабе проекты по производству СПГ с общей планируемой мощностью более 600 миллионов тонн конкурируют за дополнительные рыночные возможности, которые, по прогнозам, достигнут примерно 176 миллионов тонн к 2050 году. Не все проекты будут реализованы. Кроме того, в течение следующих пяти лет ожидается увеличение мирового предложения примерно на 50 процентов.
Это может снова изменить расстановку сил на рынке. В условиях острого кризиса предложения преимущество на стороне продавцов. И наоборот, при резком увеличении предложения покупатели могут требовать более низких цен, более гибких условий контрактов и более коротких сроков выполнения обязательств. Проекты, запланированные в период дефицита, могут не выйти на рынок до тех пор, пока не наступит фаза значительно более интенсивной конкуренции.
Поэтому Канаде следует избегать расчетов экономической целесообразности, основываясь на постоянно завышенных ценах, сформировавшихся в период кризиса. Решающим фактором является способность проектов приносить достаточную прибыль даже в условиях менее благоприятной рыночной конъюнктуры. Это особенно актуально для проектов с высокими первоначальными инвестициями и дорогостоящими транспортными связями.
В нынешних условиях скорость имеет реальную экономическую ценность. Однако её не следует путать со спешностью. Проект, завершенный на ранней стадии, но структурно слишком дорогой, в долгосрочной перспективе может оказаться менее успешным, чем проект, завершенный немного позже, с предсказуемыми затратами и гарантированными продажами.
Кто может извлечь выгоду из расширения – и кто несет какие риски?
Бурное развитие канадского рынка СПГ затронет различные бизнес-группы. Газодобывающие компании, такие как Tourmaline Oil, Canadian Natural Resources, ARC Resources и Ovintiv, потенциально могут получить выгоду от дополнительных возможностей продаж. Компании, занимающиеся трубопроводным и инфраструктурным строительством, такие как TC Energy и Enbridge, а также компании, владеющие активами в сфере СПГ, например, Pembina Pipeline, занимают разные позиции в цепочке создания стоимости. Однако их участие в этом секторе не обязательно означает одинаково высокие экономические выгоды.
Для горнодобывающих компаний важно, улучшит ли дополнительный экспортный спрос достижимые цены и смогут ли они расширить производство с конкурентоспособными затратами. Увеличение объемов продаж может оказаться непривлекательным, если для этого потребуется освоение особенно дорогостоящих новых горнодобывающих районов.
Операторам трубопроводов необходима достаточная долгосрочная зарезервированная мощность. К рискам относятся затраты на строительство, загрузка, условия контрактов и кредитоспособность их клиентов. В свою очередь, объекты СПГ должны обеспечивать экономически скоординированную поставку газа, его сжижение и сбыт.
Например, компания Pembina участвует в проекте Cedar LNG совместно с племенем Хайсла. Подобные инвестиции существенно отличаются по своему профилю риска от диверсифицированного трубопроводного бизнеса или чисто газодобывающего производства.
Поэтому для экономической оценки составление общего списка победителей было бы некорректным. Важны конкретные проекты, структуры финансирования и вопрос о том, какие заинтересованные стороны должны нести основную тяжесть роста затрат или снижения рыночных цен. Растущий сектор может создавать ценность в целом, в то время как отдельные компании могут по-прежнему демонстрировать неудовлетворительные результаты.
Канада может уменьшить свою зависимость от США, но не может её полностью устранить
Расширение международного экспорта СПГ также служит одной из целей торговой политики Канады. Канада стремится расширить свои возможности продаж и снизить чрезмерную зависимость от рынка США. Прямой доступ к азиатским и потенциально европейским клиентам может увеличить число потенциальных покупателей и укрепить переговорные позиции канадских производителей.
С экономической точки зрения, такая диверсификация имеет смысл, если она осуществляется при приемлемых затратах. Дополнительный рынок сбыта имеет ценность в качестве опциона: производители меньше зависят от того, принимает ли какая-либо соседняя страна их продукцию на выгодных условиях.
Однако полная независимость нереалистична и не обязательно желательна. Североамериканские энергетические рынки остаются тесно взаимосвязанными благодаря существующим трубопроводам, торговым отношениям и инвестициям. СПГ дополняет эти связи, а не заменяет их полностью.
Кроме того, возникают новые зависимости. Долгосрочные контракты с азиатскими покупателями, международными финансовыми партнерами и глобальные судоходные компании несут в себе собственные экономические и политические риски. Поэтому диверсификация не означает безрисковую деятельность, а скорее более широкое и, в идеале, менее коррелированное распределение рисков.
Для Канады наибольший прогресс заключался бы не в демонстративном разрыве с США, а в возможности выбирать между несколькими привлекательными каналами сбыта без необходимости постоянного субсидирования создаваемой для них инфраструктуры.
Германия получает новые возможности, но они не заменят её собственную энергетическую стратегию
Для Германии дополнительные поставки канадского СПГ могут способствовать повышению устойчивости газоснабжения. Конкретным примером является согласованная долгосрочная закупка одного миллиона тонн СПГ в год у планируемого проекта Кси-Лисимс немецкой энергетической компанией SEFE. Статус проекта и его ввод в эксплуатацию пока зависят от дальнейших этапов разработки.
Подобные отношения расширяют круг поставщиков. Однако они не устраняют фундаментальный вопрос о том, сколько природного газа потребуется Германии в долгосрочной перспективе. Промышленный спрос, отопление зданий, производство электроэнергии, повышение энергоэффективности и электрификация могут развиваться по-разному. Поэтому надежная стратегия закупок должна учитывать множество сценариев спроса.
Это создает конфликт интересов между продавцами и покупателями. Новые заводы по производству СПГ часто требуют долгосрочных обязательств по закупке, чтобы обеспечить жизнеспособность финансирования. Европейские компании, с другой стороны, хотят гибкости на случай, если спрос на газ упадет сильнее, чем ожидалось.
Таким образом, контракт с политически стабильной страной-поставщиком не является автоматически наиболее экономически оптимальным вариантом. Ценообразование, срок действия контракта, гибкость объемов и возможности перепродажи также имеют решающее значение. Надежность поставок достигается за счет сбалансированного портфеля, а не просто путем замены одного доминирующего поставщика другим.
Канадский СПГ может расширить возможности Германии для маневрирования. Однако его следует рассматривать как дополнение к повышению эффективности, диверсификации закупок и развитой внутренней энергетической инфраструктуре, а не как замену им.
Три варианта развития иллюстрируют масштабы потенциального экономического подъема
Первый правдоподобный путь — это ограниченное, но успешное расширение. Реализуются уже хорошо продвинутые проекты и отдельные расширения, а дорогостоящие или недостаточно обеспеченные проектами проекты отменяются. Канада получает экспортную выручку и дополнительные возможности для продаж, но остается значительно ниже своей долгосрочной цели в 100 миллионов тонн в год. Этот путь был бы менее впечатляющим, но мог бы быть экономически обоснованным.
Второй путь предполагает скоординированное ускорение промышленного развития. Производственные мощности, трубопроводы, электросети и терминалы будут расти скоординированно. Долгосрочные контракты с клиентами и жизнеспособные модели участия в капитале облегчат финансирование. В этом случае Канада приблизится к амбициозному сценарию, описывающему инвестиции в размере почти одного триллиона канадских долларов и совокупный вклад в валовой внутренний продукт в размере 888 миллиардов долларов.
Третий вариант — это задержка и завышенная стоимость расширения. Несколько проектов будут запущены параллельно, в условиях нехватки квалифицированных рабочих, отсутствия электроснабжения и наплыва международных конкурентов на рынок. В таком случае заводы могут выйти на полную мощность только в период снижения цен.
Эти сценарии ясно показывают, что увеличение мощностей не всегда означает большее процветание. Лучшая экономическая стратегия заключается не обязательно в экспорте каждой технически возможной тонны СПГ. Она состоит в реализации тех проектов, долгосрочные выгоды от которых оправдывают общие затраты и риски.
Успех зависит от производительности, а не от показателей экспорта
Канада обладает редким сочетанием богатых ресурсов, политической стабильности и благоприятного географического положения для увеличения экспорта СПГ. Сбои на мировых энергетических рынках повысили стратегическую ценность этого положения. Кроме того, благодаря компании LNG Canada и одобренному расширению производства в Китимате, существует промышленная основа, на которой может строиться дальнейшее развитие.
Однако потенциальный многомиллиардный бум не гарантирует процветания. Эти основные экономические показатели описывают условные пути развития, рассчитанные на десятилетия. Они требуют инвестиций, дефицитных квалифицированных кадров и электроэнергии с низким уровнем выбросов, а также зависят от глобального рынка, где многочисленные конкуренты видят в этом одну и ту же возможность.
Таким образом, убедительная канадская стратегия должна сочетать в себе четыре требования: конкурентоспособные общие затраты, надежную реализацию, справедливое участие и поддающиеся проверке экологические показатели. Ни одна из этих целей не может постоянно противоречить другим. Дешевые субсидии малополезны без доступной инфраструктуры. Быстрое получение разрешений бесполезно без правовой стабильности. Низкий уровень выбросов при производстве убедителен только в том случае, если его измерение прозрачно.
Канаде вовсе не обязательно становиться третьим по величине экспортером СПГ любой ценой, чтобы добиться экономического успеха. Даже небольшой, прибыльный и хорошо интегрированный сектор может принести значительные выгоды в плане доходов, торговли и промышленности. И наоборот, рекордный объем экспорта не будет считаться успехом, если он будет основан на постоянно высоких субсидиях, недостаточном использовании производственных мощностей или чрезмерной диверсификации рисков.
Таким образом, решающим фактором является не масштаб объявленного расширения газовой инфраструктуры, а способность преобразовать временно особенно ценное ресурсное преимущество в долгосрочный производительный капитал. Именно это покажет, использует ли Канада нынешний энергетический кризис для структурного прогресса или же просто формулирует свою следующую большую надежду в отношении ресурсов.
🎯🎯🎯 Центр B2B-индустрии, основанный на данных, как своего рода внутреннее решение


Практически внутреннее решение: как Xpert.Digital устраняет операционные пробелы в B2B-маркетинге и продажах – Умный бизнес, основанный на контенте - Изображение: Xpert.Digital
Xpert.Digital — это ориентированный на данные B2B-индустрионный центр, возглавляемый Konrad Wolfenstein . Компания выступает в качестве внешнего, частично внутреннего решения для отраслевых партнеров, устраняя операционные пробелы в маркетинге, контенте и продажах — без необходимости привлечения дополнительных ресурсов со стороны клиента.
Более подробная информация здесь:
Ваш глобальный партнер по маркетингу и развитию бизнеса
☑️ Язык ведения нашего бизнеса — английский или немецкий
☑️ НОВИНКА: Переписка на вашем родном языке!

Konrad Wolfenstein
Я и моя команда будем рады быть вашими личными консультантами.
Вы можете связаться со мной, заполнив контактную форму здесь wolfenstein@xpert.digital:или просто позвонив по номеру +49 7348 4088 965. Мой адрес электронной почты
Я с нетерпением жду начала нашего совместного проекта.