Автоматизированные склады и высотные склады в Великобритании: новая логистическая экономика – креативное изображение на эту тему с использованием ИИ: Xpert.Digital
Энергоэффективность и автоматизация: трансформация британского рынка высотных складских помещений
От роста площади земель к повышению производительности: развитие складского хозяйства в Великобритании
Логистика 2035: Что рынок высотных складов может предложить инвесторам – высотные склады как ключ к снижению затрат
Рынок высотных складов Великобритании переживает фундаментальную трансформацию, обусловленную вызовами и возможностями современной логистики. После вызванного пандемией бума и последующей коррекции акцент сместился с простого расширения складских площадей на продуктивное использование существующих помещений. В эпоху роста затрат на рабочую силу, хронической нехватки подходящих земель и высоких цен на энергоносители интеллектуальная автоматизация высотных складов становится важнейшей стратегией для бизнеса. Это развитие открывает новые возможности не только для снижения затрат и повышения эффективности, но и для создания устойчивых, перспективных логистических решений. В данном анализе рассматриваются текущие тенденции, проблемы и перспективы рынка высотных складов Великобритании и показано, как будут меняться требования к складским площадям в ближайшие годы.
Те, кто рассматривает пространство исключительно в горизонтальном плане, проиграют в гонке за снижение затрат, увеличение вместимости и улучшение возможностей по предоставлению услуг
Британский рынок высотных складов вступает в новую фазу развития. После вызванного пандемией бума, последующей коррекции на рынке логистической недвижимости и нескольких лет высоких затрат на строительство, энергоснабжение и финансирование, не каждое дополнительное складское помещение автоматически считается стратегическим преимуществом. Решающим фактором является то, какой объем полезной мощности, пропускной способности и надежности поставок можно извлечь из земельного участка, здания и потребленного киловатт-часа энергии. Это смещает экономический фокус с простого увеличения площади на более продуктивное использование существующих площадей. Именно здесь кроется структурный потенциал автоматизированных высотных складов.
В этом контексте высотный склад — это не просто особенно высокое здание со стеллажами. Это интегрированная инвестиционная система, включающая в себя несущую конструкцию, стеллажную систему, конвейерную систему, штабелеры или челночные системы, датчики, электроснабжение, противопожарную защиту и программное обеспечение. Его экономическая ценность обусловлена взаимодействием этих компонентов. Ограждающие конструкции здания создают объем, автоматизация преобразует этот объем в легкодоступные места хранения, а программное обеспечение контролирует запасы, заказы и перемещение материалов. Таким образом, соответствующий рынок охватывает не только продажу стеллажей или кранов. Он включает в себя планирование, строительство и системную интеграцию, а также программное обеспечение для управления складом и материальными потоками, техническое обслуживание, модернизацию и долгосрочные сервисные контракты.
Этот рынок особенно интересен для Великобритании, поскольку одновременно происходит несколько событий: очень высокая доля онлайн-торговли в розничной торговле, рост затрат на рабочую силу, хроническая нехватка подходящих логистических площадок, повышение требований к надежности и отслеживаемости доставки, а также растущая потребность в складских помещениях с регулируемой температурой. В то же время, слабый общий экономический рост, высокие цены на электроэнергию, дорогостоящий капитал, проблемы с подключением к сети и длительные процессы получения разрешений сдерживают этот рост. Таким образом, рынок не является ни простым бумом роста, ни застойной нишей. Это избирательный инвестиционный рынок, на котором технически и экономически обоснованные проекты имеют значительно лучшие перспективы, чем масштабные программы автоматизации.
Рынок с различными размерами
Размер британского рынка высотных складов невозможно достоверно описать одной цифрой. В исследованиях рынка используются разные определения. В узкоспециализированных анализах рассматриваются только автоматизированные системы хранения и поиска (АС/РС), то есть классические решения АС/РС для поддонов, контейнеров или коробок. Более широкие исследования также включают конвейерные технологии, сортировку, мобильных роботов, технологии комплектации заказов, системы управления складом и другие компоненты автоматизации. Это приводит к существенным различиям, которые обусловлены не столько противоречивыми рыночными данными, сколько различными определениями.
Для более узкого британского рынка автоматизированных складских помещений и поисково-спасательных систем (AS/RS) прогнозируется объем примерно в 219 миллионов долларов США в 2025 году. Ожидается увеличение до примерно 264 миллионов долларов США в 2026 году и до примерно 507 миллионов долларов США к 2035 году. Это будет соответствовать среднему номинальному росту примерно на 7,5 процента в год в период с 2026 по 2035 год. Это определение точно отражает основной рынок автоматизированных высотных складов, но не охватывает всю стоимость проекта здания, а также все связанные с автоматизацией решения.
По более широким оценкам, объем британского рынка автоматизации складов уже к 2023 году превысит один миллиард долларов США, а к 2030 году, как ожидается, превысит три миллиарда долларов США. Другие прогнозы предсказывают еще больший объем рынка к 2025 году и ожидают темпы роста в диапазоне от 15% до начала 2030-х годов. Эти цифры не следует напрямую сопоставлять. Однако они иллюстрируют общую тенденцию: автоматизация растет быстрее, чем общая площадь складских помещений, а доля программного обеспечения, услуг и компонентов, связанных с робототехникой, в общем проекте увеличивается.
Примечательно здесь низкое исходное значение. По оценкам британской складской отрасли, менее 20 процентов складов имеют какой-либо значительный уровень автоматизации. Эта цифра также охватывает очень разные уровни автоматизации, от отдельных конвейерных линий до в значительной степени автономных систем. Таким образом, количество действительно полностью автоматизированных высотных складов значительно меньше, чем общее количество складов в Великобритании. Это открывает потенциал для долгосрочной модернизации, но это не означает, что четыре пятых всех складов можно автоматизировать в краткосрочной перспективе. Многие здания слишком низкие, слишком маленькие, конструктивно непригодные, доступны только по краткосрочным контрактам или слишком нестабильны в эксплуатации, чтобы оправдать высокие инвестиции.
От земельного бума до вопроса производительности
Рынок логистической недвижимости Великобритании нормализовался после исключительных 2020 и 2021 годов. Во время пандемии розничные торговцы, службы доставки посылок и логистические компании агрессивно конкурировали за дефицитные площади. После этого на рынок вышли новые спекулятивные объекты и реконструируемые существующие здания, а компании стали принимать более осторожные инвестиционные решения. Уровень вакантных площадей вырос, предоставив арендаторам больший выбор. Однако эта нормализация не означает структурного коллапса спроса на логистические услуги.
Для складов площадью 100 000 квадратных футов и более в 2025 году было занято приблизительно 33 миллиона квадратных футов площадей. Это значительно выше показателей двух предыдущих лет, а также выше долгосрочного среднего уровня до пандемии. В зависимости от минимального размера включенных объектов, общий объем занятых логистических площадей в Великобритании в 2025 году составил приблизительно 40,8 миллиона квадратных футов. В то же время уровень вакантных площадей в крупном сегменте на конец года составил чуть менее восьми процентов. Это выше, чем в период крайней нехватки, но пока не свидетельствует о широко распространенном избытке предложения.
Для высотных складских помещений качественный состав вакантных площадей имеет особое значение. Часть доступных площадей состоит из старых зданий, которые не соответствуют современным требованиям к высоте потолков, несущей способности полов, энергоэффективности, электроснабжению, проектированию складских площадок и автоматизации. Таким образом, общий рынок, по-видимому, предлагает достаточно площадей, в то время как высококачественные, готовые к автоматизации объекты в подходящих местах остаются дефицитными. Растущий разрыв в арендной плате между высококачественными и второстепенными логистическими объектами подтверждает эту поляризацию. Современные здания стоят дороже, поскольку они предлагают не только большую площадь, но и более низкие эксплуатационные расходы, лучшие показатели энергоэффективности и большую техническую гибкость.
Таким образом, ключевой экономический сдвиг заключается в следующем: компании больше не в основном арендуют или строят квадратные метры, а покупают производственные мощности. Высотный склад может вместить значительно больше паллет или контейнеров на той же площади, чем обычный складской зал. Он позволяет сократить расстояния пеших и автомобильных поездок, более точно управлять запасами и обеспечивать более стабильную производительность в течение более длительных периодов работы. Чем дороже земля, здания и рабочая сила, тем ценнее становится эта повышенная плотность размещения. Таким образом, рынок высотных складов выигрывает не только от увеличения объемов товаров, но и от необходимости более продуктивного использования существующих ресурсов.
Работа становится движущей силой инвестиций
В настоящее время наиболее сильный экономический стимул для автоматизации исходит от стоимости рабочей силы. В Великобритании минимальная заработная плата для работников в возрасте 21 года и старше в апреле 2026 года выросла до 12,71 фунта стерлингов в час. Уже в апреле 2025 года взнос работодателя в национальное страхование был увеличен с 13,8 до 15 процентов, а годовой порог дохода для обязательных взносов снизился с 9100 до 5000 фунтов стерлингов. Это непропорционально сильно ударило по предприятиям, особенно по тем, которые интенсивно используют рабочую силу и имеют много работников, занятых неполный рабочий день или получающих низкую заработную плату.
Для склада почасовая оплата труда — не единственный определяющий фактор. Фактические затраты на оплату труда включают в себя отчисления в систему социального страхования, пенсионные отчисления, надбавки за работу в ночное время и выходные дни, отпуск, больничные, расходы на подбор персонала, обучение, средства индивидуальной защиты и управленческие издержки. Косвенные затраты также возникают из-за текучести кадров, сезонной нехватки персонала и колебаний производительности. В ручных складских процессах высокая текучесть кадров может увеличить количество ошибок и ограничить эффективность в пиковые периоды.
Автоматизация не устраняет необходимость в персонале, но меняет его структуру. Меньше сотрудников перемещают паллеты или ходят по длинным маршрутам комплектации заказов. В то же время возрастает спрос на инженеров-мехатроников, специалистов по техническому обслуживанию, техников по системам управления, аналитиков данных и опытных сменных руководителей. Таким образом, автоматизированный высотный склад не просто заменяет рабочую силу машинами. Он заменяет большой, часто меняющийся оперативный персонал меньшим, более квалифицированным и технически подкованным персоналом, а также снижает затраты на амортизацию, электроэнергию и обслуживание.
Такой сдвиг повышает эффективность, особенно там, где процессы стандартизированы, объемы высоки, а время работы продолжительно. Система, работающая с низкой производительностью только в течение одной смены, вряд ли сможет оправдать свои высокие постоянные затраты. Напротив, система, работающая круглосуточно, шесть или семь дней в неделю, распределяет свои капитальные затраты на значительно большее количество операций. Поэтому особенно привлекательными областями применения являются розничная торговля продуктами питания, потребительские товары, фармацевтика, запасные части, снабжение производства и логистика с регулируемой температурой. Решающим фактором является не абстрактное количество сохраненных рабочих мест, а скорее дисконтированное сравнение общих производственных затрат за десять-двадцать лет.
Интернет-торговля по-прежнему остается фоновым шумом
Британская онлайн-торговля не вернулась к прежним уровням после вызванного пандемией всплеска. Доля онлайн-продаж в общем объеме розничных продаж в среднем составляла около 27 процентов в 2025 году, что значительно выше, чем примерно 19 процентов в 2019 году. В декабре 2025 года более 28 процентов розничных расходов было совершено онлайн. Эта доля осталась на аналогичном уровне и в 2026 году. Это делает Великобританию одним из наиболее оцифрованных розничных рынков в Европе.
Однако для высотных складов рост выручки сам по себе не является решающим фактором. Онлайн-заказы часто представляют собой небольшие партии товаров, требующие короткого времени обработки и предъявляющие высокие требования к точности учета запасов. Это благоприятствует контейнерному хранению, системам мини-грузоперевозок, челночным решениям и компактным концепциям доставки товаров на место. Традиционные высотные склады для паллетной продукции получают косвенную выгоду, поскольку они обеспечивают пополнение запасов в зонах комплектации заказов или консолидируют большие запасы в национальных распределительных центрах.
Влияние электронной коммерции еще больше усиливается благодаря омниканальной розничной торговле. Розничные продавцы должны снабжать филиалы, конечных клиентов и пункты выдачи из единого склада. Это усложняет потоки материалов, повышает важность возвратов и приводит к фрагментации запасов. Автоматизированные складские технологии могут сделать эту сложность более управляемой, при условии, что программное обеспечение интегрирует все каналы. Изолированный высотный склад без мощной системы управления складом и контроля заказов не решает эту проблему.
В то же время, не следует переоценивать онлайн-торговлю. Экстремальное расширение производственных мощностей во время пандемии показало, что краткосрочные пики спроса не являются достаточной основой для крупномасштабных долгосрочных инвестиций. Поэтому успешные проекты все чаще основываются на стабильных многолетних объемах, множестве каналов продаж и гибкой системной архитектуре. Рынок отходит от предположения о неограниченном росте онлайн-торговли и переходит к устойчивым бизнес-моделям, в которых автоматизация улучшает показатели затрат, качества и надежности доставки даже при умеренном росте выручки.
Холод заставляет людей подниматься на большие высоты
Наиболее заметной областью роста для британских высотных складов является логистика морозильных и рефрижераторных перевозок. Здесь особенно тесно переплетены затраты на пространство, рабочую силу и энергию. Холодильные склады требуют дорогостоящей теплоизоляции, высокоэффективных холодильных систем, регулирования влажности и сложных систем безопасности. Каждый неиспользованный кубический метр влечет за собой долгосрочные затраты на охлаждение без получения дохода от хранения. Поэтому высокое, компактное и в значительной степени закрытое сооружение повышает эффективность использования пространства и энергопотребления.
Автоматизированные системы хранения и извлечения также работают в условиях, когда ручной труд трудоемок и дорог. Меньшее количество персонала в морозильной камере сокращает время пребывания продуктов при очень низких температурах, снижает риски для безопасности и обеспечивает непрерывную работу. Компактные многоярусные хранилища и контролируемые шлюзы могут ограничить потери холода. По оценкам экспертов отрасли, при соответствующем проектировании существует значительный потенциал для снижения энергопотребления по сравнению с менее плотными и более открытыми системами.
Несколько крупномасштабных проектов демонстрируют, что это уже реальная инвестиционная тенденция. Высотный холодильный склад компании Magnavale в Истоне достигает высоты примерно 47,5 метров и предлагает около 101 000 мест для паллет. Проект представляет собой инвестиции в размере более 130 миллионов фунтов стерлингов и сочетает в себе автоматизированное хранение с энергоэффективной ограждающей конструкцией здания и возобновляемыми источниками энергии. Еще один автоматизированный высотный морозильный склад вместимостью около 90 000 мест для паллет планируется построить в Эйвонмуте. Компания NewCold одновременно расширяет свои мощности в Великобритании в Корби и Уэйкфилде; ожидается, что запланированный этап расширения только в Уэйкфилде создаст почти 19 400 дополнительных мест для паллет.
Эти проекты имеют гораздо большее значение для рынка в целом, чем можно было бы предположить, исходя из их небольшого количества. Один крупный склад вкладывает значительные ресурсы в стальные конструкции, конвейерные технологии, холодильное оборудование, системы управления, противопожарную защиту и сервисное обслуживание. В то же время он создает базу рекомендаций, экспертизу и стандартизированные технические решения. Это снижает воспринимаемый риск проекта для последующих инвесторов. Таким образом, британский сектор замороженных продуктов, вероятно, станет лидером в создании особенно высоких, стеллажных и полностью автоматизированных складских помещений.
Промышленность заменяет торговлю в качестве движущей силы
Заметным изменением на британском рынке логистической недвижимости стало усиление роли промышленности. К 2025 году на производственные компании приходилось примерно треть от общего объема аренды крупных складских и промышленных зданий. Это позволило промышленности опередить ряд традиционных групп пользователей в секторах розничной торговли и дистрибуции. Эта тенденция носит не только циклический характер, но и связана с реструктуризацией цепочек поставок.
Брексит, пандемия, геополитическая напряженность и сбои в глобальных транспортных маршрутах выявили издержки крайне оптимизированных цепочек поставок. Компании поддерживают более высокие страховые запасы критически важных компонентов, привлекают дополнительных поставщиков и сокращают отдельные пути закупок. Это не обязательно означает полный перенос производства обратно в Великобританию. Более вероятна выборочная регионализация: критически важные детали, запасные части и дорогостоящие промежуточные продукты складируются ближе к месту использования, в то время как стандартизированные товары массового производства продолжают закупаться по всему миру.
Высотные склады хорошо подходят для этой стратегии при хранении большого количества паллет или грузов с надежными схемами перемещения. В автомобильной, пищевой, химической и потребительской отраслях они позволяют связать логистику поставок продукции и готовой продукции. Прямая интеграция с производственными площадками особенно привлекательна, поскольку там ограничены земельные ресурсы, а потоки материалов более предсказуемы, чем на складах с высокой изменчивостью.
Резкий рост промышленного спроса также меняет требования к поставщикам. Быстрая комплектация заказов и отправка посылок уже недостаточны; необходимы высокая доступность, точная последовательность выполнения, отслеживание партий и безопасные интерфейсы для взаимодействия с производственными системами. Простой может нарушить работу производственной линии и привести к значительно более высоким затратам на последующее обслуживание, чем задержка выполнения отдельного заказа. Это повышает важность резервных технологий, прогнозируемого технического обслуживания и долгосрочного обеспечения запасными частями.
LTW Intralogistics Solutions

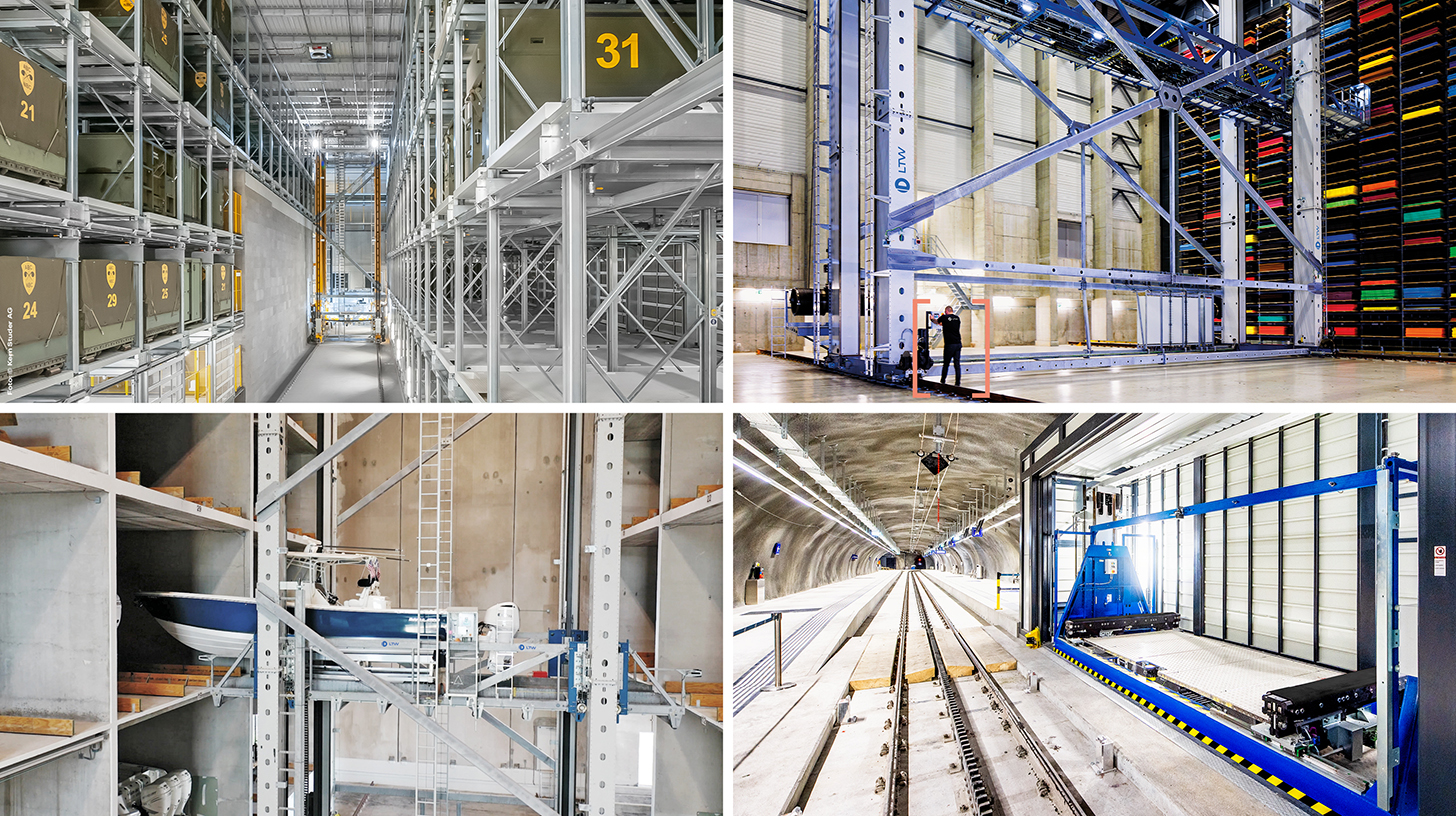
LTW Intralogistics – Инженеры по организации потока – Изображение: LTW Intralogistics GmbH
Компания LTW предлагает своим клиентам не отдельные компоненты, а комплексные решения. Консультации, проектирование, механические и электротехнические компоненты, технологии управления и автоматизации, а также программное обеспечение и сервис – все это объединено в единую сеть и точно скоординировано.
Собственное производство ключевых компонентов является особенно выгодным. Это позволяет оптимально контролировать качество, цепочки поставок и взаимодействие компонентов.
LTW расшифровывается как надежность, прозрачность и партнерство, основанное на сотрудничестве. Лояльность и честность прочно укоренены в философии компании – рукопожатие здесь по-прежнему имеет значение.
В связи с этим:
Трансформация высотных складских помещений на британском рынке
Географическое положение следует за инфраструктурой и электроснабжением
Географический центр британских высотных складов по-прежнему находится в так называемом Золотом треугольнике Мидлендса. Оттуда до значительной части населения можно добраться за несколько часов езды. Регион связан автомагистралями, такими как M1, M6 и M42, крупными железнодорожными и грузовыми коридорами, а также разветвленной сетью поставщиков логистических услуг, промышленных предприятий и рабочей силы. Таким образом, Восточный и Западный Мидлендс остаются основными местами для размещения национальных распределительных центров.
Однако логика принятия решений о местоположении становится все более сложной. Йоркшир и Северо-Восток часто предлагают более доступные по цене земельные участки и хорошее транспортное сообщение с производственными площадками и портами. Северо-Запад выигрывает от транспортных коридоров вокруг Манчестера и Ливерпуля. Площадки вдоль автомагистрали M62 соединяют восточное и западное побережья. На юго-западе и в Южном Уэльсе дополнительные мощности могут быть выгодны, если компании хотят сократить длительные поездки на работу из Мидлендса. Лондон и Юго-Восток остаются привлекательными благодаря покупательной способности и плотности населения, но высокие цены на землю и ее дефицит затрудняют строительство очень крупных наземных объектов.
Именно в этих районах высота повышает продуктивность использования земли. Высотный склад позволяет более эффективно использовать дорогостоящую землю, но в городских или пригородных районах он быстрее сталкивается с проблемами видимости, конфликтами с соседями и градостроительными нормами. В густонаселенных регионах логистические проекты также конкурируют с жилыми комплексами, центрами обработки данных и другими коммерческими объектами. Особое внимание уделяется участкам с мощными линиями электропередачи. С 2024 года многочисленные участки, подходящие для промышленности и логистики в Великобритании, были приобретены застройщиками центров обработки данных. Это не только вытесняет землю с рынка складских помещений, но и усиливает конкуренцию за электросети.
Поэтому для инвесторов подключение к электросети становится одним из первых критериев принятия решения. Хотя автоматизированному высотному складу не обязательно требуется непрерывная подача электроэнергии, как центру обработки данных, ему необходима надежная электросеть для конвейерных систем, зарядной инфраструктуры, охлаждения, отопления, освещения и ИТ-инфраструктуры. Недорогой участок земли без своевременного подключения может оказаться экономически менее ценным, чем более дорогое место с гарантированным энергоснабжением. Поэтому выбор площадки, проектирование здания и энергетическая концепция должны быть интегрированы на гораздо более ранних этапах процесса.
Капиталоемкость отличает победителей от проигравших
Высотные складские помещения — это капиталоемкие долгосрочные инвестиции. Для стандартных распределительных центров в Мидлендсе ориентировочные затраты на строительство в 2025 и 2026 годах составляют от 71 до 105 фунтов стерлингов за квадратный фут. Высококлассные логистические здания с подготовкой к автоматизации, большей несущей способностью перекрытий, дополнительной вместимостью и сложными строительными технологиями, скорее всего, обойдутся от 121 до 167 фунтов стерлингов за квадратный фут. Стоимость зданий с регулируемой температурой может составлять от 167 до 230 фунтов стерлингов за квадратный фут и более. В зависимости от конкретных требований, фактическая стоимость автоматизации, стеллажных систем, программного обеспечения, холодильного оборудования и земли может быть дополнительной.
Эти диапазоны показывают, почему решение нельзя принимать, основываясь на простом сравнении стоимости строительства за квадратный метр. Высокий склад может обеспечить ту же вместимость, что и значительно больший обычный зал, при меньшей площади основания. Это уменьшает требуемую площадь земли, крыши и фасада на одно складское помещение. В то же время возрастают требования к фундаменту, допускам, стали, противопожарной защите, сборке и вводу в эксплуатацию. Поэтому правильным показателем является не стоимость здания, а чистая приведенная стоимость на единицу постоянно используемой производительности и вместимости.
Финансирование остается важнейшим фактором. Рост процентных ставок увеличивает капитальные затраты и, по сути, продлевает срок амортизации. Для специализированных зданий круг потенциальных будущих арендаторов может быть меньше. Высотный склад, предназначенный для конкретного товарооборота, сложнее сдать в аренду повторно, чем стандартный склад. Поэтому банки и инвесторы в недвижимость уделяют больше внимания кредитоспособности, сроку аренды, пригодности для альтернативного использования и разделению строительных и технических рисков.
Это приводит к появлению новых моделей контрактов. Владельцы могут финансировать строительство каркаса здания, в то время как пользователь несет расходы на автоматизацию. Поставщики логистических услуг могут обеспечить себе мощности за счет долгосрочных контрактов с клиентами. Производители и интеграторы предлагают более комплексные пакеты услуг, планы модернизации или, в определенных сегментах, модели, аналогичные лизингу. Наиболее экономически выгодными являются те проекты, где условия лизингового соглашения, срок службы актива, удержание клиентов и период финансирования совпадают. Технически превосходное решение может оказаться неэффективным, если срок действия операционного контракта истекает через пять лет, но амортизация системы должна производиться в течение пятнадцати лет.
Цена на электроэнергию соответствует энергоэффективности
В Великобритании высокие цены на электроэнергию для промышленности по международным стандартам. В четвертом квартале 2025 года производственные компании платили в среднем около 16,8 пенсов за киловатт-час, не считая сбора за изменение климата. Хотя это было меньше, чем годом ранее, уровень цен оставался достаточно высоким, чтобы существенно повлиять на энергоемкие инвестиции. Для высотных складских помещений это имеет двойной эффект.
С одной стороны, машины для хранения и поиска, конвейерные технологии, робототехника, компьютеры и, где это применимо, холодильные системы увеличивают потребление электроэнергии. С другой стороны, современная система может экономить энергию на единицу хранимой или перемещаемой единицы. Рекуперативно-управляемые приводы возвращают энергию торможения в систему, интеллектуальные системы управления предотвращают простои, светодиодное освещение сокращается в незанятых зонах, а компактные объемы морозильных камер минимизируют потери тепла. Поэтому важно потребление электроэнергии на единицу перемещения паллеты, линии заказа или занимаемого складского помещения, а не общее потребление электроэнергии на объекте.
Солнечные батареи на крышах, аккумуляторные системы хранения и гибкие режимы работы приобретают все большее значение. Крыша большого логистического склада предоставляет значительное пространство для генерации электроэнергии, а автоматизация и холодильные установки обеспечивают предсказуемую нагрузку. В морозильных складах тепловая инерция может быть использована для частичного переноса выработки электроэнергии на непиковые часы без ущерба для температуры продукции. Такие концепции делают склад более активной частью энергетической системы.
Зачастую ограничивающим фактором является не годовое потребление электроэнергии, а подключенная нагрузка и пиковая нагрузка. Если одновременно работают холодильные компрессоры, зарядные станции, конвейерные системы и другие потребители, потребность в электроэнергии может значительно возрасти. Эффективное управление энергопотреблением сглаживает эти пики. Поэтому будущие проекты будут все чаще планироваться с учетом прогнозов нагрузки, местных генерирующих мощностей и потребителей, регулируемых в рамках договоров. Таким образом, экспертиза в области энергетики становится неотъемлемой частью экспертизы в сфере внутрилогистики.
Технологии определяют бизнес-модель
Рынок высотных складов включает в себя несколько технологических подрынков. Классические автоматизированные системы хранения и поиска паллет используют штабелеры-краны в длинных, высоких проходах. Они подходят для больших объемов стандартных грузовых контейнеров и обеспечивают надежную пропускную способность. Многоярусные системы увеличивают плотность размещения, но уменьшают прямой доступ к отдельным паллетам и требуют тщательного управления запасами. Паллетные челноки могут повысить гибкость и производительность в глубоких проходах.
Системы хранения Miniload, челночные и кубические системы доминируют для коробок, контейнеров и мелких деталей. Они поддерживают комплектацию заказов «товар к человеку» и обеспечивают широкий ассортимент продукции. Мобильные роботы и автономные погрузчики предлагают более гибкую альтернативу, когда конструкция здания или его объем не оправдывают стационарную крупномасштабную систему. Во многих проектах используется гибридная архитектура: поддоны хранятся плотно на высотных стеллажах, контейнеры доставляются с помощью челночной или кубической системы, а мобильные роботы соединяют рабочие зоны.
Эта модульная структура меняет рынок. Ранее автоматизация часто представляла собой монолитный, крупномасштабный проект с длительными сроками планирования и ввода в эксплуатацию. Сегодня операторы стремятся наращивать мощности постепенно и координировать работу отдельных технологий с помощью программного обеспечения. Это не приводит автоматически к снижению сложности. Напротив: чем больше подсистем задействовано, тем важнее становятся интерфейсы, качество данных и четкая ответственность за общую производительность.
Таким образом, конкуренция все чаще происходит на уровне программного обеспечения. Системы управления складом отслеживают запасы и заказы; системы управления складом управляют оборудованием; системы управления выполнением складских операций определяют приоритеты перемещений и балансируют ресурсы. Над всем этим стоят аналитические инструменты, инструменты моделирования и искусственного интеллекта. Тот, кто контролирует программное обеспечение, влияет на производительность, масштабируемость и качество обслуживания. В то же время операторы сталкиваются с риском зависимости, если проприетарные системы управления могут поддерживаться только первоначальным поставщиком.
Фрагментированный рынок поставщиков
В Великобритании за долю рынка конкурируют глобальные системные интеграторы, специализированные поставщики технологий и местные инженерные фирмы. К числу международных интеграторов относятся Dematic, Swisslog, KNAPP, TGW, SSI Schäfer, Vanderlande, Daifuku, WITRON, Mecalux и Körber. К ним присоединяются поставщики специализированных систем, такие как AutoStore, Exotec, Ocado, Geek+, Locus Robotics, а также несколько производителей беспилотных автомобилей. Британские интеграторы и компании-разработчики программного обеспечения дополняют этот рынок, предлагая услуги по планированию, модернизации и сервисному обслуживанию на местном уровне.
Структура рынка не является ни полностью концентрированной, ни произвольно открытой. Крупные склады с высокими стеллажами и палетными полками требуют наличия рекомендаций, инженерных мощностей, финансовой стабильности и долгосрочного обслуживания. Это ограничивает круг серьезных поставщиков. Конкуренция шире в сфере модульной робототехники и контейнерных решений. Многие производители технологий продают свою продукцию через сертифицированных интеграторов, поэтому бренд, эффективность интеграции и условия сервисного контракта необходимо оценивать отдельно.
Для клиентов номинальная пиковая производительность сама по себе не является решающим фактором. Более важными являются гарантированная пропускная способность в реальных условиях, доступность системы, время отклика, концепция запасных частей, кибербезопасность, масштабируемость и финансовая состоятельность поставщика. Дешевое предложение может стать дорогим, если в долгосрочной перспективе будет отсутствовать техническое обслуживание программного обеспечения, аварийная поддержка или запасные части. И наоборот, технически избыточно сложная система может неоправданно замораживать капитал и перегружать организацию.
Сфера услуг будет расти, поскольку существующая инфраструктура устаревает. Модернизация складских и поисковых машин, систем управления и компонентов безопасности зачастую оказывается экономичнее, чем строительство совершенно нового объекта. Примеры британских распределительных центров показывают, что краны и системы управления можно заменять постепенно, сохраняя при этом основные строительные конструкции. Это создает более стабильный рынок модернизации наряду с рынком нового оборудования, менее зависимый от отдельных крупномасштабных проектов.
Планирование, противопожарная защита и приемка
Наибольшие риски проекта часто лежат за пределами самой технологии хранения. Высота зданий в 30, 40 или почти 50 метров меняет ландшафт и обзор. Муниципалитеты оценивают транспортный поток, шум, освещение, риск наводнений, биоразнообразие и воздействие на соседей. Хотя меньшая площадь застройки является экологическим преимуществом, она не гарантирует одобрения. Особенно в случае с стеллажными силосами, конструкция здания, статика стеллажей и фасад должны планироваться совместно с самого начала.
Противопожарная защита в высоких, плотно застроенных складских помещениях — сложная задача. Традиционные спринклерные системы достигают своих пределов в зависимости от типа товаров, геометрии стеллажей и высоты здания. В морозильных камерах иногда используются зоны с пониженным содержанием кислорода для предотвращения возникновения пожаров. Такие системы требуют контролируемого доступа, герметичности здания, мониторинга и четких правил техники безопасности. В других проектах используются многоуровневые спринклерные системы, системы дымоудаления и противопожарные зональные системы.
Этап строительства также сопряжен с особыми рисками. Высокоточные полы, направляющие, стеллажи и конвейерные системы должны быть установлены с соблюдением жестких допусков. Задержки в отдельных видах работ могут отложить весь процесс ввода в эксплуатацию. За этим следует тестирование программного обеспечения, испытания под нагрузкой, наращивание мощности и обучение персонала. Склад не является производительным сразу после завершения механической сборки; зачастую он достигает целевых показателей производительности только после систематического запуска.
Таким образом, экономическое обоснование проекта требует достаточных резервов. Тот, кто сравнивает только прейскурантную цену технологии и теоретическую экономию на персонале, недооценивает затраты на интеграцию, тестирование, миграцию данных, обучение, запасные части и пусконарушения. В успешных проектах рассчитываются затраты на протяжении всего жизненного цикла, реалистичная доступность и сценарии отклонений объемов. Инвестиции в моделирование и цифровые модели осуществляются на ранних этапах, до заказа стали и заливки бетона.
Устойчивость — это больше, чем просто эффективность
Высотные склады часто позиционируются как проекты повышения эффективности, но их стратегическая ценность все чаще заключается в устойчивости. Автоматизированные системы обеспечивают воспроизводимость результатов, повышают точность учета запасов и снижают зависимость от краткосрочных потребностей в персонале. Они позволяют хранить страховой запас на меньшей площади, тем самым повышая надежность цепочек поставок. Для критически важных отраслей, таких как пищевая промышленность, фармацевтика, производство запасных частей и обрабатывающая промышленность, эта надежность может быть важнее, чем максимизация краткосрочной прибыли.
В то же время автоматизация создает новые зависимости. Механический дефект, ошибка программного обеспечения, кибератака или отключение электроэнергии могут парализовать значительную часть операций. На складе с ручным управлением поломку часто можно импровизировать; в высокоинтегрированной системе количество обходных путей ограничено. Поэтому устойчивость возникает не за счет максимальной автоматизации, а за счет сбалансированной системы резервирования, технического обслуживания, аварийного реагирования и организационной компетентности.
Кибербезопасность становится экономическим фактором. Системы управления складом связаны с корпоративным программным обеспечением, поставщиками и службами удаленного обслуживания. Чем теснее взаимосвязь, тем больше становится поверхность атаки. Операторы должны сегментировать доступ, контролировать обновления, тестировать резервные копии и определять обязанности в рамках договоров. Эти затраты являются не техническим дополнением, а неотъемлемой частью операционной безопасности.
В оценку также необходимо включить риски, связанные с поставщиками. Специализированные компоненты могут иметь длительные сроки поставки, а запатентованные системы создают эффект привязки. Надежная концепция определяет критически важные запасные части, уровни запасов на местах, время реагирования и альтернативные варианты. Лучшая система — это не та, которая обладает наивысшей теоретической производительностью, а та, производительность которой остается экономически целесообразной в течение многих лет.
Рынок до 2035 года
До 2035 года перспективы более благоприятны для дальнейшего роста, чем для насыщения рынка. Узкоспециализированный рынок автоматизированных систем хранения и поиска (AS/RS) Великобритании может увеличиться в объеме более чем вдвое в течение десятилетия, при среднем темпе роста около 7,5 процента. Более широкий рынок автоматизации, вероятно, будет расти быстрее, поскольку мобильная робототехника, программное обеспечение, модернизация и гибкие подсистемы создадут дополнительный спрос. Однако эта динамика не будет равномерной.
В базовом сценарии автоматизированные высотные склады растут значительно быстрее, чем общая площадь складских помещений. Инвестиции сосредоточены в пищевой и замороженной промышленности, промышленном снабжении, фармацевтике, крупных розничных сетях и устоявшихся логистических компаниях. Новые здания все чаще планируются с учетом готовности к автоматизации, даже если полная установка технологий будет произведена позже. В то же время все большее значение приобретает модернизация существующих объектов.
Более устойчивый сценарий роста возможен, если снизятся затраты на финансирование, быстрее станут доступны подключения к электросетям, а компании отреагируют на рост затрат на рабочую силу ускоренной автоматизацией. Дополнительный импульс могут дать развитие промышленности, перенос производства в соседние страны и ужесточение требований к энергоэффективности. В этом случае особенно резко возрастет спрос на высотные специализированные здания, интеграцию программного обеспечения и технические услуги.
Менее благоприятный сценарий обусловлен сохраняющимися высокими процентными ставками, вялыми потребительскими расходами, неопределенной торговой политикой и задержками в выдаче разрешений. В этом сценарии компании будут чаще отдавать предпочтение более мелким, модульным этапам автоматизации. Рынок продолжит расти, но не за счет новых мегапроектов, а скорее за счет модернизации, мобильной робототехники и целенаправленной автоматизации узких мест. Даже этот сценарий не будет означать возвращение к чисто ручному складскому хозяйству, а скорее более медленный и поэтапный подход к автоматизации.
Фактическая логика инвестирования
Ключевой вопрос заключается не в том, будут ли расти объемы строительства высотных складов в Великобритании, а в том, какие проекты экономически целесообразны. Благоприятные условия существуют для больших и стабильных объемов, стандартизированных грузовых контейнеров, долгосрочного использования площадки, высоких затрат на землю или энергию, а также явной необходимости непрерывной работы. Однако задачи, связанные с сильно колеблющимся ассортиментом продукции, неопределенными контрактами с клиентами, низкой загрузкой или часто меняющимися форматами упаковки, остаются сложными.
Поэтому перед инвестированием операторам следует начинать не с выбора желаемой технологии, а с анализа материальных потоков. Структура продукции, ассортимент запасов, сезонные характеристики, пиковые часы, возврат товаров, уровень обслуживания и сценарии роста определяют подходящую архитектуру. Только после этого следует принимать решение о выборе между паллетными кранами, челночными системами, кубическими складами, мобильной робототехникой или их комбинацией. Преждевременное принятие решения по одному продукту легко приводит к избыточным размерам или недостаточной гибкости.
Не менее важно оценивать местоположение на протяжении всего его жизненного цикла. Необходимо учитывать цену земли, арендную плату, доступную высоту, пропускную способность транспортной сети, транспортные связи, рынок труда и риски, связанные с получением разрешений. Более высокое здание может сэкономить землю, но увеличивает затраты на планирование и строительство. Сельская местность может быть выгодной, но приведет к более длинным транспортным маршрутам и более слабому рынку квалифицированных кадров. Оптимальное решение редко оказывается тем, которое имеет наименьшие индивидуальные затраты.
Для застройщиков возможности заключаются в зданиях, позволяющих автоматизировать процессы, не ограничиваясь обслуживанием только одного пользователя. Это требует достаточной высоты, несущих перекрытий, резервов в области электроснабжения и передачи данных, а также геометрии, допускающей реализацию множества технических концепций. Для логистических компаний возможности заключаются в совместном использовании автоматизированных мощностей и долгосрочных отраслевых платформах. Для поставщиков технологий — в расширении программного обеспечения, услуг и модернизации. Для инвесторов — в тщательном разделении рисков, связанных с недвижимостью, операционной деятельностью и техническими аспектами.
Британия больше не просто строит больше
Британский рынок высотных складов представляет собой фундаментальный сдвиг в экономике складского хозяйства. Одной лишь площади уже недостаточно для стратегии роста. Высокие затраты на рабочую силу, дефицит подходящих земельных участков, сложные цепочки поставок и продолжающийся рост онлайн-торговли повышают ценность автоматизированного уплотнения складских помещений. Логистика замороженных продуктов и промышленное снабжение уже демонстрируют потенциальный масштаб этой трансформации: здания становятся выше, системы — более интегрированными, а инвестиции — более долгосрочными.
В то же время следует проявлять осторожность. Высокие капиталовложения, дорогостоящая энергия, перегрузки электросетей и риски планирования препятствуют повсеместному буму автоматизации. Многие небольшие или более нестабильные предприятия будут продолжать работать более экономично, используя традиционные цеха, полуавтоматизированные процессы и мобильных роботов. Таким образом, рынок растет не равномерно, а в результате целенаправленных инвестиций там, где совпадают объемы, местоположение и зрелость процессов.
Перспектива очевидна: к 2035 году Великобритании не обязательно потребуется больше складских площадей с той же скоростью, но ей понадобится значительно больше технологически совершенных складских помещений. Победителем станет не самое высокое здание и не самая сложная роботизированная система. Победителями станут объекты, которые более эффективно сочетают в себе мощность, энергию, рабочую силу и капитал на протяжении всего своего жизненного цикла, чем традиционные альтернативы. Те, кто рассматривает высоту лишь как структурный элемент, неправильно понимают рынок. Высота становится экономической стратегией.
Консалтинг - Планирование - Внедрение

Konrad Wolfenstein
Я с удовольствием стану вашим личным консультантом.
Вы можете связаться со мной по адресу wolfenstein∂xpert.digital или
Просто позвоните мне по номеру +49 7348 4088 965 .
Ваши эксперты в области внутрилогистики

Консультирование, планирование и внедрение комплексных решений для высотных складов и автоматизированных систем хранения. — Изображение: Xpert.Digital
Более подробная информация здесь: