354 000 новых машин: как бум робототехники в Китае оставляет немецкую экономику далеко позади
Предварительная версия Xpert

Available in 27 languages 📢
Предпочитаю Xper.Digital в GoogleⓘОпубликовано: 24 сентября 2026 г. / Обновлено: 24 сентября 2026 г. – Автор: Konrad Wolfenstein
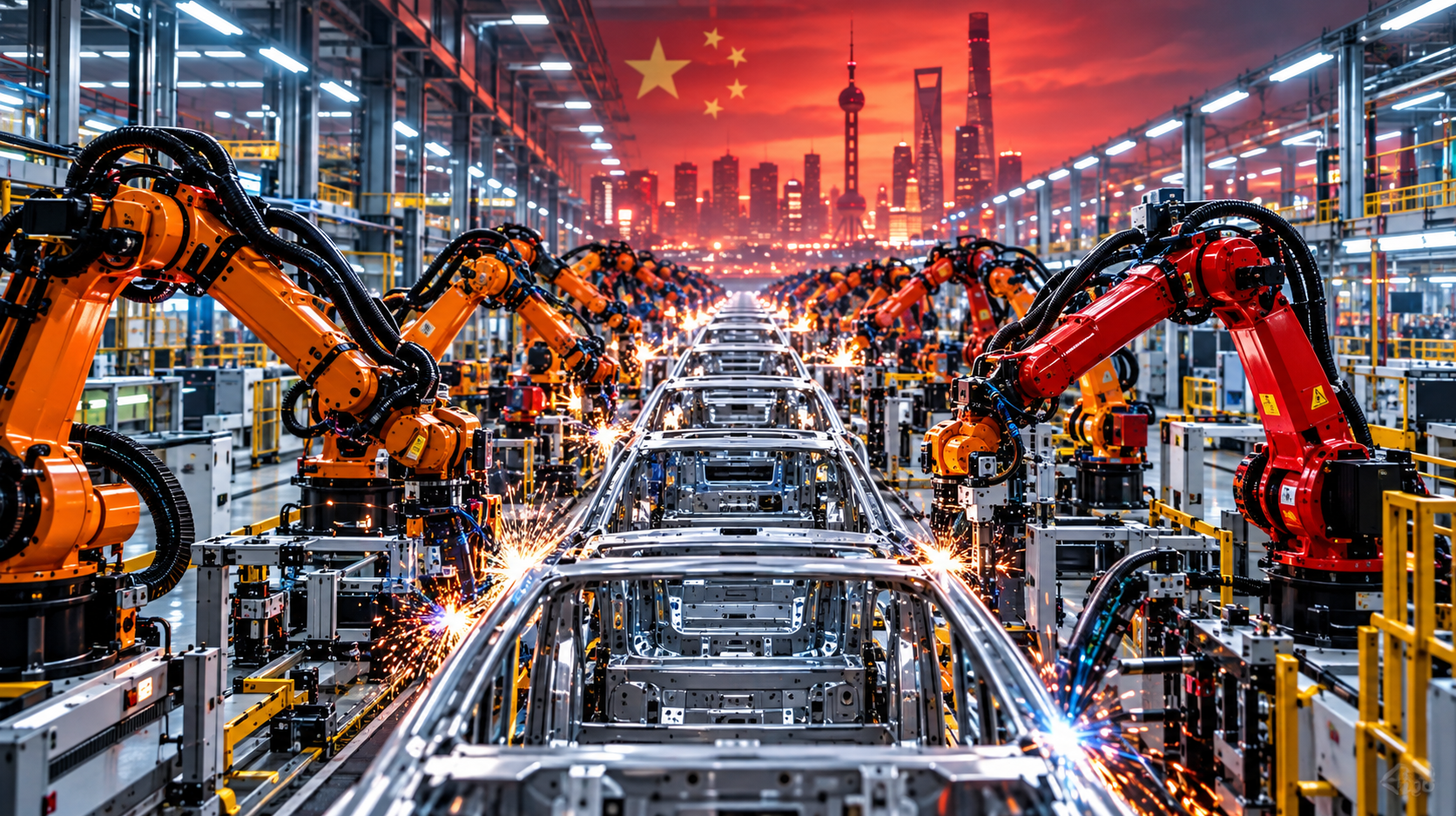
354 000 новых машин: как бум робототехники в Китае опережает немецкую экономику – Креативное изображение на эту тему с использованием ИИ: Xpert.Digital
От конвейера до машины с искусственным интеллектом: генеральный план Китая по созданию фабрики будущего
У Tesla нет шансов? Почему Китай долгое время доминировал на рынке человекоподобных роботов?
Чудо с двумя миллионами роботов: общеизвестный секрет нового мирового рекорда Китая
В то время как Запад обсуждает нехватку квалифицированных кадров, высокие затраты на рабочую силу и угрозу деиндустриализации, Китай давно установил необратимые факты. Благодаря беспрецедентному буму автоматизации, Китайская Народная Республика в 2025 году окончательно переписала глобальный технологический порядок. За двенадцать месяцев там было введено в эксплуатацию впечатляющее количество новых промышленных роботов — 354 000, что почти в девять раз больше, чем в США, и во много раз больше, чем почти 25 000 единиц в Германии, некогда пионере в области робототехники. Но само количество машин — это лишь половина истории. За этими рекордными показателями стоит тщательно спланированная на протяжении десятилетий промышленная стратегия, трансформировавшая роль Китая из простого «расширенного рабочего места» в абсолютного лидера глобальной автоматизации. Китайские производители теперь сами производят большинство роботов, и страна уже прочно закрепила за собой лидирующие позиции в следующей крупной технологической революции — человекоподобных роботах с искусственным интеллектом. В следующем анализе показано, как Китай добился чуда автоматизации, какие тревожные сигналы германской экономике следует теперь воспринимать всерьез и почему борьба за фабрику будущего только сейчас вступает в решающую фазу.
Республика роботов: как Китай переписывает мировой порядок автоматизации
В то время как Запад жалуется на нехватку квалифицированных рабочих, Пекин строит завод будущего и сдает его в эксплуатацию вместе с основным заводом
Существуют цифры, которые в одном числе отражают целую эпоху. В 2025 году эта цифра составляет 354 000. Именно столько новых промышленных роботов было введено в эксплуатацию в одной стране, и этой страной является Китай. Это означает, что почти три из каждых пяти промышленных роботов, установленных в мире, находятся в Китайской Народной Республике – 59 процентов мирового рынка, который превысил порог в 600 000 новых установленных единиц. Для сравнения, на втором месте находятся США с 38 400 единицами, в Японии – 36 200, в Южной Корее – 30 200, а в Германии, европейском промышленном державе, – всего 24 800. Таким образом, Китай установил почти в девять раз больше роботов, чем США, и больше, чем весь остальной мир вместе взятый.
Этот анализ позволяет взглянуть на то, что скрывается за этими цифрами: промышленная стратегия, разработанная на протяжении десятилетий, меняющийся баланс сил в мировой экономике и вторая технологическая волна в виде человекоподобных роботов, в которой Китай также уже занял лидирующие позиции.
Преимущество, которое не является сиюминутным
Лидерство Китая — это не случайность, возникшая в результате одного удачного года, а результат длительного и непрерывного ускорения. Уже в 2024 году Китай занял 54 процента мирового спроса, установив 295 000 новых промышленных роботов, что стало рекордом. Рост до 354 000 единиц в 2025 году представляет собой увеличение на 20 процентов по сравнению с предыдущим годом и превысил предыдущий годовой рекорд почти на 60 000 единиц. За тот же период глобальный парк действующих промышленных роботов вырос на девять процентов, достигнув рекордного уровня около пяти миллионов единиц.
Чтобы оценить масштаб, стоит взглянуть на само количество роботов: к концу 2024 года на китайских заводах уже работало более двух миллионов промышленных роботов, что составляет 43 процента от общемирового количества и является самым большим парком роботов среди всех стран. Это число удвоилось всего за три года: превысив один миллион в 2021 году и два миллиона в 2024 году. Для сравнения, в Соединенных Штатах за тот же период насчитывалось около 394 000 единиц роботов, а это значит, что в Китае примерно в пять раз больше работающих заводских роботов.
Приведенный ниже обзор показывает рейтинг новых промышленных роботов, установленных в 2025 году, и иллюстрирует масштабы разрыва.
| страна | Новые установки 2025 года | Поделиться / Контекст |
|---|---|---|
| Китай | 354.200 | 59% мировых установок |
| США | 38.400 | Крупнейший рынок Америки |
| Япония | 36.200 | Второй по величине отдельный рынок |
| Южная Корея | 30.200 | Самая высокая плотность роботов в мире |
| Германия | 24.800 | 41% всех установок в ЕС, -8% |
| Индия | 10.500 | Развивающийся рынок роста |
| Италия | 7.800 | Второй по величине рынок ЕС |
| Тайвань | 5.700 | электронное управление |
От расширенного рабочего стола до законодателя темпов
По-настоящему значительные изменения касаются не только объемов продаж, но и производителей этих роботов. На протяжении десятилетий китайский рынок робототехники был вотчиной иностранных поставщиков – в первую очередь японских корпораций Fanuc и Yaskawa, швейцарско-шведской группы ABB и немецкого производителя Kuka, который сам был приобретен китайской компанией в 2016 году. Эти времена прошли. К 2025 году 195 000 роботов, установленных в Китае, были отечественного производства, что на 15 процентов больше, чем в предыдущем году, и составляет 55 процентов от общего числа роботов на внутреннем рынке. С 2024 года впервые более половины всех роботов, установленных в Китае, были китайского производства.
Этот сдвиг беспрецедентен в истории. В период с 2014 по 2024 год количество роботов, установленных китайскими производителями, выросло с 65 000 до 310 000 единиц, что составляет совокупный прирост в 377 процентов при среднегодовом темпе роста около 17 процентов. Доля рынка отечественных поставщиков, которая большую часть прошлого десятилетия оставалась на уровне около 28 процентов, выросла до 47 процентов в 2023 году и до 57 процентов в 2024 году. Таким образом, Китай является не только крупнейшим потребителем заводских роботов, но и страной с самым высоким объемом производства промышленных роботов в мире.
Три двигателя спроса
Потребность Китая в роботах распределена неравномерно, а сосредоточена в трех крупнейших отраслях промышленности. Лидером является электротехническая и электронная промышленность, которая к 2025 году установила около 96 400 роботов, что на 16 процентов больше, чем в предыдущем году, и составляет 27 процентов от общего числа установленных в стране роботов. Этот сектор является основой экспортной экономики Китая, от смартфонов и сборки полупроводников до бытовой электроники, и он с особой силой стимулирует автоматизацию.
На втором месте автомобильная промышленность с новым рекордом в 78 900 установленных единиц, что на 38 процентов больше, чем в предыдущем году. Этот скачок тесно связан с тем, что Китай становится ведущей мировой страной в производстве электромобилей: масштабное расширение производственных мощностей таких компаний, как BYD и многих других, требует высокоавтоматизированных производственных линий. Металлургическая и машиностроительная промышленность занимает третье место с 78 700 единицами, что представляет собой значительный рост на 44 процента. Такой широкий спрос в нескольких ключевых отраслях принципиально отличает китайский рынок от тех стран, где автоматизация почти исключительно обусловлена автомобильным сектором.
Общеизвестный секрет государственного контроля
Чтобы понять успех Китая в робототехнике, необходимо вернуться к 2015 году. В том году китайское правительство объявило о стратегии модернизации промышленности под названием «Сделано в Китае 2025», определив десять стратегических секторов, в которых Китай стремился достичь глобального лидерства. Робототехника с самого начала была в числе этих приоритетных секторов, поскольку считалась краеугольным камнем промышленной зрелости и представителем более широкой цели технологической независимости. Программа была вдохновлена не чем иным, как немецкой инициативой «Индустрия 4.0» — деталь, которая особенно проливает свет на последующий сдвиг в балансе сил.
В основе стратегии лежало замещение: Китай стремился постепенно заменить импортные технологии технологиями отечественного производства. Для промышленных роботов сопутствующая дорожная карта развития технологий ставила конкретную и, на тот момент, считавшуюся смелой цель: к 2025 году около 70 процентов продаваемых на внутреннем рынке промышленных роботов должны производиться китайскими компаниями. Хотя Китай не полностью достиг этой цели по общему количеству установок, с долей отечественного производства в 55-57 процентов он значительно приблизился к ней – а в некоторых сегментах, таких как металлообработка, китайские поставщики уже достигли рыночной доли около 90 процентов.
Инструменты этой политики были разнообразны и обширны. На национальном и местном уровнях правительство опиралось на субсидии, налоговые льготы, содействие слияниям и поглощениям, созданию совместных предприятий, а также на создание специализированных центров робототехники и промышленных парков. Согласно отчетам, в конце 2024 и начале 2025 года китайское правительство выделило более 20 миллиардов долларов США в виде субсидий робототехнической отрасли в форме грантов, кредитов, налоговых льгот и государственного венчурного капитала. Кроме того, в марте 2025 года Национальная комиссия по развитию и реформам объявила о создании государственного управляющего фонда, предназначенного для направления 137 миллиардов долларов США в стартапы в области искусственного интеллекта и робототехники в течение двух десятилетий.
Поддержка со стороны предложения дополнялась мерами по стимулированию спроса. План действий «Роботы+», объявленный в 2023 году, предусматривал внедрение робототехники отечественного производства в десяти ключевых секторах, включая сельское хозяйство, логистику и здравоохранение, тем самым создавая целевой спрос на продукцию отечественных производителей. Такое сочетание управления спросом и предложением объясняет столь стремительный и всеобъемлющий подъем Китая. Общие расходы на промышленную политику достигли огромного объема, оцениваемого примерно в 1,7 процента от объема экономического производства Китая.
Плотность роботов: более честный показатель
Абсолютные показатели количества установленных роботов отражают лишь половину картины, поскольку Китай — густонаселенная страна с гигантской производственной базой. Более показательной является плотность роботов, то есть число промышленных роботов на 10 000 работников обрабатывающей промышленности. И здесь Китай также проделал впечатляющий путь наверстывания упущенного: плотность выросла с 246 роботов на 10 000 сотрудников в 2020 году до 567 в 2024 году, что составляет увеличение на 130 процентов. Это выводит Китай вперед Германии и на третье место в мире, после Южной Кореи и Сингапура.
Этот показатель не только позволяет взглянуть на ситуацию в перспективе, но и усиливает её. Он позволяет взглянуть на ситуацию в перспективе, поскольку Южная Корея, с плотностью роботов, оцениваемой более чем в 1000 единиц на 10 000 сотрудников, остаётся безраздельно лидирующей и вряд ли будет превзойдена в обозримом будущем. Однако он также усиливает картину, поскольку ни одна другая крупная экономика не может похвастаться таким быстрым ростом плотности роботов. За пять лет Китай более чем удвоил свою плотность роботов — это самый быстрый рост среди всех крупных экономик. Таким образом, лидерство Южной Кореи обусловлено не быстрым ростом, а просто количеством роботов. А быстрый рост определяет будущее.
🎯🎯🎯 Центр B2B-индустрии, основанный на данных, как своего рода внутреннее решение

Практически внутреннее решение: как Xpert.Digital устраняет операционные пробелы в B2B-маркетинге и продажах – Умный бизнес, основанный на контенте - Изображение: Xpert.Digital
Xpert.Digital — это ориентированный на данные B2B-индустрионный центр, возглавляемый Konrad Wolfenstein . Компания выступает в качестве внешнего, частично внутреннего решения для отраслевых партнеров, устраняя операционные пробелы в маркетинге, контенте и продажах — без необходимости привлечения дополнительных ресурсов со стороны клиента.
Более подробная информация здесь:
Автоматизация в XXI веке: уроки Китая
Германия: Постепенная потеря связи
Для немецкой экономики, долгое время являвшейся флагманом промышленной автоматизации и родиной производителя робототехники Kuka, результаты за 2025 год оказались неутешительными. С 24 800 новыми установленными промышленными роботами Германия осталась крупнейшим рынком робототехники в Европе, на ее долю приходится 41 процент всех установок в Европейском союзе. Однако количество новых установок сократилось на восемь процентов по сравнению с предыдущим годом, и в мировом рейтинге Германия опустилась на пятое место, уступив Южной Корее, Японии, США и Китаю.
Основная причина кроется в слабости автомобильной промышленности, традиционно крупнейшего потребителя роботов в Германии. Хотя в 2025 году отрасль оставалась лидером с 5800 новыми установленными роботами, что составляет 23 процента, этот показатель был значительно ниже, чем в 2020 году, когда на автомобильную промышленность приходилось 40 процентов установок. В качестве факторов, способствующих этому, отраслевая статистика указывает на слабые показатели продаж электромобилей, а также на политическую и экономическую неопределенность, которая задерживает принятие инвестиционных решений. Снижение количества установок также зафиксировано в металлообрабатывающей, химической и пластмассовой промышленности.
Особенно тревожными являются данные по предложению. Производство промышленных роботов в Германии в 2025 году сократилось на 24 процента до 23 700 единиц, а экспорт немецких промышленных роботов упал на 37 процентов до 15 100 единиц. Таким образом, страна, которая когда-то экспортировала роботов по всему миру, одновременно теряет долю рынка внутри страны и конкурентоспособность на экспортном рынке. Прогнозы отрасли предсказывают дальнейшее снижение спроса в 2026 году, после чего ожидается рост объемов установки с 2027 года. Приведенное ниже сравнение иллюстрирует структурные различия между китайским и немецким рынками.
| измерение | Китай 2025 | Германия 2025 |
|---|---|---|
| Новые установки | 354.200 (+20%) | 24.800 (−8%) |
| Мировая доля | 59% | приблизительно 4% |
| Ведущий клиент отрасли | Электроника (96 400) | Автомобиль (5800) |
| Производство роботов внутри страны | Мировой лидер | 23.700 (−24%) |
| Тенденция в автомобильной промышленности | +38%, рекорд | Доля уменьшается (с 40% до 23%) |
Почему этот сдвиг — это не просто статистика
Значение лидерства Китая становится очевидным только в более широком контексте создания добавленной стоимости в промышленности. Роботы — это не обычные капитальные товары, а скорее множители производительности. Страна, которая автоматизирует свое производство в больших масштабах, снижает себестоимость продукции, повышает ее качество и повторяемость, и одновременно становится менее зависимой от роста заработной платы и демографических ограничений. Китай использует автоматизацию для противодействия двойному давлению роста заработной платы и старения рабочей силы — взаимосвязи, которую сами китайские промышленные политики открыто признают.
Кроме того, наблюдается эффект самоподкрепления. Тот, кто устанавливает больше всего роботов, накапливает наибольший практический опыт в их интеграции, обслуживании и дальнейшем развитии. Тот, кто также производит больше всего роботов, может напрямую использовать этот опыт для создания более качественных продуктов. Таким образом, Китай находится на пути к замыканию цикла обратной связи, который до сих пор делал Японию, Германию и Швейцарию технологическими лидерами. Анализ отрасли предполагает, что китайский рынок будет продолжать расти в среднем на пять-десять процентов в год до 2029 года — рост, который редко прерывался даже в неблагоприятных условиях.
Это создает двойную дилемму для Соединенных Штатов и Европы. С одной стороны, их производственная база рискует еще больше отстать в ценовой конкуренции, если автоматизация будет развиваться там медленнее. С другой стороны, они становятся стратегически зависимыми, поскольку все большая часть мировых технологий автоматизации производится в Китае — ситуация, уже знакомая по секторам солнечных панелей, аккумуляторов и электромобилей.
Вторая волна: человекоподобные роботы
В то время как мир все еще обсуждает доминирование Китая в сфере традиционных промышленных роботов, уже открылся второй, потенциально гораздо более революционный фронт: человекоподобные роботы. Это человекоподобные машины, которые ходят на двух ногах, захватывают предметы руками и могут гибко использоваться в средах, предназначенных для людей. Рынок пока невелик — по оценкам, количество проданных единиц в мире в 2025 году составит от 7000 (Международная федерация робототехники), около 13000 (Omdia) до 18000 (IDC). Но ожидания роста огромны.
Примечательно, что Китай уже явно доминирует в этой развивающейся области. Согласно прогнозам на 2025 год, на долю двух китайских производителей, Agibot и Unitree, приходилось около 71 процента мировых продаж. В отличие от них, американские поставщики практически не играли никакой роли: по прогнозам, на широко обсуждаемого робота Tesla Optimus, как и на Figure AI и Agility Robotics, приходилось всего один процент мировых продаж. В следующей таблице показано предполагаемое распределение продаж человекоподобных роботов в 2025 году.
| Производитель | Источник | Прогнозируемая доля рынка на 2025 год |
|---|---|---|
| Агибот | Китай | 39% |
| Юнитри | Китай | 32% |
| UBTech | Китай | 7% |
| Leju Robotics | Китай | 4% |
| Движок ИИ | Китай | 3% |
| Фурье | Китай | 2% |
| Рисунок ИИ | США | 1% |
| Agility Robotics | США | 1% |
| Тесла | США | 1% |
| Другой | – | 10% |
Гонка, которая и без того проходит в ожесточенной борьбе
Рынок человекоподобных роботов может быть небольшим, но конкуренция на вершине уже очень жесткая. Компания Agibot из Шанхая заявила о своем глобальном лидерстве в 2025 году, отгрузив более 5100 единиц и заняв 39-процентную долю рынка. Компания Unitree немедленно опровергла это заявление, сообщив, что в том же году она отгрузила более 5500 человекоподобных роботов и произвела более 6500. Борьба за лидерство на рынке показывает, насколько незрелым, но в то же время динамичным является этот сегмент — и насколько серьезно игроки относятся к символическому титулу лидера рынка.
Также заслуживает внимания рост выручки. В 2025 году объем продаж Unitree составил приблизительно 1,7 миллиарда юаней, что на 335 процентов больше, чем годом ранее, в то время как продажи Agibot выросли в двадцать раз, достигнув 1,05 миллиарда юаней. В 2025 году выручка Unitree от человекоподобных роботов впервые превысила выручку от более старых четвероногих роботов, составив более 51 процента от общей выручки – это сигнал о том, что отрасль определенно смещает акцент на человекоподобные машины. Гонка продолжилась и в первой половине 2026 года: по данным рынка, Agibot отгрузил около 8400 единиц и достиг глобальной доли рынка в 44 процента, обогнав Unitree, которая опустилась на второе место с приблизительно 5900 единицами и долей в 31 процент.
Однако нельзя упускать из виду одно важное ограничение: подавляющее большинство продаваемых на сегодняшний день человекоподобных роботов используется не в промышленном производстве, а в исследованиях и образовании. В компании Unitree за первые девять месяцев 2025 года примерно 73,6% продаж человекоподобных роботов пришлись на исследования и обучение, в то время как только около девяти% были отнесены к промышленному применению. Таким образом, массовый рынок работающих человекоподобных роботов на заводах и складах еще не сформировался.
Что говорят основные прогнозы
Инвестиционные банки осознали значимость этого сдвига и недавно значительно пересмотрели свои прогнозы в сторону повышения. В своем отчете о «физическом ИИ» Goldman Sachs увеличил свою оценку продаж человекоподобных роботов в 2035 году с примерно 1,4 миллиона единиц до около 6,5 миллиона — почти в пять раз по сравнению с предыдущей оценкой. На 2030 год банк повысил свой прогноз с 256 000 до 890 000 единиц, а на 2026 год — с 51 000 до 75 000. Теперь Goldman Sachs оценивает объем рынка в 2035 году примерно в 138 миллиардов долларов США по сравнению с предыдущей оценкой в 38 миллиардов долларов США.
Ключевым моментом в этой переоценке является ожидаемая кривая издержек. Goldman Sachs прогнозирует, что средняя продажная цена человекоподобного робота снизится с примерно 41 800 долларов в 2025 году до приблизительно 21 300 долларов в 2035 году, а стоимость материалов упадет с примерно 27 700 долларов до 13 500 долларов. Снижение издержек делает машины все более экономичной альтернативой человеческому труду, причем логистические центры и автомобильная промышленность считаются первыми, кто начнет их использовать.
Сценарии Morgan Stanley идут еще дальше, оценивая общий рынок человекоподобных роботов, включая сопутствующие услуги, более чем в пять триллионов долларов США к 2050 году и предполагая, что к этому времени в эксплуатации может находиться более миллиарда человекоподобных роботов. Согласно этому анализу, около 90 процентов из них, как ожидается, будут использоваться в промышленных и коммерческих целях, а Китай прямо назван ведущей страной в развитии. Только на китайском рынке Morgan Stanley прогнозирует объем в 1,5 миллиона единиц к 2030 году и 7,4 миллиона к 2035 году. Такие прогнозы подвержены значительной неопределенности и не должны восприниматься как абсолютное утверждение, но они указывают направление, в котором движутся ожидания рынка капитала.
оставшиеся технические препятствия
Несмотря на весь энтузиазм, технические ограничения человекоподобных роботов остаются значительными. Ключевые узкие места включают необходимость в умелых роботизированных руках, надежность всей системы в условиях непрерывной работы и отсутствие реальных данных для обучения базового искусственного интеллекта. Робот, впечатляющий в лаборатории, должен надежно функционировать годами в суровых условиях завода или склада — и эта надежность еще не достигнута. Поэтому широкое распространение на рынке, как правило, не ожидается до середины 2030-х годов, когда кривые развития ИИ, плотности энергии и стоимости достигнут зрелости.
Именно в этом и заключается стратегическое преимущество Китая. Страна, которая уже располагает крупнейшей в мире базой промышленных роботов и имеет развитую, интегрированную цепочку поставок двигателей, датчиков, батарей и управляющей электроники, может наладить массовое производство человекоподобных роботов быстрее и дешевле, чем конкуренты, которым сначала необходимо создать эту базу. Таким образом, лидерство в традиционных промышленных роботах становится трамплином для лидерства в области человекоподобных роботов – эти два направления взаимно усиливают друг друга.
В заключение – обоснованная точка зрения
Трезвый анализ данных приводит к ясному, хотя и неприятному, выводу: Китай не только выиграл гонку промышленной автоматизации, но и в настоящее время превращает это лидерство в ведущую позицию в сфере технологий следующего поколения. Это не случайность и не просто результат низких зарплат, а скорее плод промышленной стратегии, последовательно проводимой на протяжении более десяти лет, сочетающей в себе политику предложения и спроса, масштабные субсидии и систематическое развитие внутренней базы поставщиков.
В то же время, эта картина требует некоторой детализации. Доминирование Китая в области человекоподобных роботов до сих пор основывалось главным образом на продажах в научно-исследовательских и образовательных целях, а не на продуктивном промышленном использовании. Южная Корея по-прежнему значительно опережает Китай по плотности роботов. А качество и надежность лучших китайских роботов в самых сложных областях применения по-прежнему уступают западным и японским поставщикам в некоторых аспектах. Таким образом, китайское лидерство реально, но не является ни полным, ни непреодолимым.
Для Германии и Европы истинный посыл кроется не столько в впечатляющих показателях Китая, сколько в собственном упадке. Сокращение использования роботов, уменьшение внутреннего производства роботов и резкое падение экспорта — это не просто циклический спад, а тревожные сигналы структурной слабости. Автоматизация — это не роскошь, а необходимое условие для сохранения конкурентоспособности в условиях высоких зарплат, стареющей рабочей силы и жесткой международной конкуренции. Те, кто замедляет автоматизацию, отстанут не только в производстве роботов, но и в конечном итоге во всей построенной на них цепочке создания стоимости. Роботизированное государство на Востоке продемонстрировало, как работает промышленная политика в XXI веке. Ключевой вопрос сейчас заключается в том, готов ли Запад извлечь из этого правильные уроки.
📈🚀 От прозрачности к доверию 👀🤝 Ваш масштабируемый путь с Xpert.Digital

От прозрачности к доверию: ваш масштабируемый путь с Xpert.Digital - Изображение: Xpert.Digital
В промышленном B2B-секторе устойчивые деловые отношения редко возникают за одну ночь. Они развиваются шаг за шагом – благодаря видимости, профессиональной значимости, регулярным контактам и растущему доверию. Четырехэтапная модель Xpert.Digital решает именно эту задачу: она предлагает структурированный путь, начинающийся с управляемой отправной точки и, при необходимости, перерастающий в более глубокое сотрудничество в развитии бизнеса.
Вместо громких маркетинговых обещаний, эта модель ставит во главу угла взаимоотношения. Компании начинают с четко определенных, легко поддающихся расчету показателей, а затем, основываясь на собственном опыте, решают, насколько они хотят расширить сотрудничество. Ключевым фактором этого беспрепятственного процесса построения доверия является то, что платформа полностью избегает навязчивой рекламы, поэтому редакционный фокус остается исключительно на экспертизе компаний.
Более подробная информация здесь:
Ваш глобальный партнер по маркетингу и развитию бизнеса
☑️ Язык ведения нашего бизнеса — английский или немецкий
☑️ НОВИНКА: Переписка на вашем родном языке!

Konrad Wolfenstein
Я и моя команда будем рады быть вашими личными консультантами.
Вы можете связаться со мной, заполнив контактную форму здесь [email protected]:или просто позвонив по номеру +49 7348 4088 965. Мой адрес электронной почты
Я с нетерпением жду начала нашего совместного проекта.