Российская экономика находится на пределе своих возможностей: Кремль ведет войну с кредитами, а центральный банкир удерживает систему от краха
Предварительная версия Xpert

Доступно на 27 языках 📢
Предпочитаю Xper.Digital в GoogleⓘОпубликовано: 1 октября 2026 г. / Обновлено: 1 октября 2026 г. – Автор: Konrad Wolfenstein
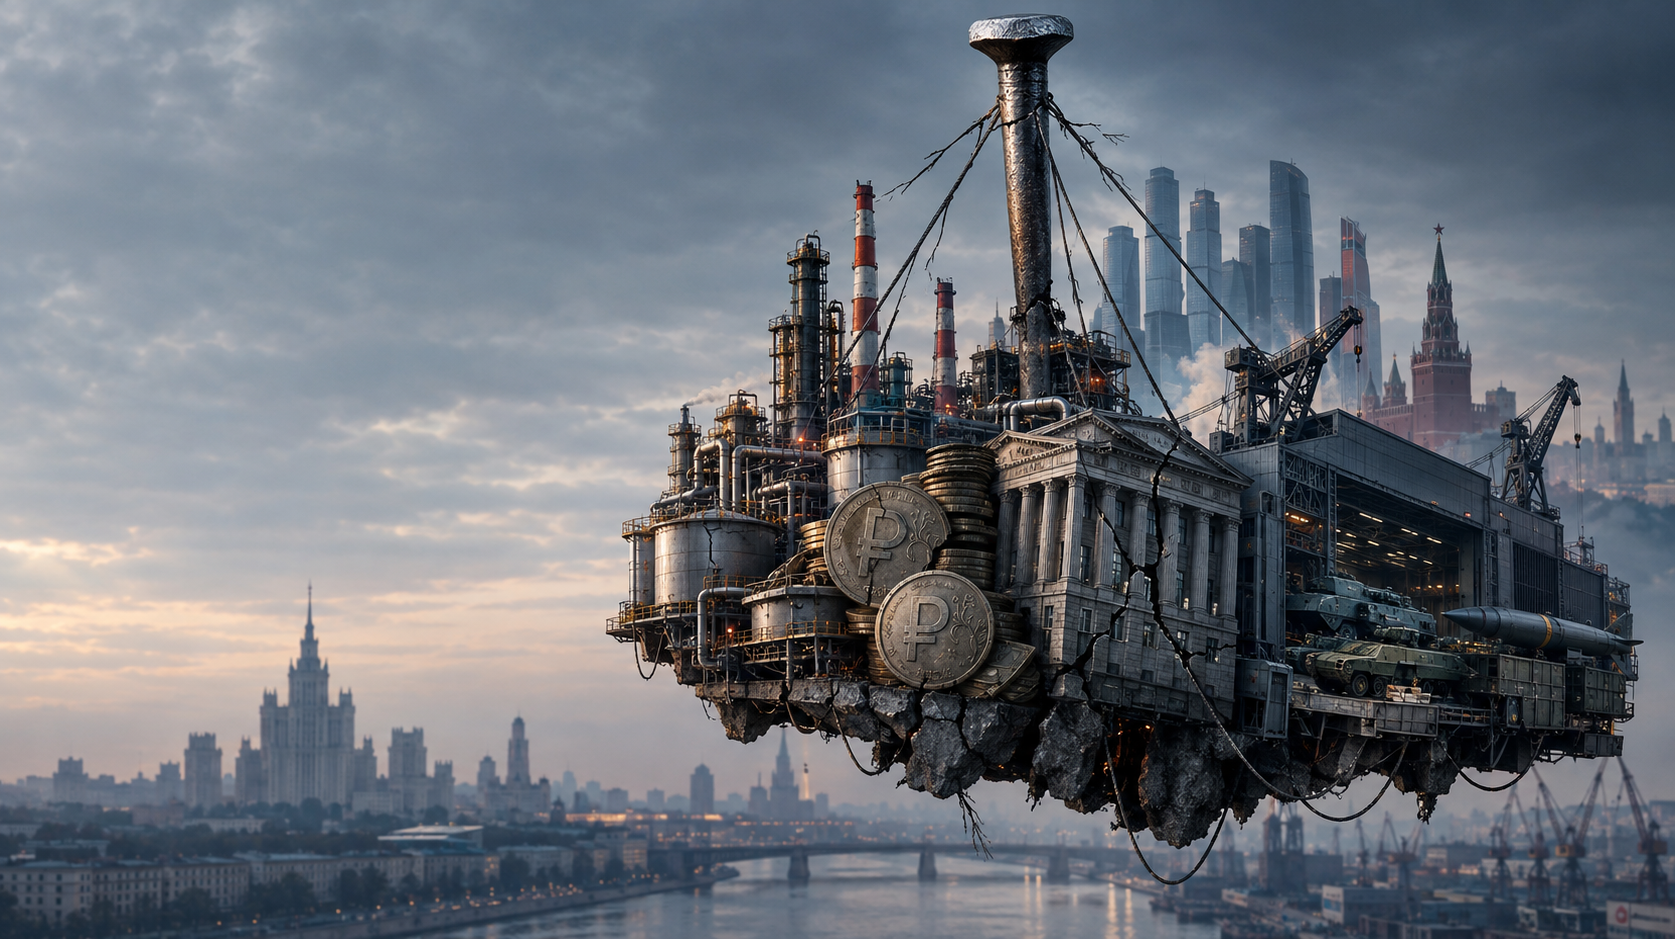
Российская экономика на пределе своих возможностей: Кремль ведёт кредитную войну, а центральный банкир удерживает систему от краха. — Креативное изображение на эту тему с использованием ИИ: Xpert.Digital
Российская экономика держится на одном важнейшем гвозде: центральном банке
Российская экономика: удерживает ли центральный гвоздь линию стабильности?
2027 год в центре внимания: будущее Центрального банка России и его влияние на экономику
Российская экономика находится на критическом этапе, когда сходятся многочисленные вызовы, и проверяется стабильность системы. Центральный банк под руководством Эльвиры Набиуллиной часто называют «единственным гвоздем», скрепляющим хрупкую экономическую структуру. Эта метафора, придуманная российским экономистом Александрой Прокопенко, подчеркивает исключительно важную роль центрального банка во все более противоречивой экономической модели. Поскольку Россия изо всех сил пытается справиться с бременем военных расходов, инфляции и западных санкций, вопрос о будущем центрального банка и его президента становится все более актуальным. Крах доверия к центральному банку или изменение его политической поддержки могут иметь далеко идущие последствия для экономической стабильности страны. Хотя экономика еще не рухнула, нынешняя ситуация указывает на риск для управления, проистекающий из опасной зависимости от одного института. В этом контексте положение России определяется не только проблемами войны, но и необходимостью долгосрочной, устойчивой экономической стратегии.
Что на самом деле означает изображение одного гвоздя?
Образ «гвоздя» возник благодаря российскому экономисту Александре Прокопенко . Ныне учёный-исследователь работала советником Центрального банка России с 2017 по 2022 год, где в её обязанности входило информирование о тенденциях инфляции. 24 мая 2026 года она использовала эту метафору в англоязычной статье, сопровождавшей её анализ, написанный в соавторстве с финансовым экспертом Александром Коляндром для независимого российского экономического журнала «Колокол». В ней она описала Центральный банк и его президента Эльвиру Набиуллину как тот самый «важный гвоздь», который всё ещё скрепляет российскую экономику.
Утверждение немцев о том, что российская экономика висит на одном гвозде (Штерн), является, таким образом, журналистским преувеличением первоначальной формулировки. Прокопенко говорил не об одном гвозде, а о самом важном. Разница экономически существенна: Россия по-прежнему обладает рядом поддерживающих элементов, включая экспорт сырья, государственные контракты на поставку вооружений, торговлю с Китаем, контроль за движением капитала, внутренние заимствования и гибкую бизнес-среду. Поэтому тезис не утверждает, что вся система зависит исключительно от одного человека или учреждения. Скорее, он описывает необычайно большое значение центрального банка для стабильности все более противоречивой экономической модели.
Полный текст оригинальной цитаты Александры Прокопенко от 24 мая 2026 года гласит:
«У российской экономики больше резервов, чем предсказывают некоторые, — но она гораздо менее устойчива, чем хочет признать Кремль. Главный гвоздь, скрепляющий её целостность, — это Центральный банк и Эльвира Набиуллина, у которой остался ровно год. Срок её полномочий истекает 24 июня 2027 года»
Ключевой момент заключается в том, что Прокопенко написал «главный гвоздь», имея в виду «самый важный гвоздь», а не «единственный гвоздь». Поэтому фраза «единственный гвоздь» является журналистским преувеличением.
Центральный банк должен одновременно справляться с несколькими противоречиями. Перед ним стоит задача сдерживания инфляции, стабилизации рубля, поддержания функционирования банковской системы и предотвращения неконтролируемой девальвации валюты, которая может возникнуть из-за роста государственных и военных расходов. В то же время он сталкивается с растущим давлением со стороны бизнеса, государственных предприятий и политических деятелей, требующих снижения процентных ставок и более легкого доступа к кредитам. Без ограничительной денежно-кредитной политики высокие государственные расходы нанесут удар по экономике, уже испытывающей дефицит рабочей силы, производственных мощностей и многочисленных промежуточных товаров. В этом случае дополнительный спрос приведет к росту цен в большей степени, чем к расширению реального производства.
В рамках этой системы Эльвира Набиуллина олицетворяет собой сравнительно профессиональную и ориентированную на стабильность технократию. Ее значимость обусловлена не только личным опытом. За ней стоит обширный институциональный аппарат, охватывающий денежно-кредитную политику, банковский надзор, платежные системы, статистику и кризисное управление. С 2013 года надзор за банками, страховыми компаниями, пенсионными фондами и рынками ценных бумаг также консолидирован под эгидой Центрального банка России. Это дает институту необычайно большое влияние практически на все сферы финансовой системы.
Прокопенко еще в апреле 2026 года объяснила важность этой институциональной роли в интервью Радио Свободная Европа/Радио Свобода. Она охарактеризовала центральный банк как институциональный якорь, который поддерживал его доверие на рынках и сдерживал инфляцию. С этой точки зрения, замена Набиуллины не будет просто обычной кадровой перестановкой. Она может дестабилизировать именно тот институт, который до сих пор обеспечивал предсказуемость экономической политики.
Таким образом, настоящим «гвоздем в гроб» является не только Набиуллина и не центральный банк как просто орган власти. Речь идет о сочетании функционирующего центрального банка, его профессионального авторитета и политического доверия, которое Владимир Путин до сих пор оказывал его президенту. По мнению Прокопенко, фактическая независимость центрального банка основывается не столько на юридических гарантиях, сколько на этих личных отношениях доверия. Это защищает банк, по крайней мере частично, от требований влиятельных представителей бизнеса, государственных лоббистских групп и политических фракций, которые призывают к снижению кредитов и усилению влияния на решения по процентным ставкам.
Именно здесь и кроется слабость системы. Институциональная стабильность в России в значительной степени зависит от личных связей и неформальных властных структур. Пока Набиуллина пользуется доверием президента, центральный банк может принимать решения, болезненные для бизнеса, должников и части государственного аппарата. Если бы эта политическая защита исчезла, денежно-кредитная политика могла бы быть в большей степени подчинена краткосрочным финансовым интересам государства и оборонной промышленности.
Вопрос преемственности делает 2027 год особенно важным. Третий и, согласно действующему законодательству, последний срок полномочий Набиуллины истекает 24 июня 2027 года. Президент должен предложить кандидата в Государственную Думу не позднее чем за три месяца до этого. В отличие от многих западных стран, в России отсутствует прозрачный процесс, когда кандидаты известны заранее, и есть достаточно времени для подготовки к выходу на финансовые рынки. Решение фактически лежит на Путине и может быть объявлено лишь незадолго до окончания срока полномочий.
По сути, есть три варианта. Кремль может назначить преемника, распределить обязанности центрального банка между несколькими учреждениями или внести поправки в закон, чтобы предоставить Набиуллине еще один срок. Ни один из этих вариантов не решает фундаментальную проблему. Новому руководству сначала нужно будет завоевать доверие. Разделение центрального банка будет организационно сложным процессом и может создать новые трения. Продление срока полномочий Набиуллиной лишь отложит решение, не устранив при этом институциональную зависимость от ее доверия и доверия Путина.
Утрата этого доверия может иметь значительные экономические последствия. Если новое руководство центрального банка слишком рано или слишком резко снизит процентные ставки, объемы кредитования и инвестиций могут в краткосрочной перспективе увеличиться. В то же время, однако, вырастут инфляция, давление на рубль и стоимость импорта. Домохозяйства и предприятия могут все чаще обращаться к иностранной валюте или материальным активам. Правительство сможет первоначально финансировать свой долг более дешевым способом, но ему придется смириться с более высокой инфляцией и дальнейшей потерей доверия.
Таким образом, метафора с гвоздем не описывает автоматически неизбежный коллапс. Даже после смены руководства центрального банка его специализированные департаменты, надзорные функции и инструменты денежно-кредитной политики останутся на своих местах. Россия также может отреагировать контролем за движением капитала, ценовым контролем, принудительными кредитами и другими административными мерами. Это потенциально может позволить скрыть кризис на длительное время или перенести его на компании, банки, вкладчиков и регионы.
Сравнение, скорее, указывает на риск, связанный с управлением. Российская экономика пережила первые годы войны не только благодаря доходам от сырья и государственным расходам, но и потому, что центральный банк обладал достаточным авторитетом и доверием, чтобы реагировать на инфляцию и риски на финансовых рынках. Заявление Прокопенко ясно показывает, что этот авторитет не обеспечивается институционально автоматически. Он в значительной степени зависит от Набиуллиной и ее положения в структуре власти.
Таким образом, самый важный гвоздь не скрепляет прочное здание. Он стабилизирует все более искаженную экономическую структуру, в которой высокие военные расходы, слабый рост гражданского сектора, нехватка рабочей силы, инфляция, санкции и растущие потребности в финансировании взаимодействуют друг с другом. Пока центральный банк может сдерживать эти противоречия, система остается контролируемой. Если его способность действовать политически ослаблена, возрастает риск того, что ползучая экономическая эрозия перерастет в открытую валюту, инфляцию или финансовый кризис.
Стабильность без экономического благополучия
С самого начала полномасштабной войны против Украины неоднократно предсказывался стремительный крах российской экономики. Этого не произошло. В политических дебатах этот факт часто интерпретируется либо как доказательство неэффективности западных санкций, либо как свидетельство исключительной мощи российской экономики. Оба вывода слишком упрощены.
Россия пережила первоначальный шок от санкций главным образом потому, что еще до 2022 года обладала значительными валютными резервами, относительно низким государственным долгом, существенным экспортом сырья и банковской системой, стабилизировавшейся после предыдущих кризисов. К этому добавились оперативный контроль за движением капитала, резкое повышение процентных ставок, экспортные ограничения, перенаправление торговых потоков и масштабные государственные расходы. В результате экономика не рухнула, а перешла в другой режим функционирования.
Этот режим можно описать как отрицательное равновесие. Экономика не рушится, но генерирует незначительный производственный импульс. Государственные расходы предотвращают глубокую рецессию, в то время как высокие процентные ставки, нехватка рабочей силы, санкции и неопределенность сдерживают частные инвестиции. Оборонные компании растут, в то время как многие гражданские отрасли страдают от роста издержек, слабого спроса и ограниченного доступа к технологиям. Уровень занятости остается высоким, но рост производительности труда слабый. Заработная плата растет в секторах с высоким спросом, но часть этого роста нивелируется инфляцией.
На 2026 год надежные прогнозы роста составляют лишь примерно от 0,5 до 1 процента. На 2027 и 2028 годы многие ожидают роста около 0,5 процента. Это исключительно низкий показатель для экономики со значительным отложенным спросом, высокими доходами от сырьевых товаров и существенными государственными расходами. Такой слабый рост указывает на то, что дополнительный государственный спрос практически не создает новых производственных мощностей. Все чаще экономика сталкивается с дефицитом машин, квалифицированной рабочей силы, логистики, кредитов и импортных промежуточных товаров.
Таким образом, российская система не является стабильной в смысле здоровой, инновационной экономики. Она стабильна в смысле политически контролируемого распределения дефицита. Это различие имеет решающее значение. Государство может сохранять военную боеспособность в течение многих лет, даже если благосостояние гражданского населения, производительность и долгосрочные перспективы роста снижаются. Авторитарные системы, в частности, могут неравномерно распределять экономические издержки и подавлять политическое инакомыслие. Следовательно, отсутствие краха не означает, что экономический ущерб незначителен.
Центральный банк как противовес финансированию войны
Российский центральный банк столкнулся с классической дилеммой. Государство увеличивает расходы на оборону, силовые структуры, производителей оружия, солдат и военную инфраструктуру. Эти расходы генерируют доход и спрос. Однако, поскольку у экономики практически не осталось свободных производственных мощностей, дополнительный спрос не приводит к соответствующему увеличению реального производства. Вместо этого растут цены, заработная плата и потребности в импорте.
Центральный банк реагирует высокими процентными ставками. Хотя ключевая процентная ставка была снижена с 21 до 14 процентов в течение 2026 года, 14 процентов по-прежнему остаются исключительно высоким уровнем. Ожидается, что инфляция в 2026 году составит около 6-7 процентов, что значительно выше долгосрочного целевого показателя в 4 процента. Реальная процентная ставка, скорректированная с учетом инфляции, остается ограничительной. Это делает кредиты дороже, сдерживает потребление и инвестиции и направлено на ограничение избыточного спроса.
Эта политика экономически понятна, но политически неудобна. Бизнес-сообщества, промышленники и государственные корпорации требуют более дешевых кредитов. Многие компании страдают от высоких затрат на финансирование, которые затрудняют новые инвестиции и увеличивают стоимость обслуживания существующего долга. Это создает конфликт целей для Кремля: ему необходимы высокие объемы инвестиций в оборону и инфраструктуру, но в то же время он хочет предотвратить обесценивание рубля и инфляцию, обременяющую население.
Таким образом, центральный банк выступает в роли институционального тормоза в экономике, политическое руководство которой одновременно нажимает на педаль газа. Пока этот тормоз остается надежным, домохозяйства и предприятия могут быть уверены, что полная девальвация рубля не является предпочтительным инструментом государственного финансирования. Это ожидание само по себе является экономическим активом. Если центральный банк потеряет доверие, даже страх перед будущей инфляцией может привести к оттоку капитала, росту цен на импорт, распродаже рубля и ускорению роста заработной платы.
Особая значимость Набиуллины заключается не в том, что она одна обладает властью устанавливать процентные ставки. За ней стоит обширный аппарат специализированных ведомств, банковского надзора, статистики, платежных систем и управления кризисами. Скорее, ее личный вес обусловлен сочетанием ее профессиональной репутации, опыта и политического доверия. Она может защищать непопулярные решения и, по-видимому, обладает достаточной поддержкой, чтобы, по крайней мере частично, противостоять призывам к чрезмерно мягкой денежно-кредитной политике.
2027 год как институциональная стресс-тест
Срок полномочий главы центрального банка истекает в июне 2027 года. Согласно действующему законодательству, это ее третий и последний срок. Закон может быть изменен, и продление срока отнюдь не исключено с политической точки зрения. Аналогичным образом, может быть назначен квалифицированный преемник, который продолжит текущий курс. Тем не менее, сохраняется реальный риск, поскольку решение о руководстве центрального банка в конечном итоге носит сугубо личный характер.
Ключевой вопрос заключается не только в том, кто займет этот пост. Гораздо важнее то, какой мандат этот человек получит на самом деле. Преемник мог бы продолжить нынешнюю политику стабильности и поддерживать высокие процентные ставки до тех пор, пока инфляционное давление не ослабнет. Однако ему также могли бы поручить более активную поддержку экономического роста, производства вооружений и государственного финансирования. В этом случае денежно-кредитная политика стала бы более политически мотивированной и ориентированной на краткосрочную перспективу.
Преждевременное или чрезмерное снижение процентной ставки может первоначально принести облегчение. Компании смогут инвестировать дешевле, банки — легче предоставлять кредиты, а правительство — финансировать свой долг дешевле. Однако издержки, скорее всего, проявятся с задержкой: более высокая инфляция, ослабление рубля, рост цен на импорт и усиление оттока капитала в материальные активы или иностранную валюту. Чем больше правительство одновременно увеличивает свои расходы, тем сложнее будет обуздать эту динамику в дальнейшем.
2027 год также является критическим, поскольку сходятся несколько основных факторов. Оборонный бюджет планируется увеличить до 17,1 триллиона рублей. Это примерно на 27 процентов больше, чем планировалось изначально, и самый высокий показатель с начала полномасштабного вторжения. В то же время социальные расходы будут сокращены, а образование, здравоохранение и гражданская инфраструктура также столкнутся с бюджетными сокращениями. Таким образом, государство не пытается сократить военную экономику, а скорее финансирует новый этап ее консолидации.
Таким образом, этот год не станет автоматически годом краха. Скорее, он станет проверкой того, сможет ли Россия сохранить нынешнее разделение труда: государство тратит огромные средства на войну, а центральный банк ограничивает инфляционные последствия. Если это разделение труда потерпит неудачу, нынешнее отрицательное равновесие трансформируется в значительно более нестабильную систему.
Бюджетный резерв истощается
Государственные финансы России противоречивы. С одной стороны, формальный государственный долг остается низким по международным стандартам. Это позволяет государству брать на себя дополнительные внутренние долги. С другой стороны, доступ к западным рынкам капитала ограничен, процентные ставки высоки, а круг потенциальных покупателей в значительной степени сосредоточен среди российских банков, фондов и инвесторов, находящихся под влиянием государства.
В настоящее время прогнозируется дефицит бюджета в размере до 3 процентов валового внутреннего продукта на 2026 год. Это почти вдвое больше, чем планировалось изначально. Хотя правительство стремится к снижению дефицита в последующие годы, этот план опирается на дополнительные налоговые поступления, высокие объемы продаж сырьевых товаров и дисциплинированное расходование средств. Опыт последних лет показывает, что военные расходы часто превышают первоначальные оценки.
На 2027 год запланирован выпуск государственных облигаций на сумму около 7,7 триллионов рублей, что примерно на 43 процента больше, чем в предыдущем году. Это приведет к более значительному перераспределению финансирования войны в сторону внутренней финансовой системы. Банки будут покупать государственные облигации и одновременно предоставлять кредиты стратегически важным компаниям. Формально это остается рыночным финансированием. Однако в условиях все более контролируемой системы грань между добровольными инвестиционными решениями и политически желаемым распределением капитала размывается.
Фонд национального благосостояния по-прежнему обеспечивает резерв, но его свободно доступные ресурсы ограничены. На начало сентября 2026 года общий объем фонда составлял приблизительно 13,19 трлн рублей. Из них чуть менее 4 трлн рублей были ликвидными, что соответствует примерно 1,7% ожидаемого валового внутреннего продукта. Разница между общим объемом и ликвидными активами имеет решающее значение: значительная часть фонда состоит из инвестиций в акции и долгосрочных активов, которые не могут быть легко использованы для текущего бюджетного финансирования.
Таким образом, Россия не находится на грани банкротства. Государство может повышать налоги, выпускать облигации, откладывать расходы и вводить более высокие сборы с предприятий. Оно также может прибегать к финансовым репрессиям, то есть перенаправлять сбережения и банковские балансы в большем объеме на государственное финансирование. Однако это не устраняет издержки. Они просто перекладываются на частные инвестиции, вкладчиков, предприятия и будущие бюджеты.
🎯🎯🎯 Центр B2B-индустрии, основанный на данных, как своего рода внутреннее решение

Практически внутреннее решение: как Xpert.Digital устраняет операционные пробелы в B2B-маркетинге и продажах – Умный бизнес, основанный на контенте - Изображение: Xpert.Digital
Xpert.Digital — это ориентированный на данные B2B-индустрионный центр, возглавляемый Konrad Wolfenstein . Компания выступает в качестве внешнего, частично внутреннего решения для отраслевых партнеров, устраняя операционные пробелы в маркетинге, контенте и продажах — без необходимости привлечения дополнительных ресурсов со стороны клиента.
Более подробная информация здесь:
Оружие вытесняет гражданское государство: последствия для российской экономики
Огнестрельное оружие вытесняет гражданское государство
Рост военных расходов меняет структуру российского бюджета. Прогнозируется, что к 2027 году расходы на оборону достигнут 17,1 триллиона рублей. Если включить в расчет внутренние службы безопасности, Национальную гвардию, полицию и спецслужбы, то еще большая часть государственного бюджета будет направлена на военную и репрессивную деятельность.
В то же время финансирование социальных программ сократится примерно на 7 процентов. Образование, здравоохранение и инфраструктура также столкнутся с сокращением реальных расходов. Даже если номинальные расходы в некоторых областях увеличатся, инфляция может нивелировать часть этих достижений. Таким образом, реальное воздействие отразится не только на сокращении бюджетных статей, но и на упущенных возможностях для инвестиций: больницы, остающиеся немодернизированными, школы более низкого уровня, транспортные проекты, отложенные на неопределенный срок, и сокращение поддержки гражданских исследований.
Военные расходы могут увеличить валовой внутренний продукт в краткосрочной перспективе. Произведенный танк, ракета или беспилотник учитываются в статистике как добавленная стоимость. Однако с экономической точки зрения это приносит лишь ограниченную выгоду в будущем. Станок на гражданском заводе может производить дополнительные товары в течение многих лет. Боеприпасы потребляются или хранятся. Они увеличивают статистический объем производства, но не увеличивают производственный капитал общества в той же степени.
Таким образом, военная экономика создает парадокс роста. Она может обеспечивать высокую занятость, рост заработной платы в регионах, производящих оружие, и полную загрузку заводов, в то время как долгосрочный производственный потенциал снижается. Квалифицированные рабочие мигрируют в компании, приоритетные для военного сектора, а гражданские предприятия теряют персонал, кредиты и комплектующие. Государство закупает продукцию по завышенным ценам, делая неэффективность менее заметной. Прибыль приватизируется или перераспределяется политическими силами, в то время как риски все чаще ложатся на государственные банки и государственную казну.
Полная занятость как тревожный сигнал
Очень низкий уровень безработицы обычно считается признаком экономической мощи. В России же это все чаще становится признаком дефицита. Мобилизация, эмиграция, демографический спад, тяжелые военные потери и расширение производства вооружений сократили предложение рабочей силы. При этом армия, силовые структуры, оборонные предприятия, строительная отрасль и гражданские предприятия конкурируют за одних и тех же работников.
Особенно остро ощущается нехватка инженеров, техников, водителей, строителей, IT-специалистов и квалифицированных рабочих промышленного сектора. В ответ компании повышают заработную плату, выплачивают бонусы при приеме на работу, смягчают критерии отбора и переманивают сотрудников. Это увеличивает доходы определенных групп, но не автоматически повышает производительность труда. Когда компаниям приходится платить значительно больше за ту же работу, растут удельные издержки, а вместе с ними и ценовое давление.
Кроме того, наблюдается региональная диспропорция. Центры производства вооружений и регионы с высокими бонусами за привлечение новобранцев частично выигрывают от государственного финансирования. Другие регионы теряют молодых людей, квалифицированных рабочих и свою налоговую базу. Семьи получают военное жалование или компенсацию, но эти трансферты не заменяют устойчивого регионального развития. Они создают доход, который напрямую связан с участием в войне и лояльностью к государству.
Проблема усугубляется демографическими факторами. Население России стареет, рождаемость низкая, а часть образованного молодого населения покинула страну. Иммиграция из Центральной Азии может смягчить дефицит кадров, но она политически спорна и недостаточна для восполнения всех пробелов в квалификации. Таким образом, нехватка рабочей силы — это не просто временное следствие войны; она становится долгосрочным препятствием для экономического роста.
Нефть по-прежнему остается жизненно важным материальным ресурсом
Если центральный банк является институциональным якорем, то нефть и газ остаются важнейшим источником материальных доходов. Доходы от экспорта сырья обеспечивают иностранную валюту, поддерживают рубль и финансируют государственный бюджет. Россия перенаправила значительную часть своей нефтяной торговли в Азию и создала теневой флот, альтернативное страхование и новые платежные системы. Это позволило ей частично ограничить влияние западных санкций.
Однако такая корректировка не лишена недостатков. Увеличение протяженности транспортных маршрутов, снижение цен, посредники, более высокие страховые расходы и технологические ограничения — все это снижает доходы. Решающим фактором является не только объем экспорта, но и фактическая цена, достигнутая после всех скидок и издержек. Если мировые цены на нефть упадут или санкции будут ужесточены, бюджетная ситуация может быстро ухудшиться.
Планируемое снижение цены на нефть, определяющей бюджетные правила, до 50 долларов за баррель, начиная с 2027 года, показывает, что правительство само ведет более осторожные расчеты. Более консервативные правила могут стабилизировать экономику в долгосрочной перспективе, но в краткосрочной перспективе они требуют повышения налогов, дополнительных заимствований или сокращения расходов. Чем выше военные обязательства, тем чувствительнее система становится к колебаниям доходов от сырьевых товаров.
Дизельная и нефтеперерабатывающая промышленность также стали источником риска. Нападения на нефтеперерабатывающие заводы, затраты на ремонт, временный дефицит и экспортные ограничения напрямую влияют на цены на топливо и логистику. Правительство может ограничивать экспорт для снабжения внутреннего рынка, но это снижает потенциальные валютные поступления и налоговые доходы. Экономический ущерб от нападений на инфраструктуру проявляется не столько в полном разрушении отдельных объектов, сколько в повторяющихся ремонтных работах, перебоях в производстве, дополнительных расходах на обеспечение безопасности и нестабильности.
Китай стабилизирует Россию, одновременно усиливая её зависимость
Китай стал важнейшим экономическим партнером России, на его долю сейчас приходится около 35 процентов российской внешней торговли. Страна закупает энергоносители и сырье, а также поставляет машины, транспортные средства, электронику, промышленные комплектующие и значительную часть товаров, которые могут быть использованы прямо или косвенно в военных целях. Без китайских торговых каналов адаптация к западным санкциям была бы значительно сложнее.
Однако отношения асимметричны. России Китай нужен больше, чем Китаю Россия. Пекин может влиять на цены, условия оплаты и цепочки поставок. Российским компаниям приходится адаптироваться к китайским стандартам, платформам и вариантам финансирования. Там, где западные поставщики ушли с рынка, китайские компании часто появляются не просто как замена, а как доминирующие конкуренты.
Для малых и средних предприятий формируются новые торговые отношения, но многие российские поставщики одновременно испытывают давление со стороны более дешевой китайской продукции. Россия по-прежнему зависит от импорта перспективных технологий и сложных промышленных компонентов. Сотрудничество в области атомной энергетики, инфраструктуры и сырья может иметь стратегическое значение, но оно не может заменить широкомасштабную технологическую модернизацию.
Таким образом, Китай предотвращает внезапный экономический коллапс, но не решает структурные проблемы России. Он лишь откладывает их. Прежняя зависимость от европейских рынков и западных технологий уступает место большей зависимости от одного азиатского партнера. Для Москвы это геополитически приемлемо, поскольку Китай смягчает давление западных санкций. Однако с экономической точки зрения это означает меньшую переговорную силу.
Северная Корея, Иран и новые объездные маршруты
Сотрудничество с Северной Кореей и Ираном имеет важное значение прежде всего с военной и логистической точки зрения. Северная Корея может поставлять боеприпасы, военную технику и людские ресурсы. Совместные инфраструктурные проекты, включая новые трансграничные транспортные связи, способствуют долгосрочному обмену. Для России это расширяет круг государств, готовых политически игнорировать западные санкции.
Иран предоставляет экспертные знания и комплектующие для производства беспилотников. Сотрудничество охватывает не только готовые системы, но и производственные ноу-хау, цепочки поставок и военное применение. Это позволяет России локализовать часть своего производства вооружений и снизить зависимость от прямого импорта. В то же время это создает новые зависимости от электроники, машиностроения и промежуточных продуктов.
Отношения со странами, такими как Малайзия и другими странами Глобального Юга, также приобретают все большее значение. Они открывают рынки сбыта, каналы платежей, посредническую торговлю и инвестиционные возможности. Эти контакты ценны для России, но их не следует приравнивать к полной экономической переориентации. Многие из этих стран хотят торговать, не будучи навсегда привязанными к Москве. Они используют потребность России в альтернативных партнерах для ведения переговоров на выгодных условиях.
Новая сеть делает санкции более гибкими и повышает устойчивость. В то же время торговля становится более сложной, дорогой и непрозрачной. Большее количество посредников означает более высокую маржу, более длительные сроки доставки и большие юридические риски. Россия по-прежнему может закупать многие товары, но часто по более высоким ценам и с более низким уровнем контроля качества.
Экспроприация создает краткосрочный контроль и долгосрочное недоверие
Поглощение или временное управление иностранными компаниями является частью российской стратегии экономической изоляционизма. Активы западных корпораций могут быть переданы под государственный контроль, переуступлены российским владельцам или проданы на политически определяемых условиях. Для Кремля это дает ряд краткосрочных преимуществ: производственные мощности остаются в рабочем состоянии, рабочие места сохраняются, а отечественные игроки приобретают активы на выгодных условиях.
Однако в долгосрочной перспективе эта политика ухудшает инвестиционные условия. Права собственности становятся зависимыми от геополитической лояльности. Даже компаниям из стран, не находящихся под прямыми санкциями, приходится учитывать более высокий политический риск. В результате капитал требует более высокой доходности, остается в стране в краткосрочной перспективе или вообще не поступает в нее.
Последствия выходят за рамки отдельных брендов или заводов. Современные производственные сети требуют надежных контрактов, запасных частей, программного обеспечения, контроля качества и долгосрочного финансирования. Завод можно физически приобрести, но управленческий опыт, международные цепочки поставок и технологические достижения не так легко перенести. Поэтому краткосрочное импортозамещение может привести к долгосрочным потерям в качестве и производительности.
Нападения и саботаж увеличивают общие экономические издержки
Растущая значимость нападений на энергетические, логистические и промышленные объекты меняет расчеты стоимости войны. Страдают не только российские нефтеперерабатывающие заводы и склады, но и инфраструктура Украины и других стран Восточной Европы. Нападения на склады, принадлежащие международным компаниям, демонстрируют, что гражданские логистические сети вовлекаются в военный конфликт.
Экономический ущерб не ограничивается разрушенными зданиями. Компании инвестируют в бомбоубежища, системы видеонаблюдения, резервирование, перераспределение складских запасов и страхование. Транспортные маршруты меняются, запасы увеличиваются, а сроки доставки продлеваются. Хотя эти расходы создают спрос, они не повышают производительность. Они представляют собой издержки поддержания существующего уровня производительности.
Предполагаемые акты саботажа в европейских странах и усиление пограничной безопасности, например, на финско-российской границе, также способствуют увеличению издержек. Европа инвестирует больше средств в защиту, наблюдение и военную готовность. Россия, в свою очередь, вынуждена выделять дополнительные ресурсы на защиту собственных объектов, портов, железнодорожных линий и энергетической инфраструктуры. Таким образом, война приводит к постоянному увеличению транзакционных издержек и издержек в сфере безопасности для обеих сторон.
Банковская система становится каналом финансирования государства
Российские банки пережили первые годы войны лучше, чем ожидали многие наблюдатели. Контроль за движением капитала, государственная поддержка, смягчение регулирования и высокие процентные ставки помогли стабилизировать систему. Но ее функция меняется. Банки все чаще становятся инструментами реализации государственных приоритетов.
Они финансируют оружейные компании, покупают государственные облигации и предоставляют кредиты стратегически важным предприятиям. Пока государство косвенно хеджирует убытки, риски могут оставаться скрытыми. Проблемы возникают, когда компании больше не могут зарабатывать достаточно из-за высоких процентных ставок, снижения спроса со стороны гражданского населения или отсутствия технологий. Тогда объем невозвратных кредитов растет, а банки одновременно держат все большие пакеты государственных ценных бумаг.
Между государством, банками и оружейной промышленностью устанавливаются тесные взаимоотношения. Если один сектор испытывает давление, другой должен его поддержать. Государство может рекапитализировать банки, но это снижает его фискальную гибкость. Банки могут предоставлять кредиты компаниям, но это связывает капитал. Центральный банк может обеспечить ликвидность, но чрезмерно щедрая помощь чрезмерна и может привести к дополнительному инфляционному давлению.
Таким образом, кризис открытого банковского дела не является наиболее вероятным краткосрочным сценарием. Более вероятен постепенный ухудшение качества кредитов, замаскированное государственными гарантиями, правилами учета баланса и реструктуризацией долга. Цена за это — все более неэффективное распределение капитала.
Военная мощь и экономическая слабость совместимы
Усиливающаяся нагрузка на российскую экономику не означает автоматически, что военная угроза для НАТО в краткосрочной перспективе уменьшится. Государство может пожертвовать гражданским развитием и при этом мобилизовать значительные ресурсы для вооруженных сил, ракетного вооружения, беспилотников и силовых структур. Планируемое увеличение расходов на оборону на 2027 год, в частности, демонстрирует, что военные приоритеты не сокращаются, несмотря на экономическую слабость.
Поэтому Европе было бы опасно ошибочно принимать экономическую усталость за стратегическую отмену войны. Россия может поддерживать или расширять свой военный потенциал за счет будущего процветания. Ослабление гражданской экономики может даже усилить политический стимул к конфронтации, если режим все больше будет черпать свою легитимность из войны, угроз и национальной мобилизации.
В то же время экономические факторы ограничивают качество и продолжительность военной мощи. Нехватка рабочей силы, технологическое отставание, высокие затраты на финансирование и поврежденная инфраструктура затрудняют эффективное преобразование денежных средств в вооружение, персонал и оперативную эффективность. Поэтому важен не только размер оборонного бюджета, но и то, какие реальные товары и возможности можно на него произвести.
Политические связи отдельных европейских правительств с Москвой, дискуссии о переговорах и различные оценки российской угрозы также влияют на единство Запада. Для России дипломатические контакты, экономические интересы и внутренние политические конфликты в Европе могут быть столь же важны, как и прямые торговые отношения. Таким образом, экономическая устойчивость также является геополитической функцией способности обходить санкции и раскалывать противоборствующие коалиции.
Даже достижение мира будет сопряжено с экономическими трудностями
Прекращение боевых действий принесло бы России экономическое облегчение, но не привело бы автоматически к возвращению к нормальной мирной экономике. Миллионы работников, многочисленные регионы и крупные компании сейчас прямо или косвенно зависят от военных контрактов. Быстрое сокращение этого спроса может привести к краху производства, заработной платы и региональных бюджетов.
В то же время необходимо было реинтегрировать солдат, обеспечить уход за ранеными и перевести военнослужащих на гражданскую работу. Оборонные компании не могли просто переключиться на конкурентоспособную гражданскую продукцию. Санкции, вероятно, будут смягчаться лишь постепенно и в зависимости от политических соглашений. Иностранные инвесторы сохраняли осторожность из-за правовых и геополитических рисков.
Таким образом, у Кремля есть экономический стимул не прекращать резко спрос на военные услуги. Даже в случае прекращения огня высокие уровни военных расходов, наращивания войск и инвестиций в безопасность могут продолжаться. В этом случае военная экономика потенциально может трансформироваться в постоянно милитаризованную экономику.
Парадокс мира заключается в том, что окончание войны откроет лучшие возможности для развития в долгосрочной перспективе, но может спровоцировать кризис адаптации в краткосрочной перспективе. Чем дольше длится милитаризация, тем сложнее становится возвращение к модели гражданского развития.
Что раскрывает и что скрывает публичный дискурс
Анализ 68 статей, посвященных российской военной экономике и геополитике, выявляет сильный акцент на военных потерях и непосредственных последствиях войны на Украине. Тридцать одна статья, или 45,6 процента, посвящена этой теме. Еще 12 статей, или 17,6 процента, рассматривают Россию как военную и стратегическую угрозу для НАТО. Вместе эти две точки зрения доминируют почти в двух третях проанализированных отчетов.
Значительно меньше внимания уделяется национализации иностранных компаний, сотрудничеству с Северной Кореей, экономическому обмену с Китаем, международным расходам на вооружение, случаям саботажа, сотрудничеству с Ираном в области беспилотников и дипломатическим инициативам. Отдельные статьи посвящены дизельной промышленности, северным территориям, экономическим отношениям с Малайзией, безопасности финской границы, нападениям на западные логистические склады и политическим связям Венгрии с Москвой.
Данное распределение точно отражает видимую динамику конфликта, но недооценивает скрытые экономические механизмы. Политика центрального банка, качество кредитов, государственное финансирование, производительность труда, нехватка рабочей силы и бюджетные перераспределения не вызывают столь ярких заголовков, как удары беспилотников или военные наступления. Тем не менее, они имеют решающее значение для долгосрочной жизнеспособности российской военной экономики.
Кроме того, существует методологическая проблема. Множество или почти идентичные отчеты могут чрезмерно акцентировать внимание на определенных темах. Если один и тот же отчет появляется на нескольких порталах или отчет агентства подхватывается многими СМИ, количество статей увеличивается без генерации какой-либо дополнительной независимой информации. Частота публикаций в СМИ измеряет внимание, а не автоматически экономическую значимость.
Поэтому сбалансированный подход к мониторингу должен включать отдельные категории для денежно-кредитной политики, бюджета, доходов от энергоносителей, рынка труда, банков, промышленного потенциала, внешней торговли и технологической зависимости, помимо военных событий. Только сочетание этих показателей покажет, просто ли система становится беднее или действительно движется к острой нестабильности.
Пять возможных путей развития
В наиболее благоприятном для Кремля сценарии центральный банк остаётся под профессиональным управлением, инфляция постепенно снижается, цены на нефть остаются достаточно высокими, а Китай поддерживает торговые каналы открытыми. Рост экономики останется слабым, но система сможет функционировать в течение нескольких лет. Население понесёт реальные потери в благосостоянии, если не произойдёт открытого финансового кризиса.
Во втором сценарии денежно-кредитная политика станет более политизированной после 2027 года. Процентные ставки будут снижены слишком рано, чтобы ослабить давление на бизнес и правительство. В краткосрочной перспективе это может стимулировать инвестиции и кредитование. Однако в среднесрочной перспективе вероятны ослабление рубля, рост инфляции и усиление недоверия к банковским депозитам и государственным облигациям.
Третий путь развития — это фискальное доминирование. В этом сценарии денежно-кредитная и фискальная политика будут все больше согласовываться с потребностями государства в финансировании. Банки будут держать больше государственных облигаций, отдавать предпочтение финансированию стратегических компаний и вытеснять частных заемщиков. Система останется контролируемой, но станет все более зависимой от государства и менее продуктивной.
Четвертый сценарий предполагает внешний шок. Значительное падение цен на нефть, ужесточение санкций в отношении транспортных и платежных сетей или серьезный ущерб нефтеперерабатывающим заводам могут одновременно повлиять на экспортные доходы и налоговые поступления. В этом случае правительству придется ускорить сокращение добычи, повысить налоги, использовать резервы или смягчить денежно-кредитную политику.
В пятом сценарии Россия переходит к еще более всеобъемлющей мобилизационной экономике. Цены, капитал, производство и рабочая сила будут подвергаться более жесткому административному контролю. Это может позволить отдавать приоритет военному производству в течение более длительного периода. Однако гражданское благосостояние, инновации и экономическая эффективность будут еще больше снижаться. Такое положение дел может сохраняться в политическом плане дольше, чем предполагают рыночные модели, но оно связано с усилением репрессий.
Истинная цена стабильности
Российская экономика не находится на грани масштабного краха. Она обладает слишком большим количеством сырья, слишком большим количеством средств государственного контроля и слишком большим количеством международных путей отступления, чтобы один-единственный шок обязательно обрушил всю систему. В то же время, идея о устойчивой, самоподдерживающейся военной экономике вводит в заблуждение.
Экономический рост слабый, инфляция слишком высока, процентные ставки ограничительны, а гражданские инвестиции затруднены. Правительство увеличивает налоги и долг, жертвуя социальными и производственными расходами в пользу военных приоритетов. Китай стабилизирует внешнюю торговлю, но при этом наращивает влияние. Высокий уровень занятости скрывает острую нехватку кадров и квалифицированных специалистов. Доходы от сырья остаются незаменимыми, в то время как его добыча становится все более дорогой и рискованной.
Центральный банк до сих пор предотвращал одновременное обострение этих противоречий. В этом суть метафоры с одним гвоздем. Метафора становится неточной, если ее интерпретировать как предсказание автоматического краха после возможного ухода Набиуллины. В этом случае институты, контроль и фискальное принуждение останутся в силе. Однако она точна как предупреждение об опасной концентрации экономической стабильности в руках ограниченного числа профессиональных технократов и политического доверия, которое им все еще оказывается.
Ключевой момент не в том, объявит ли Россия дефолт в 2027 году. Более вероятный сценарий — это более жесткая форма экономической стабильности: замедление роста, усиление государственного вмешательства, повышение налогов, снижение благосостояния населения и растущая зависимость от военных расходов. Это может позволить системе просуществовать дольше, чем ожидают ее критики, но за счет постоянно возрастающей цены.
Таким образом, российская экономика держится не на одном гвозде. Она зависит от нефти, Китая, принудительного финансирования, государственного спроса, административного контроля и адаптивной деловой среды. Но центральный банк — это тот гвоздь, который предотвращает превращение этих противоречивых опор в хаотичный беспорядок. Если этот гвоздь будет заменен, ослаблен или политически изменен в 2027 году, немедленный коллапс не обязательно последует. Но значительно возрастет риск того, что ползучая экономическая эрозия перерастет в открытый макроэкономический кризис.
📈🚀 От прозрачности к доверию 👀🤝 Ваш масштабируемый путь с Xpert.Digital

От прозрачности к доверию: ваш масштабируемый путь с Xpert.Digital - Изображение: Xpert.Digital
В промышленном B2B-секторе устойчивые деловые отношения редко возникают за одну ночь. Они развиваются шаг за шагом – благодаря видимости, профессиональной значимости, регулярным контактам и растущему доверию. Четырехэтапная модель Xpert.Digital решает именно эту задачу: она предлагает структурированный путь, начинающийся с управляемой отправной точки и, при необходимости, перерастающий в более глубокое сотрудничество в развитии бизнеса.
Вместо громких маркетинговых обещаний, эта модель ставит во главу угла взаимоотношения. Компании начинают с четко определенных, легко поддающихся расчету показателей, а затем, основываясь на собственном опыте, решают, насколько они хотят расширить сотрудничество. Ключевым фактором этого беспрепятственного процесса построения доверия является то, что платформа полностью избегает навязчивой рекламы, поэтому редакционный фокус остается исключительно на экспертизе компаний.
Более подробная информация здесь:
Ваш глобальный партнер по маркетингу и развитию бизнеса
☑️ Язык ведения нашего бизнеса — английский или немецкий
☑️ НОВИНКА: Переписка на вашем родном языке!

Konrad Wolfenstein
Я и моя команда будем рады быть вашими личными консультантами.
Вы можете связаться со мной, заполнив контактную форму здесь [email protected]:или просто позвонив по номеру +49 7348 4088 965. Мой адрес электронной почты
Я с нетерпением жду начала нашего совместного проекта.