Шок на фондовом рынке: что стоит за распродажей акций компаний, занимающихся ИИ? – Рыночная капитализация сократилась на три триллиона долларов – Креативное изображение на эту тему, с использованием ИИ: Xpert.Digital
Бум искусственного интеллекта сталкивается с суровой реальностью: эти риски начинают выходить на первый план
После ажиотажа вокруг ИИ решающее значение приобретает прибыльность: какие компании сейчас испытывают давление?
Центры обработки данных, электроэнергия, прибыль: почему эйфория от искусственного интеллекта достигает своих пределов
Бум искусственного интеллекта годами подпитывал фондовые рынки. Но теперь инвесторы задают себе неудобный вопрос: принесут ли огромные инвестиции в микросхемы, центры обработки данных и энергетическую инфраструктуру реальную прибыль, уже заложенную в цену акций? Резкое падение акций технологических компаний показывает, что рынок больше не сосредоточен исключительно на грандиозных обещаниях на будущее. Все чаще решающее значение приобретают конкретная прибыль, надежные клиенты и способность финансировать крупные инвестиции.
Речь идёт не просто о слабом торговом дне. Задержки в строительстве центров обработки данных, растущий спрос на электроэнергию и политическая неопределённость могут изменить ожидания относительно роста индустрии ИИ. В то же время, высокие инвестиции не являются автоматическим доказательством устойчиво прибыльных бизнес-моделей: решающим фактором является то, смогут ли компании привлечь достаточное количество платящих клиентов своими предложениями в области ИИ и покрыть свои расходы. Поэтому шок на фондовом рынке не является ни доказательством конца бума ИИ, ни поводом легкомысленно относиться к убыткам как к простой возможности для покупки. Скорее, он знаменует собой переоценку, которая должна показать, какие компании действительно создают ценность, а какие были в первую очередь движимы завышенными ожиданиями.
В связи с этим:

Когда будущее становится слишком дорогим: теперь важна не обещанность, а прибыль
Шок на фондовом рынке, имеющий гораздо большее значение, чем неудачный день торгов
Международные фондовые рынки переживают переоценку, значение которой выходит за рамки потерь отдельных торговых дней. В её основе лежит вопрос, который часто оставался в тени технологического энтузиазма во время стремительного развития искусственного интеллекта: сколько должны стоить компании сегодня, если значительная часть их ожидаемой прибыли будет получена только в неопределённом будущем? Недавняя распродажа показывает, что инвесторы снова стали более тщательно подходить к этому вопросу.
В четверг, 5 ноября 2026 года, индекс Nasdaq 100 упал примерно на 6,4 процента. Более широкий индекс Nasdaq Composite потерял около 5,5 процента, упав более чем на десять процентов ниже своего недавнего максимума. Это различие важно: два индекса представляют разные группы компаний и не должны рассматриваться как синонимы, несмотря на схожие названия. Падение было особенно заметным среди компаний, занимающихся полупроводниковой промышленностью, и других фирм, чья деятельность тесно связана с расширением инфраструктуры искусственного интеллекта.
Общие потери американского фондового рынка оцениваются примерно в три триллиона долларов США в рыночной капитализации. Соответствующая цифра в евро, составляющая около 2,68 триллиона долларов, является результатом пересчета, зависящего от обменного курса, а не самостоятельной оценкой потерь. В пятницу на международном уровне сохранялась неопределенность. Фондовый рынок Южной Кореи временно потерял почти девять процентов, а индекс DAX упал примерно на 2,4 процента на следующий день после достижения рекордного максимума.
Эти цифры свидетельствуют о резком снижении доверия, но пока еще не о повсеместном экономическом кризисе. Важно отметить, что потери распределены неравномерно. В то время как особенно амбициозные бизнес-модели в сфере ИИ испытывают давление, некоторые компании в здравоохранении, пищевой промышленности и других отраслях показывают сравнительно лучшие результаты. Фондовый рынок снова стал более четко различать обещанный рост и уже полученную прибыль.
Почему потерянная рыночная стоимость — это не исчезнувшие деньги
Представление о том, что за один день были потеряны триллионы долларов, передает масштаб потрясения, но может вводить в заблуждение с экономической точки зрения. Рыночная стоимость рассчитывается путем умножения количества находящихся в обращении акций на текущую рыночную цену. Если эта цена падает, теоретическая стоимость всех акций уменьшается, даже если фактически торговалась лишь часть из них.
Следовательно, три триллиона долларов не обязательно были изъяты из инвестиционных портфелей и инвестированы в другие места. Скорее, покупатели и продавцы согласились на более низкие цены. Эти новые цены также переоценивают акции, которые никто не продал. Отсюда следует, что снижение цен не означает автоматически, что соответствующая сумма денег должна теперь перетекать в другие сектора.
С экономической точки зрения, такие изменения в оценке отнюдь не незначительны. У инвесторов меньше капитала, компании могут получать меньше денег за акцию в рамках увеличения капитала, а позиции с использованием заемных средств могут оказаться под давлением. Если залоговое обеспечение теряет стоимость, могут потребоваться дополнительные средства или позиции могут быть принудительно проданы.
Реальная экономика также может пострадать. Люди, чувствующие себя беднее, могут откладывать крупные расходы. Компании пересматривают инвестиции, когда финансирование становится более затруднительным. Таким образом, шок на фондовом рынке не обязательно ограничивается торговыми площадками. Однако, приведет ли это к более широкому экономическому бремени, зависит от того, насколько устойчивыми будут потери и насколько серьезно они повлияют на финансирование, потребление и инвестиции.
После политического облегчения наступает учет затрат
Резкое изменение настроений после промежуточных выборов в США иллюстрирует, как политические события обрабатываются на рынках капитала. Первоначально четкий результат выборов может принести облегчение, поскольку снижается неопределенность в отношении большинства и распределения ответственности. Только впоследствии инвесторы начинают более внимательно изучать, какие экономические последствия новая политическая ситуация может иметь для отдельных секторов экономики.
Для компаний, занимающихся разработкой искусственного интеллекта, потенциальные ограничения на центры обработки данных стали центральным вопросом. Успехи на выборах политиков, стремящихся ограничить, временно приостановить или ужесточить регулирование новых площадок, усилили опасения по поводу замедления темпов развития. Это не обязательно изменило долгосрочное значение искусственного интеллекта, но повлияло на ожидаемые темпы его инфраструктурного развития.
Для фондового рынка достаточно изменения вероятности. Инвесторам даже не нужно принимать какой-либо конкретный закон, чтобы снизить свои ожидания относительно прибыли. Если проект потенциально может начаться позже, заказы, продажи и приток денежных средств задерживаются. В то же время могут возрасти затраты на планирование и финансирование.
Тем не менее, трезвый анализ должен различать предвыборные обещания, юридические возможности и фактически реализованные меры. Не каждое политическое требование воплощается в реальность одинаково. Различные государственные и муниципальные обязанности, существующие контракты и экономические интересы ограничивают возможности для действий.
Таким образом, неопределенность реальна, но ее окончательный масштаб остается неясным. Она становится особенно проблематичной в тех случаях, когда оценка уже предполагает практически беспроблемное расширение.
Предполагаемая безграничность цифровизации сталкивается с физическими препятствиями
Искусственный интеллект часто воспринимается как чисто цифровая разработка. В действительности же он зависит от физической инфраструктуры, которую невозможно построить произвольно быстро. Мощные процессоры требуют зданий, электроснабжения, охлаждения, линий передачи данных и надежных условий эксплуатации. Любой из этих факторов может стать узким местом.
Заказанный чип не принесет никакой экономической выгоды, если центр обработки данных не будет построен вовремя. Готовое здание останется непродуктивным, если не будет обеспечена обещанная пропускная способность сети. А высокопроизводительный объект не будет автоматически приносить доход, если его мощности используются лишь частично или если клиенты договариваются о снижении цен.
Эти взаимозависимости объясняют, почему проблема в одном месте может распространиться на всю цепочку поставок. Операторы центров обработки данных откладывают заказы на оборудование. Поставщики корректируют свои производственные планы. Производители оборудования ожидают задержек с получением выручки. Финансистам приходится преодолевать более длительные временные рамки.
Таким образом, технологический прогресс протекает в рамках экономических и физических ограничений. Особое значение имеет координация между короткими циклами инноваций в области процессоров и длительными циклами планирования энергетической инфраструктуры. Если оборудование быстро заменяется более мощными поколениями, а строительные проекты задерживаются, возрастает риск того, что инвестиционные планы придется пересматривать еще до их полной реализации.
Это создает ключевую проблему: успех определяется не максимальной скоростью отдельной компании, а скоординированным развитием всей инфраструктуры.
Сопротивление созданию центров обработки данных связано с особенностями распределения
Политическое сопротивление строительству новых центров обработки данных нельзя адекватно объяснить лишь технофобией. Часто дело в распределении затрат и выгод. Для муниципалитета крупный проект может означать дополнительные инвестиции и налоговые поступления. В то же время он создает дополнительные проблемы, такие как землепользование, транспортная загруженность строительных площадок, спрос на электроэнергию и расширение местной инфраструктуры.
Вопрос о том, кто будет оплачивать дополнительную пропускную способность сети, особенно деликатен. Если затраты будут распределены в основном за счет сборов, это может обременять домохозяйства и другие предприятия. Если же большую часть расходов возьмут на себя операторы центров обработки данных, прибыльность их проектов может пострадать. Оба варианта имеют политические и экономические последствия.
Количество постоянных рабочих мест также играет роль. В капиталоемкий центр обработки данных может вкладывать значительные средства, не обеспечивая при этом такое же количество сотрудников во время своей работы, как сопоставимый промышленный объект. Следовательно, одной лишь суммы инвестиций недостаточно для оценки региональной выгоды.
Исследования Международного валютного фонда подчеркивают важность спроса на электроэнергию. В компаниях с вертикально интегрированной деятельностью в сфере искусственного интеллекта доля затрат на электроэнергию в общих расходах выросла в среднем с 0,8 до 1,6 процента в период с 2019 по 2023 год. Для компаний, занимающихся исключительно центрами обработки данных, этот показатель был значительно выше — от 13 до 15 процентов. Эти цифры отражают различные бизнес-модели и не применимы напрямую ко всем компаниям. Однако они демонстрируют, что энергоснабжение является важнейшим компонентом экономического уравнения.
Ключевой вопрос: кто на самом деле получает выгоду от ИИ?
Первоначальный размер инвестиций мало что говорит о будущей прибыльности. Компания может вложить миллиарды в вычислительные мощности и все равно испытывать трудности с получением приемлемой прибыли. Решающим фактором является готовность клиентов постоянно платить цены, покрывающие операционные расходы, амортизацию, финансирование и разумную доходность капитала.
Интересы различаются на разных этапах цепочки создания стоимости. Поставщик микросхем может получать высокую прибыль от продажи. Его клиенту же необходимо экономично использовать приобретенное оборудование. Поставщик облачных услуг может получать дополнительный доход, в то время как компании, использующие его услуги, пока не получают достаточной выгоды от его приложений на основе искусственного интеллекта.
И наоборот, технология может быть очень ценной для пользователей, но при этом не обеспечивать своим поставщикам исключительную прибыль в долгосрочной перспективе. Когда конкуренция и техническая эффективность снижают цены, выигрывают клиенты, в то время как рентабельность инвестиций для отдельных операторов инфраструктуры оказывается под давлением.
Таким образом, общий экономический прогресс и доходность для акционеров — это разные факторы. Успешное распространение искусственного интеллекта не гарантирует, что каждая акция будет привлекательной инвестицией.
Устойчивость инвестиционного цикла в долгосрочной перспективе достигается прежде всего тогда, когда независимые клиенты получают ощутимые выгоды: сокращение времени обработки, снижение количества ошибок, более эффективное использование мощностей или дополнительный доход. Только такие результаты создают надежный спрос, не зависящий постоянно от новых раундов финансирования или все более оптимистичных прогнозов на будущее.
Высокие ожидания делают уязвимыми даже хорошие компании
Отличная компания может оказаться плохой инвестицией, если её цена слишком точно отражает её успех. Это простое различие объясняет значительную часть текущих рыночных движений.
Цены на акции отражают не только текущую прибыль, но и ожидания будущих денежных поступлений. Чем выше прогнозируемый рост ожидаемой доходности и чем дальше в будущее он простирается, тем чувствительнее становится оценка к изменению предположений.
Для наглядности приведем пример, иллюстрирующий эту взаимосвязь. Если компания оценивается в 50 раз выше ожидаемой годовой прибыли, а рынок впоследствии принимает только 35-кратную эту сумму, то ее расчетная стоимость падает на 30 процентов при условии, что прибыль остается неизменной. Если же одновременно ожидания прибыли падают на десять процентов, то совокупное снижение составляет 37 процентов. Для этого не потребуется ни банкротство, ни полный крах бизнеса.
Именно поэтому акции могут резко упасть, даже если компания продолжает расти. Возможно, темпы ее роста просто ниже, чем предполагалось по предыдущей цене акций.
Акции компаний, занимающихся искусственным интеллектом, могут столкнуться с целым рядом факторов: задержка поступления выручки, снижение рентабельности, увеличение затрат на финансирование и более осторожная оценка стоимости. В результате рынок корректирует не только один квартальный прогноз, но и потенциально всю ожидаемую перспективу в целом.
Поэтому любой, кто оценивает снижение цен, должен задаться вопросом, какие предположения были учтены в цене ранее. Предыдущий пик цены не является самостоятельным доказательством экономической ценности.
Почему компании-производители полупроводников реагируют особенно резко?
В центре распродажи находится полупроводниковая промышленность, поскольку спрос на нее тесно связан с инвестиционными бюджетами других компаний. Если расширение центров обработки данных ускорится, заказы на процессоры, память и другие компоненты возрастут. Если же оно будет отложено, прогнозы выручки могут быстро оказаться под давлением.
Падение акций американских производителей микросхем почти на 16 процентов с начала недели иллюстрирует эту чувствительность. Тот факт, что даже Nvidia опустилась в отрицательную зону с начала года, показывает, насколько слабую защиту обеспечивает сильная позиция на рынке от краткосрочных изменений оценки.
Однако отрасль неоднородна. Компании различаются по продуктам, клиентам, моделям производства и рынкам сбыта. Компания, которая в основном поставляет оборудование для центров обработки данных, сталкивается с иными рисками, чем поставщик, имеющий широкий бизнес в области промышленной электроники, автомобильных технологий или связи. Взаимозаменяемость продуктов и переговорная сила в отношениях с клиентами также различаются.
Кроме того, необходимо различать отложенный и потерянный спрос. Если центр обработки данных строится через несколько месяцев, заказ можно разместить позже. Если проект окончательно отменяется или заменяется более эффективным техническим решением, долгосрочный спрос меняется.
Предыдущие падения на 30-40 процентов с последующим восстановлением свидетельствуют о высокой волатильности в этом секторе. Однако они не являются автоматическим правилом для покупки. Текущие условия, оценки и циклы спроса могут не соответствовать текущей ситуации.
🎯🎯🎯 Центр B2B-индустрии, основанный на данных, как своего рода внутреннее решение


Практически внутреннее решение: как Xpert.Digital устраняет операционные пробелы в B2B-маркетинге и продажах – Умный бизнес, основанный на контенте - Изображение: Xpert.Digital
Xpert.Digital — это ориентированный на данные B2B-индустрионный центр, возглавляемый Konrad Wolfenstein . Компания выступает в качестве внешнего, частично внутреннего решения для отраслевых партнеров, устраняя операционные пробелы в маркетинге, контенте и продажах — без необходимости привлечения дополнительных ресурсов со стороны клиента.
Более подробная информация здесь:
Относительная сила Европы по сравнению с сектором искусственного интеллекта
Урок, извлеченный из пузыря доткомов, заключается не в технологическом пессимизме
Сравнение с 2000 годом очевидно, но его следует использовать с осторожностью. Пузырь доткомов не доказал экономическую незначительность интернета. Он показал, что правильная оценка технологического направления может быть связана с совершенно неточной оценкой стоимости компаний.
В случае с ИИ оба утверждения могут быть верны одновременно: технология коренным образом меняет экономические процессы, и в то же время некоторые акции по-прежнему слишком дороги. Любой, кто видит в этих возможностях противоречие, путает общественную выгоду с индивидуально достижимой доходностью инвестиций.
Однако проводить однозначное сравнение сегодняшних рынков с ситуацией того времени было бы проблематично. В технологическом секторе существуют значительные различия между прибыльными крупными корпорациями, специализированными поставщиками и капиталоемкими операторами с высокими потребностями в финансировании. Поэтому чрезмерная реакция не обязательно одинаково затронет весь рынок.
Целесообразно выделить три вопроса. Актуальна ли данная технология в долгосрочной перспективе? Сможет ли конкретная компания получать от нее устойчивую прибыль? И является ли текущая цена акций разумной по отношению к этой прибыли?
Обоснованное инвестиционное решение появляется только тогда, когда все три уровня убедительно совпадают. Простое утверждение о том, что ИИ через десять лет будет важнее, чем сегодня, не отвечает на вопрос оценки. Точно так же резкое падение цен не доказывает, что технология была переоценена. Это может означать лишь то, что рынок переоценил ее экономические выгоды, как с точки зрения сроков, так и финансового воздействия.
В ходе общего восходящего движения будет произведен отбор на основе качества урожая
В период экономического бума совершенно разные компании смогли извлечь выгоду из одной и той же общей концепции. С этой точки зрения, больше ИИ означало больше центров обработки данных, больше микросхем, больше потребления электроэнергии и, следовательно, рост прибыли по всей цепочке создания стоимости. Недавняя коррекция ставит под сомнение эту упрощенную связь.
Сейчас различия становятся все более очевидными. Компанию с долгосрочными, надежными контрактами и солидным балансом необходимо оценивать иначе, чем поставщика, который заранее финансирует свои мощности и которому нужно лишь позже привлекать клиентов. Производитель, использующий технологии, которые трудно заменить, имеет другие возможности, чем поставщик взаимозаменяемых услуг.
Даже за пределами сектора ИИ проводится более тщательный анализ. Секторы здравоохранения и пищевой промышленности могут извлечь выгоду из относительно стабильного спроса. Тем не менее, ни рост прибыли, ни стабильность цен на акции не гарантированы. Регулирование, конкуренция, рост затрат и и без того высокие оценки остаются актуальными факторами.
Промышленный сектор, часто рассматриваемый как защитная категория, требует особой осторожности. Многие промышленные группы сильно зависят от экономических циклов, спроса на капитальные товары и международной торговли. Другие в большей степени полагаются на регулярные доходы от технического обслуживания или специализированной потребительской продукции.
Таким образом, новая разделительная линия проходит не столько между современными и традиционными отраслями, сколько между различными показателями прибыльности. Надежный спрос, достаточная маржа и ограниченные потребности в финансировании приобретают все большее значение по сравнению с простыми обещаниями роста.
Относительная сила Европы изначально является следствием её состава
Европейские фондовые рынки могут выиграть от снижения доли компаний, занимающихся искусственным интеллектом, которые особенно сильно пострадали. Крупные компании в сфере здравоохранения, пищевой промышленности и промышленного производства оказывают большее влияние на многие европейские индексы, чем на индекс Nasdaq 100.
Однако это не означает автоматически общего экономического превосходства Европы. Если рынок падает меньше из-за отраслевой структуры, это изначально структурное различие в составе индекса. Для содержательного сравнения также необходимо сравнивать компании из схожих отраслей и со схожими бизнес-моделями.
Местоположение штаб-квартиры корпорации не обязательно совпадает с её экономической территорией. Европейский производитель может сильно зависеть от своего бизнеса в Америке. Американская компания в сфере здравоохранения может получать доход по всему миру. Поэтому сосредоточение внимания исключительно на страновых показателях отражает лишь часть истинного распределения рисков.
Для инвесторов в еврозоне также важны обменные курсы. Рост в долларовом выражении может быть нивелирован неблагоприятными валютными колебаниями. И наоборот, укрепление доллара может компенсировать часть потерь на фондовом рынке.
Поэтому относительную силу Европы следует понимать скорее как изменение отраслевых предпочтений, чем как явный отход от Соединенных Штатов. Европейские компании не станут постоянно привлекательными просто за счет меньшего количества компаний, включенных в индекс, а благодаря конкурентоспособной продукции, продуктивным инвестициям и разумной оценке.
Наибольший риск концентрации зачастую скрыт в собственном инвестиционном портфеле
Многие инвесторы несут на себе больше рисков, связанных с технологиями и искусственным интеллектом, чем им кажется. Глобальный ETF, дополнительные акции Nvidia, фонд полупроводников и фонд, ориентированный на искусственный интеллект, могут выглядеть как несколько отдельных инвестиций. Однако с экономической точки зрения они могут содержать одни и те же компании и одни и те же ожидания относительно будущего несколько раз.
Таким образом, количество позиций мало что говорит о фактическом распределении активов. Ключевое значение имеет то, насколько сильно их доходность зависит от общих факторов. Если несколько инвестиций основаны на быстрых инвестициях в центры обработки данных, высокой оценке технологических компаний и благоприятном финансировании, то в период рыночной нестабильности все они могут одновременно упасть в цене.
Глобальные индексы, взвешенные по рыночной капитализации, не стремятся целенаправленно усиливать эту взаимосвязь, но отражают её. Если рыночная капитализация отдельных крупных компаний растёт, их вес в индексе увеличивается. Любой, кто впоследствии покупает дополнительные акции этих компаний, ещё больше увеличивает уже существующую концентрацию.
Поэтому содержательный анализ инвестиционного портфеля учитывает не только названия и страны, но и общие экономические зависимости. К ним относятся отрасли, клиенты, валюты, финансирование, а также то, ожидается ли прибыль сейчас или только в отдаленном будущем.
Помимо прочих активов, необходимо учитывать общую финансовую ситуацию. Те, чья профессиональная жизнь в значительной степени зависит от инвестиций в технологии или кто владеет связанной с ними компанией, могут уже сталкиваться со значительными финансовыми рисками в этой области, помимо рисков, связанных с их инвестиционным портфелем. Поэтому при диверсификации следует учитывать всю финансовую ситуацию в целом, а не только портфель ценных бумаг.
Почему мировой индекс выглядит менее драматично, чем заголовки новостей
Индекс MSCI All Country World недавно торговался примерно на шесть процентов ниже своего рекордного максимума, но с начала года вырос примерно на восемь процентов. Этот пример показывает, что резкое падение отдельных сегментов рынка не обязательно приводит к столь же значительному падению мирового фондового рынка.
В то же время, при интерпретации результатов следует проявлять осторожность. Широкий индекс сглаживает различия между странами, секторами и компаниями. Он может казаться относительно стабильным, даже если отдельные портфели уже понесли значительные убытки.
Кроме того, личная доходность зависит от точки входа. Тот, кто инвестировал в начале года, воспринимает одно и то же движение рынка иначе, чем тот, кто купил акции непосредственно перед пиком. Оба могут анализировать один и тот же индекс и при этом видеть совершенно разные результаты.
Даже небольшой разрыв с рекордным максимумом не обязательно указывает на благоприятную оценку. Если ожидания по прибыли падают сильнее, чем цены акций, то, несмотря на снижение, акции могут стать дороже по сравнению с ожидаемой прибылью.
Таким образом, данные глобального индекса позволяют взглянуть на проблему полного глобального коллапса в перспективе. Однако они не исключают дальнейших потерь или эскалации проблем. Ключевой вопрос остается в том, ограничится ли коррекция особенно амбициозными оценками или же она затронет финансовую и инвестиционную деятельность широких сегментов экономики.
Как корректировка оценки может привести к проблемам с финансированием
Падение цен на акции становится особенно опасным, когда оно препятствует реализации тех самых проектов, на которых основывались предыдущие ожидания роста. Падение цен на акции может сделать увеличение капитала менее привлекательным. Более высокие премии за риск делают кредиты дороже. Неопределенные перспективы прибыли могут заставить кредиторов отложить инвестиции.
Это создает потенциальную обратную связь: сомнения в целесообразности расширения снижают оценку стоимости компании, снижение оценки затрудняет финансирование, а затруднение финансирования, в свою очередь, замедляет расширение. Этот механизм затрагивает не все компании в равной степени.
Финансово устойчивые корпорации с высоким текущим денежным потоком с большей вероятностью смогут самостоятельно преодолеть этапы инвестирования. Специализированные поставщики с высокими потребностями в заемном финансировании в большей степени зависят от постоянного доверия своих инвесторов.
Кроме того, тесные деловые отношения могут приводить к передаче рисков. Если крупный клиент сокращает расходы, это влияет не только на непосредственного поставщика, но и потенциально на других производителей оборудования и финансовых партнеров. Чем больше компания сосредоточена на нескольких крупных клиентах, тем значительнее становится эта корреляция.
Это приводит к практическому критерию оценки: рост выручки всегда следует рассматривать в совокупности с денежным потоком, задолженностью и потребностями в капитале. Быстрорастущая компания может быть более финансово уязвимой, чем медленно растущая компания со стабильной ликвидностью и ограниченными инвестиционными потребностями.
Энергетика и инфраструктура остаются областями, предоставляющими возможности, но сопряженными и со своими рисками
Поиск альтернатив неизбежно приводит к необходимости решения проблем энергоснабжения, сетей, систем охлаждения и промышленной инфраструктуры. Эти сектора могут извлечь выгоду из долгосрочных потребностей цифровой экономики. Тем не менее, было бы неправильно считать их автоматически надежной заменой.
Производитель электроэнергии не зарабатывает больше просто потому, что где-то возникает дополнительный спрос. Местоположение, доступные мощности, условия контракта и нормативные требования — все это имеет значение. Поставщик сетевого оборудования может получать крупные заказы и при этом сталкиваться с увеличением затрат или задержками проекта.
Капиталоемкость также имеет решающее значение. Если строительство новых объектов становится дорогостоящим, а затраты на их финансирование растут, дальнейший рост может снизить доходность. В этом случае увеличение выручки не обязательно означает увеличение стоимости для акционеров.
Наличие дополнительных мощностей по производству электроэнергии также играет роль в общей экономической оценке. Расчеты Международного валютного фонда показывают, что резко возросший спрос на центры обработки данных в сочетании с ограниченным расширением возобновляемых источников энергии и передающих сетей может оказать значительное давление на цены на электроэнергию. Это условные сценарии, а не надежные прогнозы цен.
Таким образом, экономические возможности заключаются не в модном слове «энергия», а в конкретных бизнес-моделях, которые эффективно устраняют узкие места и получают за это соответствующее вознаграждение.
За исключением ИИ, применяются те же правила оценки
Вполне понятно, что аналитики видят потенциал в других секторах. Если внимание и капитал были сосредоточены на нескольких технологических акциях в течение длительного периода, другие компании могли получить меньше внимания. Это может создавать возможности, но не обязательно означает общую недооценку.
Для компаний, работающих в сфере здравоохранения, решающее значение имеют качество продукции, системы возмещения затрат, регуляторные риски и, где это применимо, патентная защита. Для производителей потребительских товаров ключевыми факторами являются сила бренда, объемы продаж и возможность перекладывать более высокие издержки на потребителей. Для промышленных групп первостепенное значение имеют качество заказов, коэффициент использования производственных мощностей и рентабельность капитала.
Целевая цена, установленная аналитиком, не гарантирует доходность. Она основана на предположениях о прибыли, показателях оценки и экономических условиях. После значительных рыночных событий эти предположения могут устареть, даже если целевая цена остается неизменной.
Таким образом, больший разрыв между текущей ценой и целевой стоимостью может означать две совершенно разные вещи: более выгодную возможность для входа на рынок или отложенную корректировку модели в связи с ухудшением перспектив.
Более разумный подход, чем поиск самой высокой целевой цены, заключается в сравнении различных сценариев. Как компания будет работать в нормальных условиях ведения бизнеса? Что произойдет, если спрос ослабнет? Насколько велика будет ее финансовая гибкость, если восстановление займет больше времени? Эти вопросы отличают обоснованный анализ от простой надежды на восстановление цен.
Правильная точка входа не зависит от предыдущего высокого уровня цены
После значительных потерь возрастает соблазн купить акции просто из-за их низкой цены. Падение на 30 процентов кажется выгодной покупкой. Однако это экономически привлекательно только в том случае, если внутренняя стоимость не снизилась настолько сильно.
Падение цены может скорректировать перекупленность, не обязательно являясь выгодной покупкой. Аналогично, относительно небольшое снижение может представлять собой привлекательную возможность, если долгосрочная доходность останется практически неизменной. Расстояние от предыдущего максимума не дает ответа на этот вопрос.
Горизонт инвестиций также часто понимается неправильно. Долгосрочная перспектива не означает игнорирование всех промежуточных событий. Она особенно полезна, когда компания остается экономически жизнеспособной, а инвестированный капитал действительно не требуется в течение длительного периода времени.
Поэтапные покупки могут снизить риск инвестирования всей суммы в неблагоприятный момент. Однако они не предотвращают убытки из-за слабой бизнес-модели или завышенной оценки. Систематические покупки не являются автоматической мерой контроля качества.
Особенно важно отделять инвестиционный капитал от прогнозируемых обязательств. Деньги на налоги, текущие расходы или крупные запланированные покупки служат иным целям, чем долгосрочные доступные активы. Стратегия будет устойчивой только в том случае, если она сможет выдержать длительный период неблагоприятных рыночных условий.
Психологический стресс-тест является экономическим фактором
Вопрос о том, смогут ли инвесторы выдержать убытки, — это не просто вопрос личной выдержки. Он напрямую влияет на фактический результат инвестиций. Те, кто поспешно продает активы после резкого падения цен, а затем возвращается после восстановления, могут добиться плохих результатов даже при наличии фундаментально обоснованных инвестиций.
Толерантность к финансовым потерям и эмоциональная склонность к риску — это не одно и то же. Инвестор может иметь достаточные финансовые резервы и при этом сильно страдать от ежедневных колебаний. И наоборот, кто-то может охотно идти на высокий риск, даже если его финансовое положение этого не позволяет.
Регулярный мониторинг портфеля также повышает осведомленность о краткосрочных изменениях. В случае с высоковолатильными акциями это легко может создать впечатление, что необходимо реагировать на каждое движение. Таким образом, долгосрочный подход может непреднамеренно превратиться в краткосрочную торговлю.
Полезно заранее определить логику: Какую цель преследует данная позиция? Какие предположения лежат в основе инвестиций? Какие изменения фактически опровергнут эти предположения? Это облегчает различение между обычными колебаниями цен и фундаментальным ухудшением ситуации.
Таким образом, проверка на устойчивость к нынешнему обвалу рынка заключается не только в перенесенных убытках. Она заключается в определении того, соответствует ли инвестиционный портфель реальному финансовому и психологическому положению инвестора.
Три пути развития вместо одного, казалось бы, гарантированного прогноза
Дальнейшее развитие событий можно более наглядно описать в виде сценариев, чем с помощью единого прогноза цен. В лучшем случае политические ограничения останутся незначительными, энергетические проблемы будут постепенно решены, а использование ИИ будет расти достаточно прибыльно. В этом случае спад может, задним числом, оказаться значительной, но временной коррекцией оценки.
Умеренный сценарий предполагает более медленное и регионально распределенное расширение. Инвестиции останутся высокими, но будут более точно расставляться по приоритетам. Компании со слабым финансированием или взаимозаменяемыми предложениями окажутся под давлением, в то время как прибыльные лидеры рынка и успешные пользователи смогут выжить. В этом случае цены акций будут значительно различаться в зависимости от качества компании.
В худшем случае спрос на платные приложения ИИ, варианты финансирования и темпы развития инфраструктуры могут одновременно оказаться неудовлетворительными. Это может привести к отмене проектов, сокращению заказов и дальнейшему пересмотру прогнозов прибыли. Такое развитие событий затронет не только технологический сектор.
Эти сценарии не являются вероятностными. Они иллюстрируют, какие экономические взаимосвязи необходимо отслеживать. Особое значение имеют фактические инвестиционные затраты, качество контрактов, коэффициент использования мощностей, операционный денежный поток и очевидный рост производительности среди пользователей.
Не каждое новое поколение моделей и не каждый впечатляющий запуск продукта дают ответ на эти экономические вопросы.
Новые правила фондовой биржи поощряют создание ощутимой добавленной стоимости
Недавняя распродажа акций свидетельствует не столько о конце искусственного интеллекта, сколько о конце чрезмерно обобщенной оценки компаний, которые в нем участвуют. Технология может оставаться экономически значимой, в то время как отдельные компании демонстрируют более низкую доходность, а некоторые акции продолжают падать.
Ключевое изменение заключается в масштабе. Инвесторы задают более точные вопросы о том, как дополнительные вычислительные мощности фактически преобразуются в платежеспособный спрос, как долго инвестиции окупаются и кто несет расходы на электросети, площадки и финансирование. Эти вопросы не являются препятствием для экономического прогресса, а скорее необходимым условием для обеспечения устойчивой финансовой устойчивости этого прогресса.
Это открывает относительные возможности для Европы и для секторов за пределами традиционного центра искусственного интеллекта. Однако эти возможности превратятся в устойчивые инвестиционные перспективы только в том случае, если надежные бизнес-модели будут соответствовать разумным ценам. Простого отказа от прежнего фаворита фондового рынка недостаточно.
Таким образом, обоснованная экономическая точка зрения такова: рынку не нужно решать, хорош ИИ или плох. Ему нужно определить, какие инвестиции являются продуктивными, какие компании могут извлечь из них выгоду и какие оценки являются адекватными. Именно это разграничение сейчас возвращается со значительной силой.
Таким образом, будущее искусственного интеллекта зависит не только от постоянно совершенствующихся моделей. Оно также зависит от электросетей, надежных отношений с клиентами, эффективного распределения капитала и прибыли, которую можно финансировать без постоянного возникновения новых надежд.
📈🚀 От прозрачности к доверию 👀🤝 Ваш масштабируемый путь с Xpert.Digital

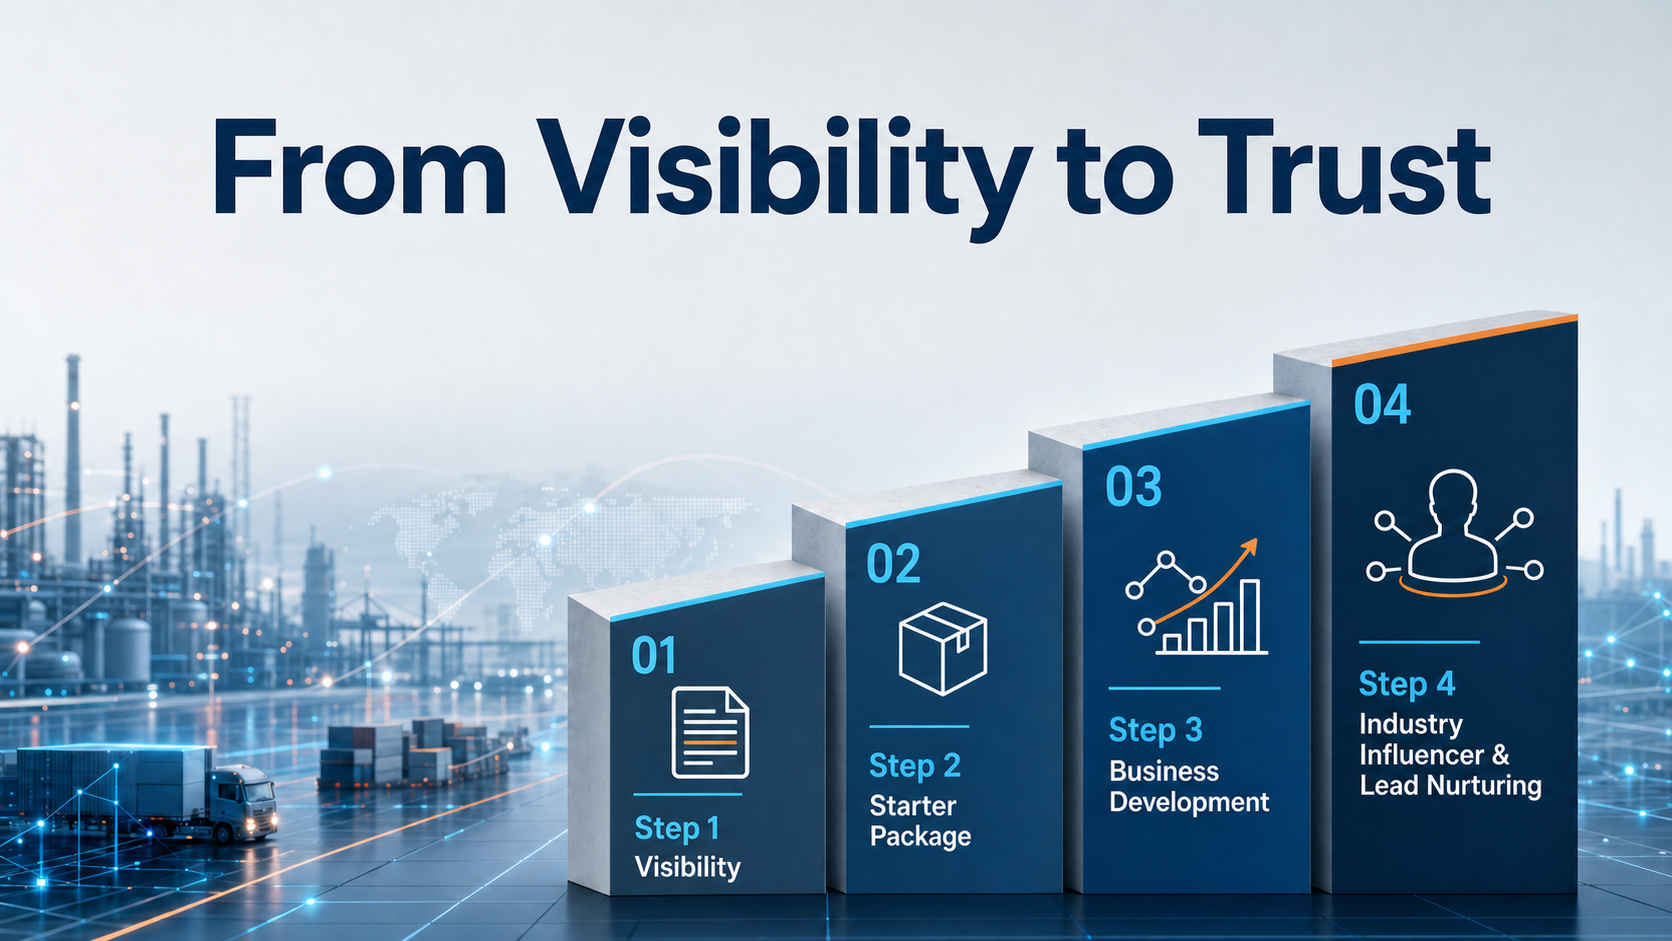
От прозрачности к доверию: ваш масштабируемый путь с Xpert.Digital - Изображение: Xpert.Digital
В промышленном B2B-секторе устойчивые деловые отношения редко возникают за одну ночь. Они развиваются шаг за шагом – благодаря видимости, профессиональной значимости, регулярным контактам и растущему доверию. Четырехэтапная модель Xpert.Digital решает именно эту задачу: она предлагает структурированный путь, начинающийся с управляемой отправной точки и, при необходимости, перерастающий в более глубокое сотрудничество в развитии бизнеса.
Вместо громких маркетинговых обещаний, эта модель ставит во главу угла взаимоотношения. Компании начинают с четко определенных, легко поддающихся расчету показателей, а затем, основываясь на собственном опыте, решают, насколько они хотят расширить сотрудничество. Ключевым фактором этого беспрепятственного процесса построения доверия является то, что платформа полностью избегает навязчивой рекламы, поэтому редакционный фокус остается исключительно на экспертизе компаний.
Более подробная информация здесь:
Ваш глобальный партнер по маркетингу и развитию бизнеса
☑️ Язык ведения нашего бизнеса — английский или немецкий
☑️ НОВИНКА: Переписка на вашем родном языке!

Konrad Wolfenstein
Я и моя команда будем рады быть вашими личными консультантами.
Вы можете связаться со мной, заполнив контактную форму здесь wolfenstein@xpert.digital:или просто позвонив по номеру +49 7348 4088 965. Мой адрес электронной почты
Я с нетерпением жду начала нашего совместного проекта.