Гигант в сфере солнечных электростанций Enerparc в кризисе: почему миллиардные инвестиции не смогли спасти компанию – креативное изображение на эту тему с использованием ИИ: Xpert.Digital
Солнечная энергетика под давлением: какие уроки может извлечь инвесторам дело Enerparc
Почему даже крупный портфель солнечных электростанций не защищает от банкротства
Финансирование на миллиарды долларов, а затем банкротство: объяснение дела Enerparc
В марте 2026 года компания Enerparc объявила о предоставлении пакета финансирования в размере до одного миллиарда евро. Несколько месяцев спустя компания подала заявление о банкротстве. На первый взгляд, это несоответствие кажется почти необъяснимым: как крупный девелопер солнечных электростанций с большим портфелем объектов может столкнуться с трудностями в оплате, когда на горизонте маячат миллиарды евро финансирования? Ответ кроется в том, что объявленная схема финансирования не является свободно доступными средствами. Проектное финансирование привязано к конкретным проектам, условиям и срокам выплат – оно не покрывает автоматически текущие счета группы компаний.
В случае с Enerparc дополнительное финансирование, в основном связанное с проектами по хранению энергии в батареях, сорвалось в конце июня. Возникший дефицит повлиял на существующие обязательства, в том числе на обязательства по заказанным компонентам. Хотя Enerparc, как разработчик проекта и генеральный подрядчик, мог взять на себя платежные обязательства, финансирование отдельных электростанций часто организовывалось на уровне отдельных проектных компаний. Если ожидаемое финансирование не материализовалось, непогашенные счета не исчезали. Таким образом, проблемы с финансированием отдельных проектов могли поставить под угрозу ликвидность материнской компании – даже если другие части портфеля оставались нетронутыми.
Этот случай иллюстрирует, почему активы и платежеспособность — это не одно и то же. Солнечные электростанции могут быть ценными в долгосрочной перспективе, но при этом не приносить достаточного дохода вовремя, чтобы выполнить краткосрочные обязательства. К этому добавляются первоначальные затраты на планирование и строительство, потенциальные задержки с подключением к сети, колебания доходов от электроэнергии и дополнительный капитал, необходимый для развития. Даже системы хранения энергии на основе аккумуляторов, которые могут повысить ценность солнечной энергии в будущем, первоначально требуют значительных инвестиций.
Итак, что означает банкротство для Enerparc, ее сотрудников и деловых партнеров – и что оно говорит об экономических рисках энергетического перехода? Оценка должна различать корпоративное и проектное финансирование, акционерный капитал и кредиты, а также объявленные инвестиции и фактически доступные средства. Она также должна учитывать, что банкротство отдельных компаний не автоматически затрагивает всю группу или все аффилированные солнечные электростанции. Именно эти различия делают случай Enerparc чем-то большим, чем просто историей неудачного финансирования: он демонстрирует, что энергетический переход требует не только капитала и инфраструктуры, но и надежных финансовых структур, стабильных сетей и достаточной ликвидности для преодоления разрыва до получения первых доходов.
Компания Enerparc находится в процессе банкротства: почему миллиардные инвестиции не обеспечивают безопасность
Миллиард на бумаге не покрывает никаких расходов
Несостоятельность Enerparc иллюстрирует фундаментальное противоречие энергетического перехода: технология может быть экономически жизнеспособной, портфель активов может сохранять свою ценность в долгосрочной перспективе, и тем не менее компания может оказаться неплатежеспособной в краткосрочной перспективе. Решающим фактором является не только количество солнечных электростанций, принадлежащих застройщику, или объем объявленного финансирования. Важно то, могут ли обязательства быть выполнены за счет фактически имеющихся средств. Разница между успешным расширением и угрожающим жизни дефицитом финансирования заключается именно в этих двух факторах.
Гамбургская компания, занимающаяся разработкой и эксплуатацией солнечных электростанций, 12 марта 2026 года объявила о предоставлении пакета финансирования в размере до одного миллиарда евро. Процедура банкротства была начата в начале сентября. 7 сентября Гамбургский окружной суд назначил эксперта по реструктуризации Штефана Денкхауса временным управляющим по делам о банкротстве. Такая близость сроков кажется драматичной, но это объяснимо с экономической точки зрения: объявленная схема финансирования не предусматривала быстрого привлечения капитала, а финансирование, которое впоследствии не состоялось, представляло собой отдельный проект.
Таким образом, анализ, датированный 28 октября 2026 года, должен выйти за рамки упрощенного сравнения миллиардов долларов финансирования и банкротства. Он должен различать корпоративную ликвидность и проектное финансирование, акционерный капитал и аналогичные займы, а также установленную мощность и фактически имеющиеся денежные резервы. Только тогда станет ясно, что этот случай раскрывает об Enerparc, солнечной энергетике и финансовых предпосылках для устойчивого энергетического перехода.
Большой объем активов не является защитой
Enerparc — один из ведущих независимых европейских разработчиков и операторов солнечных электростанций. Компания занимается разработкой проектов, строительством, эксплуатацией и сбытом электроэнергии. Весной 2026 года в группе работало около 700 человек. На момент подачи заявления о банкротстве в самой компании Enerparc AG работало около 380 человек. Это различие имеет решающее значение: количество сотрудников во всей группе компаний не следует приравнивать к количеству людей, непосредственно занятых в неплатежеспособной компании.
Для корректной экономической оценки необходимы также четко определенные показатели активов. В связи с заявлением о банкротстве было упомянуто более 500 солнечных электростанций общей мощностью около 5,5 гигаватт; из них около 3,8 гигаватт были подключены к сети. Различные показатели разработанных, построенных, подключенных и принадлежащих компании активов не обязательно описывают один и тот же портфель. Без дальнейшего анализа ни стоимость компании, ни ее свободно доступная ликвидность не могут быть рассчитаны только на основе этих данных.
Солнечная электростанция — это долгосрочный актив, экономические выгоды от которого накапливаются в течение многих лет. В отличие от этого, счета поставщиков, заработная плата и проценты по кредитам подлежат выплате в определенные даты. Таким образом, компания может обладать значительными активами и при этом испытывать недостаток денежных средств. Хотя размер, как правило, улучшает диверсификацию рисков, он также увеличивает общую сумму первоначальных затрат и обязательств, когда одновременно реализуется множество проектов.
Что стояло за этой миллиардной суммой?
Пакет финансирования, действовавший с марта 2026 года, состоял из двух отдельных компонентов. Младший заем в размере 500 миллионов евро был предоставлен компаниями EIG, Schroders Capital и Eiffel Investment Group. Он был дополнен долгосрочным рамочным соглашением о проектном финансировании с LBBW, первоначально на сумму до 425 миллионов евро. Второй компонент предусматривал возможность увеличения суммы до 500 миллионов евро.
Таким образом, первоначально заявленный объем составил 925 миллионов евро. Часто подчеркиваемый миллиард относится к потенциальному верхнему пределу после увеличения еще на 75 миллионов евро. Уже одно это различие демонстрирует экономическую значимость фразы «до». Она описывает структуру, а не баланс счета. Кроме того, эти два компонента финансируют разные позиции в многоуровневой финансовой структуре.
Младший заем предназначался для промежуточного финансирования, обеспечивая замену собственного капитала для проектов в Германии, Франции и Испании в течение следующих пяти лет. Рамочная программа LBBW была разработана для охвата строительства и эксплуатации подходящих проектов в области солнечной энергетики и хранения энергии. Проекты могли включаться постепенно в течение 36 месяцев, как только они были готовы к строительству. Это явно предусматривало целевое распределение средств на отдельные инвестиции как по срокам, так и по тематике.
Такая структура может эффективно финансировать расширение. Однако она не заменяет легкодоступные резервы ликвидности материнской компании. Рассмотрение всей структуры как уже выделенных средств приводит к переоценке имеющейся финансовой гибкости. Даже существенное финансирование, первоначально одобренное в принципе, оказывается полезным на практике только в том случае, если выполняются требования по выделению средств и средства разрешены для использования по назначению.
Провал дополнительного финансирования стал толчком к этому
Имеющаяся информация позволяет дать более точное объяснение, чем первоначальная оценка, согласно которой причины оставались совершенно неясными. В конце июня 2026 года дополнительное финансирование, в основном связанное с проектами по хранению энергии, так и не поступило. Это финансирование не было тем же самым, что и пакет на миллиард евро, объявленный в марте. Последующие переговоры не смогли в достаточной мере стабилизировать ситуацию.
Распределение обязательств внутри группы имеет особое значение. Компания Enerparc, как разработчик проекта и генеральный подрядчик, заказывала комплектующие у поставщиков. Однако финансирование сопутствующих объектов было организовано на уровне соответствующей проектной компании. Если ожидаемое финансирование проекта не материализуется, существующие платежные обязательства компании-заказчика не исчезают. Таким образом, дефицит в одном проекте может перерасти в проблему ликвидности для материнской компании.
Это выявляет конкретную причинно-следственную связь: инвестиции подготовлены, компоненты заказаны, возникают обязательства. Ожидаемое финансирование не материализуется в соответствии с планом. Существующих резервов недостаточно для покрытия промежуточного периода или дефицита. Ликвидность оказывается под давлением, даже несмотря на то, что другие части портфеля продолжают существовать и приносить доход.
Не все детали контракта, залоговое обеспечение и процессы принятия решений, связанные с провалом финансирования, были полностью раскрыты. Это создает явное ограничение для оценки: дефолт по финансированию можно рассматривать как триггер, но не как полное объяснение всех экономических причин. Аналогично, возложение вины на отдельные банки, политиков или технологии хранения данных неоправданно.
Почему богатство и платежеспособность расходятся?
Для оценки разработчика проекта необходимо отдельно рассмотреть три уровня: долгосрочную прибыльность, балансовую стоимость активов и краткосрочную платежеспособность. Компания может владеть проектами, которые, как ожидается, будут приносить положительный экономический вклад на протяжении всего срока их реализации. Тем не менее, до завершения проекта она может оказаться в ситуации, когда больше не сможет производить причитающиеся платежи.
Причина кроется во временной структуре бизнеса. Права на землю, планирование, техническая подготовка и строительство завода — все это влечет за собой затраты еще до фактической продажи электроэнергии. Финансовые издержки могут возникать и в период отсутствия соответствующей операционной выручки. Чем дольше длится этот подготовительный период, тем больше капитала остается связанным. Следовательно, положительная ожидаемая доходность проекта не эквивалентна положительному балансу текущего счета.
Продажа не гарантирует быстрого решения проблемы. Покупатель должен оценить технические, юридические и экономические риски. Существующие финансовые соглашения могут содержать требования об одобрении или условия погашения. Кроме того, нехватка времени часто снижает переговорную силу продавца. Поэтому ценный актив не может быть автоматически быстро и без скидки конвертирован в легкодоступные денежные средства.
Для Enerparc это различие имеет решающее значение. Несостоятельность компании не доказывает, что все солнечные электростанции убыточны. Она, прежде всего, демонстрирует, что финансирование и непогашенные обязательства на корпоративном уровне перестали быть должным образом согласованы. Экономическая целесообразность отдельных проектов должна оцениваться независимо, исходя из их доходов, затрат и условий финансирования.
Рост может привести к увеличению потребности в капитале
Компания Enerparc сообщила о расширении солнечной энергетики на 1,2 гигаватта к 2025 году и спрогнозировала дальнейший рост в марте 2026 года. Такое расширение демонстрирует значительные технические и организационные возможности. Однако оно также создает дополнительные потребности в финансировании: больше проектов означает больше персонала, больше первоначальных затрат, больше строительных площадок и больший портфель инвестиций, которые еще не полностью завершены.
Для капиталоемких бизнес-моделей компания может быть особенно уязвима в периоды активного роста. Новые предприятия требуют финансирования, в то время как более ранние проекты могут приносить прибыль только позже. Если рост опережает накопление устойчивых резервов, зависимость от своевременного обеспечения финансирования для каждого дополнительного проекта возрастает. В результате один сбой может одновременно повлиять на несколько запланированных денежных потоков.
Кроме того, возникает организационная нагрузка. Множество параллельно выполняемых проектов увеличивают требования к управлению контрактами, контролю затрат и планированию ликвидности. Риски больше нельзя оценивать, основываясь исключительно на проектах со средним уровнем успеха. Вместо этого решающим фактором становится распределение задержек и дополнительных затрат по всему портфелю и возможность их одновременного возникновения.
Таким образом, рост не является ни inherently проблематичным, ни автоматически стабилизирующим фактором. Он повышает устойчивость только в том случае, если финансирование, резервы на случай рисков и оперативное управление растут соответствующим образом. Само по себе количество новых мегаватт мало что говорит о том, выполняется ли это условие. Более осторожное расширение может быть экономически более выгодным, если оно сохраняет финансовую устойчивость компании.
Замена акций не означает автоматическую замену акций акциями
Термин «замена акционерного капитала» для финансирования легко может быть неправильно истолкован. Младший заем экономически подчинен старшему финансированию и, следовательно, может позволить реализовать проекты, требующие дополнительного рискового капитала. Тем не менее, заем по своей сути остается договорным обязательством со своими собственными условиями. Его нельзя просто приравнивать к постоянно доступному, полностью несущему убытки акционерному капиталу.
Подлинный акционерный капитал выполняет иную функцию, чем дополнительная кредитная линия. Он может поглощать убытки, не создавая автоматически обязательства по погашению в фиксированную дату. Заемный капитал, с другой стороны, должен обслуживаться в соответствии с согласованными условиями. Субординированное финансирование меняет порядок требований, но не устраняет финансовое бремя затрат на финансирование и последующего погашения.
Временный управляющий по делам о банкротстве компании Enerparc прямо указал на неблагоприятное соотношение долга к собственному капиталу. Это важно для анализа, поскольку смещает акцент с внешних факторов на внутреннюю устойчивость. Дефолт по финансированию влияет на компании в различной степени, в зависимости от имеющихся у них резервов и альтернативных вариантов действий.
Для надежного расчета консолидированной базы капитала необходимы полные финансовые отчеты, согласованные даты отчетности и знание соглашений о финансировании. Надежный коэффициент собственного капитала нельзя получить на основе публично раскрытых размеров пакетов. Аналогично, было бы неправильно рассматривать весь объявленный миллиард евро как непосредственно начисленный дополнительный долг материнской компании без дальнейшего анализа.
Между материнской компанией и солнечным парком существует финансовая граница
Крупные энергетические портфели часто состоят из юридически независимых проектных компаний. Они могут, например, владеть одной солнечной электростанцией или определенным портфелем электростанций. Соответствующее проектное финансирование в значительной степени зависит от ожидаемых денежных потоков от этих электростанций. Материнская компания, с другой стороны, принимает на себя общие функции и может нести дополнительные обязательства по разработке, строительству и финансированию.
Такое разделение объясняет, почему банкротство не затрагивает автоматически все аффилированные компании. В случае с Enerparc первоначально пострадала акционерная компания (публичное акционерное общество), а затем строительные компании PVWerk и Sonnen Tiefbau. Sunnic Lighthouse и Enerparc Service, напротив, совсем недавно были признаны неплатежеспособными. Поэтому было бы фактически неверно представлять всю группу как единообразно неплатежеспособную без учета различий.
В то же время юридическая независимость не является синонимом полной экономической независимости. Проектные компании могут полагаться на персонал, услуги, ИТ-системы или договорные обязательства других компаний группы. Гарантии, совместное обеспечение и внутренние платежные отношения также могут создавать связи. Фактический риск распространения кризиса зависит от конкретной договорной структуры.
Таким образом, для кредиторов качество всего портфеля — не единственный решающий фактор. Крайне важно также, к какой компании предъявляется их требование и какое обеспечение они могут получить. Функционирующий солнечный парк может обеспечить относительно хорошее обеспечение для финансиста проекта, в то время как необеспеченный поставщик материнской компании находится в значительно более сложном положении. Оба являются экономически связанными с одной и той же группой, но несут разные риски.
Комплексное создание ценности имеет две стороны
Компания Enerparc охватывает множество этапов всей цепочки создания стоимости в солнечной энергетике. Таким образом, разработка, строительство, эксплуатация, техническое обслуживание и маркетинг могут быть более тесно скоординированы. Интегрированная компания может применять опыт, накопленный в ходе текущей деятельности, к новым проектам и сокращать взаимодействие между различными поставщиками услуг. Кроме того, это создает возможности для получения дохода на разных этапах жизненного цикла проекта.
Недостатком является более широкий спектр рисков. Менеджер, занимающийся исключительно операционной деятельностью, несет иные риски, чем компания, которая одновременно заказывает комплектующие, организует строительные работы, финансирует заводы и продает электроэнергию. Интеграция объединяет не только возможности, но и обязательства. Если потребности в финансировании отдельных этапов не скоординированы должным образом, сбой в одной области может распространиться на другие бизнес-подразделения.
Для проекта реструктуризации интегрированная структура по-прежнему может быть преимуществом. В этом случае покупатель приобретает не только права на землю или отдельные электростанции, но потенциально и полностью функциональную организацию со специализированными знаниями и отлаженными процессами. Однако это зависит от того, перевешивают ли организационные преимущества дополнительные затраты и риски. Таким образом, сохранение максимально полного подразделения является экономически целесообразным вариантом, но не самоцелью.
Гигаватты пока не являются показателем выручки
В солнечной энергетике часто используют в качестве ориентира установленную мощность и размер портфеля проектов. Хотя эти показатели технически важны, они могут искажать финансовую картину. Мегаватт на ранней стадии планирования имеет иное экономическое значение, чем полностью финансируемый, подключенный и обеспеченный договорами портфель электростанций. Поэтому эти два показателя не следует складывать или рассматривать как эквивалентные без пояснений.
Оценка перспективности трубопровода зависит от стадии его разработки. Гарантированы ли права на землю? Получены ли необходимые разрешения? Оговорено ли конкретное подключение к электросети? Надежны ли строительные затраты и обеспечены ли адекватные доходы? Чем больше этих вопросов остается без ответа, тем более неопределенными становятся сроки и объемы будущих денежных потоков. Кроме того, до завершения строительства трубопровода могут потребоваться дополнительные расходы.
Даже объекты, построенные с течением времени, не следует путать с текущей собственностью. Застройщик мог построить парк, а затем продать его. История строительных работ документирует опыт, но не обязательно продолжает вносить вклад в доходную базу. И наоборот, собственный парк может приносить доход от электроэнергии в долгосрочной перспективе, не имея возможности распределять значительную краткосрочную ликвидность материнской компании.
Таким образом, решающим фактором является не просто объем имеющихся или запланированных мощностей. Важно то, какая часть этих мощностей, при каких условиях и когда генерирует легкодоступный финансовый излишек. Меньший по размеру, но более продвинутый портфель проектов может быть более экономически устойчивым, чем очень большой портфель ранних проектных идей.
Новинка: Патент из США – установка солнечных электростанций до 30% дешевле и на 40% быстрее и проще – с пояснительными видеороликами!

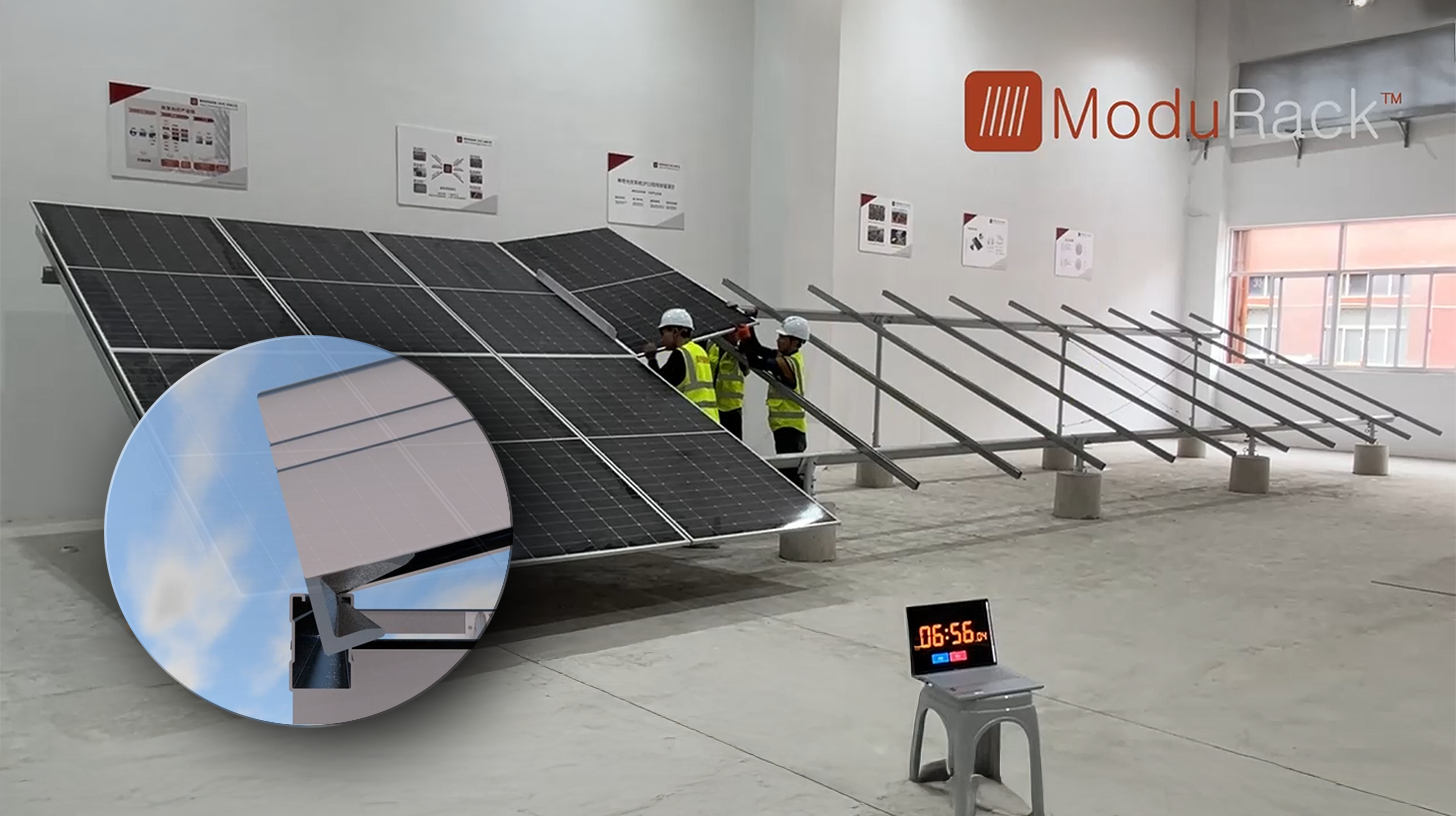
Новинка: Патент из США – Установка солнечных электростанций до 30% дешевле и на 40% быстрее и проще – с пояснительными видеороликами! - Изображение: Xpert.Digital
В основе этого технологического прогресса лежит преднамеренный отказ от традиционного зажимного крепления, которое было стандартом на протяжении десятилетий. Новая, более экономичная и быстрая система крепления решает эту проблему с помощью принципиально иной, более интеллектуальной концепции. Вместо зажима модулей в определенных точках, они вставляются в непрерывную, специально разработанную опорную направляющую и надежно фиксируются на месте. Такая конструкция обеспечивает равномерное распределение всех сил – будь то статические нагрузки от снега или динамические нагрузки от ветра – по всей длине рамы модуля.
Более подробная информация здесь:
Enerparc: Между банкротством и новым началом
Рынок солнечной энергетики растет, несмотря на корпоративные кризисы
Трудности, с которыми сталкиваются отдельные компании, не противоречат тому факту, что рынок остается большим. Согласно данным, опубликованным в начале 2026 года, в Германии в 2025 году было введено в эксплуатацию около 16,4 гигаватт солнечной энергии. К концу года общая установленная мощность достигла примерно 117 гигаватт. На долю интегрированных в здания солнечных и наземных систем пришлось примерно половина новой мощности. Таким образом, фотовольтаика остается значимым инвестиционным сектором.
Законодательно установленный целевой показатель расширения на 2030 год составляет 215 гигаватт. Исходя из существующих на тот момент мощностей, это потребует ежегодного увеличения примерно на 19,6 гигаватт. Таким образом, фундаментальная потребность в дополнительных установках значительна. Однако масштабное расширение, обусловленное политическими и энергетическими экономическими факторами, не гарантирует ни достаточного объема финансирования проектов, ни экономической стабильности каждого участника рынка.
Напротив, расширяющийся рынок может породить жесткую конкуренцию. Многие застройщики конкурируют за подходящие участки, надежные подключения к электросети, квалифицированный персонал и выгодные соглашения о закупке продукции. В то же время, более дешевые компоненты могут снизить барьеры для входа на рынок для дополнительных поставщиков. Таким образом, высокий объем продаж и сильное давление на маржу могут сосуществовать.
Правильный диагноз заключается не в том, что солнечная энергетика потерпела экономический крах из-за банкротств отдельных лиц. Скорее, становится очевидным переход от рынка, в значительной степени определяемого объемом расширения, к рынку, на котором финансирование, качество площадки и сроки играют более важную роль в определении успеха. Технологический прогресс и прибыльность предпринимательства взаимосвязаны, но не идентичны.
Большое количество солнечной энергии может снизить собственную рыночную стоимость
Особенно важным экономическим механизмом является одновременность производства солнечной энергии. Многие электростанции вырабатывают особенно большое количество электроэнергии в одно и то же время суток при схожих погодных условиях. Это приводит к резкому увеличению предложения именно тогда, когда другие солнечные электростанции также вырабатывают большое количество электроэнергии. При отсутствии достаточно гибких вариантов управления спросом, хранения или передачи электроэнергии цены в эти часы оказываются под давлением.
Годовые показатели за 2025 год иллюстрируют разницу между общей ценой на электроэнергию и уровнем доходов, специфичным для отдельных технологий. Средняя цена на краткосрочном оптовом рынке на сутки вперед составила 89,32 евро за мегаватт-час. В отличие от этого, опубликованная годовая рыночная стоимость солнечной энергии, согласно соответствующей системе EEG (Закон о возобновляемых источниках энергии), составила 4,508 цента за киловатт-час, или 45,08 евро за мегаватт-час. Таким образом, эта стоимость солнечной энергии, рассчитанная на основе объема, составила примерно половину от общей средней цены.
Это не обязательно означает, что каждый оператор электростанции получил именно эту сумму. Субсидии, индивидуальные соглашения о закупке электроэнергии, маркетинговые издержки и специфический профиль выработки электроэнергии — все это влияет на фактическую выручку. Однако эта разница иллюстрирует, почему простое умножение средней рыночной цены на ожидаемый годовой объем производства недостаточно для расчета стоимости проекта.
Технология может стать дешевле, одновременно обеспечивая более низкую цену за типичное время работы. Это явление, известное как каннибализация, делает дополнительную гибкость более экономически ценной. Для разработчиков это означает, что местоположение, ориентация, маркетинг и интеграция систем хранения энергии перестают быть просто дополнительными техническими соображениями. Они напрямую влияют на то, какая часть произведенной электроэнергии может быть продана по привлекательным ценам.
Отрицательные цены усугубляют неопределенность в отношении доходов
В 2025 году отрицательные оптовые цены в Германии наблюдались в 573 из 8760 часов. В предыдущем году этот показатель составлял 457 из 8784 часов. При этом средняя оптовая цена по сравнению с 2024 годом выросла. Это не противоречие: более частые периоды избытка и дорогостоящие периоды дефицита могут одновременно случаться в течение одного года.
Для солнечной электростанции такое распределение имеет большее значение, чем изолированное среднегодовое значение. Если высокие объемы производства совпадают с периодами низких или отрицательных цен, то высокая выработка электроэнергии может оказаться менее выгодной с финансовой точки зрения, чем ожидалось. В зависимости от возраста электростанции, правовых норм и условий контракта, права на субсидии также могут быть утрачены в определенные периоды отрицательных цен. Поэтому необходимо оценивать влияние этого фактора на каждый конкретный проект.
Однако эти рыночные значения не позволяют напрямую рассчитать убытки Enerparc. Достаточно подробная информация о хеджировании доходов всего портфеля не находится в открытом доступе. Данные объясняют общеотраслевой механизм риска, но не автоматически указывают на конкретную причину неплатежеспособности. Это различие не позволяет использовать правдоподобную рыночную проблему в качестве единственного объяснения неплатежеспособности отдельной компании без доказательств.
Сетевое соединение определяет движение денежных средств
Полностью собранный солнечный парк не начинает приносить доход просто потому, что модули установлены. Решающим экономическим фактором является то, сможет ли электростанция фактически подавать электроэнергию в сеть и получать доход. Если подключение к сети задерживается, инвестиционные затраты могут быть уже в значительной степени понесены, в то время как ожидаемый операционный доход не материализуется. Таким образом, временной разрыв между ходом строительства и началом получения дохода становится ключевым фактором финансирования.
Подобные задержки влияют не только на выручку. Они могут продлить срок финансирования строительства, заморозить капитал на более длительный срок и отложить высвобождение средств для других проектов. Если это происходит одновременно с несколькими проектами, ликвидность всего портфеля меняется. Проблема, которая кажется решаемой на уровне отдельных активов, может, таким образом, превратиться в узкое место в масштабах всей компании.
Поэтому при планировании необходимо различать завершение строительных работ, юридически оформленное подключение и фактическую возможность подключения к сети. Не менее важно определить, кто несет риски, связанные с задержками, и какие финансовые резервы имеются для последующего ввода в эксплуатацию. С точки зрения финансирования, просто предполагаемая дата подключения менее надежна, чем конкретно согласованное и технически обоснованное решение.
Это приводит к тревожному приоритету в энергетическом переходе: дополнительные генерирующие мощности раскрывают свои экономические преимущества только в сочетании с высокоэффективными сетями и гибким использованием. Расширение модулей и развитие предпосылок для их эксплуатации не должны навсегда расходиться.
Договоры купли-продажи электроэнергии распределяют риски, но не устраняют их
Долгосрочные соглашения о покупке электроэнергии (СПП) могут облегчить финансирование энергетических проектов. Они создают договорную основу для будущих доходов и могут снизить зависимость от краткосрочных рыночных цен. Это особенно важно для кредиторов, поскольку обслуживание кредита в течение многих лет должно основываться на достаточно надежных денежных потоках.
Однако не каждый договор поставки обеспечивает одинаковый уровень безопасности. Ключевые факторы включают кредитоспособность покупателя, согласованный срок, структуру ценообразования и порядок обработки отклонений в количестве. Кроме того, возникает вопрос о том, кто несет риски, возникающие из-за отрицательных рыночных цен, ошибок прогнозирования или изменений в графике поставок. Договор перекладывает эти риски между сторонами; он не просто устраняет их.
Время до начала периода поставки также остается важным. Гарантированная будущая продажа электроэнергии не покроет сегодняшний счет поставщика, если не будет обеспечено финансирование на промежуточный период. Поэтому хеджирование доходов и финансирование строительства должны быть скоординированы, но они не являются взаимоисключающими. Для Enerparc полная оценка была бы возможна только при наличии информации о соответствующем проекте и соглашениях о закупке электроэнергии.
Системы хранения энергии на основе аккумуляторов решают рыночную проблему и создают новые услуги в смежных отраслях
Повышенное внимание к системам хранения энергии в аккумуляторах вполне объяснимо с точки зрения экономики энергетики. Системы хранения могут поглощать электроэнергию в периоды высокого спроса и высвобождать её позже. В сочетании с солнечными электростанциями это позволяет перераспределять часть вырабатываемой электроэнергии во времени. Это может повысить потенциальную прибыль и одновременно помочь сбалансировать краткосрочные дисбалансы в электроэнергетической системе.
В марте 2026 года компания Enerparc сообщила о наличии в общей сложности 24 систем хранения энергии на основе аккумуляторов общей емкостью около 220 мегаватт-часов, находящихся в эксплуатации или на стадии строительства. К сентябрю компания сообщила о примерно 150 мегаватт-часах в эксплуатации и еще 160 мегаватт-часах в стадии проектирования. Эти цифры нельзя напрямую сравнивать из-за разных дат отчетности и этапов разработки. Однако они демонстрируют, что системы хранения энергии стали значительным дополнительным направлением для инвестиций.
Для финансирования крайне важно понимать, что система хранения энергии изначально связывает капитал. Технология батарей, силовая электроника, строительство, подключение к сети и системы оперативного управления должны быть подготовлены и оплачены до того, как можно будет получать стабильный доход. Экономическая ценность гибкости выгодна разработчику только в том случае, если он может профинансировать время, необходимое для ввода системы в эксплуатацию. Именно на этом стыке стратегически обоснованных инвестиций и краткосрочного финансирования компания Enerparc столкнулась со своим критическим пробелом.
Таким образом, хранение энергии не является ни фундаментальной проблемой, ни автоматическим спасением для испытывающих трудности солнечных энергетических компаний. Оно может улучшить качество бизнес-модели, но при этом первоначально увеличить ее капитальные затраты. Ключевой вопрос заключается не только в том, потребуется ли хранение энергии в будущем, но и в том, сможет ли соответствующая компания профинансировать его строительство при реалистичных предположениях.
В условиях бурного развития рынка хранения нефти и газа не каждый трубопровод является готовым инвестиционным решением
Данные о подключениях к сети за 2025 год демонстрируют высокий уровень интереса к системам хранения энергии на основе аккумуляторов. Всего было зарегистрировано 18 158 заявок на подключение к сети, что составляет приблизительно 573,5 гигаватт мощности и около 1 583 гигаватт-часов емкости накопителей. Эти цифры не следует путать с гарантированным расширением мощностей. Многие проекты были поданы несколько раз для разных потенциальных мест.
В противоположность этому, данные оценки, опубликованные в августе 2026 года, показали, что в эксплуатации находятся системы хранения энергии на основе аккумуляторов среднего напряжения и выше с чистой номинальной мощностью около 3,6 гигаватт и емкостью около шести гигаватт-часов. Огромная разница между запрошенными и реализованными системами в первую очередь демонстрирует динамичный характер процесса планирования. Это не является ни прямым свидетельством соответствующего будущего спроса на аккумуляторные элементы, ни столь же высоких будущих доходов.
Принцип экономической обратной связи применим и к системам хранения. Если многие системы используют одинаковую разницу цен между дешевыми и дорогими часами, они сами изменяют эту разницу цен. Чем успешнее дополнительная гибкость уравновешивает излишки и дефициты, тем тщательнее последующие проекты должны обосновывать свои ожидания по доходам. Текущие колебания цен не следует экстраполировать без изменений на весь инвестиционный период.
Следовательно, для финансово жизнеспособных проектов по хранению энергии необходимы надежные права на подключение к сети, реалистичные концепции эксплуатации и консервативные предположения относительно потенциальных потоков доходов. Множественные возможности получения дохода следует объединять только в той мере, в какой они технически и договорно осуществимы одновременно. Рынок будущего остается привлекательным, но привлекательность рынка не означает автоматически наличие обоснованного бизнес-плана для каждого отдельного проекта.
Предварительная процедура призвана сохранить ценности
Назначение временного управляющего по делам о банкротстве не означает автоматического прекращения деятельности. Предварительные процедуры призваны обеспечить сохранность активов, прояснить финансовое положение и создать условия для принятия дальнейших решений. Для компании с действующими электростанциями и незавершенными строительными площадками этот этап особенно важен, поскольку как несанкционированное прекращение деятельности, так и неконтролируемые новые обязательства могут поставить под угрозу значительные активы.
Ситуация изменилась с момента первоначального объявления о банкротстве. 26 октября 2026 года окружной суд Гамбурга вынес решение о проведении жесткого предварительного управления по делам о банкротстве. В соответствии с установленными законом условиями, полномочия по управлению и распоряжению активами передаются предварительному управляющему. Такая форма управления обеспечивает более четкую правовую основу для оперативной стабилизации и установления новых обязательств.
С экономической точки зрения, ключевые вопросы сейчас заключаются в том, какие проекты можно продолжить, какие ресурсы необходимы и какую дополнительную ценность можно получить после завершения. Строительный проект, находящийся на продвинутой стадии, может обеспечить жизнеспособную окупаемость инвестиций после приемлемых дальнейших затрат. С другой стороны, раннее планирование может первоначально повлечь за собой дополнительные капитальные затраты, не способствуя краткосрочному решению проблемы.
Начало фактического производства по делу о банкротстве в последнее время ожидалось на 1 декабря 2026 года. На момент проведения данного анализа это лишь предположение, а не подтвержденное событие. Аналогично, потенциальные даты продажи остаются целями текущего процесса и не должны представляться как завершенное спасение.
Интерес со стороны покупателей является сигналом, указывающим на ценность сделки, а не гарантией реструктуризации
27 октября 2026 года было объявлено о получении более десяти необязывающих предложений о покупке Enerparc. Избранные заинтересованные стороны должны были более подробно изучить компанию и ее активы на следующем этапе. Цель заключалась в завершении сделок в декабре 2026 года. Сделки включали портфели солнечных электростанций, проекты, находящиеся на стадии разработки, и активы, такие как доли в платежеспособных компаниях Sunnic Lighthouse и Enerparc Service.
Этот интерес свидетельствует о том, что потенциальные покупатели видят экономически целесообразную ценность активов и организации. Однако это еще не означает согласия относительно цены покупки, обязательств, финансирования или трудоустройства. Между необязывающим предложением и окончательным заключением сделки лежат комплексная проверка, переговоры и зачастую дополнительные согласования. Даже нотариально заверенный договор не всегда гарантирует завершение сделки в тот же день.
Реализуемая стоимость в значительной степени зависит от оставшихся инвестиций, которые должен будет принять на себя покупатель, и от обязательств, связанных с приобретением. Кажущаяся низкой цена покупки может сопровождаться значительными дополнительными потребностями в финансировании. И наоборот, хорошо финансируемый покупатель может высвободить стоимость за счет завершения строительства перспективных объектов и создания более устойчивой структуры капитала, которую предыдущая компания уже не могла реализовать.
Кроме того, решение ключевых проблем бизнеса не обязательно означает, что все существующие инвесторы будут полностью удовлетворены. Сохранение бизнеса и убытки кредиторов не являются взаимоисключающими. Компания, работающая в сфере энергетических технологий, может продолжать свою деятельность, даже если структура собственности, финансирования и экономических требований претерпевают фундаментальные изменения.
Сотрудники и деловые партнеры несут разные риски
Для сотрудников многое зависит от навыков и функций, которые потенциальный покупатель ожидает от компании в будущем. Техническая экспертиза, опыт реализации проектов и сформированные команды могут составлять значительную часть стоимости компании. В то же время покупатели могут стремиться к другой организационной структуре, снижению затрат или уменьшению объема проектов. Поэтому интерес к Enerparc не обязательно означает полное сокращение штата или полную гарантию сохранения рабочих мест.
Поставщики должны, в частности, различать существующую дебиторскую задолженность и новые услуги. Им крайне важно знать, какая компания является договорным партнером, какое обеспечение имеется и на каких условиях будет продолжена работа. Продолжение проекта может быть целесообразным, если это позволяет завершить экономически жизнеспособный проект и если оплата за новые услуги обеспечена надлежащим образом.
Землевладельцам, поставщикам услуг и потребителям электроэнергии не следует сосредотачиваться исключительно на общем названии группы компаний. Решающими факторами являются отдельные договоры и правовое распределение услуг. Несостоятельность материнской компании не означает автоматического расторжения всех соглашений с независимой проектной компанией. И наоборот, продолжение работы электростанции не следует путать с полным расторжением всех связанных с ней договорных отношений.
Таким образом, экономическая задача реструктуризации включает в себя также установление доверия на новом, прочном фундаменте. Цепочки поставок, строительные площадки и оперативное управление не функционируют исключительно за счет существующих технологий. Они требуют надежных контактов, четкого распределения обязанностей и поддающихся проверке платежных обязательств.
Для инвесторов доступ к денежным потокам имеет решающее значение
Для частных инвесторов Enerparc — это прежде всего возможность уточнить оценку рисков во всем секторе. Это не означает автоматического принятия решения о покупке или продаже других компаний. Производитель модулей, подрядчик, разработчик проекта и оператор электростанции имеют разные бизнес-модели. Их общая классификация в рамках солнечной энергетики недостаточна для осмысленной оценки.
При рассмотрении инвестиционного или финансового инструмента крайне важно сначала выяснить, кто является юридическим должником и как финансово обеспечено погашение долга. Не менее важны приоритетность в кризисной ситуации, имеющееся обеспечение и любые потенциальные ограничения на доступ к прибыли проектных компаний. Большой портфель активов на уровне группы не гарантирует автоматически обеспечение по каждому отдельному ценному бумагу или кредиту.
Кроме того, качество финансирования нельзя оценивать исключительно по объявленной общей сумме. К важным факторам относятся фактически выданная сумма, оставшиеся обязательства, условия выплаты и сроки погашения существующих обязательств. Также возникает вопрос о том, какой объем ликвидности после обслуживания проектного финансирования фактически поступит в материнскую компанию.
Для проведения качественного анализа необходимо учитывать финансовые последствия неблагоприятных событий. Что произойдет в случае задержек с подключением к сети, снижения выручки от продаж или отсутствия последующего финансирования? На сколько хватит имеющихся резервов? Надежная бизнес-модель отвечает на эти вопросы не только за счет дальнейшего роста, но и за счет прозрачных буферных и финансовых структур.
Наличие проблем в отрасли не обязательно означает волну банкротств
Компания Enerparc не одинока в преодолении экономических трудностей в секторе возобновляемой энергетики. Риски финансирования, задержки проектов, давление на маржу и неопределенность в отношении доходов также влияют на других участников рынка. Однако для утверждения о широкомасштабной волне банкротств необходимы не только несколько отдельных громких случаев. Необходимы сопоставимые показатели неплатежеспособности за более длительные периоды и четкое разграничение различных субрынков.
Дифференциация также важна, поскольку экономические трудности не везде имеют одинаковые причины. Компания по установке оборудования может испытывать давление из-за низкого объема заказов и высоких запасов. Девелопер может бороться с долгосрочными капитальными обязательствами и отложенным финансированием. Оператор, с другой стороны, в большей степени зависит от структуры генерации, текущих затрат и хеджирования доходов. Эти бизнес-модели по-разному реагируют на одни и те же рыночные изменения.
Таким образом, случай с Enerparc является серьезным тревожным сигналом, но не всеобъемлющим суждением о будущем солнечной энергетики. Он указывает на уязвимость определенных структур финансирования и роста. Приведет ли это к более широкому снижению инвестиций или, прежде всего, к перераспределению электростанций и долей рынка, зависит от наличия жизнеспособного капитала и качества проектов.
Исход следующего соревнования будет определяться по показателю стойкости
Долгосрочная привлекательность фотоэлектрических систем не исчезает только потому, что крупный застройщик объявляет о банкротстве. Однако их реальная экономическая жизнеспособность зависит не только от снижения стоимости технологий. Недорогой модуль не принесет надежной прибыли, если подключение к сети, маркетинг и финансирование не будут согласованы. Поэтому конкуренция смещается от чистого объема установок к способности надежно координировать эти условия.
Компании, обладающие достаточным венчурным капиталом, дисциплинированным отбором проектов и реалистичными прогнозами выручки, могут выйти из рыночной коррекции более сильными. Им не нужно запускать все перспективные проекты одновременно. Они могут согласовывать темпы расширения с доступностью капитала и отказываться от дополнительных обязательств в неблагоприятных условиях. Такая сдержанность не является противоположностью роста, а скорее необходимым условием для поддержания экономического роста.
Задача энергетической политики состоит в том, чтобы сочетать надежные рамочные условия, эффективные сети и гибкое использование электроэнергии. Это не подразумевает всеобщего обязательства спасать каждую компанию. Скорее, с экономической точки зрения, разумна структура, в которой жизнеспособные предприятия продолжают работать даже после смены собственника, а новый капитал инвестируется в соответствии с прозрачными критериями.
Таким образом, Enerparc подчеркивает различие, которое часто упускается из виду в публичном дискурсе: спрос на возобновляемую электроэнергию может расти, в то время как отдельные разработчики терпят неудачу. Миллиарды долларов финансирования могут позволить инвестиции, не обеспечивая достаточной защиты от кризисов ликвидности. И крупный портфель активов может обладать экономической ценностью, даже если существующее финансирование больше не является жизнеспособным. Долгосрочный успех заключается не в объявлении о самой крупной сумме, а в преодолении периода между инвестициями и надежным притоком средств.
Ваш партнер по развитию бизнеса в сфере фотовольтаики и строительства
От промышленных солнечных электростанций на крышах до солнечных парков и крупных солнечных автостоянок
☑️ Язык ведения нашего бизнеса — английский или немецкий
☑️ НОВИНКА: Переписка на вашем родном языке!

Konrad Wolfenstein
Я и моя команда будем рады быть вашими личными консультантами.
Вы можете связаться со мной, заполнив контактную форму здесь wolfenstein@xpert.digital:или просто позвонив по номеру +49 7348 4088 965. Мой адрес электронной почты
Я с нетерпением жду начала нашего совместного проекта.