Nvidia, AMD sau Micron: Unde se află cele mai mari riscuri în boom-ul IA – Imagine creativă pe această temă, cu IA: Xpert.Digital
Acțiunile companiilor de cipuri sub control: Ce profituri ar putea supraviețui boom-ului inteligenței artificiale?
Raport P/E (preț-câștig) scăzut, risc ridicat: Când sunt acțiunile la cipuri cu adevărat ieftine?
Acțiunile cipurilor sub presiune: Cum diferă Nvidia, AMD și Broadcom
Boom-ul IA aduce producătorilor de cipuri o creștere puternică și profituri mari – dar asta nu face ca acțiunile lor să fie automat o achiziție bună. Nvidia, AMD, Broadcom, Micron și SanDisk profită de cererea de putere de calcul, tehnologie de rețea și stocare în moduri diferite. În același timp, modelele lor de afaceri, riscurile și fluctuațiile profiturilor diferă considerabil.
Tocmai de aceea, raporturile preț-câștig surprinzător de mici pot fi înșelătoare: acestea se bazează adesea pe profituri anticipate care nu au fost încă realizate și se pot schimba în funcție de cerere, prețuri sau concurență. Pentru investitori, nu este vorba doar de faptul dacă o companie beneficiază de extinderea inteligenței artificiale. Important este cât profit fiabil rămâne după investiții, potențialele blocaje și concurență - și dacă prețul acțiunilor reflectă deja prea optimist aceste perspective.
Acțiunile companiilor de cipuri sub presiune: Ce profituri vor supraviețui boom-ului inteligenței artificiale?
O scădere a prețului acțiunilor unei companii nu o face automat ieftină. În mod similar, creșterea prețului acțiunilor unui concurent nu dovedește că echilibrul puterii economice s-a schimbat permanent. Această distincție este deosebit de importantă în sectorul semiconductorilor: progresele tehnologice, intervențiile politice, investițiile de miliarde de dolari și așteptările extrem de volatile privind profitul influențează simultan evaluările.
Nvidia, AMD, Broadcom, Micron și SanDisk reprezintă diferite modalități de a profita de pe urma dezvoltării inteligenței artificiale: prin putere de calcul, procesoare specifice clienților, tehnologie de rețea, memorie sau stocare permanentă a datelor.
Prin urmare, întrebarea economică crucială nu este care acțiune a scăzut sau a crescut cel mai mult recent. Ceea ce contează este cât profit fiabil rămâne după investiții, concurență și potențiale dezamăgiri ale cererii. O analiză convingătoare trebuie să facă distincția între o companie de succes, o tehnologie promițătoare și un preț atractiv al acțiunilor. Aceste trei caracteristici pot coincide, dar nu trebuie să coincidă.
Piața bursieră redistribuie oportunitățile
Mișcările recente ale prețurilor arată inițial o reevaluare a riscurilor: pe 9 noiembrie 2026, Nvidia a pierdut aproximativ cinci procente, în timp ce AMD a câștigat aproximativ 13 procente, iar Broadcom aproape nouă procente.
Totuși, acest lucru nu implică neapărat o modificare corespunzătoare a veniturilor sau a cotelor de piață. O sesiune de bursă nu modifică centrele de date existente sau deciziile pe termen lung privind software-ul. În principal, aceasta modifică prețul pe care investitorii sunt dispuși să îl plătească pentru rezultatele viitoare așteptate.
Expresia frecvent utilizată „o corporație a pierdut miliarde într-o singură zi” este, de asemenea, imprecisă din punct de vedere economic. Atunci când prețul unei acțiuni scade, capitalizarea de piață a companiei scade inițial. Acest lucru nu duce automat la ieșirea aceleiași sume de numerar din companie. Consecințele operaționale apar doar prin canale suplimentare, cum ar fi finanțarea mai dificilă, compensațiile bazate pe acțiuni mai puțin atractive sau pierderea încrederii clienților.
În schimb, creșterea prețurilor acțiunilor nu înseamnă neapărat o oportunitate îmbunătățită de cumpărare. Dacă o acțiune crește mai brusc decât așteptările realiste privind câștigurile, devine mai scumpă. Prin urmare, căutarea unei alternative la Nvidia poate fi atât solidă din punct de vedere economic, cât și riscantă din perspectiva evaluării.
În plus, creșterea prețului acțiunilor AMD nu s-a datorat exclusiv problemelor concurentului său, ci a fost susținută și de un rating pozitiv din partea analiștilor.
Afacerea Nvidia rămâne excepțional de profitabilă
Cifrele operaționale de până acum nu prezintă imaginea unei companii aflate în dificultate economică: Nvidia a obținut venituri de 96,221 miliarde de dolari americani în al doilea trimestru al anului fiscal 2027, încheiat pe 26 iulie 2026, o creștere de 106% față de anul precedent; marja brută a ajuns la 75%, iar profitul operațional la 63,734 miliarde de dolari americani.
Activitatea centrelor de date a contribuit cu 89 de miliarde de dolari americani și a crescut cu 117% față de anul precedent.
Această scară ilustrează o dezvoltare duală. Pe de o parte, Nvidia posedă o profitabilitate excepțională. Pe de altă parte, compania este puternic concentrată din punct de vedere economic pe un complex de investiții a cărui dezvoltare ulterioară devine din ce în ce mai crucială.
O marjă brută de 75% nu înseamnă că trei sferturi din venituri pot fi distribuite liber acționarilor. Diferența dintre profitul brut și numerarul distribuibil include cheltuieli precum cercetarea, administrarea, impozitele, investițiile și modificările creanțelor și stocurilor. Această diferență poate fi substanțială, în special pentru companiile cu creștere rapidă.
Nvidia a estimat venituri de 108 miliarde de dolari pentru al treilea trimestru, cu o marjă de eroare de două procente.
O astfel de prognoză indică cererea așteptată de conducere, dar nu reprezintă veniturile deja obținute. Prin urmare, în scopuri de evaluare, trebuie făcută o distincție între rezultatele reale, previziunile pe termen scurt ale companiei și așteptările pe termen lung.
Liderul pieței nu se rezumă doar la chipsuri
Pe lângă procesoare, oferta Nvidia include tehnologie de rețea, platforme complete și un mediu software cuprinzător bazat pe CUDA și biblioteci specializate.
Din punct de vedere economic, această relație este mai importantă decât performanța izolată a unui singur semiconductor. Un client nu cumpără doar putere de calcul. Are nevoie de un mediu funcțional în care modelele să poată fi dezvoltate, operate și rafinate în continuare.
Prin urmare, un concurent nu trebuie doar să câștige la prețul de achiziție. De asemenea, trebuie să compenseze potențialele costuri de conversie, cheltuielile suplimentare de dezvoltare și riscurile operaționale. Dacă un accelerator mai ieftin necesită ajustări mai ample sau este subutilizat, avantajul perceput de preț poate dispărea.
Indicatorul cheie este costul total al puterii de calcul furnizate în mod fiabil. Acesta include hardware-ul, electricitatea, răcirea, rețeaua, software-ul, personalul și utilizarea efectivă. Un sistem mai scump poate fi mai economic dacă devine productiv mai rapid sau oferă un număr mai mare de rezultate utilizabile.
Această relație protejează un furnizor consacrat, dar nu îl face invulnerabil. Cu cât cheltuielile clienților devin mai mari, cu atât stimulentul lor de a dezvolta alternative este mai puternic. Prin urmare, marjele mari sunt atât o expresie a unei poziții puternice pe piață, cât și o invitație adresată concurenților de a capta o parte din această valoare adăugată.
Riscurile manageriale nu sunt cifre de afaceri
Incertitudine suplimentară apare din cauza acuzațiilor personale discutate public împotriva lui Jensen Huang și a unei anchete privind relația sa cu un fost manager; o suspiciune larg răspândită de spionaj în acest context nu a fost dovedită, iar Nvidia a declarat că până în prezent nu are dovezi ale compromiterii secretelor companiei.
Această distincție este esențială pentru o analiză obiectivă a afacerilor. O suspiciune nu trebuie tratată ca o pierdere economică dovedită. De asemenea, o pierdere a competitivității tehnologice nu poate fi dedusă automat dintr-o abatere personală.
Relevanța pentru valoarea companiei apare atunci când apar consecințe verificabile. Acestea ar putea include schimbări în management, sarcini legale, deficiențe de securitate sau relații afectate cu clienții. Atâta timp cât amploarea și apariția unor astfel de consecințe sunt neclare, acestea reprezintă un risc suplimentar și nu o reducere cuantificabilă a profitului.
Acest caz, însă, ridică o întrebare fundamentală: Cât de dependentă este o companie de un singur lider? Un fondator puternic poate modela strategia, cultura corporativă și relațiile de afaceri. Aceeași concentrare poate deveni un risc de evaluare dacă structurile de succesiune, control și luare a deciziilor nu sunt suficient securizate instituțional.
Prin urmare, pe termen lung, nu contează doar calitatea directorului general. La fel de important este dacă firma ar putea fi gestionată în mod fiabil chiar și fără prezența zilnică a acestuia.
China rămâne un factor de incertitudine politică
Politica americană de export nu poate fi redusă la simpla alternativă între deschiderea completă și interdicția completă: în ianuarie 2026, autoritatea americană responsabilă a indicat că anumite produse, inclusiv H200 de la Nvidia și MI325X de la AMD, vor fi supuse unei revizuiri individuale în condiții de securitate.
La sfârșitul lunii mai, s-a clarificat, de asemenea, faptul că cerințele de licențiere pentru anumite cipuri avansate ar putea afecta și companiile chineze din afara Chinei.
Din aceasta rezultă mai multe niveluri de evaluare economică. În primul rând, accesul restricționat la piață poate reduce în mod direct oportunitățile de vânzare. În al doilea rând, produsele special adaptate pot implica costuri suplimentare de dezvoltare. În al treilea rând, există riscul ca stocurile și angajamentele de livrare să își piardă din valoare din cauza modificării reglementărilor.
Nvidia nu a inclus veniturile din centrele de date din China în previziunile sale de venituri pentru al treilea trimestru al anului fiscal 2027 în domeniul procesoarelor de calcul.
Acest lucru limitează dependența acestei previziuni specifice de o deschidere pe termen scurt a pieței chineze. Cu toate acestea, nu elimină consecințele pe termen lung ale pierderii relațiilor cu clienții sau ale unui ecosistem tehnologic mai fragmentat la nivel regional.
AMD nu este automat un beneficiar protejat al unor reglementări mai stricte. Dacă regulile de export vizează specificații tehnice sau destinatari specifici, ar putea fi afectați mai mulți furnizori americani. Prin urmare, riscurile politice nu pot fi evitate în mod fiabil prin simpla trecere de la un producător de cipuri din SUA la altul.
AMD trebuie să își extindă creșterea în mod profitabil
AMD a raportat venituri totale de 13,377 miliarde de dolari pentru al treilea trimestru al anului 2026, reprezentând o creștere de 45% față de anul precedent; venitul net raportat a fost de aproximativ 2,4 miliarde de dolari, cu o marjă brută de 54%.
Afacerile cu centre de date au crescut cu 97% față de anul precedent, ajungând la aproximativ 8,5 miliarde de dolari americani.
Această dezvoltare demonstrează un avânt considerabil. Cu toate acestea, nu dovedește că AMD a atins deja aceeași poziție economică ca Nvidia. În plus, afacerea AMD cu centre de date cuprinde atât procesoare de server EPYC, cât și acceleratoare Instinct, ceea ce înseamnă că veniturile totale ale segmentului nu pot fi echivalate cu veniturile pure din GPU-uri cu inteligență artificială.
Pentru AMD, o oportunitate semnificativă constă în faptul că marii clienți ar putea dori un al doilea furnizor, de înaltă performanță. O astfel de alternativă le îmbunătățește poziția de negociere și le reduce dependența de un singur furnizor.
Totuși, valoarea economică a acestui rol depinde de condiții. Cotele de piață câștigate prin concesii mari de prețuri, sprijin extins sau creștere bruscă a cheltuielilor de dezvoltare sunt mai puțin valoroase decât cotele de piață cu marje constant atractive.
Prin urmare, întrebarea crucială nu este pur și simplu cât de repede crește AMD. Factorul decisiv este dacă veniturile suplimentare, după acoperirea tuturor cheltuielilor necesare, oferă un randament rezonabil al capitalului investit.
Provocatorul are nevoie de mai mult decât cere
Un furnizor emergent trebuie să gestioneze mai multe sarcini simultan. Are nevoie de produse convingătoare, capacități de livrare fiabile și un mediu pe care clienții îl pot utiliza fără eforturi disproporționate. În plus, dezvoltarea produselor trebuie să progreseze suficient de rapid pentru a preveni creșterea din nou a decalajului tehnologic.
Acest lucru creează un ciclu de finanțare complex. Produsele noi necesită investiții inițiale semnificative. Creșterea cifrelor de vânzări poate distribui aceste costuri pe mai multe unități. Cu toate acestea, dacă volumul vânzărilor nu corespunde așteptărilor, profitabilitatea unui program de dezvoltare se deteriorează.
Prin urmare, pentru AMD, este deosebit de important dacă proiectele inițiale la scară largă se traduc în comenzi repetate. Testele reușite nu garantează încă o afacere sustenabilă. Numai atunci când clienții utilizează sistemele în mod productiv, își extind implementările și comandă din nou următoarea generație, acceptarea tehnică se va traduce într-o poziție solidă pe piață.
Baza de clienți merită, de asemenea, atenție. Creșterea este mai puțin robustă atunci când depinde în mare măsură de puține proiecte. O bază mai largă de clienți independenți din punct de vedere economic poate reduce riscul întârzierilor individuale.
Totuși, este posibil ca această activitate de dezvoltare operațională să fie deja în mare parte inclusă în prețul acțiunii. În acest caz, nici măcar o creștere bună nu este suficientă. Rezultatele trebuie să corespundă și așteptărilor reflectate în prețul acțiunii.
Broadcom beneficiază de alte puncte de levier
Broadcom a obținut venituri de 29,591 miliarde de dolari în al treilea trimestru al anului fiscal 2026, cu 86% mai mult decât în anul precedent; fluxul de numerar disponibil a ajuns la 13,665 miliarde de dolari, sau aproximativ 46% din venituri.
Vânzările de semiconductori pentru inteligență artificială s-au ridicat la 16,7 miliarde de dolari americani, cu 221% mai mari decât în anul precedent; compania a menționat acceleratoarele specifice clienților și tehnologia de rețea drept factori cheie.
Aceasta diferențiază poziția economică de simpla concurență pentru același procesor standard. Semiconductorii personalizați pot fi adaptați la sarcini de lucru specifice. Tehnologia de rețea, la rândul său, conectează unitățile de calcul și le permite să funcționeze împreună.
Pentru operatorii mari, o astfel de specializare poate fi atractivă dacă sarcinile recurente apar la o scară suficient de mare. În acest caz, costurile ridicate de dezvoltare pot fi distribuite pe un volum mare de utilizare.
Cealaltă față a monedei este un angajament mai puternic față de proiectele individuale și deciziile clienților. Dacă un client important își modifică calendarul, abandonează o arhitectură sau preia el însuși mai multe sarcini de dezvoltare, acest lucru poate avea consecințe semnificative.
Broadcom deține, de asemenea, o afacere importantă cu software pentru infrastructură, care a reprezentat aproximativ 8,75 miliarde USD, sau 30% din veniturile grupului, în trimestrul analizat.
Această combinație lărgește baza de venituri. Cu toate acestea, nu face ca Broadcom să fie independentă de comportamentul de investiții al clienților mari din domeniul tehnologiei.
Jetoane speciale modifică distribuția plăților
Creșterea numărului de procesoare personalizate nu trebuie neapărat să reducă piața generală a puterii de calcul bazate pe inteligență artificială. Mai presus de toate, ea poate schimba cine profită de pe urma acestei piețe.
Pentru un operator de centre de date, indicatorul relevant nu este marja furnizorului de cipuri, ci beneficiul economic al propriei infrastructuri. Dacă un procesor specializat poate îndeplini o sarcină utilizată frecvent mai eficient din punct de vedere al costurilor, stimulentul de a o dezvolta intern sau de a încheia un parteneriat de dezvoltare crește.
Aceasta duce la noi considerații. Un cip mai specializat poate fi eficient, dar mai puțin flexibil în a răspunde la schimbarea modelelor. Un accelerator mai universal poate părea mai scump, dar poate gestiona o gamă mai largă de sarcini.
Prin urmare, decizia economică depinde de stabilitatea volumului de lucru. Cu cât aplicațiile sunt mai previzibile și cu cât domeniul lor de aplicare este mai mare, cu atât este mai probabil ca soluțiile specializate să fie eficiente din punct de vedere al costurilor. Cu cât modelele, procesele și cerințele se schimbă mai rapid, cu atât flexibilitatea poate deveni mai valoroasă.
Pentru investitori, este esențial să înțeleagă că o piață a inteligenței artificiale în creștere nu garantează automat cote-parte consistente ale profitului. Beneficiile creșterii eficienței pot fi ale dezvoltatorului de semiconductori, operatorului centrului de date sau clientului final. Creșterea veniturilor în sine nu răspunde la această întrebare privind distribuția.
Depozitarea nu este o piață unificată
Micron este activă atât în domeniul DRAM, cât și în cel NAND; HBM se referă la memorie cu lățime de bandă mare, în timp ce SSD-urile sunt concepute pentru stocarea datelor pe termen lung.
Din punct de vedere economic, memoria RAM și memoria de stocare în masă nu ar trebui considerate sinonime. Acestea îndeplinesc sarcini diferite și nu sunt neapărat supuse acelorași condiții de cerere și ofertă. Prin urmare, cererea mare pentru un tip de stocare deosebit de performant spune puțin despre profitabilitatea tuturor produselor de stocare.
Analiza ia în considerare, de asemenea, dacă un produs este ușor interschimbabil sau necesită ajustări tehnice ample. Cu cât produsele sunt mai comparabile, cu atât concurența prin prețuri este mai directă. În schimb, cu cât efortul de calificare și cerințele tehnice sunt mai mari, cu atât este mai mare potențialul de diferențiere.
Cu toate acestea, un mix de produse mai sofisticat nu elimină automat natura ciclică a producției. Profiturile mari creează stimulente pentru investiții. Dacă mai mulți producători își extind capacitatea simultan, oferta suplimentară poate satisface ulterior o cerere mai puțin dinamică.
Prin urmare, întrebarea crucială nu este dacă inteligența artificială are nevoie de mai mult spațiu de stocare. Ci ce tipuri de spațiu de stocare vor rămâne rare, cât va dura această lipsă și ce proporție din puterea de câștig actuală va rămâne după următoarea extindere a capacității.
🎯🎯🎯 Hub industrial B2B bazat pe date, ca soluție cvasi-internă


Soluția cvasi-internă: Cum acoperă Xpert.Digital lacunele operaționale în marketingul și vânzările B2B – Smart Content-Driven Business - Imagine: Xpert.Digital
Xpert.Digital este un hub industrial B2B bazat pe date, condus de Konrad Wolfenstein . Compania acționează ca o soluție externă, cvasi-internă, pentru partenerii industriali, eliminând lacunele operaționale în marketing, conținut și vânzări – fără a necesita resurse suplimentare din partea clientului.
Mai multe informații aici:
Strategia Broadcom în competiția pentru cipuri personalizate
Istoricul Micron avertizează împotriva extrapolării din experiențele trecute
Măsura în care se pot schimba câștigurile este deja demonstrată prin compararea a doi ani fiscali: veniturile Micron au crescut de la 25,111 miliarde de dolari în anul fiscal 2024 la 37,378 miliarde de dolari în 2025, în timp ce profitul net a crescut de la 778 milioane de dolari la 8,539 miliarde de dolari.
Profitul a reacționat mult mai puternic decât veniturile. Această relație este crucială pentru companiile cu capital intensiv. Dacă porțiuni mari din costuri nu cresc sau nu scad în aceeași proporție ca veniturile pe termen scurt, modificările de prețuri pot afecta în mod disproporționat câștigurile.
Acest lucru este atractiv în timpul unei perioade de creștere. O utilizare îmbunătățită a capacității și prețuri de vânzare mai mari pot crește rapid profitabilitatea. În timpul unei recesiuni, același mecanism funcționează în direcția opusă.
Prin urmare, este problematic să se utilizeze un profit anual deosebit de mare ca bază permanentă pentru câștiguri fără verificare. Profitul raportat poate fi corect, dar totuși spune puțin despre ceea ce se câștigă pe parcursul unui ciclu complet de piață.
Prin urmare, pentru Micron, mixul de produse, nevoile de investiții, angajamentul de capital și bilanțul ar trebui luate în considerare împreună. O proporție mai mare de produse de stocare sofisticate poate îmbunătăți performanța economică. Cu toate acestea, va trebui demonstrat dacă acest lucru va duce la un model de afaceri permanent mai puțin volatil pe parcursul mai multor faze ale pieței.
SanDisk are nevoie de propria sa recenzie
SanDisk se concentrează principal pe dezvoltarea pieței de memorie NAND; evaluarea în discuție este de aproximativ 2,6 ori profitul anual așteptat pentru 2028.
O astfel de cifră poate părea excepțional de favorabilă. Cu toate acestea, poate indica și faptul că piața consideră profiturile așteptate ca fiind nesustenabile.
În ceea ce privește stocarea permanentă, trebuie făcută o distincție esențială între creșterea cererii de date și creșterea profitabilității producătorilor. Mai multe date stocate nu duc neapărat la profituri mai mari dacă prețul per unitate de stocare scade mai rapid decât costurile de producție.
Progresele tehnologice au, de asemenea, un efect dublu. Acestea pot reduce costurile și pot îmbunătăți poziția competitivă. În același timp, pot crește oferta disponibilă și, prin urmare, pot declanșa presiuni asupra prețurilor.
Prin urmare, o evaluare fiabilă necesită mai mult decât presupunerea că lumea va genera mai multe date în viitor. Aceasta trebuie să examineze modul în care prețurile de vânzare, costurile, calitatea produselor și investițiile evoluează unele în raport cu altele.
Prin urmare, Micron și SanDisk nu ar trebui tratate ca investiții echivalente din punct de vedere economic doar din cauza raporturilor P/E așteptate, similar de scăzute. Mixurile lor de produse respective și dependențele de piețele individuale de stocare pot duce la rezultate semnificativ diferite.
Raportul P/E își ascunde presupunerile
Pentru Micron, se discută un raport P/E de aproximativ trei, pe baza câștigurilor preconizate pentru 2028; pentru SanDisk, valoarea corespunzătoare este de aproximativ 2,6, iar pentru Nvidia de aproximativ nouă.
Aceste valori nu sunt caracteristici atemporale ale companiilor. Ele depind de prețul acțiunii utilizate, de starea actuală a prognozei și de definiția profitului. Fără acest context, apare un fals sentiment de precizie.
În plus, trebuie luat în considerare orizontul de prognoză. Un profit așteptat pentru 2028 nu este un surplus deja realizat. Acesta include ipoteze privind cererea, cota de piață, prețurile, costurile și, eventual, răscumpărările de acțiuni.
Prin urmare, un raport P/E scăzut poate însemna mai multe lucruri. Acțiunea poate fi de fapt subevaluată. Cu toate acestea, piața se poate aștepta, de asemenea, la o scădere semnificativă a câștigurilor sau poate avea puțină încredere în previziunile de bază.
Distincția dintre o companie ieftină și un an cu câștiguri favorabile este deosebit de importantă. Oricine evaluează o acțiune ciclică cu un profit anual excepțional de mare poate presupune o putere de câștig ridicată, care nu este repetabilă din punct de vedere economic.
Prin urmare, întrebarea corectă nu este de ce piața bursieră evaluează o acțiune la o valoare de trei ori mai mare decât câștigurile sale. Este, în primul rând, ce câștiguri ar fi realiste în condiții mai puțin favorabile.
Erorile mici de prognoză schimbă mult
Mecanica poate fi ilustrată fără o prognoză specifică a prețului. Dacă profitul real este înjumătățit față de profitul așteptat, raportul preț-câștig (raportul P/E) se dublează, presupunând că prețul acțiunii rămâne neschimbat. Trei devine șase, iar 2,6 devine 5,2.
Asta în sine nu înseamnă neapărat că este o investiție proastă. Devine problematică atunci când evaluarea viabilității sale pe termen lung scade simultan. Atunci piața s-ar putea să nu doar se aștepte la un randament mai mic, ci și să accepte un multiplu de evaluare mai mic.
Ambele efecte se consolidează reciproc. Dacă profitul de bază scade cu un sfert, iar factorul de evaluare acceptat scade simultan cu o cincime, valoarea calculată este cu 40% mai mică. Aceasta este pur și simplu o analiză a sensibilității și nu o predicție pentru niciuna dintre acțiunile menționate.
Efectul opus este, de asemenea, posibil. Dacă profiturile se dovedesc mai robuste decât se temea, atât așteptările mai mari privind profitul, cât și un raport P/E mai mare pot susține prețul acțiunii.
Tocmai de aceea, simpla analiză izolată a unei cifre scăzute nu este suficientă. Întrebarea crucială este dacă prețul actual oferă un tampon suficient împotriva dezamăgirilor realiste.
Calitatea profitului determină comparabilitatea
Companiile nu își ajustează rezultatele în întregime conform acelorași reguli: Nvidia a inclus compensațiile bazate pe acțiuni în cifrele sale ajustate încă din primul trimestru al anului fiscal 2027, în timp ce Broadcom continuă să excludă aceste cheltuieli din anumite rezultate ajustate.
Aceasta înseamnă că două rapoarte de câștiguri cu denumiri similare pot avea compoziții economice subiacente diferite. O comparație a raportului P/E este semnificativă numai dacă câștigurile subiacente sunt comparabile.
Compensațiile bazate pe acțiuni nu determină neapărat o ieșire imediată de numerar. Cu toate acestea, acestea pot genera în continuare costuri economice pentru acționarii existenți, de exemplu prin diluare sau răscumpărări de acțiuni menite să compenseze această diluare.
Câștigurile din investiții, reducerile de valoare aferente achizițiilor și efectele fiscale speciale necesită, de asemenea, o analiză diferențiată. Nu orice ajustare este inadmisibilă, dar nu orice cheltuială exclusă este nesemnificativă din punct de vedere economic.
Prin urmare, o analiză amănunțită ia în considerare simultan mai multe niveluri: profitul raportat, câștigurile ajustate, fluxul de numerar operațional și fluxul de numerar disponibil. Dacă aceste cifre se corelează bine pe o perioadă mai lungă, fiabilitatea datelor privind câștigurile crește. Abaterile mai mari nu reprezintă automat un motiv de alarmă, dar ar trebui să fie explicabile.
Creșterea poate bloca lichiditatea
Nvidia a raportat un profit net de 59,688 miliarde de dolari în al doilea trimestru al anului fiscal 2027, în timp ce fluxul de numerar operațional a fost de 24,077 miliarde de dolari, iar fluxul de numerar disponibil a fost de 21,341 miliarde de dolari.
În aceeași perioadă, o creștere semnificativă a creanțelor, printre alți factori, a avut un impact negativ asupra fluxului de numerar operațional.
Această discrepanță este importantă din punct de vedere analitic, dar nu este automat un semn al unei performanțe slabe a afacerii. În perioadele de creștere foarte puternică, livrările pot crește mai rapid decât plățile primite. În astfel de cazuri, o parte din succes apare inițial sub formă de creanțe, mai degrabă decât sub formă de numerar disponibil.
Factorul decisiv este modul în care evoluează lucrurile. Dacă creanțele sunt plătite conform contractului, întârzierea poate fi rezolvată. Cu toate acestea, dacă termenele de plată devin permanent mai lungi sau dacă capitalul blocat în datorii crește mai rapid decât afacerea, calitatea creșterii se va schimba.
Același lucru este valabil și pentru inventar. Stocurile pot fi necesare pentru a asigura capacitatea de livrare. Cu toate acestea, acestea pot reprezenta și un risc dacă produsele devin rapid învechite din punct de vedere tehnologic sau dacă cererea scade.
Prin urmare, o evaluare solidă nu se limitează doar la a întreba cu cât vor crește veniturile. Ci se întreabă cât de mult capital suplimentar trebuie mobilizat pentru a genera aceste venituri și cât de fiabil pot fi convertite creanțele rezultate în numerar.
Clienții trebuie să își recupereze investiția
Calculul crucial are loc cu cumpărătorii infrastructurii. Un furnizor de cipuri poate raporta rezultate excelente, în timp ce clienții săi nu știu încă dacă investițiile lor vor genera un randament suficient.
Pentru ca boom-ul să fie sustenabil, profitabilitatea din partea clientului este, așadar, crucială. Centrele de date trebuie să își justifice cheltuielile prin venituri suplimentare, costuri mai mici sau un beneficiu valoros din punct de vedere strategic.
Trebuie făcută o distincție între utilizare și disponibilitatea de a plăti. O aplicație poate fi utilizată frecvent și totuși să genereze venituri mici dacă concurența impune prețuri scăzute sau dacă implementarea rămâne costisitoare.
Câștigurile de productivitate trebuie să fie, de asemenea, cuantificabile. Dacă un sistem de inteligență artificială economisește timp de lucru, un avantaj economic apare doar dacă acest timp poate fi utilizat eficient și dacă costurile de monitorizare, integrare și erori nu anulează beneficiile.
Prin urmare, pentru industria semiconductorilor, numărul de noi aplicații nu este singurul factor important. Ceea ce contează este dacă suficiente aplicații generează un beneficiu economic substanțial. Abia atunci va apărea cererea de investiții, bazată mai puțin pe așteptări și mai mult pe randamentele reale.
Eficiența poate consolida sau slăbi cererea
Cipurile mai puternice și software-ul mai bun pot reduce costul unei aplicații de inteligență artificială. Totuși, acest lucru nu înseamnă automat că vor fi necesari mai puțini sau mai mulți semiconductori în general.
Dacă scăderea costurilor extinde semnificativ utilizarea, cererea generală poate crește în ciuda unei eficiențe sporite. Companiile ar putea automatiza sarcini suplimentare sau ar putea implementa modele mai complexe din punct de vedere economic.
Dacă, totuși, utilizarea suplimentară rămâne limitată, același câștig de eficiență poate reduce nevoia de hardware nou. Un operator poate avea nevoie apoi de mai puține sisteme pentru a satisface o anumită cerere.
Această distincție este crucială pentru investitori. Progresul tehnologic este, în general, valoros pentru utilizatori, dar nu se traduce neapărat în aceeași măsură pentru toți furnizorii.
Distribuția în cadrul infrastructurii se poate schimba, de asemenea. Creșterea puterii de calcul poate crea noi cerințe privind stocarea sau transmiterea datelor. În schimb, o arhitectură de model modificată poate reduce povara componentelor individuale care anterior erau insuficiente.
Prin urmare, perspectiva potrivită nu este nici optimismul general, nici presupunerea unui colaps inevitabil. Ceea ce trebuie examinat este modul în care eficiența, creșterea utilizării și prețurile afectează în mod colectiv veniturile și marjele companiilor respective.
Electricitatea devine un blocaj economic
Agenția Internațională pentru Energie se așteaptă ca cererea globală de energie electrică pentru centrele de date să ajungă la aproximativ 950 terawați-oră până în 2030, sau aproximativ trei procente din consumul global de energie electrică; se așteaptă o creștere deosebit de puternică pentru centrele de date special concepute pentru inteligența artificială.
Aceasta este o prognoză, iar valoarea totală menționată nu include exclusiv aplicațiile de inteligență artificială.
În plus, ceea ce este decisiv din punct de vedere economic nu este atât media globală, cât disponibilitatea locală. Un centru de date are nevoie de energie electrică într-o locație specifică, cu o capacitate de conectare suficientă și o alimentare fiabilă.
Acest lucru poate duce la întârzieri. Un operator poate avea finanțare și hardware comandat, dar nu îl poate utiliza productiv fără o sursă de alimentare și o răcire adecvate. Pentru furnizori, un astfel de blocaj poate însemna vânzări amânate, mai degrabă decât pierderi de cerere.
În același timp, crește și cerințele privind planificarea investițiilor. Dacă infrastructura intră în funcțiune mai târziu, generarea de venituri începe mai târziu, în timp ce o parte din costuri sunt deja suportate.
Prin urmare, atunci când se evaluează companiile producătoare de cipuri, nu doar cererea de procesoare este relevantă. La fel de importantă este cât de repede poate fi configurat întregul mediu în care aceste procesoare să funcționeze economic.
Răscumpărările nu creează automat valoare
Nvidia a returnat aproximativ 26 de miliarde de dolari acționarilor prin răscumpărări de acțiuni și dividende în trimestrul analizat.
Astfel de dividende pot crește atractivitatea unei acțiuni, dar nu înlocuiesc o dezvoltare operațională solidă. O răscumpărare de acțiuni creează valoare în primul rând atunci când compania își achiziționează propriile acțiuni sub valoarea lor economică și nu sacrifică investiții mai importante sau rezerve de numerar necesare în acest proces.
O scădere a numărului de acțiuni poate, de asemenea, să crească câștigurile pe acțiune fără o creștere corespunzătoare a profitului total. Prin urmare, analiza ar trebui să facă distincția între progresul operațional și efectul pur matematic al unei modificări a numărului de acțiuni.
Se recomandă o prudență deosebită în cazul companiilor ciclice. Profiturile mari în timpul unei perioade de creștere pot tenta companiile să se angajeze în răscumpărări masive de acțiuni. Dacă urmează o recesiune, rezervele financiare pot lipsi.
O opțiune de răscumpărare nu este același lucru cu executarea efectivă a achizițiilor. Inițial, aceasta creează un anumit grad de flexibilitate. Dacă această flexibilitate este utilizată și are sens din punct de vedere economic depinde de lichiditate, de nevoile de investiții și de prețul acțiunii.
Prin urmare, răscumpărările sunt un instrument de alocare a capitalului. Simpla lor existență nu constituie o dovadă independentă a subevaluării.
Trei evoluții necesită evaluări diferite
O analiză semnificativă ar trebui să ia în considerare mai multe evoluții plauzibile din punct de vedere economic, mai degrabă decât să trateze o singură prognoză de profit ca fiind certă.
Într-un scenariu favorabil, utilizarea inteligenței artificiale crește rapid, clienții obțin venituri suficiente din aplicațiile sale, iar extinderea infrastructurii decurge fără întârzieri majore. Într-o astfel de situație, investițiile substanțiale ar putea rămâne sustenabile pentru o perioadă mai lungă. Cu toate acestea, factorul crucial ar fi furnizorii care reușesc să își mențină avantajele competitive și marjele de profit.
Într-un scenariu de dezvoltare moderată, cererea continuă să crească, dar mai puțin rapid decât se spera. Îmbunătățirile de eficiență, creșterea concurenței și un comportament investițional mai prudent limitează creșterea profitului. În acest mediu, o companie solidă poate fi o acțiune dezamăgitoare dacă prețul acțiunilor sale anticipase anterior o performanță semnificativ mai bună.
Într-un scenariu nefavorabil, proiectele întârziate, finanțarea mai slabă și creșterea capacității converg. Acest lucru ar putea duce la amânări ale comenzilor, reduceri de prețuri și revizuiri semnificative ale așteptărilor privind profitul.
Această analiză nu este o distribuție de prognoză. Servește la testarea robusteții unei evaluări. Un punct de intrare atractiv nu ar trebui să funcționeze doar în scenariul cel mai favorabil. Cu cât este mai mare diferența dintre așteptările optimiste și ipotezele conservatoare de randament, cu atât prețul plătit devine mai important.
Cinci companii, teste de stres diferite
Pentru Nvidia, factorul economic cheie este sustenabilitatea profitabilității sale excepționale. O platformă puternică poate justifica profituri mari. Cu toate acestea, evaluările trebuie să țină cont și de faptul că clienții își revizuiesc cheltuielile, iar concurenții contestă marje atractive.
AMD se concentrează pe scalarea profitabilă. Creșterea își atinge potențialul maxim doar atunci când generează o cerere recurentă, o bază de clienți mai largă și o rentabilitate adecvată a investiției.
Broadcom trebuie să își evalueze stabilitatea relațiilor și programelor în domeniul semiconductorilor personalizați. Volumele mari de proiecte pot crea oportunități semnificative, dar sporesc și importanța deciziilor individuale ale clienților.
La Micron, evaluarea depinde semnificativ de proporția din puterea de câștig care rămâne intactă pe parcursul unui ciclu de stocare. Profiturile excepțional de mari nu ar trebui considerate automat norma.
Pentru SanDisk, factorul crucial este dacă dezvoltarea afacerii NAND permite o rentabilitate a investiției atractivă și sustenabilă. Un raport P/E așteptat foarte scăzut este convingător doar dacă profiturile subiacente sunt suficient de robuste.
Acest lucru are ca rezultat profiluri de investiții diferite. Companiile nu pot fi reduse în mod semnificativ la un clasament care ia în considerare doar pierderile din prețul acțiunilor sau raporturile P/E așteptate.
Când o investiție are sens din punct de vedere economic
Un preț de achiziție convingător trebuie să fie proporțional cu incertitudinea afacerii. Cu cât profiturile pe termen lung sunt mai puțin fiabile, cu atât mai mare ar trebui să fie diferența dintre prețul plătit și o evaluare a companiei determinată conservator.
Câteva întrebări sunt cruciale aici. Ce profituri rămân atunci când cererea este mai slabă? Câți bani trebuie investiți în mod regulat în produse și capacități noi? Cât de mult depinde succesul de clienții individuali, de deciziile politice sau de o fereastră îngustă de superioritate tehnologică?
La fel de importantă este perspectiva temporală. O companie poate avea succes pe termen lung și poate rămâne supraevaluată pe termen scurt. În schimb, o acțiune aflată sub presiune economică poate deveni atractivă dacă bilanțul său este suficient de stabil, iar prețul reflectă deja ipoteze foarte conservatoare.
Prin urmare, raționamentul este că nici cea mai mare mișcare a prețului acțiunii, nici cel mai mic raport P/E proiectat nu oferă cel mai puternic argument de cumpărare. Un factor convingător este o combinație între o poziție competitivă inteligibilă, o calitate robustă a câștigurilor, nevoi de investiții sustenabile și un preț care rămâne acceptabil chiar și în caz de dezamăgire.
Boom-ul inteligenței artificiale nu trebuie să se termine pentru ca acțiunile individuale de cipuri să dezamăgească. Este suficient ca performanța reală să nu corespundă așteptărilor. Tocmai de aceea, examinarea ipotezelor privind câștigurile este mai importantă decât căutarea celei mai spectaculoase valori de chilipir.
📈🚀 De la vizibilitate la încredere 👀🤝 Calea ta scalabilă cu Xpert.Digital

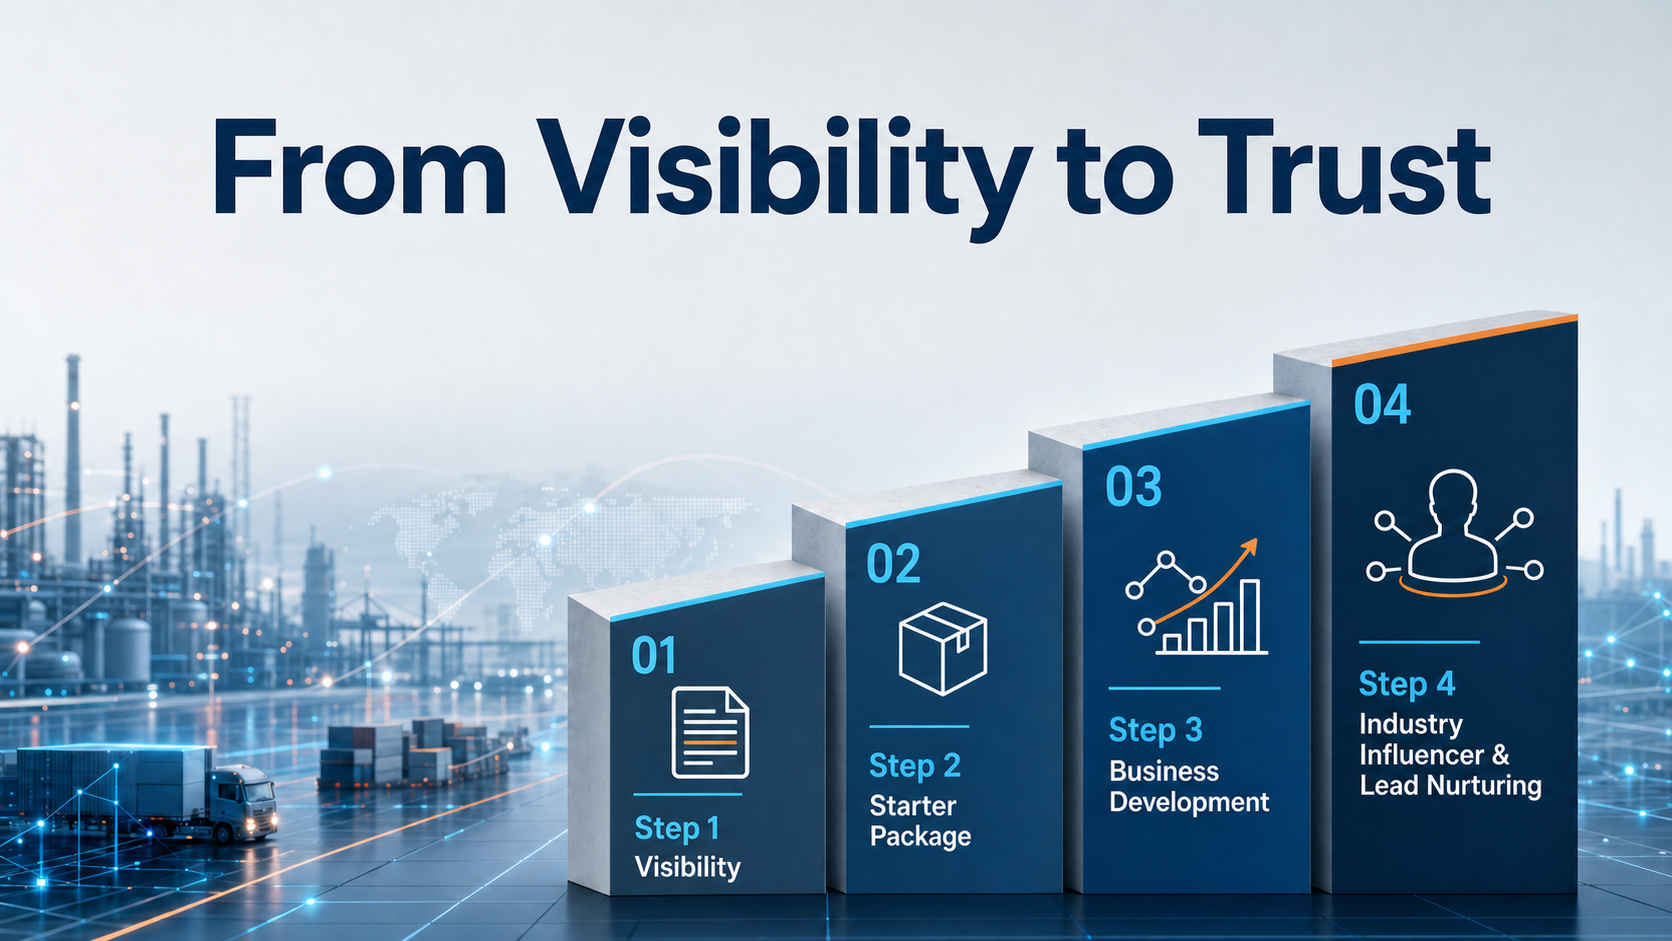
De la vizibilitate la încredere: Calea ta scalabilă cu Xpert.Digital - Imagine: Xpert.Digital
În domeniul B2B industrial, relațiile de afaceri sustenabile apar rareori peste noapte. Ele se dezvoltă pas cu pas – prin vizibilitate, relevanță profesională, puncte de contact recurente și încredere crescândă. Modelul în 4 etape al Xpert.Digital abordează exact acest aspect: oferă o cale structurată care începe cu un punct de intrare ușor de gestionat și poate evolua către o colaborare mai profundă în dezvoltarea afacerii, dacă este necesar.
În loc să se bazeze pe promisiuni de marketing zgomotoase, acest model pune relația în prim-plan. Companiile încep cu măsuri clar definite, ușor de calculat, iar apoi decid, pe baza propriei experiențe, cât de mult doresc să extindă colaborarea. Un factor cheie pentru acest proces de construire a încrederii netulburat: platforma evită complet reclamele publicitare enervante, astfel încât accentul editorial rămâne exclusiv pe expertiza companiilor.
Mai multe informații aici:
Partenerul dumneavoastră global de marketing și dezvoltare a afacerilor
☑️ Limba noastră de afaceri este engleza sau germana
☑️ NOU: Corespondență în limba ta maternă!

Konrad Wolfenstein
Eu și echipa mea suntem bucuroși să vă fim la dispoziție în calitate de consilier personal.
Mă puteți contacta completând formularul de contact de aici wolfenstein@xpert.digital:sau pur și simplu sunându-mă la +49 7348 4088 965. Adresa mea de e-mail este
Aștept cu nerăbdare proiectul nostru comun.