
Canada își propune să devină un gigant GNL: Până la 888 de miliarde de dolari – Ce ar putea aduce cu adevărat ofensiva gazieră a Canadei
Pre-lansare Xpert

Available in 27 languages 📢
Preferă Xpert.Digital pe GoogleⓘPublicat pe: 17 noiembrie 2026 / Actualizat pe: 17 noiembrie 2026 – Autor: Konrad Wolfenstein
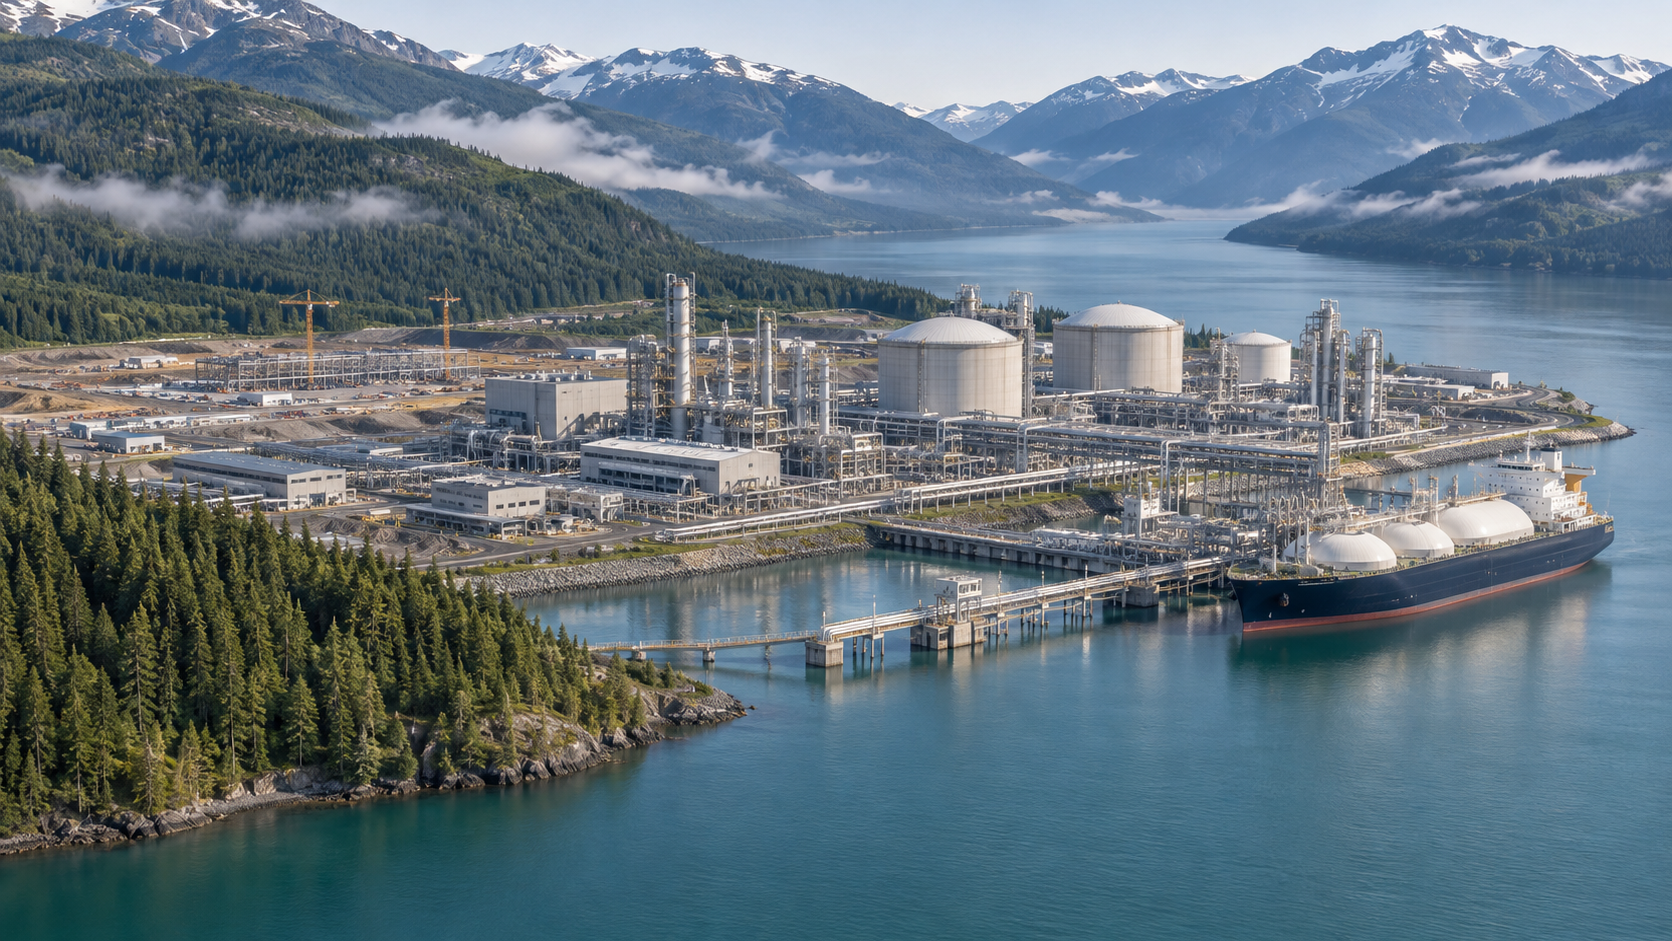
Canada își propune să devină un gigant GNL: Până la 888 de miliarde de dolari – Ce ar putea realiza cu adevărat ofensiva gazieră a Canadei – Imagine creativă pe această temă, creată cu inteligență artificială: Xpert.Digital
Cererea globală de gaze sigure este în creștere – poate Canada să profite de această oportunitate?
GNL din Canada pentru Germania? Ce se ascunde în spatele ofensivei de export de miliarde de euro?
Boom-ul GNL din Canada: Cum ar putea criza energetică să devină o piață de miliarde de dolari – dar cele mai mari obstacole se află în interiorul țării
Canada ar putea deveni unul dintre principalii furnizori mondiali de gaze naturale lichefiate (GNL). Rezervele mari de gaze naturale, stabilitatea politică și accesul la Oceanul Pacific oferă condiții favorabile pentru acest lucru. Perturbările piețelor energetice cauzate de războiul Iran-Irak cresc și mai mult valoarea aprovizionărilor care nu trebuie transportate prin Strâmtoarea Hormuz. Într-un scenariu ambițios de extindere, investiții de aproape un trilion de dolari canadieni ar putea fi mobilizate de-a lungul lanțului valoric al gazelor și GNL până în 2050.
Însă resursele naturale abundente nu garantează singure succesul economic. Canada trebuie să își coordoneze instalațiile de extracție, conductele, terminalele de export și aprovizionarea fiabilă cu energie electrică în timp util. În același timp, are nevoie de lucrători calificați, clienți pe termen lung și acorduri viabile cu regiunile afectate și comunitățile indigene. Planul trebuie să funcționeze chiar și atunci când prețurile actuale ridicate la energie scad și alte țări își extind capacitățile de GNL.
Prin urmare, întrebarea centrală nu este doar cât de mult gaz poate exporta Canada, ci și la ce cost total și cu ce consecințe pe termen lung. Previziunile variază de la o expansiune limitată până la ascensiunea Canadei ca superputere a GNL. O analiză mai atentă a planurilor Canadei dezvăluie ce înseamnă de fapt aceste sume mari de bani, ce companii și regiuni ar putea beneficia și de ce infrastructura ar putea deveni blocajul crucial.
Lumea caută gaze sigure – dar cel mai mare adversar al Canadei nu se află în Golful Persic, ci în propria țară
Canada are potențialul de a deveni unul dintre principalii furnizori mondiali de gaze naturale lichefiate (GNL). Rezervele vaste de gaze naturale, stabilitatea politică, companiile performante și accesul la două oceane oferă o bază excepțional de solidă. Perturbările de pe piețele internaționale de energie, exacerbate de războiul Iran-Irak, sporesc și mai mult valoarea unei aprovizionări al cărei transport nu depinde de Strâmtoarea Hormuz. Acest potențial de resurse, mult timp subestimat, ar putea genera astfel un impuls semnificativ al creșterii industriale. Într-un scenariu ambițios de expansiune, acest lucru s-ar putea ridica la aproape un trilion de dolari canadieni în investiții de-a lungul lanțului valoric al gazelor și GNL până în 2050.
Între un zăcământ mare de resurse naturale și un model de export de succes din punct de vedere economic se află o provocare industrială complexă. Gazele naturale trebuie extrase, procesate, transportate prin conducte, lichefiate și expediate. În același timp, instalațiile necesită electricitate, lucrători calificați, capital, relații pe termen lung cu clienții și acceptare publică. Prin urmare, Canada nu trebuie doar să exporte mai multe gaze, ci și să extindă simultan mai multe sisteme de infrastructură interconectate.
Prin urmare, întrebarea economică centrală nu este dacă țara deține suficiente gaze naturale. Întrebarea crucială este dacă își poate aduce resursele pe piețele internaționale la timp și la costuri globale competitive. Tocmai aceasta este tensiunea din jurul ofensivei GNL a Canadei: oportunitatea geopolitică este semnificativă, dar fereastra de oportunitate pentru investiții profitabile ar putea fi mai mică decât sugerează prețurile actuale din criză.
Securitatea aprovizionării devine un avantaj economic al locației
Războiul Iran-Irak a evidențiat încă o dată faptul că piețele energetice nu sunt determinate exclusiv de costurile de producție și de volumele de consum. Concentrarea geografică a instalațiilor de export, securitatea căilor maritime și relațiile politice dintre furnizori și consumatori influențează, de asemenea, valoarea economică a unei surse de energie. Atunci când transportul prin Strâmtoarea Hormuz este restricționat, acest lucru nu afectează doar perturbările imediate ale livrărilor. Primele de asigurare, tarifele de transport și așteptările participanților la piață se schimbă, de asemenea.
Aceasta creează o dublă problemă pentru țările importatoare. Acestea trebuie să procure suficientă energie și, în același timp, să prevină ca mai multe contracte de aprovizionare aparent separate să devină dependente de același blocaj în caz de criză. Diferiți producători oferă doar o diversificare limitată dacă toate petrolierele lor trebuie să navigheze prin aceeași strâmtoare vulnerabilă.
Canada poate valorifica un avantaj structural în acest sens. GNL-ul de pe coasta sa Pacificului nu trebuie transportat prin Strâmtoarea Hormuz în drumul său spre Asia de Nord-Est. Prin urmare, un transport canadian nu reprezintă doar o cantitate suplimentară de gaze, ci și o expunere la riscuri geopolitice distribuite diferit. Combinația dintre resurse mari, instituții relativ stabile și rute de transport alternative face ca țara să fie atractivă pentru consumatorii de energie care își planifică energia pe termen lung.
Totuși, acest lucru nu duce automat la o creștere permanentă a prețurilor, aplicabilă. Clienții pot fi dispuși să plătească mai mult pentru securitate. Cât de mult va plăti, însă, depinde de resursele lor financiare și de alternativele disponibile. Securitatea aprovizionării este un avantaj economic, dar nu o licență pentru costuri de producție și construcție arbitrar de mari.
Două linii de coastă oferă oportunități, dar nu înlocuiesc infrastructura
Accesul Canadei atât la Oceanul Atlantic, cât și la Oceanul Pacific ar putea da inițial impresia că țara ar putea aproviziona direct Europa și Asia. Cu toate acestea, această perspectivă este simplificată din punct de vedere economic. Cele mai semnificative dezvoltări actuale în domeniul GNL sunt concentrate de-a lungul coastei Pacificului din Columbia Britanică. Bazinul Montney, deosebit de important, este situat și în vestul țării, în regiunea de frontieră dintre Columbia Britanică și Alberta.
Pentru piața asiatică, acest lucru are ca rezultat un proces industrial logic: gazul din vestul Canadei este transportat pe coasta Pacificului, lichefiat acolo și apoi expediat peste ocean către clienții asiatici. Proiectele existente și planificate din vestul Canadei urmează acest model. Livrările directe de pe coasta Atlanticului către Europa ar necesita însă legături de transport eficiente în mod corespunzător, instalații de lichefiere și proiecte viabile din punct de vedere economic. Un punct de acces costier pe hartă nu constituie automat un lanț de export complet operațional.
GNL-ul canadian rămâne relevant pentru Germania. În primul rând, companiile europene pot achiziționa contractual gaze din proiecte canadiene. În al doilea rând, producția suplimentară are și un efect indirect: dacă livrările canadiene acoperă o parte din cererea asiatică, alte cantități de GNL pot deveni disponibile pentru Europa.
Această distincție este importantă. Beneficiul european al unei inițiative canadiene privind GNL nu se măsoară doar prin numărul de petroliere care navighează direct din Canada către Germania. În mod crucial, depinde și de cât de mult se diminuează concurența globală pentru aprovizionarea disponibilă. O piață globală mai mare, cu mai multe centre de aprovizionare independente, poate îmbunătăți securitatea aprovizionării fără a fi nevoie ca fiecare importator să mențină o relație de transport directă cu fiecare producător.
Țara este bogată în materii prime, dar valoarea sa economică rămâne limitată
Bazinul Montney este o componentă cheie a strategiei Canadei în domeniul gazelor naturale. Regiunea combină resurse extinse cu o industrie de producție existentă. În scenariul ambițios de extindere, acesta ar putea furniza o mare parte din volumul suplimentar de gaze necesar pentru a atinge un nivel național de export de GNL de 100 de milioane de tone anual. Utilizarea suplimentară de gaze naturale în instalațiile de lichefiere este estimată la aproximativ nouă miliarde de metri cubi pe zi.
Baza de resurse viabilă din punct de vedere economic a Canadei este estimată la aproximativ 375 de trilioane de metri cubi, presupunând un nivel al prețurilor mai mic de trei dolari americani pe milion de unități termice britanice. Conform ipotezelor relevante ale modelului, această bază este suficientă pentru a satisface cererea internă și exporturile substanțiale de GNL timp de mai bine de o jumătate de secol. Acest lucru contrazice ideea că Canada nu ar putea să-și continue strategia de export după o perioadă scurtă din cauza resurselor insuficiente.
Totuși, o astfel de estimare a intervalului nu garantează că gazul va fi permanent ieftin. Resursele viabile din punct de vedere economic depind de tehnologie, costuri, prețuri și condiții de reglementare. Dacă, de exemplu, costurile pentru foraj, tratarea apei, reducerea emisiilor sau conectarea de noi zone de producție cresc, limitele economice ale extracției se vor schimba și ele.
În plus, există o diferență fundamentală între o rezervă de gaze existentă și o producție anuală disponibilă în mod fiabil. Puțurile, conductele și instalațiile de procesare noi trebuie să fie gata în timp util. Locurile de producție existente nu furnizează aceeași cantitate la nesfârșit. Prin urmare, un sector GNL în creștere necesită nu doar investiții punctuale, ci și o modernizare industrială continuă.
Bogăția de resurse a Canadei oferă, așadar, o bază solidă. Cu toate acestea, aceasta nu îi scutește pe companii și pe factorii de decizie de sarcina de a transforma potențialul subteran într-o capacitate de aprovizionare pe termen lung fiabilă și rentabilă.
Între ambiția politică și dezvoltarea realistă a exporturilor
În dezbaterea publică sunt menționate simultan mai multe obiective de extindere: aproximativ 50 de milioane de tone de GNL anual ca obiectiv pe termen mediu, 100 de milioane de tone ca ambiție pe termen lung și o potențială poziție de al treilea cel mai mare exportator de GNL din lume. Cu toate acestea, aceste cifre descriu diferite etape de dezvoltare și nu ar trebui tratate ca un viitor garantat.
Scenariul de expansiune accelerată a examinat proiecte de până la 100 de milioane de tone de capacitate anuală de export până în 2050. Din punct de vedere politic, această cifră a fost, de asemenea, legată de un interval de timp anterior. Acest lucru contrastează cu o traiectorie de dezvoltare semnificativ mai conservatoare: fără o accelerare substanțială, se așteaptă aproximativ 36 de milioane de tone anual până în 2050. Prin urmare, diferența dintre cele două scenarii este de 64 de milioane de tone pe an.
Această diferență este mai semnificativă din punct de vedere economic decât cifra țintă impresionantă în sine. Demonstrează că devenirea unui producător major de GNL nu ar fi doar o continuare a proiectelor deja aprobate. Ar necesita o creștere suplimentară a investițiilor, care să cuprindă simultan noi capacități de producție, conducte, alimentare cu energie electrică și instalații de export.
Chiar și un nivel potențial de export de aproximativ 50 de milioane de tone la începutul anilor 2030 trebuie, prin urmare, înțeles ca o cale ambițioasă de expansiune. Ceea ce contează nu este suma tuturor anunțurilor de proiecte, ci mai degrabă facilitățile efectiv finanțate, aprobate și ulterior operaționale. Între o idee de proiect și o instalație de export care funcționează în mod fiabil se află mai multe niveluri de risc distincte din punct de vedere economic.
Prin urmare, o evaluare obiectivă face distincția între obiectivele politice, capacitatea planificată, deciziile finale de investiții și volumul real exportat. Oricine confundă aceste categorii supraestimează rapid viteza de ascensiune a Canadei.
Kitimat transformă o viziune de export într-o afacere industrială
Cu LNG Canada în Kitimat, Canada are acces la scară largă la piața internațională a GNL încă din 2025. Prima fază de extindere este proiectată pentru o capacitate anuală de 14 milioane de tone. La sfârșitul lunii septembrie 2026, companiile participante au luat decizia finală de investiție pentru a doua fază de extindere, care se așteaptă să crească capacitatea la 28 de milioane de tone anual. Consorțiul include Shell, Petronas, PetroChina, Mitsubishi și Korea Gas.
Importanța economică a acestei decizii se extinde dincolo de volumul suplimentar de exporturi. O locație existentă oferă infrastructură, experiență operațională și relații stabilite cu clienții, furnizorii de servicii și autoritățile. O extindere poate valorifica aceste fundații, în timp ce o locație complet nouă trebuie să creeze numeroase condiții preliminare de la zero.
Totuși, dublarea unui proiect major existent nu este doar o modernizare tehnică. Planurile includ două unități suplimentare de lichefiere, o capacitate suplimentară de stocare, o altă acostare și instalații de aprovizionare extinse. Conducta Coastal GasLink conectată va trebui, de asemenea, modernizată. Întregul proiect implică investiții private de aproximativ 33 de miliarde de dolari canadieni.
Modelul de participare facilitează marketingul: Cei cinci parteneri își asumă fiecare cota corespunzătoare din producția de GNL. Aceasta înseamnă că proiectul este susținut nu doar de investitori, ci și de companii cu propriile canale de vânzare și interese energetice pe termen lung. Acest lucru reduce anumite riscuri de marketing, dar nu elimină riscurile legate de costurile de construcție sau dependența de profitabilitatea viitoare a livrărilor.
Kitimat oferă astfel dovezi practice ale capacității Canadei de a implementa proiecte mari de GNL. Cu toate acestea, ar fi prematur să se concluzioneze că succesul unui singur amplasament va duce la o replicare fără probleme a unor astfel de proiecte în întreaga țară.
Ce înseamnă, de fapt, cele 888 de miliarde de dolari din punct de vedere economic
Perspectiva de 888 de miliarde de dolari canadieni sună ca un aflux masiv de bani. Cu toate acestea, pentru a pune lucrurile în perspectivă, este esențial să clarificăm ce măsoară această cifră. Se referă la contribuția cumulată la produsul intern brut (PIB) până în 2050 în scenariul de dezvoltare accelerată a lanțului valoric al gazelor, GNL-ului și hidrocarburilor lichide asociate. Nu este nici un randament anual, nici un profit corporativ și nici o sursă ușor accesibilă de venituri guvernamentale.
Nici această cifră nu poate fi pur și simplu adăugată la cele aproape un trilion de dolari canadieni în investiții așteptate. Investițiile, vânzările, veniturile și valoarea adăugată descriu diferite procese economice. O investiție, de exemplu, creează cerere pentru servicii de construcții și utilaje. Valoarea adăugată internă rezultată poate fi apoi o componentă a produsului intern brut.
Cifra de 888 de miliarde de dolari canadieni, care se traduce în aproximativ 564 de miliarde de euro, rămâne remarcabilă. Cu toate acestea, pentru o comparație internațională, suma în euro este mai puțin fiabilă decât cifra inițială, deoarece depinde de cursul de schimb utilizat. Mai semnificativă este constatarea că potențialul economic s-ar desfășura pe o perioadă de peste două decenii.
În plus, comparația relevantă nu este un viitor cu GNL versus un viitor fără nicio industrie a gazelor. Chiar și calea de dezvoltare mai conservatoare include investiții de aproximativ 389 de miliarde de dolari canadieni și aproximativ 100.000 de locuri de muncă susținute, în medie, pe an, până în 2050. Prin urmare, beneficiile suplimentare ale accelerării dezvoltării trebuie evaluate în raport cu această situație de referință, nu în raport cu un scenariu economic zero.
De ce veniturile mari din export nu înseamnă automat profituri mari
În scenariul ambițios, veniturile afacerilor canadiene de-a lungul lanțului valoric considerat sunt estimate să ajungă la aproximativ 1,6 trilioane de dolari, veniturile din muncă la aproximativ 405 miliarde de dolari și veniturile fiscale la aproximativ 151 de miliarde de dolari până în 2050. Aceste cifre ilustrează impactul economic amplu pe care l-ar putea avea o astfel de expansiune. Cu toate acestea, ele nu ar trebui adunate deoarece conținutul lor se suprapun parțial.
Pentru companiile individuale, veniturile în sine nu sunt factorul decisiv. Un proiect GNL poate genera venituri mari și totuși poate produce un randament al investiției insuficient dacă costurile de construcție, costurile de finanțare sau cheltuielile de exploatare curente sunt prea mari. În special în cazul proiectelor cu capital intensiv, momentul fluxurilor de numerar este de mare importanță.
Inițial, sume substanțiale sunt investite în planificare, construcție și infrastructură pe parcursul mai multor ani. Veniturile sunt generate doar după punerea în funcțiune. Dacă aceasta este amânată, perioada fără venituri din export corespunzătoare este prelungită. În același timp, plățile de dobânzi, costurile cu personalul și obligațiile contractuale pot continua.
Pentru economie, intră în joc un alt aspect: nu toate cheltuielile de investiții rămân în țară. Deși utilajele importate și serviciile străine cresc valoarea proiectului, acestea nu generează o valoare adăugată canadiană corespunzătoare. În schimb, furnizorii interni, firmele de inginerie și companiile de mentenanță își pot construi capacități industriale pe termen lung.
Prin urmare, calitatea unui boom economic nu este determinată exclusiv de volumul investițiilor. La fel de importante sunt amploarea creării de valoare internă, productivitatea infrastructurii în curs de dezvoltare și distribuția riscurilor economice.
Efectul de levier subestimat constă în produsele secundare ale producției de gaze
Importanța economică a industriei gaziere canadiene se extinde dincolo de metanul în sine. Extracția produce adesea și alte hidrocarburi, cum ar fi etanul, propanul, butanul și condensatul. Aceste substanțe, cunoscute sub numele de lichide de gaz natural, pot avea un impact semnificativ asupra profitabilității unui proiect de producție.
Pentru sondele de gaze tipice, ponderea lor în producție este estimată la aproximativ 24%, în timp ce acestea pot reprezenta până la jumătate din valoarea economică. Aceasta explică de ce un proiect de producție nu poate fi evaluat exclusiv pe baza prețului gazelor naturale. Prețurile și oportunitățile de vânzare ale produselor asociate pot modifica semnificativ competitivitatea acestuia.
Etanul, propanul și butanul deschid piețe suplimentare, inclusiv industria chimică, încălzirea și exporturile. Condensatul joacă, de asemenea, un rol special ca diluant pentru țițeiul greu canadian. Prin urmare, extinderea producției de gaze poate consolida legăturile cu alte sectoare ale industriei energetice.
Aceasta reprezintă o oportunitate industrială, dar și un conflict de obiective. Materiile prime suplimentare pot permite crearea de valoare petrochimică și venituri din export. În același timp, o legătură mai strânsă cu industria nisipurilor bituminoase ar putea complica evaluările politicilor climatice. Prin urmare, ar fi o simplificare excesivă să atribuim întregul potențial economic exclusiv lichefierii GNL-ului sau să considerăm toate efectele aferente ca fiind inerent pozitive.
Aceasta duce la o perspectivă mai largă asupra politicii de localizare: succesul nu ar veni doar din construirea de terminale individuale de export, ci și din dezvoltarea de legături industriale competitive între extracție, prelucrare, substanțe chimice, transport și aprovizionare cu energie.
Expertiza noastră din UE și Germania în dezvoltarea afacerilor, vânzări și marketing

Expertiza noastră în dezvoltarea afacerilor, vânzări și marketing, atât în UE, cât și în Germania - Imagine: Xpert.Digital
Domenii de interes industrial: B2B, digitalizare (de la IA la XR), inginerie mecanică, logistică, energii regenerabile și industrie
Mai multe informații aici:
Un centru tematic care oferă perspective și expertiză:
- Platformă de cunoștințe care acoperă economiile globale și regionale, inovația și tendințele specifice industriei
- O colecție de analize, perspective și informații generale din principalele noastre domenii de interes
- Un loc pentru expertiză și informații despre evoluțiile actuale din afaceri și tehnologie
- Un hub pentru companiile care caută informații despre piețe, digitalizare și inovații industriale
Certitudinea aprobării este mai valoroasă decât simpla retorică politică despre accelerare
O creștere bruscă a ocupării forței de muncă necesită o clasificare precisă
Perspectiva a aproape 250.000 de locuri de muncă anual se numără printre cele mai impresionante cifre din scenariul de expansiune accelerată. Cu toate acestea, aceasta se referă la un efect mediu anual asupra ocupării forței de muncă de-a lungul unui lanț valoric complet. Nu implică faptul că s-ar crea un sfert de milion de locuri de muncă permanente suplimentare în fiecare an.
La fel de importantă este distincția dintre construcție și exploatare. Proiectele de mare amploare generează o cerere mare de muncitori în construcții, sudori, ingineri, personal logistic și furnizori de servicii tehnice în timpul fazei de construcție. După finalizare, nevoia imediată de personal scade considerabil, deoarece instalațiile moderne de GNL necesită mult capital și sunt extrem de automatizate.
A doua fază a extinderii LNG Canada ilustrează această diferență. În timpul fazei de construcție, se așteaptă până la 4.000 de noi locuri de muncă la fața locului și aproximativ 2.100 de locuri de muncă sunt anticipate pentru stațiile de compresoare suplimentare de-a lungul conductei. În schimb, se preconizează că operațiunile ulterioare vor crea aproximativ 90 de posturi suplimentare cu normă întreagă și aproximativ 150 de locuri de muncă pentru contractori. Aceste cifre nu reflectă toate efectele indirecte asupra ocupării forței de muncă, dar demonstrează diferența semnificativă dintre accelerarea construcției și funcționarea susținută a centralei.
Chiar și fazele temporare de construcție pot avea un impact semnificativ asupra veniturilor din regiunile afectate. Cu toate acestea, ele pot pune presiune și pe piețele imobiliare, pe infrastructura municipală și pe serviciile locale. În plus, dacă mai multe proiecte de mare anvergură caută simultan lucrători calificați, costurile pentru alte sectoare cresc.
O politică economică orientată spre viitor trebuie, prin urmare, să ia în considerare dezvoltarea competențelor, infrastructura regională și utilizarea viitoare a capacităților industriale. Prosperitatea durabilă nu se obține doar prin cât mai multe șantiere de construcții, ci prin ocuparea forței de muncă productive pe parcursul întregului ciclu de investiții.
Adevărata concurență are loc la nivelul costurilor totale
Gazul natural canadian poate fi ușor disponibil la prețuri mici, dar acest lucru nu înseamnă automat că GNL-ul canadian va ajunge ieftin pe piața țintă. Numeroase componente de cost se află între locul de producție și consumator: procesare, taxe de conductă, lichefiere, finanțare, depozitare și transport maritim. Totalul acestor costuri este crucial.
Costurile ridicate pentru infrastructura nouă sunt deosebit de problematice. Pentru proiectele de conducte studiate, autorizațiile din Canada durează în medie cu 27 de luni mai mult decât în Texas. Costurile de construcție sunt cotate cu un adaos de 160%. Acest adaos, nu doar de 1,6 ori costul de bază, este echivalent matematic cu 2,6 ori costul de bază.
Aceste cifre, însă, nu descriu o caracteristică universal aplicabilă a fiecărui proiect canadian. Terenul, clima, dimensiunea proiectului, alinierea rutei și cerințele legale pot cauza diferențe semnificative. Comparația servește drept semnal de avertizare pentru competitivitate, dar nu înlocuiește o analiză a costurilor specifică proiectului.
În special pentru vestul Canadei, combinația dintre extracția ieftină și transportul scump poate deveni un punct crucial de tensiune. Un preț scăzut la locul de extracție este de puțin folos dacă noile conducte sunt atât de scumpe încât anulează avantajul de cost. În schimb, o infrastructură existentă și bine utilizată poate îmbunătăți semnificativ viabilitatea economică.
Acest lucru explică și de ce extinderea amplasamentelor existente pare adesea mai atractivă decât proiectele complet noi. Valoarea economică a conductelor, porturilor și instalațiilor de aprovizionare existente constă nu doar în costurile de construcție economisite, ci și în incertitudinea redusă privind programarea și integrarea tehnică.
Certitudinea aprobării este mai valoroasă decât simpla retorică politică despre accelerare
Procesele de aprobare lungi cresc costurile proiectelor, însă viteza în sine nu este un indicator suficient al calității. O procedură care inițial pare rapidă, dar ulterior este vulnerabilă din punct de vedere juridic, poate întârzia implementarea ulterioară mai mult decât o analiză amănunțită și fiabilă.
Pentru investitori, predictibilitatea este primordială. Responsabilitățile trebuie să fie clare, cerințele definite din timp, iar deciziile solide din punct de vedere juridic. Pentru proiectele care se întind pe decenii, cadrele fiscale și de reglementare stabile sunt, de asemenea, cruciale. Schimbările repetate cresc incertitudinea cu privire la fluxurile de numerar viitoare și pot crește rentabilitatea investițiilor necesară.
Un alt factor este coordonarea în cadrul lanțului valoric. Un terminal are nevoie de suficient gaz. O conductă are nevoie de clienți de transport dedicați. Producătorii de gaze sunt mai predispuși să investească dacă au acces pe termen lung la piețe de vânzare atractive. Dacă aceste decizii sunt luate separat, fiecare parte implicată trebuie să aștepte angajamentul celorlalte.
Modelele de participare integrată și contractele coordonate pot reduce astfel de obstacole. Sprijinul guvernamental poate, de asemenea, rezolva problemele de coordonare în anumite cazuri. Cu toate acestea, acest lucru nu ar trebui să conducă la realizarea unor proiecte slabe din punct de vedere economic doar prin transferul permanent al riscurilor acestora asupra publicului larg.
Sarcina politică rezonabilă este de a permite condiții-cadru fiabile și o infrastructură comună. Nu este vorba de a declara fiecare instalație GNL anunțată ca fiind o poveste de succes național, indiferent de costuri și perspectivele de vânzări.
Parteneriatele indigene determină viabilitatea extinderii
Drepturile și interesele economice ale comunităților indigene reprezintă o componentă centrală a dezvoltării infrastructurii canadiene. A le considera doar un obstacol sau un instrument de accelerare ar fi inadecvat din punct de vedere factual și lipsit de perspectivă economică.
Conductele, instalațiile de extracție și terminalele de export modifică peisajele și pot avea impact asupra utilizărilor tradiționale ale terenurilor și asupra mijloacelor de trai locale. Prin urmare, proiectele viabile necesită participarea publică timpurie, planuri transparente de protecție a mediului și acorduri economice echitabile. Deși participarea la proprietate poate alinia mai bine interesele concurente, aceasta nu înlocuiește evaluările impactului asupra mediului sau luarea independentă a deciziilor de către comunitățile afectate.
LNG Canada oferă cinci Prime Națiuni vecine oportunitatea de a investi până la un miliard de dolari canadieni într-o companie care va achiziționa viitorul rezervor de stocare GNL din a doua fază de extindere. Acest exemplu demonstrează cum participarea economică se poate extinde dincolo de contractele de construcție pe termen scurt.
Dintr-o perspectivă economică, distribuția riscurilor este la fel de importantă ca și randamentul potențial. O investiție creează potențial de bogăție, dar poate implica și datorii și dependențe pe termen lung. Prin urmare, modelele bune trebuie să garanteze transparența, finanțarea adecvată și capacitatea decizională independentă.
Parteneriatele pe termen lung nu sunt doar o cerință societală. Ele pot îmbunătăți, de asemenea, stabilitatea economică a unui proiect, deoarece fac conflictele vizibile mai devreme și sporesc calitatea acordurilor pe termen lung.
Electricitatea curată devine factorul limitativ de producție
Un avantaj competitiv potențial cheie al proiectelor canadiene de GNL constă în intensitatea redusă a emisiilor. Compresoarele acționate electric și o sursă de alimentare cu energie electrică cu emisii relativ scăzute pot reduce emisiile în timpul producției, procesării și lichefierii. Se preconizează că proiectele canadiene vor avea o intensitate a gazelor cu efect de seră cu 55% mai mică în comparație cu proiecte internaționale similare, care încă nu au fost finalizate. Această figură descrie un grup de comparație specific și nu ar trebui generalizată la toate emisiile de gaze naturale.
Totuși, chiar acest avantaj creează dependențe suplimentare de infrastructură. Se preconizează că o electrificare completă a dezvoltării GNL va necesita o producție suplimentară de energie de aproximativ 3,1 gigawați până în 2050. Acest lucru va necesita, de asemenea, noi linii de transport și un acces îmbunătățit la electricitate pentru instalațiile de extracție și procesare.
Prin urmare, energia electrică cu emisii reduse nu este un produs secundar nelimitat, ci un factor de producție rar. Proiectele GNL concurează potențial cu alte investiții industriale și cu cererea tot mai mare de energie electrică pentru clădiri și transporturi. Prin urmare, este esențial să nu conteze doar capacitatea instalată, ci și momentul și locul în care este disponibilă în mod fiabil energie electrică suplimentară.
Pentru planificarea proiectelor, aceasta înseamnă că o instalație GNL electrificată nu poate fi considerată izolat. Dacă terminalul este finalizat înainte ca racordul la energie electrică să fie disponibil, apare un nou risc operațional. În schimb, dacă rețelele electrice sunt extinse prea generos pentru proiecte care ulterior nu sunt realizate, pot rezulta costuri neutilizate.
Prin urmare, competitivitatea exporturilor de gaze depinde în mod surprinzător în mare măsură de o politică de succes în domeniul energiei electrice și al rețelelor.
Impactul climatic este determinat de întregul lanț de aprovizionare
O intensitate mai mică a emisiilor în timpul producției nu face ca GNL-ul să fie neutru din punct de vedere climatic. Chiar și cu o extracție și lichefiere extrem de eficiente, emisiile de dioxid de carbon sunt încă produse în timpul arderii ulterioare. În plus, există potențiale pierderi de metan de-a lungul lanțului de extracție, transport și utilizare.
Prin urmare, pentru o evaluare fiabilă, este esențial să se facă distincția despre emisiile care sunt măsurate efectiv. O comparație a instalațiilor de lichefiere răspunde la o altă întrebare decât o analiză completă, de la gura sondei până la utilizatorul final. La fel de important este studiul de caz: GNL-ul canadian înlocuiește gazul, cărbunele sau petrolul, care generează mai multe emisii, sau elimină investițiile în alternative cu emisii mai scăzute?
Conform anumitor ipoteze, se preconizează că o extindere accelerată a infrastructurii GNL în Canada va avea un potențial global de reducere a emisiilor de până la 44 de milioane de tone de echivalent dioxid de carbon anual. Acest rezultat depinde, printre altele, de înlocuirea efectivă a proceselor de producție cu emisii mai mari sau a altor combustibili fosili. Nu este un efect automat al fiecărui transport suplimentar de GNL.
Prin urmare, o perspectivă echilibrată recunoaște ambele aspecte: gazul produs cu emisii mai mici poate avea avantaje față de alternativele fosile mai puțin favorabile. În același timp, infrastructurile de gaze foarte durabile pot crea legături economice care ar putea intra ulterior în conflict cu scăderea cererii de combustibili fosili.
Prin urmare, poziția cea mai credibilă a Canadei nu ar fi să susțină o creștere a emisiilor de combustibili fosili, fundamental prietenoasă cu clima. O abordare mai convingătoare ar fi o strategie verificabilă, cu pierderi reduse de metan, măsurarea transparentă a emisiilor și o examinare atentă a efectelor reale de deplasare.
Piața globală nu așteaptă proiecte canadiene
Cea mai mare amenințare la adresa planurilor de extindere ale Canadei ar putea fi aceea că actuala criză energetică duce la o calculare greșită a penuriilor pe termen lung. Prețurile ridicate și preocupările legate de aprovizionare sporesc interesul pentru livrări suplimentare. În același timp, însă, și alți producători răspund cu investiții.
La nivel mondial, proiectele GNL cu o capacitate planificată combinată de peste 600 de milioane de tone concurează pentru o oportunitate suplimentară de piață, care se preconizează că va ajunge la aproximativ 176 de milioane de tone până în 2050. Nu toate proiectele vor fi realizate. În plus, se așteaptă o creștere a ofertei globale de aproximativ 50% în următorii cinci ani.
Acest lucru ar putea schimba din nou puterea de piață. Într-o criză acută de aprovizionare, vânzătorii au avantaj. În schimb, cu o creștere bruscă a ofertei, cumpărătorii pot solicita prețuri mai mici, termeni contractuali mai flexibili și perioade de angajament mai scurte. Proiectele planificate într-o perioadă de deficit ar putea să nu ajungă pe piață decât într-o fază de concurență semnificativ mai intensă.
Prin urmare, Canada trebuie să evite să își bazeze calculele de viabilitate economică pe prețuri de criză umflate permanent. Factorul crucial este dacă proiectele pot genera randamente suficiente chiar și în condiții de piață mai puțin favorabile. Acest lucru este valabil în special pentru proiectele cu investiții inițiale mari și legături de transport costisitoare.
Viteza are o valoare economică reală în acest mediu. Cu toate acestea, nu trebuie confundată cu graba. Un proiect finalizat devreme, dar structural prea scump, poate avea performanțe mai slabe pe termen lung decât un proiect puțin mai târziu, cu costuri fiabile și vânzări garantate.
Cine ar putea beneficia de extindere – și cine își asumă ce riscuri
O creștere bruscă a industriei GNL în Canada ar afecta diverse grupuri de afaceri. Producătorii de gaze precum Tourmaline Oil, Canadian Natural Resources, ARC Resources și Ovintiv ar putea beneficia de oportunități suplimentare de vânzări. Companiile de conducte și infrastructură precum TC Energy și Enbridge, precum și companiile care dețin GNL, precum Pembina Pipeline, ocupă poziții diferite în lanțul valoric. Cu toate acestea, implicarea lor în acest sector nu se traduce automat în beneficii economice la fel de mari.
Pentru companiile miniere, este important dacă cererea suplimentară la export îmbunătățește prețurile realizabile și dacă își pot extinde producția la costuri competitive. Vânzările mai mari pot fi neatractive dacă necesită dezvoltarea de noi zone miniere deosebit de costisitoare.
Operatorii de conducte au nevoie de o capacitate rezervată pe termen lung suficientă. Riscurile lor includ costurile de construcție, utilizarea, termenii contractuali și bonitatea clienților lor. La rândul lor, instalațiile de GNL trebuie să se asigure că furnizarea, lichefierea și comercializarea gazelor sunt coordonate din punct de vedere economic.
Pembina, de exemplu, este implicată în proiectul Cedar LNG împreună cu Haisla Nation. Astfel de investiții diferă semnificativ în ceea ce privește profilul de risc față de o afacere cu conducte foarte diversificată sau de producția pură de gaze.
Prin urmare, pentru o evaluare economică, o listă generală de câștigători ar fi înșelătoare. Important sunt proiectele specifice, structurile de finanțare și întrebarea care părți interesate trebuie să suporte greul creșterilor de costuri sau al prețurilor de piață mai mici. Un sector în creștere poate crea valoare per total, în timp ce companiile individuale pot obține în continuare rezultate nesatisfăcătoare.
Canada își poate reduce dependența de SUA, dar nu o poate elimina
Extinderea exporturilor internaționale de GNL servește și unui obiectiv de politică comercială. Canada își propune să își extindă oportunitățile de vânzare și să își reducă dependența excesivă de piața americană. Accesul direct la clienții asiatici și potențial europeni poate crește numărul de potențiali cumpărători și poate consolida poziția de negociere a producătorilor canadieni.
Din punct de vedere economic, această diversificare are sens atâta timp cât este realizată la costuri sustenabile. O piață suplimentară de desfacere are valoare de opțiune: producătorii sunt mai puțin dependenți de o singură țară vecină care le acceptă cantitățile tot mai mari în condiții atractive.
Independența completă, însă, nu ar fi nici realistă, nici neapărat dezirabilă. Piețele energetice nord-americane rămân strâns interconectate prin conductele existente, relațiile comerciale și investițiile. GNL completează aceste conexiuni, mai degrabă decât să le înlocuiască complet.
În plus, apar noi dependențe. Contractele pe termen lung cu cumpărători asiatici, parteneri financiari internaționali și transportul maritim global aduc propriile riscuri economice și politice. Prin urmare, diversificarea nu înseamnă operare fără riscuri, ci mai degrabă o distribuție mai largă și, în mod ideal, mai puțin corelată a riscurilor.
Prin urmare, pentru Canada, cel mai mare progres nu ar fi o ruptură demonstrativă față de SUA. Ar fi capacitatea de a alege între mai multe canale de vânzare atractive, fără a fi nevoie să subvenționeze permanent infrastructura creată pentru acestea.
Germania câștigă opțiuni, dar niciun substitut pentru propria strategie energetică
Pentru Germania, o cantitate suplimentară de GNL canadian poate contribui la o aprovizionare cu gaze mai rezilientă. Un exemplu concret este achiziția pe termen lung convenită a unui milion de tone de GNL anual din proiectul planificat Ksi-Lisims de către compania energetică germană SEFE. Stadiul proiectului și punerea în funcțiune ulterioară rămân dependente de etapele ulterioare de dezvoltare.
Astfel de relații lărgesc gama de furnizori. Cu toate acestea, ele nu elimină întrebarea fundamentală de cât gaze naturale va avea nevoie Germania pe termen lung. Cererea industrială, încălzirea clădirilor, producerea de energie electrică, îmbunătățirea eficienței și electrificarea pot evolua diferit. Prin urmare, o strategie robustă de achiziții trebuie să ia în considerare mai multe căi de cerere.
Acest lucru creează un conflict de interese între vânzători și cumpărători. Noile instalații GNL necesită adesea angajamente de achiziție pe termen lung pentru a asigura viabilitatea finanțării lor. Companiile europene, pe de altă parte, doresc flexibilitate în cazul în care cererea lor de gaze scade mai brusc decât se aștepta.
Prin urmare, un contract cu o țară furnizoare stabilă din punct de vedere politic nu este automat opțiunea cea mai optimă din punct de vedere economic. Prețul, durata contractului, flexibilitatea volumului și oportunitățile de remarketing sunt, de asemenea, cruciale. Securitatea aprovizionării se realizează printr-un portofoliu bine echilibrat, nu pur și simplu prin înlocuirea unui furnizor dominant cu altul.
GNL-ul canadian poate crește marja de manevră a Germaniei. Cu toate acestea, acesta ar trebui văzut ca un complement al eficienței, al achizițiilor diversificate și al unei infrastructuri energetice interne robuste, nu ca un înlocuitor pentru acestea.
Trei căi de dezvoltare ilustrează amploarea potențialului boom
O primă cale plauzibilă este o extindere limitată, dar de succes. Proiectele deja bine avansate și anumite extinderi sunt implementate, în timp ce proiectele costisitoare sau insuficient securizate sunt abandonate. Canada obține venituri din exporturi și oportunități suplimentare de vânzări, dar rămâne semnificativ sub ambiția sa pe termen lung de 100 de milioane de tone anual. Această cale ar fi mai puțin spectaculoasă, dar ar putea fi disciplinată din punct de vedere economic.
O a doua cale ar fi accelerarea industrială coordonată. Capacitatea de producție, conductele, rețelele electrice și terminalele ar crește într-un mod coordonat. Contractele pe termen lung cu clienții și modelele viabile de participare la capital ar facilita finanțarea. În acest caz, Canada s-ar apropia de scenariul ambițios care descrie investiții de aproape un trilion de dolari canadieni și o contribuție cumulată de 888 de miliarde de dolari la produsul intern brut.
O a treia cale ar fi o extindere întârziată și supraevaluată. Mai multe proiecte ar fi demarate în paralel, în timp ce forța de muncă calificată este rară, conexiunile la energie electrică lipsesc, iar concurenții internaționali aduc cantități suplimentare pe piață. Centralele ar putea ajunge atunci la producția maximă doar într-o perioadă de prețuri mai mici.
Aceste scenarii arată clar că o capacitate mai mare nu înseamnă întotdeauna mai multă prosperitate. Cea mai bună strategie economică nu este neapărat exportarea fiecărei tone de GNL posibile din punct de vedere tehnic. Este vorba de implementarea acelor proiecte ale căror beneficii pe termen lung justifică costurile și riscurile totale.
Succesul depinde de productivitate, nu de înregistrările exporturilor
Canada posedă o combinație rară de resurse abundente, stabilitate politică și o locație geografică favorabilă pentru exporturi suplimentare de GNL. Perturbările de pe piețele energetice globale au sporit valoarea strategică a acestei poziții. În plus, odată cu LNG Canada și extinderea aprobată în Kitimat, există o bază industrială pe care se pot construi dezvoltări ulterioare.
Potențialul boom de miliarde de dolari nu este însă o garanție a prosperității. Aceste cifre economice majore descriu căi de dezvoltare condiționate care se întind pe decenii. Ele necesită investiții, necesită puțini lucrători calificați și energie electrică cu emisii reduse și depind de o piață globală unde numeroși concurenți recunosc aceeași oportunitate.
O strategie canadiană convingătoare ar trebui, așadar, să combine patru cerințe: costuri totale competitive, implementare fiabilă, participare echitabilă și performanță de mediu verificabilă. Niciunul dintre aceste obiective nu poate fi pus permanent în contrast cu celelalte. Subvențiile ieftine sunt de puțin folos fără o infrastructură accesibilă. Permisele rapide sunt inutile fără stabilitate juridică. Emisiile reduse de emisii sunt convingătoare doar dacă măsurarea lor este transparentă.
Canada nu trebuie să devină al treilea cel mai mare exportator de GNL cu orice preț pentru a avea succes economic. Chiar și un sector mai mic, profitabil și bine integrat ar putea genera venituri, comerț și beneficii industriale semnificative. În schimb, un volum record de exporturi nu ar fi un succes dacă s-ar baza pe subvenții persistent ridicate, utilizare insuficientă a capacității sau diversificare excesivă a riscurilor.
Prin urmare, factorul decisiv nu este amploarea expansiunii anunțate în domeniul gazelor. Ci capacitatea de a transforma un avantaj temporar deosebit de valoros în materie de resurse într-un capital productiv durabil. Tocmai acest lucru va demonstra dacă Canada folosește actuala criză energetică pentru progres structural sau doar își formulează următoarea mare speranță în domeniul resurselor.
🎯🎯🎯 Hub industrial B2B bazat pe date, ca soluție cvasi-internă

Soluția cvasi-internă: Cum acoperă Xpert.Digital lacunele operaționale în marketingul și vânzările B2B – Smart Content-Driven Business - Imagine: Xpert.Digital
Xpert.Digital este un hub industrial B2B bazat pe date, condus de Konrad Wolfenstein . Compania acționează ca o soluție externă, cvasi-internă, pentru partenerii industriali, eliminând lacunele operaționale în marketing, conținut și vânzări – fără a necesita resurse suplimentare din partea clientului.
Mai multe informații aici:
Partenerul dumneavoastră global de marketing și dezvoltare a afacerilor
☑️ Limba noastră de afaceri este engleza sau germana
☑️ NOU: Corespondență în limba ta maternă!

Konrad Wolfenstein
Eu și echipa mea suntem bucuroși să vă fim la dispoziție în calitate de consilier personal.
Mă puteți contacta completând formularul de contact de aici [email protected]:sau pur și simplu sunându-mă la +49 7348 4088 965. Adresa mea de e-mail este
Aștept cu nerăbdare proiectul nostru comun.







