Euforia de pe piața bursieră s-a terminat după o singură zi? Acțiunile Anthropic scad după IPO: Ce se află în spatele scăderii evaluării? – Imagine creativă pe această temă, creată cu inteligență artificială: Xpert.Digital
IPO-ul Anthropic sub presiune: De ce boom-ul inteligenței artificiale nu aduce automat profituri
Afaceri cu inteligență artificială evaluate în trilioane: Întrebarea crucială este ce rămâne în cele din urmă
De ce ratingul Anthropic este deja analizat
Debutul Anthropic pe piața bursieră a început cu mare entuziasm: prețul acțiunilor a deschis mult peste prețul de emisiune, înainte de a scădea chiar în prima zi de tranzacționare. Presiunea de vânzare ulterioară a adus în prim-plan o întrebare centrală a economiei IA: Poate o companie a cărei tehnologie promite câștiguri enorme de productivitate să genereze și profituri ridicate susținute pentru proprietarii săi? Deoarece veniturile în creștere și cererea puternică nu sunt încă dovada unui model de afaceri profitabil. Furnizorii de IA nu trebuie doar să finanțeze cercetarea și dezvoltarea, ci și să gestioneze funcționarea costisitoare a modelelor lor, extinderea infrastructurii de calcul și obligațiile pe termen lung.
La Anthropic, creșterea rapidă și așteptările mari se ciocnesc cu costuri ridicate, concurență intensă și o nevoie semnificativă de capital. În același timp, scăderea prețului acțiunilor în sine nu înseamnă neapărat că firma a dat faliment financiar: o modificare a capitalizării de piață nu implică faptul că aceeași sumă a dispărut din vistieria companiei. Întrebarea crucială este dacă Anthropic își poate oferi serviciile la prețuri care să acopere operațiunile în curs și investițiile necesare pe termen lung. Scăderea prețului acțiunilor evidențiază astfel un lucru mai presus de toate: boom-ul inteligenței artificiale poate fi real - și totuși, evaluarea unui singur furnizor poate fi încă prea mare.
O lansare pe piața bursieră prinsă între cererea istorică și îndoielile bruște
Prăbușirea prețului acțiunilor Anthropic imediat după spectaculoasa sa IPO evidențiază un conflict fundamental în economia actuală bazată pe inteligență artificială: potențialul economic al inteligenței artificiale poate fi enorm, însă evaluarea unui singur furnizor rămâne prea mare. Progresul tehnologic, creșterea veniturilor și randamentele atractive ale acțiunilor nu merg automat mână în mână. Factorii cruciali sunt ce proporție din valoarea creată rămâne la companie, cât capital trebuie investit și ce așteptări sunt deja incluse în prețul acțiunilor.
Anthropic a stabilit prețul ofertei publice inițiale (IPO) la 83 de dolari. Prețul din prima zi de tranzacționare, de 111,50 dolari, a fost cu aproximativ 34,3% mai mare. Cu toate acestea, până la sfârșitul primei zile de tranzacționare, prețul scăzuse deja la 97,17 dolari. Deși aceasta reprezenta încă o primă de aproximativ 17,1% față de prețul IPO, aceasta arăta deja o pierdere de aproximativ 12,9% față de prețul inițial din ziua de tranzacționare. Presiunea de vânzare ulterioară dinaintea tranzacționării a întărit impresia că entuziasmul inițial a cedat locul unei evaluări semnificativ mai critice.
O scădere temporară de aproape 14% de la 97,17 dolari s-ar traduce, matematic, într-un preț de aproximativ 83,57 dolari. Aceasta ar elimina practic diferența față de prețul de emisiune. Cu toate acestea, este esențial să înțelegem că prețurile pre-piață sunt doar instantanee în timp. Nu reprezintă nici un preț final de închidere, nici o dovadă concludentă că o companie a fost evaluată greșit permanent.
În același timp, ar fi prea simplist să respingem această mișcare ca fiind doar o agitație normală post-IPO. Anthropic este reprezentativă pentru o industrie a cărei promisiune economică crește mai repede decât certitudinea cu privire la profitabilitatea sa pe termen lung. Întrebarea centrală nu mai este pur și simplu dacă companiile și consumatorii doresc să utilizeze inteligența artificială. Este din ce în ce mai mult dacă furnizorii își pot vinde serviciile la prețuri care acoperă în mod sustenabil cercetarea, calculul, angajamentele de infrastructură și costurile de capital.
De ce o pierdere de 500 de miliarde de dolari din evaluare nu este o ieșire de numerar
Ideea că o companie a pierdut aproximativ 500 de miliarde de dolari într-o perioadă scurtă de timp necesită o explicație economică. Aceasta nu se referă la un transfer corespunzător, la o ieșire din fondurile companiei sau la active comerciale care au dispărut brusc. Se referă la o modificare calculată a valorii pe care piața bursieră o atribuie participațiilor.
Capitalizarea de piață se calculează în general prin înmulțirea prețului acțiunii cu numărul de acțiuni aflate în circulație. Dacă prețul acțiunii scade, scade și capitalizarea de piață, presupunând că numărul de acțiuni rămâne neschimbat. Acest lucru necesită ca doar o mică parte din acțiuni să fie tranzacționată activ. Cel mai recent preț determinat este apoi aplicat tuturor acțiunilor comparabile.
În cazul Anthropic, este important să se facă distincția între diferitele indicatori de evaluare. Un calcul bazat pe acțiunile aflate în circulație poate fi semnificativ mai mic decât o evaluare complet diluată, care ia în considerare suplimentar opțiunile pe acțiuni și anumite planuri de acțiuni pentru angajați. Prețul inițial al acțiunii a corespuns unei evaluări complet diluate de aproximativ două trilioane de dolari. Prețul de emisiune în sine a fost asociat cu o evaluare corespunzătoare de aproximativ 1,5 trilioane de dolari. Prin urmare, o scădere către prețul de emisiune ar putea elimina teoretic aproximativ 500 de miliarde de dolari din evaluarea intermediară.
Această cifră nu trebuie confundată cu scăderea unei singure sesiuni de tranzacționare. O scădere de 14% până la o evaluare de 1,8 trilioane de dolari, de exemplu, ar corespunde la aproximativ 252 de miliarde de dolari. O scădere de aproximativ 500 de miliarde de dolari are loc doar în cazul unei diferențe de preț mai mari, cum ar fi între prețul inițial de listare și un preț ulterior apropiat de prețul de emisiune și cu o bază de evaluare corespunzătoare.
Astfel de schimbări nu sunt însă nesemnificative. Un preț mai mic al acțiunilor poate îngreuna viitoarele majorări de capital, poate face ca remunerațiile bazate pe acțiuni să fie mai puțin atractive și poate crește costul achizițiilor utilizând propriile acțiuni ale companiei. În plus, evaluarea influențează încrederea angajaților, a partenerilor de afaceri și a investitorilor. Cu toate acestea, există o diferență fundamentală între o scădere nerealizată a evaluării contabile și o problemă imediată de lichiditate.
Prețul de emisiune este rezultatul negocierii, nu o garanție economică
Apropierea de 83 de dolari are un impact psihologic semnificativ. Prețul de emisiune servește drept punct de referință vizibil pentru mulți participanți la piață. Cei care au primit acțiuni la ofertă își măsoară succesul investițional de până acum în raport cu acesta. Cei care au intrat pe piață doar la prețul inițial de ofertă, însă, iau în considerare un prag de pierdere complet diferit.
Din punct de vedere economic, prețul de emisiune nu garantează nici o limită inferioară, nici o valoare justă a companiei. Acesta rezultă dintr-un proces de descoperire a prețului care include cererea, interesele de plasare, condițiile pieței și evaluările investitorilor instituționali. Chiar și o emisiune foarte căutată poate fi prea scumpă dacă așteptările de profit subiacent nu sunt ulterior îndeplinite.
În schimb, o scădere a prețului de emisiune nu dovedește că IPO-ul a eșuat. Compania ar fi putut totuși să atragă fonduri substanțiale. La urma urmei, un IPO servește în principal la atragerea de capital și la crearea de acțiuni tranzacționabile, nu la garantarea creșterii imediate a prețului acțiunilor.
Oferta a cuprins 980 de milioane de acțiuni la 83 de dolari fiecare, rezultând un volum de plasare de aproximativ 81,34 miliarde de dolari. Dintre acestea, puțin peste 956 de milioane de acțiuni au fost vândute de Anthropic însăși, iar aproape 23,65 milioane de acționarii existenți. Prin urmare, nu întregul volum de plasare a revenit companiei. Acțiunile oferite de Anthropic, înainte de taxe și alte costuri, au reprezentat aproximativ 79,38 miliarde de dolari.
Această distincție este importantă deoarece titlurile despre volumul emisiunilor pot crea cu ușurință impresia că fiecare dolar plătit într-un IPO stimulează direct vistieria companiei. În realitate, doar emiterea de noi acțiuni ale companiei finanțează compania însăși. Vânzarea de acțiuni existente, pe de altă parte, transferă proprietatea între investitorii existenți și cei noi.
Cererea este reală – dar cererea singură nu este suficientă pentru infrastructură
Atractivitatea economică a Anthropic nu se bazează exclusiv pe fantezii speculative. Cu modelele și aplicațiile sale de inteligență artificială, compania se adresează unei piețe în care întreprinderile caută o productivitate mai mare, o dezvoltare software mai rapidă și procese mai eficiente, bazate pe cunoștințe.
Afacerile cu clienții profesioniști sunt deosebit de relevante. Chiar și îmbunătățiri limitate în programare, cercetare, procesare a documentelor sau recuperare internă a cunoștințelor pot avea un impact financiar semnificativ în cadrul companiilor. Un instrument nu trebuie să preia toate sarcinile unui angajat pentru a fi viabil din punct de vedere economic. Este suficient să accelereze sarcinile recurente, să reducă blocajele sau să crească calitatea anumitor procese de lucru.
Cifrele financiare ale Anthropic indică o expansiune excepțional de rapidă. La sfârșitul lunii octombrie, compania a raportat venituri anualizate de 81 de miliarde de dolari. Simultan, numărul clienților care au contribuit fiecare cu cel puțin 100.000 de dolari la venituri în cele douăsprezece luni precedente a depășit 11.900 la sfârșitul lunii septembrie. În anul precedent, această cifră fusese de aproximativ 1.500.
O astfel de evoluție sugerează o cerere comercială semnificativă. Cu toate acestea, nu permite încă o judecată definitivă asupra calității modelului de afaceri. O rată de vânzări proiectată nu este aceeași cu venitul anual deja realizat. Aceasta extinde matematic o perioadă mai scurtă la douăsprezece luni și, prin urmare, presupune că nivelul veniturilor va continua.
Nici măcar numărul clienților mai mari nu răspunde la toate întrebările importante. De exemplu, rămâne neclar cât de profitabilă este utilizarea lor, ce reduceri sunt oferite, cât de mult depinde cererea de aplicațiile individuale și dacă clienții ar trece la alternative mai ieftine. Prin urmare, creșterea este o componentă necesară a tezei de investiții, dar nu poate înlocui analiza costurilor acesteia.
De ce funcționează IA diferit din punct de vedere economic față de software-ul tradițional
Un motiv cheie al incertitudinii constă în structura costurilor. Companiile tradiționale de software beneficiază adesea de faptul că utilizatorii suplimentari suportă doar costuri de implementare relativ mici după ce un produs a fost dezvoltat. În schimb, în cazul sistemelor puternice de inteligență artificială, fiecare utilizator suplimentar poate consuma resurse de calcul semnificative.
Trebuie distinsă două domenii de costuri. Antrenarea și dezvoltarea ulterioară a unui model necesită cercetări extinse, putere de calcul și infrastructură tehnică. Ulterior, apar costuri suplimentare în timpul utilizării continue, atunci când modelul procesează interogări și generează răspunsuri. Acest al doilea domeniu se numește inferență.
Aceasta înseamnă că o creștere puternică a veniturilor poate fi însoțită de o creștere bruscă a costurilor operaționale. Deși un client corporativ mare generează venituri suplimentare, acesta poate crea și o povară administrativă ridicată. Prin urmare, ceea ce este crucial din punct de vedere economic nu este doar cât plătește un client, ci și cât rămâne după costurile direct atribuibile utilizării sale.
Acest calcul devine deosebit de dificil în cazul sarcinilor complexe. Un sistem de inteligență artificială care verifică mai multe soluții, utilizează instrumente, procesează documente ample sau gestionează fluxuri de lucru lungi poate necesita mult mai multe resurse decât un simplu răspuns bazat pe text. Valoarea economică a unui astfel de serviciu poate fi mare. Cu toate acestea, acest lucru nu înseamnă automat că prețul său de vânzare crește proporțional.
Aceasta este diferența dintre un produs impresionant și o companie profitabilă sustenabil. Capacitatea tehnică creează premisa pentru disponibilitatea de a plăti. Doar un raport favorabil între prețul realizabil și costurile totale de aprovizionare creează un model de afaceri viabil.
Angajamentele pentru infrastructură se extind mult dincolo de veniturile de pe piața bursieră
Amploarea cerinței de capital devine deosebit de clară atunci când se compară veniturile din IPO cu acordurile de infrastructură pe termen lung. Anthropic a dezvăluit angajamente de cumpărare și contracte de leasing pentru putere de calcul și infrastructură în valoare totală de aproximativ 900 de miliarde de dolari. Aproximativ jumătate din aceste costuri sunt așteptate până la sfârșitul anului 2030, restul urmând să fie scadent între 2031 și 2045. Aproximativ 186 de miliarde de dolari se referă la acorduri care pot fi reziliate sau condiționate de condiții precum finanțarea, facilitățile disponibile sau aprobările de reglementare.
Aceste cifre nu ar trebui tratate ca și cum o singură factură de 900 de miliarde de dolari ar fi scadentă imediat. Momentul, termenii contractuali și potențiala finanțare prin venituri viitoare sunt cruciale pentru evaluarea economică.
De asemenea, ar fi greșit să echivalăm toate obligațiile cu investițiile în active tangibile. O companie de inteligență artificială poate achiziționa putere de calcul fără a deține centrele de date și cipurile utilizate. Cu toate acestea, acest lucru nu elimină intensitatea capitalului economic. Aceasta poate fi pur și simplu contabilizată de un partener de infrastructură și transferată furnizorului de model prin obligații de plată pe termen lung.
Amploarea IPO-ului arată clar de ce nici măcar un IPO de amploare istorică nu oferă un răspuns definitiv la întrebarea finanțării. Un aflux mare de capital creează spațiu de manevră și consolidează poziția de negociere. Cu toate acestea, acesta nu înlocuiește necesitatea clienților de a plăti suficient pentru serviciile furnizate pe termen lung.
Prin urmare, riscul real constă mai puțin în amploarea angajamentului și mai mult într-o potențială nepotrivire între constrângerile de cost și flexibilitatea cererii. Capacitățile rezervate pe termen lung pot fi avantajoase din punct de vedere economic dacă sunt utilizate în mod fiabil. Cu toate acestea, dacă cererea nu corespunde așteptărilor sau prețurile realizabile scad mai repede decât este planificat, aceleași contracte pot deveni o povară.
Puterea de calcul este atât un motor de creștere, cât și un risc pentru câștiguri
Un furnizor de inteligență artificială nu poate crește la nesfârșit dacă nu dispune de puterea de calcul necesară. Chiar și clienții plătitori nu vor genera venituri realizate dacă cererile nu pot fi procesate, limitele de capacitate sunt atinse sau noile produse nu pot fi livrate în mod fiabil.
Acest lucru creează un conflict dificil de obiective. Dacă firma rezervă prea puțină infrastructură, riscă pierderi de venituri și clienți nemulțumiți. Dacă rezervă prea multă, riscă subutilizarea și datorii mari. Dacă rezervă doar cu prea mult timp înainte, flexibilitatea poate avea un cost mai mare.
Pentru Anthropic, această conexiune este deja relevantă din punct de vedere financiar. O pierdere operațională de 567 de milioane de dolari a fost raportată pentru al treilea trimestru. Cheltuielile au inclus 5 miliarde de dolari pentru puterea de calcul în baza unor acorduri pe termen scurt și 2 miliarde de dolari în cheltuieli nemonetare legate de un program de creștere a donațiilor caritabile. Trebuie făcută o distincție între aceste elemente: puterea de calcul pe termen scurt se referă la provizionarea continuă, în timp ce cheltuielile nemonetare nu au neapărat impact asupra lichidității în aceeași perioadă.
Interpretarea economică trebuie nuanțată în mod corespunzător. Costurile contabile ridicate pe termen scurt pot indica faptul că cererea crește mai rapid decât oferta asigurată pe termen lung. Acest lucru ar fi inițial pozitiv din punct de vedere comercial. În același timp, povara costurilor rezultată poate arăta că creșterea veniturilor nu este încă suficient tradusă în profituri operaționale.
În plus, există un risc de execuție în afara controlului direct al furnizorului modelului. Un contract semnat nu garantează că un centru de date va fi finalizat la timp. Finanțarea, alimentarea cu energie electrică, autorizațiile și implementarea tehnică pot întârzia extinderea capacității. Prin urmare, evaluarea nu ar trebui să se concentreze exclusiv pe cantitatea de infrastructură convenită, ci și pe momentul în care aceasta va fi efectiv utilizabilă și la ce cost.
De ce un flux de numerar liber pozitiv va face evaluarea deosebit de sensibilă doar în 2030
Așteptarea ca Anthropic să nu obțină un flux de numerar liber pozitiv pe bază anuală până în 2030 este un aspect cheie al evaluării. Aceasta nu înseamnă că firma nu va genera niciun venit până atunci sau că va experimenta neapărat o ieșire de numerar în fiecare trimestru. Ceea ce contează este profitul net anual după operațiuni și investițiile luate în considerare pentru calculul respectiv.
Goldman Sachs nu anticipează un flux de numerar disponibil anual pozitiv până în 2030. În același timp, modelul său de analiză presupune o creștere excepțional de puternică a veniturilor, la aproximativ 685 de miliarde de dolari în acest an. Prin urmare, perspectiva unor surplusuri de numerar viitoare nu se bazează pe presupuneri conservatoare despre o companie cu creștere lentă, ci mai degrabă pe o expansiune foarte extinsă.
Totuși, o prognoză nu este un calendar fix. Depinde de tendințele prețurilor, creșterea numărului de clienți, costuri, concurență și ritmul investițiilor. Dacă chiar și o prognoză optimistă a veniturilor duce la flux de numerar disponibil doar după o întârziere considerabilă, intensitatea capitalului merită o atenție deosebită.
În plus, rentabilitatea operațională, venitul net și fluxul de numerar disponibil sunt indicatori diferiți. O companie poate raporta profituri operaționale și totuși poate necesita fonduri semnificative pentru infrastructură sau alte investiții. În schimb, efectele temporale asupra plăților în avans și a datoriilor pot îmbunătăți temporar fluxul de numerar fără o creștere corespunzătoare a rentabilității pe termen lung.
Aceasta duce la o sensibilitate sporită a investitorilor cu privire la informațiile noi. Cu cât rentabilitatea economică așteptată este mai îndepărtată în viitor, cu atât valoarea actuală a companiei depinde mai mult de cât de sigură pare această rentabilitate. Chiar și o întârziere de doar câțiva ani poate fi semnificativă, chiar dacă potențialul pieței pe termen lung rămâne neschimbat.
🎯🎯🎯 Hub industrial B2B bazat pe date, ca soluție cvasi-internă


Soluția cvasi-internă: Cum acoperă Xpert.Digital lacunele operaționale în marketingul și vânzările B2B – Smart Content-Driven Business - Imagine: Xpert.Digital
Xpert.Digital este un hub industrial B2B bazat pe date, condus de Konrad Wolfenstein . Compania acționează ca o soluție externă, cvasi-internă, pentru partenerii industriali, eliminând lacunele operaționale în marketing, conținut și vânzări – fără a necesita resurse suplimentare din partea clientului.
Mai multe informații aici:
Creșterile de eficiență nu garantează profitabilitatea
O evaluare de un trilion de dolari necesită mult mai mult decât un produs bun
O evaluare a companiei de ordinul trilioanelor presupune că un furnizor poate genera profituri substanțiale pe o perioadă lungă de timp. Un model tehnologic de top nu este suficient. De asemenea, sunt necesare piețe mari și accesibile, avantaje competitive solide și capacitatea de a capta o cotă suficientă din crearea de valoare.
Un exemplu simplificat de calcul ilustrează amploarea. Presupunând o evaluare de 1,5 trilioane de dolari, un flux de numerar disponibil anual de 30 de miliarde de dolari ar corespunde unui randament al fluxului de numerar de două procente. La 75 de miliarde de dolari, ar fi cinci procente. Acest calcul nu este nici un model de evaluare, nici o prognoză pentru Anthropic. El arată doar surplusurile absolute care sunt necesare atunci când prețul de achiziție al unei companii este foarte mare.
Prin urmare, relația dintre venituri și valoarea companiei este doar un pas intermediar. Chiar și venituri de câteva sute de miliarde de dolari nu ar justifica automat o evaluare ridicată. Cu marje mici, nevoi mari de reinvestire sau diluare recurentă, acționarii existenți ar putea ajunge să aibă semnificativ mai puțin decât se așteaptă.
În schimb, un multiplu actual de evaluare ridicat nu ar trebui considerat izolat ca o dovadă a supraevaluării. Dacă veniturile și fluxul de numerar disponibil cresc excepțional de puternic pe parcursul mai multor ani, o acțiune care inițial pare scumpă poate deveni mai atractivă din punct de vedere economic. Factorul crucial este sustenabilitatea acestei traiectorii de creștere.
Prin urmare, piața bursieră nu evaluează doar afacerea existentă a Anthropic. De asemenea, evaluează potențialul unei poziții foarte puternice pe piață în viitor. O parte semnificativă a prețului depinde nu doar de participarea companiei la creșterea inteligenței artificiale, ci și de generarea constantă de randamente economice peste medie din aceasta.
Concurența determină cine beneficiază de câștigurile de productivitate
Concurența din partea OpenAI, Google și a altor furnizori afectează mult mai mult decât clasamentele privind calitatea modelelor. Aceasta are impact asupra prețurilor, costurilor de distribuție, loialitatea clienților și viteza cu care noile funcții pot fi exploatate comercial.
Un avantaj tehnologic este valoros atunci când clienții sunt dispuși să plătească un preț suplimentar semnificativ pentru acesta. Este mai puțin valoros atunci când modelele concurente oferă în curând performanțe similare la prețuri mai mici. În acest caz, o parte mai mare din progresul tehnologic trece la utilizatori, în timp ce furnizorii își pot recupera doar parțial costurile de dezvoltare.
Din punct de vedere economic, aceasta nu este o contradicție. O tehnologie poate fi extrem de benefică pentru economia generală și, în același timp, poate declanșa o concurență acerbă prin prețuri între producătorii săi. Scăderea prețurilor crește apoi utilizarea acesteia, dar poate limita marjele de profit.
Pentru Anthropic, aceasta înseamnă că o poziție tehnică de lider trebuie să se traducă în relații de durată cu clienții. Factorii cruciali includ nu doar soluții mai bune, ci și fiabilitate, integrare în fluxurile de lucru, costuri transparente și beneficii convingătoare în operațiunile zilnice.
Situația devine deosebit de dificilă atunci când concurenții au mai multe fluxuri de venituri. O companie de tehnologie cu o diversificare largă poate utiliza strategic o ofertă de inteligență artificială pentru a consolida alte domenii de afaceri. Un furnizor mai concentrat pe afacerea sa cu inteligență artificială, pe de altă parte, trebuie să demonstreze mai direct că propriile servicii sunt viabile din punct de vedere economic.
Prin urmare, oportunitatea oferită de Anthropic nu constă neapărat în solicitarea celui mai mic preț peste tot. Poate consta în egală măsură în crearea unei valori adăugate atât de mari în aplicații importante din punct de vedere economic, încât clienții să accepte un preț premium.
Modelele chinezești mai ieftine împing și mai mult bariera prețurilor
Modelele chinezești de inteligență artificială, mai ieftine, sporesc presiunea concurențială, în special în domeniile în care clienții nu au nevoie de performanță absolut superioară. Multe sarcini de afaceri nu necesită cel mai universal capabil model. Ceea ce este necesar este o calitate suficientă la un cost total rezonabil.
Dacă un model mai puțin costisitor, de exemplu, clasifică texte standard, pre-sortează documentele sau suportă în mod fiabil sarcini simple de programare, atractivitatea sa economică poate fi mai mare decât cea a unui model de top, semnificativ mai scump. Factorul decisiv este relația dintre calitatea rezultatelor, costul erorilor și cheltuielile de operare.
Totuși, comparația nu ar trebui să se limiteze la prețul per unitate procesată. Companiile trebuie să ia în considerare și integrarea, asistența, securitatea datelor, fiabilitatea și, dacă este cazul, propriile operațiuni tehnice. Un model care pare ieftin la prima vedere poate genera costuri ulterioare mai mari. În schimb, o ofertă mai scumpă se poate dovedi mai economică dacă necesită mai puține modificări și cheltuieli de operare mai mici.
Presiunea asupra prețurilor rămâne o amenințare reală. Ponderile modelelor disponibile public, în special, pot oferi companiilor și furnizorilor de servicii oportunități suplimentare de a-și opera propriile modele sau de a compara ofertele de la diferiți parteneri de infrastructură. Simpla posibilitate de schimbare a furnizorului modifică deja poziția de negociere, chiar dacă nu toți clienții își schimbă efectiv furnizorul.
Acest lucru le pune furnizorilor cu ratinguri ridicate o sarcină dificilă: aceștia trebuie să demonstreze că avantajul lor calitativ în aplicații specifice rămâne suficient de semnificativ pentru a justifica prețuri mai mari și așteptările de marjă asociate. Liderul general pe piață este mai puțin semnificativ în acest sens decât beneficiul demonstrabil pentru clienți.
Modelele mai eficiente nu rezolvă automat problema costurilor
Progresele tehnologice pot reduce semnificativ costul per sarcină. Modelele mai mici și specializate, o utilizare mai bună, o procesare mai eficientă și hardware-ul îmbunătățit pot contribui la furnizarea aceleiași performanțe cu mai puține resurse.
Totuși, profitabilitatea depinde în mod crucial de cine beneficiază de aceste economii. Dacă furnizorul își poate menține în mare măsură prețurile în timp ce costurile scad, marjele se îmbunătățesc. Dacă concurența impune reduceri corespunzătoare de prețuri, avantajele sunt în primul rând benefice pentru clienți.
În plus, costurile mai mici pot crește semnificativ cererea. Pe măsură ce serviciile de inteligență artificială devin mai accesibile, companiile le vor implementa în mai multe procese și le vor pune să gestioneze sarcini mai complexe. Prin urmare, consumul total de putere de calcul poate continua să crească în ciuda scăderii costurilor per unitate.
Acest lucru este atractiv din perspectiva creșterii pieței, dar ambivalent din perspectiva cerințelor de capital. Creșterile de eficiență pot atât îmbunătăți profitabilitatea, cât și declanșa un nou ciclu de investiții. Efectul care predomină depinde de prețuri, modele de utilizare și costuri de capacitate.
Prin urmare, presupunerea generală că pierderile actuale vor dispărea automat odată cu următoarea generație de modele este problematică. Eficiența este o condiție prealabilă crucială. Profitabilitatea susținută necesită, de asemenea, ca o parte suficientă din câștigurile de eficiență să rămână la furnizor.
În afaceri, întregul proces de muncă contează
O cale promițătoare către randamente mai stabile constă nu doar în oferirea accesului la modele, ci și a unei componente fiabile a fluxurilor de lucru operaționale. Pentru clienții corporativi, calitatea unui singur răspuns este adesea doar un aspect al deciziei lor de cumpărare.
La fel de importante sunt permisiunile, documentația, integrarea în sistemele existente și capacitatea de a monitoriza rezultatele. Un instrument de inteligență artificială poate fi impresionant din punct de vedere tehnic, dar totuși dezamăgitor din punct de vedere economic dacă angajații petrec mult timp reelaborând sau dacă sunt necesare procese de control suplimentare.
Prin urmare, indicatorul cheie de performanță nu este doar viteza de răspuns. Ceea ce contează este efectul net asupra costurilor, timpilor de livrare, calității și riscurilor. O economie de timp într-o singură etapă de lucru duce la un avantaj financiar doar dacă întregul proces devine de fapt mai eficient.
Pentru Anthropic, această perspectivă deschide oportunități pentru o loialitate sporită a clienților. Atunci când un serviciu este profund integrat în fluxurile de lucru de dezvoltare sau în alte procese critice pentru afacere, schimbarea furnizorilor devine mai complexă. Cu toate acestea, această loialitate trebuie construită pe performanțe tangibile. Nu poate fi susținută doar pe dificultatea schimbării furnizorilor.
În plus, apare un potențial conflict de obiective: cu cât un furnizor de modele oferă mai multe aplicații complete, cu atât concurează mai mult cu companiile de software care au integrat anterior modelele sale în propriile produse. Prin urmare, extinderea propriului lanț valoric poate schimba simultan relațiile sale cu partenerii cheie de vânzări.
Partenerii cloud stabilizează afacerea și creează noi dependențe
Relațiile cu marile companii de cloud reprezintă o sursă semnificativă de stabilitate pentru Anthropic. Partenerii pe termen lung pot oferi putere de calcul, capital și acces clienților enterprise, contribuind la depășirea unora dintre cele mai mari blocaje cu care se confruntă un furnizor de inteligență artificială în creștere rapidă.
Anthropic are angajamente de infrastructură față de Amazon și Google de peste 100 de miliarde de dolari fiecare, extinzându-se până în anii 2030. În același timp, ambele companii sunt acționari semnificativi. Acest lucru creează stimulente economice puternice pentru menținerea furnizării de putere de calcul.
Această interconectare, însă, nu este în întregime pozitivă. Un partener poate fi simultan furnizor, investitor, canal de vânzări și concurent. Acest lucru creează dependențe în ceea ce privește prețurile, integrarea tehnică și deciziile strategice.
Pentru analiză, este important să se facă distincția între fluxurile de finanțare și cererea clienților. Capitalul provenit de la un partener tehnologic nu este același lucru cu veniturile provenite de la un client final independent. De asemenea, un acord de infrastructură pe termen lung nu dovedește că, ulterior, costurile sale vor fi acoperite de o cerere profitabilă.
Aceasta nu înseamnă că astfel de relații sunt artificiale din punct de vedere economic sau inerent problematice. În industriile cu capital intensiv, parteneriatele pe termen lung sunt adesea necesare. Factorul crucial este transparența cu privire la riscurile care revin fiecărei părți și dacă există suficienți clienți plătitori la capătul lanțului.
O creștere suplimentară a capitalului ar putea consolida compania și ar putea împovăra acționarii
Chiar și o IPO majoră nu exclude runde de finanțare suplimentare. În cazul în care expansiunea progresează mai rapid decât strângerea de fonduri internă, Anthropic ar putea necesita finanțare suplimentară prin capital propriu sau datorii. Dacă acest lucru se va întâmpla depinde de performanța reală a afacerii și nu poate fi determinat exclusiv pe baza angajamentelor pe termen lung.
Pentru acționari, diluarea este un factor important. Atunci când o companie emite acțiuni noi, proprietatea economică este distribuită între mai multe acțiuni. Valoarea totală a companiei poate crește, în timp ce participația unui acționar existent scade.
Prin urmare, o majorare de capital nu este automat dezavantajoasă. Dacă fondurile suplimentare sunt utilizate în mod profitabil, valoarea per acțiune existentă poate crește și ea. Problemele apar atunci când este nevoie în mod regulat de capital nou, fără o creștere corespunzătoare a câștigurilor viitoare.
Prețul acțiunii influențează direct acest calcul. La o evaluare ridicată, se pot strânge sume mari cu o diluție relativ mică. La o evaluare scăzută, trebuie emise mai multe acțiuni noi pentru același flux de fonduri. Prin urmare, o scădere susținută a prețului acțiunii poate înrăutăți condițiile pentru finanțarea viitoare.
De asemenea, ar trebui luată în considerare compensația pe bază de acțiuni. Aceasta poate limita nevoile imediate de numerar și poate permite angajaților să participe la succesul companiei. Cu toate acestea, nu este lipsită de costuri pentru acționarii existenți dacă creează pretenții suplimentare asupra companiei.
De ce primele zile de tranzacționare nu permit încă un verdict final
În urma unei oferte publice inițiale (IPO), interese foarte diferite se ciocnesc. Investitorii pe termen lung, traderii pe termen scurt și cei care nu au primit o alocare suficientă în cadrul ofertei tranzacționează simultan. Prin urmare, descoperirea prețului poate fi inițial determinată mai mult de raritate și poziționare decât de o evaluare stabilă a valorii companiei.
O cantitate mică de acțiuni tranzacționate liber poate amplifica efectul ordinelor suplimentare de cumpărare sau vânzare. De asemenea, lichiditatea este adesea mai mică în tranzacționarea pre-piață decât în timpul orelor obișnuite de tranzacționare. Prin urmare, mișcările individuale ale prețurilor nu ar trebui suprainterpretate.
Cu toate acestea, scăderea prețului este un semnal relevant. Aceasta arată că cererea pentru acțiuni nu este nelimitată la orice preț. O companie poate avea un IPO impresionant și, la scurt timp după aceea, poate descoperi că investitorii au idei foarte diferite despre valoarea sa justă.
În plus, evaluarea unei companii individuale de inteligență artificială nu are loc în vid. Atunci când apetitul pentru risc pe piața generală scade, acțiunile a căror valoare se bazează în mare măsură pe profiturile îndepărtate sunt supuse unei presiuni deosebite. Îndoielile specifice companiilor și slăbiciunea generală a pieței se pot consolida reciproc.
Prin urmare, primele zile de tranzacționare nu oferă nici dovada unui colaps al economiei bazate pe inteligență artificială, nici confirmarea evaluării inițiale. Următoarele perioade de raportare, în care creșterea, tendințele costurilor și consumul de resurse vor deveni vizibile împreună, vor fi mai informative.
Care cifre cheie ar demonstra, de fapt, progresul economic?
Pentru o evaluare fiabilă, nu este suficient să ne concentrăm exclusiv pe numărul de utilizatori sau pe noile versiuni de modele. Factorul decisiv este inițial evoluția veniturilor raportate efectiv. Ratele de venituri proiectate pot oferi indicații timpurii, dar ar trebui confirmate de veniturile reale.
În al doilea rând, este esențial să înțelegem cum evoluează costurile directe de implementare. Dacă veniturile cresc mai rapid decât efortul de calcul necesar, scalabilitatea economică se îmbunătățește, în general. Dacă ambii factori cresc în mare măsură în paralel, perspectiva unor marje mari rămâne limitată.
În al treilea rând, loialitatea clienților este relevantă. Utilizarea repetată și cererea tot mai mare din partea clienților existenți indică un beneficiu solid al produsului. Proiectele pilot pe termen scurt sau ofertele introductive cu reduceri mari au o semnificație diferită față de contractele prelungite permanent.
În al patrulea rând, fluxul de numerar disponibil trebuie luat în considerare împreună cu obligațiile contractuale. Un singur trimestru pozitiv nu dovedește neapărat o autofinanțare sustenabilă. De asemenea, un trimestru negativ datorat investițiilor nu indică automat o deteriorare a activității de bază.
În al cincilea rând, performanța per acțiune este crucială. Veniturile companiilor în creștere puternică ajută acționarii doar într-o măsură limitată dacă numărul creanțelor asupra acestor venituri crește într-un ritm la fel de rapid. Prin urmare, o evaluare solidă combină performanța operațională, cerințele de capital și diluarea.
Progresul economic ar fi atins dacă Anthropic nu numai că ar crește mai rapid, dar ar genera și în mod demonstrabil mai mult flux de numerar disponibil din fiecare unitate de afaceri suplimentară.
Trei căi de dezvoltare între poziția de lider pe piață și presiunea pe marjă
Într-un scenariu favorabil, Anthropic reușește să își extindă poziția puternică pe piața întreprinderilor. Capacitatea de calcul pe termen lung înlocuiește soluțiile pe termen scurt mai scumpe, eficiența tehnică îmbunătățește structura costurilor, iar clienții acceptă prețuri rezonabile pentru câștiguri de productivitate demonstrabile. Compania ar putea apoi să treacă treptat de la o fază de investiții inițiale mari la o fază de generare mai puternică de numerar.
Într-un scenariu mediu, veniturile continuă să crească semnificativ, dar concurența obligă la scăderea prețurilor. Creșterile de eficiență compensează o parte din această presiune, dar inițial sunt insuficiente pentru marje excepțional de mari. Anthropic ar putea deveni o companie tehnologică majoră, în timp ce acțiunea, datorită evaluării inițiale deja ridicate, oferă doar randamente limitate sau foarte volatile.
Într-un scenariu nefavorabil, mai multe presiuni coincid. Modelele mai favorabile reduc disponibilitatea de plată, infrastructura este întârziată sau ajunge la costuri ridicate, iar angajamentele pe termen lung nu pot fi ajustate suficient de repede. Cerințele suplimentare de capital ar putea coincide atunci cu o evaluare mai mică, diluând și mai mult acționarii existenți.
Aceste scenarii nu sunt predicții. Ele ilustrează faptul că aceeași dezvoltare tehnologică poate duce la rezultate financiare diferite. Chiar și o creștere puternică la nivel global a adoptării inteligenței artificiale nu garantează care furnizor va obține cele mai mari profituri.
Prin urmare, dimensiunea pieței potențiale nu este în sine factorul decisiv în evaluare. La fel de importantă este probabilitatea ca Anthropic să capteze o cotă atractivă din această piață în condiții profitabile și cât capital suplimentar va fi necesar până atunci.
Conflictul crucial constă între beneficiul societal și randamentul privat
Inteligența artificială poate crește productivitatea companiilor, poate facilita noi servicii și poate reduce costurile multor sarcini bazate pe cunoștințe. Cu toate acestea, acest beneficiu economic general nu este echivalent cu profiturile furnizorilor de modele.
O mare parte din beneficiu poate rămâne la companiile utilizatoare dacă acestea pot realiza mai mult cu același număr de angajați sau dacă pot oferi servicii la prețuri mai mici. O altă parte poate fi transferată clienților lor prin prețuri mai mici. Companiile de infrastructură și furnizorii de servicii specializate pot beneficia, de asemenea.
Furnizorul model primește doar partea pe care o poate impune din punct de vedere economic împotriva acestor alte părți interesate. Poziția sa depinde de cât de interschimbabil este produsul sau serviciul său, de alternativele pe care le au clienții și de costurile suportate de concurența tehnologică continuă.
Tocmai de aceea concluzia comună conform căreia o tehnologie revoluționară trebuie să fie neapărat o investiție excelentă în orice furnizor de top este prea simplistă. Succesul economic al unei inovații și rentabilitatea unui anumit preț de intrare sunt două lucruri diferite.
Scăderea prețului acțiunilor Anthropic ilustrează această deconectare în mod deosebit de clar. Cererea de inteligență artificială poate fi reală. Compania poate fi atractivă din punct de vedere tehnologic. Piața sa poate înregistra o creștere puternică. Cu toate acestea, prețul unei acțiuni poate scădea dacă așteptările privind viteza, marjele și cerințele de finanțare au devenit prea ambițioase.
Valoarea de piață trebuie mai întâi obținută prin randamente fiabile
Justificarea lansării Anthropic nu constă nici în euforia generală, nici în afirmația că scăderea prețului acțiunilor infirmă beneficiile economice ale inteligenței artificiale. Compania are o bază puternică de cerere și abordează aplicații semnificative din punct de vedere economic. În același timp, aceste oportunități sunt contracarate de angajamente excepționale în domeniul infrastructurii, o concurență intensă și o incertitudine considerabilă cu privire la momentul obținerii unui flux de numerar disponibil sustenabil.
Evaluarea ridicată exacerbează acest conflict. Cu cât succesul anticipat este mai mare, cu atât există mai puțin loc pentru întârzieri și dezamăgiri operaționale. O simplă tranzacție bună poate să nu fie suficientă pentru a justifica un preț foarte ridicat al acțiunii.
Prin urmare, testul crucial nu constă în introducerea următoarei generații impresionante de modele. Ci în combinarea performanței tehnologice cu livrare fiabilă, prețuri viabile, costuri controlabile și creșterea câștigurilor pe acțiune.
În acest context, trecerea bruscă de la euforia pieței bursiere la îndoielile legate de evaluare este în primul rând o verificare a realității economice. Anthropic nu trebuie doar să demonstreze că inteligența artificială sa poate efectua o muncă valoroasă; compania trebuie să demonstreze că există suficientă valoare pentru proprietarii săi pe termen lung, după acoperirea costurilor acestui serviciu.
📈🚀 De la vizibilitate la încredere 👀🤝 Calea ta scalabilă cu Xpert.Digital

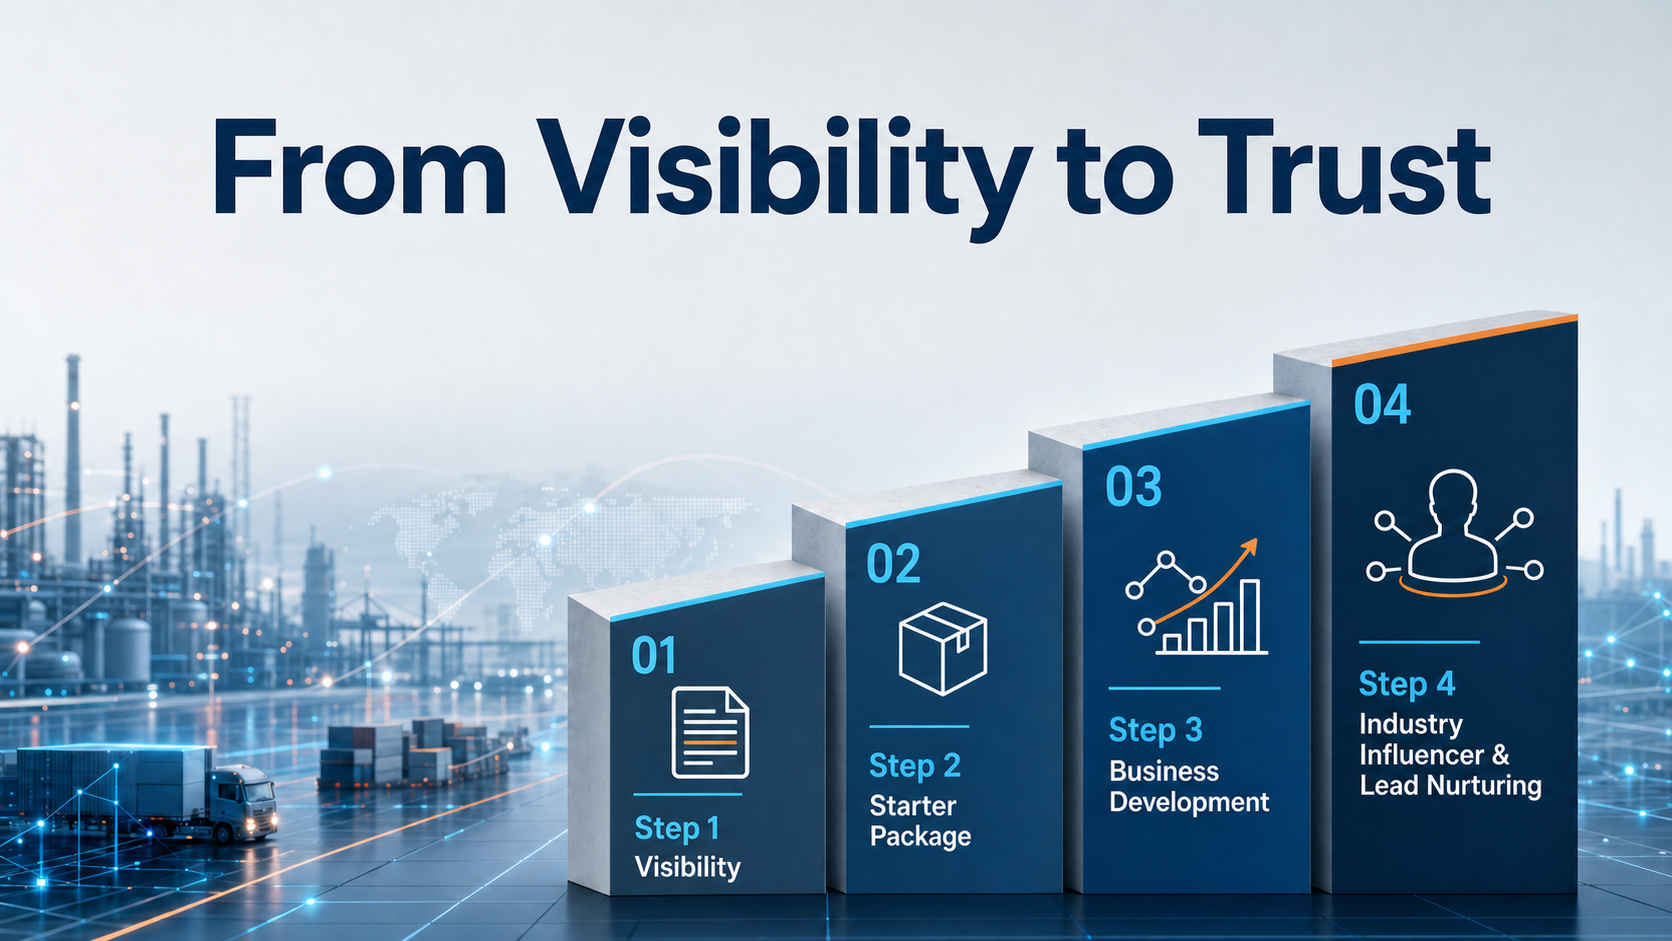
De la vizibilitate la încredere: Calea ta scalabilă cu Xpert.Digital - Imagine: Xpert.Digital
În domeniul B2B industrial, relațiile de afaceri sustenabile apar rareori peste noapte. Ele se dezvoltă pas cu pas – prin vizibilitate, relevanță profesională, puncte de contact recurente și încredere crescândă. Modelul în 4 etape al Xpert.Digital abordează exact acest aspect: oferă o cale structurată care începe cu un punct de intrare ușor de gestionat și poate evolua către o colaborare mai profundă în dezvoltarea afacerii, dacă este necesar.
În loc să se bazeze pe promisiuni de marketing zgomotoase, acest model pune relația în prim-plan. Companiile încep cu măsuri clar definite, ușor de calculat, iar apoi decid, pe baza propriei experiențe, cât de mult doresc să extindă colaborarea. Un factor cheie pentru acest proces de construire a încrederii netulburat: platforma evită complet reclamele publicitare enervante, astfel încât accentul editorial rămâne exclusiv pe expertiza companiilor.
Mai multe informații aici:
Partenerul dumneavoastră global de marketing și dezvoltare a afacerilor
☑️ Limba noastră de afaceri este engleza sau germana
☑️ NOU: Corespondență în limba ta maternă!

Konrad Wolfenstein
Eu și echipa mea suntem bucuroși să vă fim la dispoziție în calitate de consilier personal.
Mă puteți contacta completând formularul de contact de aici wolfenstein@xpert.digital:sau pur și simplu sunându-mă la +49 7348 4088 965. Adresa mea de e-mail este
Aștept cu nerăbdare proiectul nostru comun.