
Revenirea Germaniei începe cu dezamăgirea față de vechiul model de succes: o cale către reînnoirea economică
Pre-lansare Xpert

Disponibil în 27 de limbi 📢
Preferă Xpert.Digital pe GoogleⓘPublicat pe: 4 octombrie 2026 / Actualizat pe: 4 octombrie 2026 – Autor: Konrad Wolfenstein
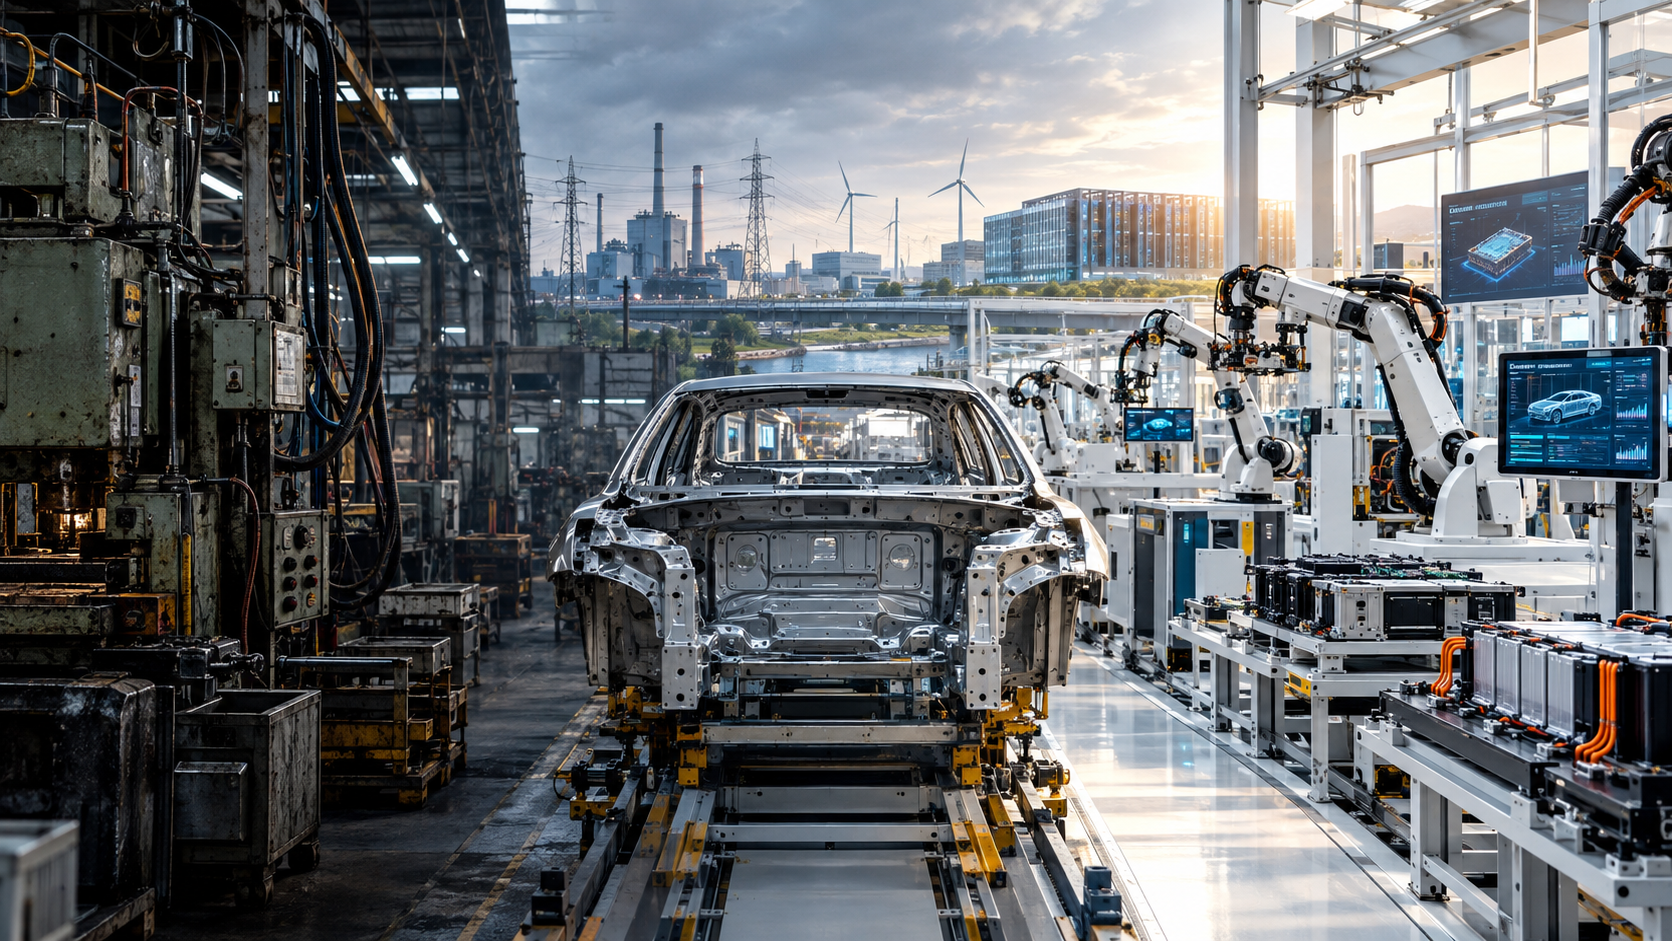
Revenirea Germaniei începe cu dezamăgirea față de vechiul model de succes: O cale către reînnoirea economică – imagine creativă pe această temă, cu inteligență artificială: Xpert.Digital
Reforme pentru viitor: transformarea structurală a Germaniei în centrul atenției
De la criză la oportunitate: provocările industriale ale Germaniei
Calea către redresare: Prețurile energiei și birocrația – Factorii de localizare ai Germaniei în tranziție
Dificultățile economice actuale nu sunt un fenomen temporar, ci mai degrabă o expresie a unei profunde realinieri structurale a modelului economic. Timp de decenii, țara a beneficiat de un sector industrial puternic, prețuri favorabile la energie și o integrare strânsă cu piețele globale. Dar vremurile s-au schimbat: costurile ridicate ale forței de muncă, provocările demografice, decalajele digitale și tensiunile geopolitice își pun amprenta asupra economiei germane.
Deși datele economice actuale pot sugera o redresare, acestea nu ar trebui să ascundă problemele existente. Creșterea se bazează adesea pe cheltuielile guvernamentale, mai degrabă decât pe o bază economică solidă. Companii precum Volkswagen exemplifică provocările care decurg dintr-un model de afaceri învechit. Reformele îndrăznețe sunt esențiale pentru a proteja competitivitatea și a iniția o revenire. Germania nu trebuie doar să își optimizeze procesele industriale, ci și să creeze cadrul pentru inovație, investiții și lucrători calificați. Numai atunci țara poate deveni din nou o locație de top pentru afaceri și industrie.
Nu declinul este inevitabil, ci eșecul fără o voință radicală de reformă
Germania nu se confruntă cu o recesiune economică tipică care se va rezolva de la sine cu rate ale dobânzii mai mici, cheltuieli guvernamentale crescute și puțin mai mult optimism. Țara trece printr-o realiniere structurală a modelului său economic. Timp de decenii, succesul său s-a bazat pe un sector industrial performant, energie relativ ieftină, legături strânse cu China, piețe globale deschise, produse de vârf din punct de vedere tehnologic și un guvern fiabil. Mai multe dintre aceste premise se aplică acum doar într-o măsură limitată sau deloc. În același timp, au apărut noi dificultăți: presiunea demografică, costurile ridicate ale forței de muncă, procesele lente de autorizare, un sistem complex de impozitare și transferuri, municipalități suprasolicitate, decalaje digitale și fragmentare geopolitică tot mai mare.
Situația este gravă, dar nicidecum fără speranță. Germania deține încă un stoc mare de capital industrial, profesioniști cu înaltă calificare, organizații de cercetare eficiente, companii mijlocii puternice, mărci recunoscute la nivel global și o locație centrală în cadrul pieței unice europene. Prin urmare, problema nu este lipsa de substanță economică, ci mai degrabă capacitatea în scădere de a traduce substanța existentă suficient de rapid în produse noi, modele de afaceri scalabile și investiții productive. Tocmai aici rezidă adevăratul pericol: Germania este încă suficient de puternică pentru a suprima presiunea pentru reformă, dar deja prea slabă pentru a-și permite încă ani de ezitare.
Creșterea maschează eroziunea structurală
La prima vedere, datele economice pentru 2026 transmit un semnal încurajator. După doi ani foarte slabi și o creștere reală de doar 0,2% în 2025, se așteaptă ca producția economică să se redreseze. În toamna anului 2026, principalele previziuni pentru întregul an au variat între aproximativ 1,1 și 1,3%. Această îmbunătățire este binevenită, dar nu trebuie confundată cu o redresare durabilă. O parte semnificativă a creșterii provine din cheltuielile guvernamentale, programele de infrastructură, investițiile în apărare, stimulentele fiscale și o cerere internă mai stabilă. Comerțul exterior, care obișnuia să fie un pilon constant al creșterii economice germane, oferă doar un impuls slab sau chiar negativ.
Distincția crucială constă între creșterea ciclică și creșterea potențială. Creșterea ciclică indică cât de puternic se poate redresa o economie după o perioadă de slăbiciune pe termen scurt. Creșterea potențială, pe de altă parte, descrie cât de repede poate crește sustenabil fără a crea noi dezechilibre. Tocmai aici se află problema centrală a Germaniei. Estimările privind creșterea producției potențiale sunt acum doar de ordinul câtorva zecimi de punct procentual. Fără reforme, creșterea ar putea ajunge aproape la un punct mort până la sfârșitul deceniului. O creștere temporară ar fi atunci doar o redresare în cadrul unei traiectorii de creștere pe termen lung din ce în ce mai aplatizate.
Acest diagnostic explică de ce sentimentul economic și performanța economică măsurată pot diverge temporar. Chiar dacă numărul de comenzi crește, consumatorii cheltuiesc din nou mai mult, iar investițiile publice se intensifică, costurile de exploatare ridicate, creșterile scăzute ale productivității și o ofertă de forță de muncă în scădere persistă. O economie mai puternică câștigă timp, dar nu înlocuiește reformele. În cel mai rău caz, aceasta elimină chiar și presiunea politică de a acționa din dezbatere înainte ca problemele de fond să fie rezolvate.
Volkswagen este testul de stres al modelului industrial
Volkswagen exemplifică criza industrială germană deoarece aproape toate conflictele țării sunt concentrate în cadrul corporației. Acestea includ costuri fixe ridicate, structuri corporative complexe, influență politică, contracte colective de muncă exigente, strategii tehnologice paralele, presiune concurențială tot mai mare din partea Chinei, proiecte software dificile, noi bariere comerciale și tranziția costisitoare către electromobilitate. Corporația nu este slabă pentru că nu poate construi mașini. Este sub presiune deoarece logica economică a modelului său anterior de succes nu mai funcționează în mod fiabil.
Cifrele ilustrează presiunea. În timp ce Volkswagen a realizat vânzări de aproximativ 321,9 miliarde de euro în 2025, profitul său operațional a scăzut la aproximativ 8,9 miliarde de euro, o scădere de peste jumătate. Randamentul operațional al vânzărilor a scăzut de la 5,9% la 2,8%. Taxele speciale, tarifele americane, efectele valutare și ajustarea strategiei de produs a Porsche au jucat un rol semnificativ în acest sens. Cu toate acestea, chiar și după ajustarea acestor factori, profitabilitatea a rămas sub nivelul cerut de o corporație globală cu capital intensiv pentru a justifica investiții substanțiale în baterii, software, arhitecturi electronice, noi platforme și modernizări ale fabricilor.
Prin urmare, Volkswagen nu este o dovadă a declinului inevitabil al industriei germane, ci mai degrabă a întârzierii periculoase în ajustările necesare. Prea multe variante, mărci, platforme și etape decizionale cresc costurile și încetinesc procesele. În același timp, fabricile trebuie utilizate la capacitate maximă, locurile de muncă trebuie asigurate și interesele regionale trebuie luate în considerare. Ceea ce pare, dintr-o perspectivă de afaceri, a fi o simplificare consecventă devine rapid un conflict politic și social. Această tensiune caracterizează întregul peisaj industrial: Germania știe adesea ce schimbări sunt necesare, dar îi lipsește un cadru suficient de robust pentru a distribui rapid costurile, riscurile și tranzițiile.
Prin urmare, lecția centrală nu este că Germania trebuie să salveze Volkswagen. Mai degrabă, țara trebuie să creeze condițiile în care chiar și o mare corporație industrială să poată lua decizii mai rapide, să producă mai eficient din punct de vedere al costurilor și să extindă noile tehnologii în mod profitabil. Companiile însele rămân responsabile în acest proces. Politica de localizare nu trebuie să perpetueze structurile ineficiente. Aceasta trebuie să faciliteze investițiile, să permită concurența și să ofere securitate socială în timpul schimbărilor structurale, fără a dicta rezultatul acestora.
Ascensiunea Chinei pune capăt diviziunii confortabile a muncii
Fostul model germano-chinos era simplu și excepțional de profitabil: companiile germane vindeau vehicule, utilaje, produse chimice și echipamente de înaltă calitate către o piață în creștere rapidă. În schimb, China furniza bunuri de consum și produse intermediare ieftine. Această diviziune a muncii s-a încheiat. Companiile chineze nu mai sunt doar furnizori eficienți din punct de vedere al costurilor în numeroase industrii, ci și concurenți puternici din punct de vedere tehnologic. Acest lucru este evident în special în vehiculele electrice, baterii, tehnologia solară, electronica de putere, platformele digitale și, din ce în ce mai mult, și în ingineria mecanică.
Pe piața auto chineză, aproape 55% din vehiculele nou vândute erau electrice până în 2025. Peste 13 milioane de mașini electrice au fost vândute acolo într-un singur an. O cotă de aproximativ 60% era așteptată pentru 2026. În același timp, șapte din zece vehicule electrice cu baterii din China erau deja mai ieftine decât un vehicul mediu comparabil cu motor cu ardere internă până în 2025. Acest lucru schimbă fundamental peisajul competitiv. Producătorii germani nu se mai confruntă doar cu furnizori low-cost susținuți de stat, ci cu corporații extrem de integrate, cu piețe interne mari, cicluri scurte de dezvoltare, expertiză internă în domeniul bateriilor, software de înaltă performanță și strategii de prețuri agresive.
Piața chineză s-a transformat astfel dintr-o sursă de venit într-un teren de testare strategic. Furnizorii germani trebuie să dezvolte acolo produse locale mai rapid, să se adapteze mai eficient la ecosistemele software chinezești și, în același timp, să prevină migrarea completă a capacităților tehnologice cheie în afara Europei. La aceasta se adaugă creșterea presiunii asupra exporturilor. Când piața internă chineză a slăbit în 2026, producătorii chinezi și-au crescut semnificativ exporturile de vehicule. Modelele electrice au jucat un rol deosebit de important în acest sens. Prin urmare, concurența se intensifică nu numai în China, ci și în Europa, America de Sud, Asia de Sud-Est și Orientul Mijlociu.
Totuși, izolarea Europei ar fi răspunsul greșit. Tarifele pot compensa condițiile concurențiale neloiale și pot crea timp pentru ajustări, dar nu pot compensa lipsa de productivitate. Cei care concurează exclusiv pe baza unor măsuri de protecție cresc costul transformării și slăbesc stimulentele pentru inovare. În schimb, Germania și Europa au nevoie de o strategie duală: o rezistență constantă la politica comercială în cazurile de distorsiuni demonstrabile și, în același timp, o piață unică deschisă și competitivă, care să permită investițiile, extinderea și o cooperare industrială mai rapidă.
Industria auto nu pierde doar vânzări, ci și profitabilitate
Industria auto germană rămâne o putere economică. În 2025, aceasta a generat venituri de aproximativ 533,7 miliarde de euro și a angajat în medie aproape 732.000 de persoane. În același timp, veniturile totale au scăzut cu 1,5%, iar ocuparea forței de muncă cu 5,3%. Pierderile de locuri de muncă au fost deosebit de pronunțate în rândul furnizorilor și producătorilor de piese. Vânzările externe au scăzut, în timp ce investițiile în afara Germaniei au crescut mai semnificativ. Această evoluție demonstrează că industria nu dispare pur și simplu, ci mai degrabă că valoarea sa creată este redistribuită geografic și tehnologic.
În prima jumătate a anului 2026, presiunea s-a intensificat. Veniturile combinate ale celor trei mari producători germani, Volkswagen, Mercedes-Benz și BMW, s-au ridicat la aproximativ 284 de miliarde de euro, cu 2,9% sub nivelul anului precedent. Câștigurile lor înainte de dobânzi și impozite (EBIT) au scăzut cu aproximativ 19%, ajungând la 13 miliarde de euro. Un aspect deosebit de problematic este faptul că nu numai vânzările unitare și cota de piață scad, ci și capacitatea de a genera profituri suficiente din venituri mari. Marjele mai mici, la rândul lor, slăbesc finanțarea transformării.
Industria posedă încă o forță inovatoare considerabilă. În 2024, companiile auto germane au cheltuit aproximativ 59,4 miliarde de euro la nivel mondial pentru cercetare și dezvoltare, dintre care peste 31 de miliarde de euro au fost investite pe plan intern. Acest lucru infirmă afirmația simplistă conform căreia industria a ratat complet șansa progreselor tehnologice. Adevărata problemă constă mai puțin în lipsa cercetării și mai mult în viteza cu care cercetarea este tradusă în produse competitive, accesibile și scalabile. Germania dezvoltă foarte mult, dar adesea se industrializează prea lent și prea scump.
Prin urmare, puterea viitoare a industriei nu va fi măsurată doar prin ponderea mărcilor germane în producția tradițională de vehicule. Important va fi ce parte a noului lanț valoric va rămâne în țară: celule de baterie și gestionarea bateriilor, electronică de putere, semiconductori, software pentru vehicule, conducere automatizată, spații de date industriale, reciclare și servicii digitale. O țară poate continua să asambleze multe vehicule și totuși să piardă importanța strategică dacă cele mai profitabile tehnologii, platforme și ecosisteme de date sunt controlate în altă parte.
Prețurile energiei sunt un indicator de localizare, nu o problemă secundară
Problema energetică a Germaniei este adesea fie dramatizată, fie minimalizată. Ambele sunt înșelătoare. Nu toate companiile sunt mari consumatoare de energie, iar clienții industriali mari plătesc tarife diferite față de întreprinderile mijlocii. Cu toate acestea, costurile energiei electrice din Germania reprezintă un dezavantaj semnificativ în comparație cu alte țări europene. Pentru consumatorii comerciali de dimensiuni medii, cu un consum anual între 500 și 2.000 de megawați-oră, prețul în a doua jumătate a anului 2025 a fost de 22,64 EUR la 100 de kilowați-oră. Media UE a fost de 18,37 EUR. Acest lucru a plasat Germania printre cele mai scumpe locații din Uniunea Europeană.
Pentru substanțele chimice, metalele, sticla, hârtie, materialele de construcții și componentele industriei de aprovizionare cu automobile, astfel de diferențe au un impact direct asupra deciziilor de investiții. Și mai importantă este așteptarea costurilor viitoare. Companiile investesc în instalații cu o durată de viață de zece, douăzeci sau mai mult de ani. Prin urmare, reglementările neclare privind taxele de rețea, capacitățile centralelor electrice, hidrogenul, prețul CO₂ și măsurile de ajutor industrial nu numai că cresc costurile continue, ci și riscul perceput. O locație poate deveni neatractivă din punct de vedere economic înainte de apariția deficitului real de energie, deoarece incertitudinea crește costul capitalului.
Un preț temporar al energiei electrice industriale poate stabiliza crearea de valoare energointensivă, dar nu trebuie să devină un substitut permanent pentru un sistem energetic funcțional. Factorii cruciali includ extinderea mai rapidă a rețelei, o capacitate mai garantată, stimulente bazate pe piață pentru stocare și cerere flexibilă, opțiuni realiste de import pentru hidrogen și derivații acestuia și o mai bună coordonare europeană. Componentele prețurilor impuse de guvern și costurile rețelei trebuie, de asemenea, revizuite. Succesul tranziției energetice se măsoară nu numai prin ponderea energiilor regenerabile, ci și prin atingerea simultană a securității aprovizionării, a protecției climei și a costurilor globale competitive.
Birocrația costă în primul rând viteză
Dezbaterea germană privind birocrația suferă de faptul că este prea adesea purtată exclusiv în termeni de ore de lucru și sume în euro. Costurile birocratice înregistrate anual pentru întreprinderi se ridică la peste 60 de miliarde de euro. Această sumă este considerabilă, dar reprezintă doar o parte din povară. Pagubele mai mari provin din întârzieri, incertitudine și pierderea atenției antreprenoriale. Atunci când investițiile sunt aprobate pe parcursul mai multor ani, obligațiile de raportare trebuie îndeplinite de mai multe ori, iar autoritățile nu pot face schimb de date, apar costuri de oportunitate care nu pot fi surprinse pe deplin de niciun calcul standard.
Acest lucru afectează în mod deosebit întreprinderile mici și mijlocii (IMM-uri). Marile corporații își pot menține propriile departamente pentru afaceri juridice, raportare privind sustenabilitatea, controlul exporturilor, protecția datelor și gestionarea permiselor. Pentru un IMM, aceleași obligații implică o proporție semnificativ mai mare de lucrători calificați disponibili. Sondajele arată că o majoritate clară a companiilor au perceput o creștere a sarcinilor birocratice în ultimii ani. Unele au fost chiar nevoite să angajeze personal suplimentar, nu pentru a dezvolta produse noi sau a atrage clienți, ci pentru a procesa reglementările.
Reducerea eficientă a birocrației necesită mai mult decât simpla eliminare a formularelor individuale. În primul rând, obligațiile de raportare trebuie consolidate între departamente și niveluri guvernamentale. În al doilea rând, guvernul ar trebui, în principiu, să colecteze datele o singură dată și apoi să le reutilizeze într-un mod conform legii. În al treilea rând, noile legi impun testarea practică obligatorie cu întreprinderile mici și mijlocii. În al patrulea rând, procesele de autorizare ar trebui să se desfășoare în paralel, mai degrabă decât secvențial. În al cincilea rând, termenele limită, responsabilitățile și interfețele digitale trebuie să fie clar definite și aplicabile.
Dereglementarea nu înseamnă lipsa regulilor. Standardele fiabile de mediu, muncă și protecție a consumatorilor reprezintă un avantaj competitiv atunci când sunt implementate într-un mod inteligibil, neutru din punct de vedere tehnologic și eficient. Prin urmare, scopul nu este un stat de drept mai slab, ci unul mai eficient. O regulă care nu poate fi monitorizată, așteaptă ani de zile pentru decizii sau necesită mai multe straturi de documentație nu oferă o protecție mai bună. Aceasta doar slăbește acceptarea unei reglementări rezonabile.
Statul trebuie să se transforme din solicitant în facilitator
Slăbiciunea digitală a administrației publice nu este o chestiune de comoditate, ci un obstacol în calea productivității. Germania deține expertiză de vârf în semiconductori, automatizări industriale, inginerie mecanică și tehnologii de vârf. În același timp, performanța sa administrativă digitală rămâne sub media europeană. În 2025, Germania a obținut 78,11 din 100 de puncte pentru serviciile digitale pentru cetățeni, în timp ce media UE a fost de 84,64 puncte. Pentru serviciile pentru întreprinderi, scorul Germaniei a fost de 77,76 puncte, comparativ cu 88,59 puncte în Uniunea Europeană.
Restanțele nu se datorează exclusiv lipsei de software. Distribuția federală a responsabilităților, registrele inconsistente, standardele tehnice diferite și cadrele juridice complexe împiedică digitalizarea completă. Multe procese sunt digitalizate doar superficial: un PDF poate fi descărcat online, dar după finalizare, este procesat manual intern. O administrație productivă necesită însă fluxuri de lucru digitalizate de la cerere la decizie, identități comune, registre interoperabile și verificări automate ale plauzibilității.
Pentru companii, un cont digital central pentru afaceri ar trebui să consolideze toate interacțiunile cu guvernul și asigurările sociale. Datele principale, permisele, rapoartele statistice, informațiile fiscale și cererile de granturi ar putea fi gestionate acolo pe baza principiului introducerii unice a datelor. Inteligența artificială poate ajuta în continuare prin pre-selectarea cererilor, aplicarea modificărilor legislative și reducerea sarcinii personalului administrativ. Cu toate acestea, acest lucru necesită responsabilități clare, spații de date securizate și interfețe standardizate.
Prin urmare, reforma crucială privește arhitectura statului. Germania are nevoie de standarde comune obligatorii și componente de bază centrale, fără a controla centralizat fiecare aplicație municipală. Federalismul ar trebui să permită diversitatea, dar nu să justifice incompatibilitatea tehnică permanentă. Acolo unde sunt furnizate servicii administrative identice, ar trebui utilizate componente digitale identice. Statul trebuie să evolueze de la un producător de soluții individuale, izolate, la operatorul unei platforme fiabile.
Expertiza noastră din UE și Germania în dezvoltarea afacerilor, vânzări și marketing

Expertiza noastră în dezvoltarea afacerilor, vânzări și marketing, atât în UE, cât și în Germania - Imagine: Xpert.Digital
Domenii de interes industrial: B2B, digitalizare (de la IA la XR), inginerie mecanică, logistică, energii regenerabile și industrie
Mai multe informații aici:
Un centru tematic care oferă perspective și expertiză:
- Platformă de cunoștințe care acoperă economiile globale și regionale, inovația și tendințele specifice industriei
- O colecție de analize, perspective și informații generale din principalele noastre domenii de interes
- Un loc pentru expertiză și informații despre evoluțiile actuale din afaceri și tehnologie
- Un hub pentru companiile care caută informații despre piețe, digitalizare și inovații industriale
Investițiile în infrastructură: o cheie a succesului
Impozitele mari agravează deficitul de forță de muncă calificată
Germania nu numai că are prea puțini lucrători, dar subutilizează și forța de muncă existentă. În 2024, povara fiscală asupra unui singur lucrător mediu s-a ridicat la 47,9% din costurile totale ale forței de muncă, a doua cea mai mare dintre țările OCDE. Media OCDE a fost de 34,9%. Acest lucru face ca angajarea să fie mai scumpă pentru companii și, în același timp, reduce beneficiul financiar al muncii suplimentare pentru angajați.
Ratele marginale ridicate de impozitare sunt deosebit de problematice. Cei care își măresc orele de lucru sau trec de la un loc de muncă marginal la un loc de muncă obișnuit pot pierde simultan beneficii și pot plăti impozite și contribuții la asigurările sociale mai mari. Acest lucru îi afectează adesea pe cei care au venituri secundare, pe părinții singuri și pe gospodăriile cu venituri mici sau medii. Prin urmare, orice reformă trebuie să ia în considerare interacțiunea dintre impozitul pe venit, contribuțiile la asigurările sociale, ajutoarele pentru locuință, alocațiile pentru copii și alte beneficii. Scutirile de impozite individuale devin ineficiente dacă drepturile sunt eliminate brusc în alte părți.
Reducerea poverii fiscale asupra forței de muncă este fezabilă din punct de vedere financiar dacă guvernul revizuiește facilitățile fiscale, lărgește baza de impozitare și prioritizează cheltuielile mai consecvent. Impozitarea comună a cuplurilor căsătorite ar trebui, de asemenea, să fie mai puternic aliniată cu stimulentele individuale pentru muncă. Aceasta nu înseamnă dezavantajarea familiilor. Scopul trebuie să fie o mai bună aliniere a sprijinului acordat copiilor și a nevoilor reale, mai degrabă decât favorizarea participării scăzute la forța de muncă.
În plus, Germania are nevoie de modele de program de lucru mai flexibile, de o mai bună îngrijire a copiilor, de o recunoaștere mai rapidă a calificărilor străine și de imigrație bazată pe competențe. Mai multe locuri de muncă nu sunt create prin apeluri morale, ci prin stimulente mai bune și o infrastructură fiabilă. Cei care solicită angajare cu normă întreagă trebuie să se asigure că îngrijirea copiilor, mobilitatea, formarea profesională continuă și venitul net fac cu adevărat atractivă munca cu normă întreagă.
Datele demografice fac reformele inevitabile
Schimbările demografice modifică peisajul economic mai profund decât orice fluctuație economică pe termen scurt. Populația activă a Germaniei ar putea scădea cu aproximativ nouă procente în decurs de un deceniu. Pe termen lung, este posibilă chiar o scădere de aproximativ 22% până în 2060. În același timp, raportul dintre persoanele în vârstă și populația activă crește semnificativ. Acest lucru nu numai că reduce oferta de forță de muncă, dar pune și presiune asupra finanțării pensiilor, asistenței medicale și îngrijirii pe termen lung.
Fără contramăsuri, se instalează un ciclu auto-întăritor. Contribuțiile mai mari la asigurările sociale cresc costurile forței de muncă, slăbesc stimulentele pentru angajare și împovărează întreprinderile. O ofertă mai mică de forță de muncă limitează producția și veniturile fiscale. În același timp, cheltuielile legate de îmbătrânire cresc. Statul are astfel mai puțină libertate de acțiune pentru educație, digitalizare, apărare și infrastructură. Dacă se impun sarcini suplimentare în principal angajaților și companiilor mai tinere, acest lucru accelerează migrația și reticența de a investi.
O soluție viabilă constă în mai multe componente. Vârsta efectivă de pensionare trebuie să crească, stimulentele pentru pensionarea anticipată ar trebui reduse, iar angajarea voluntară continuă ar trebui să devină semnificativ mai atractivă. Femeile trebuie să poată lucra mai multe ore mai ușor prin intermediul unei îngrijiri a copiilor fiabile și al mai puținelor măsuri de descurajare legate de impozite. Imigrația calificată necesită vize mai rapide, procese digitale, locuințe accesibile și o mai bună integrare socială. Automatizarea și inteligența artificială trebuie implementate strategic acolo unde deficitul de forță de muncă limitează creșterea.
Nicio măsură singulară nu va neutraliza efectul demografic. Cu toate acestea, împreună, o participare mai mare la forța de muncă, o viață activă mai lungă, migrația și creșterile de productivitate pot atenua semnificativ declinul. Aspectul incomod din punct de vedere politic este că succesele vor deveni vizibile doar în decurs de câțiva ani. Tocmai din acest motiv, implementarea trebuie să înceapă imediat.
Infrastructura determină investițiile private
Multă vreme, Germania s-a bazat pe un stoc de capital a cărui calitate a fost construită prematur. Drumurile, podurile, școlile, căile ferate, rețelele electrice și clădirile administrative au fost modernizate prea lent în multe locuri. Restanțele de investiții percepute de municipalități au ajuns la aproximativ 215,7 miliarde de euro în 2024, crescând cu 15,9% într-un singur an. Numai clădirile școlare au reprezentat 67,8 miliarde de euro, în timp ce drumurile și infrastructura de transport au reprezentat 53,4 miliarde de euro.
Această restanță are un impact direct asupra afacerilor. Un pod dărăpănat prelungește timpii de livrare, lipsa conexiunilor electrice împiedică construirea de noi facilități, rețelele lente împiedică modelele de afaceri digitale, iar școlile de proastă calitate exacerbează deficitul de forță de muncă calificată pe termen lung. Prin urmare, investițiile publice și private nu se exclud reciproc. Infrastructura modernă crește rentabilitatea proiectelor private și mobilizează capital suplimentar.
Noul volum de investiții al guvernului ar putea marca un punct de cotitură semnificativ. Cu toate acestea, banii singuri nu garantează eficacitatea. Dacă lipsește capacitatea de planificare, licitațiile sunt excesiv de complexe, costurile de construcție cresc și obținerea autorizațiilor durează ani de zile, un buget mai mare va duce în principal la prețuri mai mari. Ceea ce este necesar sunt proceduri de construcție mai standardizate, proiecte pe termen lung, expertiză comună și resurse financiare mai bune pentru municipalități. Fondurile trebuie alocate în funcție de priorități transparente, acolo unde generează cel mai mare beneficiu economic global.
Prin urmare, indicatorul cheie nu ar trebui să fie suma de bani promisă politic, ci câte facilități funcționale, rețele, școli și legături de transport sunt construite efectiv. Un stat care investește promovează creșterea economică doar dacă poate selecta, aproba și implementa proiecte. Capacitatea de implementare devine astfel o formă de infrastructură economică în sine.
Datoria finanțează timpul, dar nu și competitivitatea
Relaxarea marjei de manevră fiscale permite cheltuieli mai mari pentru infrastructură și apărare. Având în vedere restanțele în investiții și situația geopolitică, acest lucru este fundamental justificabil. Cu toate acestea, ar fi periculos să presupunem că datoria suplimentară ar putea masca deficiențele structurale. Cheltuielile guvernamentale pot menține fabricile în funcțiune la capacitate maximă și pot stabiliza veniturile. Dar nu reduc automat costurile energiei, nu accelerează autorizațiile și nu îmbunătățesc productivitatea în sine.
Datoria este sustenabilă în primul rând atunci când crește potențialul de producție viitor. Investițiile în rețele, educație, cercetare, administrație digitală și capacități de apărare pot îndeplini această condiție. Cheltuielile bazate pe consum, costurile de operare subvenționate permanent și pachetele individuale de ajutor motivate politic adesea nu o fac. Prin urmare, fiecare program major de cheltuieli are nevoie de o evaluare robustă a impactului și de criterii clare de succes.
La fel de importantă este și adiționalitatea finanțării. Dacă noile fonduri speciale doar înlocuiesc investițiile existente din bugetul regulat, nu va exista niciun impuls suplimentar de modernizare. Bugetul de bază câștigă astfel marjă de manevră pentru alte cheltuieli, în timp ce efectul vizibil al investițiilor rămâne mai mic decât cel promis. Prin urmare, separarea transparentă a fondurilor, planificarea multianuală și supravegherea independentă sunt esențiale.
Politicile fiscale și structurale trebuie să funcționeze împreună. Investițiile fără reforme riscă să fie împotmolite de constrângerile bugetare. Reformele fără investiții îi lasă pe întreprinderi și pe cetățeni să se confrunte cu o infrastructură învechită. Revenirea Germaniei necesită ambele: un capital mai productiv și reguli mai bune pentru utilizarea acestuia.
Inovația eșuează prea adesea din cauza lipsei de scalabilitate
Germania nu este o țară care duce lipsă de inovație. Se mândrește cu universități puternice, Institute Fraunhofer, cercetare industrială, brevete și companii mijlocii extrem de specializate. Spiritul antreprenorial dă, de asemenea, semne pozitive. În prima jumătate a anului 2026, au fost fondate 3.053 de startup-uri, un număr record. În 2025, aproximativ 7,2 miliarde de euro în capital de risc au fost investite în startup-urile germane. Sectoare precum tehnologia de apărare, inteligența artificială și tehnologia climei și energiei s-au dezvoltat deosebit de dinamic.
Slăbiciunea începe adesea după o înființare cu succes. Companiile în creștere necesită runde mari de finanțare, capacități de vânzări internaționale, putere de calcul, personal calificat și achiziția rapidă a clienților de referință publică. Piețele de capital germane și europene rămân mai puțin profunde decât piețele americane în fazele ulterioare de creștere. Drept urmare, companiile își mută sediile centrale, vând devreme sau se extind mai lent. Consecința este un model în care cercetarea și inovarea timpurie au loc în Germania, dar cea mai mare creare de valoare are loc în altă parte.
O strategie eficientă trebuie să mobilizeze mai mult capital instituțional pentru finanțarea creșterii. Companiile de asigurări, fondurile de pensii și fondurile publice pot oferi o pondere mai mare de capital pe termen lung în condițiile unor reguli clare privind riscul. În același timp, Europa are nevoie de burse de valori mai atractive, de condiții mai bune de participare a angajaților și de o piață de capital cu adevărat integrată. Fondurile publice ar trebui să completeze investitorii privați, nu să îi excludă.
Și guvernul poate acționa ca un adoptator inteligent și timpuriu. În special în domeniul apărării, securității cibernetice, administrației publice, energiei și sănătății, achizițiile publice pot facilita intrarea pe piață pentru companiile tinere de tehnologie. Factorul decisiv nu ar trebui să fie doar originea unui furnizor, ci mai degrabă capacitatea acestuia de a rezolva o problemă mai bine, mai rapid și mai eficient. O politică a cererii bazată pe inovare este adesea mai eficientă decât alte subvenții fragmentare.
Productivitatea este adevărata chestiune a prosperității
Dezbaterea din Germania privind reformele se concentrează adesea pe distribuția veniturilor existente. Într-o societate îmbătrânită, cu un potențial de creștere slab, acest lucru este insuficient. Fără o productivitate mai mare, fiecare conflict distributiv se va intensifica. Salariile, pensiile, profiturile companiilor, cheltuielile pentru apărare și investițiile în domeniul climei vor concura apoi pentru o producție economică în creștere redusă.
Productivitatea nu înseamnă creșterea volumului de muncă al angajaților sau intensificarea nemiloasă a fluxurilor de lucru. Descrie câtă valoare este creată cu o anumită cantitate de muncă și capital. Software-ul modern, procesele automatizate, utilajele mai bune, administrarea mai rapidă, lucrătorii calificați și o aprovizionare cu energie mai eficientă pot crește productivitatea. În Germania, există un potențial deosebit de mare în aplicarea pe scară largă a tehnologiilor existente.
Inteligența artificială nu este nici un panaceu, nici o amenințare. Aceasta poate automatiza documentația, poate întreține predictiv instalațiile de producție, poate scurta timpii de dezvoltare și poate atenua deficitul de lucrători calificați în administrație și în afaceri. Cele mai mari beneficii nu provin probabil din câteva modele spectaculoase, ci din mii de aplicații concrete în întreprinderile mici și mijlocii (IMM-uri). Printre premise se numără infrastructuri de cloud și date securizate, reglementări clare privind răspunderea, putere de calcul disponibilă și angajați calificați să utilizeze sistemele.
O politică orientată spre productivitate evaluează măsurile în funcție de posibilitatea ca acestea să permită procese de învățare, investiții și o mai bună utilizare a resurselor limitate. Acest lucru necesită, de asemenea, încetarea programelor nereușite. Germania are nevoie de mai puține politici de subvenționare simbolică și de o capacitate instituțională sporită pentru învățare.
Politica industrială are nevoie de obiective, nu de companii favorite
Statul nu poate lăsa schimbările structurale în întregime în seama pieței, deoarece aprovizionarea cu energie, securitatea, infrastructura și dependențele tehnologice afectează interesele publice. În același timp, statul este rareori bun la prezicerea câștigătorilor individuali. O politică industrială modernă ar trebui, prin urmare, să stabilească obiective și cadre clare, dar să mențină concurența pentru cele mai bune soluții.
Obiectivele strategice pot include securitatea aprovizionării, producția neutră din punct de vedere climatic, suveranitatea tehnologică și capacitatea militară. Totuși, acest lucru nu înseamnă că fiecare fabrică existentă sau companie națională ar trebui protejată permanent. Subvențiile ar trebui să fie legate de investiții măsurabile, inovații, creșteri ale productivității și limite de timp. Eșecul trebuie să rămână o posibilitate; altfel, subvențiile devin o poliță de asigurare împotriva responsabilității corporative.
Scalarea europeană este deosebit de importantă. Germania singură este prea mică pentru multe proiecte de platforme, cloud, semiconductori și apărare. Piața unică europeană oferă o cerere și un capital suficiente, dar rămâne fragmentată din cauza unor reguli, aprobări și interese naționale diferite. Prin urmare, o politică industrială europeană serioasă nu începe cu tot mai multe programe de finanțare, ci cu standarde comune, piețe de achiziții publice deschise și o piață de capital integrată.
Pentru Germania, aceasta semnifică o schimbare de mentalitate. Controlul național nu este întotdeauna sinonim cu suveranitatea economică. Un furnizor european competitiv poate fi strategic mai valoros decât un producător național subvenționat permanent. Suveranitatea provine din opțiuni de acțiune, nu din autarhie.
Reformele au nevoie de o ordine clară
Multitudinea de probleme nu trebuie să conducă la o listă de reforme fără priorități. Măsurile care accelerează în mod direct investițiile trebuie prioritizate. Acestea includ termene limită obligatorii pentru autorizații, procese paralele de revizuire, conturi digitale pentru afaceri, cerințe standardizate privind datele și conexiuni de rețea mai rapide. Aceste reforme costă relativ puțin, dar pot mobiliza rapid proiecte private.
În continuare, oferta de forță de muncă și productivitatea trebuie consolidate. Reducerea cotei marginale de impozitare a muncii suplimentare, îmbunătățirea îngrijirii copiilor, atragerea imigranților calificați, asigurarea unei formări profesionale suplimentare și creșterea atractivității locurilor de muncă pentru persoanele în vârstă contracarează direct presiunea demografică. În același timp, companiile ar trebui să poată amortiza mai ușor investițiile în automatizare, software și inteligență artificială.
Al treilea nivel se referă la sistemele majore: pensii, asistență medicală, îngrijire pe termen lung, energie și finanțe municipale. Perioadele de tranziție și compensațiile sociale sunt necesare aici, dar tocmai din acest motiv, pregătirile nu trebuie amânate mai mult. Cei care încep aceste reforme abia în timpul unei crize financiare acute vor fi nevoiți să implementeze măsuri mai dure și mai nedrepte.
În cele din urmă, Germania are nevoie de o reformă instituțională a implementării. Legile ar trebui să includă obiective, responsabilități, termene limită și indicatori. Progresul trebuie să fie comparabil public. Ministerele și agențiile au nevoie de mai multă expertiză în digitalizare, management de proiect și măsurarea impactului. Succesul politic nu ar trebui să mai fie măsurat prin numărul de programe noi, ci prin rezultate verificabile.
Echilibrul social nu trebuie să împiedice schimbarea
Transformarea industrială va crea câștigători și perdanți. Regiunile cu o proporție ridicată de aprovizionare tradițională cu industrie auto sau producție cu consum mare de energie sunt deosebit de vulnerabile. O politică responsabilă nu trebuie să-i abandoneze pe angajați pur și simplu indicând forțele abstracte ale pieței. Aceasta ar trebui să promoveze educația suplimentară, mobilitatea, antreprenoriatul și infrastructura regională.
Compensațiile sociale devin însă contraproductive dacă păstrează toate structurile existente. Timpul de lucru redus, companiile de transfer și ajutoarele regionale pot facilita tranzițiile. Pe de altă parte, subvențiile permanente pentru modele de afaceri necompetitive blochează capitalul și forța de muncă care apoi lipsesc în alte părți. Sarcina este de a proteja oamenii, nu de a menține toate locurile de muncă neschimbate.
Onestitatea este crucială aici. Nu fiecare loc de muncă va rămâne în forma sa actuală. În același timp, apar noi locuri de muncă în tehnologia energetică, apărare, software, centre de date, extinderea rețelelor, asistență medicală și servicii industriale. Factorii de decizie politică trebuie să accelereze această schimbare în loc să o nege retoric. O politică structurală bună combină semnale clare de adaptare cu un sprijin fiabil.
Și companiile poartă responsabilitatea. Cei care au distribuit profituri mari ani de zile, au amânat deciziile tehnologice sau au construit structuri complexe nu pot pur și simplu să transfere întregul cost al acțiunilor corective asupra angajaților și statului. Un sistem de reformă credibil necesită contribuții din partea tuturor părților interesate: companii mai eficiente, un stat mai eficace și ajustări rezonabile pentru angajați.
Puterea Germaniei constă în potențialul său de cooperare
Economia germană continuă să posede capacități excepționale. Întreprinderile mici și mijlocii (IMM-uri) combină expertiza în inginerie cu relațiile globale cu clienții. Marile corporații au acces la capital, mărci și rețele de producție internaționale. Instituțiile de cercetare pun bazele tehnologice. Piața unică europeană oferă oportunități de scalare, iar tranziția energetică generează o nouă cerere de utilaje, rețele, tehnologie de stocare și sisteme digitale. Creșterea cheltuielilor pentru apărare poate, de asemenea, consolida capacitatea industrială și dezvoltarea tehnologică.
Aceste puncte forte, însă, se manifestă doar atunci când sunt interconectate. Cercetarea fără capital de creștere rămâne în laborator. Capitalul fără aprobări rapide migrează în altă parte. Energia regenerabilă fără rețele nu reduce costurile industriale. Imigrația fără locuințe și administrație digitală nu rezolvă deficitul de competențe. Investițiile guvernamentale fără capacitate de planificare nu creează infrastructură. Prin urmare, calitatea unei locații depinde mai puțin de o singură măsură remarcabilă și mai mult de funcționalitatea sistemului în ansamblu.
Tocmai aici se află oportunitatea. Multe dintre problemele Germaniei sunt auto-provocate și, prin urmare, în principiu, rezolvabile. Țara are suficiente resurse pentru a moderniza infrastructura, a reduce povara asupra lucrătorilor, a digitaliza administrația publică și a finanța inovația. Problema nu este lipsa banilor, ci mai degrabă lipsa de prioritate, rapiditate și consecvență. Prin urmare, politicile de reformă nu trebuie să demonteze statul bunăstării sau să renunțe la tradițiile industriale. Ele trebuie să adapteze statul, întreprinderile și sistemele de securitate socială la o realitate schimbată.
Revenirea începe cu o onestitate incomodă
Germania nu se confruntă cu o alegere între declin și revenirea la vechea normalitate. Vechea normalitate nu se va întoarce. Energia rusească ieftină, afacerile fără riscuri cu China, o ofertă de forță de muncă în continuă creștere și o poziție de lider tehnologic incontestabilă au fost condiții istorice, nu garanții durabile. Prin urmare, o agendă convingătoare de revenire trebuie să fie orientată spre viitor.
Justificarea este următoarea: Germania poate redeveni o locație de creștere și industrială de top, dar nu prin simpla revenire la vechiul model. Ceea ce este necesar este o economie mai productivă, digitală, europeană și adaptabilă. Volkswagen demonstrează costurile ridicate ale schimbării întârziate. În același timp, puterea industrială a companiei arată că reînnoirea rămâne posibilă atunci când complexitatea scade, deciziile se iau mai rapid, iar inovația este scalată economic.
Cel mai mare pericol nu este lipsa ideilor de reformă. Prețurile la energie, birocrația, taxele, demografia, infrastructura, piețele de capital și digitalizarea sunt probleme cunoscute de ani de zile. Adevăratul pericol constă în automulțumirea politică în ceea ce privește pierderea treptată a competitivității. O țară poate părea prosperă mult timp, în timp ce baza sa viitoare de creare a valorii se erodează. Tocmai de aceea, faza de reformă trebuie să înceapă înainte ca o criză acută să elimine toate opțiunile.
O revenire a Germaniei este realistă dacă investițiile publice sunt legate de reforme structurale, dacă tranzițiile sociale sunt organizate și dacă se cer rezultate măsurabile. Nu va fi nici liberă, nici lipsită de conflicte. Dar alternativa ar fi mai costisitoare: o creare de valoare industrială mai mică, venituri fiscale mai mici, o securitate socială mai slabă și o pierdere tot mai mare a autonomiei politice. Germania nu trebuie să gândească la scară mai mică. Trebuie să ia decizii mai rapide, să stabilească priorități mai clare și să reînvețe cum să transforme cunoștințele în forță economică.
🎯🎯🎯 Hub industrial B2B bazat pe date, ca soluție cvasi-internă

Soluția cvasi-internă: Cum acoperă Xpert.Digital lacunele operaționale în marketingul și vânzările B2B – Smart Content-Driven Business - Imagine: Xpert.Digital
Xpert.Digital este un hub industrial B2B bazat pe date, condus de Konrad Wolfenstein . Compania acționează ca o soluție externă, cvasi-internă, pentru partenerii industriali, eliminând lacunele operaționale în marketing, conținut și vânzări – fără a necesita resurse suplimentare din partea clientului.
Mai multe informații aici:
Partenerul dumneavoastră global de marketing și dezvoltare a afacerilor
☑️ Limba noastră de afaceri este engleza sau germana
☑️ NOU: Corespondență în limba ta maternă!

Konrad Wolfenstein
Eu și echipa mea suntem bucuroși să vă fim la dispoziție în calitate de consilier personal.
Mă puteți contacta completând formularul de contact de aici [email protected]:sau pur și simplu sunându-mă la +49 7348 4088 965. Adresa mea de e-mail este
Aștept cu nerăbdare proiectul nostru comun.







