Depozitarea mărfurilor lungi în SUA: Un blocaj subestimat pentru industrie – Ofensiva industrială a Americii ar putea eșua din cauza depozitării greșite – Imagine creativă pe această temă, cu inteligență artificială: Xpert.Digital
Probleme strategice ale stocurilor: De ce industria americană se bazează pe depozite de bunuri lungi
Provocarea invizibilă: Depozitarea mărfurilor lungi și rolul acesteia în economia americană
SUA în tranziție: Cât timp schimbă depozitele de mărfuri peisajul industrial
Cererea de depozitare a mărfurilor lungi în SUA a crescut semnificativ în ultimii ani și nu ar trebui considerată o tendință izolată. Mai degrabă, este rezultatul unei transformări profunde în peisajul industrial, energetic și logistic american. Materiale precum țevile de oțel, profilele, grinzile, barele și extrudările din aluminiu sunt esențiale nu numai pentru producția din fabrici, ci și pentru construcția de infrastructură, cum ar fi rețelele electrice, conductele și podurile. În cazul în care aceste materiale extra-lungi nu pot fi depozitate eficient și în siguranță, apar costuri indirecte ridicate, reflectate în întârzieri, stocuri imposibil de gestionat și riscuri crescute pentru lucrători.
Teza centrală a acestei analize este că, deși nu există o lipsă generalizată de spațiu de depozitare în SUA, există o nevoie tot mai mare de tehnologii adecvate de depozitare și transport pentru mărfuri grele, lungi și diverse. Depozitele americane sunt adesea proiectate pentru mărfuri paletizate sau logistică pentru comerțul electronic, în timp ce mărfurile lungi impun cerințe specifice privind geometria de depozitare, capacitățile de încărcare și conceptele de siguranță. Această discrepanță are implicații de amploare pentru industrie și necesită o regândire a planificării și implementării soluțiilor de depozitare. Această analiză cuprinzătoare evidențiază tendințele, provocările și oportunitățile actuale de pe piața de depozitare a mărfurilor lungi din SUA și demonstrează de ce acest sector este crucial pentru dezvoltarea viitoare a industriei americane.
Nu lipsă de spațiu, ci lipsă de tehnologie: De ce boom-ul industrial al Americii eșuează din cauza depozitelor standardizate
Nevoia de depozitare a mărfurilor lungi în SUA crește nu ca o tendință izolată, ci ca o consecință a unei schimbări profunde în peisajul industrial, energetic și logistic american. Țevile, profilele, grinzile, barele, șinele, extrudările din aluminiu, produsele din lemn și alte materiale extra-lungi se află la începutul numeroaselor lanțuri valorice. Acestea sunt necesare pentru fabrici, centre de date, rețele electrice, conducte, poduri, depozite, infrastructura de transport, utilaje, vehicule și clădiri rezidențiale. În cazul în care aceste mărfuri nu pot fi depozitate în siguranță, compact și cu acces rapid, apar costuri indirecte ridicate: spațiul este blocat, materialele sunt manipulate de mai multe ori, stocurile rămân imposibil de gestionat, comenzile sunt întârziate, iar angajații lucrează într-un mediu inutil de riscant.
Prin urmare, teza economică centrală este următoarea: Deși în SUA nu există o lipsă generalizată de spațiu de depozitare de orice fel, există o lipsă tot mai mare de tehnologie adecvată de depozitare și manipulare pentru mărfuri grele, lungi și diverse. Această distincție este crucială. Piața americană are un stoc foarte mare de spațiu de depozitare, dar o parte semnificativă a acestuia a fost proiectată pentru mărfuri paletizate, bunuri de consum sau logistică de comerț electronic de volum mare. Mărfurile lungi, pe de altă parte, necesită geometrii de construcție diferite, sarcini punctuale și suprafațale mai mari, uși mai mari, rute de trafic precis definite, sisteme speciale de rafturi, încărcătoare laterale, stivuitoare multidirecționale, macarale sau echipamente automate de manipulare a materialelor. Prin urmare, un depozit standard gol nu este automat un depozit utilizabil pentru mărfuri lungi.
Se așteaptă ca cererea să crească în următorii ani, în special acolo unde converg investițiile industriale, infrastructura energetică și lanțurile de aprovizionare regionale. Aceasta include sudul și sud-vestul Statelor Unite, Midwestul industrial, Coasta Golfului, părți din regiunea Atlanticului și anumite locații de-a lungul graniței cu Mexicul. În același timp, piața rămâne ciclică. Ratele ridicate ale dobânzilor, cererea slabă de locuințe, prețurile volatile ale oțelului, intervențiile politicii comerciale și proiectele de construcții amânate pot afecta deciziile de investiții. Prin urmare, cea mai convingătoare perspectivă nu este nici o creștere generală, nici un colaps iminent, ci mai degrabă o cerere structurală în creștere, cu variații semnificative în funcție de grupul de materiale, regiune și nivelul de automatizare.
O piață mare fără statistici proprii
Piața sistemelor de depozitare a mărfurilor lungi nu poate fi cuantificată cu un singur indicator fiabil. În statisticile oficiale, investițiile apar de obicei în sisteme de rafturi, stivuitoare industriale, macarale, automatizarea depozitelor, proprietăți industriale sau tehnologie generală de manipulare a materialelor. În plus, sistemele de depozitare a mărfurilor lungi sunt utilizate în industrii foarte diferite. Un centru de servicii pentru oțel, un furnizor de țevi, un angrosist de cherestea, un procesator de aluminiu și un producător de componente pentru turbine eoliene rezolvă toate probleme geometrice similare de depozitare, dar sunt atribuite statistic unor industrii diferite.
Prin urmare, o analiză solidă a pieței trebuie să funcționeze cu indicatori ai cererii. Aceștia includ producția și livrările de oțel, investițiile în instalații de producție, proiectele de conducte și rețele electrice, programele de infrastructură, construcția de centre de date, activitatea în construcțiile nerezidențiale, construcțiile și renovările rezidențiale, dezvoltarea spațiilor industriale și disponibilitatea de a investi în automatizare. Acești indicatori arată dacă este nevoie să se producă, să se importe, să se proceseze, să se depoziteze și să se distribuie mai multe bunuri lungi la nivel regional. Cu toate acestea, ei nu indică automat care sistem de depozitare este cel mai potrivit din punct de vedere economic.
Oțelăriile americane au livrat aproximativ 91 de milioane de tone nete în 2025, cu aproximativ cinci procente mai mult decât în anul precedent. În același timp, importurile totale de oțel au scăzut semnificativ, în timp ce importurile de oțel finit au scăzut și mai brusc, acoperind doar aproximativ 18 procente din consumul vizibil. Acest lucru nu implică neapărat o creștere proporțională a volumului vânzărilor pentru tehnologia de depozitare. Cu toate acestea, arată că s-au mutat și depozitat mai multe materiale în cadrul unui lanț valoric din ce în ce mai concentrat pe producția internă. Deosebit de relevant este faptul că industriile construcțiilor și auto au rămas printre cele mai importante piețe finale. În plus, țevile, profilele grele, barele metalice, oțelul beton și tuburile mecanice sunt cruciale pentru depozitarea produselor lungi.
Datele lunare pe termen scurt, pe de altă parte, transmit adesea semnale contradictorii. Centrele americane de servicii pentru oțel au raportat ușoare creșteri, stagnări sau scăderi în 2025, în funcție de lună. Astfel de fluctuații sunt importante pentru investitori, deoarece tehnologia de depozitare este rareori achiziționată doar pentru comenzile curente. Este concepută pentru o durată de viață de mulți ani. O companie care reacționează exclusiv la o lună slabă riscă să investească prea puțin; dimpotrivă, o companie care interpretează fiecare tendință de creștere pe termen lung ca pe un boom imediat poate bloca prea mult capital prea devreme.
Mărfurile lungi încalcă logica depozitării paleților
Manipularea mărfurilor lungi este o provocare din punct de vedere logistic, deoarece lungimea, greutatea și forma trebuie luate în considerare simultan. Țevile se pot rostogoli, profilele se pot încurca, fasciculele se pot lăsa, iar tijele individuale se pot rupe dacă sunt manipulate necorespunzător. Diferite materiale și finisaje de suprafață necesită, de asemenea, depozitare separată sau puncte de susținere delicate. În cazul oțelului inoxidabil, aluminiului sau al produselor acoperite, zgârieturile și coroziunea de contact pot reduce valoarea mărfurilor. În cazul lemnului, umiditatea, deformarea și gradele de calitate sunt factori suplimentari.
Problema economică nu este doar depozitarea în sine. Factorul crucial este întregul proces, de la recepția mărfurilor până la controlul calității, depozitare, preluarea comenzilor, procesare, ambalare și expediere. Încărcăturile lungi necesită suprafețe mari de întoarcere atunci când sunt transportate cu stivuitoare convenționale cu încărcare frontală, reducând semnificativ eficiența spațiului. Stivuitoarele cu încărcare laterală, stivuitoarele multidirecționale, tehnologia cu culoare înguste sau sistemele acționate de macara pot reduce zonele de trafic necesare, dar acestea necesită podele, rafturi, concepte de siguranță și procese adecvate.
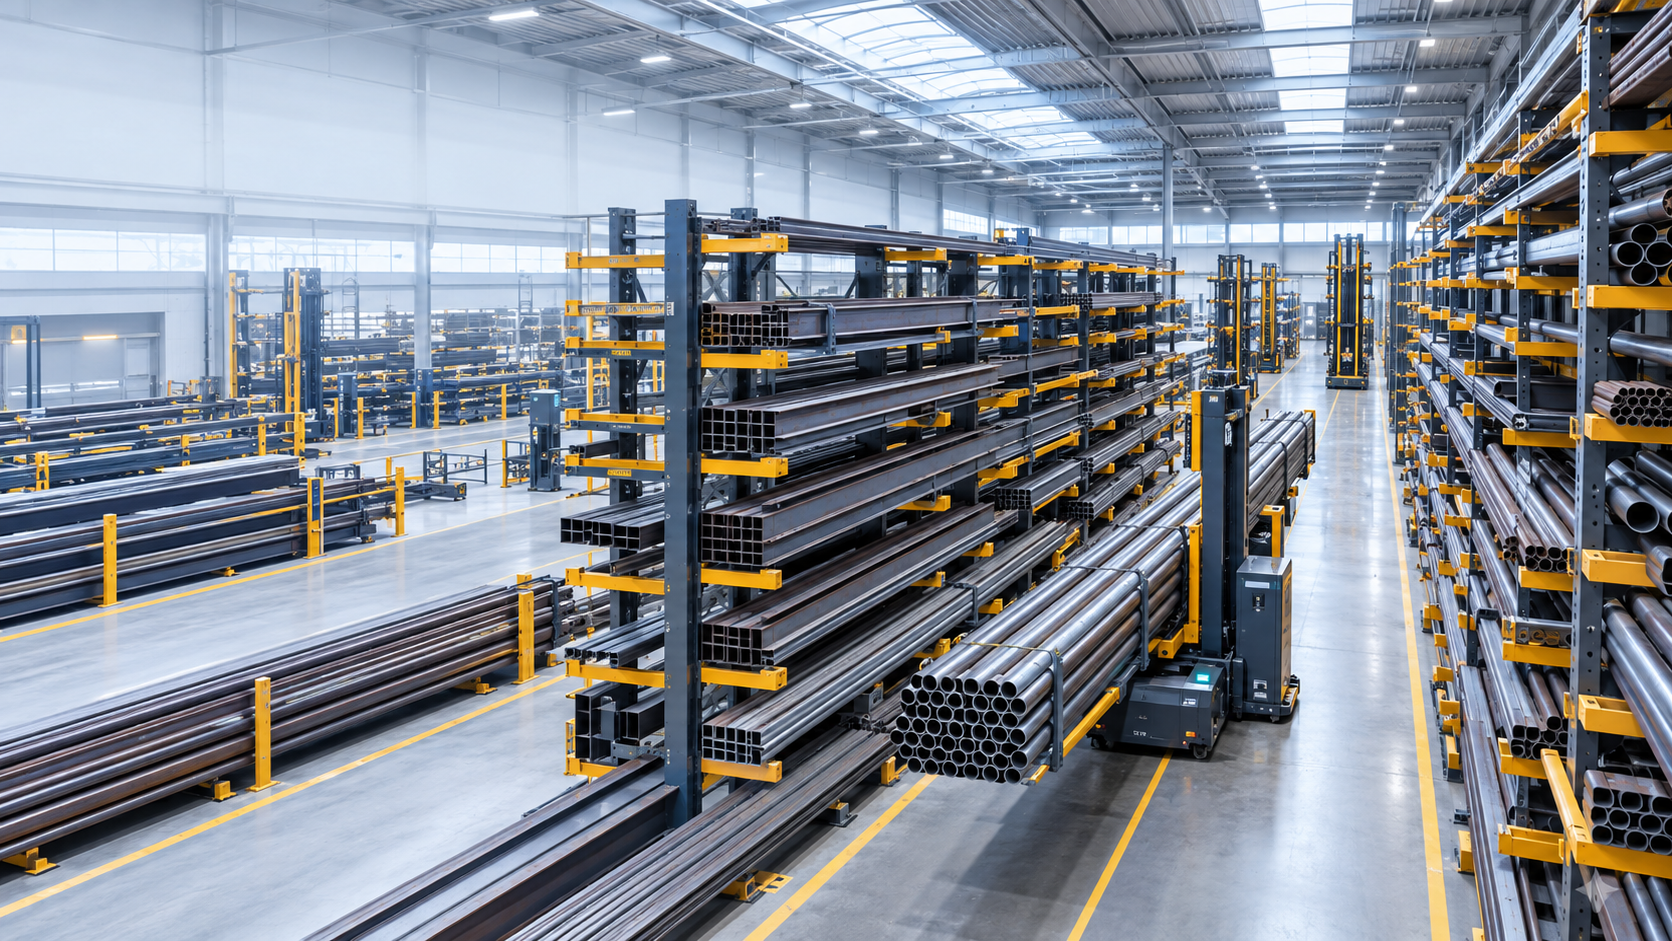
Rafturile cantilever reprezintă soluția standard în multe aplicații, deoarece sarcina rămâne accesibilă din față și niciun suport frontal nu obstrucționează depozitarea. Sunt potrivite pentru țevi, grinzi, bare, cherestea, profile și alte mărfuri lungi sau voluminoase. Cu toate acestea, chiar și în cadrul acestei clase de sisteme, există diferențe semnificative. Un depozit exterior acționat manual cu stivuitoare urmează o logică diferită de costuri și performanță față de un depozit automat cu rafturi înalte, cu casete, mecanisme de ridicare și management digital al stocurilor. Factorii cheie includ debitul, gama de produse, greutățile unitare, lungimile materialelor, accesul dorit, costurile de construcție și riscul de investiție acceptat.
Prin urmare, în practică, cea mai mare densitate de depozitare posibilă nu este singurul obiectiv. Un depozit extrem de dens poate fi dezavantajos din punct de vedere economic dacă articolele necesare frecvent sunt accesibile lent sau dacă fiecare recuperare necesită transferuri multiple. În schimb, o zonă de depozitare spațioasă poate părea ieftină, dar poate duce la timpi lungi de căutare, daune, riscuri de siguranță și un consum excesiv de spațiu. Soluția optimă combină o densitate suficientă cu acces direct și un flux de materiale care se aliniază cu structura reală a comenzilor.
Reindustrializarea creează o cerere de bază durabilă
Investițiile în unitățile de producție americane s-au dublat aproximativ în termeni reali de la sfârșitul anului 2021. Până la sfârșitul anului 2025, cheltuielile private pentru construcții în fabrici au atins un total anualizat de aproximativ 220 de miliarde de dolari. O mare parte din această creștere a fost atribuită semiconductorilor, electronicii, bateriilor, echipamentelor electrice și altor industrii susținute strategic. În urma acestei creșteri excepționale, a avut loc o încetinire pe parcursul a mai multor luni în 2025. Cu toate acestea, nivelul a rămas ridicat din punct de vedere istoric.
Cererea de oțel pentru noile clădiri de fabrici nu este singurul factor relevant pentru piața bunurilor lungi. Fiecare nouă unitate de producție generează fluxuri continue de materiale după finalizarea sa. Producătorii de mașini necesită bare, materiale pentru arbori și profile. Producătorii de instalații prelucrează țevi și grinzi. Furnizorii stochează materii prime în diverse aliaje, dimensiuni și clase. Companiile de întreținere și reparații au nevoie de piese de schimb ușor disponibile. Cu cât lanțurile de aprovizionare devin mai regionalizate, cu atât stocarea locală devine mai importantă.
Relocalizarea și nearshoring-ul nu cresc automat cerințele de stocuri în fiecare regiune. Dacă producția este pur și simplu mutată de la o fabrică străină la o unitate americană extrem de integrată, nivelurile stocurilor pot chiar scădea printr-o planificare îmbunătățită. În realitate, însă, reorganizarea duce adesea inițial la stocuri de siguranță suplimentare. Companiile se protejează împotriva modificărilor tarifare, a întreruperilor de transport, a riscurilor politice și a termenelor lungi de livrare. Această strategie de reziliență favorizează centrele regionale de service și centrele de distribuție, unde sunt disponibile cu ușurință multe variații în cantități mai mici.
Legătura dintre SUA și Mexic este deosebit de interesantă. Integrarea industrială de-a lungul lanțurilor de aprovizionare nord-americane consolidează coridoarele din Texas, Arizona și piețele interne adiacente. Materialele nu sunt distribuite doar din porturile de coastă spre interior, ci sunt și mutate de la nord la sud între fabrici, furnizori și procesatori. Oportunitățile pentru depozitarea mărfurilor lungi apar în locații care combină accesul feroviar, accesul interstatal, spațiu industrial suficient și proximitatea față de industriile de prelucrare a metalelor sau de construcții.
Centrele de date schimbă logica oțelului și a energiei
Construcția de centre de date este unul dintre cele mai dinamice sectoare ale industriei americane a construcțiilor. Cheltuielile pentru centrele de date au crescut cu peste 30% în 2025, în timp ce cheltuielile totale pentru construcții au scăzut ușor. Nivelurile de investiții s-au multiplicat de la începutul anului 2021. Centrele de date sunt adesea clasificate drept clădiri de birouri în statistici, deși cerințele lor de materiale, energie și infrastructură au puține în comun cu cele ale clădirilor de birouri tradiționale.
Cererea directă de bunuri lungi provine din structurile metalice, grinzile de acoperiș, conductele, sistemele de protecție a cablurilor, tehnologia de răcire, sistemele de alimentare de urgență, substațiile și conexiunile la rețea. Și mai semnificativ este efectul indirect. Centrele de date cresc cererea de energie electrică și declanșează investiții în rețele de transport și distribuție, centrale electrice, instalații de depozitare, substații și, în unele cazuri, în infrastructură nouă pentru gaze. Acest lucru, la rândul său, crește cererea de țevi, piloni, profile, componente de linie și piese mecanice.
Explozia este însă concentrată geografic. Virginia de Nord rămâne o piață principală semnificativă, dar blocajele de rețea, timpii lungi de conectare și rezistența locală mută proiectele către alte regiuni. Texas, Midwest, părți din sud-estul țării și locațiile cu energie și terenuri disponibile câștigă importanță. Prin urmare, pentru furnizorii de depozitare a mărfurilor lungi, numărul de centre de date planificate nu este singurul factor relevant. Important este dacă în vecinătatea lor se dezvoltă un grup de companii de construcții, procesatoare de oțel, furnizori de echipamente electrice, furnizori de țevi și furnizori de servicii de infrastructură.
Construcția centrelor de date poate impune, de asemenea, cerințe ridicate privind respectarea termenelor limită și a documentației. Materialele trebuie grupate conform cerințelor proiectului, identificate clar și livrate într-o secvență definită. Acest lucru transformă un depozit de mărfuri lungi dintr-un buffer pasiv de inventar într-o componentă activă a logisticii șantierului de construcții. Sistemele cu management digital al locației, urmărirea loturilor și casete pre-preluate pot obține beneficii economice mai mari decât simpla creștere a suprafeței de lucru.
Infrastructura energetică devine cel mai puternic motor al conductelor
Țevile și produsele tubulare sunt unul dintre cei mai importanți factori pentru depozitarea specializată a articolelor lungi. Piața americană beneficiază de producția de gaze naturale, exporturile de GNL, proiectele de conducte, industria petrochimică, infrastructura de apă și modernizarea centralelor electrice. În 2025, au fost finalizate aproximativ 6,3 miliarde de metri cubi pe zi de capacitate suplimentară a conductelor de gaze naturale. Extinderi semnificativ mai mari ale capacității au fost planificate pentru 2026 și 2027, o parte substanțială a acesteia fiind deja în construcție.
Astfel de proiecte generează cerere nu doar pentru conducte mari. De asemenea, necesită țevi cu diametru mai mic, componente de supape, structuri de susținere, flanșe, suporturi pentru țevi și numeroase clase speciale. Această cerere de depozitare este distribuită între producători, importatori, centre de service, depozite de proiecte și depouri de șantiere. În special de-a lungul Coastei Golfului, fluxuri complexe de materiale sunt generate în jurul GNL-ului, rafinăriilor, uzinelor petrochimice și terminalelor de export.
Infrastructura municipală de apă și ape uzate este, de asemenea, relevantă. Rețelele de conducte îmbătrânite creează o nevoie de înlocuiri care depind mai puțin de ciclurile individuale de construcție nouă. Programele federale și statale oferă finanțare substanțială pentru sistemele de apă potabilă și ape uzate. Această piață este mai fragmentată decât construcția de conducte mari de energie, dar poate fi mai stabilă pentru comercianții regionali și operatorii de depozite. Produsele necesare diferă în ceea ce privește materialul, diametrul, acoperirea și specificațiile municipale, ceea ce crește numărul de variante care trebuie păstrate în stoc.
Tranziția energetică extinde gama de aplicații. Energia eoliană, parcurile solare, stocarea în baterii și noile linii electrice necesită profile din oțel, stâlpi, țevi, grinzi și elemente de fixare. În același timp, permisele fluctuante, condițiile de finanțare și conexiunile la rețea duc la întârzieri ale proiectelor. Prin urmare, furnizorii nu ar trebui să se bazeze pe o singură tehnologie energetică. Conceptele robuste cu materiale lungi pot adapta diferite grupe de produse și, prin urmare, pot rămâne utilizabile chiar și atunci când mixul de proiecte se schimbă.
Industria construcțiilor oferă volum, dar nu un impuls constant
Construcțiile nerezidențiale sunt de o importanță centrală pentru piața americană a oțelului. Instalațiile industriale, podurile, proiectele de transport, spitalele, instituțiile de învățământ, depozitele și centralele electrice necesită cantități mari de profile, tuburi și grinzi. Investițiile în infrastructura publică stabilizează cererea, în timp ce proiectele private sunt mai sensibile la costurile de finanțare și la previziunile economice. Această dihotomie a fost evidentă în 2025: proiectele publice și strategice au rămas relativ robuste, în timp ce unele proiecte private au înregistrat întârzieri.
Construcțiile din oțel structural beneficiază pe termen lung de reindustrializare, centre de date și infrastructură. Pe termen scurt, însă, prețurile ridicate la materiale și tarifele pot afecta plasarea comenzilor. Producătorii și distribuitorii de oțel au raportat solicitări stabile și, în unele cazuri, restanțe semnificative de comenzi în 2025, dar și proiecte care au rămas blocate în faza de planificare. Acest lucru creează un efect contradictoriu pentru operatorii de depozite. Proiectele așteptate sugerează extinderea capacității, dar datele de începere neclare cresc riscul ca noua instalație să rămână inițial subutilizată.
Tabloul este mai puțin evident pe piețele locuințelor și ale cherestelei. Aproximativ 70 până la 80% din cererea nord-americană de produse din cherestea este legată direct sau indirect de construcția și renovarea locuințelor. Costurile ridicate de finanțare și accesibilitatea limitată au afectat piața în 2025 și 2026. În funcție de prognoză, nu se așteaptă o redresare mai puternică până în 2027. Cu toate acestea, deficitul de locuințe pe termen lung rămâne un factor fundamental semnificativ. Comercianții de cherestea, furnizorii de materiale de construcții și producătorii de componente prefabricate continuă să necesite soluții de depozitare etanșe, rezistente la intemperii și ușor accesibile pentru bunuri lungi.
Pentru furnizori, aceasta înseamnă că depozitarea oțelului și a țevilor reprezintă adesea domenii de creștere mai atractive pe termen scurt decât concentrarea exclusivă pe lemnul de construcții. Cu toate acestea, lemnul rămâne o piață mare, cu o cerere mare de înlocuire și modernizare. Zonele de depozitare mai vechi, care ocupă mult spațiu, în special, pot fi făcute mai productive prin rafturi cantilever acoperite, tehnologie multi-rută și o gestionare îmbunătățită a stocurilor, fără a fi nevoie de un depozit cu rafturi înalte complet automatizat.
Centrele de service devin canalul crucial de vânzări
Centrele de servicii pentru metalurgie sunt centrul natural pentru nevoile de depozitare a produselor lungi. Acestea achiziționează cantități mari de la fabrici sau importatori, dețin în stoc o gamă largă de dimensiuni și clase, procesează materialul și livrează cantități specifice clienților. Modelul lor de afaceri se bazează pe disponibilitate, viteză, profunzimea gamei de produse și servicii cu valoare adăugată. Această combinație are ca rezultat numeroase locații de depozitare și acces frecvent la subseturi mai mici.
Profitabilitatea unui centru de servicii depinde în mare măsură de câte tone pot fi procesate cu o anumită suprafață și forță de muncă. Un depozit prost organizat blochează capitalul în lungimi rămase greu de găsit, crește mișcările macaralelor și stivuitoarelor și prelungește timpii de procesare a comenzilor. Înregistrarea digitală a locațiilor materialelor, loturilor, greutăților și pieselor rămase permite o utilizare mai precisă a inventarului. Acest lucru poate reduce scoaterile din uz și reamenajările inutile.
Un exemplu excelent al acestei noi direcții de dezvoltare este un centru mare de metalurgie din apropierea orașului Chicago, care funcționează cu 20 de încărcătoare laterale autonome din 2024. În culoare foarte înguste, aceste vehicule mută încărcături de până la 7,2 metri lungime și cu o greutate de peste 3.270 kg. Sistemul cuprinde aproximativ 18.000 de locații de depozitare pentru aproximativ 6.000 de articole diferite. Culoarele au o lățime de doar aproximativ 147 cm. Acest exemplu demonstrează potențialul de creștere a eficienței atunci când rafturile, vehiculele, stațiile de transfer și software-ul sunt planificate ca un sistem unificat de la bun început.
Totuși, astfel de proiecte de amploare nu sunt norma. Multe centre de servicii americane sunt întreprinderi de dimensiuni medii, utilizează clădiri existente și nu își permit să întrerupă operațiunile pentru o renovare completă. Pentru acestea, soluțiile modulare sunt mai atractive din punct de vedere economic: implementarea etapizată a rafturilor cantilever, înlocuirea stivuitoarelor convenționale cu vehicule multidirecționale, managementul digital al depozitului, zone de transfer definite și automatizare parțială ulterioară. Prin urmare, cea mai mare piață va consta probabil nu doar din clădiri noi spectaculoase, ci și din sute de modernizări cu investiții limitate.
Soluții Intralogistice LTW

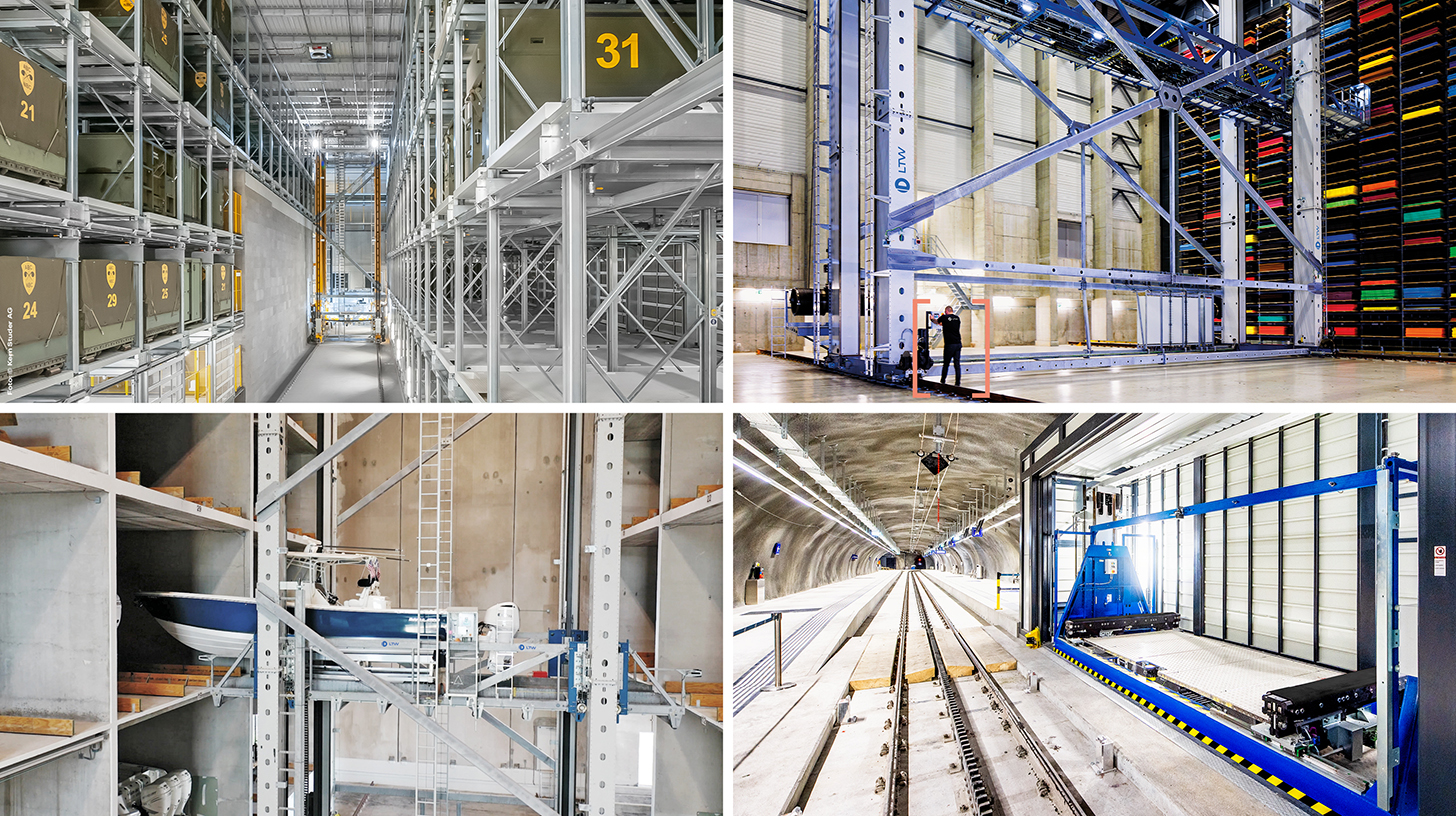
LTW Intralogistics – Ingineri ai fluxului - Imagine: LTW Intralogistics GmbH
LTW oferă clienților săi nu componente individuale, ci soluții complete integrate. Consultanță, planificare, componente mecanice și electrotehnice, tehnologie de control și automatizare, precum și software și service - totul este conectat în rețea și coordonat cu precizie.
Producția internă a componentelor cheie este deosebit de avantajoasă. Aceasta permite un control optim al calității, lanțurilor de aprovizionare și interfețelor.
LTW reprezintă fiabilitate, transparență și parteneriat colaborativ. Loialitatea și onestitatea sunt ferm ancorate în filosofia companiei – o strângere de mână încă înseamnă ceva aici.
Legat de asta:
Diferențe regionale în ceea ce privește nevoia de depozitare a mărfurilor lungi
Sudul și Midwestul conduc competiția pentru locații
Cererea este distribuită inegal la nivel regional. Texas și Coasta Golfului combină energia, produsele petrochimice, GNL, logistica portuară, construcțiile și o populație în creștere rapidă. Houston este deosebit de relevant pentru produsele din conducte și serviciile energetice. Dallas-Fort Worth oferă o piață logistică extinsă, dezvoltare industrială și conexiuni bune de transport. San Antonio și alte locații de-a lungul coridoarelor nord-sud beneficiază de interconectarea lor cu Mexicul.
Midwest-ul rămâne inima industrială a multor lanțuri valorice din domeniul metalelor. Illinois, Indiana, Ohio, Michigan, Wisconsin și Pennsylvania se mândresc cu producția de oțel, prelucrarea metalelor, inginerie mecanică, producție auto și rețele dense de căi ferate și rutiere. Nevoia de a înlocui echipamentele de depozitare mai vechi este deosebit de semnificativă acolo. Multe locații au relații solide cu clienții și angajați experimentați, dar operează în clădiri ale căror amplasamente nu au fost proiectate pentru logistică automatizată sau de mare densitate pentru mărfuri lungi.
În sud-est, cererea este determinată de fabricile auto, proiectele de baterii, aviație, porturi și creșterea populației. Georgia, Tennessee, Alabama, Carolina de Nord și Carolina de Sud câștigă importanță ca locații de producție. Avantajul acestei regiuni constă în terenurile relativ disponibile și locațiile favorabile investițiilor. Dezavantajul poate fi o bază de furnizori mai puțin densă pentru mentenanță extrem de specializată și integrarea sistemelor, ceea ce înseamnă că conceptele de service trebuie clarificate din timp.
Arizona, Nevada și alte piețe din sud-vest beneficiază de investiții în semiconductori și electronice, dar se confruntă cu provocări specifice în ceea ce privește apa, energia, căldura și distanțele lungi de livrare. Pe Coasta de Vest, porturile și piețele mari de consum rămân importante, dar costurile terenurilor, autorizațiile și costurile de construcție împiedică proiectele de noi depozite. Acolo, în special sistemele eficiente din punct de vedere al spațiului pot crea o valoare semnificativă, cu condiția ca necesarul suplimentar de capital să fie justificat de prețurile ridicate ale terenurilor.
Ratele ridicate de neocupare nu rezolvă problema bunurilor lungi
Piața imobiliară industrială americană a înregistrat o creștere a ratelor de neocupare în 2025. În funcție de sondaj, rata națională la sfârșitul anului a fost de aproximativ 7,1 și 7,6%. Facilitățile logistice mari au fost mai grav afectate; ratele pentru proprietățile big-box s-au apropiat de zece procente. În același timp, spațiile industriale mai mici au rămas semnificativ mai rare, cu rate în jur de cinci procente. Cifrele sugerează o piață a chiriașilor în anumite părți ale segmentului, dar nu o ofertă excesivă în fiecare locație potrivită.
Situația actuală a pieței prezintă oportunități pentru utilizatorii de bunuri lungi. Proprietarii sunt mai dispuși să negocieze renovări, perioade extinse de scutire de chirie sau subvenții pentru investiții. Companiile pot alege clădiri mai noi, cu pardoseli, uși, iluminat și sisteme de protecție împotriva incendiilor îmbunătățite. Cu toate acestea, capacitatea portantă, grila de coloane, înălțimea tavanului, zonele exterioare și rutele de trafic trebuie examinate cu atenție. Un depozit cu chirie mică poate deveni scump dacă sunt necesare ranforsări extinse sau compromisuri neproductive în ceea ce privește amenajarea.
Tendința către așa-numita „fugă către calitate” este deosebit de relevantă. Clădirile moderne atrag chiriași, în timp ce proprietățile mai vechi se confruntă cu spații vacante. Pentru logistica standard, calitatea înseamnă de obicei tavane înalte, numeroase zone de încărcare și acces bun la autostradă. Pentru mărfurile lungi, intră în joc criterii suplimentare: încărcare și descărcare laterală, adâncime suficientă, șine sigure pentru macarale, zone ample de manevră și capacitatea de a ancora în siguranță rafturile. Dezvoltatorii imobiliari care iau în considerare aceste cerințe se pot diferenția de depozitele standard, interschimbabile.
Scăderea activității în construcțiile noi este probabil să ducă la noi penurii pe termen mediu. Finalizările au scăzut semnificativ în 2025, iar mulți dezvoltatori au redus proiectele speculative. În același timp, cererea a crescut din nou în a doua jumătate a anului. Dacă investițiile în producție și infrastructură continuă, poziția de negociere favorabilă în prezent pentru utilizatorii de pe anumite piețe ar putea dispărea rapid. Prin urmare, pentru proiectele pe termen lung, nu doar chiriile actuale, ci și asigurarea strategică a unor amplasamente adecvate este crucială.
Deficitul de forță de muncă face automatizarea viabilă din punct de vedere economic
Deficitul de forță de muncă rămâne unul dintre cei mai puternici factori care determină automatizarea depozitelor. Într-un amplu sondaj din industrie, 83% dintre profesioniștii și managerii din domeniul producției și al lanțului de aprovizionare au menționat lipsa lucrătorilor calificați drept o provocare. Mai mult de jumătate și-au mărit investițiile în tehnologia și inovarea lanțului de aprovizionare. O proporție semnificativă a planificat cheltuieli de peste un milion de dolari americani, în timp ce aproape o cincime a anticipat investiții de peste zece milioane de dolari americani.
Presiunea de a automatiza este deosebit de mare atunci când se manipulează mărfuri lungi, deoarece munca este solicitantă și critică din punct de vedere al siguranței. Șoferii trebuie să miște cu precizie încărcăturile lungi, să evalueze cu exactitate distanțele și să evite coliziunile cu rafturi, clădiri sau alte vehicule. Operatorii de macarale și stivuitoare cu experiență nu sunt disponibili în fiecare locație. Vehiculele automate pot prelua procesele repetabile de depozitare și recuperare, în timp ce angajații se ocupă de controlul calității, excepții și sarcini legate de clienți.
Automatizarea, însă, nu este un scop în sine. Este deosebit de utilă în cazul unui randament suficient de mare și previzibil, a unor transportoare de sarcină recurente, a unor puncte de transfer standardizate și a unor date de bază fiabile. O companie cu sarcini extrem de neregulate, dimensiuni foarte fluctuante și numeroase comenzi urgente neplanificate poate fi mai productivă cu tehnici manuale flexibile. Adesea, un model hibrid este cea mai bună abordare: transport automat între zone definite, procesarea manuală a comenzilor complexe și controlul digital al fluxului general.
Calitatea software-ului devine un blocaj. Un vehicul automat poate prelua articolul corect doar dacă locația de depozitare, dimensiunile, greutatea, numărul lotului și starea de eliberare sunt înregistrate corect. Datele principale incorecte nu numai că duc la timpi de căutare, dar pot crea și riscuri de siguranță. Prin urmare, investițiile în senzori, etichetare, sisteme de gestionare a depozitului și interfețe cu sistemul ERP sunt la fel de importante ca rafturile și vehiculele în sine.
Securitatea evoluează de la un factor de cost la un argument de investiție
Reglementările americane privind siguranța la locul de muncă impun ca materialele depozitate să fie asigurate împotriva alunecării, căderii, răspândirii sau prăbușirii. Țevile, tijele, oțelul structural și alte mărfuri cilindrice sau lungi trebuie așezate în rafturi adecvate sau stivuite și blocate astfel încât să nu se poată răsturna sau rostogoli. Căile de circulație și rutele de evacuare trebuie să rămână libere, capacitățile portante nu trebuie depășite, iar zonele de depozitare trebuie inspectate periodic.
Pentru operatori, siguranța nu este doar o chestiune de conformitate cu reglementările. Coliziunile, căderile de încărcături și rafturile deteriorate pot răni angajații, pot distruge materiale și pot perturba operațiunile. În cazul încărcăturilor lungi, zona de pericol potențial este mai mare decât în cazul unui palet compact. Prin urmare, rutele de trafic, zonele de preluare a comenzilor, zonele pentru personal și stațiile de transfer trebuie să fie clar separate.
Un sistem profesional include specificații de sarcină, protecție la impact, inspecții regulate, reparații documentate și personal instruit. Modificările la rafturi nu trebuie improvizate, deoarece găurirea suplimentară, repoziționarea brațelor sau componentele netestate pot altera capacitatea portantă. De asemenea, trebuie luate în considerare protecția împotriva incendiilor și distanțarea sprinklerelor. În special în cazul mărfurilor depozitate dens, ajustările ulterioare pot fi costisitoare dacă planificarea protecției împotriva incendiilor nu a fost integrată de la bun început.
Siguranța îmbunătățește simultan eficiența. Mai puține daune reduc costurile de asigurare și reparații, rutele clare minimizează perturbările, iar procesele mai ergonomice facilitează recrutarea. Prin urmare, companiile nu ar trebui să calculeze beneficiile doar în termeni de metri pătrați economisiți sau ore de lucru. Accidentele prevenite, pierderile reduse de materiale și creșterea disponibilității operaționale sunt componente reale ale rentabilității investiției.
Randamentul investiției apare pe întregul flux de materiale
Eficiența economică a unui depozit de mărfuri lungi nu poate fi măsurată doar prin prețul per spațiu de depozitare. Important este modificarea costurilor totale per tonă, comandă sau articol livrat. Acestea includ costurile cu spațiul, personalul, energia, întreținerea, finanțarea, asigurarea, daunele materiale, timpii de căutare, discrepanțele de stoc și timpul de nefuncționare a producției. Un sistem mai scump poate fi mai rentabil dacă crește randamentul și reduce simultan mai multe costuri ascunse.
Cel mai mare avantaj constă adesea în utilizarea spațiului. Înlocuirea culoarelor largi pentru stivuitoare cu tehnologie cu culoare înguste sau cu mai multe căi permite depozitarea mai multor materiale pe aceeași suprafață. Alternativ, o extindere planificată a depozitului poate fi evitată sau amânată. Acest efect este deosebit de valoros în regiunile cu costuri ridicate ale terenurilor și construcției. Cu toate acestea, pe piețele rurale mai accesibile, depozitarea în aer liber simplă și robustă poate rămâne mai economică.
A doua pârghie este productivitatea. Distanțele de deplasare mai scurte, accesul direct și comenzile bazate pe sistem reduc timpul per mișcare. Atunci când o companie procesează mai multe comenzi cu același număr de angajați, aceasta generează beneficii de durată. Randamentul mediu nu ar trebui să fie singurul factor luat în considerare. Mulți clienți evaluează furnizorii în funcție de capacitatea lor de a onora în mod fiabil comenzile urgente, cu preaviz scurt. Un depozit care gestionează mai bine perioadele de vârf poate asigura venituri și poate permite o calitate mai mare a serviciilor.
A treia pârghie este capitalul blocat. Nivelurile transparente ale stocurilor reduc marjele de siguranță, comenzile duplicate și cantitățile reziduale nevandabile. În special în cazul aliajelor de înaltă calitate sau al țevilor de dimensiuni mari, chiar și câteva rupturi de stoc evitate pot elibera sume semnificative. Gestionarea digitală a stocurilor crește, de asemenea, capacitatea de a vinde lungimile rămase sau de a le încorpora în comenzi noi.
Un calcul solid al investițiilor ar trebui să includă mai multe scenarii. Scenariul de bază presupune volume realiste, creșteri salariale moderate și o utilizare normală a capacității. Un scenariu de stres ia în considerare întârzierile proiectelor, vânzările mai slabe și costurile de finanțare mai mari. Un scenariu de creștere examinează dacă sistemul poate gestiona volume suplimentare fără modificări suplimentare. Accelerarea producției este deosebit de importantă: un depozit automat își atinge rareori potențialul maxim în prima zi de funcționare. Instruirea, curățarea datelor și stabilizarea proceselor necesită timp.
Nu orice sistem are nevoie de automatizare completă
Alegerea adecvată a sistemului depinde de modelul de afaceri. Depozitarea la etaj și zonele simple de depozitare exterioară necesită puțin capital și sunt flexibile, dar consumă mult spațiu și îngreunează accesul direct. Rafturile convenționale în consolă îmbunătățesc organizarea și siguranța, dar rămân dependente de stivuitoare și operatori. Stivuitoarele multidirecționale permit crearea unor culoare mai înguste fără a necesita automatizarea completă a sistemului. Această combinație este un punct de plecare sensibil pentru multe întreprinderi mijlocii.
Sistemele acționate de macarale utilizează eficient înălțimea halei și pot muta în siguranță încărcături grele. Sunt potrivite în special atunci când materialul este deja transferat către echipamente de tăiere sau prelucrare. Sistemele de depozitare cu casete separă tipurile individuale de materiale și permit o densitate mare a sortimentului. Depozitele cu rafturi înalte complet automatizate oferă densitate maximă, trasabilitate și procese reproductibile, dar necesită suporturi de încărcătură standardizate și disponibilitate tehnică ridicată.
Depozitarea în aer liber rămâne importantă. Rafturile galvanizate la cald, zonele acoperite și vehiculele robuste pot fi o soluție rentabilă pentru produsele rezistente la intemperii. Cu toate acestea, trebuie luate în considerare coroziunea, drenajul, zăpada, vântul, iluminatul și calitatea solului. În statele din sud, căldura și ploile abundente sunt factori mai importanți; în nord, înghețul, zăpada și sarea de deșeuri sunt aspecte cheie.
Cea mai bună soluție este adesea zonarea. Articolele cu mișcare rapidă sunt amplasate în apropierea zonelor de procesare și expediere, în timp ce dimensiunile mai puțin necesare sunt plasate în zone mai dense sau mai îndepărtate. Materialele de înaltă calitate și delicate sunt depozitate în siguranță în interior, în timp ce produsele robuste sunt depozitate în exterior. Automatizarea se concentrează pe mișcări repetabile, în timp ce încărcăturile speciale sunt manipulate flexibil. Acest lucru permite obținerea unei părți semnificative a beneficiilor fără a supune întreaga operațiune unui singur concept tehnic.
Furnizorii trebuie să vândă mai mult decât simple rafturi
Piața americană oferă oportunități pentru producătorii de rafturi, sisteme automate de depozitare, stivuitoare cu încărcare laterală și multidirecționale, macarale, software și echipamente de siguranță. Cu toate acestea, concurența nu este determinată exclusiv de caracteristicile produsului. Clienții așteaptă planificare, asistență pentru autorizații, asamblare, punere în funcțiune, instruire, întreținere și furnizare rapidă de piese de schimb. Pentru sistemele automate, capacitatea de a integra vehicule, comenzi și software pentru întreprinderi este, de asemenea, crucială.
Pentru furnizorii europeni, cererea tot mai mare poate fi atractivă, dar intrarea pe piață este dificilă. Standardele americane, codurile locale de construcție, cerințele seismice, siguranța la incendiu, problemele de răspundere și reglementările sindicale sau regionale privind instalarea trebuie luate în considerare. Un sistem excelent din punct de vedere tehnic își pierde credibilitatea dacă personalul de service și piesele de schimb sunt disponibile doar după perioade lungi de așteptare.
Prin urmare, parteneriatele locale sunt adesea mai rezonabile decât o abordare pur orientată spre export. Integratorii de sisteme, producătorii de rafturi, distribuitorii de echipamente de manipulare a materialelor și companiile de construcții au acces la clienți și experiență regională. Furnizorul străin poate contribui cu tehnologie, software sau inginerie specializată. Pe termen lung, asamblarea sau fabricarea locală pot scurta timpii de livrare și pot reduce riscurile politicii comerciale.
Soluțiile standardizate, dar adaptabile modular, sunt deosebit de promițătoare. Clienții americani preferă adesea opțiuni clare de performanță și preț în locul proiectelor personalizate de lungă durată. În același timp, încărcăturile, lungimile și procesele variază atât de mult încât un produs complet rigid este insuficient. Furnizorii de succes combină module recurente cu o planificare robustă a proiectului și ipoteze transparente privind capacitatea portantă, performanța și extensibilitatea.
Tarifele încurajează și împiedică atât investițiile în depozite
Politica comercială americană funcționează în ambele direcții. Tarifele mai mari pentru oțel și aluminiu consolidează producătorii interni și modifică lanțurile de aprovizionare. Creșterea producției locale și stocurile de siguranță mai mari pot crește nevoia de capacitate de depozitare. În același timp, cresc costurile de depozitare, depozite, vehicule și alte bunuri de capital, care conțin ele însele o proporție mare de metal. Proiectele de construcții pot fi, de asemenea, amânate dacă bugetele sunt tensionate de materiale mai scumpe.
Acest efect contradictoriu explică de ce numărul sporit de solicitări nu se traduce întotdeauna imediat în comenzi. Companiile văd o nevoie pe termen lung, dar așteaptă prețuri, termeni de finanțare și termene de proiect mai clare. Prin urmare, furnizorii ar trebui să lucreze cu abordări etapizate. O primă fază poate îmbunătăți securitatea și organizarea, o a doua poate crește utilizarea spațiului, iar o a treia poate introduce automatizarea. Acest lucru reduce riscul unei decizii unice, la scară largă.
Ratele de schimb valutar și riscurile lanțului de aprovizionare sunt, de asemenea, relevante. Tehnologia importată poate deveni mai scumpă la cursuri de schimb nefavorabile, în timp ce componentele fabricate local pot oferi o specializare tehnică mai redusă. Prin urmare, o strategie de achiziții solide separă tehnologia de bază critică de componentele interschimbabile. Sistemele de control, senzorii sau vehiculele specializate pot fi achiziționate la nivel internațional, în timp ce construcția din oțel, asamblarea și piesele standard sunt produse local.
Incertitudinea politică nu va dispărea. Prin urmare, investițiile ar trebui să rămână viabile din punct de vedere economic, chiar dacă programele individuale de finanțare sunt modificate sau anumite proiecte sunt amânate. Sistemele care pot deservi mai multe tipuri de materiale și segmente de clienți sunt mai rezistente decât instalațiile extrem de specializate a căror utilizare depinde de o singură piață.
Piața crește selectiv, nu exploziv
Până în 2030, există numeroase indicii ale creșterii cererii structurale pentru depozitarea bunurilor lungi, dar nu o creștere continuă. În scenariul de bază, centrele de date, rețelele electrice, infrastructura energetică, renovarea municipalităților și anumite investiții în producție vor rămâne cei mai importanți factori. Cererea de tehnologie modernă de depozitare crește mai rapid decât volumul fizic al tuturor bunurilor lungi, deoarece deficitul de forță de muncă, cerințele de securitate și costurile spațiului declanșează o modernizare suplimentară.
În scenariul de creștere, reindustrializarea, construcția de locuințe și modernizarea rețelelor se vor accelera începând cu 2027. În acel moment, volumele mai mari de materiale vor coincide cu activitatea redusă anterior de construcții noi în domeniul imobiliar industrial. Locațiile adecvate și personalul calificat vor deveni mai rare, ceea ce va face ca sistemele automatizate și extrem de compacte să fie mai atractive. În special în Texas, în sud-estul țării și în Midwestul industrial, ar putea apărea simultan mai multe valuri de cerere.
În scenariul de risc, ratele dobânzilor rămân ridicate, proiectele private de construcții continuă să fie amânate, iar cererea de locuințe își revine doar lent. Prețurile energiei și politicile comerciale ar putea împovăra și mai mult investițiile. În acest caz, construcțiile noi, mari, complet automatizate, ar deveni mai puțin frecvente, în timp ce modernizările eficiente din punct de vedere al costurilor, tehnologia utilizată și extinderile modulare ar câștiga importanță. Cererea nu ar dispărea, ci s-ar muta de la extinderea capacității la proiecte de productivitate și siguranță.
Pentru investitori și furnizori, calitatea selecției clienților țintă este, prin urmare, mai importantă decât o prognoză generală a pieței. Clienții atractivi au valori ridicate ale stocurilor, numeroase variații de produse, manipularea regulată a mărfurilor lungi, spații scumpe sau o lipsă acută de personal. Mai puțin atractive sunt companiile cu rate de fluctuație foarte scăzute, spații exterioare ieftine și proiecte individuale foarte fluctuante. Cea mai bună oportunitate de piață constă în rezolvarea simultană a mai multor probleme economice.
Spațiul de depozitare este transformat în infrastructură industrială
Nevoia americană de depozitare a mărfurilor lungi este reală, dar se manifestă mai puțin ca o nouă industrie spectaculoasă și mai mult ca un val de modernizare în sectoarele existente. Centrele de servicii pentru oțel, comercianții de țevi, producătorii de metal, comercianții de cherestea și materiale de construcții și furnizorii industriali trebuie să își adapteze depozitarea la o lume în care disponibilitatea rapidă, deficitul de forță de muncă calificată, cerințele sporite de securitate și transparența digitală devin din ce în ce mai importante.
Cea mai mare cerere nu se așteaptă să provină exclusiv din creșterea volumului de materiale. Aceasta apare din necesitatea de a manipula aceeași cantitate sau o cantitate moderat în creștere într-un spațiu mai mic, cu mai puține mișcări manuale și cu o fiabilitate mai mare a livrării. Acest lucru mută valoarea economică de la unități individuale de rafturi la soluții integrate care cuprind clădiri, tehnologie de depozitare, vehicule, software și procese.
Pentru operatori, provocarea strategică este de a evita investițiile în cea mai scumpă tehnologie prea devreme, dar și de a evita agățarea de procese riscante și care necesită mult spațiu prea mult timp. Modularitatea, scalabilitatea și datele fiabile sunt mai importante decât automatizarea maximă pe hârtie. Pentru furnizori, cheia constă în capacitatea de service local, ingineria specifică industriei și o analiză a investițiilor care surprinde întregul flux de materiale.
Depozitele de bunuri lungi devin astfel o parte discretă, dar critică, a politicii industriale americane. Fabricile, centrele de date, conductele și rețelele electrice pot fi construite și operate doar atât de repede pe cât funcționează lanțurile lor de aprovizionare cu materiale. Cei care văd depozitele doar ca spații de depozitare le subestimează influența. Cei care le planifică ca infrastructură productivă pot utiliza spațiul, capitalul și forța de muncă mai eficient - și aici rezidă adevăratul potențial de piață al SUA.
Consultanță - Planificare - Implementare

Konrad Wolfenstein
Aș fi bucuros să vă servesc drept consilier personal.
Mă puteți contacta la wolfenstein∂xpert.digital sau
Sunați-mă la +49 7348 4088 965 .
Experții dumneavoastră în intralogistică

Consultanță, planificare și implementare de soluții complete pentru depozite cu rafturi înalte și sisteme automate de depozitare - Imagine: Xpert.Digital
Mai multe informații aici: