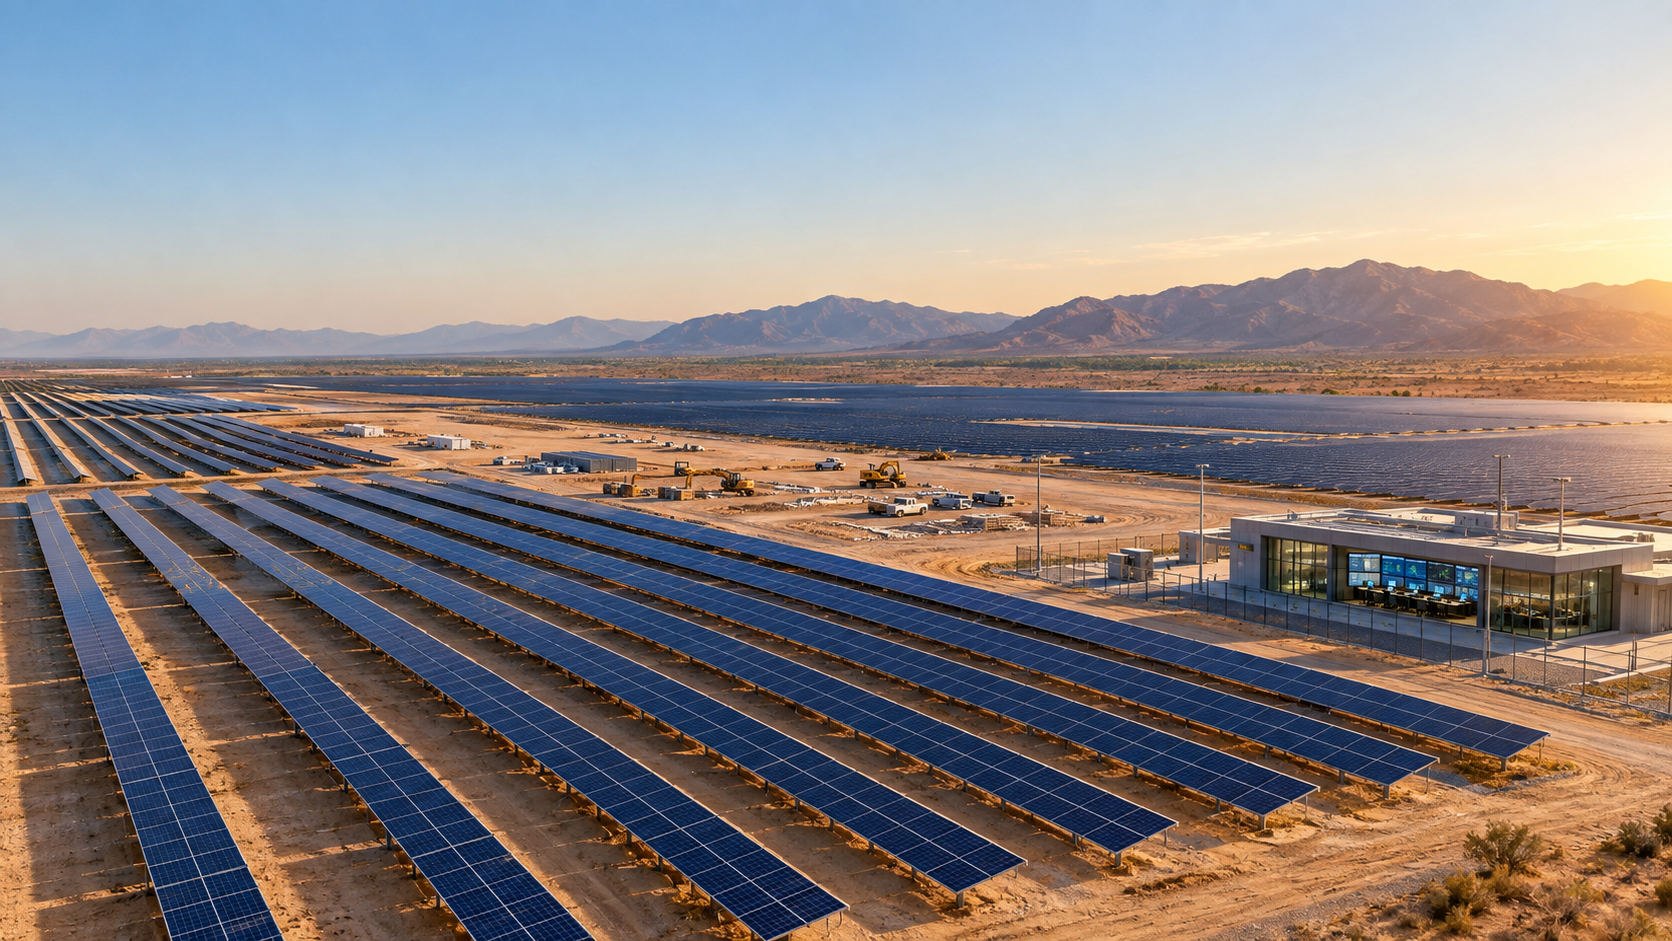
Energia recurentă: o cursă împotriva timpului – Ce dezvăluie proiectul „Cobalt Solar” de 695 de milioane de dolari despre tranziția energetică – Imagine creativă pe această temă, cu inteligență artificială: Xpert.Digital
695 de milioane de dolari pentru 330 de megawați: De ce banii nu mai sunt cea mai mare problemă a energiei solare
Noua eră a tranziției energetice: De ce rețelele și stocarea sunt mai importante decât modulele solare astăzi
Paradoxul solar: California construiește mega-centrale electrice – și adesea trebuie să arunce electricitatea la gunoi
Centrala solară Cobalt de 330 de megawați din California a strâns o finanțare impresionantă de 695 de milioane de dolari. La prima vedere, aceasta pare a fi o altă poveste clasică de succes a industriei fotovoltaice în plină expansiune - dar în spatele acestei investiții gigantice se află o transformare profundă a piețelor globale de energie electrică. Deși tranzacția dovedește că există capital disponibil la nivel mondial pentru tranziția energetică, ea expune simultan adevăratele blocaje ale timpului nostru.
În timp ce panourile solare devin din ce în ce mai accesibile și mai eficiente, infrastructura își atinge limitele. Temutul „paradox solar” provoacă deja reducerea cantităților masive de energie electrică verde în California, deoarece aceasta este produsă atunci când rețeaua nu o poate absorbi. Cazul Cobalt Solar exemplifică acest lucru: viitorul tranziției energetice nu mai depinde de numărul mare de panouri solare instalate. Cei care investesc miliarde astăzi trebuie să se confrunte cu adevăratele provocări - stocarea inteligentă, procesele lungi de autorizare, rețelele electrice supraîncărcate și capacitatea de a furniza energie exact atunci când este cea mai valoroasă din punct de vedere economic.
695 de milioane de dolari pentru 330 de megawați: Ce dezvăluie Cobalt Solar despre noile aspecte economice ale tranziției energetice
Tranziția energetică și blocajele din California nu se datorează lipsei de capital, ci lipsei rețelei
Finanțarea proiectului solar Cobalt de 330 de megawați din California este mult mai mult decât o altă poveste de succes din industria fotovoltaică. Recurrent Energy, o filială a Canadian Solar, a strâns un total de 695 de milioane de dolari sub formă de finanțare prin datorii și capital propriu fiscal pentru centrala electrică, care este deja în construcție. Din această sumă, aproximativ 484 de milioane de dolari reprezintă un pachet de finanțare prin datorii condus de Mitsubishi UFJ Financial Group și Nord/LB, iar 211 milioane de dolari reprezintă capital propriu fiscal de la Wells Fargo. Proiectul este situat la aproximativ 32 de kilometri vest de Blythe, în comitatul Riverside, și este programat să înceapă operațiunea comercială până la sfârșitul anului 2027.
Tranzacția demonstrează că marile ferme solare din Statele Unite rămân rentabile în ciuda costurilor ridicate de finanțare, a incertitudinii comerciale, a congestiei tot mai mari a rețelei și a condițiilor de subvenționare în schimbare. Cu toate acestea, nu dovedește că fiecare proiect fotovoltaic mare este automat profitabil sau că o capacitate solară suplimentară va rezolva singură problemele de aprovizionare ale Californiei. În special pe o piață a energiei electrice cu surplusuri semnificative de generare solară la amiază, calitatea unui proiect este din ce în ce mai mult determinată nu numai de capacitatea instalată, ci și de locația sa, conexiunea la rețea, garanțiile contractuale privind veniturile sale, data punerii în funcțiune și capacitatea sa de a furniza energie electrică în timpul orelor valoroase.
Prin urmare, Cobalt Solar exemplifică o nouă fază a tranziției energetice. Prima fază s-a concentrat în principal pe ieftinirea modulelor solare și pe extinderea proiectelor. Faza acum crucială se concentrează pe integrarea economică a unor cantități mari de energie generată în funcție de vreme într-un sistem electric supraîncărcat și uneori inflexibil. Capitalul este disponibil dacă riscurile par gestionabile prin contracte. Cu toate acestea, adevăratul blocaj se mută în rețele, instalații de stocare, permise, lanțuri de aprovizionare și contracte fiabile de achiziție a energiei.
Finanțare cu efect de semnalizare politică și strategică
Cifra de 695 de milioane de dolari americani este, în primul rând, un vot clar de încredere din partea investitorilor instituționali. MUFG, Nord/LB și Wells Fargo nu se numără printre investitorii care finanțează proiecte exclusiv pe baza unor previziuni optimiste de creștere. Finanțarea proiectelor se concentrează, de obicei, nu în primul rând pe bilanțul general al sponsorului, ci mai degrabă pe capacitatea fiecărui proiect de a genera fluxuri de numerar suficient de stabile pe parcursul mai multor ani. Băncile examinează costurile de construcție, calendarul, conectarea la rețea, proiectarea tehnică, asigurabilitatea, contractele de venituri, riscurile contrapartidei, implicațiile fiscale și capacitatea preconizată de serviciu a datoriei.
Faptul că mai multe instituții financiare consacrate își asumă diferite părți ale structurii capitalului reduce riscul de concentrare și distribuie sarcinile în funcție de specializările lor respective. Băncile oferă finanțare pentru construcții și datorii pe termen lung, finanțare punte pentru capitalul propriu fiscal și linii de credit sau facilități de garantare. Wells Fargo, în calitate de investitor în capital propriu fiscal, își asumă o parte din poziția fiscală a proiectului. Această structură este mai complexă decât un împrumut corporativ tradițional, dar reflectă logica pieței energiei regenerabile din SUA, unde stimulentele fiscale reprezintă o parte semnificativă a economiei proiectului.
Tranzacția este, de asemenea, semnificativă din punct de vedere politic. Aceasta are loc într-un moment în care politica energetică a SUA echilibrează din ce în ce mai mult dorința de creștere a producției de energie electrică, controlul politicii industriale asupra lanțurilor de aprovizionare și o abordare mai restrictivă a stimulentelor pentru energia eoliană și solară. Pentru dezvoltatori, acest lucru crește valoarea proiectelor care sunt deja aprobate, în construcție și au o dată realistă de punere în funcțiune. Un proiect avansat nu mai este doar o instalație tehnică, ci un pachet strâns legat de drepturi funciare, autorizații, conectare la rețea, poziție fiscală, contracte de furnizare și un avantaj.
Ce înseamnă, de fapt, cei 695 de milioane de dolari americani
Împărțind volumul total de finanțare la producția nominală de 330 de megawați, rezultă o valoare calculată de aproximativ 2,11 milioane USD pe megawatt. Cu toate acestea, această cifră nu ar trebui echivalată cu costurile pure de construcție ale parcului solar. Suma publicată descrie componentele de finanțare finalizate și nu neapărat întregul buget de investiții. Finanțarea poate include împrumuturi-punte, rezerve, garanții, dobânzi de construcție, costuri de tranzacție sau sume care sunt retrase în momente diferite și refinanțate ulterior. În plus, nu se precizează public dacă producția declarată este definită ca energie electrică de curent alternativ (CA) sau curent continuu (CC).
Pachetul de finanțare prin datorii, în valoare de aproximativ 484 de milioane de dolari, reprezintă aproape 69,6% din totalul publicat. Capitalul propriu fiscal, în valoare de 211 milioane de dolari, reprezintă aproximativ 30,4%. Această defalcare ilustrează importanța valorilor fiscale pentru finanțare, dar nu oferă o indicație directă a raportului capitalului propriu economic al sponsorului. Capitalul propriu fiscal nu este nici un împrumut bancar convențional, nici capital propriu tradițional. Investitorul primește drepturi economice a căror valoare derivă în principal din credite fiscale și beneficii din amortizare. Prin urmare, structura juridică poate diferi considerabil de simpla noțiune că Wells Fargo deține aproximativ 30% din centrala electrică.
Comparațiile cu reperele generale ale costurilor trebuie, de asemenea, abordate cu prudență. Pentru centralele solare mari din SUA, costurile pure ale sistemului au fost adesea raportate în ultimii ani la aproximativ un milion de dolari americani pe megawatt de energie electrică continuă, în funcție de metoda de măsurare, locație, conexiunea la rețea, achiziții și calendar. Cu toate acestea, Cobalt Solar poate avea un buget total sau un volum de finanțare semnificativ mai mare. Motivele pentru aceasta ar putea include lucrări costisitoare de conectare la rețea, transformatoare, infrastructură de înaltă tensiune, costuri de construcție specifice proiectului, rezerve, cheltuieli de dezvoltare, costuri de finanțare sau o diferență mare între puterea de ieșire de curent continuu și alternativ. Fără un calcul al investiției dezvăluit, afirmația că proiectul este deosebit de scump sau deosebit de ieftin ar fi nejustificată din punct de vedere economic.
Modelul de afaceri din spatele echității fiscale
Echitatea fiscală este una dintre cele mai distinctive caracteristici ale finanțării energiei regenerabile în SUA. Un dezvoltator poate genera credite fiscale substanțiale și amortizare accelerată, dar este posibil să nu aibă întotdeauna suficiente profituri impozabile pentru a utiliza pe deplin aceste beneficii pe termen scurt. O instituție financiară mare, cu o povară fiscală ridicată, poate valorifica economic această poziție și, în schimb, poate injecta capital în compania de proiect. Acest lucru reduce nevoile imediate de finanțare ale sponsorului și face ca finanțarea guvernamentală să fie convertibilă în capital de proiect investibil.
Beneficiile economice depind de numeroase condiții. Acestea includ baza de cost deductibilă fiscal, alegerea între creditele legate de producție și cele legate de investiții, suprataxele potențiale, cerințele legislației muncii, termenele limită, obligațiile de documentare și riscurile de recuperare. Prin urmare, investitorul în capitaluri proprii fiscale examinează nu numai calitatea tehnică a parcului solar, ci și fiabilitatea ipotezelor fiscale. Dacă beneficiile fiscale sunt recuperate ulterior, fondurile sunt utilizate în mod necorespunzător sau există o abatere de la condițiile convenite, se pot aplica mecanisme de compensare și răspundere.
Prin urmare, suma de 211 milioane de dolari de la Wells Fargo este o indicație puternică a faptului că structura proiectului este bine avansată și verificabilă din perspectiva unui investitor. Cu toate acestea, nu este o dovadă că toate riscurile au dispărut. Echitatea fiscală poate reduce costurile de finanțare, dar, în același timp, crește complexitatea contractuală. Interesele sponsorului, creditorilor și furnizorilor de echitate fiscală trebuie aliniate într-o așa-numită structură în cascadă. Într-o criză, este crucial cine are autoritatea de a decide asupra distribuțiilor, contribuțiilor suplimentare, deciziilor operaționale, plăților de asigurări și unei potențiale vânzări.
Cursa până la sfârșitul anului 2027
Începerea operațiunilor planificată până la sfârșitul anului 2027 nu este doar un obiectiv tehnic. Datorită cadrului de politică fiscală modificat, aceasta are o greutate strategică. Creditele fiscale neutre din punct de vedere tehnologic pentru generarea de energie curată, introduse după Legea privind reducerea inflației, au fost ulterior restricționate semnificativ în durata lor pentru noile proiecte eoliene și solare. Pentru anumite proiecte, atât începerea construcției verificabilă, cât și punerea în funcțiune până la 31 decembrie 2027, joacă un rol crucial. Un proiect care este deja complet aprobat și vizibil în construcție se află într-o poziție considerabil mai bună decât o opțiune de dezvoltare timpurie, fără o conexiune garantată la rețea.
Cobalt Solar este programată să intre în funcțiune până la sfârșitul acestui an crucial. Acest lucru nu înseamnă automat că termenul limită este motivat exclusiv de considerații fiscale și nici că proiectul își va pierde finanțarea dacă nu este respectat. Tratamentul fiscal specific depinde de începerea efectivă a construcției, de creditul fiscal ales, de structura proiectului și de alți factori. Cu toate acestea, este clar că întârzierile de astăzi pot cauza daune financiare mai mari decât în cazul unui regim de finanțare mai stabil. Un transformator întârziat, o problemă cu conexiunea la rețea sau o întrerupere a construcției nu numai că pot genera dobânzi suplimentare, dar pot modifica și întreaga bază de impozitare a calculelor.
Acest lucru crește valoarea unui furnizor de servicii EPC cu experiență. Blattner Energy este responsabilă pentru inginerie, achiziții și construcție. Contractul EPC este un mecanism cheie pentru transferul și limitarea riscurilor. Prețurile fixe, programele, angajamentele de performanță, penalitățile, garanțiile și clauzele de forță majoră determină modul în care costurile suplimentare sunt distribuite între compania de proiect și antreprenor. Mai ales într-un mediu cu prețuri volatile ale materialelor, termene lungi de livrare pentru tehnologia de înaltă tensiune și potențiale restricții comerciale, calitatea contractului devine aproape la fel de importantă ca eficiența tehnică a modulelor.
De ce băncile pot finanța Cobalt Solar
Bancabilitatea nu este determinată exclusiv de megawații instalați. Un creditor necesită un lanț verificabil de dovezi, de la iradierea solară și producția tehnică de energie electrică până la fluxul de numerar disponibil. Aceasta include evaluări fiabile ale randamentului, ipoteze realiste privind degradarea modulelor, garanții de disponibilitate, costuri de operare și întreținere, acoperire de asigurare și o rezervă suficientă pentru anii cu iradiere solară scăzută. Indicatorul decisiv nu este producția teoretică în condiții ideale, ci mai degrabă venitul așteptat în mod conservator după pierderi, reduceri de producție și costuri de operare.
Partea de vânzări este deosebit de importantă. Notificarea actuală a proiectului nu specifică un cumpărător de energie, nici durata și structura prețurilor unui potențial acord de achiziție a energiei. Aceasta reprezintă o lacună semnificativă în informații pentru o evaluare economică completă. Un contract pe termen lung cu o companie de utilități solvabilă, o organizație de achiziții municipale sau o companie poate genera venituri stabile și, prin urmare, poate permite o finanțare substanțială prin datorii. Un proiect cu o proporție mare de venituri din prețurile de piață negarantate ar fi considerabil mai expus profilurilor de prețuri din California, prețurilor negative la amiază și reducerilor de producție.
Faptul că creditorii oferă totuși un pachet substanțial sugerează că venituri semnificative și riscuri ale proiectului au fost acoperite în mod adecvat în documentația nepublicată. Cu toate acestea, calitatea precisă a acestei acoperiri nu poate fi evaluată fără acces la detaliile contractului. Nici prețul energiei electrice, nici nicio indexare potențială, volume minime de achiziție, compensații pentru restricții sau reglementări privind întreruperile rețelei nu sunt cunoscute public. O analiză obiectivă trebuie să recunoască aceste limitări, în loc să derive un randament garantat exclusiv din acordul de finanțare.
Paradoxul solar al Californiei
California are nevoie de o producție suplimentară de energie curată, însă statul produce deja mai multă energie solară în anumite ore decât poate gestiona rețeaua din punct de vedere economic. În 2024, aproximativ 3,4 milioane de megawați-oră de energie eoliană și solară au fost reduse în zona gestionată de Operatorul Independent de Sistem din California. Aceasta a fost cu 29% mai mult decât în anul precedent. Aproximativ 93% din reducere s-a datorat energiei solare. Vârful este adesea atins primăvara, când iradierea solară este mare, dar cererea de răcire este încă relativ scăzută.
Acest paradox solar schimbă economia proiectelor. Costul nivelat al energiei electrice (LCOE) pentru un parc solar poate fi foarte scăzut, în timp ce valoarea de piață a energiei electrice generate scade simultan. Ceea ce contează nu este doar cât produce o centrală pe parcursul anului, ci și când și la ce nod de rețea are loc producția. Un megawatt-oră suplimentar la amiază, într-o zi însorită, poate aduce un preț de piață scăzut sau chiar negativ. În schimb, un megawatt-oră într-o seară fierbinte este semnificativ mai valoros, dar un parc solar nu îl va livra după apusul soarelui.
Prin urmare, Cobalt Solar trebuie evaluat în contextul capacității rețelei, amplasării și flexibilității potențiale. Amplasamentul de lângă Blythe are resurse solare excelente și este situat într-o regiune cu o infrastructură energetică extinsă. În același timp, apropierea sa de alte proiecte solare ar putea duce la o concentrare locală. Dacă Cobalt Solar va fi afectat mai frecvent de blocaje depinde de punctul său specific de conectare la rețea, de drepturile de transport angajate, de proiectele de extindere regională și de regulile contractuale. Aceste detalii nu sunt incluse în anunțul public.
Prin urmare, întrebarea economică centrală nu este dacă California mai are nevoie de energie solară. Este vorba despre ce tip de capacitate solară, în ce locație și cu ce sisteme complementare va avea o valoare ridicată a sistemului. Proiectele cu conexiuni favorabile la rețea, opțiuni de stocare, alimentare flexibilă sau consumatori cu profiluri de sarcină adecvate vor câștiga importanță în comparație cu sistemele izolate în punctele congestionate ale rețelei.
Nou: Brevet din SUA – instalați parcuri solare cu până la 30% mai ieftin și cu 40% mai rapid și mai ușor – cu videoclipuri explicative!

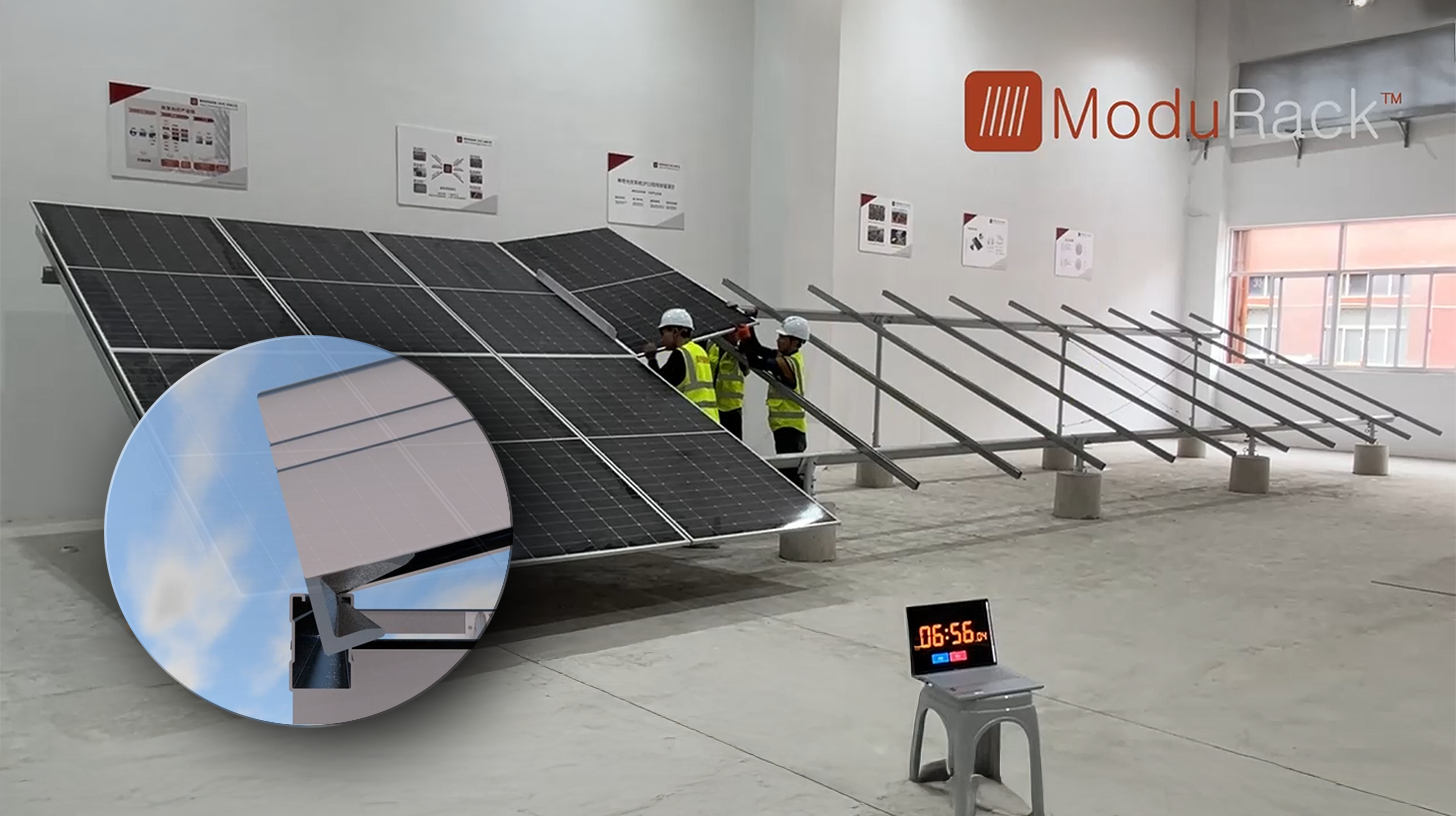
Nou: Brevet din SUA – Instalați parcuri solare cu până la 30% mai ieftin și cu 40% mai rapid și mai ușor – cu videoclipuri explicative! - Imagine: Xpert.Digital
Nucleul acestui progres tehnologic constă în îndepărtarea deliberată de montarea convențională cu cleme, care a fost standardul timp de decenii. Noul sistem de montare, mai eficient din punct de vedere al timpului și al costurilor, abordează acest aspect cu un concept fundamental diferit și mai inteligent. În loc să se fixeze modulele în puncte specifice, acestea sunt introduse într-o șină de susținere continuă, de formă specială, și fixate în siguranță. Acest design asigură că toate forțele - fie că sunt sarcini statice din zăpadă, fie sarcini dinamice din vânt - sunt distribuite uniform pe întreaga lungime a cadrului modulului.
Mai multe informații aici:
Energie recurentă: De la dezvoltator la deținător pe termen lung al infrastructurii
Dispozitivele de stocare sunt adăugate la componenta sistemului
Stocarea în baterii a devenit cel mai important instrument în California pentru transferul energiei solare de la amiază la seară. Capacitatea instalată a bateriei în zona CAISO a crescut de la aproximativ 8,0 la 11,6 gigawați numai în 2024. Sistemele tipice se încarcă atunci când producția solară este mare și prețurile sunt mai mici și eliberează energia patru până la opt ore mai târziu. Acest lucru le permite să reducă restricțiile, să facă față vârfurilor de seară, să ofere energie de echilibrare și să îmbunătățească utilizarea conexiunilor existente la rețea.
Descrierea publicată a proiectului pentru Cobalt Solar nu menționează un sistem asociat de stocare a energiei în baterii. Acest lucru este demn de remarcat deoarece Recurrent Energy are o rețea globală extinsă de stocare, iar California are o cerere mare pentru generarea de energie decalată în timp. Cu toate acestea, acest lucru nu ar trebui interpretat ca însemnând că proiectul va rămâne permanent fără stocare. Printre posibilități se numără o modernizare ulterioară, o instalație de stocare separată în același punct de conectare la rețea sau o combinație contractuală cu alte resurse flexibile. De asemenea, este posibil ca un acord de preluare pe termen lung să atenueze deja în mod adecvat riscurile de venit asociate cu portofoliul de energie solară pură.
Un sistem de stocare nu îmbunătățește automat fiecare analiză economică. Acesta crește costurile de investiții, provoacă pierderi de conversie, se învechește odată cu numărul și profunzimea ciclurilor de încărcare și necesită propriul model de venituri. Valoarea sa depinde de diferențele de preț dintre timpii de încărcare și descărcare, plățile pentru capacitate, serviciile de rețea, tratamentul fiscal și cerințele de conectare. În plus, pe o piață cu multe baterii gestionate similar, diferențele zilnice de preț se pot diminua. Prin urmare, concluzia corectă nu este că fiecare proiect solar are nevoie neapărat de un sistem de stocare, ci mai degrabă că valoarea energiei solare este structural sub presiune, fără flexibilitate temporală.
Creșterea cererii de energie electrică ca o contraforță
În ceea ce privește cererea, mai multe evoluții indică o generare suplimentară. Electrificarea transporturilor, extinderea sistemelor de încălzire electrică, noile dezvoltări industriale, infrastructura de apă și centrele de date cresc cererea de energie electrică. Centrele de date și infrastructura de inteligență artificială, în special, pot genera sarcini mari, relativ constante. Cu toate acestea, ele nu îmbunătățesc automat valoarea energiei solare, deoarece cererea lor este constantă și adesea impun cerințe deosebit de mari privind securitatea aprovizionării și calitatea rețelei.
Pentru dezvoltatori, creșterea cererii deschide noi oportunități pentru contracte de achiziție a energiei electrice (PPA) pe termen lung. Marile companii de tehnologie și alte corporații pot achiziționa energie electrică regenerabilă, certificate de origine sau profiluri de livrare structurate. În același timp, concurența pentru conexiuni adecvate la rețea se intensifică. O nouă sarcină mare și o nouă centrală electrică se pot completa reciproc pe aceeași rețea regională, dar ambele necesită capacitate de transport la timp. Prin urmare, construirea unei capacități de generare suplimentare fără extinderea paralelă a rețelei poate duce la o reducere sporită a producției, în timp ce noile sarcini fără generare garantată exacerbează constrângerile de aprovizionare.
Se preconizează că Cobalt Solar va genera suficientă energie electrică pentru aproximativ 82.000 de gospodării pe an. Această cifră ilustrează amploarea proiectului, dar nu reprezintă o garanție tehnică a unei alimentări continue pentru 82.000 de gospodării. Aceasta compară producția anuală preconizată cu consumul anual tipic al gospodăriilor. Producția și consumul nu coincid întotdeauna. Gospodăriile au nevoie de energie electrică și noaptea, în timp ce parcul solar nu generează energie pe întuneric. Prin urmare, pentru planificarea sistemului, profilurile orare, contribuțiile la sarcina maximă și flexibilitatea disponibilă sunt mai semnificative decât un simplu echivalent al unei gospodării.
Beneficii și limite ale creării de valoare locală
Comitatul Riverside se așteaptă să genereze venituri din impozitul pe proprietate de aproximativ 14 milioane de dolari pe durata de viață a proiectului. Aceste venituri pot consolida bugetele locale, serviciile publice și infrastructura fără a fi nevoie ca județul să finanțeze proiectul în sine. Venituri suplimentare vor proveni din angajări temporare în timpul fazei de construcție, contracte pentru furnizorii locali de servicii și potențiale cheltuieli pentru cazare, masă, transport și întreținere.
Cifra de 14 milioane USD ar trebui totuși pusă în perspectivă. Raportat la volumul de finanțare publicat, aceasta reprezintă aproximativ două procente, dar aceasta este distribuită pe întreaga durată de viață a proiectului. Întrucât nu sunt specificate nici perioada de operare estimată, nici graficul precis de plăți, nu se poate deduce niciun impact anual fiabil din aceasta. În plus, volumul de finanțare nu este un substitut adecvat pentru baza impozabilă. Prin urmare, beneficiul local poate fi relevant, dar rămâne limitat în raport cu intensitatea capitalului și importanța supraregională a proiectului.
Impactul asupra ocupării forței de muncă variază, de asemenea, semnificativ în funcție de faza proiectului. Parcurile solare mari necesită mulți lucrători în timpul fazelor de planificare și construcție, dar relativ puțin personal în timpul funcționării continue. Monitorizarea automatizată, întreținerea standardizată și managementul centralizat al operațiunilor reduc intensitatea forței de muncă pe termen lung. Prin urmare, este crucial pentru economia locală dacă contractele de construcție, instruirea, întreținerea și achizițiile sunt cu adevărat înrădăcinate în regiune sau sunt gestionate predominant de specialiști externi.
În plus, apar conflicte legate de utilizarea terenurilor și cerințe ecologice. Regiunile deșertice pot părea goale la prima vedere, dar conțin ecosisteme sensibile, habitate și constrângeri legate de apă. Aprobarea completă înseamnă că proiectul a finalizat procedurile necesare; nu înseamnă că toate impacturile ecologice sau sociale dispar. Prin urmare, proiectele viabile din punct de vedere economic nu trebuie doar să genereze energie electrică, ci să ia în considerare și protecția solului, gestionarea habitatului, controlul prafului, obligațiile de dezafectare și acceptarea locală.
Recurrent Energy se transformă de la dezvoltator la deținător de infrastructură
Recurrent Energy nu este doar un dezvoltator de proiecte, ci adoptă din ce în ce mai mult un model în care anumite centrale solare și de stocare sunt deținute și operate pe termen lung. Acest model schimbă profilul de risc. Un dezvoltator pur generează o parte semnificativă din profitul său din vânzarea proiectelor gata de construcție sau finalizate. Un proprietar pe termen lung, pe de altă parte, primește venituri recurente din energie electrică și din exploatare, dar blochează mai mult capital și suportă riscuri de piață, operaționale, de contrapartidă și de valoare reziduală timp de decenii.
Cifrele companiei menționate în anunțul proiectului ilustrează scara industrială. La acea dată, Recurrent Energy dezvoltase, construise și conectase 12 proiecte solare cu o putere maximă de gigawați și o capacitate de stocare de peste 5 gigawați-oră. La 30 septembrie 2025, portofoliul global cuprindea aproximativ 23 de gigawați-oră de energie solară și o capacitate de stocare de 73 de gigawați-oră, excluzând China. În plus, peste 14 gigawați de proiecte solare și de stocare se aflau în curs de desfășurare, sub contracte de operare și întreținere.
Punctul de referință pentru aceste cifre este important. Finanțarea a fost anunțată în august 2026, dar unele dintre datele portofoliului citate se referă la septembrie 2025. Prin urmare, nu ar trebui considerat complet actualizat la data încheierii finanțării. Conductele se schimbă constant din cauza vânzărilor, autorizațiilor, întârzierilor, redimensionării și progresului către etape ulterioare de dezvoltare. În plus, o intrare timpurie în conductă nu are aceeași valoare economică ca un proiect finanțat în construcție.
Pentru Recurrent Energy, Cobalt Solar este, așadar, mai mult decât o simplă intrare într-o listă mare de proiecte. Acordul de finanțare transformă drepturile de dezvoltare într-un activ real. Acesta demonstrează băncilor, investitorilor, clienților și furnizorilor că firma poate structura tranzacții complexe în SUA. Această repetabilitate poate facilita finanțarea proiectelor viitoare, cu condiția ca Cobalt Solar să fie construit conform planului și să livreze fluxurile de numerar așteptate.
Canadian Solar între producție și angajamentul de capital
Pentru Canadian Solar, Cobalt Solar își consolidează poziționarea verticală, de la producător de module la dezvoltator, proprietar și operator de centrale energetice mari. Această integrare poate crea avantaje. Grupul înțelege achizițiile, tehnologia, dezvoltarea proiectelor, coordonarea construcțiilor, soluțiile de stocare și operarea centralelor. Poate sprijini proiecte în mai multe etape ale lanțului valoric și, în funcție de cerințele de capital, le poate vinde, refinanța sau deține pe termen lung.
În același timp, acest model crește complexitatea bilanțului. Producția de module solare este ciclică, necesită mult capital și este supusă unei presiuni puternice asupra prețurilor. Deținerea pe termen lung a centralelor electrice blochează, de asemenea, capitalul, dar promite randamente mai stabile. Finanțarea proiectelor la nivel individual de companie poate reduce povara asupra bilanțului consolidat și poate atenua riscurile, dar nu elimină toate obligațiile. Garanțiile sponsorilor, angajamentele de finalizare, contribuțiile la capitaluri proprii și potențialele obligații suplimentare de finanțare pot fi în continuare relevante.
Dintr-o perspectivă corporativă, finanțarea masivă este, așadar, atât un semnal de creștere, cât și un mecanism disciplinar. Băncile solicită raportări detaliate, garanții, restricții privind dividendele și indicatori financiari. Atâta timp cât proiectul îndeplinește condițiile convenite, acest model poate crea o valoare atractivă pe termen lung. Cu toate acestea, în cazul întârzierilor în construcție, al deficitelor fiscale sau al veniturilor mai mici, structura rigidă a capitalului poate limita posibilitatea de acțiune. Prin urmare, succesul strategic depinde mai puțin de dimensiunea maximă a conductei și mai mult de calitatea instalațiilor puse în funcțiune și de viteza de reciclare a capitalului.
Ratele dobânzilor, inflația și lanțurile de aprovizionare rămân riscuri reale
Finalizarea cu succes a proiectului infirmă afirmația conform căreia ratele dobânzilor mai mari au blocat piața proiectelor solare la scară largă. Cu toate acestea, acest lucru nu demonstrează că ratele dobânzilor au devenit irelevante. Centralele electrice regenerabile au investiții inițiale mari și costuri de combustibil relativ mici. Prin urmare, o mare parte din costurile cu energia electrică provine din costurile de capital. Dacă rata de actualizare sau rata dobânzii la credit crește, proiectul trebuie să genereze venituri mai mari, să realizeze costuri de construcție mai mici sau să investească mai mult capital propriu.
În faza de construcție, dobânda la capitalul care nu este încă productiv poate crește semnificativ costurile. Întârzierile au un impact dublu: proiectul generează venituri mai târziu, în timp ce dobânzile aferente construcției, costurile cu personalul, asigurările și provizioanele continuă să se acumuleze. O structură de împrumut pe termen reduce riscul de refinanțare după finalizare, dar necesită îndeplinirea criteriilor de acceptare tehnică și economică. Finanțarea punte reduce decalajul de timp dintre cheltuielile de construcție și fluxul de capitaluri impozabile. Această sincronizare precisă este tocmai ceea ce face ca managementul profesional de proiect să fie indispensabil.
Riscurile lanțului de aprovizionare intră și ele în joc. Modulele reprezintă doar o parte a sistemului. Invertoarele, transformatoarele, tablourile de distribuție, cablurile, sistemele de urmărire, oțelul, tehnologia de protecție și tehnologia de control al rețelei pot avea impact asupra calendarului. Transformatoarele de înaltă tensiune, în special, au termene lungi de livrare pe piețele restricționate. Tarifele comerciale, certificatele de origine, restricțiile de import și cerințele pentru componentele interne pot modifica costurile și strategiile de achiziții într-un timp scurt. Prin urmare, un preț aparent scăzut al modulelor nu protejează un proiect de creșterea costurilor generale.
Inflația are, de asemenea, un efect mixt. Salariile mai mari și prețurile materialelor cresc costurile de construcție, în timp ce contractele de energie electrică pe termen lung, parțial indexate, pot stabiliza veniturile. Dacă prețul de achiziție este nominal fix, valoarea sa reală scade în perioadele cu inflație ridicată. Dacă este puternic indexat, riscul cumpărătorului crește și, potențial, și prețul contractual inițial. Prin urmare, viabilitatea economică a unui proiect depinde de echilibrul dintre profilurile de costuri, datorii și venituri, nu de o singură ipoteză de inflație.
Extinderea rețelei devine adevăratul motor al randamentelor
Cea mai importantă lecție structurală învățată de la Cobalt Solar se referă la rețeaua electrică. Modulele solare pot fi produse și instalate relativ rapid. Pe de altă parte, noile linii de transport, substații și autorizații durează adesea mulți ani. Acest lucru creează un decalaj tot mai mare între viteza investițiilor în generare și viteza de extindere a rețelei. Drepturile de conectare la rețea devin un activ rar care poate influența valoarea unui proiect mai mult decât diferențele minore în ceea ce privește eficiența modulelor sau costurile de construcție.
California încearcă să utilizeze mai bine surplusul de energie solară prin intermediul piețelor regionale de energie electrică, stocării în baterii, cererii flexibile și capacității suplimentare de transport. Pe Piața Dezechilibrului Energetic din Vest, în 2024 s-au evitat peste 274.000 de megawați-oră de reducere altfel potențială. Piața extinsă pentru ziua următoare își propune să îmbunătățească tranzacționarea într-o zonă mai largă. Astfel de mecanisme de piață pot distribui geografic energia solară, dar nu înlocuiesc liniile de transport fizice. Dacă există un blocaj local între o fermă solară și rețeaua regională, o piață de tranzacționare mai mare oferă doar un ajutor limitat.
Prin urmare, pentru investitori, analiza rețelei este crucială. Prețurile medii ale energiei electrice din California sau previziunile solare la nivel național sunt insuficiente. Factorii relevanți includ prețurile marginale locale, factorii de pierdere, istoricul restricțiilor, proiectele planificate de linii de transport, prioritatea conectării la rețea și alocarea contractuală a riscurilor de rețea. Prin urmare, două parcuri solare identice din punct de vedere tehnic pot avea valori economice complet diferite.
Cobalt Solar este deja complet aprobat și în construcție. Acest lucru sugerează că problemele cheie de conectare la rețea sunt într-un stadiu avansat. Cu toate acestea, disponibilitatea reală a rețelei rămâne un risc operațional atât înainte, cât și după punerea în funcțiune. Un parc solar finalizat creează valoare doar dacă își poate transporta și vinde energia electrică. Prin urmare, tranziția energetică este din ce în ce mai limitată nu de cea mai ieftină tehnologie de generare, ci de cea mai scumpă și mai lentă componentă necesară a sistemului.
Perspectivele pentru clienții de energie electrică
Pentru consumatori, construirea unui parc solar mare nu se traduce automat în prețuri mai mici pentru clienții finali. Costurile de generare reprezintă doar o componentă a facturii de energie electrică. Extinderea rețelei, rezervele de capacitate, stocarea, achizițiile, distribuția, taxele publice, prevenirea incendiilor forestiere și finanțarea infrastructurii existente influențează, de asemenea, prețul final. Energia solară ieftină la amiază poate fi însoțită de costuri ridicate pentru capacitatea de seară și consolidarea rețelei.
Cu toate acestea, energia solară cu cobalt poate contribui la stabilizarea prețurilor. Sistemul nu necesită combustibil și, prin urmare, protejează parțial împotriva fluctuațiilor prețurilor gazelor. Contractele pe termen lung pot asigura costuri de generare previzibile. În perioadele caniculare, energia solară produce adesea multă energie electrică în timpul zilei, tocmai atunci când aparatele de aer condiționat generează sarcini mari. Cu toate acestea, beneficiul scade imediat ce vârful critic al cererii sistemului se mută în orele de după apusul soarelui.
Prin urmare, o evaluare justă trebuie să facă diferența între valoarea de generare și costurile sistemului. O simplă comparație a costurilor de generare a energiei electrice poate subestima costurile rețelelor, stocării și capacităților de rezervă. În schimb, ar fi greșit să se atribuie toate costurile de integrare unei singure centrale solare. Centralele electrice convenționale necesită, de asemenea, rețele, infrastructură de combustibil, rezerve și reglementări de mediu. Întrebarea relevantă este: Care portofoliu global de energie solară, stocare, centrale electrice flexibile, importuri, managementul cererii și transport realizează securitatea dorită a aprovizionării la cel mai mic cost global?.
Ceea ce tranzacția nu dovedește
Finanțarea nu dovedește că Cobalt Solar ar fi viabilă din punct de vedere economic fără subvenții guvernamentale. Mai degrabă, raportul ridicat de capital propriu-zis demonstrează că stimulentele fiscale sunt o componentă cheie a structurii capitalului. Acest lucru nu este specific energiilor regenerabile; sursele de energie convenționale beneficiază, de asemenea, de reglementări fiscale, infrastructură și cadre politice. Cu toate acestea, este important, în scopuri de evaluare, să nu se confunde performanța pieței cu impactul subvențiilor.
Tranzacția nu dovedește nici că randamentul așteptat este ridicat. Băncile preferă rambursări previzibile și își limitează riscul de pierdere prin garanții, rezerve și obligații contractuale. Un proiect bancabil poate oferi un randament moderat pentru sponsor. În schimb, un randament atractiv al capitalului propriu poate fi asociat cu riscuri mai mari. Fără informații privind costurile de construcție, prețurile energiei electrice, durata proiectului, producția așteptată, reducerea producției, costurile de operare și dobânzile de capital, randamentul proiectului nu poate fi calculat în mod fiabil.
Nici din cele 82.000 de gospodării echivalente nu se poate deduce că proiectul va crește în mod corespunzător securitatea energetică regională. În modelele de fiabilitate californiene, energia solară suplimentară în timpul orelor critice de seară are doar o valoare limitată a capacității. Sistemele de stocare au o contribuție semnificativ mai mare în aceste momente, cu condiția să fie încărcate și disponibile. Cobalt Solar crește semnificativ cantitatea anuală de energie electrică curată; contribuția sa la puterea de vârf garantată este o altă întrebare.
În cele din urmă, acest rezultat nu dovedește că toate proiectele solare mari vor continua să fie ușor de finanțat. Cobalt Solar este o companie mare, aprobată, în construcție și susținută de o corporație internațională cu experiență. Proiectele aflate în stadiu incipient, cele cu infrastructură de rețea slabă, lanțuri de aprovizionare neclare sau clienți incerti se pot confrunta cu termeni semnificativ mai puțin favorabili. Prin urmare, finanțarea este mai degrabă un indicator al selectivității și maturității pieței decât al disponibilității nelimitate de capital.
Un punct de cotitură pentru economia parcurilor solare mari
Cobalt Solar întruchipează tranziția de la o economie solară bazată pe tehnologie la una bazată pe sistem. Energia fotovoltaică și-a dovedit scalabilitatea tehnică și financiară fundamentală. Următoarea provocare este integrarea energiei electrice generate în sistem în așa fel încât, atât temporal, cât și spațial, să rămână valoroasă din punct de vedere economic. Acest lucru pune în prim-plan rețelele, stocarea, sarcinile flexibile și piețele regionale.
Punctul forte al proiectului constă în stadiul avansat de dezvoltare. Acesta a primit autorizații, este în construcție, are un partener EPC experimentat și a obținut o finanțare complexă de la trei instituții financiare majore. Începerea operațiunilor planificată pentru sfârșitul anului 2027 îl plasează într-un interval de timp sensibil din punct de vedere politic și fiscal. Veniturile anticipate din impozitul pe proprietate vor genera beneficii locale, în timp ce producția anuală este calculată să acopere consumul a aproximativ 82.000 de gospodării.
Punctul slab al informațiilor disponibile publicului constă în detaliile contractuale cruciale din punct de vedere economic. Clienții, prețul energiei electrice, durata contractului, regulile de restricționare, bugetul de investiții, strategia de stocare și randamentele așteptate nu sunt dezvăluite. Prin urmare, o evaluare concludentă a profitabilității nu este posibilă. Acordul de finanțare este un indicator puternic al calității, dar nu înlocuiește transparența.
Perspectiva clar argumentată este următoarea: Cobalt Solar este un proiect de infrastructură semnificativ și probabil bine structurat, a cărui finanțare confirmă atractivitatea continuă a instalațiilor solare la scară largă din SUA. Viabilitatea sa economică pe termen lung, însă, va fi măsurată mai puțin prin instalarea la timp a celor 330 de megawați de module, ci mai degrabă prin cantitatea de electricitate care ajunge efectiv în rețea și la ce prețuri. Proiectul demonstrează că există încă capital mobilizabil pentru tranziția energetică. De asemenea, arată că următorul blocaj nu trebuie neapărat să se afle pe piețele financiare. Fără o extindere mai rapidă a rețelei, o integrare inteligentă a stocării și o evaluare mai precisă a valorii energiei electrice în timp, California riscă să finanțeze din ce în ce mai multă energie solară, ai cărei kilowați-oră suplimentari valorează cel mai puțin exact atunci când sunt generați.
Partenerul dumneavoastră pentru dezvoltarea afacerilor în domeniile fotovoltaice și construcțiilor
De la fotovoltaice industriale pe acoperișuri la parcuri solare și parcări solare mai mari
☑️ Limba noastră de afaceri este engleza sau germana
☑️ NOU: Corespondență în limba ta maternă!

Konrad Wolfenstein
Eu și echipa mea suntem bucuroși să vă fim la dispoziție în calitate de consilier personal.
Mă puteți contacta completând formularul de contact de aici wolfenstein@xpert.digital:sau pur și simplu sunându-mă la +49 7348 4088 965. Adresa mea de e-mail este
Aștept cu nerăbdare proiectul nostru comun.