Șocul pieței bursiere: Ce se ascunde în spatele vânzărilor masive de acțiuni bazate pe inteligență artificială – Capitalizare de piață redusă cu trei trilioane de dolari – Imagine creativă pe această temă, cu ajutorul inteligenței artificiale: Xpert.Digital
Boom-ul inteligenței artificiale este pus în practică: aceste riscuri devin acum evidente
După agitația legată de inteligența artificială, profitabilitatea este ceea ce contează: Ce companii sunt acum sub presiune?
Centre de date, electricitate, profituri: De ce euforia inteligenței artificiale își atinge limitele
Explozia inteligenței artificiale a alimentat piețele bursiere ani de zile. Dar acum investitorii își pun o întrebare incomodă: Vor genera investițiile enorme în cipuri, centre de date și infrastructură energetică profiturile deja incluse în prețurile acțiunilor? O scădere bruscă a acțiunilor din domeniul tehnologiei arată că piața nu se mai concentrează exclusiv pe promisiuni mărețe pentru viitor. Din ce în ce mai mult, contează randamentele concrete, clienții de încredere și capacitatea de a finanța investiții mari.
Este vorba despre mai mult decât o simplă zi slabă de tranzacționare. Întârzierile în construcția centrelor de date, creșterea cererii de energie electrică și incertitudinea politică ar putea modifica așteptările privind creșterea industriei IA. În același timp, investițiile mari nu sunt automat o dovadă a unor modele de afaceri profitabile și sustenabile: factorul crucial este dacă firmele pot atrage suficienți clienți plătitori cu ofertele lor de IA și își pot acoperi costurile. Prin urmare, șocul de pe piața bursieră nu este nici o dovadă a sfârșitului boom-ului IA, nici un motiv pentru a respinge pierderile cu ușurință, ca o simplă oportunitate de cumpărare. Mai degrabă, marchează o reevaluare care ar trebui să dezvăluie care companii creează cu adevărat valoare - și care au fost determinate în principal de așteptări mari.
Legat de asta:

Când viitorul devine prea scump: Acum nu contează promisiunea, ci profitul
Un șoc al pieței bursiere de o importanță mai mare decât o zi proastă de tranzacționare
Piețele bursiere internaționale trec printr-o reevaluare a cărei semnificație se extinde dincolo de pierderile din zilele individuale de tranzacționare. În centrul acesteia se află o întrebare care a fost adesea umbrită de entuziasmul tehnologic în timpul ascensiunii rapide a inteligenței artificiale: Cât ar trebui să valoreze companiile astăzi, când o parte substanțială din profiturile lor așteptate vor fi generate doar într-un viitor incert? Recenta vânzare masivă arată că investitorii răspund din nou la această întrebare mai riguros.
Joi, 5 noiembrie 2026, indicele Nasdaq 100 a scăzut cu aproximativ 6,4%. Indicele Nasdaq Composite, în sens mai larg, a pierdut aproximativ 5,5%, scăzând cu peste zece procente sub maximul său recent. Această distincție este importantă: cei doi indici reprezintă grupuri diferite de companii și nu ar trebui considerați sinonimi, în ciuda denumirilor similare. Pierderile au fost deosebit de pronunțate în rândul companiilor de semiconductori și al altor firme a căror activitate este strâns legată de extinderea infrastructurii de inteligență artificială.
Pierderea totală a pieței bursiere americane a fost estimată la aproximativ trei trilioane de dolari americani în capitalizare de piață. Cifra corespunzătoare în euro, de aproximativ 2,68 trilioane, este o conversie dependentă de cursul de schimb, nu o cifră independentă a pierderilor. Incertitudinea a continuat vineri la nivel internațional. Piața bursieră din Coreea de Sud a pierdut temporar aproape nouă procente, în timp ce DAX a scăzut cu aproximativ 2,4 procente în ziua următoare atingerii unui maxim record.
Aceste cifre descriu o pierdere bruscă de încredere, dar nu încă o criză economică uniformă. Un aspect crucial este că pierderile sunt distribuite inegal. În timp ce modelele de afaceri deosebit de ambițioase legate de inteligența artificială sunt supuse presiunilor, unele companii din domeniul sănătății, alimentelor și industriei se descurcă relativ mai bine. Piața bursieră face din nou o distincție mai clară între creșterea promisă și randamentele deja generate.
De ce valoarea de piață pierdută nu este numerar dispărut
Ideea că trilioane de dolari au fost șterse într-o singură zi transmite amploarea șocului, dar poate fi înșelătoare din punct de vedere economic. Valoarea de piață se calculează prin înmulțirea numărului de acțiuni aflate în circulație cu prețul curent de piață. Dacă acest preț scade, valoarea teoretică a tuturor acțiunilor scade, chiar dacă doar o parte dintre ele au fost efectiv tranzacționate.
Prin urmare, trei trilioane de dolari nu au fost neapărat retrase din portofolii și investite în altă parte. Mai degrabă, cumpărătorii și vânzătorii au acceptat prețuri mai mici. Aceste noi prețuri reevaluează, de asemenea, acțiunile pe care nimeni nu le-a vândut. Rezultă, așadar, că scăderile de prețuri nu înseamnă automat că o sumă corespunzătoare de bani trebuie acum să se transfere în alte sectoare.
Din punct de vedere economic, astfel de modificări ale evaluării nu sunt nicidecum nesemnificative. Investitorii au mai puțin capital, companiile pot primi mai puțini bani per acțiune în cadrul majorărilor de capital, iar pozițiile cu efect de levier pot fi supuse presiunilor. Dacă garanțiile își pierd valoarea, pot fi solicitate fonduri suplimentare sau pozițiile pot fi vândute cu forța.
Economia reală poate fi, de asemenea, afectată. Persoanele care se simt mai sărace pot amâna cheltuieli majore. Companiile își revizuiesc investițiile atunci când finanțarea devine mai dificilă. Prin urmare, un șoc al pieței bursiere nu rămâne neapărat limitat la ecranele de tranzacționare. Dacă acest lucru duce la o povară economică mai amplă, însă, depinde de cât de persistente sunt pierderile și de cât de grav afectează acestea finanțarea, consumul și investițiile.
După ușurarea politică vine contabilitatea costurilor
Schimbarea rapidă a sentimentului după alegerile intermediare din SUA ilustrează modul în care evenimentele politice sunt procesate pe piețele de capital. Inițial, un rezultat clar al alegerilor poate aduce o ușurare, deoarece incertitudinea cu privire la majorități și responsabilități scade. Abia ulterior investitorii examinează mai atent ce consecințe economice ar putea avea noua situație politică pentru sectoare individuale.
Pentru acțiunile companiilor de inteligență artificială, potențialele restricții asupra centrelor de date au devenit un punct central de interes. Succesele electorale ale politicienilor care doresc să limiteze, să suspende temporar sau să supună noile locații unor reglementări mai stricte au sporit îngrijorările cu privire la o expansiune mai lentă. Acest lucru nu a schimbat neapărat semnificația pe termen lung a inteligenței artificiale, dar a modificat ritmul așteptat al expansiunii sale infrastructurale.
Pentru piața bursieră, o modificare a probabilității este suficientă. Nici măcar nu este nevoie să se adopte o lege specifică pentru ca investitorii să își reducă așteptările de profit. Dacă un proiect începe potențial mai târziu, comenzile, vânzările și intrările de numerar sunt întârziate. În același timp, costurile de planificare și finanțare pot crește.
O analiză sobră trebuie totuși să facă distincția între promisiunile din campanie, posibilitățile legale și măsurile implementate efectiv. Nu fiecare cerere politică devine realitate în același mod. Diferitele responsabilități statale și municipale, contractele existente și interesele economice limitează posibilitatea de acțiune.
Prin urmare, incertitudinea este reală, dar amploarea sa finală este deschisă. Devine deosebit de problematică acolo unde evaluarea presupune deja o extindere practic fără probleme.
Digitalizarea presupus nelimitată se confruntă cu blocaje fizice
Inteligența artificială este adesea percepută ca o dezvoltare pur digitală. În realitate, aceasta se bazează pe o infrastructură fizică ce nu poate fi construită arbitrar de repede. Procesoarele puternice necesită clădiri, conexiuni de alimentare, răcire, linii de date și condiții de funcționare fiabile. Oricare dintre acești factori poate deveni un blocaj.
Un cip comandat nu generează niciun beneficiu economic dacă centrul de date nu este finalizat la timp. O clădire finalizată rămâne neproductivă dacă lipsește capacitatea promisă a rețelei. Iar o instalație de înaltă performanță nu generează automat venituri dacă capacitatea sa este utilizată doar parțial sau dacă clienții negociază prețuri mai mici.
Aceste dependențe explică de ce o problemă dintr-o singură locație se poate răspândi la un întreg lanț de aprovizionare. Operatorii centrelor de date amână comenzile de hardware. Furnizorii își ajustează planurile de producție. Producătorii de echipamente anticipează venituri întârziate. Finanțatorii trebuie să acopere perioade de timp mai lungi.
Progresul tehnologic funcționează astfel în limite economice și fizice. Coordonarea dintre ciclurile scurte de inovare pentru procesoare și ciclurile lungi de planificare pentru infrastructura energetică este deosebit de relevantă. Dacă hardware-ul este înlocuit rapid cu generații mai puternice, în timp ce proiectele de construcție sunt amânate, crește riscul ca planurile de investiții să fie revizuite chiar înainte de implementarea lor completă.
Aceasta creează o provocare cheie: succesul nu este determinat de viteza maximă a unei singure companii, ci de dezvoltarea coordonată a întregii infrastructuri.
Rezistența față de centrele de date este o problemă de distribuție
Rezistența politică față de noile centre de date nu poate fi explicată în mod adecvat ca simplă tehnofobie. Adesea, este vorba despre distribuția costurilor și beneficiilor. Pentru o municipalitate, un proiect mare poate însemna investiții suplimentare și venituri fiscale. În același timp, creează sarcini precum utilizarea terenurilor, traficul din construcții, cererea de energie electrică și extinderea infrastructurii locale.
Chestiunea cine plătește pentru capacitatea suplimentară a rețelei este deosebit de sensibilă. Dacă costurile sunt distribuite pe scară largă prin taxe, gospodăriile și alte companii ar putea fi împovărate. Dacă operatorii centrelor de date suportă ei înșiși o cotă mai mare, rentabilitatea proiectului lor ar putea avea de suferit. Ambele opțiuni au consecințe politice și economice.
Numărul de locuri de muncă permanente joacă, de asemenea, un rol. Un centru de date cu investiții intensive poate avea sume mari de investiții fără a angaja un număr similar de persoane în timpul funcționării sale ca un sit industrial comparabil. Prin urmare, suma investită în sine nu este o măsură suficientă a beneficiului regional.
Studiile realizate de Fondul Monetar Internațional subliniază importanța cererii de energie electrică. În companiile cu activități de inteligență artificială integrate pe verticală, ponderea costurilor cu energia electrică în cheltuielile totale a crescut în medie de la 0,8 la 1,6% între 2019 și 2023. Pentru companiile care activează exclusiv în centre de date, aceasta a fost semnificativ mai mare, între 13 și 15%. Aceste cifre reflectă modele de afaceri diferite și nu sunt direct aplicabile fiecărei companii. Cu toate acestea, ele demonstrează că aprovizionarea cu energie este o componentă crucială a ecuației economice.
Întrebarea crucială este: cine profită de fapt de pe urma inteligenței artificiale?
Mărimea unei investiții spune inițial puțin despre profitabilitatea sa ulterioară. O companie poate investi miliarde în putere de calcul și totuși să se chinuie să obțină un randament rezonabil. Factorul crucial este dacă clienții sunt dispuși în mod constant să plătească prețuri care să acopere costurile de operare, amortizarea, finanțarea și un randament rezonabil al capitalului.
Interesele diferă de-a lungul lanțului valoric. Un furnizor de cipuri poate genera profituri mari la vânzare. Clientul său trebuie apoi să utilizeze economic hardware-ul achiziționat. Un furnizor de cloud poate înregistra venituri suplimentare, în timp ce companiile care utilizează serviciile sale nu obțin încă suficiente beneficii de pe urma aplicațiilor lor de inteligență artificială.
În schimb, o tehnologie poate fi foarte valoroasă pentru utilizatori fără a permite furnizorilor săi să obțină marje excepționale pe termen lung. Atunci când concurența și eficiența tehnică duc la scăderea prețurilor, clienții beneficiază, în timp ce rentabilitatea investițiilor pentru operatorii individuali de infrastructură este supusă presiunilor.
Prin urmare, progresul economic general și randamentul acționarilor sunt factori diferiți. Răspândirea cu succes a inteligenței artificiale nu garantează că fiecare acțiune implicată va fi o investiție atractivă.
Ciclul de investiții devine sustenabil pe termen lung, în principal atunci când clienții independenți obțin beneficii demonstrabile: timp de procesare redus, rate de eroare mai mici, o utilizare mai bună a capacității sau venituri suplimentare. Doar astfel de rezultate creează o cerere fiabilă, care nu depinde permanent de noi runde de finanțare sau de ipoteze viitoare din ce în ce mai optimiste.
Așteptările mari fac chiar și companiile bune vulnerabile
O companie excelentă poate fi o investiție proastă dacă prețul său reflectă prea mult succesul său. Această distincție simplă explică o parte semnificativă a mișcării actuale a pieței.
Prețurile acțiunilor reflectă nu doar profiturile actuale, ci și așteptările privind intrările viitoare de numerar. Cu cât aceste randamente așteptate sunt proiectate să crească mai puternic și cu cât acestea se situează mai departe în viitor, cu atât evaluarea devine mai sensibilă la schimbarea ipotezelor.
Un exemplu pur ilustrativ demonstrează relația. Dacă o companie este evaluată la de 50 de ori profitul anual așteptat, iar piața acceptă ulterior doar de 35 de ori această sumă, valoarea sa calculată scade cu 30%, presupunând că profiturile rămân neschimbate. Dacă, în același timp, așteptările de profit scad cu zece procente, scăderea combinată este de 37%. Acest lucru nu ar necesita nici insolvența, nici un colaps complet al afacerii.
Tocmai de aceea acțiunile pot scădea brusc, chiar dacă firma în cauză continuă să crească. Este posibil pur și simplu să crească mai lent decât anticipase prețul anterior al acțiunilor.
Acțiunile companiilor de inteligență artificială se pot confrunta cu o confluență de factori: venituri întârziate, marje mai mici, costuri de finanțare mai mari și o metrică de evaluare mai prudentă. Piața ajustează apoi nu doar o singură prognoză trimestrială, ci potențial întreaga perspectivă așteptată.
Prin urmare, oricine evaluează o scădere a prețului trebuie să se întrebe ce ipoteze au fost incluse anterior în prețuri. Prețul maxim anterior nu constituie o dovadă independentă a valorii economice.
De ce reacționează companiile de semiconductori deosebit de puternic
Industria semiconductorilor se află în centrul vânzărilor masive, deoarece cererea sa este strâns legată de bugetele de investiții ale altor companii. Dacă extinderea centrelor de date este accelerată, comenzile pentru procesoare, memorie și alte componente cresc. Dacă aceasta este amânată, previziunile de venituri pot fi rapid supuse presiunilor.
Pierderile de aproape 16% ale acțiunilor americane de cipuri de la începutul săptămânii ilustrează această sensibilitate. Faptul că până și Nvidia a intrat în teritoriu negativ de la începutul anului arată cât de puțină protecție oferă o poziție puternică pe piață împotriva schimbărilor de evaluare pe termen scurt.
Totuși, industria nu este omogenă. Companiile diferă în ceea ce privește produsele, clienții, modelele de fabricație și piețele de vânzări. O companie care furnizează în principal centre de date se confruntă cu riscuri diferite față de un furnizor cu o afacere extinsă în electronică industrială, tehnologie auto sau comunicații. Interschimbabilitatea produselor și puterea de negociere cu clienții variază, de asemenea.
În plus, trebuie făcută distincția între cererea amânată și cea pierdută. Dacă un centru de date este construit câteva luni mai târziu, se poate plasa o comandă ulterior. Dacă un proiect este anulat definitiv sau înlocuit cu o soluție tehnică mai eficientă, cererea pe termen lung se modifică.
Scăderile anterioare de 30 până la 40%, urmate de redresări, demonstrează că există o volatilitate ridicată în acest sector. Cu toate acestea, acestea nu constituie o regulă automată de cumpărare. Condițiile predominante, evaluările și ciclurile de cerere ar putea să nu se alinieze cu situația actuală.
🎯🎯🎯 Hub industrial B2B bazat pe date, ca soluție cvasi-internă


Soluția cvasi-internă: Cum acoperă Xpert.Digital lacunele operaționale în marketingul și vânzările B2B – Smart Content-Driven Business - Imagine: Xpert.Digital
Xpert.Digital este un hub industrial B2B bazat pe date, condus de Konrad Wolfenstein . Compania acționează ca o soluție externă, cvasi-internă, pentru partenerii industriali, eliminând lacunele operaționale în marketing, conținut și vânzări – fără a necesita resurse suplimentare din partea clientului.
Mai multe informații aici:
Puterea relativă a Europei în comparație cu sectorul IA
Lecția desprinsă din bula dot-com nu este pesimismul tehnologic
Comparația cu anul 2000 este evidentă, dar ar trebui utilizată cu precizie. Bula dot-com nu a dovedit că internetul era nesemnificativ din punct de vedere economic. A arătat că o evaluare corectă a direcției tehnologice poate fi legată de evaluări complet inexacte ale companiilor.
Cu ajutorul inteligenței artificiale, ambele afirmații pot fi adevărate simultan: tehnologia schimbă fundamental procesele economice și totuși unele acțiuni sunt încă prea scumpe. Oricine vede aceste posibilități ca o contradicție confundă beneficiul societal cu randamentele investițiilor realizabile individual.
Totuși, o comparație generală a piețelor actuale cu situația de atunci ar fi problematică. În sectorul tehnologic, există diferențe semnificative între marile corporații profitabile, furnizorii specializați și operatorii cu capital intensiv și nevoi mari de finanțare. Prin urmare, o reacție exagerată nu afectează neapărat întreaga piață în mod egal.
Este util să se separe trei întrebări. Este tehnologia relevantă pe termen lung? Poate compania respectivă să genereze profituri susținute de pe urma acesteia? Și este prețul actual al acțiunilor rezonabil în raport cu aceste profituri?
Numai atunci când toate cele trei niveluri se aliniază în mod convingător apare o justificare solidă a investiției. Simpla afirmație că IA va fi mai importantă peste zece ani decât este astăzi nu răspunde la întrebarea privind evaluarea. De asemenea, o scădere bruscă a prețului nu dovedește că tehnologia a fost supraestimată. Poate însemna doar că piața a supraestimat beneficiile sale economice, atât în ceea ce privește timpul, cât și impactul financiar.
Din mișcarea ascendentă comună, se va face o selecție pe baza calității randamentului
În timpul boom-ului, companii foarte diferite au putut beneficia de aceeași narațiune generală. Din această perspectivă, mai multă inteligență artificială însemna mai multe centre de date, mai multe cipuri, o cerere mai mare de energie electrică și, prin urmare, creșterea profiturilor de-a lungul întregului lanț valoric. Recenta corecție pune sub semnul întrebării această conexiune simplistă.
Acum, diferențele devin mai evidente. O companie cu contracte pe termen lung, sigure și un bilanț solid trebuie evaluată diferit față de un furnizor care își prefinanțează capacitatea și trebuie doar să achiziționeze clienți ulterior. Un producător cu tehnologie dificil de înlocuit are opțiuni diferite față de un furnizor de servicii interschimbabile.
Chiar și în afara sectorului inteligenței artificiale, are loc o analiză mai nuanțată. Sectoarele medical și alimentar pot beneficia de o cerere relativ constantă. Cu toate acestea, nici creșterea profiturilor, nici prețurile stabile ale acțiunilor nu sunt garantate. Reglementările, concurența, creșterile de costuri și evaluările deja ridicate rămân relevante.
Sectorul industrial, adesea considerat o categorie defensivă, ar trebui tratat cu deosebită precauție. Multe grupuri industriale depind în mare măsură de ciclurile economice, de cererea de bunuri de capital și de comerțul internațional. Altele se bazează mai mult pe veniturile recurente din mentenanță sau din produsele de consum specializate.
Prin urmare, noua linie de demarcație se situează mai puțin între industriile moderne și cele tradiționale și mai mult între diferite calități ale profitului. Cererea fiabilă, marjele suficiente și nevoile de finanțare limitate câștigă importanță în comparație cu simplele promisiuni de creștere.
Puterea relativă a Europei este inițial un efect al compoziției sale
Piețele bursiere europene pot beneficia de o pondere mai mică a companiilor de inteligență artificială care sunt deosebit de afectate. Marile companii din domeniul sănătății, alimentelor și industriei au o influență mai mare asupra multor indici europeni decât asupra Nasdaq 100.
Totuși, acest lucru nu implică automat o superioritate economică generală pentru Europa. Dacă o piață scade mai puțin din cauza mixului său industrial, aceasta este inițial o diferență structurală în componența indicelui. O comparație semnificativă ar trebui, de asemenea, să compare companii din industrii similare și cu modele de afaceri similare.
Locația sediului central al unei corporații nu este neapărat aceeași cu teritoriul său economic. Un producător european poate fi puternic dependent de afacerile sale americane. O companie americană din domeniul sănătății poate genera venituri la nivel mondial. Prin urmare, concentrarea exclusivă pe ponderile pe țări surprinde doar o parte din distribuția reală a riscurilor.
Pentru investitorii din zona euro, cursurile de schimb valutar intră și ele în joc. Un câștig în dolari poate fi redus de evoluțiile valutare nefavorabile. În schimb, un dolar mai puternic poate compensa o parte din pierderile înregistrate de acțiuni.
Prin urmare, puterea relativă a Europei ar trebui înțeleasă mai degrabă ca o schimbare a preferințelor industriale decât ca o îndepărtare clară de Statele Unite. Companiile europene nu vor deveni permanent atractive doar printr-o prezență mai redusă a inteligenței artificiale în indice, ci prin produse competitive, investiții productive și evaluări rezonabile.
Cel mai mare risc de concentrare este adesea ascuns în propriul portofoliu
Mulți investitori își asumă mai multe riscuri legate de tehnologie și inteligență artificială decât își dau seama. Un ETF global, acțiuni Nvidia suplimentare, un fond de semiconductori și un fond cu tematică de inteligență artificială pot părea mai multe investiții separate. Cu toate acestea, dintr-o perspectivă economică, acestea pot conține aceleași companii și aceleași așteptări viitoare de mai multe ori.
Prin urmare, numărul de poziții spune puțin despre dispersia reală. Ceea ce este crucial este cât de mult depind randamentele lor de factori comuni. Dacă mai multe investiții se bazează pe investiții rapide în centre de date, evaluări tehnologice de înaltă performanță și finanțare favorabilă, toate pot scădea simultan într-o perioadă de stres pe piață.
Indicii globali ponderați în funcție de capitalizarea de piață nu consolidează intenționat această relație, dar o reflectă. Dacă capitalizarea de piață a unor companii mari individuale crește, ponderea indicelui acestora crește. Oricine cumpără ulterior acțiuni suplimentare ale acestor companii crește și mai mult concentrarea deja existentă.
Prin urmare, o analiză semnificativă a portofoliului ia în considerare nu doar numele și țările, ci și dependențele economice comune. Acestea includ industriile, clienții, monedele, finanțarea și dacă profiturile sunt așteptate acum sau doar în viitorul îndepărtat.
Pe lângă alte active, trebuie luată în considerare situația financiară generală. Cei a căror viață profesională se bazează în mare măsură pe investiții în tehnologie sau care dețin o companie afiliată se pot confrunta deja cu riscuri financiare semnificative în acest domeniu, pe lângă portofoliul lor. Prin urmare, diversificarea ar trebui să ia în considerare întreaga situație financiară, nu doar portofoliul de valori mobiliare.
De ce indicele mondial pare mai puțin dramatic decât titlurile
Indicele MSCI All Country World se tranzacționa recent cu aproximativ șase procente sub maximul său record și este încă în creștere cu aproximativ opt procente de la începutul anului. Această imagine de ansamblu arată că o scădere accentuată a segmentelor individuale de piață nu se traduce automat într-o scădere la fel de mare a pieței bursiere globale.
În același timp, se recomandă prudență la interpretarea rezultatelor. Un indice larg netezește diferențele dintre țări, sectoare și companii. Poate părea relativ stabil chiar dacă portofoliile individuale au suferit deja pierderi semnificative.
În plus, randamentele personale depind de punctul de intrare. Cineva care a investit la începutul anului experimentează aceeași mișcare a pieței diferit față de cineva care a cumpărat chiar înainte de vârf. Ambele companii pot analiza același indice și totuși pot vedea rezultate foarte diferite.
Chiar și o mică diferență față de maximul istoric nu indică neapărat o evaluare favorabilă. Dacă așteptările privind câștigurile scad mai brusc decât prețurile acțiunilor, o acțiune ar fi putut deveni mai scumpă, măsurată în raport cu câștigurile așteptate, în ciuda scăderii.
Prin urmare, cifrele indicelui global pun în perspectivă ideea unui colaps global complet. Cu toate acestea, ele nu exclud pierderi suplimentare sau o escaladare a problemelor. Întrebarea crucială rămâne dacă corecția se va limita la evaluări deosebit de ambițioase sau dacă va afecta activitatea de finanțare și investiții a unor segmente largi ale economiei.
Cum poate o ajustare a valorii să devină o problemă de finanțare
O vânzare masivă de acțiuni devine deosebit de periculoasă atunci când împiedică implementarea exact a proiectelor pe care se bazau așteptările anterioare de creștere. Scăderea prețurilor acțiunilor poate face ca majorările de capital să fie mai puțin atractive. Primele de risc mai mari scumpesc împrumuturile. Perspectivele incerte privind câștigurile pot determina creditorii să amâne investițiile.
Aceasta creează o potențială buclă de feedback: îndoielile cu privire la extindere scad evaluările, evaluările mai mici îngreunează finanțarea, iar finanțarea mai dificilă încetinește, la rândul ei, expansiunea. Acest mecanism nu afectează toate companiile în mod egal.
Corporațiile solide din punct de vedere financiar, cu un flux de numerar continuu ridicat, sunt mai predispuse să depășească singure fazele de investiții. Furnizorii specializați cu nevoi mari de finanțare prin datorii sunt mai dependenți de încrederea continuă a investitorilor lor.
În plus, relațiile de afaceri strânse pot transfera riscuri. Dacă un client important reduce cheltuielile, acest lucru afectează nu numai furnizorul imediat, ci și potențial alți producători de echipamente și parteneri financiari. Cu cât o companie se concentrează mai mult pe câțiva clienți majori, cu atât această corelație devine mai semnificativă.
Aceasta duce la un criteriu practic de evaluare: creșterea veniturilor ar trebui întotdeauna luată în considerare împreună cu fluxul de numerar, datoriile și cerințele de capital. O companie cu creștere rapidă poate fi mai vulnerabilă din punct de vedere financiar decât o companie cu creștere mai lentă, cu lichidități stabile și nevoi de investiții limitate.
Energia și infrastructura rămân domenii de oportunitate, cu propriile riscuri
Căutarea alternativelor duce inevitabil la aprovizionarea cu energie, rețele, răcire și infrastructură industrială. Aceste sectoare pot beneficia de nevoile pe termen lung ale economiei digitale. Cu toate acestea, ar fi greșit să le considerăm automat înlocuitori siguri.
Un producător de energie nu câștigă mai mult pur și simplu pentru că apare o cerere suplimentară undeva. Locația, capacitatea disponibilă, termenii contractuali și condițiile de reglementare sunt toate relevante. Un furnizor de echipamente de rețea poate primi comenzi mari și totuși să sufere din cauza creșterilor de costuri sau a întârzierilor în proiecte.
Intensitatea capitalului este, de asemenea, crucială. Dacă noile instalații devin scumpe și costurile lor de finanțare cresc, creșterea suplimentară poate dilua randamentele. Mai multe venituri nu se traduc neapărat în mai multă valoare pentru acționari.
Disponibilitatea generării suplimentare de energie electrică joacă, de asemenea, un rol în evaluarea economică generală. Calculele model realizate de Fondul Monetar Internațional arată că o creștere bruscă a cererii de centre de date, coroborată cu extinderea limitată a energiilor regenerabile și a rețelelor de transport, ar putea exercita o presiune considerabilă asupra prețurilor energiei electrice. Acestea sunt scenarii condiționate, nu previziuni fiabile ale prețurilor.
Prin urmare, oportunitatea economică nu constă în cuvântul la modă „energie”, ci în modele de afaceri concrete care rezolvă eficient blocajele și sunt plătite corespunzător pentru acest lucru.
În afară de IA, se aplică aceleași reguli de evaluare
Este de înțeles că analiștii văd potențial în alte sectoare. Dacă atenția și capitalul s-au concentrat pe câteva acțiuni tehnologice pentru o perioadă lungă de timp, este posibil ca alte companii să fi primit mai puțină atenție. Acest lucru poate crea oportunități, dar nu înseamnă neapărat o subevaluare generală.
Pentru companiile din domeniul sănătății, calitatea produselor, sistemele de rambursare, riscurile de reglementare și, acolo unde este cazul, protecția prin brevete sunt cruciale. Pentru producătorii de bunuri de consum, puterea mărcii, volumele de vânzări și capacitatea de a transfera costurile mai mari sunt esențiale. Pentru grupurile industriale, calitatea comenzilor, utilizarea capacității și rentabilitatea capitalului sunt primordiale.
Prețul țintă al unui analist nu este un randament garantat. Se bazează pe presupuneri despre câștiguri, indicatori de evaluare și condiții economice. După un eveniment semnificativ pe piață, aceste presupuneri pot deveni învechite, chiar dacă prețul țintă este încă publicat neschimbat.
Un decalaj mai mare între prețul actual și valoarea țintă poate, așadar, însemna două lucruri complet diferite: o oportunitate de intrare mai favorabilă sau o ajustare întârziată a modelului la perspective mai slabe.
O abordare mai sensibilă decât căutarea celui mai mare preț țintă este compararea diferitelor scenarii. Cum va performa compania în condiții normale de afaceri? Ce se întâmplă dacă cererea scade? Câtă flexibilitate financiară are dacă redresarea durează mai mult? Aceste întrebări disting o analiză solidă de simpla speranță pentru o redresare a prețurilor.
Punctul de intrare corect nu depinde de prețul ridicat anterior
După pierderi semnificative, crește tentația de a cumpăra acțiuni pur și simplu datorită reducerii de preț. O scădere de 30% pare o afacere bună. Cu toate acestea, este atractivă din punct de vedere economic doar dacă valoarea intrinsecă nu s-a deteriorat la fel de mult.
Un preț în scădere poate corecta o supraextensie fără a fi neapărat o afacere bună. În mod similar, o scădere relativ mică poate reprezenta o oportunitate atractivă dacă randamentele pe termen lung rămân în mare parte neschimbate. Distanța față de maximul anterior nu răspunde la această întrebare.
Orizontul investițiilor este, de asemenea, adesea înțeles greșit. O perspectivă pe termen lung nu înseamnă ignorarea fiecărei evoluții intermediare. Este utilă în special atunci când compania rămâne viabilă din punct de vedere economic și capitalul investit nu este cu adevărat necesar pentru o perioadă lungă de timp.
Achizițiile eșalonate pot reduce riscul de a investi întreaga sumă într-un moment nefavorabil. Cu toate acestea, ele nu previn pierderile datorate unui model de afaceri slab sau unei evaluări umflate. Cumpărarea sistematică nu este o măsură automată de control al calității.
Este deosebit de important să se separe capitalul de investiții de pasivele previzibile. Banii pentru impozite, cheltuieli curente sau achiziții majore planificate servesc unui scop diferit față de activele disponibile pe termen lung. O strategie este rezistentă doar dacă poate rezista unei perioade prelungite de condiții de piață nefavorabile.
Testul de stres psihologic este un factor economic
Întrebarea dacă investitorii pot suporta pierderile nu este doar o chestiune de calm personal. Ea are un impact direct asupra rezultatului real al investiției. Cei care vând în grabă după scăderi bruște și apoi se întorc după o redresare pot obține rezultate slabe chiar și cu investiții fundamental solide.
Toleranța la pierderi financiare și apetitul emoțional pentru risc nu sunt același lucru. Un investitor poate avea rezerve financiare suficiente și totuși să sufere foarte mult din cauza fluctuațiilor zilnice. În schimb, cineva și-ar putea asuma de bunăvoie riscuri mari, chiar dacă situația sa financiară nu o susține.
Monitorizarea frecventă a portofoliului sporește, de asemenea, gradul de conștientizare a schimbărilor pe termen scurt. În cazul acțiunilor extrem de volatile, acest lucru poate crea cu ușurință impresia că trebuie să reacționăm la fiecare mișcare. O abordare pe termen lung se poate transforma astfel, în mod accidental, în tranzacționare pe termen scurt.
O logică predefinită este utilă: Care este scopul poziției? Ce ipoteze susțin investiția? Ce schimbări ar infirma, de fapt, aceste ipoteze? Acest lucru facilitează distincția dintre fluctuațiile normale de preț și deteriorarea fundamentală.
Prin urmare, testul de stres al actualei vânzări masive nu constă doar în suportarea pierderilor. Constă în recunoașterea faptului dacă propriul portofoliu este adecvat situației financiare și psihologice reale.
Trei căi de dezvoltare în loc de o prognoză aparent sigură
Evoluțiile ulterioare pot fi descrise mai semnificativ în scenarii decât într-o singură prognoză de preț. În cel mai bun scenariu, restricțiile politice rămân limitate, blocajele energetice sunt rezolvate treptat, iar utilizarea inteligenței artificiale crește suficient de profitabil. În acest caz, scăderea s-ar putea dovedi, în retrospectivă, a fi o corecție semnificativă, dar temporară a valorii.
Un scenariu moderat ar implica o expansiune mai lentă și mai distribuită la nivel regional. Investițiile ar rămâne mari, dar ar fi prioritizate mai precis. Companiile cu finanțare slabă sau oferte interschimbabile ar fi supuse presiunilor, în timp ce liderii de piață profitabili și utilizatorii de succes ar putea supraviețui. Prețurile acțiunilor ar diverge atunci mai semnificativ în funcție de calitatea companiei.
În cel mai rău caz, cererea pentru aplicațiile de inteligență artificială plătite, opțiunile de finanțare și viteza de extindere a infrastructurii ar putea dezamăgi simultan. Acest lucru ar putea duce la anularea proiectelor, scăderea comenzilor și revizuiri suplimentare ale profiturilor. O astfel de evoluție s-ar extinde dincolo de sectorul tehnologic.
Aceste scenarii nu sunt probabilități. Ele ilustrează ce relații economice trebuie monitorizate. Deosebit de semnificative sunt cheltuielile reale de investiții, calitatea contractelor, utilizarea capacității, fluxul de numerar operațional și câștigurile demonstrabile de productivitate în rândul utilizatorilor.
Nu fiecare generație nouă de modele și nu fiecare lansare spectaculoasă de produs răspunde la aceste întrebări economice.
Noile reglementări ale bursei de valori recompensează crearea de valoare demonstrabilă
Recenta scădere bruscă a acțiunilor sugerează mai puțin sfârșitul inteligenței artificiale și mai mult sfârșitul unei evaluări excesiv de generalizate a beneficiarilor acesteia. Tehnologia poate rămâne semnificativă din punct de vedere economic, în timp ce companiile individuale oferă randamente mai slabe, iar unele acțiuni continuă să scadă.
Schimbarea crucială constă în scară. Investitorii își pun întrebări mai precise despre modul în care puterea de calcul suplimentară se traduce de fapt într-o cerere solvabilă, cât timp durează până când investițiile se amortizează și cine suportă costurile rețelelor electrice, ale amplasamentelor și ale finanțării. Aceste întrebări nu reprezintă un obstacol în calea progresului economic, ci mai degrabă o condiție prealabilă pentru a asigura că progresul rămâne finanțabil în mod durabil.
Acest lucru prezintă oportunități relative pentru Europa și pentru sectoare din afara centrului tradițional al inteligenței artificiale. Cu toate acestea, aceste oportunități se vor traduce în perspective de investiții sustenabile doar dacă modelele de afaceri solide se realizează prin prețuri rezonabile. Simpla abandonare a favoritului anterior de pe piața bursieră nu este suficientă.
Prin urmare, perspectiva economică, bine fundamentată, este următoarea: Piața nu trebuie să decidă dacă IA este bună sau rea. Trebuie să diferențieze care investiții sunt productive, care companii pot culege beneficiile și ce evaluări sunt adecvate. Această diferențiere revine acum cu o forță considerabilă.
Prin urmare, viitorul inteligenței artificiale nu depinde exclusiv de modele din ce în ce mai puternice. De asemenea, depinde de conexiuni electrice, relații fiabile cu clienții, o utilizare eficientă a capitalului și profituri care pot fi finanțate fără a genera în mod constant noi speranțe.
📈🚀 De la vizibilitate la încredere 👀🤝 Calea ta scalabilă cu Xpert.Digital

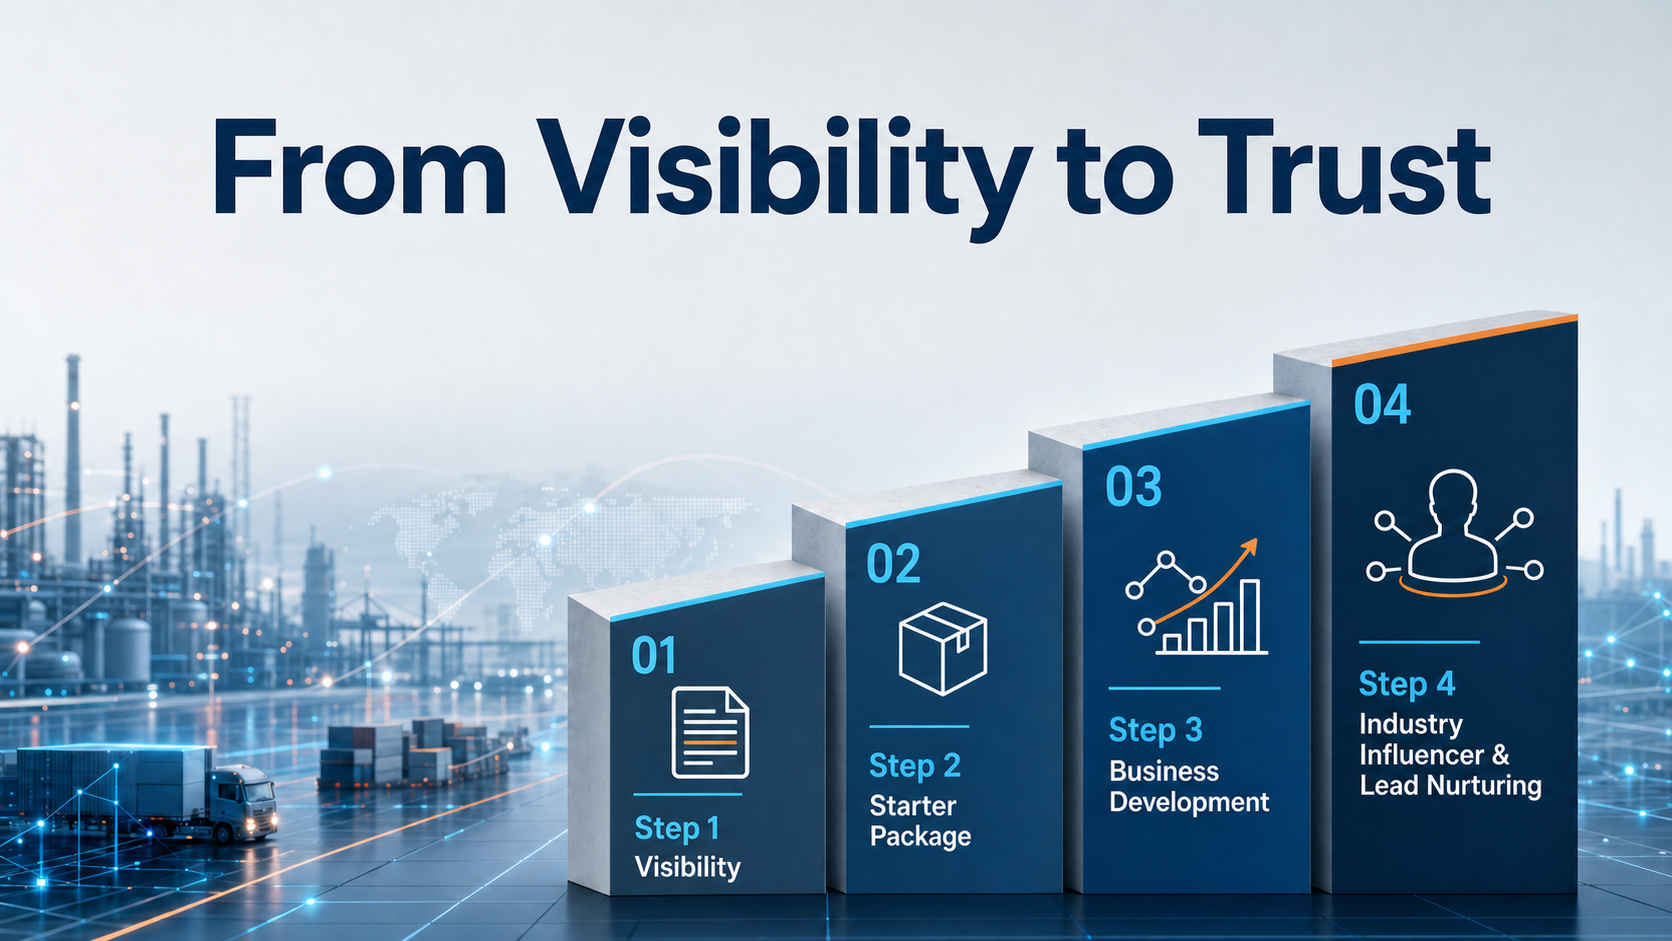
De la vizibilitate la încredere: Calea ta scalabilă cu Xpert.Digital - Imagine: Xpert.Digital
În domeniul B2B industrial, relațiile de afaceri sustenabile apar rareori peste noapte. Ele se dezvoltă pas cu pas – prin vizibilitate, relevanță profesională, puncte de contact recurente și încredere crescândă. Modelul în 4 etape al Xpert.Digital abordează exact acest aspect: oferă o cale structurată care începe cu un punct de intrare ușor de gestionat și poate evolua către o colaborare mai profundă în dezvoltarea afacerii, dacă este necesar.
În loc să se bazeze pe promisiuni de marketing zgomotoase, acest model pune relația în prim-plan. Companiile încep cu măsuri clar definite, ușor de calculat, iar apoi decid, pe baza propriei experiențe, cât de mult doresc să extindă colaborarea. Un factor cheie pentru acest proces de construire a încrederii netulburat: platforma evită complet reclamele publicitare enervante, astfel încât accentul editorial rămâne exclusiv pe expertiza companiilor.
Mai multe informații aici:
Partenerul dumneavoastră global de marketing și dezvoltare a afacerilor
☑️ Limba noastră de afaceri este engleza sau germana
☑️ NOU: Corespondență în limba ta maternă!

Konrad Wolfenstein
Eu și echipa mea suntem bucuroși să vă fim la dispoziție în calitate de consilier personal.
Mă puteți contacta completând formularul de contact de aici wolfenstein@xpert.digital:sau pur și simplu sunându-mă la +49 7348 4088 965. Adresa mea de e-mail este
Aștept cu nerăbdare proiectul nostru comun.