Autoritatea de reglementare a valorilor mobiliare investighează Nvidia – Se împiedică Nvidia de practicile sale de tranzacționare circulară? – Imagine creativă pe această temă, cu inteligență artificială: Xpert.Digital
Nvidia sub presiune: Cât de riscante sunt interconexiunile de miliarde de dolari din industria inteligenței artificiale?
Boom al inteligenței artificiale sau ciclu monetar? De ce investitorii analizează mai atent afacerea Nvidia
Nvidia își finanțează boom-ul inteligenței artificiale cu: Nvidia între profituri record și audit SEC – Cât de sustenabilă este creșterea?
Nvidia profită de extinderea globală a infrastructurii de inteligență artificială ca aproape nicio altă companie. Însă producătorul de cipuri nu mai este doar un furnizor: prin investiții în capital, angajamente de achiziție pe termen lung și garanții, acesta sprijină și companiile care au nevoie de cipurile și capacitatea centrelor sale de date. Acest lucru poate accelera expansiunea - și, în același timp, poate duce la o strânsă interconectare a riscurilor legate de vânzări, capitaluri proprii și finanțare.
O investigație recent dezvăluită de Comisia de Valori Mobiliare și Burse din SUA (SEC) privind practicile contabile ale Nvidia ridică noi întrebări. Problemele specifice examinate și momentul în care a început investigația rămân neclare. O investigație nu dovedește nicio încălcare a reglementărilor. În mod similar, nu se stabilește că structurile de finanțare din cadrul afacerii cu inteligență artificială fac obiectul specific al analizei. Cu toate acestea, se pune o întrebare importantă pentru investitori: Cât din cerere provine de la clienții care își pot finanța investițiile din venituri proprii - și cât depinde de sprijinul financiar din cadrul ecosistemului de inteligență artificială?
Răspunsul nu constă nici în interpretarea generală a boom-ului inteligenței artificiale ca un ciclu monetar artificial, nici exclusiv în veniturile record ale Nvidia. Întrebarea crucială este dacă centrele de date și cipurile finanțate generează o cerere susținută și plătită – și dacă există randamente rezonabile după costurile cu energia electrică, finanțare, întreținere și investițiile necesare de înlocuire. (Revizuit: ortografia elvețiană a fost convertită în ortografia germană, iar ortografia introducerii a fost verificată.).
Legat de asta:

Nvidia sub presiune: Când liderul pieței de inteligență artificială devine finanțatorul propriului boom
Cei care își cofinanțează clienții nu doar vând jetoane – ci își cumpără și riscurile
Nvidia se confruntă cu un test crucial care se extinde mult dincolo de dezvoltarea de cipuri AI de înaltă performanță. Întrebarea economică cheie acum este cât de independentă și rezistentă este cererea pentru infrastructura de care depinde o mare parte din boom-ul global al IA. Participațiile la acțiunile clienților, angajamentele de achiziție pe termen lung și garanțiile pentru proiectele de centre de date au transformat producătorul de cipuri într-un jucător financiar major. Acest rol poate accelera creșterea. Cu toate acestea, poate însemna, de asemenea, că riscurile de vânzare, pierderile din participațiile la acțiuni și obligațiile financiare intră în joc simultan în timpul unei recesiuni.
Această evoluție capătă o semnificație suplimentară datorită investigației recent dezvăluite de Comisia pentru Valori Mobiliare și Burse din SUA (SEC) privind practicile contabile ale Nvidia. Problemele contabile specifice examinate și momentul în care a început revizuirea rămân nedivulgate. O investigație nu constituie o dovadă a vreunei încălcări a reglementărilor. Nici nu s-a stabilit că acordurile de finanțare din cadrul afacerii cu inteligență artificială fac obiectul specific al procedurii. Cu toate acestea, știrea atinge o problemă sensibilă: investitorii trebuie să poată evalua ce venituri sunt generate din cererea independentă și viabilă a clienților și ce riscuri financiare suplimentare își asumă Nvidia dincolo de activitatea sa tradițională de livrare.
Prin urmare, perspectiva potrivită se situează între două extreme. Boom-ul inteligenței artificiale nu poate fi respins ca o schemă artificială de a face bani, iar veniturile record nu sunt suficiente pentru a risipi toate îndoielile cu privire la structura sa de finanțare. Întrebarea crucială este dacă noua infrastructură va genera beneficii economice mai durabile decât costurile de construcție, finanțare și întreținere continuă.
O criză de încredere schimbă modul în care privim cifrele excepționale din afaceri
Pe 20 noiembrie 2026, acțiunile Nvidia au pierdut temporar aproximativ doisprezece procente în timpul tranzacționării, ajungând la 128,75 dolari. Până joia precedentă, acestea pierduseră deja aproximativ 22 de procente de la începutul anului. Cele doisprezece procente menționate anterior reprezintă o mișcare temporară a prețului și nu ar trebui interpretate ca pierderea zilnică finală. Cu toate acestea, reacția ilustrează cât de semnificativ s-a schimbat percepția asupra companiei.
O capitalizare de piață ridicată nu se bazează exclusiv pe cel mai recent profit raportat. Aceasta include așteptări privind câștigurile viitoare, oportunitățile de creștere și fiabilitatea informațiilor disponibile. Dacă oricare dintre aceste fundații se clatină, chiar și companiile puternice din punct de vedere operațional pot suferi pierderi semnificative din evaluare.
Mai multe incertitudini converg în prezent la Nvidia. Acestea includ practicile contabile, calitatea cererii susținute financiar, controlul datoriilor pe termen lung și guvernanța corporativă după plecarea CEO-ului de lungă durată, Jensen Huang. Aceste aspecte trebuie analizate separat. O problemă de conducere nu dovedește o eroare contabilă. O tranzacție de finanțare complexă nu este automat nesigură din punct de vedere economic. Cu toate acestea, luate împreună, astfel de incertitudini pot crește prima de risc pe care investitorii o cer pentru o participație.
Din punct de vedere economic, aceasta înseamnă că, chiar dacă profiturile așteptate rămân neschimbate, o încredere mai scăzută ar putea reduce valoarea lor actuală de piață. Dacă se iau în considerare și marje viitoare mai mici sau sarcini financiare mai mari, ambele efecte sunt amplificate.
Prin urmare, prețul acțiunii nu este nici o hotărâre judecătorească, nici o analiză completă a companiei. Cu toate acestea, arată că piața de capital nu mai evaluează doar viteza de creștere a inteligenței artificiale. Se concentrează din ce în ce mai mult pe finanțarea, verificabilitatea și reziliența acesteia.
Criza conducerii este relevantă din punct de vedere economic, dar nu înlocuiește o analiză a bilanțului contabil
Plecarea lui Jensen Huang este deosebit de semnificativă pentru Nvidia, deoarece cofondatorul a modelat strategia, înțelegerea tehnologică și imaginea publică a companiei timp de decenii. În urma dezvăluirii relațiilor personale și a acuzațiilor aferente, acesta a demisionat din funcția de CEO. Directorul financiar Colette Kress a preluat inițial conducerea cu titlu interimar. Consiliul de administrație a acceptat demisia lui Huang și a exclus revenirea sa în funcția de conducere. Prin urmare, o reprezentare simplistă a concedierii ca fiind deja rezolvată nu ar reflecta cu exactitate situația cunoscută publicului.
Pentru o evaluare economică, detaliile private nu sunt decisive. Relațiile personale devin relevante atunci când acestea ating potențiale conflicte de interese, linii de raportare interne, gestionarea informațiilor confidențiale sau independența deciziilor de afaceri.
Se acordă o atenție deosebită legăturii cu Alice Huang, fost director executiv al companiei Megaspeed, cu sediul în Singapore, care a fost un client important al cipurilor Nvidia. Autoritățile americane investighează posibile încălcări ale controlului exporturilor legate de Megaspeed. În plus, există acuzații de informații, care nu pot fi considerate fapte dovedite. China a respins acuzația de spionaj; Megaspeed a menținut legalitatea practicilor sale comerciale.
Legătura economică dintre cultura de leadership și valoarea corporativă este construită pe control și încredere. Atunci când o corporație face investiții semnificative și oferă garanții pe termen lung, trebuie să fie transparent modul în care astfel de decizii sunt revizuite, aprobate și monitorizate. Cu cât o organizație este mai dominată de un singur lider, cu atât mecanismele de control independente devin mai importante.
Prin urmare, o investigație amănunțită ar trebui să examineze separat responsabilitatea personală, controalele la export, conformitatea internă și contabilitatea. Deși confundarea acestor probleme ar genera titluri dramatice, probabil că ar ascunde riscurile economice reale.
Activitatea operațională rămâne excepțional de puternică
În ciuda crizei de încredere, Nvidia deține un nivel de profitabilitate neobișnuit în industrie. În al doilea trimestru al anului fiscal 2027, care s-a încheiat pe 26 iulie 2026, compania a generat venituri de aproximativ 96,2 miliarde de dolari. Comparativ cu același trimestru al anului precedent, aceasta a reprezentat o creștere de 106%. Activitatea din domeniul centrelor de date a contribuit cu aproximativ 89 de miliarde de dolari, în creștere cu 117%. Marja brută a fost de 75%, iar profitul operațional a fost de aproximativ 63,7 miliarde de dolari.
Aceste cifre sunt esențiale pentru context. Nvidia nu este o companie care se bazează în principal pe runde continue de finanțare pentru a-și susține activitatea principală. Ea generează profituri operaționale substanțiale și, prin urmare, are capacitatea de a sprijini financiar alte părți ale ecosistemului său.
Nici trimestrul următor nu a înregistrat inițial o încetinire operațională semnificativă. Pentru al treilea trimestru al anului fiscal 2027, au fost raportate venituri de aproximativ 115,8 miliarde USD și un profit net de aproximativ 65,3 miliarde USD. Veniturile din centrele de date au ajuns la aproximativ 107,6 miliarde USD. Marja brută a fost de 74,8%.
Totuși, aceste cifre nu răspund la toate întrebările. Profiturile mari pentru furnizor pot coincide cu o finanțare limitată pentru clienții săi. În mod similar, infrastructura poate fi la mare căutare astăzi, chiar dacă rentabilitatea sa pe termen lung este încă incertă.
Tocmai aici rezidă provocarea analitică: adevărata forță a afacerii actuale și incertitudinea din jurul viabilității economice a întregului ciclu de investiții pot coexista. Cei care se concentrează exclusiv pe riscuri subestimează forța financiară a Nvidia. Cei care se concentrează exclusiv pe câștiguri ar putea trece cu vederea cât de semnificativ se schimbă profilul de risc viitor.
Lanțul de aprovizionare a devenit o rețea densă de finanțare
O relație tradițională de furnizare pare simplă: un producător livrează un produs, clientul plătește și apoi își asumă riscul de utilizare. În sectorul infrastructurii de inteligență artificială, această împărțire a rolurilor devine din ce în ce mai incompletă.
Nvidia furnizează acceleratoare și alte componente de sistem furnizorilor de cloud, operatorilor de centre de date și altor clienți. În același timp, compania investește în companii din ecosistemul IA sau își asumă angajamente care facilitează finanțarea acestora. Dezvoltatorii de modele au nevoie de putere de calcul, partenerii de infrastructură construiesc facilitățile necesare, iar investitorii finanțează proiecte pe baza contractelor pe termen lung cu clienții.
Aceasta creează o rețea de dependențe reciproce. Un contract pe termen lung cu un dezvoltator de modele poate permite finanțarea unui centru de date. Operatorul acestuia comandă hardware Nvidia. La rândul său, o investiție sau o garanție din partea Nvidia poate consolida solvabilitatea sau bonitatea unei companii participante.
Această structură servește unui scop industrial clar. Proiectele mari de infrastructură eșuează adesea nu din cauza unei singure probleme tehnice, ci pentru că trebuie îndeplinite simultan mai multe condiții prealabile. Fără o cerere fiabilă, nu există finanțare. Fără finanțare, nu se creează capacitate. Fără capacitate, clientul nu își poate extinde în mod adecvat ofertele de produse.
Sprijinul financiar poate rezolva acest blocaj în coordonare. Devine problematic, însă, atunci când securitatea economică a participanților provine în principal din promisiuni reciproce și prea puțin din plăți deja fiabile din partea clienților finali independenți. În astfel de cazuri, rețeaua pare mai stabilă decât este în realitate în fața unei dezamăgiri comune a cererii. Tocmai această suprapunere a relațiilor de ofertă, participare și garanție modelează dezbaterea din jurul comerțului circular bazat pe inteligență artificială.
De ce un ciclu monetar nu dovedește vânzări fictive
Termenul „tranzacție circulară” sugerează că banii sunt transferați doar pentru a simula o creștere artificială. Totuși, această concluzie nu este justificată automat.
Atunci când un producător investește capital într-un client, iar clientul achiziționează ulterior echipamentul de care are nevoie efectiv, atât investiția, cât și vânzarea pot fi viabile din punct de vedere economic. Factorii cruciali sunt dacă sunt furnizate servicii tangibile, termenii contractuali sunt echitabili și clientul dezvoltă un model de afaceri sustenabil.
Un experiment de gândire simplificat ilustrează diferența. Dacă un furnizor de echipamente investește un miliard de dolari americani într-un operator care îl folosește pentru a-și construi capacitatea de calcul și apoi vinde servicii profitabile în mod constant către clienți independenți, finanțarea poate permite crearea de valoare productivă. Cu toate acestea, dacă cererea externă nu se materializează și operatorul poate comanda echipamente noi doar cu ajutorul unor injecții de capital suplimentare, dependența de finanțarea continuă crește.
Intrarea de capitaluri proprii, veniturile din vânzări și profitul sunt trei indicatori distincti. Un investitor schimbă bani pentru o participație la capitalul propriu. Un furnizor primește o plată pentru produse sau servicii. Dacă investiția își păstrează valoarea ulterior și dacă sistemul în ansamblu generează profituri devine evident doar în timp.
Prin urmare, întrebarea centrală nu este dacă banii se întorc la punctul lor de origine. Acest lucru se întâmplă în multe lanțuri de aprovizionare. Întrebarea crucială este ce producție economică suplimentară este generată pe parcurs și cine suportă în cele din urmă costurile acesteia din propriile venituri.
De asemenea, un investitor financiar nou, independent, nu va rezolva automat problema fundamentală. Capitalul extern poate, de asemenea, finanța capacități permanent neprofitabile. O față nouă în rândul investitorilor nu înlocuiește cererea sustenabilă.
Finanțarea OpenAI demonstrează noua amploare
Interrelația dintre furnizarea de capital și afacerile cu infrastructură este evidentă în special în cazul OpenAI. În februarie 2026, a fost anunțată o rundă de finanțare de 110 miliarde de dolari. Dintre acestea, câte 30 de miliarde de dolari au mers către Nvidia și SoftBank, iar 50 de miliarde de dolari către Amazon. Evaluarea companiei rezultată a fost estimată la aproximativ 840 de miliarde de dolari.
Momentul este important. Negocierile anterioare privind potențialele investiții nu au constituit încă intrări de capital finalizate. În mod similar, o sumă totală anunțată nu înseamnă neapărat că întreaga sumă este disponibilă imediat. Angajamentul inițial al Amazon a fost de 15 miliarde de dolari; alte 35 de miliarde de dolari au fost supuse unor condiții.
În paralel, Amazon și OpenAI au convenit să utilizeze o capacitate de calcul de doi gigawați bazată pe cipurile Trainium ale Amazon. Aceasta leagă direct investiția de capital de o tranzacție strategică de infrastructură.
Pentru Amazon, aceasta este mai mult decât o simplă investiție financiară. Compania poate obține o utilizare suplimentară a capacității pentru AWS, poate promova adoptarea propriilor cipuri AI și își poate consolida poziția față de alți furnizori de cloud. Nvidia, la rândul său, susține un client important pentru puterea de calcul AI și participă la creșterea potențială a valorii sale.
Microsoft rămâne o parte importantă a acestui sistem datorită colaborărilor și relațiilor sale existente în cloud. Cu toate acestea, aceste diverse relații nu ar trebui interpretate ca o confuzie a presupunerii că toate companiile menționate au contracte, riscuri sau condiții de investiții identice.
Chiar și o potențială listare la bursă a OpenAI nu ar fi o dovadă economică a profitabilității modelului de afaceri. Ar putea lărgi accesul la capital și ar promova publicarea de informații financiare standardizate. Cu toate acestea, adevăratul test ar rămâne același: creșterea rapidă a utilizării trebuie să genereze venituri pentru a susține dezvoltarea, cercetarea și infrastructura continuă pe termen lung.
Legat de asta:

Investițiile transformă oportunitățile de vânzare în riscuri suplimentare pentru active
Investițiile strategice pot crea avantaje semnificative pentru Nvidia. Un client de succes ar putea comanda mai mult hardware, ar putea consolida adoptarea platformei și, simultan, ar putea crește valoarea mizei. Acest lucru permite Nvidia să beneficieze potențial pe mai multe niveluri.
Acest efect multiplu funcționează și în sens invers. Dacă o companie participantă se află sub presiune, Nvidia poate suferi simultan din cauza comenzilor mai slabe și a unei valori a investiției în scădere. Dacă există garanții suplimentare sau obligații de cumpărare, se adaugă un alt nivel de risc.
Prin urmare, în scopuri de evaluare, este important să nu se echivaleze deținerile de investiții cu cheltuielile anuale de investiții. Valoarea contabilă a unui portofoliu se modifică nu numai prin achiziții noi, ci și prin vânzări, câștiguri din reevaluare și pierderi din reevaluare.
Situația fluxului de numerar al Nvidia pentru prima jumătate a anului fiscal 2027 arată achiziții de instrumente de capitaluri proprii în valoare totală de aproximativ 42,4 miliarde de dolari. În același timp, câștigurile din astfel de titluri de valoare de aproximativ 23,7 miliarde de dolari au fost excluse la reconcilierea profitului net cu fluxul de numerar operațional. Aceste cifre demonstrează că performanța câștigurilor este acum influențată și de activele financiare.
Aceasta nu implică faptul că afacerea operațională este slabă. Pur și simplu înseamnă că analiza rezultatului general devine mai dificilă. Oricine dorește să evalueze profitabilitatea durabilă trebuie să facă diferența între profitul din vânzările de produse și modificările valorii portofoliului de investiții.
Chiar și un număr mare de investiții nu garantează o diversificare amplă a riscurilor. Dacă multe companii din portofoliu depind de aceleași piețe de capital, de aceiași clienți majori și de aceleași așteptări de creștere a cheltuielilor pentru inteligența artificială, riscurile lor rămân strâns legate între ele.
Garanțiile transferă riscurile fără a le face să dispară
Rolul extins al Nvidia este și mai evident în garanțiile și angajamentele pe termen lung. Sprijinul pentru campusul centrului de date al SB Energy din comitatul Pike, Ohio, este deosebit de substanțial. Proiectul este inițial preconizat să furnizeze aproximativ 4,25 gigawați de capacitate IT. Garanția este plafonată la 105 miliarde de dolari și este legată de contracte de leasing pe termen lung cu o filială OpenAI.
O astfel de garanție nu este echivalentă cu o ieșire imediată de numerar care depășește suma maximă. Factorii decisivi includ condițiile de declanșare, progresul proiectului, termenii și potențialele venituri din recuperarea activelor. În acest proiect, garanțiile devin relevante treptat, odată cu finalizarea fazelor individuale de construcție. Contractele de leasing subiacente sunt structurate fiecare pe o perioadă de 20 de ani.
Din punct de vedere economic, acest sprijin îmbunătățește finanțarea unui proiect ale cărui riscuri ar fi altfel mai mari în sarcina dezvoltatorului, proprietarului sau creditorului. Partenerul mai puternic din punct de vedere financiar își asumă o parte din incertitudine, facilitând astfel dezvoltarea capacității axate pe tehnologia sa.
Totuși, acest lucru nu elimină riscul. Pur și simplu schimbă mediul.
Calitatea potențialelor cereri de regres este deosebit de importantă. Dacă garantul poate solicita rambursarea de la debitorul inițial după o plată, acest lucru reduce în mod fiabil sarcina doar dacă debitorul respectiv rămâne solvabil. Cu toate acestea, însăși situația economică care declanșează o garanție poate, de asemenea, să slăbească valoarea cererii de rambursare.
Pentru al treilea trimestru, expunerea financiară maximă a Nvidia din diverse garanții a fost estimată la aproximativ 118 miliarde de dolari. Această cifră maximă nu reprezintă o pierdere așteptată sau o plată imediată. Cu toate acestea, demonstrează că analiza companiei trebuie să se extindă acum mult dincolo de creșterea veniturilor și marjele de profit ale cipurilor.
Angajamentele de cumpărare pot stimula piața sau pot înlocui cererea
Pe lângă garanții, angajamentele de utilizare sau achiziționare a capacității cloud sunt semnificative din punct de vedere economic. Angajamentele corespunzătoare ale Nvidia față de anumiți furnizori de cloud pentru inteligență artificială, în valoare de aproximativ 36 de miliarde de dolari americani, au fost descrise pentru sfârșitul lunii iulie 2026. Aceste angajamente se întind de obicei pe mai mulți ani. Sarcina rămasă poate scădea dacă capacitatea este vândută către terți sau utilizată chiar de Nvidia.
Pentru un operator, un astfel de acord poate face diferența dintre un proiect de extindere viabil din punct de vedere financiar și unul nefinanțabil. Un client de încredere reduce incertitudinea cu privire la veniturile viitoare. Creditorii pot apoi evalua proiectul mai favorabil.
Aceasta reprezintă o oportunitate strategică pentru Nvidia: capacitatea suplimentară în cloud facilitează utilizarea platformei sale și poate permite vânzări suplimentare de hardware. Dacă această capacitate este utilizată ulterior de clienți independenți, angajamentul va fi depășit o barieră temporară la intrarea pe piață.
Scenariul problematic apare atunci când sprijinul nu poate fi rambursat deoarece cererea așteptată de pe piețele terțe nu se materializează. În acest caz, finanțarea inițială devine practic o asumare permanentă a riscurilor de utilizare a capacității.
Prin urmare, indicatorul decisiv nu ar fi doar numărul absolut de noi angajamente. Un indicator mai semnificativ ar fi cât de repede sunt îndeplinite angajamentele existente de cererea reală a clienților și ce beneficii economice obține Nvidia din puterea de calcul pe care o folosește efectiv.
Tabloul fluxurilor de numerar oferă o imagine mai detaliată decât contul de profit
Soliditatea financiară a Nvidia este considerabilă. La sfârșitul lunii iulie 2026, compania avea aproximativ 56,6 miliarde de dolari în numerar și datorii tranzacționate la bursă. Capitalul propriu se ridica la aproape 229 de miliarde de dolari. În prima jumătate a anului fiscal, Nvidia a generat un flux de numerar operațional de aproximativ 74,4 miliarde de dolari.
Cu toate acestea, o analiză mai atentă a cronologiei merită. În al doilea trimestru, profitul net de aproximativ 59,7 miliarde USD a fost compensat de un flux de numerar operațional de aproximativ 24,1 miliarde USD. În trimestrul precedent, fluxul de numerar operațional se ridicase la aproximativ 50,3 miliarde USD.
Printre schimbările cheie din al doilea trimestru s-au numărat o ieșire de numerar de aproximativ 22,3 miliarde de dolari din acumularea de creanțe și numerar suplimentar blocat în stocuri. Câștigurile din reevaluare din investiții au trebuit, de asemenea, ajustate la reconcilierea lor cu fluxurile de numerar operaționale.
Astfel de diferențe nu dovedesc nicio neregulă. Companiile cu creștere rapidă necesită adesea mai mult capital de lucru, deoarece livrările și plățile sunt eșalonate în timp. Tocmai de aceea este importantă dezvoltarea lor continuă.
Dacă creanțele cresc constant, semnificativ mai rapid decât activitatea comercială, apar întrebări cu privire la termenele de plată, structura clienților și posibilitatea de colectare. Cu toate acestea, dacă acestea revin la active lichide după o perioadă de livrare puternică, tensiunea se poate dovedi a fi temporară.
În mod similar, fluxul de numerar liber raportat nu este sinonim cu un fond de distribuție complet lipsit de riscuri. Investițiile strategice, achizițiile și potențialele plăți viitoare de garanții nu se încadrează în unele definiții comune ale fluxului de numerar liber. Prin urmare, o companie poate raporta un flux de numerar liber ridicat, angajând simultan capital suplimentar semnificativ.
🎯🎯🎯 Hub industrial B2B bazat pe date, ca soluție cvasi-internă


Soluția cvasi-internă: Cum acoperă Xpert.Digital lacunele operaționale în marketingul și vânzările B2B – Smart Content-Driven Business - Imagine: Xpert.Digital
Xpert.Digital este un hub industrial B2B bazat pe date, condus de Konrad Wolfenstein . Compania acționează ca o soluție externă, cvasi-internă, pentru partenerii industriali, eliminând lacunele operaționale în marketing, conținut și vânzări – fără a necesita resurse suplimentare din partea clientului.
Mai multe informații aici:
CoreWeave evidențiază decalajul dintre creștere și profitabilitate
CoreWeave arată de ce creșterea rapidă și dificultățile financiare merg mână în mână
Deși Nvidia generează marje mari, situația este diferită pentru operatorii de infrastructură specializată. CoreWeave ilustrează cât de drastic pot diverge creșterea veniturilor, cerințele de capital și costurile de finanțare.
În al doilea trimestru al anului 2026, compania a generat venituri de aproximativ 2,575 miliarde de dolari, cu aproximativ 112% mai mult decât în aceeași perioadă a anului precedent. În același timp, a înregistrat o pierdere netă de aproximativ 626 de milioane de dolari. Cheltuielile nete cu dobânzile s-au ridicat la aproximativ 640 de milioane de dolari, reprezentând aproape un sfert din veniturile trimestriale.
Un EBITDA ajustat de aproximativ 1,51 miliarde de dolari, sau o marjă corespunzătoare de 59%, dă inițial impresia unei eficiențe operaționale ridicate. Cu toate acestea, pentru un model de afaceri cu capital intensiv, această metrică răspunde doar parțial la întrebarea privind profitabilitatea.
Plățile de dobânzi nu sunt costuri nesemnificative într-o expansiune finanțată puternic prin datorii. Amortizarea, la rândul ei, are scopul de a reflecta consumul economic al activelor utilizate. Ignorarea ambilor factori oferă puține informații despre dacă capitalul total investit va genera un randament suficient pe termen lung.
Deficitul de finanțare devine și mai clar în situația fluxurilor de numerar. Intrările de numerar operaționale de aproximativ 679 de milioane USD au fost compensate de investiții eficiente din punct de vedere al numerarului în imobilizări corporale și software aferent în valoare de aproximativ 6,422 miliarde USD în trimestru. Prin urmare, diferența a fost de aproximativ 5,74 miliarde USD.
Un astfel de decalaj poate fi justificat din punct de vedere economic în timpul unei faze de expansiune rapidă. Cu toate acestea, acesta trebuie acoperit prin capital propriu, împrumuturi sau alte surse de finanțare. Întrebarea crucială este dacă expansiunea actuală se va transforma ulterior într-o infrastructură care generează venituri suficiente după acoperirea costurilor de operare și a modernizărilor necesare.
Un stoc mare de comenzi nu garantează o rentabilitate a investiției
La sfârșitul lunii iunie 2026, CoreWeave avea un stoc de comenzi restante de aproximativ 104 miliarde de dolari. Astfel de cifre sunt importante pentru planificare și finanțare, dar nu trebuie confundate cu numerarul disponibil sau cu profiturile deja generate.
Un registru de comenzi restante descrie veniturile viitoare preconizate din relațiile contractuale existente. Dacă și când sunt generate plățile depinde, printre altele, de dacă serviciul convenit este furnizat la timp și de termenii contractuali aplicabili.
Această distincție este deosebit de importantă pentru centrele de date. Clădirile, conexiunile de alimentare, sistemul de răcire, tehnologia de rețea și serverele trebuie să fie compatibile din punct de vedere tehnic și temporal. Un contract în sine nu va elimina întârzierile în construcție sau capacitatea insuficientă a rețelei.
Oracle se confruntă cu o întrebare fundamentală similară, deși structura sa comercială și poziția financiară inițială nu pot fi echivalate cu cele ale unui operator specializat în cloud cu inteligență artificială. Contractele mari și pe termen lung cu clienții pot asigura investițiile. Cu toate acestea, valoarea lor economică depinde de costurile asociate, de momentul plăților și de fiabilitatea cu care contrapartea își îndeplinește obligațiile.
Un client deosebit de mare poate, pe de o parte, să ofere siguranță în planificare, dar, pe de altă parte, să crească dependența. Dacă acesta intră în incapacitate de plată, infrastructura trebuie comercializată în altă parte. Cu cât un amplasament este mai standardizat și mai versatil, cu atât ar trebui să fie mai ușor să se găsească utilizări alternative. Cu toate acestea, proiectele tehnice specifice clientului pot implica costuri suplimentare de adaptare.
Prin urmare, evaluarea depinde nu numai de lungimea registrului de comenzi, ci și de fluxul de numerar disponibil preconizat după toate cheltuielile necesare.
Datoria transformă micile abateri în probleme mari
La 30 iunie 2026, CoreWeave a raportat aproximativ 35,1 miliarde de dolari în datorii purtătoare de dobânzi (excluzând contractele de leasing) și aproximativ 16,3 miliarde de dolari în datorii de leasing operațional. Acestea au fost compensate de capitaluri proprii de aproximativ 5 miliarde de dolari. Datoriile și obligațiile de leasing diferă din punct de vedere juridic și economic; prin urmare, acestea nu ar trebui tratate fără discriminare ca același element. Cu toate acestea, ambele reprezintă creanțe de plată fixe.
Finanțarea prin datorii poate crește rentabilitatea capitalului propriu dacă activele sunt utilizate corespunzător și randamentele acestora depășesc costurile de finanțare. În schimb, aceasta exacerbează pierderile dacă veniturile nu corespund așteptărilor.
Această vulnerabilitate provine din volatilitatea diferită a veniturilor și cheltuielilor. Prețurile de închiriere pentru puterea de calcul pot scădea, în timp ce dobânzile și plățile de leasing rămân inițial aceleași. Prin urmare, un operator se poate confrunta cu o utilizare crescută și totuși cu presiuni financiare dacă prețurile scad mai repede decât costurile unitare.
O combinație între o cerere mai slabă, valori mai mici ale garanțiilor și o refinanțare mai dificilă ar fi deosebit de problematică. Acest lucru nu numai că ar reduce profiturile curente, dar ar înrăutăți și capacitatea de refinanțare a pasivelor existente.
Prin urmare, riscul extinderii IA nu poate fi evaluat exclusiv pe baza prețurilor acțiunilor. Termenii împrumuturilor, scadențele, graficele de rambursare și garanțiile contractuale au adesea un impact mai direct asupra posibilității unei companii de a-și continua planurile de investiții.
Durata de viață a hardware-ului determină necesarul real de capital
O parte importantă a analizei cost-beneficiu se referă la durata de viață a acceleratoarelor de inteligență artificială. Generațiile mai noi pot oferi performanțe mai mari și o eficiență energetică mai bună. Totuși, acest lucru nu înseamnă că sistemele mai vechi devin imediat inutilizabile sau lipsite de valoare.
Un contract pentru o capacitate A100 valabil până în 2029 demonstrează că până și o familie de produse introdusă încă din 2020 poate rămâne comercializabilă. Totuși, acest lucru nu înseamnă că fiecare dispozitiv va fi operat timp de nouă ani și nici că hardware-ul mai vechi își va păstra prețurile de închiriere sau marjele originale.
Din punct de vedere economic, trebuie făcută o distincție între durata de viață tehnică și cea economică. O unitate grafică funcțională poate continua din punct de vedere tehnic să îndeplinească sarcini. Cu toate acestea, rămâne atractivă din punct de vedere economic numai dacă veniturile sale justifică costurile cu energia electrică, cele de operare și alte costuri evitabile.
Pentru creditori, prețul pe care un sistem l-ar putea obține la vânzare este, de asemenea, relevant. Această valoare reziduală depinde nu numai de starea echipamentului, ci și de oferta pieței, eficiența energetică, suportul software și cererea pentru clasa de performanță respectivă.
Presiunea comună asupra vânzărilor poate reduce și mai mult valoarea garanțiilor. Dacă mai mulți operatori trebuie să renunțe simultan la sistemele mai vechi sau să le lichideze din cauza dificultăților financiare, este posibil ca valoarea reziduală asumată anterior să nu fie realizabilă.
Prin urmare, finanțarea conservatoare nu ar trebui să presupună că fiecare generație de hardware va oferi randamente la fel de mari pe parcursul mai multor ani. În schimb, ar fi la fel de nerealist să se elimine complet toate acceleratoarele mai vechi imediat ce este lansat un succesor.
Contractele imobiliare pe termen lung nu se aliniază automat cu ciclurile tehnologice scurte
Centrele de date bazate pe inteligență artificială sunt alcătuite din active cu durate de viață foarte diferite. Terenurile, anvelopele clădirilor și conexiunile electrice de înaltă performanță pot rămâne utilizabile pentru o perioadă lungă de timp. Serverele, tehnologia de rețea și acceleratoarele ar putea necesita înlocuirea sau modernizarea mult mai devreme.
Prin urmare, un contract de leasing pe 20 de ani nu garantează că echipamentul tehnic instalat inițial va funcționa economic în aceeași perioadă. Pot fi necesare mai multe generații de hardware și modificări semnificative pe durata contractului de leasing.
Această asimetrie temporală afectează întreaga planificare a investițiilor. Un proiect poate părea atractiv la nivel de clădire și totuși poate necesita finanțare suplimentară, deoarece investițiile de înlocuire tehnică apar mai devreme decât se preconizează.
Valoarea reziduală trebuie evaluată și în funcție de componentele sale. O locație cu o conexiune de rețea fiabilă poate rămâne valoroasă din punct de vedere economic chiar dacă serverele instalate devin mai puțin atractive. În schimb, o arhitectură de răcire sau de alimentare extrem de specializată poate necesita ajustări atunci când sistemele noi au cerințe diferite.
În ceea ce privește garanțiile și finanțarea, aceasta înseamnă că activele garantate sunt cel puțin la fel de importante ca și costurile lor inițiale de achiziție. O imagine de ansamblu asupra întregului campus poate ascunde riscurile care devin evidente doar atunci când terenul, clădirile, utilitățile și hardware-ul de calcul sunt separate.
Electricitatea nu este doar un factor de cost, ci o limită a creșterii
Amploarea expansiunii inteligenței artificiale nu poate fi înțeleasă fără a lua în considerare oferta de energie. Cererea globală de energie electrică pentru centrele de date a fost proiectată să ajungă la aproximativ 485 terawați-oră în 2025. O proiecție cheie pentru 2030 este de aproximativ 950 terawați-oră. Deși astfel de previziuni nu sunt garantate, ele ilustrează magnitudinea cererii suplimentare.
Pentru anumite proiecte, o conexiune la rețea la timp poate fi mai importantă decât un preț scăzut al terenului. Clădirile finalizate și serverele livrate nu generează putere de calcul comercializabilă dacă sursa de alimentare este indisponibilă sau nesigură.
În plus, există o problemă de coordonare. Investitorii, companiile de construcții, operatorii de rețea, furnizorii de hardware și clienții lucrează cu termene diferite. Dacă o componentă rămâne în urmă, activele deja finanțate pot deveni neproductive.
Specificarea capacității centrelor de date în gigawați nu trebuie confundată cu veniturile sau cu puterea de calcul reală. Aceasta descrie o cantitate de energie electrică. Dacă se referă la sarcina IT, trebuie incluse și cerințele energetice pentru răcire și alte echipamente tehnice.
Ca o estimare aproximativă, se menționează costuri de investiție de 50 până la 60 de miliarde de dolari americani pentru un gigawatt de infrastructură completă de inteligență artificială. Cu toate acestea, cifrele reale depind în mare măsură de hardware, locație, domeniul de aplicare al construcției și domeniul de aplicare specific definit. Prin urmare, o astfel de orientare nu înlocuiește o estimare detaliată a costurilor proiectului.
Factorul decisiv este randamentul per unitate de calcul utilizabilă economic
Sustenabilitatea pe termen lung a extinderii IA poate fi atribuită unei relații simple: veniturile din utilizarea acesteia trebuie să acopere costurile economice totale în timp.
Aceste costuri includ nu doar energia electrică și personalul, ci și hardware-ul, clădirile, răcirea, rețelele, finanțarea, întreținerea, investițiile de înlocuire și o rentabilitate rezonabilă a capitalului investit.
Aceasta face ca utilizarea capacității să fie o metrică cheie. Cu costuri fixe ridicate, utilizarea suplimentară plătită îmbunătățește adesea semnificativ profitabilitatea. În schimb, capacitatea neutilizată continuă să genereze costuri fără a genera venituri corespunzătoare.
În același timp, utilizarea tehnică ridicată nu este automat profitabilă. Dacă serviciile sunt oferite la prețuri care acoperă costurile variabile, dar nu contribuie suficient la consumul de capital și la finanțare pe termen lung, un centru de date complet utilizat poate genera totuși un randament inadecvat.
O situație similară există și la nivelul dezvoltatorilor de modele. O creștere bruscă a numărului de utilizatori este insuficientă dacă furnizarea serviciilor rămâne prea scumpă sau dacă o mare parte din utilizare este abia monetizată.
Prin urmare, impactul productiv al inteligenței artificiale trebuie să se traducă într-o cerere solvabilă. O companie care reduce efectiv costurile, scurtează timpii de dezvoltare sau generează venituri suplimentare prin intermediul inteligenței artificiale își poate permite să plătească în mod sustenabil pentru aceasta. Pe de altă parte, un utilizator care doar experimentează nu creează încă o bază solidă pentru angajamente de infrastructură de zeci de ani.
Scăderea prețurilor la inteligența artificială poate promova creșterea, distrugând în același timp randamentele
Progresul tehnologic poate reduce semnificativ costul per sarcină efectuată. Acest lucru este în general avantajos pentru utilizatori. Cu toate acestea, situația este mai complexă pentru investitori.
Atunci când costurile mai mici permit noi aplicații, cererea generală poate crește semnificativ. În acest caz, furnizorii beneficiază de volume mai mari și de o utilizare mai bună a capacității, în ciuda scăderii prețurilor unitare.
Totuși, este la fel de posibil ca prețurile să scadă mai repede decât costurile sau ca noua capacitate să fie creată mai repede decât numărul de utilizatori plătitori suplimentari. În acest caz, capacitățile tehnice ale industriei vor crește, în timp ce randamentele operatorilor individuali vor scădea.
Aceasta duce la o distincție cheie: succesul social al unei tehnologii și succesul financiar al tuturor investițiilor în acea tehnologie nu sunt identice.
IA poate fi foarte valoroasă din punct de vedere economic pentru industrie, logistică, dezvoltare de software și administrație, chiar dacă centrele de date individuale au fost construite prea scump sau anumite modele de afaceri eșuează. Un surplus de infrastructură ar putea chiar oferi utilizatorilor servicii mai accesibile, în timp ce investitorii își asumă pierderi.
Prin urmare, alternativa dintre succesul complet al inteligenței artificiale și o bulă completă a inteligenței artificiale este prea simplistă. O dezvoltare eterogenă, cu adoptarea tehnologiei, cota de piață și randamentul investițiilor variabile, este mai probabilă.
Transparența vânzărilor devine un factor crucial în construirea încrederii
Într-o rețea de finanțare strâns interconectată, indicatorii cheie de performanță (KPI) trebuie definiți cu o precizie deosebită. Venitul brut, venitul net, venitul partenerilor și venitul anual proiectat descriu lucruri diferite.
O rată a vânzărilor curentă proiectată pe o perioadă de douăsprezece luni nu este aceeași cu venitul anual real. În mod similar, o cifră mare a veniturilor raportate spune puțin despre suma care rămâne la companie și este disponibilă pentru a-și îndeplini propriile obligații.
Dezbaterea privind cifrele diferite ale veniturilor OpenAI pentru toamna anului 2026 ilustrează această dificultate. Veniturile anuale proiectate de aproximativ 50 de miliarde de dolari contrastau puternic cu o cifră citată anterior de aproximativ 68 de miliarde de dolari, care includea și veniturile brute din parteneriate. Prin urmare, diferența nu ar trebui interpretată automat ca o scădere corespunzătoare a veniturilor reale.
Raportarea Nvidia include și date geografice. Compania a mutat raportarea de la adresele de facturare la sediul central al clientului. Acest lucru a afectat în special raportarea din Singapore. Deși o astfel de schimbare poate fi justificată obiectiv, ea creează noi cerințe de comparabilitate.
Pentru o analiză economică, trebuie distinsă cel puțin trei întrebări: Cine cumpără produsul, unde este livrat și unde este utilizat în cele din urmă? Aceste locații nu trebuie să fie aceleași.
În special în ceea ce privește controlul exporturilor și riscurile geopolitice, un singur indicator geografic poate să nu fie suficient pentru a explica pe deplin toate dependențele economice. Cu toate acestea, acest lucru nu dovedește neapărat că veniturile au fost recunoscute incorect.
Finanțarea devine un instrument competitiv cu potențiale efecte secundare
Sprijinul financiar oferit de Nvidia poate ajuta clienții să realizeze proiectele mai rapid. În același timp, poate schimba peisajul competitiv.
Un competitor trebuie apoi să dezvolte mai mult decât un simplu cip de înaltă performanță. Aceștia pot concura împotriva unui pachet complet de hardware, software, ecosistem de dezvoltatori, finanțare și asistență pe termen lung. Acest lucru poate consolida legăturile economice cu furnizorul platformei.
Clienții se confruntă cu un conflict de obiective. Finanțarea mai accesibilă sau chiar disponibilă recent facilitează intrarea pe piață. Cu toate acestea, pe termen lung, aceasta poate restricționa flexibilitatea în alegerea altor tehnologii dacă sprijinul financiar este legat de decizii specifice privind infrastructura.
Combinația investițiilor Amazon în OpenAI și capacitățile Trainium demonstrează, de asemenea, că astfel de strategii nu beneficiază exclusiv Nvidia. Furnizorii mari de cloud pot folosi capitalul pentru a-și extinde propriile platforme de semiconductori și pentru a-și reduce dependența de furnizorii externi.
Prin urmare, pentru Nvidia, susținerea ecosistemului este atât o strategie de creștere, cât și o modalitate de a-și apăra poziția pe piață. Compania trebuie să evalueze dacă finanțarea suplimentară va debloca o cerere atractivă din punct de vedere economic sau va deveni din ce în ce mai necesară pentru a menține ipotezele de vânzări existente.
Limita crucială se situează acolo unde beneficiile strategice nu mai compensează în mod adecvat riscurile asumate. O cerere mai finanțată nu se traduce automat într-o valoare economică mai mare.
Adevăratul pericol constă în stresurile simultane
Un singur client poate da faliment fără a pune în pericol serios o corporație mare. Un singur proiect poate fi amânat fără a destabiliza întreaga piață. Devine mai dificil atunci când multe riscuri se bazează pe aceeași presupunere fundamentală.
În sectorul inteligenței artificiale, această presupunere este că utilizarea plătită crește suficient de rapid pentru a justifica extinderea masivă a infrastructurii.
Dacă această așteptare este dezamăgită, ar putea coincide mai multe evoluții: dezvoltatorii de modele își reduc cheltuielile, furnizorii de cloud amână investițiile, hardware-ul uzat își pierde valoarea, creditorii înăspresc condițiile, iar garanțiile sunt revendicate mai mult.
Acest lucru creează un risc complex pentru Nvidia. Compania ar putea vinde mai puțin hardware, ar putea suferi pierderi din valoarea investițiilor sale și, în același timp, ar trebui să îndeplinească obligații de plată suplimentare.
Și partea de achiziții este relevantă. Pentru al treilea trimestru, au fost raportate angajamente de livrare și capacitate de aproximativ 390 de miliarde de dolari. Acestea nu sunt același lucru cu garanțiile, dar demonstrează cât de mult se concentrează Nvidia pe creșterea ulterioară, chiar și în cadrul propriului lanț de aprovizionare.
Tocmai de aceea ar fi înșelător să adunăm pur și simplu toate obligațiile și să le prezentăm ca datorii scadente imediat. Ar fi la fel de greșit să le luăm în considerare individual și să ignorăm dependența lor comună de ciclul investițiilor.
O evaluare fiabilă a riscurilor trebuie să combine magnitudinea, durata, condițiile de declanșare și simultaneitatea.
Trei căi de dezvoltare explică gama de rezultate posibile
Un scenariu favorabil necesită o creștere rapidă a utilizării IA viabile din punct de vedere economic și o scădere suplimentară a costului per sarcină productivă. Acest lucru ar permite dezvoltatorilor de modele să își reducă dependența de finanțare, centrelor de date să atingă rate ridicate de utilizare și să devină treptat învechite măsurile de siguranță necesare în prezent.
În acest caz, Nvidia ar fi depășit un blocaj industrial prin capital și garanții. Investițiile ar putea, de asemenea, să crească în valoare, în timp ce datoriile asumate ar fi solicitate doar într-o măsură limitată.
O traiectorie moderată ar fi mai puțin spectaculoasă. Cererea continuă să crească, dar nu este la înălțimea nici măcar a celor mai ambițioase planuri de extindere. Proiectele individuale sunt amânate, chiriile sunt supuse presiunilor, iar operatorii trebuie să își ajusteze finanțarea. IA câștigă teren economic, dar nu fiecare investiție atinge randamentul așteptat inițial.
Un scenariu nefavorabil ar combina mai multe provocări. Capacitatea excesivă s-ar confrunta cu o disponibilitate insuficientă de plată, în timp ce obținerea de noi finanțări ar deveni mai dificilă. Scăderea valorilor echipamentelor ar slăbi garanțiile, necesitând o extindere a măsurilor de sprijin financiar.
Aceste scenarii nu sunt previziuni cu probabilități fixe. Ele ilustrează ce variabile fac diferența: cererea externă, tendințele prețurilor, utilizarea capacității, accesul la capital și costurile reale ale modernizărilor tehnologice.
Pentru evaluarea unei companii, este crucial dacă aceasta rămâne capabilă să acționeze chiar și în afara scenariului optimist.
Pentru industrie și IMM-uri, contează beneficiul, nu volumul investițiilor
Acest lucru are ca rezultat o perspectivă diferită pentru utilizatorii industriali, companiile de logistică și întreprinderile mijlocii față de investitorii de pe piața de capital.
Nivelul investițiilor în infrastructura IA nu este o dovadă directă că fiecare aplicație specifică este viabilă din punct de vedere economic. În schimb, potențialele suprainvestiții în centrele de date nu fac ca aplicațiile individuale de producție să fie lipsite de valoare.
Factorul crucial este analiza cost-beneficiu la nivel de proces. O soluție de inteligență artificială trebuie să ofere un beneficiu demonstrabil în raport cu costurile sale totale. Aceasta include nu doar taxele de licență și utilizare, ci și integrarea, pregătirea datelor, controlul calității, securitatea și ajustările organizaționale.
Scăderea prețurilor la infrastructură ar putea face implementarea mai atractivă din punct de vedere economic. În același timp, companiile ar trebui să evite legarea inutilă a proceselor lor de un singur furnizor dacă trecerea ulterioară ar fi dificilă din punct de vedere tehnic sau contractual.
Sectorul public trebuie, de asemenea, să se diferențieze. Un proiect de centru de date poate crea infrastructură regională, investiții și capacitate digitală. Cu toate acestea, acest lucru nu înseamnă automat că fiecare subvenție sau extindere a rețelei va genera un randament societal adecvat.
Evaluarea riscurilor în sectorul privat nu ar trebui înlocuită de simpla importanță strategică a IA. În special în deciziile majore privind infrastructura, este esențial să se facă distincția între beneficiile care vor fi disponibile în general și riscurile care vor rămâne la investitorii individuali sau, eventual, la autoritățile publice.
Testul de rezistență al Nvidia se numește disciplină de capital
Cea mai puternică poziție economică nu constă în investirea a cât mai multor miliarde posibil sau în emiterea celor mai mari garanții posibile. Constă în alocarea capitalului în așa fel încât cererea suplimentară să poată exista ulterior, fără sprijin permanent.
Prin urmare, mai multe evoluții vor fi cruciale pentru Nvidia. În primul rând, activitatea sa operațională trebuie să își mențină nivelul ridicat de generare de numerar. În al doilea rând, creanțele ar trebui să se traducă în intrări de numerar fiabile. În al treilea rând, participațiile la capital, garanțiile și angajamentele de cumpărare trebuie să fie suficient de transparente pentru a asigura că adevărata lor semnificație economică rămâne inteligibilă.
În al patrulea rând, depinde de posibilitatea ca sprijinul financiar pentru ecosistem să scadă relativ pe măsură ce acesta se maturizează. Dacă fiecare etapă suplimentară de creștere necesită garanții din ce în ce mai mari din partea furnizorului, acesta ar fi un model de afaceri diferit față de o piață de infrastructură din ce în ce mai autosustenabilă.
Conducerea interimară a anunțat deja că va fi mai selectivă în viitoarele acorduri de finanțare din sectorul inteligenței artificiale. Factorul crucial va fi dacă acest lucru va duce la schimbări măsurabile în ceea ce privește angajamentul de capital, designul contractului și atenuarea riscurilor.
Un proces de selecție mai strict nu ar fi neapărat un semn al unei scăderi a convingerii tehnologice. Mai degrabă, ar putea fi o expresie a unei distincții necesare: între proiectele care devin viabile prin resurse economice proprii și întreprinderile a căror atractivitate depinde în primul rând de sprijinul continuu.
Nu ciclul monetar este cel care decide, ci cererea din afara ciclului
Nvidia nu poate fi descrisă în mod adecvat ca o simplă victimă a unei crize temporare de încredere și nici ca un operator condamnat al veniturilor artificiale. Investigațiile cunoscute până în prezent nu permit o declarație concludentă cu privire la încălcările contabile specifice. În același timp, amploarea implicațiilor sale financiare justifică o examinare semnificativ mai riguroasă a modelului său de afaceri decât era cazul atunci când era în principal un furnizor tradițional de cipuri.
Compania posedă atuuri tehnologice reale, profituri excepționale și resurse financiare substanțiale. Tocmai această forță îi permite să își asume riscuri pe care alți participanți la piață nu le-ar putea suporta singuri. Acest lucru permite Nvidia să accelereze dezvoltarea unei noi infrastructuri industriale.
Limitările acestui model devin evidente atunci când finanțarea înlocuiește permanent lipsa de profitabilitate. Investițiile în capitaluri proprii cumpără timp, garanțiile îmbunătățesc bonitatea, iar angajamentele de cumpărare facilitează extinderea capacității. Niciuna dintre aceste măsuri nu poate înlocui permanent nevoia clienților independenți de a plăti în mod adecvat pentru servicii valoroase din punct de vedere economic.
Prin urmare, perspectiva clar argumentată este următoarea: Cel mai mare risc nu este pur și simplu faptul că banii circulă în cadrul ecosistemului IA. Este vorba despre posibilitatea ca multe companii să parieze simultan pe aceeași rentabilitate a investiției, încă nedemonstrată pe deplin, și să își trateze angajamentele reciproce ca garanții independente.
Dacă Nvidia va da greș peste această structură sau o va transforma cu succes într-o piață autosustenabilă depinde mai puțin de următorul anunț important și mai mult de o evaluare sobră a dezvoltării sale: se va traduce capacitatea finanțată în fluxuri de numerar fiabile și vor rămâne randamente rezonabile după acoperirea tuturor costurilor? Numai atunci se poate stabili dacă ciclul de miliarde de dolari de astăzi a fost o punte de finanțare productivă - sau o extensie costisitoare a unor așteptări umflate.
📈🚀 De la vizibilitate la încredere 👀🤝 Calea ta scalabilă cu Xpert.Digital

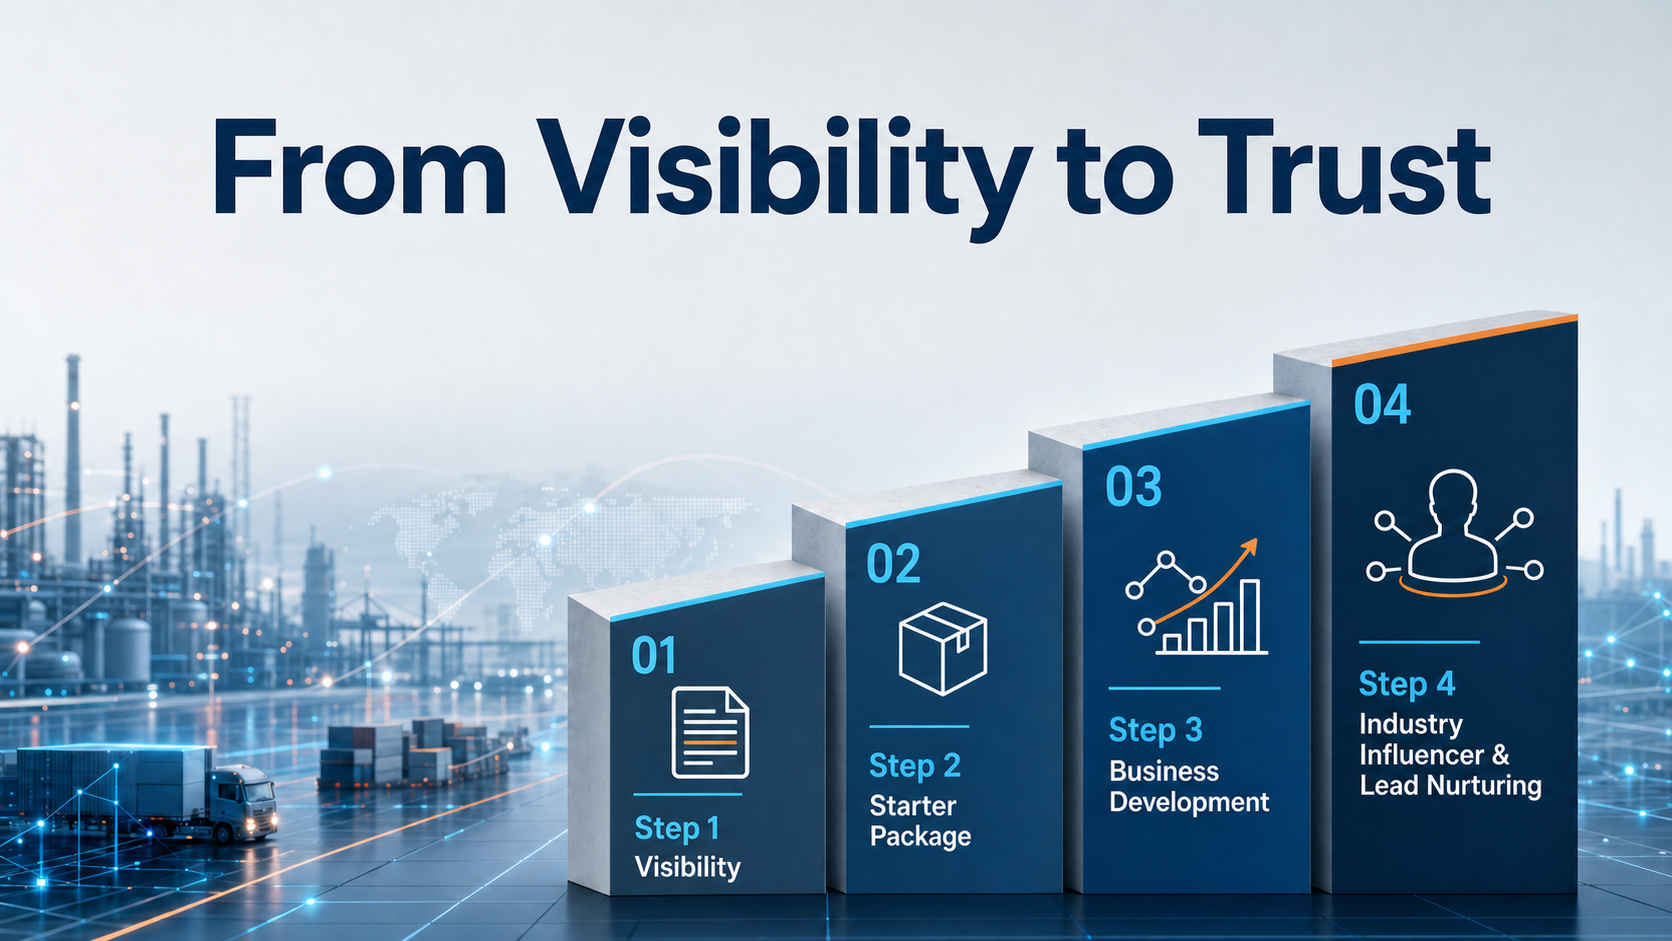
De la vizibilitate la încredere: Calea ta scalabilă cu Xpert.Digital - Imagine: Xpert.Digital
În domeniul B2B industrial, relațiile de afaceri sustenabile apar rareori peste noapte. Ele se dezvoltă pas cu pas – prin vizibilitate, relevanță profesională, puncte de contact recurente și încredere crescândă. Modelul în 4 etape al Xpert.Digital abordează exact acest aspect: oferă o cale structurată care începe cu un punct de intrare ușor de gestionat și poate evolua către o colaborare mai profundă în dezvoltarea afacerii, dacă este necesar.
În loc să se bazeze pe promisiuni de marketing zgomotoase, acest model pune relația în prim-plan. Companiile încep cu măsuri clar definite, ușor de calculat, iar apoi decid, pe baza propriei experiențe, cât de mult doresc să extindă colaborarea. Un factor cheie pentru acest proces de construire a încrederii netulburat: platforma evită complet reclamele publicitare enervante, astfel încât accentul editorial rămâne exclusiv pe expertiza companiilor.
Mai multe informații aici:
Partenerul dumneavoastră global de marketing și dezvoltare a afacerilor
☑️ Limba noastră de afaceri este engleza sau germana
☑️ NOU: Corespondență în limba ta maternă!

Konrad Wolfenstein
Eu și echipa mea suntem bucuroși să vă fim la dispoziție în calitate de consilier personal.
Mă puteți contacta completând formularul de contact de aici wolfenstein@xpert.digital:sau pur și simplu sunându-mă la +49 7348 4088 965. Adresa mea de e-mail este
Aștept cu nerăbdare proiectul nostru comun.