
Tehnologiile viitorului: Autonomie și digitalizare în logistica apărării
Pre-lansare Xpert

Available in 27 languages 📢
Preferă Xpert.Digital pe GoogleⓘPublicat la: 30 septembrie 2026 / Actualizat la: 30 septembrie 2026 – Autor: Konrad Wolfenstein
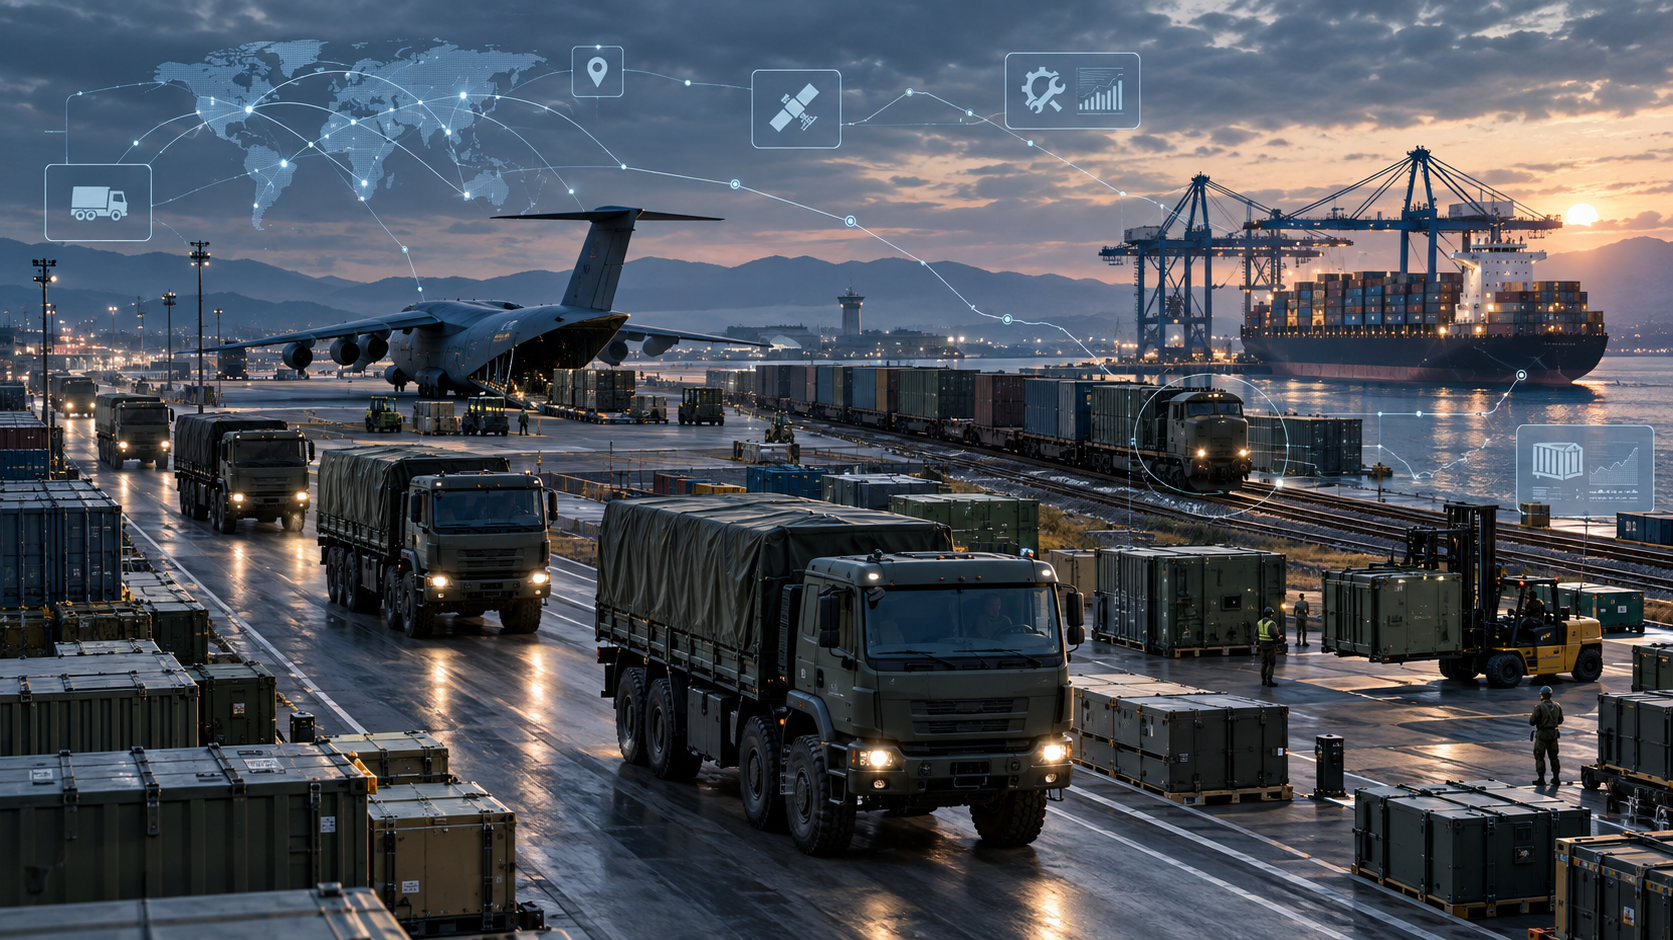
Tehnologiile viitorului: Autonomie și digitalizare în logistica apărării – imagine creativă pe această temă, cu inteligență artificială: Xpert.Digital
De la centrul de cost la factorul de putere strategic: Rolul logisticii de apărare
Cum combustibilul și piesele de schimb determină rezultatul războaielor
344 miliarde de dolari: Viitorul logisticii militare – De ce disponibilitatea este noul aur
Logistica apărării este un domeniu adesea trecut cu vederea, dar crucial, care determină semnificativ puterea militară a unei țări. Într-o piață globală al cărei volum ar putea ajunge la impresionanta sumă de 344,35 miliarde de dolari până în 2034, importanța combustibilului, a pieselor de schimb și a sistemelor moderne de gestionare a datelor devine din ce în ce mai evidentă. În perioadele de creștere a tensiunilor geopolitice și de operațiuni militare complexe, capacitatea de a depăși provocările logistice devine un avantaj strategic. Această evoluție subliniază faptul că pregătirea militară depinde nu numai de numărul de sisteme de arme, ci, mai presus de toate, de disponibilitatea și eficacitatea infrastructurii de suport. Anii următori vor dezvălui cum evoluează această piață și ce tehnologii și strategii vor fi cruciale pentru a satisface cerințele sale în creștere.
Logistica apărării: Piața de 344 de miliarde de dolari din spatele puterii militare
Tancurile câștigă bătălii – dar combustibilul, piesele de schimb și datele decid războaiele
Piața globală de logistică pentru apărare este pregătită pentru o perioadă de creștere excepțional de puternică. Volumul său este estimat să ajungă la 182,50 miliarde de dolari în 2025. Pentru 2026 se așteaptă 195,90 miliarde de dolari, iar până în 2034 ar putea ajunge la 344,35 miliarde de dolari. Aceasta echivalează cu o rată medie anuală de creștere de 7,3% din 2026 până în 2034. În spatele acestor cifre se află mult mai mult decât o simplă creștere a volumului de transport. Logistica pentru apărare evoluează de la o funcție administrativă și de aprovizionare de sprijin la o capacitate strategică care determină dacă forțele armate moderne își pot opera în mod sustenabil platformele costisitoare.
Această dezvoltare urmează o logică economică simplă: un sistem de armament își generează beneficiul militar nu prin achiziționare, ci prin orele de funcționare disponibile. Aeronavele necesită piese de schimb, mentenanță calificată și aerodromuri securizate; sistemele terestre au nevoie de combustibil, muniție și capacități mobile de reparații; navele depind de porturi, depozite și lanțuri lungi de aprovizionare. Cu cât platformele devin mai complexe și mai intensive în software, cu atât este mai mare efortul necesar pentru a asigura disponibilitatea lor operațională pe parcursul a decenii. Din acest motiv, o parte tot mai mare a lanțului valoric se mută de la vânzarea unică a unei platforme la asistență pe durata ciclului de viață, gestionarea datelor, mentenanță, instruire și aprovizionare.
Piața este în creștere nu doar pentru că bugetele de apărare sunt în creștere, ci și pentru că sistemul logistic țintă devine mai sofisticat. Eficiența costurilor rămâne importantă, dar nu mai este suficientă. Simultan, sunt necesare viteza, redundanța, securitatea, interoperabilitatea și capacitatea de a continua să funcționeze sub atac. Acest lucru creează o piață în care infrastructura fizică, capacitatea industrială, sistemele digitale și atenuarea riscurilor geopolitice devin din ce în ce mai interconectate.
De la centrul de cost la factorul de putere strategic
Logistica apărării cuprinde planificarea, mișcarea, depozitarea, întreținerea și livrarea personalului, echipamentelor, muniției, combustibilului, pieselor de schimb, consumabilelor medicale și serviciilor. Aceasta include transportul rutier, feroviar, aerian și maritim, precum și depozitele, taberele de teren, atelierele, bazele, sistemele IT și gestionarea lanțurilor de aprovizionare internaționale. Nucleul său economic constă în punerea la dispoziție a capacității potrivite la momentul potrivit și în locul potrivit. Într-o rețea comercială, o livrare întârziată poate genera costuri. Într-o operațiune militară, aceasta poate însemna pierderea unei opțiuni operaționale.
Această diferență modifică designul optim al sistemului. Logistica civilă a petrecut decenii întregi reducând stocurile, consolidând rețelele și optimizând procesele pentru o utilizare ridicată. Reziliența militară, pe de altă parte, necesită rezerve, rute alternative, mijloace de transport suplimentare și locații de depozitare distribuite. Astfel de redundanțe apar ca costuri ineficiente în vremuri normale. Într-o criză, ele devin o primă de asigurare împotriva eșecului întregului sistem. Prin urmare, piața este în creștere chiar și acolo unde accentul nu se pune pe mutarea mai multor bunuri, ci mai degrabă pe organizarea mai robustă a aceluiași serviciu de aprovizionare.
La aceasta se adaugă durata lungă de viață a platformelor militare. Avioanele de vânătoare, navele și vehiculele blindate rămân adesea în serviciu timp de câteva decenii și sunt modernizate în această perioadă. Furnizarea de piese de schimb trebuie să facă față schimbărilor tehnice, componentelor îmbătrânite, produselor furnizorilor scoase din producție și cerințelor de securitate în schimbare. Acest lucru creează o cerere continuă care depinde mai puțin de ciclurile economice decât multe piețe logistice civile. Cu toate acestea, aceasta depinde în mare măsură de prioritățile politice, deciziile bugetare și situațiile de securitate.
O piață pe cale să-și dubleze dimensiunea
Între 2025 și 2034, volumul pieței proiectat va crește cu 161,85 miliarde USD, sau aproximativ 88,7%. Numai între 2025 și 2026, aceasta reprezintă o creștere de 13,40 miliarde USD, sau aproximativ 7,3%. Această amploare demonstrează că aceasta nu este o nișă de piață îngustă, ci mai degrabă o parte semnificativă a economiei globale de apărare. Cu toate acestea, această prognoză nu ar trebui interpretată ca o garanție a veniturilor. Ea descrie un scenariu condiționat de cheltuieli ridicate susținute pentru apărare, modernizare continuă și o externalizare tot mai mare a serviciilor logistice.
Vântul favorabil macroeconomic este considerabil. Cheltuielile militare globale au atins aproximativ 2,887 trilioane de dolari americani în 2025. Europa, Asia și Oceania au înregistrat creșteri deosebit de puternice. În același timp, statele membre NATO s-au angajat să cheltuiască un total de cinci procente din producția lor economică anuală pentru apărare nucleară și sectoare legate de apărare și securitate până în 2035. Din această sumă, 3,5 procente sunt alocate apărării nucleare și până la 1,5 procente pentru domenii conexe, cum ar fi infrastructura, reziliența și cerințele industriale. Acestea din urmă, în special, pot crește semnificativ cererea de mobilitate militară, porturi, căi ferate, sisteme de alimentare cu combustibil, comunicații și lanțuri de aprovizionare securizate.
Creșterea are loc simultan în mai multe domenii. Noile platforme necesită pachete de asistență integrate. O disponibilitate sporită necesită stocuri mai mari și mai multă mentenanță. Conceptele de operațiuni distribuite cresc numărul de locații care trebuie deservite. Digitalizarea creează cerere pentru platforme de date, senzori și securitate cibernetică. Regionalizarea și depozitarea strategică angajează capital suplimentar. Prin urmare, piața crește atât cantitativ, prin volume mai mari, cât și calitativ, prin servicii mai sofisticate.
Capacitatea în timp de război depășește eficiența în timp de pace
Războiul împotriva Ucrainei a schimbat fundamental evaluarea economică a logisticii militare. La începutul conflictului, au devenit evidente consecințele întreținerii inadecvate, ale lipsei de combustibil, ale liniilor de aprovizionare slab protejate și ale structurilor de aprovizionare inflexibile. Convoaiele lungi, dependența mare de puține rute de transport și capacitățile insuficiente de reparații pe teren au împiedicat operațiunile. În același timp, a devenit clar că până și stocurile mari de provizii sunt de puțin folos dacă mărfurile nu ajung la punctul lor de nevoie în timp util.
Pe de altă parte, un lanț de aprovizionare distribuit și adaptabil a câștigat importanță. Echipele mobile mici de reparații, stocurile prepoziționate, depozitele descentralizate și utilizarea rețelelor de asistență civilă au sporit capacitatea de reacție. Cu toate acestea, conflictul a demonstrat, de asemenea, că ambele părți se adaptează. Centrele logistice au fost redistribuite, reparațiile au fost mutate mai aproape de liniile frontului, vehiculele civile au fost utilizate mai mult și au fost dezvoltate noi surse de aprovizionare. Prin urmare, cea mai importantă lecție nu este că un anumit model este permanent superior, ci mai degrabă că capacitatea de a învăța și de a se adapta devine ea însăși o competență logistică de bază.
Pentru economia de piață, aceasta înseamnă o trecere de la eficiență maximă la performanță rezistentă. Un singur depozit mare este mai ieftin în timp de pace decât mai multe depozite mai mici. Cu toate acestea, sub amenințarea dronelor și a armelor de precizie, acesta poate deveni un punct periculos de eșec. O platformă IT centralizată oferă transparență și economii de scară, dar dacă nu este securizată în mod adecvat, crește potențialele daune cauzate de un atac cibernetic. Prin urmare, cererea se concentrează din ce în ce mai mult pe sisteme care combină controlul centralizat cu execuția descentralizată.
Drumurile rămân coloana vertebrală
Se preconizează că transportul rutier va atinge cea mai mare pondere dintre toate modurile de transport în 2026, de 53,49%. Aceasta echivalează cu un volum de piață de aproximativ 104,8 miliarde USD. Această dominație este plauzibilă deoarece drumurile asigură legătura finală între porturi, gări, aeroporturi, depouri și locații de desfășurare. Camioanele militare, vehiculele blindate de transport, cisternele și atelierele mobile oferă un nivel de flexibilitate neegalat de orice alt mod de transport.
Puterea drumului este, de asemenea, vulnerabilitatea sa. Convoaiele necesită personal, combustibil, securitate și drumuri funcționale. Încărcările de pe poduri, profilele tunelurilor, șantierele de construcții, procedurile de frontieră și infrastructura deteriorată pot încetini progresul. În zonele de conflict, vehiculele sunt expuse riscului de recunoaștere cu drone, mină, sabotaj și arme cu rază lungă de acțiune. Soluția economică nu este pur și simplu să cumperi mai multe camioane. Ceea ce este necesar este planificarea inteligentă a rutelor, puncte de transbordare flexibile, camuflaj, comunicare sigură, standardizare tehnică și capacitatea de a transfera rapid mărfuri între diferite moduri de transport.
Se preconizează că transportul aerian va crește cu o medie de 7,4% anual în perioada de prognoză. Deși este scump și limitat ca volum, acesta oferă viteză și autonomie. Transportul maritim rămâne indispensabil pentru echipamente grele și volume mari, dar necesită porturi sigure și termene lungi de livrare. Transportul feroviar transportă eficient cantități mari pe distanțe lungi, dar depinde de rute fixe, rețele compatibile și terminale adecvate. Prin urmare, logistica de apărare de succes nu se rezumă la alegerea unui singur mod de transport, ci mai degrabă la capacitatea de a gestiona transportul rutier, feroviar, aerian și maritim ca o rețea globală robustă.
Muniția domină, disponibilitatea decide
Segmentul de arme, muniții și explozibili este așteptat să atingă o cotă de piață de 52,86% în 2026. Conform previziunilor pieței, aceasta corespunde la aproximativ 103,6 miliarde USD. Această cotă mare se datorează cerințelor specifice privind securitatea, depozitarea, documentația, manipularea și distribuția la timp. Spre deosebire de multe bunuri civile, aceste produse trebuie transportate și monitorizate în conformitate cu reglementări stricte și protejate împotriva furtului, manipulării și deteriorării.
Intensitatea ridicată modifică, de asemenea, logica consumului. Necesarul de muniție în conflictele prelungite poate depăși cu mult estimările pe timp de pace. Acest lucru transformă capacitățile de producție, materiile prime, produsele intermediare, stocurile și rutele de transport în blocaje interconectate. O linie de producție suplimentară este inutilă dacă lipsesc explozibilii, încărcăturile de propulsie, componentele electronice sau personalul calificat. În schimb, un stoc mare este insuficient dacă locurile de depozitare sunt vulnerabile sau distribuția către trupe este perturbată.
Asistența tehnică și mentenanța formează al doilea nucleu strategic. Sistemele moderne constau din electronică complexă, software, senzori și componente mecanice specializate. Disponibilitatea lor depinde de capacitățile de diagnosticare, piesele de schimb, documentația, uneltele și tehnicienii instruiți. Logistica medicală, la rândul ei, necesită lanțuri de aprovizionare cu temperatură controlată, inventar securizat și distribuție rapidă. Se preconizează că segmentul combinat al altor servicii va crește deosebit de dinamic, cu 8,5% anual. Aceasta reflectă tendința crescătoare a managementului lanțului de aprovizionare prin servicii integrate, date, instruire și pachete de asistență flexibile.
Armata generează cea mai mare sarcină continuă
În ceea ce privește utilizatorii finali, se așteaptă ca armata să domine cu 52,51% până în 2026. Aceasta echivalează cu aproximativ 102,9 miliarde de dolari americani. Datorită numărului de personal, distribuției geografice și varietății largi de vehicule pe care le utilizează, forțele terestre generează o cerere deosebit de largă. Combustibilul, muniția, rațiile, piesele de schimb, serviciile medicale și întreținerea trebuie furnizate pe distanțe și terenuri foarte variate.
Se așteaptă ca forțele aeriene să crească mai rapid decât piața generală, cu o rată estimată de 8,0% pe an. Acest lucru se datorează complexității sale tehnice ridicate și costurilor ridicate ale perioadelor de nefuncționare neplanificate. O componentă lipsă poate ține la sol o aeronavă foarte scumpă. Prin urmare, monitorizarea stării, întreținerea predictivă, controlul configurației digitale și prognozarea precisă a pieselor de schimb devin din ce în ce mai importante. În același timp, aerodromurile în sine se transformă în sisteme logistice care necesită combustibil, muniție, echipamente de asistență la sol, IT, securitate și capacități de reparații.
Pentru forțele navale, distanțele, durata desfășurării și dependențele portuare sunt deosebit de relevante. Navele pot transporta cantități mari, dar rămân dependente de reaprovizionarea programată, șantierele navale și piesele de schimb specializate. Cele trei segmente de utilizatori finali nu ar trebui adunate împreună cu segmentele bazate pe tipul de transport sau zona de servicii. Acestea descriu dimensiuni diferite ale aceleiași piețe. De exemplu, un convoi de muniții pentru armată se încadrează simultan în logistica rutieră, sectorul apărării și aprovizionarea armatei.
America de Nord stabilește standardul
America de Nord a fost cea mai mare piață regională în 2025, reprezentând 33,19% din veniturile totale ale SUA, în valoare de 60,57 miliarde de dolari. Se preconizează că această cifră va ajunge la 64,53 miliarde de dolari în 2026, reprezentând o creștere de aproximativ 6,5%. Regiunea beneficiază în principal de prezența militară globală a SUA, de flote mari de transport strategic, de o rețea densă de instalații militare și de o industrie privată de apărare extrem de dezvoltată.
Se preconizează că piața americană va ajunge la aproximativ 52,95 miliarde de dolari în 2026. Aceasta înseamnă că Statele Unite vor reprezenta aproximativ 82% din piața nord-americană și aproximativ 27% din piața globală. Afirmația că SUA reprezintă aproape jumătate din cererea globală ar fi de nesuportat, având în vedere aceste cifre. Cu toate acestea, importanța sa rămâne excepțională, deoarece cerințele americane modelează adesea standardele tehnice, arhitecturile de date și modelele de afaceri care influențează, de asemenea, aliații și furnizorii internaționali.
De o relevanță deosebită este interacțiunea dintre depozitele militare, contractorii comerciali, capacitățile globale de transport și controlul digital. Un cloud comercial bazat pe inteligență artificială pentru logistica de apărare a SUA exemplifică încercarea de a integra mai îndeaproape seturi mari de date, previziuni ale cererii și decizii operaționale. Cooperarea interinstituțională pe termen lung în sectorul sănătății demonstrează modul în care punerea în comun a cererii și ofertei poate genera economii de scară. Canada completează regiunea cu responsabilitățile sale NATO și provocările unice ale Arcticii, unde distanțele vaste, infrastructura limitată și condițiile de mediu extreme cresc costurile pregătirii logistice.
Asia-Pacific reduce decalajul
Regiunea Asia-Pacific a atins un volum de 53,34 miliarde USD în 2025, reprezentând o cotă de 29,23%. Pentru 2026 se preconizează 57,95 miliarde USD. Creșterea pe termen scurt de aproximativ 8,6% depășește ratele de creștere corespunzătoare ale celorlalte regiuni majore identificate. Acest lucru apropie regiunea de America de Nord.
Se preconizează că China va ajunge la aproximativ 19,26 miliarde USD în 2026, Japonia la 14,34 miliarde USD și India la 9,87 miliarde USD. Împreună, aceste trei țări reprezintă 43,47 miliarde USD, reprezentând aproximativ trei sferturi din piața regională. Motivațiile lor diferă, dar toate indică în aceeași direcție: China își extinde capacitățile maritime și tehnologice, Japonia își consolidează pregătirea și raza de acțiune, iar India combină modernizarea cu obiectivul de creștere a producției interne. Coreea de Sud și Australia cresc, de asemenea, cererea de mentenanță, furnizarea de muniții, logistică maritimă și cooperarea cu partenerii.
Geografia face din Indo-Pacific un mediu logistic deosebit de dificil. Distanțele vaste, lanțurile de insule, blocajele maritime și dependența de porturi și aerodromuri cresc nevoia de resurse pre-poziționate și baze distribuite. În același timp, distribuția pe scară largă poate crește costurile și eforturile de coordonare. Prin urmare, va fi crucial ca statele să nu numai că achiziționeze platforme, ci și să finanțeze petroliere, nave de transport, transport aerian, depozite, facilități de reparații și legături de date securizate. Regiunea demonstrează clar că o acoperire militară fără profunzime logistică devine rapid un concept teoretic.
Centrul pentru Securitate și Apărare - Consiliere și Informații

Centru pentru Securitate și Apărare - Imagine: Xpert.Digital
Centrul de Securitate și Apărare oferă consultanță de specialitate și informații actualizate pentru a sprijini eficient companiile și organizațiile în consolidarea rolului lor în politica europeană de securitate și apărare. Colaborând îndeaproape cu Grupul de lucru SME Connect Defence, acesta promovează în special întreprinderile mici și mijlocii (IMM-uri) care doresc să își dezvolte în continuare capacitatea de inovare și competitivitatea în sectorul apărării. În calitate de punct central de contact, Centrul creează astfel o punte crucială între IMM-uri și strategia europeană de apărare.
Legat de asta:
Soluții inovatoare pentru logistica apărării
Blocajul Europei este mobilitatea
Europa a atins 39,37 miliarde USD în 2025, reprezentând o cotă de piață globală de 21,57%. Pentru 2026 se preconizează 42,29 miliarde USD, ceea ce corespunde unei creșteri de aproximativ 7,4%. Piața britanică este așteptată să ajungă la 9,99 miliarde USD, iar piața germană la 8,32 miliarde USD. Împreună, aceste două țări reprezintă puțin peste 43% din volumul pieței europene.
Provocarea central-europeană nu constă doar în disponibilitatea echipamentelor, ci și în mișcarea rapidă a acestora peste granițe. Procedurile diferite, responsabilitățile naționale, capacitățile terminale limitate, podurile nepotrivite, lipsa conexiunilor feroviare și sistemele digitale nearmonizate pot întârzia desfășurările. Prin urmare, mobilitatea militară este din ce în ce mai mult înțeleasă ca o problemă de infrastructură europeană. Investițiile în drumuri, căi ferate, porturi, aeroporturi, rețele de combustibil și procese de autorizare transfrontaliere au beneficii atât militare, cât și civile.
Coridoarele fiabile sunt deosebit de importante pentru flancurile estice și sud-estice. Polonia, România și Bulgaria câștigă importanță ca zone de tranzit, recepție și sprijin. Porturile Mării Negre, conexiunile Dunării, liniile feroviare și rețelele rutiere trebuie considerate ca un sistem interconectat. Beneficiile economice ale unor astfel de investiții se pot extinde dincolo de sectorul apărării, cu condiția ca infrastructura să fie planificată pentru o utilizare dublă. În același timp, există riscul ca numeroase proiecte naționale individuale să fie dezvoltate fără a se aborda în mod consecvent blocajele transfrontaliere.
Prin urmare, bugetele în creștere ale Europei nu vor rezolva automat problema. Standardele comune, cererea previzibilă și sistemele interoperabile de întreținere și aprovizionare sunt cel puțin la fel de importante ca finanțarea suplimentară. Fără această coordonare, mai mulți bani pot duce la prețuri mai mari și la structuri paralele și incompatibile. Cu o astfel de coordonare, regiunea își poate consolida baza industrială, păstrând în același timp o pondere mai mare din lanțul valoric logistic din Europa.
Regiunile rămase vor fi mai diferențiate
Restul lumii a atins un total de 29,22 miliarde USD, sau 16,01% din piață, în 2025. Dintre acestea, 13,93 miliarde USD au fost atribuibile Americii Latine, iar 15,29 miliarde USD Orientului Mijlociu și Africii. Se așteaptă un total de 31,13 miliarde USD pentru 2026. Această categorie agregată are o valoare analitică limitată, deoarece combină situații de securitate, niveluri de infrastructură și modele de achiziții foarte diferite.
În Orientul Mijlociu, platformele sofisticate importate, tensiunile regionale și dorința unei mai mari autosuficiențe naționale stimulează cererea. Arabia Saudită și Emiratele Arabe Unite au nevoie de sisteme de întreținere, instruire și asistență de înaltă performanță pentru a-și menține forțele aeriene, terestre și navale complexe operaționale. Acest lucru creează oportunități pentru parteneriate locale, transfer de tehnologie și dezvoltarea capacităților naționale de întreținere. Crearea de valoare pe termen lung constă mai puțin în transportul de transporturi individuale și mai mult în dezvoltarea unei expertize tehnice durabile.
În Africa, distanțele vaste, infrastructura limitată și condițiile de mediu dificile sporesc importanța operațională a vehiculelor robuste, a întreținerii mobile și a sistemelor simple, reparabile. În America Latină, securitatea frontierelor, supravegherea maritimă, ajutorul în caz de dezastru și misiunile de menținere a păcii sunt adesea primordiale. Brazilia, datorită dimensiunii și bazei sale industriale, ocupă o poziție specială. Pentru furnizorii de pe aceste piețe, soluțiile extrem de complexe nu sunt automat superioare. Sistemele trebuie să fie accesibile ca preț, ușor de întreținut în condiții locale și compatibile cu infrastructura existentă.
De la depozit la rețeaua digitală de luptă
Digitalizarea transformă piața de-a lungul întregului lanț valoric. Urmărirea în timp real îmbunătățește vizibilitatea mișcărilor materialelor. Datele privind starea permit o mai bună aliniere a mentenanței cu uzura reală. Platformele integrate conectează inventarul, capacitățile de transport, previziunile cererii și planificarea implementării. Gemenii digitali pot cartografia virtual fabricile, vehiculele sau rețelele de aprovizionare și pot testa scenarii înainte ca resursele fizice să fie mutate.
Beneficiile economice provin în principal din creșterea disponibilității și reducerea incertitudinii. Cunoașterea stării reale a unei componente permite evitarea întreținerii inutile și detectarea mai timpurie a defecțiunilor critice. Atunci când nivelurile stocurilor sunt vizibile în toate organizațiile, riscul de a crea simultan stocuri excedentare și lipsuri locale scade. Inteligența artificială poate îmbunătăți prognoza cererii, planificarea rutelor și diagnosticarea defecțiunilor. Cu toate acestea, aceasta nu înlocuiește datele master fiabile sau procesele robuste. Datele slabe nu se îmbunătățesc automat cu un algoritm mai puternic.
Se discută despre blockchain ca instrument pentru lanțurile de aprovizionare rezistente la manipulare. Utilitatea sa depinde de necesitatea ca mai multe organizații să aibă un istoric al tranzacțiilor comun și de încredere. Pentru multe aplicații, bazele de date tradiționale, bine securizate, pot fi mai eficiente. În plus, fiecare registru digital rămâne dependent de introducerea datelor corecte. O înregistrare de date incorectă și imuabilă nu este progres. Prin urmare, piața nu va fi decisă de cuvinte la modă, ci de soluții care cresc în mod demonstrabil timpul de funcționare și funcționalitatea chiar și atunci când comunicarea este întreruptă.
Autonomia și imprimarea 3D schimbă pragul lanțului
Vehiculele aeriene și terestre fără pilot sunt testate din ce în ce mai mult pentru misiuni de aprovizionare. Cel mai mare avantaj al lor nu constă în înlocuirea completă a transportului principal greu, ci în preluarea segmentelor riscante sau critice din punct de vedere al timpului. Dronele mici pot transporta provizii medicale, baterii sau piese de schimb selectate. Vehiculele terestre fără pilot pot înlocui personalul în livrările periculoase de pe ultimul kilometru. În ambele cazuri, autonomia, sarcina utilă, imunitatea la interferențe, întreținerea și costurile trebuie evaluate realist.
Fabricația aditivă promite să producă anumite piese de schimb mai aproape de punctul de utilizare. Acest lucru poate scurta timpii de livrare și poate reduce dependența de piesele de stoc rareori necesare. Componentele simple, uneltele, suporturile sau piesele al căror lanț de aprovizionare original nu mai există sunt deosebit de interesante. Cu toate acestea, pentru piesele critice pentru siguranță, calitatea materialelor, certificarea, proprietatea intelectuală și controlul documentat al procesului rămân obstacole semnificative. Prin urmare, imprimarea 3D nu înlocuiește o bază industrială. O completează acolo unde producțiile mici, timpii lungi de livrare sau rutele de transport întrerupte reprezintă cele mai mari blocaje.
Autonomia și fabricația aditivă schimbă, de asemenea, cerințele de calificare. Mai puțini șoferi sau personal de depozit nu înseamnă automat mai puține locuri de muncă. Ceea ce este necesar este expertiză în software, integrare de sisteme, securitate cibernetică, testare a materialelor și certificare tehnică. Companiile care oferă hardware fără instruire, conectivitate la date și întreținere vor acapara doar o parte din lanțul valoric. Cele mai atractive modele de afaceri combină produsul, controlul digital și serviciile pe termen lung.
Furnizorii privați se îndreaptă către funcții de bază
Forțele armate externalizează din ce în ce mai mult operațiunile de bază, întreținerea, transportul securizat, instruirea și părți ale managementului lanțului de aprovizionare către companii private. Acest model este adesea descris ca Logistică ca serviciu. Poate transforma costurile fixe în plăți de performanță mai previzibile, poate oferi acces la cunoștințe specializate și poate accelera modernizarea. În același timp, creează o dependență mai mare de capacitatea, personalul și platformele de date private.
Prin urmare, întrebarea centrală nu este dacă externalizarea va avea loc, ci mai degrabă ce funcții pot fi externalizate și în ce condiții. În timp de pace, o rețea comercială poate fi extrem de eficientă. Într-o criză, însă, trebuie ca, din punct de vedere contractual, tehnic și al personalului, serviciile să continue să funcționeze în ciuda riscurilor crescute, a închiderii frontierelor, a atacurilor cibernetice sau a lipsei de personal. Statul nu trebuie să își piardă complet capacitatea de a gestiona și controla serviciile. De asemenea, trebuie luate în considerare drepturile de proprietate asupra datelor, accesul la software și continuitatea serviciilor în timpul unei schimbări de furnizor.
Companiile de logistică comercială precum DHL și Kühne+Nagel contribuie cu rețele globale, expertiză vamală și experiență în lanțuri de aprovizionare complexe. Marile corporații din domeniul apărării, pe de altă parte, posedă cunoștințe aprofundate despre platforme și acces la date tehnice. Furnizorii de servicii specializate se ocupă de operațiuni de bază, asistență tehnică și logistică a misiunilor. Acest lucru creează parteneriate care combină economiile civile de scară cu cerințele de securitate militară. Capacitatea de a integra aceste competențe diverse într-un model global fiabil va fi crucială pentru competitivitate.
Competiția are loc de-a lungul ciclurilor de viață
Lockheed Martin, Boeing, RTX, Northrop Grumman, General Dynamics și BAE Systems conturează suportul integrat pe durata ciclului de viață al platformelor complexe. Punctele lor forte constă în datele tehnice, cunoștințele despre sisteme, procedurile de întreținere și relațiile de lungă durată cu clienții. KBR, Amentum, Leidos și Fluor excelează în servicii externalizate, operațiuni de bază, asistență tehnică și implementare de programe la scară largă. Furnizorii globali de logistică completează domeniul cu expertiza lor în transport, expediere de mărfuri și managementul lanțului de aprovizionare.
Această piață este caracterizată de bariere mari la intrare. Verificările de securitate, controalele la export, aprobările, datele confidențiale și relațiile de încredere de lungă durată limitează accesul. Noii furnizori pot totuși avea succes dacă acoperă un gol clar definit. Aceste lacune includ securitatea cibernetică, tehnologia senzorilor, prognoza bazată pe inteligență artificială, gemenii digitali, furnizarea de energie mobilă, sistemele autonome sau fabricația aditivă certificată. De obicei, aceștia nu devin imediat antreprenori generali, ci mai degrabă parte a unui ecosistem mai amplu.
Poziția dominantă a producătorilor de platforme prezintă un risc de blocare pentru clienți. Dacă datele de întreținere, piesele de schimb și software-ul sunt disponibile doar dintr-o singură sursă, costurile și dependența cresc pe termen lung. Interfețele deschise și drepturile asupra datelor clar definite pot promova concurența, dar trebuie să fie compatibile cu problemele de securitate și răspundere. Dintr-o perspectivă economică, concurența se deplasează, așadar, de la cel mai ieftin produs individual la un angajament credibil pentru un anumit nivel de disponibilitate pe parcursul mai multor ani.
Personalul și infrastructura impun limitări severe
Bugetele în creștere pot genera o cerere mai mare pe termen scurt, dar nu automat mai mult personal calificat. Tehnicienii de întreținere, șoferii, specialiștii în securitate IT, inginerii și experții în materiale periculoase nu sunt ușor disponibili. Instruirea necesită timp, autorizațiile de securitate necesită timp, iar multe industrii civile concurează pentru aceleași competențe. Prin urmare, această lipsă de forță de muncă poate deveni un factor limitator pentru creștere.
Același lucru este valabil și pentru infrastructură. Un tren suplimentar este de puțin folos dacă lipsesc terminale. Mai multe vehicule grele nu rezolvă o problemă dacă podurile nu își pot susține încărcătura. Flotele mai mari necesită zone de depozitare adecvate și sigure. Aeronavele suplimentare au nevoie de hangare de întreținere, combustibil, echipamente de asistență la sol și personal. Construirea acestor infrastructuri necesită investiții mari în capital și adesea durează mai mult decât achiziționarea unei platforme.
Prin urmare, cea mai rațională modernizare din punct de vedere economic începe cu o analiză a blocajelor. Nu este necesar ca fiecare punct din sistem să fie extins la capacitatea sa maximă simultan. Factorul crucial este identificarea defecțiunii individuale care ar avea cel mai mare impact asupra rețelei generale. Astfel de puncte slabe ar putea fi un port, o piesă de schimb, un permis, o conexiune de date sau un anumit grup profesional. Investițiile în componente aparent nespectaculoase pot genera o mai mare disponibilitate pentru investiții decât achiziții noi de prestigiu.
Securitatea cibernetică devine esențială pentru capacitatea de livrare
Cu cât logistica devine mai digitală, cu atât suprafața sa de atac este mai mare. Nivelurile de stoc, rutele, stările de întreținere și prioritățile sunt informații valoroase. Datele manipulate pot declanșa livrări incorecte, pot întârzia întreținerea sau pot dezvălui locația stocurilor critice. Un atac nu trebuie să distrugă întreaga rețea. Chiar și întreruperile direcționate la punctele de transfer sau la sistemele de identificare pot provoca întârzieri semnificative.
Prin urmare, securitatea cibernetică nu ar trebui tratată ca un supliment. Comunicarea criptată, controalele puternice ale identității, rețelele segmentate, protocoalele anti-manipulare și procedurile robuste de recuperare sunt esențiale pentru capacitatea operațională. Opțiunile de rezervă analogice sau locale sunt la fel de importante. Un sistem care funcționează doar cu o conexiune permanentă la cloud poate fi nepotrivit în medii instabile.
Acest lucru crește costurile de dezvoltare și verificare pentru furnizori. În același timp, apare o piață atractivă pentru infrastructuri cloud securizate, integrarea datelor, analiza amenințărilor și monitorizarea continuă. Factorul crucial rămâne legătura dintre securitatea IT și logistica fizică. Cei care protejează doar software-ul, dar trec cu vederea senzorii, terminalele sau furnizorii, lasă deschise vulnerabilități semnificative. Lanțul de aprovizionare trebuie securizat ca un sistem întreg.
Sustenabilitatea devine o chestiune de acoperire
Sustenabilitatea devine din ce în ce mai importantă în logistica apărării din două motive. În primul rând, consumul de combustibil și bazele mari consumatoare de energie cresc costurile de operare. În al doilea rând, fiecare livrare de combustibil economisită reprezintă și o mișcare de transport vulnerabilă evitată. Prin urmare, eficiența energetică are o valoare militară directă. Sistemele de propulsie hibridă, generatoarele mai eficiente, generarea locală de energie și gestionarea inteligentă a energiei pot crește autonomia și rezistența.
Combustibilii alternativi și sistemele cu emisii reduse vor fi adoptate pe scară largă doar dacă sunt garantate securitatea aprovizionării, performanța și compatibilitatea. Un combustibil ecologic este de puțin folos dacă nu este disponibil în cantități suficiente în timpul unei crize. În schimb, sursele locale de energie regenerabilă pot reduce dependența de rutele lungi de aprovizionare. Prin urmare, evaluarea trebuie să integreze costurile pe durata ciclului de viață, beneficiile militare și securitatea aprovizionării.
Sistemele robuste, reparabile și de lungă durată fac parte, de asemenea, din logistica sustenabilă. O durată de viață mai lungă reduce consumul de materiale și diminuează presiunea asupra lanțurilor de aprovizionare cu piese de schimb. Prin urmare, pe această piață, sustenabilitatea este mai puțin o chestiune de imagine și mai mult o optimizare a energiei, materialelor și mișcărilor. Aceasta va progresa cel mai rapid acolo unde avantajele ecologice și operaționale coincid.
Bugetele mari nu rezolvă toate problemele
În ciuda perspectivelor puternice, piața rămâne supusă unor constrângeri semnificative. Bugetele de apărare sunt determinate politic și se pot schimba odată cu schimbările de guvern, recesiunile economice sau noile priorități. Logistica concurează adesea cu achizițiile de platforme vizibile. Beneficiul politic al unei aeronave noi este mai ușor de comunicat decât cel al unui depozit de piese de schimb sau al managementului digital al stocurilor, chiar dacă acesta din urmă poate îmbunătăți disponibilitatea pe termen scurt.
Reglementările, controalele exporturilor și interesele de securitate națională cresc costurile și prelungesc procesele decizionale. Acestea nu sunt doar birocrație, ci sunt menite să protejeze tehnologiile sensibile și lanțurile de aprovizionare. Problemele apar atunci când regulile diferite împiedică în mod inutil cooperarea sau sufocă inovația. În special în Europa, există o tensiune între controlul național și necesitatea unor standarde comune.
Alte riscuri apar din cauza concentrării furnizorilor și a materiilor prime critice. Produsele electronice, materialele rare, substanțele chimice speciale și anumite componente mecanice sunt uneori achiziționate de la doar câțiva furnizori. Prin urmare, o listă formal largă de furnizori poate masca o dependență profundă de aceleași produse intermediare. Reziliența necesită transparență în mai multe etape ale lanțului de aprovizionare. Acest lucru sporește efortul, dar împiedică o singură componentă discretă să oprească un sistem de miliarde de dolari.
Unde furnizorii pot găsi cele mai bune oportunități
Cele mai atractive domenii de creștere se află la interfața dintre logistica fizică și cea digitală. Depozitele mobile, sistemele de depozitare cu implementare rapidă, atelierele modulare și soluțiile de reaprovizionare fără personal răspund tendinței către operațiuni distribuite. Întreținerea predictivă, gemenii digitali și platformele de date securizate cresc disponibilitatea sistemelor existente. Fabricația aditivă creează oportunități pentru piese greu de găsit și loturi mici.
Infrastructura tradițională devine, de asemenea, o piață în creștere. Porturile, terminalele feroviare, drumurile, podurile, rețelele de combustibil și aerodromurile militare necesită modernizare. Conceptele de dublă utilizare pot crește acceptarea publică și beneficiile economice, deoarece aceleași instalații consolidează și lanțurile de aprovizionare civile. Acest lucru deschide accesul companiilor de construcții, energie, telecomunicații și logistică la o piață care anterior era dominată de contractorii tradiționali din domeniul apărării.
Companiile care combină expertiza în reglementări, securitatea cibernetică și fiabilitatea operațională au oportunități bune de piață. Un produs superior din punct de vedere tehnic este insuficient dacă nu este certificabil, integrabil sau întreținabil pe teren. Soluțiile care funcționează cu sistemele existente și pot fi implementate treptat sunt deosebit de solicitate. Majoritatea forțelor armate își modernizează logistica nu de la zero, ci în timpul operațiunilor în desfășurare.
Ceea ce nu spune prognoza
Previziunile pieței transmit o senzație de precizie, dar se bazează pe presupuneri privind prețurile, cursurile de schimb, definițiile și evoluțiile politice. Un volum nominal în creștere poate reflecta parțial inflația. Studii diferite pot defini în mod diferit întreținerea, infrastructura, transporturile sau serviciile militare interne. Prin urmare, cifra de 344,35 miliarde USD ar trebui înțeleasă ca un scenariu de piață plauzibil și nu ca o predicție exactă.
Creșterea regională nu spune prea multe despre profitabilitatea furnizorilor individuali. Programele mari pot implica marje mici, finanțare inițială ridicată și riscuri semnificative de răspundere civilă. Cerințele de securitate și ciclurile lungi de plată cresc nevoile de capital. În același timp, segmentele mici, specializate, cu bariere mari la intrare, pot fi mai atractive decât serviciile de transport cu volum mare.
Un alt punct mort este disponibilitatea operațională efectivă. Cheltuielile mai mari și mai multe contracte nu garantează rezultate mai bune. Factorii cruciali sunt timpii de livrare, disponibilitatea tehnică, durata reparațiilor, gama, acuratețea stocurilor și capacitatea de a continua operațiunile în timpul întreruperilor. Prin urmare, oricine evaluează piața ar trebui să ia în considerare nu doar veniturile și ratele de creștere, ci și indicatorii cheie de performanță operațională.
Disponibilitatea este noua monedă de schimb
Piața logisticii de apărare este în creștere deoarece guvernele recunosc că capabilitățile militare au o valoare limitată fără un sprijin fiabil. Extinderea proiectată la 344,35 miliarde de dolari până în 2034 reflectă bugete în creștere, dar și o reevaluare structurală a mentenanței, mobilității, datelor, inventarului și capacității industriale. Operațiunile rutiere și cele militare rămân cele mai mari segmente, armele și munițiile dominând zonele de servicii, în timp ce logistica forțelor aeriene, soluțiile digitale și alte servicii integrate înregistrează o creștere peste medie.
Perspectiva economică clară este următoarea: cel mai mare beneficiu nu vine neapărat din mai multe materiale, ci din disponibilitatea sporită a materialelor existente. Un sistem de armament suplimentar crește capacitatea teoretică. Pe de altă parte, îmbunătățirea aprovizionării cu piese de schimb, reparațiile mai rapide sau o rută de transport sigură pot crește capacitatea efectiv utilizabilă a unei flote întregi. Această logică pledează pentru o trecere de la achiziții pure la managementul ciclului de viață și rezultate măsurabile ale pregătirii.
Pentru state, capacitatea de a combina resursele civile și militare fără a renunța la controlul critic va fi crucială. Pentru companii, oportunitatea constă în soluții integrate care combină hardware, date, securitate și servicii. Pentru Europa, cea mai mare provocare este traducerea creșterii cheltuielilor în mobilitate partajată, profunzime industrială și rețele transfrontaliere rezistente. Prin urmare, concurența din următorii ani nu va fi decisă doar pe câmpul de luptă, ci și în ateliere, porturi, centre de date, depozite și de-a lungul coridoarelor de transport care fac ca puterea militară să fie mobilă.
Consultanță - Planificare - Implementare

Markus Becker
Aș fi bucuros să vă servesc drept consilier personal.
Șef Dezvoltare Afaceri
Președinte al Grupului de lucru pentru apărare SME Connect
Consultanță - Planificare - Implementare
Konrad Wolfenstein
Aș fi bucuros să vă servesc drept consilier personal.
Mă puteți contacta la wolfenstein∂xpert.digital sau
Sunați-mă la +49 7348 4088 965 .


