Ofensiva do gás nos EUA: Novo porto de GNL na costa do Texas – O que o projeto multibilionário significa para o fornecimento de gás na Europa
Xpert Pré-lançamento

Disponível em 27 idiomas 📢
Prefira a Xpert.Digital no GoogleⓘPublicado em: 3 de novembro de 2026 / Atualizado em: 3 de novembro de 2026 – Autor: Konrad Wolfenstein
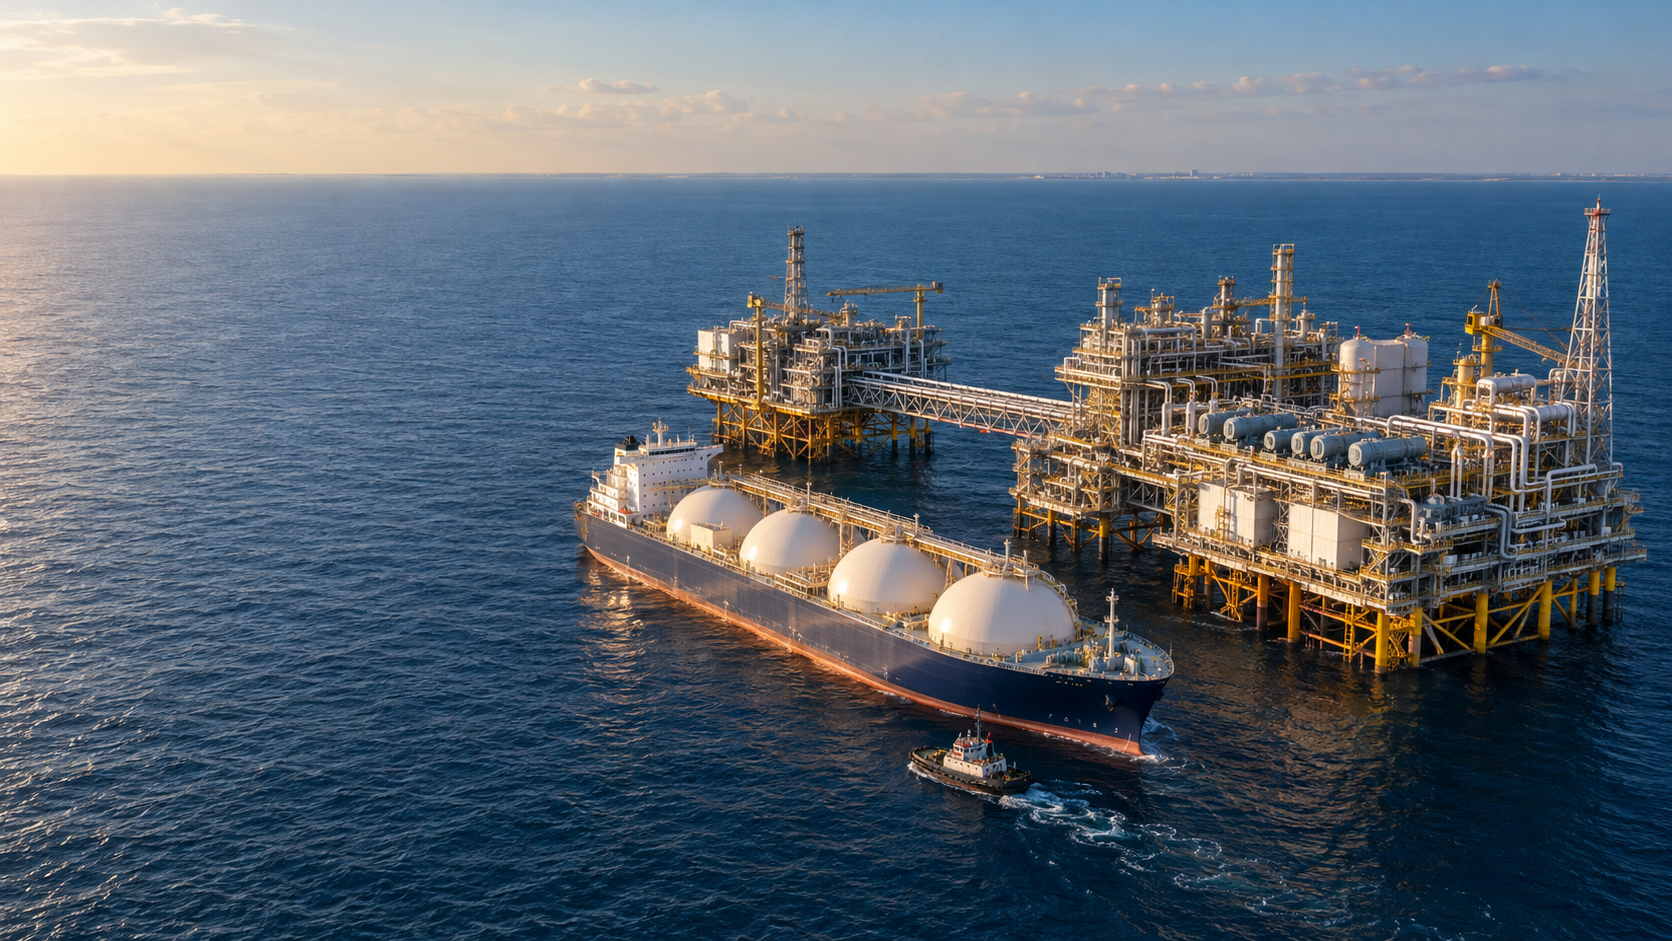
Ofensiva do gás nos EUA: Novo porto de GNL na costa do Texas – O que o projeto multibilionário significa para o abastecimento de gás da Europa – Imagem criativa sobre o tema, criada com IA: Xpert.Digital
Mais GNL dos EUA: como o abastecimento da Europa se pode tornar mais seguro – e que riscos ainda persistem
Poderá um novo porto na costa do Texas transformar o mercado energético europeu? 8,4 milhões de toneladas de GNL por ano: o que está por detrás do novo projeto de exportação dos EUA?
Nova fonte de gás ou nova dependência? O dilema da Europa com o GNL americano – Projecto de GNL na costa do Texas:
Está planeado um terminal de GNL em águas profundas, avaliado em milhares de milhões de dólares, para a costa do Texas, com potencial para transformar o mercado internacional de gás. O projecto ST LNG deverá exportar até 8,4 milhões de toneladas de gás natural liquefeito anualmente. A Administração Marítima para o Desenvolvimento e Controlo das Exportações dos EUA (MARAD) aprovou o pedido de licença para o terminal de águas profundas no final de outubro de 2026. O início da construção está previsto para 2027, estando o comissionamento inicial previsto para 2029. No entanto, ainda falta cumprir etapas significativas entre a aprovação e o início das entregas: a decisão final de investimento ainda está pendente, outros requisitos precisam de ser cumpridos e os contratos com os clientes ainda não estão totalmente garantidos.
Para a Europa, a central poderá criar uma fonte adicional de abastecimento e intensificar a concorrência pelo GNL. O aumento da oferta geralmente fortalece as opções dos importadores, mas não garante preços permanentemente baixos nem um fornecimento ininterrupto. Os fatores cruciais incluem também os custos de liquefação e transporte, a utilização da capacidade da fábrica, contratos de fornecimento a longo prazo e possíveis atrasos. Além disso, surge uma questão fundamental para a Alemanha: como diversificar o abastecimento sem simplesmente transferir a dependência para outro país fornecedor? Uma análise mais detalhada do projeto revela as oportunidades que a ST LNG oferece, os riscos envolvidos e porque é que a segurança energética da Europa, em última análise, não depende exclusivamente de um novo porto no Texas.
A ofensiva americana do GNL: como um novo porto na costa do Texas pode mudar o mercado energético da Europa
Mais liberdade no mar, nova dependência da terra
Ao largo da costa do Texas, está previsto um projecto energético que poderá ter implicações de longo alcance, muito para além da sua localização imediata. O terminal submarino de GNL da ST LNG representa a contínua ascensão dos Estados Unidos como fornecedor central no mercado global de gás natural liquefeito. Este desenvolvimento abre novas oportunidades de aquisição para a Europa. Ao mesmo tempo, intensifica uma questão fundamental: como garantir a segurança do abastecimento sem simplesmente transferir a dependência económica de um país fornecedor para outro?
No final de outubro de 2026, a Administração Marítima de Desenvolvimento e Controlo das Exportações dos EUA (MARAD) aprovou o pedido de licença para um porto de águas profundas para o projeto. Estão planeadas quatro centrais de liquefação com uma capacidade anual total de 8,4 milhões de toneladas de GNL a aproximadamente 16,7 quilómetros da costa de Matagorda, no Texas. O investimento estimado é de 8,2 mil milhões de dólares. As datas previstas são o início da construção em 2027 e o comissionamento inicial em 2029. No entanto, estas datas representam um plano do projeto, não uma garantia de início da produção.
O núcleo económico não reside apenas no aumento do volume das exportações. O projecto combina a produção de gás americana, as infra-estruturas marítimas, o financiamento internacional e a procura energética a longo prazo. Desta forma, exemplifica como a segurança energética está a mudar: as dependências já não são apenas determinadas pela localização de instalações de armazenamento e gasodutos, mas também pela disponibilidade de capacidade de liquefação, navios, terminais de importação e contratos de fornecimento fiáveis.
Isto resulta numa perspectiva mais matizada para a Alemanha. Mais GNL americano pode alargar a oferta e reforçar o poder negocial dos importadores. No entanto, isto não substitui uma diversificação bem planeada ou os investimentos em eficiência energética e tecnologias de fornecimento alternativas. Um novo porto de exportação alarga o leque de opções. Se isto conduzirá a custos permanentemente mais baixos e a uma maior segurança, só o resultado dependerá da interacção entre as forças de mercado, as infra-estruturas e a política energética.
Um projeto de mil milhões preso entre a aprovação e a capacidade de execução
A decisão regulamentar representa um avanço significativo para a ST LNG, mas ainda não significa que o projecto esteja totalmente financiado e pronto para construção. Com base no estado do projeto divulgado no final de outubro, a empresa pretende tomar uma decisão final de investimento entre meados e o final de 2027. Além disso, outros requisitos federais e estaduais precisam de ser cumpridos antes que a licença definitiva possa ser concedida.
Esta distinção é crucial do ponto de vista económico. Um projeto aprovado representa uma potencial fonte futura de fornecimento. Uma central eléctrica com financiamento garantido tem uma probabilidade significativamente maior de ser concretizada. Apenas uma central concluída, testada e operada de forma fiável fornece realmente gás.
Riscos significativos podem estar presentes entre estas fases de desenvolvimento. Os custos de construção podem aumentar, os custos de financiamento podem sofrer alterações, os equipamentos técnicos podem chegar com atraso e os potenciais clientes podem adiar as decisões contratuais. Por conseguinte, as capacidades anunciadas, aprovadas, financiadas e já em funcionamento não podem ser simplesmente somadas para avaliar a oferta do mercado global.
O horário merece especial atenção. Se a decisão de investimento não for tomada antes do final de 2027, o comissionamento inicial em 2029 seria um desafio. Um início de produção escalonado, com componentes individuais da fábrica a entrar em funcionamento antes de outros, seria possível. No entanto, os principais dados divulgados não indicam que toda a capacidade anual prevista estará disponível já em 2029.
Além disso, há necessidade de segurança comercial. A empresa estipulou compromissos mínimos de clientes que totalizem dois milhões de toneladas anuais como pré-requisito para a aprovação do projeto. Isto corresponde a pouco menos de um quarto da capacidade total prevista. Tais compromissos são um ponto de partida importante, mas ainda não respondem a todas as questões relativas ao financiamento, à qualidade do contrato e à utilização futura da capacidade.
Para os compradores, isto significa que o ST LNG é uma potencial fonte adicional de abastecimento no final da década, mas não uma reserva de segurança já disponível. Aqueles que planeiam o seu abastecimento devem distinguir entre uma opção estratégica e uma obrigação de entrega garantida.
Porque é que 8,4 milhões de toneladas é mais do que apenas um número técnico
A capacidade prevista está distribuída por quatro centrais de liquefação, cada uma com uma capacidade de 2,1 milhões de toneladas por ano. Comparativamente à capacidade americana de GNL, superior a 100 milhões de toneladas anuais, isto representaria um aumento significativo. Na altura do anúncio, a escala do projeto foi descrita como sendo de aproximadamente oito por cento da capacidade existente nos EUA. No entanto, este número é apenas um retrato momentâneo: se o resto da oferta americana continuar a crescer, a quota relativa do ST LNG será menor no momento da sua entrada em funcionamento.
Dividir a planta em quatro unidades é economicamente vantajoso porque permite um certo grau de modularidade. A construção, o comissionamento e a manutenção podem ser distribuídos por várias unidades. A falha de uma única unidade não tem necessariamente de paralisar toda a produção. Ao mesmo tempo, surgem dependências partilhadas, por exemplo, em relação ao fornecimento de gás, ao fornecimento de energia, aos sistemas de controlo e à movimentação de navios.
A diferença entre capacidade e produção também é importante. A capacidade anual descreve a produção técnica pretendida. Os volumes reais de exportação dependem de fatores como os tempos de manutenção, as falhas técnicas, as condições meteorológicas, a disponibilidade de gás natural e a procura.
Considerando uma taxa de utilização da capacidade hipotética de 90%, uma capacidade anual de 8,4 milhões de toneladas traduzir-se-ia em aproximadamente 7,56 milhões de toneladas de produção anual efectiva. Este cálculo não é uma previsão para o ST LNG. Em vez disso, ilustra por que razão as capacidades nominais não devem ser equiparadas a volumes de entrega garantidos.
Uma instalação desta dimensão pode ser relevante para o mercado mesmo que não forneça diretamente clientes alemães. Cargas adicionais podem deslocar ou redirecionar outros fluxos de abastecimento. Por exemplo, se um cliente asiático for abastecido pelo Texas, podem estar disponíveis quantidades de outro produtor para a Europa. O GNL opera, portanto, através de uma rede internacional de decisões comerciais, e não apenas através de relações diretas de fornecimento entre dois países.
O que revela o valor do investimento sobre a rentabilidade
O investimento estimado de 8,2 mil milhões de dólares equivale a aproximadamente 976 dólares por tonelada de capacidade de produção anual. Este valor é calculado dividindo o investimento total pela capacidade anual prevista. Trata-se de uma medida de intensidade de capital, e não de um preço de venda por tonelada de GNL.
Esta distinção evita uma interpretação errónea comum. Idealmente, uma fábrica produz durante muitos anos. Os custos de investimento são diluídos pelas quantidades efetivamente vendidas durante a sua vida útil. Além disso, é necessário cobrir as despesas contínuas, o financiamento, a manutenção e as exigências de retorno dos investidores.
Um cálculo simplificado ilustra a dimensão do projeto. Se os 8,2 mil milhões de dólares fossem distribuídos uniformemente ao longo de 20 anos sem juros, resultariam num retorno anual de 410 milhões de dólares. Em plena capacidade, isto equivaleria a quase 49 dólares por tonelada produzida. Com 90% da capacidade, este valor subiria para pouco mais de 54 dólares.
Estes números não representam uma estimativa dos custos reais de produção. Desconsideram os juros sobre as dívidas, o retorno sobre o capital próprio, os impostos, o tempo de construção, as despesas operacionais e outros custos. O seu valor analítico reside em demonstrar a influência da utilização da capacidade: quanto menos GNL produz uma fábrica de capital intensivo, maior será o capital necessário por tonelada vendida.
Portanto, a viabilidade económica depende não só do montante dos custos de construção. Igualmente cruciais são anos de operação fiáveis, elevada disponibilidade técnica e uma estrutura contratual que estabilize as receitas mesmo durante fases de mercado mais fracas.
Os custos adicionais não podem ser automaticamente repercutidos integralmente nos clientes. A possibilidade deste depende dos contratos e do cenário competitivo. Num mercado com oferta abundante, um projeto mais dispendioso pode sofrer pressão, enquanto os sistemas com estruturas de custos mais favoráveis permanecem rentáveis durante mais tempo.
A localização offshore apenas transfere os riscos, em vez de os eliminar
O porto planeado não está localizado diretamente na costa, mas sim em alto-mar. A descrição do projeto publicada inclui, entre outras coisas, 20 plataformas, quatro unidades flutuantes de armazenamento de GNL, quatro sistemas de amarração e infraestruturas adicionais de gasodutos. Isto torna-o num complexo sistema de produção e logística, e não simplesmente num novo ponto de atracagem.
Uma possível vantagem reside na alteração do tráfego marítimo, afastando-o das zonas costeiras mais congestionadas. Se os grandes navios-tanque de GNL tiverem de utilizar com menos frequência determinados canais estreitos ou movimentados, os conflitos com outras embarcações poderão diminuir. No entanto, isto não leva à conclusão geral de que as instalações offshore são mais seguras ou mais rentáveis em termos gerais.
Os riscos estão a mudar de natureza. No mar, as ondas, o vento, a corrosão e a acessibilidade das instalações técnicas tornam-se mais significativos. A manutenção e as reparações podem tornar-se mais complexas se o pessoal, os materiais e o equipamento especializado tiverem de ser transportados até ao local. A ligação entre as unidades flutuantes de armazenamento, a tecnologia de liquefação e os navios-tanque de exportação também deve funcionar de forma fiável em condições variáveis.
Para uma avaliação económica, toda a cadeia de abastecimento é, por isso, crucial. Uma localização pode oferecer vantagens nas operações portuárias, mas, simultaneamente, impor maiores exigências em termos de manutenção e preparação para as condições climatéricas. O fator decisivo é se isto reduz o custo por unidade efetivamente entregue e melhora a fiabilidade.
A abordagem offshore não é, portanto, inerentemente superior nem inerentemente problemática. A sua qualidade é demonstrada pelo projeto técnico, pelas reservas operacionais e pela frequência com que a central atinge a produção planeada em condições reais.
A expansão americana está a alterar a escala do mercado mundial
O projeto ST LNG faz parte de um desenvolvimento muito maior. A Administração de Informação Energética dos EUA (EIA) descreve um plano de expansão que poderá acrescentar cerca de 13,9 mil milhões de pés cúbicos de capacidade de liquefação por dia nos EUA entre 2025 e 2029. A EIA cita a capacidade atual como sendo de 15,4 mil milhões de pés cúbicos por dia. Isto representa uma expansão que quase duplicaria a capacidade existente, desde que os projectos previstos sejam concretizados.
É essencial distinguir claramente entre anos de referência e limites geográficos. Uma duplicação em relação a uma linha de base anterior é diferente de uma duplicação em relação ao nível no final de 2026. Da mesma forma, as capacidades americanas e norte-americanas não são idênticas. Neste contexto, a América do Norte inclui também o Canadá e o México.
A EIA apresenta, por isso, também um plano de expansão para a América do Norte: de 11,4 mil milhões de pés cúbicos por dia no início de 2024 para potencialmente 28,7 mil milhões de pés cúbicos em 2029. Isto depende também da entrada em funcionamento das instalações actualmente em construção, tal como previsto.
A importância económica deste desenvolvimento vai para além das quantidades individuais. Quando um grande fornecedor expande significativamente a sua capacidade de exportação, a disponibilidade de cargas adicionais altera-se. Os compradores ganham mais opções, os comerciantes podem redirecionar os envios com mais flexibilidade e os produtores têm de competir com mais afinco pelos clientes a longo prazo.
Ao mesmo tempo, uma parcela significativa da nova infra-estrutura americana está concentrada no Texas e na Louisiana. Esta concentração regional facilita a utilização das redes e estruturas industriais existentes. No entanto, também cria riscos partilhados no caso de várias instalações serem afetadas pelo mesmo evento climático ou por interrupções na infraestrutura interligada.
Uma maior oferta fortalece os compradores, mas não garante preços baixos permanentes
A expansão internacional do GNL sugere, geralmente, uma redução das pressões da oferta. Na sua análise a médio prazo, a Agência Internacional de Energia projecta uma capacidade adicional de exportação global de aproximadamente 300 mil milhões de metros cúbicos anuais até 2030. Os EUA e o Qatar, em conjunto, representam cerca de 70% deste aumento de capacidade previsto.
Para os compradores, esta é inicialmente uma boa notícia. Uma oferta mais ampla pode reduzir a probabilidade de que mesmo pequenos aumentos da procura provoquem oscilações extremas de preços. Também pode melhorar o seu poder de negociação com os fornecedores.
No entanto, a capacidade adicional não é o mesmo que oferta líquida adicional. As instalações existentes podem produzir menos, podem ocorrer falhas técnicas e o lançamento de projetos pode ser adiado. A AIE distingue, assim, entre o aumento da capacidade e um potencial aumento líquido da oferta de GNL de aproximadamente 250 mil milhões de metros cúbicos anualmente até 2030.
O lado da procura também está a reagir. A queda dos preços pode atrair compradores adicionais ou tornar economicamente viável a procura de gás anteriormente adiada. Os mercados particularmente sensíveis aos preços podem absorver mais GNL assim que este se tornar mais acessível. Parte da nova oferta seria então absorvida pelo aumento da procura.
Isto não cria um direito inalterável da Europa a fretes baratos. Os importadores europeus continuam a fazer parte da concorrência internacional. O que importa são os preços que os outros compradores estão dispostos a pagar, os custos de transporte incorridos e as obrigações decorrentes dos contratos existentes.
A expectativa objectivamente justificada, portanto, não é a de que o GNL se torne necessariamente barato. É mais plausível que uma expansão bem-sucedida da capacidade aumente o leque de opções e limite a escassez nas horas de ponta. Isto já representaria uma vantagem económica significativa, mesmo que o nível de preços não regresse aos mínimos anteriores.
Nossa experiência nos EUA em desenvolvimento de negócios, vendas e marketing

Nossa experiência nos EUA em desenvolvimento de negócios, vendas e marketing - Imagem: Xpert.Digital
Áreas de atuação: B2B, digitalização (de IA a XR), engenharia mecânica, logística, energias renováveis e indústria
Mais informações aqui:
Um centro temático que oferece informações e conhecimento especializado:
- Plataforma de conhecimento que abrange economias globais e regionais, inovação e tendências específicas do setor
- Uma coletânea de análises, insights e informações contextuais sobre nossas principais áreas de atuação
- Um espaço para conhecimento especializado e informações sobre os desenvolvimentos atuais em negócios e tecnologia
- Um centro para empresas que buscam informações sobre mercados, digitalização e inovações do setor
O papel do GNL no mercado energético europeu
Entre o gás natural barato e os transportes caros, existe toda uma indústria
Para um consumidor alemão, o preço do gás nos Estados Unidos não é o único factor. O que interessa é o preço do gás utilizável no ponto de consumo europeu.
Diversas etapas económicas interpõem-se entre a produção e o consumo: processamento, transporte por gasoduto, liquefação, armazenamento, transporte marítimo, regaseificação e distribuição na rede de gás. O financiamento, a proteção contra riscos e potenciais perdas ao longo da cadeia também precisam de ser considerados. A análise de emissões de GNL da AIE considera explicitamente estas etapas separadamente, uma vez que cada uma tem as suas próprias exigências técnicas e energéticas.
Portanto, pode haver uma grande diferença de preço entre as plataformas de negociação americanas e europeias sem que essa diferença se traduza necessariamente inteiramente em lucro para qualquer participante individual no mercado. Parte dela cobre os custos reais da cadeia de abastecimento. Outra parte pode refletir prémios de risco e limitações de capacidade.
A estrutura destes custos é crucial para a competitividade. Se os preços do gás nos EUA forem baixos, os elevados custos de liquefação ou de transporte poderão anular parcialmente a vantagem. Por outro lado, uma cadeia de abastecimento eficiente pode manter-se competitiva mesmo com o aumento dos preços do gás natural.
Para as empresas, recomenda-se uma abordagem analítica para separar os preços das matérias-primas, os custos de infra-estruturas, os custos de transporte e os prémios de risco. Só assim será possível determinar se um contrato vantajoso oferece, de facto, uma vantagem de custo sustentável ou se apenas torna um único componente de preço atrativo.
Portanto, o ST LNG não seria apenas um produtor de uma quantidade de energia comercializável. O projecto teria de se revelar como parte de uma cadeia de custos internacional cujos componentes individuais flutuam de forma diferente e, em alguns casos, são apenas parcialmente controláveis.
A dependência da Alemanha em relação aos EUA deve ser medida pelo denominador correcto
São referidos dois números referentes à Alemanha que podem ser facilmente confundidos: o GNL representa aproximadamente dez por cento das importações de gás, e mais de 95 por cento deste GNL provém dos Estados Unidos. O segundo número refere-se, portanto, ao segmento do GNL e não a todas as importações de gás da Alemanha.
Sob estas premissas, o GNL americano de origem directa corresponde, teoricamente, a aproximadamente 9,5% do total das importações de gás. Isto é significativo, mas fundamentalmente diferente do domínio americano de 95% sobre todo o fornecimento de gás alemão.
Além disso, estas proporções variam ao longo do tempo. Em 2024, foram importados 69 terawatts-hora de gás natural através dos terminais de GNL alemães. Com um total de 865 terawatts-hora importados de gás, isto representou aproximadamente oito por cento. Estes números anuais ilustram por que razão as percentagens devem ser sempre consideradas dentro do contexto do período e da definição em causa.
Contudo, as estatísticas de terminais directos não descrevem todas as ligações económicas. A Alemanha está integrada no mercado europeu do gás. O gás pode entrar na rede alemã através de outros países e das suas infra-estruturas. Portanto, o país de origem de uma molécula, o parceiro comercial imediato e o país fronteiriço não são necessariamente os mesmos.
A avaliação de riscos também exige múltiplas camadas. Qual a quota de um determinado país fornecedor? Com que facilidade podem outros fornecedores entrar em cena? Quanta capacidade ociosa de importação existe? Quão flexíveis são os contratos? E qual é a sensibilidade da cadeia de abastecimento como um todo a uma interrupção?
A conclusão correcta não é que uma elevada quota americana no segmento do GNL seja insignificante, nem que prove uma dependência nacional abrangente. O fator crucial é a combinação de concentração, substituibilidade e velocidade de adaptação.
Porque é que a dependência passada da Rússia não é um parâmetro de comparação simples?
A preocupação com uma nova dependência é compreensível. No entanto, torna-se analiticamente imprecisa quando são equiparados diferentes sistemas de saúde.
Um gasoduto cria uma ligação fixa entre a região de produção e o mercado consumidor. A sua importância económica decorre dos elevados custos de investimento e da limitada gama de utilizações alternativas. O GNL também exige infraestruturas de capital intensivo, mas, fundamentalmente, possibilita o transporte entre vários locais de exportação e importação.
Esta diferença pode aumentar a substituibilidade. No entanto, não elimina todas as dependências. Se muitos fornecedores estiverem sujeitos à mesma jurisdição legal, as decisões políticas ou regulamentares poderão afetar várias empresas em simultâneo. Da mesma forma, vários produtores formalmente independentes podem depender da mesma infra-estrutura regional.
A avaliação apresentada no caso inicial, ou seja, de que as empresas e os mecanismos de mercado existentes limitam os riscos, tem, portanto, um núcleo plausível. Os agentes privados reagem aos preços, celebram contratos e procuram oportunidades de venda. Isto distingue uma relação comercial de base alargada de uma estrutura de fornecimento completamente controlada de forma centralizada.
Esta informação por si só não é suficiente para dissipar quaisquer preocupações. A diversidade entre empresas e a diversidade entre países são categorias diferentes. Dez fornecedores do mesmo país podem oferecer mais concorrência do que um único fornecedor. No entanto, oferecem apenas uma protecção limitada contra uma intervenção política conjunta ou uma grande perturbação regional.
Uma avaliação adequada não deve, portanto, questionar se o GNL americano é fundamentalmente seguro ou inseguro. Deve examinar quais os riscos que são reduzidos pelas entregas americanas e quais as novas concentrações que surgem como resultado.
Os contratos de longo prazo compram segurança e vendem flexibilidade
Para um projecto multimilionário como o ST LNG, os compromissos de longo prazo dos clientes são uma componente essencial da segurança financeira. Podem estabilizar as receitas esperadas e, assim, facilitar o financiamento. O já referido limite mínimo de dois milhões de toneladas de compromissos anuais dos clientes demonstra a estreita ligação entre o desenvolvimento e o marketing do projecto.
Estes contratos também oferecem vantagens para os compradores. Podem garantir o acesso a determinadas quantidades e tornar as decisões de compra mais previsíveis em períodos mais longos. Esta fiabilidade tem valor económico intrínseco, especialmente quando a energia é essencial para os processos industriais.
O preço disto é a menor capacidade de adaptação. Se a procura de gás de uma empresa cair mais drasticamente do que o esperado, os compromissos de compra a longo prazo podem tornar-se um fardo. Se tal de facto ocorrer, depende da flexibilidade com que as quantidades podem ser ajustadas, revendidas ou redirecionadas para outros clientes.
A fórmula de definição de preços também é crucial. Um contrato de longa duração não protege automaticamente contra custos elevados. Pode garantir volumes de entrega, enquanto o preço permanece ligado às flutuações do mercado.
Para as empresas alemãs, portanto, a duração do contrato por si só não é o factor decisivo, mas sim a interacção entre a fixação de preços, as obrigações de quantidade, o local de entrega, os direitos de revenda e as cláusulas de incumprimento. Um contrato aparentemente vantajoso pode ser economicamente desvantajoso se oferecer pouca flexibilidade. Por outro lado, um preço mais elevado pode ser sensato se limitar riscos significativos.
O desafio reside em não equiparar a segurança do fornecimento ao compromisso máximo a longo prazo. Um portefólio de compras equilibrado pode combinar diferentes durações de contrato e fontes de fornecimento, em vez de basear todas as expectativas numa única condição de mercado.
Para a indústria, o preço final importa mais do que a origem política
A indústria alemã beneficia do fornecimento adicional de GNL principalmente quando este reduz os custos reais de fornecimento e o risco de interrupções. A mera disponibilidade de outra fonte de abastecimento não é suficiente para compensar as desvantagens competitivas internacionais.
O gás é particularmente relevante quando necessário como energia de processo ou matéria-prima. Nestas aplicações, as diferenças de preço podem impactar diretamente os custos de produção e as decisões de investimento. Ao mesmo tempo, as indústrias e as empresas diferem consideravelmente na rapidez com que conseguem adaptar o seu consumo energético.
Uma empresa com poucas alternativas de curto prazo avalia a segurança do abastecimento de forma diferente de uma empresa que pode escolher entre várias fontes de energia. Da mesma forma, uma empresa com vendas garantidas a longo prazo tem opções diferentes para cobrir os custos de energia plurianuais do que um fabricante com uma procura altamente variável.
O aumento da oferta de GNL pode melhorar o processo de aquisição. No entanto, isto não resolve automaticamente todos os problemas relacionados com a localização. O preço final é também influenciado pelos custos da rede, taxas, infraestrutura e eficiência operacional.
Além disso, existe um conflito de objectivos: os preços persistentemente elevados do gás podem prejudicar a procura industrial. Preços mais baixos podem estabilizar a produção existente, mas, ao mesmo tempo, fazer com que os investimentos em processos alternativos pareçam menos urgentes. A política económica deve, portanto, combinar a segurança do abastecimento e a competitividade com sinais credíveis de investimento a longo prazo.
A questão central do ponto de vista industrial e económico não é, portanto, se a Alemanha precisa de mais GNL. A questão crucial é qual a quantidade de gás que se mantém economicamente viável para que aplicações e como é que essa quantidade pode ser obtida de forma fiável em diferentes condições de mercado.
A transição energética está a alterar o risco de vendas para novas centrais de GNL
Uma fábrica de exportação que só entre em funcionamento no final da década, na melhor das hipóteses, não recuperará os custos de investimento nos primeiros anos de funcionamento. A sua rentabilidade depende de um período de utilização significativamente mais longo.
Isto cria um conflito de objetivos. O GNL pode colmatar défices e colmatar lacunas de oferta no curto prazo. O financiamento de novas centrais eléctricas, no entanto, exige geralmente projecções a longo prazo. Quanto mais rapidamente os principais mercados consumidores reduzirem o seu consumo de gás, mais os produtores terão de migrar para outras regiões ou aplicações.
A AIE prevê que o aumento da oferta de GNL poderá melhorar a acessibilidade, especialmente em mercados de importação sensíveis ao preço. Isto abre oportunidades de crescimento para os exportadores fora da Europa. Ao mesmo tempo, significa que a procura a longo prazo não deve ser derivada exclusivamente das actuais necessidades de segurança europeias.
Para a ST LNG, a composição geográfica da sua carteira de clientes é, por isso, importante. Uma fábrica com mercados de vendas diversificados pode compensar parcialmente as diferentes flutuações da procura. No entanto, continua sujeita aos desenvolvimentos globais.
Os compradores europeus enfrentam o problema oposto. Aqueles que garantem volumes a longo prazo precisam de alinhar estes compromissos com o seu consumo de gás previsto. Um contrato que ofereça segurança hoje pode acarretar custos de ajustamento posteriormente.
Uma perspectiva equilibrada evita, portanto, dois extremos. A nova infra-estrutura de GNL não é automaticamente supérflua nem permanentemente viável economicamente apenas por necessidades de segurança a curto prazo. A sua qualidade depende de a procura, os custos e a duração dos contratos se manterem alinhados mesmo em condições variáveis.
Os custos climáticos começam muito antes da travessia do Passo do Brennero, na Alemanha
Uma análise económica completa não pode ignorar as emissões da cadeia de abastecimento. No caso do GNL, estas emissões ocorrem não só durante a combustão subsequente, mas também durante a extração, o processamento, o transporte, a liquefação, o envio e a reevaporação. As potenciais libertações de metano também devem ser consideradas. A AIE examina explicitamente estas etapas como um sistema interligado.
Portanto, não basta avaliar o gás natural apenas com base na sua utilização em centrais elétricas ou caldeiras industriais. Duas cadeias de abastecimento podem fornecer o mesmo combustível e, ainda assim, provocar emissões diferentes na origem.
A AIE identifica várias opções técnicas para reduzir este impacto: limitar as perdas de metano, adotar processos mais eficientes, utilizar eletricidade com baixas emissões, reduzir a queima rotineira de gás natural e captar e armazenar determinados fluxos de CO₂. Estas medidas podem melhorar partes da cadeia de abastecimento, mas não eliminam automaticamente todas as emissões.
Para os investidores e clientes, estas diferenças são economicamente significativas. Os requisitos de emissões podem influenciar o acesso a determinados mercados. Emissões comprovadamente baixas podem representar uma vantagem competitiva. Por outro lado, dados insuficientes ou elevadas perdas de metano podem gerar riscos adicionais.
Não é possível realizar uma avaliação climática definitiva para o projeto ST LNG sem dados operacionais fiáveis e específicos do projeto. Nem a localização offshore nem a novidade da tecnologia, por si só, implicam um desempenho ambiental particularmente bom ou particularmente mau.
Uma avaliação fiável teria de ter em conta o consumo real de energia, a origem da energia utilizada, as perdas de metano e as rotas de transporte. Só assim será possível determinar o posicionamento da central no mercado de GNL.
Apesar da existência de muitos fornecedores, a concentração regional pode tornar-se uma fragilidade
O Texas e a Louisiana estão a ganhar ainda mais importância devido à expansão da infra-estrutura de GNL. Do ponto de vista empresarial, esta concentração é compreensível: a infra-estrutura existente, a experiência industrial e a proximidade ao fornecimento de gás e à logística de exportação podem criar vantagens locacionais.
No entanto, do ponto de vista da segurança do abastecimento, surge um cenário diferente. Diversas centrais numa região não são fontes de abastecimento completamente independentes. As condições meteorológicas, as ligações de rede ou os fornecedores de serviços partilhados podem levar a interrupções que afetam vários locais em simultâneo.
Este é um princípio geral de avaliação de riscos: a diversificação só é plenamente eficaz se os riscos individuais não estiverem muito interligados. Um grande número de contratos pode criar uma falsa sensação de segurança se todas as entregas dependerem dos mesmos estrangulamentos regionais.
Para os importadores europeus, isto significa que o número de fornecedores por si só não é um critério suficiente. A distribuição geográfica, a independência tecnológica e as rotas de transporte alternativas também devem ser consideradas na avaliação.
O facto de o ST LNG se encontrar em alto-mar não resolve automaticamente este problema. Embora a instalação possa contornar certos estrangulamentos costeiros, continua dependente do fornecimento regional de gás, das condições meteorológicas e dos serviços marítimos.
A segurança do abastecimento não é, portanto, alcançada tendo o maior número possível de fornecedores no portefólio de compras, mas sim através de perfis de falha genuinamente diferentes. Esta distinção é particularmente importante quando estão a ser desenvolvidas novas capacidades principalmente em algumas regiões exportadoras.
Três desenvolvimentos de mercado determinam o sucesso
Para a classificação económica do GNL a curto prazo, vários cenários futuros são mais úteis do que uma única previsão aparentemente precisa.
No primeiro cenário, a oferta de GNL cresce mais rapidamente do que a procura. As novas centrais eléctricas estão a entrar no mercado, na sua maioria, conforme planeado, enquanto a poupança de energia e as tecnologias de energia alternativa limitam o consumo nas principais regiões de venda. Os compradores ganham poder negocial. Para a ST LNG, os factores-chave seriam, então, se os custos de construção, financiamento e funcionamento contínuo conseguiriam manter-se competitivos.
No segundo cenário, a procura absorve em grande parte a oferta adicional. O GNL mais barato e mais facilmente disponível atrai novos clientes, enquanto os mercados existentes necessitam de quantidades significativas. Para os produtores, este seria um ambiente comparativamente favorável, desde que as suas instalações forneçam o produto de forma fiável. A possibilidade de procura adicional em mercados sensíveis ao preço, tal como descrito pela AIE (Agência Internacional de Energia), enquadra-se nesta trajetória de desenvolvimento.
No terceiro cenário, as interrupções recorrentes continuam a ser uma característica definidora. Atrasos no lançamento de projetos, paragens ou outras interrupções impedem que a capacidade anunciada esteja consistentemente disponível como um fornecimento fiável. Nestes casos, apesar de uma maior infra-estrutura geral, podem ainda ocorrer flutuações significativas de preços.
Nenhum destes cenários futuros pode ser selecionado definitivamente com base apenas nos dados do projeto. No entanto, ilustram quais as características que são economicamente valiosas: custos baixos, alta disponibilidade, marketing flexível e financiamento fiável.
A mesma lógica se aplica aos compradores na Alemanha. A aquisição que se baseia exclusivamente em preços permanentemente baixos é tão vulnerável como uma estratégia que pressupõe preços elevados ilimitados devido à escassez.
A política energética mais robusta preserva as opções
O projeto ST LNG representa uma expansão real do potencial de fornecimento de energia. Se for financiado, construído e operado de forma fiável, poderá fornecer quantidades adicionais significativas de GNL anualmente. O seu valor de mercado reside não só na produção, mas também no aumento das opções para os compradores.
A perspetiva ponderada sobre o projeto não se resume, portanto, a uma aprovação incondicional nem a uma rejeição total. O aumento da capacidade de exportação pode melhorar a segurança do abastecimento e limitar o poder de mercado. Ao mesmo tempo, pode gerar novos compromissos a longo prazo, concentrações regionais e riscos de investimento.
Para a Alemanha, a capacidade de alternar entre fontes e soluções energéticas é crucial. Isto inclui diversos países fornecedores, infraestruturas robustas, reservas adequadas e contratos que possam ser adaptados às alterações da procura de gás. Igualmente importante é a redução da procura que possa ser substituída de forma técnica e economicamente viável.
O maior perigo não seria a utilização do GNL americano em si. O problema reside numa estratégia que confunde o alívio a curto prazo com a invulnerabilidade permanente. Nenhum país fornecedor, nenhum contrato e nenhuma tecnologia podem eliminar todos os riscos.
O novo porto ao largo da costa do Texas poderá alargar a margem de manobra da Europa. Contudo, se a Europa utilizará essa margem de manobra não será decidido por Matagorda, mas sim pelas suas próprias políticas de abastecimento, industriais e energéticas. A segurança duradoura surge quando o aumento da oferta não resulta numa maior comodidade, mas sim numa maior liberdade de escolha económica.
🎯🎯🎯 Hub de dados para o setor B2B como uma solução quase interna

A solução quase interna: como a Xpert.Digital elimina as lacunas operacionais no marketing e vendas B2B – Negócios inteligentes orientados por conteúdo - Imagem: Xpert.Digital
A Xpert.Digital é um hub industrial B2B orientado por dados, liderado por Konrad Wolfenstein . A empresa atua como uma solução externa, quase interna, para parceiros industriais, preenchendo lacunas operacionais em marketing, conteúdo e vendas – sem exigir recursos adicionais por parte do cliente.
Mais informações aqui:
Seu parceiro global de marketing e desenvolvimento de negócios
☑️ Nosso idioma comercial é inglês ou alemão
☑️ NOVO: Correspondência em seu idioma nativo!

Konrad Wolfenstein
Eu e minha equipe teremos o prazer de estar à sua disposição como seu consultor pessoal.
Você pode entrar em contato comigo preenchendo o formulário de contato aqui [email protected]:ou simplesmente ligando para +49 7348 4088 965. Meu endereço de e-mail é
Estou ansioso pelo nosso projeto conjunto.