Organ nadzorujący rynek papierów wartościowych bada firmę Nvidia – Czy firma Nvidia ma problemy z praktykami handlu okrężnego? – Kreatywny obraz na ten temat, z wykorzystaniem sztucznej inteligencji: Xpert.Digital
Nvidia pod presją: Jak ryzykowne są warte miliardy dolarów połączenia w branży sztucznej inteligencji?
Boom na sztuczną inteligencję czy cykl pieniężny? Dlaczego inwestorzy przyglądają się bliżej działalności Nvidii
Nvidia finansuje swój boom na sztuczną inteligencję w następujący sposób: Nvidia między rekordowymi zyskami a audytem SEC – Jak zrównoważony jest ten wzrost?
Nvidia czerpie korzyści z globalnej ekspansji infrastruktury AI jak prawie żadna inna firma. Jednak producent układów scalonych nie jest już tylko dostawcą: poprzez inwestycje kapitałowe, długoterminowe zobowiązania zakupowe i gwarancje, wspiera również firmy, które potrzebują jego układów scalonych i mocy obliczeniowej centrów danych. Może to przyspieszyć ekspansję – a jednocześnie doprowadzić do ścisłego powiązania ryzyka związanego ze sprzedażą, kapitałem własnym i finansowaniem.
Niedawno ujawnione dochodzenie amerykańskiej Komisji Papierów Wartościowych i Giełd (SEC) w sprawie praktyk księgowych firmy Nvidia rodzi kolejne pytania. Konkretne kwestie będące przedmiotem dochodzenia i data jego rozpoczęcia pozostają niejasne. Dochodzenie nie stanowi dowodu na naruszenie przepisów. Podobnie, nie ustalono, czy struktury finansowania w branży sztucznej inteligencji (AI) są przedmiotem dochodzenia. Niemniej jednak, pojawia się ważne pytanie dla inwestorów: w jakim stopniu popyt pochodzi od klientów, którzy mogą finansować swoje inwestycje z własnych dochodów, a w jakim stopniu zależy on od wsparcia finansowego ze strony ekosystemu AI?
Odpowiedź nie leży ani w ogólnej interpretacji boomu na sztuczną inteligencję jako sztucznego cyklu monetarnego, ani wyłącznie w rekordowych przychodach Nvidii. Kluczowe pytanie brzmi, czy finansowane centra danych i układy scalone generują stały popyt – i czy po uwzględnieniu kosztów energii elektrycznej, finansowania, konserwacji i niezbędnych inwestycji w wymianę, uda się utrzymać rozsądne zyski. (Poprawione: pisownia szwajcarska została zmieniona na niemiecką, a pisownia wstępu została sprawdzona).
W związku z tym:

Nvidia pod presją: Kiedy lider rynku sztucznej inteligencji staje się finansistą własnego boomu
Ci, którzy współfinansują swoich klientów, nie tylko sprzedają chipsy – oni również kupują ryzyko ponoszone przez swoich klientów
Nvidia stoi przed kluczowym wyzwaniem, wykraczającym daleko poza rozwój wysokowydajnych układów AI. Kluczowym pytaniem ekonomicznym jest obecnie to, jak niezależny i odporny jest popyt na infrastrukturę, od której zależy znaczna część globalnego boomu AI. Udziały kapitałowe w klientach, długoterminowe zobowiązania zakupowe i gwarancje dla projektów centrów danych przekształciły producenta układów scalonych w głównego gracza finansowego. Ta rola może przyspieszyć wzrost. Może to jednak również oznaczać, że ryzyko sprzedaży, straty z tytułu udziałów kapitałowych i zobowiązania finansowe – wszystkie te czynniki pojawiają się jednocześnie w okresie spowolnienia gospodarczego.
Ten rozwój sytuacji nabiera dodatkowego znaczenia w związku z niedawno ujawnionym dochodzeniem prowadzonym przez amerykańską Komisję Papierów Wartościowych i Giełd (SEC) w sprawie praktyk księgowych firmy Nvidia. Konkretne kwestie księgowe będące przedmiotem dochodzenia oraz data jego rozpoczęcia pozostają nieujawnione. Dochodzenie nie stanowi dowodu na naruszenie przepisów. Nie ustalono również, że przedmiotem postępowania są ustalenia dotyczące finansowania w ramach działalności związanej ze sztuczną inteligencją. Niemniej jednak, informacja ta dotyka drażliwej kwestii: inwestorzy muszą być w stanie ocenić, jakie przychody generowane są z niezależnie opłacalnego popytu ze strony klientów oraz jakie dodatkowe ryzyko finansowe podejmuje Nvidia poza swoją tradycyjną działalnością dostawczą.
Właściwa perspektywa leży zatem pomiędzy dwoma skrajnościami. Boomu na sztuczną inteligencję nie można z góry odrzucić jako sztucznego sposobu na zarabianie pieniędzy, a rekordowe przychody nie wystarczą, aby rozwiać wszelkie wątpliwości co do struktury jego finansowania. Kluczowe pytanie brzmi, czy nowa infrastruktura przyniesie trwalsze korzyści ekonomiczne niż koszty budowy, finansowania i bieżącego utrzymania.
Kryzys zaufania zmienia sposób, w jaki postrzegamy wyjątkowe wyniki biznesowe
20 listopada 2026 roku akcje Nvidii tymczasowo straciły około dwunastu procent podczas handlu, spadając do 128,75 USD. Do poprzedniego czwartku akcje straciły już około 22 procent od początku roku. Wspomniane dwanaście procent stanowi chwilowy ruch cenowy i nie należy go interpretować jako ostatecznej dziennej straty. Niemniej jednak reakcja pokazuje, jak znacząco zmieniło się postrzeganie firmy.
Wysoka kapitalizacja rynkowa nie opiera się wyłącznie na ostatnio raportowanych zyskach. Uwzględnia ona również oczekiwania dotyczące przyszłych zysków, możliwości wzrostu i wiarygodności dostępnych informacji. Jeśli którykolwiek z tych fundamentów zawiedzie, nawet silne operacyjnie spółki mogą ponieść znaczne straty na wycenie.
W firmie Nvidia narasta obecnie szereg niepewności. Dotyczą one m.in. praktyk księgowych, jakości finansowanego popytu, kontroli zobowiązań długoterminowych oraz ładu korporacyjnego po odejściu wieloletniego prezesa Jensena Huanga. Kwestie te należy analizować oddzielnie. Problem z przywództwem nie dowodzi błędu księgowego. Złożona transakcja finansowa nie jest automatycznie nieopłacalna ekonomicznie. Jednak łącznie te niepewności mogą zwiększyć premię za ryzyko, jakiej inwestorzy żądają za udziały.
Z ekonomicznego punktu widzenia oznacza to, że nawet jeśli oczekiwane zyski pozostaną niezmienione, niższe zaufanie może obniżyć ich obecną wartość rynkową. Jeśli uwzględnimy również niższe przyszłe marże lub wyższe obciążenia finansowe, oba te efekty ulegną wzmocnieniu.
Cena akcji nie jest zatem ani orzeczeniem sądu, ani kompletną analizą firmy. Pokazuje jednak, że rynek kapitałowy nie ocenia już wyłącznie tempa rozwoju sztucznej inteligencji. Coraz częściej koncentruje się na jej finansowaniu, weryfikowalności i odporności.
Kryzys przywództwa ma znaczenie ekonomiczne, ale nie może zastąpić analizy bilansu
Odejście Jensena Huanga jest szczególnie znaczące dla firmy Nvidia, ponieważ współzałożyciel przez dekady kształtował strategię firmy, jej wiedzę technologiczną i wizerunek publiczny. Po ujawnieniu osobistych powiązań i związanych z nimi zarzutów, zrezygnował z funkcji prezesa. Dyrektor finansowa Colette Kress początkowo tymczasowo przejęła kierownictwo. Rada dyrektorów przyjęła rezygnację Huanga i wykluczyła jego powrót na najwyższe stanowisko. Dlatego też uproszczone przedstawienie sprawy zwolnienia jako już rozwiązanej nie odzwierciedlałoby wiernie publicznie znanej sytuacji.
W przypadku oceny ekonomicznej dane prywatne nie są decydujące. Relacje osobiste stają się istotne, gdy dotyczą potencjalnych konfliktów interesów, wewnętrznych struktur podległości służbowej, przetwarzania informacji poufnych lub niezależności decyzji biznesowych.
Szczególną uwagę zwraca się na powiązania z Alice Huang, byłą dyrektorką singapurskiej firmy Megaspeed, która była głównym klientem układów scalonych Nvidii. Władze USA badają możliwe naruszenia kontroli eksportu związane z Megaspeed. Ponadto istnieją zarzuty dotyczące działań wywiadowczych, których nie można uznać za udowodnione fakty. Chiny odrzuciły oskarżenia o szpiegostwo; Megaspeed podtrzymał legalność swoich praktyk biznesowych.
Ekonomiczny związek między kulturą przywództwa a wartością korporacyjną opiera się na kontroli i zaufaniu. Kiedy korporacja dokonuje znaczących inwestycji i udziela długoterminowych gwarancji, musi transparentnie kontrolować, zatwierdzać i monitorować takie decyzje. Im bardziej organizacja jest zdominowana przez jednego lidera, tym ważniejsze stają się niezależne mechanizmy kontroli.
Dokładne dochodzenie wymagałoby zatem oddzielnej analizy odpowiedzialności osobistej, kontroli eksportu, zgodności wewnętrznej i rachunkowości. Połączenie tych kwestii wywołałoby wprawdzie burzliwe nagłówki w mediach, ale prawdopodobnie przyćmiłoby rzeczywiste ryzyko gospodarcze.
Działalność operacyjna pozostaje wyjątkowo silna
Pomimo kryzysu zaufania, Nvidia utrzymuje niespotykany w branży poziom rentowności. W drugim kwartale roku obrotowego 2027, który zakończył się 26 lipca 2026 roku, firma osiągnęła przychody w wysokości około 96,2 mld dolarów. W porównaniu z analogicznym kwartałem roku poprzedniego oznaczało to wzrost o 106%. Dział centrów danych przyniósł około 89 mld dolarów, rosnąc o 117%. Marża brutto wyniosła 75%, a zysk operacyjny około 63,7 mld dolarów.
Te dane są kluczowe dla kontekstu. Nvidia nie jest firmą, która opiera swoją podstawową działalność głównie na ciągłych rundach finansowania. Generuje znaczne zyski operacyjne, a zatem ma zdolność do finansowego wspierania innych elementów swojego ekosystemu.
Kolejny kwartał również początkowo nie wykazał znaczącego spowolnienia operacyjnego. W trzecim kwartale roku obrotowego 2027 odnotowano przychody w wysokości około 115,8 mld USD i dochód netto w wysokości około 65,3 mld USD. Przychody z centrów danych wyniosły około 107,6 mld USD. Marża brutto wyniosła 74,8%.
Jednak te dane nie dają odpowiedzi na wszystkie pytania. Wysokie zyski dostawcy mogą zbiegać się z ograniczonym finansowaniem dla jego klientów. Podobnie, infrastruktura może być dziś bardzo poszukiwana, mimo że jej długoterminowa rentowność jest wciąż niepewna.
Właśnie na tym polega wyzwanie analityczne: rzeczywista siła obecnej działalności i niepewność związana z opłacalnością ekonomiczną całego cyklu inwestycyjnego mogą współistnieć. Ci, którzy koncentrują się wyłącznie na ryzyku, nie doceniają siły finansowej Nvidii. Ci, którzy koncentrują się wyłącznie na zyskach, mogą przeoczyć, jak znacząco zmienia się przyszły profil ryzyka.
Łańcuch dostaw stał się gęstą siecią finansową
Tradycyjna relacja dostaw wydaje się prosta: producent dostarcza produkt, klient płaci, a następnie ponosi ryzyko użytkowania. W sektorze infrastruktury AI ten podział ról staje się coraz bardziej niepełny.
Nvidia dostarcza akceleratory i inne komponenty systemowe dostawcom usług chmurowych, operatorom centrów danych i innym klientom. Jednocześnie firma inwestuje w firmy z ekosystemu AI lub podejmuje zobowiązania ułatwiające ich finansowanie. Twórcy modeli potrzebują mocy obliczeniowej, partnerzy infrastrukturalni budują niezbędne obiekty, a inwestorzy finansują projekty w oparciu o długoterminowe umowy z klientami.
Tworzy to sieć wzajemnych zależności. Długoterminowa umowa z deweloperem-modelem może umożliwić finansowanie centrum danych. Jego operator zamawia sprzęt Nvidii. Z kolei inwestycja lub gwarancja Nvidii może wzmocnić wypłacalność lub wiarygodność kredytową firmy uczestniczącej w projekcie.
Ta struktura służy wyraźnemu celowi przemysłowemu. Duże projekty infrastrukturalne często kończą się niepowodzeniem nie z powodu pojedynczego problemu technicznego, ale z powodu konieczności jednoczesnego spełnienia kilku warunków wstępnych. Bez stabilnego popytu nie ma finansowania. Bez finansowania nie powstają żadne moce przerobowe. Bez mocy przerobowych klient nie może odpowiednio rozszerzyć swojej oferty produktów.
Wsparcie finansowe może rozwiązać to wąskie gardło w koordynacji. Staje się ono jednak problematyczne, gdy bezpieczeństwo ekonomiczne uczestników wynika przede wszystkim z wzajemnych obietnic, a w zbyt małym stopniu z już i tak wiarygodnych płatności od niezależnych klientów końcowych. W takich przypadkach sieć wydaje się bardziej stabilna niż jest w rzeczywistości w obliczu wspólnego rozczarowania popytem. To właśnie nakładanie się relacji podaży, uczestnictwa i gwarancji kształtuje debatę na temat handlu o obiegu zamkniętym opartego na sztucznej inteligencji.
Dlaczego cykl pieniężny nie dowodzi fikcyjnych sprzedaży
Termin „transakcja okrężna” sugeruje, że pieniądz jest jedynie przemieszczany w celu pozorowania sztucznego wzrostu. Jednak wniosek ten nie jest automatycznie uzasadniony.
Gdy producent inwestuje kapitał w klienta, a klient następnie kupuje sprzęt, którego faktycznie potrzebuje, zarówno inwestycja, jak i sprzedaż mogą być ekonomicznie opłacalne. Kluczowe czynniki to zapewnienie namacalnych usług, uczciwość warunków umowy oraz wypracowanie przez klienta zrównoważonego modelu biznesowego.
Uproszczony eksperyment myślowy ilustruje tę różnicę. Jeśli dostawca sprzętu zainwestuje miliard dolarów w operatora, który wykorzysta go do rozbudowy mocy obliczeniowej, a następnie będzie sprzedawał niezmiennie rentowne usługi niezależnym klientom, finansowanie może umożliwić produktywne tworzenie wartości. Jeśli jednak popyt zewnętrzny się nie zmaterializuje, a operator będzie mógł zamówić nowy sprzęt jedynie dzięki dalszym zastrzykom kapitału, zależność od dalszego finansowania wzrośnie.
Napływ kapitału własnego, przychody ze sprzedaży i zysk to trzy odrębne wskaźniki. Inwestor wymienia pieniądze na udziały. Dostawca otrzymuje zapłatę za produkty lub usługi. To, czy inwestycja zachowa swoją wartość w przyszłości i czy cały system będzie generował zyski, okaże się dopiero z czasem.
Centralnym pytaniem nie jest zatem to, czy pieniądz wraca do swojego punktu wyjścia. Dzieje się tak w wielu łańcuchach dostaw. Kluczowe pytanie brzmi, jaki dodatkowy produkt ekonomiczny jest generowany po drodze i kto ostatecznie ponosi jego koszty z własnych dochodów.
Podobnie, nowy, niezależny inwestor finansowy nie rozwiąże automatycznie fundamentalnego problemu. Kapitał zewnętrzny może również finansować trwale nierentowne moce produkcyjne. Nowa twarz wśród inwestorów nie zastąpi zrównoważonego popytu.
Finansowanie OpenAI pokazuje nową skalę
Wzajemne powiązanie między zapewnieniem kapitału a działalnością infrastrukturalną jest szczególnie widoczne w przypadku OpenAI. W lutym 2026 roku ogłoszono rundę finansowania w wysokości 110 miliardów dolarów. Z tej kwoty po 30 miliardów dolarów trafiło do Nvidii i SoftBanku, a 50 miliardów dolarów do Amazonu. Wycena firmy wyniosła około 840 miliardów dolarów.
Czas ma znaczenie. Wcześniejsze negocjacje dotyczące potencjalnych inwestycji nie doprowadziły jeszcze do sfinalizowania napływu kapitału. Podobnie, ogłoszona całkowita kwota niekoniecznie oznacza, że cała kwota jest natychmiast dostępna. Początkowe zaangażowanie Amazona wynosiło 15 miliardów dolarów; kolejne 35 miliardów dolarów podlegało warunkom.
Równocześnie Amazon i OpenAI uzgodniły wykorzystanie dwóch gigawatów mocy obliczeniowej opartej na własnych układach Amazon Trainium. To bezpośrednio łączy inwestycję kapitałową ze strategiczną umową infrastrukturalną.
Dla Amazon to coś więcej niż tylko inwestycja finansowa. Firma może zyskać dodatkowe możliwości wykorzystania mocy obliczeniowej AWS, promować wdrażanie własnych układów AI i wzmocnić swoją pozycję na tle innych dostawców usług chmurowych. Nvidia z kolei wspiera znaczącego klienta w zakresie mocy obliczeniowej AI i uczestniczy w jego potencjalnym wzroście wartości.
Microsoft pozostaje ważną częścią tego systemu ze względu na istniejące relacje współpracy i chmurowe. Nie należy jednak interpretować tych różnych relacji jako łączenia założenia, że wszystkie wymienione firmy mają identyczne umowy, ryzyka lub warunki inwestycyjne.
Nawet potencjalne notowanie OpenAI na giełdzie nie byłoby ekonomicznym dowodem rentowności modelu biznesowego. Mogłoby ono poszerzyć dostęp do kapitału i promować publikację ujednoliconych informacji finansowych. Jednak prawdziwy test pozostałby ten sam: szybko rosnące wykorzystanie musi generować przychody, aby utrzymać ciągły rozwój, badania i infrastrukturę w perspektywie długoterminowej.
W związku z tym:

Inwestycje zmieniają okazje sprzedażowe w dodatkowe ryzyko majątkowe
Strategiczne inwestycje mogą przynieść firmie Nvidia znaczące korzyści. Udany klient może zamówić więcej sprzętu, wzmocnić adopcję platformy i jednocześnie zwiększyć wartość udziałów. To pozwala firmie Nvidia potencjalnie czerpać korzyści na wielu płaszczyznach.
Ten wieloskładnikowy efekt działa również w drugą stronę. Jeśli firma uczestnicząca w programie znajdzie się pod presją, Nvidia może jednocześnie odczuć spadek zamówień i spadek wartości inwestycji. Jeśli istnieją dodatkowe gwarancje lub zobowiązania do zakupu, pojawia się kolejny poziom ryzyka.
Dla celów wyceny ważne jest zatem, aby nie utożsamiać posiadanych aktywów inwestycyjnych z rocznymi nakładami inwestycyjnymi. Wartość księgowa portfela zmienia się nie tylko w wyniku nowych przejęć, ale także zbyć, zysków i strat z wyceny.
Rachunek przepływów pieniężnych firmy Nvidia za pierwszą połowę roku obrotowego 2027 wykazuje zakupy instrumentów kapitałowych o łącznej wartości około 42,4 mld USD. Jednocześnie zyski z tych papierów wartościowych w wysokości około 23,7 mld USD zostały wyłączone z uzgadniania zysku netto z przepływami pieniężnymi z działalności operacyjnej. Dane te pokazują, że na wyniki finansowe wpływają obecnie również aktywa finansowe.
Nie oznacza to, że działalność operacyjna jest słaba. Oznacza to po prostu, że analiza ogólnego wyniku staje się trudniejsza. Każdy, kto chce ocenić trwałą rentowność, musi odróżnić zysk ze sprzedaży produktów od zmian wartości portfela inwestycyjnego.
Nawet duża liczba inwestycji nie gwarantuje szerokiej dywersyfikacji ryzyka. Jeśli wiele spółek portfelowych jest zależnych od tych samych rynków kapitałowych, tych samych głównych klientów i tych samych oczekiwań co do rosnących wydatków na sztuczną inteligencję, ich ryzyko pozostaje ściśle powiązane.
Gwarancje przesuwają ryzyko, nie powodując jego zniknięcia
Rozszerzona rola firmy Nvidia jest jeszcze bardziej widoczna w gwarancjach i długoterminowych zobowiązaniach. Wsparcie dla kampusu centrów danych SB Energy w hrabstwie Pike w stanie Ohio jest szczególnie znaczące. Projekt ma początkowo zapewnić około 4,25 gigawatów mocy obliczeniowej IT. Gwarancja jest ograniczona do 105 miliardów dolarów i jest powiązana z długoterminowymi umowami dzierżawy ze spółką zależną OpenAI.
Taka gwarancja nie jest równoznaczna z natychmiastowym wypływem środków pieniężnych przekraczającym kwotę maksymalną. Czynnikami decydującymi są warunki uruchomienia, postęp projektu, warunki umowy oraz potencjalne wpływy z odzyskania aktywów. W tym projekcie zabezpieczenia stają się istotne stopniowo wraz z zakończeniem poszczególnych etapów budowy. Każda z umów najmu jest zawarta na okres 20 lat.
Z ekonomicznego punktu widzenia, takie wsparcie poprawia finansowanie projektu, którego ryzyko w innym przypadku w większym stopniu spoczywałoby na deweloperze, właścicielu nieruchomości lub kredytodawcy. Silniejszy finansowo partner przejmuje część niepewności, ułatwiając w ten sposób rozwój potencjału skoncentrowanego na jego technologii.
Nie eliminuje to jednak ryzyka, a jedynie zmienia jego medium.
Jakość potencjalnych roszczeń regresowych jest szczególnie istotna. Jeśli gwarant może żądać zwrotu od pierwotnego dłużnika po dokonaniu płatności, obciążenie to zmniejsza się tylko wtedy, gdy dłużnik pozostaje wypłacalny. Jednak sama sytuacja ekonomiczna, która uruchamia gwarancję, może również osłabić wartość roszczenia regresowego.
W trzecim kwartale maksymalne ryzyko finansowe firmy Nvidia wynikające z różnych gwarancji oszacowano na około 118 miliardów dolarów. Ta maksymalna kwota nie odzwierciedla oczekiwanej straty ani natychmiastowej płatności. Pokazuje jednak, że analiza firmy musi teraz wykraczać daleko poza wzrost przychodów i marże na chipach.
Zobowiązania zakupowe mogą stymulować rynek lub zastępować popyt
Oprócz gwarancji, zobowiązania do użytkowania lub zakupu pojemności chmury obliczeniowej mają istotne znaczenie ekonomiczne. Odpowiednie zobowiązania firmy Nvidia wobec niektórych dostawców rozwiązań chmurowych AI, wynoszące około 36 miliardów dolarów, zostały opisane na koniec lipca 2026 roku. Zobowiązania te zazwyczaj obejmują kilka lat. Pozostałe obciążenie może się zmniejszyć, jeśli pojemność zostanie sprzedana stronom trzecim lub wykorzystana przez samą firmę Nvidia.
Dla operatora taka umowa może oznaczać różnicę między opłacalnym finansowo a niemożliwym do sfinansowania projektem ekspansji. Wiarygodny klient zmniejsza niepewność co do przyszłych przychodów. Kredytodawcy mogą wówczas korzystniej ocenić projekt.
To strategiczna szansa dla firmy Nvidia: dodatkowa pojemność chmury ułatwia korzystanie z platformy i może umożliwić dalszą sprzedaż sprzętu. Jeśli ta pojemność zostanie później wykorzystana przez niezależnych klientów, zobowiązanie to pokona tymczasową barierę wejścia na rynek.
Problematyczny scenariusz pojawia się, gdy wsparcia nie można spłacić, ponieważ oczekiwany popyt na rynkach zewnętrznych się nie zmaterializuje. W takim przypadku początkowe finansowanie staje się w istocie trwałym przejęciem ryzyka związanego z wykorzystaniem mocy produkcyjnych.
Decydującym wskaźnikiem nie byłaby zatem wyłącznie bezwzględna liczba nowych zobowiązań. Bardziej miarodajnym wskaźnikiem byłaby szybkość, z jaką istniejące zobowiązania są realizowane przez rzeczywisty popyt klientów, oraz korzyści ekonomiczne, jakie Nvidia czerpie z faktycznie wykorzystywanej mocy obliczeniowej.
Rachunek przepływów pieniężnych przedstawia bardziej szczegółowy obraz niż rachunek zysków i strat
Siła finansowa Nvidii jest znacząca. Na koniec lipca 2026 roku firma dysponowała około 56,6 mld USD w gotówce i obligacjach publicznych. Jej kapitał własny wynosił prawie 229 mld USD. W pierwszej połowie roku obrotowego Nvidia wygenerowała przepływy pieniężne z działalności operacyjnej w wysokości około 74,4 mld USD.
Niemniej jednak, warto bliżej przyjrzeć się chronologii. W drugim kwartale dochód netto w wysokości około 59,7 mld USD został skompensowany przepływami pieniężnymi z działalności operacyjnej w wysokości około 24,1 mld USD. W poprzednim kwartale przepływy pieniężne z działalności operacyjnej wyniosły około 50,3 mld USD.
Kluczowe zmiany w drugim kwartale obejmowały odpływ gotówki w wysokości około 22,3 mld USD z tytułu narastających należności oraz zamrożenia dodatkowej gotówki w zapasach. Zyski z wyceny inwestycji również musiały zostać skorygowane w wyniku uzgodnienia ich z przepływami pieniężnymi z działalności operacyjnej.
Takie różnice nie świadczą o żadnych nieprawidłowościach. Szybko rozwijające się firmy często potrzebują większego kapitału obrotowego, ponieważ dostawy i płatności są rozłożone w czasie. Właśnie dlatego ich ciągły rozwój jest tak ważny.
Jeśli należności stale rosną znacznie szybciej niż aktywność przedsiębiorstwa, pojawiają się pytania dotyczące warunków płatności, struktury klientów i ściągalności. Jeśli jednak po okresie silnej sprzedaży należności powrócą one do stanu aktywów płynnych, obciążenie może okazać się tymczasowe.
Podobnie, raportowany wolny przepływ środków pieniężnych nie jest równoznaczny z całkowicie bezpieczną pulą dystrybucyjną. Strategiczne inwestycje, przejęcia i potencjalne przyszłe płatności gwarancyjne nie mieszczą się w powszechnych definicjach wolnego przepływu środków pieniężnych. Spółka może zatem raportować wysoki wolny przepływ środków pieniężnych, jednocześnie angażując znaczny dodatkowy kapitał.
🎯🎯🎯 Centrum branżowe B2B oparte na danych jako rozwiązanie quasi-wewnętrzne


Rozwiązanie quasi-in-house: Jak Xpert.Digital zamyka luki operacyjne w marketingu i sprzedaży B2B – Inteligentny biznes oparty na treściach – Zdjęcie: Xpert.Digital
Xpert.Digital to branżowy hub B2B oparty na danych, kierowany przez Konrad Wolfenstein . Firma działa jako zewnętrzne, quasi-wewnętrzne rozwiązanie dla partnerów przemysłowych, eliminując luki operacyjne w obszarze marketingu, treści i sprzedaży – bez konieczności angażowania dodatkowych zasobów po stronie klienta.
Więcej informacji tutaj:
CoreWeave podkreśla lukę między wzrostem a rentownością
CoreWeave pokazuje, dlaczego szybki wzrost i obciążenia finansowe idą w parze
Chociaż Nvidia generuje wysokie marże, sytuacja wygląda inaczej w przypadku operatorów infrastruktury specjalistycznej. CoreWeave pokazuje, jak drastycznie mogą się różnić wzrost przychodów, zapotrzebowanie na kapitał i koszty finansowania.
W drugim kwartale 2026 roku firma osiągnęła przychody w wysokości około 2,575 mld USD, o około 112% wyższe niż w analogicznym okresie roku poprzedniego. Jednocześnie poniosła stratę netto w wysokości około 626 mln USD. Koszty odsetkowe netto wyniosły około 640 mln USD, co stanowiło prawie jedną czwartą kwartalnych przychodów.
Skorygowany zysk EBITDA na poziomie około 1,51 miliarda dolarów, czyli odpowiadająca mu marża na poziomie 59 procent, początkowo sprawia wrażenie wysokiej efektywności operacyjnej. Jednak w przypadku kapitałochłonnego modelu biznesowego wskaźnik ten odpowiada tylko częściowo na pytanie o rentowność.
Płatności odsetkowe nie są nieistotnym kosztem w przypadku ekspansji finansowanej w dużym stopniu długiem. Z kolei amortyzacja ma odzwierciedlać ekonomiczną konsumpcję wykorzystywanych aktywów. Pominięcie obu tych czynników nie daje jasnego wglądu w to, czy całkowity zainwestowany kapitał wygeneruje wystarczający zwrot w perspektywie długoterminowej.
Luka finansowa staje się jeszcze bardziej widoczna w rachunku przepływów pieniężnych. Napływy środków pieniężnych z działalności operacyjnej w wysokości około 679 mln USD zostały skompensowane efektywnymi inwestycjami w środki trwałe i powiązane oprogramowanie o wartości około 6,422 mld USD w tym kwartale. Różnica wyniosła zatem około 5,74 mld USD.
Taka luka może być ekonomicznie uzasadniona w fazie szybkiej ekspansji. Należy ją jednak wypełnić kapitałem własnym, kredytami lub innymi źródłami finansowania. Kluczowe pytanie brzmi, czy obecna ekspansja rozwinie się w infrastrukturę generującą wystarczające przychody po pokryciu kosztów operacyjnych i niezbędnych modernizacji.
Duży portfel zamówień nie gwarantuje zwrotu z inwestycji
Na koniec czerwca 2026 roku portfel zamówień sprzedaży CoreWeave wynosił około 104 miliardów dolarów. Takie liczby są istotne dla planowania i finansowania, ale nie należy ich mylić z dostępną gotówką ani zyskami już wygenerowanymi.
Portfel zamówień opisuje oczekiwane przyszłe przychody z istniejących relacji umownych. To, czy i kiedy płatności zostaną zrealizowane, zależy między innymi od tego, czy uzgodniona usługa zostanie zrealizowana terminowo i jakie warunki umowne mają zastosowanie.
To rozróżnienie jest szczególnie ważne w przypadku centrów danych. Budynki, przyłącza energetyczne, chłodzenie, technologia sieciowa i serwery muszą być technicznie i czasowo kompatybilne. Sama umowa nie wyeliminuje opóźnień w budowie ani niewystarczającej przepustowości sieci.
Oracle stoi przed podobnym fundamentalnym pytaniem, choć jego struktura biznesowa i pozycja wyjściowa nie mogą równać się ze strukturą i pozycją finansową wyspecjalizowanego operatora chmury obliczeniowej AI. Duże, długoterminowe umowy z klientami mogą zabezpieczyć inwestycje. Ich wartość ekonomiczna zależy jednak od powiązanych kosztów, terminów płatności oraz rzetelności, z jaką kontrahent wywiązuje się ze swoich zobowiązań.
Szczególnie duży klient może z jednej strony zapewnić bezpieczeństwo planowania, z drugiej zaś zwiększyć zależność. W przypadku niewywiązania się z umowy, infrastruktura będzie musiała zostać sprzedana gdzie indziej. Im bardziej ujednolicona i wszechstronna jest lokalizacja, tym łatwiej powinno być znaleźć alternatywne zastosowania. Projekty techniczne dostosowane do indywidualnych potrzeb klienta mogą jednak wiązać się z dodatkowymi kosztami adaptacji.
Dlatego też ocena zależy nie tylko od długości portfela zamówień, ale także od spodziewanego wolnego przepływu środków pieniężnych po pokryciu wszystkich niezbędnych wydatków.
Dług sprawia, że małe odchylenia stają się dużymi problemami
Na dzień 30 czerwca 2026 r. CoreWeave wykazywało około 35,1 mld USD zobowiązań oprocentowanych (z wyłączeniem leasingu) oraz około 16,3 mld USD zobowiązań z tytułu leasingu operacyjnego. Zostały one skompensowane kapitałem własnym w wysokości około 5 mld USD. Zobowiązania z tytułu zadłużenia i zobowiązania z tytułu leasingu różnią się pod względem prawnym i ekonomicznym, dlatego nie należy ich traktować bez rozróżnienia jako tej samej pozycji. Niemniej jednak oba rodzaje zobowiązań stanowią roszczenia z tytułu płatności stałych.
Finansowanie dłużne może zwiększyć zwrot z kapitału własnego, jeśli aktywa są dobrze wykorzystane, a ich zwroty przewyższają koszty finansowania. Z drugiej strony, pogłębia straty, jeśli przychody są niższe od oczekiwań.
Ta podatność wynika z różnej zmienności przychodów i kosztów. Ceny wynajmu mocy obliczeniowej mogą spadać, podczas gdy odsetki i raty leasingowe początkowo pozostają na tym samym poziomie. Operator może zatem doświadczyć zwiększonego wykorzystania i nadal borykać się z presją finansową, jeśli ceny spadną szybciej niż koszty jednostkowe.
Połączenie słabszego popytu, niższych wartości zabezpieczeń i utrudnionego refinansowania byłoby szczególnie problematyczne. Nie tylko zmniejszyłoby to bieżące zyski, ale także pogorszyłoby zdolność do refinansowania istniejących zobowiązań.
Dlatego ryzyka ekspansji sztucznej inteligencji nie można oceniać wyłącznie na podstawie cen akcji. Warunki kredytów, terminy zapadalności, harmonogramy spłat i zabezpieczenia umowne często mają bardziej bezpośredni wpływ na to, czy firma będzie mogła realizować swoje plany inwestycyjne.
Żywotność sprzętu określa rzeczywiste zapotrzebowanie na kapitał
Istotnym elementem analizy kosztów i korzyści jest żywotność akceleratorów AI. Nowsze generacje mogą oferować wyższą wydajność i lepszą efektywność energetyczną. Nie oznacza to jednak, że starsze systemy od razu stają się bezużyteczne lub bezwartościowe.
Umowa na pojemność A100 obowiązująca do 2029 roku pokazuje, że nawet rodzina produktów wprowadzona na rynek już w 2020 roku może pozostać atrakcyjna rynkowo. Nie oznacza to jednak, że każde urządzenie będzie działać przez dziewięć lat, ani że starszy sprzęt zachowa swoje pierwotne ceny wynajmu lub marże.
Z ekonomicznego punktu widzenia należy rozróżnić żywotność techniczną i ekonomiczną. Sprawny procesor graficzny może technicznie kontynuować wykonywanie zadań. Pozostaje on jednak atrakcyjny ekonomicznie tylko wtedy, gdy jego przychody uzasadniają koszty energii elektrycznej, koszty operacyjne i inne możliwe do uniknięcia koszty.
Dla kredytodawców istotna jest również cena, jaką system mógłby uzyskać przy sprzedaży. Wartość rezydualna zależy nie tylko od stanu sprzętu, ale także od podaży na rynku, efektywności energetycznej, wsparcia oprogramowania oraz popytu na daną klasę wydajności.
Wspólna presja sprzedażowa może dodatkowo obniżyć wartość zabezpieczeń. Jeśli wielu operatorów będzie musiało jednocześnie pozbyć się starszych systemów lub je zlikwidować z powodu trudności finansowych, zakładana wcześniej wartość rezydualna może być nieosiągalna.
Konserwatywne podejście do finansowania nie powinno zatem zakładać, że każda generacja sprzętu będzie przynosić podobnie wysokie zyski przez wiele lat. Z drugiej strony, równie nierealistyczne byłoby całkowite odpisanie wszystkich starszych akceleratorów zaraz po premierze ich następcy.
Długoterminowe kontrakty dotyczące nieruchomości nie idą automatycznie w parze z krótkimi cyklami technologicznymi
Centra danych AI składają się z zasobów o bardzo zróżnicowanym okresie użytkowania. Grunty, obudowy budynków i wydajne łącza energetyczne mogą pozostać użyteczne przez długi czas. Serwery, technologia sieciowa i akceleratory mogą wymagać wymiany lub modernizacji znacznie szybciej.
Umowa dzierżawy na 20 lat nie gwarantuje zatem, że pierwotnie zainstalowany sprzęt techniczny będzie działał ekonomicznie przez ten sam okres. W okresie dzierżawy konieczne może być zastosowanie kilku generacji sprzętu i wprowadzenie istotnych modyfikacji.
Ta asymetria czasowa wpływa na całościowe planowanie kapitałowe. Projekt może wydawać się atrakcyjny na poziomie budynku, a mimo to wymagać dodatkowego finansowania, ponieważ inwestycje w techniczne rozwiązania zastępcze pojawiają się wcześniej niż oczekiwano.
Wartość rezydualną należy również oceniać na podstawie jej komponentów. Lokalizacja z niezawodnym połączeniem sieciowym może zachować wartość ekonomiczną, nawet jeśli zainstalowane serwery staną się mniej atrakcyjne. Z drugiej strony, wysoce wyspecjalizowana architektura chłodzenia lub zasilania może wymagać modyfikacji, gdy nowe systemy mają inne wymagania.
W przypadku gwarancji i finansowania oznacza to, że jakość zabezpieczonych aktywów jest co najmniej tak samo ważna, jak pierwotne koszty ich nabycia. Całościowy obraz całego kampusu może przyćmić ryzyko, które staje się oczywiste dopiero po oddzieleniu gruntów, budynków, mediów i sprzętu komputerowego.
Energia elektryczna nie jest tylko czynnikiem generującym koszty, ale także ograniczeniem wzrostu
Skali ekspansji sztucznej inteligencji nie da się zrozumieć bez uwzględnienia kwestii zaopatrzenia w energię. Prognozy wskazują, że globalne zapotrzebowanie na energię elektryczną dla centrów danych osiągnie około 485 terawatogodzin w 2025 roku. Kluczowa prognoza na 2030 rok to około 950 terawatogodzin. Chociaż takie prognozy nie są gwarantowane, ilustrują one skalę dodatkowego zapotrzebowania.
W przypadku niektórych projektów terminowe połączenie sieciowe może być ważniejsze niż niska cena gruntu. Ukończone budynki i dostarczone serwery nie generują wartościowej mocy obliczeniowej, jeśli zasilanie jest niedostępne lub zawodne.
Co więcej, istnieje problem z koordynacją. Inwestorzy, firmy budowlane, operatorzy sieci, dostawcy sprzętu i klienci działają w różnych harmonogramach. Jeśli jeden z komponentów nie zostanie zrealizowany w terminie, już sfinansowane aktywa mogą stać się nieproduktywne.
Specyfikacji mocy centrum danych w gigawatach nie należy mylić z przychodami ani rzeczywistą mocą obliczeniową. Opisuje ona ilość energii elektrycznej. Jeśli odnosi się ona do obciążenia IT, należy również uwzględnić zapotrzebowanie na energię przez chłodzenie i inne urządzenia techniczne.
Orientacyjnie, koszty inwestycji w jeden gigawat kompletnej infrastruktury AI wynoszą od 50 do 60 miliardów dolarów amerykańskich. Rzeczywiste kwoty zależą jednak w dużej mierze od sprzętu, lokalizacji, zakresu budowy i zdefiniowanego zakresu. Dlatego takie wytyczne nie zastępują szczegółowego kosztorysu projektu.
Decydującym czynnikiem jest wydajność przypadająca na ekonomicznie użyteczną jednostkę obliczeniową
Długoterminową stabilność rozwoju sztucznej inteligencji można ustalić na podstawie prostej zależności: przychody z jej wykorzystania muszą pokrywać całkowite koszty ekonomiczne w dłuższym okresie.
Koszty te obejmują nie tylko energię elektryczną i personel, ale także sprzęt, budynki, chłodzenie, sieci, finansowanie, konserwację, inwestycje odtworzeniowe i rozsądny zwrot z zainwestowanego kapitału.
To sprawia, że wykorzystanie mocy obliczeniowej staje się kluczowym wskaźnikiem. Przy wysokich kosztach stałych, dodatkowe płatne użytkowanie często znacząco poprawia rentowność. Z drugiej strony, niewykorzystana moc obliczeniowa nadal generuje koszty, nie generując jednocześnie przychodów.
Jednocześnie wysokie wykorzystanie zasobów technicznych nie jest automatycznie opłacalne. Jeśli usługi oferowane są w cenach, które pokrywają koszty zmienne, ale nie zapewniają wystarczającego wkładu w amortyzację kapitału i finansowanie w perspektywie długoterminowej, w pełni wykorzystane centrum danych może nadal generować niewystarczający zwrot.
Podobna sytuacja ma miejsce na poziomie twórców modeli. Gwałtowny wzrost liczby użytkowników nie wystarczy, jeśli świadczenie usług pozostaje zbyt drogie lub jeśli znaczna część użytkowania jest ledwo spieniężana.
Produktywny wpływ sztucznej inteligencji musi zatem przełożyć się na popyt na rozwiązania wypłacalne. Firma, która faktycznie obniża koszty, skraca czas rozwoju lub generuje dodatkowe przychody dzięki sztucznej inteligencji, może w zrównoważony sposób na to sfinansować. Z drugiej strony, użytkownik, który jedynie eksperymentuje, nie tworzy jeszcze solidnych podstaw dla wieloletnich zobowiązań infrastrukturalnych.
Spadające ceny sztucznej inteligencji mogą stymulować wzrost gospodarczy, a jednocześnie niszczyć zyski
Postęp technologiczny może znacząco obniżyć koszt wykonania zadania. Jest to korzystne dla użytkowników. Sytuacja jest jednak bardziej złożona dla inwestorów.
Gdy niższe koszty umożliwiają nowe zastosowania, ogólny popyt może znacząco wzrosnąć. W takim przypadku dostawcy korzystają z większych wolumenów i lepszego wykorzystania mocy produkcyjnych, pomimo spadających cen jednostkowych.
Jednak równie prawdopodobne jest, że ceny spadną szybciej niż koszty lub że nowe moce przerobowe powstaną szybciej niż liczba nowych płacących użytkowników. W takim przypadku możliwości techniczne branży wzrosną, a zyski poszczególnych operatorów spadną.
Prowadzi to do kluczowego rozróżnienia: społeczny sukces danej technologii i finansowy sukces wszystkich inwestycji w tę technologię nie są tożsame.
Sztuczna inteligencja może być bardzo cenna ekonomicznie dla przemysłu, logistyki, rozwoju oprogramowania i administracji, nawet jeśli poszczególne centra danych byłyby zbyt kosztowne lub niektóre modele biznesowe zawiodłyby. Nadwyżka infrastruktury mogłaby nawet zapewnić użytkownikom bardziej przystępne cenowo usługi, podczas gdy inwestorzy musieliby pogodzić się ze stratami.
Dlatego alternatywa między całkowitym sukcesem sztucznej inteligencji a całkowitą bańką spekulacyjną jest zbyt dużym uproszczeniem. Bardziej prawdopodobny jest heterogeniczny rozwój, z różnym poziomem wdrażania technologii, udziałem w rynku i stopą zwrotu z inwestycji.
Przejrzystość sprzedaży staje się kluczowym czynnikiem w budowaniu zaufania
W ściśle powiązanej sieci finansowania kluczowe wskaźniki efektywności (KPI) muszą być definiowane ze szczególną precyzją. Przychody brutto, przychody netto, przychody partnerów i prognozowane przychody roczne opisują różne rzeczy.
Bieżąca stopa sprzedaży prognozowana na okres dwunastu miesięcy nie jest tożsama z rzeczywistymi rocznymi przychodami. Podobnie, wysoka wartość zgłoszonych przychodów niewiele mówi o kwocie, która pozostaje w firmie i jest dostępna na pokrycie własnych zobowiązań.
Debata wokół rozbieżnych danych o przychodach OpenAI za jesień 2026 roku ilustruje tę trudność. Prognozowane roczne przychody w wysokości około 50 miliardów dolarów ostro kontrastowały z wcześniej podawaną kwotą około 68 miliardów dolarów, która obejmowała również przychody brutto z partnerstw. Różnica ta nie powinna zatem być automatycznie interpretowana jako odpowiadający jej rzeczywisty spadek przychodów.
Raporty Nvidii uwzględniają również dane geograficzne. Firma zmieniła sposób raportowania z adresów rozliczeniowych na dane dotyczące siedziby klienta. Dotyczyło to w szczególności raportowania dla Singapuru. Chociaż taka zmiana może być obiektywnie uzasadniona, wprowadza ona nowe wymogi dotyczące porównywalności.
W analizie ekonomicznej należy rozróżnić co najmniej trzy pytania: Kto kupuje produkt, gdzie jest on dostarczany i gdzie jest ostatecznie wykorzystywany? Te lokalizacje nie muszą być takie same.
Zwłaszcza w kontekście kontroli eksportu i ryzyka geopolitycznego, pojedynczy wskaźnik geograficzny może nie wystarczyć do pełnego wyjaśnienia wszystkich zależności ekonomicznych. Nie oznacza to jednak, że przychody zostały nieprawidłowo rozpoznane.
Finansowanie staje się narzędziem konkurencji, które może wiązać się z potencjalnymi efektami ubocznymi
Wsparcie finansowe firmy Nvidia może pomóc klientom szybciej realizować projekty. Jednocześnie może zmienić sytuację konkurencyjną.
Konkurencja musi zatem opracować coś więcej niż tylko układ o wysokiej wydajności. Może konkurować z kompletnym pakietem obejmującym sprzęt, oprogramowanie, ekosystem deweloperski, finansowanie i długoterminowe wsparcie. Może to wzmocnić więzi ekonomiczne z dostawcą platformy.
Klienci stają w obliczu konfliktu celów. Bardziej przystępne cenowo, a nawet nowo dostępne finansowanie ułatwia wejście na rynek. Jednak w dłuższej perspektywie może ograniczać elastyczność w wyborze innych technologii, jeśli wsparcie finansowe jest powiązane z konkretnymi decyzjami infrastrukturalnymi.
Połączenie inwestycji Amazon w OpenAI i możliwości Trainium pokazuje również, że takie strategie nie przynoszą korzyści wyłącznie firmie Nvidia. Duzi dostawcy usług w chmurze mogą wykorzystać kapitał do rozbudowy własnych platform półprzewodnikowych i zmniejszenia zależności od zewnętrznych dostawców.
Dla Nvidii wspieranie ekosystemu jest zatem zarówno strategią wzrostu, jak i sposobem na obronę pozycji rynkowej. Firma musi rozważyć, czy dodatkowe finansowanie pozwoli odblokować atrakcyjny ekonomicznie popyt, czy też stanie się coraz bardziej niezbędne do utrzymania obecnych założeń sprzedażowych.
Kluczowa granica leży tam, gdzie korzyści strategiczne nie rekompensują już w wystarczającym stopniu poniesionego ryzyka. Większe finansowanie popytu nie przekłada się automatycznie na większą wartość ekonomiczną.
Prawdziwe niebezpieczeństwo kryje się w równoczesnym naprężeniu
Pojedynczy klient może zbankrutować bez poważnego narażenia dużej korporacji. Pojedynczy projekt może zostać opóźniony bez destabilizacji całego rynku. Sytuacja staje się trudniejsza, gdy wiele ryzyk opiera się na tym samym założeniu.
W sektorze sztucznej inteligencji założenie jest takie, że płatne użytkowanie rośnie na tyle szybko, że uzasadnia masową rozbudowę infrastruktury.
Jeśli te oczekiwania okażą się niespełnione, może dojść do kilku zdarzeń jednocześnie: twórcy modeli ograniczą wydatki, dostawcy usług w chmurze odłożą inwestycje, używany sprzęt straci na wartości, pożyczkodawcy zaostrzą warunki, a roszczenia dotyczące gwarancji będą częściej zgłaszane.
Stwarza to szczególne, wielopłaszczyznowe ryzyko dla Nvidii. Firma może sprzedać mniej sprzętu, ponieść straty na wartości swoich inwestycji i jednocześnie musieć wywiązać się z dodatkowych zobowiązań płatniczych.
Istotna jest również strona zamówień. W trzecim kwartale zgłoszono zobowiązania dotyczące dostaw i mocy produkcyjnych na poziomie około 390 miliardów dolarów. Nie są to tożsame z gwarancjami, ale pokazują, jak mocno Nvidia koncentruje się na dalszym rozwoju, nawet w ramach własnego łańcucha dostaw.
Właśnie dlatego mylące byłoby po prostu zsumowanie wszystkich zobowiązań i przedstawienie ich jako zobowiązań natychmiast wymagalnych. Równie błędne byłoby traktowanie ich indywidualnie i ignorowanie ich współzależności od cyklu inwestycyjnego.
Wiarygodna ocena ryzyka musi uwzględniać jego skalę, czas trwania, warunki wyzwalające i jednoczesność.
Trzy ścieżki rozwoju wyjaśniają zakres możliwych wyników
Sprzyjający scenariusz wymaga szybkiego wzrostu ekonomicznie opłacalnego wykorzystania sztucznej inteligencji (AI) i dalszego obniżenia kosztów wykonania zadania. Pozwoliłoby to twórcom modeli zmniejszyć zależność od finansowania, centrom danych osiągnąć wysoki wskaźnik wykorzystania, a obecnie niezbędne zabezpieczenia stopniowo stać się przestarzałe.
W tym przypadku Nvidia pokonałaby wąskie gardło w przemyśle dzięki kapitałowi i gwarancjom. Inwestycje mogłyby również zyskać na wartości, a przejęte zobowiązania byłyby realizowane jedynie w ograniczonym zakresie.
Umiarkowana trajektoria byłaby mniej spektakularna. Popyt nadal rośnie, ale nie spełnia nawet najbardziej ambitnych planów ekspansji. Poszczególne projekty są przekładane, czynsze są pod presją, a operatorzy muszą dostosowywać swoje finansowanie. Sztuczna inteligencja zyskuje na popularności, ale nie każda inwestycja przynosi pierwotnie oczekiwany zwrot.
Niekorzystny scenariusz wiązałby się z kilkoma wyzwaniami. Nadwyżka mocy produkcyjnych wiązałaby się z niedostateczną gotowością do płacenia, a pozyskanie nowego finansowania stałoby się trudniejsze. Spadające wartości sprzętu osłabiłyby zabezpieczenia, wymuszając rozszerzenie środków wsparcia finansowego.
Te scenariusze nie są prognozami o stałym prawdopodobieństwie. Ilustrują one, które zmienne mają znaczenie: popyt zewnętrzny, trendy cenowe, wykorzystanie mocy produkcyjnych, dostęp do kapitału oraz rzeczywiste koszty modernizacji technologicznych.
Przy ocenie przedsiębiorstwa kluczowe jest to, czy nadal będzie ono zdolne do działania nawet w warunkach odbiegających od optymistycznego scenariusza.
Dla przemysłu i MŚP liczą się korzyści, a nie wielkość inwestycji
W rezultacie użytkownicy przemysłowi, firmy logistyczne i średnie przedsiębiorstwa mają inną perspektywę niż inwestorzy na rynku kapitałowym.
Poziom inwestycji w infrastrukturę AI nie jest bezpośrednim dowodem na to, że każda konkretna aplikacja jest ekonomicznie opłacalna. Z drugiej strony, potencjalne przeinwestowanie w centra danych nie czyni poszczególnych aplikacji produkcyjnych bezwartościowymi.
Kluczowym czynnikiem jest analiza kosztów i korzyści na poziomie procesu. Rozwiązanie AI musi przynosić wymierne korzyści w stosunku do całkowitych kosztów. Obejmuje to nie tylko opłaty licencyjne i opłaty za użytkowanie, ale także integrację, przygotowanie danych, kontrolę jakości, bezpieczeństwo i dostosowania organizacyjne.
Spadające ceny infrastruktury mogą sprawić, że wdrożenie będzie bardziej atrakcyjne ekonomicznie. Jednocześnie firmy powinny unikać niepotrzebnego wiązania swoich procesów z jednym dostawcą, jeśli późniejsza zmiana byłaby trudna technicznie lub umownie.
Sektor publiczny również musi się różnicować. Projekt centrum danych może stworzyć regionalną infrastrukturę, inwestycje i potencjał cyfrowy. Nie oznacza to jednak automatycznie, że każda dotacja lub rozbudowa sieci wygeneruje odpowiedni zwrot dla społeczeństwa.
Ocena ryzyka sektora prywatnego nie powinna być zastępowana wyłącznie strategicznym znaczeniem sztucznej inteligencji. Szczególnie w przypadku ważnych decyzji infrastrukturalnych kluczowe jest rozróżnienie między korzyściami, które będą powszechnie dostępne, a ryzykiem, jakie poniosą poszczególni inwestorzy lub potencjalnie organy publiczne.
Test odporności firmy Nvidia nazywa się dyscypliną kapitałową
Najsilniejsza pozycja gospodarcza nie polega na inwestowaniu jak największych miliardów ani udzielaniu jak największych gwarancji. Polega na takim rozmieszczeniu kapitału, aby później, bez stałego wsparcia, mógł istnieć dodatkowy popyt.
Kilka wydarzeń będzie zatem miało kluczowe znaczenie dla Nvidii. Po pierwsze, jej działalność operacyjna musi utrzymać wysoki poziom generowania gotówki. Po drugie, należności powinny przekładać się na stabilne przepływy pieniężne. Po trzecie, udziały kapitałowe, gwarancje i zobowiązania do zakupu muszą być wystarczająco przejrzyste, aby zapewnić, że ich rzeczywiste znaczenie ekonomiczne pozostanie zrozumiałe.
Po czwarte, zależy to od tego, czy wsparcie finansowe dla ekosystemu może relatywnie maleć w miarę jego dojrzewania. Jeśli każdy kolejny etap wzrostu wymagałby coraz większych gwarancji ze strony dostawcy, byłby to inny model biznesowy niż coraz bardziej samowystarczalny rynek infrastruktury.
Zarząd tymczasowy zapowiedział już, że będzie bardziej selektywny w przyszłych umowach finansowania w sektorze sztucznej inteligencji. Kluczowe będzie to, czy przyniesie to mierzalne zmiany w zaangażowaniu kapitałowym, konstrukcji umów i ograniczaniu ryzyka.
Bardziej rygorystyczny proces selekcji niekoniecznie oznaczałby słabnące przekonanie o słuszności technologii. Mógłby raczej być wyrazem niezbędnego rozróżnienia: między projektami, które stają się opłacalne dzięki własnym zasobom ekonomicznym, a przedsięwzięciami, których atrakcyjność zależy przede wszystkim od stałego wsparcia.
O tym nie decyduje cykl obiegu pieniądza, lecz popyt poza cyklem
Nvidii nie można opisać jedynie jako ofiary chwilowego kryzysu zaufania ani jako skazanego operatora sztucznych źródeł dochodu. Dotychczasowe dochodzenia nie pozwalają na sformułowanie jednoznacznego stanowiska w sprawie konkretnych naruszeń księgowych. Jednocześnie skala jej powiązań finansowych uzasadnia znacznie bardziej wnikliwą analizę jej modelu biznesowego niż miało to miejsce, gdy była ona przede wszystkim tradycyjnym dostawcą układów scalonych.
Firma dysponuje realną siłą technologiczną, wyjątkowymi zyskami i znacznymi zasobami finansowymi. To właśnie ta siła pozwala jej podejmować ryzyko, którego inni uczestnicy rynku nie byliby w stanie udźwignąć samodzielnie. To pozwala Nvidii przyspieszyć rozwój nowej infrastruktury przemysłowej.
Ograniczenia tego modelu stają się widoczne, gdy finansowanie trwale zastępuje brak rentowności. Inwestycje kapitałowe pozwalają zyskać na czasie, gwarancje poprawiają wiarygodność kredytową, a zobowiązania zakupowe ułatwiają rozbudowę mocy produkcyjnych. Żadne z tych działań nie zastąpi trwale konieczności adekwatnego płacenia przez niezależnych klientów za usługi o wartości ekonomicznej.
Jasno uzasadniona perspektywa jest zatem następująca: największym ryzykiem nie jest sam fakt obiegu pieniędzy w ekosystemie sztucznej inteligencji. Jest nim możliwość, że wiele firm jednocześnie postawi na ten sam, jeszcze nie w pełni udowodniony, zwrot z inwestycji i potraktuje swoje wzajemne zobowiązania jako niezależne zabezpieczenia.
To, czy Nvidia potknie się o tę strukturę, czy też z powodzeniem przekształci ją w samowystarczalny rynek, zależy mniej od kolejnego wielkiego ogłoszenia, a bardziej od trzeźwej oceny jej rozwoju: czy sfinansowane możliwości przełożą się na stabilne przepływy pieniężne i czy rozsądne zyski pozostaną po pokryciu wszystkich kosztów? Dopiero wtedy będzie można ocenić, czy dzisiejszy wielomiliardowy cykl był produktywnym pomostem finansowym – czy kosztownym przedłużeniem zawyżonych oczekiwań.
📈🚀 Od widoczności do zaufania 👀🤝 Twoja skalowalna ścieżka z Xpert.Digital

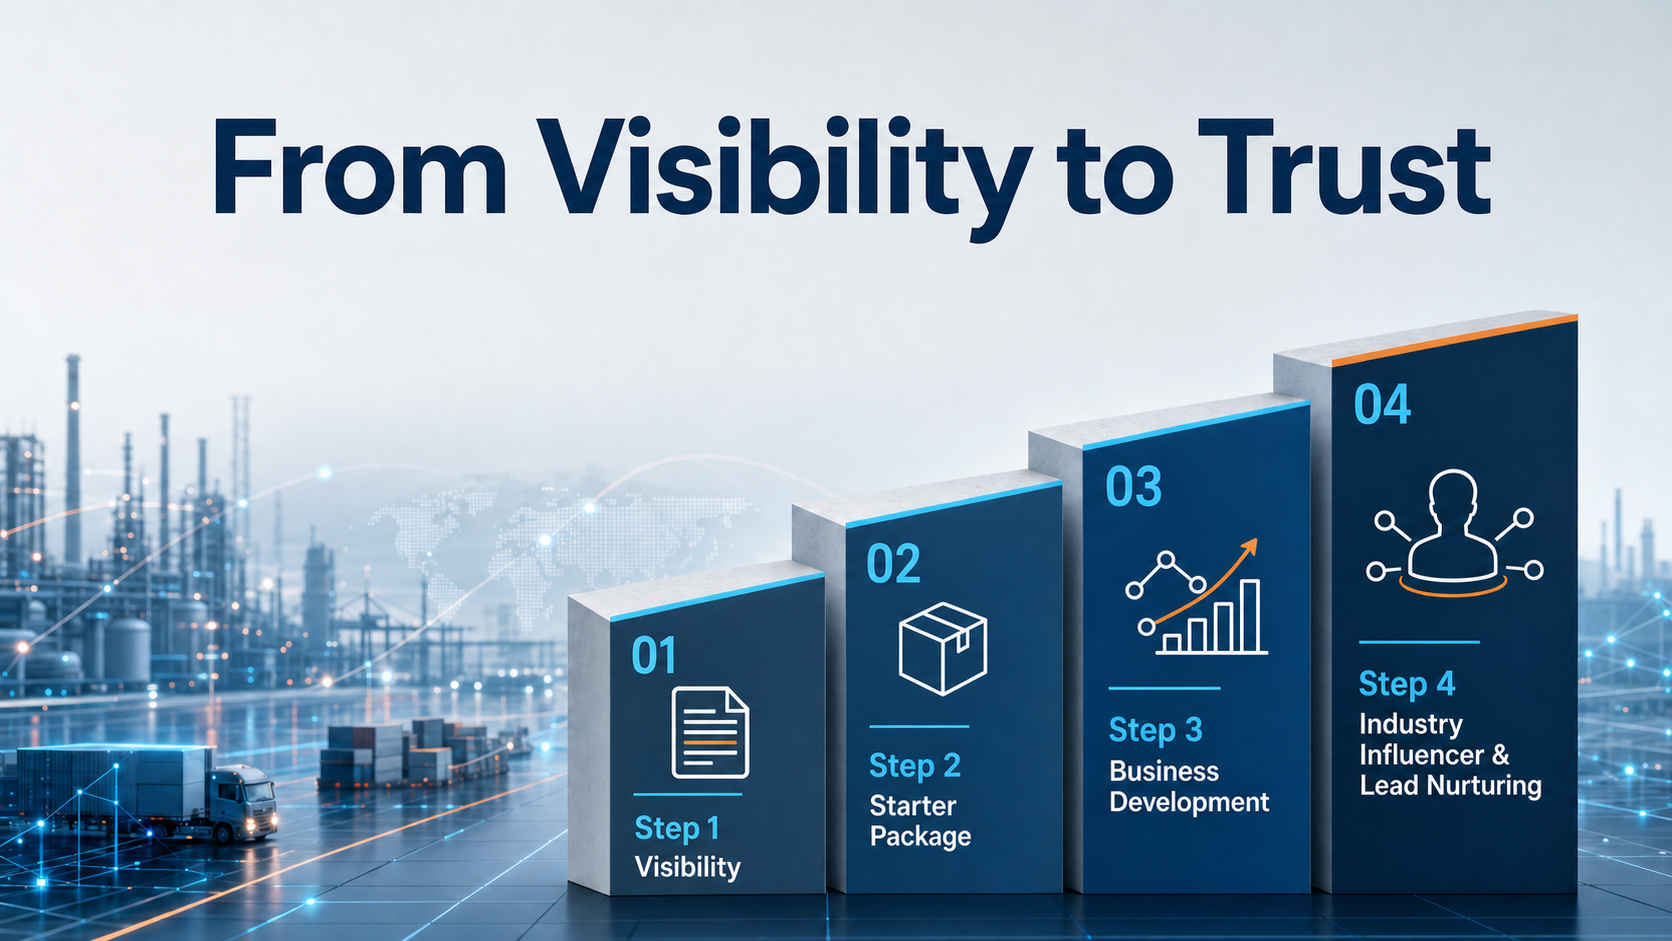
Od widoczności do zaufania: Twoja skalowalna ścieżka z Xpert.Digital - Zdjęcie: Xpert.Digital
W przemysłowym modelu B2B trwałe relacje biznesowe rzadko powstają z dnia na dzień. Rozwijają się one krok po kroku – dzięki widoczności, profesjonalnej istotności, powtarzalnym punktom styku i rosnącemu zaufaniu. 4-etapowy model Xpert.Digital spełnia właśnie ten cel: oferuje ustrukturyzowaną ścieżkę, która zaczyna się od łatwego w zarządzaniu punktu wejścia i w razie potrzeby może przekształcić się w głębszą współpracę w rozwoju biznesu.
Zamiast polegać na głośnych obietnicach marketingowych, ten model stawia relację na pierwszym miejscu. Firmy zaczynają od jasno określonych, łatwych do obliczenia wskaźników, a następnie, na podstawie własnego doświadczenia, decydują, jak daleko chcą rozszerzyć współpracę. Kluczowym czynnikiem tego niezakłóconego procesu budowania zaufania jest to, że platforma całkowicie unika irytujących reklam, dzięki czemu uwaga redakcyjna skupia się wyłącznie na kompetencjach firm.
Więcej informacji tutaj:
Twój globalny partner w zakresie marketingu i rozwoju biznesu
☑️ Naszym językiem biznesowym jest angielski lub niemiecki
☑️ NOWOŚĆ: Korespondencja w Twoim ojczystym języku!

Konrad Wolfenstein
Ja i mój zespół chętnie będziemy do Państwa dyspozycji jako osobisty doradca.
Możesz się ze mną skontaktować, wypełniając formularz kontaktowy tutaj wolfenstein@xpert.digital:lub po prostu dzwoniąc pod numer +49 7348 4088 965. Mój adres e-mail to
Nie mogę się doczekać naszego wspólnego projektu.