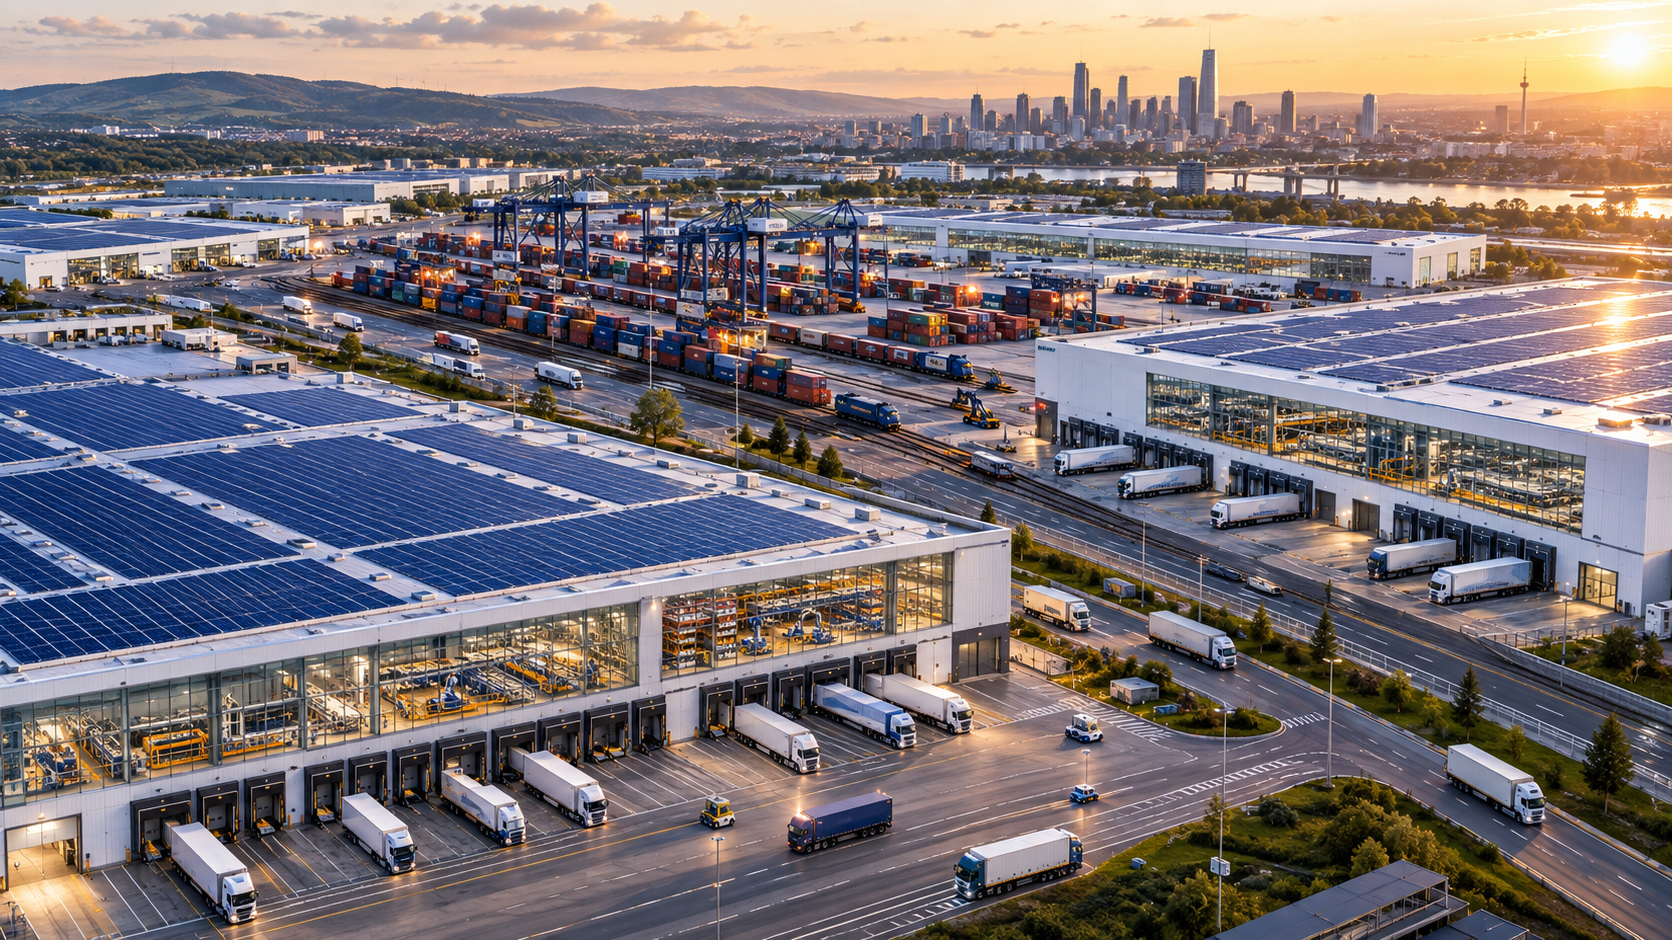
Centra logistyczne w szale inwestycyjnym: Łańcuchy chłodnicze i automatyzacja – Nowe wyzwania branży logistycznej – Kreatywny obraz na ten temat, z wykorzystaniem sztucznej inteligencji: Xpert.Digital
Jak centra logistyczne kształtują przyszłość handlu i produkcji
Boom na rynku nieruchomości logistycznych: ryzyko, szanse i nowe uzależnienie
Ewolucja magazynów: od składowania do infrastruktury krytycznej
Globalny boom na centra logistyczne to nie tylko przejściowe zjawisko, ale odzwierciedlenie głębokich zmian w produkcji, handlu i konsumpcji. Napędzany gwałtownym rozwojem handlu internetowego, dodatkowo przyspieszonym przez pandemię i napięcia geopolityczne, kapitał napływa do szerokiej gamy obiektów logistycznych – w tym centrów dystrybucji, obiektów logistycznych i chłodni. Obiekty te przekształciły się z pasywnych magazynów w kluczowe węzły w globalnej gospodarce, decydując o szybkości przepływu towarów, ich dostępności i odporności łańcuchów dostaw na zakłócenia.
Nie można przecenić ekonomicznego znaczenia nowoczesnych centrów logistycznych. Konsolidują one nie tylko zapasy i dane, ale także energię i siłę roboczą w jednym miejscu, znacząco zwiększając wydajność i elastyczność przepływów towarów. Jednak ten boom niesie ze sobą również wyzwania. Podczas gdy firmy dążą do dywersyfikacji swoich zależności i wzmocnienia odporności, jednocześnie koncentrują coraz większe znaczenie operacyjne na wysoce złożonych i często podatnych na zagrożenia, wielkoskalowych obiektach. W tym dynamicznym i stale ewoluującym krajobrazie, kluczowe pytanie brzmi: jaki rodzaj potencjału logistycznego jest tworzony, gdzie i czy te inwestycje rzeczywiście prowadzą do powstania solidnych sieci, czy jedynie tworzą nowe zależności.
Świat buduje swoją odporność – i w ten sposób może umacniać swoją kolejną zależność
Od magazynu do infrastruktury krytycznej
Globalna ekspansja centrów logistycznych to coś więcej niż tylko cykl na rynku nieruchomości. To sztuczna odpowiedź na głęboką transformację produkcji, handlu i konsumpcji. Od czasu rozwoju handlu elektronicznego, przyspieszonego przez pandemię, konflikty geopolityczne, bariery handlowe i rosnącą podatność globalnych łańcuchów dostaw, kapitał napływa do centrów dystrybucyjnych, obiektów realizacji zamówień, chłodni i intermodalnych węzłów przeładunkowych. Budynki te nie są już biernymi miejscami składowania. Przejmują funkcje, które wcześniej były rozdzielone między sklepy, magazyny fabryczne, hurtownie i regionalne składy.
Zmienia to również ich znaczenie ekonomiczne. Nowoczesne centrum logistyczne konsoliduje zapasy, dane, energię, technologie i siłę roboczą w jednym miejscu. Odgrywa ono kluczową rolę w zapewnieniu ciągłości działania linii produkcyjnych, dostępności leków, funkcjonowania łańcuchów dostaw żywności i możliwości realizacji zamówień online w ciągu kilku godzin. Magazyn staje się fizyczną platformą dla gospodarki cyfrowej. Jego wartość mierzy się zatem nie tylko metrami kwadratowymi czy dochodami z wynajmu, ale także szybkością, niezawodnością i elastycznością przepływu towarów, który umożliwia.
Jednak ten boom zawiera w sobie wewnętrzną sprzeczność. Firmy budują dodatkowe moce przerobowe, aby stać się mniej podatne na zagrożenia, ale jednocześnie coraz bardziej koncentrują swoje znaczenie operacyjne w wysoce złożonych, wielkoskalowych obiektach. Częściowo zastępują zależność od niedoboru siły roboczej zależnością od energii elektrycznej, oprogramowania, robotyki, półprzewodników i specjalistycznych usług konserwacyjnych. Kluczowym pytaniem ekonomicznym nie jest zatem to, czy świat potrzebuje większej powierzchni logistycznej. Kluczowym pytaniem jest to, jaki rodzaj mocy przerobowych jest tworzony, gdzie jest budowany i czy te inwestycje rzeczywiście tworzą solidne sieci, czy jedynie tworzą nowe systemowe wąskie gardła.
Jeden rynek, wiele sprzecznych rozmiarów
Wielkość globalnego rynku nieruchomości logistycznych nie może być opisana jedną, wiarygodną liczbą. W zależności od przyjętej definicji, badania obejmują jedynie inwestycje i transakcje, roczne przychody z wynajmu i zarządzania, wartość nowoczesnych magazynów lub całe portfolio, w tym grunty i starsze obiekty przemysłowe. W związku z tym szacunki na rok 2025 wahają się od znacznie poniżej 200 miliardów dolarów do znacznie ponad 1 biliona dolarów. Ten zakres nie jest drobnym błędem statystycznym, a raczej wynikiem rozbieżnych definicji.
Z punktu widzenia analizy ekonomicznej najbardziej spektakularne dane rynkowe są zatem mniej istotne niż ogólny kierunek prognoz. Większość badań przewiduje nominalne roczne stopy wzrostu na poziomie średnio- lub wysoko jednocyfrowym do początku lat 30. XXI wieku. Dla węższych segmentów nowoczesnych nieruchomości logistycznych wiele prognoz waha się w granicach od sześciu do ośmiu procent. W przypadku automatyki magazynowej, robotyki i oprogramowania do orkiestracji oczekiwane stopy wzrostu są czasami znacznie wyższe. W związku z tym powierzchnia zabudowy rośnie wolniej niż wartość techniczna zainstalowana na metr kwadratowy.
Określenie „bilionowy boom” jest jednak uzasadnione, jeśli weźmiemy pod uwagę coś więcej niż tylko roczne przychody wąsko zdefiniowanego segmentu nieruchomości. Grunty, magazyny, połączenia transportowe, technologia przenośników, robotyka, infrastruktura energetyczna, oprogramowanie, chłodzenie i finansowanie długoterminowych portfeli tworzą razem system inwestycyjny o ogromnych rozmiarach. Do tego dochodzą pośrednie wydatki na drogi, połączenia kolejowe, podstacje, łącza danych i infrastrukturę miejską. Prawdziwy megatrend leży zatem nie w konkretnej prognozie rynkowej, ale w trwałym przesunięciu kapitału w kierunku fizycznej i cyfrowej infrastruktury dystrybucji towarów.
Handel internetowy jako maszyna sprzedaży
E-commerce pozostaje najbardziej widocznym czynnikiem strukturalnym. Tradycyjna sieć handlowa przechowuje duże ilości towaru w kilku centrach dystrybucyjnych i wykorzystuje swoje oddziały jako dodatkowe punkty magazynowania, ekspozycji i przekazywania towaru. Z kolei w handlu internetowym każdy produkt musi być osobno zlokalizowany, skompletowany, zapakowany, posortowany i wysłany na konkretny adres. Stwarza to również dodatkowe zapotrzebowanie na przestrzeń na zwroty, materiały opakowaniowe, kontrolę jakości, regenerację i jednoczesne działanie różnych kanałów sprzedaży.
Powszechnie przyjętą zasadą jest, że dodatkowy miliard dolarów amerykańskich ze sprzedaży online może wymagać około 1 do 1,25 miliona stóp kwadratowych powierzchni dystrybucyjnej. Odpowiada to około 93 000 do 116 000 metrów kwadratowych. Wskaźnik ten wynika z konkretnego otoczenia rynkowego i nie powinien być mechanicznie stosowany do każdego kraju, branży czy roku. Automatyzacja, wyższe budynki, gęstsze składowanie i usprawnione zarządzanie zapasami zmniejszają zapotrzebowanie na przestrzeń na jednostkę. Jednocześnie krótsze terminy dostaw i większa różnorodność produktów zwiększają zapotrzebowanie na zdecentralizowane zapasy. Dlatego ta zasada opisuje przede wszystkim rząd wielkości relacji, a nie jej dokładną przyszłość.
Największy wpływ na przestrzeń handlową nie jest już koniecznie generowany przez sprzedawców detalicznych działających wyłącznie online. Wielu tradycyjnych sprzedawców detalicznych buduje sieci wielokanałowe, łączące sklepy, magazyny centralne, regionalne centra logistyczne i punkty odbioru. To zaciera granice między handlem stacjonarnym a e-commerce. Zamówienie może zostać złożone w dużym magazynie, skompletowane w sklepie, przetworzone w miejskim mikrocentrum, a w przypadku zwrotu – skontrolowane w wyspecjalizowanym centrum zwrotów. Im więcej obietnic składają detaliści swoim klientom, tym bardziej złożona i kapitałochłonna staje się sieć, na której się opierają.
Dostawy tego samego i następnego dnia dodatkowo pogarszają tę logikę. Szybkości nie da się osiągnąć jedynie poprzez użycie szybszych pojazdów. Towary muszą być już zlokalizowane blisko punktu popytu. Prowadzi to do powstania hierarchii dużych centrów krajowych, obiektów regionalnych i mniejszych lokalizacji w obszarach metropolitalnych. O ile duże magazyny oferują korzyści skali, przestrzeń bliżej miast jest ograniczona i droga. Dlatego firmy nie optymalizują już tylko kosztów transportu czy czynszów magazynowych, ale cały system obejmujący czas dostawy, zapasy, zwroty, personel, energię i jakość usług.
Odporność ma swoją cenę
Pandemia i związane z nią zakłócenia nie zniosły dominującej od dawna zasady just-in-time, ale ją złagodziły. Firmy starają się teraz łączyć wydajność z dodatkowymi buforami. Kluczowe komponenty są częściej kupowane w duplikatach, zapasy bezpieczeństwa rosną w wybranych grupach produktów, a sieci produkcji i dystrybucji są organizowane bardziej regionalnie. Just-in-time nie staje się automatycznie modelem just-in-case. Wyłania się raczej model segmentowy: towary deficytowe lub strategiczne są magazynowane w większych ilościach i otrzymują alternatywne trasy dostaw, podczas gdy standaryzowane i łatwo dostępne produkty są nadal zarządzane w sposób maksymalnie efektywny.
Dodatkowe zapasy wiążą kapitał. Wiąże się to z kosztami finansowania, ubezpieczeniami, stratami, psuciem się produktów i ryzykiem przestarzałości technologicznej. W przypadku szybko rozwijającej się elektroniki, duży bufor może być bardziej niebezpieczny ekonomicznie niż krótkotrwały niedobór podaży. Jednak w przypadku produktów farmaceutycznych, części zamiennych lub półproduktów bez natychmiastowych alternatyw, te same zapasy mogą zapobiec przestojom w produkcji lub kryzysom dostaw. Odporność nie polega zatem na maksymalizacji poziomu zapasów, ale na ekonomicznie uzasadnionej zdolności do absorbowania zakłóceń i reorganizacji.
Nearshoring i friendshoring zwiększają zapotrzebowanie na regionalne struktury logistyczne. Produkcja jest w niektórych przypadkach przenoszona bliżej rynków zbytu lub do krajów postrzeganych jako bardziej wiarygodne politycznie. Meksyk korzysta z bliskości Stanów Zjednoczonych, kraje Europy Wschodniej z integracji z jednolitym rynkiem UE, a Wietnam i inne regiony Azji Południowo-Wschodniej z dywersyfikacji poza Chiny. Zmiany te skracają indywidualne szlaki transportowe, ale tworzą nowe relacje z dostawcami, ruch transgraniczny i pośrednie magazynowanie. Regionalizacja nie upraszcza automatycznie łańcucha dostaw; często początkowo staje się on bardziej rozdrobniony.
Całkowita relokacja wszystkich etapów produkcji byłaby niezwykle kosztowna i mogłaby nawet zniweczyć stabilność. Gospodarki, które radykalnie się izolują, tracą zalety specjalizacji, a jednocześnie pozostają podatne na lokalne klęski żywiołowe, niedobory energii czy niedobory siły roboczej. Solidne łańcuchy dostaw mają większe szanse na powstanie dzięki dywersyfikacji, przejrzystości, alternatywnym trasom i zaufanym partnerom niż dzięki krajowej samowystarczalności. Dla centrów logistycznych oznacza to, że potrzebne są nie tylko większe zapasy, ale także elastyczne huby, które mogą łączyć różnych dostawców, środki transportu i kanały sprzedaży.
Nowa mapa logistyki
Ameryka Północna pozostaje najbardziej widoczną areną realizacji projektów dystrybucyjnych na dużą skalę. Stany Zjednoczone szczycą się rozległym rynkiem konsumenckim, ogromnymi odległościami, gęstą siecią autostrad i dużą gotowością inwestorów instytucjonalnych do finansowania nowoczesnych nieruchomości przemysłowych. Po wyjątkowo chudych latach pandemii, ożywiona aktywność budowlana tymczasowo doprowadziła do wzrostu wskaźników pustostanów. Jednak w drugim kwartale 2026 roku ogólnokrajowy wskaźnik pustostanów w sektorze przemysłowym spadł z powrotem do przedziału około 6,5–7%, w zależności od zestawu danych. Jednocześnie przyspieszyło tempo absorpcji, a jednocześnie ukończono mniej nowych inwestycji spekulacyjnych. Sugeruje to cykliczną normalizację, a nie koniec trendu strukturalnego.
W Stanach Zjednoczonych zmieniają się wzorce wzrostu. Teksas, południowy wschód, część Środkowego Zachodu i regiony w pobliżu granicy z Meksykiem korzystają ze wzrostu populacji, nowych fabryk i nearshoringu. Tradycyjne rynki portowe i bramowe pozostają ważne, ale są ograniczone wysokimi cenami gruntów, problemami z pozwoleniami i korkami. Kanada uzupełnia północnoamerykańską sieć o wysoce zautomatyzowane obiekty w Ontario oraz rosnące możliwości logistyczne w zakresie chłodnictwa i opieki zdrowotnej w Kolumbii Brytyjskiej. Kluczowym czynnikiem nie jest granica państwowa, ale integracja lokalizacji z kontynentalnymi korytarzami produkcji i konsumpcji.
Wzrost gospodarczy w Europie jest mniej spektakularny, ale strukturalnie bardziej wymagający. W pierwszej połowie 2026 roku popyt na dziesięciu najważniejszych rynkach europejskich ponownie wzrósł w porównaniu z analogicznym okresem roku poprzedniego, a łączny wskaźnik pustostanów wyniósł nieco ponad pięć procent. Niemcy, Holandia, Francja, Hiszpania, Polska i Wielka Brytania pozostają kluczowymi rynkami. Uwaga przesuwa się jednak z maksymalizacji nowego budownictwa na lepsze lokalizacje, nowoczesne źródła energii i większy potencjał alternatywnych zastosowań. Ze względu na niedobór otwartej przestrzeni i polityczne spory, inwestycje typu brownfield, zagęszczanie zabudowy i wymiana przestarzałych magazynów zyskują na znaczeniu.
Azja nie jest rynkiem jednorodnym. Japonia, z dużymi obszarami metropolitalnymi, wysokim zapotrzebowaniem na usługi i ugruntowaną pozycją na rynku nieruchomości, oferuje stabilne warunki dla centrów wielopiętrowych lub wielonajemczych. W regionach takich jak Hokkaido i aglomeracja Sapporo powstają obiekty, które mogą pomieścić zróżnicowanych użytkowników z sektora handlu detalicznego, produkcji i logistyki. Chiny posiadają już ogromne zasoby i coraz bardziej koncentrują się na modernizacji, automatyzacji i optymalizacji sieci. W Indiach i Azji Południowo-Wschodniej urbanizacja, rozwój przemysłu i rosnące rynki konsumenckie napędzają rozwój nowego budownictwa. Jednocześnie Australia inwestuje w huby intermodalne, aby efektywniej rozłożyć transport drogowy na duże odległości i koleją.
Ameryka Łacińska i Afryka nadal zajmują mniejsze miejsce na globalnym rynku nieruchomości instytucjonalnych, ale posiadają znaczny potencjał rozwojowy. Meksyk jest już przypadkiem szczególnym ze względu na amerykański nearshoring. W Afryce Północnej bliskość Europy, konkurencyjne koszty i nowe projekty przemysłowe mogą generować dodatkowy popyt. Wąskim gardłem często nie jest sam magazyn, ale jakość dróg, portów, odpraw celnych, zaopatrzenia w energię i systemów cyfrowych. Nieruchomości logistyczne zyskują na wartości dopiero w połączeniu z funkcjonującą infrastrukturą.
Kiedy hala staje się fabryką
Postęp technologiczny zmienia ekonomiczną funkcję magazynów. Autonomiczne roboty mobilne transportują półki lub pojemniki, systemy bezzałogowe transportują palety, zautomatyzowane magazyny drobnych części konsolidują zapasy, a ramiona robotyczne sterowane obrazowo przejmują coraz większą liczbę zadań związanych z kompletacją zamówień. Nadrzędnym elementem jest warstwa oprogramowania obejmująca zarządzanie magazynem, kontrolę zamówień, symulację i sztuczną inteligencję. Ta warstwa określa, gdzie umieszczane są towary, które zamówienia mają priorytet oraz czy następny etap pracy wykonają ludzie, systemy przenośników, czy roboty.
Według powszechnych prognoz branżowych, do 2028 roku około 80% magazynów i centrów dystrybucyjnych będzie wykorzystywać przynajmniej jakąś formę robotyki lub automatyzacji. Nie oznacza to jednak, że cztery na pięć magazynów będzie całkowicie bezobsługowych. Skanery, automatyczne sortowanie, systemy pick-by-voice, roboty mobilne czy półautomatyczne pakowanie już spełniają tę definicję. W pełni zautomatyzowane systemy nadal są kapitałochłonne i nadają się głównie do dużych, stosunkowo stabilnych wolumenów. W rzeczywistości będą to systemy hybrydowe, w których ludzie będą obsługiwać wyjątki, problemy z jakością i nieprzewidziane zadania, a maszyny przejmą standardowe operacje.
Automatyzacja zmienia również architekturę budynków. Wyższe sufity umożliwiają większą gęstość składowania, a poziome i nośne podłogi zapewniają precyzyjne ścieżki przemieszczania się, dodatkowe przyłącza zasilania zasilają roboty i infrastrukturę ładowania, a wydajne łącza danych stają się niezbędne dla funkcjonowania firmy. Ochrona przeciwpożarowa, strefy konserwacji i redundancja muszą być uwzględnione na etapie planowania. Dlatego starszy magazyn w dobrej lokalizacji może być mniej atrakcyjny ekonomicznie niż nowy budynek, nawet jeśli oba oferują taką samą powierzchnię.
Wzrost produktywności jest znaczący, ale niegwarantowany. Zautomatyzowany system może poprawić przepustowość, dokładność i czas sprawności. Jednak źle zaprojektowany może stać się kosztownym wąskim gardłem. Zmienne rozmiary produktów, nieprzewidywalny popyt lub częste zmiany asortymentu utrudniają amortyzację. Dlatego firmy powinny wybierać nie maksymalną możliwą automatyzację, ale poziom ekonomicznie uzasadniony. Systemy modułowe i robotyka na wynajem obniżają bariery wejścia, podczas gdy wysoce zintegrowane systemy na dużą skalę ujawniają swoje zalety przede wszystkim przy stale wysokich wolumenach.
Kapitał nie szuka przestrzeni, lecz jakości
Nieruchomości logistyczne ewoluowały z niszy rynkowej do instytucjonalnej klasy aktywów. Duzi właściciele i deweloperzy, tacy jak Prologis, Blackstone, GLP, Goodman i Segro, zarządzają międzynarodowymi portfelami, podczas gdy firmy ubezpieczeniowe, fundusze emerytalne i państwowe fundusze majątkowe inwestują za pośrednictwem udziałów kapitałowych i funduszy specjalnych. Na początku 2026 roku Prologis posiadał udziały w około 1,3 miliarda stóp kwadratowych powierzchni logistycznej i projektów deweloperskich, zarówno własnych, jak i zarządzanych. Ta skala pokazuje, w jakim stopniu sektor się profesjonalizował i koncentrował.
Po zakończeniu okresu zerowych stóp procentowych wyceny musiały zostać skorygowane. Wyższe koszty finansowania obniżają cenę, jaką inwestorzy mogą zapłacić za przyszłe dochody z wynajmu. Jednocześnie nowoczesne nieruchomości logistyczne oferują podwyżki czynszów skorygowane o inflację, długoterminowy popyt oraz, w porównaniu z niektórymi nieruchomościami biurowymi, lepszą perspektywę użytkowania. Stopy kapitalizacji dla najlepszych nieruchomości na wielu ugruntowanych rynkach europejskich wahają się w granicach od czterech do sześciu procent, chociaż lokalizacja, okres najmu, jakość budynku i finansowanie silnie wpływają na rzeczywistą stopę zwrotu.
Decydująca przewaga konkurencyjna nie polega już wyłącznie na posiadaniu jak największej działki. Inwestorzy biorą teraz pod uwagę bliskość populacji i infrastruktury, dostępność energii elektrycznej i siły roboczej, możliwości rozbudowy oraz efektywność energetyczną. Budynek z dachem solarnym, magazynem energii, wydajnym ogrzewaniem i niezawodnym podłączeniem do sieci może zapewnić wyższe czynsze, niższe koszty operacyjne i lepsze opcje finansowania. Z kolei przestarzałe budynki mogą wymagać inwestycji, podlegać ograniczeniom regulacyjnym i zostać sprzedane z rabatem.
Obiekty wielonajemcze rozkładają ryzyko pustostanów i umożliwiają adaptację do zróżnicowanych potrzeb przestrzennych. Duże centra z jednym najemcą mogą być efektywniej dostosowane do potrzeb jednego użytkownika, ale wiążą się z ryzykiem koncentracji. Jeśli dominujący sprzedawca internetowy lub grupa handlowa opuści lokalizację, wysoce wyspecjalizowany obiekt może zostać ponownie wynajęty jedynie po znacznych kosztach. Dlatego też, możliwość dostosowania do potrzeb osób trzecich staje się swego rodzaju ubezpieczeniem przed zmianami technologicznymi i ekonomicznymi.
Ekspert partnerski w zakresie planowania i budowy magazynów

Innowacyjne podejście do logistyki kontrolowanej temperaturowo
Łańcuchy chłodnicze jako kapitałochłonna nisza wzrostu
Logistyka z kontrolowaną temperaturą rozwija się z kilku powodów. Konsumenci domagają się większej ilości świeżej i mrożonej żywności, internetowi sprzedawcy artykułów spożywczych wymagają kontrolowanych dostaw, a przemysł farmaceutyczny transportuje wrażliwe leki biologiczne, szczepionki i leki specjalistyczne. W przeciwieństwie do konwencjonalnego suchego magazynu, przerwa w łańcuchu chłodniczym może całkowicie zniszczyć wartość towaru lub zagrozić bezpieczeństwu produktu. Redundancja nie jest zatem wygodą, lecz integralną częścią modelu biznesowego.
Chłodnie są technicznie złożone. Wymagają solidnej izolacji, hermetycznych obudów budynków, wysokowydajnych systemów chłodniczych, awaryjnego lub zapasowego zasilania oraz precyzyjnego monitorowania temperatury. Należy również uwzględnić przepisy higieniczne, zróżnicowane strefy temperaturowe, a w wielu przypadkach specjalistyczne systemy regałowe. Wysokie zużycie energii sprawia, że ceny energii elektrycznej i stabilność sieci są kluczowymi czynnikami wpływającymi na lokalizację. Nowoczesne czynniki chłodnicze, odzysk ciepła i inteligentne zarządzanie obciążeniem mogą obniżyć koszty i emisję, ale wymagają dodatkowych nakładów inwestycyjnych.
Specjalizacja oferuje pewną ochronę przed wahaniami koniunktury, ponieważ żywność i produkty farmaceutyczne można transportować nawet w okresach słabszej koniunktury. Jednocześnie zawęża ona krąg potencjalnych użytkowników. Chłodnia nie może być obsługiwana po prostu jak standardowy magazyn, a awarie techniczne mogą generować wyjątkowo wysokie koszty. Inwestorzy zyskują zatem potencjalną premię zwrotu, ale ponoszą również ryzyko operacyjne, energetyczne i regulacyjne, które jest niższe w przypadku standardowej logistyki.
Praca nie znika, ona się zmienia
Boom logistyczny tworzy bezpośrednie zatrudnienie w magazynach, transporcie, technologii i administracji, a także pośrednio w firmach budowlanych, u dostawców, w serwisach konserwacyjnych i u lokalnych usługodawców. W regionach o słabszej strukturze, duże centrum logistyczne może być znaczącym pracodawcą i podatnikiem. Wpływ zależy jednak od poziomu integracji pionowej. W dużej mierze zautomatyzowany magazyn tranzytowy z niewielką liczbą wykwalifikowanych stanowisk generuje inne efekty regionalne niż obiekt z funkcjami napraw, pakowania, przetwarzania zwrotów i zarządzania.
Automatyzacja znacząco redukuje powtarzalne zadania związane z chodzeniem, podnoszeniem i transportem. Jednocześnie rośnie zapotrzebowanie na inżynierów mechatroników, elektryków, specjalistów od oprogramowania, analityków danych i kierowników zmian z wiedzą techniczną. Ta transformacja nie rozwiązuje automatycznie problemu niedoboru siły roboczej, a jedynie przenosi ją do grup zawodowych, które już borykają się z niedoborem. Dlatego sukces ekonomiczny zakładu w coraz większym stopniu zależy od kwalifikacji, organizacji utrzymania ruchu oraz możliwości rozwoju personelu operacyjnego na stanowiska techniczne.
Wpływ społeczny pozostaje niejednoznaczny. Systemy ergonomiczne mogą zmniejszyć obciążenie fizyczne i przejąć niebezpieczne zadania. Jednak te same systemy danych i kontroli mogą mierzyć wydajność co sekundę, intensyfikować rytm pracy i ograniczać autonomię pracowników. Sama produktywność niewiele mówi o jakości miejsca pracy. Rotacja pracowników, absencja i koszty rekrutacji mogą zniweczyć część oczekiwanych korzyści w zakresie efektywności.
Dlatego też odnoszący sukcesy operatorzy nie traktują personelu jako szczątkowego elementu zautomatyzowanego systemu. Angażują pracowników na wczesnym etapie zmian w procesach, tworzą przejrzyste standardy wydajności i łączą inwestycje technologiczne ze szkoleniami. Programy certyfikacyjne w centrach dystrybucji mogą otwierać ścieżki kariery dla pracowników bez wykształcenia akademickiego. Stanowi to kluczową dźwignię dla gmin i regionów: polityka lokalizacyjna powinna uwzględniać nie tylko liczbę ogłaszanych ofert pracy, ale także kwalifikacje, wynagrodzenie i długoterminową zdolność do zatrudnienia.
Ziemia, prąd i akceptacja stają się coraz rzadsze
Duże centra logistyczne wymagają znacznych terenów i generują dodatkowy ruch. Na terenach niezabudowanych konkurują z rolnictwem, ochroną przyrody i budownictwem mieszkaniowym. W obszarach metropolitalnych napotykają na i tak już skąpe zasoby gruntów i zatłoczone sieci drogowe. Ekonomiczny zwrot z projektu może być zatem pozytywny, natomiast jego wpływ społeczny, wynikający z hałasu, zasklepiania gruntów i kosztów infrastruktury, jest znacznie mniej korzystny.
Nowoczesne budynki oferują duże, niezacienione powierzchnie dachowe, odpowiednie do instalacji fotowoltaicznych. W połączeniu z magazynami energii, pompami ciepła i infrastrukturą ładowania, budynek może pokryć część swojego zapotrzebowania na energię i tymczasowo wytwarzać energię elektryczną. Potencjał jest szczególnie wysoki, gdy konstrukcja dachu, podłączenie do sieci i zarządzanie energią są planowane od samego początku. Jednak sam dach solarny nie czyni transportu neutralnym dla klimatu, ani nie eliminuje problemów związanych z użytkowaniem gruntów.
Przepisy europejskie wywierają coraz większą presję na właścicieli nieruchomości. Rosną wymagania energetyczne dla nowych budynków niemieszkalnych, raporty dotyczące zrównoważonego rozwoju wymagają wiarygodnych danych, a taksonomia UE wpływa na finansowanie i decyzje inwestycyjne. W przypadku istniejących nieruchomości rośnie ryzyko utraty rentowności i wartości bez modernizacji pod kątem efektywności energetycznej. Zrównoważony rozwój przekształca się zatem z kwestii wizerunku w element kosztów kapitałowych i operacyjnych.
Akceptacja społeczna nie jest osiągana za pomocą efektownych wizualizacji, ale poprzez udowodnione korzyści lokalne. Ochrona przed hałasem, zielone strefy buforowe, inteligentne zarządzanie ruchem, połączenia kolejowe i obowiązkowe programy szkoleniowe mogą ograniczyć negatywny wpływ na środowisko. Gminy powinny w pełni uwzględniać koszty dróg, straży pożarnej, kanalizacji i rozbudowy sieci. Projekt przynosi korzyści danej lokalizacji tylko wtedy, gdy jego dodatkowe korzyści ekonomiczne przewyższają wynikające z niego koszty społeczne i środowiskowe.
Więcej sal nie oznacza automatycznie większego bezpieczeństwa
Dodatkowy magazyn może wzmocnić łańcuch dostaw, przechowując kluczowe zapasy w odpowiedniej lokalizacji lub otwierając alternatywną trasę. Może jednak również zwiększyć podatność na ataki, jeśli zbyt wiele przepływów towarów zostanie skoncentrowanych w jednym, wysoce zautomatyzowanym obiekcie. Pożar, przerwa w dostawie prądu, cyberatak lub błąd oprogramowania mogą wówczas wpłynąć na cały region. W związku z tym korzyści skali i odporność często pozostają w konflikcie.
Zależność cyfrowa jest szczególnie istotna. Zarządzanie magazynem, sterowanie robotami, planowanie transportu i dane dotyczące zapasów są ze sobą ściśle powiązane. Jeśli centralne oprogramowanie ulegnie awarii lub interfejsy zostaną naruszone, towary fizyczne pozostaną, ale nie będzie można ich sprawnie zlokalizować ani przetransportować. Systemy redundantne, procedury offline, sieci segmentowane i regularne ćwiczenia awaryjne są zatem równie ważne, jak systemy zraszaczowe czy zasilanie awaryjne.
Energia staje się również czynnikiem systemowym. Zautomatyzowane magazyny, chłodnie, parki ładowania i infrastruktura danych zwiększają przepustowość sieci elektroenergetycznej. W regionach o ograniczonej przepustowości sieci, centra logistyczne konkurują z fabrykami, obszarami mieszkalnymi i centrami danych. Teoretycznie idealna lokalizacja może być praktycznie nieodpowiednia, jeśli podłączenie do sieci będzie możliwe dopiero po latach. Poszukiwanie przestrzeni coraz częściej przeradza się w poszukiwanie gwarantowanego zasilania.
Odporność wynika zatem z redundancji bez ślepego powielania. Firmy potrzebują alternatywnych dostawców, tras transportu i sposobów działania, ale nie drugiego identycznego magazynu dla każdego produktu. Segmentacja oparta na ryzyku, według krytyczności, czasu uzupełniania zapasów, wartości, okresu przydatności do spożycia i substytucyjności, jest bardziej sensowna. Tylko wtedy można określić, gdzie dodatkowe zapasy, regionalne centra dystrybucyjne lub elastyczne umowy są ekonomicznie uzasadnione.
Projekty wysyłają sygnały pomiędzy branżami
Różnorodność obecnych projektów pokazuje, że boom nie jest napędzany wyłącznie przez handel internetowy. W Japonii centra wielonajemcze powstają nawet poza największymi obszarami metropolitalnymi. Opierają się one na elastycznych modułach i szerokiej bazie użytkowników. To sygnał zaufania do popytu regionalnego i chroni właścicieli przed uzależnieniem od jednego najemcy. Jednocześnie takie budynki zapewniają mniejszym firmom dostęp do nowoczesnej infrastruktury bez konieczności samodzielnego finansowania dużego obiektu.
W Ameryce Północnej dostawcy usług opieki zdrowotnej i hurtownicy żywności inwestują w dodatkową pojemność magazynową i chłodniczą. Często wiąże się to z zakupem istniejących budynków i modernizacją ich technologii. Strategia ta może być szybsza i bardziej efektywna pod względem wykorzystania przestrzeni niż nowe budownictwo, ale wymaga gruntownej oceny izolacji, zasilania, nośności stropu i możliwości rozbudowy. Tymczasem nowe, wielkopowierzchniowe obiekty obsługiwane przez międzynarodowych sprzedawców internetowych dowodzą, że regionalna szybkość dostaw pozostaje przewagą konkurencyjną.
Europejscy producenci żywności i napojów rozbudowują zakłady produkcyjne i magazynowe, aby połączyć wzrost z bezpieczeństwem dostaw. W Wietnamie powstają nowe regionalne projekty logistyczne, korzystające z dywersyfikacji przemysłowej Azji Południowo-Wschodniej. Australia rozwija centra intermodalne, aby usprawnić transport kontenerów między koleją a drogą. Cechą wspólną tych projektów nie jest konkretny model budynku, ale raczej próba zbliżenia przepływu towarów do produkcji, popytu lub wydajnych węzłów transportowych.
Najważniejsza lekcja płynąca z poszczególnych projektów jest zatem następująca: globalny trend jest szeroki, ale jego lokalna gospodarka pozostaje specyficzna. To, co sprawdza się w północnoamerykańskim korytarzu konsumpcyjnym, może nie sprawdzić się na japońskim rynku regionalnym lub europejskim terenie poprzemysłowym. Kapitał można dystrybuować globalnie; działalność operacyjna, pozwolenia, personel i transport pozostają lokalne.
Strategie dla firm
Firmy nie powinny już traktować logistyki jako odizolowanego centrum kosztów. Zdolność dostaw wpływa na przychody, lojalność klientów, wykorzystanie mocy produkcyjnych i kapitał obrotowy. Najtańszy magazyn może okazać się kosztowny w skali całego systemu, jeśli wymaga dodatkowego transportu, zwiększenia zapasów lub wydłużenia czasu dostawy. Decyzje dotyczące lokalizacji wymagają zatem modelu, który kompleksowo ocenia koszty nieruchomości, personelu, energii, podatków, ruchu, ryzyka i poziomu usług.
Drugą zasadą jest otwartość technologiczna. Budynki i automatyka powinny być projektowane modułowo, aby umożliwić zmiany w asortymencie produktów, przepustowości i liczbie najemców. Chociaż stała, wielkoskalowa technologia osiąga wysoką wydajność przy odpowiednich wolumenach, może komplikować adaptacje. Robotyka mobilna, ujednolicone interfejsy i skalowalne oprogramowanie zwiększają elastyczność. Co najważniejsze, wymaga to solidnej bazy danych obejmującej profile zamówień, strukturę produktów, obciążenia szczytowe, koszty błędów i dostępność personelu.
Po trzecie, firmy muszą zapewnić mierzalność odporności. Ogólne stwierdzenia dotyczące bezpieczeństwa łańcuchów dostaw są niewystarczające. Odpowiednie kluczowe wskaźniki efektywności (KPI) obejmują czas ponownego uruchomienia, pokrycie krytycznych zapasów, odsetek komponentów pochodzących z redundantnych źródeł, alternatywne możliwości transportowe oraz maksymalny dopuszczalny czas przestoju. Centrum powinno być oceniane na podstawie jego konkretnego wkładu w ograniczanie ryzyka. W przeciwnym razie istnieje ryzyko budowy kosztownych obiektów bez uwzględnienia najistotniejszych luk w zabezpieczeniach.
Dla małych i średnich przedsiębiorstw (MŚP) współpraca może być bardziej ekonomiczna niż własność. Infrastruktura wielodostępna, logistyka kontraktowa i współdzielona automatyzacja zapewniają dostęp do technologii i korzyści skali. Powoduje to jednak również uzależnienie od dostawcy usług. Umowy powinny jasno określać dostęp do danych, poziomy usług, procedury awaryjne, zmiany cen i opcje przełączania. Outsourcing przenosi procesy, ale nie strategiczną odpowiedzialność za zdolność do realizacji dostaw.
Co mogą zyskać państwa i regiony
Efektywna logistyka obniża koszty handlowe, rozszerza rynki zbytu i zwiększa atrakcyjność lokalizacji dla produkcji. Regiony z dobrymi portami, połączeniami kolejowymi, procedurami celnymi i sieciami cyfrowymi mogą skuteczniej integrować się z międzynarodowymi łańcuchami wartości. Ponadto centra logistyczne generują popyt na usługi budowlane, technologiczne, energetyczne, konserwacyjne i biznesowe. Ich wpływ ekonomiczny wykracza zatem poza bezpośrednio widoczne miejsca pracy w magazynach.
Jednocześnie państwa nie powinny konkurować o dotacje dla każdego magazynu. Standaryzowana logistyka jest stosunkowo mobilna i czasami generuje niską wartość dodaną na metr kwadratowy. Finansowanie publiczne powinno koncentrować się na infrastrukturze i możliwościach, które przynoszą korzyści wielu firmom: połączeniach kolejowych, cyfrowych systemach celnych, rozbudowie sieci, szkoleniach zawodowych i przyspieszonym rozwoju terenów poprzemysłowych. Dotacje bezpośrednie są bardziej uzasadnione tam, gdzie generowane są strategiczne dostawy, innowacje lub wyjątkowo wysoka regionalna wartość dodana.
Polityka planowania musi wcześnie rozwiązywać konflikty w zakresie użytkowania gruntów. Odpowiednie korytarze powinny łączyć transport, energię elektryczną i siłę roboczą, zamiast zezwalać na budowę obiektów przemysłowych tylko tam, gdzie jest dostępna ziemia. Granice gmin nie mogą prowadzić do sytuacji, w której jedna społeczność otrzymuje dochody z podatków, a sąsiednie miasta ponoszą ciężar transportu. Koordynacja regionalna i wkład infrastrukturalny oparty na relacji kosztów do przyczyn poprawiają równowagę ekonomiczną.
Dla Bułgarii i innych lokalizacji w Europie Południowo-Wschodniej wyjątkowa szansa tkwi w połączeniu nearshoringu, jednolitego rynku UE oraz korytarzy prowadzących do Turcji, Morza Czarnego i Europy Środkowej. Jednak same korzyści finansowe to za mało. Kluczowe czynniki to niezawodne pozwolenia, sprawne procedury graniczne i celne, wykwalifikowana siła robocza, przepustowość sieci oraz integracja infrastruktury drogowej, kolejowej, portowej i lotniczej. Samo budowanie magazynów tworzy nieruchomości. Połączenie tych czynników tworzy centrum logistyczne.
Boom pozostaje cyklicznie podatny na wahania koniunktury
Pomimo strukturalnych czynników wzrostu, rynek nie jest odporny na nadwyżkę mocy produkcyjnych. Lata 2021-2023 wywołały falę projektów spekulacyjnych w wielu regionach. Wraz ze wzrostem stóp procentowych i dostosowywaniem się firm do ekspansji spowodowanej pandemią, wskaźniki pustostanów wzrosły. Takie fazy są typowe dla rynku nieruchomości: od planowania do ukończenia mijają lata, więc nowa podaż często pojawia się, gdy popyt już spada.
Wysokie koszty budowy i finansowania zwiększają ryzyko. Projekt może być sprawny pod względem operacyjnym, ale stać się nierentowny z powodu kosztownego finansowania dłużnego. Deweloperzy reagują na to, wprowadzając mniej spekulacyjne projekty i częściej wymagając umów przednajmu. Spowalnia to tempo budowy nowych obiektów w perspektywie krótkoterminowej i może doprowadzić do ponownego niedoboru w perspektywie średnioterminowej. Malejąca liczba projektów w Stanach Zjednoczonych i niektórych częściach Europy już przyczynia się do ponownego zrównoważenia podaży i popytu.
Ryzyko koncentracji pozostaje szczególnie powszechne w przypadku dużych najemców. Sprzedawcy internetowi, grupy handlowe i dostawcy usług logistycznych mogą zdominować całe rynki lokalne. Gdy firma zmienia swoją sieć, kilka powierzchni staje się dostępnych jednocześnie. Specjalizacja technologiczna może również stanowić ryzyko, jeśli istniejące wyposażenie nie będzie odpowiednie dla kolejnego najemcy. Inwestorzy powinni zatem przeanalizować nie tylko wiarygodność kredytową obecnego najemcy, ale także alternatywny potencjał wykorzystania nieruchomości.
Zmiany geopolityczne mają wzajemne skutki. Bariery handlowe i regionalna produkcja mogą generować dodatkowe zapotrzebowanie na magazyny, jednocześnie ograniczając przepływ towarów i dewaluując inwestycje. Eskalacja fragmentacji obciążyłaby globalną gospodarkę i handel. Sektor logistyczny może łagodzić indywidualne zakłócenia, ale nie jest w stanie zrekompensować trwałej utraty międzynarodowego podziału pracy. Więcej magazynów nie zastąpi stabilnych relacji handlowych.
Jakość wzrostu gospodarczego rozstrzygnie się do roku 2030
Przewiduje się, że popyt na nowoczesne powierzchnie logistyczne będzie rósł do 2030 roku. Handel internetowy, starzejące się zapasy, nowe zakłady produkcyjne, towary w kontrolowanej temperaturze i rosnące wymagania dotyczące niezawodności dostaw – wszystko to wskazuje na ten wzrost. Jednak największy wzrost wartości prawdopodobnie nie nastąpi w przypadku dowolnej powierzchni, lecz w obiektach energooszczędnych, dobrze skomunikowanych i elastycznie automatyzowanych. Rynek będzie coraz bardziej rozróżniał budynki przyszłościowe od technologicznie przestarzałych.
Sztuczna inteligencja przede wszystkim zrewolucjonizuje planowanie i kontrolę. Potrafi prognozować popyt, pozycjonować zapasy, koordynować pracę personelu i robotów oraz identyfikować potrzeby konserwacyjne. Jej korzyści zależą od jakości danych, przejrzystych procesów i niezawodnej integracji. Słabo zorganizowanego łańcucha dostaw nie da się usztywnić samym algorytmem. Największe korzyści pojawiają się tam, gdzie decyzje cyfrowe i infrastruktura fizyczna są rozwijane jednocześnie.
Energia staje się trzecim dominującym kryterium lokalizacji, obok lokalizacji i siły roboczej. Operatorzy potrzebują nie tylko niedrogiej energii elektrycznej, ale także niezawodnej przepustowości sieci i przewidywalnych cen. Dachy solarne, systemy magazynowania energii i elastyczne obciążenia mogą oferować korzyści, ale nie zastąpią wydajnej sieci energetycznej. Projekty optymalizujące zapotrzebowanie na energię elektryczną, ładowanie pojazdów, chłodzenie i technologie budowlane w sposób zintegrowany będą charakteryzować się niższymi kosztami operacyjnymi i lepszymi możliwościami finansowania.
Niedobór gruntów ograniczy rozwój nowej zabudowy w gęsto zaludnionych regionach. Tereny poprzemysłowe, budynki wielopiętrowe i modernizacja istniejących obiektów zyskują na znaczeniu. Jednocześnie nie wszystkie rozwiązania logistyczne w centrach miast pozostają ekonomicznie opłacalne. Wysokie koszty gruntów i konflikty osiedlowe narzucają ograniczenia. Sieć przyszłości będzie zatem składać się z kilku bardzo dużych węzłów, centrów regionalnych i strategicznie rozmieszczonych lokalizacji miejskich.
Postęp z betonu – z wbudowanym ryzykiem
Globalny boom na centra logistyczne nie jest ani chwilową, spekulacyjną modą, ani niepodważalnym sukcesem. Odzwierciedla on rzeczywiste zmiany w handlu, technologii i postrzeganiu ryzyka geopolitycznego. Nowoczesne centra mogą zwiększać produktywność, skracać czas dostaw, zabezpieczać łańcuchy dostaw żywności i produktów farmaceutycznych oraz integrować regiony w międzynarodowe łańcuchy wartości. W ten sposób generują korzyści ekonomiczne, które wykraczają daleko poza ich fizyczne granice.
Jednak budowanie dodatkowych mocy nie jest równoznaczne z odpornością. Zbyt duże obiekty wiążą kapitał, duże zakłady koncentrują ryzyko awarii, automatyzacja zwiększa zależność od energii i oprogramowania, a użytkowanie gruntów generuje lokalne koszty. Ekonomicznie uzasadnione podejście leży pomiędzy maksymalną wydajnością a maksymalną redundancją. Firmy muszą różnicować ryzyko, projektować elastyczne obiekty oraz łączyć bezpieczeństwo fizyczne i cyfrowe.
Zwycięzcami nie będą zatem ci, którzy po prostu zbudują najwięcej metrów kwadratowych. Sukces odniosą te lokalizacje i operatorzy, którzy połączą przestrzeń, transport, energię, dane i umiejętności w odporny system. Obejmuje to zrównoważone budynki, interoperacyjną technologię, alternatywne metody operacyjne oraz pracowników potrafiących opanować złożone systemy. Decydenci polityczni również muszą dokonać bardziej precyzyjnych rozróżnień: między infrastrukturą strategiczną a wymiennymi magazynami, między tworzeniem wartości regionalnej a zwykłym obrotem gruntami, między rzeczywistą dekarbonizacją a greenwashingiem.
Świat potrzebuje bardziej wydajnych centrów logistycznych, ale nie za wszelką cenę i nie wszędzie. Boom zwiększa odporność łańcuchów dostaw, gdy nowe centra zapewniają różnorodność, przejrzystość i możliwości działania. Tworzy nowe zależności, gdy skalowanie staje się celem samym w sobie, a energia elektryczna, oprogramowanie, personel lub pojedynczy, duży użytkownik stają się nieodzownym wąskim gardłem. Do 2030 roku decydującym czynnikiem będzie zatem nie tyle to, ile zostało wybudowane, ile to, czy ogromne inwestycje zaowocowały elastyczną siecią. To właśnie prowokacyjna prawda tego megatrend: kolejny kryzys dostaw może nie wynikać z braku magazynów, ale z ich zbyt dużej liczby, wysoce zoptymalizowanych, zależnych od tych samych, podatnych na ataki systemów.
Twoi eksperci intralogistyki

Doradztwo, planowanie i wdrażanie kompleksowych rozwiązań dla magazynów wysokiego składowania i zautomatyzowanych systemów składowania - Zdjęcie: Xpert.Digital
Więcej informacji tutaj:
Twój globalny partner w zakresie marketingu i rozwoju biznesu
☑️ Naszym językiem biznesowym jest angielski lub niemiecki
☑️ NOWOŚĆ: Korespondencja w Twoim ojczystym języku!

Konrad Wolfenstein
Ja i mój zespół chętnie będziemy do Państwa dyspozycji jako osobisty doradca.
Możesz się ze mną skontaktować, wypełniając formularz kontaktowy tutaj wolfenstein@xpert.digital:lub po prostu dzwoniąc pod numer +49 7348 4088 965. Mój adres e-mail to
Nie mogę się doczekać naszego wspólnego projektu.
☑️ Wsparcie dla MŚP w zakresie strategii, doradztwa, planowania i wdrażania
☑️ Tworzenie lub reorganizacja strategii cyfrowej i digitalizacji
☑️ Rozszerzenie i optymalizacja procesów sprzedaży międzynarodowej
☑️ Globalne i cyfrowe platformy handlowe B2B
☑️ Rozwój biznesu pionierskiego / Marketing / PR / Targi
Nasze globalne doświadczenie branżowe i ekonomiczne w zakresie rozwoju biznesu, sprzedaży i marketingu

Nasze globalne doświadczenie branżowe i ekonomiczne w zakresie rozwoju biznesu, sprzedaży i marketingu - Zdjęcie: Xpert.Digital
Obszary zainteresowań branży: B2B, digitalizacja (od AI do XR), inżynieria mechaniczna, logistyka, odnawialne źródła energii i przemysł
Więcej informacji tutaj:
Centrum tematyczne oferujące spostrzeżenia i wiedzę specjalistyczną:
- Platforma wiedzy obejmująca gospodarki globalne i regionalne, innowacje i trendy branżowe
- Zbiór analiz, spostrzeżeń i informacji ogólnych na temat obszarów, na których się koncentrujemy
- Miejsce, w którym można zdobyć wiedzę i informacje na temat bieżących wydarzeń w biznesie i technologii
- Centrum dla firm poszukujących informacji na temat rynków, cyfryzacji i innowacji branżowych