Magazyny automatyczne i wysokiego składowania w Wielkiej Brytanii: Nowa gospodarka logistyczna – kreatywny obraz tematu z wykorzystaniem sztucznej inteligencji: Xpert.Digital
Efektywność energetyczna i automatyzacja: transformacja brytyjskiego rynku magazynów wysokiego składowania
Od wzrostu powierzchni ziemi do produktywności: rozwój magazynowania w Wielkiej Brytanii
Logistyka 2035: Co rynek magazynów wysokiego składowania oferuje inwestorom – magazyny wysokiego składowania kluczem do redukcji kosztów
Rynek magazynów wysokiego składowania w Wielkiej Brytanii przechodzi fundamentalną transformację, napędzaną wyzwaniami i możliwościami nowoczesnej logistyki. Po boomie wywołanym pandemią i późniejszej korekcie, nacisk przesunął się z prostej rozbudowy pojemności magazynowej na produktywne wykorzystanie istniejącej przestrzeni. W dobie rosnących kosztów pracy, chronicznego niedoboru odpowiednich gruntów i wysokich cen energii, inteligentna automatyzacja magazynów wysokiego składowania staje się kluczową strategią dla przedsiębiorstw. Rozwój ten otwiera nowe możliwości nie tylko w zakresie redukcji kosztów i poprawy efektywności, ale także tworzenia zrównoważonych, przyszłościowych rozwiązań logistycznych. Niniejsza analiza analizuje obecne trendy, wyzwania i perspektywy brytyjskiego rynku magazynów wysokiego składowania oraz ilustruje, jak zapotrzebowanie na powierzchnię magazynową będzie ewoluować w nadchodzących latach.
Ci, którzy myślą o przestrzeni wyłącznie w sposób horyzontalny, przegrają wyścig o koszty, pojemność i możliwości realizacji dostaw
Brytyjski rynek magazynów wysokiego składowania wkracza w nową fazę rozwoju. Po boomie wywołanym pandemią, późniejszej korekcie na rynku nieruchomości logistycznych oraz kilku latach wysokich kosztów budowy, energii i finansowania, nie każda dodatkowa powierzchnia magazynowa jest automatycznie uznawana za strategiczny zysk. Kluczowym czynnikiem jest to, ile użytecznej pojemności, przepustowości i bezpieczeństwa dostaw można uzyskać z działki, budynku i zużytej kilowatogodziny energii. To przesuwa punkt ciężkości ekonomicznej z prostego zwiększania powierzchni użytkowej na bardziej produktywne wykorzystanie istniejącej przestrzeni. Właśnie w tym tkwi strukturalna szansa dla zautomatyzowanych magazynów wysokiego składowania.
W tym kontekście magazyn wysokiego składowania to nie tylko wyjątkowo wysoki budynek z regałami. To zintegrowany system inwestycyjny, obejmujący konstrukcję nośną, technologię regałów, technologię przenośników, układnice lub systemy wahadłowe, czujniki, zasilanie, ochronę przeciwpożarową i oprogramowanie. Jego wartość ekonomiczna wynika z wzajemnego oddziaływania tych elementów. Obudowa budynku tworzy przestrzeń, automatyzacja przekształca tę przestrzeń w łatwo dostępne miejsca składowania, a oprogramowanie kontroluje zapasy, zamówienia i ruch materiałów. Rynek docelowy obejmuje zatem więcej niż tylko sprzedaż regałów lub suwnic. Obejmuje on planowanie, budowę i integrację systemów, oprogramowanie do zarządzania magazynem i przepływem materiałów, a także konserwację, modernizację i długoterminowe umowy serwisowe.
Rynek ten jest szczególnie interesujący dla Wielkiej Brytanii, ponieważ jednocześnie zachodzą na nim następujące zjawiska: bardzo wysoki udział sprzedaży internetowej w handlu detalicznym, rosnące koszty pracy, chroniczny niedobór odpowiednich lokalizacji logistycznych, wyższe wymagania dotyczące niezawodności i identyfikowalności dostaw oraz rosnące zapotrzebowanie na magazyny z kontrolowaną temperaturą. Jednocześnie, słaby ogólny wzrost gospodarczy, wysokie ceny energii elektrycznej, wysoki koszt kapitału, problemy z podłączeniem do sieci i długotrwałe procesy uzyskiwania pozwoleń działają hamująco. Rynek ten nie jest zatem ani zwykłym boomem wzrostowym, ani stagnacyjną niszą. Jest to selektywny rynek inwestycyjny, na którym projekty o solidnych podstawach technicznych i ekonomicznych mają znacznie lepsze perspektywy niż kompleksowe programy automatyzacji.
Rynek o wielu rozmiarach
Wielkość brytyjskiego rynku magazynów wysokiego składowania nie może być wiarygodnie opisana za pomocą jednej liczby. Badania rynku stosują różne definicje. Analizy wąsko definiowane uwzględniają jedynie zautomatyzowane systemy składowania i pobierania (AS/RS), tj. klasyczne rozwiązania AS/RS dla palet, pojemników lub kartonów. Szersze badania obejmują również technologię przenośników, sortowanie, roboty mobilne, technologię kompletacji zamówień, systemy realizacji zamówień magazynowych i inne komponenty automatyki. Skutkuje to znacznymi różnicami, które wynikają nie tyle ze sprzecznych danych rynkowych, co z odmiennych definicji.
Dla węższego rynku AS/RS w Wielkiej Brytanii prognozuje się, że w 2025 r. wolumen wyniesie około 219 mln USD. W 2026 r. wzrośnie on do około 264 mln USD, a do 2035 r. do około 507 mln USD. Odpowiadałoby to średniemu nominalnemu wzrostowi na poziomie około 7,5% rocznie w latach 2026–2035. Definicja ta ściśle odzwierciedla główny rynek zautomatyzowanych magazynów wysokiego składowania, ale nie obejmuje całej wartości projektu budynku ani wszystkich powiązanych rozwiązań automatyzacyjnych.
Szersze szacunki wskazują, że brytyjski rynek automatyzacji magazynów będzie wart znacznie ponad miliard dolarów już w 2023 roku i przewiduje się, że do 2030 roku przekroczy trzy miliardy dolarów. Inne prognozy przewidują jeszcze większą wartość rynku w 2025 roku i przewidują tempo wzrostu na poziomie kilkunastoprocentowym do początku lat 30. XXI wieku. Nie należy ich bezpośrednio łączyć. Ilustrują one jednak pewien trend: automatyzacja rośnie szybciej niż całkowita powierzchnia magazynowa, a udział komponentów związanych z oprogramowaniem, usługami i robotyką w całym projekcie rośnie.
Godny uwagi jest niski punkt wyjścia. Według szacunków brytyjskiej branży magazynowej, mniej niż 20 procent magazynów charakteryzuje się znaczącym poziomem automatyzacji. Liczba ta obejmuje również bardzo zróżnicowane poziomy automatyzacji, od pojedynczych linii przenośnikowych po w dużej mierze autonomiczne systemy. Liczba w pełni zautomatyzowanych magazynów wysokiego składowania jest zatem znacznie mniejsza niż całkowita liczba magazynów w Wielkiej Brytanii. Otwiera to potencjał długoterminowej modernizacji, ale nie oznacza to, że cztery piąte wszystkich magazynów można by zautomatyzować w krótkim okresie. Wiele budynków jest zbyt niskich, zbyt małych, nieodpowiednich konstrukcyjnie, dostępnych jedynie w ramach krótkoterminowych umów lub zbyt niestabilnych pod względem operacyjnym, aby uzasadnić wysokie inwestycje.
Od boomu na rynku ziemi do kwestii produktywności
Rynek nieruchomości logistycznych w Wielkiej Brytanii powrócił do normy po wyjątkowych latach 2020 i 2021. Podczas pandemii detaliści, firmy kurierskie i logistyczne agresywnie konkurowały o ograniczoną powierzchnię. Później na rynek weszły nowe, spekulacyjne inwestycje i zwrócone istniejące nieruchomości, a firmy podejmowały ostrożniejsze decyzje inwestycyjne. Wskaźniki pustostanów wzrosły, dając najemcom większy wybór. Jednak ta normalizacja nie oznacza strukturalnego załamania popytu na usługi logistyczne.
W przypadku magazynów o powierzchni 100 000 stóp kwadratowych (ok. 96 000 m²) lub większej, w 2025 roku odnotowano około 33 milionów stóp kwadratowych (ok. 33 mln stóp kwadratowych) wynajętej powierzchni. Było to znacznie więcej niż w dwóch poprzednich latach, a także powyżej długoterminowej średniej sprzed pandemii. W zależności od minimalnej powierzchni uwzględnionych nieruchomości, całkowite wynajęcie brytyjskiej powierzchni logistycznej w 2025 roku wyniosło około 40,8 miliona stóp kwadratowych (ok. 37 mln m²). Jednocześnie wskaźnik pustostanów w segmencie wielkopowierzchniowym na koniec roku wyniósł nieco poniżej 8%. Był to poziom wyższy niż w okresie skrajnego niedoboru, ale nie wskazywał jeszcze na powszechną nadpodaż.
W przypadku magazynów wysokiego składowania, struktura jakościowa tych pustostanów jest szczególnie istotna. Część dostępnej powierzchni stanowią starsze budynki, które nie spełniają współczesnych wymagań dotyczących wysokości sufitu, nośności stropu, efektywności energetycznej, zasilania, projektu placu i automatyki. W związku z tym rynek wydaje się oferować wystarczającą powierzchnię, podczas gdy najlepsze nieruchomości gotowe na automatyzację w odpowiednich lokalizacjach wciąż brakuje. Rosnąca różnica w czynszach między najlepszymi a drugorzędnymi nieruchomościami logistycznymi potwierdza tę polaryzację. Nowoczesne budynki osiągają wyższe ceny, ponieważ oferują nie tylko większą powierzchnię, ale także niższe koszty operacyjne, lepszą efektywność energetyczną i większą elastyczność techniczną.
Kluczowa zmiana gospodarcza polega zatem na tym, że firmy nie wynajmują już ani nie budują przede wszystkim metrów kwadratowych, lecz kupują przestrzeń magazynową. Magazyn wysokiego składowania może pomieścić znacznie więcej palet lub kontenerów na tej samej powierzchni niż konwencjonalna hala. Pozwala to na skrócenie dystansu do pokonania pieszo i samochodem, dokładniejsze zarządzanie zapasami i zapewnienie bardziej stabilnej przepustowości w dłuższych okresach eksploatacji. Im droższe stają się grunty, budynki i siła robocza, tym bardziej cenna staje się ta zwiększona gęstość. Rynek magazynów wysokiego składowania korzysta zatem nie tylko ze wzrostu wolumenu towarów, ale także z potrzeby bardziej produktywnego wykorzystania istniejących zasobów.
Praca staje się motorem napędowym inwestycji
Najsilniejszym impulsem ekonomicznym dla automatyzacji są obecnie koszty pracy. W Wielkiej Brytanii krajowa płaca minimalna dla pracowników w wieku 21 lat i starszych wzrosła do 12,71 GBP za godzinę w kwietniu 2026 r. Już w kwietniu 2025 r. składka pracodawcy na ubezpieczenie społeczne wzrosła z 13,8% do 15%, a roczny próg dochodów uprawniający do obowiązkowych składek spadł z 9100 GBP do 5000 GBP. To nieproporcjonalnie obciążyło szczególnie pracochłonne przedsiębiorstwa, zatrudniające wielu pracowników w niepełnym wymiarze godzin lub o niskich płacach.
W przypadku magazynu stawka godzinowa nie jest jedynym istotnym czynnikiem. Rzeczywiste koszty pracy obejmują składki na ubezpieczenie społeczne, składki emerytalne, dopłaty za pracę w nocy i weekendy, urlopy, zwolnienia lekarskie, koszty rekrutacji, szkoleń, środki ochrony indywidualnej oraz koszty zarządzania. Koszty pośrednie wynikają również z rotacji pracowników, sezonowych niedoborów i wahań wydajności. W przypadku ręcznych procesów magazynowych wysoka rotacja personelu może zwiększać liczbę błędów i ograniczać wydajność w okresach szczytowych.
Automatyzacja nie eliminuje zapotrzebowania na personel, ale zmienia jego strukturę. Mniej pracowników przemieszcza palety lub pokonuje długie trasy kompletacyjne. Jednocześnie rośnie zapotrzebowanie na inżynierów mechatroników, specjalistów ds. utrzymania ruchu, techników kontroli, analityków danych i doświadczonych kierowników zmian. Zautomatyzowany magazyn wysokiego składowania nie tylko zastępuje pracę maszynami. Zastępuje dużą, często zmieniającą się kadrę operacyjną mniejszą, lepiej wykwalifikowaną i bardziej zorientowaną technicznie, a także redukuje koszty amortyzacji, energii i serwisu.
Ta zmiana poprawia wydajność, szczególnie tam, gdzie procesy są standaryzowane, wolumeny są wysokie, a godziny pracy długie. System, który działa z niską wydajnością tylko podczas jednej zmiany, z trudem uzasadnia wysokie koszty stałe. Natomiast system działający 24/7, sześć lub siedem dni w tygodniu, rozkłada koszty kapitałowe na znacznie więcej operacji. Dlatego handel detaliczny żywnością, dobra konsumpcyjne, farmaceutyki, części zamienne, zaopatrzenie produkcji i logistyka z kontrolowaną temperaturą to szczególnie atrakcyjne obszary zastosowań. Kluczowym czynnikiem nie jest abstrakcyjna liczba zaoszczędzonych miejsc pracy, ale zdyskontowane porównanie całkowitych kosztów procesu w ciągu dziesięciu do dwudziestu lat.
Handel internetowy pozostaje w cieniu
Brytyjski handel internetowy nie powrócił do poprzednich poziomów po gwałtownym wzroście wywołanym pandemią. Udział sprzedaży online w całkowitej sprzedaży detalicznej wynosił średnio około 27% w 2025 roku, znacznie więcej niż około 19% w 2019 roku. W grudniu 2025 roku ponad 28% wydatków detalicznych dokonywano online. Udział ten utrzymał się na podobnym poziomie w 2026 roku. To sprawia, że Wielka Brytania jest jednym z najbardziej zdigitalizowanych rynków detalicznych w Europie.
Jednak w przypadku magazynów wysokiego składowania sam wzrost przychodów nie jest czynnikiem decydującym. Zamówienia online często składają się z małych przesyłek o wielu różnych pozycjach, krótkich terminach realizacji i wysokich wymaganiach dotyczących dokładności inwentaryzacji. Sprzyja to magazynowaniu kontenerowemu, systemom miniload, rozwiązaniom wahadłowym i kompaktowym koncepcjom „towar do człowieka”. Tradycyjne paletowe magazyny wysokiego składowania czerpią pośrednie korzyści, ponieważ zapewniają uzupełnianie zapasów w obszarach kompletacji wstępnej lub konsolidują duże zapasy w krajowych centrach dystrybucyjnych.
Efekt e-commerce jest dodatkowo wzmacniany przez sprzedaż wielokanałową. Sprzedawcy detaliczni muszą zaopatrywać oddziały, klientów końcowych i punkty odbioru z jednego magazynu. To sprawia, że przepływy materiałów są bardziej złożone, zwroty ważniejsze, a zapasy bardziej rozdrobnione. Zautomatyzowana technologia magazynowa może sprawić, że ta złożoność będzie łatwiejsza do opanowania, pod warunkiem, że oprogramowanie zintegruje wszystkie kanały. Izolowany magazyn wysokiego składowania bez wydajnego systemu zarządzania magazynem i kontroli zamówień nie rozwiąże tego problemu.
Jednocześnie nie należy przeceniać handlu internetowego. Ekstremalny wzrost mocy produkcyjnych w czasie pandemii pokazał, że krótkotrwałe szczyty popytu nie stanowią wystarczającej podstawy dla dużych, długoterminowych inwestycji. Udane projekty opierają się zatem coraz częściej na stabilnych, wieloletnich wolumenach, wielu kanałach sprzedaży i elastycznej architekturze systemów. Rynek odchodzi od założenia nieograniczonego wzrostu online na rzecz odpornych modeli biznesowych, w których automatyzacja obniża koszty, jakość i niezawodność dostaw, nawet przy umiarkowanym wzroście przychodów.
Zimno zmusza ludzi do przebywania na dużych wysokościach
Najbardziej widocznym obszarem wzrostu brytyjskich magazynów wysokiego składowania jest logistyka chłodnicza i mroźnicza. W tym przypadku koszty powierzchni, pracy i energii są szczególnie powiązane. Chłodnie wymagają kosztownej izolacji, wysokowydajnych systemów chłodniczych, przejść z kontrolą wilgotności i zaawansowanych technologii bezpieczeństwa. Każdy niewykorzystany metr sześcienny generuje długoterminowe koszty chłodzenia, nie generując żadnych przychodów z magazynowania. Wysoki, kompaktowy i w dużej mierze zamknięty obiekt poprawia zatem efektywność energetyczną i przestrzeń.
Zautomatyzowane systemy magazynowania i pobierania działają również w warunkach, w których praca ludzka jest pracochłonna i kosztowna. Mniejsza liczba personelu w strefie mroźni skraca czas przebywania w bardzo niskich temperaturach, zmniejsza zagrożenia dla bezpieczeństwa i umożliwia ciągłą pracę. Kompaktowe, wielopoziomowe magazyny i kontrolowane śluzy powietrzne mogą ograniczyć utratę chłodu. Szacunki branżowe wskazują, że przy odpowiednim projektowaniu istnieje znaczny potencjał redukcji zużycia energii w porównaniu z systemami o mniejszej gęstości i bardziej otwartymi.
Kilka dużych projektów dowodzi, że jest to już realny trend inwestycyjny. Chłodnia wysokiego składowania Magnavale w Easton osiąga wysokość około 47,5 metra i oferuje około 101 000 miejsc paletowych. Projekt stanowi inwestycję o wartości ponad 130 milionów funtów i łączy zautomatyzowane magazynowanie z energooszczędną obudową budynku oraz energią odnawialną. Kolejny zautomatyzowany magazyn wysokiego składowania z mroźnią o pojemności około 90 000 miejsc paletowych planowany jest w Avonmouth. NewCold jednocześnie zwiększa swoje moce przerobowe w Corby i Wakefield w Wielkiej Brytanii; planowana faza rozbudowy w samym Wakefield ma stworzyć prawie 19 400 dodatkowych miejsc paletowych.
Projekty te mają większe znaczenie dla całego rynku, niż sugerowałaby ich niewielka liczba. Pojedynczy, duży magazyn angażuje znaczne zasoby w zakresie konstrukcji stalowych, technologii przenośników, technologii chłodniczych, systemów sterowania, ochrony przeciwpożarowej i serwisu. Jednocześnie tworzy referencje, wiedzę specjalistyczną i ujednolicone rozwiązania techniczne. Zmniejsza to postrzegane ryzyko projektu dla kolejnych inwestorów. Brytyjski sektor mrożonek prawdopodobnie będzie zatem prekursorem w zakresie szczególnie wysokich, wspartych na regałach i w pełni zautomatyzowanych obiektów.
Przemysł zastępuje handel jako siłę napędową
Istotną zmianą na brytyjskim rynku nieruchomości logistycznych jest rosnąca rola przemysłu. Do 2025 roku firmy produkcyjne odpowiadały za około jedną trzecią całkowitego zapotrzebowania na duże magazyny i budynki przemysłowe. To zapewniło przemysłowi przewagę nad kilkoma tradycyjnymi grupami użytkowników w sektorze handlu detalicznego i dystrybucji. Ten rozwój ma nie tylko charakter cykliczny, ale jest również powiązany z restrukturyzacją łańcuchów dostaw.
Brexit, pandemia, napięcia geopolityczne i zakłócenia na globalnych szlakach transportowych obnażyły koszty wyjątkowo szczupłych łańcuchów dostaw. Firmy utrzymują wyższe zapasy bezpieczeństwa kluczowych komponentów, kwalifikują dodatkowych dostawców i skracają wybrane trasy zaopatrzenia. Nie oznacza to jednak całkowitego przeniesienia produkcji z powrotem do Wielkiej Brytanii. Bardziej prawdopodobna jest selektywna regionalizacja: kluczowe części, części zamienne i wartościowe półprodukty są magazynowane bliżej miejsca użytkowania, podczas gdy standaryzowane towary produkowane masowo nadal pochodzą z globalnych źródeł.
Magazyny wysokiego składowania doskonale nadają się do tej strategii, gdy składowana jest duża liczba palet lub nośników ładunku, a ich ruchy są stabilne. W przemyśle motoryzacyjnym, spożywczym, napojowym, chemicznym i dóbr konsumpcyjnych mogą one łączyć dostawy produkcyjne z logistyką wyrobów gotowych. Bezpośrednia integracja z terenami produkcyjnymi jest szczególnie atrakcyjna, ponieważ powierzchnia magazynowa jest tam ograniczona, a przepływy materiałów są bardziej przewidywalne niż w magazynach wysyłkowych o dużej zmienności.
Gwałtowny wzrost popytu w przemyśle zmienia również wymagania stawiane dostawcom. Szybkie kompletowanie zamówień i wysyłka paczek nie są już wystarczające; niezbędna jest wysoka dostępność, precyzyjne sekwencjonowanie, śledzenie partii i bezpieczne interfejsy z systemami produkcyjnymi. Przestoje mogą zakłócić działanie linii produkcyjnej i spowodować znacznie wyższe koszty następcze niż opóźnienie w realizacji pojedynczego zamówienia. Zwiększa to znaczenie redundantnych technologii, konserwacji predykcyjnej i długoterminowego zaopatrzenia w części zamienne.
Rozwiązania intralogistyczne LTW

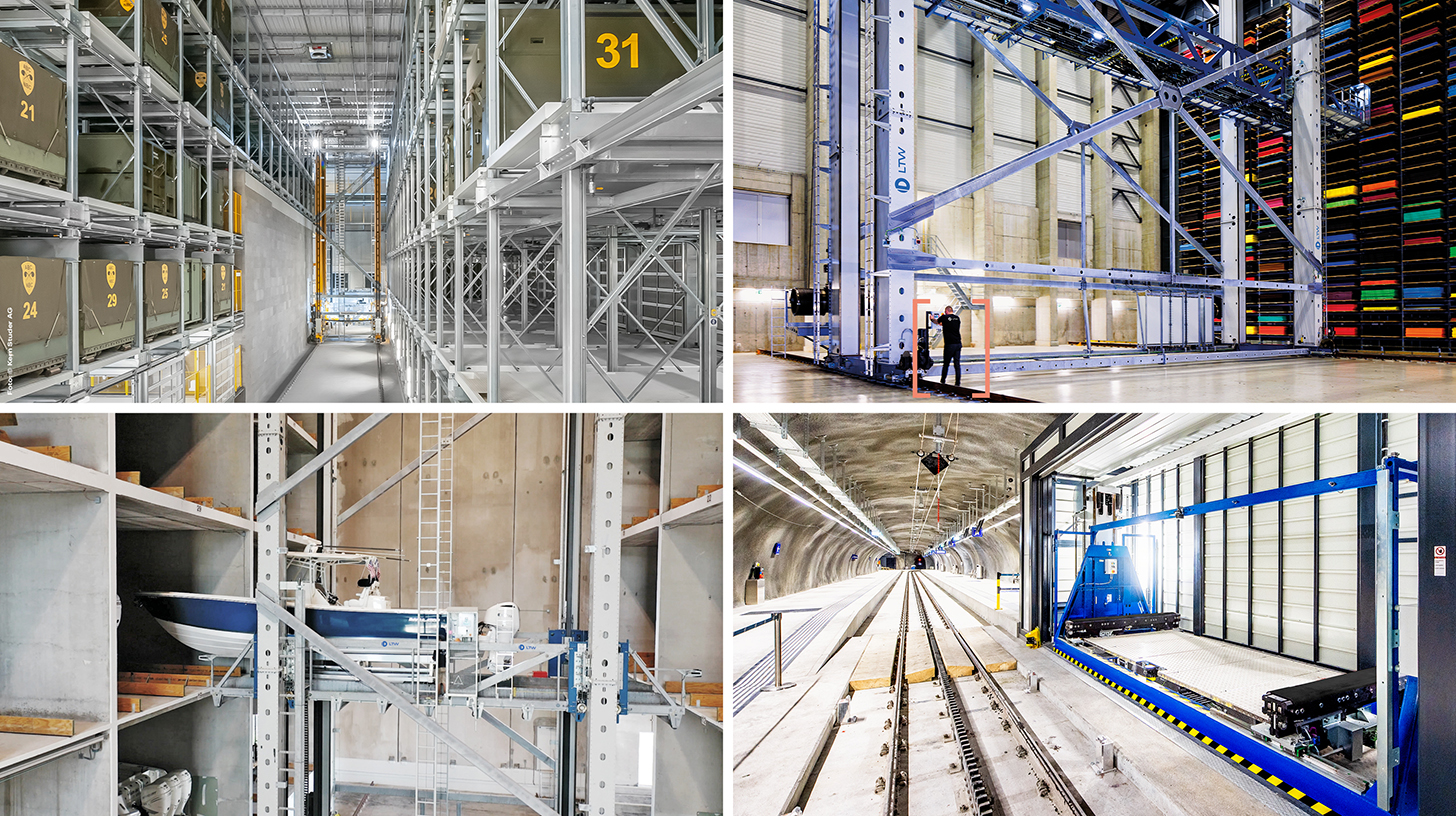
LTW Intralogistics – Inżynierowie przepływu – Zdjęcie: LTW Intralogistics GmbH
LTW oferuje swoim klientom nie pojedyncze komponenty, lecz zintegrowane, kompletne rozwiązania. Doradztwo, planowanie, komponenty mechaniczne i elektrotechniczne, technologia sterowania i automatyki, a także oprogramowanie i serwis – wszystko jest połączone w sieć i precyzyjnie skoordynowane.
Własna produkcja kluczowych komponentów jest szczególnie korzystna. Pozwala to na optymalną kontrolę jakości, łańcuchów dostaw i interfejsów.
LTW to synonim niezawodności, przejrzystości i partnerskiej współpracy. Lojalność i uczciwość są głęboko zakorzenione w filozofii firmy – uścisk dłoni wciąż ma tu znaczenie.
W związku z tym:
Transformacja magazynów wysokiego składowania na rynku brytyjskim
Geografia podąża za infrastrukturą i elektrycznością
Główny obszar brytyjskich magazynów wysokiego składowania znajduje się w tzw. Złotym Trójkącie regionu Midlands. Stamtąd do dużej części populacji można dotrzeć w ciągu kilku godzin jazdy samochodem. Region ten łączy autostrady, takie jak M1, M6 i M42, główne korytarze kolejowe i towarowe, a także gęstą sieć dostawców usług logistycznych, firm przemysłowych i pracowników. East Midlands i West Midlands pozostają zatem głównymi lokalizacjami dla krajowych centrów dystrybucji.
Jednak logika decyzji lokalizacyjnych staje się coraz bardziej zniuansowana. Yorkshire i północno-wschodnie regiony często oferują bardziej przystępne cenowo grunty i dobre połączenia z zakładami produkcyjnymi i portami. Północno-zachodnie regiony korzystają z korytarzy wokół Manchesteru i Liverpoolu. Tereny wzdłuż autostrady M62 łączą wschodnie i zachodnie wybrzeże. Na południowym zachodzie i w południowej Walii dodatkowe moce produkcyjne mogą być korzystne, jeśli firmy chcą skrócić długie dojazdy z Midlands. Londyn i południowo-wschodnie regiony pozostają atrakcyjne ze względu na siłę nabywczą i gęstość zaludnienia, ale wysokie ceny gruntów i ich niedobór utrudniają budowę bardzo dużych obiektów naziemnych.
To właśnie w tych obszarach wysokość zwiększa produktywność gruntów. Magazyn wysokiego składowania może intensywniej wykorzystywać drogie grunty, ale na obszarach miejskich lub podmiejskich szybciej napotyka na przeszkody w postaci braku widoczności, konfliktów sąsiedzkich i przepisów planistycznych. W gęsto zaludnionych regionach projekty logistyczne konkurują również z budownictwem mieszkaniowym, centrami danych i innymi obiektami komercyjnymi. Szczególnie poszukiwane są tereny z przyłączami o dużej przepustowości. Od 2024 roku deweloperzy centrów danych zabezpieczyli liczne tereny nadające się pod przemysł i logistykę w Wielkiej Brytanii. To nie tylko eliminuje grunty z rynku magazynowego, ale także nasila konkurencję o przepustowość sieci.
Dla inwestorów podłączenie do sieci staje się zatem wczesnym kryterium decyzyjnym. Chociaż zautomatyzowany magazyn wysokiego składowania niekoniecznie wymaga ciągłej mocy wyjściowej centrum danych, to jednak wymaga niezawodnej mocy elektrycznej dla przenośników taśmowych, infrastruktury ładowania, chłodzenia, ogrzewania, oświetlenia i IT. Niedroga działka bez terminowego podłączenia do sieci może być mniej opłacalna ekonomicznie niż droższa lokalizacja z gwarantowanym zasilaniem. Wybór lokalizacji, projekt budynku i koncepcja energetyczna muszą zatem zostać zintegrowane znacznie wcześniej.
Intensywność kapitału oddziela zwycięzców od przegranych
Magazyny wysokiego składowania to kapitałochłonne, długoterminowe inwestycje. Szacuje się, że w przypadku standardowych centrów dystrybucyjnych w regionie Midlands, szacunkowe koszty budowy w latach 2025-2026 wyniosą od około 71 do 105 funtów za stopę kwadratową. Koszty budowy wysokiej klasy budynków logistycznych z automatyzacją, większą nośnością, dodatkową przestrzenią i zaawansowaną technologią budowlaną wahają się od 121 do 167 funtów za stopę kwadratową. Budynki z kontrolowaną temperaturą mogą kosztować od około 167 do 230 funtów za stopę kwadratową lub więcej. W zależności od konkretnych wymagań, koszty automatyki, technologii regałowej, oprogramowania, technologii chłodniczej i gruntu mogą być dodatkowe.
Te zakresy pokazują, dlaczego decyzja nie może opierać się na prostym porównaniu kosztów budowy na metr kwadratowy. Wysoki magazyn może zapewnić taką samą pojemność jak znacznie większa hala konwencjonalna, zajmując mniejszą powierzchnię. Zmniejsza to wymaganą powierzchnię gruntu, dachu i elewacji przypadającą na jedną powierzchnię magazynową. Jednocześnie rosną wymagania dotyczące fundamentów, tolerancji, stali, ochrony przeciwpożarowej, montażu i uruchomienia. Dlatego właściwym miernikiem nie jest cena budynku, lecz wartość bieżąca netto na jednostkę wydajności i pojemności nadającą się do trwałego użytku.
Finansowanie pozostaje kluczowym czynnikiem. Rosnące stopy procentowe zwiększają koszty kapitałowe i w efekcie wydłużają okres amortyzacji. W przypadku budynków specjalistycznych pula potencjalnych przyszłych najemców może być mniejsza. Magazyn wysokiego składowania, dostosowany do konkretnego przepływu towarów, jest trudniejszy do ponownego wynajęcia niż magazyn standardowy. Dlatego banki i inwestorzy na rynku nieruchomości zwracają większą uwagę na zdolność kredytową, okres najmu, możliwość alternatywnego wykorzystania oraz rozdzielenie ryzyka związanego z budynkiem od ryzyka technicznego.
Prowadzi to do powstania nowych modeli kontraktowych. Właściciele mogą finansować stan surowy budynku, a użytkownik ponosi koszty automatyzacji. Dostawcy usług logistycznych mogą zabezpieczyć moce przerobowe poprzez długoterminowe umowy z klientami. Producenci i integratorzy oferują bardziej kompleksowe pakiety usług, plany modernizacji lub, w niektórych segmentach, modele zbliżone do leasingu. Najbardziej opłacalne ekonomicznie projekty to te, w których umowa leasingowa, okres użytkowania aktywów, utrzymanie klienta i okres finansowania są ze sobą powiązane. Technicznie doskonałe rozwiązanie może zawieść, jeśli umowa eksploatacyjna wygaśnie po pięciu latach, a system będzie amortyzowany przez piętnaście lat.
Cena energii elektrycznej odpowiada efektywności energetycznej
Ceny energii elektrycznej dla przemysłu w Wielkiej Brytanii są wysokie w porównaniu z innymi krajami na świecie. W czwartym kwartale 2025 roku firmy produkcyjne płaciły średnio około 16,8 pensa za kilowatogodzinę, nie wliczając podatku klimatycznego. Chociaż było to mniej niż rok wcześniej, nadal utrzymywało się na poziomie, który znacząco wpływa na energochłonne inwestycje. W przypadku magazynów wysokiego składowania ma to dwojakie znaczenie.
Z jednej strony maszyny do składowania i pobierania, technologia przenośników, robotyka, komputery oraz, w stosownych przypadkach, systemy chłodnicze zwiększają zużycie energii elektrycznej. Z drugiej strony, nowoczesny system może oszczędzać energię na jednostkę magazynowaną lub transportowaną. Napędy regeneracyjne przekazują energię hamowania z powrotem do systemu, inteligentne sterowanie zapobiega pustym przebiegom, oświetlenie LED jest ograniczone w pustych obszarach, a kompaktowe objętości mroźni minimalizują straty ciepła. Dlatego istotne jest zużycie energii na ruch palety, linię zamówienia lub zajmowaną przestrzeń magazynową, a nie całkowite zużycie energii elektrycznej w danym miejscu.
Fotowoltaika dachowa, magazyny energii i elastyczne zarządzanie zyskują na znaczeniu. Duży dach magazynu logistycznego oferuje znaczną przestrzeń generacyjną, a automatyzacja i chłodzenie zapewniają przewidywalne obciążenie. W mroźniach bezwładność cieplna może być wykorzystana do częściowego przeniesienia wytwarzania energii chłodniczej na godziny poza szczytem, bez obniżania temperatury produktu. Takie rozwiązania sprawiają, że magazyn staje się bardziej aktywnym elementem systemu energetycznego.
Czynnikiem ograniczającym często nie jest roczne zużycie energii elektrycznej, lecz obciążenie sieciowe i obciążenie szczytowe. Jeśli sprężarki chłodnicze, punkty ładowania, przenośniki taśmowe i inne odbiorniki pracują jednocześnie, zapotrzebowanie na energię elektryczną może znacznie wzrosnąć. Dobre zarządzanie energią niweluje te szczyty. Dlatego przyszłe projekty będą coraz częściej planowane z uwzględnieniem prognoz obciążenia, lokalnych instalacji wytwórczych i odbiorców regulowanych umownie. W ten sposób specjalistyczna wiedza energetyczna staje się integralną częścią wiedzy z zakresu intralogistyki.
Technologia determinuje model biznesowy
Rynek magazynów wysokiego składowania obejmuje kilka podrynków technologicznych. Klasyczne systemy składowania palet AS/RS wykorzystują układnice w długich, wysokich korytarzach. Nadają się one do składowania ładunków o dużej pojemności, standardowych nośników ładunku i zapewniają niezawodną przepustowość. Systemy o dużej głębokości zwiększają gęstość składowania, ale ograniczają bezpośredni dostęp do poszczególnych palet i wymagają skrupulatnego zarządzania zapasami. Wózki paletowe mogą poprawić elastyczność i wydajność w głębokich kanałach.
Systemy magazynowania typu miniload, wahadłowego i sześciennego dominują w przypadku kartonów, pojemników i drobnych części. Wspierają one kompletację zamówień typu towar do człowieka i zapewniają dużą różnorodność produktów. Roboty mobilne i autonomiczne wózki widłowe oferują bardziej elastyczną alternatywę, gdy budowa lub objętość nie uzasadniają stałego montażu systemu wielkoskalowego. Wiele projektów wykorzystuje architekturę hybrydową: palety są gęsto składowane na regałach wysokiego składowania, kontenery są dostarczane za pomocą systemu wahadłowego lub sześciennego, a roboty mobilne łączą obszary robocze.
Ta modularność zmienia rynek. Wcześniej automatyzacja była często monolitycznym, zakrojonym na szeroką skalę projektem, wymagającym długiego planowania i uruchamiania. Dziś operatorzy starają się stopniowo zwiększać wydajność i koordynować poszczególne technologie za pomocą oprogramowania. Nie oznacza to jednak automatycznie zmniejszenia złożoności. Wręcz przeciwnie: im więcej zaangażowanych podsystemów, tym ważniejsze stają się interfejsy, jakość danych i wyraźna odpowiedzialność za ogólną wydajność.
Konkurencja w coraz większym stopniu toczy się na poziomie oprogramowania. Systemy zarządzania magazynem śledzą zapasy i zamówienia; systemy sterowania magazynem zarządzają sprzętem; systemy realizacji zamówień w magazynie priorytetyzują ruchy i bilansują zasoby. Na tym wszystkim znajdują się przede wszystkim narzędzia analityczne, symulacyjne i sztucznej inteligencji. Ten, kto kontroluje oprogramowanie, wpływa na przepustowość, skalowalność i jakość usług. Jednocześnie operatorzy narażeni są na ryzyko uzależnienia, jeśli zastrzeżone systemy sterowania mogą być utrzymywane wyłącznie przez oryginalnego dostawcę.
Rozdrobniony rynek dostawców
W Wielkiej Brytanii globalni integratorzy systemów, wyspecjalizowani dostawcy technologii i lokalne firmy inżynieryjne konkurują o udziały w rynku. Do międzynarodowych integratorów należą Dematic, Swisslog, KNAPP, TGW, SSI Schäfer, Vanderlande, Daifuku, WITRON, Mecalux i Körber. Dołączają do nich dostawcy specjalistycznych systemów, tacy jak AutoStore, Exotec, Ocado, Geek+, Locus Robotics, a także kilku producentów pojazdów autonomicznych. Brytyjscy integratorzy i firmy programistyczne uzupełniają ten rynek, oferując lokalne planowanie, modernizację i serwis.
Struktura rynku nie jest ani całkowicie skoncentrowana, ani arbitralnie otwarta. Duże, paletowe magazyny wysokiego składowania z regałami wymagają referencji, potencjału inżynieryjnego, stabilności finansowej i długoterminowego serwisu. To ogranicza pulę poważnych dostawców. Konkurencja jest większa w przypadku rozwiązań modułowych z zakresu robotyki i kontenerów. Wielu producentów technologii sprzedaje swoje produkty za pośrednictwem certyfikowanych integratorów, dlatego marka, wydajność integracji i umowa serwisowa muszą być oceniane oddzielnie.
Dla klientów sama nominalna wydajność szczytowa nie jest czynnikiem decydującym. Ważniejsze są gwarantowana przepustowość w realistycznych warunkach, dostępność systemu, czas reakcji, koncepcja części zamiennych, cyberbezpieczeństwo, skalowalność oraz rentowność dostawcy. Tania oferta może stać się droga, jeśli w dłuższej perspektywie zabraknie konserwacji oprogramowania, wsparcia awaryjnego lub części zamiennych. Z drugiej strony, system przeprojektowany pod względem technicznym może niepotrzebnie zamrozić kapitał i przeciążyć organizację.
Komponent usługowy będzie się rozwijał, ponieważ zainstalowana infrastruktura się starzeje. Modernizacja maszyn do składowania i pobierania, systemów sterowania i elementów bezpieczeństwa jest często bardziej ekonomiczna niż budowa zupełnie nowego obiektu. Przykłady z brytyjskich centrów dystrybucyjnych pokazują, że dźwigi i systemy sterowania można wymieniać stopniowo, zachowując jednocześnie niezbędne elementy konstrukcyjne budynków. Stwarza to stabilniejszy rynek modernizacji, obok rynku nowego sprzętu, który jest mniej zależny od pojedynczych, dużych projektów.
Planowanie, ochrona przeciwpożarowa i akceptacja
Największe ryzyko projektowe często leży poza samą technologią magazynowania. Budynki o wysokości 30, 40, a nawet prawie 50 metrów zmieniają krajobraz i linie widoczności. Gminy oceniają natężenie ruchu, hałas, oświetlenie, ryzyko powodzi, bioróżnorodność i wpływ na sąsiadów. Chociaż mniejszy zasięg jest zaletą ekologiczną, nie gwarantuje uzyskania pozwolenia. Zwłaszcza w przypadku silosów regałowych, konstrukcja budynku, statyka regałów i elewacja muszą być zaplanowane wspólnie od samego początku.
Ochrona przeciwpożarowa jest skomplikowana w wysokich, gęsto zabudowanych magazynach. Konwencjonalne systemy tryskaczowe osiągają swoje granice w zależności od rodzaju towarów, geometrii regałów i wysokości budynku. W mroźniach głębokiego mrożenia czasami stosuje się strefy o obniżonej zawartości tlenu, aby zapobiec powstawaniu pożarów. Takie systemy wymagają kontrolowanego dostępu, hermetycznych obudów budynków, monitoringu i jasnych przepisów bezpieczeństwa pracy. W innych projektach stosuje się wielopoziomowe systemy tryskaczowe, systemy oddymiania i systemy oddzielenia pożarowego.
Faza budowy również wiąże się ze szczególnym ryzykiem. Precyzyjne posadzki, szyny, regały i przenośniki muszą być instalowane z zachowaniem ścisłych tolerancji. Opóźnienia w poszczególnych branżach mogą opóźnić cały proces uruchomienia. Następnie przeprowadzane są testy oprogramowania, testy obciążeniowe, rozruch i szkolenie pracowników. Magazyn nie jest produktywny po zakończeniu budowy; często osiąga docelową wydajność dopiero po systematycznej fazie rozruchu.
Ekonomiczny sens biznesowy wymaga zatem odpowiednich rezerw. Każdy, kto porównuje jedynie cenę katalogową technologii z teoretycznymi oszczędnościami na personelu, niedocenia integracji, testowania, migracji danych, szkoleń, części zamiennych i strat początkowych. Udane projekty uwzględniają koszty cyklu życia, realistyczną dostępność oraz scenariusze odchyleń wolumenu. Inwestują w symulacje i modele cyfrowe już na wczesnym etapie, zanim zamówiona zostanie stal i wylany zostanie beton.
Odporność to coś więcej niż wydajność
Magazyny wysokiego składowania są często reklamowane jako projekty zwiększające wydajność, ale ich wartość strategiczna coraz częściej leży w odporności. Zautomatyzowane systemy zapewniają powtarzalną wydajność, poprawiają dokładność inwentaryzacji i zmniejszają zależność od krótkoterminowych potrzeb kadrowych. Mogą one magazynować zapasy bezpieczeństwa na mniejszej powierzchni, wzmacniając tym samym łańcuchy dostaw. W przypadku branż o kluczowym znaczeniu, takich jak przemysł spożywczy, farmaceutyczny, części zamiennych i produkcyjny, niezawodność może być ważniejsza niż maksymalizacja krótkoterminowych zysków.
Jednocześnie automatyzacja tworzy nowe zależności. Usterka mechaniczna, błąd oprogramowania, cyberatak lub przerwa w dostawie prądu mogą sparaliżować znaczną część operacji. W magazynie obsługiwanym ręcznie awarię często można improwizować; w wysoce zintegrowanym systemie obejścia są ograniczone. Odporność nie wynika zatem z maksymalnej automatyzacji, lecz ze zrównoważonego systemu redundancji, konserwacji, operacji awaryjnych i kompetencji organizacyjnych.
Cyberbezpieczeństwo staje się czynnikiem ekonomicznym. Systemy zarządzania magazynem są połączone z oprogramowaniem korporacyjnym, dostawcami i usługami zdalnej konserwacji. Im silniejsze są ich wzajemne powiązania, tym większa staje się powierzchnia ataku. Operatorzy muszą segmentować dostęp, kontrolować aktualizacje, testować kopie zapasowe i umownie definiować obowiązki. Wydatki te nie są jedynie technicznym dodatkiem, lecz integralną częścią bezpieczeństwa operacyjnego.
W ocenie należy również uwzględnić ryzyko związane z dostawcami. Specjalistyczne komponenty mogą mieć długi czas realizacji, a zastrzeżone systemy powodują efekt „lock-in”. Solidna koncepcja definiuje krytyczne części zamienne, lokalne poziomy zapasów, czasy reakcji i alternatywy. Najlepszy system to nie ten o najwyższej teoretycznej wydajności, ale ten, którego wydajność pozostaje ekonomicznie opłacalna przez wiele lat.
Rynek do 2035 roku
Do 2035 roku prognozy dalszego wzrostu są bardziej optymistyczne niż nasycenie rynku. Wąsko zdefiniowany brytyjski rynek systemów AS/RS może w ciągu dekady zwiększyć wolumen ponad dwukrotnie, ze średnim wzrostem na poziomie około 7,5%. Szerszy rynek automatyki prawdopodobnie będzie rósł szybciej, ponieważ robotyka mobilna, oprogramowanie, modernizacja i elastyczne podsystemy generują dodatkowy popyt. Jednak dynamika ta nie będzie jednolita.
W scenariuszu bazowym zautomatyzowane magazyny wysokiego składowania rosną znacznie szybciej niż całkowita powierzchnia magazynowa. Inwestycje koncentrują się w branży spożywczej i mrożonek, zaopatrzeniu przemysłu, farmaceutyce, dużych sieciach handlowych oraz ugruntowanych dostawcach usług logistycznych. Nowe budynki są częściej planowane z myślą o automatyzacji, nawet jeśli cała technologia zostanie zainstalowana później. Jednocześnie modernizacja istniejących obiektów zyskuje na znaczeniu.
Silniejszy scenariusz wzrostu byłby możliwy, gdyby spadły koszty finansowania, przyłącza sieciowe stały się szybciej dostępne, a firmy zareagowały na rosnące koszty pracy przyspieszoną automatyzacją. Rozwój przemysłu, nearshoring i zaostrzenie wymogów dotyczących efektywności energetycznej mogłyby zapewnić dodatkowy impuls. W takim przypadku popyt na wysokie, specjalistyczne budynki, integrację oprogramowania i usługi techniczne wzrósłby szczególnie gwałtownie.
Mniej korzystny scenariusz wynika z utrzymujących się wysokich stóp procentowych, powolnego wzrostu wydatków konsumpcyjnych, niepewnej polityki handlowej i opóźnień w wydawaniu pozwoleń. W tym scenariuszu firmy częściej decydowałyby się na mniejsze, modułowe rozwiązania automatyzacyjne. Rynek nadal by się rozwijał, ale w mniejszym stopniu poprzez nowe megaprojekty, a w większym poprzez modernizację, robotykę mobilną i automatyzację ukierunkowaną na wąskie gardła. Nawet ten scenariusz nie oznaczałby powrotu do wyłącznie ręcznego magazynowania, a raczej wolniejsze i bardziej stopniowe podejście do automatyzacji.
Rzeczywista logika inwestycyjna
Kluczowym pytaniem nie jest to, czy magazyny wysokiego składowania będą się rozwijać w Wielkiej Brytanii, ale które projekty są ekonomicznie opłacalne. Istnieją sprzyjające warunki dla dużych i stabilnych wolumenów, standaryzowanych nośników ładunków, długoterminowego zaangażowania w lokalizację, wysokich kosztów gruntów lub energii oraz wyraźnej potrzeby ciągłości działania. Aplikacje z bardzo zmiennym asortymentem produktów, niepewnymi umowami z klientami, niskim wykorzystaniem lub często zmieniającymi się formatami opakowań pozostają wyzwaniem.
Przed inwestycją operatorzy nie powinni zatem zaczynać od pożądanej technologii, lecz od przepływu materiałów. Struktura produktów, asortyment, profile sezonowe, godziny szczytu, zwroty, poziomy usług i scenariusze wzrostu determinują odpowiednią architekturę. Dopiero wtedy należy podjąć decyzję o wyborze między suwnicami paletowymi, systemami wahadłowymi, magazynami sześciennymi, robotyką mobilną lub ich kombinacją. Przedwczesne zaangażowanie się w jeden produkt łatwo prowadzi do przewymiarowania lub braku elastyczności.
Równie ważna jest ocena lokalizacji w całym jej cyklu życia. Cena gruntu, czynsz, dostępna wysokość, przepustowość sieci, połączenia transportowe, rynek pracy i ryzyko związane z pozwoleniami – wszystkie te czynniki należy brać pod uwagę łącznie. Wyższy budynek może zaoszczędzić teren, ale zwiększa koszty planowania i budowy. Lokalizacja na terenach wiejskich może być korzystna, ale skutkuje dłuższymi trasami transportowymi i słabszym rynkiem pracy dla specjalistów. Optymalne rozwiązanie rzadko jest rozwiązaniem o najniższych kosztach jednostkowych.
Dla deweloperów nieruchomości szansą są budynki, które umożliwiają automatyzację bez ograniczania się do obsługi tylko jednego użytkownika. Wymaga to odpowiedniej wysokości, nośności stropów, rezerw mocy i infrastruktury danych oraz geometrii umożliwiającej realizację wielu koncepcji technicznych. Dla dostawców logistycznych szansą są wspólne możliwości automatyzacji i długoterminowe platformy branżowe. Dla dostawców technologii szansą jest rozbudowa oprogramowania, usług i modernizacji. Dla inwestorów – staranne rozdzielenie ryzyka związanego z nieruchomościami, operacyjnego i technicznego.
Wielka Brytania nie buduje już tylko większych
Brytyjski rynek magazynów wysokiego składowania reprezentuje fundamentalną zmianę w ekonomice magazynowej. Sama przestrzeń nie jest już wystarczającą strategią wzrostu. Wysokie koszty pracy, niedobór odpowiednich gruntów, wymagające łańcuchy dostaw i ciągły rozwój handlu internetowego zwiększają wartość zautomatyzowanego zagęszczania. Logistyka mrożonek i zaopatrzenie przemysłowe już teraz pokazują potencjalny zakres tej transformacji: budynki stają się coraz wyższe, systemy bardziej zintegrowane, a inwestycje bardziej długoterminowe.
Jednocześnie zaleca się ostrożność. Wysokie zaangażowanie kapitałowe, droga energia, wąskie gardła w sieci i ryzyko planowania uniemożliwiają powszechny boom automatyzacji. Wiele mniejszych lub bardziej niestabilnych firm będzie nadal działać bardziej ekonomicznie, korzystając z konwencjonalnych hal, procesów półautomatycznych i robotów mobilnych. Rynek nie rośnie zatem jednostajnie, lecz raczej w wyniku ukierunkowanych inwestycji, w których wolumen, lokalizacja i dojrzałość procesów są ze sobą spójne.
Jasna perspektywa jest taka: do 2035 roku Wielka Brytania niekoniecznie będzie potrzebowała więcej powierzchni magazynowej w tym samym tempie, ale będzie potrzebowała znacznie bardziej zaawansowanej technologicznie pojemności magazynowej. Zwycięzcą nie jest najwyższy budynek ani najbardziej złożony system robotyki. Zwycięzcami są obiekty, które łączą pojemność, energię, siłę roboczą i kapitał efektywniej w całym cyklu życia niż konwencjonalne alternatywy. Ci, którzy postrzegają wysokość jedynie jako cechę konstrukcyjną, źle rozumieją rynek. Wysokość staje się strategią ekonomiczną.
Doradztwo - Planowanie - Wdrażanie

Konrad Wolfenstein
Chętnie będę pełnić rolę Twojego osobistego doradcy.
Możesz się ze mną skontaktować pod adresem wolfenstein∂xpert.digital lub
Po prostu zadzwoń do mnie pod numer +49 7348 4088 965 .
Twoi eksperci intralogistyki

Doradztwo, planowanie i wdrażanie kompleksowych rozwiązań dla magazynów wysokiego składowania i zautomatyzowanych systemów składowania - Zdjęcie: Xpert.Digital
Więcej informacji tutaj: