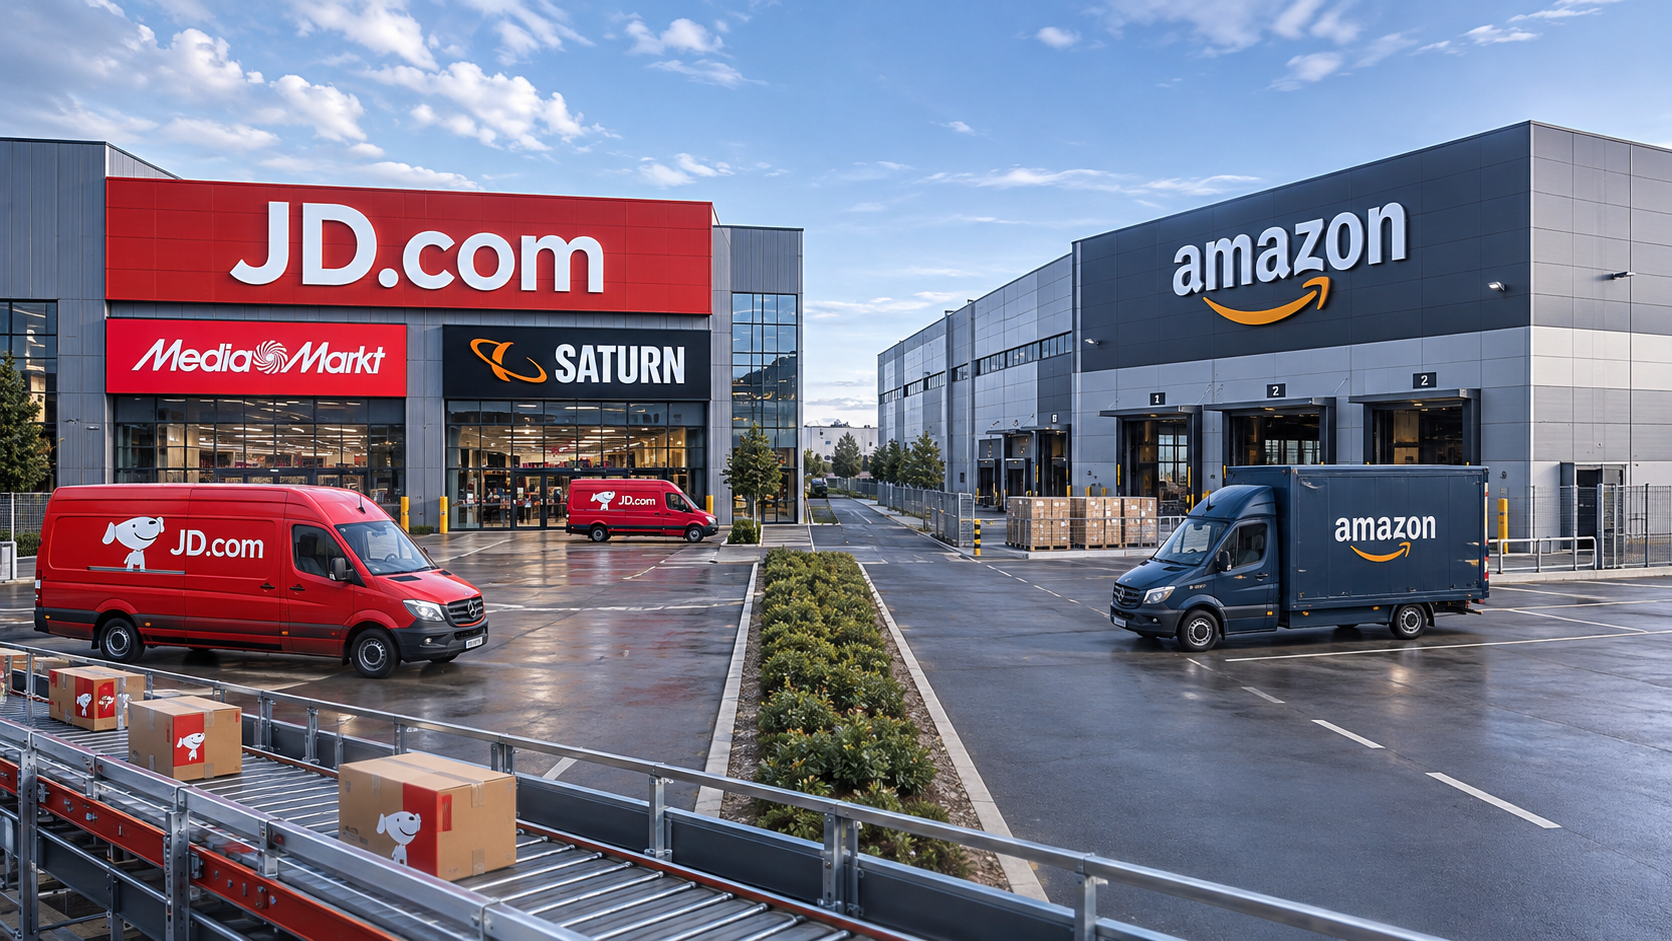
JD.com atakuje Amazon w Europie, opierając się na MediaMarkt i Saturn – JD.com łączy sklepy, globalną logistykę i handel internetowy – Kreatywny wizerunek w tym temacie, z wykorzystaniem sztucznej inteligencji: Xpert.Digital
Coś więcej niż tylko nowy sklep internetowy: jak JD.com rzuca wyzwanie modelowi biznesowemu Amazona
Dlaczego przejęcie Ceconomy przez JD.com może zmienić europejski rynek handlu detalicznego
JD.com rzuca wyzwanie Amazonowi w Europie – ale chińska firma nie polega wyłącznie na niższych cenach ani nowym sklepie internetowym. Dzięki przejęciu kontroli nad Ceconomy, spółką dominującą MediaMarkt i Saturn, JD.com zyskuje dostęp do ugruntowanej sieci sprzedaży detalicznej obejmującej ponad 1000 sklepów w jedenastu krajach europejskich. Jednocześnie firma rozwija swoją działalność online, Joybuy, i rozbudowuje międzynarodową infrastrukturę logistyczną.
Za tym kryje się szerszy plan: JD.com dąży do ściślejszej integracji oferty cyfrowej, sklepów stacjonarnych, zapasów i usług. Mogłoby to przynieść korzyści w zakresie zakupów, magazynowania, dostaw i obsługi klienta – zwłaszcza w przypadku produktów elektronicznych, gdzie doradztwo, konfiguracja i naprawa są kluczowe. Jednak sama duża sieć sklepów i zaawansowana technologia nie gwarantują sukcesu ekonomicznego. Decydującym czynnikiem jest to, czy JD.com będzie w stanie skutecznie połączyć różne komponenty i zapewnić im rentowność w perspektywie długoterminowej.
Dla Amazona zintegrowany konkurent z lokalnymi markami i sklepami stacjonarnymi stanowiłby poważne wyzwanie. Nie oznacza to jednak rychłej zmiany układu sił: Amazon wciąż posiada szeroki ekosystem i jest głęboko zakorzeniony w zwyczajach zakupowych wielu klientów. Kluczowe pytanie brzmi zatem nie tylko, kto dostarcza szybciej lub sprzedaje więcej produktów, ale kto najskuteczniej zarządza całym procesem od producenta do zadowolonego klienta.
W związku z tym:
JD.com kontra Amazon: Sektor handlu detalicznego w Europie staje się areną nowej rywalizacji infrastrukturalnej
Amazon sprzedaje wygodę – JD.com kupuje siłę, która za tym stoi
Konkurencja między JD.com a Amazonem w Europie wykracza daleko poza tańsze smartfony, szybszą wysyłkę czy dodatkowe sklepy internetowe. Chodzi o ekonomiczną kontrolę nad drogą produktu: od producenta, przez finansowanie, magazynowanie i transport, po zamówienie, dostawę, naprawę i późniejszy zakup. Połączenie tych etapów pozwala firmom obniżyć koszty, pogłębić relacje z klientami i odblokować dodatkowe źródła przychodów. Właśnie to jest strategiczne znaczenie ekspansji JD.com w Europie.
Dzięki przejęciu Ceconomy, spółki dominującej MediaMarkt i Saturn, chiński konglomerat zyskuje ugruntowany dostęp do rynku europejskiego. Jednocześnie rozwija własny europejski biznes online, Joybuy, i rozbudowuje swoją infrastrukturę międzynarodową. Planowane centrum logistyczne w Abu Zabi jest częścią tej ekspansji geograficznej, choć nie można go uznać za bezpośrednie centrum zaopatrzenia dla Europy.
Centralna teza ekonomiczna brzmi zatem następująco: JD.com nie próbuje po prostu zaatakować Amazona podobnym sklepem internetowym. Firma łączy wejście na rynek cyfrowy z przejęciem istniejących struktur handlowych i rozbudową infrastruktury fizycznej. Może to stworzyć konkurenta, który nie będzie opierał się wyłącznie na tych samych atutach co Amazon, ale zamiast tego połączy bliskość klienta stacjonarnego, własny asortyment, międzynarodowe łańcuchy dostaw i usługi wspierane technologią.
To poważny atak na indywidualne przewagi konkurencyjne Amazona. Nie oznacza to jednak automatycznie, że amerykańska firma zostanie wyparta z rynku. Kluczowym czynnikiem będzie to, czy JD.com będzie w stanie ekonomicznie zintegrować swoje różne komponenty. Wielkość, kapitał i technologia stwarzają możliwości, ale nie gwarantują automatycznie trwałego i rentownego sojuszu w handlu detalicznym w Europie.
W związku z tym:
Podjęto decydujący krok: JD.com przejmuje kontrolę nad Ceconomy
Od 12 listopada 2026 roku zmiana właściciela nie jest już tylko planem. JD.com nabył 59,8% kapitału zakładowego Ceconomy i praw głosu za łączną kwotę 1,335 mld euro. Cena ofertowa wyniosła 4,60 euro za akcję. Wraz z 25,3% udziałem Convergenty, daje to łączny udział w wysokości około 85,2%. Udział Convergenty pozostaje prawnie odrębny od bezpośredniego udziału JD.com. Od momentu sfinalizowania transakcji Ceconomy jest ujmowana jako spółka zależna w skonsolidowanych sprawozdaniach finansowych JD.com.
Ważne jest również wyjaśnienie faktów: JD.com nie przejął największej sieci detalicznej w Europie. Ceconomy jest wiodącym europejskim sprzedawcą detalicznym elektroniki. Wraz z MediaMarkt i Saturnem grupa prowadzi ponad 1000 sklepów w jedenastu krajach europejskich. Jej strategiczne znaczenie wynika z pozycji w sektorze handlu detalicznego elektroniką, a nie z pozycji lidera we wszystkich branżach handlu detalicznego.
To rozróżnienie jest kluczowe dla oceny ekonomicznej. Sprzedawcy żywności, odzieży i elektroniki użytkowej działają w oparciu o różne modele marży, logistyki i lojalności klientów. Ceconomy przede wszystkim zapewnia JD.com dostęp do rynku, na którym produkty są stosunkowo drogie, ceny przejrzyste, a obsługa klienta często ma decydujące znaczenie.
Przejęcie zapewnia zatem coś więcej niż tylko dodatkową powierzchnię handlową. Obejmuje ono znane marki, wykwalifikowanych pracowników, kontakty z dostawcami, znajomość lokalnego rynku, istniejące relacje z klientami oraz organizację zajmującą się doradztwem, zwrotami i obsługą. Nowy sprzedawca internetowy musiałby budować te możliwości latami. JD.com znacznie skraca ten czas.
Jednak proces ten wiąże się również ze złożonością firmy. Umowy najmu, krajowe regulacje rynku pracy, zróżnicowane systemy informatyczne i specyficzne dla danego kraju nawyki konsumenckie nie znikają po prostu wraz ze zmianą właściciela. Strategiczna przewaga pojawia się dopiero wtedy, gdy przejęte struktury stają się bardziej wydajne, nie tracąc jednocześnie swojej lokalnej siły.
Niski wskaźnik przychodów nie jest koniecznie dowodem na to, że jest to okazja
Początkowa wycena przejęcia, wynosząca około 2,2 mld euro dla całego kapitału własnego, wydaje się niska w porównaniu z roczną sprzedażą na poziomie około 24 mld euro. Stanowi to około dziewięć procent rocznej sprzedaży. To porównanie stanowi dobry punkt wyjścia do zadawania pytań, ale nie jest wystarczającym miernikiem atrakcyjności transakcji.
Firma handlowa może obracać ogromnymi ilościami towarów, a jednocześnie zatrzymywać jedynie niewielką część swoich przychodów w postaci zysku. Zakupy, personel, czynsz, transport, zwroty, IT, amortyzacja i finansowanie pochłaniają niemal całość przychodów. Co więcej, wycena kapitału własnego nie odzwierciedla pełnej wartości ekonomicznej przedsiębiorstwa. Zadłużenie finansowe, aktywa płynne i zobowiązania leasingowe należy rozpatrywać oddzielnie.
Wstępne dane za rok obrotowy 2025/26 ilustrują tę dynamikę. Ceconomy osiągnęła sprzedaż na poziomie około 24 mld euro i skorygowany zysk przed odsetkami i podatkami (EBIT) w wysokości około 515 mln euro. Skorygowany zysk operacyjny był zatem o około 27% wyższy niż w roku poprzednim, wynoszący 406 mln euro. Przekłada się to na marżę operacyjną na poziomie około 2,1%. Dane te wskazują na znaczną poprawę, ale nadal wskazują na ograniczony bufor zysków.
Powoduje to znaczący efekt dźwigni ekonomicznej. Dodatkowa marża operacyjna o pół punktu procentowego, przy stałych przychodach, teoretycznie oznaczałaby wzrost zysku operacyjnego o około 120 milionów euro. Taka sama zmiana w przeciwnym kierunku mogłaby zniwelować znaczną część zysku. Jest to analiza wrażliwości, a nie prognoza zysków.
Dla JD.com atrakcyjność leży zatem nie tyle w rzekomo rewelacyjnie niskiej wycenie sprzedaży, co w potencjalnych rezerwach produktywności. Lepsze zarządzanie zapasami, mniej obniżek cen, wydajniejszy transport i bardziej rentowne usługi mogłyby mieć znaczący wpływ. Co jednak kluczowe, te ulepszenia będą kosztowne i będą wymagały inwestycji dodatkowego kapitału.
JD.com nie zajmuje się sprawami restrukturyzacji cyfrowej
Pogląd, że technologicznie zaawansowany nabywca musi zmodernizować w dużej mierze analogowego europejskiego sprzedawcę detalicznego, jest zbyt dużym uproszczeniem. Jeszcze przed zmianą kontroli, Ceconomy zbudowało już znaczącą działalność online i poprawiło swoją rentowność. W roku obrotowym 2024/25 sprzedaż online wyniosła około 5,7 mld euro, a udział online wyniósł 26%. Usługi i rozwiązania uzupełniające wygenerowały około 1,4 mld euro przychodów.
JD.com nie zaczyna zatem od zera. Nowy właściciel przejmuje firmę z własną historią transformacji, istniejącym doświadczeniem cyfrowym i trwającymi projektami rozwojowymi. To podnosi poprzeczkę sukcesu: nie każda kolejna poprawa może być automatycznie przypisana przejęciu.
Dodatkowy wkład w porównaniu z niezależnym rozwojem Ceconomy jest istotny ekonomicznie. Skoro sieć handlowa udoskonaliłaby swoje procesy, rozszerzyła usługi i zwiększyła marżę operacyjną nawet bez JD.com, nowy właściciel musi stworzyć dodatkową wartość dodaną.
To rozróżnienie chroni przed powszechnym błędnym przekonaniem dotyczącym przejęć. Rosnące zyski po zmianie właściciela same w sobie nie świadczą o udanej integracji. Mogą one równie dobrze wynikać ze wzrostu gospodarczego, wdrożonych już rozwiązań lub korzystnych cyklów produktowych.
Prawdziwy wkład JD.com powinien zatem znaleźć odzwierciedlenie w mierzalnych zmianach: lepszym zwrocie z kapitału, niższych kosztach przetwarzania, wyższej niezawodności dostaw czy dodatkowych zyskownych relacjach z klientami. Samo dołączenie do nowej grupy kapitałowej nie przekłada się automatycznie na wzrost produktywności.
Joybuy i MediaMarktSaturn otwierają dwa różne kanały ataku
Ekspansja w Europie nie opiera się wyłącznie na Ceconomy. Joybuy oficjalnie wystartował w Wielkiej Brytanii, Niemczech, Francji, Holandii, Belgii i Luksemburgu w marcu 2026 roku. Platforma pozycjonuje się poprzez markowe produkty, własne magazyny i szybką sieć dostaw. Model „Double 11” zakłada, że w wybranych regionach zamówienia złożone przed godziną 11:00 mogą zostać dostarczone do godziny 23:00 tego samego dnia. Zamówienia złożone przed godziną 23:00 mogą zostać dostarczone następnego dnia. Gwarancje te nie dotyczą wszystkich zamówień.
JD.com realizuje zatem dwa różne podejścia rynkowe. Joybuy umożliwia rozwój nowych, cyfrowych relacji z klientami. MediaMarkt i Saturn z kolei przyczyniają się do rozpoznawalności marki, lokalnej obecności i ugruntowanych relacji opartych na zaufaniu.
To połączenie może zmienić koszt pozyskania klienta. Nowa platforma często musi kupić uwagę klienta za wysoką cenę. Ugruntowany sprzedawca detaliczny ma już kontakty z klientami i jest widoczny na co dzień. Jeśli oba podejścia będą się skutecznie uzupełniać, JD.com może budować zasięg bez konieczności finansowania każdej dodatkowej relacji z klientem wyłącznie za pośrednictwem reklamy online.
Stwarza to jednak również problem z pozycjonowaniem. Jeśli Joybuy i MediaMarktSaturn oferują te same produkty tym samym klientom, prawdopodobne jest przesunięcie wewnętrzne zamiast wzrostu popytu. Grupa miałaby wówczas wiele kanałów sprzedaży, ale niekoniecznie większą wartość ekonomiczną.
Dlatego asortyment produktów, ceny, usługi i obietnice marki muszą być wyraźnie spójne. Pełna standaryzacja niekoniecznie byłaby korzystna. Różne marki mogą spełniać różne oczekiwania klientów. Kluczowe jest to, aby współpraca operacyjna przynosiła korzyści, nie zacierając jednocześnie tożsamości poszczególnych marek.
Prawdziwą linią obrony Amazona jest cały ekosystem
Amazona nie można w pełni opisać jako dużego sklepu internetowego. Firma łączy w sobie własne operacje detaliczne, platformę handlową, logistykę, reklamę, subskrypcje i usługi w chmurze. Te obszary działalności różnią się znacząco pod względem intensywności nakładów kapitałowych i rentowności.
W 2025 roku Amazon wygenerował globalny przychód w wysokości 716,9 miliarda dolarów. Jednak wartość ta nie stanowi bezpośredniego punktu odniesienia dla całej gospodarki, ponieważ obejmuje różne kraje i modele biznesowe. Znaczna część działalności Amazona składa się z usług, które nie występują w tej samej formie u tradycyjnych sprzedawców elektroniki.
Najnowsze dane kwartalne pokazują, jak bardzo struktura przychodów różni się od czystej sprzedaży towarów. W trzecim kwartale 2026 roku Amazon osiągnął całkowity dochód operacyjny w wysokości 28,1 mld USD. Z tego 17,8 mld USD przypisano AWS. Segment handlu międzynarodowego wygenerował 1,6 mld USD dochodu operacyjnego przy przychodach w wysokości 43,1 mld USD. Dane te dotyczą różnych segmentów i nie należy ich interpretować jako odosobnionego stwierdzenia dotyczącego rentowności europejskiego sektora elektronicznego.
Dla JD.com oznacza to, że konkurencja jest skierowana przeciwko firmie z wieloma źródłami przychodów i głęboko zakorzenionymi nawykami klientów. Nieco niższa cena lub podobnie szybka dostawa nie wystarczą, aby trwale złamać tę pozycję.
Jednocześnie siła finansowa Amazona nie gwarantuje nieograniczonej gotowości do spychania każdego lokalnego konkurenta na straty. Nawet duża korporacja musi priorytetowo traktować inwestycje. Stwarza to szanse dla konkurenta, który z perspektywy biznesowej skuteczniej obsługuje określone grupy produktów lub usługi.
Najtrudniejszy punkt ataku znajduje się tam, gdzie biznes kurierski osiąga swoje granice
Konkurencja jest szczególnie interesująca w przypadku produktów, których zakup wiąże się z czymś więcej niż tylko dostawą. Pralka może wymagać instalacji, montażu telewizora, konfiguracji laptopa lub transferu danych. W przypadku takich usług cena produktu nie jest jedynym czynnikiem decydującym.
W tym przypadku sieć oddziałów może zapewnić przewagę strukturalną. Klienci mogą obejrzeć urządzenia, uzyskać odpowiedzi na swoje pytania, odebrać produkty lub skontaktować się z osobą kontaktową w razie problemów. Funkcje te są szczególnie cenne w przypadku drogich produktów lub produktów wymagających wyjaśnień technicznych.
Korzyści ekonomiczne zależą jednak od tego, czy klienci rzeczywiście potrzebują tych usług i czy są one oferowane w cenie pokrywającej koszty. Doradztwo wiąże się z kosztami personelu. Instalacja wymaga rzetelnych partnerów, harmonogramu i kontroli jakości. Niewłaściwie wykonana usługa może zaszkodzić relacjom z klientami bardziej niż opóźniony standardowy pakiet.
Skuteczna strategia musiałaby zatem uwzględniać cały scenariusz użytkowania produktu. Nie tylko sprzedaż urządzenia, ale także jego konfiguracja, obsługa, konserwacja i ewentualna wymiana stają się potencjalnymi możliwościami biznesowymi.
Daje to JD.com i Ceconomy przewagę konkurencyjną nad konkurencją kierującą się wyłącznie ceną. Jednocześnie jednak zmusza firmę do świadczenia usług wysokiej jakości. Ci, którzy obiecują kompleksową obsługę, biorą na siebie większą odpowiedzialność i dodatkowe ryzyko finansowe.
Oddziały staną się węzłami logistycznymi tylko wtedy, gdy obliczenia się powiodą
Sieć ponad 1000 sklepów teoretycznie może służyć jako zdecentralizowana infrastruktura. Oddziały mogą pełnić funkcję punktów odbioru, punktów zwrotu, punktów odbioru napraw oraz, w ograniczonym zakresie, punktów początkowych dostaw lokalnych. Zmienia to ich funkcję ekonomiczną: nie będą już wyłącznie powierzchniami handlowymi, lecz elementami zintegrowanej sieci usług.
Wdrożenie jest jednak bardziej złożone, niż mogłaby sugerować sama liczba lokalizacji. Oddział zazwyczaj nie jest zoptymalizowany pod kątem tych samych procesów, co duże centrum dystrybucji. Pracownicy muszą wyszukiwać, sprawdzać, pakować i wydawać towary. Zadania te kolidują z obsługą klienta i sprzedażą.
Dokładność stanu magazynowego to kolejny kluczowy czynnik. Jeśli system zgłasza produkt jako dostępny, podczas gdy w rzeczywistości nie można go znaleźć, skutkuje to anulowaniem zamówienia i dodatkowymi kosztami. Im bardziej stany magazynowe oddziałów są zintegrowane z cyfrowymi zobowiązaniami dostaw, tym bardziej precyzyjne dane i ujednolicone procesy stają się kluczowe.
Najbardziej opłacalne ekonomicznie rozwiązanie będzie zatem zależeć od rodzaju towaru, lokalizacji i popytu. Niektóre zamówienia powinny pochodzić z magazynów centralnych, inne z zapasów regionalnych, a jeszcze inne powinny być dostępne do odbioru osobistego.
Strategiczna przewaga nie polega na przekształceniu każdego oddziału w mały magazyn. Polega ona na możliwości wyboru najbardziej opłacalnej i niezawodnej metody przetwarzania każdego zamówienia.
Nasze doświadczenie w zakresie rozwoju biznesu, sprzedaży i marketingu w UE i Niemczech


Nasze doświadczenie w zakresie rozwoju biznesu, sprzedaży i marketingu w UE i Niemczech – Zdjęcie: Xpert.Digital
Obszary zainteresowań branży: B2B, digitalizacja (od AI do XR), inżynieria mechaniczna, logistyka, odnawialne źródła energii i przemysł
Więcej informacji tutaj:
Centrum tematyczne oferujące spostrzeżenia i wiedzę specjalistyczną:
- Platforma wiedzy obejmująca gospodarki globalne i regionalne, innowacje i trendy branżowe
- Zbiór analiz, spostrzeżeń i informacji ogólnych na temat obszarów, na których się koncentrujemy
- Miejsce, w którym można zdobyć wiedzę i informacje na temat bieżących wydarzeń w biznesie i technologii
- Centrum dla firm poszukujących informacji na temat rynków, cyfryzacji i innowacji branżowych
JD.com i Ceconomy: Nowa era w handlu detalicznym elektroniką
Niedoceniany wpływ dźwigni zysku leży w zamrożonym kapitale
W branży elektronicznej jakość zapasów jest kluczowa dla sukcesu. Zbyt małe zapasy prowadzą do utraty sprzedaży. Zbyt duże zapasy zamrażają kapitał i zwiększają ryzyko obniżek cen. Szczególnie w przypadku produktów o krótkich cyklach innowacji, wartość zapasów może gwałtownie spaść.
Prognozowanie oparte na technologii może pomóc w szybszym identyfikowaniu różnic w popycie między regionami, kanałami dystrybucji i grupami klientów. Wpływ nie wynika jednak wyłącznie z prognoz, ale także ze zmiany decyzji zakupowych, zmniejszenia braków magazynowych i lepszej dystrybucji dostępnych towarów.
Uproszczone obliczenia modelowe ilustrują skalę tego efektu. Przy założeniu rocznego kosztu sprzedanych towarów na poziomie 20 miliardów euro, skrócenie obliczonego okresu przechowywania o jeden dzień odpowiadałoby obniżeniu średniego kapitału zamrożonego w zapasach o około 55 milionów euro. Wartość ta nie jest opublikowanym wskaźnikiem Ceconomy, a jedynie ilustracją.
Ważne jest rozróżnienie między płynnością a zyskiem. Uwolniony kapitał zapasowy nie poprawia rocznego wyniku operacyjnego o tę samą kwotę. Wpływ na zysk wynika przede wszystkim z niższych kosztów finansowania, niższych kosztów zapasów i unikniętych odpisów.
Dla JD.com ten obszar może być nadal ważniejszy niż obietnice spektakularnych terminów dostaw. Sprzedawca detaliczny, który zaspokaja ten sam popyt przy mniejszym zamrożonym kapitale i niższej amortyzacji, będzie bardziej odporny finansowo. Ta poprawa może być trwała, podczas gdy agresywne kampanie rabatowe często przynoszą jedynie chwilowe efekty.
Abu Zabi zwiększa zasięg globalny, ale nie zastępuje europejskiej logistyki
Równolegle z ekspansją na rynek europejski, JINGDONG Property, wspólnie z Grupą KEZAD, planuje budowę centrum logistycznego o powierzchni około 150 000 metrów kwadratowych w Abu Zabi. Obiekt znajduje się w strefie A KEZAD, a konkretnie w KEZAD Al Ma'mourah. Zakończenie budowy planowane jest na 2028 rok. Po uruchomieniu obiektu, powstanie około 1000 bezpośrednich miejsc pracy. Plany obejmują zautomatyzowane systemy magazynowe, cyfrowe procesy operacyjne oraz elastyczną aranżację przestrzeni.
Obowiązki w ramach grupy muszą pozostać jasne. JINGDONG Property to dział inwestycji infrastrukturalnych i zarządzania aktywami. Nie należy go utożsamiać z europejskim handlem internetowym ani wszystkimi operacyjnymi usługami logistycznymi. Projekt jest skierowany do różnych firm i nie jest opisywany jako magazyn wyłącznie dla MediaMarkt, Saturn lub Joybuy.
Interpretacja geograficzna również wymaga ostrożności. Obecność punktu w Abu Zabi nie oznacza automatycznie, że w przyszłości europejski przepływ handlowy będzie kierowany przez Zjednoczone Emiraty Arabskie. Dodatkowy punkt przeładunkowy może zwiększyć koszty i wydłużyć czas tranzytu, jeśli nie przyniesie wymiernych korzyści.
Strategiczne znaczenie leży raczej w poszerzeniu międzynarodowego zasięgu działania. Regionalne magazynowanie, dystrybucja, konsolidacja zapasów i usługi mogą otworzyć dodatkowe rynki i pogłębić współpracę z producentami.
Abu Zabi jest zatem elementem szerszej strategii infrastrukturalnej. Jego wkład w konkurencję z Amazonem w Europie jest początkowo pośredni: może rozszerzyć międzynarodowe możliwości i bazę klientów Grupy JD. Jednak ugruntowanie europejskiej roli dostawcy byłoby bezpodstawną przesadą.
Metry kwadratowe tworzą możliwości, obłożenie generuje zysk
Planowane 150 000 metrów kwadratowych odpowiada 15 hektarom. Nie pozwala to jednak na wiarygodne oszacowanie rocznego obrotu towarowego ani konkretnej rentowności. Wysokość budynku, wyposażenie techniczne, profil produktu i projekt procesu są równie ważne, jak rzeczywiste zapotrzebowanie klientów.
Według informacji o firmie, JINGDONG Property posiada globalny portfel obejmujący ponad 300 aktywów infrastrukturalnych o powierzchni użytkowej ponad 28 milionów metrów kwadratowych brutto i wartości aktywów zarządzanych przez spółkę o wartości ponad 16 miliardów dolarów. Dane te odnoszą się do platformy międzynarodowej, a nie do kwoty inwestycji w Abu Zabi.
Brakuje danych niezbędnych do wiarygodnego obliczenia inwestycji dla tego konkretnego projektu. Obejmują one konkretną wielkość inwestycji, warunki finansowania, czynsze, użytkowników objętych umową oraz bieżące koszty operacyjne. W związku z tym dokładna prognoza zwrotu z inwestycji nie byłaby wiarygodna.
Podane dane dotyczące tworzenia miejsc pracy nie pozwalają również na pełną ocenę produktywności. Teoretycznie odpowiada to około 150 metrom kwadratowym na jedno bezpośrednie stanowisko pracy. Jednak bez informacji o systemie zmianowym, ekwiwalentach pełnego etatu i przepustowości, wskaźnik ten jest mało miarodajny.
Dla Abu Zabi kluczowym czynnikiem jest generowana wartość dodana. Jeśli konserwacja, transport, IT i inne usługi są świadczone lokalnie, korzyści ekonomiczne rosną. Z drugiej strony, jeśli obiekt pozostaje głównie odizolowanym magazynem, pozytywny wpływ lokalizacji jest bardziej ograniczony.
Infrastruktura tworzy korzyści skali i nowe ryzyka związane z kosztami stałymi
Konwergencja handlu i logistyki może zapoczątkować proces samonapędzający się. Więcej zamówień zwiększa wykorzystanie mocy produkcyjnych. Lepsze wykorzystanie mocy produkcyjnych może obniżyć koszt jednostkowy przetworzonej produkcji. Niższe koszty umożliwiają uzyskanie atrakcyjniejszych cen lub poprawę jakości usług, co z kolei generuje dodatkowy popyt.
To połączenie wyjaśnia, dlaczego europejska sieć handlowa i międzynarodowa infrastruktura mogą stanowić strategiczne połączenie. Własna działalność handlowa firmy może generować bazowe wykorzystanie mocy przerobowych. Klienci zewnętrzni mogą wnieść dodatkowe wolumeny i zdywersyfikować ryzyko.
Proces ten działa jednak również w drugą stronę. Jeśli wolumeny są niższe od oczekiwanych, wysokie koszty stałe rozkładają się na zbyt małą liczbę zamówień. Automatyzacja, budynki i IT generują koszty niezależnie od tego, czy magazyn jest w pełni wykorzystany.
Dlatego nie każda dodatkowa infrastruktura stanowi przewagę konkurencyjną. Infrastruktura musi być zlokalizowana w odpowiednim miejscu, pasować do profilu produktu i charakteryzować się wystarczającym popytem. Duża sieć o niskim poziomie wykorzystania może być mniej opłacalna ekonomicznie niż mniejsza sieć z dobrze skoordynowanymi procesami.
Dla JD.com prawdziwym wyzwaniem jest synchronizacja. Pozyskiwanie klientów, budowanie potencjału i integracja techniczna muszą być idealnie dopasowane czasowo. Zbyt wczesna ekspansja wiąże się z zamrożeniem kapitału. Zbyt późna ekspansja ogranicza wzrost i jakość usług.
Przepisy europejskie nie ograniczają konkurencji, lecz jedynie pewne transfery korzyści
Komisja Europejska zatwierdziła fuzję 3 listopada 2026 r., z zastrzeżeniem warunków określonych w rozporządzeniu w sprawie dotacji z państw trzecich. Skupiono się na potencjalnych zakłóceniach konkurencji spowodowanych finansowaniem dotowanym przez państwo oraz możliwościami logistycznymi i technologicznymi rozwiniętymi przy wsparciu Chin.
Zobowiązania obowiązują przez dziesięć lat. Transakcje wewnątrzgrupowe między JD.com a Ceconomy, w tym finansowanie, muszą być przeprowadzane po stawkach rynkowych. Ponadto firmy zewnętrzne będą zobowiązane do świadczenia usług magazynowych, logistycznych i technologicznych na takich samych warunkach jak Ceconomy. Niezależny powiernik będzie nadzorował wdrażanie pod nadzorem Komisji.
Ta struktura ma istotne znaczenie ekonomiczne. Nie uniemożliwia ona jednak Ceconomy zwiększania efektywności. Ma ona na celu zapobieganie zniekształcaniu konkurencji europejskiej przez korzyści sponsorowane przez państwo poprzez sztucznie tanie usługi wewnątrzgrupowe.
To również stawia tezę o nieograniczonym finansowaniu ataku w odpowiedniej perspektywie. JD.com nie może zakładać, że może korzystać ze wszystkich możliwych korzyści finansowych lub cen transferowych bez żadnych ograniczeń.
Kontrola praktyczna pozostaje wyzwaniem. Warunki rynkowe są trudniejsze do określenia w przypadku złożonego oprogramowania niż w przypadku produktu standardowego. Na wartość ekonomiczną wpływa nie tylko cena, ale także zakres usług, niezawodność, czas trwania umowy i opcje łączności technicznej.
Jeśli wdrożenie zakończy się sukcesem, inni inwestorzy również będą mogli skorzystać z wydajnej infrastruktury. Jeśli się nie powiedzie, mogą pojawić się nowe zależności lub nierówności, trudne do wykrycia. Jakość nadzoru staje się zatem czynnikiem wpływającym na strukturę rynku.
Dane klientów łączą korzyści ekonomiczne z ryzykiem instytucjonalnym
Dane mogą udoskonalić prognozy popytu, przyspieszyć procesy obsługi i zwiększyć trafność ofert dla klientów. Jednak ich wartość nie wynika wyłącznie z ilości. Kluczowe czynniki to jakość, dopuszczalne wykorzystanie i ich związek z autentycznie trafnymi decyzjami.
Dla Ceconomy odrębna europejska architektura techniczna i zabezpieczenia danych osobowych klientów zostały opisane jako kluczowe elementy transakcji. Niemiecka zgoda była również powiązana z wymogami kontroli i bezpieczeństwa.
Stwarza to konflikt celów. Większa integracja techniczna może pozwolić na wzrost wydajności. Jednocześnie rozbudowane powiązania danych zwiększają wymagania dotyczące praw dostępu, ograniczeń celu i kontroli.
Ani całkowite odpuszczenie, ani automatyczne utożsamianie chińskiego właściciela z nielegalnymi wyciekami danych nie byłyby właściwe. Liczą się weryfikowalne struktury: kto ma dostęp do jakich informacji, gdzie są one przetwarzane i jakie istnieją ograniczenia techniczne?
To pytanie dotyczy również dostawców zewnętrznych. Każdy, kto korzysta z logistyki lub technologii firmy powiązanej z konkurencją, musi być w stanie chronić swoje dane biznesowe. Zaufanie do tych granic nie jest kwestią drugorzędną, lecz warunkiem koniecznym do odniesienia sukcesu w biznesie usługowym.
Producenci i sprzedawcy detaliczni wchodzą w nowy system zależności
Dla producentów bardziej efektywny europejski partner dystrybucyjny może być atrakcyjny. Lepsza dostępność, niezawodne usługi i szerszy zasięg ułatwiają sprzedaż. Partner handlowy o międzynarodowej sieci kontaktów może również wspierać wprowadzanie nowych produktów.
Jednocześnie siła negocjacyjna sprzedawcy detalicznego może wzrosnąć. Ci, którzy mają dostęp do wielu klientów, obszarów sprzedaży, danych i usług logistycznych, mogą wywierać większy wpływ na warunki i marketing.
Producenci stoją zatem przed podwójnym wyzwaniem. Chcą wykorzystać swój zasięg, ale nie mogą uzależnić się całkowicie od jednego systemu sprzedaży. Utrzymanie własnych kanałów dystrybucji i współpracy z kilkoma wydajnymi partnerami pozostaje ekonomicznie cenne.
W przypadku mniejszych sprzedawców detalicznych presja na produktywność rośnie. Rzadko będą oni w stanie konsekwentnie prześcignąć dużego, zintegrowanego dostawcę, oferując te same standardowe produkty i ceny. Szanse tkwią bardziej w specjalizacji, doradztwie, bliskości regionalnej lub wyjątkowo niezawodnych usługach.
Dostęp do infrastruktury zewnętrznej może być pomocny. Powinien on jednak wiązać się z jasnymi prawami do danych, przejrzystymi kosztami i realistycznymi opcjami zmiany dostawcy. Procesy outsourcingowe są korzystne tylko wtedy, gdy nie tworzą niemożliwych do pokonania ograniczeń ekonomicznych.
Zatrudnienie i zrównoważony rozwój wymagają czegoś więcej niż ogólnikowych obietnic
Według doniesień Ceconomy zatrudniało około 50 000 pracowników na całym świecie, w tym prawie 20 000 w Niemczech. Porozumienia dotyczące zmiany właściciela obejmują zobowiązania dotyczące pracowników, marek i lokalizacji. Nie gwarantuje to jednak, że wszystkie działania i procesy pozostaną niezmienione.
Cyfrowe zarządzanie zapasami i automatyzacja mogą ograniczyć liczbę rutynowych zadań. Jednocześnie jednak stawiają nowe wymagania w zakresie technologii, napraw, analizy danych i wielokanałowej obsługi klienta. To, czy przełoży się to na poprawę warunków pracy, zależy od dalszych szkoleń, organizacji pracy i zaangażowania pracowników.
Ocena wpływu na środowisko jest podobnie złożona. Lepsze wykorzystanie mocy produkcyjnych i mniej braków magazynowych może oszczędzać zasoby. Z drugiej strony, bardzo szybkie dostawy mogą generować dodatkowe przejazdy. Sieć oddziałów może ułatwić zwroty, ale generuje również koszty energii i przestrzeni.
W przypadku Abu Zabi należy również uwzględnić zużycie energii, chłodzenie, konserwację i żywotność techniczną. Konkretnego wpływu na zrównoważony rozwój nie da się określić ilościowo bez wiarygodnych danych operacyjnych.
Najważniejszym wskaźnikiem nie jest zatem indywidualna deklaracja reklamowa, ale całościowy wpływ: zużycie energii i materiałów na zaspokojenie potrzeb klienta, żywotność produktu, możliwość naprawy oraz rzeczywista wydajność transportu. Efektywność ekonomiczna i ekologiczna mogą się pokrywać, ale nie muszą.
Zakres konkursu ilustrują trzy ścieżki rozwoju
W sprzyjającym scenariuszu JD.com łączy swoje możliwości technologiczne z lokalną siłą Ceconomy. Zarządzanie zapasami jest bardziej precyzyjne, usługi oferowane są bardziej niezawodnie, a inwestycje generują rozsądny zwrot. Joybuy zyskuje dodatkowych klientów bez znaczącej zmiany dotychczasowej sprzedaży w grupie. Amazon staje wówczas w obliczu poważniejszego konkurenta o wyraźnym profilu wydajności.
W perspektywie średnioterminowej poszczególne procesy ulegają poprawie, podczas gdy działania integracyjne, presja cenowa i rosnące koszty niweczą znaczną część korzyści. Ceconomy pozostaje konkurencyjna, Joybuy rozwija się w wybranych regionach, a na rynku zaostrza się konkurencja. Nie następuje fundamentalna zmiana układu sił.
W najgorszym przypadku różnice techniczne i organizacyjne są niedoceniane. Systemy równoległe zwiększają koszty, pozycjonowanie marek nakłada się na siebie, a infrastruktura rozwija się szybciej niż popyt. Udział w rynku może wówczas tymczasowo wzrosnąć dzięki rabatom, ale bez stworzenia zrównoważonego modelu przychodów.
Te scenariusze nie są prognozami. Pokazują one, że sukces nie zależy wyłącznie od działań Amazona. Znaczna część sukcesu jest determinowana w ramach grupy JD.com: poprzez dyscyplinę kapitałową, rozliczalność, integrację i realizację operacyjną.
Decydującym czynnikiem jest zwrot z inwestycji w cały system
Najważniejszymi wskaźnikami efektywności w nadchodzących latach nie będą wyłącznie przychody i udział w rynku. Kluczowe czynniki to wolne przepływy pieniężne po dokonaniu niezbędnych inwestycji, kapitał zamrożony w zapasach oraz zwrot z dodatkowo zaangażowanego kapitału.
Ponadto należy uwzględnić czynniki operacyjne, takie jak niezawodność dostaw, koszty zwrotów, obsługa reklamacji i wskaźniki powtarzalnych zakupów. Krótkie terminy dostaw są korzystne tylko wtedy, gdy nie są osiągane trwale nieekonomicznym kosztem. Duża baza klientów jest cenna tylko wtedy, gdy prowadzi do silnych i rentownych relacji.
W przypadku oddziałów liczy się cała ich funkcja w ramach sieci. Pojedyncza lokalizacja może zapewnić doradztwo, serwis, zwroty i lokalną logistykę. Wkład ten musi być uzasadniony ekonomicznie, a nie traktowany jedynie jako zaleta wynikająca z dużej powierzchni.
Dla Abu Zabi kluczowe są wskaźniki obłożenia, jakość bazy użytkowników i tworzenie lokalnej wartości. Zakończenie budowy w 2028 roku byłoby kamieniem milowym, ale jeszcze nie dowodem stabilności gospodarczej.
Zgodność z przepisami europejskimi jest również elementem efektywności tego modelu. Model biznesowy, którego zalety istnieją jedynie w szczególnych, trudnych do zweryfikowania warunkach, byłby mniej stabilny niż model, który sprawdza się w przejrzystych warunkach rynkowych.
Szansą dla Europy jest rywalizacja pomiędzy systemami o wysokiej wydajności
Ekspansja JD.com nie jest jedynie kampanią rabatową ani dowodem na zbliżającą się zmianę władzy. To strategicznie rozsądna próba ściślejszej integracji handlu cyfrowego, dostępu do rynku stacjonarnego i infrastruktury międzynarodowej.
Przejęcie Ceconomy daje grupie pozycję, której nie dałoby się osiągnąć w krótkim okresie, po prostu uruchamiając sklep internetowy. Joybuy uzupełnia ten dostęp o własny, cyfrowy system zarządzania relacjami z klientami. Abu Zabi poszerza globalną perspektywę infrastrukturalną, choć nie można go jeszcze uznać za stałe ogniwo łączące chińską produkcję z europejskimi sklepami.
Amazon pozostaje konkurentem o znaczących atutach strukturalnych: rozległym ekosystemie, ugruntowanych procesach i głębokim zakorzenieniu w nawykach zakupowych wielu klientów. Najbardziej obiecująca ścieżka rozwoju JD.com prawdopodobnie leży nie w kompletnej kopii, ale w atrakcyjnym połączeniu lokalnej obecności, wiedzy o produktach, obsługi i efektywnego zarządzania zapasami.
Najlepszym rozwiązaniem dla Europy nie jest po prostu zastąpienie jednego dominującego dostawcy innym. Cenna byłaby konkurencja, która zwiększa produktywność, oferuje konsumentom realne alternatywy, a także daje producentom i mniejszym detalistom pole manewru.
Prawdziwym pytaniem o siłę nie jest zatem to, które logo znajduje się na opakowaniu. Chodzi o to, która firma może zarządzać całym procesem, od producenta do długoterminowej satysfakcji klienta, przy najmniejszym nakładzie ekonomicznym i najwyższej niezawodności. To właśnie tutaj zadecyduje, czy JD.com jedynie rzuci wyzwanie Amazonowi w Europie, czy też na stałe zdobędzie udziały w rynku.
🎯🎯🎯 Centrum branżowe B2B oparte na danych jako rozwiązanie quasi-wewnętrzne


Rozwiązanie quasi-in-house: Jak Xpert.Digital zamyka luki operacyjne w marketingu i sprzedaży B2B – Inteligentny biznes oparty na treściach – Zdjęcie: Xpert.Digital
Xpert.Digital to branżowy hub B2B oparty na danych, kierowany przez Konrad Wolfenstein . Firma działa jako zewnętrzne, quasi-wewnętrzne rozwiązanie dla partnerów przemysłowych, eliminując luki operacyjne w obszarze marketingu, treści i sprzedaży – bez konieczności angażowania dodatkowych zasobów po stronie klienta.
Więcej informacji tutaj:
Twój globalny partner w zakresie marketingu i rozwoju biznesu
☑️ Naszym językiem biznesowym jest angielski lub niemiecki
☑️ NOWOŚĆ: Korespondencja w Twoim ojczystym języku!

Konrad Wolfenstein
Ja i mój zespół chętnie będziemy do Państwa dyspozycji jako osobisty doradca.
Możesz się ze mną skontaktować, wypełniając formularz kontaktowy tutaj wolfenstein@xpert.digital:lub po prostu dzwoniąc pod numer +49 7348 4088 965. Mój adres e-mail to
Nie mogę się doczekać naszego wspólnego projektu.