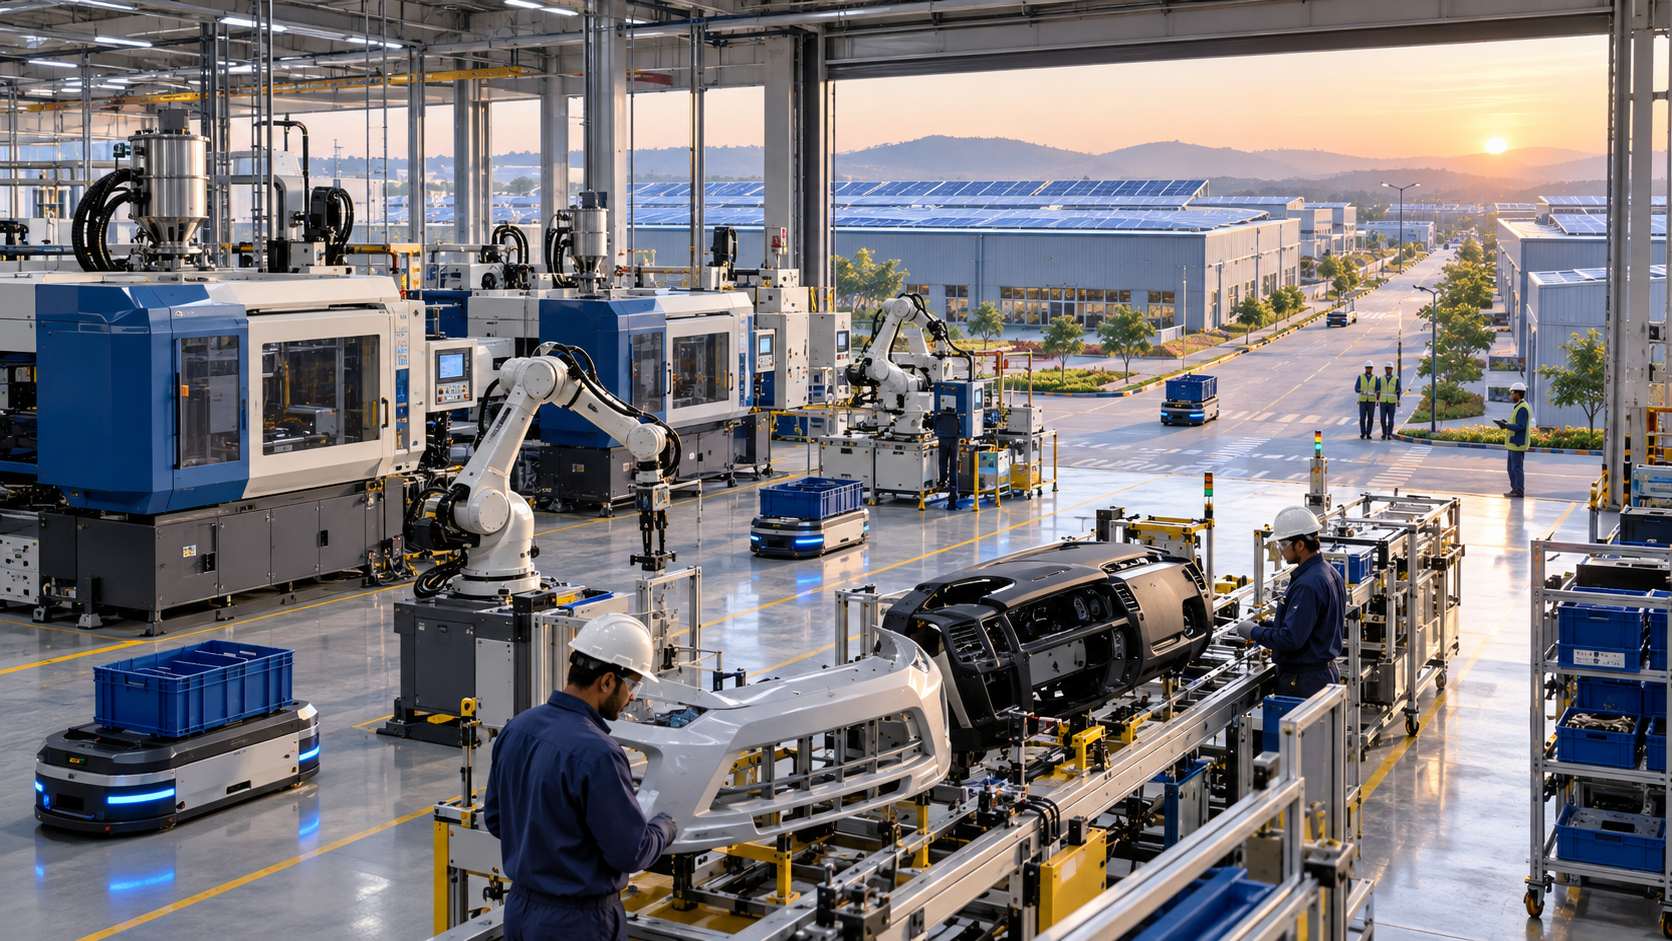
Lokalna produkcja w Indiach: Indie w ruchu – Klucz do bardziej zrównoważonych łańcuchów dostaw i lokalnej produkcji – Kreatywny obraz na ten temat, z wykorzystaniem sztucznej inteligencji: Xpert.Digital
Indie jako nowe centrum światowej produkcji: Co to oznacza dla Europy?
Rewolucja przemysłowa w Indiach: szanse i wyzwania dla inwestorów
Indie stoją u progu nowej ery przemysłowej, a zagraniczne firmy inwestują miliardy w lokalne moce produkcyjne. Ta fala inwestycji jest szczególnie widoczna w kluczowych branżach, takich jak motoryzacja i opakowania, gdzie międzynarodowe korporacje przenoszą swoją produkcję bliżej rosnącego rynku krajowego i regionalnych łańcuchów dostaw. Jednak ten trend nie wynika tylko z chęci ucieczki od rosnących kosztów w Chinach. Połączenie ogromnego, rozwijającego się rynku i politycznie wspieranej lokalizacji sprawia, że Indie stanowią obiecującą lokalizację dla przyszłego rozwoju przemysłu.
Jednocześnie nie należy lekceważyć tego wyzwania. Pomimo szybkiego wzrostu i rosnącego popytu, udział sektora wytwórczego w produkcji pozostaje stosunkowo niewielki. Aby przekształcić indywidualne inwestycje w trwale konkurencyjny system przemysłowy, konieczna jest poprawa wydajności, infrastruktury i rozwoju umiejętności. Nadchodzące lata będą kluczowe dla wytyczenia właściwego kursu i pełnego wykorzystania potencjału Indii jako globalnego centrum produkcyjnego. Niniejszy artykuł analizuje tło tego rozwoju, konkretne możliwości dla inwestorów oraz wyzwania, które należy pokonać.
Nowe fabryki w Indiach: Dlaczego zagraniczne firmy przemysłowe inwestują teraz miliardy w lokalną produkcję
Ci, którzy postrzegają Indie wyłącznie jako rynek zbytu, zostawiają przyszłość przemysłu innym
Indie doświadczają nowego cyklu inwestycyjnego w budownictwie fabryk. Jest to szczególnie widoczne w branży motoryzacyjnej, wśród dostawców, producentów opakowań i branż związanych z budownictwem. Zagraniczne korporacje budują dodatkowe zakłady, zwiększają istniejące moce produkcyjne lub przejmują istniejące platformy produkcyjne, aby być bliżej klientów, rynków wzrostowych i regionalnych łańcuchów dostaw. Niedawne projekty japońskich dostawców motoryzacyjnych, takich jak Toyoda Gosei, Toyota Boshoku i NITTAN, a także plany ekspansji amerykańskiej firmy opakowaniowej Ball, pokazują, że nie jest to odosobniony trend w branży. Jednocześnie przejęcie dużego zakładu produkcji artykułów sanitarnych w Neemranie podkreśla rosnące znaczenie istniejących zakładów przemysłowych jako sposobu na przyspieszenie dostępu do mocy produkcyjnych, rynków i możliwości eksportowych.
Ten rozwój napędzany jest czymś więcej niż tylko znaną strategią „Chiny plus jeden”. Indie nie rozwijają się jedynie jako opłacalna, alternatywna lokalizacja produkcji. Kluczowa różnica w porównaniu z wieloma innymi gospodarkami wschodzącymi polega na połączeniu dużego rynku krajowego, rosnącego popytu przemysłowego, lokalizacji wspieranej politycznie, szerokiego ekosystemu dostawców oraz perspektywy obsługi dalszych rynków z indyjskich fabryk. Dla producentów fabryka w Indiach może zatem pełnić kilka funkcji jednocześnie: zaopatrywać lokalnych klientów, redukować ryzyko importowe i logistyczne, spełniać wymogi dotyczące tworzenia lokalnej wartości, otwierać nowe segmenty klientów i tworzyć podstawy dla regionalnego eksportu.
Boom inwestycyjny nie powinien być jednak interpretowany jako dowód na to, że Indie są już nową światową halą produkcyjną. Udział sektora wytwórczego w produkcji gospodarczej utrzymuje się na poziomie zaledwie około 16-17%. Tym samym transformacja przemysłowa nie spełnia politycznych ambicji, aby uczynić produkcję znacznie silniejszym motorem wzrostu. Projekty budowy fabryk są zatem zarówno oznaką sukcesu, jak i oznaką niepełnego rozwoju. Indie mają wystarczający popyt i napływ kapitału, aby przyciągnąć duże zakłady, ale muszą dalej zwiększać wydajność, umiejętności, infrastrukturę, niezawodność planowania i głębokość lokalnego łańcucha dostaw, aby poszczególne inwestycje mogły przekształcić się w trwale konkurencyjny system przemysłowy.
Rynek krajowy staje się najważniejszą zaletą lokalizacyjną
Podstawowa dynamika gospodarcza Indii jest wyjątkowa. Według obecnych szacunków realny PKB wzrósł o około 7,6% w roku fiskalnym 2025/26. Na rok kalendarzowy 2026 prognozowano wzrost na poziomie około 7%, podczas gdy gospodarka światowa rozwijała się znacznie wolniej. Jednocześnie Indie szczycą się młodą populacją liczącą ponad 1,4 miliarda ludzi. Rosnące dochody, urbanizacja, sformalizowana konsumpcja, rosnąca dostępność kredytów oraz rozwój cyfrowych systemów płatności i administracji poszerzają bazę handlową dla produktów przemysłowych.
Dla inwestorów fabrycznych kluczowa jest nie tylko wielkość rynku, ale także jego rosnące moce produkcyjne. W roku fiskalnym 2025/26 w Indiach sprzedano w kraju około 28,3 miliona pojazdów. Sprzedaż wzrosła o dobre 10 procent. Wszystkie główne kategorie pojazdów łącznie osiągnęły rekordowe poziomy po raz pierwszy od siedmiu lat. Sprzedaż samochodów osobowych wyniosła około 4,64 miliona pojazdów, a jednośladów około 21,7 miliona. Rynek tej wielkości uzasadnia krajowe, zorientowane na klienta moce produkcyjne, nawet jeśli udział eksportu początkowo pozostaje ograniczony.
Rynek motoryzacyjny również zmienia swoją strukturę. Przez długi czas popyt napędzany był głównie przez niedrogie, małe samochody i motocykle. Teraz na znaczeniu zyskują sportowe SUV-y, lepiej wyposażone modele, komponenty bezpieczeństwa i wnętrza wyższej jakości. To zwiększa wartość dodaną w przeliczeniu na pojazd. Dla dostawców stwarza to możliwości sprzedaży zderzaków, desek rozdzielczych, foteli, poduszek powietrznych, kierownic, przewodów z tworzyw sztucznych i licznych komponentów elektronicznych lub materiałochłonnych. Wzrost napędzany jest zatem nie tylko wielkością produkcji, ale również wyższą jakością wyposażenia.
Podobny trend występuje poza branżą motoryzacyjną. Konsumpcja napojów w opakowaniach rośnie, nowoczesne formaty handlu detalicznego się rozwijają, a duże marki krajowe i międzynarodowe zwiększają swoją obecność. To napędza popyt na puszki aluminiowe i inne standardowe rozwiązania opakowaniowe. Jednocześnie budownictwo mieszkaniowe, hotele, nieruchomości komercyjne i infrastruktura miejska napędzają zapotrzebowanie na produkty sanitarne. Rozwój fabryk nie jest zatem napędzany przez abstrakcyjny cel polityki przemysłowej, lecz przez konkretne rynki docelowe, których wolumen, wymagania jakościowe i zasięg geograficzny rosną.
Dostawcy branży motoryzacyjnej budują całe klastry produkcyjne
Rozbudowa zakładu Toyoda Gosei w Maharasztrze szczególnie wyraźnie ilustruje logikę budowy nowych fabryk. Firma planuje budowę nowego zakładu w strefie przemysłowej Bidkin na działce o powierzchni około 78 400 metrów kwadratowych. Planowana powierzchnia zabudowy to około 29 200 metrów kwadratowych. Koszt inwestycji szacowany jest na około 5,758 miliarda rupii, czyli około 9,3 miliarda jenów. Rozpoczęcie produkcji planowane jest na pierwszą połowę 2029 roku. Do 2030 roku zakład ma zatrudnić około 570 osób.
Zakład będzie produkować duże elementy wewnętrzne i zewnętrzne, takie jak zderzaki i deski rozdzielcze. Będą w nim również produkowane systemy bezpieczeństwa, w tym poduszki powietrzne i kierownice, a także funkcjonalne elementy z tworzyw sztucznych, takie jak wlewy paliwa. Pozwoli to na stworzenie platformy dla wielu grup produktów o zróżnicowanych wymaganiach produkcyjnych, a nie wąskiego, pojedynczego procesu montażu. Wśród planowanych urządzeń znajdą się duże elektryczne wtryskarki, wysokiej jakości lakiernia zderzaków, bezzałogowe systemy transportowe oraz panele słoneczne. Cyfrowe sterowanie produkcją, procesy sieciowe i zautomatyzowane zmiany narzędzi mają skrócić czas przezbrajania i zwiększyć wykorzystanie zakładu.
Niezwykłe jest połączenie kapitałochłonnej automatyzacji z prostymi rozwiązaniami mechanicznymi. Roboty współpracujące mają zostać połączone z tzw. technologią Karakuri, w której dźwignie, sprężyny, grawitacja i ruchy mechaniczne wspierają złożone zadania przy niskim zużyciu energii i niskich nakładach inwestycyjnych. Dla rynku wrażliwego na koszty jest to bardziej opłacalne niż maksymalna automatyzacja za wszelką cenę. Kluczem nie jest najwyższa gęstość robotów, ale raczej najlepsza równowaga między jakością, elastycznością, kosztami kapitałowymi i lokalną produktywnością pracy.
Zakład powstaje jako oddział Toyoda Gosei South India i będzie ósmym zakładem grupy w Indiach. Jeszcze istotniejsze jest jego sąsiedztwo z przyszłą fabryką pojazdów Toyota Kirloskar Motor w tym samym parku przemysłowym, której produkcja również ma rozpocząć się w pierwszej połowie 2029 roku. Synchronizacja tych harmonogramów pokazuje, że moce produkcyjne dostawców i montaż pojazdów są brane pod uwagę łącznie. Duże, nieporęczne elementy, takie jak zderzaki czy deski rozdzielcze, są drogie i podatne na zakłócenia podczas transportu dalekobieżnego. Produkcja blisko klientów skraca trasy transportu, redukuje zapasy, ułatwia wprowadzanie nowych modeli na rynek i pozwala na szybszą reakcję na zmiany w programie produkcyjnym.
Toyota Boshoku rozszerza również swoją obecność w zachodnich Indiach. W regionie Sambhajinagar w Maharasztrze planowana jest budowa nowej fabryki foteli samochodowych i innych komponentów wyposażenia wnętrz. Planowana inwestycja opiewa na około 4 miliardy rupii, czyli około 7 miliardów jenów. Zakończenie budowy planowane jest na październik 2027 roku. Projekt zwiększy możliwości dostaw w regionach, gdzie powstają nowe linie montażowe i programy produkcji pojazdów. Fotele to niezwykle zmienne, logistycznie złożone moduły, dostarczane do fabryk pojazdów w krótkich odstępach czasu. Im większa regionalna produkcja motoryzacyjna, tym bardziej opłacalna staje się lokalna produkcja.
NITTAN realizuje podobną, lecz technologicznie odmienną strategię rozwoju. Firma produkuje precyzyjnie kute zawory silnikowe do pojazdów dwu- i czterokołowych. W zakładzie w Andhra Pradesh, dzięki dodaniu hali produkcyjnej o powierzchni około 7350 metrów kwadratowych, wydajność została już podwojona z miliona do dwóch milionów zaworów miesięcznie. Odpowiada to wzrostowi z dwunastu do 24 milionów sztuk rocznie. W wyniku rozbudowy liczba pracowników wzrosła z około 270 do 370. Wzrost ten był częściowo napędzany nowymi zamówieniami od dużego producenta pojazdów.
Obecnie planowana jest budowa kolejnego zakładu na sąsiedniej działce o powierzchni około 30 000 metrów kwadratowych, którego uruchomienie planowane jest na drugą połowę 2027 roku. NITTAN dąży do mniej więcej potrojenia swoich przychodów w Indiach do 2030 roku i znacznego zwiększenia mocy produkcyjnych. Na pierwszy rzut oka inwestycja ta wydaje się sprzeczna z globalnym trendem elektromobilności, ponieważ pojazdy w pełni elektryczne nie wymagają konwencjonalnych zaworów silnikowych. Ma to jednak sens ekonomiczny: indyjska flota pojazdów, silny segment jednośladów, napędy hybrydowe, pojazdy użytkowe i utrzymujący się od dawna popyt na silniki spalinowe tworzą inny profil popytu niż w Europie Zachodniej. Ścieżka transformacji nie jest jednolita w całym regionie.
Sieć dostawców podąża za producentem końcowym
Nowe zakłady wyraźnie pokazują, że decyzje dotyczące fabryk rzadko są podejmowane w oderwaniu od reszty. Producent końcowy generuje popyt na fotele, kokpity, zderzaki, moduły bezpieczeństwa, części silników, opakowania i usługi przemysłowe. Dostawcy z kolei potrzebują narzędziowców, dostawców materiałów, dostawców usług logistycznych, specjalistów ds. konserwacji, partnerów w zakresie automatyki, laboratoriów testowych i wykwalifikowanego personelu. Gdy wystarczająca liczba podmiotów skoncentruje się w regionie, koszty transakcyjne spadają, a prawdopodobieństwo uruchomienia działalności przez kolejne firmy wzrasta.
Maharasztra korzysta z tego samonapędzającego się efektu. Stan ten łączy główne rynki zbytu, ugruntowane centra przemysłowe, wiedzę specjalistyczną dostawców, porty i wykwalifikowaną siłę roboczą. Korytarz wokół Pune, Bombaju, Nashik, Aurangabad/Sambhajinagar oraz strefy przemysłowej Bidkin oferuje firmom możliwość wykorzystania istniejących sieci przy jednoczesnym rozwoju nowych obszarów. Utworzenie dużej fabryki pojazdów stanowi fundament tego procesu. Poprawia długoterminowe perspektywy wykorzystania mocy produkcyjnych przez dostawców i zmniejsza ryzyko, że nowy zakład nie wygeneruje wystarczającej liczby lokalnych zamówień.
Andhra Pradesh i park przemysłowy Sri City podążają podobnym modelem na południu. Region jest łatwo dostępny z aglomeracji Ćennaj, jednego z najważniejszych indyjskich ośrodków motoryzacyjnych i eksportowych. Firmy mogą wykorzystać istniejące połączenia portowe, dostawców i siłę roboczą, bez konieczności ponoszenia wygórowanych kosztów związanych z ugruntowanymi, atrakcyjnymi lokalizacjami. Z kolei Uttar Pradesh opiera się na ogromnej liczbie ludności i konsumentów, rozbudowie sieci autostrad, nowych centrach logistycznych oraz bliskości regionu stołecznego. Radżastan, z Neemraną, oferuje lokalizację w korytarzu przemysłowym między Delhi a Bombajem i jest atrakcyjny dla producentów obsługujących północne Indie lub zainteresowanych przejęciem istniejących zakładów przemysłowych.
Ta federalna konkurencja jest kluczowym elementem indyjskiego modelu inwestycyjnego. Stany konkurują ze sobą o grunty, infrastrukturę, ulgi podatkowe, przyspieszone wydawanie pozwoleń i wsparcie sektorowe. Daje to inwestorom przewagę negocjacyjną, ale jednocześnie zwiększa złożoność. „Indie” to niejednorodna lokalizacja. Ceny energii elektrycznej, dostęp do gruntów, przepisy prawa pracy, szybkość wydawania pozwoleń, dostępność wody, koszty logistyczne i kompetencje administracyjne znacznie się różnią. Dlatego też, trafna decyzja lokalizacyjna musi zostać podjęta na poziomie stanu, parku przemysłowego i konkretnego klastra klientów.
Ball stawia na kolejną falę konsumpcji w Indiach
Planowana fabryka Ball w Uttar Pradesh rozszerza zasięg firmy poza sektor motoryzacyjny. Firma posiada już zakłady w Taloja w stanie Maharasztra i Sri City w stanie Andhra Pradesh. Teraz planowana jest budowa nowej fabryki puszek napojowych z dwiema liniami produkcyjnymi, której uruchomienie planowane jest na 2029 rok. Razem te trzy zakłady utworzą sieć geograficzną, która lepiej obsługuje zachodnie, południowe i północne Indie.
Inwestycja odpowiada na inne zapotrzebowanie niż projekty motoryzacyjne, ale opiera się na tej samej fundamentalnej logice ekonomicznej. Puszki aluminiowe charakteryzują się dużym wolumenem transportu w stosunku do ich wartości. Duże odległości zwiększają koszty dostaw i zapotrzebowanie na zapasy bezpieczeństwa. Regionalna sieć zakładów obniża koszty transportu, skraca czas dostaw i zmniejsza ryzyko braku odpowiedniego zaopatrzenia klientów w okresach szczytowego zapotrzebowania. Ponieważ nowy zakład ma być wspierany umowami z klientami, jest to również rozwiązanie mniej spekulacyjne niż po prostu rozbudowa mocy produkcyjnych w oczekiwaniu na przyszły popyt.
Od momentu wejścia na rynek indyjski w 2016 roku, firma Ball stopniowo rozszerzała swoją obecność. Firma dostarcza międzynarodowe i czołowe krajowe marki napojów w różnych formatach puszek. Ta ekspansja jest napędzana oczekiwaniami, że indyjski rynek opakowań nie tylko będzie rósł pod względem wolumenu, ale także ulegnie zmianom strukturalnym. Producenci marek wymagają standaryzowanej jakości, niezawodnej produkcji wielkoseryjnej, powierzchni nadających się do zadruku i materiałów nadających się do recyklingu. Aluminium również korzysta ze swojej naturalnej wysokiej podatności na recykling. Jednak rzeczywiste korzyści dla środowiska zależą od systemów zbiórki, wskaźników recyklingu, źródeł energii i cyklów materiałowych. Dlatego nowa fabryka nie jest automatycznie zrównoważona; musi być zintegrowana z funkcjonującą infrastrukturą zwrotów i recyklingu.
Wybór lokalizacji w Uttar Pradesh pokazuje również, że północne Indie nadrabiają zaległości przemysłowe. Stan ten jest nie tylko ogromnym rynkiem zbytu, ale także rozszerza swoje korytarze produkcyjne i logistyczne. Dla firmy Ball trzecia lokalizacja poprawia zasięg w większości stanów Indii. Zmniejsza to zależność od pojedynczych zakładów i tworzy redundancję. W kraju o dużych odległościach, zróżnicowanym regionalnie modelu popytu i sporadycznych wąskich gardłach infrastrukturalnych, rozproszona sieć produkcyjna może być bardziej ekonomiczna niż pojedyncza, przerośnięta centralna fabryka.
Istniejące dzieła stają się strategicznym skrótem
Nie każda ekspansja przemysłowa rozpoczyna się na terenie typu greenfield. Przejęcie zakładu produkcyjnego ceramiki sanitarnej Global Ceramics w Neemranie przez Jaipur Capital dowodzi znaczenia tzw. strategii brownfield. Przeniesiono teren przemysłowy, budynki fabryczne, maszyny i inne aktywa operacyjne. Produkcja będzie kontynuowana w ramach platformy rozwiązań łazienkowych i mieszkaniowych Melozzo Living. Oznacza to, że istniejący zakład nie zostanie zamknięty, lecz wykorzystany jako fundament do rozbudowy mocy produkcyjnych, rozwoju produktów i nawiązywania nowych partnerstw.
Teren zakładu zajmuje powierzchnię około 20 akrów, czyli nieco ponad osiem hektarów, i obejmuje około 900 000 stóp kwadratowych powierzchni zabudowanej. Obecna produkcja wynosi około 62 ton i, według firmy, może zostać podwojona do 124 ton w ciągu 30 do 60 dni. Zakład wcześniej produkował wyroby sanitarne pod własnymi markami oraz jako producent kontraktowy dla marek indyjskich i międzynarodowych. Dzięki temu możliwe będzie kontynuowanie dotychczasowych produktów i relacji z klientami, a nowa struktura własnościowa otworzy nowe rynki zbytu.
Z ekonomicznego punktu widzenia przejęcie oferuje szereg korzyści. Istniejący zakład znacznie skraca czas produkcji. Grunt, budynki, technologia wypalania i formowania, relacje z dostawcami oraz doświadczeni pracownicy są już na miejscu. Zmniejsza to ryzyko projektu w porównaniu z nowym obiektem, którego uzyskanie pozwoleń, budowa, uruchomienie i rozruch mogą zająć kilka lat. Jednocześnie istnieje ryzyko odziedziczenia przestarzałego sprzętu, nieefektywnych układów lub ukrytych zobowiązań środowiskowych i konserwacyjnych. Dlatego kluczowe jest, aby cena zakupu odpowiednio odzwierciedlała niezbędne modernizacje i ryzyko operacyjne.
Indie oferują podwójną perspektywę dla branży sanitarnej. Rynek krajowy rośnie wraz z urbanizacją, nowym budownictwem, renowacjami, branżą hotelarską i infrastrukturą publiczną. Jednocześnie konkurencyjna fabryka może obsługiwać klientów z Bliskiego Wschodu, Azji Południowo-Wschodniej i Afryki. To zmienia model biznesowy z marki wyłącznie krajowej na platformę łączącą produkcję wewnętrzną, produkcję kontraktową i eksport. Indyjski partner produkcyjny może być szczególnie atrakcyjny dla średniej wielkości marek międzynarodowych, jeśli oferuje wzornictwo, spójną jakość, skalowalność i terminowość dostaw.
Nasze azjatyckie doświadczenie w zakresie rozwoju biznesu, sprzedaży i marketingu

Nasze azjatyckie doświadczenie w rozwoju biznesu, sprzedaży i marketingu – Zdjęcie: Xpert.Digital
Obszary zainteresowań branży: B2B, digitalizacja (od AI do XR), inżynieria mechaniczna, logistyka, odnawialne źródła energii i przemysł
Więcej informacji tutaj:
Centrum tematyczne oferujące spostrzeżenia i wiedzę specjalistyczną:
- Platforma wiedzy obejmująca gospodarki globalne i regionalne, innowacje i trendy branżowe
- Zbiór analiz, spostrzeżeń i informacji ogólnych na temat obszarów, na których się koncentrujemy
- Miejsce, w którym można zdobyć wiedzę i informacje na temat bieżących wydarzeń w biznesie i technologii
- Centrum dla firm poszukujących informacji na temat rynków, cyfryzacji i innowacji branżowych
Polityka przemysłowa i produktywność w Indiach: szanse i wyzwania
Polityka przemysłowa tworzy kapitał, ale nie produktywność
Rząd Indii wspiera budowę fabryk poprzez zachęty związane z produkcją, programy infrastrukturalne, promocję inwestycji oraz w dużej mierze otwarty system dla kapitału zagranicznego. W wielu sektorach przemysłu bezpośrednie inwestycje zagraniczne do 100% są możliwe dzięki automatycznemu procesowi zatwierdzania; inwestorzy z krajów sąsiadujących z lądem podlegają ograniczeniom. Podstawową polityką jest nie tylko ułatwianie napływu kapitału, ale także premiowanie produkcji, zatrudnienia, eksportu i tworzenia lokalnej wartości.
Programy zachęt powiązanych z produkcją (PCI) obejmują 14 sektorów strategicznych. Do końca marca 2026 roku zatwierdzono 892 wnioski. Rzeczywiste inwestycje uruchomione w ramach programów przekroczyły 2,40 biliona rupii, raportowana produkcja i sprzedaż przekroczyły 22,66 biliona rupii, a eksport przekroczył 15,2 biliona rupii. Szacuje się, że programy te przyczyniły się do utworzenia łącznie około 1,415 miliona bezpośrednich i pośrednich miejsc pracy, w tym około 840 000 bezpośrednich miejsc pracy. Według nowszych danych, do końca czerwca 2026 roku skumulowane inwestycje wzrosły do około 2,58 biliona rupii.
Dane te dowodzą, że polityka przemysłowa może wpływać na decyzje prywatne. Nie dowodzą jednak, że każda dotowana produkcja byłaby konkurencyjna na rynku międzynarodowym bez dotacji. Premie produkcyjne mogą obniżyć progi inwestycyjne i przyspieszyć efekt skali. Jeśli jednak lokalni dostawcy, badania, produkcja narzędzi i rozwój umiejętności pozostaną na niskim poziomie, istnieje ryzyko, że montaż końcowy będzie wspierany dotacjami, a krajowa wartość dodana będzie ograniczona. Sukcesu nie należy zatem mierzyć wyłącznie wolumenem inwestycji czy sprzedażą brutto, ale także produktywnością, potencjałem eksportowym, lokalnym zaopatrzeniem, wiedzą techniczną i zdolnością do rentownej produkcji po wygaśnięciu bodźców motywacyjnych.
Kluczowe znaczenie ma również czas. Projekt fabryki, której produkcja ma się rozpocząć w 2029 roku, jest projektowany w oparciu o założenia dotyczące popytu i kosztów, które obejmują kilka lat w przyszłości. Chociaż dotacje są pomocne, firmy potrzebują również niezawodnych przepisów, przewidywalnych taryf, stabilnych standardów technicznych i pewności prawnej. Częste zmiany mogą zniweczyć wartość zachęt. Polityka przemysłowa jest najskuteczniejsza, gdy nie chroni trwale poszczególnych inwestycji, lecz eliminuje wąskie gardła i sprzyja konkurencji.
Infrastruktura obniża koszty, ale nadal stanowi wąskie gardło
Indie w ostatnich latach intensywnie inwestowały w drogi, koleje, porty, lotniska, parki przemysłowe i administrację cyfrową. Według niedawnego badania rządowego koszty logistyki w latach 2023/24 wyniosą około 7,97% produktu krajowego brutto, czyli 9,09% produkcji sektora pozausługowego. W wartościach bezwzględnych kwota ta wynosi około 24,01 biliona rupii. Liczby te są niższe niż wiele starszych, często uogólnionych szacunków i wskazują na wymierny postęp.
Dla poszczególnych firm średnia krajowa nie ma jednak większego znaczenia. Liczą się koszty konkretnego łańcucha dostaw: odległość do klienta, dostęp do portu, niezawodność przewozów kolejowych, opłaty drogowe, puste przebiegi, czas przeładunku, wymagania dotyczące towarów chłodzonych lub niebezpiecznych oraz jakość ostatniej mili. Fabryka zderzaków ma inny profil logistyczny niż fabryka zaworów. Duże elementy z tworzyw sztucznych wymagają bliskości klienta, podczas gdy kompaktowe, precyzyjne części można transportować i eksportować na większe odległości.
Energia i woda są również kluczowymi czynnikami. Nowoczesne wtryskarki, lakiernie, zakłady obróbki metali i piece ceramiczne charakteryzują się bardzo zróżnicowanymi profilami zużycia. Panele słoneczne na dachach fabryk mogą obniżyć koszty energii elektrycznej i emisję spalin, ale nie zastępują automatycznie stabilnego, całodobowego zasilania. Firmy potrzebują dostępu do sieci, systemów zapasowych, magazynów lub kontraktowo zabezpieczonych odnawialnych źródeł energii. W regionach z niedoborem wody zużycie energii w procesach malowania, chłodzenia i produkcji ceramiki sanitarnej może stanowić ryzyko dla wyboru lokalizacji i uzyskania pozwoleń.
Jakość parku przemysłowego nie zależy zatem wyłącznie od niedrogich gruntów. Lokalizacja jest prawdziwie konkurencyjna, gdy łączy w sobie niezawodne dostawy energii, wody, oczyszczalni ścieków, łączność danych, zakładową straż pożarną, odprawę celną, zakwaterowanie, możliwości szkoleniowe i niezawodne połączenia transportowe. To właśnie na tym etapie decyduje się, czy projekt będzie realizowany zgodnie z harmonogramem, czy też stanie się droższy z powodu licznych drobnych niedociągnięć.
Automatyzacja nie zastępuje kwestii kwalifikacji
Sektor wytwórczy odpowiada za około 16–17% indyjskiej produkcji gospodarczej i zatrudnia ponad 27 milionów osób. Biorąc pod uwagę liczebność populacji w wieku produkcyjnym, jest to niewystarczające, aby zaspokoić popyt na produktywne, formalne miejsca pracy. Nowa fala budowy fabryk ma zatem znaczenie makroekonomiczne wykraczające poza inwestycje i wpływy z podatków. Może ona przenieść pracowników z mniej produktywnych miejsc pracy do bardziej nowoczesnych procesów przemysłowych.
Jednocześnie nowe fabryki są bardziej zautomatyzowane niż poprzednie generacje. Bezzałogowe systemy transportowe, cyfrowe planowanie produkcji, sieciowa kontrola jakości i roboty współpracujące redukują liczbę prostych zadań. Około 570 planowanych miejsc pracy w Toyoda Gosei jest istotnych, ale wiąże się ze znaczną inwestycją i wysokim stopniem automatyzacji. Główny wpływ na zatrudnienie będzie zatem widoczny nie tylko w samej fabryce, ale także u dostawców, firm logistycznych, firm konserwacyjnych, firm budowlanych i lokalnych usługodawców.
Dla Indii nie jest to argument przeciwko automatyzacji. Bez spójnej jakości, kontroli procesów i wydajności fabryki nie są w stanie sprostać globalnym wymaganiom klientów ani eksportować w sposób zrównoważony. Wyzwaniem jest przeszkolenie pracowników w zakresie bardziej wymagających zadań: obsługi maszyn, robotyki, wymiany narzędzi, konserwacji, lakierowania, zapewnienia jakości, analizy danych, bezpieczeństwa pracy i zarządzania energią. Firmy, szkoły zawodowe i stany muszą opracować modele szkoleniowe, które dotrzymają kroku tempu wzrostu mocy produkcyjnych.
Międzynarodowy Fundusz Walutowy szacuje, że bardziej sprzyjające innowacjom warunki ramowe i redukcja barier biznesowych mogłyby zwiększyć wzrost produktywności Indii o prawie 40%. Ta liczba pokazuje, że kolejny etap rozwoju zależy nie tyle od dodatkowych godzin pracy, co od lepszej organizacji, wdrażania technologii i dynamiki biznesu. Nowe fabryki mogą pełnić rolę centrów edukacyjnych, pod warunkiem, że wiedza będzie zakorzeniona lokalnie, a nie pozostanie w całości w zagranicznych siedzibach.
Lokalizacja decyduje o wartości ekonomicznej
Przychody indyjskiego sektora dostawców motoryzacyjnych w roku obrotowym 2025/26 wyniosły około 7,6 biliona rupii, czyli 85,9 miliarda dolarów, co oznacza wzrost o 12,7%. Dostawy do producentów pojazdów wzrosły o 16,3%, a eksport osiągnął około 24 miliardów dolarów. Pomimo ryzyka geopolitycznego, w roku obrotowym 2026/27 przewidywano dalszy wzrost branży na poziomie 8-10%.
Ta dynamika jest imponująca, ale handel zagraniczny nadal wykazuje zależności. W pierwszej połowie roku 2025/26 eksport części samochodowych wzrósł o 9,3% do 12,1 mld USD. Jednocześnie import wzrósł o około 12,5% do 12,3 mld USD, co spowodowało niewielki deficyt handlowy. Rozwijający się przemysł nadal potrzebuje zatem importowanej elektroniki, materiałów specjalistycznych, maszyn, narzędzi precyzyjnych i innych półproduktów.
Korzyści ekonomiczne zagranicznych fabryk zależą zatem w dużej mierze od lokalnego zaopatrzenia. Jeśli importowane komponenty są jedynie montowane, zatrudnienie, baza podatkowa i transfer wiedzy pozostają ograniczone. Jeśli jednak produkcja form, granulaty tworzyw sztucznych, części metalowe, tekstylia, elektronika, oprogramowanie, konserwacja i rozwój są pozyskiwane z Indii, powstają głębsze łańcuchy wartości. Lokalizacji nie można jednak egzekwować za pomocą sztywnych kwot, jeśli lokalna jakość i skalowalność nadal nie spełniają oczekiwań. W przeciwnym razie koszty wzrosną, a międzynarodowa konkurencyjność ucierpi.
Rozsądne podejście łączy etapową lokalizację z rozwojem dostawców. Duże korporacje mogą audytować indyjskich dostawców, komunikować standardy techniczne, zobowiązywać się do długoterminowych wolumenów zakupów oraz zapewniać wsparcie w zakresie automatyzacji i zarządzania jakością. Jednocześnie powinny tworzyć wiele źródeł dostaw, aby zależność od lokalnych dostawców nie zastąpiła jedynie wcześniejszego uzależnienia od importu. Stanowi to istotny rynek zbytu dla niemieckich producentów maszyn, dostawców automatyki i usług przemysłowych: nie tylko same fabryki, ale także ich dostawcy potrzebują sprzętu, oprogramowania, obiektów testowych, środków efektywności energetycznej i dodatkowych szkoleń.
Elektromobilność zmienia zwycięzców boomu
Indyjski rynek pojazdów rośnie, ale jego kierunek technologiczny jest niepewny. Silniki spalinowe będą odgrywać kluczową rolę jeszcze przez długi czas, szczególnie w motocyklach, pojazdach użytkowych i samochodach osobowych, które są wrażliwe na cenę. Jednocześnie rośnie liczba rejestracji pojazdów elektrycznych, a modele hybrydowe zyskują na znaczeniu. Dostawcy muszą zatem inwestować, nie mając pewności, jaki będzie przyszły miks napędowy.
Firma NITTAN jest szczególnie narażona na to ryzyko, ponieważ zawory silnika są bezpośrednio połączone z silnikiem spalinowym. Planowana rozbudowa mocy produkcyjnych może być nadal opłacalna, nawet jeśli Indie przejdą przez dłuższy okres przejściowy i jeśli zakłady będą również zaopatrywać rynki eksportowe. Firma musi jednak starannie zaplanować okresy amortyzacji, wykorzystanie mocy produkcyjnych i elastyczność technologiczną. Uruchomienie fabryki w 2027 roku nie powinno opierać się na założeniu, że obecne proporcje układu napędowego pozostaną niezmienione do lat 40. XXI wieku.
Produkty innych dostawców są bardziej neutralne pod względem układu napędowego. Fotele, zderzaki, deski rozdzielcze, poduszki powietrzne i kierownice są niezbędne zarówno w pojazdach spalinowych, jak i elektrycznych. Zyskują one na rosnącej sprzedaży pojazdów i wyższym poziomie wyposażenia, niezależnie od rodzaju silnika. Jednak pojazdy elektryczne zmieniają architekturę, wymagania dotyczące masy, koncepcję wnętrza i integrację elektroniki. Producenci, którzy po prostu zaopatrują się w gotowe komponenty, mogą przegapić kolejny krok technologiczny.
Szansa przemysłowa Indii leży zatem nie tylko w reprodukcji uznanych produktów. Rynek może stać się bazą rozwojową dla opłacalnych, solidnych i energooszczędnych rozwiązań. Należą do nich lekkie materiały, integracja oprogramowania, zarządzanie bateriami, elektronika mocy, systemy termiczne i nowe koncepcje mobilności. Zagraniczne firmy, które zdobywają lokalne doświadczenie w zakresie rozwoju, zyskują nie tylko na kosztach produkcji: uczą się projektować produkty dla dynamicznie rozwijających się, wrażliwych na cenę rynków.
Ryzyko leży w realizacji i nadwyżce mocy przerobowych
Pozytywny trend inwestycyjny nie powinien przesłaniać faktu, że budowa fabryk w Indiach nadal stanowi wyzwanie. Nabycie gruntów może być opóźnione z powodu problemów z własnością, rekompensatami i lokalnymi interesami. Pozwolenia są rozproszone na wielu szczeblach administracyjnych. Przepisy dotyczące ochrony środowiska, prawa wodne, przyłącza energetyczne i drogi dojazdowe muszą zostać wyjaśnione na wczesnym etapie. Nawet dobrze zapowiadany projekt może się nie powieść w fazie rozruchu z powodu braku wykwalifikowanych pracowników, niewystarczającej jakości dostawców lub opóźnionego oprzyrządowania.
Kolejnym ryzykiem jest nadwyżka mocy produkcyjnych. Jeśli kilku dostawców jednocześnie dąży do wysokiego tempa wzrostu, podaż może przewyższać rzeczywisty popyt. Szczególnie narażone są produkty standaryzowane o wysokich kosztach stałych. Konkurencja cenowa powoduje wówczas spadek marż, zanim zakłady osiągną pełną wydajność. Umowy z klientami, zobowiązania wobec platform i realistyczne scenariusze dotyczące wolumenów są zatem ważniejsze niż optymistyczne prognozy rynkowe.
Wahania kursów walut działają w obie strony. Słabsza rupia może zwiększyć konkurencyjność eksportu, ale podnosi koszty importowanych maszyn, surowców i komponentów. Jeśli inwestycje są finansowane w jenach, dolarach lub euro, a przychody generowane są głównie w rupiach, pojawia się dodatkowe ryzyko. Dlatego firmy potrzebują struktury finansowania i zakupów, która zapewni naturalne zabezpieczenia, zamiast polegać na trwale korzystnych kursach walutowych.
Z geopolitycznego punktu widzenia Indie czerpią korzyści z dywersyfikacji globalnych łańcuchów dostaw. Nie oznacza to jednak, że korporacje całkowicie zastąpią Chiny. Chiny nadal dysponują wyjątkowo gęstymi sieciami dostaw, dużymi możliwościami infrastrukturalnymi i wysokim stopniem integracji pionowej. Dla wielu firm Indie stanowią dodatkowy filar, a nie całkowite zastąpienie. Ci, którzy postrzegają Indie wyłącznie jako polityczne zabezpieczenie, nie doceniają dynamiki ich rynku i przeceniają ich krótkoterminowy potencjał eksportowy.
Zrównoważony rozwój przestał być argumentem reklamowym i stał się kwestią kosztów
Nowe fabryki są coraz częściej projektowane z wykorzystaniem paneli słonecznych, maszyn elektrycznych, rozwiązań zwiększających efektywność materiałową oraz cyfrowego zarządzania zużyciem. Wynika to zarówno z czynników środowiskowych, jak i ekonomicznych. Ceny energii, wymagania dotyczące emisji CO₂ stawiane przez klientów międzynarodowych, obowiązki sprawozdawcze oraz warunki finansowania sprawiają, że zużycie zasobów staje się istotnym czynnikiem kosztowym. Energooszczędna fabryka jest mniej podatna na wzrosty cen i może oferować produkty o niższym profilu emisji.
Efekt zależy jednak od szczegółów. Elektryczna wtryskarka może oszczędzać energię i działać precyzyjniej niż systemy hydrauliczne. Nowoczesna lakiernia może zmniejszyć straty materiałowe i emisje. Bezzałogowe pojazdy transportowe optymalizują trasy wewnętrzne. Panele słoneczne zmniejszają zużycie energii elektrycznej z sieci w określonych porach dnia. Żaden z tych elementów sam w sobie nie gwarantuje zrównoważonej produkcji. Kluczowe czynniki to wykorzystanie mocy produkcyjnych, miks energetyczny, wskaźniki braków, zużycie wody, zarządzanie chemikaliami, recykling i żywotność produktu.
Proces wypalania odgrywa kluczową rolę w produkcji wyrobów sanitarnych. Podwojenie wydajności bez bardziej wydajnych pieców zwiększyłoby zużycie energii i emisje niemal proporcjonalnie. W przypadku opakowań aluminiowych udział materiałów pochodzących z recyklingu jest szczególnie istotny, ponieważ pierwotna produkcja aluminium jest energochłonna. W przemyśle motoryzacyjnym dobór materiałów, ich waga i możliwość recyklingu decydują o śladzie ekologicznym. Zrównoważony rozwój staje się zatem wyzwaniem inżynieryjnym, a nie tylko kwestią symbolicznych gestów.
To stwarza szansę dla Indii. Nowe zakłady mogą być bardziej wydajne niż starsze fabryki w rozwiniętych krajach uprzemysłowionych. Jeśli od samego początku zostaną zintegrowane odnawialne źródła energii, nowoczesne projektowanie procesów i gospodarka o obiegu zamkniętym, kraj nie będzie musiał powtarzać każdego historycznego etapu rozwoju. Z drugiej strony, jeśli brakuje stabilności sieci, infrastruktury recyklingu i kontroli środowiskowych, istnieje ryzyko przeniesienia energochłonnej i zasobochłonnej produkcji bez odpowiedniego efektu modernizacyjnego.
Co boom fabryczny oznacza dla europejskich firm
Dla europejskich i niemieckich firm industrializacja Indii otwiera trzy odrębne role. Po pierwsze, producenci mogą produkować samodzielnie, jeśli lokalny rynek zapewni wystarczającą skalowalność. Po drugie, producenci maszyn, dostawcy oprogramowania, specjaliści od automatyki, firmy energetyczne i firmy konsultingowe mogą wyposażyć nowe fabryki. Po trzecie, dostawcy średniej wielkości mogą współpracować z indyjskimi firmami w celu lokalnej produkcji lub obsługi rynków regionalnych.
Wejście na rynek nie powinno opierać się wyłącznie na niskich płacach. Koszty pracy często stanowią jedynie niewielką część całkowitych kosztów systemów zautomatyzowanych. Ważniejsze są bliskość klienta, dostępność systemu, wskaźnik złomowania, energia, logistyka, finansowanie, podatki, jakość dostawców i nakład pracy kierownictwa. Właściwym punktem odniesienia nie jest stawka godzinowa, ale całkowity koszt wysokiej jakości produktu dla klienta.
Wybór między inwestycją typu greenfield, brownfield a joint venture wymaga również podjęcia niuansów. Nowe inwestycje oferują zoptymalizowane procesy, nowoczesne standardy zrównoważonego rozwoju i pełną kontrolę, ale wymagają czasu. Przejęcie przyspiesza dostęp do rynku, ale może wiązać się z problemami technicznymi. Joint venture ułatwia relacje, rekrutację i pozyskiwanie lokalnych źródeł, ale stwarza problemy z zarządzaniem i konfliktami interesów. Przykład Neemrany pokazuje szybkość podejścia brownfield; projekty w Bidkin i Uttar Pradesh ilustrują strategiczny zasięg nowo powstałych inwestycji na zamówienie.
Firmy, które nie traktują Indii jedynie jako rozbudowanego ośrodka produkcyjnego, odniosą sukces. Lokalne przywództwo, adaptacja produktów, zaopatrzenie, rozwój i szybkie podejmowanie decyzji są niezbędne do reagowania na zróżnicowany rynek. Równie ważny jest wieloletni plan rozwoju. Grunty, budowa i maszyny to tylko widoczna część. Kwalifikacje dostawców, rozwój kadry kierowniczej, relacje z rządem, kultura pracy i pozyskiwanie klientów decydują o prawdziwym sukcesie.
Po ceremonii wmurowania kamienia węgielnego rozpoczyna się test przemysłowy w Indiach
Nowe zakłady dostawców branży motoryzacyjnej, producentów opakowań i firm z branży budowlanej wysyłają wyraźny sygnał. Potwierdzają one, że firmy nie tylko obserwują Indie, ale aktywnie budują moce produkcyjne na drugą połowę dekady. Uruchomienie produkcji w latach 2027 i 2029 odzwierciedla długoterminowe oczekiwania dotyczące sprzedaży pojazdów, konsumpcji, urbanizacji i regionalnych łańcuchów dostaw. Szczególnie istotny jest fakt, że wiele projektów jest powiązanych z konkretnymi klientami, istniejącymi klastrami lub rozwijającymi się segmentami sprzedaży.
Jednocześnie luka między zapowiedziami inwestycyjnymi a konkurencyjnością przemysłu pozostaje znacząca. Zakład generuje trwałą wartość tylko wtedy, gdy zwiększa produkcję zgodnie z harmonogramem, osiąga standardy jakości, rozwija swoich dostawców, szkoli pracowników i utrzymuje rentowność bez konieczności stałego specjalnego traktowania. Kluczowa faza rozpoczyna się zatem nie wraz z ceremonią wmurowania kamienia węgielnego, ale wraz z pierwszymi seriami produkcyjnymi, reklamacjami klientów, zmianami modelu i rundami redukcji kosztów.
Głównym wyzwaniem dla indyjskiej gospodarki jest przekształcenie pojedynczych fabryk w gęsty system produkcyjny. Wymaga to wysokowydajnych przedsiębiorstw średniej wielkości, narzędziowni, badań, szkoleń technicznych, niezawodnej infrastruktury i konkurencyjnego rynku kapitałowego. Jeśli to się powiedzie, udział przemysłu może wzrosnąć bez konieczności porzucania przez Indie swojego skutecznego modelu opartego na usługach. Przemysł i usługi w istocie wzajemnie się wzmacniają: fabryki potrzebują oprogramowania, logistyki, finansowania, rozwoju i analizy danych; nowoczesne usługi z kolei przyciągają stabilnych klientów przemysłowych.
Uzasadnienie nie jest zatem ani euforyczne, ani sceptyczne. Indie nie zastąpią Chin jako kompleksowego centrum produkcyjnego w krótkiej perspektywie. Rozwijają się jednak w niezbędny drugi ośrodek przemysłowy z własną bazą popytu. To właśnie ta niezależność sprawia, że lokalizacja ta jest atrakcyjniejsza niż zwykła opcja rezerwowa. Ci, którzy wcześnie zbudują lokalną sieć, odpowiednie produkty i solidne łańcuchy dostaw, mogą uczestniczyć w wieloletniej transformacji strukturalnej. Z kolei ci, którzy polegają na szybkich korzyściach kosztowych lub hasłach politycznych, prawdopodobnie poniosą porażkę ze względu na złożoność rynku.
Boom w przemyśle jest zatem realny, ale jeszcze niepewny. Odzwierciedla on wielką nadzieję gospodarczą: Indie mogą połączyć wzrost gospodarczy, zatrudnienie i modernizację technologiczną. To, czy doprowadzi to do nowej ery przemysłowej, zależy od produktywności, realizacji i tworzenia wartości lokalnej. To właśnie tam tkwi prawdziwa konkurencja – nie między zapowiedziami, ale między fabrykami, które konsekwentnie osiągają lepsze wyniki.
🎯🎯🎯 Centrum branżowe B2B oparte na danych jako rozwiązanie quasi-wewnętrzne


Rozwiązanie quasi-in-house: Jak Xpert.Digital zamyka luki operacyjne w marketingu i sprzedaży B2B – Inteligentny biznes oparty na treściach – Zdjęcie: Xpert.Digital
Xpert.Digital to branżowy hub B2B oparty na danych, kierowany przez Konrad Wolfenstein . Firma działa jako zewnętrzne, quasi-wewnętrzne rozwiązanie dla partnerów przemysłowych, eliminując luki operacyjne w obszarze marketingu, treści i sprzedaży – bez konieczności angażowania dodatkowych zasobów po stronie klienta.
Więcej informacji tutaj:
Twój globalny partner w zakresie marketingu i rozwoju biznesu
☑️ Naszym językiem biznesowym jest angielski lub niemiecki
☑️ NOWOŚĆ: Korespondencja w Twoim ojczystym języku!

Konrad Wolfenstein
Ja i mój zespół chętnie będziemy do Państwa dyspozycji jako osobisty doradca.
Możesz się ze mną skontaktować, wypełniając formularz kontaktowy tutaj wolfenstein@xpert.digital:lub po prostu dzwoniąc pod numer +49 7348 4088 965. Mój adres e-mail to
Nie mogę się doczekać naszego wspólnego projektu.