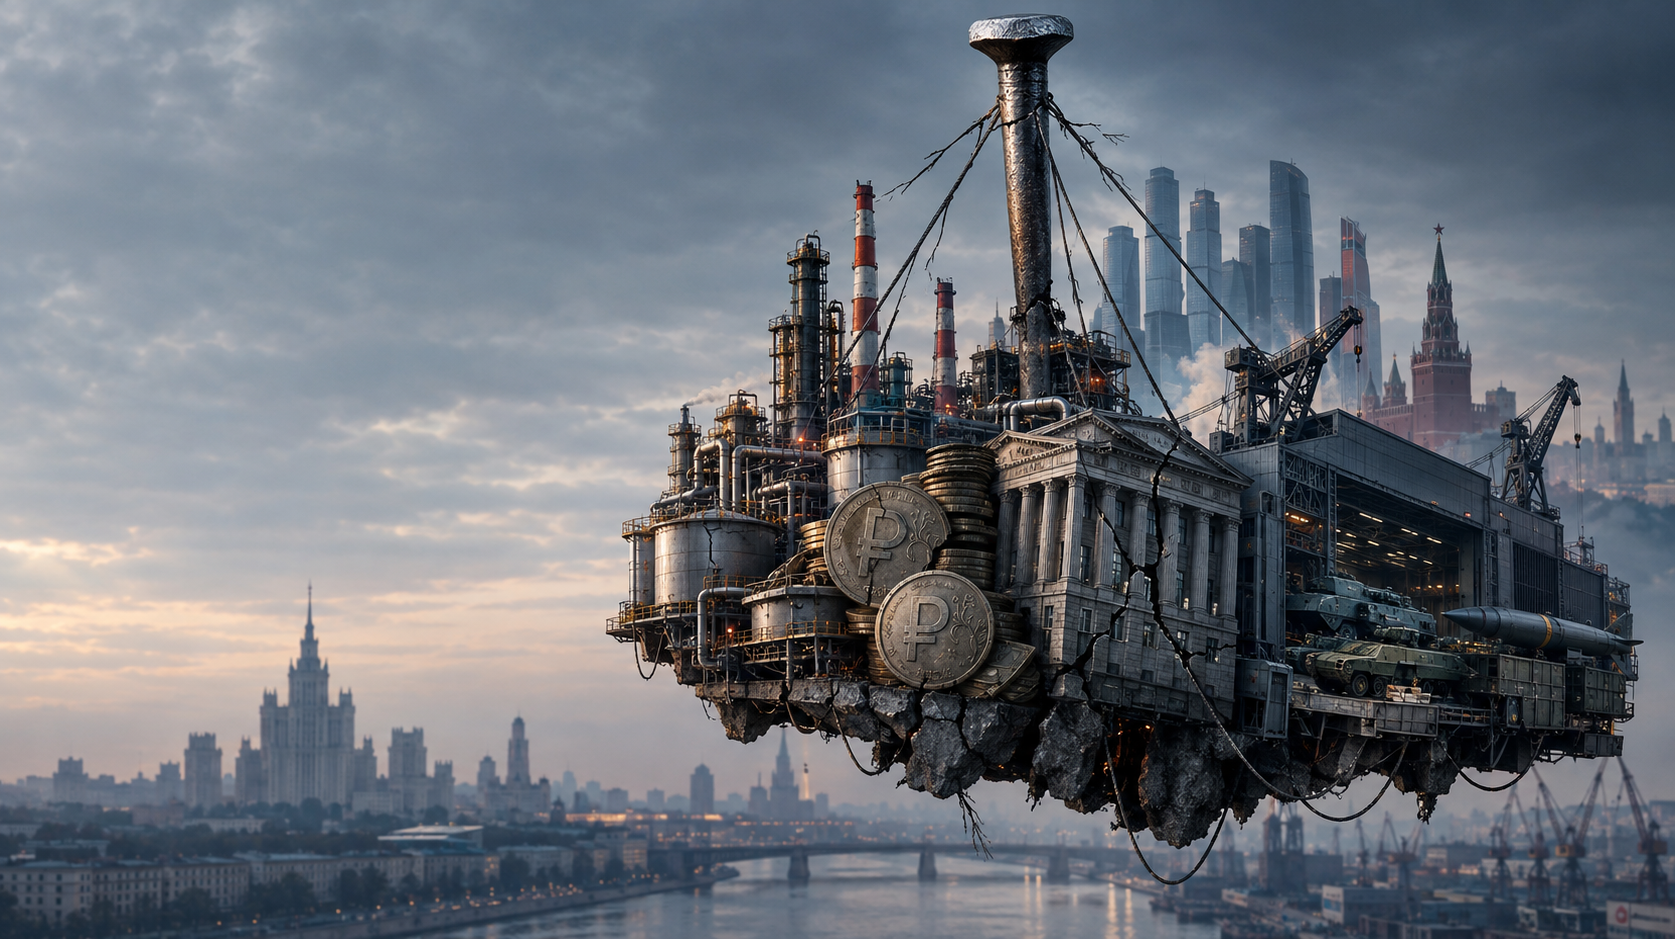
Gospodarka Rosji na skraju załamania: Kreml prowadzi wojnę z kredytem, a bank centralny podtrzymuje spójność systemu – Kreatywny obraz na ten temat, z wykorzystaniem sztucznej inteligencji: Xpert.Digital
Gospodarka rosyjska opiera się na jednym, kluczowym gwoźdźie: banku centralnym
Gospodarka Rosji: Czy centralny gwóźdź utrzymuje linię stabilności?
Rok 2027 w centrum uwagi: przyszłość rosyjskiego banku centralnego i jego wpływ na gospodarkę
Rosyjska gospodarka znajduje się w krytycznym momencie, w którym zbiegają się liczne wyzwania, a stabilność systemu jest wystawiana na próbę. Bank centralny, pod kierownictwem Elwiry Nabiulliny, jest często określany jako „jeden gwóźdź” spajający kruchą strukturę gospodarczą. Ta metafora, ukuta przez rosyjską ekonomistkę Aleksandrę Prokopenko, podkreśla wyjątkowo ważną rolę banku centralnego w coraz bardziej sprzecznym modelu gospodarczym. W obliczu zmagań Rosji z ciężarem wydatków wojskowych, inflacji i sankcji Zachodu, kwestia przyszłości banku centralnego i jego prezesa staje się coraz bardziej paląca. Upadek zaufania do banku centralnego lub zmiana jego poparcia politycznego może mieć daleko idące konsekwencje dla stabilności gospodarczej kraju. Chociaż gospodarka jeszcze się nie załamała, obecna sytuacja wskazuje na ryzyko dla rządzenia wynikające z niebezpiecznej zależności od jednej instytucji. W tym kontekście sytuację Rosji definiują nie tylko wyzwania związane z wojną, ale także potrzeba długoterminowej, zrównoważonej strategii gospodarczej.
Co tak naprawdę oznacza obraz pojedynczego gwoździa
Obraz gwoździa pochodzi od rosyjskiej ekonomistki Aleksandry Prokopenko . Ta obecnie akademiczka pracowała jako doradczyni Rosyjskiego Banku Centralnego w latach 2017-2022, gdzie jej obowiązki obejmowały informowanie o trendach inflacyjnych. 24 maja 2026 roku użyła tej metafory w anglojęzycznym artykule towarzyszącym analizie, którą współtworzyła z ekspertem finansowym Aleksandrem Kolyandrem, dla niezależnego rosyjskiego magazynu ekonomicznego *The Bell*. W artykule tym opisała Bank Centralny i jego prezes, Elwirę Nabiullinę, jako kluczowy gwóźdź, który wciąż podtrzymuje rosyjską gospodarkę.
Niemieckie stwierdzenie, że gospodarka Rosji wisi na jednym gwoździu (Stern), jest zatem dziennikarską przesadą w stosunku do pierwotnego sformułowania. Prokopenko nie mówił wprost o pojedynczym gwoździu, lecz o tym najważniejszym. Różnica jest znacząca z ekonomicznego punktu widzenia: Rosja nadal posiada kilka elementów wspierających, w tym eksport surowców, rządowe kontrakty zbrojeniowe, handel z Chinami, kontrolę kapitału, pożyczki krajowe i elastyczny system biznesowy. Teza nie twierdzi zatem, że cały system zależy wyłącznie od jednej osoby lub instytucji. Opisuje raczej niezwykle duże znaczenie banku centralnego dla stabilności coraz bardziej sprzecznego modelu gospodarczego.
Pełny oryginalny cytat Aleksandry Prokopenko z dnia 24 maja 2026 r. brzmi:
„Gospodarka Rosji ma więcej luzu, niż niektórzy przewidują – ale jest znacznie mniej odporna, niż Kreml chce przyznać. Głównym gwoździem do trumny jest Bank Centralny i Elwira Nabiullina, której został dokładnie rok. Jej kadencja kończy się 24 czerwca 2027 roku”
Kluczowe jest to, że Prokopenko napisał „główny gwóźdź”, mając na myśli „najważniejszy gwóźdź”, a nie „jedyny gwóźdź”. Z tego względu określenie „jedyny gwóźdź” jest dziennikarską przesadą.
Bank centralny musi radzić sobie z wieloma napięciami jednocześnie. Jego zadaniem jest ograniczanie inflacji, stabilizacja rubla, utrzymanie funkcjonalności systemu bankowego oraz zapobieganie niekontrolowanej dewaluacji waluty, wynikającej z rosnących wydatków rządowych i wojskowych. Jednocześnie bank stoi w obliczu rosnącej presji ze strony przedsiębiorstw, przedsiębiorstw państwowych i podmiotów politycznych, domagających się niższych stóp procentowych i łatwiejszego dostępu do kredytów. Bez restrykcyjnej polityki pieniężnej wysokie wydatki rządowe uderzyłyby w gospodarkę, która i tak jest już obciążona niedoborami siły roboczej, mocy produkcyjnych i licznych dóbr pośrednich. Dodatkowy popyt podniósłby wówczas ceny bardziej, niż zwiększyłby realną produkcję.
W tym systemie Elvira Nabiullina uosabia stosunkowo profesjonalną i zorientowaną na stabilność technokrację. Jej znaczenie wynika nie tylko z osobistych kompetencji. Za nią stoi rozbudowany aparat instytucjonalny obejmujący politykę pieniężną, nadzór bankowy, systemy płatnicze, statystykę i zarządzanie kryzysowe. Od 2013 roku nadzór nad bankami, towarzystwami ubezpieczeniowymi, funduszami emerytalnymi i rynkami papierów wartościowych został skonsolidowany pod parasolem Rosyjskiego Banku Centralnego. Daje to tej instytucji niezwykle duży wpływ na praktycznie wszystkie obszary systemu finansowego.
Prokopenko wyjaśniła już Radio Wolna Europa/Radio Liberty wagę tej instytucjonalnej roli w kwietniu 2026 roku . Opisała bank centralny jako instytucjonalną kotwicę, która utrzymała swoją wiarygodność na rynkach i utrzymała inflację na właściwym kursie. Z tej perspektywy zastąpienie Nabiulliny nie byłoby zwykłą zmianą personalną. Mogłoby to zachwiać właśnie instytucją, która do tej pory zapewniała przewidywalność polityki gospodarczej.
Prawdziwym „gwoździem do trumny” nie jest zatem ani sama Nabiullina, ani bank centralny jako zwykły autorytet. Chodzi o połączenie sprawnie funkcjonującego banku centralnego, jego profesjonalnej wiarygodności i politycznego zaufania, jakim Władimir Putin dotychczas obdarzył swojego prezesa. Według Prokopenko, faktyczna niezależność banku centralnego opiera się nie tyle na gwarancjach prawnych, co na osobistej relacji zaufania. Chroni ona bank, przynajmniej częściowo, przed żądaniami wpływowych przedstawicieli biznesu, państwowych grup lobbystycznych i frakcji politycznych, które domagają się tańszych kredytów i większego wpływu na decyzje dotyczące stóp procentowych.
Właśnie w tym tkwi słabość systemu. Stabilność instytucjonalna w Rosji w dużej mierze zależy od relacji osobistych i nieformalnych struktur władzy. Dopóki Nabiullina cieszy się zaufaniem prezydenta, bank centralny może wdrażać decyzje bolesne dla przedsiębiorstw, dłużników i części aparatu państwowego. Gdyby ta polityczna ochrona zniknęła, polityka pieniężna mogłaby zostać silniej podporządkowana krótkoterminowym interesom finansowym państwa i przemysłu zbrojeniowego.
Kwestia sukcesji sprawia, że rok 2027 jest szczególnie ważny. Trzecia i, zgodnie z obowiązującym prawem, ostatnia kadencja Nabiulliny kończy się 24 czerwca 2027 roku. Prezydent musi zaproponować kandydata Dumie Państwowej nie później niż trzy miesiące wcześniej. W przeciwieństwie do wielu krajów zachodnich, w Rosji brakuje przejrzystego procesu, w którym kandydaci są znani z dużym wyprzedzeniem, a rynki finansowe mają wystarczająco dużo czasu na przygotowanie się. Decyzja w zasadzie należy do Putina i może zostać ogłoszona dopiero na krótko przed końcem kadencji.
Istnieją zasadniczo trzy opcje. Kreml może wyznaczyć następcę, rozdzielić obowiązki banku centralnego między kilka instytucji lub zmienić prawo, aby umożliwić Nabiullinie kolejną kadencję. Żadna z tych opcji nie rozwiązuje fundamentalnego problemu. Nowe kierownictwo musiałoby najpierw zdobyć wiarygodność. Podział banku centralnego byłby organizacyjnie skomplikowany i mógłby stworzyć nowe napięcia. Przedłużenie kadencji Nabiulliny jedynie odsunęłoby decyzję w czasie, nie znosząc instytucjonalnej zależności od niej i zaufania Putina.
Utrata tego zaufania mogłaby mieć poważne konsekwencje gospodarcze. Gdyby nowy zarząd banku centralnego obniżył stopy procentowe zbyt wcześnie lub zbyt drastycznie, w krótkim okresie mogłyby wzrosnąć pożyczki i inwestycje. Jednocześnie jednak wzrosłaby inflacja, presja na rubla i koszty importu. Gospodarstwa domowe i przedsiębiorstwa mogłyby coraz częściej sięgać po waluty obce lub aktywa materialne. Rząd mógłby początkowo finansować swój dług taniej, ale musiałby pogodzić się z wyższą inflacją i dalszą utratą zaufania.
Metafora gwoździa nie opisuje zatem automatycznie nieuchronnego upadku. Nawet po zmianie na szczycie banku centralnego, jego wyspecjalizowane departamenty, funkcje nadzorcze i instrumenty polityki pieniężnej pozostałyby na swoim miejscu. Rosja mogłaby również zareagować kontrolą kapitału, kontrolą cen, wymuszonymi pożyczkami i innymi interwencjami administracyjnymi. Mogłoby to potencjalnie pozwolić na długotrwałe ukrywanie kryzysu lub przerzucenie go na firmy, banki, oszczędzających i regiony.
Porównanie wskazuje raczej na ryzyko związane z zarządzaniem. Gospodarka Rosji przetrwała pierwsze lata wojny nie tylko dzięki dochodom z surowców i wydatkom rządowym, ale także dzięki temu, że bank centralny posiadał wystarczającą władzę i wiarygodność, by reagować na inflację i ryzyko na rynkach finansowych. Oświadczenie Prokopenko jasno pokazuje, że władza ta nie jest automatycznie zabezpieczona instytucjonalnie. Jest ona silnie uzależniona od Nabiulliny i jej pozycji w strukturze władzy.
Najważniejszy gwóźdź nie spaja zatem solidnego budynku. Stabilizuje on coraz bardziej zdeformowaną strukturę gospodarczą, w której wysokie wydatki wojskowe, słaby wzrost gospodarczy, niedobory siły roboczej, inflacja, sankcje i rosnące zapotrzebowanie na finansowanie oddziałują na siebie wzajemnie. Dopóki bank centralny jest w stanie powstrzymać te napięcia, system pozostaje pod kontrolą. Jeśli jego zdolność do działania zostanie politycznie osłabiona, wzrasta ryzyko, że postępująca erozja gospodarcza przerodzi się w kryzys walutowy, inflacyjny lub finansowy.
Stabilność bez zdrowia gospodarczego
Od początku wojny na pełną skalę z Ukrainą wielokrotnie przewidywano gwałtowny upadek rosyjskiej gospodarki. Do niego jednak nie doszło. Fakt ten jest często interpretowany w debatach politycznych albo jako dowód nieskuteczności zachodnich sankcji, albo jako dowód wyjątkowej siły rosyjskiej gospodarki. Oba wnioski są zbyt daleko idącym uproszczeniem.
Rosja przetrwała początkowy szok związany z sankcjami, głównie dlatego, że jeszcze przed 2022 rokiem posiadała znaczne rezerwy walutowe, stosunkowo niskie zadłużenie publiczne, znaczący eksport surowców oraz system bankowy ustabilizowany po poprzednich kryzysach. Do tego doszły szybkie kontrole kapitału, drastyczny wzrost stóp procentowych, ograniczenia eksportowe, przekierowanie przepływów handlowych i ogromne wydatki rządowe. W rezultacie gospodarka nie załamała się, lecz przeszła na inny tryb działania.
Ten stan można opisać jako ujemną równowagę. Gospodarka nie załamuje się, ale generuje niewielki impuls produkcyjny. Wydatki rządowe zapobiegają głębokiej recesji, podczas gdy wysokie stopy procentowe, niedobory siły roboczej, sankcje i niepewność hamują inwestycje prywatne. Firmy zbrojeniowe rozwijają się, podczas gdy wiele gałęzi przemysłu cywilnego cierpi z powodu rosnących kosztów, słabego popytu i ograniczonego dostępu do technologii. Zatrudnienie utrzymuje się na wysokim poziomie, ale wzrost wydajności jest słaby. Płace rosną w sektorach o wysokim popycie, ale niektóre z tych zysków są niwelowane przez inflację.
Na rok 2026 wiarygodne prognozy wzrostu wahają się jedynie między około 0,5 a 1%. Na lata 2027 i 2028 wielu spodziewa się jedynie około 0,5%. Jest to wyjątkowo niski poziom jak na gospodarkę o znacznym, stłumionym popycie, wysokich przychodach z surowców i znacznych wydatkach rządowych. Ten słaby wzrost wskazuje, że dodatkowy popyt rządowy ledwo generuje nowe moce produkcyjne. Coraz częściej mamy do czynienia z gospodarką, w której brakuje maszyn, wykwalifikowanych pracowników, logistyki, kredytów i importowanych dóbr pośrednich.
System rosyjski nie jest zatem stabilny w sensie zdrowej, innowacyjnej gospodarki. Jest stabilny w sensie politycznie kontrolowanego rozkładu niedoboru. To rozróżnienie jest kluczowe. Państwo może zachować zdolność militarną przez lata, nawet gdy dobrobyt, produktywność i długoterminowe perspektywy wzrostu spadają. W szczególności systemy autorytarne mogą nierównomiernie rozkładać koszty gospodarcze i tłumić sprzeciw polityczny. Brak załamania nie oznacza zatem, że szkody gospodarcze są niewielkie.
Bank centralny jako przeciwwaga dla finansowania wojny
Rosyjski bank centralny stoi przed klasycznym dylematem. Państwo zwiększa wydatki na obronność, agencje bezpieczeństwa, producentów broni, żołnierzy i infrastrukturę wojenną. Wydatki te generują dochody i popyt. Ponieważ jednak gospodarka nie dysponuje już praktycznie żadnymi wolnymi mocami produkcyjnymi, dodatkowy popyt nie przekłada się na odpowiedni wzrost realnej produkcji. Zamiast tego rosną ceny, płace i zapotrzebowanie na import.
Bank centralny odpowiada wysokimi stopami procentowymi. Chociaż główna stopa procentowa została obniżona z 21 do 14% w 2026 roku, 14% nadal pozostaje wyjątkowo wysokim poziomem. Oczekuje się, że inflacja w 2026 roku nadal wyniesie około 6-7%, znacznie powyżej długoterminowego celu 4%. Realna stopa procentowa, skorygowana o inflację, pozostaje restrykcyjna. To powoduje wzrost kosztów kredytów, ogranicza konsumpcję i inwestycje oraz próby ograniczenia nadmiernego popytu.
Ta polityka jest ekonomicznie zrozumiała, ale politycznie niewygodna. Stowarzyszenia biznesowe, przemysłowcy i korporacje państwowe domagają się tańszych kredytów. Wiele firm boryka się z kosztami finansowania, które utrudniają nowe inwestycje i zwiększają koszty obsługi istniejącego zadłużenia. To stwarza konflikt celów Kremla: potrzebuje on wysokich inwestycji w obronność i infrastrukturę, ale jednocześnie chce zapobiec deprecjacji rubla i obciążeniu społeczeństwa inflacją.
Bank centralny działa zatem jak instytucjonalny hamulec w gospodarce, której polityczne przywództwo jednocześnie wciska pedał gazu. Dopóki ten hamulec pozostaje wiarygodny, gospodarstwa domowe i przedsiębiorstwa mogą ufać, że całkowita dewaluacja rubla nie jest preferowanym instrumentem finansowania rządowego. To oczekiwanie samo w sobie stanowi atut ekonomiczny. Jeśli bank centralny straci wiarygodność, nawet strach przed przyszłą inflacją może prowadzić do ucieczki kapitału, wzrostu cen importu, wyprzedaży rubla i przyspieszenia żądań płacowych.
Szczególne znaczenie Nabiulliny nie polega na tym, że tylko ona ma prawo ustalać stopy procentowe. Stoi za nią rozbudowany aparat wyspecjalizowanych departamentów, nadzoru bankowego, statystyki, systemów płatniczych i zarządzania kryzysowego. Jej osobisty autorytet wynika raczej z połączenia reputacji zawodowej, doświadczenia i zaufania politycznego. Potrafi bronić niepopularnych decyzji i najwyraźniej posiada wystarczające poparcie, by przynajmniej częściowo przeciwstawić się apelom o zbyt łagodną politykę pieniężną.
Rok 2027 jako instytucjonalny test wytrzymałości
Kadencja prezes banku centralnego kończy się w czerwcu 2027 roku. Zgodnie z obowiązującym prawem, jest to jej trzecia i ostatnia kadencja. Ustawa może zostać zmieniona, a jej przedłużenie nie jest w żadnym wypadku wykluczone politycznie. Możliwe jest również powołanie kwalifikowanego następcy, który będzie kontynuował obecną politykę. Niemniej jednak, istnieje realne ryzyko, ponieważ decyzja dotycząca przywództwa banku centralnego jest ostatecznie wysoce spersonalizowana.
Kluczowe pytanie nie brzmi tylko, kto obejmie to stanowisko. Ważniejsze jest to, jaki mandat ta osoba faktycznie otrzyma. Następca mógłby kontynuować obecną politykę stabilizacyjną i utrzymywać wysokie stopy procentowe do czasu trwałego ustąpienia presji inflacyjnej. Mógłby jednak również otrzymać zadanie zapewnienia silniejszego wsparcia dla wzrostu gospodarczego, produkcji zbrojeniowej i finansowania rządowego. W takim przypadku polityka pieniężna stałaby się bardziej politycznie ukierunkowana i krótkoterminowa.
Wczesna lub nadmierna obniżka stóp procentowych mogłaby początkowo przynieść ulgę. Firmy mogłyby inwestować taniej, banki mogłyby łatwiej udzielać pożyczek, a rząd mógłby taniej finansować swój dług. Jednak koszty prawdopodobnie zmaterializowałyby się z opóźnieniem: wyższa inflacja, słabszy rubel, rosnące ceny importu i większa ucieczka do aktywów materialnych lub walut obcych. Im bardziej rząd jednocześnie zwiększałby wydatki, tym trudniej byłoby później opanować tę dynamikę.
Rok 2027 jest również rokiem krytycznym, ponieważ nakłada się na niego wiele obciążeń. Budżet obronny ma wzrosnąć do 17,1 biliona rubli. To około 27 procent więcej niż pierwotnie planowano i najwięcej od początku pełnej inwazji. Jednocześnie mają zostać zmniejszone wydatki socjalne, a edukacja, służba zdrowia i infrastruktura cywilna również borykają się z cięciami budżetowymi. Państwo nie próbuje zatem ograniczać gospodarki wojennej, lecz sfinansować nowy etap jej konsolidacji.
Ten rok nie stanie się zatem automatycznie rokiem załamania. Będzie raczej sprawdzianem, czy Rosja zdoła utrzymać obecny podział pracy: państwo wydaje ogromne sumy na wojnę, a bank centralny ogranicza skutki inflacyjne. Jeśli ten podział pracy zawiedzie, obecna ujemna równowaga przekształci się w znacznie bardziej niestabilny system.
Budżet traci swój bufor
Finanse publiczne Rosji są sprzeczne. Z jednej strony, formalny dług publiczny pozostaje niski w porównaniu ze standardami międzynarodowymi. Pozwala to państwu na zaciąganie dodatkowych długów w kraju. Z drugiej strony, dostęp do zachodnich rynków kapitałowych jest ograniczony, stopy procentowe są wysokie, a pula potencjalnych nabywców jest silnie skoncentrowana wśród rosyjskich banków, funduszy i inwestorów pod wpływem państwa.
Obecnie prognozuje się, że deficyt budżetowy w 2026 roku wyniesie do 3% produktu krajowego brutto. Jest to prawie dwukrotnie więcej niż pierwotnie planowano. Chociaż rząd dąży do niższych deficytów w kolejnych latach, plan ten opiera się na dodatkowych dochodach podatkowych, wysokiej sprzedaży towarów i dyscyplinie wydatków. Doświadczenia ostatnich lat pokazują, że wydatki wojskowe często przekraczają wstępne szacunki.
Na rok 2027 planowana jest emisja obligacji rządowych o wartości około 7,7 biliona rubli, czyli o około 43% więcej niż w roku poprzednim. Spowoduje to silniejsze przesunięcie finansowania wojny do krajowego systemu finansowego. Banki będą kupować obligacje rządowe i jednocześnie udzielać pożyczek strategicznie ważnym przedsiębiorstwom. Formalnie finansowanie to pozostaje finansowaniem rynkowym. Jednak w coraz bardziej kontrolowanym systemie granica między dobrowolnymi decyzjami inwestycyjnymi a politycznie pożądaną alokacją kapitału ulega zatarciu.
Fundusz Dobrobytu Narodowego nadal zapewnia bufor, ale jego swobodnie dostępne zasoby są ograniczone. Na początku września 2026 r. całkowity fundusz wynosił około 13,19 bln rubli. Z tego nieco poniżej 4 bln rubli było płynnych, co stanowi około 1,7% oczekiwanego produktu krajowego brutto. Różnica między całkowitą wielkością a płynnymi aktywami jest kluczowa: znaczna część funduszu składa się z inwestycji kapitałowych i długoterminowych, których nie można łatwo wykorzystać do bieżącego finansowania budżetu.
Rosja nie stoi zatem na skraju niewypłacalności. Państwo może podnosić podatki, emitować obligacje, odraczać wydatki i nakładać wyższe podatki na przedsiębiorstwa. Może również uciekać się do represji finansowych, co oznacza, że może w większym stopniu przeznaczać oszczędności i bilanse bankowe na finansowanie państwa. Nie eliminuje to jednak kosztów. Są one po prostu przerzucane na prywatne inwestycje, oszczędzających, przedsiębiorstwa i przyszłe budżety.
🎯🎯🎯 Centrum branżowe B2B oparte na danych jako rozwiązanie quasi-wewnętrzne


Rozwiązanie quasi-in-house: Jak Xpert.Digital zamyka luki operacyjne w marketingu i sprzedaży B2B – Inteligentny biznes oparty na treściach – Zdjęcie: Xpert.Digital
Xpert.Digital to branżowy hub B2B oparty na danych, kierowany przez Konrad Wolfenstein . Firma działa jako zewnętrzne, quasi-wewnętrzne rozwiązanie dla partnerów przemysłowych, eliminując luki operacyjne w obszarze marketingu, treści i sprzedaży – bez konieczności angażowania dodatkowych zasobów po stronie klienta.
Więcej informacji tutaj:
Broń wypiera państwo cywilne: wpływ na gospodarkę Rosji
Broń wypiera państwo cywilne
Rosnące wydatki wojskowe zmieniają strukturę rosyjskiego budżetu. Przewiduje się, że do 2027 roku wydatki na obronę osiągną 17,1 biliona rubli. Jeśli uwzględnimy bezpieczeństwo wewnętrzne, Gwardię Narodową, policję i służby wywiadowcze, jeszcze większa część budżetu państwa zostanie zamrożona w działaniach wojskowych i represyjnych.
Jednocześnie finansowanie programów socjalnych ma zostać zmniejszone o około 7%. Edukacja, opieka zdrowotna i infrastruktura również odczują spadek realnych wydatków. Nawet jeśli nominalne wydatki wzrosną w niektórych obszarach, inflacja może zniweczyć część tych korzyści. Rzeczywisty wpływ odzwierciedla się zatem nie tylko w cięciach budżetowych, ale także w utraconych możliwościach inwestycyjnych: szpitalach, które pozostają niezmodernizowane, szkołach o niższym standardzie, odroczonych projektach transportowych i zmniejszonym wsparciu dla badań cywilnych.
Wydatki wojskowe mogą zwiększyć produkt krajowy brutto w krótkim okresie. Wyprodukowany czołg, pocisk rakietowy lub dron jest rejestrowany w statystykach jako wartość dodana. Z ekonomicznego punktu widzenia generuje to jednak jedynie ograniczone korzyści w przyszłości. Maszyna dla fabryki cywilnej może produkować dodatkowe dobra przez lata. Amunicja jest zużywana lub magazynowana. Zwiększa to produkcję statystyczną, ale nie zwiększa kapitału produkcyjnego społeczeństwa w takim samym stopniu.
Gospodarka wojenna tworzy zatem paradoks wzrostu. Może generować wysokie zatrudnienie, rosnące płace w regionach produkujących broń i w pełni wykorzystane fabryki, podczas gdy długoterminowy potencjał produkcyjny spada. Wykwalifikowani pracownicy migrują do firm o priorytetowym znaczeniu wojskowym, a przedsiębiorstwa cywilne tracą pracowników, kredyty i części zamienne. Państwo dokonuje zakupów po zawyżonych cenach, przez co nieefektywność staje się mniej widoczna. Zyski są prywatyzowane lub redystrybuowane politycznie, a ryzyko coraz częściej trafia do państwowych banków i publicznych kas.
Pełne zatrudnienie jako sygnał ostrzegawczy
Bardzo niskie bezrobocie jest zazwyczaj uznawane za oznakę siły gospodarczej. W Rosji coraz częściej jest ono oznaką niedoboru. Mobilizacja, emigracja, niż demograficzny, duże straty wojenne i rozwój produkcji zbrojeniowej zmniejszyły podaż siły roboczej. Jednocześnie armia, agencje bezpieczeństwa, firmy zbrojeniowe, przemysł budowlany i przedsiębiorstwa cywilne konkurują o tych samych pracowników.
Inżynierowie, technicy, kierowcy, pracownicy budowlani, specjaliści IT i wykwalifikowani pracownicy przemysłowi są szczególnie deficytowi. Firmy reagują podwyżkami płac, premiami za podpisanie umowy, mniej rygorystycznymi kryteriami zatrudnienia i kłusownictwem. To zwiększa dochody niektórych grup, ale nie automatycznie zwiększa produktywności. Gdy firmy muszą płacić znacznie więcej za tę samą pracę, rosną koszty jednostkowe, a wraz z nimi presja cenowa.
Co więcej, występuje zniekształcenie regionalne. Ośrodki produkcji broni i regiony z wysokimi premiami rekrutacyjnymi korzystają częściowo z finansowania rządowego. Inne obszary tracą młodych mężczyzn, wykwalifikowanych pracowników i bazę podatkową. Rodziny otrzymują żołd lub odszkodowania wojskowe, ale te transfery nie zastępują zrównoważonego rozwoju regionalnego. Generują one dochody bezpośrednio związane z udziałem w wojnie i lojalnością wobec państwa.
Problem pogłębia się demograficznie. Społeczeństwo Rosji starzeje się, wskaźnik urodzeń jest niski, a część dobrze wykształconej, młodej populacji opuściła kraj. Imigracja z Azji Środkowej może złagodzić niedobory, ale jest politycznie kontrowersyjna i niewystarczająca, aby wypełnić wszystkie luki w wykształceniu. Niedobór siły roboczej nie jest zatem jedynie tymczasową konsekwencją wojny; staje się długoterminowym ograniczeniem wzrostu gospodarczego.
Ropa naftowa pozostaje materialnym źródłem życia
Jeśli bank centralny jest instytucjonalną kotwicą, to ropa naftowa i gaz ziemny pozostają najważniejszym źródłem dochodów materialnych. Dochody z eksportu surowców dostarczają dewiz, wspierają rubla i finansują budżet państwa. Rosja przekierowała znaczną część swojego handlu ropą naftową do Azji i utworzyła tajną flotę, alternatywne ubezpieczenia i nowe systemy płatności. Pozwoliło to jej częściowo ograniczyć wpływ zachodnich sankcji.
Ta korekta nie jest jednak pozbawiona wad. Dłuższe trasy transportu, obniżki cen, pośrednicy, wyższe koszty ubezpieczeń i ograniczenia technologiczne – to wszystko obniża przychody. Kluczowym czynnikiem jest nie tylko eksportowana ilość, ale rzeczywista cena osiągnięta po uwzględnieniu wszystkich zniżek i kosztów. Jeśli światowe ceny ropy naftowej spadną lub sankcje zostaną zaostrzone, sytuacja budżetowa może się gwałtownie pogorszyć.
Planowana redukcja ceny ropy naftowej, która determinuje regułę budżetową, do 50 dolarów za baryłkę od 2027 roku pokazuje, że sam rząd kalkuluje ostrożniej. Bardziej konserwatywna reguła może ustabilizować gospodarkę w perspektywie długoterminowej, ale w perspektywie krótkoterminowej wymaga wyższych podatków, dodatkowego zadłużenia lub niższych wydatków. Im wyższe zobowiązania wojskowe, tym bardziej wrażliwy staje się system na wahania przychodów z surowców.
Branża paliwowa i rafineryjna również stała się zagrożeniem. Ataki na rafinerie, koszty napraw, przejściowe niedobory i ograniczenia eksportowe bezpośrednio wpływają na ceny paliw i logistykę. Rząd może ograniczyć eksport, aby zaspokoić potrzeby rynku krajowego, ale zmniejsza to potencjalne wpływy z wymiany walut i podatków. Ataki na infrastrukturę wywierają wpływ ekonomiczny nie tyle poprzez całkowite zniszczenie poszczególnych obiektów, co poprzez powtarzające się naprawy, przerwy w produkcji, dodatkowe koszty bezpieczeństwa i brak bezpieczeństwa.
Chiny stabilizują Rosję, jednocześnie zwiększając jej zależność
Chiny stały się najważniejszym partnerem gospodarczym Rosji, odpowiadając obecnie za około 35% rosyjskiego handlu zagranicznego. Kraj kupuje energię i surowce, a także dostarcza maszyny, pojazdy, elektronikę, komponenty przemysłowe i znaczną część towarów, które mogą być bezpośrednio lub pośrednio wykorzystane w celach wojskowych. Bez chińskich kanałów handlowych dostosowanie się do zachodnich sankcji byłoby znacznie trudniejsze.
Relacja ta jest jednak asymetryczna. Rosja potrzebuje Chin bardziej niż Chiny Rosji. Pekin może wpływać na ceny, warunki płatności i łańcuchy dostaw. Rosyjskie firmy muszą dostosować się do chińskich standardów, platform i opcji finansowania. Tam, gdzie zachodni dostawcy opuścili rynek, chińskie firmy często pojawiają się nie tylko jako ich następcy, ale jako dominujący konkurenci.
Pojawiają się nowe relacje handlowe dla małych i średnich przedsiębiorstw, ale wielu rosyjskich dostawców jest jednocześnie pod presją tańszych produktów z Chin. Rosja pozostaje uzależniona od importu przyszłych technologii i zaawansowanych komponentów przemysłowych. Współpraca w dziedzinie energetyki jądrowej, infrastruktury i surowców może mieć strategiczne znaczenie, ale nie zastąpi szeroko zakrojonej modernizacji technologicznej.
Chiny zapobiegają w ten sposób gwałtownemu załamaniu gospodarczemu, ale nie rozwiązują strukturalnych problemów Rosji. Po prostu je odwlekają. Wcześniejsze uzależnienie od rynków europejskich i zachodnich technologii ustępuje miejsca coraz większej zależności od jednego partnera azjatyckiego. Dla Moskwy jest to geopolitycznie akceptowalne, ponieważ Chiny łagodzą presję zachodnich sankcji. Ekonomicznie oznacza to jednak mniejszą siłę przetargową.
Korea Północna, Iran i nowe trasy objazdowe
Współpraca z Koreą Północną i Iranem ma znaczenie przede wszystkim z perspektywy militarnej i logistycznej. Korea Północna może dostarczać amunicję, sprzęt wojskowy i siłę roboczą. Wspólne projekty infrastrukturalne, w tym nowe transgraniczne połączenia transportowe, ułatwiają długoterminową wymianę. Dla Rosji poszerza to krąg państw gotowych politycznie zignorować zachodnie sankcje.
Iran dostarcza wiedzę specjalistyczną i komponenty do produkcji dronów. Współpraca obejmuje nie tylko gotowe systemy, ale także know-how produkcyjne, łańcuchy dostaw i zastosowania wojskowe. Pozwala to Rosji lokalizować część produkcji uzbrojenia i zmniejszać zależność od bezpośredniego importu. Jednocześnie tworzy nowe zależności od elektroniki, maszyn i półproduktów.
Relacje z krajami takimi jak Malezja i innymi krajami Globalnego Południa również zyskują na znaczeniu. Otwierają one rynki zbytu, kanały płatności, handel pośredniczący i możliwości inwestycyjne. Kontakty te są cenne dla Rosji, ale nie należy ich utożsamiać z całkowitą reorientacją gospodarczą. Wiele z tych krajów chce prowadzić handel bez trwałego wiązania się z Moskwą. Wykorzystują one potrzebę Rosji, aby znaleźć alternatywnych partnerów i wynegocjować korzystne warunki.
Nowa sieć zwiększa przepuszczalność sankcji i odporność na nie. Jednocześnie handel staje się bardziej złożony, kosztowny i nieprzejrzysty. Więcej pośredników oznacza wyższe marże, dłuższe terminy dostaw i większe ryzyko prawne. Rosja nadal może pozyskiwać wiele towarów, ale często po wyższych kosztach i z niższą gwarancją jakości.
Wywłaszczenia powodują krótkotrwałą kontrolę i długotrwałą nieufność
Przejmowanie lub tymczasowe zarządzanie zagranicznymi firmami jest częścią rosyjskiej strategii izolacjonizmu gospodarczego. Aktywa zachodnich korporacji mogą zostać oddane pod kontrolę państwa, przekazane rosyjskim właścicielom lub sprzedane na warunkach określonych politycznie. Dla Kremla przynosi to kilka krótkoterminowych korzyści: zakłady produkcyjne pozostają sprawne, miejsca pracy są zabezpieczone, a podmioty krajowe nabywają aktywa na korzystnych warunkach.
W dłuższej perspektywie jednak taka polityka pogarsza warunki inwestycyjne. Prawa własności stają się zależne od lojalności geopolitycznej. Nawet firmy z krajów nieobjętych bezpośrednio sankcjami muszą liczyć się z wyższym ryzykiem politycznym. Kapitał wówczas domaga się wyższych zysków, pozostaje w kraju krótkoterminowo lub w ogóle nie napływa do kraju.
Konsekwencje wykraczają poza pojedyncze marki czy fabryki. Nowoczesne sieci produkcyjne wymagają niezawodnych kontraktów, części zamiennych, oprogramowania, kontroli jakości i długoterminowego finansowania. Fabrykę można nabyć fizycznie, ale doświadczenie menedżerskie, międzynarodowe łańcuchy dostaw i postęp technologiczny nie są tak łatwo transferowane. Krótkoterminowa substytucja importu może zatem prowadzić do długoterminowych strat w jakości i wydajności.
Ataki i sabotaż zwiększają całkowity koszt gospodarki
Rosnące znaczenie ataków na zakłady energetyczne, logistyczne i przemysłowe zmienia sposób kalkulacji kosztów wojny. Ucierpiały nie tylko rosyjskie rafinerie i magazyny, ale także infrastruktura na Ukrainie i w innych krajach Europy Wschodniej. Ataki na magazyny należące do międzynarodowych firm pokazują, że cywilne sieci logistyczne są angażowane w konflikt zbrojny.
Szkody gospodarcze nie ograniczają się do zniszczonych budynków. Firmy inwestują w schrony przeciwlotnicze, monitoring, redukcje etatów, redystrybucję magazynów i ubezpieczenia. Transport jest przekierowywany, zapasy rosną, a terminy dostaw ulegają wydłużeniu. Chociaż te wydatki generują popyt, nie zwiększają produktywności. Stanowią one koszt utrzymania obecnego poziomu wydajności.
Domniemane akty sabotażu w krajach europejskich oraz wzmocnienie bezpieczeństwa granic, na przykład na granicy fińsko-rosyjskiej, również przyczyniają się do wzrostu kosztów. Europa inwestuje więcej w ochronę, nadzór i gotowość militarną. Rosja z kolei musi przeznaczyć dodatkowe środki na ochronę własnych obiektów, portów, linii kolejowych i infrastruktury energetycznej. W ten sposób wojna generuje trwale wyższe koszty transakcji i bezpieczeństwa dla obu stron.
System bankowy staje się kanałem finansowania państwa
Rosyjskie banki przetrwały pierwsze lata wojny lepiej, niż wielu obserwatorów się spodziewało. Kontrola kapitału, wsparcie rządowe, ulgi regulacyjne i wysokie marże odsetkowe pomogły ustabilizować system. Jednak jego funkcja się zmienia. Banki coraz częściej stają się instrumentami priorytetów rządowych.
Finansują firmy zbrojeniowe, kupują obligacje rządowe i udzielają pożyczek przedsiębiorstwom o strategicznym znaczeniu. Dopóki państwo pośrednio zabezpiecza się przed stratami, ryzyko może pozostać ukryte. Problemy pojawiają się, gdy firmy nie są już w stanie zarabiać wystarczająco dużo z powodu wysokich stóp procentowych, spadającego popytu cywilnego lub braku technologii. Wówczas rośnie liczba niespłacanych kredytów, a banki jednocześnie posiadają coraz większe zasoby rządowych papierów wartościowych.
Między państwem, bankami i przemysłem zbrojeniowym rozwija się ścisła współpraca. Jeśli jeden sektor znajdzie się pod presją, drugi musi go wesprzeć. Państwo może dokapitalizować banki, ale ogranicza to jego elastyczność fiskalną. Banki mogą udzielać pożyczek firmom, ale to wiąże się z zamrożeniem kapitału. Bank centralny może zapewnić płynność, ale zbyt hojna pomoc grozi dodatkową presją inflacyjną.
Kryzys otwartej bankowości nie jest zatem najbardziej prawdopodobnym scenariuszem krótkoterminowym. Bardziej prawdopodobne jest stopniowe pogorszenie jakości kredytowej, maskowane gwarancjami rządowymi, przepisami dotyczącymi bilansu i restrukturyzacją zadłużenia. Ceną jest coraz bardziej nieefektywna alokacja kapitału.
Siła militarna i słabość gospodarcza są ze sobą kompatybilne
Rosnące obciążenie rosyjskiej gospodarki nie oznacza automatycznie, że zagrożenie militarne dla NATO zmniejszy się w krótkim okresie. Państwo może poświęcić rozwój cywilny, a mimo to zmobilizować znaczne środki na siły zbrojne, rakiety, drony i agencje bezpieczeństwa. Planowany wzrost wydatków na obronność do 2027 roku pokazuje w szczególności, że priorytety wojskowe nie są ograniczane pomimo słabości gospodarczej.
Niebezpieczne byłoby zatem dla Europy pomylenie zmęczenia gospodarczego ze strategicznym „wszystko w porządku”. Rosja może utrzymać lub rozszerzyć swoje zdolności militarne kosztem przyszłego dobrobytu. Słabsza gospodarka cywilna mogłaby wręcz zwiększyć polityczną motywację do konfrontacji, jeśli reżim w coraz większym stopniu będzie czerpał swoją legitymizację z wojny, narracji o zagrożeniach i mobilizacji narodowej.
Jednocześnie czynniki ekonomiczne ograniczają jakość i trwałość potęgi militarnej. Niedobory siły roboczej, opóźnienia technologiczne, wysokie koszty finansowania i uszkodzona infrastruktura utrudniają efektywne przekształcanie środków w broń, personel i efektywność operacyjną. Dlatego liczy się nie tylko wielkość budżetu obronnego, ale także to, jakie realne dobra i zdolności można dzięki niemu wytworzyć.
Polityczne powiązania poszczególnych rządów europejskich z Moskwą, debaty na temat negocjacji i rozbieżne oceny zagrożenia ze strony Rosji również wpływają na jedność Zachodu. Dla Rosji kontakty dyplomatyczne, interesy gospodarcze i wewnętrzne konflikty polityczne w Europie mogą być równie ważne, jak bezpośrednie relacje handlowe. Odporność gospodarcza jest zatem również geopolityczną funkcją zdolności do obchodzenia sankcji i rozbijania koalicji opozycyjnych.
Nawet pokój byłby trudny pod względem ekonomicznym
Zakończenie działań wojennych przyniosłoby Rosji ulgę gospodarczą, ale nie doprowadziłoby automatycznie do powrotu do normalnej gospodarki w czasie pokoju. Miliony pracowników, liczne regiony i duże firmy są obecnie bezpośrednio lub pośrednio uzależnione od kontraktów wojskowych. Gwałtowny spadek tego popytu mógłby doprowadzić do załamania produkcji, płac i budżetów regionalnych.
Jednocześnie żołnierze musieliby zostać reintegrowani, ranni objęci opieką, a personel wojskowy przeniesiony do cywilnych stanowisk. Firmy zbrojeniowe nie mogłyby po prostu przejść na konkurencyjną produkcję cywilną. Sankcje prawdopodobnie byłyby łagodzone stopniowo i w zależności od porozumień politycznych. Zagraniczni inwestorzy zachowali ostrożność ze względu na ryzyko prawne i geopolityczne.
Kreml ma zatem motywację ekonomiczną, by nie ograniczać gwałtownie zapotrzebowania na broń. Nawet w przypadku zawieszenia broni, wysokie wydatki na armię, rozbudowę sił zbrojnych i inwestycje w bezpieczeństwo mogłyby być kontynuowane. Gospodarka wojenna mogłaby wówczas potencjalnie przekształcić się w gospodarkę trwale zmilitaryzowaną.
Paradoks pokoju polega na tym, że zakończenie wojny otworzyłoby lepsze możliwości rozwoju w perspektywie długoterminowej, ale mogłoby wywołać kryzys dostosowawczy w perspektywie krótkoterminowej. Im dłużej trwa militaryzacja, tym trudniejszy staje się powrót do cywilnego modelu wzrostu.
Co ujawnia i co ukrywa dyskurs publiczny
Analiza 68 artykułów na temat rosyjskiej gospodarki wojennej i geopolityki ujawnia silny nacisk na straty militarne i bezpośrednie konsekwencje wojny na Ukrainie. Trzydzieści jeden artykułów, czyli 45,6%, porusza ten temat. Kolejnych 12 artykułów, czyli 17,6%, analizuje Rosję jako zagrożenie militarne i strategiczne dla NATO. Łącznie te dwie perspektywy dominują w prawie dwóch trzecich analizowanych raportów.
Znacznie mniej uwagi poświęca się nacjonalizacji przedsiębiorstw zagranicznych, współpracy z Koreą Północną, wymianie gospodarczej z Chinami, międzynarodowym wydatkom na zbrojenia, przypadkom sabotażu, współpracy z Iranem w zakresie dronów oraz inicjatywom dyplomatycznym. Poszczególne artykuły poruszają kwestie przemysłu diesla, terytoriów północnych, relacji gospodarczych z Malezją, bezpieczeństwa granic Finlandii, ataków na zachodnie magazyny logistyczne oraz politycznych powiązań Węgier z Moskwą.
Ten rozkład trafnie odzwierciedla widoczną dynamikę konfliktu, ale niedocenia ukrytych mechanizmów ekonomicznych. Polityka banku centralnego, jakość kredytów, finansowanie rządowe, produktywność, niedobory siły roboczej i przesunięcia budżetowe generują mniej spektakularne nagłówki niż ataki dronów czy ofensywy militarne. Mają one jednak kluczowe znaczenie dla długoterminowej stabilności rosyjskiej gospodarki wojennej.
Co więcej, istnieje problem metodologiczny. Wiele lub niemal identycznych artykułów może nadmiernie eksponować pewne tematy. Jeśli ten sam artykuł pojawi się na kilku portalach lub artykuł agencji zostanie podchwycony przez wiele mediów, liczba artykułów wzrośnie, nie generując żadnych dodatkowych, niezależnych informacji. Częstotliwość publikacji w mediach mierzy uwagę, a nie automatycznie znaczenie ekonomiczne.
Zrównoważone podejście do monitorowania powinno zatem obejmować oddzielne kategorie dla polityki pieniężnej, budżetu, dochodów z energii, rynku pracy, banków, potencjału przemysłowego, handlu zagranicznego i zależności technologicznej, a także wydarzeń militarnych. Dopiero połączenie tych wskaźników ujawnia, czy system jedynie się pogarsza, czy też zmierza w kierunku ostrej niestabilności.
Pięć możliwych ścieżek rozwoju
W najbardziej korzystnym scenariuszu Kremla bank centralny nadal będzie zarządzany profesjonalnie, inflacja będzie stopniowo spadać, ceny ropy naftowej pozostaną wystarczająco wysokie, a Chiny utrzymają otwarte kanały handlowe. Wzrost gospodarczy pozostanie słaby, ale system będzie mógł funkcjonować przez kilka lat. Społeczeństwo poniesie realne straty w dobrobycie, nawet jeśli nie dojdzie do otwartego kryzysu finansowego.
W drugim scenariuszu polityka pieniężna stanie się bardziej upolityczniona po 2027 roku. Stopy procentowe zostaną obniżone zbyt wcześnie, aby złagodzić presję na przedsiębiorstwa i rząd. W krótkim okresie mogłoby to pobudzić inwestycje i kredyty. W średnim okresie prawdopodobne jest jednak osłabienie rubla, wyższa inflacja i rosnąca nieufność do depozytów bankowych i obligacji rządowych.
Trzecią ścieżką rozwoju byłaby dominacja fiskalna. W tym scenariuszu polityka pieniężna i fiskalna byłaby coraz bardziej dostosowana do potrzeb finansowych państwa. Banki posiadałyby więcej obligacji rządowych, preferencyjnie finansowałyby przedsiębiorstwa strategiczne i wypierałyby prywatnych kredytobiorców. System pozostałby pod kontrolą, ale stawałby się coraz bardziej zależny od państwa i mniej produktywny.
Czwarty scenariusz to szok zewnętrzny. Znaczny spadek cen ropy naftowej, zaostrzenie sankcji wobec sieci transportowych i płatniczych lub poważne uszkodzenia rafinerii mogłyby jednocześnie wpłynąć na przychody z eksportu i wpływy z podatków. W takim przypadku rząd musiałby wprowadzić szybsze cięcia, podnieść podatki, wykorzystać rezerwy lub poluzować politykę monetarną i kredytową.
W piątym scenariuszu Rosja przechodzi na jeszcze bardziej wszechstronną gospodarkę mobilizacyjną. Ceny, kapitał, produkcja i siła robocza podlegałyby silniejszej kontroli administracyjnej. Mogłoby to pozwolić na priorytetowe traktowanie produkcji wojskowej przez dłuższy okres. Jednakże dobrobyt cywilny, innowacyjność i efektywność gospodarcza uległyby dalszemu pogorszeniu. Taki stan rzeczy mógłby utrzymać się politycznie dłużej, niż sugerują modele rynkowe, ale wiąże się z narastającymi represjami.
Prawdziwa cena stabilności
Rosyjska gospodarka nie stoi na krawędzi spektakularnego załamania. Dysponuje zbyt wieloma surowcami, zbyt wieloma środkami kontroli państwa i zbyt wieloma międzynarodowymi drogami ucieczki, aby pojedynczy wstrząs mógł doprowadzić do upadku całego systemu. Jednocześnie idea silnej, samowystarczalnej gospodarki wojennej jest myląca.
Wzrost gospodarczy jest słaby, inflacja zbyt wysoka, stopy procentowe restrykcyjne, a inwestycje cywilne utrudnione. Rząd podnosi podatki i zadłużenie, jednocześnie poświęcając wydatki socjalne i produkcyjne na rzecz priorytetów wojskowych. Chiny stabilizują handel zagraniczny, ale w ten sposób zyskują na wpływach. Wysokie zatrudnienie maskuje poważny niedobór ludzi i umiejętności. Dochody z surowców pozostają niezbędne, a ich wydobycie staje się coraz droższe i bardziej ryzykowne.
Bank centralny jak dotąd zapobiegał jednoczesnej eskalacji tych sprzeczności. To sedno metafory pojedynczego gwoździa. Metafora ta staje się nieprecyzyjna, jeśli interpretuje się ją jako prognozę automatycznego upadku po potencjalnym odejściu Nabiulliny. Instytucje, kontrole i przymus fiskalny pozostałyby wówczas na swoim miejscu. Jest ona jednak trafna jako ostrzeżenie przed niebezpieczną koncentracją stabilności gospodarczej na ograniczonej liczbie profesjonalnych technokratów i wciąż darzonym im zaufaniem politycznym.
Kluczowe nie jest to, czy Rosja ogłosi niewypłacalność w 2027 roku. Bardziej prawdopodobnym scenariuszem jest trudniejsza forma stabilności gospodarczej: niższy wzrost gospodarczy, większa interwencja państwa, wyższe podatki, mniejszy dobrobyt ludności cywilnej i coraz większe uzależnienie od wydatków wojskowych. To mogłoby pozwolić systemowi przetrwać dłużej, niż przewidują jego krytycy, ale za coraz większe koszty.
Gospodarka Rosji nie wisi zatem na włosku. Jest uzależniona od ropy naftowej, Chin, wymuszonego finansowania, popytu państwa, kontroli administracyjnej i elastycznego otoczenia biznesowego. Jednak to bank centralny jest gwoździem, który zapobiega przekształceniu się tych sprzecznych filarów w chaotyczny chaos. Gdyby ten gwóźdź został wymieniony, poluzowany lub politycznie nagięty w 2027 roku, nie doszłoby do natychmiastowego załamania. Znacznie wzrosłoby jednak ryzyko, że postępująca erozja gospodarcza przerodziłaby się w otwarty kryzys makroekonomiczny.
📈🚀 Od widoczności do zaufania 👀🤝 Twoja skalowalna ścieżka z Xpert.Digital


Od widoczności do zaufania: Twoja skalowalna ścieżka z Xpert.Digital - Zdjęcie: Xpert.Digital
W przemysłowym modelu B2B trwałe relacje biznesowe rzadko powstają z dnia na dzień. Rozwijają się one krok po kroku – dzięki widoczności, profesjonalnej istotności, powtarzalnym punktom styku i rosnącemu zaufaniu. 4-etapowy model Xpert.Digital spełnia właśnie ten cel: oferuje ustrukturyzowaną ścieżkę, która zaczyna się od łatwego w zarządzaniu punktu wejścia i w razie potrzeby może przekształcić się w głębszą współpracę w rozwoju biznesu.
Zamiast polegać na głośnych obietnicach marketingowych, ten model stawia relację na pierwszym miejscu. Firmy zaczynają od jasno określonych, łatwych do obliczenia wskaźników, a następnie, na podstawie własnego doświadczenia, decydują, jak daleko chcą rozszerzyć współpracę. Kluczowym czynnikiem tego niezakłóconego procesu budowania zaufania jest to, że platforma całkowicie unika irytujących reklam, dzięki czemu uwaga redakcyjna skupia się wyłącznie na kompetencjach firm.
Więcej informacji tutaj:
Twój globalny partner w zakresie marketingu i rozwoju biznesu
☑️ Naszym językiem biznesowym jest angielski lub niemiecki
☑️ NOWOŚĆ: Korespondencja w Twoim ojczystym języku!

Konrad Wolfenstein
Ja i mój zespół chętnie będziemy do Państwa dyspozycji jako osobisty doradca.
Możesz się ze mną skontaktować, wypełniając formularz kontaktowy tutaj wolfenstein@xpert.digital:lub po prostu dzwoniąc pod numer +49 7348 4088 965. Mój adres e-mail to
Nie mogę się doczekać naszego wspólnego projektu.