Euforia na giełdzie minęła po zaledwie jednym dniu? Akcje antropiczne spadają po IPO: Co stoi za spadkiem wyceny? – Kreatywny obraz na ten temat, stworzony z wykorzystaniem sztucznej inteligencji: Xpert.Digital
IPO Anthropic pod presją: Dlaczego boom na sztuczną inteligencję nie przynosi automatycznie zysków
Wartość biznesu AI liczona w bilionach: Kluczowe pytanie brzmi, co pozostanie na koniec
Dlaczego ocena Anthropic jest już poddawana wnikliwej analizie
Debiut giełdowy Anthropic rozpoczął się z wielkim entuzjazmem: kurs akcji otworzył się znacznie powyżej ceny emisyjnej, a następnie spadł już pierwszego dnia notowań. Późniejsza presja sprzedaży uwypukliła centralne pytanie gospodarki opartej na sztucznej inteligencji: czy firma, której technologia obiecuje ogromny wzrost produktywności, może również generować stałe, wysokie zyski dla swoich właścicieli? Rosnące przychody i silny popyt nie są jeszcze dowodem rentowności modelu biznesowego. Dostawcy rozwiązań AI muszą nie tylko finansować badania i rozwój, ale także zarządzać kosztownym funkcjonowaniem swoich modeli, rozbudową infrastruktury obliczeniowej i długoterminowymi zobowiązaniami.
W Anthropic szybki wzrost i wysokie oczekiwania zderzają się z wysokimi kosztami, ostrą konkurencją i znacznym zapotrzebowaniem na kapitał. Jednocześnie spadająca cena akcji sama w sobie nie oznacza automatycznie finansowej porażki firmy: zmiana kapitalizacji rynkowej nie oznacza, że ta sama kwota zniknęła z kasy firmy. Kluczowe pytanie brzmi, czy Anthropic będzie w stanie oferować swoje usługi po cenach, które pokryją bieżące działania i niezbędne inwestycje w perspektywie długoterminowej. Spadek ceny akcji uwypukla zatem przede wszystkim jedno: boom na sztuczną inteligencję może być realny – a jednak wycena pojedynczego dostawcy może być nadal zbyt wysoka.
Debiut giełdowy w zawieszeniu między historycznym popytem a nagłą niepewnością
Spadek ceny akcji Anthropic tuż po spektakularnym debiucie giełdowym uwypukla fundamentalny konflikt w obecnej gospodarce opartej na sztucznej inteligencji: potencjał ekonomiczny sztucznej inteligencji może być ogromny, a wycena pojedynczego dostawcy pozostaje zbyt wysoka. Postęp technologiczny, rosnące przychody i atrakcyjne stopy zwrotu z akcji nie idą automatycznie w parze. Kluczowe czynniki to: jaka część wytworzonej wartości pozostaje w firmie, ile kapitału należy zainwestować oraz jakie oczekiwania są już uwzględnione w cenie akcji.
Anthropic ustalił cenę akcji w pierwszej ofercie publicznej (IPO) na 83 USD. Cena z pierwszego dnia obrotu, wynosząca 111,50 USD, była wyższa o około 34,3%. Jednak pod koniec pierwszego dnia obrotu cena spadła już do 97,17 USD. Choć nadal stanowiło to premię w wysokości około 17,1% w stosunku do ceny z IPO, to już wykazało spadek o około 12,9% w porównaniu z ceną z pierwszego dnia obrotu. Późniejsza presja sprzedaży przed otwarciem sesji wzmocniła wrażenie, że początkowy entuzjazm ustąpił miejsca znacznie bardziej krytycznej ocenie.
Tymczasowy spadek o prawie 14% z 97,17 USD przełożyłby się, matematycznie rzecz biorąc, na cenę około 83,57 USD. To praktycznie wyeliminowałoby różnicę w stosunku do ceny emisyjnej. Należy jednak pamiętać, że ceny przed otwarciem sesji to jedynie migawki w czasie. Nie stanowią one ani ostatecznej ceny zamknięcia, ani niezbitego dowodu na to, że spółka została trwale zaniżona.
Jednocześnie byłoby zbyt dużym uproszczeniem zignorować ten ruch jako zwykłą tremę po IPO. Anthropic jest reprezentatywny dla branży, której obietnice ekonomiczne rosną szybciej niż pewność co do jej długoterminowej rentowności. Centralnym pytaniem nie jest już tylko to, czy firmy i konsumenci chcą korzystać ze sztucznej inteligencji. Coraz częściej chodzi o to, czy dostawcy mogą sprzedawać swoje usługi po cenach, które w zrównoważony sposób pokryją koszty badań, obliczeń, infrastruktury i nakładów inwestycyjnych.
Dlaczego strata w wycenie wynosząca 500 miliardów dolarów nie jest odpływem gotówki
Pomysł, że firma straciła około 500 miliardów dolarów w krótkim okresie, wymaga uzasadnienia ekonomicznego. Nie chodzi tu o odpowiedni transfer, odpływ środków firmy ani o nagłe zniknięcie aktywów. Chodzi o wyliczoną zmianę wartości, jaką giełda przypisuje udziałom.
Kapitalizacja rynkowa jest zazwyczaj obliczana poprzez pomnożenie ceny akcji przez liczbę akcji w obrocie. Jeśli cena akcji spada, kapitalizacja rynkowa również spada, zakładając, że liczba akcji pozostaje niezmieniona. Wymaga to jedynie aktywnego obrotu niewielką częścią akcji. Następnie do wszystkich porównywalnych akcji stosuje się ostatnio ustaloną cenę.
W przypadku Anthropic istotne jest również rozróżnienie różnych wskaźników wyceny. Wycena oparta na akcjach w obrocie może być znacznie niższa niż wycena w pełni rozwodniona, która dodatkowo uwzględnia opcje na akcje i niektóre programy akcjonariatu pracowniczego. Początkowa cena akcji odpowiadała w pełni rozwodnionej wycenie wynoszącej około dwóch bilionów dolarów. Sama cena emisyjna była powiązana z odpowiednią wyceną wynoszącą około 1,5 biliona dolarów. Spadek w kierunku ceny emisyjnej mógłby zatem teoretycznie obniżyć wycenę tymczasową o około 500 miliardów dolarów.
Tej wartości nie należy mylić ze spadkiem wartości pojedynczej sesji giełdowej. Na przykład, 14-procentowy spadek wyceny do 1,8 biliona dolarów odpowiadałby wartości około 252 miliardów dolarów. Spadek o około 500 miliardów dolarów występuje tylko przy większej różnicy cen, na przykład między pierwotną ceną emisyjną a późniejszą ceną zbliżoną do ceny emisyjnej, oraz przy odpowiedniej podstawie wyceny.
Takie zmiany nie są jednak bez znaczenia. Niższa cena akcji może utrudnić przyszłe podwyższanie kapitału, zmniejszyć atrakcyjność wynagrodzenia opartego na akcjach oraz zwiększyć koszty przejęć z wykorzystaniem akcji własnych spółki. Ponadto, wycena wpływa na zaufanie pracowników, partnerów biznesowych i inwestorów. Istnieje jednak zasadnicza różnica między nierealizowanym spadkiem wyceny w księgach rachunkowych a natychmiastowym problemem z płynnością finansową.
Cena emisyjna jest wynikiem negocjacji, a nie zabezpieczenia ekonomicznego
Zbliżanie się do 83 dolarów ma istotny wpływ psychologiczny. Cena emisyjna stanowi widoczny punkt odniesienia dla wielu uczestników rynku. Ci, którzy otrzymali akcje w ramach oferty, mierzą swój dotychczasowy sukces inwestycyjny w odniesieniu do niej. Ci, którzy weszli na rynek dopiero po pierwotnej cenie emisyjnej, biorą jednak pod uwagę zupełnie inny próg straty.
Z ekonomicznego punktu widzenia cena emisyjna nie gwarantuje ani dolnego limitu, ani godziwej wartości spółki. Wynika ona z procesu ustalania ceny, który uwzględnia popyt, zainteresowanie emisją, warunki rynkowe oraz oceny inwestorów instytucjonalnych. Nawet bardzo pożądana emisja może okazać się zbyt kosztowna, jeśli oczekiwania dotyczące zysku bazowego nie zostaną spełnione.
Z drugiej strony, spadek ceny emisyjnej nie dowodzi, że IPO się nie powiodło. Spółka mogła i tak pozyskać znaczne środki. W końcu IPO służy przede wszystkim pozyskaniu kapitału i stworzeniu zbywalnych akcji, a nie zagwarantowaniu natychmiastowego wzrostu ceny akcji.
Oferta obejmowała 980 milionów akcji po 83 dolary za akcję, co przełożyło się na wolumen emisji wynoszący około 81,34 miliarda dolarów. Z tej liczby nieco ponad 956 milionów akcji sprzedał sam Anthropic, a prawie 23,65 miliona – dotychczasowi akcjonariusze. W związku z tym, nie cała oferta została zrealizowana przez spółkę. Akcje oferowane przez Anthropic, przed uwzględnieniem opłat i innych kosztów, stanowiły około 79,38 miliarda dolarów.
To rozróżnienie jest istotne, ponieważ nagłówki dotyczące wolumenu emisji mogą łatwo stworzyć wrażenie, że każdy dolar wpłacony w ramach IPO bezpośrednio zasila finanse firmy. W rzeczywistości jedynie emisja nowych akcji finansuje samą firmę. Sprzedaż istniejących akcji z kolei przenosi własność między dotychczasowymi i nowymi inwestorami.
Popyt jest realny, ale sam popyt nie wystarcza na pokrycie kosztów infrastruktury
Atrakcyjność ekonomiczna Anthropic nie opiera się wyłącznie na spekulacyjnej fantazji. Dzięki swoim modelom i aplikacjom opartym na sztucznej inteligencji firma trafia na rynek, na którym firmy poszukują wyższej produktywności, szybszego rozwoju oprogramowania i bardziej wydajnych procesów opartych na wiedzy.
Szczególnie istotna jest współpraca z klientami profesjonalnymi. Nawet niewielkie usprawnienia w programowaniu, badaniach, przetwarzaniu dokumentów czy wewnętrznym wyszukiwaniu wiedzy mogą mieć znaczący wpływ na finanse firm. Narzędzie nie musi przejmować wszystkich zadań pracownika, aby było opłacalne. Wystarczy przyspieszyć powtarzające się zadania, zredukować wąskie gardła lub poprawić jakość konkretnych procesów roboczych.
Dane finansowe Anthropic wskazują na wyjątkowo szybką ekspansję. Na koniec października firma odnotowała roczne przychody w wysokości 81 miliardów dolarów. Jednocześnie liczba klientów, z których każdy w ciągu poprzednich dwunastu miesięcy osiągnął przychód w wysokości co najmniej 100 000 dolarów, przekroczyła 11 900 na koniec września. Rok wcześniej liczba ta wynosiła około 1500.
Taki rozwój sytuacji sugeruje znaczny popyt komercyjny. Nie pozwala jednak jeszcze na jednoznaczną ocenę jakości modelu biznesowego. Prognozowana stopa sprzedaży nie jest równa już osiągniętym rocznym przychodom. Matematycznie wydłuża ona krótszy okres do dwunastu miesięcy, a tym samym zakłada utrzymanie się tego samego poziomu przychodów.
Nawet liczba większych klientów nie odpowiada na wszystkie ważne pytania. Na przykład, nie jest jasne, jak opłacalne jest ich użytkowanie, jakie zniżki są oferowane, jak duży popyt zależy od poszczególnych aplikacji i czy klienci przeszliby na tańsze alternatywy. Wzrost jest zatem niezbędnym elementem tezy inwestycyjnej, ale nie może zastąpić analizy kosztów.
Dlaczego sztuczna inteligencja działa inaczej pod względem ekonomicznym niż tradycyjne oprogramowanie
Kluczową przyczyną niepewności jest struktura kosztów. Tradycyjne firmy produkujące oprogramowanie często korzystają z faktu, że dodatkowi użytkownicy ponoszą stosunkowo niskie koszty wdrożenia po opracowaniu produktu. Natomiast w przypadku zaawansowanych systemów AI, każdy dodatkowy użytkownik może zużywać znaczne zasoby obliczeniowe.
Należy rozróżnić dwa obszary kosztów. Szkolenie i dalszy rozwój modelu wymagają szeroko zakrojonych badań, mocy obliczeniowej i infrastruktury technicznej. Dalsze koszty pojawiają się w trakcie użytkowania, gdy model przetwarza zapytania i generuje odpowiedzi. Ten drugi obszar nazywa się wnioskowaniem.
Oznacza to, że silnemu wzrostowi przychodów może towarzyszyć gwałtowny wzrost kosztów operacyjnych. Duży klient korporacyjny, generując dodatkowe przychody, może jednocześnie generować wysokie obciążenia administracyjne. Dlatego z ekonomicznego punktu widzenia kluczowe znaczenie ma nie tylko to, ile klient płaci, ale także to, ile pozostaje po odliczeniu bezpośrednich kosztów użytkowania.
To obliczenie staje się szczególnie trudne w przypadku złożonych zadań. System sztucznej inteligencji, który sprawdza wiele rozwiązań, korzysta z narzędzi, przetwarza obszerne dokumenty lub zarządza długotrwałymi procesami, może wymagać znacznie więcej zasobów niż prosta odpowiedź tekstowa. Wartość ekonomiczna takiej usługi może być wysoka. Nie oznacza to jednak automatycznie, że jej cena sprzedaży rośnie proporcjonalnie.
To właśnie stanowi różnicę między imponującym produktem a trwale rentowną firmą. Możliwości techniczne stanowią warunek konieczny dla gotowości do płacenia. Tylko korzystna relacja między możliwą do osiągnięcia ceną a całkowitymi kosztami dostaw tworzy rentowny model biznesowy.
Zobowiązania infrastrukturalne wykraczają daleko poza wpływy z giełdy
Skala zapotrzebowania kapitałowego staje się szczególnie wyraźna, gdy porównamy wpływy z IPO z długoterminowymi umowami infrastrukturalnymi. Anthropic ujawnił zobowiązania do zakupu i umowy dzierżawy mocy obliczeniowej i infrastruktury o łącznej wartości około 900 miliardów dolarów. Około połowa tych kosztów ma zostać pokryta do końca 2030 roku, a pozostała część między 2031 a 2045 rokiem. Około 186 miliardów dolarów dotyczy umów, które można rozwiązać lub które są uzależnione od warunków takich jak finansowanie, dostępne zasoby lub zgody regulacyjne.
Nie należy traktować tych kwot tak, jakby jeden rachunek na 900 miliardów dolarów był natychmiast wymagalny. Termin, warunki umowy i potencjalne finansowanie z przyszłych przychodów mają kluczowe znaczenie dla oceny ekonomicznej.
Błędne byłoby również utożsamianie wszystkich zobowiązań z inwestycjami w aktywa materialne. Firma zajmująca się sztuczną inteligencją może pozyskać moc obliczeniową bez posiadania centrów danych i wykorzystywanych chipów. Nie eliminuje to jednak intensywności kapitału ekonomicznego. Może ona zostać po prostu rozliczona przez partnera infrastrukturalnego i przerzucona na dostawcę modelu poprzez długoterminowe zobowiązania płatnicze.
Skala IPO jasno pokazuje, dlaczego nawet historycznie duża oferta publiczna nie daje jednoznacznej odpowiedzi na pytanie o finansowanie. Duży napływ kapitału stwarza pole manewru i wzmacnia pozycję negocjacyjną. Nie zastępuje on jednak konieczności płacenia przez klientów odpowiednio wysokich opłat za świadczone usługi w perspektywie długoterminowej.
Prawdziwe ryzyko leży zatem nie tyle w samej skali zobowiązania, co w potencjalnej rozbieżności między ograniczeniami kosztowymi a elastycznością popytu. Długoterminowo zarezerwowane moce produkcyjne mogą być korzystne ekonomicznie, jeśli są niezawodnie wykorzystywane. Jeśli jednak popyt spadnie poniżej oczekiwań lub osiągalne ceny spadną szybciej niż planowano, te same kontrakty mogą stać się obciążeniem.
Moc obliczeniowa jest zarówno czynnikiem napędzającym wzrost, jak i zagrożeniem dla zysków
Dostawca sztucznej inteligencji nie może rozwijać się w nieskończoność, jeśli brakuje mu niezbędnej mocy obliczeniowej. Nawet płacący klienci nie wygenerują żadnych przychodów, jeśli żądania nie będą mogły zostać przetworzone, limity wydajności zostaną osiągnięte lub nowe produkty nie będą mogły być niezawodnie dostarczane.
To prowadzi do trudnego konfliktu celów. Jeśli firma rezerwuje zbyt mało infrastruktury, ryzykuje utratę przychodów i niezadowolonych klientów. Jeśli rezerwuje zbyt dużo, ryzykuje niedostateczne wykorzystanie i wysokie zobowiązania. Jeśli rezerwuje tylko w krótkim terminie, elastyczność może wiązać się z wyższymi kosztami.
Dla Anthropic to powiązanie jest już istotne finansowo. W trzecim kwartale odnotowano stratę operacyjną w wysokości 567 milionów dolarów. Koszty obejmowały 5 miliardów dolarów wydatków na moc obliczeniową w ramach umów krótkoterminowych oraz 2 miliardy dolarów wydatków bezgotówkowych związanych z programem zwiększania darowizn na cele charytatywne. Należy rozróżnić te pozycje: krótkoterminowa moc obliczeniowa odnosi się do bieżących rezerw, podczas gdy wydatki bezgotówkowe niekoniecznie wpływają na płynność finansową w tym samym okresie.
Interpretacja ekonomiczna musi być odpowiednio zniuansowana. Wysokie krótkoterminowe koszty księgowe mogą wskazywać, że popyt rośnie szybciej niż długoterminowo zabezpieczona podaż. Początkowo miałoby to pozytywny wpływ na rynek. Jednocześnie wynikające z tego obciążenie kosztami może wskazywać, że wzrost przychodów nie przekłada się jeszcze w wystarczającym stopniu na zyski operacyjne.
Ponadto istnieje ryzyko realizacji, na które dostawca modelu nie ma bezpośredniej kontroli. Podpisana umowa nie gwarantuje terminowego ukończenia centrum danych. Finansowanie, zasilanie, pozwolenia i wdrożenie techniczne mogą opóźnić rozbudowę mocy. Dlatego ocena powinna koncentrować się nie tylko na uzgodnionej ilości infrastruktury, ale także na tym, kiedy będzie ona faktycznie gotowa do użytku i jakim kosztem.
Dlaczego dodatni wolny przepływ środków pieniężnych sprawi, że wycena będzie szczególnie wrażliwa dopiero w 2030 r
Oczekiwanie, że Anthropic nie osiągnie dodatnich wolnych przepływów pieniężnych w ujęciu rocznym do 2030 roku, jest kluczowym aspektem wyceny. Nie oznacza to jednak, że do tego czasu firma nie będzie generować żadnych przychodów ani że co kwartał będzie odnotowywać odpływ gotówki. Liczy się roczny dochód netto po odliczeniu kosztów operacyjnych oraz inwestycje uwzględnione w odpowiednich kalkulacjach.
Goldman Sachs nie przewiduje dodatnich rocznych wolnych przepływów pieniężnych do 2030 roku. Jednocześnie model analityczny firmy zakłada wyjątkowo silny wzrost przychodów, do około 685 miliardów dolarów w tym roku. Perspektywa przyszłych nadwyżek gotówkowych nie opiera się zatem na konserwatywnych założeniach dotyczących powolnego wzrostu firmy, lecz na bardzo intensywnej ekspansji.
Prognoza nie jest jednak sztywnym harmonogramem. Zależy od trendów cenowych, wzrostu liczby klientów, kosztów, konkurencji i tempa inwestycji. Jeśli nawet optymistyczna prognoza przychodów prowadzi do wolnych przepływów pieniężnych dopiero po znacznym opóźnieniu, intensywność kapitałowa wymaga szczególnej uwagi.
Co więcej, rentowność operacyjna, dochód netto i wolne przepływy pieniężne to różne wskaźniki. Firma może wykazywać zyski operacyjne, a mimo to nadal potrzebować znacznych środków na infrastrukturę lub inne inwestycje. Z drugiej strony, wpływ terminów płatności zaliczkowych i zobowiązań może tymczasowo poprawić przepływy pieniężne bez równoczesnego wzrostu rentowności długoterminowej.
Prowadzi to do zwiększonej wrażliwości inwestorów na nowe informacje. Im dalej w przyszłość wybiega oczekiwany zwrot ekonomiczny, tym bardziej bieżąca wartość spółki zależy od tego, jak pewny wydaje się ten zwrot. Nawet kilkuletnie opóźnienie może mieć znaczenie, nawet jeśli długoterminowy potencjał rynkowy pozostaje niezmieniony.
🎯🎯🎯 Centrum branżowe B2B oparte na danych jako rozwiązanie quasi-wewnętrzne


Rozwiązanie quasi-in-house: Jak Xpert.Digital zamyka luki operacyjne w marketingu i sprzedaży B2B – Inteligentny biznes oparty na treściach – Zdjęcie: Xpert.Digital
Xpert.Digital to branżowy hub B2B oparty na danych, kierowany przez Konrad Wolfenstein . Firma działa jako zewnętrzne, quasi-wewnętrzne rozwiązanie dla partnerów przemysłowych, eliminując luki operacyjne w obszarze marketingu, treści i sprzedaży – bez konieczności angażowania dodatkowych zasobów po stronie klienta.
Więcej informacji tutaj:
Wzrost efektywności nie gwarantuje rentowności
Aby osiągnąć wycenę na poziomie biliona dolarów, potrzeba czegoś więcej niż tylko dobrego produktu
Wycena firmy liczona w bilionach zakłada, że dostawca jest w stanie generować znaczne zyski w długim okresie. Sam wiodący technologicznie model nie wystarczy. Wymagane są również duże, dostępne rynki, solidne przewagi konkurencyjne oraz zdolność do przejęcia wystarczającej części tworzonej wartości.
Uproszczone przykładowe obliczenia ilustrują skalę. Przy założeniu wyceny na poziomie 1,5 biliona dolarów, roczny wolny przepływ gotówki w wysokości 30 miliardów dolarów odpowiadałby stopie zwrotu z przepływów pieniężnych na poziomie dwóch procent. Przy wycenie 75 miliardów dolarów wynosiłby on pięć procent. To obliczenie nie jest ani modelem wyceny, ani prognozą dla Anthropic. Pokazuje ono jedynie absolutne nadwyżki, które są niezbędne, gdy cena zakupu firmy jest bardzo wysoka.
Relacja między przychodami a wartością firmy jest zatem jedynie krokiem pośrednim. Nawet kilkaset miliardów dolarów przychodów nie uzasadnia automatycznie wysokiej wyceny. Przy niskich marżach, wysokich potrzebach reinwestycyjnych lub powtarzającym się rozwodnieniu, obecni akcjonariusze mogą ostatecznie otrzymać znacznie mniej, niż oczekiwali.
Z drugiej strony, wysoki bieżący mnożnik wyceny nie powinien być traktowany jako dowód przewartościowania. Jeśli przychody i wolne przepływy pieniężne rosną wyjątkowo dynamicznie przez wiele lat, akcje, które początkowo wydają się drogie, mogą stać się bardziej atrakcyjne ekonomicznie. Kluczowym czynnikiem jest trwałość tej trajektorii wzrostu.
Giełda ocenia zatem nie tylko obecną działalność Anthropic, ale także jej potencjał do osiągnięcia bardzo silnej pozycji rynkowej w przyszłości. Znaczna część ceny akcji zależy od tego, czy firma nie tylko będzie uczestniczyć w rozwoju sztucznej inteligencji, ale także będzie generować z tego tytułu stałe, ponadprzeciętne zyski ekonomiczne.
Konkurencja decyduje, kto skorzysta ze wzrostu produktywności
Konkurencja ze strony OpenAI, Google i innych dostawców wpływa na znacznie więcej niż tylko rankingi jakości modeli. Wpływa ona na ceny, koszty dystrybucji, lojalność klientów i szybkość, z jaką nowe funkcje mogą być komercyjnie wykorzystywane.
Przewaga technologiczna jest cenna, gdy klienci są skłonni zapłacić za nią znaczną premię. Jest ona mniej cenna, gdy konkurencyjne modele wkrótce zaoferują podobną wydajność w niższych cenach. W takim przypadku większa część postępu technologicznego trafia w ręce użytkowników, a dostawcy mogą jedynie częściowo odzyskać poniesione koszty rozwoju.
Z ekonomicznego punktu widzenia nie jest to sprzeczność. Technologia może być niezwykle korzystna dla całej gospodarki, a jednocześnie prowadzić do ostrej konkurencji cenowej między producentami. Spadające ceny zwiększają jej wykorzystanie, ale mogą ograniczać marże zysku.
Dla Anthropic oznacza to, że wiodąca pozycja techniczna musi przekładać się na trwałe relacje z klientami. Kluczowe czynniki to nie tylko lepsze rozwiązania, ale także niezawodność, integracja z procesami pracy, transparentność kosztów i przekonujące korzyści w codziennej działalności.
Sytuacja staje się szczególnie trudna, gdy konkurenci mają wiele źródeł przychodów. Firma technologiczna o szerokiej dywersyfikacji może strategicznie wykorzystać ofertę AI do wzmocnienia innych obszarów działalności. Dostawca bardziej skoncentrowany na swojej działalności w obszarze AI musi natomiast w bardziej bezpośredni sposób wykazać, że jego usługi są ekonomicznie opłacalne.
Szansa firmy Anthropic nie leży zatem koniecznie w żądaniu najniższej ceny wszędzie. Może ona równie dobrze polegać na tworzeniu tak wysokiej wartości dodanej w zastosowaniach o znaczeniu ekonomicznym, że klienci będą akceptować wyższą cenę.
Tańsze chińskie modele jeszcze bardziej obniżają cenę
Tańsze chińskie modele sztucznej inteligencji wywierają coraz większą presję konkurencyjną, zwłaszcza w obszarach, w których klienci nie wymagają absolutnie najwyższej wydajności. Wiele zadań biznesowych nie wymaga najbardziej uniwersalnego modelu. Potrzebna jest wystarczająca jakość przy rozsądnym koszcie całkowitym.
Jeśli tańszy model, na przykład, klasyfikuje standardowe teksty, wstępnie sortuje dokumenty lub niezawodnie obsługuje proste zadania programistyczne, jego atrakcyjność ekonomiczna może być większa niż znacznie droższego modelu z najwyższej półki. Decydującym czynnikiem jest relacja między jakością wyników, kosztem błędów i kosztami operacyjnymi.
Porównanie nie powinno jednak kończyć się na cenie za jednostkę przetwarzania. Firmy muszą również brać pod uwagę integrację, wsparcie techniczne, bezpieczeństwo danych, niezawodność oraz, w stosownych przypadkach, własne procesy techniczne. Model, który na pierwszy rzut oka wydaje się niedrogi, może wiązać się z wyższymi kosztami w przyszłości. Z drugiej strony, droższa oferta może okazać się bardziej ekonomiczna, jeśli wymaga mniej przeróbek i niższych kosztów operacyjnych.
Presja cenowa pozostaje realnym zagrożeniem. W szczególności ogólnodostępne wagi modeli mogą oferować firmom i dostawcom usług dodatkowe możliwości korzystania z własnych modeli lub porównywania ofert różnych partnerów infrastrukturalnych. Sama możliwość zmiany dostawcy zmienia już pozycję negocjacyjną, nawet jeśli nie wszyscy klienci faktycznie zmieniają dostawcę.
Stawia to wysoko ocenianych dostawców przed trudnym zadaniem: muszą wykazać, że ich przewaga jakościowa w konkretnych zastosowaniach jest na tyle znacząca, że uzasadnia wyższe ceny i związane z nimi oczekiwania dotyczące marży. Ogólna przewaga rynkowa ma w tym kontekście mniejsze znaczenie niż udowodniona korzyść dla klienta.
Bardziej wydajne modele nie rozwiązują automatycznie problemu kosztów
Postęp technologiczny może znacząco obniżyć koszt pojedynczego zadania. Mniejsze, wyspecjalizowane modele, lepsze wykorzystanie, wydajniejsze przetwarzanie i ulepszony sprzęt – wszystko to może przyczynić się do osiągnięcia tej samej wydajności przy mniejszym zużyciu zasobów.
Jednak rentowność zależy w dużej mierze od tego, kto korzysta z tych oszczędności. Jeśli dostawca jest w stanie w dużej mierze utrzymać swoje ceny, a koszty spadają, marże rosną. Jeśli konkurencja wymusza odpowiednie obniżki cen, korzyści odnoszą przede wszystkim klienci.
Ponadto niższe koszty mogą znacząco zwiększyć popyt. Wraz ze spadkiem cen usług AI, firmy będą wdrażać je w większej liczbie procesów i zlecać im obsługę bardziej złożonych zadań. W związku z tym, ogólne zużycie mocy obliczeniowej może nadal rosnąć, pomimo spadających kosztów jednostkowych.
Jest to atrakcyjne z perspektywy wzrostu rynku, ale niejednoznaczne z perspektywy wymogów kapitałowych. Wzrost efektywności może zarówno poprawić rentowność, jak i zapoczątkować nowy cykl inwestycyjny. To, który efekt się utrzyma, zależy od cen, wzorców użytkowania i kosztów mocy.
Dlatego też założenie, że dzisiejsze straty automatycznie znikną wraz z pojawieniem się kolejnej generacji modeli, jest problematyczne. Efektywność jest kluczowym warunkiem wstępnym. Utrzymanie rentowności wymaga również, aby wystarczająca część zysków z efektywności pozostała po stronie dostawcy.
W biznesie liczy się cały proces pracy
Obiecującą drogą do bardziej stabilnych zysków jest oferowanie nie tylko dostępu do modeli, ale także niezawodnego elementu operacyjnych przepływów pracy. Dla klientów korporacyjnych jakość pojedynczej odpowiedzi jest często tylko jednym z aspektów decyzji zakupowej.
Równie ważne są uprawnienia, dokumentacja, integracja z istniejącymi systemami oraz możliwość monitorowania wyników. Narzędzie AI może być imponujące technicznie, ale i tak rozczarowujące ekonomicznie, jeśli pracownicy poświęcają dużo czasu na poprawki lub jeśli wymagane są dodatkowe procesy kontrolne.
Kluczowym wskaźnikiem efektywności (KPI) nie jest zatem wyłącznie szybkość reakcji. Liczy się efekt netto na koszty, terminy realizacji, jakość i ryzyko. Oszczędność czasu w pojedynczym etapie pracy przynosi korzyści finansowe tylko wtedy, gdy cały proces faktycznie staje się bardziej efektywny.
Dla Anthropic ta perspektywa otwiera możliwości większej lojalności klientów. Gdy usługa jest głęboko zintegrowana z procesami rozwoju oprogramowania lub innymi procesami o znaczeniu krytycznym dla firmy, zmiana dostawcy staje się bardziej złożona. Jednak lojalność ta musi być budowana na konkretnych wynikach. Nie da się jej utrzymać wyłącznie na trudnościach związanych ze zmianą dostawcy.
Co więcej, pojawia się potencjalny konflikt celów: im więcej kompletnych aplikacji oferuje dostawca modelu, tym bardziej konkuruje z firmami programistycznymi, które wcześniej zintegrowały jego modele z własnymi produktami. Rozszerzenie własnego łańcucha wartości może zatem jednocześnie zmienić relacje z kluczowymi partnerami handlowymi.
Partnerzy w chmurze stabilizują działalność biznesową i tworzą nowe zależności
Relacje z dużymi firmami chmurowymi są istotnym źródłem stabilności dla Anthropic. Długoterminowi partnerzy mogą zapewnić moc obliczeniową, kapitał i dostęp do klientów korporacyjnych, pomagając w pokonaniu niektórych z największych wąskich gardeł, z którymi boryka się dynamicznie rozwijający się dostawca sztucznej inteligencji.
Anthropic ma zobowiązania infrastrukturalne wobec Amazon i Google o wartości ponad 100 miliardów dolarów każde, sięgające lat 30. XXI wieku. Jednocześnie obie firmy są znaczącymi udziałowcami. Stwarza to silne bodźce ekonomiczne do utrzymania podaży mocy obliczeniowej.
Ta wzajemna zależność nie jest jednak całkowicie pozytywna. Partner może być jednocześnie dostawcą, inwestorem, kanałem sprzedaży i konkurentem. To tworzy zależności dotyczące cen, integracji technicznej i decyzji strategicznych.
Dla celów analizy istotne jest również rozróżnienie przepływów finansowych od popytu klientów. Kapitał od partnera technologicznego to nie to samo, co przychody od niezależnego klienta końcowego. Podobnie, długoterminowa umowa infrastrukturalna nie stanowi dowodu na to, że jej koszty zostaną później pokryte z rentownego popytu.
Nie oznacza to, że takie relacje są sztuczne pod względem ekonomicznym lub z natury problematyczne. W branżach kapitałochłonnych często konieczne są długoterminowe partnerstwa. Kluczowym czynnikiem jest transparentność w zakresie tego, jakie ryzyko ponosi każda ze stron i czy na końcu łańcucha jest wystarczająca liczba płacących klientów.
Dalsze pozyskiwanie kapitału może wzmocnić spółkę i obciążyć akcjonariuszy
Nawet duża oferta publiczna nie wyklucza kolejnych rund finansowania. Jeśli ekspansja będzie postępować szybciej niż wewnętrzne pozyskiwanie kapitału, Anthropic może potrzebować dodatkowego finansowania kapitałowego lub dłużnego. To, czy tak się stanie, zależy od rzeczywistych wyników biznesowych i nie można tego ocenić wyłącznie na podstawie długoterminowych zobowiązań.
Dla akcjonariuszy rozwodnienie jest istotnym czynnikiem. Kiedy spółka emituje nowe akcje, własność ekonomiczna jest rozdzielana między większą liczbę akcji. Całkowita wartość spółki może wzrosnąć, podczas gdy udziały dotychczasowego akcjonariusza maleją.
Podwyższenie kapitału nie jest zatem automatycznie niekorzystne. Jeśli dodatkowe środki zostaną wykorzystane w sposób rentowny, wartość na akcję również może wzrosnąć. Problemy pojawiają się, gdy regularnie potrzebny jest nowy kapitał bez odpowiedniego wzrostu przyszłych zysków.
Cena akcji ma bezpośredni wpływ na to obliczenie. Przy wysokiej wycenie można pozyskać duże kwoty przy stosunkowo niewielkim rozwodnieniu. Przy niskiej wycenie konieczne jest wyemitowanie większej liczby nowych akcji w zamian za ten sam napływ środków. Utrzymujący się spadek ceny akcji może zatem pogorszyć warunki przyszłego finansowania.
Należy również rozważyć wynagrodzenie w formie akcji. Może ono ograniczyć natychmiastowe zapotrzebowanie na gotówkę i umożliwić pracownikom udział w sukcesie firmy. Nie jest to jednak bezkosztowe dla obecnych akcjonariuszy, jeśli spowoduje dodatkowe roszczenia wobec firmy.
Dlaczego pierwsze dni handlowe nie pozwalają jeszcze na wydanie ostatecznego werdyktu
Po IPO zderzają się ze sobą bardzo różne interesy. Inwestorzy długoterminowi, inwestorzy krótkoterminowi i ci, którzy nie otrzymali wystarczającej alokacji w ofercie, handlują jednocześnie. W rezultacie, ustalenie ceny może początkowo być bardziej motywowane niedoborem akcji i pozycjonowaniem niż stabilną oceną wartości spółki.
Niewielka ilość akcji będących w swobodnym obrocie może wzmocnić efekt dodatkowych zleceń kupna lub sprzedaży. Płynność jest często niższa w handlu przedsesyjnym niż w normalnych godzinach handlu. Dlatego nie należy przeceniać indywidualnych wahań cen.
Niemniej jednak spadek ceny jest istotnym sygnałem. Pokazuje, że popyt na akcje nie jest nieograniczony przy każdej cenie. Spółka może przeprowadzić imponującą ofertę publiczną, a wkrótce potem odkryć, że inwestorzy mają bardzo różne poglądy na temat jej wartości godziwej.
Co więcej, wycena pojedynczej firmy z branży AI nie odbywa się w próżni. Gdy apetyt na ryzyko na całym rynku spada, akcje, których wartość w dużej mierze opiera się na odległych zyskach, znajdują się pod szczególną presją. Wątpliwości dotyczące konkretnych firm i ogólna słabość rynku mogą się wzajemnie wzmacniać.
Pierwsze dni handlowe nie przynoszą zatem ani dowodu na załamanie się gospodarki opartej na sztucznej inteligencji, ani potwierdzenia wstępnej oceny. Kolejne okresy sprawozdawcze, w których wzrost, trendy kosztowe i zużycie zasobów staną się widoczne jednocześnie, będą bardziej pouczające.
Które kluczowe dane faktycznie dowodzą przełomu gospodarczego?
Aby uzyskać wiarygodną ocenę, nie wystarczy skupić się wyłącznie na liczbie użytkowników lub nowych wersjach modeli. Decydującym czynnikiem jest początkowo rozwój faktycznie raportowanych przychodów. Prognozowane wskaźniki przychodów mogą stanowić wstępne wskazówki, ale powinny zostać potwierdzone rzeczywistymi przychodami.
Po drugie, kluczowe jest zrozumienie, jak kształtują się bezpośrednie koszty wdrożenia. Jeśli przychody rosną szybciej niż wymagany nakład obliczeniowy, skalowalność ekonomiczna generalnie się poprawia. Jeśli oba czynniki rosną w dużym stopniu równolegle, perspektywa wysokich marż pozostaje ograniczona.
Po trzecie, istotna jest lojalność klientów. Powtarzające się korzystanie z produktu i rosnący popyt ze strony obecnych klientów wskazują na jego znaczną korzyść. Krótkoterminowe projekty pilotażowe lub oferty wprowadzające z dużymi rabatami mają inne znaczenie niż umowy o stałym przedłużeniu.
Po czwarte, wolne przepływy pieniężne należy rozpatrywać w powiązaniu z zobowiązaniami umownymi. Pojedynczy dodatni kwartał niekoniecznie świadczy o trwałym samofinansowaniu. Podobnie, ujemny kwartał z powodu inwestycji nie oznacza automatycznie pogorszenia sytuacji w podstawowej działalności.
Po piąte, kluczowe znaczenie ma wynik na akcję. Silnie rosnące przychody spółki przynoszą akcjonariuszom jedynie ograniczoną korzyść, jeśli liczba roszczeń z tytułu tych przychodów rośnie w równie szybkim tempie. Dlatego rzetelna wycena uwzględnia wyniki operacyjne, wymogi kapitałowe i rozwodnienie.
Przełom gospodarczy będzie możliwy, jeśli Anthropic nie tylko będzie się rozwijać szybciej, ale także będzie generować większy wolny przepływ środków pieniężnych z każdej dodatkowej jednostki biznesowej.
Trzy ścieżki rozwoju między pozycją lidera na rynku a presją marży
W sprzyjającym scenariuszu Anthropic z powodzeniem umacnia swoją silną pozycję na rynku przedsiębiorstw. Długoterminowa moc obliczeniowa zastępuje droższe rozwiązania krótkoterminowe, wydajność techniczna poprawia strukturę kosztów, a klienci akceptują rozsądne ceny za udokumentowany wzrost produktywności. Firma mogłaby wówczas stopniowo przejść z fazy wysokich nakładów początkowych do fazy generowania większych przepływów pieniężnych.
W scenariuszu średnioterminowym przychody nadal znacząco rosną, ale konkurencja wymusza niższe ceny. Wzrost efektywności częściowo niweluje tę presję, ale początkowo jest niewystarczający do osiągnięcia wyjątkowo wysokich marż. Anthropic może stać się znaczącą spółką technologiczną, podczas gdy akcje, ze względu na i tak już wysoką wycenę początkową, przynoszą jedynie ograniczone lub wysoce zmienne zyski.
W niekorzystnym scenariuszu kilka czynników presji nakłada się na siebie. Korzystniejsze modele zmniejszają gotowość do płacenia, infrastruktura jest opóźniona lub jej realizacja wiąże się z wysokimi kosztami, a długoterminowych zobowiązań nie da się dostosować wystarczająco szybko. Dodatkowe wymogi kapitałowe mogłyby wówczas zbiec się z niższą wyceną, co jeszcze bardziej rozwodniłoby akcjonariat.
Te scenariusze nie są prognozami. Pokazują, że ten sam rozwój technologiczny może prowadzić do różnych wyników finansowych. Nawet silny globalny wzrost adopcji sztucznej inteligencji nie gwarantuje, który dostawca osiągnie najwyższe zyski.
Zatem sama wielkość potencjalnego rynku nie jest decydującym czynnikiem w wycenie. Równie ważne jest prawdopodobieństwo, że Anthropic zdobędzie atrakcyjny udział w tym rynku w warunkach rentowności, oraz ile dodatkowego kapitału będzie potrzebne do tego czasu.
Kluczowy konflikt zachodzi pomiędzy korzyściami społecznymi i zyskiem prywatnym
Sztuczna inteligencja może zwiększyć produktywność firm, umożliwić wprowadzanie nowych usług i obniżyć koszty wielu zadań opartych na wiedzy. Jednak te ogólne korzyści ekonomiczne nie są równoważne zyskom dostawców modeli.
Znaczna część korzyści może pozostać po stronie firm-użytkowników, jeśli będą one w stanie osiągnąć więcej przy tej samej liczbie pracowników lub oferować usługi po niższych cenach. Pozostała część może zostać przeniesiona na klientów poprzez niższe ceny. Firmy infrastrukturalne i dostawcy usług specjalistycznych również mogą na tym skorzystać.
Dostawca modelu otrzymuje tylko taką część, jaką może ekonomicznie wyegzekwować od pozostałych interesariuszy. Jego pozycja zależy od stopnia zamienności jego produktu lub usługi, alternatyw, jakie mają klienci, oraz kosztów ponoszonych przez trwającą konkurencję technologiczną.
Właśnie dlatego powszechny wniosek, że rewolucyjna technologia musi koniecznie być doskonałą inwestycją w każdego wiodącego dostawcę, jest zbyt dużym uproszczeniem. Sukces ekonomiczny innowacji i zwrot z inwestycji przy danej cenie wejścia to dwie różne rzeczy.
Spadek ceny akcji Anthropic szczególnie wyraźnie ilustruje tę rozbieżność. Popyt na sztuczną inteligencję może być realny. Firma może być atrakcyjna technologicznie. Jej rynek może odnotowywać silny wzrost. Niemniej jednak, cena akcji może spaść, jeśli oczekiwania dotyczące szybkości, marży i wymogów finansowania staną się zbyt ambitne.
Wartość rynkową trzeba najpierw osiągnąć poprzez pewne zyski
Uzasadnieniem dla Anthropic nie jest ani bezgraniczna euforia, ani twierdzenie, że spadek cen akcji podważa ekonomiczne korzyści płynące ze sztucznej inteligencji. Firma dysponuje silną bazą popytową i zajmuje się aplikacjami o znaczeniu ekonomicznym. Jednocześnie możliwości te są niwelowane przez wyjątkowe zobowiązania infrastrukturalne, silną konkurencję i znaczną niepewność co do momentu uzyskania stabilnych wolnych przepływów pieniężnych.
Wysoka wycena zaostrza ten konflikt. Im większy oczekiwany sukces, tym mniejsze ryzyko opóźnień i rozczarowań operacyjnych. Sama dobra transakcja może nie wystarczyć, aby uzasadnić bardzo wysoką cenę akcji.
Kluczowym wyzwaniem nie jest zatem wprowadzenie kolejnej imponującej generacji modeli, ale połączenie wydajności technologicznej z niezawodną dostawą, korzystnymi cenami, kontrolowanymi kosztami i rosnącym zyskiem na akcję.
W tym kontekście, nagłe przejście od euforii giełdowej do wątpliwości co do wyceny jest przede wszystkim weryfikacją realiów ekonomicznych. Anthropic musi nie tylko udowodnić, że jego sztuczna inteligencja potrafi wykonywać wartościową pracę; firma musi udowodnić, że po pokryciu kosztów tej usługi jej właściciele nadal będą czerpać wystarczającą wartość.
📈🚀 Od widoczności do zaufania 👀🤝 Twoja skalowalna ścieżka z Xpert.Digital

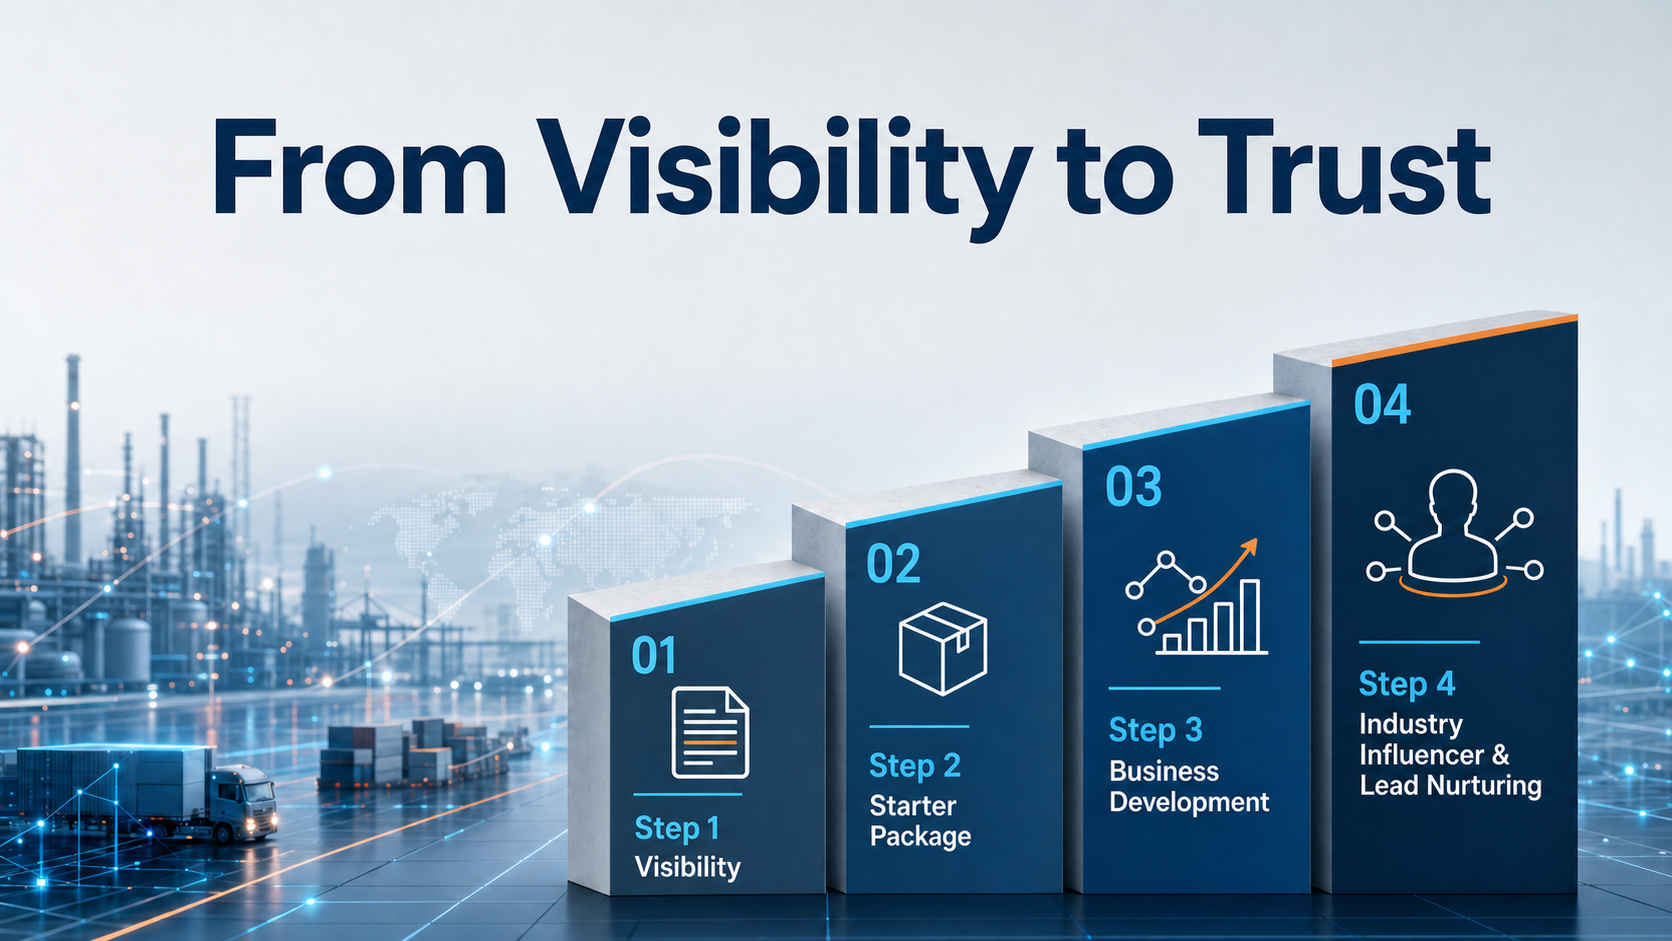
Od widoczności do zaufania: Twoja skalowalna ścieżka z Xpert.Digital - Zdjęcie: Xpert.Digital
W przemysłowym modelu B2B trwałe relacje biznesowe rzadko powstają z dnia na dzień. Rozwijają się one krok po kroku – dzięki widoczności, profesjonalnej istotności, powtarzalnym punktom styku i rosnącemu zaufaniu. 4-etapowy model Xpert.Digital spełnia właśnie ten cel: oferuje ustrukturyzowaną ścieżkę, która zaczyna się od łatwego w zarządzaniu punktu wejścia i w razie potrzeby może przekształcić się w głębszą współpracę w rozwoju biznesu.
Zamiast polegać na głośnych obietnicach marketingowych, ten model stawia relację na pierwszym miejscu. Firmy zaczynają od jasno określonych, łatwych do obliczenia wskaźników, a następnie, na podstawie własnego doświadczenia, decydują, jak daleko chcą rozszerzyć współpracę. Kluczowym czynnikiem tego niezakłóconego procesu budowania zaufania jest to, że platforma całkowicie unika irytujących reklam, dzięki czemu uwaga redakcyjna skupia się wyłącznie na kompetencjach firm.
Więcej informacji tutaj:
Twój globalny partner w zakresie marketingu i rozwoju biznesu
☑️ Naszym językiem biznesowym jest angielski lub niemiecki
☑️ NOWOŚĆ: Korespondencja w Twoim ojczystym języku!

Konrad Wolfenstein
Ja i mój zespół chętnie będziemy do Państwa dyspozycji jako osobisty doradca.
Możesz się ze mną skontaktować, wypełniając formularz kontaktowy tutaj wolfenstein@xpert.digital:lub po prostu dzwoniąc pod numer +49 7348 4088 965. Mój adres e-mail to
Nie mogę się doczekać naszego wspólnego projektu.