Diesel kontra zasady: Trump obniża cenę na dystrybutorze – i podnosi rachunek dla Zachodu – Kreatywny obraz na ten temat, z wykorzystaniem sztucznej inteligencji: Xpert.Digital
Kryzys dieslowy w USA: ryzykowna inwestycja Trumpa w rosyjską energię
Rosyjski diesel: miecz obosieczny dla amerykańskiej gospodarki
Ukryte koszty decyzji Trumpa w sprawie diesla: spojrzenie na konsekwencje geopolityczne
Decyzja Stanów Zjednoczonych o imporcie rosyjskiego oleju napędowego stanowi istotny punkt zwrotny w amerykańskiej polityce energetycznej. Prezydent Donald Trump reaguje na dotkliwe niedobory oleju napędowego i historycznie wysokie ceny na stacjach benzynowych. Na pierwszy rzut oka ten krok może wydawać się pragmatycznym rozwiązaniem mającym na celu złagodzenie presji na konsumentów i przedsiębiorstwa. Jednak polityczny wymiar tej strategii jest daleki od bezproblemowego. Otwarcie rynku na rosyjski olej napędowy rodzi nie tylko względy ekonomiczne, ale także pytania o skuteczność zachodnich sankcji wobec Rosji i strategii militarnej Ukrainy.
Ta złożona sytuacja ilustruje, jak ściśle powiązane są ceny energii, stabilność geopolityczna i zależności gospodarcze. Choć krótkoterminowa ulga dla amerykańskich konsumentów i przedsiębiorstw może wydawać się kusząca, długoterminowa wiarygodność amerykańskich sankcji wobec Rosji może zostać podważona. Z każdym tankowcem, który dostarcza rosyjską ropę na amerykańskie brzegi, jedność Zachodu, którą miały osiągnąć sankcje, może stracić na wiarygodności. Niniejsza analiza analizuje ekonomiczne i polityczne implikacje amerykańskiej umowy dotyczącej oleju napędowego oraz zagrożenia, jakie stwarza ona dla Ukrainy i polityki sankcji Zachodu.
Biznes, który wykracza daleko poza cenę na dystrybutorze
Zapowiedziane otwarcie rynku amerykańskiego na rosyjski olej napędowy na pierwszy rzut oka wydaje się pragmatyczną odpowiedzią na ostry szok podażowy. Stany Zjednoczone zmagają się z historycznie wysokimi cenami oleju napędowego, malejącymi zapasami i globalnym kryzysem rafineryjnym. Prezydent Donald Trump stara się zatem zapewnić dodatkowe dostawy na rynek. Rosja ma początkowo dostarczyć ponad 300 000 ton oleju napędowego, następnie kolejne 500 000 ton w listopadzie, a wkrótce potem kolejny milion ton. Możliwe jest zwiększenie dostaw do trzech milionów ton, o ile pozwoli na to stan rosyjskich rafinerii. Departament Skarbu USA wprowadził w tym celu tymczasowe zwolnienie z sankcji, zezwalając na takie transakcje do 7 kwietnia 2027 roku.
Z ekonomicznego punktu widzenia posunięcie to jest zrozumiałe; z politycznego punktu widzenia jest ono wysoce ryzykowne. Decyzja ta łączy trzy obszary konfliktu, których nie da się jednoznacznie oddzielić: walkę z wysokimi cenami energii w USA, skuteczność zachodnich sankcji wobec Rosji oraz strategię militarną Ukrainy wobec rosyjskiej infrastruktury energetycznej. To, co Waszyngton przedstawia jako krótkoterminową ulgę cenową, można uznać za sukces gospodarczy i dyplomatyczny Moskwy. Kijów odnosi jednak wrażenie, że udane ataki na rosyjskie rafinerie nie doprowadzą do wzrostu presji na Kreml, lecz raczej do presji ze strony Ameryki na Ukrainę.
Nie chodzi tylko o to, czy niektóre tankowce przewożące rosyjski olej napędowy zawijają do amerykańskich portów. Kluczowe pytanie brzmi, jaki sygnał największa zachodnia gospodarka wysyła producentom, handlowcom, instytucjom finansowym i sojusznikom. Sankcje nie działają wyłącznie poprzez zakazy. Działają również poprzez przewidywalność, jedność polityczną i przekonanie, że ustępstwa wobec Rosji są powiązane z weryfikowalnymi ustępstwami. To właśnie to powiązanie osłabia tymczasowe wznowienie działalności.
Kryzys dieslowy w Ameryce to kryzys rafinerii
Wysokich cen oleju napędowego w Ameryce nie można przypisać pojedynczej przyczynie. We wrześniu 2026 roku średnia cena detaliczna wynosiła około 6,29 dolara za galon. Rok wcześniej wahała się ona w granicach 3,68–3,74 dolara. Wzrost ten jest zatem wyraźnie odczuwalny nie tylko dla firm transportowych i rolników, ale także dla gospodarstw domowych i małych firm. Jednocześnie zapasy destylatów na wschodnim wybrzeżu USA we wrześniu były o około 32 procent niższe niż średnia sezonowa z lat 2021–2025. Region ten jest szczególnie narażony, ponieważ zużywa znacznie więcej oleju napędowego i oleju opałowego, niż mogą wyprodukować jego własne rafinerie.
Wąskie gardło leży nie tyle w samej ropie naftowej, co w jej przetwórstwie. Stany Zjednoczone produkują duże ilości ropy naftowej i są znaczącym eksporterem netto ropy naftowej i produktów ropopochodnych. Ropa naftowa nie może być jednak bezpośrednio wykorzystywana w ciężarówkach, kombajnach zbożowych ani systemach grzewczych. Musi być przetwarzana w rafineriach, których konfiguracja techniczna określa, ile benzyny, oleju napędowego, nafty i innych produktów można uzyskać z baryłki ropy naftowej. Jeśli odpowiednia przepustowość rafinerii zawiedzie lub będzie bliska praktycznej granicy, dodatkowe zasoby ropy naftowej przyniosą jedynie ograniczoną ulgę.
Właśnie dlatego tak zwane cracki gwałtownie wzrosły. Mówiąc prościej, opisują one różnicę między ceną zużytej ropy naftowej a ceną hurtową produktów z niej pochodzących. Wysokie spready wskazują, że brakuje nie tylko samego surowca, ale także mocy przetwórczych. We wrześniu cracki na oleju napędowym na amerykańskim wybrzeżu Zatoki Meksykańskiej i w północno-zachodniej Europie tymczasowo przekroczyły 100 dolarów za baryłkę. To wyjątkowy poziom, który wyjaśnia, dlaczego ceny oleju napędowego mogą rosnąć znacznie bardziej niż ceny ropy naftowej.
Rosyjski olej napędowy jest zatem atrakcyjny dla Trumpa, ponieważ dostarcza dokładnie ten deficytowy produkt końcowy. Uwolnienie strategicznych rezerw ropy naftowej jest mniej efektywne, jeśli rafinerie nie są w stanie przetworzyć wystarczających dodatkowych ilości. Importowany olej napędowy omija to wąskie gardło. Po transporcie, testach i dystrybucji może stosunkowo szybko trafić na rynek. To sprawia, że podejście to jest bardziej skuteczne w perspektywie krótkoterminowej niż wiele tradycyjnych środków polityki energetycznej, ale nie przyczynia się do wyeliminowania strukturalnych przyczyn niedoboru.
Rynek globalny utracił swoje rezerwy
Sytuacja w Ameryce jest częścią znacznie większego szoku podażowego. Od 2019 roku globalny popyt na paliwa płynne wzrósł gwałtowniej niż moce przerobowe rafinerii. Jednocześnie wzrost mocy przerobowych był bardzo nierównomierny w poszczególnych regionach. Chiny i Bliski Wschód zbudowały nowoczesne, wielkoskalowe rafinerie, podczas gdy Europa i Ameryka Północna zamknęły starsze zakłady. Niskie marże w poprzednich latach, wysokie koszty regulacyjne, starzejąca się technologia i oczekiwanie długoterminowego spadku popytu na paliwa sprawiły, że inwestycje w nowe rafinerie na Zachodzie były nieatrakcyjne.
Ten rozwój sytuacji był możliwy do opanowania w normalnych warunkach rynkowych. Zakładał on jednak, że przepływy handlu międzynarodowego będą funkcjonowały sprawnie, zakłady będą działać niezawodnie, a deficyty regionalne będą mogły być kompensowane importem. W 2026 roku zbiegło się kilka zakłóceń. Konflikt na Bliskim Wschodzie wpłynął na produkcję rafinerii i transport przez Cieśninę Ormuz. Ataki Huti zwiększyły ryzyko i koszty na Morzu Czerwonym. Chiny tymczasowo ograniczyły eksport produktów rafinowanych. Rosja ograniczyła eksport, aby zaopatrywać rynek krajowy. Jednocześnie ukraińskie drony coraz częściej atakowały rosyjskie rafinerie i porty.
W szczytowym momencie skutkowało to utratą około sześciu do ośmiu milionów baryłek mocy rafineryjnych na światowym rynku paliw dziennie. Odpowiada to nawet dziesięciu procentom globalnych mocy. Co istotne, nie chodzi tylko o bezwzględną ilość, ale także o jednoczesność tych przerw. Deficyt na Bliskim Wschodzie można by zazwyczaj zrekompensować zwiększonymi dostawami z Rosji, Azji lub USA. Jeśli jednak kilka regionów jednocześnie odnotuje spadek produkcji, a amerykańskie rafinerie będą już pracować z wysoką wydajnością, te typowe bufory znikają.
Nawet zapasy oferują jedynie ograniczoną pomoc. Chociaż na całym świecie w zbiornikach, statkach i rurociągach znajdują się duże ilości ropy naftowej i produktów ropopochodnych, nie każdy produkt znajduje się we właściwym miejscu, spełnia wymagane normy jakości lub może zostać przetransportowany na czas. Zapasy oleju opałowego w Azji nie rozwiążą problemu krótkoterminowego niedoboru oleju napędowego na wschodnim wybrzeżu Ameryki, jeśli brakuje statków, ubezpieczeń, dostępu do portów lub odpowiednich komponentów do mieszania. Zatem globalny rynek energii teoretycznie dysponuje większymi rezerwami niż te, które są faktycznie dostępne w konkretnym kryzysie.
Rosja jest zarówno dostawcą, jak i wąskim gardłem
Rola Rosji jest sprzeczna. Kraj ten dysponuje około 6,5 miliona baryłek zainstalowanej mocy rafineryjnej dziennie i tradycyjnie jest jednym z największych producentów rafinowanych produktów naftowych. Przed niedawnymi ograniczeniami Rosja eksportowała około połowę swojej produkcji oleju napędowego i gazu. Ilości te były szczególnie ważne dla rynku globalnego, ponieważ olej napędowy jest trudniejszy do zastąpienia niż ropa naftowa, a wiele gospodarek opiera się na imporcie.
Jednocześnie nie jest jasne, czy Rosja faktycznie będzie w stanie zrealizować zapowiadane wolumeny. Przepustowość rosyjskiej rafinerii spadła w czerwcu do około 3,8 miliona baryłek dziennie, najniższego poziomu od ponad dwóch dekad i o około 30 procent mniej niż rok wcześniej. Produkcja oleju napędowego również spadła momentami o prawie 30 procent. Rosja zareagowała zakazami eksportu, zwiększeniem subsydiów, przełożeniem remontów, ponownym uruchomieniem nieczynnych instalacji oraz importem paliw.
Omawiane ilości należy zatem rozpatrywać w sposób zróżnicowany. Pierwsze 300 000 ton ma znaczenie dla rynku światowego, ale stanowi mniej niż jedną dziesiątą globalnego dziennego popytu. Mogą one wpływać na nastroje na rynkach terminowych i tłumić krótkoterminowe skoki cen, ale nie rozwiązują strukturalnego wąskiego gardła. Kolejna transza 500 000 ton byłaby bardziej zauważalna, pod warunkiem, że będzie stanowić uzupełnienie już oczekiwanej podaży. Jednakże miliony ton ogłoszone później są wyraźnie uzależnione od funkcjonowania rafinerii. Właśnie tu pojawiają się największe wątpliwości.
Dochodzi jeszcze kwestia czasu. Pomiędzy ogłoszeniem politycznym a fizyczną dostawą leżą załadunek, finansowanie, ubezpieczenie, transport, rozładunek i dystrybucja. Nawet jeśli poszczególne dostawy zostaną szybko dostarczone, szerszy wpływ na ceny detaliczne w Ameryce będzie opóźniony. Ceny terminowe mogą zareagować natychmiast, ponieważ inwestorzy dostosowują swoje oczekiwania. Jednak na stacjach benzynowych ceny hurtowe są przenoszone stopniowo. Polityczny przekaz o szybkiej uldze jest zatem bardziej pewny niż faktyczna ulga.
Ukraina uderza w najbardziej wrażliwy punkt przemysłowy Rosji
Ukraińskie ataki na rosyjskie rafinerie są podyktowane wyraźną logiką ekonomiczną i militarną. Złoża ropy naftowej i rurociągi są rozproszone i często trudne do skutecznego unieszkodliwienia. Rafinerie natomiast składają się ze złożonych, stacjonarnych i kapitałochłonnych obiektów. Szczególnie narażone są nie tylko instalacje destylacyjne, ale także hydrokrakery, reformery, instalacje odsiarczania i krakery katalityczne. Komponenty te zwiększają wydajność wysokiej jakości paliw i zapewniają, że olej napędowy i nafta spełniają współczesne standardy jakości.
Drobne uszkodzenia prostych instalacji destylacyjnych można czasami naprawić w ciągu kilku tygodni. Z drugiej strony, poważnie uszkodzone urządzenia pomocnicze często wymagają sześciu do ośmiu miesięcy lub dłużej. Sankcje utrudniają Rosji dostęp do zachodnich, specjalistycznych technologii, części zamiennych i usług inżynieryjnych. Powtarzające się ataki dodatkowo zwiększają zużycie, ponieważ konserwacja jest opóźniana, części zamienne się zużywają, a prowizorycznie naprawione urządzenia są ponownie narażone na obciążenia. W 2026 roku rosyjska rafineria była atakowana średnio co około trzy dni. Niektóre zakłady były już celem nawet 15 ataków od początku wojny.
Skutki ekonomiczne wykraczają poza bezpośrednią utratę produkcji. Rafinerie przetwarzają ropę naftową w produkty o wyższej wartości. Jeśli ten proces przetwórstwa zostanie wstrzymany, Rosja może być w stanie eksportować więcej ropy naftowej, ale często osiąga niższe marże i musi godzić się na większe obniżki cen. Jednocześnie pojawiają się koszty napraw, obrony powietrznej, zakłóceń operacyjnych i rządowych środków wsparcia. W okresie od kwietnia do sierpnia 2026 roku rosyjskie firmy naftowe otrzymały subsydia o łącznej wartości około 1,5 biliona rubli w celu stabilizacji rynku krajowego.
Dla Ukrainy ta strategia oferuje sposób na obciążenie rosyjskiej gospodarki wojennej jej własnymi możliwościami technologicznymi. Ma ona na celu jednoczesne wywarcie presji na dostawy paliw, dochody z eksportu i budżet państwa. Dostęp Amerykanów do oleju napędowego zmienia tę kalkulację. Jeśli Moskwa uzyska zgodę na wznowienie eksportu w drodze porozumienia politycznego, a w zamian Waszyngton będzie naciskał na zakończenie ataków na Ukrainę, Kreml może przekształcić część strat militarnych w korzyści dyplomatyczne.
Krótkoterminowa ulga wiąże się z utratą długoterminowej wiarygodności
Z amerykańskiej perspektywy konflikt celów jest realny. Prezydent nie może ignorować faktu, że ceny oleju napędowego przekraczające sześć dolarów za galon obciążają rolnictwo, logistykę, budownictwo i konsumentów. Wybory uzupełniające 3 listopada zwiększają presję na podjęcie działań. Wysokie ceny paliw są natychmiast widoczne, nierównomiernie rozłożone regionalnie i łatwo przypisać je czynnikom politycznym. Dotykają one szczególnie kluczowych grup wyborców Partii Republikańskiej na obszarach wiejskich, gdzie rolnictwo i transport drogowy odgrywają ważną rolę.
Zdrowy rozsądek ekonomiczny nie wymaga zatem całkowitego odrzucenia każdej dodatkowej tony rosyjskiego importu. W przypadku ostrego niedoboru, tymczasowe wyjątki mogą złagodzić szkody dla przedsiębiorstw i gospodarstw domowych. Kluczowe jest jednak ich konkretne rozwiązanie. Złagodzenie sankcji bez przejrzystych ustępstw różni się od wąsko zdefiniowanego wyjątku humanitarnego lub stabilizującego rynek, powiązanego z weryfikowalnymi warunkami. Możliwe wyjątki obejmują zawieszenie broni w odniesieniu do infrastruktury energetycznej, ograniczenie rosyjskich ataków na ukraińskie elektrownie i porty lub mechanizm częściowego zamrożenia dochodów.
Obecny układ daje jednak Rosji wczesną przewagę ekonomiczną. Moskwa może generować dodatkowe dochody, łagodzić politykę eksportową i prezentować się jako niezbędny stabilizator. Ukraina nie otrzymuje porównywalnej gwarancji bezpieczeństwa. To tworzy asymetryczną umowę: USA zyskują perspektywę niższych cen, Rosja dostęp do rynku i pozycję polityczną, podczas gdy Ukraina ma stracić strategiczną kartę przetargową lub przynajmniej stawić czoła rosnącej presji.
Wiarygodność sankcji w dużej mierze zależy od tego, czy wyjątki są postrzegane jako rzadkie, oparte na regułach i odwracalne. Jeśli zostaną one zmienione w krótkim czasie pod wpływem presji politycznej, uczestnicy rynku będą oczekiwać dalszych złagodzeń w przyszłości. Banki, firmy żeglugowe i handlowcy mogą zwiększyć swoją gotowość do zawierania umów biznesowych z rosyjskimi firmami. Z drugiej strony, sojusznicy mogą wątpić w wiarygodność amerykańskich zobowiązań. Aktualna cena oleju napędowego jest mierzalna; wartość utraconej wiarygodności nie jest widoczna w żadnych cotygodniowych statystykach, ale w dłuższej perspektywie może być większa.
Diesel to niewidzialna cena niemal wszystkich towarów
Olej napędowy różni się od benzyny pod względem politycznym i ekonomicznym. Ceny benzyny bezpośrednio wpływają na kierowców i dlatego są szczególnie odczuwalne. Olej napędowy ma większy wpływ na produkcję i łańcuchy dostaw. Ciężarówki, maszyny rolnicze, sprzęt budowlany, część sieci kolejowej, zakłady przemysłowe i systemy grzewcze – wszystkie te sektory są uzależnione od oleju napędowego. Rosnące ceny oleju napędowego zwiększają zatem koszty od pola, przez magazynowanie, aż po sprzedaż detaliczną.
Firmy początkowo reagują różnie. Spedytorzy mogą przerzucić wyższe koszty paliwa na przewoźników za pośrednictwem zmiennych dopłat. Rolnicy często mają taką możliwość dopiero podczas późniejszych negocjacji kontraktowych lub poprzez wyższe ceny sprzedaży. Sprzedawcy detaliczni mogą przejąć część obciążenia poprzez niższe marże, ale jednocześnie przerzucą stały wzrost kosztów. Przeniesienie kosztów na ceny konsumenckie następuje zatem stopniowo i może trwać od sześciu do osiemnastu miesięcy.
Amerykańscy ekonomiści zgodnie twierdzą, że stały wzrost cen oleju napędowego o jednego dolara może podnieść ogólną inflację o około 0,1 punktu procentowego. Inne modele przewidują znacznie silniejsze skutki szoku cenowego związanego z olejem napędowym, sięgające około 15%, w zależności od czasu trwania, warunków początkowych i reakcji polityki pieniężnej. Takie szacunki nie są absolutną prawdą. Dowodzą one jednak, że oleju napędowego nie można traktować jako podrzędnej podkategorii rynku energii.
Przemysł spożywczy jest szczególnie narażony. Silniki diesla napędzają traktory, kombajny i ciężarówki, a jednocześnie wpływają na koszty wielu produktów pośrednich. Jesienią szok cenowy zbiega się z sezonem zbiorów. Do tego dochodzą łańcuchy chłodnicze i długie trasy transportu na amerykańskim rynku krajowym. Zmniejszenie emisji z silników diesla mogłoby zatem rzeczywiście ograniczyć szersze skutki inflacyjne. To najsilniejszy argument ekonomiczny przemawiający za decyzją Trumpa. Nie wyjaśnia on jednak, dlaczego łagodzenie ograniczeń musi nastąpić bez żadnych zauważalnych ustępstw w polityce bezpieczeństwa.
Nasze amerykańskie doświadczenie w zakresie rozwoju biznesu, sprzedaży i marketingu

Nasze amerykańskie doświadczenie w rozwoju biznesu, sprzedaży i marketingu – Zdjęcie: Xpert.Digital
Obszary zainteresowań branży: B2B, digitalizacja (od AI do XR), inżynieria mechaniczna, logistyka, odnawialne źródła energii i przemysł
Więcej informacji tutaj:
Centrum tematyczne oferujące spostrzeżenia i wiedzę specjalistyczną:
- Platforma wiedzy obejmująca gospodarki globalne i regionalne, innowacje i trendy branżowe
- Zbiór analiz, spostrzeżeń i informacji ogólnych na temat obszarów, na których się koncentrujemy
- Miejsce, w którym można zdobyć wiedzę i informacje na temat bieżących wydarzeń w biznesie i technologii
- Centrum dla firm poszukujących informacji na temat rynków, cyfryzacji i innowacji branżowych
Strategie stabilizacji cen oleju napędowego
Impuls cenowy może być większy niż wielkość fizyczna
Rynki towarowe i produktowe reagują nie tylko na rzeczywiste dostawy, ale także na oczekiwania. Po ogłoszeniu, amerykańskie kontrakty terminowe na olej napędowy tymczasowo spadły o około pięć procent. Ta reakcja pokazuje, że nawet perspektywa dodatkowego rosyjskiego eksportu może obniżyć premię za ryzyko. Handlowcy kalkulują nie tylko na podstawie pierwszych 300 000 ton, ale także biorąc pod uwagę możliwość dalszych dostaw, złagodzenie rosyjskiego zakazu eksportu oraz polityczne złagodzenie napięć w sektorze energetycznym.
Ten efekt oczekiwań ma polityczną wartość dla Trumpa. Gwałtowny ruch na rynkach kontraktów terminowych można przedstawić jako sukces, nawet jeśli fizyczne dostawy jeszcze nie dotarły. Spadające ceny hurtowe mogą być przerzucane na stacje benzynowe z opóźnieniem. Jednak ten sam mechanizm ostrzega przed przesadnymi oczekiwaniami. Jeśli Rosja dostarczy mniej niż zapowiadano, nowe rafinerie upadną lub sytuacja geopolityczna się zaostrzy, spadek cen może szybko się odwrócić.
Co więcej, kluczowe jest, czy rosyjskie ilości rzeczywiście stanowią dodatkowe. Jeśli przekierowane zostaną jedynie dostawy, które w przeciwnym razie trafiłyby do innych klientów, regionalna podaż w USA się poprawi, ale globalna podaż praktycznie nie wzrośnie. Inni nabywcy będą musieli wówczas zapłacić wyższe ceny lub znaleźć alternatywnych dostawców. Globalna ulga będzie mniejsza, niż sugerowałaby wolumen brutto. Wyraźny efekt netto będzie widoczny dopiero wtedy, gdy Rosja złagodzi zakaz eksportu i faktycznie uwolni wstrzymaną wcześniej produkcję na rynku światowym.
Ogłoszone porozumienie jest zatem raczej opcją ulgi niż gwarancją. W krótkiej perspektywie zmniejsza ono obawy o skrajne niedobory. To, czy trwale zmieni poziom cen, zależy od remontów rafinerii, dalszych ataków na Ukrainę, rosyjskiego popytu wewnętrznego, zdolności transportowych i rozwoju sytuacji na Bliskim Wschodzie. Pojedyncza umowa dwustronna może złagodzić globalny szok rafineryjny, ale nie jest w stanie go całkowicie wyeliminować.
Zyski gospodarcze Putina są większe niż przychody ze sprzedaży
Dla Rosji korzyścią nie są jedynie dodatkowe wpływy z walut obcych. Znacznie ważniejszy zysk leży w jej pozycji politycznej. Jeszcze na początku października Władimir Putin oświadczył, że Rosja nie będzie dostarczać oleju napędowego na rynek globalny, dopóki będą obowiązywały sankcje. Zaledwie kilka dni później Waszyngton przyznał tymczasowe zwolnienie. Kreml może to przedstawić jako dowód na to, że presja Zachodu słabnie pod presją gospodarczą.
Porozumienie pomaga również zmienić narrację o odpowiedzialności za wysokie globalne ceny energii. Rosja może argumentować, że jest gotowa dostarczać energię, jeśli sankcje zostaną zniesione, a ataki na rafinerie ustaną. To odwraca uwagę od rosyjskiej wojny agresywnej i ograniczeń eksportowych Moskwy, a zamiast tego stawia na pierwszym planie strategię obronną Ukrainy i sankcje Zachodu. Ta narracja jest atrakcyjna dla krajów, dla których niskie ceny energii są ważniejsze niż europejskie interesy bezpieczeństwa.
Sytuacja fiskalna Rosji pozostaje napięta. Dochody z ropy naftowej i gazu w pierwszych ośmiu miesiącach 2026 roku były o prawie 17 procent niższe niż w roku poprzednim. Deficyt budżetowy wyniósł około 5,8 biliona rubli, przekraczając już deficyt z całego poprzedniego roku. Jednocześnie rosną wydatki na wojsko, subsydia, koszty remontów i wydatki na zabezpieczenie infrastruktury krytycznej. Dodatkowa sprzedaż oleju napędowego nie rozwiąże tych problemów, ale poprawi płynność finansową i prognozy.
Potencjalny efekt precedensowy jest szczególnie cenny dla Moskwy. Jeśli poważna sankcja zostanie zawieszona ze względu na stabilność cen, podobne argumenty można później wykorzystać w odniesieniu do innych produktów lub w odniesieniu do dłuższych okresów. Rosja nie musi koniecznie formalnie znieść całego systemu sankcji, aby to osiągnąć. Nawet rosnąca sieć wyjątków ogranicza jej praktyczny zakres i zwiększa koszty koordynacji ze strony Zachodu.
Kijów traci wpływy na dwóch poziomach
Dla Ukrainy decyzja amerykańska jest problematyczna zarówno pod względem materialnym, jak i strategicznym. Z punktu widzenia materialnego, wyższe rosyjskie dochody z energii mogłyby ustabilizować budżet państwa, a tym samym pośrednio ułatwić kontynuację wojny. Nie każdy dolar ze sprzedaży oleju napędowego trafia bezpośrednio do wydatków wojskowych. Jednak w scentralizowanej gospodarce wojennej dodatkowe dochody z eksportu zwiększają swobodę budżetową państwa.
Strategicznie rzecz biorąc, kwestią jest wartość ukraińskich ataków na rafinerie. Ta kampania zmusiła Rosję do oszczędzania oleju napędowego i innych paliw w kraju, obniżenia standardów jakości, zorganizowania importu i płacenia wysokich subsydiów. Wpływa to nie tylko na zaopatrzenie wojskowe, ale także na gospodarkę polityczną w Rosji. Niedobory paliwa i długi czas oczekiwania na dostawę sprawiają, że koszty wojny stają się bardziej widoczne dla społeczeństwa.
Jeśli Stany Zjednoczone będą teraz wspierać rosyjski eksport, jednocześnie żądając zaprzestania ataków na ukraińskie rafinerie, skutki tej kampanii zostaną częściowo zneutralizowane. Kijów może stanąć przed wyborem ograniczenia skutecznego militarnie podejścia bez uzyskania równoważnej rosyjskiej powściągliwości. Ukraina zaoferowała zaprzestanie ataków na rosyjskie rafinerie, jeśli Rosja w zamian zaprzestanie niszczenia ukraińskich obiektów energetycznych. Taka wzajemność byłaby negocjowalna i weryfikowalna. Według publicznie dostępnych informacji, obecna umowa dotycząca oleju napędowego nie zawiera takiego zobowiązania.
Co więcej, proces ten podważa zaufanie do koordynacji z Waszyngtonem. Jeśli dwustronne porozumienia amerykańsko-rosyjskie wpływają na podstawowe interesy gospodarcze Ukrainy bez widocznego zaangażowania Kijowa, wartość ukraińskich ofert negocjacyjnych maleje. Rosja jest motywowana do negocjacji bezpośrednio ze Stanami Zjednoczonymi w sprawie sankcji i rynków energetycznych, zamiast ustępstw militarnych wobec Ukrainy.
Problem Europy nie zaczyna się na wybrzeżu USA
Europa odczuwa ten rozwój sytuacji podwójnie. Po pierwsze, europejski rynek oleju napędowego jest strukturalnie zależny od importu i odczuwa poważniej niż rynek amerykański utratę dostaw z Rosji i Bliskiego Wschodu. Niski poziom wody w Renie, wysokie koszty transportu i likwidacja starych rafinerii pogłębiają regionalne wąskie gardła. W związku z tym europejscy nabywcy coraz częściej sięgają po amerykański eksport oleju napędowego.
Jeśli Stany Zjednoczone zaimportują więcej rosyjskiego oleju napędowego, może to złagodzić presję na rynek globalny. Jednocześnie jednak Waszyngton mógłby przejąć większą część dostępnych dostaw na własne potrzeby. Efekt netto dla Europy zależy od tego, czy Rosja zwiększy swój eksport, czy jedynie przekieruje przepływy handlowe. Dzięki rzeczywistej dodatkowej produkcji Europa korzysta z niższych cen na rynku światowym. Samo przekierowanie produkcji pośrednio konkuruje ze Stanami Zjednoczonymi o inne dostępne ilości.
Po drugie, umowa wpływa na europejską politykę sankcji. Unia Europejska dążyła do ograniczenia rosyjskich dochodów z ropy naftowej i produktów ropopochodnych oraz utrudnienia obchodzenia sankcji za pośrednictwem państw trzecich. Amerykański wyjątek osłabia jedność polityczną, nawet jeśli europejskie zasady formalnie pozostają niezmienione. Firmy kwestionują zatem, czy surowe europejskie ograniczenia utrzymają się na dłuższą metę, jeśli Waszyngton, pod presją polityki wewnętrznej, będzie podążał własną drogą.
Stawia to rządy europejskie przed trudnym dylematem. Mogą utrzymać sankcje i narazić się na wyższe koszty energii w krótkim okresie. Mogą też rozważyć podobne wyjątki, a tym samym jeszcze bardziej zmniejszyć presję ekonomiczną na Rosję. Bardziej rozsądnym rozwiązaniem byłoby wspólne, ściśle warunkowe porozumienie. Musiałoby ono jasno określać ilości, ramy czasowe, uprawnione strony umowy, metody płatności i wzajemne zobowiązania. Z drugiej strony, jednostronne działania krajowe zwiększają siłę negocjacyjną Rosji.
Rezerwy strategiczne rozwiązują niewłaściwy problem
Stany Zjednoczone i inne kraje uprzemysłowione podjęły już próby ograniczenia wzrostu cen poprzez uwolnienie rezerw strategicznych. Na początku października, pod presją ze strony Stanów Zjednoczonych, grupa G7 zgodziła się na przyspieszenie uwolnienia około 100 milionów baryłek ropy naftowej i oleju napędowego. Takie działania mogą zapobiec panice i zniwelować luki w podaży. Ich skuteczność zależy jednak od składu rezerw.
Znaczna część rezerw rządowych składa się z ropy naftowej. W kryzysie rafineryjnym ropa naftowa jest mniej pomocna niż gotowy olej napędowy lub odpowiednie produkty pośrednie. Amerykańskie strategiczne rezerwy ropy naftowej we wrześniu wynosiły około 284 milionów baryłek, co stanowi najniższy poziom od 1982 roku. Dalsze wycofywanie zasobów zmniejsza bufor zabezpieczający przed przyszłymi zakłóceniami. Ponadto, w systemie musi pozostać technicznie niezbędny minimalny zapas, aby zapewnić ciągłość działania kawern, rurociągów i terminali.
Zakaz eksportu amerykańskiego oleju napędowego również byłby problematyczny. Choć mógłby on zatrzymać większą część paliwa w kraju w perspektywie krótkoterminowej, podniósłby ceny międzynarodowe i obciążył sojusznicze kraje importujące. Ponieważ Europa importuje obecnie więcej destylatów z USA, zakaz eksportu mógłby pogłębić niedobory w tym kraju. Wyższe ceny na rynkach światowych z kolei zachęciłyby amerykańskich przedsiębiorców do szukania luk prawnych i mogłyby mieć reperkusje dla innych produktów na rynku amerykańskim.
Ulgi podatkowe dla kierowców lub tymczasowe korzystanie z preferencyjnego podatkowo oleju napędowego do pojazdów terenowych mogą obniżyć indywidualne rachunki za paliwo, ale nie generują dodatkowej podaży paliwa. W rzeczywistości mogą wręcz zwiększyć popyt i przerzucić koszty na budżet państwa. Dla porównania, rosyjski import jest bardziej prawdopodobny z perspektywy rynkowej, ponieważ potencjalnie zwiększa fizyczną podaż. Właśnie z tego powodu możliwe byłoby powiązanie tego wyjątku z jasnymi uwarunkowaniami politycznymi.
Wybory uzupełniające skracają horyzont polityki gospodarczej
Moment, zaledwie kilka tygodni przed wyborami uzupełniającymi, kształtuje decyzję. Ceny energii są bardzo widoczne politycznie, a ich przyczyny są złożone i międzynarodowe. Wyborcy codziennie odczuwają cenę na dystrybutorze, ale nie stopień wykorzystania rosyjskiego hydrokrakera, poziom zapasów na wschodnim wybrzeżu ani składkę ubezpieczeniową tankowca. Rządy mają zatem silną motywację do wybierania środków, które mają krótkoterminowy, widoczny wpływ.
Trump kieruje swój przekaz szczególnie do rolników, hodowców i kierowców ciężarówek. Grupy te są nieproporcjonalnie dotknięte cenami oleju napędowego i koncentrują się na politycznie ważnych obszarach wiejskich. Wiarygodna perspektywa spadku cen może zatem mieć wpływ jeszcze przed faktyczną dostawą. Nawet ograniczony spadek cen kontraktów terminowych potwierdza narrację, że prezydent podjął działania, podczas gdy inni aktorzy jedynie omawiają sankcje i długoterminowe strategie.
Problem polityczny polega na tym, że krótkoterminowa ulga i długoterminowe koszty są rozdzielone w czasie. Niższa cena oleju napędowego przed dniem wyborów jest bezpośrednio związana z tym problemem. Osłabienie architektury sankcji, większa siła negocjacyjna Rosji czy niższe zaufanie do Ukrainy ujawniają się później i są trudniejsze do zmierzenia. Ta asymetria sprzyja decyzjom, które są racjonalne w kraju, ale kosztowne w skali międzynarodowej.
Niemniej jednak byłoby zbyt dużym uproszczeniem odrzucić ten ruch jako jedynie chwyt wyborczy. Niedobór oleju napędowego jest realny, ryzyko inflacji jest znaczne, a obciążenie sektorów produkcyjnych jest znaczące. Odpowiedzialna analiza musi uwzględniać oba te czynniki: Trump zajmuje się rzeczywistym problemem gospodarczym, ale wybiera narzędzie, którego reperkusje geopolityczne wydają się niewystarczająco złagodzone.
Jakie rozwiązanie musiałoby zawierać
Bardziej opłacalna pod względem ekonomicznym i polityczno-bezpieczeństwa umowa musiałaby łączyć pięć elementów bez tworzenia sztywnego systemu sankcji. Po pierwsze, konieczny byłby jasny limit ilościowy. Uwalniane powinny być tylko wolumeny, które w sposób oczywisty przyczyniają się do globalnego rynku, a nie jedynie przekierowywane z innych miejsc dostaw. Po drugie, czas trwania i automatyczne rozwiązanie umowy musiałyby być jasno określone, aby zapobiec przekształceniu się środka nadzwyczajnego w stały dostęp do rynku.
Po trzecie, płatności powinny być przetwarzane w sposób przejrzysty i, w razie potrzeby, częściowo przechowywane na kontrolowanych rachunkach. Zapobiegłoby to niekontrolowanemu przepływowi całości wpływów do rosyjskiego budżetu państwa. Po czwarte, wyjątek musiałby być powiązany z weryfikowalną deeskalacją. Wzajemna ochrona infrastruktury energetycznej byłaby oczywistym rozwiązaniem: Ukraina wstrzymuje ataki na rosyjskie rafinerie, a Rosja zaprzestaje ataków na ukraińskie elektrownie, sieci energetyczne, porty i magazyny paliw.
Po piąte, potrzebny jest wspólny amerykańsko-europejski nadzór. Rozbieżne przepisy tworzą luki prawne, zakłócają konkurencję i podsycają spory polityczne. Skoordynowany mechanizm mógłby obejmować statki, ubezpieczycieli, banki, rafinerie i użytkowników końcowych. Mógłby on również przewidywać natychmiastowe zawieszenie zwolnienia, jeśli Rosja naruszy uzgodnione warunki lub manipuluje wolumenem dostaw.
Taka struktura byłaby bardziej złożona niż licencja zbiorcza. Pozwoliłaby jednak uniknąć zasadniczej wady obecnej decyzji: Rosja nie otrzymałaby ulgi gospodarczej tylko za gotowość sprzedaży deficytowego produktu, ale jedynie w zamian za weryfikowalny wkład w deeskalację. W ten sposób ulga rynkowa i polityka bezpieczeństwa nie byłyby ze sobą sprzeczne.
Zachód potrzebuje czegoś więcej niż kryzysowego importu
W dłuższej perspektywie kryzys pokazuje, że zachodnia polityka energetyczna musi łączyć przejście na bardziej przyjazne dla klimatu systemy napędowe z bezpieczeństwem dostaw istniejących systemów. Oczekiwanie spadku popytu na ropę naftową ograniczyło inwestycje w rafinerie. Jednocześnie transport towarowy, rolnictwo, budownictwo, żegluga i lotnictwo pozostaną uzależnione od płynnych nośników energii przez długi czas. Jeśli stare moce produkcyjne będą zanikać szybciej niż popyt i pojawią się alternatywy, wzrośnie podatność na wstrząsy geopolityczne.
Nie oznacza to bezkrytycznego budowania nowych, konwencjonalnych rafinerii. Takie zakłady są drogie, wymagają długich etapów uzyskiwania pozwoleń i budowy, a w miarę upływu czasu mogą mierzyć się ze spadkiem popytu. Bardziej rozsądne podejścia obejmują ukierunkowane modernizacje, elastyczne hydrokrakery, dodatkowe pojemności magazynowe destylatów, ulepszone połączenia portowe i rurociągowe oraz szerszą geograficzną bazę dostaw. Odnawialny olej napędowy, paliwa syntetyczne i bardziej efektywna logistyka również mogą złagodzić tę presję.
W szczególności wschodnie wybrzeże Stanów Zjednoczonych potrzebuje bardziej odpornych szlaków dostaw. Ograniczone regionalne moce przerobowe w rafineriach, wysokie zapotrzebowanie w okresie zimowym i uzależnienie od importu nakładają się na siebie. Dodatkowe magazyny i lepsze połączenia z wybrzeżem Zatoki Meksykańskiej mogłyby zmniejszyć zależność od krótkoterminowego importu z zagranicy. Jednocześnie Europa musi zwiększyć odporność swojej logistyki śródlądowej i rozwiązać problem wąskich gardeł na rzekach, w portach i rurociągach.
Najważniejsza lekcja jest taka, że niezależność od ropy naftowej nie gwarantuje automatycznie bezpieczeństwa paliwowego. Kraj może produkować rekordowe ilości oleju napędowego, a mimo to nadal cierpieć z powodu niedoborów, jeśli brakuje rafinerii, magazynów produktów i infrastruktury transportowej. Strategiczna polityka energetyczna musi zatem uwzględniać cały łańcuch wartości. W przeciwnym razie każdy nowy kryzys będzie ponownie prowadził do gorączkowych pozwoleń, wyjątków i układów politycznych.
Niższa cena może okazać się bardzo droga
Porozumienie Trumpa może przynieść korzyści w perspektywie krótkoterminowej. Samo ogłoszenie dodatkowych dostaw z Rosji obniża premię za ryzyko na rynku. Rzeczywiste dostawy mogłyby ustabilizować amerykańskie zapasy, złagodzić presję na firmy spedycyjne i rolników oraz ograniczyć presję inflacyjną. W sytuacji ograniczonej podaży, bagatelizowanie tych korzyści byłoby ekonomicznie nieodpowiedzialne.
Jednak równie nieodpowiedzialne byłoby skupianie się wyłącznie na cenie na stacjach benzynowych. Stany Zjednoczone łagodzą sankcje mające na celu ograniczenie rosyjskich dochodów z energii, a tym samym swobody finansowej Kremla. Dzieje się to po tym, jak ukraińskie ataki na rafinerie spowodowały wymierne straty w produkcji, ograniczenia eksportowe i wysokie koszty fiskalne. Rosja odetchnęła więc z ulgą w momencie, gdy presja była szczególnie skuteczna.
Kluczowa wada nie leży w samym imporcie, ale w braku świadczenia wzajemnego. Ograniczony czasowo dostęp do oleju napędowego mógłby być elementem zrównoważonego porozumienia, gdyby był powiązany z weryfikowalną ochroną ukraińskiej infrastruktury energetycznej, kontrolowanymi przepływami płatności i ścisłą koordynacją z Europą. Bez takich warunków wydaje się on być zaliczką na rzecz Moskwy, finansowaną ze strategicznego położenia Ukrainy.
Trzeźwa perspektywa jest zatem taka: umowa jest ekonomicznie zrozumiała, ale w jej obecnej, dostrzegalnej formie, geopolitycznie niedowartościowana. Trump kupuje potencjalną obniżkę cen za polityczną wiarygodność. O tym, czy ta umowa opłaci się Stanom Zjednoczonym, nie zadecydują pierwsze ceny paliw, ale to, czy Rosja faktycznie dostarczy dodatkowe ilości, czy presja sankcji zostanie trwale osłabiona i czy Moskwa wykorzysta wynikającą z tego ulgę do negocjacji, czy do przedłużającej się wojny.
🎯🎯🎯 Centrum branżowe B2B oparte na danych jako rozwiązanie quasi-wewnętrzne

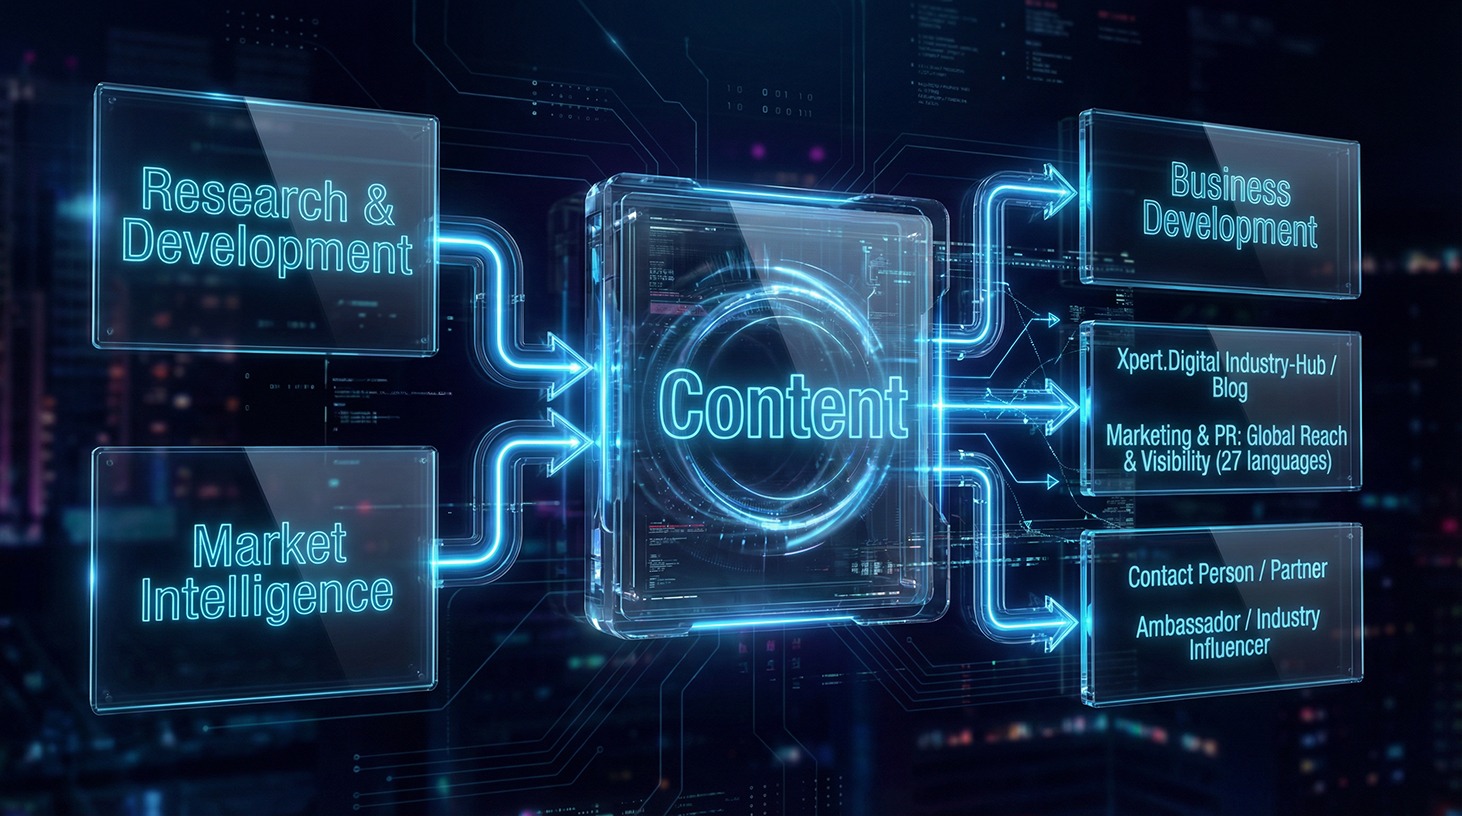
Rozwiązanie quasi-in-house: Jak Xpert.Digital zamyka luki operacyjne w marketingu i sprzedaży B2B – Inteligentny biznes oparty na treściach – Zdjęcie: Xpert.Digital
Xpert.Digital to branżowy hub B2B oparty na danych, kierowany przez Konrad Wolfenstein . Firma działa jako zewnętrzne, quasi-wewnętrzne rozwiązanie dla partnerów przemysłowych, eliminując luki operacyjne w obszarze marketingu, treści i sprzedaży – bez konieczności angażowania dodatkowych zasobów po stronie klienta.
Więcej informacji tutaj:
Twój globalny partner w zakresie marketingu i rozwoju biznesu
☑️ Naszym językiem biznesowym jest angielski lub niemiecki
☑️ NOWOŚĆ: Korespondencja w Twoim ojczystym języku!

Konrad Wolfenstein
Ja i mój zespół chętnie będziemy do Państwa dyspozycji jako osobisty doradca.
Możesz się ze mną skontaktować, wypełniając formularz kontaktowy tutaj wolfenstein@xpert.digital:lub po prostu dzwoniąc pod numer +49 7348 4088 965. Mój adres e-mail to
Nie mogę się doczekać naszego wspólnego projektu.