

Hernieuwbare energie: een race tegen de klok – Wat het "Cobalt Solar"-project van 695 miljoen dollar onthult over de energietransitie
Xpert Pre-release

Beschikbaar in 27 talen 📢
Kies Xpert.Digital op GoogleⓘGepubliceerd op: 18 september 2026 / Bijgewerkt op: 18 september 2026 – Auteur: Konrad Wolfenstein
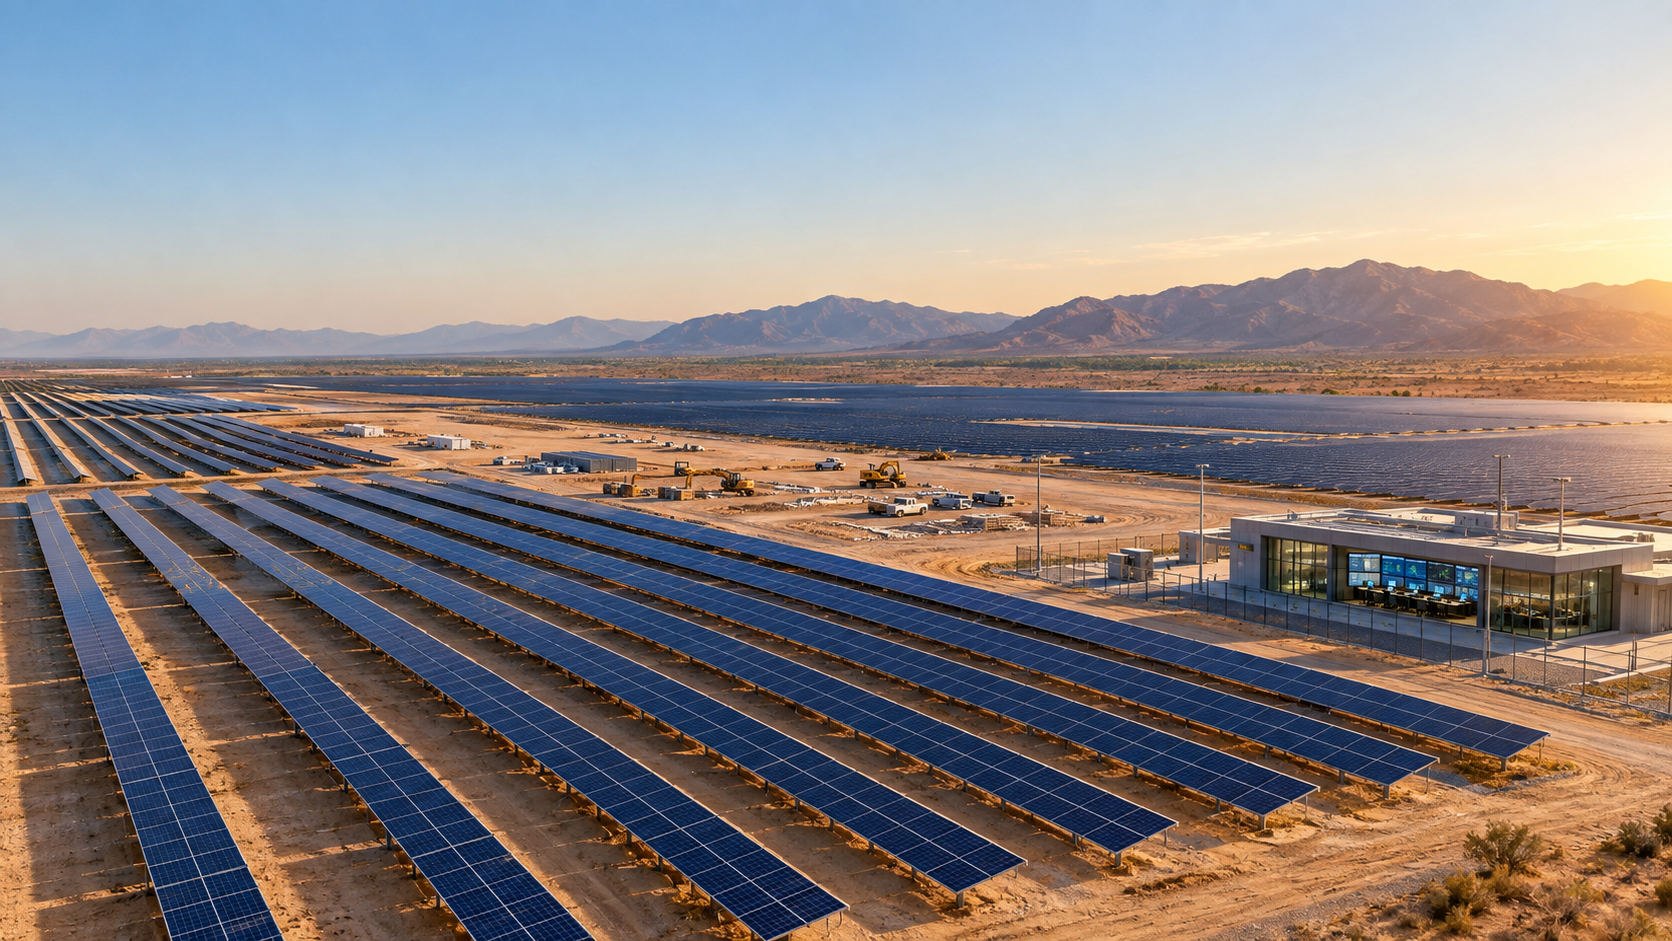
Terugkerende energie: een race tegen de klok – Wat het 695 miljoen dollar kostende "Cobalt Solar"-project onthult over de energietransitie – Creatieve afbeelding over dit onderwerp, met AI: Xpert.Digital
695 miljoen dollar voor 330 megawatt: Waarom geld niet langer het grootste probleem is bij zonne-energie
Het nieuwe tijdperk van de energietransitie: Waarom elektriciteitsnetten en opslag vandaag de dag belangrijker zijn dan zonnepanelen
De zonneparadox: Californië bouwt megacentrales – en moet de opgewekte elektriciteit vaak weggooien
De 330 megawatt grote Cobalt Solar-energiecentrale in Californië heeft een indrukwekkend bedrag van 695 miljoen dollar aan financiering opgehaald. Op het eerste gezicht lijkt dit weer een klassiek succesverhaal van de bloeiende fotovoltaïsche industrie, maar achter deze gigantische investering schuilt een ingrijpende transformatie van de wereldwijde elektriciteitsmarkten. Hoewel de transactie bewijst dat er wereldwijd kapitaal beschikbaar is voor de energietransitie, legt ze tegelijkertijd de ware knelpunten van onze tijd bloot.
Hoewel zonnepanelen steeds betaalbaarder en efficiënter worden, bereikt de infrastructuur haar grenzen. De gevreesde "zonneparadox" zorgt er nu al voor dat enorme hoeveelheden groene elektriciteit in Californië worden afgekapt, omdat deze wordt opgewekt op momenten dat het elektriciteitsnet deze niet kan absorberen. De zaak Cobalt Solar illustreert dit: de toekomst van de energietransitie hangt niet langer af van het aantal geïnstalleerde zonnepanelen. Investeerders die vandaag de dag miljarden investeren, moeten de echte uitdagingen het hoofd bieden: slimme opslag, langdurige vergunningsprocedures, overbelaste elektriciteitsnetten en de mogelijkheid om energie precies te leveren wanneer deze economisch het meest waardevol is.
695 miljoen dollar voor 330 megawatt: Wat Cobalt Solar onthult over de nieuwe economie van de energietransitie
De energietransitie en het bijbehorende knelpunt in Californië zijn niet te wijten aan een gebrek aan kapitaal, maar aan een gebrekkig elektriciteitsnet
De financiering van het 330-megawatt Cobalt Solar-project in Californië is veel meer dan zomaar een succesverhaal uit de fotovoltaïsche industrie. Recurrent Energy, een dochteronderneming van Canadian Solar, heeft in totaal $695 miljoen aan schuldfinanciering en fiscale voordelen opgehaald voor de energiecentrale, die al in aanbouw is. Hiervan is ongeveer $484 miljoen een schuldfinancieringspakket onder leiding van Mitsubishi UFJ Financial Group en Nord/LB, en $211 miljoen een fiscaal voordeel van Wells Fargo. Het project ligt ongeveer 32 kilometer ten westen van Blythe in Riverside County en zal naar verwachting eind 2027 commercieel in gebruik worden genomen.
De transactie toont aan dat grote zonneparken in de Verenigde Staten ondanks hoge financieringskosten, handelsonzekerheid, toenemende netcongestie en veranderende subsidievoorwaarden nog steeds rendabel zijn. Het bewijst echter niet dat elk groot fotovoltaïsch project automatisch winstgevend is of dat extra zonnecapaciteit alleen de leveringsproblemen van Californië zal oplossen. Vooral in een elektriciteitsmarkt met aanzienlijke overschotten aan zonne-energieproductie rond het middaguur, wordt de kwaliteit van een project steeds vaker niet alleen bepaald door het geïnstalleerde vermogen, maar ook door de locatie, de netaansluiting, de contractuele garanties voor de inkomsten, de ingebruiknamedatum en het vermogen om elektriciteit te leveren tijdens waardevolle uren.
Cobalt Solar is daarmee een voorbeeld van een nieuwe fase in de energietransitie. De eerste fase was vooral gericht op het goedkoper maken van zonnepanelen en het opschalen van projecten. De nu cruciale fase draait om de economische integratie van grote hoeveelheden weersafhankelijke energieopwekking in een overbelast en soms inflexibel elektriciteitsnet. Het kapitaal is beschikbaar als de risico's beheersbaar lijken via contracten. Het werkelijke knelpunt verschuift echter naar de netwerken, opslagfaciliteiten, vergunningen, toeleveringsketens en betrouwbare stroomafnameovereenkomsten.
Financiering met een politiek en strategisch signaaleffect
Het bedrag van 695 miljoen dollar is allereerst een duidelijk blijk van vertrouwen van institutionele beleggers. MUFG, Nord/LB en Wells Fargo behoren niet tot de investeerders die projecten uitsluitend financieren op basis van optimistische groeiverwachtingen. Projectfinanciering richt zich doorgaans niet primair op de algehele balans van de projectontwikkelaar, maar eerder op het vermogen van het project om gedurende vele jaren voldoende stabiele kasstromen te genereren. Banken onderzoeken de bouwkosten, de planning, de aansluiting op het elektriciteitsnet, het technisch ontwerp, de verzekerbaarheid, de inkomstencontracten, de tegenpartijrisico's, de fiscale gevolgen en de verwachte capaciteit om de schulden af te lossen.
Door verschillende gevestigde financiële instellingen verschillende onderdelen van de kapitaalstructuur te laten dragen, wordt het concentratierisico verlaagd en worden taken verdeeld op basis van hun respectievelijke specialisaties. De banken verstrekken bouw- en langetermijnschuldfinanciering, overbruggingsfinanciering voor het fiscale eigen vermogen en kredietlijnen of garantiefaciliteiten. Wells Fargo neemt als investeerder in fiscaal eigen vermogen een deel van de fiscale positie van het project over. Deze structuur is complexer dan een traditionele bedrijfslening, maar weerspiegelt de logica van de Amerikaanse markt voor hernieuwbare energie, waar fiscale stimuleringsmaatregelen een belangrijk onderdeel vormen van de economische haalbaarheid van het project.
De transactie is ook politiek significant. Ze vindt plaats in een tijd waarin het Amerikaanse energiebeleid steeds meer een evenwicht zoekt tussen de wens naar meer elektriciteitsopwekking, de controle van de toeleveringsketens door het bedrijfsleven en een restrictievere aanpak van subsidies voor wind- en zonne-energie. Voor ontwikkelaars verhoogt dit de waarde van projecten die al zijn goedgekeurd, in aanbouw zijn en een realistische ingebruiknamedatum hebben. Een gevorderd project is niet langer alleen een technische installatie, maar een strak gebundeld pakket van grondrechten, vergunningen, netaansluiting, fiscale positie, leveringscontracten en een voorsprong.
Wat die 695 miljoen Amerikaanse dollar nu eigenlijk betekent
Door het totale financieringsvolume te delen door het nominale vermogen van 330 megawatt, verkrijgen we een berekende waarde van ongeveer US$ 2,11 miljoen per megawatt. Dit bedrag mag echter niet gelijkgesteld worden aan de pure bouwkosten van het zonnepark. Het gepubliceerde bedrag beschrijft de reeds gerealiseerde financieringscomponenten en niet noodzakelijkerwijs het volledige investeringsbudget. Financiering kan bestaan uit overbruggingsleningen, reserves, garanties, bouwrente, transactiekosten of bedragen die op verschillende tijdstippen worden opgenomen en later worden geherfinancierd. Bovendien is niet openbaar gemaakt of het vermelde vermogen is gedefinieerd als wisselstroom (AC) of gelijkstroom (DC).
Het financieringspakket van circa $484 miljoen vertegenwoordigt bijna 69,6 procent van het gepubliceerde totaal. Fiscale participaties van $211 miljoen zijn goed voor ongeveer 30,4 procent. Deze uitsplitsing illustreert het belang van fiscale waarden voor de financiering, maar geeft geen directe indicatie van de economische participatie van de sponsor. Fiscale participaties zijn geen conventionele banklening en ook geen traditioneel aandelenkapitaal. De investeerder ontvangt economische rechten waarvan de waarde voornamelijk voortkomt uit belastingvoordelen en afschrijvingsvoordelen. De juridische structuur kan daarom aanzienlijk afwijken van het simpele idee dat Wells Fargo ongeveer 30 procent van de energiecentrale bezit.
Vergelijkingen met algemene kostenbenchmarks moeten ook met de nodige voorzichtigheid worden benaderd. Voor grote Amerikaanse zonne-energiecentrales werden de pure systeemkosten de afgelopen jaren vaak geschat op ongeveer één miljoen dollar per megawatt gelijkstroom, afhankelijk van de meetmethode, locatie, netaansluiting, inkoop en timing. Cobalt Solar heeft echter mogelijk een aanzienlijk hoger totaalbudget of financieringsvolume. Redenen hiervoor kunnen zijn: dure werkzaamheden aan de netaansluiting, transformatoren, hoogspanningsinfrastructuur, projectspecifieke bouwkosten, reserves, ontwikkelingskosten, financieringskosten of een groot verschil tussen gelijkstroom- en wisselstroomvermogen. Zonder een openbaar gemaakte investeringsberekening is het economisch onverantwoord om te beweren dat het project bijzonder duur of bijzonder goedkoop is.
Het bedrijfsmodel achter fiscale rechtvaardigheid
Fiscale voordelen zijn een van de meest kenmerkende eigenschappen van de financiering van hernieuwbare energie in de VS. Een ontwikkelaar kan aanzienlijke belastingvoordelen en versnelde afschrijvingen genereren, maar heeft mogelijk niet altijd voldoende belastbare winst om deze voordelen op korte termijn volledig te benutten. Een grote financiële instelling met een hoge belastingdruk kan deze positie economisch benutten en in ruil daarvoor kapitaal in de projectonderneming injecteren. Dit vermindert de directe financieringsbehoeften van de sponsor en maakt overheidsfinanciering omzetbaar in investeerbaar projectkapitaal.
De economische voordelen zijn afhankelijk van tal van factoren. Deze omvatten de fiscaal aftrekbare kostprijs, de keuze tussen productie- en investeringsgerelateerde subsidies, mogelijke toeslagen, arbeidsrechtelijke vereisten, termijnen, documentatieverplichtingen en terugvorderingsrisico's. De investeerder die fiscale voordelen nastreeft, onderzoekt daarom niet alleen de technische kwaliteit van het zonnepark, maar ook de betrouwbaarheid van de fiscale aannames. Indien later fiscale voordelen worden teruggevorderd, de middelen onrechtmatig worden gebruikt of er sprake is van een afwijking van de overeengekomen voorwaarden, kunnen compensatie- en aansprakelijkheidsmechanismen van toepassing zijn.
De investering van $211 miljoen van Wells Fargo is daarom een sterke indicatie dat de projectstructuur al vergevorderd is en vanuit het perspectief van een investeerder controleerbaar is. Het is echter geen bewijs dat alle risico's zijn verdwenen. Fiscale voordelen kunnen de financieringskosten verlagen, maar verhogen tegelijkertijd de contractuele complexiteit. De belangen van de sponsor, de kredietverstrekkers en de aanbieders van fiscale voordelen moeten op elkaar afgestemd zijn in een zogenaamde watervalstructuur. In een crisissituatie is het cruciaal wie de bevoegdheid heeft om te beslissen over uitkeringen, aanvullende bijdragen, operationele beslissingen, verzekeringsuitkeringen en een eventuele verkoop.
De race naar het einde van 2027
De geplande ingebruikname eind 2027 is niet slechts een technische doelstelling. Door het gewijzigde belastingbeleid heeft deze doelstelling strategisch gewicht. De technologieneutrale belastingvoordelen voor schone energieopwekking, die na de inflatiebestrijdingswet werden ingevoerd, zijn sindsdien aanzienlijk beperkt in hun duur voor nieuwe wind- en zonne-energieprojecten. Voor bepaalde projecten spelen zowel de aantoonbare start van de bouw als de ingebruikname vóór 31 december 2027 een cruciale rol. Een project dat al volledig is goedgekeurd en zichtbaar in aanbouw is, staat er aanzienlijk beter voor dan een project in een vroeg ontwikkelingsstadium zonder gegarandeerde netaansluiting.
Cobalt Solar zal naar verwachting eind dit cruciale jaar in gebruik worden genomen. Dit betekent niet automatisch dat de deadline uitsluitend door fiscale overwegingen is ingegeven, noch dat het project zijn financiering verliest als de deadline niet wordt gehaald. De specifieke fiscale behandeling hangt af van de daadwerkelijke start van de bouw, de gekozen fiscale aftrekpost, de projectstructuur en andere factoren. Niettemin is het duidelijk dat vertragingen tegenwoordig grotere financiële schade kunnen veroorzaken dan onder een stabieler financieringsregime. Een vertraagde transformator, een probleem met de netaansluiting of een onderbreking van de bouw kan niet alleen extra rente met zich meebrengen, maar ook de gehele fiscale berekeningsgrondslag potentieel veranderen.
Dit verhoogt de waarde van een ervaren EPC-dienstverlener. Blattner Energy is verantwoordelijk voor de engineering, inkoop en constructie. Het EPC-contract is een belangrijk mechanisme voor het overdragen en beperken van risico's. Vaste prijzen, planningen, prestatieverplichtingen, boetes, garanties en overmachtclausules bepalen hoe extra kosten worden verdeeld tussen de projectonderneming en de aannemer. Vooral in een omgeving met volatiele materiaalprijzen, lange levertijden voor hoogspanningstechnologie en mogelijke handelsbeperkingen, wordt de kwaliteit van het contract bijna net zo belangrijk als de technische efficiëntie van de modules.
Waarom banken Cobalt Solar kunnen financieren
De financierbaarheid wordt niet alleen bepaald door het geïnstalleerde vermogen in megawatt. Een kredietverstrekker vereist een aantoonbare reeks bewijzen, van zonnestraling en technische elektriciteitsproductie tot beschikbare cashflow. Dit omvat betrouwbare opbrengstramingen, realistische aannames met betrekking tot moduledegradatie, beschikbaarheidsgaranties, exploitatie- en onderhoudskosten, verzekeringsdekking en een voldoende buffer voor jaren met lage zonnestraling. De doorslaggevende factor is niet de theoretische productie onder ideale omstandigheden, maar de conservatief verwachte opbrengst na aftrek van verliezen, beperkingen en exploitatiekosten.
De verkoopkant is bijzonder belangrijk. In de huidige projectmelding wordt geen afnemer voor de elektriciteit genoemd, noch de duur en de prijsstructuur van een potentiële elektriciteitsafnameovereenkomst. Dit vormt een aanzienlijke informatiekloof voor een volledige economische evaluatie. Een langetermijncontract met een kredietwaardig nutsbedrijf, een gemeentelijke inkooporganisatie of een bedrijf kan stabiele inkomsten genereren en zo substantiële schuldfinanciering mogelijk maken. Een project met een hoog percentage ongedekte inkomsten uit marktprijzen zou aanzienlijk gevoeliger zijn voor de prijsontwikkelingen in Californië, negatieve middagprijzen en beperkingen in de stroomproductie.
Het feit dat de kredietverstrekkers desondanks een omvangrijk pakket aanbieden, suggereert dat aanzienlijke inkomsten- en projectrisico's adequaat zijn afgedekt in de niet-openbare documentatie. De precieze kwaliteit van deze afdekking kan echter niet worden beoordeeld zonder toegang tot de contractdetails. Noch de elektriciteitsprijs, noch een eventuele indexering, minimale afnamevolumes, compensatie voor afschakeling of regelgeving met betrekking tot verstoringen van het elektriciteitsnet zijn openbaar bekend. Een objectieve analyse moet rekening houden met deze beperkingen in plaats van uitsluitend een gegarandeerd rendement af te leiden uit de financieringsovereenkomst.
De zonneparadox van Californië
Californië heeft behoefte aan meer schone energieopwekking, maar de staat produceert in sommige uren al meer zonne-energie dan het elektriciteitsnet economisch aankan. In 2024 werd in het gebied dat beheerd wordt door de California Independent System Operator (CAISO) ongeveer 3,4 miljoen megawattuur aan wind- en zonne-energie afgeschakeld. Dit was 29 procent meer dan het jaar ervoor. Ongeveer 93 procent van deze afschakeling was te wijten aan zonne-energie. De piek ligt vaak in het voorjaar, wanneer de zonnestraling hoog is, maar de vraag naar koeling nog relatief laag.
Deze paradox in de zonne-energiesector verandert de economische haalbaarheid van projecten. De genivelleerde elektriciteitskosten (LCOE) voor een zonnepark kunnen erg laag zijn, terwijl de marktwaarde van de opgewekte elektriciteit tegelijkertijd daalt. Het gaat er niet alleen om hoeveel een centrale over het jaar produceert, maar ook wanneer en op welk netknooppunt de productie plaatsvindt. Een extra megawattuur midden op de dag op een zonnige dag kan een lage of zelfs negatieve marktprijs opleveren. Omgekeerd is een megawattuur op een warme avond aanzienlijk meer waard, maar een zonnepark levert deze na zonsondergang niet meer.
Cobalt Solar moet daarom worden beoordeeld in de context van netcapaciteit, locatie en potentiële flexibiliteit. De locatie nabij Blythe beschikt over uitstekende zonne-energiebronnen en ligt in een regio met een uitgebreide energie-infrastructuur. Tegelijkertijd kan de nabijheid van andere zonne-energieprojecten leiden tot lokale concentratie. Of Cobalt Solar vaker te maken krijgt met knelpunten hangt af van het specifieke aansluitpunt op het net, de vastgelegde transmissierechten, regionale uitbreidingsprojecten en contractuele bepalingen. Deze details zijn niet opgenomen in de openbare aankondiging.
De centrale economische vraag is daarom niet of Californië nog steeds zonne-energie nodig heeft. Het gaat erom welk type zonne-energiecapaciteit, op welke locatie en met welke complementaire systemen een hoge systeemwaarde zal hebben. Projecten met gunstige netaansluitingen, opslagmogelijkheden, flexibele teruglevering of afnemers met geschikte verbruiksprofielen zullen belangrijker worden dan geïsoleerde systemen op overbelaste netpunten.
Nieuw: Amerikaans patent – installeer zonneparken tot 30% goedkoper, 40% sneller en gemakkelijker – met instructievideo's!

Nieuw: Amerikaans patent – Installeer zonneparken tot 30% goedkoper, 40% sneller en eenvoudiger – met instructievideo's! - Afbeelding: Xpert.Digital
De kern van deze technologische vooruitgang is de bewuste afwijking van de conventionele klemmontage, die decennialang de standaard is geweest. Het nieuwe, tijds- en kostenefficiëntere montagesysteem pakt dit aan met een fundamenteel ander, intelligenter concept. In plaats van de modules op specifieke punten vast te klemmen, worden ze in een doorlopende, speciaal gevormde steunrail geschoven en stevig op hun plaats gehouden. Dit ontwerp zorgt ervoor dat alle krachten – of het nu gaat om statische sneeuwbelasting of dynamische windbelasting – gelijkmatig over de gehele lengte van het moduleframe worden verdeeld.
Meer informatie vindt u hier:
Recurrent Energy: Van ontwikkelaar tot langetermijnbeheerder van infrastructuur
Er worden opslagapparaten aan het systeemcomponent toegevoegd
Batterijopslag is in Californië uitgegroeid tot het belangrijkste middel om zonne-energie van de middag naar de avonduren te verschuiven. De geïnstalleerde batterijcapaciteit in het CAISO-gebied steeg in 2024 alleen al van ongeveer 8,0 naar 11,6 gigawatt. Typische systemen laden op wanneer de zonne-energieproductie hoog is en de prijzen laag, en geven de energie vier tot acht uur later weer af. Hierdoor kunnen ze de afschakeling van stroom verminderen, de pieken in de avond opvangen, balanceringsvermogen leveren en de benutting van bestaande netaansluitingen verbeteren.
In de gepubliceerde projectbeschrijving voor Cobalt Solar wordt geen melding gemaakt van een bijbehorend batterijopslagsysteem. Dit is opmerkelijk, aangezien Recurrent Energy een grote wereldwijde pijplijn voor opslag heeft en er in Californië een grote vraag is naar energieopwekking met een tijdsverschil. Dit mag echter niet worden geïnterpreteerd als een teken dat het project permanent zonder opslag zal blijven. Mogelijkheden zijn onder andere een latere aanpassing, een aparte opslagfaciliteit op hetzelfde netaansluitpunt, of een contractuele combinatie met andere flexibele energiebronnen. Het is ook mogelijk dat een langetermijnafnameovereenkomst de inkomstenrisico's die verbonden zijn aan de pure zonne-energieportefeuille al voldoende afdekt.
Een opslagsysteem verbetert niet automatisch elke economische analyse. Het verhoogt de investeringskosten, veroorzaakt conversieverliezen, veroudert met het aantal en de diepte van de laadcycli en vereist een eigen verdienmodel. De waarde ervan hangt af van prijsverschillen tussen laad- en ontlaadtijden, capaciteitsvergoedingen, netdiensten, fiscale behandeling en aansluitvereisten. Bovendien kunnen de dagelijkse prijsverschillen in een markt met veel vergelijkbaar beheerde batterijen afnemen. De juiste conclusie is daarom niet dat elk zonneproject per se een opslagsysteem nodig heeft, maar eerder dat de waarde van zonne-energie structureel onder druk staat bij gebrek aan flexibiliteit in de tijd.
Toenemende elektriciteitsvraag als tegenkracht
Aan de vraagzijde wijzen verschillende ontwikkelingen op extra opwekking. De elektrificatie van het transport, de uitbreiding van elektrische verwarmingssystemen, nieuwe industriële ontwikkelingen, waterinfrastructuur en datacenters verhogen de elektriciteitsvraag. Datacenters en AI-infrastructuur kunnen met name grote, relatief constante belastingen genereren. Ze verhogen echter niet automatisch de waarde van zonne-energie, omdat hun vraag constant is en ze vaak bijzonder hoge eisen stellen aan de leveringszekerheid en de kwaliteit van het elektriciteitsnet.
Voor ontwikkelaars biedt de stijgende vraag nieuwe mogelijkheden voor langetermijncontracten voor de afname van elektriciteit (PPA's). Grote technologiebedrijven en andere ondernemingen kunnen hernieuwbare elektriciteit, oorsprongscertificaten of gestructureerde leveringsprofielen inkopen. Tegelijkertijd neemt de concurrentie om geschikte netaansluitingen toe. Een nieuwe grote afnemer en een nieuwe energiecentrale kunnen elkaar aanvullen op hetzelfde regionale net, maar beide vereisen tijdige transmissiecapaciteit. Het bouwen van extra productiecapaciteit zonder parallelle uitbreiding van het net kan daarom leiden tot meer afschakeling, terwijl nieuwe afnemers zonder gegarandeerde productie de leveringsbeperkingen verergeren.
Naar verwachting zal Cobalt Solar jaarlijks voldoende elektriciteit opwekken voor ongeveer 82.000 huishoudens. Dit cijfer illustreert de schaal van het project, maar is geen technische garantie voor een continue levering aan 82.000 huishoudens. Het vergelijkt de verwachte jaarlijkse productie met het gemiddelde jaarlijkse verbruik van een huishouden. Productie en verbruik vallen niet altijd samen. Huishoudens hebben ook 's nachts elektriciteit nodig, terwijl het zonnepark geen stroom opwekt in het donker. Daarom zijn voor de systeemplanning uurprofielen, bijdragen aan de piekbelasting en beschikbare flexibiliteit relevanter dan een eenvoudige schatting van het verbruik per huishouden.
Voordelen en beperkingen van lokale waardecreatie
Riverside County verwacht gedurende de looptijd van het project ongeveer 14 miljoen dollar aan onroerendgoedbelasting te genereren. Deze inkomsten kunnen de lokale begrotingen, openbare diensten en infrastructuur versterken zonder dat de county het project zelf hoeft te financieren. Aanvullende inkomsten zullen voortkomen uit tijdelijke werkgelegenheid tijdens de bouw, contracten met lokale dienstverleners en mogelijke uitgaven voor accommodatie, catering, vervoer en onderhoud.
Het bedrag van 14 miljoen dollar moet echter in perspectief worden geplaatst. Ten opzichte van het gepubliceerde financieringsvolume vertegenwoordigt het ongeveer twee procent, maar dit is verdeeld over de gehele levensduur van het project. Aangezien noch de verwachte operationele periode, noch het precieze betalingsschema is gespecificeerd, kan hieruit geen betrouwbaar jaarlijks effect worden afgeleid. Bovendien is het financieringsvolume geen geschikte vervanging voor de belastinggrondslag. Het lokale voordeel kan daarom relevant zijn, maar blijft beperkt in verhouding tot de kapitaalintensiteit en de supraregionale betekenis van het project.
De impact op de werkgelegenheid varieert ook aanzienlijk, afhankelijk van de projectfase. Grote zonneparken vereisen veel werknemers tijdens de plannings- en bouwfasen, maar relatief weinig personeel tijdens de continue exploitatie. Geautomatiseerde monitoring, gestandaardiseerd onderhoud en gecentraliseerd operationeel beheer verminderen de arbeidsintensiteit op de lange termijn. Daarom is het cruciaal voor de lokale economie of bouwcontracten, opleidingen, onderhoud en inkoop daadwerkelijk in de regio worden uitgevoerd of voornamelijk door externe specialisten.
Daarnaast ontstaan er conflicten over landgebruik en ecologische eisen. Woestijngebieden lijken op het eerste gezicht leeg, maar ze bevatten gevoelige ecosystemen, habitats en kampen met waterschaarste. Volledige goedkeuring betekent dat het project de vereiste procedures heeft doorlopen; het betekent niet dat alle ecologische of sociale gevolgen verdwijnen. Economisch haalbare projecten moeten daarom niet alleen elektriciteit opwekken, maar ook rekening houden met bodembescherming, habitatbeheer, stofbestrijding, ontmantelingsverplichtingen en lokale acceptatie.
Recurrent Energy transformeert van ontwikkelaar naar infrastructuurbeheerder
Recurrent Energy is niet alleen een projectontwikkelaar, maar streeft steeds meer naar een model waarbij geselecteerde zonne-energie- en opslaginstallaties voor de lange termijn worden aangehouden en geëxploiteerd. Dit model verandert het risicoprofiel. Een pure ontwikkelaar genereert een aanzienlijk deel van zijn winst uit de verkoop van projecten die klaar zijn voor de bouw of reeds zijn voltooid. Een eigenaar voor de lange termijn daarentegen ontvangt terugkerende inkomsten uit elektriciteit en exploitatie, maar legt meer kapitaal vast en draagt decennialang markt-, operationele, tegenpartij- en restwaarderisico's.
De in de projectaankondiging genoemde bedrijfsgegevens illustreren de industriële schaal. Op die datum had Recurrent Energy 12 zonne-energieprojecten met een piekvermogen van gigawattuur ontwikkeld, gebouwd en aangesloten, evenals meer dan 5 gigawattuur aan opslagcapaciteit. De wereldwijde pijplijn omvatte per 30 september 2025 circa 23 gigawattuur aan zonne-energie en 73 gigawattuur aan opslagcapaciteit, exclusief China. Bovendien waren er voor meer dan 14 gigawattuur aan zonne-energie- en opslagprojecten operationele en onderhoudscontracten van kracht.
Het referentiepunt voor deze cijfers is belangrijk. De financiering werd aangekondigd in augustus 2026, maar sommige van de genoemde portfoliogegevens hebben betrekking op september 2025. Deze gegevens moeten daarom niet als volledig actueel worden beschouwd op de datum van de financieringsafsluiting. Projectenpijplijnen veranderen voortdurend door verkopen, vergunningen, vertragingen, aanpassingen en de overgang naar latere ontwikkelingsfasen. Bovendien heeft een project dat al vroeg in een pijplijn is opgenomen niet dezelfde economische waarde als een gefinancierd project dat al in aanbouw is.
Voor Recurrent Energy is Cobalt Solar daarom meer dan zomaar een project op een lange lijst. De financieringsovereenkomst transformeert ontwikkelingsrechten in een echt bezit. Het laat banken, investeerders, klanten en leveranciers zien dat het bedrijf complexe transacties in de VS kan structureren. Deze herhaalbaarheid kan de financiering van toekomstige projecten vergemakkelijken, mits Cobalt Solar volgens plan wordt gebouwd en de verwachte kasstromen oplevert.
Canadian Solar: verhouding tussen productie en kapitaalinvestering
Voor Canadian Solar versterkt Cobalt Solar de verticale positionering, van modulefabrikant tot ontwikkelaar, eigenaar en exploitant van grote energiecentrales. Deze integratie kan voordelen opleveren. De groep heeft expertise in inkoop, technologie, projectontwikkeling, bouwcoördinatie, opslagoplossingen en de exploitatie van centrales. Het kan projecten in meerdere fasen van de waardeketen ondersteunen en, afhankelijk van de kapitaalbehoeften, verkopen, herfinancieren of langdurig aanhouden.
Tegelijkertijd verhoogt dit model de complexiteit van de balans. De productie van zonnepanelen is cyclisch, kapitaalintensief en onderhevig aan sterke prijsdruk. Het langdurig aanhouden van energiecentrales legt ook kapitaal vast, maar belooft stabielere rendementen. Projectfinanciering op individueel bedrijfsniveau kan de druk op de geconsolideerde balans verlichten en risico's beperken, maar het elimineert niet alle verplichtingen. Sponsorgaranties, voltooiingsverplichtingen, kapitaalinbreng en potentiële aanvullende financieringsverplichtingen kunnen nog steeds relevant zijn.
Vanuit een bedrijfsperspectief is een grote financiering daarom zowel een groeisignaal als een disciplinair mechanisme. Banken eisen gedetailleerde rapportages, onderpand, dividendbeperkingen en financiële ratio's. Zolang het project aan de overeengekomen voorwaarden voldoet, kan dit model aantrekkelijke waarde op lange termijn creëren. In geval van bouwvertragingen, belastingtekorten of lagere inkomsten kan de rigide kapitaalstructuur echter de handelingsruimte beperken. Strategisch succes hangt daarom minder af van de maximale omvang van de pijplijn dan van de kwaliteit van de gerealiseerde installaties en de snelheid waarmee het kapitaal wordt gerecycled.
Rentepercentages, inflatie en toeleveringsketens blijven reële risico's
De succesvolle afronding van het project weerlegt de bewering dat hogere rentetarieven de markt voor grootschalige zonne-energieprojecten tot stilstand hebben gebracht. Het bewijst echter niet dat rentetarieven irrelevant zijn geworden. Hernieuwbare energiecentrales hebben hoge initiële investeringen en relatief lage brandstofkosten op de lange termijn. Een groot deel van de elektriciteitskosten wordt daarom veroorzaakt door kapitaalkosten. Als de discontovoet of de rente op leningen stijgt, moet het project hogere inkomsten genereren, lagere bouwkosten realiseren of meer eigen vermogen investeren.
Tijdens de bouwfase kunnen de rentekosten op kapitaal dat nog niet productief is, de kosten aanzienlijk verhogen. Vertragingen hebben een tweeledig effect: het project genereert later inkomsten, terwijl de rentekosten, personeelskosten, verzekeringskosten en voorzieningskosten blijven oplopen. Een termijnlening vermindert het herfinancieringsrisico na voltooiing, maar vereist wel dat aan de technische en economische acceptatiecriteria wordt voldaan. Overbruggingsfinanciering overbrugt de periode tussen de bouwuitgaven en de instroom van belastbaar eigen vermogen. Juist deze precieze timing maakt professioneel projectmanagement onmisbaar.
Ook risico's in de toeleveringsketen spelen een rol. Modules zijn slechts een onderdeel van het systeem. Omvormers, transformatoren, schakelapparatuur, kabels, trackers, staal, beveiligingstechnologie en netbeheertechnologie kunnen allemaal van invloed zijn op de planning. Met name hoogspanningstransformatoren hebben lange levertijden in krappe markten. Handelstarieven, oorsprongscertificaten, importbeperkingen en eisen voor binnenlandse componenten kunnen de kosten en inkoopstrategieën op korte termijn wijzigen. Een ogenschijnlijk lage moduleprijs biedt daarom geen bescherming tegen stijgende totale kosten.
Inflatie heeft ook een gemengd effect. Hogere lonen en materiaalprijzen verhogen de bouwkosten, terwijl langetermijncontracten voor elektriciteit die gedeeltelijk aan de inflatie zijn gekoppeld de inkomsten kunnen stabiliseren. Als de aankoopprijs nominaal vaststaat, daalt de reële waarde ervan tijdens perioden van hoge inflatie. Als de prijs sterk aan de inflatie is gekoppeld, neemt het risico voor de koper toe, en mogelijk ook de oorspronkelijke contractprijs. De economische haalbaarheid van een project hangt daarom af van de balans tussen kosten, schulden en inkomsten, en niet van één enkele inflatieveronderstelling.
Netwerkuitbreiding wordt de belangrijkste drijfveer achter het rendement
De belangrijkste structurele les die we van Cobalt Solar kunnen leren, betreft het elektriciteitsnet. Zonnepanelen kunnen relatief snel worden geproduceerd en geïnstalleerd. Nieuwe transmissielijnen, onderstations en vergunningen daarentegen vergen vaak vele jaren. Dit creëert een groeiende kloof tussen de snelheid waarmee wordt geïnvesteerd in energieopwekking en de snelheid waarmee het netwerk wordt uitgebreid. Aansluitrechten op het netwerk worden een schaars goed dat de waarde van een project meer kan beïnvloeden dan kleine verschillen in module-efficiëntie of bouwkosten.
Californië probeert overtollige zonne-energie beter te benutten via regionale elektriciteitsmarkten, batterijopslag, flexibele vraag en extra transmissiecapaciteit. Op de Western Energy Imbalance Market werd in 2024 meer dan 274.000 megawattuur aan potentiële afschakeling voorkomen. De uitgebreide day-aheadmarkt is bedoeld om de handel in een groter gebied te verbeteren. Dergelijke marktmechanismen kunnen zonne-energie geografisch spreiden, maar vervangen geen fysieke transmissielijnen. Als er een lokaal knelpunt bestaat tussen een zonne-energiepark en het regionale elektriciteitsnet, biedt een grotere handelsmarkt slechts beperkte hulp.
Voor investeerders is een analyse van het elektriciteitsnet daarom cruciaal. Gemiddelde elektriciteitsprijzen in Californië of landelijke prognoses voor zonne-energie zijn onvoldoende. Relevante factoren zijn onder meer lokale marginale prijzen, verliesfactoren, geschiedenis van afschakelingen, geplande transmissielijnprojecten, prioriteit voor netaansluiting en de contractuele verdeling van netrisico's. Hierdoor kunnen twee technisch identieke zonneparken een totaal verschillende economische waarde hebben.
Cobalt Solar heeft al volledige goedkeuring en de bouw is in volle gang. Dit wijst erop dat de belangrijkste problemen met de netaansluiting al vergevorderd zijn. Desalniettemin blijft de daadwerkelijke beschikbaarheid van het net een operationeel risico, zowel vóór als na de ingebruikname. Een voltooid zonnepark creëert pas waarde als het de opgewekte elektriciteit kan transporteren en verkopen. De energietransitie wordt daarom steeds meer beperkt, niet door de goedkoopste opwekkingstechnologie, maar door het duurste en traagste noodzakelijke systeemonderdeel.
De vooruitzichten voor elektriciteitsklanten
Voor consumenten vertaalt de bouw van een groot zonnepark zich niet automatisch in lagere prijzen voor de eindgebruiker. De opwekkingskosten zijn slechts één onderdeel van de elektriciteitsrekening. Netuitbreiding, capaciteitsreserves, opslag, inkoop, distributie, overheidsheffingen, bosbrandpreventie en de financiering van de bestaande infrastructuur hebben ook invloed op de uiteindelijke prijs. Goedkope zonne-energie rond het middaguur kan gepaard gaan met hoge kosten voor capaciteitsreserves en netversterking in de avond.
Desondanks kan zonne-energie met kobalt bijdragen aan prijsstabilisatie. Het systeem heeft geen brandstof nodig en biedt daardoor gedeeltelijke bescherming tegen schommelingen in de gasprijzen. Langetermijncontracten kunnen voorspelbare productiekosten garanderen. Tijdens warme perioden produceert zonne-energie vaak veel elektriciteit overdag, precies wanneer airconditioners een hoge belasting hebben. Het voordeel neemt echter af zodra de kritieke piek in de systeemvraag verschuift naar de uren na zonsondergang.
Een eerlijke waardering moet daarom onderscheid maken tussen de opwekkingswaarde en de systeemkosten. Een simpele vergelijking van de elektriciteitsopwekkingskosten kan de kosten van netwerken, opslag en reservecapaciteit onderschatten. Omgekeerd zou het onjuist zijn om alle integratiekosten toe te schrijven aan één enkele zonne-energiecentrale. Conventionele energiecentrales vereisen immers ook netwerken, brandstofinfrastructuur, reserves en milieuregelgeving. De relevante vraag is: welke totale portefeuille van zonne-energie, opslag, flexibele energiecentrales, import, vraagsturing en transmissie bereikt de gewenste leveringszekerheid tegen de laagste totale kosten?.
Wat de transactie niet bewijst
De financiering bewijst niet dat Cobalt Solar economisch levensvatbaar zou zijn zonder overheidssubsidies. De hoge verhouding tussen belastingvoordeel en eigen vermogen laat eerder zien dat belastingvoordelen een belangrijk onderdeel van de kapitaalstructuur vormen. Dit is niet uniek voor hernieuwbare energie; conventionele energiebronnen profiteren ook van belastingregels, infrastructuur en politieke kaders. Niettemin is het voor waarderingsdoeleinden belangrijk om marktprestaties niet te verwarren met de impact van subsidies.
De transactie bewijst evenmin dat het verwachte rendement hoog is. Banken geven de voorkeur aan voorspelbare terugbetalingen en beperken hun risico op verlies door middel van onderpand, reserves en contractuele verplichtingen. Een financierbaar project kan een gematigd rendement opleveren voor de sponsor. Omgekeerd kan een aantrekkelijk rendement op eigen vermogen gepaard gaan met hogere risico's. Zonder informatie over bouwkosten, elektriciteitsprijzen, projectduur, verwachte productie, beperkingen, operationele kosten en kapitaalrente kan het rendement van het project niet betrouwbaar worden berekend.
Evenmin kan uit de 82.000 huishoudens-equivalenten worden afgeleid dat het project de regionale energiezekerheid navenant zal vergroten. In betrouwbaarheidsmodellen voor Californië heeft extra zonne-energie tijdens de cruciale avonduren slechts een beperkte capaciteitswaarde. Opslagsystemen leveren op deze momenten een aanzienlijk grotere bijdrage, mits ze opgeladen en beschikbaar zijn. Cobalt Solar verhoogt de jaarlijkse hoeveelheid schone elektriciteit aanzienlijk; de bijdrage ervan aan de gegarandeerde piekvermogensproductie is een andere kwestie.
Uiteindelijk bewijst deze uitkomst niet dat alle grote zonne-energieprojecten gemakkelijk gefinancierd zullen blijven worden. Cobalt Solar is een groot, goedgekeurd project, in aanbouw en gesteund door een ervaren internationale onderneming. Projecten in een vroeg stadium, projecten met een zwakke netinfrastructuur, onduidelijke toeleveringsketens of onzekere klanten kunnen te maken krijgen met aanzienlijk minder gunstige voorwaarden. De financiering is daarom eerder een indicatie van marktselectiviteit en -volwassenheid dan van onbeperkte kapitaalbeschikbaarheid.
Een keerpunt voor de economie van grote zonneparken
Cobalt Solar belichaamt de transitie van een technologiegedreven naar een systeemgedreven zonne-energie-economie. Fotovoltaïsche energie heeft bewezen dat deze fundamenteel technisch en financieel schaalbaar is. De volgende uitdaging is om de opgewekte elektriciteit zodanig in het systeem te integreren, zowel in tijd als in ruimte, dat deze economisch waardevol blijft. Dit plaatst netwerken, opslag, flexibele afnemers en regionale markten centraal.
De kracht van het project ligt in het vergevorderde ontwikkelingsstadium. Het heeft de benodigde vergunningen ontvangen, de bouw is in volle gang, er is een ervaren EPC-partner aangesteld en de financiering is rond met drie grote financiële instellingen. De geplande ingebruikname eind 2027 valt binnen een politiek en financieel gunstig tijdsbestek. De verwachte onroerendgoedbelastinginkomsten zullen lokale voordelen opleveren, terwijl de jaarlijkse productie naar verwachting zal voorzien in de consumptie van circa 82.000 huishoudens.
De zwakte van de openbaar beschikbare informatie schuilt in de economisch cruciale contractdetails. Klanten, elektriciteitsprijs, contractduur, afschakelingsregels, investeringsbudget, opslagstrategie en verwachte rendementen worden niet openbaar gemaakt. Daardoor is een definitieve beoordeling van de winstgevendheid niet mogelijk. De financieringsovereenkomst is een sterke kwaliteitsindicator, maar kan transparantie niet vervangen.
Het heldere en logische standpunt is als volgt: Cobalt Solar is een belangrijk en waarschijnlijk goed gestructureerd infrastructuurproject, waarvan de financiering de aanhoudende aantrekkelijkheid van grootschalige zonne-energie-installaties in de VS bevestigt. De economische levensvatbaarheid op lange termijn zal echter minder worden afgemeten aan de vraag of 330 megawatt aan modules op tijd worden geïnstalleerd, maar eerder aan hoeveel elektriciteit er daadwerkelijk op het net terechtkomt en tegen welke prijzen. Het project toont aan dat er nog steeds kapitaal beschikbaar is voor de energietransitie. Het laat ook zien dat het volgende knelpunt niet per se in de financiële markten hoeft te liggen. Zonder een snellere uitbreiding van het elektriciteitsnet, een intelligente integratie van opslag en een nauwkeurigere waardering van de waarde van elektriciteit in de loop der tijd, loopt Californië het risico steeds meer zonne-energie te financieren waarvan de extra kilowattuur juist op het moment van opwekking het minst waard is.
Uw partner voor bedrijfsontwikkeling op het gebied van fotovoltaïsche energie en bouw
Van industriële zonnepanelen op daken tot zonneparken en grotere parkeerterreinen met zonnepanelen
☑️ Onze zakelijke voertaal is Engels of Duits
☑️ NIEUW: Correspondentie in uw moedertaal!

Konrad Wolfenstein
Mijn team en ik staan graag tot uw beschikking als uw persoonlijke adviseur.
U kunt contact met mij opnemen door hier het contactformulier in te vullen [email protected]:of door mij te bellen op +49 7348 4088 965. Mijn e-mailadres is
Ik kijk uit naar ons gezamenlijke project.




