
Amerikaans gasoffensief: nieuwe LNG-haven voor de kust van Texas – Wat dit miljardenproject betekent voor de gasvoorziening van Europa
Xpert Pre-release

Available in 27 languages 📢
Kies Xpert.Digital op GoogleⓘGepubliceerd op: 3 november 2026 / Bijgewerkt op: 3 november 2026 – Auteur: Konrad Wolfenstein
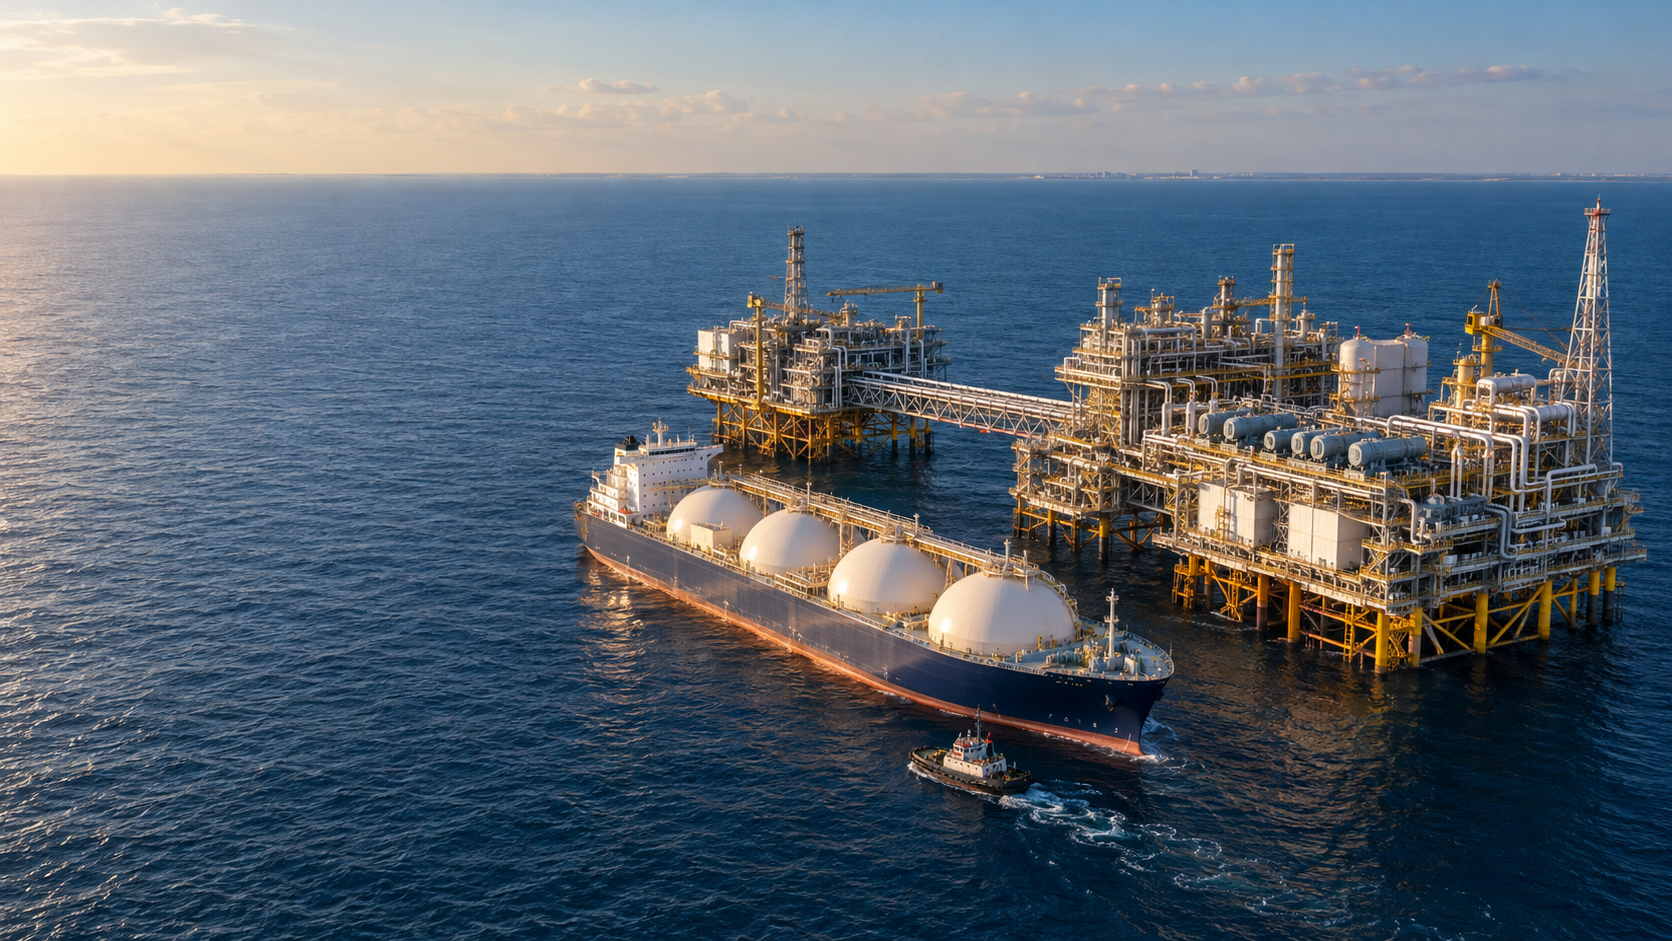
Amerikaans gasoffensief: nieuwe LNG-haven voor de kust van Texas – Wat dit project van miljarden dollars betekent voor de gasvoorziening van Europa – Creatieve afbeelding over dit onderwerp, gemaakt met AI: Xpert.Digital
Meer LNG uit de VS: hoe de Europese leveringszekerheid kan worden gewaarborgd – en welke risico's blijven er bestaan?
Zou een nieuwe haven voor de kust van Texas de Europese energiemarkt kunnen veranderen? 8,4 miljoen ton LNG per jaar: wat zit er achter dit nieuwe Amerikaanse exportproject?
Nieuwe gasbron of nieuwe afhankelijkheid? Het dilemma van Europa met Amerikaans LNG – LNG-project voor de kust van Texas:
Voor de kust van Texas staat een diepzeeterminal voor vloeibaar aardgas (LNG) gepland ter waarde van vele miljarden dollars, die de internationale gasmarkt ingrijpend zou kunnen veranderen. Het ST LNG-project zal naar verwachting tot 8,4 miljoen ton vloeibaar aardgas per jaar exporteren. De Amerikaanse Maritieme Administratie voor Ontwikkeling en Exportcontrole (MARAD) heeft eind oktober 2026 de aanvraag voor een vergunning voor de diepzeeterminal goedgekeurd. De bouw zal naar verwachting in 2027 van start gaan, met de eerste ingebruikname gepland voor 2029. Er zijn echter nog belangrijke stappen te zetten tussen de goedkeuring en betrouwbare leveringen: de definitieve investeringsbeslissing moet nog worden genomen, er moet aan verdere eisen worden voldaan en de contracten met klanten zijn nog niet volledig rond.
Voor Europa zou de fabriek een extra aanvoerbron kunnen creëren en de concurrentie om LNG kunnen intensiveren. Een groter aanbod versterkt over het algemeen de opties van importeurs, maar garandeert geen permanent lage prijzen of een ononderbroken levering. Cruciale factoren zijn onder meer de kosten van vloeibaarmaking en transport, de benutting van de capaciteit van de fabriek, langetermijnafnameovereenkomsten en mogelijke vertragingen. Bovendien rijst voor Duitsland een fundamentele vraag: hoe kan de aanvoer worden gediversifieerd zonder simpelweg de afhankelijkheid van een ander leveranciersland te verschuiven? Een nadere blik op het project onthult de kansen die ST LNG biedt, de risico's die eraan verbonden zijn en waarom de energiezekerheid van Europa uiteindelijk niet alleen afhangt van een nieuwe haven in Texas.
Het Amerikaanse LNG-offensief: hoe een nieuwe haven voor de kust van Texas de Europese energiemarkt kan veranderen
Meer vrijheid op zee, nieuwe afhankelijkheid van het land
Voor de kust van Texas is een energieproject gepland dat verstrekkende gevolgen kan hebben, ook buiten de directe omgeving. De voorgestelde ST LNG-terminal op de diepzee vertegenwoordigt de voortdurende opmars van de Verenigde Staten als centrale leverancier op de wereldwijde markt voor vloeibaar aardgas (LNG). Deze ontwikkeling biedt extra inkoopmogelijkheden voor Europa. Tegelijkertijd werpt het een fundamentele vraag op: hoe kan leveringszekerheid worden bereikt zonder simpelweg economische afhankelijkheden van het ene leveranciersland naar het andere te verschuiven?
Eind oktober 2026 keurde de Amerikaanse Maritime Administration of Development and Export Control (MARAD) de aanvraag voor een vergunning voor een diepzeehaven voor het project goed. Vier vloeibaarmakingsinstallaties met een totale jaarlijkse capaciteit van 8,4 miljoen ton LNG zijn gepland op ongeveer 16,7 kilometer voor de kust van Matagorda, Texas. De geschatte investering bedraagt 8,2 miljard dollar. De beoogde data zijn een start van de bouw in 2027 en de eerste ingebruikname in 2029. Deze data vertegenwoordigen echter een projectplanning en geen gegarandeerde start van de productie.
De economische kern ligt niet alleen in extra exportvolumes. Het project combineert Amerikaanse gasproductie, maritieme infrastructuur, internationale financiering en de energiebehoefte op lange termijn. Het illustreert daarmee hoe energiezekerheid verandert: afhankelijkheden worden niet langer alleen bepaald door de locatie van opslagfaciliteiten en pijpleidingen, maar ook door de beschikbaarheid van vloeibaarmakingscapaciteit, schepen, importterminals en betrouwbare leveringscontracten.
Dit leidt tot een genuanceerd perspectief voor Duitsland. Meer Amerikaans LNG kan het aanbod verbreden en de onderhandelingspositie van importeurs versterken. Het vervangt echter niet een doordachte diversificatie of investeringen in energie-efficiëntie en alternatieve leveringstechnologieën. Een nieuwe exporthaven vergroot de keuzemogelijkheden. Of dit zal leiden tot permanent lagere kosten en meer zekerheid, zal alleen blijken uit de wisselwerking tussen marktwerking, infrastructuur en energiebeleid.
Een project van een miljard dollar dat vastzit tussen goedkeuring en daadwerkelijke oplevering
De beslissing van de regelgevende instantie is een belangrijke stap voorwaarts voor ST LNG, maar dit betekent nog niet dat het project volledig gefinancierd en bouwrijp is. Op basis van de projectstatus die eind oktober werd bekendgemaakt, streeft het bedrijf naar een definitieve investeringsbeslissing medio tot eind 2027. Bovendien moet er nog aan aanvullende federale en staatsvereisten worden voldaan voordat de definitieve vergunning kan worden verleend.
Dit onderscheid is economisch gezien cruciaal. Een goedgekeurd project vertegenwoordigt een potentiële toekomstige leveringsbron. Een installatie met bindende financiering heeft een aanzienlijk hogere kans om gerealiseerd te worden. Alleen een voltooide, geteste en betrouwbaar werkende installatie levert daadwerkelijk gas.
Tussen deze ontwikkelingsfasen kunnen aanzienlijke risico's schuilgaan. Bouwkosten kunnen stijgen, financieringskosten kunnen veranderen, technische apparatuur kan vertraging oplopen en potentiële klanten kunnen contractuele beslissingen uitstellen. Daarom kunnen aangekondigde, goedgekeurde, gefinancierde en reeds operationele capaciteiten niet zomaar bij elkaar worden opgeteld om het wereldwijde marktaanbod te beoordelen.
De tijdlijn verdient bijzondere aandacht. Als de investeringsbeslissing pas later in 2027 wordt genomen, zou de eerste ingebruikname in 2029 een uitdaging vormen. Een gefaseerde productiestart, waarbij bepaalde onderdelen van de installatie eerder in gebruik worden genomen dan andere, zou denkbaar zijn. De gepubliceerde kerngegevens wijzen er echter niet op dat de volledige geplande jaarlijkse capaciteit al in 2029 beschikbaar zal zijn.
Daarnaast is er behoefte aan commerciële zekerheid. Het bedrijf heeft als voorwaarde voor projectgoedkeuring minimale klantafnames van in totaal twee miljoen ton per jaar gesteld. Dit komt overeen met iets minder dan een kwart van de geplande totale capaciteit. Dergelijke afnames zijn een belangrijk uitgangspunt, maar ze beantwoorden nog niet alle vragen met betrekking tot financiering, contractkwaliteit en toekomstige capaciteitsbenutting.
Voor afnemers betekent dit dat ST LNG een potentiële extra leveringsbron is tegen het einde van dit decennium, maar geen reeds beschikbare veiligheidsreserve. Degenen die hun levering plannen, moeten onderscheid maken tussen een strategische optie en een gegarandeerde leveringsverplichting.
Waarom 8,4 miljoen ton meer is dan alleen een technisch cijfer
De geplande capaciteit is verdeeld over vier vloeibaarmakingsinstallaties, elk met een capaciteit van 2,1 miljoen ton per jaar. Vergeleken met de Amerikaanse LNG-capaciteit van meer dan 100 miljoen ton per jaar, zou dit een aanzienlijke toename betekenen. Ten tijde van de aankondiging werd de omvang van het project beschreven als ongeveer acht procent van de bestaande Amerikaanse capaciteit. Dit cijfer is echter slechts een momentopname: als de rest van het Amerikaanse aanbod blijft groeien, zal het relatieve aandeel van ST LNG lager zijn op het moment van de ingebruikname.
Het opdelen van de fabriek in vier eenheden is economisch voordelig omdat het een zekere mate van modulariteit mogelijk maakt. De bouw, inbedrijfstelling en het onderhoud kunnen in principe over meerdere eenheden worden verdeeld. Het uitvallen van één eenheid hoeft dan niet per se de gehele productie stil te leggen. Tegelijkertijd ontstaan er gedeelde afhankelijkheden, bijvoorbeeld met betrekking tot de gasvoorziening, energievoorziening, besturingssystemen en de afhandeling van schepen.
Het verschil tussen capaciteit en productie is ook belangrijk. De jaarlijkse capaciteit beschrijft de beoogde technische output. De werkelijke exportvolumes zijn afhankelijk van factoren zoals onderhoudstijden, technische storingen, weersomstandigheden, beschikbaarheid van ruw gas en de vraag.
Uitgaande van een puur hypothetische capaciteitsbenutting van 90 procent, zou een jaarlijkse capaciteit van 8,4 miljoen ton zich vertalen naar ongeveer 7,56 miljoen ton daadwerkelijke jaarlijkse productie. Deze berekening is geen prognose voor ST LNG. Het illustreert eerder waarom nominale capaciteiten niet gelijkgesteld moeten worden aan gegarandeerde leveringsvolumes.
Een installatie van deze omvang kan relevant zijn voor de markt, zelfs als deze niet rechtstreeks aan Duitse klanten levert. Extra ladingen kunnen andere aanvoerstromen verdringen of omleiden. Als een Aziatische klant bijvoorbeeld wordt bevoorraad vanuit Texas, kunnen er hoeveelheden van een andere producent beschikbaar komen voor Europa. LNG functioneert daarom via een internationaal netwerk van handelsbeslissingen, en niet alleen via directe leveringsrelaties tussen twee landen.
Wat het investeringsbedrag onthult over de winstgevendheid
De geschatte 8,2 miljard dollar komt neer op ongeveer 976 dollar per ton jaarlijkse productiecapaciteit. Dit cijfer wordt berekend door de totale investering te delen door de geplande jaarlijkse capaciteit. Het is een maatstaf voor de kapitaalintensiteit, maar geen verkoopprijs per ton LNG.
Dit onderscheid voorkomt een veelvoorkomende misinterpretatie. Idealiter produceert een fabriek vele jaren. De investeringskosten worden verdeeld over de daadwerkelijk verkochte hoeveelheden gedurende de levensduur. Daarnaast moeten de lopende kosten, financiering, onderhoud en de rendementseisen van investeerders worden gedekt.
Een vereenvoudigde modelberekening illustreert de omvang van het project. Als de $8,2 miljard gelijkmatig over 20 jaar zou worden verdeeld zonder rente, zou dit resulteren in een jaarlijks rendement van $410 miljoen. Bij volledige capaciteit zou dit neerkomen op bijna $49 per geproduceerde ton. Bij 90 procent capaciteit zou dit cijfer oplopen tot iets meer dan $54.
Deze cijfers zijn uitdrukkelijk geen schatting van de werkelijke productiekosten. Ze houden geen rekening met rente op schulden, rendement op eigen vermogen, belastingen, bouwtijd, operationele kosten en andere kosten. Hun analytische waarde ligt in het aantonen van de invloed van de capaciteitsbenutting: hoe minder LNG een kapitaalintensieve fabriek produceert, hoe hoger het benodigde kapitaal per verkochte ton.
Economische haalbaarheid hangt daarom niet alleen af van de hoogte van de bouwkosten. Even cruciaal zijn een betrouwbaar aantal operationele jaren, een hoge technische beschikbaarheid en een contractstructuur die de inkomsten stabiliseert, zelfs in zwakkere marktperioden.
Kostenoverschrijdingen kunnen niet automatisch volledig aan klanten worden doorberekend. Of dit mogelijk is, hangt af van de contracten en de concurrentiesituatie. In een markt met een ruim aanbod kan een duurder project onder druk komen te staan, terwijl systemen met een gunstigere kostenstructuur langer winstgevend blijven.
De offshore-locatie verplaatst de risico's in plaats van ze te laten verdwijnen
De geplande haven ligt niet direct aan de kust, maar op zee. De gepubliceerde projectbeschrijving omvat onder meer 20 platforms, vier drijvende LNG-opslagunits, vier afmeersystemen en aanvullende pijpleidinginfrastructuur. Dit maakt het een complex productie- en logistieksysteem, en niet zomaar een nieuwe aanlegplaats.
Een mogelijk voordeel is de verschuiving van scheepvaartverkeer weg van drukkere kustgebieden. Als grote LNG-tankers bepaalde smalle of drukke vaargeulen minder vaak hoeven te gebruiken, kunnen conflicten met ander scheepvaartverkeer afnemen. Dit leidt echter niet automatisch tot de conclusie dat offshore-installaties over het algemeen veiliger of kosteneffectiever zijn.
De risico's veranderen van aard. Op zee worden golven, wind, corrosie en de bereikbaarheid van technische installaties belangrijker. Onderhoud en reparaties kunnen complexer worden als personeel, materialen en gespecialiseerde apparatuur eerst naar de locatie moeten worden vervoerd. De verbinding tussen drijvende opslagfaciliteiten, vloeibaarmakingstechnologie en exporttankers moet bovendien onder wisselende omstandigheden betrouwbaar functioneren.
Voor een economische evaluatie is de gehele toeleveringsketen daarom cruciaal. Een locatie kan voordelen bieden op het gebied van havenactiviteiten, maar tegelijkertijd hogere eisen stellen aan onderhoud en weersbestendigheid. De doorslaggevende factor is of dit de kosten per daadwerkelijk geleverde eenheid verlaagt en de betrouwbaarheid verbetert.
De offshore-aanpak is daarom noch inherent superieur, noch inherent problematisch. De kwaliteit ervan wordt aangetoond door het technisch ontwerp, de operationele reserves en de frequentie waarmee de installatie de geplande productie onder reële omstandigheden behaalt.
De Amerikaanse expansie verandert de omvang van de wereldmarkt
ST LNG maakt deel uit van een veel grotere ontwikkeling. De Amerikaanse Energy Information Administration (EIA) schetst een uitbreidingsplan dat naar schatting 13,9 miljard kubieke voet extra vloeibaarmakingscapaciteit per dag in de VS zou kunnen opleveren tussen 2025 en 2029. De huidige capaciteit bedraagt 15,4 miljard kubieke voet per dag. Dit zou, mits de geplande projecten worden gerealiseerd, de bestaande capaciteit bijna verdubbelen.
Het is essentieel om een duidelijk onderscheid te maken tussen referentiejaren en geografische grenzen. Een verdubbeling ten opzichte van een eerdere basislijn is iets anders dan een verdubbeling ten opzichte van het niveau aan het einde van 2026. Evenzo zijn de Amerikaanse en Noord-Amerikaanse capaciteiten niet identiek. In deze context omvat Noord-Amerika ook Canada en Mexico.
De EIA presenteert daarom ook een uitbreidingsplan voor Noord-Amerika: van 11,4 miljard kubieke voet per dag begin 2024 tot mogelijk 28,7 miljard kubieke voet in 2029. Dit is echter wel afhankelijk van het feit of de momenteel in aanbouw zijnde installaties volgens planning in gebruik worden genomen.
De economische betekenis van deze ontwikkeling reikt verder dan de individuele hoeveelheden. Wanneer een belangrijke leverancier zijn exportcapaciteit aanzienlijk uitbreidt, verandert de beschikbaarheid van extra lading. Kopers krijgen meer opties, handelaren kunnen zendingen flexibeler omleiden en producenten moeten intensiever concurreren om langetermijnklanten.
Tegelijkertijd is een aanzienlijk deel van de nieuwe Amerikaanse infrastructuur geconcentreerd in Texas en Louisiana. Deze regionale concentratie vergemakkelijkt het gebruik van bestaande netwerken en industriële structuren. Het brengt echter ook gedeelde risico's met zich mee als meerdere faciliteiten worden getroffen door dezelfde weersomstandigheden of door verstoringen in de onderling verbonden infrastructuur.
Een groter aanbod versterkt de koopkracht van kopers, maar garandeert geen blijvend lage prijzen
De internationale expansie van LNG duidt over het algemeen op een afname van de aanboddruk. In haar analyse voor de middellange termijn voorspelt het Internationaal Energieagentschap een extra wereldwijde exportcapaciteit van circa 300 miljard kubieke meter per jaar in 2030. De VS en Qatar zijn samen goed voor ongeveer 70 procent van deze verwachte capaciteitstoename.
Voor kopers is dit in eerste instantie goed nieuws. Een groter aanbod kan de kans verkleinen dat zelfs kleine stijgingen in de vraag extreme prijsbewegingen veroorzaken. Het kan ook hun onderhandelingspositie met leveranciers verbeteren.
Extra capaciteit is echter niet hetzelfde als een toename van het netto aanbod. Bestaande installaties kunnen minder produceren, er kunnen technische storingen optreden en de lancering van projecten kan worden vertraagd. Het IEA maakt daarom onderscheid tussen de toename van de capaciteit en een potentiële netto toename van het LNG-aanbod van circa 250 miljard kubieke meter per jaar in 2030.
Ook de vraagzijde reageert. Dalende prijzen kunnen extra kopers aantrekken of eerder uitgestelde gasvraag economisch haalbaar maken. Vooral prijsgevoelige markten zouden meer LNG kunnen afnemen zodra het betaalbaarder wordt. Een deel van het nieuwe aanbod zou dan worden opgevangen door de toegenomen vraag.
Dit geeft Europa geen onveranderlijk recht op goedkope vracht. Europese importeurs blijven deelnemen aan de internationale concurrentie. Waar het om gaat, zijn de prijzen die andere kopers bereid zijn te betalen, de gemaakte transportkosten en de verplichtingen die voortvloeien uit bestaande contracten.
De objectief gerechtvaardigde verwachting is daarom niet dat LNG per se goedkoop zal worden. Het is aannemelijker dat een succesvolle capaciteitsuitbreiding het aanbod zal vergroten en tekorten tijdens piekuren zal beperken. Dit zou al een aanzienlijk economisch voordeel zijn, zelfs als het prijsniveau niet terugkeert naar eerdere dieptepunten.
Onze expertise in de VS op het gebied van bedrijfsontwikkeling, verkoop en marketing

Onze expertise in de VS op het gebied van bedrijfsontwikkeling, verkoop en marketing - Afbeelding: Xpert.Digital
Focusgebieden binnen de industrie: B2B, digitalisering (van AI tot XR), werktuigbouwkunde, logistiek, hernieuwbare energie en industrie
Meer informatie vindt u hier:
Een thematisch kenniscentrum met inzichten en expertise:
- Kennisplatform over mondiale en regionale economieën, innovatie en trends in specifieke sectoren
- Een verzameling analyses, inzichten en achtergrondinformatie over onze belangrijkste aandachtsgebieden
- Een plek voor expertise en informatie over actuele ontwikkelingen in het bedrijfsleven en de technologie
- Een informatiecentrum voor bedrijven die op zoek zijn naar informatie over markten, digitalisering en innovaties in de sector
De rol van LNG op de Europese energiemarkt
Tussen goedkoop ruw gas en duur transport schuilt een complete industrie
Voor een Duitse consument is de Amerikaanse gasprijs niet de enige factor. Wat telt, is de prijs van bruikbaar gas op het Europese verbruikspunt.
Tussen productie en consumptie liggen verschillende economische stappen: verwerking, transport via pijpleidingen, vloeibaarmaking, opslag, zeetransport, hervergassing en distributie via het gasnetwerk. Ook financiering, hedging en potentiële verliezen in de keten moeten in overweging worden genomen. De emissieanalyse van LNG door het IEA beschouwt deze stappen expliciet afzonderlijk, omdat elke stap zijn eigen technische en energievereisten heeft.
Daarom kan er een groot prijsverschil bestaan tussen Amerikaanse en Europese handelsplatformen, zonder dat dit verschil noodzakelijkerwijs volledig als winst ten goede komt aan één enkele marktdeelnemer. Een deel ervan dekt de werkelijke kosten van de toeleveringsketen. Een ander deel kan risicopremies en capaciteitsbeperkingen weerspiegelen.
De structuur van deze kosten is cruciaal voor de concurrentiepositie. Als de gasprijzen in de VS laag zijn, kunnen hoge kosten voor vloeibaarmaking of transport het concurrentievoordeel gedeeltelijk tenietdoen. Omgekeerd kan een efficiënte toeleveringsketen concurrerend blijven, zelfs bij stijgende prijzen voor ruw gas.
Voor bedrijven wordt een analytische aanpak aanbevolen om grondstofprijzen, infrastructuurkosten, transportkosten en risicopremies afzonderlijk te berekenen. Alleen op deze manier kan worden vastgesteld of een gunstig contract daadwerkelijk een duurzaam kostenvoordeel biedt of slechts één prijscomponent aantrekkelijk maakt.
ST LNG zou daarom niet alleen een producent zijn van een verhandelbare hoeveelheid energie. Het project zou zich moeten bewijzen als onderdeel van een internationale kostenketen waarvan de afzonderlijke componenten verschillend fluctueren en in sommige gevallen slechts gedeeltelijk beheersbaar zijn.
De afhankelijkheid van Duitsland van de VS moet worden gemeten aan de hand van de juiste noemer
Er worden twee cijfers genoemd voor Duitsland die gemakkelijk door elkaar gehaald kunnen worden: LNG vertegenwoordigt ongeveer tien procent van de gasimport, en meer dan 95 procent van deze LNG komt uit de Verenigde Staten. Het tweede cijfer heeft daarom betrekking op het LNG-segment en niet op de totale Duitse gasimport.
Onder deze aannames komt rechtstreeks uit Amerika gewonnen LNG theoretisch overeen met ongeveer 9,5 procent van de totale gasimport. Dit is significant, maar fundamenteel anders dan een Amerikaanse dominantie van 95 procent over de gehele Duitse gasvoorziening.
Bovendien zijn dergelijke verhoudingen tijdsafhankelijk. In 2024 werd 69 terawattuur aardgas geïmporteerd via Duitse LNG-terminals. Met een totale gasimport van 865 terawattuur vertegenwoordigde dit ongeveer acht procent. Deze jaarcijfers illustreren waarom percentages altijd in de context van de betreffende periode en definitie moeten worden beschouwd.
De statistieken over directe eindpunten beschrijven echter niet elke economische verbinding. Duitsland is geïntegreerd in de Europese gasmarkt. Gas kan via andere landen en hun infrastructuur het Duitse netwerk binnenkomen. Daarom hoeven het land van herkomst van een gasmolecuul, de directe handelspartner en het land van grensovergang niet per se hetzelfde te zijn.
Risicobeoordeling vereist ook meerdere lagen. Wat is het aandeel van een bepaald leveranciersland? Hoe gemakkelijk kunnen andere leveranciers bijspringen? Hoeveel reserve-importcapaciteit is er? Hoe flexibel zijn de contracten? En hoe gevoelig is de gehele toeleveringsketen voor een verstoring?
De juiste conclusie is niet dat een groot Amerikaans aandeel in het LNG-segment onbeduidend is, noch dat het een algehele nationale afhankelijkheid bewijst. De cruciale factor is de combinatie van concentratie, substitueerbaarheid en aanpassingssnelheid.
Waarom de vroegere afhankelijkheid van Rusland geen eenvoudige maatstaf is voor vergelijking
De bezorgdheid over een nieuwe afhankelijkheid is begrijpelijk. Echter, de analyse wordt onnauwkeurig wanneer verschillende zorgsystemen met elkaar worden gelijkgesteld.
Een pijpleiding zorgt voor een vaste verbinding tussen de productieregio en de afzetmarkt. Het economische belang ervan vloeit voort uit de hoge investeringskosten en het beperkte aantal alternatieve toepassingen. LNG vereist ook kapitaalintensieve infrastructuur, maar maakt in principe transport mogelijk tussen verschillende export- en importlocaties.
Dit verschil kan de substitueerbaarheid vergroten. Het elimineert echter niet alle afhankelijkheden. Als veel leveranciers onder dezelfde rechtsmacht vallen, kunnen politieke of regelgevende beslissingen meerdere bedrijven tegelijk beïnvloeden. Evenzo kunnen verschillende formeel onafhankelijke producenten afhankelijk zijn van dezelfde regionale infrastructuur.
De in de eerste casus gepresenteerde beoordeling, namelijk dat bedrijven en bestaande marktmechanismen de risico's beperken, heeft daarom een plausibele kern. Particuliere actoren reageren op prijzen, sluiten contracten en zoeken naar verkoopkansen. Dit onderscheidt een brede handelsrelatie van een volledig centraal gecontroleerde aanbodstructuur.
Deze informatie alleen is niet voldoende om alle zorgen weg te nemen. Bedrijfsdiversiteit en landendiversiteit zijn verschillende categorieën. Tien leveranciers uit één land kunnen meer concurrentie bieden dan één enkele leverancier. Ze bieden echter slechts beperkte bescherming tegen een gezamenlijke politieke interventie of een grote regionale verstoring.
Een gedegen beoordeling zou daarom niet moeten vragen of Amerikaans LNG in principe veilig of onveilig is. Het zou moeten onderzoeken welke risico's worden verminderd door Amerikaanse leveringen en welke nieuwe risicoconcentraties daardoor ontstaan.
Langetermijncontracten bieden zekerheid en verkopen flexibiliteit
Voor een project van meerdere miljarden euro's zoals ST LNG zijn langetermijnklantenverplichtingen een essentieel onderdeel van de financiële zekerheid. Ze kunnen de verwachte inkomsten stabiliseren en zo de financiering vergemakkelijken. De eerder genoemde minimumdrempel van twee miljoen ton jaarlijkse klantenverplichtingen laat zien hoe nauw projectontwikkeling en marketing met elkaar verbonden zijn.
Dergelijke contracten bieden ook voordelen voor kopers. Ze kunnen de toegang tot bepaalde hoeveelheden garanderen en inkoopbeslissingen over langere perioden voorspelbaarder maken. Deze betrouwbaarheid heeft een intrinsieke economische waarde, vooral wanneer energie essentieel is voor industriële processen.
De prijs hiervoor is een verminderde flexibiliteit. Als de eigen gasvraag van een bedrijf sterker daalt dan verwacht, kunnen langetermijninkoopverplichtingen een last worden. Of dit daadwerkelijk gebeurt, hangt af van hoe flexibel de hoeveelheden kunnen worden aangepast, doorverkocht of naar andere klanten kunnen worden omgeleid.
De prijsformule is ook cruciaal. Een langlopend contract biedt niet automatisch bescherming tegen hoge kosten. Het kan weliswaar leveringsvolumes garanderen, maar de prijs blijft gekoppeld aan fluctuerende marktomstandigheden.
Voor Duitse bedrijven is de contractduur op zich niet de doorslaggevende factor, maar veeleer de wisselwerking tussen prijsafspraken, afnamehoeveelheden, leveringslocatie, wederverkooprechten en wanprestatieclausules. Een ogenschijnlijk gunstig contract kan economisch onaantrekkelijk zijn als het weinig flexibiliteit biedt. Omgekeerd kan een hogere prijs verstandig zijn als deze aanzienlijke risico's beperkt.
De uitdaging ligt erin dat leveringszekerheid niet gelijkgesteld moet worden aan maximale langetermijnverbintenis. Een evenwichtige inkoopportefeuille kan verschillende contractduur en leveringsbronnen combineren, in plaats van alle verwachtingen te baseren op één enkele marktsituatie.
Voor de industrie is de uiteindelijke prijs belangrijker dan de politieke herkomst
De Duitse industrie profiteert vooral van extra LNG doordat het de daadwerkelijke leveringskosten en het risico op verstoringen verlaagt. De loutere beschikbaarheid van een extra leveringsbron is niet voldoende om internationale concurrentienadelen te compenseren.
Gas is met name relevant waar het nodig is als procesenergie of als grondstof. In dergelijke toepassingen kunnen prijsverschillen een directe invloed hebben op de productiekosten en investeringsbeslissingen. Tegelijkertijd verschillen industrieën en bedrijven aanzienlijk in de snelheid waarmee ze hun energieverbruik kunnen aanpassen.
Een bedrijf met weinig alternatieven op korte termijn beoordeelt de leveringszekerheid anders dan een bedrijf dat kan kiezen uit verschillende energiebronnen. Evenzo heeft een bedrijf met gegarandeerde afzet op lange termijn andere mogelijkheden om de energiekosten over meerdere jaren te dekken dan een fabrikant met een sterk fluctuerende vraag.
Een groter aanbod van LNG kan de inkoop verbeteren. Dit lost echter niet automatisch alle locatiegebonden problemen op. De uiteindelijke prijs wordt ook beïnvloed door netwerkkosten, heffingen, infrastructuur en operationele efficiëntie.
Bovendien is er sprake van een belangenconflict: aanhoudend hoge gasprijzen kunnen de industriële vraag verdringen. Lagere prijzen kunnen de bestaande productie stabiliseren, maar tegelijkertijd investeringen in alternatieve processen minder urgent maken. Het economisch beleid moet daarom de leveringszekerheid en het concurrentievermogen combineren met geloofwaardige investeringssignalen voor de lange termijn.
De centrale industrieel-economische vraag is daarom niet of Duitsland meer LNG nodig heeft. De cruciale vraag is welke hoeveelheid gas economisch rendabel blijft voor welke toepassingen en hoe deze hoeveelheid onder wisselende marktomstandigheden betrouwbaar kan worden verkregen.
De energietransitie verandert het verkooprisico voor nieuwe LNG-installaties
Een exportfabriek die op zijn vroegst pas aan het einde van dit decennium in bedrijf gaat, zal de investeringskosten niet in de eerste paar jaar terugverdienen. De winstgevendheid hangt af van een aanzienlijk langere gebruiksperiode.
Dit leidt tot een belangenconflict. LNG kan tekorten op de korte termijn aanvullen en hiaten in de aanvoer dichten. De financiering van nieuwe installaties vereist echter vaak langetermijnprognoses. Hoe sneller belangrijke afzetmarkten hun gasverbruik verminderen, hoe meer producenten zullen moeten overschakelen naar andere regio's of toepassingen.
Het IEA verwacht dat een groter aanbod van LNG de betaalbaarheid kan verbeteren, met name in prijsgevoelige importmarkten. Dit creëert groeimogelijkheden voor exporteurs buiten Europa. Tegelijkertijd betekent dit dat de vraag op lange termijn niet alleen moet voortkomen uit de huidige Europese veiligheidsbehoeften.
Voor ST LNG is de geografische spreiding van haar klantenbestand daarom belangrijk. Een installatie met diverse afzetmarkten kan schommelingen in de vraag gedeeltelijk opvangen. De installatie blijft echter wel onderhevig aan mondiale ontwikkelingen.
Europese afnemers staan voor het tegenovergestelde probleem. Zij die zich vastleggen op lange termijn, moeten deze afspraken afstemmen op hun verwachte gasverbruik. Een contract dat vandaag zekerheid biedt, kan later aanpassingskosten met zich meebrengen.
Een evenwichtig perspectief vermijdt daarom twee uitersten. Nieuwe LNG-infrastructuur is niet automatisch overbodig en ook niet permanent economisch rendabel enkel vanwege kortetermijnveiligheidsbehoeften. De kwaliteit ervan hangt af van de vraag of vraag, kosten en contractduur op elkaar afgestemd blijven, zelfs onder veranderende omstandigheden.
De klimaatkosten beginnen al lang vóór de Duitse Brennerpas
Een complete economische analyse kan de emissies van de toeleveringsketen niet negeren. Bij LNG treden deze emissies niet alleen op tijdens de daaropvolgende verbranding, maar ook tijdens de winning, verwerking, transport, vloeibaarmaking, scheepvaart en herverdamping. Potentiële methaanuitstoot moet eveneens in overweging worden genomen. Het IEA onderzoekt deze fasen expliciet als een onderling verbonden systeem.
Het is daarom niet voldoende om aardgas uitsluitend te beoordelen op basis van het gebruik ervan in energiecentrales of industriële ketels. Twee toeleveringsketens kunnen dezelfde brandstof leveren en toch verschillende emissies in de upstream-fase veroorzaken.
Het IEA noemt verschillende technische opties om deze last te verminderen: het beperken van methaanverliezen, efficiëntere processen, het gebruik van emissiearme elektriciteit, het verminderen van routinematig affakkelen en het afvangen en opslaan van bepaalde CO₂-stromen. Deze maatregelen kunnen delen van de toeleveringsketen verbeteren, maar ze elimineren niet automatisch alle emissies.
Voor investeerders en klanten zijn dergelijke verschillen economisch significant. Emissie-eisen kunnen de toegang tot bepaalde markten beïnvloeden. Meetbaar en aantoonbaar lage emissies kunnen een concurrentievoordeel opleveren. Omgekeerd kunnen onvoldoende gegevens of hoge methaanverliezen extra risico's met zich meebrengen.
Een definitieve klimaatbeoordeling voor ST LNG kan niet worden gemaakt zonder betrouwbare, projectspecifieke operationele gegevens. Noch de offshore-locatie, noch de nieuwheid van de technologie impliceren op zichzelf bijzonder goede of bijzonder slechte milieuprestaties.
Een betrouwbare beoordeling zou rekening moeten houden met het werkelijke energieverbruik, de herkomst van de gebruikte energie, methaanverliezen en transportroutes. Alleen dan kan worden vastgesteld hoe de installatie zich positioneert binnen de LNG-markt.
Ondanks het grote aantal aanbieders kan regionale concentratie een zwaktepunt vormen
Texas en Louisiana winnen aan belang door de uitbreiding van de LNG-infrastructuur. Vanuit zakelijk oogpunt is deze concentratie begrijpelijk: bestaande infrastructuur, industriële ervaring en de nabijheid van gasleverings- en exportlogistiek kunnen locatievoordelen opleveren.
Vanuit het oogpunt van leveringszekerheid ontstaat echter een ander beeld. Verschillende centrales in een regio zijn geen volledig onafhankelijke leveringsbronnen. Gedeelde weersomstandigheden, netaansluitingen of dienstverleners kunnen leiden tot verstoringen die meerdere locaties tegelijk treffen.
Dit is een algemeen principe van risicobeoordeling: diversificatie is pas echt effectief als de individuele risico's niet te nauw met elkaar samenhangen. Een groot aantal contracten kan een vals gevoel van veiligheid creëren als alle leveringen afhankelijk zijn van dezelfde regionale knelpunten.
Voor Europese importeurs betekent dit dat het aantal leveranciers alleen niet voldoende is. Geografische spreiding, technologische onafhankelijkheid en alternatieve transportroutes moeten ook in de beoordeling worden meegenomen.
Het feit dat ST LNG offshore wordt gebouwd, lost dit probleem niet automatisch op. Hoewel de installatie bepaalde knelpunten langs de kust kan omzeilen, blijft ze afhankelijk van regionale gasvoorraden, weersomstandigheden en maritieme diensten.
Leveringszekerheid wordt daarom niet bereikt door zoveel mogelijk namen in de inkoopportefeuille op te nemen, maar door daadwerkelijk verschillende faalprofielen. Dit onderscheid is met name belangrijk wanneer nieuwe capaciteiten voornamelijk in een beperkt aantal exportregio's worden ontwikkeld.
Drie marktontwikkelingen bepalen het succes
Voor de economische classificatie van ST LNG zijn meerdere toekomstscenario's nuttiger dan één enkele, ogenschijnlijk precieze voorspelling.
In het eerste scenario groeit het aanbod van LNG sneller dan de vraag. Nieuwe installaties komen grotendeels volgens plan op de markt, terwijl energiebesparing en alternatieve energietechnologieën het verbruik in belangrijke afzetregio's beperken. Kopers krijgen meer onderhandelingsmacht. Voor ST LNG zijn de belangrijkste factoren dan of de bouwkosten, de financiering en de lopende exploitatie concurrerend kunnen blijven.
In het tweede scenario absorbeert de vraag het extra aanbod grotendeels. Goedkoper en gemakkelijker verkrijgbaar LNG trekt nieuwe klanten aan, terwijl bestaande markten aanzienlijke hoeveelheden nodig hebben. Voor producenten zou dit een relatief gunstige omgeving zijn, mits hun installaties betrouwbaar leveren. De mogelijkheid van extra vraag in prijsgevoelige markten, zoals beschreven door het IEA, past in dit ontwikkelingspad.
In het derde scenario blijven terugkerende verstoringen een bepalend kenmerk. Vertraagde projectlanceringen, storingen of andere onderbrekingen zorgen ervoor dat de aangekondigde capaciteit niet consistent beschikbaar is als betrouwbare levering. In dergelijke gevallen kunnen, ondanks een over het algemeen grotere infrastructuur, nog steeds aanzienlijke prijsschommelingen optreden.
Geen van deze toekomstscenario's kan definitief worden geselecteerd op basis van de projectgegevens alleen. Ze illustreren echter wel welke kenmerken economisch waardevol zijn: lage kosten, hoge beschikbaarheid, flexibele marketing en betrouwbare financiering.
Diezelfde logica geldt voor inkopers in Duitsland. Inkoop die uitsluitend gebaseerd is op permanent lage prijzen is net zo kwetsbaar als een strategie die uitgaat van onbeperkt hoge prijzen als gevolg van schaarste.
Het sterkste energiebeleid behoudt de keuzemogelijkheden
ST LNG vertegenwoordigt een daadwerkelijke uitbreiding van de potentiële energievoorziening. Als het project gefinancierd, gebouwd en betrouwbaar geëxploiteerd wordt, zou het jaarlijks aanzienlijke extra hoeveelheden LNG kunnen leveren. De marktwaarde ervan ligt niet alleen in de productie, maar ook in het vergroten van de keuze voor kopers.
Het weloverwogen standpunt ten aanzien van het project is daarom noch onvoorwaardelijke goedkeuring, noch algehele afwijzing. Een grotere exportcapaciteit kan de leveringszekerheid verbeteren en de marktmacht beperken. Tegelijkertijd kan het nieuwe langetermijnverplichtingen, regionale concentraties en investeringsrisico's met zich meebrengen.
Voor Duitsland is het vermogen om te schakelen tussen energiebronnen en -oplossingen cruciaal. Dit omvat diverse leverancierslanden, een robuuste infrastructuur, voldoende reserves en contracten die kunnen worden aangepast aan een veranderende gasvraag. Even belangrijk is het verminderen van de vraag die op een technisch en economisch haalbare manier kan worden vervangen.
Het grootste gevaar schuilt niet zozeer in het gebruik van Amerikaans LNG op zich. Het probleem is een strategie die kortetermijnverlichting verwart met permanente onkwetsbaarheid. Geen enkel leveranciersland, geen enkel contract en geen enkele technologie kan alle risico's uitsluiten.
De nieuwe haven voor de kust van Texas zou de manoeuvreerruimte van Europa kunnen vergroten. Of Europa deze manoeuvreerruimte daadwerkelijk benut, zal echter niet afhangen van Matagorda, maar van zijn eigen inkoop-, industrie- en energiebeleid. Duurzame veiligheid ontstaat wanneer een groter aanbod niet leidt tot meer gemak, maar tot meer economische keuzevrijheid.
🎯🎯🎯 Datagestuurd B2B-brancheplatform als quasi-interne oplossing

De quasi-interne oplossing: Hoe Xpert.Digital operationele hiaten in B2B-marketing en -verkoop dicht – Slimme, contentgedreven bedrijfsvoering - Afbeelding: Xpert.Digital
Xpert.Digital is een datagedreven B2B-branchehub onder leiding van Konrad Wolfenstein . Het bedrijf fungeert als een externe, quasi-interne oplossing voor industriële partners en dicht operationele lacunes in marketing, content en sales – zonder dat de klant extra middelen nodig heeft.
Meer informatie vindt u hier:
Uw wereldwijde partner voor marketing en bedrijfsontwikkeling
☑️ Onze zakelijke voertaal is Engels of Duits
☑️ NIEUW: Correspondentie in uw moedertaal!

Konrad Wolfenstein
Mijn team en ik staan graag tot uw beschikking als uw persoonlijke adviseur.
U kunt contact met mij opnemen door hier het contactformulier in te vullen [email protected]:of door mij te bellen op +49 7348 4088 965. Mijn e-mailadres is
Ik kijk uit naar ons gezamenlijke project.







