
Next2Sun failliet: een waarschuwing voor de Duitse energietransitie
Xpert Pre-release

Beschikbaar in 27 talen 📢
Kies Xpert.Digital op GoogleⓘGepubliceerd op: 5 oktober 2026 / Bijgewerkt op: 5 oktober 2026 – Auteur: Konrad Wolfenstein
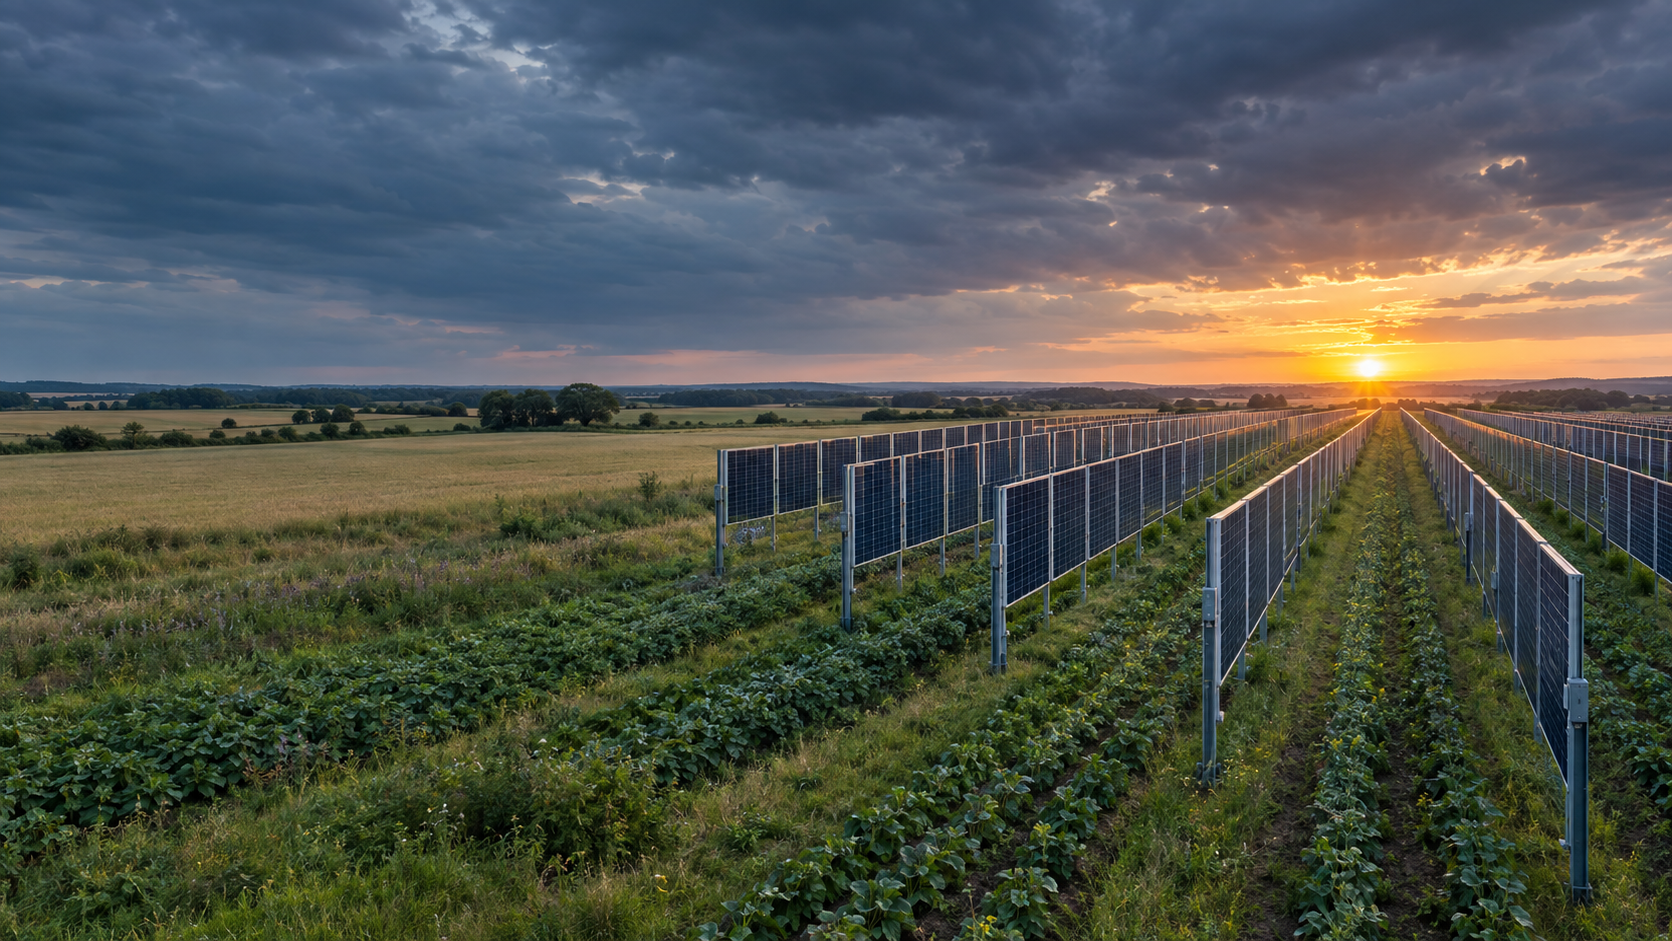
Next2Sun failliet: een waarschuwing voor de Duitse energietransitie – Creatieve afbeelding over dit onderwerp, gemaakt met AI: Xpert.Digital
Financieringsproblemen bij Next2Sun: hoe de energietransitie pioniers in gevaar brengt
De uitdagingen voor de Duitse zonne-energiesector: een analyse
Wanneer innovatie faalt: Het faillissement van Next2Sun en de lessen die we daaruit kunnen trekken voor de toekomst
Het faillissement van Next2Sun, een pionier op het gebied van verticale bifaciale fotovoltaïsche systemen, is niet alleen betreurenswaardig bedrijfsnieuws, maar ook een alarmerend signaal voor de gehele Duitse energietransitie. Op 5 oktober 2026 hebben Next2Sun Technology GmbH en Next2Sun Mounting Systems GmbH faillissement aangevraagd bij de rechtbank van Saarbrücken. Deze beslissing legt een fundamentele tegenstrijdigheid bloot: hoewel de vraag naar groene stroom groeit en er ambitieuze klimaatdoelstellingen worden gesteld, falen innovatieve bedrijven die technologische oplossingen ontwikkelen vaak door een gebrek aan financiering. Ondanks een stabiele marktpositie en een veelbelovend businessmodel kon Next2Sun het benodigde kapitaal van maximaal vijf miljoen euro niet verkrijgen, wat de vraag oproept hoe de Duitse zonne-energiesector in de toekomst gefinancierd kan worden. Het faillissement is daarom niet slechts een geïsoleerd geval, maar een symptoom van dieperliggende structurele problemen binnen de sector die dringend moeten worden aangepakt. In deze context is het essentieel om de lessen uit de zaak Next2Sun te trekken om de innovatiekracht en het concurrentievermogen van de Duitse energietransitie op lange termijn te waarborgen.
Next2Sun in faillissement: Wanneer de energietransitie haar pioniers niet meer kan financieren
Duitsland wil groene stroom, maar laat de bedrijven die erachter zitten verhongeren op de kapitaalmarkt
Het faillissement van twee bedrijven binnen de Next2Sun Groep is meer dan alleen een triest bericht uit Saarland. Het legt een fundamentele tegenstrijdigheid bloot in de Duitse energietransitie: technologisch hoogwaardige oplossingen kunnen voldoen aan de groeiende vraag, een aanzienlijk expansiepotentieel en politieke klimaatdoelen, maar toch falen door een gebrek aan financiering. Op 5 oktober 2026 hebben Next2Sun Technology GmbH en Next2Sun Mounting Systems GmbH faillissement aangevraagd bij de rechtbank van Saarbrücken. Next2Sun AG, Next2Sun Projekt GmbH en de projectbedrijven die reeds gerealiseerde fotovoltaïsche installaties voor de landbouw exploiteren, worden vooralsnog niet getroffen. De bedrijfsactiviteiten van de getroffen bedrijven zullen voorlopig worden voortgezet.
Dit onderscheid is cruciaal. Het betekent niet de onmiddellijke sluiting van de hele groep, noch bewijst het dat verticale agrivoltaïsche energieopwekking technisch of economisch gezien fundamenteel is mislukt. De getroffen bedrijven zijn voornamelijk die bedrijven die technologie, componenten en assemblagesystemen consolideren. Projectontwikkeling zal daarentegen worden voortgezet in een niet-insolvente onderneming. Lopende projecten zullen worden beoordeeld op hun economische haalbaarheid en waar mogelijk verder worden ontwikkeld. De zoektocht naar investeerders wordt parallel voortgezet. Het doel van het zelfbeheer is om een ordelijk herstructureringsproces te faciliteren, de bestaande expertise te behouden en zoveel mogelijk banen te beschermen.
De situatie is niettemin ernstig. Een bedrijf dat wordt beschouwd als een pionier en technologisch leider in verticaal geïnstalleerde bifaciale fotovoltaïsche systemen, met meer dan 65 megawatt piekvermogen op zijn naam in binnen- en buitenland en recentelijk meer dan 140 medewerkers in dienst in Duitsland, Oostenrijk, Polen en Japan, is er niet in geslaagd een relatief bescheiden extra kapitaalbehoefte te dekken. De mislukte financieringscampagne was gericht op maximaal vijf miljoen euro. In nominale termen werden aandeleninschrijvingen en andere aanbiedingen van deze omvang ontvangen. Uit due diligence bleek echter dat aanzienlijke delen van de aanbiedingen niet voldoende bindend waren. Het probleem lag dus niet bij een gebrek aan interesse, maar bij een gebrek aan betrouwbaar en direct beschikbaar kapitaal.
Een faillissement met een onzekere uitkomst
Een insolventieprocedure onder zelfbeheer verschilt van de gangbare opvatting van onmiddellijke liquidatie. Het management blijft bevoegd om te handelen, maar staat onder toezicht van een door de rechtbank aangestelde bewindvoerder. Deze aanpak kan voordelig zijn als er een kernactiviteit, verkoopbare technologie, klantrelaties en realistische vooruitzichten voor voortzetting van de activiteiten bestaan. Het garandeert echter geen succesvolle herstructurering. Cruciaal is dat de liquiditeit op korte termijn kan worden gewaarborgd, het bedrijfsmodel kan worden aangepast en een investeerder of strategische partner kan worden gevonden.
Voor Next2Sun ligt de kans in het feit dat niet alle onderdelen van de groep worden getroffen en dat de projectontwikkeling kan worden voortgezet. Reeds operationele fabrieken vallen buiten de reikwijdte van de aangevraagde procedure. Dit verkleint het risico dat operationele activa en lopende inkomsten volledig in de herstructurering worden meegesleurd. Tegelijkertijd kan deze scheiding de herstructurering bemoeilijken, omdat technologieontwikkeling, systeemproductie, projectplanning en -uitvoering economisch met elkaar verweven zijn. Een groep die haar kracht juist ontleende aan het bestrijken van meerdere waardeketenfasen, moet nu bewijzen dat deze fasen ook functioneren onder nieuwe eigendoms-, licentie- of samenwerkingsverbanden.
De meest economisch aantrekkelijke troef is niet simpelweg de voorraad componenten of volledig uitgewerkte projecten. Het is de combinatie van patenten, systeemkennis, referentie-installaties, agrarische ervaring, expertise op het gebied van vergunningen en een internationaal netwerk. Dit pakket kan waardevol zijn voor een energieleverancier, een infrastructuurinvesteerder, een grote projectontwikkelaar, een fabrikant van assemblagesystemen of een industrieel strateeg. De prijs ervan hangt echter af van hoe goed het intellectuele eigendom juridisch beschermd is, hoe robuust de projectpijplijn is, welke marges realistisch haalbaar zijn en hoeveel extra financiering nodig is om een stabiele positieve kasstroom te realiseren.
De beslissing om een project voort te zetten zal daarom niet alleen gebaseerd zijn op technologische aantrekkelijkheid. Een investeerder wil weten welke projecten op korte termijn bouwklaar zijn, of de netaansluitingen zijn verzekerd, welke leverings- en afnameovereenkomsten er bestaan, hoeveel voorfinanciering nodig is en of er risico's verbonden zijn aan garanties of bestaande projecten. Even belangrijk is de vraag welke onderneming welke rechten, werknemers, klantcontracten en patenten bezit. Hoe transparanter deze structuur kan worden gepresenteerd, hoe groter de kans op een oplossing die meer inhoudt dan alleen de verkoop van individuele activa.
Veel steun kan liquiditeit niet vervangen
De mislukte reddingspoging benadrukt het verschil tussen maatschappelijke steun, vrijblijvende interesse en een juridisch bindende toezegging die daadwerkelijk financiering oplevert. Een aandeleninschrijving, een investeringsintentie of een aanbod tot overleg kunnen het publieke vertrouwen versterken. Voor de continuïteitsprognose en de dagelijkse solvabiliteit in verband met insolventie telt echter alleen kapitaal dat juridisch bindend is, tijdig beschikbaar is en vrij is van onvervulde voorwaarden. Als twee belangrijke toezeggingen niet kunnen worden nagekomen, kan een nominaal behaald financieringsdoel binnen enkele dagen opnieuw worden ondermijnd.
Het feit dat er geen investeringsgelden werden geaccepteerd omdat de vereiste drempel niet werd bereikt, is vanuit het oogpunt van regelgeving en beleggersbescherming correct. Het voorkomt dat kleine beleggers kapitaal inbrengen in een situatie waarvan de financiering op middellange termijn onduidelijk blijft. Voor het bedrijf betekende deze beschermingsclausule echter dat zelfs de kleinere inschrijvingen die daadwerkelijk werden ontvangen, niet als overbruggingsfinanciering konden worden gebruikt. De campagne was dus opgezet als een alles-of-niets-oplossing: of er werd een voldoende grote financieringsbuffer gecreëerd, of de investering zou helemaal niet doorgaan.
Het verlagen van de minimale investering naar € 600 verbreedde de potentiële investeerdersbasis, maar kon institutioneel kapitaal niet vervangen. Groeibedrijven met projectgebaseerde activiteiten hebben niet alleen veel supporters nodig, maar ook een paar financieel sterke ankerinvesteerders die zich zelfs in moeilijke tijden stevig kunnen inzetten. Private equity kan dit aanvullen, maar is slechts in beperkte mate geschikt voor het dekken van operationele verliezen op korte termijn, kosten voor de voorbereidingsfase en projectgerelateerde zekerheden ter waarde van miljoenen. De situatie wordt met name problematisch wanneer de campagne wordt gezien als een laatste redmiddel om het bedrijf te redden. In dat geval neemt het risico voor investeerders toe, terwijl de tijd voor een grondig due diligence-onderzoek afneemt.
Dit proces illustreert daarom niet alleen een communicatiestoring, maar ook een harde financiële realiteit. Positieve feedback is een immaterieel goed. Liquiditeit is een kasstroomcijfer. Daartussenin ligt de beoordeling van kredietwaardigheid, voorwaarden, looptijden, onderpand en beslissingsbevoegdheid. Veel bedrijven falen niet omdat niemand hun idee goed vindt, maar omdat er onvoldoende investeerders bereid zijn om hun geld op het vereiste moment over te maken, gezien de bestaande risico's.
De economische opleving maskeerde de kwetsbaarheid
Next2Sun werd opgericht in 2015 en is uitgegroeid van een technologiepionier tot een internationaal actieve groep. Het verticale bifaciale ontwerp verschilt aanzienlijk van conventionele, op de grond gemonteerde systemen die op het zuiden gericht zijn. In plaats van te streven naar maximale opbrengst rond het middaguur, vangen de bifaciale modules voornamelijk zonlicht op in de ochtend en de avond. Een oost-westoriëntatie resulteert in een opwekkingsprofiel met twee dagelijkse pieken en een lagere piek rond het middaguur. In een elektriciteitsnet met een snel groeiende conventionele fotovoltaïsche capaciteit kan dit profiel een grotere totale systeemwaarde hebben dan een extra kilowattuur die wordt opgewekt tijdens de toch al hoogproductieve middagperiode.
Het bedrijf had verwacht in 2026 een projectvolume van ongeveer 50 megawatt te realiseren. Dat zou bijna evenveel zijn als in de tien voorgaande jaren samen. Voor 2027 werd meer dan 70 megawatt geprojecteerd, met zelfs driecijferige jaarlijkse volumes gepland voor de middellange termijn. Deze cijfers duiden op een aanzienlijke groei van de markt. Aan de andere kant onthullen ze ook de klassieke valkuil van een groeiend projectbedrijf: de kapitaalbehoeften stijgen vaak sneller dan de geregistreerde omzet en operationele kasstroom.
Bij energieprojecten zitten vaak lange periodes tussen het plaatsen van een bestelling en de betaling. Grond moet worden verworven, plannen moeten worden opgesteld, deskundigen moeten worden betaald, vergunningen moeten worden verkregen, netaansluitingen moeten worden gereserveerd, componenten moeten worden besteld en personeel moet worden aangenomen. Als een financieringsbeslissing, bouwvergunning of bankgoedkeuring vertraging oploopt, blijven de kosten bestaan terwijl de verwachte kasstroom uitblijft. Groei verergert deze uitdaging in de voorfinanciering. Een bedrijf kan een volle projectportefeuille hebben en toch insolvent raken als het financieringstekort tussen uitgaven en inkomsten te groot wordt.
Pioniers, met name, maken extra kosten. Ze moeten niet alleen projecten implementeren, maar ook markten uitleggen, technische standaarden helpen vormgeven, autoriteiten overtuigen, de impact op de landbouw onderzoeken, nieuwe toeleveringsketens opzetten en referenties creëren. Veel van deze uitgaven leveren maatschappelijke voordelen op, maar kunnen niet volledig worden verrekend in de prijs van het eerste verkochte systeem. Latere concurrenten profiteren vaak van de gevestigde standaarden en de toegenomen acceptatie, zonder de volledige kosten van het pionierswerk te hebben gedragen. Vanuit economisch oogpunt creëert dit een kloof tussen de voordelen van de innovatie en het privérendement voor de innovator.
De balans had een sterkere invloed dan het kassaldo
De gepubliceerde jaarrekening van Next2Sun AG per 31 december 2024 laat zien waarom een oppervlakkige analyse van de balans de daaropvolgende crisis niet kan verklaren. De AG is in essentie een managementholding en niet synoniem met de gehele operationele groep. De totale activa bedroegen eind 2024 circa € 4,74 miljoen. Het gerapporteerde eigen vermogen bedroeg ongeveer € 4,17 miljoen, wat wiskundig gezien overeenkwam met een hoge eigenvermogensratio van bijna 88 procent. Dit werd gecompenseerd door verplichtingen van bijna € 499.000 en voorzieningen van iets meer dan € 76.000.
Deze cijfers geven aanvankelijk een gevoel van stabiliteit. De samenstelling van de activa is echter belangrijker dan de verhouding. Ongeveer € 2,46 miljoen was toe te schrijven aan financiële beleggingen, voornamelijk deelnemingen in gelieerde ondernemingen. Nog eens € 2,19 miljoen bestond uit vorderingen op gelieerde ondernemingen. Daarentegen bedroegen de contanten en banksaldi slechts circa € 67.400. Dit betekent niet dat het bedrijf eind 2024 overmatig schulden had. Het betekent echter wel dat een groot deel van de activa vastzat in deelnemingen en vorderingen binnen de groep en niet direct beschikbaar was als liquide middelen.
De vorderingen op gelieerde ondernemingen daalden op jaarbasis van circa € 2,47 miljoen naar € 2,19 miljoen. Tegelijkertijd verhoogde de AG haar boekwaarde in Next2Sun Technology GmbH met € 1 miljoen tot circa € 2,32 miljoen. Per saldo steeg de boekwaarde van de financiële activa binnen een jaar van circa € 1,43 miljoen naar € 2,46 miljoen. Deze ontwikkeling duidt op een voortdurende financiering en kapitalisatie van de operationele structuur. Dit kan normaal zijn voor een holding. In een daaropvolgende crisis wordt echter duidelijk dat de waarde van investeringen en vorderingen binnen de groep afhankelijk is van de economische prestaties van de dochterondernemingen.
De winst- en verliesrekening van de AG (naamloze vennootschap) dient evenmin te worden opgevat als geconsolideerde jaarrekening. De omzet van de holding bedroeg in 2024 slechts € 204.000. Dit werd aangevuld met circa € 12.000 aan overige bedrijfsopbrengsten en circa € 142.600 aan rente en soortgelijke inkomsten, voornamelijk van gelieerde ondernemingen. Na aftrek van personeelskosten, overige bedrijfskosten en rentekosten bedroeg het nettoverlies over het jaar circa € 40.600. In het voorgaande jaar was een kleine winst van circa € 18.600 gerealiseerd. Het geaccumuleerde tekort liep daardoor op tot circa € 263.500.
Het is met name opvallend dat de overige operationele kosten van de AG stegen van circa € 48.700 naar ongeveer € 148.600. Tegelijkertijd beschikte de holding over aanzienlijke kapitaalreserves en ontving zij in 2024 verdere premies uit aandeleninschrijvingen. Deze structuur beperkte aanvankelijk de verliezen. Het geeft echter geen antwoord op de cruciale vraag hoeveel liquiditeit de operationele dochterondernemingen in 2025 hebben verbruikt. De geconsolideerde jaarrekening voor 2025 was nog niet beschikbaar tijdens de reddingspoging. Het enige dat bekend was, was dat de totale omzet en winst aanzienlijk waren gedaald ten opzichte van 2024.
De economische les is duidelijk: een hoge eigenvermogensratio biedt alleen bescherming als de activa waardevol en voldoende liquide zijn. Een bedrijf kan er financieel gezond uitzien op de balans en tegelijkertijd een acuut tekort aan liquide middelen hebben. In holdingstructuren worden liquiditeit, verplichtingen, projectkansen en risico's verder gecompliceerd doordat ze verdeeld zijn over verschillende juridische entiteiten. Daarom is voor beleggers een geconsolideerde kasstroomanalyse belangrijker dan een enkele balansratio.
Het jaar 2025 werd een keerpunt
Het bedrijf noemde het uitblijven van of de vertraging bij het verkrijgen van staatssteun voor de geplande subsidies voor zonne-energie in de landbouwsector als een grote belemmering. Dit leidde niet alleen tot politieke irritatie, maar ook tot een concreet bedrijfsrisico. Projectontwikkelaars plannen personeel, toeleveringsketens en voorbereidend werk op basis van verwachte marktomstandigheden. Als een toegezegd financieringsmechanisme niet tijdig in werking treedt, kunnen projecten ondanks de fundamentele vraag mogelijk niet worden gefinancierd, of kunnen ze niet onder de berekende voorwaarden worden uitgevoerd.
Voor een gevestigde standaardtechnologie is zo'n vertraging onhandig. Voor een gespecialiseerd bedrijf in een jonge markt kan het zelfs levensbedreigend zijn. Klanten wachten, banken eisen meer eigen vermogen, investeerders stellen beslissingen uit en projectopbrengsten worden doorgeschoven naar latere boekjaren. De kostenbasis kan echter niet in hetzelfde tempo worden verlaagd zonder de mogelijkheid tot latere uitvoering in gevaar te brengen. Ingenieurs, projectplanners en verkoopteams kunnen niet zomaar willekeurig worden aangenomen of ontslagen.
Daarbij kwam nog een steeds voorzichtiger financieringsklimaat. Na de renteverhogingen van de voorgaande jaren werden investeerders selectiever. Banken keken niet langer alleen naar het verwachte jaarlijkse rendement van een fotovoltaïsch systeem, maar ook naar het uurlijkse opwekkingsprofiel, negatieve elektriciteitsprijzen, risico's op afschakeling, netcongestie, marketingovereenkomsten en de veerkracht van projectpartners. Dit creëert een waarderingsprobleem voor innovatieve technologieën: de systeemvoordelen zijn wellicht groter, maar er zijn minder operationele gegevens op lange termijn, minder gestandaardiseerde financieringsmodellen en minder vergelijkbare transacties.
Next2Sun bevond zich daardoor in een klassiek dilemma. Het bedrijf moest blijven investeren om te profiteren van de verwachte marktopleving, terwijl deze opleving politiek en financieel werd vertraagd. Volgens het bedrijf werden de verliezen in 2025 aanvankelijk grotendeels opgevangen door bankleningen en aandelenkapitaal. Dit gaf tijd, maar creëerde geen duurzame financieringscyclus. Toen er in 2026 verder groeikapitaal nodig was, was de risicobereidheid van institutionele beleggers beperkt.
Nieuw: Amerikaans patent – installeer zonneparken tot 30% goedkoper, 40% sneller en gemakkelijker – met instructievideo's!

Nieuw: Amerikaans patent – Installeer zonneparken tot 30% goedkoper, 40% sneller en eenvoudiger – met instructievideo's! - Afbeelding: Xpert.Digital
De kern van deze technologische vooruitgang is de bewuste afwijking van de conventionele klemmontage, die decennialang de standaard is geweest. Het nieuwe, tijds- en kostenefficiëntere montagesysteem pakt dit aan met een fundamenteel ander, intelligenter concept. In plaats van de modules op specifieke punten vast te klemmen, worden ze in een doorlopende, speciaal gevormde steunrail geschoven en stevig op hun plaats gehouden. Dit ontwerp zorgt ervoor dat alle krachten – of het nu gaat om statische sneeuwbelasting of dynamische windbelasting – gelijkmatig over de gehele lengte van het moduleframe worden verdeeld.
Meer informatie vindt u hier:
Agri-fotovoltaïsche energie: mogelijkheden en risico's voor de toekomst
Technologisch geavanceerd, financieel veeleisend
Verticale bifaciale agrivoltaïsche systemen lossen meerdere problemen tegelijk op. Ze maken agrarisch gebruik tussen de rijen modules mogelijk, verminderen de noodzaak tot volledige omschakeling van landbouwgrond en wekken elektriciteit op andere tijdstippen van de dag op dan conventionele systemen die op het zuiden gericht zijn. Afhankelijk van de locatie, de rijafstand, de bodemreflectie en het type module kunnen aanzienlijke specifieke opbrengsten worden behaald. Het lagere installeerbare vermogen per hectare wordt gedeeltelijk gecompenseerd door een verbeterde bruikbaarheid voor de landbouw en een meer marktgericht elektriciteitsprofiel.
Het opwekkingsprofiel wordt steeds belangrijker. Eind 2025 had Duitsland ongeveer 117 gigawatt aan geïnstalleerd zonne-energievermogen en zou het tot 2030 gemiddeld bijna 20 gigawatt per jaar moeten toevoegen om de doelstelling van 215 gigawatt te bereiken. Met toenemende capaciteit neemt echter de waarde van een extra kilowattuur tijdens zonnige middaguren af. In 2025 waren er 573 uur lang negatieve groothandelsprijzen. Tegelijkertijd leverden zonne-energiesystemen 74,1 terawattuur aan het net. Een aanzienlijk deel van de zonne-energieproductie viel dus samen met uren waarin de marktprijs laag of negatief was.
Verticale oost-west-systemen kunnen deze zogenaamde kannibalisatie tegengaan. Ze genereren relatief meer stroom in de ochtend en avond, wanneer de vraag vaak hoger is en het aanbod van zonne-energie lager. Dit kan leiden tot hogere marketingopbrengsten, een betere benutting van het elektriciteitsnet en een lagere behoefte aan opslagcapaciteit. Dit voordeel vertaalt zich echter niet automatisch in een hogere winstmarge. Hogere systeemkosten, een lagere vermogensdichtheid, een complexere planning, gespecialiseerde infrastructuur en een nog kleinere afzetmarkt kunnen het inkomstenvoordeel tenietdoen.
De economische haalbaarheid hangt daarom af van verschillende inkomstenstromen en voordelen. Deze omvatten de verkoop van elektriciteit, mogelijke subsidies, voortgezet agrarisch gebruik, pachtinkomsten, het vermijden van conflicten over grondbezit, een gunstiger terugleverprofiel en, waar van toepassing, lokale directe afnameovereenkomsten. Veel van deze voordelen komen verschillende belanghebbenden ten goede. De netbeheerder profiteert van een stabieler netprofiel, de boer van dubbel grondgebruik, de gemeente van acceptatie en toegevoegde waarde, en de elektriciteitsverbruiker van een bredere spreiding van de opgewekte elektriciteit. De projectonderneming kan deze voordelen echter alleen financieren als ze worden omgezet in inkomsten via contracten of subsidieregelingen.
Enorm potentieel betekent nog niet dat er een markt bestaat
Het theoretische potentieel voor agrivoltaïsche systemen in Duitsland is buitengewoon groot. Wetenschappelijke potentieelanalyses wijzen uit dat op bijzonder geschikte locaties circa 500 gigawatt piekvermogen geïnstalleerd zou kunnen worden. Onder bredere technische aannames loopt het potentieel zelfs op tot duizenden gigawatt. Deze cijfers tonen aan dat agrivoltaïsche systemen geen nichefenomeen hoeven te blijven. Ze zeggen echter weinig over hoeveel projecten op korte termijn goedgekeurd, op het net aangesloten en gefinancierd kunnen worden.
Halverwege 2025 telde een relevante database 95 agri-PV-systemen met een gezamenlijk piekvermogen van circa 390 megawatt en een oppervlakte van ongeveer 1.210 hectare. Hiervan waren 28 verticaal geïntegreerde systemen. Vergeleken met het theoretische potentieel bevond de markt zich dus nog in een beginfase. Dit is aantrekkelijk voor pioniers, omdat groei mogelijk is. Tegelijkertijd is het risicovol, omdat normen, financieringsregelingen, bankmodellen en vergunningsprocedures nog niet volledig zijn vastgesteld.
Een locatie kan ideaal zijn voor landbouw, maar toch mislukken door het ontbreken van een aansluiting op het elektriciteitsnet. Een technisch aantrekkelijk project kan vertraging oplopen door gemeentelijke planning, milieuvoorschriften, leveringstermijnen of de kredietwaardigheid van de klant. En een project met een gegarandeerde elektriciteitsopbrengst kan onfinancierbaar blijven als het verdienmodel te afhankelijk is van fluctuerende marktprijzen. Het daadwerkelijk te ontwikkelen marktvolume is daarom altijd aanzienlijk kleiner dan het technische potentieel.
Dit leidt tot een gevaarlijke verwachtingsfout voor bedrijven. Hoge potentiële winstcijfers stimuleren ambitieuze investeringen in personeel, verkoop en productiecapaciteit. De daadwerkelijke geldstroom is echter afhankelijk van de weinige projecten die alle knelpunten tegelijkertijd overwinnen. Als de markt zich langzamer ontwikkelt dan de organisatie, ontstaat er een financieringskloof. Next2Sun is daarom niet failliet gegaan door een gebrek aan beschikbare ruimte, maar door de timing en financiële beperkingen die het bedrijf ervan weerhielden om potentieel om te zetten in winstgevende activiteiten.
Het nieuwe energiebeleid verschuift de risico's
De Duitse overheid blijft officieel vasthouden aan haar doelstelling om in 2030 80 procent van de bruto elektriciteitsconsumptie uit hernieuwbare energiebronnen te halen. Tegelijkertijd moet het ondersteuningssysteem meer markt-, net- en systeemgericht worden. Het ontwerp voor de hervorming van de Wet op Hernieuwbare Energiebronnen, dat in 2026 wordt gepresenteerd, voorziet in een geleidelijke afschaffing van vaste terugleveringstarieven op lange termijn, meer directe marketing, intelligent aanstuurbare installaties en een sterkere focus op netcapaciteit en prijssignalen. Voor zonne-energie moet de nadruk sterker komen te liggen op kosteneffectieve, op de grond gemonteerde installaties.
De fundamentele economische redenering is begrijpelijk. Een elektriciteitsnet met een hoog aandeel zonne-energie mag producenten niet permanent belonen voor het gelijktijdig terugleveren van elektriciteit aan het net, ongeacht de vraag of de netomstandigheden. Negatieve prijzen duiden op een gebrek aan flexibiliteit. Opslag, flexibele afnemers, dynamische tarieven en regelbare opwekking moeten daarom sterker in de markt worden geïntegreerd. Subsidies die alleen de geïnstalleerde capaciteit belonen zonder rekening te houden met de tijdelijke waarde van de productie, worden steeds inefficiënter naarmate het net groeit.
De verdeling van transitierisico's is echter problematisch. Grote energiebedrijven kunnen directe marketing, prognoses, het beheer van balanceringsgroepen en prijsafdekking intern of via gevestigde partners organiseren. Kleine exploitanten, burgerenergiecoöperaties en gespecialiseerde middelgrote ondernemingen dragen relatief hogere transactiekosten. Als voorspelbare terugleveringstarieven op lange termijn worden verlaagd of afgeschaft, neemt het aandeel van marktprijs-, marketing- en financieringsrisico toe. Banken reageren hierop met hogere eisen aan eigen vermogen, onderpand en contracten.
Het zou echter te ver gaan om te spreken van een volledige juridische stopzetting van de door burgers geleide energietransitie. Bestaande installaties behouden hun overeengekomen voorwaarden, en zelfs kleine nieuwe installaties kunnen economisch rendabel blijven door zelfverbruik, opslag en flexibele marketing. De hervorming verandert het bedrijfsmodel echter fundamenteel. Het bevoordeelt spelers met schaalvoordelen, expertise op het gebied van data, toegang tot de elektriciteitshandel en goedkoop kapitaal. Zonder vereenvoudigde marketingmodellen en eerlijke aggregatieaanbiedingen bestaat het risico van marktconcentratie ten gunste van grotere bedrijven.
Voor Next2Sun is het directe oorzaak-gevolgverband beperkt. Het faillissement is niet uitsluitend het gevolg van een toekomstige hervorming van de Wet op Hernieuwbare Energiebronnen (EEG), maar eerder van reeds geleden verliezen, vertraagde subsidie-effecten en een mislukte poging om kapitaal aan te trekken. De politieke verschuivingen beïnvloeden echter wel de verwachtingen van investeerders. Kapitaalverstrekkers beoordelen nu de inkomstenontwikkeling voor de komende tien tot twintig jaar. De onzekerheid over de regelgeving verhoogt de vereiste risicopremie, zelfs voordat een wet definitief is aangenomen.
Gaszekerheid en concurrentie op het gebied van zonne-energie
De beschuldiging dat beleidsmakers de belangen van fossiele gasbedrijven beschermen en tegelijkertijd decentrale hernieuwbare energiebronnen belasten, raakt aan een reëel conflict over de verdeling van de energie, maar moet wel nauwkeurig worden geformuleerd. In een steeds duurzamer elektriciteitssysteem heeft Duitsland gegarandeerde stroom nodig voor perioden met een lage wind- en zonne-energieproductie. Op korte termijn zullen flexibele gasgestookte centrales waarschijnlijk de belangrijkste bron van deze stroom zijn, later idealiter aangedreven door klimaatneutrale gassen of waterstof. Dergelijke centrales zijn niet primair gebouwd voor lange perioden van vollastbedrijf, maar eerder als capaciteitsreserve voor perioden van schaarste.
Dit creëert een politieke asymmetrie. Voor regelbare elektriciteitscentrales wordt gesproken over door de staat gesteunde investeringen of capaciteitsmechanismen, omdat de markt alleen mogelijk niet voldoende kan voorzien in de capaciteitsbehoefte. Daarentegen is er voor zonne-energie een sterkere drang naar marktintegratie en de verlaging van gegarandeerde terugleveringstarieven. Beide maatregelen zijn vanuit systeemoogpunt te rechtvaardigen, maar ze pakken verschillende risico's op verschillende manieren aan: Gegarandeerde capaciteit krijgt een zekerheidsgarantie voor beschikbaarheid, terwijl van nieuwe producenten van hernieuwbare energie wordt verwacht dat ze meer prijs- en marketingrisico's dragen.
Een economisch verantwoord beleid zou geen individuele technologieën moeten bevoordelen, maar juist op een transparante manier moeten compenseren voor systeemdiensten. Deze diensten omvatten gegarandeerde capaciteit, flexibele vraag, opslagcapaciteit, netvriendelijke locatiekeuze en teruglevering op gunstige momenten. Verticale zonne-energie zou van een dergelijk kader kunnen profiteren, omdat de ochtend- en avondprofielen vanuit systeemperspectief gunstiger kunnen zijn. Zolang dit voordeel zich echter alleen indirect manifesteert via volatiele marktprijzen, blijft financiering lastiger dan met vaste subsidies of langetermijncontracten voor de afname van elektriciteit.
Het probleem is daarom minder een simpele strijd tussen gas en zonne-energie, maar eerder een onvolledige prijsbepaling van de systeemwaarden. Gasgestookte elektriciteitscentrales lossen het probleem van perioden met lage wind- en zonne-energieproductie op, maar niet de afhankelijkheid van brandstofprijzen en import. Zonne-energie verlaagt de marginale kosten en de uitstoot, maar zonder opslag en flexibele vraag genereert het steeds grotere overschotten rond het middaguur. De meest kosteneffectieve oplossing ligt in een portfoliobenadering. Om dit te bereiken, moeten marktregels investeringen in alle noodzakelijke functies mogelijk maken, zonder dat politieke voorkeur of bedrijfsgrootte de doorslaggevende factor wordt in de financiering.
Waarom deze zaak verder reikt dan Next2Sun
De Duitse zonne-energiesector bevindt zich in een paradoxale situatie. De expansie bereikt hoge niveaus, terwijl individuele fabrikanten, installateurs en projectontwikkelaars onder druk komen te staan. In 2025 werd er circa 16,4 gigawatt aan nieuwe fotovoltaïsche capaciteit toegevoegd. Het marktvolume is dus aanzienlijk. Desondanks dalen de marges in delen van de waardeketen, terwijl financiering, netaansluiting en marketing steeds lastiger worden. Een groeiende eindmarkt garandeert geen winstgevende groei voor elke leverancier.
Projectontwikkelaars zijn bijzonder kwetsbaar. Ze investeren vroeg, realiseren pas laat inkomsten en zijn afhankelijk van een reeks externe beslissingen. Als de projectfinanciering mislukt, blijven bestaande verplichtingen bestaan. Als de aansluiting op het elektriciteitsnet wordt vertraagd, worden verkopen uitgesteld. Als de marktwaarde van zonne-energie daalt, passen banken hun modellen aan. Tegelijkertijd kunnen goedkope modules de totale kosten verlagen, maar ze kunnen ook de concurrentie intensiveren en de marges verkleinen van bedrijven die zich bezighouden met ontwikkeling, engineering en systeemintegratie.
Innovatieve middelgrote bedrijven staan ook voor de zogenaamde "vallei des doods" tussen demonstratie en industriële schaalvergroting. Financiering is beschikbaar voor onderzoek en bankleningen voor gevestigde infrastructuurprojecten. Daartussen ligt de fase waarin de technologie bewezen is, maar het businessmodel nog niet gestandaardiseerd is. Juist in deze fase is het vaak lastiger om vijf of tien miljoen euro op te halen dan later honderden miljoenen euro's voor een risicoarme portefeuille van voltooide projecten.
Het faillissement is daarom een waarschuwingssignaal voor de Duitse innovatiefinanciering. Het is niet voldoende om onderzoek te stimuleren en expansiedoelen te stellen. Bedrijven hebben groeikapitaal nodig, betrouwbare goedkeuringsprocedures, duidelijke financieringsvoorwaarden en financieringsinstrumenten die ook nieuwe systeemvoordelen weerspiegelen. Anders zullen patenten en referentie-installaties in Duitsland worden ontwikkeld, terwijl de daaropvolgende schaalvergroting zal worden uitgevoerd door financieel sterkere internationale spelers.
Wat een haalbare reddingsoperatie zou moeten bereiken
Een succesvolle herstructurering vereist allereerst het waarborgen van liquiditeit op korte termijn, terwijl tegelijkertijd de structurele kapitaalbehoeften worden verlaagd. Dit houdt in dat projecten consequent prioriteit krijgen op basis van hun gereedheid voor de bouw, winstmarge, netaansluiting en financieringshaalbaarheid. Projecten met langdurige goedkeuringsprocedures of onzekere financiering mogen niet in dezelfde mate beslag leggen op middelen als projecten die binnen enkele maanden inkomsten kunnen genereren. Een kleinere, gerichte portefeuille kan waardevoller zijn voor de voortzetting van de bedrijfsvoering dan een grote, maar kapitaalintensieve pijplijn.
Ten tweede zou een strategische investeerder waarschijnlijk geschikter zijn dan een andere, breed gediversifieerde reddingsoperatie. Een industriële partner zou niet alleen kapitaal kunnen inbrengen, maar ook koopkracht, productiecapaciteit, projectfinanciering, garanties en markttoegang. Licentiemodellen zijn ook denkbaar, waarbij Next2Sun zijn technologie niet langer volledig zelf in elke regio zou implementeren. Dit verlaagt de kapitaalbehoefte, maar brengt het risico met zich mee van lagere marges en verlies van controle over delen van de waardeketen.
Ten derde moet de systeemwaarde van de technologie contractueel worden vastgelegd. Langetermijncontracten voor de afname van elektriciteit met afnemers met een hoge vraag in de ochtend en avond kunnen het opwekkingsprofiel belonen. Combinaties met batterijopslag, elektrolyzers of flexibele commerciële afnemers kunnen extra inkomsten genereren. Samenwerkingen met de landbouwsector, gemeenten en regionale energieleveranciers zijn ook de moeite waard als ze niet alleen acceptatie creëren, maar ook bindende afspraken opleveren over landgebruik, afname en financiering.
Ten vierde heeft de groep behoefte aan transparantie met betrekking tot problemen uit het verleden en toekomstige financieringsbehoeften. Een investeerder zal een technologie niet redden als het onduidelijk blijft welke extra verliezen gefinancierd moeten worden om winstgevendheid te bereiken. Een robuust, geïntegreerd plan, bestaande uit winst- en verliesrekeningen, balansen en kasstroomprognoses, is daarom essentieel. Het moet pessimistische scenario's bevatten voor vertragingen bij vergunningsaanvragen, negatieve prijzen, lagere projectmarges en hogere financieringskosten.
Wat kunnen politici hiervan leren?
Beleidsmakers zouden de toezeggingen voor financiering en de goedkeuring van staatssteun beter op elkaar moeten afstemmen. Aangekondigde marktstimulansen kunnen bedrijven ertoe aanzetten te investeren, zelfs als de juridische implementatie ervan nog onzeker is. Als het mechanisme later wordt uitgesteld of gewijzigd, dragen bedrijven de opstartkosten. Een betrouwbare staat moet ofwel tijdig juridische zekerheid scheppen, ofwel overgangsregelingen bieden die abrupte financieringstekorten voorkomen.
Bovendien zou de financiering sterker gedifferentieerd moeten worden op basis van de systeemwaarde, zonder een ondoorzichtig subsidiestelsel te creëren. Technologieën met een lagere piekbelasting rond het middaguur, beter landgebruik of een gunstiger netprofiel genereren voordelen die niet duidelijk worden bij eenvoudige vergelijkingen op basis van kilowattuur. Aanbestedingen zouden met dergelijke kenmerken rekening kunnen houden door middel van transparante criteria. Als alternatief zouden lokale nettarieven, flexibele aansluitingsovereenkomsten of tijdsafhankelijke marktpremies passende signalen kunnen afgeven.
Voor energieprojecten in burgerbezit en kleinere bedrijven is gemakkelijke toegang tot directe marketing cruciaal. Als elk klein project complexe handels-, meet- en balanceringsstructuren vereist, ontstaat er een indirecte belemmering voor markttoegang. Gestandaardiseerde contracten, gereguleerde toegang tot gegevens en concurrerende aggregatieaanbiedingen zouden schaalvoordelen kunnen ontsluiten zonder de gedecentraliseerde eigendomsstructuur op te geven.
Ten slotte zou publieke financiering zich sterker moeten richten op de opschalingsfase. Garanties, achtergestelde leningen of cofinancieringsinstrumenten kunnen particulier kapitaal mobiliseren zonder verliezen over de hele linie te socialiseren. Dit moet worden voorafgegaan door een onafhankelijke technische en commerciële beoordeling, passende kapitaalinbreng en duidelijke herstructureringsdoelstellingen. Niet elk bedrijf met een groen product is het waard om te redden. Maar een financieringssysteem dat regelmatig technologisch waardevolle pioniers verliest tijdens de overgang naar de massamarkt is economisch inefficiënt.
De werkelijke waarde moet nu nog worden vastgesteld
Next2Sun is niet zomaar een geïsoleerd geval, noch bewijs van een algemeen falen van de energietransitie. Integendeel, de casus laat zien hoe nauw technologie, regelgeving, de kapitaalmarkt en projectimplementatie met elkaar verweven zijn. Een goede uitvinding kan niet op grote schaal worden toegepast zonder liquide middelen. Een grote pijpleiding kan geen cashflow genereren zonder netaansluitingen en bindende financiering. Politieke uitbreidingsdoelstellingen geven richting, maar ze vervangen geen rendabele verdienmodellen.
De komende weken zullen uitwijzen of de scheiding van insolvente en niet-insolvente bedrijven de herstructurering bevordert of juist de operationele integratie van de groep verzwakt. Cruciaal is dat een investeerder de waarde van de patenten, referenties, werknemers en internationale marktpositie hoger zal inschatten dan de herstructureringskosten. Even belangrijk is of lopende projecten snel voldoende liquiditeit kunnen genereren en of klanten ondanks de procedure vertrouwen blijven houden.
Voor Duitsland staat er meer op het spel dan het voortbestaan van één enkel bedrijf. Als innovatieve energietechnologieën hier worden ontwikkeld, getest en op de markt gebracht, maar er tijdens de opschalingsfase geen kapitaal wordt aangetrokken, zal een deel van de toekomstige waardecreatie onvermijdelijk elders terechtkomen. De maatschappij zal dan de kosten van de eerste leerfase dragen, terwijl anderen de industriële winst opstrijken. Dit zou noch een rationeel industriebeleid, noch een kosteneffectieve energietransitie zijn.
De prikkelende waarheid is dan ook: Duitsland heeft geen gebrek aan ideeën voor zonne-energie, maar wel aan geduld, kapitaal en de betrouwbaarheid van de regelgeving die nodig zijn om de meer ambitieuze projecten op te schalen. Next2Sun kan nog steeds worden gereorganiseerd. Zelfs een succesvolle redding zou het onderliggende structurele probleem echter niet oplossen. Pas wanneer de markt de tijdelijke, ruimtelijke en agrarische voordelen van hernieuwbare technologieën op de juiste manier inschat, en bedrijven de transitie van innovatie naar opschaling kunnen financieren, zal baanbrekend technologisch werk zich vertalen in duurzame industriële waardecreatie.
Uw partner voor bedrijfsontwikkeling op het gebied van fotovoltaïsche energie en bouw
Van industriële zonnepanelen op daken tot zonneparken en grotere parkeerterreinen met zonnepanelen
☑️ Onze zakelijke voertaal is Engels of Duits
☑️ NIEUW: Correspondentie in uw moedertaal!

Konrad Wolfenstein
Mijn team en ik staan graag tot uw beschikking als uw persoonlijke adviseur.
U kunt contact met mij opnemen door hier het contactformulier in te vullen [email protected]:of door mij te bellen op +49 7348 4088 965. Mijn e-mailadres is
Ik kijk uit naar ons gezamenlijke project.




