Intelligente magazijnen: hoe automatisering de machtsverhoudingen in de logistiek verandert – Creatieve afbeelding over dit onderwerp, met AI: Xpert.Digital
Meer robots, meer efficiëntie? Wat is nu echt belangrijk in de magazijnsector?
Automatisering van magazijnen: Veel bedrijven zien deze kosten en risico's over het hoofd
De toekomst van logistiek: hoe intelligente magazijnen de concurrentiepositie veranderen
Robots, kunstmatige intelligentie en geautomatiseerde magazijnsystemen beloven snellere processen en lagere kosten. Maar nieuwe technologie alleen maakt een magazijn niet efficiënter: als processen slecht georganiseerd zijn of data onbetrouwbaar, kan automatisering bestaande problemen zelfs verergeren. De cruciale factor is hoe goed technologie, materiaalstromen en operationele processen op elkaar aansluiten. Dit artikel laat zien welke bedrijfsmodellen de markt vormgeven, hoe regionale kansen verschillen en waar bedrijven op moeten letten bij investeringen – van totale kosten en software tot onderhoud en betrouwbaarheid.
Slimme magazijnen: waarom goede data belangrijker kunnen zijn dan nieuwe robots
Door alleen robots aan te schaffen, automatiseer je mogelijk alleen maar je inefficiëntie
Intelligente magazijnbeheer ontwikkelt zich van een technische moderniseringstaak tot een strategische kwestie van concurrentievermogen. Het primaire doel is niet om zoveel mogelijk mensen door machines te vervangen. De cruciale factor is het afstemmen van voorraadniveaus, materiaalstromen, werkprocessen en klantbehoeften op een zodanige manier dat een bedrijf betrouwbaarder, economischer en flexibeler opereert. Een magazijn is intelligent wanneer het effectief kan reageren op veranderingen – niet simpelweg omdat er robots in actief zijn.
De centrale economische these is daarom als volgt: de duurzame waarde van intelligente warehousing ontstaat door de wisselwerking tussen procesontwerp, datakwaliteit, automatisering en operationele controle. Individuele technologieën kunnen aanzienlijke verbeteringen mogelijk maken. Ze kunnen echter ook kapitaal vastzetten, de technologische afhankelijkheid vergroten en bestaande organisatorische problemen maskeren. Er is een aanzienlijk verschil tussen een overtuigende demonstratie en een volledig winstgevend systeem dat jarenlang meegaat.
De markt weerspiegelt deze spanning duidelijk. Enerzijds neemt de vraag naar hoogwaardige intralogistiek toe. Anderzijds blijven investeringen afhankelijk van het economische klimaat, financieringskosten, bouwactiviteit en de financiële situatie van grote klanten. Voor 2025 voorspelde de wereldwijde markt voor magazijnautomatisering een toename van de orderontvangst van circa zeven procent. Deze groei was echter niet uitsluitend te danken aan een sterkere daadwerkelijke vraag. Hogere staal- en arbeidskosten verhoogden de projectkosten; tegelijkertijd ondersteunden individuele grote investeringsprogramma's de algehele markt. Nominale groei staat daarom niet automatisch gelijk aan een overeenkomstige toename van het aantal geautomatiseerde magazijnen.
Een gedegen marktanalyse vereist dat drie niveaus afzonderlijk worden bekeken: de industriële waardeketen, de verschillende concurrentiemodellen van leveranciers en de regionale vraagomstandigheden. Alleen de combinatie hiervan verklaart welke technologieën economisch haalbaar zijn, welke bedrijven structurele voordelen hebben en waar aantrekkelijke investeringskansen ontstaan.
Een grote toekomstige markt met vage statistische grenzen
Zelfs het definiëren van de markt vereist zorgvuldige overweging. Intelligente warehousing, magazijnautomatisering, intralogistiek en logistieke automatisering zijn geen synoniemen. Sommige marktanalyses richten zich primair op geautomatiseerde opslag- en transportsystemen. Andere analyses omvatten magazijnbeheersoftware, sensoren, mobiele robots, diensten of aanvullende toepassingen buiten het eigenlijke magazijn.
Een marktprognose schat de wereldwijde markt voor slimme magazijnen op 31,21 miljard dollar in 2025 en verwacht dat deze zal stijgen tot 46,42 miljard dollar in 2030. Dit komt overeen met een gemiddelde jaarlijkse groei van 8,3 procent. Een andere studie naar magazijnautomatisering voorspelt een marktvolume van ongeveer 64 miljard dollar in 2032 en een jaarlijkse groei van 12,3 procent tussen 2026 en 2032. Deze cijfers beschrijven verschillende onderzoekskaders en mogen niet bij elkaar worden opgeteld of als direct vergelijkbare metingen worden beschouwd.
Deze methodologische beperking is essentieel voor economische besluitvorming. Het combineren van verschillende marktdefinities kan leiden tot een overschatting van de daadwerkelijk haalbare vraag. Een fabrikant van grijptechnologie bedient niet dezelfde markt als een hoofdaannemer voor complete distributiecentra. Evenzo is het omzetpotentieel van een softwareplatform niet gelijk aan het totale investeringsvolume van zijn klanten.
Verkoopstatistieken vereisen ook een duidelijke interpretatie. Voor 2024 werden circa 102.900 professionele servicerobots voor transport- en logistieke toepassingen verkocht, een stijging van 14 procent ten opzichte van het voorgaande jaar. Dit betekent dat meer dan de helft van de geregistreerde professionele servicerobots in deze toepassingscategorie viel. Deze categorie omvat echter niet uitsluitend magazijnrobots, maar ook robots voor andere transporttaken. Bovendien betreft dit een steekproef van bedrijven en geen volledig overzicht van alle installaties wereldwijd.
De betrouwbare conclusie is daarom niet dat elke subsector in hetzelfde tempo groeit. Integendeel, geautomatiseerd goederenvervoer is een belangrijke commerciële toepassing van robotica, terwijl de daadwerkelijke groeipaden aanzienlijk uiteenlopen afhankelijk van de technologie, de regio en de klantengroep.
Waarom de investeringslogica van het magazijn verandert
De vraag naar intelligente magazijnen kan worden gezien als een reactie op verschillende gelijktijdige kostenfactoren. Bedrijven moeten schaarse arbeidskrachten productiever inzetten, voldoen aan de toenemende vraag naar leveringscapaciteit en omgaan met onzekere verkooptrends. Arbeidstekorten en hogere eisen aan orderverwerking behoren daarom tot de belangrijkste drijfveren achter automatisering.
Het veranderende orderprofiel is vooral vanuit economisch oogpunt belangrijk. Een magazijn met weinig grote leveringen vereist een andere organisatiestructuur dan een locatie met veel kleine orders, frequente retouren en wisselende productcombinaties. De hoeveelheid verwerkte goederen is niet de enige factor die de benodigde inspanning bepaalt. Het aantal orderregels, de verscheidenheid aan producten en de vereiste verwerkingsstappen kunnen een grotere impact hebben op de kosten dan het pure verzendvolume.
Dit leidt tot een fundamenteel verschil tussen capaciteit en efficiëntie. Extra ruimte creëert in eerste instantie alleen maar extra capaciteit. Het elimineert geen zoektijden, voorraadfouten of knelpunten bij de inpakstations. Omgekeerd kan een betere indeling van de opslagruimte de efficiëntie van een bestaand gebouw verhogen zonder dat direct een volledig geautomatiseerd systeem nodig is.
Een andere belangrijke factor is het economische belang van betrouwbaarheid. Onnauwkeurige voorraadadministratie kan leiden tot verkeerde aankopen, onnodige veiligheidsvoorraden, leveringsvertragingen en extra transportkosten. Het magazijn heeft daarom niet alleen invloed op de eigen personeelskosten, maar ook op de omzet, inkoop, productie en liquiditeit.
De investeringsbeslissing mag daarom niet worden gereduceerd tot een geïsoleerde besparing per magazijnmedewerker. Het gaat om de vraag hoeveel operationele onzekerheid een bedrijf kan tolereren tegen welke kosten. Een oplossing kan economisch verantwoord zijn, zelfs als deze slechts tot beperkte personeelsbesparingen leidt, maar een cruciaal productieproces stabiliseert of een kostbare uitbreiding van de locatie voorkomt.
Industriële waardecreatie begint lang voordat de robot bestaat
De industriële keten van intelligente magazijnen kan worden gezien als een meerlaags systeem. Aan het begin bevinden zich materialen en industriële componenten. Deze omvatten staalconstructies, stellingen, aandrijvingen, tandwielen, rollen, transportbandmodules, accu's, laadapparatuur, besturingssystemen, camera's en beveiligingstechnologie. Op dit niveau bepalen leveringscapaciteit, kwaliteit en standaardisatie de concurrentiepositie van de leveranciers verderop in de keten.
Het tweede niveau bestaat uit gespecialiseerde machines en subsystemen. Geautomatiseerde magazijnen voor kleine onderdelen, palletmagazijnen, shuttlesystemen, sorteersystemen, mobiele transportrobots en robotgestuurde handlingstations voeren elk specifieke taken uit. Hun economische voordeel hangt sterk af van hoe goed ze zijn afgestemd op het betreffende productassortiment en de materiaalstroom.
Hierboven bevindt zich de besturings- en softwarelaag. Deze verbindt orders, voorraad, middelen en technische systemen. Alleen deze verbinding transformeert individuele machines in een gecoördineerd totaalsysteem. De gangbare marktbenadering van magazijnautomatisering omvat daarom niet alleen opslag, transport, sortering en orderverzameling, maar ook software, integratie en services.
Een andere waardetoevoegende fase is systeemintegratie. Hierbij worden gebouwen, technologie, brandbeveiliging, IT en operationele processen op elkaar afgestemd. Deze taak wordt vaak onderschat, omdat de zichtbare technische elementen gemakkelijker te beoordelen lijken dan de kwaliteit van hun integratie.
De laatste stap is de operationele fase gedurende de gehele levenscyclus. Onderhoud, reserveonderdelen, software-updates, modernisering en uitbreiding zijn geen secundaire, aanvullende diensten. Ze hebben een directe invloed op de beschikbaarheid van de oorspronkelijk berekende prestaties.
Deze structuur leidt tot een belangrijk economisch onderscheid: de verkoop van een machine genereert een eenmalige opbrengst. Een betrouwbaar onderhouden systeem daarentegen kan gedurende vele jaren terugkerende inkomsten genereren. Voor klanten biedt deze langdurige relatie zowel zekerheid als potentiële afhankelijkheid.
Waarom het management beslist over economische voordelen
In een slim magazijn moeten verschillende besluitvormingsniveaus samenwerken. Het magazijnbeheersysteem, vaak aangeduid als magazijnmanagementsysteem, organiseert de voorraad, opslaglocaties en orders. Machinebesturingssystemen voeren de bewegingen technisch uit. Een hoger uitvoerings- of orchestratielaag kan taken prioriteren en resources coördineren.
De termen worden niet altijd consistent gebruikt in de markt. Daarom is de specifieke toewijzing van verantwoordelijkheden vanuit economisch oogpunt belangrijker dan de productnaam: Welk systeem bepaalt de volgorde? Waar wordt de voorraadinformatie betrouwbaar bijgehouden? Welke entiteit reageert op storingen? En wie is verantwoordelijk als meerdere subsystemen afzonderlijk functioneren, maar de algehele prestatie niet wordt behaald?
Het toenemende belang van dit controlesysteem wordt ook weerspiegeld in de strategische richting van grote leveranciers. KION heeft zijn segment Supply Chain Solutions begin boekjaar 2026 omgedoopt tot Intelligent Automation Solutions. Tegelijkertijd wil het merk Dematic zich sterker positioneren op het gebied van integrale supply chain control. Dit weerspiegelt de uitbreiding van het dienstenaanbod, van individuele magazijntechnologie tot de coördinatie van complexe processen.
Voor operators kan een krachtige softwarearchitectuur de schaalbaarheid verbeteren. Nieuwe robots of werkstations kunnen dan geleidelijk worden geïntegreerd. Dit vereist echter geschikte interfaces, eenduidige datamodellen en duidelijk gedefinieerde verantwoordelijkheden.
Openheid alleen garandeert geen lage totale kosten. Een architectuur die grotendeels uit verschillende producten bestaat, kan leiden tot extra integratie- en testinspanningen. Omgekeerd kan een gesloten, geïntegreerd systeem weliswaar eenvoudiger te bedienen zijn, maar het kan het later lastiger maken om van leverancier te wisselen. De beste beslissing ligt daarom niet in één enkele aanpak. Het hangt af van de complexiteit, de interne mogelijkheden en de langetermijnstrategie voor de locatie.
Kunstmatige intelligentie moet worden afgemeten aan operationele data
Kunstmatige intelligentie vergroot de mogelijkheden van magazijnbeheer, maar vervangt geen gedegen procesorganisatie. Relevante toepassingen zijn onder andere visuele herkenning van artikelen, verbetering van robotgrijpprocessen, orderprioritisering, voorspelling van technische storingen en dynamische coördinatie van mobiele robots. Simulatiegebaseerde planning en voorspellende toewijzing van middelen winnen eveneens aan belang.
Er moet onderscheid worden gemaakt tussen verschillende technische taken. Een systeem dat beelden analyseert, lost een ander probleem op dan een routeplanningsalgoritme. Evenzo is een spraakgestuurd assistentiesysteem niet automatisch geschikt voor het besturen van veiligheidskritische machinebewegingen.
Voor een economische evaluatie maakt het niet uit of een product als AI-oplossing op de markt wordt gebracht. Waar het om gaat, is of het meetbare voordelen biedt ten opzichte van een geschikte benchmark. Als een op regels gebaseerd besturingssysteem een stabiele taak betrouwbaar en kosteneffectief uitvoert, moet een complexere oplossing de extra inspanning rechtvaardigen.
Key performance indicators (KPI's) onder realistische operationele omstandigheden zijn daarom bijzonder relevant. Denk hierbij aan foutloos afgeronde orders, noodzakelijke menselijke tussenkomsten, herstarttijden na storingen en prestaties met ongebruikelijke artikelen. Een hoog gemiddeld detectiepercentage is wellicht van weinig economisch belang als de resterende fouten bijzonder kostbaar zijn.
De kwaliteit van de data beperkt ook de bruikbaarheid ervan. Onnauwkeurige productafmetingen, inconsistente verpakkingsgegevens of vertraagde voorraadboekingen kunnen intelligente besturingssystemen systematisch misleiden. Daarom is dataonderhoud geen voorbereidend bijproject, maar een continu onderdeel van het magazijnproductiesysteem.
Vier bedrijfsmodellen bepalen het concurrentielandschap
Het concurrentielandschap kan beter worden gecategoriseerd op basis van bedrijfsmodellen dan op basis van één enkele ranglijst. De eerste groep bestaat uit breed gepositioneerde systeemleveranciers en -integratoren. Belangrijke marktspelers zijn onder andere Dematic, Daifuku, SSI Schäfer, KNAPP, Vanderlande, Swisslog, TGW en Honeywell Intelligrated. Zij concurreren met diverse combinaties van magazijntechnologie, materiaalstroom, software, integratie en service.
Hun kracht ligt in het aanpakken van complexe projecten en het integreren van tal van technische disciplines. De klant ontvangt een totaaloplossing en kan verantwoordelijkheden effectiever bundelen. Tegelijkertijd zijn dergelijke projecten vaak kapitaalintensief en vereisen ze een nauwkeurige planning.
De tweede groep bestaat uit meer gespecialiseerde technologie- en robotica-aanbieders. Bedrijven zoals AutoStore, Geekplus, Locus Robotics en Symbotic vertegenwoordigen verschillende technische en commerciële benaderingen binnen magazijnautomatisering. Ze zijn niet volledig uitwisselbaar. Hun oplossingen zijn gericht op verschillende productstructuren, bewegingstaken en automatiseringsniveaus.
De derde groep bestaat uit softwareleveranciers en platformbedrijven. Hun concurrentievoordeel kan liggen in het beheren van heterogene technologieën, in het optimaliseren van processen of in de integratie met andere bedrijfssoftware. Een belangrijk deel van hun bedrijfsactiviteiten is afhankelijk van de mate waarin hun applicaties geïntegreerd zijn in de operationele organisatie.
De vierde groep bestaat uit regionale integratoren, onderhoudsspecialisten en branchespecifieke oplossingsaanbieders. Zij kunnen succesvol zijn in situaties waar klantnabijheid, snelle respons en kennis van bestaande systemen belangrijker zijn dan wereldwijde schaalvergroting.
Deze structuur verklaart waarom een bedrijf marktleider kan zijn in een deelmarkt zonder de gehele markt te domineren. Een leverancier van geautomatiseerde opslagtechnologie concurreert niet altijd rechtstreeks met een leverancier van mobiele transportrobots. In plaats daarvan ontstaan er vaak partnerschappen, verkoopkanalen en gezamenlijke projecten.
Grootte biedt geen bescherming tegen project- en economische risico's
Grote aanbieders beschikken over referenties, internationale serviceorganisaties en uitgebreide ontwikkelingsmiddelen. Desondanks blijft hun bedrijfsvoering deels afhankelijk van de timing van grote investeringsprojecten.
Dit blijkt duidelijk uit de cijfers voor KION's Supply Chain Solutions-segment voor 2025. De orderontvangst steeg met 39,5 procent tot circa € 3,599 miljard, terwijl de segmentomzet met 4,4 procent toenam tot circa € 3,071 miljard. Zowel de projectactiviteiten als de dienstverlening lieten groei zien.
De verschillende groeicijfers illustreren waarom orderontvangst en omzet afzonderlijk geanalyseerd moeten worden. Nieuwe projecten vertalen zich niet direct in volledige omzet. Planning, productie, installatie en opstart kosten tijd. Daarom kan een sterk orderjaar pas later zijn volledige impact op de omzet hebben.
Een grote orderportefeuille garandeert evenmin automatisch hoge winsten. Cruciale factoren zijn de berekende marges, technische risico's, contractvoorwaarden en de mogelijkheid om op tijd te leveren. Als de kosten stijgen of interfaceproblemen extra werk veroorzaken, kan een grote order een financiële teleurstelling worden.
Dit resulteert in een genuanceerder beeld voor concurrentieanalyses. Geïnstalleerde systemen bieden toegang tot service- en moderniseringsprojecten. Nieuwe grootschalige projecten maken groei mogelijk, maar verhogen ook de eisen aan projectmanagement en liquiditeit. Een evenwichtige mix van nieuwe systemen, software, onderhoud en uitbreidingen kan daarom economisch waardevoller zijn dan een bijzonder groot volume aan kortetermijnopdrachten.
Modulaire robotica verandert de drempels voor toegang tot de sector
Mobiele robots en modulaire systemen veranderen de mogelijkheden voor investeringsplanning. In plaats van de gehele magazijnorganisatie in één keer te herstructureren, kunnen bedrijven geselecteerde transport- of orderverzameltaken automatiseren en de reikwijdte later uitbreiden. De vraag naar schaalbare en flexibele oplossingen wordt daarom beschouwd als een belangrijke drijfveer voor de markt op de lange termijn.
Het belangrijkste voordeel ligt in het omgaan met onzekerheid. Wanneer het toekomstige ordervolume moeilijk te voorspellen is, heeft de optie van geleidelijke expansie een eigen economische waarde. Een kleinere initiële investering kan het risico op verkeerde beslissingen beperken en praktische ervaring mogelijk maken.
Modulariteit staat echter niet gelijk aan onbeperkte schaalbaarheid. Extra robots vereisen verkeersruimte, laadcapaciteit, overstappunten en voldoende krachtige werkstations. Als met deze beperkingen geen rekening wordt gehouden tijdens het ontwikkelingsproces, kan een grotere vloot steeds langere wachttijden tot gevolg hebben.
Dit leidt tot een belangrijke planningsregel: de prestatielimiet van een extra robot is niet per se constant. Een systeem kan aanvankelijk vrijwel evenredig groeien en later op een ander knelpunt vastlopen.
Voor leveranciers verschuift de focus van de concurrentie van louter voertuigtechnologie naar algehele operationele controle. Wagenparkbeheer, foutafhandeling, veiligheid, onderhoud en integratie bepalen of een flexibele oplossing in de praktijk ook daadwerkelijk flexibel blijft.
LTW Intralogistieke Oplossingen

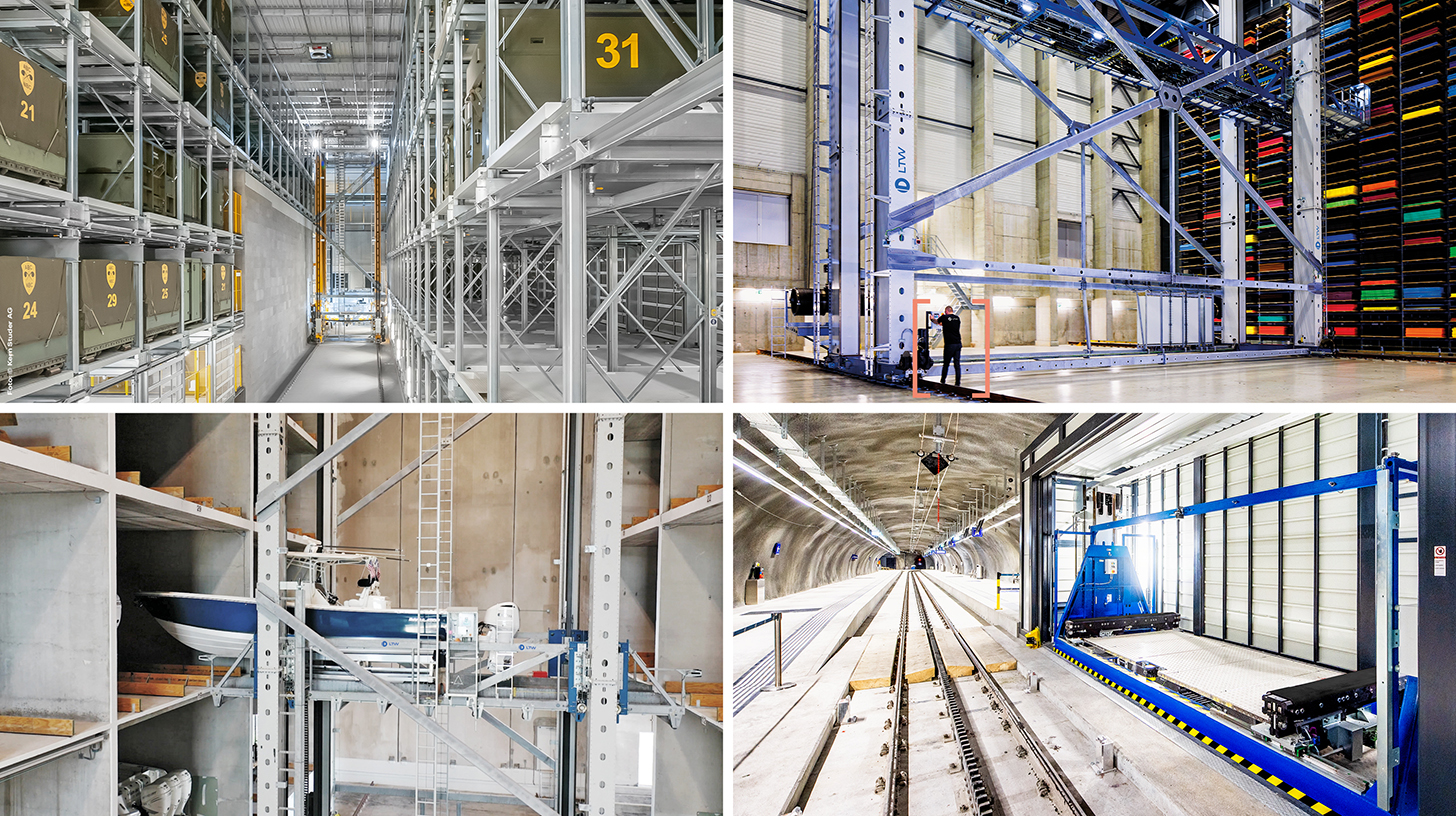
LTW Intralogistics – Ingenieurs van Flow - Afbeelding: LTW Intralogistics GmbH
LTW biedt haar klanten geen losse componenten, maar geïntegreerde totaaloplossingen. Advies, planning, mechanische en elektrotechnische componenten, besturings- en automatiseringstechnologie, software en service – alles is met elkaar verbonden en nauwkeurig op elkaar afgestemd.
De interne productie van belangrijke componenten is bijzonder voordelig. Dit maakt optimale controle mogelijk over de kwaliteit, toeleveringsketens en interfaces.
LTW staat voor betrouwbaarheid, transparantie en samenwerking. Loyaliteit en eerlijkheid zijn stevig verankerd in de bedrijfsfilosofie – een handdruk betekent hier nog steeds iets.
Dit is hiermee gerelateerd:
Europa biedt een grote markt voor de vernieuwing van bestaande lagers
Gebruiksmodellen herverdelen kosten en risico's
Naast de traditionele aanschaf van apparatuur winnen gebruiks- en servicegerichte bedrijfsmodellen aan populariteit. Bij robotica als service worden technische diensten geleverd via terugkerende betalingen. In de sector van transport- en logistieke robots groeide het aanbod hiervan in 2024 met 42 procent, terwijl traditionele verkoop het belangrijkste marketingkanaal bleef.
Voor klanten kan een dergelijk model de initiële kapitaalbehoefte verlagen. Bovendien kunnen onderhoud en technische ondersteuning soms in één contract worden opgenomen. Dit kan de instap vergemakkelijken, met name wanneer de interne technische middelen beperkt zijn.
De economische beoordeling mag echter niet beperkt blijven tot de lagere initiële betaling. Contractduur, minimale afnameverplichtingen, prijswijzigingen, uitbreidingskosten en beëindigingsopties hebben allemaal invloed op de totale kosten. Een systeem dat intensief en langdurig wordt gebruikt, kan kosteneffectiever zijn in het bezit ervan, terwijl een flexibel contract voordelen biedt in tijden van onzekere vraag.
De aanbieder neemt ook extra risico's op zich. Zij moeten de technologie financieren en de prestaties ervan over een langere periode garanderen. Dit maakt gebruiksefficiëntie, restwaarde en kredietwaardigheid van de klant belangrijker.
Gebruiksmodellen elimineren de investeringskosten niet. Ze herverdelen simpelweg de financiering, de operationele verantwoordelijkheid en het risico onder de belanghebbenden. Het nut ervan hangt af van de vraag of deze verdeling aansluit bij de daadwerkelijke onzekerheid van de klant.
Het potentieel van een regionale markt vereist meer dan een kleurrijke wereldkaart
Een betrouwbare regionale heatmap moet minstens drie dimensies onderscheiden: de huidige marktomvang, de verwachte groei en de economische aantrekkelijkheid van individuele toepassingen. Een grote markt kan langzaam groeien. Een kleine markt kan hoge groeicijfers laten zien, maar slechts beperkte absolute inkomsten genereren.
Regionale kosten en infrastructuurfactoren spelen ook een rol. Hoge arbeidskosten verhogen over het algemeen de waarde van bespaarde arbeidsuren. Hoge grondkosten kunnen dichtere opslag aantrekkelijker maken. Omgekeerd kunnen onbetrouwbare technische infrastructuur of een gebrek aan onderhoudscapaciteit dezelfde automatiseringsaanpak belemmeren.
Een recente sectorprognose voorspelt een gemiddelde jaarlijkse groei van ongeveer zeven procent voor Europa, het Midden-Oosten en Afrika tussen 2025 en 2030. Voor de Amerikaanse markten wordt een groei van ongeveer zes procent verwacht en voor de regio Azië-Pacific ongeveer vijf procent. Wereldwijd ligt dit cijfer rond de zes procent.
Deze prognose is geen universeel geldige ranglijst van alle robotica- en softwaresegmenten. Andere studies met andere definities komen tot verschillende resultaten. Juist daarom mag een regionale heatmap niet de indruk wekken dat één enkel groeicijfer alle technologieën en landen adequaat beschrijft.
Bij een investeringsbeslissing moet men zich eerder afvragen welke specifieke combinatie van klantvraag, kostenstructuur, locatiekwaliteit en technische ondersteuning aanwezig is.
Europa biedt een grote markt voor de vernieuwing van bestaande lagers
Europa is geen homogene automatiseringsmarkt. De huidige ontwikkelingen verschillen aanzienlijk tussen landen en sectoren. Nederland, Noord-Europa en het Verenigd Koninkrijk ervaren gunstigere vraagomstandigheden, terwijl Duitsland op korte termijn te lijden heeft onder een zwakkere investeringsactiviteit bij belangrijke afnemers.
Dit leidt tot een tweeledig perspectief. Enerzijds kunnen economische zwakte en terughoudendheid om in de industrie te investeren nieuwe projecten vertragen. Anderzijds hebben met name bestaande magazijnstructuren hun eigen behoefte aan modernisering, betere software en het wegnemen van specifieke knelpunten.
Bestaande locaties stellen echter andere eisen dan nieuwbouw. De beschikbare hoogte, bodemgesteldheid, brandbeveiliging, kolomconstructie en lopende werkzaamheden beperken de technische vrijheid. Een oplossing moet zich aanpassen aan de bestaande omstandigheden, in plaats van uit te gaan van een theoretisch optimaal gebouw.
Dit biedt leveranciers de mogelijkheid om hun bestaande activiteiten te moderniseren. Het economische voordeel zit hem niet alleen in de verkoop van nieuwe technologie, maar ook in de implementatie ervan met zo min mogelijk verstoringen. Productieonderbrekingen en problemen in de toeleveringsketen kunnen de verwachte voordelen aanzienlijk tenietdoen.
In dit opzicht blijft Duitsland een uitdagende markt: een zwakkere vraag op korte termijn betekent niet automatisch een gebrek aan potentieel op lange termijn. Het vergroot echter wel het belang van overtuigende economische haalbaarheidsstudies en implementatieconcepten met een laag risico.
Centraal- en Zuidoost-Europa vereisen een andere aanpak voor automatiseringsberekeningen
Voor locaties in Centraal- en Zuidoost-Europa is het weinig zinvol om simpelweg de investeringslogica van hooglonenregio's in West-Europa over te nemen. Doorslaggevende factoren zijn de lokale totale kosten, de beschikbaarheid van personeel, het orderprofiel en de strategische rol van de locatie.
Polen en Tsjechië worden genoemd als groeiende markten in het kader van de diversificatie en regionalisering van toeleveringsketens. Dit betekent echter niet automatisch dat ze gelijkgesteld worden aan alle andere landen in de regio.
Voor locaties in landen als Roemenië of Bulgarije moet de analyse daarom gebaseerd zijn op concrete operationele gegevens. Lagere arbeidskosten kunnen de afschrijvingsperiode verlengen, alleen al door besparingen op personeelskosten. Tegelijkertijd kunnen nauwkeurigheid van de voorraad, traceerbaarheid, ruimtebenutting of de betrouwbare levering aan internationale klanten een economische rechtvaardiging vormen voor automatisering.
Een plausibele instapstrategie is geleidelijke digitalisering. Betrouwbare stamgegevens, mobiele data-acquisitie en duidelijke procesverantwoordelijkheden zorgen in eerste instantie voor transparantie. Vervolgens kunnen individuele transportroutes of gestandaardiseerde verwerkingsstappen worden geautomatiseerd.
Deze ranglijst is geen algemeen advies tegen grootschalige faciliteiten. Een locatie met een hoge productiecapaciteit en stabiele goederenstromen kan volledige automatisering rechtvaardigen, zelfs in een regio met lagere lonen. De doorslaggevende factor is het specifieke gebruik, niet het landlabel.
Noord-Amerika combineert investeringskracht met afhankelijkheid van grote klanten
De Amerikaanse markten worden sterk beïnvloed door grootschalige investeringsprogramma's van grote retail- en logistieke bedrijven. Dergelijke programma's kunnen de vraag jarenlang ondersteunen. Tegelijkertijd kunnen ze marktgegevens vertekenen als een paar bijzonder grote projecten een significant deel van de groei genereren. Voor 2025 behoorden grootschalige projecten van toonaangevende retailers tot de belangrijkste aanjagers van nieuwe wereldwijde orders.
Voor leveranciers is een grote klant aantrekkelijk omdat deze herhaalbare oplossingen, grote volumes en internationale referenties kan bieden. Deze correlatie vergroot echter ook het risico op marktconcentratie. Als een belangrijke klant zijn investeringsplannen uitstelt, kan dit een aanzienlijke impact hebben op de orderontvangst en de capaciteitsbenutting.
Daarnaast beïnvloeden bouw- en materiaalkosten de winstgevendheid. In de Verenigde Staten werd een aanzienlijk deel van de verwachte ordergroei in 2025 toegeschreven aan hogere projectprijzen. Dit illustreert waarom stijgende inkomsten niet direct moeten worden geïnterpreteerd als bewijs van verbeterde investeringsomstandigheden.
Op de lange termijn moet er ook onderscheid worden gemaakt tussen verschillende klantsegmenten. De automatisering van de voedselproductie in Amerika zal naar verwachting tegen het einde van dit decennium afnemen, naarmate grotere distributiecentra worden afgerond. De pakketbezorgsector zal daarentegen naar verwachting blijven groeien dankzij investeringen in de bezorging van de laatste kilometers.
Het regionale perspectief blijft daarom fundamenteel aantrekkelijk, maar wel selectief. De doorslaggevende factoren zijn aan welke investeringscycli een aanbieder deelneemt en in welke mate zijn bedrijfsactiviteiten afhankelijk zijn van individuele programma's.
Azië is zowel een centrum van vraag als een gebied van industriële concurrentie
De regio Azië-Pacific moet niet als één aaneengesloten groeiblok worden beschouwd. China, Japan, India en de Zuidoost-Aziatische markten verschillen van elkaar wat betreft industriële structuur, technologische volwassenheid en investeringsvoorwaarden.
Er werd een omzetdaling van acht procent voorspeld voor de Aziatisch-Pacifische markt voor magazijnautomatisering tegen 2025. Een zwakkere binnenlandse vraag in China wordt beschouwd als een belangrijke oorzaak. Sommige deelmarkten presteerden echter goed.
Tegelijkertijd combineert de regio diverse leveranciersprofielen. Japanse en Europese bedrijven concurreren er met Chinese en Indiase robotica-bedrijven en regionale integratoren. Belangrijke spelers zijn onder andere Daifuku, Murata Machinery, Geekplus, GreyOrange en SSI Schäfer.
Deze dubbele rol is cruciaal voor concurrentieanalyses: Azië is zowel een afzetmarkt als de regio van herkomst van belangrijke technologieën. Een zwakkere binnenlandse vraag vertaalt zich daarom niet noodzakelijkerwijs in een navenant zwakkere internationale concurrentiepositie voor fabrikanten in die regio.
India biedt echter een ander beeld. Daar wordt een overgang beschreven van individuele pilotprojecten voor digitalisering en automatisering naar meer omvattende toepassingen. Geautomatiseerde magazijntechnologie, transportsystemen, robotgestuurde orderverzameling en datagestuurde besturing moeten hogere prestaties mogelijk maken zonder dat de personeelsbehoefte evenredig toeneemt.
Succesvolle marktontwikkeling vereist daarom landspecifieke en toepassingsgerichte strategieën. Een gestandaardiseerd product kan internationaal schaalbaar zijn; de installatie, service en operationele aanpassing blijven echter vaak lokaal bepaald.
Het Midden-Oosten en andere opkomende markten bieden specifieke kansen
Voor India, het Midden-Oosten en Afrika wordt een toenemende toepassing van robotica, geautomatiseerd transport, sensoren en cloudgebaseerd magazijnbeheer beschreven. Deze ontwikkeling wordt gedreven door kostendruk en stijgende verwachtingen ten aanzien van de snelheid waarmee orders worden afgehandeld.
Vanuit economisch oogpunt moet er een onderscheid worden gemaakt tussen individuele moderne logistieke centra en de landelijke marktbereidheid. Een technisch veeleisend grootschalig project toont aan dat een oplossing op één locatie kan worden geïmplementeerd. Dit bewijst echter niet dat onderhoud, de levering van reserveonderdelen en gekwalificeerd personeel in de hele regio in gelijke mate beschikbaar zijn.
Dergelijke markten kunnen aantrekkelijk zijn voor leveranciers als ze gezamenlijk technologie ontwikkelen en lokale operationele ondersteuning bieden. Degenen die alleen apparatuur verkopen zonder de daaropvolgende exploitatie te garanderen, lopen het risico op prestatieproblemen en reputatieschade.
In Latijns-Amerika worden Brazilië en Mexico met name genoemd in verband met het groeiende belang van regionale toeleveringsketens. Ook hier hangt het specifieke potentieel af van welke sectoren investeren en welke taken geautomatiseerd moeten worden.
De betekenisvolle regionale heatmap is daarom geen simpele rangschikking van winnaars en verliezers. Het is een kaart van verschillende bedrijfsmodellen: modernisering van bestaande faciliteiten, automatisering van nieuwe distributiecentra, industriële productie en toelevering, of de geleidelijke digitalisering van magazijnen die voorheen overwegend handmatig werden beheerd.
De voordelen voor de klant hangen meer af van de toepassing dan van de modeterm
Niet elk magazijnprobleem vereist dezelfde technologie. Een magazijn voor reserveonderdelen met veel zelden gevraagde artikelen heeft een andere oplossing nodig dan een voedseldistributiecentrum met een hoge doorvoer en strakke tijdschema's.
Voor stabiele, gestandaardiseerde materiaalstromen kunnen hoogwaardige, vaste systemen economische voordelen bieden. Voor fluctuerende processen en onzekere capaciteitsbenutting zijn modulaire systemen echter aantrekkelijker. De huidige technologische ontwikkelingen omvatten daarom zowel geautomatiseerde opslag- en ophaalsystemen als mobiele robots, sorteersystemen en, in toenemende mate, robotgestuurde handling van afzonderlijke onderdelen.
Zelfs binnen één locatie kunnen verschillende oplossingen voordelen bieden. Snel bewegende artikelen, omvangrijke goederen en zelden verplaatste reserveonderdelen vereisen niet per se dezelfde mate van automatisering. Gedifferentieerde segmentatie kan economischer zijn dan een uniform algemeen concept.
Het onderscheid tussen gemiddelde en piekvraag is bijzonder belangrijk. Een systeem dat uitsluitend is ontworpen voor de hoogste vraag op korte termijn, kan gedurende grote delen van het jaar onderbenut blijven. Omgekeerd kan een ondergedimensioneerd systeem juist tijdens de economisch meest cruciale weken uitvallen.
De optimale oplossing houdt daarom rekening met een combinatie van basis technische capaciteit, flexibele werkprocessen en uitbreidingsmogelijkheden. Het doel is niet maximale theoretische machineprestaties, maar een robuuste kostenstructuur voor verschillende gebruiksniveaus.
De winstgevendheid hangt volledig af van een correcte vergelijkende berekening
Een gedegen investeringsanalyse moet de gewenste geautomatiseerde situatie vergelijken met een realistisch alternatief. De bestaande bedrijfsvoering mag niet kunstmatig worden onderschat en mag ook niet als onveranderlijk worden beschouwd. Vaak kunnen aanzienlijke verbeteringen worden bereikt door simpelweg een betere organisatie, magazijnindeling of software.
Aan de kostenkant zijn er, naast de apparatuur zelf, ook planning, bouwaanpassingen, IT-integratie, training, opstarten, reserveonderdelen en toekomstige upgrades. Aan de batenkant zijn er bespaarde werkuren, lagere foutkosten, extra bruikbare capaciteit en mogelijk geen uitbreiding nodig.
Een opzettelijk vereenvoudigd voorbeeld illustreert de logica. Als de initiële investering vier miljoen euro bedraagt en er jaarlijks 1,2 miljoen euro aan realiseerbare voordelen worden gegenereerd, terwijl er daarnaast 300.000 euro aan operationele kosten bijkomen, dan bedraagt het netto jaarlijkse effect 900.000 euro. De eenvoudige afschrijvingsperiode is daarom ongeveer vier en een half jaar. Dit is een illustratief scenario, geen gemiddelde voor de sector.
Zelfs kleine veranderingen kunnen de uitkomst aanzienlijk beïnvloeden. Als de voordelen lager uitvallen door een lagere bezettingsgraad of als de integratiekosten hoger zijn, wordt de afschrijvingsperiode verlengd. Omgekeerd kan het vermijden van de noodzaak tot nieuwbouw de winstgevendheid aanzienlijk verbeteren.
Voor langetermijnbeslissingen is de eenvoudige afschrijvingsperiode daarom onvoldoende. Betaaldata, financieringskosten, restwaarden en verschillende risicoscenario's moeten in overweging worden genomen. De cruciale factor is niet alleen wanneer het geïnvesteerde kapitaal theoretisch is terugverdiend, maar ook of de investering voldoende toegevoegde waarde creëert ten opzichte van beschikbare alternatieven.
Totale kosten en operationele risico's horen in dezelfde berekening thuis
Bij de algehele kostenanalyse moet ook rekening worden gehouden met de gevolgen van mogelijke verstoringen. Een hoge mate van automatisering kan de bedrijfsvoering stabiliseren, maar tegelijkertijd nieuwe technische afhankelijkheden creëren. Als een centraal overdrachtspunt uitvalt, kunnen verschillende anders efficiënte systemen tot stilstand komen.
Technische redundantie en back-upmogelijkheden binnen de organisatie moeten daarom samen worden gepland. Niet elk proces vereist een volledige duplicatie. Voor kritieke gebieden kan een beperkte handmatige back-up echter economisch haalbaar zijn.
Digitale operationele beveiliging is eveneens van groot belang. Netwerktechnologie in magazijnen verbindt machines, mobiele apparaten, servers en externe servicepunten. Dit vereist een expliciete definitie van toegangsrechten, herstelprocedures en verantwoordelijkheden.
Trouw aan één leverancier heeft ook economische waarde. Data-export, toegang tot interfaces, beschikbaarheid van reserveonderdelen en de mogelijkheid tot toekomstige uitbreidingen beïnvloeden allemaal de onderhandelingspositie van de klant. Een lage initiële prijs kan worden gecompenseerd door dure aanpassingen.
Professionele evaluatie kijkt daarom niet alleen naar de prestaties tijdens probleemloos gebruik. Er wordt ook gekeken naar hoe het systeem zich gedraagt in geval van storingen, wijzigingen in het productaanbod, software-updates en toenemende volumes. Robuustheid is geen secundaire technische eigenschap, maar een component van de winstgevendheid.
Productiviteitsveranderingen houden in dat werk niet simpelweg verdwijnt, maar dat het werk niet wordt afgeschaft
De impact van intelligente magazijnen op de werkgelegenheid is complex. Automatisering kan fysiek zwaar transport en repetitieve handmatige taken verminderen. Tegelijkertijd neemt de behoefte aan monitoring, onderhoud, gegevensbeheer en technische probleemoplossing toe.
De huidige logistieke trends koppelen de verdere ontwikkeling van AI en robotica dan ook expliciet aan veranderingen in de arbeidsorganisatie. Samenwerkende robotica, digitale assistentie en ondersteuning op afstand worden beschreven als instrumenten die gezamenlijk de productiviteit en de arbeidsomstandigheden kunnen verbeteren.
Of dit in een bepaald bedrijf succesvol zal zijn, hangt grotendeels af van de implementatie. Werknemers moeten niet alleen nieuwe gebruikersinterfaces leren kennen, maar hebben ook duidelijke verantwoordelijkheden en praktische procedures nodig voor uitzonderlijke gevallen.
Dit onderscheid is ook belangrijk voor kosten-batenanalyses. Berekende besparingen op werkuren vertalen zich niet automatisch in lagere uitbetalingen. Als werknemers andere taken op zich nemen, kan het voordeel voortkomen uit een verhoogde werkdruk of het vermijden van nieuwe aanwervingen.
Een gedegen analyse maakt daarom onderscheid tussen directe kostenbesparing, verhoogde capaciteit en verminderde afhankelijkheid van de arbeidsmarkt. Alle drie de effecten kunnen waardevol zijn. Ze zijn echter niet identiek en mogen niet meerdere keren als voordelen worden meegeteld.
Energie-efficiëntie is een essentieel onderdeel van het gehele magazijnconcept
De milieu-impact kan niet worden beperkt tot individuele machines. Automatisering maakt een dichtere opslag mogelijk en voorkomt onnodige materiaalverplaatsingen. Tegelijkertijd vereisen aandrijvingen, transportbandtechnologie, laadinfrastructuur en IT-systemen extra energie. Energie-efficiëntie is daarom een belangrijk concurrentievoordeel van moderne magazijnautomatisering.
De systeemgrenzen zijn cruciaal. Een compacter magazijn kan minder gebouwruimte vereisen voor dezelfde prestaties. Omgekeerd kan een sneller systeem onnodig stand-by energieverbruik veroorzaken bij lage benutting. De daadwerkelijke impact hangt daarom af van het gebruik, het gebouw en de operationele strategie.
Betekenisvolle prestatie-indicatoren (KPI's) koppelen het energieverbruik aan de geleverde service. Voorbeelden hiervan zijn kilowattuur per verzonden order of per vervoerde laadeenheid. Voor zinvolle vergelijkingen is het echter noodzakelijk om vergelijkbare orderstructuren en prestatie-eisen als basis te gebruiken.
Economisch en ecologisch verantwoord plannen streeft er daarom eerst naar om onnodige bewegingen te vermijden, alvorens deze sneller te automatiseren. De meest efficiënte beweging is vaak die welke helemaal niet plaatsvindt dankzij een betere voorraad- en procesplanning.
Tegen 2030 zal de concurrentie worden bepaald door operationele capaciteit
Verdere ontwikkelingen zullen waarschijnlijk niet worden aangedreven door één enkele technologie of een uniforme investeringscyclus. Hoewel de algehele markt naar verwachting zal blijven groeien, blijven er aanzienlijke verschillen bestaan tussen regio's, sectoren en leveranciers. Prijsstijgingen, grootschalige projecten en economische schommelingen zullen de interpretatie van marktgegevens blijven bemoeilijken.
Structureel gezien bieden oplossingen die prestaties en aanpasbaarheid combineren veel voordelen. Denk hierbij aan schaalbare automatisering, geschikte softwarearchitecturen, aantoonbare economische haalbaarheid en robuuste dienstverlening. De uitdaging ligt niet alleen in het vergroten van de technische complexiteit, maar ook in het beheersbaar houden ervan.
Voor leveranciers wordt de daadwerkelijke operationele prestatie daarom steeds belangrijker dan het aantal beschikbare productfuncties. Bedrijven die snel installeren, betrouwbaar opstarten en latere uitbreidingen mogelijk maken, creëren een concurrentievoordeel dat moeilijker te kopiëren is dan een bedrijf dat voornamelijk vertrouwt op spectaculaire demonstraties.
Voor exploitanten is de cruciale vraag daarom niet hoe modern een magazijn er op het eerste gezicht uitziet. Wat telt, is hoe betrouwbaar het aan veranderende eisen voldoet tegen redelijke totale kosten.
Het gefundeerde marktperspectief is daarom noch euforisch, noch sceptisch, maar selectief optimistisch: intelligente magazijnen hebben een aanzienlijk economisch potentieel. Dit potentieel wordt echter niet automatisch gerealiseerd door de aanschaf van robots. Het ontstaat wanneer bedrijven hun goederenstromen begrijpen, consistent data bijhouden, investeringen objectief berekenen en technologie beschouwen als een integraal onderdeel van een duurzaam efficiënt bedrijfssysteem.
Advisering - Planning - Implementatie

Konrad Wolfenstein
Ik sta graag tot uw beschikking als uw persoonlijke adviseur.
U kunt contact met mij opnemen via wolfenstein∂xpert.digital of
U kunt me bellen op +49 7348 4088 965 .
Uw experts op het gebied van intralogistiek

Advisering, planning en implementatie van totaaloplossingen voor hoogbouwmagazijnen en geautomatiseerde opslagsystemen - Afbeelding: Xpert.Digital
Meer informatie vindt u hier: