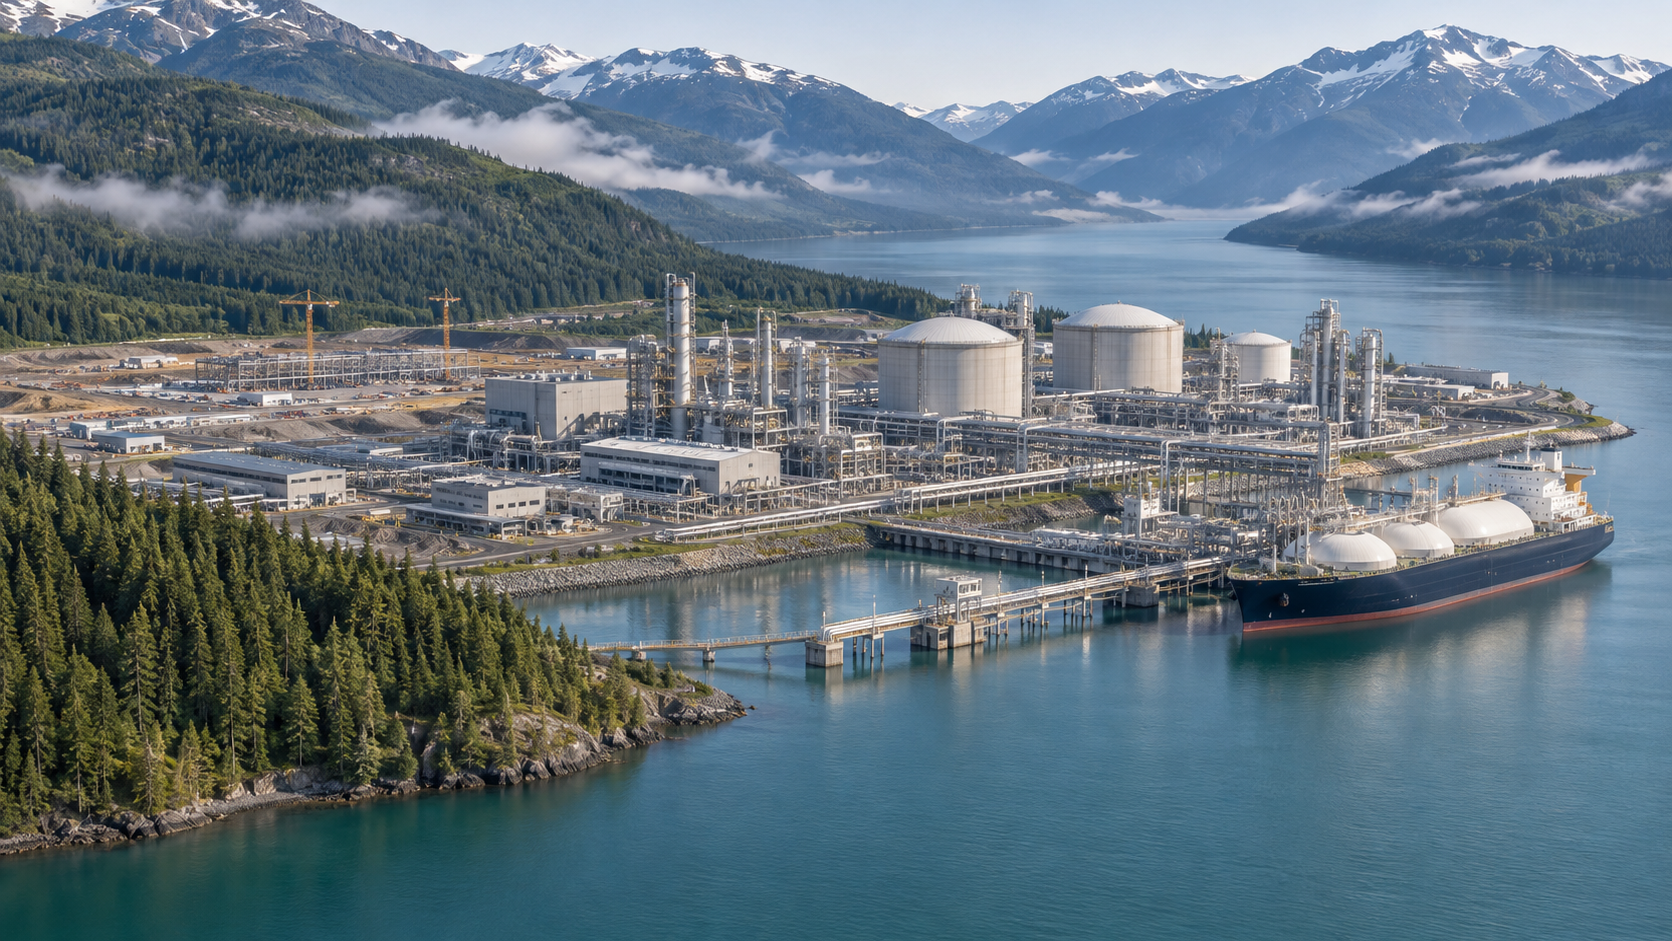
Canada wil een LNG-gigant worden: tot wel 888 miljard dollar – Wat het Canadese gasoffensief werkelijk zou kunnen bereiken – Creatieve afbeelding over dit onderwerp, gemaakt met AI: Xpert.Digital
De wereldwijde vraag naar veilig gas neemt toe – kan Canada deze kans grijpen?
LNG uit Canada voor Duitsland? Wat zit er achter dit exportoffensief van vele miljarden euro's?
De LNG-boom in Canada: hoe de energiecrisis een miljardenmarkt kan worden, maar de grootste obstakels liggen binnen het land zelf
Canada zou een van de belangrijkste leveranciers van vloeibaar aardgas (LNG) ter wereld kunnen worden. Grote aardgasreserves, politieke stabiliteit en toegang tot de Stille Oceaan bieden hiervoor gunstige voorwaarden. De verstoringen op de energiemarkten als gevolg van de oorlog tussen Iran en Irak verhogen bovendien de waarde van leveringen die niet via de Straat van Hormuz hoeven te worden vervoerd. In een ambitieus expansiescenario zouden tegen 2050 investeringen van bijna een biljoen Canadese dollar in de gehele gas- en LNG-waardeketen kunnen worden gemobiliseerd.
Maar overvloedige natuurlijke hulpbronnen alleen garanderen geen economisch succes. Canada moet zijn winningsinstallaties, pijpleidingen, exportterminals en betrouwbare elektriciteitsvoorziening tijdig coördineren. Tegelijkertijd heeft het geschoolde werknemers, langetermijnklanten en haalbare overeenkomsten met de getroffen regio's en inheemse gemeenschappen nodig. Het plan moet ook werken wanneer de huidige hoge energieprijzen dalen en andere landen hun LNG-capaciteit uitbreiden.
De centrale vraag is daarom niet alleen hoeveel gas Canada kan exporteren, maar ook tegen welke totale kosten en met welke gevolgen op lange termijn. De voorspellingen lopen uiteen van een beperkte uitbreiding tot de opkomst van Canada als LNG-supermacht. Een nadere blik op de Canadese plannen onthult wat deze grote bedragen nu eigenlijk betekenen, welke bedrijven en regio's ervan kunnen profiteren en waarom infrastructuur wel eens het cruciale knelpunt zou kunnen worden.
De wereld is op zoek naar veilig gas, maar Canada's grootste tegenstander bevindt zich niet in de Perzische Golf, maar in eigen land
Canada heeft de potentie om een van 's werelds belangrijkste leveranciers van vloeibaar aardgas (LNG) te worden. Enorme aardgasreserves, politieke stabiliteit, goed presterende bedrijven en toegang tot twee oceanen vormen een uitzonderlijk sterke basis. De verstoringen op de internationale energiemarkten, verergerd door de oorlog tussen Iran en Irak, versterken de waarde van een aanbod waarvan het transport niet afhankelijk is van de Straat van Hormuz. Dit lang onderschatte potentieel aan grondstoffen zou zo een aanzienlijke impuls kunnen geven aan de industriële groei. In een ambitieus expansiescenario zou dit tegen 2050 kunnen oplopen tot bijna een biljoen Canadese dollar aan investeringen in de gas- en LNG-waardeketen.
Tussen een grote natuurlijke grondstofvoorraad en een economisch succesvol exportmodel ligt een veeleisende industriële uitdaging. Aardgas moet worden gewonnen, verwerkt, via pijpleidingen getransporteerd, vloeibaar gemaakt en verscheept. Tegelijkertijd vereisen de faciliteiten elektriciteit, geschoolde arbeidskrachten, kapitaal, langdurige klantrelaties en maatschappelijke acceptatie. Canada moet daarom niet alleen meer gas exporteren, maar tegelijkertijd ook verschillende onderling verbonden infrastructuursystemen uitbreiden.
De centrale economische vraag is daarom niet of het land over voldoende aardgas beschikt. De cruciale vraag is of het zijn reserves tijdig en tegen concurrerende totale kosten op de internationale markt kan brengen. Dit is precies de spanning rond het Canadese LNG-offensief: de geopolitieke kansen zijn aanzienlijk, maar de periode waarin winstgevende investeringen mogelijk zijn, zou wel eens korter kunnen zijn dan de huidige crisisprijzen doen vermoeden.
Leveringszekerheid wordt een economisch vestigingsvoordeel
De oorlog tussen Iran en Irak heeft eens te meer aangetoond dat energiemarkten niet alleen worden bepaald door productiekosten en verbruiksvolumes. De geografische concentratie van exportfaciliteiten, de veiligheid van de scheepvaartroutes en de politieke verhoudingen tussen leveranciers en afnemers beïnvloeden eveneens de economische waarde van een energiebron. Wanneer het transport door de Straat van Hormuz wordt beperkt, heeft dit niet alleen directe gevolgen voor de leveringen. Ook verzekeringspremies, vrachtprijzen en de verwachtingen van marktdeelnemers veranderen.
Dit levert een tweeledig probleem op voor importerende landen. Ze moeten voldoende energie inkopen en tegelijkertijd voorkomen dat verschillende, ogenschijnlijk afzonderlijke leveringscontracten in een crisis afhankelijk worden van hetzelfde knelpunt. Verschillende producenten bieden slechts beperkte diversificatiemogelijkheden als al hun tankers door dezelfde kwetsbare zeestraat moeten varen.
Canada kan hier een structureel voordeel benutten. LNG van de Pacifische kust hoeft niet via de Straat van Hormuz naar Noordoost-Azië te worden getransporteerd. Een Canadese levering is daarom niet alleen een extra hoeveelheid gas, maar mogelijk ook een anders verdeelde blootstelling aan geopolitieke risico's. De combinatie van grote reserves, relatief stabiele instellingen en alternatieve transportroutes maakt het land aantrekkelijk voor energieconsumenten die plannen maken voor de lange termijn.
Dit leidt echter niet automatisch tot een permanent afdwingbare prijsverhoging. Klanten zijn wellicht bereid meer te betalen voor zekerheid. Hoeveel precies, hangt echter af van hun financiële middelen en de beschikbare alternatieven. Leveringszekerheid is een economisch voordeel, maar geen vrijbrief voor willekeurig hoge productie- en bouwkosten.
Twee kustlijnen bieden mogelijkheden, maar ze vervangen de infrastructuur niet
De toegang van Canada tot zowel de Atlantische als de Stille Oceaan zou aanvankelijk de indruk kunnen wekken dat het land Europa en Azië rechtstreeks zou kunnen bevoorraden. Deze visie is echter economisch gezien te simplistisch. De belangrijkste huidige LNG-ontwikkelingen zijn geconcentreerd langs de Pacifische kust van Brits-Columbia. Het bijzonder belangrijke Montney Basin ligt ook in het westen van het land, in het grensgebied tussen Brits-Columbia en Alberta.
Voor de Aziatische markt resulteert dit in een logisch industrieel proces: gas uit West-Canada wordt naar de Pacifische kust getransporteerd, daar vloeibaar gemaakt en vervolgens over de oceaan naar Aziatische klanten verscheept. Bestaande en geplande projecten in West-Canada volgen dit patroon. Directe leveringen vanaf de Atlantische kust naar Europa zouden echter overeenkomstige efficiënte transportverbindingen, vloeibaarmakingsinstallaties en economisch haalbare projecten vereisen. Een toegangspunt aan de kust op de kaart betekent niet automatisch dat er een volledig operationele exportketen is.
Canadese LNG blijft relevant voor Duitsland. Ten eerste kunnen Europese bedrijven contractueel gas afnemen van Canadese projecten. Ten tweede heeft extra productie ook een indirect effect: als Canadese leveringen een deel van de Aziatische vraag dekken, kunnen er andere hoeveelheden LNG beschikbaar komen voor Europa.
Dit onderscheid is belangrijk. Het Europese voordeel van een Canadees LNG-initiatief wordt niet alleen afgemeten aan het aantal tankers dat rechtstreeks van Canada naar Duitsland vaart. Cruciaal is ook de mate waarin de wereldwijde concurrentie om beschikbare voorraden afneemt. Een grotere wereldmarkt met meerdere onafhankelijke leveringscentra kan de leveringszekerheid verbeteren zonder dat elke importeur een directe transportrelatie met elke producent hoeft te onderhouden.
Het land is rijk aan grondstoffen, maar de economische waarde ervan blijft beperkt
Het Montney-bekken is een belangrijk onderdeel van de Canadese gasstrategie. De regio combineert omvangrijke reserves met een bestaande productie-industrie. In het ambitieuze uitbreidingsscenario zou het een groot deel van het extra gasvolume kunnen leveren dat nodig is om een nationaal LNG-exportniveau van 100 miljoen ton per jaar te bereiken. Het extra gebruik van aardgas in vloeibaarmakingsinstallaties wordt geschat op ongeveer negen miljard kubieke voet per dag.
De economisch winbare reserves van Canada worden geschat op ongeveer 375 biljoen kubieke voet, uitgaande van een prijsniveau van minder dan drie Amerikaanse dollar per miljoen Britse warmte-eenheden. Volgens de relevante modelveronderstellingen is deze basis voldoende om de binnenlandse vraag en aanzienlijke LNG-exporten gedurende meer dan een halve eeuw te dekken. Dit spreekt de opvatting tegen dat Canada na een korte periode zijn exportstrategie niet zou kunnen voortzetten vanwege onvoldoende reserves.
Een dergelijke schatting van de bandbreedte biedt echter geen garantie voor permanent goedkoop gas. Economisch rendabele reserves zijn afhankelijk van technologie, kosten, prijzen en regelgeving. Als bijvoorbeeld de kosten voor boringen, waterzuivering, emissiereductie of het aansluiten van nieuwe productiegebieden stijgen, zullen ook de economische grenzen van de winning veranderen.
Bovendien bestaat er een fundamenteel verschil tussen een bestaande gasreserve en een betrouwbaar beschikbare jaarlijkse productie. Nieuwe putten, pijpleidingen en verwerkingsinstallaties moeten tijdig gereed zijn. Bestaande productielocaties leveren niet oneindig dezelfde hoeveelheid. Een groeiende LNG-sector vereist daarom niet alleen eenmalige investeringen, maar ook continue industriële modernisering.
De rijkdom aan grondstoffen in Canada vormt daarmee een solide basis. Dit ontslaat bedrijven en beleidsmakers echter niet van de taak om het ondergrondse potentieel om te zetten in een betrouwbare en kosteneffectieve leveringscapaciteit voor de lange termijn.
Tussen politieke ambitie en realistische exportontwikkeling
In het publieke debat worden verschillende uitbreidingsdoelstellingen tegelijkertijd genoemd: circa 50 miljoen ton LNG per jaar als middellangetermijndoel, 100 miljoen ton als langetermijnambitie en een potentiële positie als 's werelds derde grootste LNG-exporteur. Deze cijfers beschrijven echter verschillende ontwikkelingsfasen en mogen niet als een gegarandeerde toekomst worden beschouwd.
Het scenario met versnelde expansie onderzocht projecten tot een jaarlijkse exportcapaciteit van 100 miljoen ton in 2050. Politiek gezien is dit cijfer ook gekoppeld aan een eerder tijdsbestek. Dit staat in contrast met een aanzienlijk conservatiever ontwikkelingspad: zonder een substantiële versnelling wordt in 2050 een jaarlijkse export van ongeveer 36 miljoen ton verwacht. Het verschil tussen de twee scenario's bedraagt dus 64 miljoen ton per jaar.
Dit verschil is economisch gezien belangrijker dan het indrukwekkende streefcijfer zelf. Het laat zien dat een belangrijke LNG-producent worden niet simpelweg een voortzetting is van reeds goedgekeurde projecten. Het vereist een extra investeringsimpuls, die tegelijkertijd nieuwe productiecapaciteit, pijpleidingen, energievoorziening en exportfaciliteiten omvat.
Zelfs een potentieel exportniveau van circa 50 miljoen ton begin jaren 2030 moet daarom worden gezien als een ambitieus uitbreidingsplan. Het gaat er niet om hoeveel projecten er worden aangekondigd, maar om de daadwerkelijk gefinancierde, goedgekeurde en vervolgens operationele faciliteiten. Tussen een projectidee en een betrouwbaar functionerende exportfaciliteit liggen verschillende economisch verschillende risiconiveaus.
Een objectieve beoordeling maakt daarom onderscheid tussen politieke doelstellingen, geplande capaciteit, uiteindelijke investeringsbeslissingen en het daadwerkelijke exportvolume. Iedereen die deze categorieën door elkaar haalt, overschat al snel de snelheid van de Canadese opkomst.
Kitimat zet een exportvisie om in een industrieel bedrijf
Met LNG Canada in Kitimat heeft Canada sinds 2025 op grote schaal toegang tot de internationale LNG-markt. De eerste uitbreidingsfase is ontworpen voor een jaarlijkse capaciteit van 14 miljoen ton. Eind september 2026 namen de deelnemende bedrijven de definitieve investeringsbeslissing voor de tweede uitbreidingsfase, die naar verwachting de capaciteit zal verhogen tot 28 miljoen ton per jaar. Het consortium bestaat uit Shell, Petronas, PetroChina, Mitsubishi en Korea Gas.
De economische betekenis van deze beslissing reikt verder dan het extra exportvolume. Een bestaande locatie biedt infrastructuur, operationele ervaring en gevestigde relaties met klanten, dienstverleners en autoriteiten. Een uitbreiding kan voortbouwen op deze basis, terwijl een volledig nieuwe locatie talloze randvoorwaarden vanaf nul moet creëren.
Het verdubbelen van een bestaand groot project is echter meer dan alleen een technische upgrade. De plannen omvatten twee extra vloeibaarmakingseenheden, extra opslagcapaciteit, een extra aanlegplaats en uitgebreidere leveringsfaciliteiten. Ook de aangesloten Coastal GasLink-pijpleiding zal moeten worden gemoderniseerd. Het gehele project omvat een particuliere investering van circa 33 miljard Canadese dollar.
Het participatiemodel vergemakkelijkt de marketing: de vijf partners nemen elk hun corresponderende aandeel in de LNG-productie voor hun rekening. Dit betekent dat het project niet alleen wordt gesteund door investeerders, maar ook door bedrijven met eigen verkoopkanalen en langetermijnbelangen in de energiesector. Dit vermindert bepaalde marketingrisico's, maar elimineert niet de risico's met betrekking tot de bouwkosten of de afhankelijkheid van de toekomstige winstgevendheid van de leveringen.
Kitimat levert daarmee praktisch bewijs van Canada's vermogen om grootschalige LNG-projecten te realiseren. Het zou echter voorbarig zijn om te concluderen dat het succes van één locatie zal leiden tot een vlotte herhaling van dergelijke projecten in het hele land.
Wat die 888 miljard dollar economisch gezien nu eigenlijk betekent
Het vooruitzicht van 888 miljard Canadese dollar klinkt als een enorme geldinjectie. Om dit in perspectief te plaatsen, is het echter essentieel om te verduidelijken wat dit cijfer precies meet. Het verwijst naar de cumulatieve bijdrage aan het bruto binnenlands product (bbp) tot 2050 in het scenario van versnelde ontwikkeling van de waardeketen voor gas, LNG en aanverwante vloeibare koolwaterstoffen. Het is geen jaarlijks rendement, geen bedrijfswinst en ook geen direct beschikbare bron van overheidsinkomsten.
Dit cijfer kan ook niet zomaar worden opgeteld bij de bijna één biljoen Canadese dollar aan verwachte investeringen. Investeringen, verkopen, inkomsten en toegevoegde waarde beschrijven verschillende economische processen. Een investering creëert bijvoorbeeld vraag naar bouwdiensten en machines. De daaruit voortvloeiende binnenlandse toegevoegde waarde kan vervolgens een onderdeel vormen van het bruto binnenlands product.
Het bedrag van 888 miljard Canadese dollar, wat neerkomt op ongeveer 564 miljard euro, blijft opmerkelijk. Voor internationale vergelijkingen is het eurobedrag echter minder betrouwbaar dan het oorspronkelijke cijfer, omdat het afhankelijk is van de gebruikte wisselkoers. Belangrijker is het besef dat het economische potentieel zich over een periode van meer dan twee decennia zal ontvouwen.
Bovendien is de relevante vergelijking niet een toekomst met LNG versus een toekomst zonder gasindustrie. Zelfs het meest conservatieve ontwikkelingsscenario omvat investeringen van ongeveer 389 miljard Canadese dollar en gemiddeld zo'n 100.000 ondersteunde banen per jaar tegen 2050. De extra voordelen van een versnelde ontwikkeling moeten daarom worden afgewogen tegen deze basislijn, en niet tegen een scenario zonder economische activiteit.
Waarom hoge exportopbrengsten niet automatisch hoge winsten betekenen
In het ambitieuze scenario wordt verwacht dat de Canadese bedrijfsomzet langs de beschouwde waardeketen in 2050 ongeveer 1,6 biljoen dollar zal bedragen, het arbeidsinkomen circa 405 miljard dollar en de belastinginkomsten ongeveer 151 miljard dollar. Deze cijfers illustreren de brede economische impact die een dergelijke expansie zou kunnen hebben. Ze mogen echter niet bij elkaar worden opgeteld, omdat de inhoud ervan gedeeltelijk overlapt.
Voor individuele bedrijven is de omzet op zich niet de doorslaggevende factor. Een LNG-project kan hoge inkomsten genereren en toch een onvoldoende rendement opleveren als de bouwkosten, financieringskosten of lopende operationele kosten te hoog zijn. Vooral bij kapitaalintensieve projecten is de timing van de kasstromen van groot belang.
Aanvankelijk worden aanzienlijke bedragen geïnvesteerd in planning, bouw en infrastructuur over meerdere jaren. De inkomsten worden pas gegenereerd na de ingebruikname. Als dit wordt uitgesteld, wordt de periode zonder corresponderende exportinkomsten verlengd. Tegelijkertijd kunnen rentebetalingen, personeelskosten en contractuele verplichtingen blijven doorlopen.
Voor de economie speelt nog een ander aspect een rol: niet alle investeringsuitgaven blijven in het land. Hoewel geïmporteerde machines en buitenlandse diensten de projectwaarde verhogen, genereren ze geen overeenkomstige hoeveelheid Canadese toegevoegde waarde. Daarentegen kunnen binnenlandse leveranciers, ingenieursbureaus en onderhoudsbedrijven wel degelijk industriële capaciteiten voor de lange termijn opbouwen.
De kwaliteit van een economische opleving wordt daarom niet alleen bepaald door de hoeveelheid investeringen. Even belangrijk zijn de mate van binnenlandse waardecreatie, de productiviteit van de zich ontwikkelende infrastructuur en de spreiding van de economische risico's.
De onderschatte hefboomwerking schuilt in de bijproducten van de gasproductie
Het economische belang van de Canadese gasindustrie reikt verder dan methaan zelf. Bij de winning komen vaak ook andere koolwaterstoffen vrij, zoals ethaan, propaan, butaan en condensaat. Deze stoffen, bekend als vloeibaar aardgas, kunnen een aanzienlijke invloed hebben op de winstgevendheid van een productieproject.
Voor typische gasputten wordt hun aandeel in de productie geschat op ongeveer 24 procent, terwijl ze tot wel de helft van de economische waarde kunnen vertegenwoordigen. Dit verklaart waarom een productieproject niet alleen op basis van de aardgasprijs kan worden beoordeeld. De prijzen en verkoopmogelijkheden van de bijbehorende producten kunnen de concurrentiepositie aanzienlijk beïnvloeden.
Ethaan, propaan en butaan openen nieuwe afzetmarkten, waaronder de chemische industrie, verwarming en export. Condensaat speelt bovendien een belangrijke rol als verdunningsmiddel voor zware Canadese ruwe olie. De uitbreiding van de gasproductie kan daarom de banden met andere sectoren van de energie-industrie versterken.
Dit biedt een industriële kans, maar brengt ook een belangenconflict met zich mee. Extra grondstoffen kunnen de waardecreatie in de petrochemische industrie en de exportinkomsten verhogen. Tegelijkertijd zou een nauwere band met de oliezandindustrie de beoordeling van het klimaatbeleid kunnen bemoeilijken. Het zou daarom een te grote vereenvoudiging zijn om het gehele economische potentieel uitsluitend toe te schrijven aan de vloeibaarmaking van LNG of om alle bijkomende effecten als inherent positief te beschouwen.
Dit leidt tot een breder perspectief voor het vestigingsbeleid: succes zou niet alleen voortkomen uit de bouw van individuele exportterminals, maar ook uit de ontwikkeling van concurrerende industriële verbindingen tussen winning, verwerking, chemie, transport en energievoorziening.
Onze expertise in de EU en Duitsland op het gebied van bedrijfsontwikkeling, verkoop en marketing


Onze expertise in bedrijfsontwikkeling, verkoop en marketing in de EU en Duitsland - Afbeelding: Xpert.Digital
Focusgebieden binnen de industrie: B2B, digitalisering (van AI tot XR), werktuigbouwkunde, logistiek, hernieuwbare energie en industrie
Meer informatie vindt u hier:
Een thematisch kenniscentrum met inzichten en expertise:
- Kennisplatform over mondiale en regionale economieën, innovatie en trends in specifieke sectoren
- Een verzameling analyses, inzichten en achtergrondinformatie over onze belangrijkste aandachtsgebieden
- Een plek voor expertise en informatie over actuele ontwikkelingen in het bedrijfsleven en de technologie
- Een informatiecentrum voor bedrijven die op zoek zijn naar informatie over markten, digitalisering en innovaties in de sector
De zekerheid van goedkeuring is waardevoller dan louter politieke retoriek over versnelling
Een banenhausse vereist een nauwkeurige classificatie
Het vooruitzicht op bijna 250.000 banen per jaar behoort tot de meest indrukwekkende cijfers in het scenario van versnelde groei. Dit heeft echter betrekking op het gemiddelde jaarlijkse werkgelegenheidseffect over de gehele waardeketen. Het betekent niet dat er elk jaar een kwart miljoen extra permanente banen gecreëerd zouden worden.
Even belangrijk is het onderscheid tussen de bouw- en de exploitatiefase. Grootschalige projecten genereren tijdens de bouw een grote vraag naar bouwvakkers, lassers, ingenieurs, logistiek personeel en technische dienstverleners. Na de voltooiing neemt de directe behoefte aan personeel aanzienlijk af, omdat moderne LNG-installaties kapitaalintensief en sterk geautomatiseerd zijn.
De tweede fase van de uitbreiding van LNG Canada illustreert dit verschil. Tijdens de bouwfase worden naar verwachting tot 4.000 nieuwe banen op de locatie zelf gecreëerd, en circa 2.100 banen voor extra compressorstations langs de pijpleiding. Daarentegen zullen de latere operationele fases naar verwachting zo'n 90 extra voltijdse banen en ongeveer 150 banen voor aannemers opleveren. Deze cijfers weerspiegelen niet alle indirecte werkgelegenheidseffecten, maar ze tonen wel het significante verschil aan tussen de opstartfase van de bouw en de duurzame exploitatie van de installatie.
Zelfs tijdelijke bouwfasen kunnen een aanzienlijke impact hebben op het inkomen in de getroffen regio's. Ze kunnen echter ook de woningmarkt, de gemeentelijke infrastructuur en de lokale voorzieningen onder druk zetten. Bovendien, als meerdere grootschalige projecten tegelijkertijd op zoek zijn naar geschoolde arbeidskrachten, stijgen de kosten voor andere sectoren.
Een toekomstgericht economisch beleid moet daarom rekening houden met de ontwikkeling van vaardigheden, regionale infrastructuur en het toekomstige gebruik van industriële capaciteiten. Duurzame welvaart wordt niet alleen bereikt door zoveel mogelijk bouwprojecten, maar door productieve werkgelegenheid gedurende de gehele investeringscyclus.
De echte concurrentie vindt plaats op het gebied van de totale kosten
Canadees aardgas is wellicht gemakkelijk verkrijgbaar tegen lage prijzen, maar dat betekent niet automatisch dat Canadees LNG ook goedkoop op de beoogde markt aankomt. Tussen de productielocatie en de consument liggen tal van kostencomponenten: verwerking, pijpleidingkosten, vloeibaarmaking, financiering, opslag en zeetransport. De som van deze kosten is cruciaal.
De hoge kosten voor nieuwe infrastructuur zijn bijzonder problematisch. Voor de onderzochte pijpleidingprojecten duurt het verkrijgen van vergunningen in Canada gemiddeld 27 maanden langer dan in Texas. De bouwkosten worden geschat met een toeslag van 160 procent. Deze toeslag is niet slechts 1,6 keer de basisprijs, maar wiskundig gezien gelijk aan 2,6 keer de basisprijs.
Deze cijfers beschrijven echter geen universeel toepasbare eigenschap van elk Canadees project. Terrein, klimaat, projectomvang, tracé en wettelijke vereisten kunnen aanzienlijke verschillen veroorzaken. De vergelijking dient als waarschuwingssignaal voor de concurrentiepositie, maar vervangt geen projectspecifieke kostenanalyse.
Vooral in West-Canada kan de combinatie van goedkope winning en duur transport een cruciaal spanningspunt vormen. Een lage prijs op de winningslocatie is van weinig nut als nieuwe pijpleidingen zo duur zijn dat ze het kostenvoordeel tenietdoen. Omgekeerd kan een bestaande en goed benutte infrastructuur de economische levensvatbaarheid aanzienlijk verbeteren.
Dit verklaart ook waarom het uitbreiden van bestaande locaties vaak aantrekkelijker lijkt dan volledig nieuwe projecten. De economische waarde van bestaande pijpleidingen, havens en bevoorradingsfaciliteiten ligt niet alleen in de bespaarde bouwkosten, maar ook in minder onzekerheid met betrekking tot planning en technische integratie.
De zekerheid van goedkeuring is waardevoller dan louter politieke retoriek over versnelling
Langdurige goedkeuringsprocedures verhogen de projectkosten, maar snelheid alleen is geen voldoende indicator voor kwaliteit. Een procedure die in eerste instantie snel lijkt, maar achteraf juridisch kwetsbaar blijkt, kan de latere implementatie meer vertragen dan een grondige en betrouwbare beoordeling.
Voor investeerders is voorspelbaarheid van het grootste belang. Verantwoordelijkheden moeten duidelijk zijn, eisen moeten vroegtijdig worden vastgelegd en beslissingen moeten juridisch deugdelijk zijn. Voor projecten die tientallen jaren beslaan, zijn stabiele fiscale en regelgevende kaders eveneens cruciaal. Herhaalde wijzigingen vergroten de onzekerheid over toekomstige kasstromen en kunnen het vereiste rendement op investeringen verhogen.
Een andere factor is de coördinatie binnen de waardeketen. Een terminal heeft voldoende gas nodig. Een pijpleiding heeft vaste transportklanten nodig. Gasproducenten zijn eerder geneigd te investeren als ze op lange termijn toegang hebben tot aantrekkelijke afzetmarkten. Als deze beslissingen geïsoleerd van elkaar worden genomen, moet elke betrokken partij wachten op de toezegging van de anderen.
Geïntegreerde participatiemodellen en gecoördineerde contracten kunnen dergelijke obstakels verminderen. Overheidssteun kan in bepaalde gevallen ook coördinatieproblemen oplossen. Dit mag er echter niet toe leiden dat economisch zwakke projecten uitsluitend worden gerealiseerd door de risico's ervan permanent af te wentelen op het grote publiek.
De verstandige politieke taak is het creëren van betrouwbare randvoorwaarden en een gedeelde infrastructuur. Het is niet de bedoeling om elke aangekondigde LNG-installatie tot nationaal succesverhaal te verklaren, ongeacht de kosten en verkoopvooruitzichten.
Partnerschappen met inheemse gemeenschappen bepalen de haalbaarheid van de uitbreiding
De rechten en economische belangen van inheemse gemeenschappen vormen een essentieel onderdeel van de Canadese infrastructuurontwikkeling. Om ze louter als een obstakel of als een middel om de ontwikkeling te versnellen te beschouwen, zou feitelijk onjuist en economisch kortzichtig zijn.
Pijpleidingen, winningsinstallaties en exportterminals veranderen het landschap en kunnen traditionele landgebruiken en lokale bestaansmiddelen aantasten. Daarom vereisen levensvatbare projecten vroege publieke participatie, transparante milieubeschermingsplannen en eerlijke economische overeenkomsten. Hoewel participatie van eigenaren de tegenstrijdige belangen beter op elkaar kan afstemmen, vervangt het geen milieueffectrapportages of onafhankelijke besluitvorming door de getroffen gemeenschappen.
LNG Canada biedt vijf naburige First Nations de mogelijkheid om tot één miljard Canadese dollar te investeren in een bedrijf dat de toekomstige LNG-opslagtank van de tweede uitbreidingsfase zal overnemen. Dit voorbeeld laat zien hoe economische participatie verder kan reiken dan kortlopende bouwcontracten.
Vanuit economisch oogpunt is risicoverdeling net zo belangrijk als het potentiële rendement. Een investering creëert vermogenspotentieel, maar kan ook schulden en langetermijnafhankelijkheden met zich meebrengen. Goede modellen moeten daarom transparantie, adequate financiering en onafhankelijke besluitvorming garanderen.
Langdurige samenwerkingsverbanden zijn niet alleen een maatschappelijke noodzaak. Ze kunnen ook de economische stabiliteit van een project verbeteren, omdat ze conflicten eerder aan het licht brengen en de kwaliteit van langetermijnovereenkomsten verhogen.
Schone elektriciteit wordt de beperkende factor voor de productie
Een belangrijk potentieel concurrentievoordeel van Canadese LNG-projecten ligt in hun lagere emissie-intensiteit. Elektrisch aangedreven compressoren en een relatief emissiearme energievoorziening kunnen de uitstoot tijdens de productie, verwerking en vloeibaarmaking verminderen. Naar verwachting zullen Canadese projecten een 55 procent lagere broeikasgasintensiteit hebben in vergelijking met vergelijkbare, nog niet afgeronde internationale projecten. Dit cijfer beschrijft een specifieke vergelijkingsgroep en mag niet worden gegeneraliseerd naar alle aardgasemissies.
Dit voordeel brengt echter ook extra infrastructurele afhankelijkheden met zich mee. Naar verwachting zal een volledige elektrificatie van de LNG-ontwikkeling in 2050 een extra energieproductie van circa 3,1 gigawatt vereisen. Dit zal tevens nieuwe transmissielijnen en een betere toegang tot elektriciteit voor de winnings- en verwerkingsinstallaties noodzakelijk maken.
Emissiearme elektriciteit is daarom geen onbeperkt bijproduct, maar een schaarse productiefactor. LNG-projecten concurreren mogelijk met andere industriële investeringen en met de groeiende elektriciteitsvraag van gebouwen en transport. Cruciaal is daarom niet alleen de geïnstalleerde capaciteit, maar ook wanneer en waar extra elektrische energie betrouwbaar beschikbaar is.
Voor projectplanning betekent dit dat een geëlektrificeerde LNG-installatie niet op zichzelf kan worden beschouwd. Als de terminal wordt voltooid voordat de stroomaansluiting beschikbaar is, ontstaat er een nieuw operationeel risico. Omgekeerd kan een te ruime uitbreiding van het elektriciteitsnet voor projecten die later niet worden gerealiseerd, leiden tot onnodige kosten.
De concurrentiekracht van gasexport is daarom verrassend sterk afhankelijk van een succesvol elektriciteits- en netwerkbeleid.
De klimaatimpact wordt bepaald door de gehele toeleveringsketen
Een lagere emissie-intensiteit tijdens de productie maakt LNG niet klimaatneutraal. Zelfs met een zeer efficiënte winning en vloeibaarmaking komen er nog steeds koolstofdioxide-emissies vrij tijdens de daaropvolgende verbranding. Bovendien kunnen er potentiële methaanverliezen optreden in de hele keten van winning, transport en gebruik.
Voor een betrouwbare beoordeling is het daarom essentieel om te onderscheiden welke emissies daadwerkelijk worden gemeten. Een vergelijking van vloeibaarmakingsinstallaties beantwoordt een andere vraag dan een volledige analyse van de bron tot de eindgebruiker. Even belangrijk is de casestudie: vervangt Canadees LNG het meer emissie-intensieve gas, kolen of olie, of verdringt het investeringen in emissiearmere alternatieven?
Onder bepaalde aannames wordt verwacht dat een versnelde uitbreiding van de Canadese LNG-infrastructuur een wereldwijde emissiereductie van maximaal 44 miljoen ton CO2-equivalenten per jaar kan opleveren. Dit resultaat is onder meer afhankelijk van de daadwerkelijke vervanging van emissie-intensievere productieprocessen of andere fossiele brandstoffen. Het is geen automatisch effect van elke extra LNG-levering.
Een evenwichtig perspectief erkent daarom beide kanten: gas dat met lagere emissies wordt geproduceerd, kan voordelen hebben ten opzichte van minder gunstige fossiele alternatieven. Tegelijkertijd kunnen zeer duurzame gasinfrastructuren economische banden scheppen die later kunnen botsen met een dalende vraag naar fossiele brandstoffen.
Het meest geloofwaardige standpunt van Canada zou daarom niet zijn om te beweren dat er sprake is van een fundamenteel klimaatvriendelijke opleving van fossiele brandstoffen. Een overtuigender aanpak zou een verifieerbare strategie zijn met lage methaanverliezen, transparante emissiemetingen en een zorgvuldige analyse van de daadwerkelijke verdringingseffecten.
De wereldmarkt wacht niet op Canadese projecten
De grootste bedreiging voor de Canadese uitbreidingsplannen is wellicht dat de huidige energiecrisis leidt tot een verkeerde inschatting van de tekorten op de lange termijn. Hoge prijzen en zorgen over de leveringszekerheid vergroten de interesse in extra leveringen. Tegelijkertijd reageren andere producenten echter ook met investeringen.
Wereldwijd concurreren LNG-projecten met een gezamenlijke geplande capaciteit van meer dan 600 miljoen ton om een extra marktkans, die naar verwachting in 2050 zal oplopen tot ongeveer 176 miljoen ton. Niet alle projecten zullen worden gerealiseerd. Bovendien wordt de komende vijf jaar een wereldwijde toename van het aanbod van circa 50 procent verwacht.
Dit zou de marktmacht opnieuw kunnen verschuiven. Bij een acute aanbodcrisis hebben verkopers het voordeel. Omgekeerd kunnen kopers bij een sterke toename van het aanbod lagere prijzen, flexibelere contractvoorwaarden en kortere looptijden eisen. Projecten die gepland zijn tijdens een periode van schaarste, komen mogelijk pas op de markt wanneer de concurrentie aanzienlijk heviger is.
Canada moet daarom voorkomen dat het zijn berekeningen van de economische haalbaarheid baseert op permanent opgeblazen crisisprijzen. De cruciale factor is of projecten voldoende rendement kunnen genereren, zelfs onder minder gunstige marktomstandigheden. Dit geldt met name voor projecten met hoge initiële investeringen en dure transportverbindingen.
Snelheid heeft in deze omgeving een reële economische waarde. Dit moet echter niet worden verward met overhaasting. Een project dat vroeg wordt afgerond maar structureel te duur is, kan op de lange termijn slechter presteren dan een project dat iets later wordt afgerond, maar met betrouwbare kosten en gegarandeerde afzet.
Wie zou kunnen profiteren van de uitbreiding – en wie draagt welke risico's?
Een Canadese LNG-boom zou verschillende bedrijfssectoren beïnvloeden. Gasproducenten zoals Tourmaline Oil, Canadian Natural Resources, ARC Resources en Ovintiv zouden mogelijk kunnen profiteren van extra verkoopkansen. Pijpleiding- en infrastructuurbedrijven zoals TC Energy en Enbridge, evenals bedrijven met LNG-belangen zoals Pembina Pipeline, bekleden verschillende posities in de waardeketen. Hun betrokkenheid in de sector vertaalt zich echter niet automatisch in even grote economische voordelen.
Voor mijnbouwbedrijven is het belangrijk of een grotere exportvraag de haalbare prijzen verhoogt en of ze hun productie tegen concurrerende kosten kunnen uitbreiden. Hogere verkoopcijfers zijn mogelijk niet aantrekkelijk als dit de ontwikkeling van bijzonder kostbare nieuwe mijnbouwgebieden vereist.
Pijpleidingexploitanten hebben voldoende, langdurig geboekte capaciteit nodig. Hun risico's omvatten bouwkosten, benutting, contractvoorwaarden en de kredietwaardigheid van hun klanten. LNG-installaties moeten er op hun beurt voor zorgen dat de gaslevering, vloeibaarmaking en marketing economisch op elkaar zijn afgestemd.
Pembina is bijvoorbeeld samen met de Haisla Nation betrokken bij het Cedar LNG-project. Dergelijke investeringen verschillen qua risicoprofiel aanzienlijk van een breed gediversifieerde pijpleidingactiviteit of pure gasproductie.
Voor een economische evaluatie zou een algemene lijst met winnaars daarom misleidend zijn. Het gaat om specifieke projecten, financieringsstructuren en de vraag welke belanghebbenden de dupe worden van kostenstijgingen of lagere marktprijzen. Een groeiende sector kan over het geheel genomen waarde creëren, terwijl individuele bedrijven nog steeds onbevredigende resultaten kunnen behalen.
Canada kan zijn afhankelijkheid van de VS verminderen, maar niet volledig opheffen
Het uitbreiden van de internationale LNG-export dient ook een handelsbeleidsdoelstelling. Canada wil zijn afzetmogelijkheden vergroten en zijn grote afhankelijkheid van de Amerikaanse markt verminderen. Directe toegang tot Aziatische en mogelijk ook Europese klanten kan het aantal potentiële kopers vergroten en de onderhandelingspositie van Canadese producenten versterken.
Economisch gezien is deze diversificatie zinvol, zolang de kosten beheersbaar blijven. Een extra afzetmarkt biedt extra waarde: producenten zijn minder afhankelijk van één buurland dat hun groeiende hoeveelheden onder aantrekkelijke voorwaarden afneemt.
Volledige onafhankelijkheid zou echter noch realistisch, noch per se wenselijk zijn. De Noord-Amerikaanse energiemarkten blijven nauw met elkaar verbonden door bestaande pijpleidingen, handelsrelaties en investeringen. LNG vult deze verbindingen aan in plaats van ze volledig te vervangen.
Bovendien ontstaan er nieuwe afhankelijkheden. Langetermijncontracten met Aziatische afnemers, internationale financieringspartners en de wereldwijde scheepvaart brengen hun eigen economische en politieke risico's met zich mee. Diversificatie betekent daarom niet risicovrije bedrijfsvoering, maar eerder een bredere en idealiter minder gecorreleerde spreiding van risico's.
Voor Canada zou de grootste vooruitgang daarom niet een demonstratieve breuk met de VS zijn, maar de mogelijkheid om te kiezen uit verschillende aantrekkelijke verkoopkanalen zonder de daarvoor gecreëerde infrastructuur permanent te hoeven subsidiëren.
Duitsland krijgt er opties bij, maar geen vervanging voor een eigen energiestrategie
Voor Duitsland kan extra Canadees LNG bijdragen aan een stabielere gasvoorziening. Een concreet voorbeeld is de overeengekomen langetermijnafname van één miljoen ton LNG per jaar van het geplande Ksi-Lisims-project door het Duitse energiebedrijf SEFE. De status en uiteindelijke ingebruikname van het project zijn afhankelijk van verdere ontwikkelingsstappen.
Dergelijke relaties verbreden het aanbod aan leveranciers. Ze nemen echter niet de fundamentele vraag weg hoeveel aardgas Duitsland op de lange termijn nodig zal hebben. De industriële vraag, de verwarming van gebouwen, de elektriciteitsopwekking, efficiëntieverbeteringen en de elektrificatie kunnen zich verschillend ontwikkelen. Een robuuste inkoopstrategie moet daarom rekening houden met meerdere vraagscenario's.
Dit leidt tot een belangenconflict tussen verkopers en kopers. Nieuwe LNG-installaties vereisen vaak langetermijnafnameverplichtingen om de financiering te garanderen. Europese bedrijven daarentegen willen flexibiliteit voor het geval hun gasvraag sterker daalt dan verwacht.
Een contract met een politiek stabiel leveranciersland is daarom niet automatisch de economisch meest optimale optie. Prijs, contractduur, flexibiliteit in volume en mogelijkheden voor herverkoop zijn eveneens cruciaal. Leveringszekerheid wordt bereikt door een goed uitgebalanceerd portfolio, niet simpelweg door de ene dominante leverancier door de andere te vervangen.
Canadese LNG kan de manoeuvreerruimte van Duitsland vergroten. Het moet echter worden gezien als een aanvulling op efficiëntie, gediversifieerde inkoop en een robuuste binnenlandse energie-infrastructuur, en niet als een vervanging daarvan.
Drie ontwikkelingsscenario's illustreren de reikwijdte van de potentiële opleving
Een eerste plausibel scenario is een beperkte maar succesvolle uitbreiding. Projecten die al vergevorderd zijn en geselecteerde uitbreidingen worden uitgevoerd, terwijl dure of onvoldoende gegarandeerde projecten worden stopgezet. Canada genereert exportinkomsten en extra afzetmogelijkheden, maar blijft aanzienlijk onder zijn langetermijnambitie van 100 miljoen ton per jaar. Dit scenario zou minder spectaculair zijn, maar zou economisch verantwoord kunnen zijn.
Een tweede mogelijkheid is gecoördineerde industriële versnelling. De productiecapaciteit, pijpleidingen, elektriciteitsnetten en terminals zouden op een gecoördineerde manier groeien. Langetermijncontracten met klanten en haalbare participatiemodellen zouden de financiering vergemakkelijken. In dit geval zou Canada dichter bij het ambitieuze scenario komen dat bijna een biljoen Canadese dollar aan investeringen en een cumulatieve bijdrage van 888 miljard dollar aan het bruto binnenlands product beschrijft.
Een derde mogelijkheid zou een vertraagde en te dure uitbreiding zijn. Verschillende projecten zouden parallel worden gestart, terwijl er een tekort is aan geschoolde arbeidskrachten, er onvoldoende stroomaansluitingen zijn en internationale concurrenten extra producten op de markt brengen. De fabrieken zouden dan mogelijk pas hun volledige productiecapaciteit bereiken tijdens een periode met lagere prijzen.
Deze scenario's maken duidelijk dat meer capaciteit niet altijd meer welvaart betekent. De beste economische strategie is niet per se om elke technisch haalbare ton LNG te exporteren. Het is om die projecten te realiseren waarvan de voordelen op lange termijn de totale kosten en risico's rechtvaardigen.
Succes hangt af van productiviteit, niet van exportcijfers
Canada beschikt over een zeldzame combinatie van overvloedige grondstoffen, politieke stabiliteit en een gunstige geografische ligging voor verdere LNG-export. Verstoringen op de wereldwijde energiemarkten hebben de strategische waarde van deze positie vergroot. Bovendien is er met LNG Canada en de goedgekeurde uitbreiding in Kitimat een industriële basis waarop verdere ontwikkeling kan worden gebouwd.
De potentiële opleving van vele miljarden dollars is echter geen garantie voor welvaart. Deze belangrijke economische cijfers beschrijven ontwikkelingspaden die zich over tientallen jaren uitstrekken. Ze vereisen investeringen, een tekort aan geschoolde arbeidskrachten en emissiearme elektriciteit, en zijn afhankelijk van een wereldmarkt waar talrijke concurrenten dezelfde kans zien.
Een overtuigende Canadese strategie zou daarom aan vier eisen moeten voldoen: concurrerende totale kosten, betrouwbare implementatie, eerlijke participatie en aantoonbare milieuprestaties. Geen van deze doelen kan permanent tegen de andere worden afgewogen. Goedkope subsidies zijn van weinig nut zonder betaalbare infrastructuur. Snelle vergunningen zijn nutteloos zonder juridische stabiliteit. Lage emissies tijdens de productie zijn alleen overtuigend als de meting ervan transparant is.
Canada hoeft niet per se de op twee na grootste LNG-exporteur te worden om economisch succesvol te zijn. Zelfs een kleinere, winstgevende en goed geïntegreerde sector kan aanzienlijke inkomsten, handelsvoordelen en industriële voordelen opleveren. Omgekeerd zou een recordexportvolume geen succes zijn als het gebaseerd is op aanhoudend hoge subsidies, onvoldoende capaciteitsbenutting of overmatige risicospreiding.
De doorslaggevende factor is daarom niet de omvang van de aangekondigde gasuitbreiding. Het gaat erom of een tijdelijk bijzonder waardevol grondstoffenvoordeel kan worden omgezet in duurzaam productief kapitaal. Juist dit zal uitwijzen of Canada de huidige energiecrisis gebruikt voor structurele vooruitgang of slechts zijn volgende grote grondstoffenhoop aanwakkert.
🎯🎯🎯 Datagestuurd B2B-brancheplatform als quasi-interne oplossing


De quasi-interne oplossing: Hoe Xpert.Digital operationele hiaten in B2B-marketing en -verkoop dicht – Slimme, contentgedreven bedrijfsvoering - Afbeelding: Xpert.Digital
Xpert.Digital is een datagedreven B2B-branchehub onder leiding van Konrad Wolfenstein . Het bedrijf fungeert als een externe, quasi-interne oplossing voor industriële partners en dicht operationele lacunes in marketing, content en sales – zonder dat de klant extra middelen nodig heeft.
Meer informatie vindt u hier:
Uw wereldwijde partner voor marketing en bedrijfsontwikkeling
☑️ Onze zakelijke voertaal is Engels of Duits
☑️ NIEUW: Correspondentie in uw moedertaal!

Konrad Wolfenstein
Mijn team en ik staan graag tot uw beschikking als uw persoonlijke adviseur.
U kunt contact met mij opnemen door hier het contactformulier in te vullen wolfenstein@xpert.digital:of door mij te bellen op +49 7348 4088 965. Mijn e-mailadres is
Ik kijk uit naar ons gezamenlijke project.