Geautomatiseerde magazijnen en hoogbouwmagazijnen in Groot-Brittannië: de nieuwe logistieke economie – een creatieve afbeelding over dit onderwerp, met AI: Xpert.Digital
Energie-efficiëntie en automatisering: de transformatie van de Britse markt voor hoogbouwmagazijnen
Van groei van het grondoppervlak tot productiviteit: de ontwikkeling van de opslag in Groot-Brittannië
Logistiek 2035: Wat de markt voor hoogbouwmagazijnen in petto heeft voor investeerders – hoogbouwmagazijnen als sleutel tot kostenbesparing
De Britse markt voor hoogbouwmagazijnen ondergaat een fundamentele transformatie, gedreven door de uitdagingen en kansen van de moderne logistiek. Na een door de pandemie veroorzaakte hausse en de daaropvolgende correctie, is de focus verschoven van het simpelweg uitbreiden van de opslagcapaciteit naar het productief benutten van de bestaande ruimte. In een tijdperk dat wordt gekenmerkt door stijgende arbeidskosten, een chronisch tekort aan geschikte grond en hoge energieprijzen, wordt intelligente automatisering van hoogbouwmagazijnen een cruciale strategie voor bedrijven. Deze ontwikkeling opent nieuwe mogelijkheden, niet alleen voor kostenreductie en efficiëntieverbetering, maar ook voor het creëren van duurzame, toekomstbestendige logistieke oplossingen. Deze analyse onderzoekt de huidige trends, uitdagingen en vooruitzichten van de Britse markt voor hoogbouwmagazijnen en illustreert hoe de behoefte aan magazijnruimte zich de komende jaren zal ontwikkelen.
Wie ruimte uitsluitend horizontaal benadert, zal de strijd om kosten, capaciteit en leveringsmogelijkheden verliezen
De Britse markt voor hoogbouwmagazijnen betreedt een nieuwe ontwikkelingsfase. Na de door de pandemie veroorzaakte hausse, de daaropvolgende correctie op de logistieke vastgoedmarkt en enkele jaren van hoge bouw-, energie- en financieringskosten, wordt niet elke extra magazijnruimte automatisch als een strategische winst beschouwd. De cruciale factor is hoeveel bruikbare capaciteit, doorvoer en leveringszekerheid er kan worden gehaald uit een stuk grond, een gebouw en een kilowattuur aan verbruikte energie. Dit verschuift de economische focus van het simpelweg vergroten van de vloeroppervlakte naar een productievere benutting van de bestaande ruimte. Precies hier ligt de structurele kans voor geautomatiseerde hoogbouwmagazijnen.
In deze context is een hoogbouwmagazijn niet zomaar een bijzonder hoog gebouw met stellingen. Het is een geïntegreerd investeringssysteem dat bestaat uit de dragende constructie, stellingtechnologie, transportbandtechnologie, stapelkranen of shuttlesystemen, sensoren, stroomvoorziening, brandbeveiliging en software. De economische waarde ervan vloeit voort uit de wisselwerking tussen deze componenten. De gebouwschil creëert volume, automatisering transformeert dit volume in gemakkelijk toegankelijke opslaglocaties en de software beheert de voorraad, orders en materiaalbewegingen. De relevante markt omvat daarom meer dan alleen de verkoop van stellingen of kranen. Het strekt zich uit van planning, constructie en systeemintegratie tot magazijnbeheer- en materiaalstroomsoftware, evenals onderhoud, modernisering en langetermijnservicecontracten.
Deze markt is met name interessant voor Groot-Brittannië omdat er verschillende ontwikkelingen tegelijkertijd plaatsvinden: een zeer hoog onlineaandeel in de detailhandel, stijgende arbeidskosten, een chronisch tekort aan geschikte logistieke locaties, hogere eisen aan leveringsbetrouwbaarheid en traceerbaarheid, en een groeiende behoefte aan temperatuurgecontroleerde opslag. Tegelijkertijd werken de zwakke algehele economische groei, hoge elektriciteitsprijzen, dure investeringen, problemen met de netaansluiting en langdurige vergunningsprocedures als remmen. De markt is daarom noch een simpele groeiboom, noch een stagnerende niche. Het is een selectieve investeringsmarkt waarin technisch en economisch solide projecten aanzienlijk betere vooruitzichten hebben dan grootschalige automatiseringsprogramma's.
Een markt met meerdere formaten
De omvang van de Britse markt voor hoogbouwmagazijnen kan niet betrouwbaar worden beschreven met één enkel cijfer. Marktonderzoeken hanteren verschillende definities. Eng gedefinieerde analyses houden alleen rekening met geautomatiseerde opslag- en ophaalsystemen (AS/RS), oftewel klassieke AS/RS-oplossingen voor pallets, containers of dozen. Bredere studies omvatten ook transportbandtechnologie, sorteersystemen, mobiele robots, orderverzameltechnologie, magazijnbeheersystemen en andere automatiseringscomponenten. Dit leidt tot aanzienlijke verschillen, die minder voortkomen uit tegenstrijdige marktgegevens dan uit verschillende definities.
Voor de kleinere Britse AS/RS-markt wordt een volume van circa 219 miljoen dollar geprojecteerd voor 2025. Een stijging naar ongeveer 264 miljoen dollar wordt verwacht in 2026 en naar circa 507 miljoen dollar in 2035. Dit zou overeenkomen met een gemiddelde nominale groei van ongeveer 7,5 procent per jaar tussen 2026 en 2035. Deze definitie weerspiegelt nauwkeurig de kernmarkt voor geautomatiseerde hoogbouwmagazijnen, maar omvat niet de volledige projectwaarde van een gebouw, noch alle bijbehorende automatiseringsoplossingen.
Bredere schattingen plaatsen de Britse markt voor magazijnautomatisering al in 2023 op ruim een miljard dollar en verwachten dat deze in 2030 de drie miljard dollar zal overschrijden. Andere prognoses voorspellen een nog hoger marktvolume in 2025 en gaan uit van groeipercentages in de midden-tieners tot begin jaren 2030. Deze cijfers moeten niet direct met elkaar worden verward. Ze illustreren echter wel een gemeenschappelijke trend: automatisering groeit sneller dan de totale magazijnruimte en het aandeel van software, service en robotica-gerelateerde componenten in het totale project neemt toe.
Opmerkelijk is het lage startpunt. Volgens schattingen van de Britse magazijnsector heeft minder dan 20 procent van de magazijnen een significant automatiseringsniveau. Dit cijfer omvat bovendien zeer uiteenlopende automatiseringsniveaus, van enkele transportbanden tot grotendeels autonome systemen. Het aantal volledig geautomatiseerde hoogbouwmagazijnen is daarom aanzienlijk kleiner dan het totale aantal magazijnen in het Verenigd Koninkrijk. Dit biedt mogelijkheden voor modernisering op de lange termijn, maar betekent niet dat vier vijfde van alle magazijnen op korte termijn geautomatiseerd kan worden. Veel gebouwen zijn te laag, te klein, structureel ongeschikt, alleen beschikbaar via kortlopende contracten of operationeel te instabiel om hoge investeringen te rechtvaardigen.
Van de vastgoedhausse tot de productiviteitsvraag
De Britse markt voor logistiek vastgoed is genormaliseerd na de uitzonderlijke jaren 2020 en 2021. Tijdens de pandemie concurreerden retailers, pakketbezorgdiensten en logistieke bedrijven fel om schaarse ruimte. Daarna kwamen speculatieve nieuwbouwprojecten en teruggegeven bestaande panden op de markt, terwijl bedrijven voorzichtiger investeringsbeslissingen namen. De leegstand steeg, waardoor huurders meer keuze hadden. Deze normalisatie betekent echter geen structurele ineenstorting van de vraag naar logistieke ruimte.
Voor magazijnen van 100.000 vierkante voet of meer werd in 2025 circa 33 miljoen vierkante voet aan ruimte in gebruik genomen. Dit was aanzienlijk hoger dan de cijfers van de twee voorgaande jaren en ook hoger dan het langetermijngemiddelde vóór de pandemie. Afhankelijk van de minimale grootte van de meegerekende panden, bedroeg de totale in gebruik genomen logistieke ruimte in Groot-Brittannië in 2025 circa 40,8 miljoen vierkante voet. Tegelijkertijd bedroeg de leegstand in het segment van de grote magazijnen aan het einde van het jaar iets minder dan acht procent. Dit was hoger dan tijdens de periode van extreme schaarste, maar nog geen indicatie van een wijdverspreid overaanbod.
Voor hoogbouwmagazijnen is de kwalitatieve samenstelling van de beschikbare ruimte bijzonder relevant. Een deel van de beschikbare ruimte bestaat uit oudere gebouwen die niet voldoen aan de moderne eisen op het gebied van plafondhoogte, vloerdraagvermogen, energie-efficiëntie, stroomvoorziening, terreinindeling en automatisering. De algehele markt lijkt dus voldoende ruimte te bieden, terwijl eersteklas, automatiseringsklare panden op geschikte locaties schaars blijven. Het groeiende verschil in huurprijzen tussen eersteklas en secundaire logistieke panden bevestigt deze polarisatie. Moderne gebouwen brengen hogere prijzen op omdat ze niet alleen meer ruimte bieden, maar ook lagere operationele kosten, betere energieprestaties en grotere technische flexibiliteit.
De belangrijkste economische verschuiving is dan ook deze: bedrijven huren of bouwen niet langer primair vierkante meters, maar kopen capaciteit. Een hoogbouwmagazijn biedt op dezelfde oppervlakte aanzienlijk meer ruimte voor pallets of containers dan een conventionele hal. Het kan de loop- en rijafstanden verkorten, de voorraad nauwkeuriger beheren en een constantere doorvoer over langere perioden mogelijk maken. Hoe duurder grond, gebouwen en arbeid worden, hoe waardevoller deze verhoogde opslagdichtheid wordt. De markt voor hoogbouwmagazijnen profiteert dus niet alleen van toenemende goederenvolumes, maar ook van de noodzaak om bestaande middelen productiever te benutten.
Werk wordt een drijvende kracht achter investeringen
De belangrijkste economische drijfveer voor automatisering komt momenteel voort uit de arbeidskosten. Het Britse minimumloon voor werknemers van 21 jaar en ouder steeg in april 2026 naar £ 12,71 per uur. Al in april 2025 werd de werkgeversbijdrage aan de sociale zekerheid verhoogd van 13,8 naar 15 procent, terwijl de jaarlijkse inkomensgrens voor verplichte bijdragen daalde van £ 9.100 naar £ 5.000. Dit trof met name arbeidsintensieve bedrijven met veel deeltijd- of laagbetaalde werknemers onevenredig zwaar.
Voor een magazijn zijn de uurlonen niet de enige relevante factor. De werkelijke arbeidskosten omvatten sociale premies, pensioenbijdragen, toeslagen voor nacht- en weekendwerk, vakantie, ziekteverlof, werving, training, persoonlijke beschermingsmiddelen en managementkosten. Indirecte kosten ontstaan ook door personeelsverloop, seizoensgebonden tekorten en fluctuerende productiviteit. Bij handmatige magazijnprocessen kan een hoog personeelsverloop leiden tot hogere foutpercentages en een lagere efficiëntie tijdens piekperioden.
Automatisering maakt personeel niet overbodig, maar verandert wel de structuur ervan. Minder medewerkers verplaatsen pallets of lopen lange pickroutes. Tegelijkertijd neemt de vraag naar mechatronici, onderhoudsspecialisten, besturingstechnici, data-analisten en ervaren ploegleiders toe. Een geautomatiseerd hoogbouwmagazijn vervangt dus niet simpelweg arbeid door machines. Het ruilt een grote, vaak wisselende operationele personeelsmacht in voor een kleinere, beter gekwalificeerde en meer technisch georiënteerde personeelsmacht, en daarmee ook voor lagere afschrijvings-, energie- en onderhoudskosten.
Deze verschuiving verbetert de efficiëntie, met name waar processen gestandaardiseerd zijn, de volumes hoog zijn en de werktijden lang. Een systeem dat slechts tijdens één shift op lage capaciteit draait, kan zijn hoge vaste kosten nauwelijks rechtvaardigen. Daarentegen spreidt een systeem dat 24/7, zes of zeven dagen per week draait, de investeringskosten over aanzienlijk meer activiteiten. Daarom zijn de detailhandel in levensmiddelen, consumentengoederen, farmaceutische producten, reserveonderdelen, productieondersteuning en temperatuurgecontroleerde logistiek bijzonder aantrekkelijke toepassingsgebieden. De cruciale factor is niet het abstracte aantal geredde banen, maar de verdisconteerde vergelijking van de totale proceskosten over een periode van tien tot twintig jaar.
Online retail blijft op de achtergrond aanwezig
De Britse online detailhandel heeft na de door de pandemie veroorzaakte piek nog niet het oude niveau bereikt. Het aandeel online verkopen in de totale detailhandelsomzet bedroeg in 2025 gemiddeld ongeveer 27 procent, aanzienlijk hoger dan de circa 19 procent in 2019. In december 2025 werd meer dan 28 procent van de detailhandelsuitgaven online gedaan. Dit aandeel bleef in 2026 op een vergelijkbaar niveau. Daarmee is het Verenigd Koninkrijk een van de meest gedigitaliseerde detailhandelsmarkten van Europa.
Voor hoogbouwmagazijnen is omzetgroei alleen echter niet de doorslaggevende factor. Online bestellingen bestaan vaak uit kleine zendingen met veel verschillende artikelen, korte verwerkingstijden en hoge eisen aan de nauwkeurigheid van de voorraad. Dit bevordert containeropslag, miniload-systemen, shuttle-oplossingen en compacte goederen-naar-persoon-concepten. Traditionele pallethoogbouwmagazijnen profiteren indirect, omdat ze de voorraad aanvullen in de pickgebieden verderop in het proces of grote voorraden consolideren in nationale distributiecentra.
Het effect van e-commerce wordt nog versterkt door omnichannel retailing. Retailers moeten filialen, eindklanten en afhaalpunten bevoorraden vanuit één centrale voorraad. Dit maakt materiaalstromen complexer, retouren belangrijker en de voorraad meer gefragmenteerd. Geautomatiseerde magazijntechnologie kan deze complexiteit beheersbaarder maken, mits de software alle kanalen integreert. Een geïsoleerd hoogbouwmagazijn zonder een krachtig magazijnbeheer- en ordercontrolesysteem biedt geen oplossing.
Tegelijkertijd moet de online detailhandel niet overschat worden. De extreme capaciteitsuitbreiding tijdens de pandemie heeft aangetoond dat pieken in de vraag op korte termijn geen voldoende basis vormen voor grootschalige investeringen op lange termijn. Succesvolle projecten zijn daarom steeds vaker gebaseerd op stabiele volumes over meerdere jaren, meerdere verkoopkanalen en flexibele systeemarchitecturen. De markt beweegt zich weg van de aanname van onbeperkte online groei en naar veerkrachtige bedrijfsmodellen waarin automatisering de kosten, kwaliteit en leveringsbetrouwbaarheid verbetert, zelfs bij een gematigde omzetgroei.
De kou drijft mensen naar hogere hoogtes
De meest zichtbare groeimarkt voor Britse hoogbouwmagazijnen is de diepvries- en gekoelde logistiek. Hier zijn ruimte, arbeid en energiekosten bijzonder nauw met elkaar verweven. Koelopslagfaciliteiten vereisen dure isolatie, hoogwaardige koelsystemen, vochtregulerende overgangen en geavanceerde beveiligingstechnologie. Elke ongebruikte kubieke meter brengt op de lange termijn koelkosten met zich mee zonder dat dit opslaginkomsten oplevert. Een hoog, compact en grotendeels afgesloten gebouw verbetert daarom de ruimte- en energie-efficiëntie.
Geautomatiseerde opslag- en ophaalsystemen werken ook onder omstandigheden waar menselijke arbeid zwaar en kostbaar is. Minder personeel in de vriesruimte verkort de verblijftijden bij zeer lage temperaturen, verlaagt de veiligheidsrisico's en maakt een continue werking mogelijk. Compacte opslag met meerdere lagen en gecontroleerde luchtsluizen kunnen het koudeverlies beperken. Schattingen uit de industrie geven aan dat er, met een passend ontwerp, een aanzienlijk potentieel is om het energieverbruik te verlagen in vergelijking met minder compacte en meer open systemen.
Verschillende grootschalige projecten tonen aan dat dit al een echte investeringstrend is. Het hoogbouwkoelmagazijn van Magnavale in Easton bereikt een hoogte van circa 47,5 meter en biedt ongeveer 101.000 palletplaatsen. Het project vertegenwoordigt een investering van meer dan £ 130 miljoen en combineert geautomatiseerde opslag met een energiezuinige gebouwschil en hernieuwbare energie. Een ander geautomatiseerd hoogbouwvriesmagazijn met circa 90.000 palletplaatsen is gepland in Avonmouth. NewCold breidt tegelijkertijd zijn capaciteit in het Verenigd Koninkrijk uit in Corby en Wakefield; een geplande uitbreidingsfase in Wakefield alleen al zal naar verwachting bijna 19.400 extra palletplaatsen opleveren.
Deze projecten zijn belangrijker voor de algehele markt dan hun geringe aantal doet vermoeden. Eén groot magazijn legt aanzienlijke beslag op de staalconstructie, transportbandtechnologie, koeltechnologie, besturingssystemen, brandbeveiliging en onderhoud. Tegelijkertijd creëert het referentiepunten, expertise en gestandaardiseerde technische oplossingen. Dit verlaagt het waargenomen projectrisico voor latere investeerders. De Britse diepvriessector zal daarom waarschijnlijk een voortrekkersrol spelen voor bijzonder hoge, op stellingen gebaseerde en volledig geautomatiseerde faciliteiten.
De industrie vervangt de handel als drijvende kracht
Een opvallende verandering in de Britse logistieke vastgoedmarkt is de toegenomen rol van de industrie. Naar verwachting zullen productiebedrijven in 2025 ongeveer een derde van de totale afname van grote magazijn- en industriële gebouwen voor hun rekening nemen. Daarmee heeft de industrie een voorsprong genomen op diverse traditionele gebruikersgroepen in de detailhandel en distributiesector. Deze ontwikkeling is niet alleen conjunctuurgevoelig, maar hangt ook samen met de herstructurering van toeleveringsketens.
Brexit, de pandemie, geopolitieke spanningen en verstoringen van wereldwijde transportroutes hebben de kosten van extreem efficiënte toeleveringsketens blootgelegd. Bedrijven houden hogere veiligheidsvoorraden van kritieke componenten aan, selecteren extra leveranciers en verkorten bepaalde inkooproutes. Dit betekent niet per se een volledige terugkeer van de productie naar het Verenigd Koninkrijk. Waarschijnlijker is selectieve regionalisering: kritieke onderdelen, reserveonderdelen en hoogwaardige halffabrikaten worden dichter bij de gebruiksplaats opgeslagen, terwijl gestandaardiseerde massaproducten wereldwijd blijven worden ingekocht.
Hoogbouwmagazijnen zijn zeer geschikt voor deze strategie wanneer grote aantallen pallets of ladingen met betrouwbare bewegingspatronen moeten worden opgeslagen. In de auto-, voedingsmiddelen-, dranken-, chemische en consumentengoederenindustrie kunnen ze de productie, de toeleveringsketen en de logistiek van de eindproducten met elkaar verbinden. Directe integratie in fabrieksterreinen is bijzonder aantrekkelijk omdat de beschikbare grond daar beperkt is en de materiaalstromen voorspelbaarder zijn dan in sterk fluctuerende magazijnen.
De sterke toename in de industriële vraag verandert ook de eisen aan leveranciers. Snelle orderverwerking en pakketverzending zijn niet langer voldoende; hoge beschikbaarheid, nauwkeurige volgorde, batchtracering en veilige interfaces met productiesystemen zijn essentieel. Stilstand kan een productielijn verstoren en aanzienlijk hogere vervolgkosten met zich meebrengen dan een vertraagde individuele order. Dit verhoogt het belang van redundante technologie, voorspellend onderhoud en een langetermijnvoorraad reserveonderdelen.
LTW Intralogistieke Oplossingen

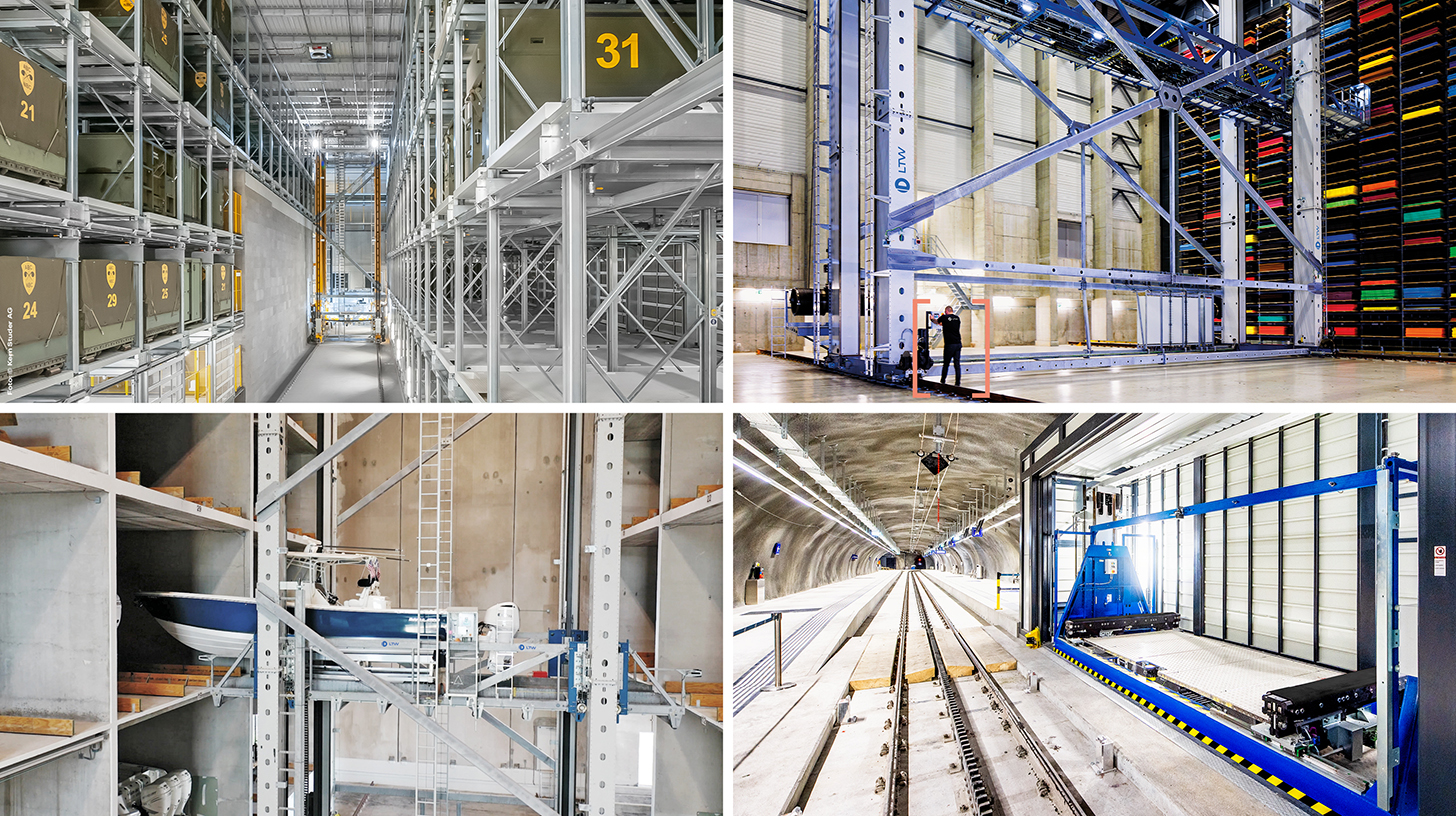
LTW Intralogistics – Ingenieurs van Flow - Afbeelding: LTW Intralogistics GmbH
LTW biedt haar klanten geen losse componenten, maar geïntegreerde totaaloplossingen. Advies, planning, mechanische en elektrotechnische componenten, besturings- en automatiseringstechnologie, software en service – alles is met elkaar verbonden en nauwkeurig op elkaar afgestemd.
De interne productie van belangrijke componenten is bijzonder voordelig. Dit maakt optimale controle mogelijk over de kwaliteit, toeleveringsketens en interfaces.
LTW staat voor betrouwbaarheid, transparantie en samenwerking. Loyaliteit en eerlijkheid zijn stevig verankerd in de bedrijfsfilosofie – een handdruk betekent hier nog steeds iets.
Dit is hiermee gerelateerd:
De transformatie van hoogbouwmagazijnen op de Britse markt
Geografie volgt infrastructuur en elektriciteit
De geografische focus van Britse hoogbouwmagazijnen blijft de zogenaamde Gouden Driehoek van de Midlands. Vanuit daar is een groot deel van de bevolking binnen enkele uren rijden bereikbaar. De regio verbindt snelwegen zoals de M1, M6 en M42, belangrijke spoor- en goederenvervoerscorridors en een dicht netwerk van logistieke dienstverleners, industriële bedrijven en een grote beroepsbevolking. De East Midlands en West Midlands blijven daarom de belangrijkste locaties voor nationale distributiecentra.
De logica achter locatiekeuzes wordt echter steeds genuanceerder. Yorkshire en het noordoosten bieden vaak betaalbare grond en goede verbindingen met productielocaties en havens. Het noordwesten profiteert van de corridors rond Manchester en Liverpool. Locaties langs de M62 verbinden de oost- en westkust. In het zuidwesten en Zuid-Wales kan extra capaciteit voordelig zijn als bedrijven de lange reistijden vanuit de Midlands willen verkorten. Londen en het zuidoosten blijven aantrekkelijk vanwege de koopkracht en bevolkingsdichtheid, maar de hoge grondprijzen en het gebrek aan grond maken de bouw van zeer grote, gelijkvloerse faciliteiten lastig.
Juist in deze gebieden verbetert de hoogte de productiviteit van de grond. Een hoogbouwmagazijn kan dure grond intensiever benutten, maar in stedelijke of voorstedelijke gebieden stuit het sneller op zichtlijnen, conflicten met buurtbewoners en bestemmingsplannen. In dichtbevolkte regio's concurreren logistieke projecten ook met woningbouwprojecten, datacenters en andere commerciële toepassingen. Locaties met een goede stroomvoorziening zijn bijzonder gewild. Sinds 2024 zijn in Groot-Brittannië talloze locaties die geschikt zijn voor industrie en logistiek, in beslag genomen door ontwikkelaars van datacenters. Dit onttrekt niet alleen grond aan de magazijnmarkt, maar intensiveert ook de concurrentie om netcapaciteit.
Voor investeerders wordt de aansluiting op het elektriciteitsnet daarom een steeds belangrijker criterium in een vroeg stadium van de besluitvorming. Hoewel een geautomatiseerd hoogbouwmagazijn niet per se de continue stroomvoorziening van een datacenter nodig heeft, is betrouwbare elektrische capaciteit wel essentieel voor transportbandsystemen, laadinfrastructuur, koeling, verwarming, verlichting en IT. Een goedkoop stuk grond zonder tijdige aansluiting kan economisch minder waardevol zijn dan een duurdere locatie met een gegarandeerde energievoorziening. Locatiekeuze, gebouwontwerp en energieconcept moeten daarom veel eerder in het proces worden geïntegreerd.
Kapitaalintensiteit maakt onderscheid tussen winnaars en verliezers
Hoogbouwmagazijnen zijn kapitaalintensieve investeringen voor de lange termijn. Voor standaard distributiecentra in de Midlands worden de ruwe bouwkosten voor 2025 en 2026 geschat op ongeveer £71 tot £105 per vierkante voet. Hoogwaardige logistieke gebouwen met voorbereiding voor automatisering, een hogere vloerbelastingscapaciteit, extra capaciteit en geavanceerde bouwtechnologie kosten naar verwachting tussen de £121 en £167 per vierkante voet. Gebouwen met temperatuurregeling kunnen ongeveer £167 tot £230 per vierkante voet of meer kosten. Afhankelijk van de specifieke eisen kunnen de kosten voor automatisering, stellingen, software, koeltechnologie en grond nog verder oplopen.
Deze voorbeelden laten zien waarom de beslissing niet gebaseerd kan worden op een simpele vergelijking van de bouwkosten per vierkante meter. Een hoog magazijn kan dezelfde capaciteit bieden als een aanzienlijk grotere, conventionele hal, maar dan op een kleiner oppervlak. Dit vermindert de benodigde grond-, dak- en geveloppervlakte per opslagruimte. Tegelijkertijd nemen de eisen aan funderingen, toleranties, staal, brandbeveiliging, montage en inbedrijfstelling toe. Daarom is de juiste maatstaf niet de bouwprijs, maar de netto contante waarde per permanent bruikbare eenheid van prestatie en capaciteit.
Financiering blijft een cruciale factor. Stijgende rentetarieven verhogen de kapitaalkosten en verlengen in feite de aflossingsperiode. Voor gespecialiseerde gebouwen is de groep potentiële toekomstige huurders mogelijk kleiner. Een hoogbouwmagazijn, afgestemd op een specifieke goederenstroom, is moeilijker opnieuw te verhuren dan een standaardmagazijn. Banken en vastgoedinvesteerders besteden daarom meer aandacht aan kredietwaardigheid, looptijd van de huurovereenkomst, geschiktheid voor alternatieve doeleinden en de scheiding van bouwkundige en technische risico's.
Dit leidt tot nieuwe contractmodellen. Eigenaren kunnen de casco van het gebouw financieren, terwijl de gebruiker de kosten van de automatisering draagt. Logistieke dienstverleners kunnen capaciteit veiligstellen via langlopende klantcontracten. Fabrikanten en integratoren bieden uitgebreidere servicepakketten, moderniseringsplannen of, in bepaalde segmenten, lease-achtige modellen aan. De meest economisch haalbare projecten zijn die waarbij de leaseovereenkomst, de levensduur van de activa, klantbehoud en financieringsperiode op elkaar zijn afgestemd. Een technisch uitstekende oplossing kan mislukken als het exploitatiecontract na vijf jaar afloopt, terwijl het systeem over vijftien jaar moet worden afgeschreven.
De elektriciteitsprijs is afgestemd op de energie-efficiëntie
Het Verenigd Koninkrijk heeft, naar internationale maatstaven, hoge elektriciteitsprijzen voor de industrie. In het vierde kwartaal van 2025 betaalden productiebedrijven gemiddeld zo'n 16,8 pence per kilowattuur, exclusief de klimaatheffing. Hoewel dit minder was dan een jaar eerder, bleef het op een niveau dat een aanzienlijke impact heeft op energie-intensieve investeringen. Voor hoogbouwmagazijnen heeft dit een tweeledig effect.
Enerzijds verhogen opslag- en ophaalmachines, transportbandtechnologie, robotica, computers en, waar van toepassing, koelsystemen het elektriciteitsverbruik. Anderzijds kan een modern systeem energie besparen per opgeslagen of verplaatste eenheid. Regeneratieve aandrijvingen voeren remenergie terug in het systeem, intelligente besturingen voorkomen lege ritten, ledverlichting wordt beperkt in onbezette ruimtes en compacte vriesruimtes minimaliseren warmteverlies. Wat er dus toe doet, is het verbruik per palletverplaatsing, orderregel of bezette opslagruimte, en niet het totale elektriciteitsverbruik van de locatie.
Zonnepanelen op het dak, batterijopslag en flexibele bedrijfsvoering worden steeds belangrijker. Het dak van een groot logistiek magazijn biedt aanzienlijke mogelijkheden voor energieopwekking, terwijl automatisering en koeling zorgen voor voorspelbare belasting. In diepvriesmagazijnen kan thermische inertie worden benut om de energieopwekking voor koeling gedeeltelijk te verschuiven naar daluren, zonder de producttemperatuur in gevaar te brengen. Dergelijke concepten maken het magazijn een actiever onderdeel van het energiesysteem.
De beperkende factor is vaak niet het jaarlijkse elektriciteitsverbruik, maar eerder de aangesloten belasting en de piekbelasting. Als koelcompressoren, laadpunten, transportbanden en andere verbruikers tegelijkertijd in werking zijn, kan de energievraag aanzienlijk toenemen. Goed energiebeheer vlakt deze pieken af. Toekomstige projecten zullen daarom steeds vaker worden gepland met prognoses voor de belasting, lokale energieopwekkingsinstallaties en contractueel beheersbare verbruikers. Energie-expertise wordt zo een integraal onderdeel van intralogistieke expertise.
Technologie bepaalt het bedrijfsmodel
De markt voor hoogbouwmagazijnen omvat verschillende technologische submarkten. Klassieke pallet-AS/RS-systemen maken gebruik van stapelkranen in lange, hoge gangpaden. Ze zijn geschikt voor hoge capaciteit, gestandaardiseerde ladingdragers en een betrouwbare doorvoer. Systemen met meerdere verdiepingen verhogen de opslagdichtheid, maar beperken de directe toegang tot individuele pallets en vereisen een nauwgezet voorraadbeheer. Palletshuttles kunnen de flexibiliteit en prestaties in diepe gangpaden verbeteren.
Miniload-, shuttle- en kubusopslagsystemen domineren voor dozen, containers en kleine onderdelen. Ze ondersteunen orderverzameling van goederen naar personen en een grote productvariëteit. Mobiele robots en autonome heftrucks bieden een flexibeler alternatief wanneer de gebouwstructuur of het volume een permanent geïnstalleerd grootschalig systeem niet rechtvaardigt. Veel projecten maken gebruik van een hybride architectuur: pallets worden dicht op elkaar opgeslagen in hoogbouwstellingen, containers worden aangeleverd via een shuttle- of kubussysteem en mobiele robots verbinden de werkgebieden.
Deze modularisering verandert de markt. Voorheen was automatisering vaak een monolithisch, grootschalig project met lange plannings- en implementatietijden. Tegenwoordig proberen operators de capaciteit stapsgewijs uit te breiden en individuele technologieën via software te orkestreren. Dit vermindert de complexiteit niet automatisch. Integendeel: hoe meer subsystemen erbij betrokken zijn, hoe belangrijker interfaces, datakwaliteit en een duidelijke verantwoordelijkheid voor de algehele prestaties worden.
De concurrentie vindt daarom steeds vaker plaats op softwareniveau. Magazijnbeheersystemen volgen de voorraad en orders; magazijncontrolesystemen beheren de apparatuur; magazijnuitvoeringssystemen prioriteren bewegingen en balanceren resources. Bovenal staan analyses, simulaties en AI-tools. Wie de software beheert, heeft invloed op de doorvoer, schaalbaarheid en service. Tegelijkertijd lopen operators het risico van afhankelijkheid als propriëtaire controlesystemen alleen door de oorspronkelijke leverancier kunnen worden onderhouden.
Een gefragmenteerde leveranciersmarkt
In het Verenigd Koninkrijk concurreren wereldwijde systeemintegrators, gespecialiseerde technologieleveranciers en lokale ingenieursbureaus om marktaandeel. Internationaal gevestigde integrators zijn onder andere Dematic, Swisslog, KNAPP, TGW, SSI Schäfer, Vanderlande, Daifuku, WITRON, Mecalux en Körber. Daarnaast zijn er aanbieders van gespecialiseerde systemen zoals AutoStore, Exotec, Ocado, Geek+, Locus Robotics en diverse fabrikanten van autonome voertuigen. Britse integrators en softwarebedrijven vullen deze markt aan met lokale planning, retrofitting en service.
De marktstructuur is noch volledig geconcentreerd, noch willekeurig open. Grote, op stellingen gebaseerde pallethoogbouwmagazijnen vereisen referenties, technische capaciteit, financiële stabiliteit en langdurige service. Dit beperkt het aantal serieuze leveranciers. De concurrentie is groter voor modulaire robotica en containeroplossingen. Veel technologieproducenten verkopen via gecertificeerde integratoren, waardoor merk, integratieprestaties en servicecontract afzonderlijk moeten worden beoordeeld.
Voor klanten is de nominale piekprestatie op zich niet de doorslaggevende factor. Belangrijker zijn de gegarandeerde doorvoer onder realistische omstandigheden, de beschikbaarheid van het systeem, de responstijden, het reserveonderdelenconcept, cybersecurity, schaalbaarheid en de financiële levensvatbaarheid van de leverancier. Een goedkoop aanbod kan duur uitpakken als er op de lange termijn een tekort is aan softwareonderhoud, noodondersteuning of reserveonderdelen. Omgekeerd kan een technisch overontworpen systeem onnodig kapitaal vastleggen en de organisatie overbelasten.
De servicecomponent zal groeien omdat de bestaande infrastructuur verouderd is. Het moderniseren van opslag- en ophaalmachines, besturingssystemen en veiligheidscomponenten is vaak voordeliger dan het bouwen van een volledig nieuwe faciliteit. Voorbeelden uit Britse distributiecentra laten zien dat kranen en besturingstechnologie geleidelijk kunnen worden vervangen, terwijl essentiële gebouwstructuren behouden blijven. Dit creëert een stabielere retrofitmarkt naast de markt voor nieuwe apparatuur, een markt die minder afhankelijk is van individuele grootschalige projecten.
Planning, brandbeveiliging en acceptatie
De grootste projectrisico's liggen vaak buiten de opslagtechnologie zelf. Gebouwen van 30, 40 of bijna 50 meter hoog veranderen het landschap en het zicht. Gemeenten beoordelen verkeer, geluidsoverlast, verlichting, overstromingsrisico's, biodiversiteit en de impact op omwonenden. Hoewel een kleinere ecologische voetafdruk een voordeel is, garandeert dit geen goedkeuring. Vooral bij stellingen op silo's moeten de gebouwconstructie, de stellingstabiliteit en de gevel vanaf het begin gezamenlijk worden gepland.
Brandbeveiliging is complex in hoge, dichtbevolkte magazijnen. Conventionele sprinklersystemen bereiken hun grenzen afhankelijk van het type goederen, de geometrie van de stellingen en de hoogte van het gebouw. Diepvriesfaciliteiten maken soms gebruik van zuurstofarme zones om het ontstaan van brand te voorkomen. Dergelijke systemen vereisen gecontroleerde toegang, luchtdichte gebouwschillen, monitoring en duidelijke veiligheidsvoorschriften. In andere projecten worden gelaagde sprinkler-, rookafvoer- en brandcompartimenteringssystemen gebruikt.
De bouwfase brengt ook specifieke risico's met zich mee. Zeer nauwkeurige vloeren, rails, stellingen en transportsystemen moeten met zeer kleine toleranties worden geïnstalleerd. Vertragingen bij individuele vaklieden kunnen het gehele inbedrijfstellingsproces vertragen. Dit wordt gevolgd door softwaretesten, belastingstesten, opstartfasen en training van medewerkers. Een magazijn is niet productief na de mechanische oplevering; het bereikt vaak pas zijn beoogde prestaties na een systematische opstartfase.
De economische haalbaarheid vereist daarom voldoende reserves. Wie alleen de catalogusprijs van de technologie vergelijkt met een theoretische personeelsbesparing, onderschat de kosten voor integratie, testen, datamigratie, training, reserveonderdelen en opstartverliezen. Succesvolle projecten berekenen de levenscycluskosten, de realistische beschikbaarheid en scenario's voor volumeafwijkingen. Ze investeren vroegtijdig in simulaties en digitale modellen, voordat staal wordt besteld en beton wordt gestort.
Veerkracht is meer dan efficiëntie
Hoogbouwmagazijnen worden vaak aangeprezen als efficiëntieprojecten, maar hun strategische waarde ligt steeds meer in hun veerkracht. Geautomatiseerde systemen leveren reproduceerbare prestaties, verbeteren de nauwkeurigheid van de voorraad en verminderen de afhankelijkheid van personeelsbehoeften op korte termijn. Ze kunnen veiligheidsvoorraden opslaan op een kleinere oppervlakte, waardoor toeleveringsketens robuuster worden. Voor kritieke sectoren zoals de voedingsmiddelenindustrie, farmaceutische industrie, onderdelenindustrie en de maakindustrie kan deze betrouwbaarheid belangrijker zijn dan het maximaliseren van de winst op korte termijn.
Tegelijkertijd creëert automatisering nieuwe afhankelijkheden. Een mechanisch defect, softwarefout, cyberaanval of stroomuitval kan grote delen van de bedrijfsvoering lamleggen. In een handmatig magazijn kan een storing vaak worden geïmproviseerd; in een sterk geïntegreerd systeem zijn de mogelijkheden voor noodoplossingen beperkt. Veerkracht ontstaat daarom niet door maximale automatisering, maar door een evenwichtig systeem van redundantie, onderhoud, noodoperaties en organisatorische competentie.
Cyberbeveiliging wordt een steeds belangrijkere economische factor. Magazijnbeheersystemen zijn verbonden met bedrijfssoftware, leveranciers en diensten voor onderhoud op afstand. Hoe meer ze met elkaar verbonden zijn, hoe groter het aanvalsoppervlak wordt. Beheerders moeten de toegang segmenteren, updates beheren, back-ups testen en verantwoordelijkheden contractueel vastleggen. Deze uitgaven zijn geen technische extra, maar een integraal onderdeel van de operationele beveiliging.
Ook leveranciersrisico's moeten in de beoordeling worden meegenomen. Gespecialiseerde componenten kunnen lange levertijden hebben en eigen systemen kunnen leiden tot vendor lock-in. Een robuust concept definieert kritieke reserveonderdelen, lokale voorraadniveaus, responstijden en alternatieven. Het beste systeem is niet het systeem met de hoogste theoretische prestaties, maar het systeem waarvan de prestaties gedurende vele jaren economisch haalbaar blijven.
De markt tot 2035
Tot 2035 zijn de vooruitzichten gunstiger voor aanhoudende groei dan voor marktverzadiging. De eng gedefinieerde Britse AS/RS-markt zou binnen een decennium meer dan kunnen verdubbelen in volume, met een gemiddelde groei van ongeveer 7,5 procent. De bredere automatiseringsmarkt zal naar verwachting sneller groeien, omdat mobiele robotica, software, modernisering en flexibele subsystemen extra vraag genereren. Deze dynamiek zal echter niet uniform zijn.
In het basisscenario groeit het aantal geautomatiseerde hoogbouwmagazijnen aanzienlijk sneller dan de totale magazijnruimte. Investeringen zijn geconcentreerd in de sectoren levensmiddelen en diepvriesproducten, industriële toelevering, farmaceutische producten, grote winkelketens en gevestigde logistieke dienstverleners. Nieuwe gebouwen worden steeds vaker automatiseringsklaar ontworpen, zelfs als de volledige technologie later wordt geïnstalleerd. Tegelijkertijd wint de modernisering van bestaande faciliteiten aan belang.
Een sterker groeiscenario zou denkbaar zijn als de financieringskosten dalen, netaansluitingen sneller beschikbaar komen en bedrijven reageren op stijgende arbeidskosten met versnelde automatisering. Industriële ontwikkelingen, nearshoring en strengere eisen aan energie-efficiëntie zouden extra impulsen kunnen geven. In dat geval zou de vraag naar hoge, gespecialiseerde gebouwen, software-integratie en technische diensten bijzonder sterk toenemen.
Het minder gunstige scenario ontstaat door aanhoudend hoge rentes, trage consumentenbestedingen, onzeker handelsbeleid en vertraagde vergunningsprocedures. In dit scenario zouden bedrijven vaker kiezen voor kleinere, modulaire automatiseringsstappen. De markt zou blijven groeien, maar minder door nieuwe megaprojecten en meer door retrofitting, mobiele robotica en gerichte automatisering van knelpunten. Zelfs dit scenario zou geen terugkeer naar volledig handmatige magazijnen betekenen, maar eerder een langzamere en meer stapsgewijze aanpak van automatisering.
De feitelijke investeringslogica
De cruciale vraag is niet of hoogbouwmagazijnen in Groot-Brittannië zullen groeien, maar welke projecten economisch haalbaar zijn. Gunstige omstandigheden bestaan voor hoge en stabiele volumes, gestandaardiseerde ladingdragers, een langdurige locatieverbintenis, hoge grond- of energiekosten en een duidelijke behoefte aan continue bedrijfsvoering. Toepassingen met sterk fluctuerende productassortimenten, onzekere klantcontracten, lage benutting of frequent veranderende verpakkingsformaten blijven een uitdaging.
Voordat er geïnvesteerd wordt, moeten operators daarom niet beginnen met de gewenste technologie, maar met de materiaalstroom. Productstructuur, voorraadassortiment, seizoensprofielen, piekuren, retourzendingen, serviceniveaus en groeiscenario's bepalen de juiste architectuur. Pas daarna moet de keuze gemaakt worden tussen palletkranen, shuttles, kubusopslag, mobiele robotica of een combinatie hiervan. Voortijdig kiezen voor één product leidt al snel tot overdimensionering of een gebrek aan flexibiliteit.
Even belangrijk is het evalueren van de locatie gedurende de gehele levenscyclus. Grondprijzen, huur, beschikbare hoogte, netwerkcapaciteit, transportverbindingen, de arbeidsmarkt en vergunningsrisico's moeten allemaal in samenhang worden beschouwd. Een hoger gebouw kan grond besparen, maar verhoogt de plannings- en bouwkosten. Een landelijke locatie kan voordelen bieden, maar leiden tot langere transportroutes en een zwakkere arbeidsmarkt voor technisch personeel. De optimale oplossing is zelden die met de laagste individuele kosten.
Voor projectontwikkelaars liggen de kansen in gebouwen die automatisering mogelijk maken zonder beperkt te blijven tot één enkele gebruiker. Dit vereist voldoende hoogte, dragende vloeren, reserves in de energie- en data-infrastructuur en een geometrie die meerdere technische concepten toelaat. Voor logistieke dienstverleners liggen de kansen in gedeelde geautomatiseerde capaciteiten en langetermijnplatformen voor de sector. Voor technologieleveranciers liggen de kansen in de uitbreiding van software, diensten en modernisering. Voor investeerders liggen de kansen in het zorgvuldig scheiden van vastgoed-, operationele en technische risico's.
Groot-Brittannië bouwt niet langer alleen maar grotere gebouwen
De Britse markt voor hoogbouwmagazijnen vertegenwoordigt een fundamentele verschuiving in de magazijneconomie. Ruimte alleen is niet langer een voldoende groeistrategie. Hoge arbeidskosten, een tekort aan geschikte grond, veeleisende toeleveringsketens en de aanhoudende groei van online retail verhogen de waarde van geautomatiseerde verdichting. Logistiek voor diepvriesproducten en industriële toeleveringsketens laten al de potentiële omvang van deze transformatie zien: gebouwen worden hoger, systemen meer geïntegreerd en investeringen meer gericht op de lange termijn.
Tegelijkertijd is voorzichtigheid geboden. Hoge kapitaalinvesteringen, dure energie, knelpunten in het elektriciteitsnet en planningsrisico's belemmeren een wijdverspreide automatiseringsgolf. Veel kleinere of meer volatiele bedrijven zullen economischer blijven opereren met traditionele hallen, semi-geautomatiseerde processen en mobiele robots. De markt groeit daarom niet in een uniforme golf, maar eerder als gevolg van gerichte investeringen waar volume, locatie en procesvolwassenheid op elkaar aansluiten.
De duidelijke vooruitzichten zijn als volgt: tegen 2035 zal het Verenigd Koninkrijk niet per se in hetzelfde tempo meer magazijnruimte nodig hebben, maar wel aanzienlijk meer technologisch geavanceerde opslagcapaciteit. De winnaar is niet het hoogste gebouw, noch het meest complexe robotsysteem. De winnaars zijn faciliteiten die capaciteit, energie, arbeid en kapitaal gedurende hun hele levenscyclus effectiever combineren dan conventionele alternatieven. Wie hoogte slechts als een structureel kenmerk beschouwt, begrijpt de markt verkeerd. Hoogte wordt een economische strategie.
Advisering - Planning - Implementatie

Konrad Wolfenstein
Ik sta graag tot uw beschikking als uw persoonlijke adviseur.
U kunt contact met mij opnemen via wolfenstein∂xpert.digital of
U kunt me bellen op +49 7348 4088 965 .
Uw experts op het gebied van intralogistiek

Advisering, planning en implementatie van totaaloplossingen voor hoogbouwmagazijnen en geautomatiseerde opslagsystemen - Afbeelding: Xpert.Digital
Meer informatie vindt u hier: