
De wederopbouw van Duitsland begint met de ontgoocheling over het oude succesmodel: een pad naar economische vernieuwing
Xpert Pre-release

Available in 27 languages 📢
Kies Xpert.Digital op GoogleⓘGepubliceerd op: 4 oktober 2026 / Bijgewerkt op: 4 oktober 2026 – Auteur: Konrad Wolfenstein
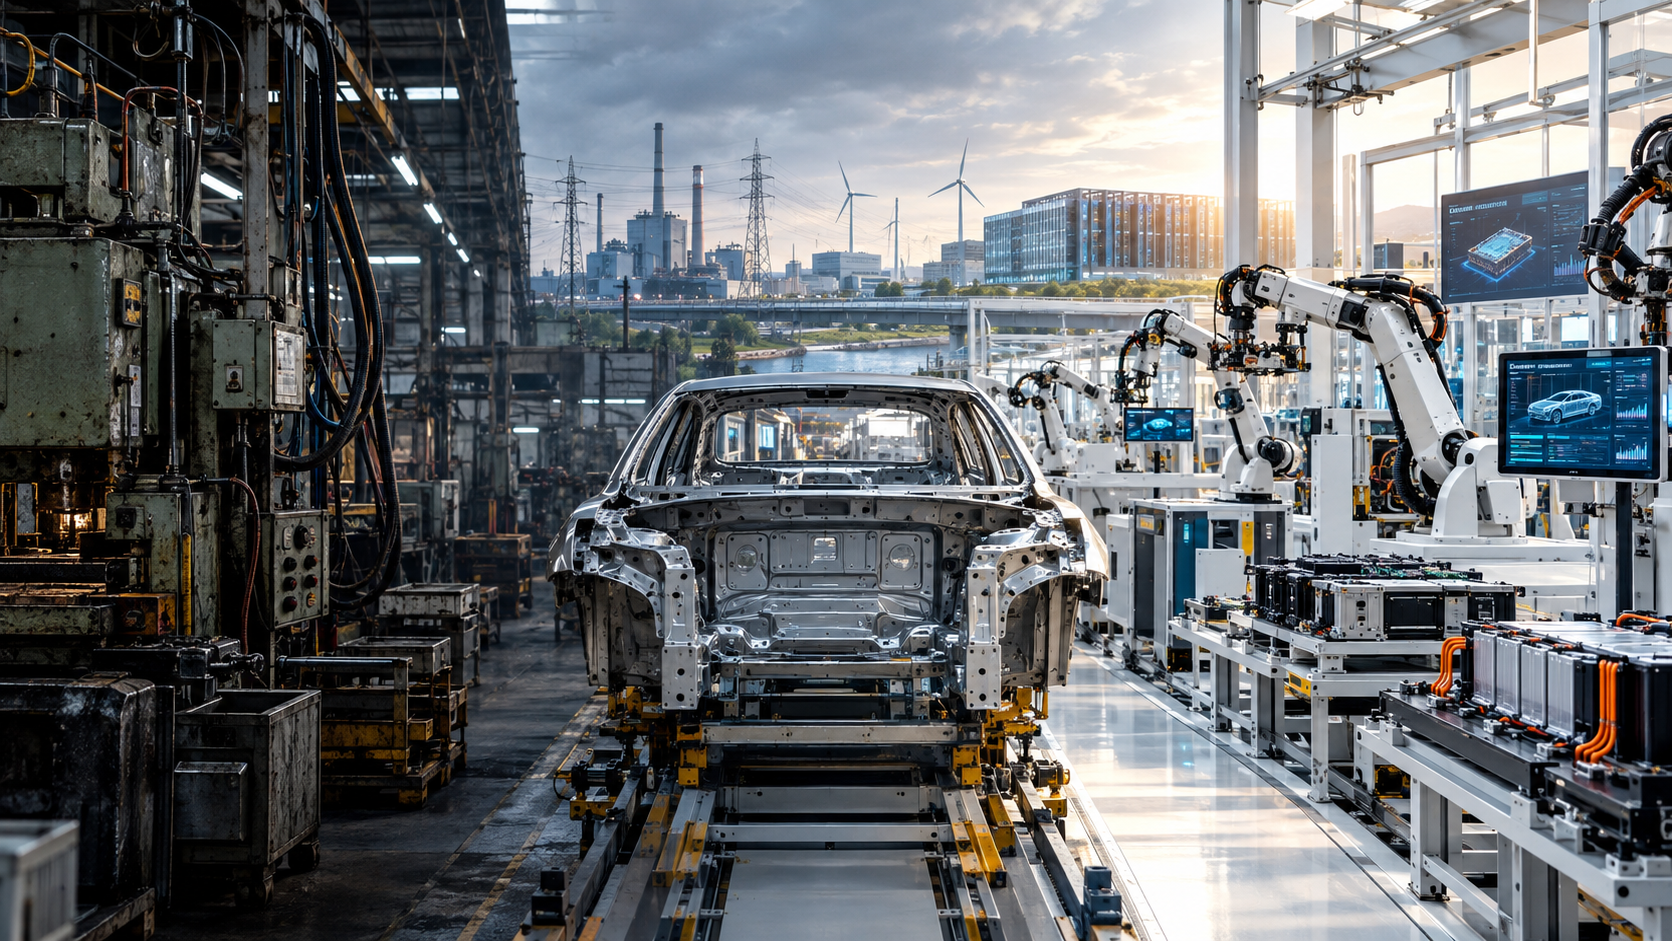
De wederopstanding van Duitsland begint met de ontgoocheling over het oude succesmodel: een pad naar economische vernieuwing – een creatieve visualisatie van het onderwerp, met AI: Xpert.Digital
Hervormingen voor de toekomst: de structurele transformatie van Duitsland in de schijnwerpers
Van crisis naar kans: de industriële uitdagingen van Duitsland
De weg naar herstel: energieprijzen en bureaucratie – de ligging van Duitsland speelt een rol in de transitie
De aanhoudende economische problemen zijn geen tijdelijk verschijnsel, maar eerder een uiting van een diepgaande structurele verschuiving in het economische model. Decennialang profiteerde het land van een sterke industriële sector, gunstige energieprijzen en een nauwe integratie met de wereldmarkten. Maar de tijden zijn veranderd: hoge arbeidskosten, demografische uitdagingen, digitale achterstand en geopolitieke spanningen eisen hun tol van de Duitse economie.
Hoewel de huidige economische cijfers wijzen op herstel, mag dit de bestaande problemen niet verhullen. Groei is vaak gebaseerd op overheidsuitgaven in plaats van een solide economische basis. Bedrijven zoals Volkswagen illustreren de uitdagingen die voortvloeien uit een verouderd bedrijfsmodel. Gedurfde hervormingen zijn essentieel om het concurrentievermogen te waarborgen en een comeback te bewerkstelligen. Duitsland moet niet alleen zijn industriële processen optimaliseren, maar ook een kader scheppen voor innovatie, investeringen en geschoolde arbeidskrachten. Alleen dan kan het land weer een toonaangevende vestigingsplaats voor bedrijven en industrie worden.
Het is niet de achteruitgang die onvermijdelijk is, maar het falen zonder een radicale wil tot hervorming
Duitsland maakt geen typische economische recessie door die vanzelf verdwijnt met lagere rentes, hogere overheidsuitgaven en wat meer optimisme. Het land ondergaat een structurele herstructurering van zijn economisch model. Decennialang was het succes gebaseerd op een goed presterende industriële sector, relatief goedkope energie, nauwe banden met China, open wereldmarkten, technologisch toonaangevende producten en een betrouwbare overheid. Verschillende van deze voorwaarden zijn nu nog maar in beperkte mate of helemaal niet meer van toepassing. Tegelijkertijd zijn er nieuwe problemen ontstaan: demografische druk, hoge arbeidskosten, trage vergunningsprocedures, een complex belasting- en overdrachtssysteem, overbelaste gemeenten, digitale achterstand en toenemende geopolitieke fragmentatie.
De situatie is ernstig, maar zeker niet hopeloos. Duitsland beschikt nog steeds over een grote industriële kapitaalvoorraad, hooggekwalificeerde professionals, efficiënte onderzoeksinstellingen, sterke middelgrote bedrijven, wereldwijd erkende merken en een centrale ligging binnen de Europese interne markt. Het probleem is dan ook niet een gebrek aan economische substantie, maar eerder het afnemende vermogen om bestaande substantie snel genoeg om te zetten in nieuwe producten, schaalbare bedrijfsmodellen en productieve investeringen. Juist daarin schuilt het echte gevaar: Duitsland is nog sterk genoeg om de druk voor hervormingen te weerstaan, maar al te zwak om zich nog jarenlange aarzeling te veroorloven.
De opwaartse trend maskeert de structurele erosie
Op het eerste gezicht geven de economische cijfers voor 2026 een geruststellend signaal af. Na twee zeer zwakke jaren en een reële groei van slechts 0,2 procent in 2025, wordt verwacht dat de economische productie weer zal aantrekken. In het najaar van 2026 lagen de belangrijkste prognoses voor het hele jaar rond de 1,1 tot 1,3 procent. Deze verbetering is welkom, maar moet niet worden verward met een blijvend herstel. Een aanzienlijk deel van de groei is te danken aan overheidsuitgaven, infrastructuurprogramma's, defensie-investeringen, belastingvoordelen en een stabielere binnenlandse vraag. De buitenlandse handel, die vroeger een vaste pijler van de Duitse groei was, levert slechts een zwakke of zelfs negatieve impuls.
Het cruciale onderscheid ligt tussen conjuncturele groei en potentiële groei. Conjuncturele groei geeft aan hoe sterk een economie zich op korte termijn kan herstellen van een periode van zwakte. Potentiële groei daarentegen beschrijft hoe snel een economie duurzaam kan groeien zonder nieuwe onevenwichtigheden te creëren. Precies hierin schuilt het kernprobleem van Duitsland. De schattingen voor de potentiële groei van de productie liggen momenteel slechts in de orde van enkele tienden van een procentpunt. Zonder hervormingen zou de groei tegen het einde van dit decennium vrijwel tot stilstand kunnen komen. Een tijdelijke opleving zou dan slechts een herstel zijn binnen een steeds vlakker wordend groeipad op de lange termijn.
Deze diagnose verklaart waarom het economisch sentiment en de gemeten economische prestaties tijdelijk uiteen kunnen lopen. Zelfs als de orderportefeuilles stijgen, consumenten weer meer uitgeven en de overheidsinvesteringen aantrekken, blijven hoge operationele kosten, lage productiviteitsgroei en een krimpende arbeidsmarkt bestaan. Een sterkere economie geeft weliswaar tijd, maar vervangt geen hervormingen. In het ergste geval verdwijnt de politieke druk om actie te ondernemen zelfs uit het debat voordat de onderliggende problemen zijn opgelost.
Volkswagen is de ultieme stresstest voor het industriële model
Volkswagen is een schoolvoorbeeld van de Duitse industriële crisis, omdat vrijwel alle conflicten in het land zich binnen het concern concentreren. Denk hierbij aan hoge vaste kosten, complexe bedrijfsstructuren, politieke invloed, veeleisende collectieve arbeidsovereenkomsten, parallelle technologische strategieën, toenemende concurrentiedruk vanuit China, uitdagende softwareprojecten, nieuwe handelsbelemmeringen en de kostbare transitie naar elektromobiliteit. Het concern is niet zwak omdat het geen auto's meer kan bouwen. Het staat onder druk omdat de economische logica van zijn voorheen succesvolle model niet langer betrouwbaar werkt.
De cijfers illustreren de druk. Hoewel Volkswagen in 2025 een omzet van circa € 321,9 miljard behaalde, daalde de operationele winst naar ongeveer € 8,9 miljard, een daling van meer dan de helft. Het operationele rendement op de omzet daalde van 5,9 naar 2,8 procent. Bijzondere kosten, Amerikaanse importheffingen, wisselkoerseffecten en de aanpassing van de productstrategie van Porsche speelden hierin een belangrijke rol. Zelfs na correctie voor deze factoren bleef de winstgevendheid echter onder het niveau dat een kapitaalintensieve wereldwijde onderneming nodig heeft om substantiële investeringen in accu's, software, elektronische architecturen, nieuwe platforms en fabrieksupgrades te rechtvaardigen.
Volkswagen is daarom geen bewijs van de onvermijdelijke achteruitgang van de Duitse industrie, maar eerder van de gevaarlijke vertraging in noodzakelijke aanpassingen. Te veel varianten, merken, platforms en besluitvormingsfasen verhogen de kosten en vertragen de processen. Tegelijkertijd moeten fabrieken optimaal worden benut, banen worden behouden en regionale belangen worden behartigd. Wat vanuit zakelijk oogpunt een consistente vereenvoudiging lijkt, mondt al snel uit in een politiek en sociaal conflict. Deze spanning kenmerkt het gehele industriële landschap: Duitsland weet vaak welke veranderingen nodig zijn, maar mist een voldoende robuust kader om kosten, risico's en transities snel te verdelen.
De belangrijkste les is dan ook niet dat Duitsland Volkswagen moet redden. Het land moet veeleer de voorwaarden scheppen waaronder zelfs een grote industriële onderneming sneller beslissingen kan nemen, kostenefficiënter kan produceren en nieuwe technologieën winstgevend kan opschalen. Bedrijven blijven zelf verantwoordelijk voor dit proces. Vestigingsbeleid mag geen inefficiënte structuren in stand houden. Het moet investeringen faciliteren, concurrentie mogelijk maken en sociale zekerheid bieden tijdens structurele veranderingen, zonder de uitkomst ervan te dicteren.
De opkomst van China maakt een einde aan de comfortabele arbeidsverdeling
Het voormalige Duits-Chinese model was eenvoudig en buitengewoon winstgevend: Duitse bedrijven verkochten hoogwaardige voertuigen, machines, chemische producten en apparatuur aan een snelgroeiende markt. In ruil daarvoor leverde China goedkope consumptiegoederen en halffabrikaten. Deze arbeidsverdeling is voorbij. Chinese bedrijven zijn niet langer alleen kosteneffectieve leveranciers in tal van sectoren, maar technologisch sterke concurrenten. Dit is met name zichtbaar in elektrische voertuigen, batterijen, zonne-energietechnologie, vermogenselektronica, digitale platforms en in toenemende mate ook in de machinebouw.
In de Chinese automarkt zal in 2025 bijna 55 procent van de nieuw verkochte voertuigen elektrisch zijn. Meer dan 13 miljoen elektrische auto's werden daar in één jaar verkocht. Voor 2026 werd een aandeel van ongeveer 60 procent verwacht. Tegelijkertijd waren zeven van de tien volledig elektrische voertuigen in China in 2025 al goedkoper dan een gemiddelde vergelijkbare auto met verbrandingsmotor. Dit verandert het concurrentielandschap fundamenteel. Duitse fabrikanten staan niet langer alleen tegenover door de staat gesteunde goedkope aanbieders, maar tegenover sterk geïntegreerde bedrijven met grote binnenlandse markten, korte ontwikkelingscycli, interne expertise op het gebied van batterijen, hoogwaardige software en agressieve prijsstrategieën.
De Chinese markt is daarmee veranderd van een bron van inkomsten in een strategisch testterrein. Duitse leveranciers moeten daar sneller lokale producten ontwikkelen, zich effectiever aanpassen aan de Chinese software-ecosystemen en tegelijkertijd voorkomen dat belangrijke technologische capaciteiten volledig uit Europa verdwijnen. Daar komt nog de toenemende exportdruk bij. Toen de Chinese binnenlandse markt in 2026 verzwakte, verhoogden Chinese fabrikanten hun voertuigexport aanzienlijk. Elektrische modellen speelden hierin een bijzonder belangrijke rol. De concurrentie neemt dus niet alleen in China toe, maar ook in Europa, Zuid-Amerika, Zuidoost-Azië en het Midden-Oosten.
Het isoleren van Europa zou echter de verkeerde oplossing zijn. Tarieven kunnen oneerlijke concurrentieomstandigheden compenseren en tijd geven voor aanpassingen, maar ze kunnen een gebrek aan productiviteit niet compenseren. Wie uitsluitend concurreert op basis van protectionistische maatregelen verhoogt de transformatiekosten en verzwakt de stimulansen voor innovatie. Duitsland en Europa hebben in plaats daarvan een dubbele strategie nodig: consistent handelsbeleid ter bestrijding van aantoonbare verstoringen, en tegelijkertijd een open, concurrerende interne markt die investeringen, schaalvergroting en snellere industriële samenwerking mogelijk maakt.
De auto-industrie verliest niet alleen aan omzet, maar ook aan winstgevendheid
De Duitse auto-industrie blijft een economische motor. In 2025 genereerde de sector circa € 533,7 miljard aan omzet en bood werk aan gemiddeld bijna 732.000 mensen. Tegelijkertijd daalde de totale omzet met 1,5 procent en de werkgelegenheid met 5,3 procent. Vooral bij toeleveranciers en onderdelenfabrikanten was het banenverlies aanzienlijk. De buitenlandse verkoop daalde, terwijl de investeringen buiten Duitsland juist sterker toenamen. Deze ontwikkeling laat zien dat de industrie niet zomaar verdwijnt, maar dat de waardecreatie geografisch en technologisch wordt herverdeeld.
In de eerste helft van 2026 nam de druk toe. De gezamenlijke omzet van de drie grote Duitse fabrikanten, Volkswagen, Mercedes-Benz en BMW, bedroeg circa € 284 miljard, 2,9 procent minder dan het jaar ervoor. Hun winst vóór rente en belastingen (EBIT) daalde met ongeveer 19 procent tot € 13 miljard. Een bijzonder problematisch aspect is dat niet alleen de verkoopcijfers en het marktaandeel dalen, maar ook het vermogen om voldoende winst te genereren uit hoge omzet. Lagere marges verzwakken op hun beurt de financiering van de transformatie.
De industrie beschikt nog steeds over aanzienlijke innovatiekracht. In 2024 besteedden Duitse autofabrikanten wereldwijd zo'n € 59,4 miljard aan onderzoek en ontwikkeling, waarvan meer dan € 31 miljard in eigen land werd geïnvesteerd. Dit weerlegt de simplistische bewering dat de industrie de technologische ontwikkelingen volledig heeft gemist. Het werkelijke probleem ligt minder in een gebrek aan onderzoek dan in de snelheid waarmee onderzoek wordt omgezet in concurrerende, betaalbare en schaalbare producten. Duitsland ontwikkelt veel, maar industrialiseert vaak te langzaam en te duur.
De toekomstige kracht van de industrie zal daarom niet alleen worden afgemeten aan het aandeel van Duitse merken in de traditionele autoproductie. Cruciaal is welk deel van de nieuwe waardeketen in het land blijft: accucellen en accubeheer, vermogenselektronica, halfgeleiders, voertuigsoftware, autonoom rijden, industriële dataomgevingen, recycling en digitale diensten. Een land kan veel voertuigen blijven assembleren en toch strategisch belang verliezen als de meest winstgevende technologieën, platforms en data-ecosystemen elders in handen zijn.
Energieprijzen zijn een locatiegebonden indicator, geen bijkomstigheid
Het energieprobleem van Duitsland wordt vaak overdreven of juist gebagatelliseerd. Beide zijn misleidend. Niet elk bedrijf is energie-intensief en grote industriële afnemers betalen andere tarieven dan middelgrote bedrijven. Desondanks vormen de Duitse elektriciteitskosten een aanzienlijk nadeel ten opzichte van andere Europese landen. Voor middelgrote commerciële afnemers met een jaarlijks verbruik tussen 500 en 2.000 megawattuur bedroeg de prijs in de tweede helft van 2025 € 22,64 per 100 kilowattuur. Het EU-gemiddelde was € 18,37. Daarmee behoorde Duitsland tot de duurste landen in de Europese Unie.
Voor de chemische industrie, metaalindustrie, glasindustrie, papierindustrie, bouwmaterialenindustrie en onderdelen van de auto-industrie hebben dergelijke verschillen een directe invloed op investeringsbeslissingen. Nog belangrijker is de verwachting van toekomstige kosten. Bedrijven investeren in installaties met een levensduur van tien, twintig jaar of langer. Onduidelijke regelgeving met betrekking tot nettarieven, capaciteit van energiecentrales, waterstof, CO₂-beprijzing en industriële steunmaatregelen verhoogt daarom niet alleen de lopende kosten, maar ook het waargenomen risico. Een locatie kan economisch onaantrekkelijk worden voordat het daadwerkelijke energietekort zich voordoet, omdat onzekerheid de kapitaalkosten verhoogt.
Een tijdelijk industrieel elektriciteitstarief kan de energie-intensieve waardecreatie stabiliseren, maar mag geen permanent alternatief worden voor een functionerend energiesysteem. Cruciale factoren zijn onder meer een snellere uitbreiding van het elektriciteitsnet, meer gegarandeerde capaciteit, marktgerichte stimulansen voor opslag en flexibele vraag, realistische importmogelijkheden voor waterstof en waterstofderivaten, en betere Europese coördinatie. Ook de door de overheid opgelegde prijscomponenten en netkosten moeten worden herzien. Het succes van de energietransitie wordt niet alleen afgemeten aan het aandeel hernieuwbare energie, maar ook aan de vraag of tegelijkertijd leveringszekerheid, klimaatbescherming en concurrerende totale kosten worden gerealiseerd.
Bureaucratie kost vooral snelheid
Het Duitse debat over bureaucratie lijdt eronder dat het te vaak uitsluitend wordt gevoerd in termen van werkuren en eurobedragen. De jaarlijks geregistreerde bureaucratische kosten voor bedrijven bedragen meer dan 60 miljard euro. Dit bedrag is aanzienlijk, maar het vertegenwoordigt slechts een deel van de totale last. De grootste schade ontstaat door vertragingen, onzekerheid en het verlies aan aandacht van ondernemers. Wanneer investeringen over meerdere jaren worden goedgekeurd, moeten rapportageverplichtingen meerdere malen worden nagekomen en kunnen autoriteiten geen gegevens uitwisselen. Dit leidt tot opportuniteitskosten die niet volledig in een standaardberekening kunnen worden weergegeven.
Dit treft vooral kleine en middelgrote ondernemingen (kmo's) hard. Grote bedrijven kunnen hun eigen afdelingen hebben voor juridische zaken, duurzaamheidsrapportage, exportcontrole, gegevensbescherming en vergunningsbeheer. Voor een kmo leggen deze verplichtingen beslag op een aanzienlijk groter deel van de beschikbare geschoolde werknemers. Uit enquêtes blijkt dat een ruime meerderheid van de bedrijven de afgelopen jaren een toename van de bureaucratische lasten heeft ervaren. Sommige bedrijven hebben zelfs extra personeel moeten aannemen, niet om nieuwe producten te ontwikkelen of klanten te werven, maar om aan de regelgeving te voldoen.
Effectieve bureaucratievermindering vereist meer dan alleen het afschaffen van individuele formulieren. Ten eerste moeten rapportageverplichtingen worden geconsolideerd over departementen en overheidsniveaus heen. Ten tweede zou de overheid in principe gegevens slechts één keer moeten verzamelen en deze vervolgens op een wettelijk conforme manier moeten hergebruiken. Ten derde vereisen nieuwe wetten verplichte praktijktests met kleine en middelgrote ondernemingen. Ten vierde zouden vergunningsprocedures parallel moeten verlopen in plaats van sequentieel. Ten vijfde moeten deadlines, verantwoordelijkheden en digitale interfaces duidelijk worden gedefinieerd en afdwingbaar zijn.
Deregulering betekent niet dat er geen regels meer zijn. Betrouwbare normen voor milieu-, arbeids- en consumentenbescherming vormen een concurrentievoordeel wanneer ze op een begrijpelijke, technologie-neutrale en efficiënte manier worden geïmplementeerd. Het doel is dan ook niet een zwakkere rechtsstaat, maar een effectievere. Een regel die niet kan worden gecontroleerd, waar jarenlang op beslissingen wordt gewacht of die meerdere lagen documentatie vereist, biedt geen betere bescherming. Het ondermijnt slechts de acceptatie van verstandige regelgeving.
De staat moet zich transformeren van aanvrager naar facilitator
De digitale zwakte van de overheid is geen kwestie van gemak, maar een belemmering voor de productiviteit. Duitsland beschikt over toonaangevende expertise op het gebied van halfgeleiders, industriële automatisering, machinebouw en geavanceerde technologieën. Tegelijkertijd blijft de digitale administratie van het land achter bij het Europees gemiddelde. In 2025 behaalde Duitsland 78,11 van de 100 punten voor digitale diensten aan burgers, terwijl het EU-gemiddelde 84,64 punten was. Voor diensten aan bedrijven scoorde Duitsland 77,76 punten, tegenover 88,59 punten in de Europese Unie.
De achterstand is niet alleen te wijten aan een gebrek aan software. De federale verdeling van verantwoordelijkheden, inconsistente registers, uiteenlopende technische standaarden en complexe juridische kaders belemmeren een volledige digitalisering. Veel processen zijn slechts oppervlakkig gedigitaliseerd: een pdf kan online worden gedownload, maar na voltooiing wordt deze intern handmatig verwerkt. Een productieve administratie vereist echter gedigitaliseerde workflows van aanvraag tot besluit, gedeelde identiteiten, interoperabele registers en geautomatiseerde plausibiliteitscontroles.
Voor bedrijven is een centraal digitaal bedrijfsaccount de ideale plek om alle interacties met de overheid en de sociale zekerheid te centraliseren. Stamgegevens, vergunningen, statistische rapporten, belastinginformatie en subsidieaanvragen kunnen daar beheerd worden volgens het principe van één enkele gegevensinvoer. Kunstmatige intelligentie kan hierbij verder ondersteuning bieden door aanvragen vooraf te screenen, wetswijzigingen door te voeren en de administratieve last te verlichten. Dit vereist echter duidelijke verantwoordelijkheden, veilige gegevensopslag en gestandaardiseerde interfaces.
De cruciale hervorming betreft daarom de architectuur van de staat. Duitsland heeft bindende gemeenschappelijke standaarden en centrale basiscomponenten nodig, zonder centrale controle over elke gemeentelijke toepassing. Federalisme moet diversiteit mogelijk maken, maar geen permanente technische incompatibiliteit rechtvaardigen. Waar identieke administratieve diensten worden geleverd, moeten identieke digitale bouwstenen worden gebruikt. De staat moet evolueren van een producent van individuele, geïsoleerde oplossingen naar de exploitant van een betrouwbaar platform.
Onze expertise in de EU en Duitsland op het gebied van bedrijfsontwikkeling, verkoop en marketing

Onze expertise in bedrijfsontwikkeling, verkoop en marketing in de EU en Duitsland - Afbeelding: Xpert.Digital
Focusgebieden binnen de industrie: B2B, digitalisering (van AI tot XR), werktuigbouwkunde, logistiek, hernieuwbare energie en industrie
Meer informatie vindt u hier:
Een thematisch kenniscentrum met inzichten en expertise:
- Kennisplatform over mondiale en regionale economieën, innovatie en trends in specifieke sectoren
- Een verzameling analyses, inzichten en achtergrondinformatie over onze belangrijkste aandachtsgebieden
- Een plek voor expertise en informatie over actuele ontwikkelingen in het bedrijfsleven en de technologie
- Een informatiecentrum voor bedrijven die op zoek zijn naar informatie over markten, digitalisering en innovaties in de sector
Investeringen in infrastructuur: een sleutel tot succes
Hoge belastingen verergeren het tekort aan geschoolde arbeidskrachten
Duitsland heeft niet alleen een tekort aan arbeidskrachten, maar benut de bestaande arbeidskrachten ook onvoldoende. In 2024 bedroeg de belastingdruk op een gemiddelde alleenstaande 47,9 procent van de totale arbeidskosten, het op één na hoogste percentage onder de OESO-landen. Het OESO-gemiddelde lag op 34,9 procent. Dit maakt werkgelegenheid duurder voor bedrijven en vermindert tegelijkertijd het financiële voordeel van extra werk voor werknemers.
Hoge marginale belastingtarieven zijn bijzonder problematisch. Degenen die meer gaan werken of overstappen van een deeltijdbaan naar een vaste baan, kunnen tegelijkertijd uitkeringen verliezen en hogere belastingen en sociale premies betalen. Dit treft vaak mensen met een bijverdienste, alleenstaande ouders en huishoudens met een laag of middeninkomen. Daarom moet bij elke hervorming rekening worden gehouden met de wisselwerking tussen inkomstenbelasting, sociale premies, huurtoeslag, kinderbijslag en andere uitkeringen. Individuele belastingvoordelen worden nutteloos als rechten elders abrupt worden afgeschaft.
Het verlagen van de belastingdruk op arbeid is financieel haalbaar als de overheid belastingvoordelen herziet, de belastingbasis verbreedt en de uitgaven consistenter prioriteert. Ook de gezamenlijke belastingheffing voor gehuwden zou beter moeten aansluiten bij de individuele arbeidsincentives. Dit betekent niet dat gezinnen benadeeld moeten worden. Het doel moet zijn om de steun beter af te stemmen op de behoeften van kinderen en hun werkelijke behoeften, in plaats van een lage arbeidsparticipatie te bevoordelen.
Daarnaast heeft Duitsland behoefte aan flexibelere werktijdmodellen, betere kinderopvang, snellere erkenning van buitenlandse kwalificaties en op vaardigheden gebaseerde immigratie. Meer banen worden niet gecreëerd door morele argumenten, maar door betere stimulansen en een betrouwbare infrastructuur. Degenen die voltijdwerk eisen, moeten ervoor zorgen dat kinderopvang, mobiliteit, bijscholing en een netto-inkomen voltijdwerk daadwerkelijk aantrekkelijk maken.
Demografische ontwikkelingen maken hervormingen onvermijdelijk
Demografische veranderingen beïnvloeden het economische landschap ingrijpender dan welke kortetermijnschommeling dan ook. De beroepsbevolking van Duitsland zou binnen tien jaar met ongeveer negen procent kunnen krimpen. Op de lange termijn is een daling van circa 22 procent in 2060 zelfs mogelijk. Tegelijkertijd neemt de verhouding tussen ouderen en de beroepsbevolking aanzienlijk toe. Dit vermindert niet alleen het arbeidsaanbod, maar zet ook de financiering van pensioenen, gezondheidszorg en langdurige zorg onder druk.
Zonder tegenmaatregelen ontstaat een zichzelf versterkende cyclus. Hogere sociale premies verhogen de arbeidskosten, verzwakken de prikkels om te werken en belasten bedrijven. Een kleiner arbeidsaanbod beperkt de productie en de belastinginkomsten. Tegelijkertijd stijgen de uitgaven die samenhangen met de vergrijzing. De overheid heeft dan minder speelruimte voor onderwijs, digitalisering, defensie en infrastructuur. Als extra lasten vooral op jongere werknemers en bedrijven worden gelegd, versnelt dit de migratie en de terughoudendheid om te investeren.
Een haalbare oplossing bestaat uit verschillende onderdelen. De daadwerkelijke pensioenleeftijd moet omhoog, de prikkels voor vervroegde pensionering moeten worden verminderd en vrijwillig doorwerken moet aanzienlijk aantrekkelijker worden gemaakt. Vrouwen moeten gemakkelijker meer uren kunnen werken dankzij betrouwbare kinderopvang en minder fiscale belemmeringen. Immigratie van geschoolde arbeidskrachten vereist snellere visa, digitale processen, betaalbare huisvesting en betere sociale integratie. Automatisering en kunstmatige intelligentie moeten strategisch worden ingezet waar tekorten aan arbeidskrachten de groei beperken.
Geen enkele maatregel op zich zal het demografische effect neutraliseren. Een hogere arbeidsparticipatie, een langere werkzame levensduur, migratie en productiviteitswinsten kunnen de daling echter wel aanzienlijk verzachten. Het politiek ongemakkelijke aspect is dat successen pas over enkele jaren zichtbaar zullen worden. Juist daarom moet de implementatie onmiddellijk beginnen.
Infrastructuur bepaalt particuliere investeringen
Duitsland heeft lange tijd vertrouwd op een kapitaalvoorraad waarvan de kwaliteit te vroeg was opgebouwd. Wegen, bruggen, scholen, spoorwegen, elektriciteitsnetten en overheidsgebouwen werden op veel plaatsen te langzaam gemoderniseerd. De investeringsachterstand die gemeenten ervoeren, bedroeg in 2024 circa € 215,7 miljard, een stijging van 15,9 procent in één jaar tijd. Alleen al aan schoolgebouwen was € 67,8 miljard besteed, terwijl wegen en transportinfrastructuur € 53,4 miljard opslokten.
Deze achterstand heeft een directe impact op bedrijven. Een vervallen brug verlengt de levertijden, een gebrek aan stroomaansluitingen verhindert de bouw van nieuwe faciliteiten, trage netwerken belemmeren digitale bedrijfsmodellen en slechte scholen verergeren het tekort aan geschoolde arbeidskrachten op de lange termijn. Publieke en private investeringen sluiten elkaar daarom niet uit. Moderne infrastructuur verhoogt het rendement op private projecten en mobiliseert extra kapitaal.
Het nieuwe investeringsvolume van de overheid zou een belangrijk keerpunt kunnen betekenen. Geld alleen garandeert echter geen effectiviteit. Als de planningscapaciteit tekortschiet, aanbestedingen te complex zijn, bouwkosten stijgen en het jaren duurt om vergunningen te verkrijgen, zal een groter budget vooral leiden tot hogere prijzen. Wat nodig is, zijn meer gestandaardiseerde bouwprocedures, langetermijnprojecten, gebundelde expertise en betere financiële middelen voor gemeenten. Fondsen moeten worden toegewezen op basis van transparante prioriteiten, zodat ze daar het grootste economische voordeel opleveren.
De belangrijkste indicator zou daarom niet moeten zijn hoeveel geld er politiek is toegezegd, maar veeleer hoeveel functionele voorzieningen, netwerken, scholen en transportverbindingen er daadwerkelijk worden gebouwd. Een investerende staat bevordert groei alleen als hij projecten kan selecteren, goedkeuren en uitvoeren. De uitvoeringscapaciteit wordt zo een vorm van economische infrastructuur op zich.
Schulden financieren tijd, maar geen concurrentievermogen
Het verruimen van de begrotingsruimte maakt hogere uitgaven aan infrastructuur en defensie mogelijk. Gezien de achterstand in investeringen en de geopolitieke situatie is dit in principe gerechtvaardigd. Het zou echter gevaarlijk zijn om aan te nemen dat extra schulden structurele zwakheden kunnen maskeren. Overheidsuitgaven kunnen fabrieken op volle capaciteit laten draaien en inkomens stabiliseren. Maar ze verlagen niet automatisch de energiekosten, versnellen de vergunningsprocedures niet en verbeteren de productiviteit niet vanzelf.
Schulden zijn vooral houdbaar wanneer ze het toekomstige productiepotentieel vergroten. Investeringen in netwerken, onderwijs, onderzoek, digitale administratie en defensiecapaciteiten kunnen aan deze voorwaarde voldoen. Consumptiegerichte uitgaven, permanent gesubsidieerde operationele kosten en politiek gemotiveerde individuele hulpprogramma's voldoen hier vaak niet aan. Daarom heeft elk groot uitgavenprogramma een gedegen effectbeoordeling en duidelijke succescriteria nodig.
Eveneens belangrijk is de toegevoegde waarde van de financiering. Als nieuwe speciale fondsen slechts bestaande investeringen uit de reguliere begroting vervangen, zal er geen extra impuls voor modernisering plaatsvinden. De kernbegroting krijgt dan ruimte voor andere uitgaven, terwijl het zichtbare investeringseffect kleiner blijft dan beloofd. Een transparante scheiding van fondsen, meerjarenplanning en onafhankelijk toezicht zijn daarom essentieel.
Fiscaal en structureel beleid moeten hand in hand gaan. Investeringen zonder hervormingen dreigen vast te lopen door budgettaire beperkingen. Hervormingen zonder investeringen laten bedrijven en burgers achter met verouderde infrastructuur. Duitslands herstel vereist beide: productiever kapitaal én betere regels voor het gebruik ervan.
Innovatie mislukt maar al te vaak door een gebrek aan schaalbaarheid
Duitsland is geen land zonder innovatie. Het beschikt over sterke universiteiten, Fraunhofer-instituten, industrieel onderzoek, patenten en hooggespecialiseerde middelgrote bedrijven. Ook de ondernemersgeest vertoont positieve tekenen. In de eerste helft van 2026 werden 3.053 startups opgericht, een recordaantal. In 2025 stroomde er zo'n 7,2 miljard euro aan durfkapitaal naar Duitse startups. Sectoren zoals defensietechnologie, kunstmatige intelligentie en klimaat- en energietechnologie ontwikkelden zich bijzonder dynamisch.
De zwakte begint vaak na een succesvolle oprichting. Groeibedrijven hebben grote financieringsrondes, internationale verkoopcapaciteit, rekenkracht, gekwalificeerd personeel en een snelle verwerving van referentieklanten nodig. De Duitse en Europese kapitaalmarkten blijven in latere groeifasen minder diep dan de Amerikaanse markten. Daardoor verplaatsen bedrijven hun hoofdkantoor, verkopen ze vroegtijdig of schalen ze langzamer op. Het gevolg is een patroon waarbij onderzoek en vroege innovatie in Duitsland plaatsvinden, maar de grootste waardecreatie elders plaatsvindt.
Een effectieve strategie vereist meer institutioneel kapitaal voor groeifinanciering. Verzekeringsmaatschappijen, pensioenfondsen en publieke fondsen kunnen een groter deel van het langetermijnkapitaal verstrekken onder duidelijke risicoregels. Tegelijkertijd heeft Europa behoefte aan aantrekkelijkere beurzen, betere voorwaarden voor werknemersparticipatie en een werkelijk geïntegreerde kapitaalmarkt. Publieke fondsen moeten private investeerders aanvullen, niet verdringen.
Ook de overheid kan een slimme rol spelen als early adopter. Met name in de sectoren defensie, cyberbeveiliging, openbaar bestuur, energie en gezondheidszorg kan overheidsaanbesteding de markttoegang voor jonge technologiebedrijven vergemakkelijken. De doorslaggevende factor zou niet alleen de herkomst van een leverancier moeten zijn, maar vooral het vermogen om een probleem beter, sneller en effectiever op te lossen. Een vraaggestuurd beleid dat innovatie stimuleert, is vaak effectiever dan verdere, stapsgewijze subsidies.
Productiviteit is de werkelijke sleutel tot welvaart
Het hervormingsdebat in Duitsland richt zich vaak op de verdeling van het bestaande inkomen. In een vergrijzende samenleving met een zwak groeipotentieel is dit onvoldoende. Zonder hogere productiviteit zal elk conflict over de inkomensverdeling verergeren. Lonen, pensioenen, bedrijfswinsten, defensie-uitgaven en klimaatgerelateerde investeringen zullen dan concurreren om een nauwelijks groeiende economische output.
Productiviteit betekent niet het verhogen van de werkdruk van werknemers of het meedogenloos intensiveren van werkprocessen. Het beschrijft hoeveel waarde er wordt gecreëerd met een bepaalde hoeveelheid arbeid en kapitaal. Moderne software, geautomatiseerde processen, betere machines, een snellere administratie, geschoolde werknemers en een efficiëntere energievoorziening kunnen allemaal de productiviteit verhogen. In Duitsland is er met name veel potentieel voor de brede toepassing van bestaande technologieën.
Kunstmatige intelligentie is noch een wondermiddel, noch een bedreiging. Het kan documentatie automatiseren, productieprocessen voorspellend onderhouden, ontwikkeltijden verkorten en het tekort aan geschoolde arbeidskrachten in de administratie en het bedrijfsleven verlichten. De grootste voordelen komen waarschijnlijk niet voort uit een paar spectaculaire modellen, maar uit duizenden concrete toepassingen in het midden- en kleinbedrijf. Voorwaarden hiervoor zijn onder andere een veilige cloud- en data-infrastructuur, duidelijke aansprakelijkheidsregels, voldoende rekenkracht en gekwalificeerde medewerkers die de systemen kunnen gebruiken.
Een productiviteitsgericht beleid beoordeelt maatregelen op basis van de vraag of ze leerprocessen, investeringen en een beter gebruik van schaarse middelen mogelijk maken. Dit vereist ook het beëindigen van onsuccesvolle programma's. Duitsland heeft minder symbolische subsidies nodig en meer institutionele capaciteit voor leren.
Industriebeleid heeft doelen nodig, geen favoriete bedrijven
De staat kan structurele veranderingen niet volledig aan de markt overlaten, omdat energievoorziening, veiligheid, infrastructuur en technologische afhankelijkheden het algemeen belang raken. Tegelijkertijd is de staat zelden goed in het voorspellen van individuele winnaars. Een modern industriebeleid moet daarom duidelijke doelen en kaders stellen, maar tegelijkertijd concurrentie om de beste oplossingen in stand houden.
Strategische doelen kunnen onder meer leveringszekerheid, klimaatneutrale productie, technologische soevereiniteit en militaire slagkracht omvatten. Dit betekent echter niet dat elke bestaande fabriek of nationaal bedrijf permanent beschermd moet worden. Subsidies moeten gekoppeld worden aan meetbare investeringen, innovaties, productiviteitswinsten en tijdslimieten. Falen moet een mogelijkheid blijven; anders worden subsidies een soort verzekering tegen maatschappelijke verantwoordelijkheid van bedrijven.
Europese schaalvergroting is bijzonder belangrijk. Duitsland is op zichzelf te klein voor veel platform-, cloud-, halfgeleider- en defensieprojecten. De Europese interne markt biedt voldoende vraag en kapitaal, maar blijft gefragmenteerd door uiteenlopende regels, goedkeuringsprocedures en nationale belangen. Een serieus Europees industriebeleid begint daarom niet met steeds meer financieringsprogramma's, maar met gemeenschappelijke standaarden, open aanbestedingsmarkten en een geïntegreerde kapitaalmarkt.
Voor Duitsland betekent dit een mentaliteitsverandering. Nationale controle is niet altijd synoniem met economische soevereiniteit. Een concurrerende Europese leverancier kan strategisch waardevoller zijn dan een permanent gesubsidieerde nationale producent. Soevereiniteit ontstaat door handelingsmogelijkheden, niet door autarkie.
Hervormingen hebben een duidelijke volgorde nodig
De veelheid aan problemen mag niet leiden tot een hervormingslijst zonder prioriteiten. Maatregelen die investeringen direct versnellen, moeten prioriteit krijgen. Denk hierbij aan bindende termijnen voor vergunningen, parallelle beoordelingsprocessen, digitale bedrijfsrekeningen, gestandaardiseerde gegevensvereisten en snellere netwerkverbindingen. Deze hervormingen kosten relatief weinig, maar kunnen particuliere projecten snel op gang brengen.
Vervolgens moeten het arbeidsaanbod en de productiviteit worden versterkt. Het verlagen van het marginale belastingtarief op extra werk, het verbeteren van de kinderopvang, het aantrekken van geschoolde immigranten, het aanbieden van bijscholing en het aantrekkelijker maken van werk voor ouderen gaan de demografische druk direct tegen. Tegelijkertijd moeten bedrijven investeringen in automatisering, software en kunstmatige intelligentie gemakkelijker kunnen afschrijven.
Het derde niveau betreft de belangrijkste systemen: pensioenen, gezondheidszorg, langdurige zorg, energie en gemeentelijke financiën. Overgangsperioden en sociale compensatie zijn hier noodzakelijk, maar juist daarom mogen de voorbereidingen niet langer worden uitgesteld. Wie pas tijdens een acute financiële crisis met deze hervormingen begint, zal gedwongen worden om strengere en oneerlijkere maatregelen te nemen.
Tot slot heeft Duitsland een institutionele hervorming van de uitvoering nodig. Wetten moeten doelstellingen, verantwoordelijkheden, deadlines en meetinstrumenten bevatten. De voortgang moet publiekelijk vergelijkbaar zijn. Ministeries en agentschappen hebben meer expertise nodig op het gebied van digitalisering, projectmanagement en impactmeting. Politiek succes moet niet langer worden afgemeten aan het aantal nieuwe programma's, maar aan aantoonbare resultaten.
Het maatschappelijk evenwicht mag verandering niet in de weg staan
De industriële transformatie zal winnaars en verliezers opleveren. Regio's met een groot aandeel traditionele toeleveringsketens voor de auto-industrie of energie-intensieve productie zijn bijzonder kwetsbaar. Verantwoord beleid mag werknemers niet in de steek laten door simpelweg te wijzen op abstracte marktkrachten. Het moet juist bijscholing, mobiliteit, ondernemerschap en regionale infrastructuur bevorderen.
Sociale compensatie werkt echter averechts als het alle bestaande structuren in stand houdt. Deeltijdwerk, transitiebedrijven en regionale steun kunnen transities vergemakkelijken. Permanente subsidies voor niet-concurrerende bedrijfsmodellen leggen daarentegen kapitaal en arbeid vast die elders schaars zijn. Het is de taak om mensen te beschermen, niet om elke baan ongewijzigd te behouden.
Eerlijkheid is hier cruciaal. Niet elke baan zal in zijn huidige vorm blijven bestaan. Tegelijkertijd ontstaan er nieuwe banen in de energietechnologie, defensie, software, datacenters, netwerkuitbreiding, gezondheidszorg en industriële dienstverlening. Beleidsmakers moeten deze verschuiving versnellen in plaats van deze retorisch te ontkennen. Goed structureel beleid combineert duidelijke signalen van aanpassing met betrouwbare ondersteuning.
Ook bedrijven dragen een verantwoordelijkheid. Degenen die jarenlang hoge winsten hebben uitgekeerd, technologische beslissingen hebben uitgesteld of complexe structuren hebben gebouwd, kunnen niet zomaar alle kosten van corrigerende maatregelen afwentelen op werknemers en de staat. Een geloofwaardig hervormingssysteem vereist bijdragen van alle betrokkenen: efficiëntere bedrijven, een effectievere overheid en redelijke aanpassingen voor werknemers.
De kracht van Duitsland ligt in zijn potentieel voor samenwerking
De Duitse economie beschikt nog steeds over uitzonderlijke mogelijkheden. Kleine en middelgrote ondernemingen (kmo's) combineren technische expertise met wereldwijde klantrelaties. Grote bedrijven hebben toegang tot kapitaal, merknamen en internationale productienetwerken. Onderzoeksinstellingen leggen de technologische basis. De Europese interne markt biedt mogelijkheden voor schaalvergroting en de energietransitie genereert nieuwe vraag naar machines, netwerken, opslagtechnologie en digitale systemen. Ook de toegenomen defensie-uitgaven kunnen de industriële capaciteit en technologische ontwikkeling versterken.
Deze sterke punten komen echter pas volledig tot hun recht wanneer ze met elkaar verbonden zijn. Onderzoek zonder groeikapitaal blijft in het laboratorium. Kapitaal zonder snelle goedkeuringen migreert naar elders. Hernieuwbare energie zonder netwerken verlaagt de industriële kosten niet. Immigratie zonder huisvesting en digitale administratie lost het tekort aan geschoolde arbeidskrachten niet op. Overheidsinvesteringen zonder planningscapaciteit creëren geen infrastructuur. De kwaliteit van een locatie hangt daarom minder af van één enkele uitstekende indicator dan van de functionaliteit van het gehele systeem.
Precies hier ligt de kans. Veel van Duitslands problemen zijn zelf veroorzaakt en daarom in principe oplosbaar. Het land beschikt over voldoende middelen om de infrastructuur te moderniseren, de werkdruk te verlagen, de overheidsadministratie te digitaliseren en innovatie te financieren. Het probleem is niet een gebrek aan geld, maar eerder een gebrek aan prioriteit, snelheid en consistentie. Hervormingsbeleid hoeft daarom de verzorgingsstaat niet af te breken of industriële tradities overboord te gooien. Het moet de staat, het bedrijfsleven en de sociale zekerheidsstelsels aanpassen aan een veranderde realiteit.
De comeback begint met ongemakkelijke eerlijkheid
Duitsland staat niet voor de keuze tussen achteruitgang en een terugkeer naar het oude normaal. Het oude normaal komt niet terug. Goedkope Russische energie, risicovrije zaken met China, een gestaag groeiend arbeidsaanbod en onbetwist technologisch leiderschap waren historische omstandigheden, geen blijvende garanties. Een overtuigend herstelplan moet daarom toekomstgericht zijn.
De redenering is als volgt: Duitsland kan opnieuw een toonaangevende groei- en industriële locatie worden, maar niet door simpelweg terug te vallen op het oude model. Wat nodig is, is een productievere, digitalere, Europese en flexibelere economie. Volkswagen laat zien hoe duur uitgestelde verandering kan zijn. Tegelijkertijd toont de industriële kracht van het bedrijf aan dat vernieuwing mogelijk blijft wanneer de complexiteit afneemt, beslissingen sneller worden genomen en innovatie economisch schaalbaar is.
Het grootste gevaar schuilt niet in een gebrek aan hervormingsideeën. Energieprijzen, bureaucratie, belastingen, demografie, infrastructuur, kapitaalmarkten en digitalisering zijn al jaren bekende problemen. Het werkelijke gevaar is politieke zelfgenoegzaamheid ten aanzien van het sluipende verlies aan concurrentievermogen. Een land kan lange tijd welvarend lijken, terwijl de basis voor toekomstige waardecreatie afbrokkelt. Juist daarom moet de hervormingsfase beginnen vóórdat een acute crisis alle opties uitsluit.
Een Duits herstel is realistisch als publieke investeringen gekoppeld worden aan structurele hervormingen, sociale transities georganiseerd worden en meetbare resultaten worden geëist. Het zal niet gratis of conflictvrij zijn. Maar het alternatief zou duurder zijn: minder industriële waardecreatie, lagere belastinginkomsten, een zwakkere sociale zekerheid en een groeiend verlies aan politieke invloed. Duitsland hoeft niet kleiner te denken. Het moet sneller beslissingen nemen, duidelijker prioriteiten stellen en opnieuw leren hoe kennis om te zetten in economische kracht.
🎯🎯🎯 Datagestuurd B2B-brancheplatform als quasi-interne oplossing

De quasi-interne oplossing: Hoe Xpert.Digital operationele hiaten in B2B-marketing en -verkoop dicht – Slimme, contentgedreven bedrijfsvoering - Afbeelding: Xpert.Digital
Xpert.Digital is een datagedreven B2B-branchehub onder leiding van Konrad Wolfenstein . Het bedrijf fungeert als een externe, quasi-interne oplossing voor industriële partners en dicht operationele lacunes in marketing, content en sales – zonder dat de klant extra middelen nodig heeft.
Meer informatie vindt u hier:
Uw wereldwijde partner voor marketing en bedrijfsontwikkeling
☑️ Onze zakelijke voertaal is Engels of Duits
☑️ NIEUW: Correspondentie in uw moedertaal!

Konrad Wolfenstein
Mijn team en ik staan graag tot uw beschikking als uw persoonlijke adviseur.
U kunt contact met mij opnemen door hier het contactformulier in te vullen [email protected]:of door mij te bellen op +49 7348 4088 965. Mijn e-mailadres is
Ik kijk uit naar ons gezamenlijke project.







