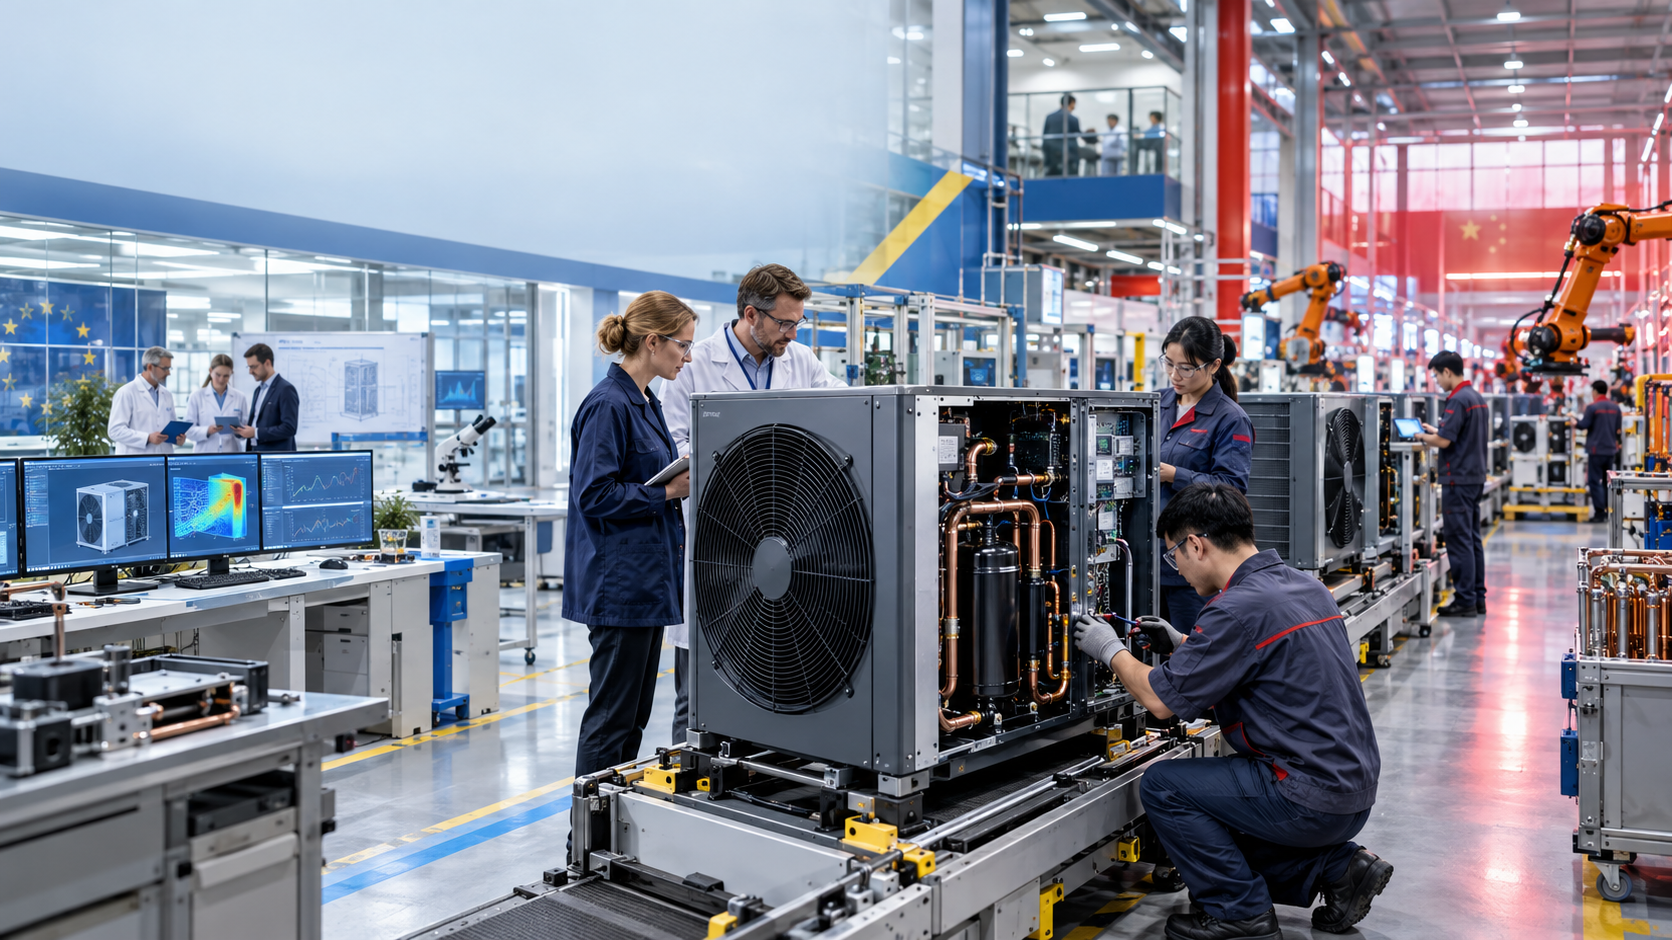
De invloed van China op de Europese warmtepompindustrie: een nieuw tijdperk van controle? – Creatieve afbeelding over dit onderwerp, gemaakt met AI: Xpert.Digital
Warmtepompen en geopolitieke machtsspelletjes: wie beheerst de Europese markt?
Chinese overnames in Europa: een bedreiging of een kans voor de industrie?
De strijd om warmtepompen: hoe China de Europese markt verovert
De warmtepompenindustrie in Europa staat aan de vooravond van een ingrijpende transformatie met niet alleen economische, maar ook geopolitieke gevolgen. Chinese fabrikanten tonen steeds meer interesse in het overnemen van of investeren in Europese bedrijven en productiefaciliteiten. Deze ontwikkeling wordt verder aangewakkerd door de inspanningen van de Europese Unie om publieke financiering te koppelen aan Europese waardecreatie en duurzaamheid. Terwijl de Europese industrie zich probeert te beschermen tegen grootschalige export vanuit China, kan er een paradoxale situatie ontstaan: hoe strenger de regelgeving voor de import van warmtepompen, hoe aantrekkelijker het wordt voor Chinese bedrijven om lokale productiefaciliteiten in de EU te vestigen.
Tegen deze achtergrond ontwikkelt de warmtepomp zich tot een sleutelproduct dat veel verder reikt dan alleen zijn functie als verwarmingstoestel. Het staat centraal in het energiebeleid, de klimaatbescherming en de technologische ontwikkeling in Europa. Wie de controle krijgt over de productie, de technologie en de data in deze sector, zal niet alleen de warmtevoorziening beïnvloeden, maar ook de toekomstige industriële soevereiniteit van het continent. De transformatie van de warmtepompindustrie is daarom niet alleen een kwestie van technologie, maar ook van geopolitieke machtsverhoudingen in een steeds meer onderling verbonden wereld.
De Europese warmtepompindustrie onder Chinese controle
De Europese markt voor warmtepompen wordt het toneel van een machtsstrijd op het gebied van industriebeleid. Verschillende Chinese fabrikanten overwegen productiecapaciteit in de Europese Unie te verwerven, aandelen te nemen in Europese bedrijven of bestaande fabrieken om te bouwen voor de productie van warmtepompen. De aanleiding hiervoor is niet alleen het vooruitzicht op een groeiende afzetmarkt op de lange termijn. Cruciaal is de poging van de Europese Unie om publieke financiering nauwer te koppelen aan Europese waardecreatie, leveringszekerheid en duurzame productie. Wat bedoeld is om de binnenlandse industrie te beschermen, zou in feite een nieuwe golf van Chinese directe investeringen en overnames kunnen ontketenen.
Dit leidt tot een paradoxale situatie. Hoe meer Europa de import van warmtepompen die volledig in China worden geproduceerd beperkt, hoe aantrekkelijker het voor Chinese bedrijven wordt om binnen de EU te produceren. Regulering sluit de Europese markt dus niet per se af voor Chinese leveranciers. Het verandert eerder de manier waarop men de markt betreedt: van exporteur naar lokale producent, van leverancier naar aandeelhouder en mogelijk van concurrent naar eigenaar van gevestigde Europese merken. Dit is vanuit economisch oogpunt niet per se negatief, maar het roept wel vragen op over zeggenschap, technologie, toeleveringsketens, werkgelegenheid en de langetermijnverdeling van de industriële waardecreatie.
Warmtepompen zijn daarom veel meer dan zomaar een verwarmingstoestel. Ze verweven bouwbeleid, de elektriciteitsmarkt, klimaatbescherming, energievoorziening, machinebouw, koeltechnologie, halfgeleiders, vermogenselektronica en digitale besturing. Wie de productievolumes, de belangrijkste componenten, de toegang tot data en de distributiekanalen in deze markt beheert, heeft een aanzienlijke invloed op de toekomstige warmtevoorziening van Europa. De komende beslissingen raken dus niet alleen individuele fabrikanten, maar ook de vraag of Europa de transitie naar elektrische verwarming vormgeeft met een eigen concurrerende industrie of uiteindelijk vooral een afzetmarkt biedt aan buitenlandse bedrijven.
Van verwarmingstoestel tot sleutelindustrie
De strategische waarde van warmtepompen ligt in hun rol in het energiesysteem. Gebouwen behoren tot de grootste energieverbruikers in Europa, en een aanzienlijk deel van de gasvraag is bestemd voor ruimteverwarming en warm water. Warmtepompen kunnen dit verbruik verminderen doordat ze gebruikmaken van omgevingswarmte uit de lucht, de grond of het water, waardoor ze met één enkele eenheid elektriciteit meerdere eenheden warmte opwekken. De wijdverspreide toepassing ervan vermindert daardoor fundamenteel de afhankelijkheid van de import van fossiele brandstoffen, maar vergroot tegelijkertijd het belang van elektriciteitsnetten, flexibele tarieven, opslag en digitaal energiebeheer.
Vanuit industrieel oogpunt is dit een complex systeemproduct. Een fabrikant moet compressoren, warmtewisselaars, kleppen, pompen, sensoren, koelcircuits, vermogenselektronica, besturingssoftware en behuizingen integreren in een betrouwbare unit. Aanvullende eisen zijn onder andere geluidsniveau, rendement, vorstbestendigheid, hoge aanvoertemperaturen, cyberbeveiliging en integratie in energiebeheersystemen voor gebouwen. De technische uitdaging is met name groot in bestaande Europese gebouwen, omdat veel daarvan slecht geïsoleerd zijn, verschillende verwarmingsoppervlakken hebben en hoge aanvoertemperaturen vereisen bij lage buitentemperaturen.
Dit geeft Europese fabrikanten traditioneel een voordeel in het topsegment. Ze hebben ervaring met watergebaseerde verwarmingssystemen, veeleisende klimaten, lokale normen, installatiepraktijken en een dicht netwerk van vakmensen, groothandelaars en klantenservice. Chinese leveranciers daarentegen brengen enorme schaalvoordelen met zich mee dankzij airconditioning- en koeltechnologie, een sterk geïntegreerde toeleveringsketen en een hoge mate van expertise in geautomatiseerde productie. Juist deze combinatie maakt de concurrentie zo intens: Europa is sterk in systeemintegratie en -toepassing, terwijl China uitblinkt in industriële schaalvergroting, componenten en kosten.
De markt groeit, maar niet in een rechte lijn
De vraagvooruitzichten op lange termijn zijn sterk, maar de Europese warmtepompenmarkt heeft recentelijk laten zien hoe sterk deze afhankelijk is van politieke en economische omstandigheden. Na de opleving die werd veroorzaakt door de energiecrisis, daalden de verkopen in 2023 en vooral in 2024 aanzienlijk. Wijzigingen in subsidies, hoge financieringskosten, zwakke nieuwbouwactiviteit, onzekere consumenten, dalende gasprijzen en controversiële debatten over bouwvoorschriften drukten allemaal op de verkoop. Veel bedrijven hadden eerder extra capaciteit opgebouwd en kampten vervolgens met onderbenutting, overtollige voorraden en kostenstijgingen.
In 2025 zette het herstel in. In 21 onderzochte Europese landen werden circa 2,9 miljoen warmtepompen verkocht, ongeveer 13 procent meer dan in het voorgaande jaar. Het totale aantal in gebruik zijnde units steeg tot ongeveer 29,3 miljoen. Duitsland kende een bijzonder sterke groei; met ongeveer 299.000 verkochte units werd de warmtepomp daar voor het eerst het bestverkochte verwarmingssysteem en was goed voor bijna de helft van alle nieuwe warmtegeneratorverkopen. Frankrijk bleef de grootste markt qua verkochte units, met meer dan een half miljoen verkochte exemplaren, gevolgd door Italië.
Dit herstel moet echter niet worden verward met een gegarandeerd groeipad. Er bestaan enorme verschillen tussen landen. Scandinavische markten kennen hoge installatiepercentages, terwijl landen als Polen of het Verenigd Koninkrijk nog steeds een aanzienlijk onbenut potentieel hebben ten opzichte van het aantal huishoudens. De verkoop is gevoelig voor subsidievoorwaarden, de verhouding tussen elektriciteits- en gasprijzen en de beschikbaarheid van gekwalificeerde installateurs. Een investeringsbeslissing voor een fabriek met een levensduur van 20 jaar komt dus terecht in een markt waar de vraag op korte termijn aanzienlijk kan fluctueren als gevolg van politieke aankondigingen of begrotingsbeslissingen.
Deze volatiliteit vergroot de druk om te consolideren. Onderbenutte fabrieken, zwakkere balansen en uitgestelde investeringen creëren overnamekansen. Voor kapitaalkrachtige Chinese bedrijven kan een Europese investering daarom voordeliger zijn dan het langdurige proces van het bouwen van een volledig nieuwe locatie. Ze verwerven productiefaciliteiten, ervaren werknemers, certificeringen, merken, distributienetwerken en relaties met vakmensen in één pakket. Voor Europese eigenaren kan de betrokkenheid van een strategische investeerder tegelijkertijd een oplossing bieden voor hun kapitaalbehoeften en een gebrek aan schaalbaarheid.
De oorsprongsregels van Brussel veranderen de concurrentie
Het Europese industriebeleid verschuift geleidelijk van een grotendeels technologieneutrale benadering, gericht op het stimuleren van de vraag, naar een benadering die meer nadruk legt op herkomst, veerkracht en duurzaamheid. De Net-Zero Industry Act introduceert kwalitatieve criteria voor bepaalde overheidsopdrachten en financieringsmaatregelen. Deze omvatten milieuduurzaamheid, leveringscapaciteit, cyberbeveiliging en diversificatie van de toeleveringsketen. De voorgestelde Industrial Accelerator Act gaat nog een stap verder en beoogt specifiek de Europese waardecreatie in strategische technologieën te bevorderen.
Voor watergebaseerde warmtepompen bepaalt het huidige voorstel dat ze, na een overgangsperiode, in de Europese Unie geproduceerd moeten worden om in aanmerking te komen voor bepaalde publieke steunmaatregelen. De doorslaggevende factor is niet het merklogo op de behuizing, maar de economische oorsprong van het product en het aandeel toegevoegde waarde. Details kunnen tijdens het wetgevingsproces nog wijzigen. Niettemin biedt de huidige politieke koers al sterke investeringsstimulansen, aangezien fabrikanten hun vestigingsstrategie jaren vóór de inwerkingtreding van de bindende regels moeten plannen.
Lidstaten scherpen ook hun subsidiebeleid aan. Frankrijk bijvoorbeeld ondersteunt nu alleen nog producten in bepaalde programma's die voldoen aan specifieke Europese oorsprongs- en milieueisen. Duitsland is van plan om zijn subsidies vanaf 2027 verder te differentiëren: de subsidie voor warmtepompen die buiten de EU worden geproduceerd, zal aanzienlijk lager zijn dan voor Europese producten. Voor een particulier huishouden kan dit verschil oplopen tot enkele duizenden euro's. Dit transformeert oorsprong van een abstract industriebeleidscriterium in een tastbare concurrentiefactor bij verkooponderhandelingen.
Economisch gezien fungeren dergelijke regels als een investeringsfilter. Ze verhogen niet per se de kosten van elke import via een traditioneel tarief, maar ze veranderen wel de effectieve eindprijs van gesubsidieerde producten. Een Chinese fabrikant kan hier op drie manieren op reageren: hij kan een kleiner klantenbestand accepteren, een eigen fabriek in Europa bouwen of een Europese producent overnemen of erin investeren. De derde optie is vaak de snelste, omdat deze naast de productie ook toegang biedt tot technische expertise, marktkennis en servicecapaciteiten.
De Chinese hoofdstad volgt de promotie
Uit brancheberichten blijkt dat minstens drie Chinese bedrijven toegang willen tot warmtepompfabrieken in de EU. Er zijn gesprekken gaande over volledige overnames, meerderheids- of minderheidsbelangen, samenwerkingen met Europese fabrikanten en de aankoop van bestaande fabrieken uit andere sectoren. Deze interesse is begrijpelijk: bedrijven die een Europese productiebasis vestigen voordat strengere oorsprongsregels volledig van kracht worden, kunnen hun toeleveringsketens en producten tijdig aanpassen.
Het gaat hier niet alleen om het omzeilen van financieringsbelemmeringen. Lokale productie verkort de levertijden, verlaagt de opslag- en transportkosten, vergemakkelijkt de aanpassing aan nationale regelgeving en verhoogt de geloofwaardigheid bij installateurs. In tegenstelling tot gestandaardiseerde consumentenelektronica worden warmtepompen zelden uitsluitend op basis van de laagste prijs verkocht. Planning, dimensionering, hydraulische integratie, inbedrijfstelling, onderhoud en de levering van reserveonderdelen bepalen het economische succes. Een Europese productielocatie kan daarom een strategische waarde hebben die veel verder reikt dan alleen de assemblage.
Midea is een treffend voorbeeld. In 2016 verwierf het Chinese conglomeraat een meerderheidsbelang in de Italiaanse specialist in klimaatbeheersing en warmtepompen Clivet en transformeerde de vestiging in Feltre tot een Europees productie- en ontwikkelingscentrum. In september 2026 nam Clivet daar een nieuwe fabriek in gebruik van circa 14.000 vierkante meter. Deze investering van € 24 miljoen verdubbelde de capaciteit van bepaalde commerciële productlijnen; de fabriek zal naar verwachting bij volledige capaciteit zo'n 8.800 eenheden per jaar produceren. Dit model laat zien dat Chinees eigendom en Europese productie elkaar niet hoeven uit te sluiten.
Bovendien probeerden Haier en Midea de Italiaanse leverancier van verwarmingstechnologie Riello over te nemen van het Amerikaanse bedrijf Carrier. De Italiaanse overheid blokkeerde een verkoop aan Chinese kopers door gebruik te maken van haar speciale interventierechten voor strategische bedrijven. Uiteindelijk werd Riello verkocht aan de Italiaanse fabrikant Ariston. Deze zaak illustreert dat investeringsvrijheid en veiligheidsbelangen in de toekomst steeds vaker met elkaar in conflict zullen komen. Niet elke transactie zal politiek aanvaardbaar zijn, zelfs als deze economisch verantwoord lijkt.
De kracht van Europa eindigt bij de fabriekspoort
Op het eerste gezicht bevindt Europa zich in een comfortabele positie. Ongeveer 70 procent van de in Europa geïnstalleerde warmtepompen wordt ook in Europa geassembleerd. De industrie telt circa 300 productielocaties voor units en componenten en biedt naar schatting werk aan zo'n 433.000 directe en indirecte werknemers. Europese bedrijven behoren tot de technologische koplopers op het gebied van geavanceerde watergebaseerde systemen, grote industriële warmtepompen en integratie in stadsverwarmingsnetwerken.
Deze cijfers verbergen echter een dieperliggende afhankelijkheid. Eindassemblage is niet hetzelfde als industriële soevereiniteit. Afhankelijk van hun ontwerp zijn componenten goed voor ongeveer 60 tot 85 procent van de productiekosten. Compressoren, die het koelmiddel in een gesloten circuit comprimeren en daarmee het technische hart van het systeem vormen, zijn bijzonder cruciaal. China bezit ongeveer 90 procent van de wereldwijde capaciteit voor bepaalde roterende compressoren en heeft ook een sterke positie in vierwegkleppen, koelmiddelen, vermogenselektronica en zeldzame aardmetalen.
De wereldwijde productiecapaciteit voor warmtepompen bedroeg in 2024 ongeveer 145 gigawatt per jaar. China was goed voor circa 35 procent hiervan, de Verenigde Staten voor ongeveer 25 procent en de Europese Unie voor ongeveer 20 procent. Hoewel de productie van complete systemen meer regionaal verspreid is dan die van zonnepanelen of batterijcellen, is de afhankelijkheid dieper geworteld in de toeleveringsketen. Een Europees systeem kan formeel in de EU geassembleerd zijn, maar toch belangrijke componenten uit China bevatten.
Dit leidt tot een dilemma voor de oorsprongsregels. Als ze te oppervlakkig worden gedefinieerd, volstaat een beperkte eindassemblage in Europa, terwijl onderzoek, componentenproductie, intellectueel eigendom en een groot deel van de winstmarge buiten de EU blijven. Als ze te strikt worden gedefinieerd, zullen de kosten en leveringsknelpunten op korte termijn toenemen, omdat Europese alternatieven voor sommige componenten niet in voldoende hoeveelheden beschikbaar zijn. Een geloofwaardig industriebeleid moet daarom onderscheid maken tussen louter assemblage met een schroevendraaier en onrealistische eisen voor zelfvoorziening.
Het prijsvoordeel is structureel
Chinese fabrikanten profiteren niet alleen van lagere lonen. Hun voordeel ligt in grote productievolumes, hoge automatisering, nauw geïntegreerde toeleveringsketens, gunstige financieringsmogelijkheden en de industriële nabijheid van de wereldwijde airconditioningproductie. Veel onderdelen van een lucht-water warmtepomp zijn afgeleid van verwante technologieën die al op enorme schaal in China worden geproduceerd. Dit verlaagt de inkoopprijzen, de ontwikkeltijd en de investeringskosten per eenheid.
De uiteindelijke assemblage van een warmtepomp kost in Europa naar schatting ongeveer twee keer zoveel als in China. Voor lucht-watersystemen kan het totale productiekostenverschil in Europa ten opzichte van China oplopen tot circa 60 procent. Dergelijke verschillen kunnen niet alleen met subsidies worden gecompenseerd. Ze weerspiegelen de structuur van complete industriële ecosystemen: gereedschapsproductie, elektronica, motoren, compressoren, warmtewisselaars, logistiek en financiering zijn allemaal met elkaar verbonden.
Europese fabrikanten moeten daarom voorkomen dat ze gedwongen worden tot een puur op prijs gebaseerde concurrentiestrijd met gestandaardiseerde apparaten. Hun voordeel ligt in een hoog rendement bij lage buitentemperaturen, stille systemen, een duurzame constructie, natuurlijk koelmiddel, hoge doorstroomtemperaturen, intelligente besturing en betrouwbare service. Deze differentiatie werkt echter alleen als klanten de toegevoegde waarde erkennen en installateurs deze effectief kunnen communiceren. Zodra overheidssubsidies bijna uitsluitend de aankoopprijs belonen, versterken ze onbedoeld de leveranciers met de laagste productiekosten.
Tegelijkertijd moet het kostennadeel van Europa niet worden geromantiseerd. Dure productie is geen teken van kwaliteit. Chinese fabrikanten verbeteren hun technologie in hoog tempo, investeren fors in onderzoek en gebruiken kunstmatige intelligentie voor ontwikkeling, productiecontrole en onderhoud. Degenen in Europa die zich op regelgeving richten zonder de productiviteit, standaardisatie en schaalbaarheid te verbeteren, winnen slechts tijd. Het permanent beschermen van inefficiënte structuren zou consumenten belasten en de energietransitie vertragen.
Nieuw: Amerikaans patent – installeer zonneparken tot 30% goedkoper, 40% sneller en gemakkelijker – met instructievideo's!

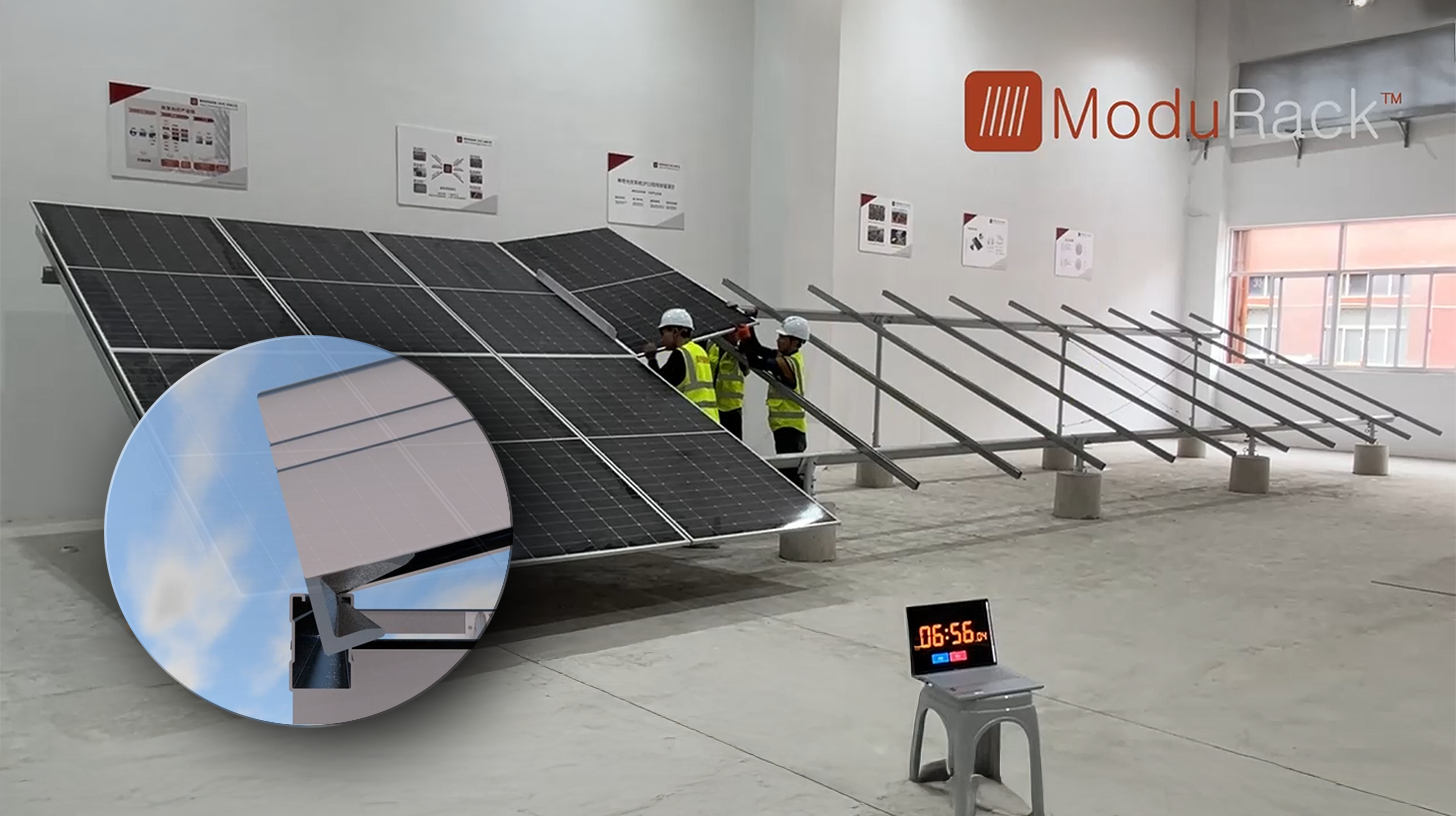
Nieuw: Amerikaans patent – Installeer zonneparken tot 30% goedkoper, 40% sneller en eenvoudiger – met instructievideo's! - Afbeelding: Xpert.Digital
De kern van deze technologische vooruitgang is de bewuste afwijking van de conventionele klemmontage, die decennialang de standaard is geweest. Het nieuwe, tijds- en kostenefficiëntere montagesysteem pakt dit aan met een fundamenteel ander, intelligenter concept. In plaats van de modules op specifieke punten vast te klemmen, worden ze in een doorlopende, speciaal gevormde steunrail geschoven en stevig op hun plaats gehouden. Dit ontwerp zorgt ervoor dat alle krachten – of het nu gaat om statische sneeuwbelasting of dynamische windbelasting – gelijkmatig over de gehele lengte van het moduleframe worden verdeeld.
Meer informatie vindt u hier:
Chinese investeringen in de Europese warmtepompenmarkt: kansen en risico's
Overnames kunnen de Europese industrie versterken
Buitenlandse directe investeringen kunnen aanzienlijke voordelen opleveren. Een Chinese investeerder kan kapitaal verschaffen voor nieuwe productielijnen, inkoopkosten verlagen, internationale afzetmarkten ontsluiten en een Europese vestiging integreren in een wereldwijd productienetwerk. Bestaande banen kunnen behouden blijven, extra functies gecreëerd worden en onderzoeksprojecten versneld worden. Met name voor middelgrote Europese fabrikanten die te kampen hebben met hoge financieringskosten en een fluctuerende vraag, kan een financieel sterke partner de noodzakelijke schaalvergroting mogelijk maken.
Lokale productie genereert ook positieve neveneffecten. Leveranciers ontvangen orders, werknemers verwerven nieuwe vaardigheden, regionale universiteiten werken samen met ontwikkelingscentra en de logistiek raakt steviger verankerd in Europa. Wanneer een bedrijf ontwikkelt en produceert voor de Europese markt, moet het rekening houden met lokale normen, gebouwen en klantbehoeften. Dit kan leiden tot daadwerkelijke technologieoverdracht in beide richtingen.
Het voorbeeld van Clivet laat zien hoe een overname kan leiden tot investeringen en uitbreiding van de vestiging. Een algehele afwijzing van Chinees kapitaal zou daarom economisch gezien kortzichtig zijn. Europa heeft investeringen nodig om zijn klimaatdoelen te bereiken, en niet elke buitenlandse betrokkenheid leidt tot verlies van zeggenschap of verplaatsing. Japanse en Zuid-Koreaanse bedrijven produceren al lange tijd in Europa en vormen een geaccepteerd onderdeel van de industriële basis.
De voorwaarden zijn cruciaal. Een positieve bijdrage ontstaat wanneer onderzoek, productverantwoordelijkheid, gekwalificeerde arbeidskrachten en belangrijke leveranciersrelaties in Europa groeien. Een model dat een Europees merk behoudt, maar de fabriek reduceert tot minimale assemblage van geïmporteerde componenten, is minder overtuigend. Daarom mag de economische evaluatie niet beperkt blijven tot het aantal geassembleerde apparaten. Er moet rekening worden gehouden met waar patenten, software, koopkracht, data, managementbeslissingen en winsten zich bevinden.
Verlies van controle is geen abstract risico
Overnames kunnen problematisch worden als ze cruciale kennis, afzetkanalen en strategische beslissingen permanent aan Europese controle onttrekken. Bedrijven met eigen compressortechnologie, vermogenselektronica, besturingssoftware of een sterk netwerk van installateurs zijn bijzonder kwetsbaar. Als een dergelijke leverancier wordt geïntegreerd in een niet-Europese onderneming, kan het nieuwe moederbedrijf onderzoeksprioriteiten, inkoop en investeringen afstemmen op zijn wereldwijde belangen.
Toegang tot operationele data wordt ook steeds belangrijker. Moderne warmtepompen zijn netwerkapparaten. Ze registreren temperaturen, verbruik, bedrijfstijden en soms informatie over gebouwen en gebruikersgedrag. In slimme netwerken kunnen miljoenen systemen als flexibele belastingen worden aangestuurd. Dit verhoogt het belang van cybersecurity, dataopslag, software-updates en duidelijke verantwoordelijkheid voor beveiligingslekken. In deze context is de herkomst van de metalen behuizing minder belangrijk dan de controle over het cloudplatform, de firmware en de interfaces.
Een andere risicofactor is de mogelijkheid van kruissubsidiëring. Een wereldwijd opererend concern kan tijdelijk zeer lage prijzen in Europa aanbieden om marktaandeel en distributiekanalen te winnen. Als dit lokale concurrenten onder druk zet, kan de marktstructuur op de lange termijn smaller worden. Als het aantal onafhankelijke Europese fabrikanten afneemt, verliest Europa niet alleen productiecapaciteit, maar ook onderhandelingsmacht en technologische diversiteit.
Dit betekent echter niet dat elke Chinese overname verboden moet worden. Een algeheel verbod zou investeringen kunnen ontmoedigen, tegenmaatregelen kunnen uitlokken en Europese bedrijven kunnen afsnijden van belangrijke toeleveringsketens. Een verstandigere aanpak is een gedifferentieerde beoordeling op basis van duidelijke criteria: technologische kritikaliteit, toegang tot data, marktpositie, potentiële overheidsinvloed, impact op de concurrentie, locatieverplichtingen en de vervangbaarheid van het bedrijf binnen Europa.
Subsidies kunnen erg duur zijn voor consumenten
De criteria voor de herkomst van industriële producten hebben een prijs. Als goedkopere producten minder subsidie ontvangen, moeten huishoudens zelf meer bijdragen of moet de overheid meer geld beschikbaar stellen. Dit kan de acceptatie van warmtepompen vertragen, met name onder huiseigenaren met een lager inkomen en in niet-gerenoveerde panden met hoge verbouwingskosten. Overmatige bescherming van fabrikanten zou dan in strijd zijn met het klimaatbeleid om verwarmingssystemen op fossiele brandstoffen zo snel mogelijk te vervangen.
De totale kosten van een warmtepomp bestaan niet alleen uit het apparaat zelf. Planning, installatie, hydraulische balancering, elektrische werkzaamheden en mogelijk nieuwe radiatoren en aansluiting op het elektriciteitsnet vormen een aanzienlijk deel van de investering. In veel markten ligt het knelpunt vaker bij vakmensen dan bij fabrikanten. Daarom kan een subsidieprogramma dat zich te veel richt op de aanschaf van het apparaat het werkelijke kostenaspect over het hoofd zien.
Tegelijkertijd is de laagste aanschafprijs niet per se de beste optie voor de economie als geheel. Een apparaat met een slechte beschikbaarheid van reserveonderdelen, een korte levensduur of onvoldoende efficiëntie zal uiteindelijk tot hogere kosten leiden. Als Europese financiering criteria voor kwaliteit, repareerbaarheid, efficiëntie en veiligheid koppelt aan herkomsteisen, kan dit de markt sturen naar duurzamere systemen. Hiervoor moeten de criteria meetbaar, transparant en technologie-neutraal zijn.
De belangrijkste uitdaging is om te voorkomen dat klimaatbeleid en industriebeleid lijnrecht tegenover elkaar komen te staan. Subsidies moeten de verkoop stabiliseren zonder langetermijnafhankelijkheden te financieren. Een geleidelijk model zou geschikter zijn dan een abrupte uitsluiting: het vereiste Europese aandeel in de toegevoegde waarde zou stapsgewijs kunnen toenemen, terwijl bijzonder efficiënte, repareerbare en op het net aangesloten apparaten extra voordelen zouden ontvangen. Fabrikanten zouden meer planningszekerheid krijgen en consumenten zouden niet plotseling geconfronteerd worden met sterk stijgende prijzen.
Eigendom en oorsprong zijn twee verschillende kwesties
Een in Europa gefabriceerd apparaat kan eigendom zijn van een Chinees bedrijf. Omgekeerd kan een Europees merk een groot deel van zijn componenten uit China betrekken. Daarom is het simpelweg onderscheiden van Europese en Chinese warmtepompen onvoldoende. Een zinvolle beoordeling vereist dat ten minste vier factoren in overweging worden genomen: de locatie van de eindassemblage, de herkomst van de belangrijkste componenten, de controle over technologie en gegevens, en de locatie van de uiteindelijke begunstigde.
Deze verschillende niveaus vereisen mogelijk uiteenlopende beleidsmaatregelen. Voor werkgelegenheid en regionale waardecreatie is de productielocatie belangrijk. Voor de leveringszekerheid is de herkomst van kritieke componenten van belang. Innovatievermogen is afhankelijk van onderzoek, patenten en gekwalificeerde ontwikkelingsteams. Voor strategische controle zijn eigendom, stemrecht en toegang tot gegevens relevant. Eén enkel oorsprongslabel kan deze verschillen niet volledig weergeven.
De EU moet daarom voorkomen dat formele oorsprong gelijkgesteld wordt aan industriële soevereiniteit. Als een bedrijf slechts geïmporteerde modules in Europa assembleert, voldoet het mogelijk aan een minimumvereiste zonder zijn afhankelijkheid significant te verminderen. Omgekeerd kan een buitenlands bedrijf met Europees onderzoek, lokale componentenproductie en langdurige vestigingen een grotere bijdrage leveren dan een Europees merk met grotendeels uitbestede productie.
Een modern industriebeleid moet daarom gebaseerd zijn op toegevoegde waarde. Het moet nauwkeurig registreren welk deel van de materialen, componenten, software, onderzoek en productie in Europa plaatsvindt. Hoewel dit de administratieve lasten verhoogt, voorkomt het symbolische lokalisatie. Digitale productpaspoorten en controleerbare gegevens over de toeleveringsketen kunnen helpen om de herkomst en duurzaamheid betrouwbaarder aan te tonen.
Het werkelijke knelpunt bevindt zich in de machinekamer
Het politieke debat richt zich vaak op afgewerkte warmtepompen en bekende merken. Sommige ogenschijnlijk onbeduidende componenten zijn echter strategisch gezien veel belangrijker. De compressor bepaalt in belangrijke mate de efficiëntie, het geluidsniveau, de levensduur en het werkingsbereik. Vermogenselektronica regelt de snelheid en maakt een flexibele aanpassing aan de warmtevraag mogelijk. Kleppen regelen de koelmiddelstroom, sensoren leveren operationele gegevens en de software optimaliseert het gehele systeem.
Europa zou zijn beperkte middelen daarom niet uitsluitend in extra eindassemblage moeten investeren. Er bestaat al aanzienlijke capaciteit in deze sector, die tijdens de economische neergang gedeeltelijk onderbenut werd. Een nieuwe subsidiewedloop voor assemblagefabrieken zou overcapaciteit kunnen creëren, terwijl de afhankelijkheid van compressoren en elektronica in stand wordt gehouden. Een effectievere aanpak van het industriebeleid zou de gerichte ontwikkeling van de productie van kritische componenten zijn, gecombineerd met onderzoek naar natuurlijke koudemiddelen, stille systemen en hoge aanvoertemperaturen.
Dit vereist schaalvergroting. Een kleine Europese compressorfabriek kan qua prijs nauwelijks concurreren met grootschalige Aziatische productie. Afnamegaranties, gemeenschappelijke normen, langetermijncontracten en Europese productieallianties zouden de benodigde vraag kunnen bundelen. Tegelijkertijd zou Europa de samenwerking met Japan, Zuid-Korea en andere technologisch sterke landen moeten uitbreiden om te voorkomen dat de afhankelijkheid van China simpelweg wordt verschoven naar één enkele nieuwe leverancier.
Recycling en de circulaire economie maken ook deel uit van veerkracht. Warmtepompen vereisen koper, aluminium, elektronica en soms zeldzame aardmetalen. Het terugwinnen van deze materialen in Europa vermindert de importafhankelijkheid en kan de kosten op de lange termijn stabiliseren. Repareerbare ontwerpen, gestandaardiseerde interfaces en het herfabriceren van componenten zouden bovendien een industriële dienstensector creëren.
De installateur bepaalt het marktaandeel
Zelfs de beste fabrieksstrategie faalt zonder gekwalificeerde specialisten. Warmtepompen moeten correct gedimensioneerd, geïnstalleerd en afgesteld worden. Fouten in de planning of hydrauliek leiden tot een hoog energieverbruik, geluidsoverlast en ontevreden klanten. Fabrikanten met een goed functionerend netwerk van installateurs beschikken daarom over een concurrentievoordeel dat niet gemakkelijk te kopiëren is.
Ook voor Chinese bedrijven zijn Europese overnames om deze reden aantrekkelijk. Ze kopen niet alleen machines en gebouwen, maar ook relaties met groothandelaren, planners, energieleveranciers en vakmensen. Een bekend lokaal merk verlaagt bovendien het waargenomen risico voor de klant. In een markt die uitgebreid overleg vereist, kan dit vertrouwensvoordeel belangrijker zijn dan een bescheiden prijsverschil.
Europese fabrikanten zouden op hun beurt de service en digitale ondersteuning moeten uitbreiden als strategisch bolwerk. Geautomatiseerd ontwerp, inbedrijfstelling op afstand, voorspellend onderhoud en snelle levering van reserveonderdelen kunnen de installatiekosten verlagen en de klanttevredenheid verhogen. Het verhogen van de productiviteit van vakmensen zal het marktaandeel effectiever beschermen dan politieke oproepen.
Voor beleidsmakers betekent dit dat opleidings- en omscholingsprogramma's niet als een bijzaak mogen worden beschouwd. De industrie verwacht de komende jaren een zeer grote extra vraag naar ingenieurs, technici en installateurs. Zonder deze mensen zal de vraag ondanks subsidies beperkt blijven, zullen fabrieken onderbenut blijven en zal de uitbreiding niet het beoogde effect op het energiebeleid bereiken.
Europa heeft open grenzen met veiligheidscontroles nodig
Een haalbare strategie moet openheid en controle combineren. Europa moet Chinese investeringen niet categorisch afwijzen, maar het moet ook niet automatisch elk lokaal assemblageproject als een succes beschouwen. Investeringen die extra capaciteit creëren voor cruciale componenten, onderzoek in Europa verankeren, banen scheppen en voldoen aan controleerbare veiligheidsnormen zijn wenselijk.
Bij overnames van strategisch belangrijke bedrijven moeten de autoriteiten bindende toezeggingen kunnen eisen. Deze omvatten minimale investeringen, het behoud van onderzoeksfaciliteiten, de bescherming van gevoelige gegevens, langetermijnleveringsverplichtingen en duidelijke regels voor toekomstige verplaatsing. Dergelijke voorwaarden moeten controleerbaar zijn en gekoppeld aan sancties. Niet-bindende beloftes zijn onvoldoende wanneer het gaat om industriële capaciteiten die moeilijk opnieuw op te bouwen zijn na een sluiting.
Tegelijkertijd heeft Europa snellere vergunningsprocedures, concurrerende energieprijzen en betere financieringsmogelijkheden voor zijn eigen fabrikanten nodig. Oorsprongseisen alleen lossen structurele nadelen niet op. Als een fabriek in Europa permanent te maken heeft met hogere kosten voor elektriciteit, bouw, kapitaal en regelgeving, zal de productie slechts in beperkte mate concurrerend zijn, zelfs met subsidies. Industriebeleid moet daarom rekening houden met de gehele kostenstructuur.
Concurrentiebeleid blijft belangrijk. Fusies mogen niet leiden tot een marktstructuur waarin een paar wereldwijde bedrijven de prijzen, dataplatformen en de levering van reserveonderdelen controleren. Open technische interfaces, dataportabiliteit en toegang tot reparatie-informatie kunnen de afhankelijkheid van individuele fabrikanten beperken. Dit maakt de markt niet alleen veiliger, maar ook bevorderlijker voor innovatie.
Drie mogelijke ontwikkelingspaden
In het eerste scenario slaagt productieve lokalisatie. Chinese bedrijven investeren in Europese fabrieken, onderzoek en toeleveranciers. Europese fabrikanten verhogen tegelijkertijd hun productiviteit en specialisatie. Subsidies stabiliseren de vraag, terwijl duidelijke oorsprongsregels de ontwikkeling van lokale componentenproductie stimuleren. Consumenten profiteren van toegenomen concurrentie, kortere toeleveringsketens en technologisch aangepaste producten. Dit scenario combineert klimaatbescherming met industriële vernieuwing.
In het tweede scenario vindt een oppervlakkige europeanisering plaats. Veel fabrikanten verplaatsen alleen de eindassemblage naar de EU, terwijl compressoren, elektronica, software en essentiële componenten uit China blijven komen. Aan de formele financieringscriteria wordt voldaan, maar de strategische afhankelijkheid blijft bestaan. Europese merken verliezen geleidelijk hun onafhankelijkheid en een groeiend deel van de winst vloeit naar niet-Europese hoofdkantoren. Beleidsmakers zouden dan hoge subsidies kunnen uitkeren zonder daadwerkelijke soevereiniteit te verwerven.
In het derde scenario escaleert het protectionisme. Europa scherpt abrupt de oorsprongsregels aan en China reageert met handelsbeperkingen of maakt de toegang tot componenten en grondstoffen moeilijker. De prijzen van huishoudelijke apparaten stijgen, investeringen worden uitgesteld en de groei van de warmtepompproductie vertraagt. Europese fabrikanten krijgen op korte termijn bescherming, maar lijden onder duurdere halffabrikaten en verliezen mogelijk de toegang tot de Chinese markt. Dit scenario zou even schadelijk zijn voor het klimaat, de consument als de industrie.
Een combinatie van de eerste twee scenario's is het meest waarschijnlijk. Chinese bedrijven zullen daadwerkelijke productiecapaciteit in Europa vestigen en tegelijkertijd hun wereldwijde kostenvoordelen benutten door geïmporteerde componenten. De politieke taak van Europa is om het lokale aandeel geleidelijk te vergroten zonder de toeleveringsketens te verstoren. Succes kan niet worden afgemeten aan de opening van één enkele fabriek, maar eerder aan de vraag of er in de loop der jaren een onafhankelijk ecosysteem voor innovatie en toelevering ontstaat.
De energietransitie wordt steeds meer een kwestie van eigendom
De zoektocht van Chinese fabrikanten naar Europese overnamedoelen is geen verrassend neveneffect, maar een logische reactie op de nieuwe financieringsstructuur. Wanneer publiek geld sterker aan Europese oorsprong is gekoppeld, verplaatst internationaal kapitaal zich naar de plaatsen waar die oorsprong kan worden bereikt. De EU heeft hiermee een krachtig instrument gecreëerd, maar moet het gewenste resultaat nauwkeurig definiëren.
Als het doel simpelweg is om meer apparaten binnen Europa te assembleren, kunnen Chinese investeringen dit doel snel bereiken. Als technologische soevereiniteit echter het doel is, is dit onvoldoende. Compressoren, vermogenselektronica, software, onderzoek en databeheer moeten dan meer aandacht krijgen. De locatie van een assemblagelijn is zichtbaar, maar strategische macht schuilt vaak in de minder zichtbare onderdelen van de waardeketen.
Het beste antwoord voor Europa is noch isolationisme, noch naïviteit. Het continent moet Chinees kapitaal verwelkomen waar het extra industriële substantie creëert en grenzen stellen waar kritieke technologieën, data of marktstructuren in gevaar komen. Tegelijkertijd moeten Europese bedrijven productiever worden, grotere productieaantallen bereiken en hun voordelen op het gebied van kwaliteit, systeemintegratie en service consequent uitbreiden.
De warmtepomp alleen zal de klimaattoekomst van Europa niet bepalen. Het zal echter wel dienen als testcase om te zien of de EU heeft geleerd van haar ervaringen met de zonne-energiesector, batterijen en digitale platforms. Als een slimme combinatie van open concurrentie, lokale waardecreatie en strategische controle wordt bereikt, kan Chinese betrokkenheid de industriële basis van Europa aanvullen. Als er echter alleen formele oorsprongslabels en kortetermijnsubsidies worden ingevoerd, dreigt de volgende belangrijke technologie weliswaar in Europese fabrieken te worden geproduceerd, maar niet langer onder Europese controle te staan.
Uw partner voor bedrijfsontwikkeling op het gebied van fotovoltaïsche energie en bouw
Van industriële zonnepanelen op daken tot zonneparken en grotere parkeerterreinen met zonnepanelen
☑️ Onze zakelijke voertaal is Engels of Duits
☑️ NIEUW: Correspondentie in uw moedertaal!

Konrad Wolfenstein
Mijn team en ik staan graag tot uw beschikking als uw persoonlijke adviseur.
U kunt contact met mij opnemen door hier het contactformulier in te vullen wolfenstein@xpert.digital:of door mij te bellen op +49 7348 4088 965. Mijn e-mailadres is
Ik kijk uit naar ons gezamenlijke project.