
De Russische economie staat op het punt van instorten: het Kremlin voert oorlog tegen kredietverlening – en een centrale bankier houdt het systeem bijeen
Xpert Pre-release

Available in 27 languages 📢
Kies Xpert.Digital op GoogleⓘGepubliceerd op: 1 oktober 2026 / Bijgewerkt op: 1 oktober 2026 – Auteur: Konrad Wolfenstein
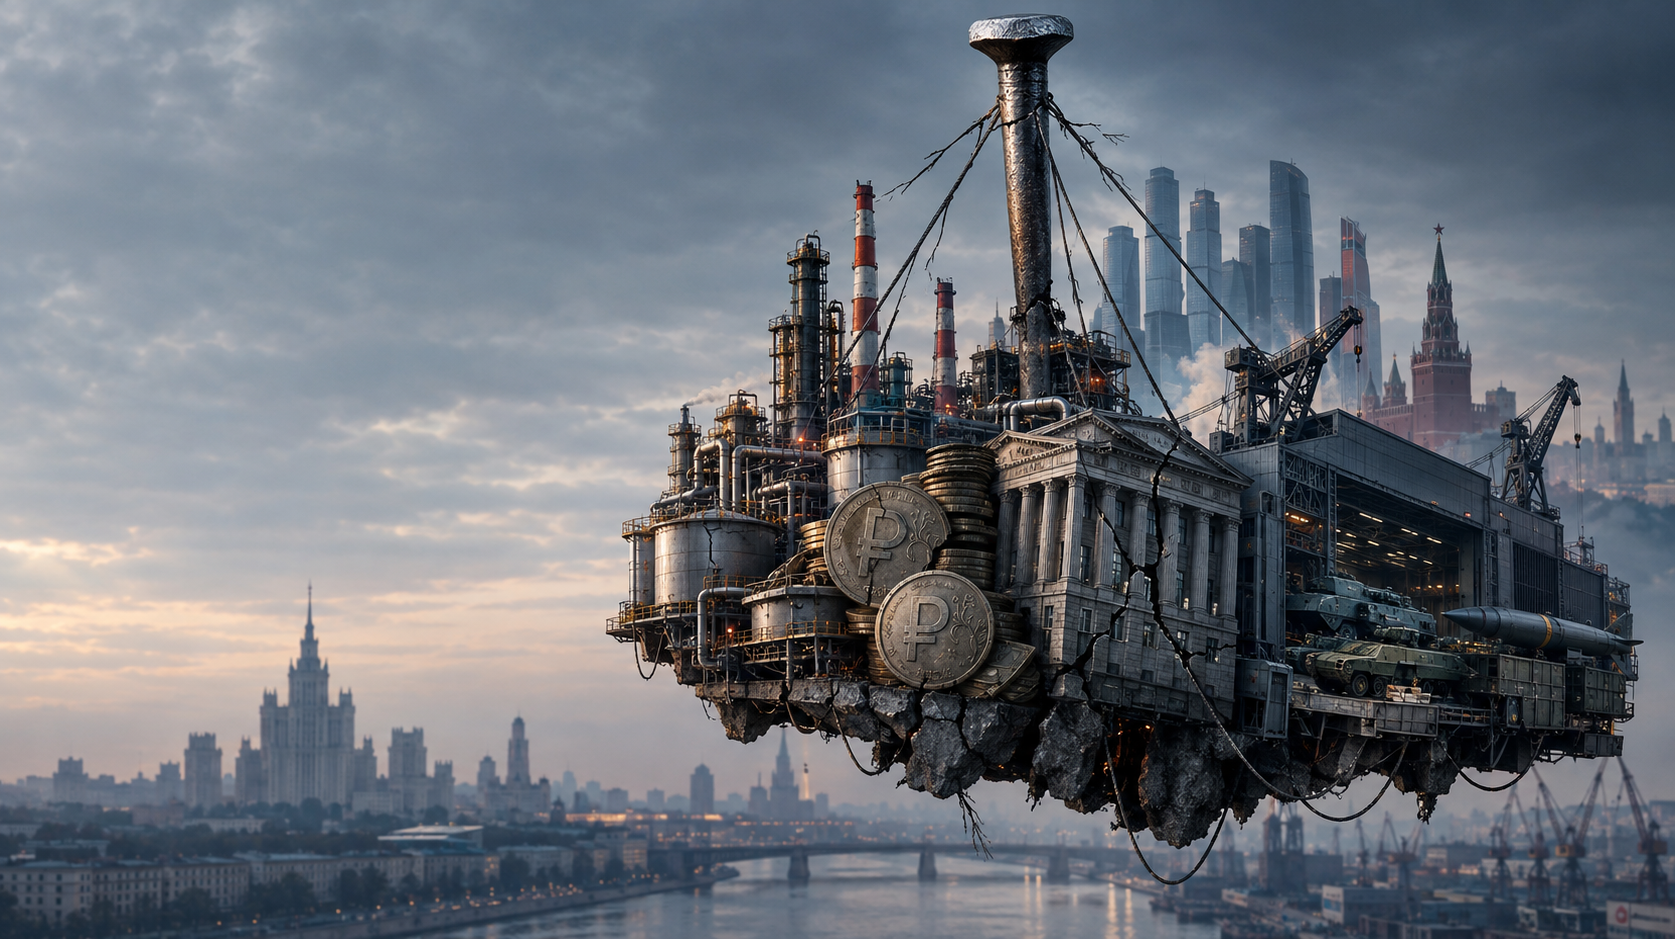
De Russische economie op het randje: het Kremlin voert oorlog tegen kredietverlening – en een centrale bankier houdt het systeem bijeen – Creatieve afbeelding over dit onderwerp, met AI: Xpert.Digital
De Russische economie hangt af van één cruciaal element: de centrale bank
De Russische economie: vormt zij de spil waar de stabiliteit van het land in schuilgaat?
2027 in beeld: De toekomst van de Russische centrale bank en de impact ervan op de economie
De Russische economie bevindt zich op een kritiek kruispunt waar talrijke uitdagingen samenkomen en de stabiliteit van het systeem op de proef wordt gesteld. De centrale bank, onder leiding van Elvira Nabiullina, wordt vaak omschreven als de "enige spijker" die de fragiele economische structuur bijeenhoudt. Deze metafoor, bedacht door de Russische econoom Alexandra Prokopenko, benadrukt de uitzonderlijk belangrijke rol van de centrale bank in een steeds tegenstrijdiger wordend economisch model. Terwijl Rusland worstelt met de lasten van militaire uitgaven, inflatie en westerse sancties, wordt de vraag naar de toekomst van de centrale bank en haar president steeds dringender. Een ineenstorting van het vertrouwen in de centrale bank, of een verschuiving in haar politieke steun, zou verstrekkende gevolgen kunnen hebben voor de economische stabiliteit van het land. Hoewel de economie nog niet is ingestort, wijst de huidige situatie op een bestuurlijk risico dat voortkomt uit een gevaarlijke afhankelijkheid van één enkele instelling. In deze context wordt de situatie in Rusland niet alleen bepaald door de uitdagingen van oorlog, maar ook door de noodzaak van een duurzame economische strategie voor de lange termijn.
Wat de afbeelding van de enkele spijker werkelijk betekent
De metafoor van de spijker is afkomstig van de Russische econoom Alexandra Prokopenko . De inmiddels academicus werkte van 2017 tot 2022 als adviseur voor de Russische Centrale Bank, waar ze onder andere verantwoordelijk was voor het communiceren van inflatietrends. Op 24 mei 2026 gebruikte ze de metafoor in een Engelstalig artikel bij een analyse die ze samen met financieel expert Alexander Kolyandr schreef voor het onafhankelijke Russische economische tijdschrift *The Bell*. Daarin beschreef ze de Centrale Bank en haar president, Elvira Nabiullina, als de cruciale spijker die de Russische economie nog steeds bijeenhoudt.
De Duitse bewering dat de Russische economie aan een zijden draadje hangt (Stern) is dus een journalistieke overdrijving van de oorspronkelijke formulering. Prokopenko sprak niet expliciet over dé ene spijker, maar over de belangrijkste. Het verschil is economisch gezien significant: Rusland beschikt nog steeds over diverse ondersteunende elementen, waaronder de export van grondstoffen, overheidscontracten voor wapens, handel met China, kapitaalcontroles, binnenlandse leningen en een flexibel ondernemingsklimaat. De these stelt daarom niet dat het hele systeem uitsluitend afhankelijk is van één persoon of instelling. Integendeel, ze beschrijft het ongewoon grote belang van de centrale bank voor de stabiliteit van een steeds tegenstrijdiger wordend economisch model.
Het volledige originele citaat van Alexandra Prokopenko, gedateerd 24 mei 2026, luidt:
"De Russische economie heeft meer groeipotentieel dan sommigen voorspellen, maar is veel minder veerkrachtig dan het Kremlin wil toegeven. De belangrijkste factor die de economie bijeenhoudt, is de Centrale Bank en Elvira Nabiullina, die nog precies een jaar te gaan heeft. Haar ambtstermijn eindigt op 24 juni 2027."
Het cruciale punt is dat Prokopenko "de belangrijkste spijker" schreef, waarmee hij "de meest belangrijke spijker" bedoelde, niet "de enige spijker". De uitdrukking "de enige spijker" is daarom een journalistieke overdrijving.
De centrale bank moet tegelijkertijd met verschillende spanningen rekening houden. Ze heeft de taak om de inflatie te beteugelen, de roebel te stabiliseren, de werking van het banksysteem te waarborgen en te voorkomen dat de stijgende overheids- en militaire uitgaven leiden tot ongecontroleerde valutadevaluatie. Tegelijkertijd staat ze onder toenemende druk van het bedrijfsleven, staatsbedrijven en politieke actoren die lagere rentes en gemakkelijker toegang tot krediet eisen. Zonder een restrictief monetair beleid zouden hoge overheidsuitgaven een economie verder onder druk zetten die al te kampen heeft met tekorten aan arbeidskrachten, industriële capaciteit en tal van intermediaire goederen. De toegenomen vraag zou de prijzen dan meer opdrijven dan dat de reële productie zou toenemen.
Binnen dit systeem belichaamt Elvira Nabiullina een relatief professionele en op stabiliteit gerichte technocratie. Haar betekenis vloeit niet alleen voort uit haar persoonlijke expertise. Achter haar staat een omvangrijk institutioneel apparaat dat monetair beleid, banktoezicht, betalingssystemen, statistieken en crisisbeheer omvat. Sinds 2013 is ook het toezicht op banken, verzekeringsmaatschappijen, pensioenfondsen en effectenmarkten geconsolideerd onder de paraplu van de Russische Centrale Bank. Dit geeft de instelling een ongewoon grote invloed op vrijwel alle onderdelen van het financiële systeem.
Prokopenko had het belang van deze institutionele rol al in april 2026 uitgelegd aan Radio Free Europe/Radio Liberty. Ze beschreef de centrale bank als het institutionele anker dat haar geloofwaardigheid op de markten had behouden en de inflatie onder controle had gehouden. Vanuit dit perspectief zou het vervangen van Nabiullina niet zomaar een normale personeelswisseling zijn. Het zou juist de instelling kunnen ontwrichten die tot nu toe de voorspelbaarheid van het economisch beleid heeft gewaarborgd.
De echte "doodsteek" is dus niet alleen Nabiullina, noch de centrale bank als loutere autoriteit. Het gaat om de combinatie van een functionerende centrale bank, haar professionele geloofwaardigheid en het politieke vertrouwen dat Vladimir Poetin tot nu toe in haar president heeft gesteld. Volgens Prokopenko berust de feitelijke onafhankelijkheid van de centrale bank minder op wettelijke garanties dan op deze persoonlijke vertrouwensrelatie. Deze relatie beschermt de bank, althans gedeeltelijk, tegen eisen van machtige vertegenwoordigers van het bedrijfsleven, staatslobbygroepen en politieke facties die pleiten voor goedkopere leningen en meer invloed op rentebeslissingen.
Precies hierin schuilt de zwakte van het systeem. De institutionele stabiliteit in Rusland is sterk afhankelijk van persoonlijke relaties en informele machtsstructuren. Zolang Nabiullina het vertrouwen van de president geniet, kan de centrale bank beslissingen nemen die pijnlijk zijn voor bedrijven, schuldenaren en delen van het staatsapparaat. Als deze politieke bescherming zou verdwijnen, zou het monetaire beleid sterker ondergeschikt kunnen worden aan de kortetermijnfinancieringsbelangen van de staat en de wapenindustrie.
De kwestie van de opvolging maakt het jaar 2027 bijzonder belangrijk. De derde en, volgens de huidige wetgeving, laatste ambtstermijn van Nabiullina eindigt op 24 juni 2027. De president moet uiterlijk drie maanden daarvoor een kandidaat voordragen aan de Staatsdoema. In tegenstelling tot veel westerse landen ontbreekt in Rusland een transparant proces waarbij kandidaten ruim van tevoren bekend zijn en de financiële markten voldoende voorbereidingstijd hebben. De beslissing ligt feitelijk bij Poetin en kan pas kort voor het einde van de ambtstermijn worden bekendgemaakt.
Er zijn in wezen drie opties. Het Kremlin kan een opvolger benoemen, de verantwoordelijkheden van de centrale bank verdelen over verschillende instellingen, of de wet wijzigen om Nabiullina een nieuwe termijn te gunnen. Geen van deze opties lost het fundamentele probleem op. Een nieuwe leiding zou eerst geloofwaardigheid moeten verwerven. Het opsplitsen van de centrale bank zou organisatorisch complex zijn en nieuwe wrijvingen kunnen veroorzaken. Het verlengen van Nabiullina's termijn zou de beslissing slechts uitstellen zonder de institutionele afhankelijkheid van haar en Poetins vertrouwen op te heffen.
Het verlies van dit vertrouwen zou aanzienlijke economische gevolgen kunnen hebben. Als een nieuwe centrale bankleiding de rente te vroeg of te drastisch zou verlagen, zouden leningen en investeringen op korte termijn kunnen toenemen. Tegelijkertijd zouden echter de inflatie, de druk op de roebel en de importkosten stijgen. Huishoudens en bedrijven zouden zich steeds meer tot buitenlandse valuta of materiële activa wenden. De overheid zou haar schulden aanvankelijk goedkoper kunnen financieren, maar zou dan hogere inflatie en een verder verlies aan vertrouwen moeten accepteren.
De metafoor van de spijker beschrijft daarom niet automatisch een dreigende ineenstorting. Zelfs na een wisseling aan de top van de centrale bank zouden de specialistische afdelingen, toezichtsfuncties en monetaire beleidsinstrumenten intact blijven. Rusland zou ook kunnen reageren met kapitaalcontroles, prijscontroles, gedwongen leningen en andere administratieve ingrepen. Dit zou een crisis potentieel lange tijd verborgen kunnen houden of afschuiven op bedrijven, banken, spaarders en regio's.
De vergelijking wijst eerder op een risico op het gebied van bestuur. De Russische economie overleefde de eerste oorlogsjaren niet alleen dankzij de inkomsten uit grondstoffen en de overheidsuitgaven, maar ook omdat de centrale bank voldoende gezag en geloofwaardigheid bezat om te reageren op inflatie en risico's op de financiële markten. De verklaring van Prokopenko maakt duidelijk dat dit gezag niet automatisch institutioneel is gewaarborgd. Het is sterk afhankelijk van Nabiullina en haar positie binnen de machtsstructuur.
De belangrijkste spijker houdt dus geen stevig gebouw bij elkaar. Hij stabiliseert een steeds meer verstoorde economische structuur waarin hoge militaire uitgaven, zwakke burgerlijke groei, arbeidstekorten, inflatie, sancties en stijgende financieringsbehoeften elkaar tegenwerken. Zolang de centrale bank deze spanningen kan beheersen, blijft het systeem beheersbaar. Als haar handelingsvermogen politiek verzwakt wordt, neemt het risico toe dat de sluipende economische erosie uitmondt in een open valutacrisis, inflatiecrisis of financiële crisis.
Stabiliteit zonder economische gezondheid
Sinds het begin van de grootschalige oorlog tegen Oekraïne is herhaaldelijk een snelle ineenstorting van de Russische economie voorspeld. Die is echter niet uitgekomen. Dit feit wordt in politieke debatten vaak geïnterpreteerd als bewijs van de ineffectiviteit van westerse sancties of als bewijs van de uitzonderlijke kracht van de Russische economie. Beide conclusies zijn te simplistisch.
Rusland doorstond de eerste schok van de sancties vooral omdat het, zelfs vóór 2022, beschikte over aanzienlijke valutareserves, een relatief lage staatsschuld, belangrijke grondstoffenexport en een banksysteem dat na eerdere crises gestabiliseerd was. Daarbij kwamen nog snelle kapitaalcontroles, een drastische rentestijging, exportbeperkingen, de omleiding van handelsstromen en enorme overheidsuitgaven. Het resultaat was dat de economie niet instortte, maar overging op een andere manier van functioneren.
Deze situatie kan worden omschreven als een negatief evenwicht. De economie stort niet in, maar genereert weinig productieve impulsen. Overheidsuitgaven voorkomen een diepe recessie, terwijl hoge rentes, arbeidstekorten, sancties en onzekerheid particuliere investeringen afremmen. Defensiebedrijven groeien, terwijl veel civiele industrieën te lijden hebben onder stijgende kosten, een zwakke vraag en beperkte toegang tot technologie. De werkgelegenheid blijft hoog, maar de productiviteitsgroei is zwak. De lonen stijgen in sectoren met een hoge vraag, maar een deel van deze winst wordt tenietgedaan door inflatie.
Voor 2026 liggen de betrouwbare groeiprognoses slechts tussen de 0,5 en 1 procent. Voor 2027 en 2028 verwachten velen slechts een groei van ongeveer 0,5 procent. Dit is uitzonderlijk laag voor een economie met een aanzienlijke opgekropte vraag, hoge grondstofinkomsten en substantiële overheidsuitgaven. Deze zwakke groei wijst erop dat de extra overheidsvraag nauwelijks nieuwe capaciteit creëert. De economie stuit steeds vaker op een tekort aan machines, geschoolde arbeidskrachten, logistiek, krediet en geïmporteerde halffabrikaten.
Het Russische systeem is daarom niet stabiel in de zin van een gezonde, innovatieve economie. Het is stabiel in de zin van een politiek gecontroleerde verdeling van schaarste. Dit onderscheid is cruciaal. Een staat kan jarenlang militair capabel blijven, zelfs als de burgerlijke welvaart, productiviteit en groeivooruitzichten op lange termijn afnemen. Autoritaire systemen kunnen met name de economische lasten ongelijk verdelen en politieke dissidentie onderdrukken. Het feit dat er geen ineenstorting plaatsvindt, betekent dus niet dat de economische schade gering is.
De centrale bank als tegenwicht tegen oorlogsfinanciering
De Russische centrale bank staat voor een klassiek dilemma. De staat verhoogt de uitgaven aan defensie, veiligheidsdiensten, wapenfabrikanten, soldaten en oorlogsgerelateerde infrastructuur. Deze uitgaven genereren inkomsten en vraag. Omdat de economie echter nauwelijks nog overcapaciteit heeft, vertaalt de toegenomen vraag zich niet in een overeenkomstige stijging van de reële productie. In plaats daarvan stijgen de prijzen, lonen en importbehoeften.
De centrale bank reageert met hoge rentetarieven. Hoewel de belangrijkste beleidsrente in 2026 is verlaagd van 21 naar 14 procent, blijft 14 procent een uitzonderlijk hoog niveau. De inflatie zal naar verwachting in 2026 nog steeds rond de 6 tot 7 procent liggen, aanzienlijk boven de langetermijndoelstelling van 4 procent. De reële rente, gecorrigeerd voor inflatie, blijft restrictief. Dit maakt leningen duurder, remt consumptie en investeringen af en is een poging om overmatige vraag te beperken.
Dit beleid is economisch gezien begrijpelijk, maar politiek gezien onhandig. Bedrijfsverenigingen, industriëlen en staatsbedrijven eisen goedkopere leningen. Veel bedrijven kampen met hoge financieringskosten die nieuwe investeringen bemoeilijken en de kosten voor de aflossing van bestaande schulden verhogen. Dit leidt tot een belangenconflict voor het Kremlin: het heeft grote investeringen in defensie en infrastructuur nodig, maar wil tegelijkertijd voorkomen dat de roebel in waarde daalt en de inflatie de bevolking te veel belast.
De centrale bank fungeert dus als een institutionele rem binnen een economie waarvan de politieke leiders tegelijkertijd het gaspedaal intrappen. Zolang deze rem geloofwaardig blijft, kunnen huishoudens en bedrijven erop vertrouwen dat een volledige devaluatie van de roebel niet het geprefereerde instrument van overheidsfinanciering is. Deze verwachting is op zichzelf een economische troef. Als de centrale bank haar geloofwaardigheid verliest, kan zelfs de angst voor toekomstige inflatie leiden tot kapitaalvlucht, hogere importprijzen, de verkoop van roebels en versnelde looneisen.
De bijzondere betekenis van Nabiullina schuilt niet in het feit dat zij als enige de macht heeft om de rentetarieven vast te stellen. Achter haar staat een omvangrijk apparaat van gespecialiseerde afdelingen, banktoezicht, statistieken, betalingssystemen en crisismanagement. Haar persoonlijke invloed komt veeleer voort uit de combinatie van haar professionele reputatie, ervaring en politiek vertrouwen. Ze kan impopulaire beslissingen verdedigen en beschikt blijkbaar over voldoende steun om de oproepen tot een te soepel monetair beleid in ieder geval gedeeltelijk te weerleggen.
Het jaar 2027 als institutionele stresstest
De ambtstermijn van de gouverneur van de centrale bank eindigt in juni 2027. Volgens de huidige wetgeving is dit haar derde en laatste termijn. De wet kan worden gewijzigd en een verlenging is politiek gezien zeker niet uitgesloten. Evenzo zou een gekwalificeerde opvolger kunnen worden benoemd die de huidige koers voortzet. Niettemin blijft er een reëel risico bestaan, omdat de beslissing over het leiderschap van de centrale bank uiteindelijk zeer persoonlijk is.
De cruciale vraag is niet alleen wie de post overneemt. Belangrijker is welk mandaat die persoon daadwerkelijk krijgt. Een opvolger zou het huidige stabiliteitsbeleid kunnen voortzetten en de rente hoog houden totdat de inflatiedruk duurzaam afneemt. Hij of zij zou echter ook de opdracht kunnen krijgen om de groei, de wapenproductie en de overheidsfinanciering sterker te ondersteunen. In dat geval zou het monetaire beleid meer politiek gestuurd en op de korte termijn gericht worden.
Een vroege of buitensporige renteverlaging kan aanvankelijk verlichting bieden. Bedrijven kunnen goedkoper investeren, banken kunnen gemakkelijker leningen verstrekken en de overheid kan haar schulden goedkoper financieren. De kosten zullen zich echter waarschijnlijk pas na verloop van tijd manifesteren: hogere inflatie, een zwakkere roebel, stijgende importprijzen en een grotere vlucht naar materiële activa of buitenlandse valuta. Hoe meer de overheid tegelijkertijd haar uitgaven verhoogt, hoe moeilijker het later zal zijn om deze dynamiek te beteugelen.
2027 is ook een cruciaal jaar omdat verschillende lasten samenkomen. Het defensiebudget zal naar verwachting stijgen tot 17,1 biljoen roebel. Dat is ongeveer 27 procent meer dan oorspronkelijk gepland en het hoogste bedrag sinds het begin van de grootschalige invasie. Tegelijkertijd zullen de sociale uitgaven worden verlaagd, terwijl ook het onderwijs, de gezondheidszorg en de civiele infrastructuur te maken krijgen met bezuinigingen. De staat probeert dus niet de oorlogseconomie terug te schroeven, maar financiert juist een nieuwe fase van zijn consolidatie.
Dit jaar zal daarom niet automatisch een jaar van ineenstorting worden. Het zal eerder een test zijn of Rusland de huidige taakverdeling kan handhaven: de staat geeft veel geld uit aan de oorlog, terwijl de centrale bank de inflatoire gevolgen beperkt. Als deze taakverdeling faalt, zal het huidige negatieve evenwicht veranderen in een aanzienlijk instabieler systeem.
De buffer van de begroting verliest terrein
De Russische overheidsfinanciën zijn tegenstrijdig. Enerzijds blijft de formele staatsschuld laag naar internationale maatstaven. Dit stelt de staat in staat om extra binnenlandse schulden aan te gaan. Anderzijds is de toegang tot westerse kapitaalmarkten beperkt, zijn de rentetarieven hoog en is de groep potentiële kopers sterk geconcentreerd bij Russische banken, fondsen en door de staat beïnvloede investeerders.
Voor 2026 wordt nu een begrotingstekort van maximaal 3 procent van het bruto binnenlands product verwacht. Dit is bijna twee keer zo hoog als oorspronkelijk gepland. Hoewel de regering streeft naar lagere tekorten in de daaropvolgende jaren, is dit plan afhankelijk van extra belastinginkomsten, hoge grondstofverkopen en een gedisciplineerd uitgavenbeleid. De ervaring van de afgelopen jaren heeft aangetoond dat de militaire uitgaven vaak de oorspronkelijke schattingen overschrijden.
Voor 2027 is een uitgifte van staatsobligaties ter waarde van circa 7,7 biljoen roebel gepland, zo'n 43 procent meer dan het jaar ervoor. Dit zal de financiering van de oorlog sterker naar het binnenlandse financiële systeem verschuiven. Banken zullen staatsobligaties kopen en tegelijkertijd leningen verstrekken aan strategisch belangrijke bedrijven. Formeel blijft dit marktgebaseerde financiering. In een steeds meer gecontroleerd systeem vervaagt de grens tussen vrijwillige investeringsbeslissingen en politiek gewenste kapitaalallocatie echter.
Het Nationaal Welzijnsfonds biedt nog steeds een buffer, maar de vrij beschikbare middelen zijn beperkt. Begin september 2026 bedroeg het totale fonds circa 13,19 biljoen roebel. Hiervan was iets minder dan 4 biljoen roebel liquide, wat overeenkomt met ongeveer 1,7 procent van het verwachte bruto binnenlands product. Het verschil tussen het totale volume en de liquide middelen is cruciaal: een groot deel van het fonds bestaat uit aandelenbeleggingen en langetermijnbeleggingen die niet direct kunnen worden gebruikt voor de dagelijkse begrotingsfinanciering.
Rusland staat dus niet op de rand van een faillissement. De staat kan de belastingen verhogen, obligaties uitgeven, uitgaven uitstellen en hogere heffingen opleggen aan bedrijven. Ook kan de staat financiële repressie toepassen, wat betekent dat spaargeld en banktegoeden sterker kunnen worden ingezet voor staatsfinanciering. Dit elimineert de kosten echter niet. Die worden simpelweg verschoven naar particuliere investeringen, spaarders, bedrijven en toekomstige begrotingen.
🎯🎯🎯 Datagestuurd B2B-brancheplatform als quasi-interne oplossing

De quasi-interne oplossing: Hoe Xpert.Digital operationele hiaten in B2B-marketing en -verkoop dicht – Slimme, contentgedreven bedrijfsvoering - Afbeelding: Xpert.Digital
Xpert.Digital is een datagedreven B2B-branchehub onder leiding van Konrad Wolfenstein . Het bedrijf fungeert als een externe, quasi-interne oplossing voor industriële partners en dicht operationele lacunes in marketing, content en sales – zonder dat de klant extra middelen nodig heeft.
Meer informatie vindt u hier:
Wapens verdringen de burgerlijke staat: de impact op de Russische economie
Wapens verdringen de burgerlijke staat
De stijgende militaire uitgaven veranderen de structuur van de Russische begroting. De defensie-uitgaven zullen naar verwachting in 2027 oplopen tot 17,1 biljoen roebel. Als de binnenlandse veiligheid, de Nationale Garde, de politie en de inlichtingendiensten worden meegerekend, zal een nog groter deel van de staatsbegroting worden besteed aan militaire en repressieve activiteiten.
Tegelijkertijd zal de financiering voor sociale programma's met ongeveer 7 procent dalen. Ook onderwijs, gezondheidszorg en infrastructuur zullen te maken krijgen met lagere reële uitgaven. Zelfs als de nominale uitgaven op bepaalde gebieden stijgen, kan inflatie een deel van deze winst tenietdoen. De werkelijke impact is daarom niet alleen terug te zien in bezuinigingen, maar ook in gemiste investeringskansen: ziekenhuizen die niet gemoderniseerd worden, scholen van een lager niveau, transportprojecten die worden uitgesteld en minder steun voor burgeronderzoek.
Militaire uitgaven kunnen het bruto binnenlands product op korte termijn verhogen. Een geproduceerde tank, raket of drone wordt geregistreerd als toegevoegde waarde in de statistieken. Vanuit economisch perspectief levert dit echter slechts beperkte voordelen op de lange termijn op. Een machine voor een civiele fabriek kan jarenlang extra goederen produceren. Munitie wordt verbruikt of opgeslagen. Het verhoogt de statistische output, maar vergroot het productieve kapitaal van een samenleving niet in dezelfde mate.
De oorlogseconomie creëert zo een paradox van groei. Ze kan zorgen voor hoge werkgelegenheid, stijgende lonen in wapenproducerende regio's en volledig benutte fabrieken, terwijl het productiepotentieel op de lange termijn afneemt. Geschoolde werknemers migreren naar bedrijven die prioriteit krijgen bij de militaire sector, en civiele bedrijven verliezen personeel, leningen en onderdelen. De staat koopt tegen opgeblazen prijzen, waardoor inefficiënties minder zichtbaar worden. Winsten worden geprivatiseerd of politiek herverdeeld, terwijl risico's steeds vaker terechtkomen bij staatsbanken en de staatskas.
Volledige werkgelegenheid als waarschuwingssignaal
Een zeer lage werkloosheid wordt doorgaans beschouwd als een teken van economische kracht. In Rusland is het echter steeds vaker een teken van schaarste. Mobilisatie, emigratie, demografische krimp, zware oorlogsverliezen en de uitbreiding van de wapenproductie hebben het arbeidsaanbod doen afnemen. Tegelijkertijd concurreren het leger, de veiligheidsdiensten, defensiebedrijven, de bouwsector en civiele bedrijven allemaal om dezelfde werknemers.
Ingenieurs, technici, chauffeurs, bouwvakkers, IT-specialisten en geschoolde industriële werknemers zijn met name schaars. Bedrijven reageren hierop met hogere lonen, aanmeldbonussen, minder strenge aanwervingscriteria en het wegkapen van personeel. Dit verhoogt de inkomens van bepaalde groepen, maar niet automatisch de productiviteit. Wanneer bedrijven aanzienlijk meer moeten betalen voor hetzelfde werk, stijgen de kosten per eenheid en daarmee de prijsdruk.
Bovendien is er sprake van een regionale scheefgroei. Wapenproductiecentra en regio's met hoge rekruteringsbonussen profiteren gedeeltelijk van overheidsfinanciering. Andere gebieden verliezen jonge mannen, geschoolde arbeiders en hun belastingbasis. Gezinnen ontvangen militaire uitkeringen of compensatie, maar deze overdrachten vervangen geen duurzame regionale ontwikkeling. Ze genereren inkomsten die direct gekoppeld zijn aan deelname aan de oorlog en loyaliteit aan de staat.
Het probleem wordt demografisch verergerd. De Russische bevolking vergrijst, de geboortecijfers zijn laag en een deel van de hoogopgeleide jongere bevolking heeft het land verlaten. Immigratie vanuit Centraal-Azië kan tekorten verlichten, maar is politiek controversieel en onvoldoende om alle tekorten aan geschoolde arbeidskrachten op te vullen. Het arbeidstekort is daarom niet slechts een tijdelijk gevolg van de oorlog; het ontwikkelt zich tot een langetermijnbelemmering voor de groei.
Olie blijft de materiële levensader
Als de centrale bank het institutionele anker is, blijven olie en gas de belangrijkste bron van materiële inkomsten. Exportopbrengsten uit grondstoffen leveren buitenlandse valuta op, ondersteunen de roebel en financieren de staatsbegroting. Rusland heeft grote delen van zijn oliehandel naar Azië verplaatst en een schaduwvloot, alternatieve verzekeringen en nieuwe betalingssystemen opgezet. Hierdoor heeft het land de impact van westerse sancties gedeeltelijk kunnen beperken.
Deze aanpassing kent echter ook nadelen. Langere transportroutes, prijsverlagingen, tussenpersonen, hogere verzekeringskosten en technologische beperkingen verminderen allemaal de inkomsten. De cruciale factor is niet alleen de geëxporteerde hoeveelheid, maar ook de uiteindelijke prijs na aftrek van alle kortingen en kosten. Als de wereldwijde olieprijs daalt of de sancties strenger worden gehandhaafd, kan de begrotingssituatie snel verslechteren.
De geplande verlaging van de olieprijs, die de begrotingsregel bepaalt, naar 50 dollar per vat vanaf 2027 laat zien dat de overheid zelf voorzichtiger te werk gaat. Een conservatievere regel kan de economie op de lange termijn stabiliseren, maar op de korte termijn vereist dit hogere belastingen, extra leningen of lagere uitgaven. Hoe hoger de militaire verplichtingen, hoe gevoeliger het systeem wordt voor schommelingen in de grondstofinkomsten.
Ook de diesel- en raffinaderij-industrie vormen een risico. Aanvallen op raffinaderijen, reparatiekosten, tijdelijke tekorten en exportbeperkingen hebben directe gevolgen voor de brandstofprijzen en de logistiek. De overheid kan de export beperken om de binnenlandse markt te bevoorraden, maar dit vermindert de potentiële inkomsten uit buitenlandse valuta en belastingen. Aanvallen op de infrastructuur hebben een minder grote economische impact door de volledige vernietiging van individuele installaties dan door terugkerende reparaties, productiestops, extra veiligheidskosten en onveiligheid.
China stabiliseert Rusland en vergroot tegelijkertijd de afhankelijkheid ervan
China is uitgegroeid tot de belangrijkste economische partner van Rusland en is nu goed voor ongeveer 35 procent van de Russische buitenlandse handel. Het land koopt energie en grondstoffen en levert machines, voertuigen, elektronica, industriële componenten en een groot deel van de goederen die direct of indirect voor militaire doeleinden kunnen worden gebruikt. Zonder de Chinese handelskanalen zou het aanpassen aan de westerse sancties aanzienlijk moeilijker zijn geweest.
De relatie is echter asymmetrisch. Rusland heeft China meer nodig dan China Rusland. Peking kan prijzen, betalingsvoorwaarden en toeleveringsketens beïnvloeden. Russische bedrijven moeten zich aanpassen aan Chinese normen, platforms en financieringsmogelijkheden. Waar westerse leveranciers de markt hebben verlaten, verschijnen Chinese bedrijven vaak niet alleen als vervangers, maar als dominante concurrenten.
Er ontstaan nieuwe handelsrelaties voor kleine en middelgrote ondernemingen, maar veel Russische leveranciers staan tegelijkertijd onder druk van goedkopere Chinese producten. Rusland blijft afhankelijk van import voor toekomstige technologieën en geavanceerde industriële componenten. Samenwerking op het gebied van kernenergie, infrastructuur en grondstoffen kan strategisch belangrijk zijn, maar kan een brede technologische modernisering niet vervangen.
China voorkomt hiermee een abrupte economische ineenstorting, maar lost de structurele problemen van Rusland niet op. Het stelt ze slechts uit. De eerdere afhankelijkheid van Europese markten en westerse technologie maakt plaats voor een grotere afhankelijkheid van één enkele Aziatische partner. Voor Moskou is dit geopolitiek acceptabel, omdat China de druk van westerse sancties verlicht. Economisch gezien betekent het echter minder onderhandelingsmacht.
Noord-Korea, Iran en nieuwe omleidingsroutes
Samenwerking met Noord-Korea en Iran is vooral belangrijk vanuit militair en logistiek oogpunt. Noord-Korea kan munitie, militair materieel en manschappen leveren. Gezamenlijke infrastructuurprojecten, waaronder nieuwe grensoverschrijdende transportverbindingen, vergemakkelijken de uitwisseling op lange termijn. Voor Rusland betekent dit een uitbreiding van de kring van staten die bereid zijn westerse sancties politiek te negeren.
Iran levert expertise en componenten voor de productie van drones. De samenwerking omvat niet alleen complete systemen, maar ook productiekennis, toeleveringsketens en militaire toepassingen. Hierdoor kan Rusland delen van zijn wapenproductie lokaliseren en zijn afhankelijkheid van directe import verminderen. Tegelijkertijd creëert het nieuwe afhankelijkheden van elektronica, machines en halffabrikaten.
De relaties met landen als Maleisië en andere landen van het mondiale Zuiden worden ook steeds belangrijker. Ze openen afzetmarkten, betalingskanalen, intermediaire handel en investeringsmogelijkheden. Deze contacten zijn waardevol voor Rusland, maar mogen niet gelijkgesteld worden met een volledige economische heroriëntatie. Veel van deze landen willen handel drijven zonder permanent aan Moskou gebonden te raken. Ze buiten de behoefte van Rusland aan alternatieve partners uit om gunstige voorwaarden te bedingen.
Het nieuwe netwerk maakt sancties minder vatbaar voor omzeiling en vergroot de weerbaarheid. Tegelijkertijd wordt de handel complexer, duurder en minder transparant. Meer tussenpersonen betekenen hogere marges, langere levertijden en grotere juridische risico's. Rusland kan nog steeds veel goederen verkrijgen, maar vaak tegen hogere kosten en met een lagere kwaliteitsgarantie.
Onteigeningen zorgen voor controle op korte termijn en wantrouwen op lange termijn
De overname of tijdelijke beheer van buitenlandse bedrijven maakt deel uit van Ruslands strategie van economisch isolationisme. Activa van westerse bedrijven kunnen onder staatscontrole worden geplaatst, overgedragen aan Russische eigenaren of onder politiek bepaalde voorwaarden worden verkocht. Voor het Kremlin biedt dit verschillende voordelen op korte termijn: productiefaciliteiten blijven operationeel, banen blijven behouden en binnenlandse actoren verwerven activa tegen gunstige voorwaarden.
Op de lange termijn verslechtert dit beleid echter de investeringsmogelijkheden. Eigendomsrechten worden afhankelijk van geopolitieke loyaliteit. Zelfs bedrijven uit landen die niet direct bij sancties betrokken zijn, moeten rekening houden met een hoger politiek risico. Kapitaal eist dan een hoger rendement, blijft op de korte termijn in het land of stroomt er helemaal niet meer naartoe.
De gevolgen reiken verder dan individuele merken of fabrieken. Moderne productieketens vereisen betrouwbare contracten, reserveonderdelen, software, kwaliteitscontrole en langetermijnfinanciering. Een fabriek kan fysiek worden overgenomen, maar managementexpertise, internationale toeleveringsketens en technologische vooruitgang zijn niet zo gemakkelijk overdraagbaar. Importvervanging op korte termijn kan daarom leiden tot kwaliteits- en productiviteitsverlies op de lange termijn.
Aanvallen en sabotage verhogen de totale kosten van de economie
Het toenemende belang van aanvallen op energie-, logistieke en industriële installaties verandert de kostenberekening van oorlog. Niet alleen Russische raffinaderijen en magazijnen worden getroffen, maar ook infrastructuur in Oekraïne en andere Oost-Europese landen. Aanvallen op magazijnen van internationale bedrijven tonen aan dat civiele logistieke netwerken in het militaire conflict worden betrokken.
De economische schade beperkt zich niet tot verwoeste gebouwen. Bedrijven investeren in schuilkelders, bewakingssystemen, redundantie, herindeling van magazijnen en verzekeringen. Transport wordt omgeleid, voorraden worden verhoogd en levertijden worden verlengd. Hoewel deze uitgaven de vraag stimuleren, verhogen ze de productiviteit niet. Ze vertegenwoordigen de kosten om het bestaande prestatieniveau te handhaven.
Vermoedelijke sabotageacties in Europese landen en de versterking van de grensbeveiliging, bijvoorbeeld aan de Fins-Russische grens, dragen ook bij aan deze toegenomen kosten. Europa investeert meer in bescherming, bewaking en militaire paraatheid. Rusland moet op zijn beurt extra middelen vrijmaken om zijn eigen faciliteiten, havens, spoorlijnen en energie-infrastructuur te beschermen. De oorlog genereert dus permanent hogere transactie- en veiligheidskosten voor beide partijen.
Het banksysteem wordt het financieringskanaal van de staat
Russische banken hebben de eerste oorlogsjaren beter doorstaan dan veel waarnemers hadden verwacht. Kapitaalcontroles, overheidssteun, versoepeling van de regelgeving en hoge rentemarges droegen bij aan de stabilisatie van het systeem. Maar de functie ervan verandert. Banken worden steeds meer instrumenten voor de prioriteiten van de overheid.
Ze financieren wapenfabrikanten, kopen staatsobligaties en verstrekken leningen aan strategisch belangrijke bedrijven. Zolang de staat zich indirect indekt tegen verliezen, kunnen risico's verborgen blijven. Problemen ontstaan wanneer bedrijven niet langer voldoende winst kunnen maken als gevolg van hoge rentes, een dalende vraag vanuit de burgermaatschappij of een gebrek aan technologie. Dan neemt het aantal onbetaalbare leningen toe, terwijl banken tegelijkertijd steeds grotere hoeveelheden staatsobligaties aanhouden.
Er ontstaat een nauwe relatie tussen de staat, banken en de wapenindustrie. Als de ene sector onder druk komt te staan, moet de andere deze ondersteunen. De staat kan banken herkapitaliseren, maar dit beperkt de financiële speelruimte. Banken kunnen leningen verstrekken aan bedrijven, maar dit legt kapitaal vast. De centrale bank kan liquiditeit verschaffen, maar te ruime steun vergroot het risico op extra inflatie.
Een crisis in de open bankensector is daarom niet het meest waarschijnlijke scenario op korte termijn. Een geleidelijke verslechtering van de kredietkwaliteit, gemaskeerd door overheidsgaranties, balansregels en schuldherstructurering, is waarschijnlijker. De prijs hiervoor is een steeds inefficiëntere kapitaalallocatie.
Militaire kracht en economische zwakte zijn verenigbaar
De toenemende druk op de Russische economie betekent niet automatisch dat de militaire dreiging voor de NAVO op korte termijn zal afnemen. Een staat kan de ontwikkeling van de burgermaatschappij opofferen en toch aanzienlijke middelen mobiliseren voor de strijdkrachten, raketten, drones en veiligheidsdiensten. De geplande verhoging van de defensie-uitgaven voor 2027 laat met name zien dat de militaire prioriteiten niet worden teruggeschroefd ondanks de economische zwakte.
Het zou daarom gevaarlijk zijn voor Europa om economische vermoeidheid te verwarren met een strategisch seintje van veiligheid. Rusland kan zijn militaire capaciteiten handhaven of uitbreiden ten koste van toekomstige welvaart. Een zwakkere burgereconomie zou de politieke prikkel tot confrontatie zelfs kunnen vergroten als het regime zijn legitimiteit steeds meer ontleent aan oorlog, dreigingsverhalen en nationale mobilisatie.
Tegelijkertijd beperken economische factoren de kwaliteit en de duur van de militaire slagkracht. Tekorten aan arbeidskrachten, technologische achterstanden, hoge financieringskosten en een beschadigde infrastructuur maken het moeilijk om geld efficiënt om te zetten in wapens, personeel en operationele effectiviteit. Daarom is niet alleen de omvang van het defensiebudget van belang, maar ook welke concrete goederen en capaciteiten ermee kunnen worden geproduceerd.
De politieke banden van individuele Europese regeringen met Moskou, debatten over onderhandelingen en uiteenlopende inschattingen van de Russische dreiging beïnvloeden ook de westerse eenheid. Voor Rusland kunnen diplomatieke contacten, economische belangen en interne politieke conflicten in Europa net zo belangrijk zijn als directe handelsbetrekkingen. Economische veerkracht is daarom ook een geopolitieke functie van het vermogen om sancties te omzeilen en tegengestelde coalities te splijten.
Zelfs vrede zou economisch moeilijk te bereiken zijn
Een einde aan de vijandelijkheden zou Rusland economische verlichting bieden, maar zou niet automatisch leiden tot een terugkeer naar een normale vredeseconomie. Miljoenen werknemers, talloze regio's en grote bedrijven zijn nu direct of indirect afhankelijk van militaire contracten. Een snelle afname van deze vraag zou kunnen leiden tot een ineenstorting van de productie, lonen en regionale begrotingen.
Tegelijkertijd moesten soldaten worden gereïntegreerd, gewonden worden verzorgd en militairen worden overgeplaatst naar burgerbanen. Defensiebedrijven konden niet zomaar overschakelen op concurrerende civiele producten. Sancties zouden waarschijnlijk slechts geleidelijk en afhankelijk van politieke overeenkomsten worden versoepeld. Buitenlandse investeerders bleven voorzichtig vanwege juridische en geopolitieke risico's.
Het Kremlin heeft daarom een economische prikkel om de militaire vraag niet abrupt te beëindigen. Zelfs in geval van een staakt-het-vuren zouden de hoge militaire uitgaven, de troepenopbouw en de investeringen in veiligheid kunnen doorgaan. De oorlogseconomie zou dan mogelijk veranderen in een permanent gemilitariseerde economie.
De paradox van de vrede schuilt in het feit dat een einde aan de oorlog op de lange termijn betere ontwikkelingskansen zou bieden, maar op de korte termijn een aanpassingscrisis zou kunnen veroorzaken. Hoe langer de militarisering duurt, hoe moeilijker het wordt om terug te keren naar een civiel groeimodel.
Wat het publieke debat onthult en wat het verbergt
Een analyse van 68 artikelen over de Russische oorlogseconomie en geopolitiek laat een sterke focus zien op militaire verliezen en de directe gevolgen van de oorlog in Oekraïne. Eenendertig artikelen, ofwel 45,6 procent, behandelen dit onderwerp. Nog eens 12 artikelen, ofwel 17,6 procent, onderzoeken Rusland als een militaire en strategische bedreiging voor de NAVO. Samen domineren deze twee perspectieven bijna tweederde van de geanalyseerde rapporten.
Er wordt aanzienlijk minder aandacht besteed aan de nationalisatie van buitenlandse bedrijven, de samenwerking met Noord-Korea, de economische uitwisseling met China, de internationale wapenuitgaven, sabotagegevallen, de samenwerking met Iran op het gebied van drones en diplomatieke initiatieven. Afzonderlijke artikelen behandelen de dieselindustrie, de noordelijke gebieden, de economische betrekkingen met Maleisië, de Finse grensbeveiliging, aanvallen op westerse logistieke magazijnen en de politieke banden van Hongarije met Moskou.
Deze verdeling geeft een nauwkeurig beeld van de zichtbare dynamiek van het conflict, maar onderschat de stille economische mechanismen. Het beleid van de centrale bank, de kredietkwaliteit, de overheidsfinanciering, de productiviteit, het tekort aan arbeidskrachten en de fiscale verschuivingen halen minder de krantenkoppen dan droneaanvallen of militaire offensieven. Ze zijn echter cruciaal voor de levensvatbaarheid van de Russische oorlogseconomie op de lange termijn.
Bovendien is er een methodologisch probleem. Meerdere of vrijwel identieke rapporten kunnen bepaalde onderwerpen overbenadrukken. Als hetzelfde rapport op verschillende portals verschijnt of als een rapport van een persbureau door veel media wordt overgenomen, neemt het aantal artikelen toe zonder dat er aanvullende, onafhankelijke informatie wordt gegenereerd. Mediafrequentie meet de aandacht, niet automatisch de economische betekenis.
Een evenwichtige monitoringaanpak moet daarom aparte categorieën omvatten voor monetair beleid, de begroting, energie-inkomsten, de arbeidsmarkt, banken, industriële capaciteit, buitenlandse handel en technologische afhankelijkheid, naast militaire gebeurtenissen. Alleen de combinatie van deze indicatoren laat zien of het systeem slechts verarmt of daadwerkelijk afstevent op acute instabiliteit.
Vijf mogelijke ontwikkelingspaden
In het meest gunstige scenario voor het Kremlin blijft de centrale bank professioneel beheerd worden, daalt de inflatie geleidelijk, blijven de olieprijzen voldoende hoog en houdt China de handelskanalen open. De groei zou zwak blijven, maar het systeem zou nog enkele jaren kunnen functioneren. De bevolking zou weliswaar reële welvaartsverliezen lijden, maar zonder een openlijke financiële crisis.
In een tweede scenario raakt het monetaire beleid na 2027 meer gepolitiseerd. De rente zou dan te vroeg worden verlaagd om de druk op bedrijven en de overheid te verlichten. Op korte termijn zou dit investeringen en kredietverlening kunnen stimuleren. Op middellange termijn zouden echter een zwakkere roebel, hogere inflatie en een groeiend wantrouwen in bankdeposito's en staatsobligaties waarschijnlijk zijn.
Een derde ontwikkelingspad zou fiscale dominantie zijn. In dit scenario zouden het monetaire en fiscale beleid steeds meer afgestemd worden op de financieringsbehoeften van de staat. Banken zouden meer staatsobligaties aanhouden, strategische bedrijven bij voorkeur financieren en particuliere kredietnemers verdringen. Het systeem zou beheersbaar blijven, maar zou steeds afhankelijker worden van de staat en minder productief.
Het vierde scenario zou een externe schok zijn. Een aanzienlijke daling van de olieprijzen, strengere sancties tegen transport- en betalingsnetwerken, of ernstige schade aan raffinaderijen zouden tegelijkertijd de exportopbrengsten en belastinginkomsten kunnen beïnvloeden. In dat geval zou de overheid sneller moeten bezuinigen, de belastingen moeten verhogen, reserves moeten aanspreken of het monetaire en kredietbeleid moeten versoepelen.
In het vijfde scenario maakt Rusland de overgang naar een nog meer omvattende mobilisatie-economie. Prijzen, kapitaal, productie en arbeid zouden administratief veel strenger worden gecontroleerd. Dit zou het mogelijk kunnen maken om de militaire productie langer voorrang te geven. De welvaart, innovatie en economische efficiëntie onder de burgerbevolking zouden echter verder afnemen. Een dergelijke situatie zou politiek gezien langer kunnen aanhouden dan marktmodellen suggereren, maar gaat gepaard met toenemende repressie.
De werkelijke prijs van stabiliteit
De Russische economie staat niet op de rand van een spectaculaire ineenstorting. Ze beschikt over te veel grondstoffen, te veel middelen voor staatscontrole en te veel internationale vluchtroutes om door één enkele schok het hele systeem te laten instorten. Tegelijkertijd is het idee van een robuuste, zelfvoorzienende oorlogseconomie misleidend.
De economische groei is zwak, de inflatie te hoog, de rentetarieven restrictief en civiele investeringen worden belemmerd. De overheid verhoogt de belastingen en de staatsschuld, terwijl ze sociale en productieve uitgaven opoffert ten gunste van militaire prioriteiten. China stabiliseert de buitenlandse handel, maar wint daardoor aan invloed. De hoge werkgelegenheid maskeert een ernstig tekort aan mensen en geschoolde arbeidskrachten. Inkomsten uit grondstoffen blijven onmisbaar, terwijl de winning ervan steeds duurder en riskanter wordt.
De centrale bank heeft tot nu toe voorkomen dat deze tegenstrijdigheden gelijktijdig escaleren. Dit is de kern van de metafoor van de enkele spijker. De metafoor wordt onnauwkeurig als deze wordt geïnterpreteerd als een voorspelling van een automatische ineenstorting na het mogelijke vertrek van Nabiullina. Instituties, controlemechanismen en fiscale dwang zouden dan immers blijven bestaan. De metafoor is echter wel accuraat als waarschuwing tegen een gevaarlijke concentratie van economische stabiliteit op een beperkt aantal professionele technocraten en het politieke vertrouwen dat hen nog steeds wordt geschonken.
Het cruciale punt is niet of Rusland in 2027 in gebreke zal blijven. Een waarschijnlijker scenario is een hardere vorm van economische stabiliteit: minder groei, meer staatsinterventie, hogere belastingen, minder welvaart voor de burgerbevolking en een toenemende afhankelijkheid van militaire uitgaven. Dit zou het systeem langer in stand kunnen houden dan critici verwachten, maar tegen steeds hogere kosten.
De Russische economie hangt dus niet aan een zijden draadje. Ze is afhankelijk van olie, China, gedwongen financiering, staatssteun, administratieve controle en een flexibel bedrijfslandschap. Maar de centrale bank is de spijker die voorkomt dat deze tegenstrijdige steunpilaren een chaotische puinhoop worden. Mocht deze spijker in 2027 vervangen, losgedraaid of politiek verbogen worden, dan hoeft dat niet per se tot een onmiddellijke ineenstorting te leiden. Het risico dat de sluipende economische erosie escaleert tot een open macro-economische crisis zou echter aanzienlijk toenemen.
📈🚀 Van zichtbaarheid naar vertrouwen 👀🤝 Jouw schaalbare traject met Xpert.Digital

Van inzicht naar vertrouwen: uw schaalbare traject met Xpert.Digital - Afbeelding: Xpert.Digital
In de industriële B2B-sector ontstaan duurzame zakelijke relaties zelden van de ene op de andere dag. Ze ontwikkelen zich stap voor stap – door zichtbaarheid, professionele relevantie, terugkerende contactmomenten en groeiend vertrouwen. Het 4-stappenmodel van Xpert.Digital speelt hier precies op in: het biedt een gestructureerd traject dat begint met een beheersbaar instapmoment en, indien nodig, kan uitgroeien tot een diepere samenwerking in de bedrijfsontwikkeling.
In plaats van te vertrouwen op luide marketingbeloftes, plaatst dit model de relatie centraal. Bedrijven beginnen met duidelijk gedefinieerde, eenvoudig meetbare indicatoren en bepalen vervolgens, op basis van hun eigen ervaring, hoe ver ze de samenwerking willen uitbreiden. Een belangrijke factor voor dit ongestoorde proces van vertrouwensopbouw: het platform vermijdt volledig storende advertenties, waardoor de redactionele focus volledig op de expertise van de bedrijven blijft.
Meer informatie vindt u hier:
Uw wereldwijde partner voor marketing en bedrijfsontwikkeling
☑️ Onze zakelijke voertaal is Engels of Duits
☑️ NIEUW: Correspondentie in uw moedertaal!

Konrad Wolfenstein
Mijn team en ik staan graag tot uw beschikking als uw persoonlijke adviseur.
U kunt contact met mij opnemen door hier het contactformulier in te vullen [email protected]:of door mij te bellen op +49 7348 4088 965. Mijn e-mailadres is
Ik kijk uit naar ons gezamenlijke project.







