De nieuwe logistieke as van Oost-Europa: van kostenpost tot strategische ruggengraat van Europa – Creatieve afbeelding over dit onderwerp, met AI: Xpert.Digital
De nieuwe logistieke centra van Oost-Europa: Polen, Roemenië en Bulgarije in de schijnwerpers
E-commerce en nearshoring: hoe Oost-Europa het logistieke landschap verandert
Van kostenbesparing naar efficiëntie: de transformatie van de logistieke sector in Oost-Europa
Oost-Europa is de afgelopen jaren getransformeerd van een eenvoudige kostenbesparende locatie tot een strategische ruggengraat voor de gehele Europese logistieke sector. De regio, die ooit vooral werd gezien als een verlengstuk van de West-Europese industrie, is uitgegroeid tot een dynamisch netwerk van logistieke parken, distributiecentra en hoogwaardige transportcorridors. De centrale economische veronderstelling is dat toekomstige investeringen niet alleen zullen worden bepaald door lage lonen, maar vooral door een betrouwbare combinatie van locatie, doorvoer, energievoorziening, gekwalificeerd personeel en politieke stabiliteit. Deze veranderingen zijn niet alleen het gevolg van toenemende handelsvolumes en de herstructurering van industriële toeleveringsketens, maar ook van geopolitieke risico's en de wederopbouw van Oekraïne. De uitdagingen en kansen die uit deze ontwikkeling voortvloeien, zijn veelzijdig en vereisen een heroverweging van de logistieke planning. De focus verschuift steeds meer van pure efficiëntie naar gecontroleerde redundantie om de leveringscapaciteit te waarborgen in een snel veranderende mondiale omgeving.
Wie de controle over de corridors heeft, bepaalt in de toekomst het vermogen van Europa om goederen te leveren: de stille reorganisatie van de handelsstromen
De logistieke infrastructuur van Oost-Europa ondergaat een ingrijpende structurele transformatie. Het beeld van een regio die voornamelijk fungeert als een kostenefficiënte, uitgebreide werkplaats voor West-Europa, klopt niet langer. Tussen de Oostzee, de Adriatische Zee en de Zwarte Zee ontstaat een netwerk van logistieke parken, distributiecentra, havens, spoorwegterminals en grensoverschrijdende transportcorridors, dat steeds belangrijker wordt voor de leveringszekerheid van de gehele Europese Unie. Deze ontwikkeling wordt niet alleen gedreven door toenemende handelsvolumes, maar ook door de herstructurering van industriële toeleveringsketens, de groei van online handel, geopolitieke risico's, de wederopbouw van Oekraïne en de strategische versterking van de noord-zuidverbindingen.
Deze ontwikkeling is echter niet uniform en kent ook tegenstrijdigheden. Polen en Tsjechië beschikken al over grote, professionele logistieke vastgoedmarkten en nauwe banden met Duitsland. Roemenië ontwikkelt zich tot een belangrijk productie-, distributie- en Zwarte Zee-knooppunt. Bulgarije verbindt de interne EU-markt met Turkije, Griekenland en de westelijke Zwarte Zee-regio. De westelijke Balkanlanden winnen aan belang als toekomstige uitbreidings- en doorvoerregio, maar kampen nog steeds met grensvertragingen, institutionele fricties en een onvolledige infrastructuur. Oost-Europa moet daarom niet worden gezien als één enkele markt, maar eerder als een gelaagd systeem van logistieke gebieden in verschillende ontwikkelingsstadia.
De centrale economische these luidt als volgt: de volgende investeringsgolf zal niet worden bepaald door de laagste lonen, maar door de meest betrouwbare combinatie van locatie, doorvoer, energievoorziening, personeel, digitaal beheer en politieke voorspelbaarheid. Het simpelweg bouwen van magazijnen creëert geen concurrerend logistiek knooppunt. Alleen de wisselwerking tussen vastgoed, transportmodaliteiten, douaneprocedures, data-infrastructuur en robuuste toeleveringsketens creëert een productief knooppunt.
Perifere locaties worden strategische knooppunten
De geografische ligging van Oost-Europa is lange tijd een ambivalente factor geweest. Enerzijds ligt de regio tussen de belangrijkste consumptie- en industriële centra van West-Europa, de havens van de Oostzee, de Adriatische Zee en de Zwarte Zee, en de afzetmarkten van Turkije en het Midden-Oosten. Anderzijds waren veel transportnetwerken historisch gezien meer gericht op nationale hoofdsteden of oost-westverbindingen dan op grensoverschrijdende noord-zuidverbindingen. Verschillende technische standaarden, gefragmenteerde snelwegen, zwakke spoorverbindingen en trage grensovergangen beperkten de economische voordelen van deze locatie.
Deze zwakke punten worden nu in sommige gevallen juist argumenten voor investeringen. Bedrijven erkennen dat extra corridors niet alleen de kosten verlagen, maar ook de afhankelijkheden verminderen. De pandemie, de blokkade van bepaalde zeeroutes, de Russische agressieoorlog tegen Oekraïne en de herhaalde verstoringen van de wereldwijde toeleveringsketens hebben de waarde van alternatieve routes benadrukt. Een locatie in Roemenië, Bulgarije, Polen of de Westelijke Balkan wordt daarom niet langer alleen beoordeeld op basis van de afstand tot een afzetmarkt. Steeds vaker is de doorslaggevende factor of de locatie fungeert als vangnet, buffer of consolidatiepunt in meerdere scenario's.
Dit verschuift de logica van maximale efficiëntie naar gecontroleerde redundantie. Bedrijven accepteren soms hogere doorlopende kosten in ruil voor een betere leveringscapaciteit, kortere responstijden en een tweede inkoop- of distributieoptie. Deze risicopremie is gunstig voor Oost-Europa. De regio combineert nabijheid tot de productie, relatief concurrerende kosten en toegang tot de interne EU-markt. Tegelijkertijd dwingt dit investeerders tot een grondige locatiebeoordeling, omdat een goede geografische locatie geen garantie biedt voor een betrouwbare, daadwerkelijke verbinding.
Polen geeft de norm, het zuidoosten haalt die achterstand in
De Oost-Europese markt voor logistiek vastgoed kenmerkt zich door een aanzienlijk verschil in ontwikkeling. Met meer dan 36 miljoen vierkante meter aan moderne magazijn- en industriële ruimte die voor 2025 wordt verwacht, is Polen verreweg het grootste platform in de regio. Het land profiteert van de nabijheid van Duitsland, een grote binnenlandse markt, efficiënte snelwegennetwerken, diverse sterke stedelijke gebieden en zijn rol als brug naar de Baltische staten en Oekraïne. Warschau, Opper-Silezië, Midden-Polen, Poznań en Wrocław hebben zich ontwikkeld tot afzonderlijke logistieke clusters. Deze marktdiepte maakt grote speculatieve projecten mogelijk, hoewel ontwikkelaars zich door de hogere rentes en de toegenomen bouwkosten steeds meer richten op voorverhuur.
Roemenië volgt met naar schatting acht miljoen vierkante meter moderne industriële en logistieke ruimte tegen eind 2025, weliswaar op een andere schaal, maar met een sterke groei. De vraag naar ruimte bereikte in 2025 meer dan 1,2 miljoen vierkante meter. Leegstandspercentages rond de vier procent en huurprijzen voor toplocaties van circa € 4,50 tot € 5,00 per vierkante meter per maand wijzen op een markt die, ondanks de economische onzekerheid, een solide huurdersbasis heeft. Boekarest domineert, maar Timișoara, Cluj-Napoca, Brașov, Ploiești en Constanța winnen terrein.
Bulgarije is kleiner en de economie is meer geconcentreerd in Sofia en de regio Plovdiv. De convergentie van industriële en logistieke functies is daar echter bijzonder duidelijk. De Thracische Economische Zone rond Plovdiv verbindt productiefaciliteiten, leveranciers, opslaggebieden en de snelwegcorridor met Turkije. Sofia blijft het centrale knooppunt voor consumptie en distributie. Ruse, Varna, Burgas, Stara Zagora en Shumen kunnen profiteren van specifieke corridor-, haven-, industriële of energieverbindingen. In de Westelijke Balkan is het aantal moderne industrieterreinen kleiner, wat betekent dat individuele grootschalige projecten de marktstructuur veel ingrijpender kunnen veranderen dan in Polen of Roemenië.
Winkelketens bouwen hun eigen infrastructuur
Deze verschuiving is met name zichtbaar in de investeringen van grote retailers. Moderne retailnetwerken vereisen niet alleen filialen, maar ook temperatuurgecontroleerde magazijnen, geautomatiseerde orderverzameling, een hoge omloopsnelheid en nauwkeurige voorraadgegevens. Een distributiecentrum is daarom geen secundaire, bijkomende functie meer, maar een operationele voorwaarde voor markttoegang, expansie en stabiele prijzen.
Het logistieke en distributiecentrum van Lidl, dat momenteel in aanbouw is in Kiseljak en Lepenica in Bosnië en Herzegovina, illustreert de omvang van het project. Met een oppervlakte van circa 60.000 vierkante meter vertegenwoordigt het een investering van ongeveer € 100 miljoen. Het legt de basis voor een landelijk netwerk van winkels en laat tegelijkertijd zien dat een internationale retailgroep voldoende vraagpotentieel ziet om een langetermijninvestering in infrastructuur te rechtvaardigen. De economische impact reikt verder dan het gebouw zelf: lokale producenten krijgen mogelijk toegang tot gestandaardiseerde toeleveringsketens, transportbedrijven profiteren van voorspelbaardere volumes en concurrerende retailers worden onder druk gezet om hun eigen systemen te moderniseren.
De herhaalde uitbreidingen van de Kaufland-vestiging in Stryama bij Plovdiv laten ook zien hoe de logistieke infrastructuur meegroeit met de detailhandel. Na eerdere grote investeringen werd de faciliteit uitgebreid met een diepvrieszone en extra palletruimte. Eind 2023 werd een aanzienlijk grotere uitbreidingsfase aangekondigd met een investeringsvolume van 64 miljoen leva. Dergelijke projecten vinden niet op zichzelf plaats. Ze trekken verpakkingsbedrijven, onderhoudsbedrijven, leveranciers van koeltechnologie, softwareleveranciers en regionale transportbedrijven aan. De logistieke hub wordt zo een lokaal productiviteitscentrum.
Bulgarije transformeert van een doorvoerland naar een platformmarkt
Bulgarije beschikt over diverse, elkaar versterkende locatievoordelen. Het land ligt op het kruispunt van Centraal-Europa, de Zwarte Zee, Griekenland en Turkije. Sinds de afschaffing van de grenscontroles aan de interne landsgrenzen van de EU op 1 januari 2025 is Bulgarije volledig geïntegreerd in de Schengenzone. Bovendien gebruikt het land sinds 1 januari 2026 de euro. Voor investeerders in de logistieke sector verlagen deze stappen de transactiekosten, verminderen ze de lasten van wisselkoersen en afwikkeling en vergemakkelijken ze de integratie van Bulgaarse vestigingen in regionale netwerken.
De doorslaggevende vooruitgang schuilt minder in één prestigieus project dan in de consolidatie van verschillende functies. Sofia concentreert koopkracht, arbeidskrachten en internationale handelsstructuren. Plovdiv verbindt industrie en distributie. Burgas en Varna bieden toegang tot de Zwarte Zee. Ruse vormt een knooppunt aan de Donau en de grens met Roemenië. De as richting Kapitan Andreevo blijft van cruciaal belang voor de handel met Turkije en daarbuiten. Tegelijkertijd biedt het noordoosten van Bulgarije landreserves en potentieel voor gespecialiseerde opslag-, landbouw- en energieclusters.
Het geplande magazijn en de logistieke basis van zonne-energiedistributeur AmonRa Energy in het industriepark Shumen illustreren de verbinding tussen de energietransitie en logistiek. Zonnepanelen, omvormers, montagesystemen en batterijopslag vereisen regionaal beschikbare voorraad, technische kwaliteitsborging en snelle levering. Een traditioneel magazijn wordt zo omgevormd tot een bouwsteen van een nieuwe industriële waardeketen. Voor Bulgarije biedt dit niet alleen de mogelijkheid om goederen te verwerken, maar ook om technische diensten, pre-assemblage, reparaties, projectlogistiek en regionale distributie te centraliseren.
Roemenië verbindt de interne markt, de Donau en de Zwarte Zee
De logistieke vooruitgang van Roemenië is gebaseerd op de omvang en veelzijdigheid van het land. Roemenië beschikt over een grote binnenlandse markt, een brede industriële basis, de Donau, de Zwarte Zeehaven Constanța en grenst aan Oekraïne, Moldavië, Hongarije, Servië en Bulgarije. Deze combinatie maakt Roemenië tegelijkertijd een productielocatie, een afzetmarkt, een doorvoerland en een geopolitiek knooppunt.
De haven van Constanța won na 2022 aanzienlijk aan belang doordat Oekraïense landbouw- en exportstromen alternatieve routes vereisten. In 2023 bereikte de overslag een recordhoogte van ongeveer 92,6 miljoen ton. Vervolgens daalde het volume tot ongeveer 77,5 miljoen ton in 2024 en ongeveer 67 miljoen ton in 2025, omdat een deel van het Oekraïense verkeer weer naar andere routes werd verplaatst. Deze daling is geen bewijs van strategische onbeduidendheid, maar illustreert juist hoe volatiel geopolitiek gedreven extra volumes kunnen zijn. De les voor exploitanten en investeerders is om capaciteiten zodanig te ontwikkelen dat ze economisch rendabel blijven, zelfs bij veranderende handelsstromen.
Constanța kan haar positie vooral versterken door een nauwere integratie van haar haven, spoorwegen, wegen, Donau-rivier en achterlandterminals. Knelpunten in rangeercapaciteit, toegangswegen, digitale processen of de scheepvaart op de Donau hebben een directe invloed op de concurrentiepositie. Roemenië heeft daarom niet alleen extra land nodig, maar ook betrouwbare corridors naar Boekarest, Hongarije, Bulgarije, Moldavië en Oekraïne. Volledige Schengenintegratie verbetert het personenvervoer en vermindert wrijving aan de interne EU-grenzen, maar vervangt niet de investeringen in bruggen, spoorlijnen en infrastructuur rondom de terminals.
De westelijke Balkanstaten zullen het volgende groeigebied worden
Servië, Bosnië en Herzegovina, Noord-Macedonië, Albanië, Montenegro en Kosovo vormen een heterogene logistieke regio met een groeiend strategisch belang. De regio ligt tussen EU-lidstaten en verbindt de Adriatische Zee met de Donau en de Zwarte Zee, evenals Centraal-Europa met Griekenland en Turkije. De economische integratie wordt echter belemmerd door meerdere grenzen, kleine nationale markten, uiteenlopende administratieve procedures en, in sommige gevallen, zwakke spoorverbindingen.
Dit is precies de reden waarom moderne distributiecentra aanzienlijke productiviteitswinsten kunnen opleveren. Ze maken de consolidatie van import mogelijk, stabiliseren de productbeschikbaarheid en vormen de basis voor grotere winkelketens. Het Lidl-project in Bosnië en Herzegovina is hiervan een bijzonder treffend voorbeeld. Het illustreert tevens een typische markttoetredingsstrategie: eerst worden grond, centrale logistiek en een aantal winkellocaties voorbereid voordat het netwerk op grotere schaal wordt uitgerold. De hoge initiële investering dient om de latere kosten per eenheid te verlagen en een consistent serviceniveau te garanderen.
De Europese Unie ondersteunt de Westelijke Balkan tussen 2024 en 2027 met een groeiprogramma van maximaal zes miljard euro, waarvan twee miljard euro bestaat uit niet-terugbetaalbare subsidies en vier miljard euro uit gesubsidieerde leningen. Niet elke euro zal worden besteed aan transportinfrastructuur, maar het programma verhoogt de druk op hervormingen en investeringen. Cruciaal is dat betere wegen en spoorwegen afhankelijk zijn van snellere douaneprocedures, wederzijds erkende documenten en digitale vooraangiften. Zonder deze "zachte infrastructuur" zou een vrachtwagen nog steeds urenlang vast kunnen staan aan de grens op een nieuwe snelweg.
Wegen blijven dominant, maar er zijn wel alternatieven
Wegtransport blijft de ruggengraat van de logistiek in Oost-Europa. Op EU-niveau werd in 2024 ongeveer 1.869 miljard tonkilometer over de weg vervoerd, iets meer dan in het voorgaande jaar. Deze dominantie is te danken aan de flexibiliteit, de dichte netwerken en de mogelijkheid om fabriekspoorten, magazijnen en vestigingen direct met elkaar te verbinden. Voor tijdgevoelige leveringen, goederenvervoer, levensmiddelen en detailhandel zijn vrachtwagens op korte termijn vrijwel onvervangbaar.
Deze kracht brengt echter ook structurele risico's met zich mee. Filevorming, chauffeurstekorten, tolheffingen, wachttijden aan de grens en steeds strengere emissie-eisen drijven de kosten op. Deze afhankelijkheid is met name problematisch waar er geen spoorwegterminals zijn of waar de spoorinfrastructuur traag en onbetrouwbaar is. Een logistiek park zonder een efficiënte spoorverbinding lijkt misschien aantrekkelijk op korte termijn, maar op de lange termijn bindt het de gebruiker aan wegtransport.
Wat economisch gezien zinvol is, is daarom geen kunstmatige concurrentie tussen weg- en spoorvervoer, maar een taakverdeling. Vrachtwagens verzorgen het voor- en natransport, evenals tijdgevoelig transport; het spoor verzorgt gepland langeafstands- en massatransport; havens en binnenwateren vergroten het bereik. Een voorwaarde hiervoor zijn terminals die de overstap tussen de verschillende transportmodaliteiten snel, digitaal en kostenefficiënt organiseren. Oost-Europa kan op dit gebied een aanzienlijke sprong voorwaarts maken als nieuwe logistieke gebieden vanaf het begin multimodaal worden gepland, in plaats van later, tegen hoge kosten, spoorverbindingen toe te voegen.
Het spoorwegsysteem bepaalt het volgende productiviteitsniveau
Veel Oost-Europese spoorwegnetwerken hebben een groot geografisch bereik, maar missen de technische en operationele kwaliteit die moderne toeleveringsketens vereisen. Trage trajecten, de noodzaak tot modernisering, onvoldoende elektrificatie, beperkte treinlengtes, incompatibele signaleringssystemen en knelpunten bij grensovergangen verminderen hun concurrentievermogen. Bovendien vereist grensoverschrijdend goederenvervoer niet alleen infrastructuur, maar ook gecoördineerde dienstregelingen, beschikbaarheid van locomotieven en betrouwbare treinverbindingen.
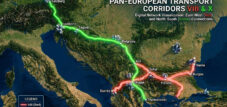
De uitbreiding van de trans-Europese transportnetwerken begint hier. De TEN-T-verordening, die in 2024 is vernieuwd, structureert het Europese netwerk via negen transportcorridors en bindende streeftijden. Voor Oost-Europa zijn de verbindingen tussen de Oostzee, de Adriatische Zee, de Zwarte Zee, de Balkan en Centraal-Europa bijzonder relevant. Corridor VIII, tussen de Bulgaarse Zwarte Zeekust, Noord-Macedonië en Albanië, heeft een speciale strategische waarde omdat deze bedoeld is om een doorlopende oost-westverbinding over de zuidelijke Balkan te creëren. Bulgarije en Noord-Macedonië hebben hun commitment aan de voortzetting van de bouw bevestigd, maar financiering, bouwvoortgang en technische coördinatie blijven uitdagingen.
De economische impact van een verbeterde spoorinfrastructuur reikt verder dan alleen besparingen op transportkosten. Het vergroot het verzorgingsgebied van havens, maakt productielocaties aantrekkelijker en vermindert de afhankelijkheid van een tekort aan chauffeurs. Bovendien vergemakkelijkt het het transport van zware industriële goederen, containers en militaire lading. Nadelen zijn onder meer hoge initiële investeringen, langdurige goedkeuringsprocedures en het risico dat individuele nationale trajecten worden voltooid terwijl er nog lacunes zijn bij de grensovergangen.
De Oostzee, de Adriatische Zee en de Zwarte Zee komen steeds dichter bij elkaar
De havens van Oost-Europa ontwikkelen zich tot concurrerende, maar complementaire toegangspoorten. Gdańsk verwerkte in 2025 ongeveer 80,4 miljoen ton vracht, waarmee het zijn positie als een van de belangrijkste Europese havens verstevigde. Na het uitzonderlijke topjaar 2023 verwerkte Constanța in 2025 nog steeds zo'n 67 miljoen ton. Aan de Adriatische kust concurreren havens als Koper, Rijeka en Triëst om het achterlandverkeer naar Centraal-Europa. Varna en Burgas verwerken kleinere volumes, maar kunnen strategisch belangrijk zijn voor Bulgarije, de zuidelijke Balkan en bepaalde routes over de Zwarte Zee.
Voor verladers is de grootte van de haven op zich niet de doorslaggevende factor. Cruciale factoren zijn onder meer de frequentie van de veerboten, de productiviteit van de terminal, de douaneafhandeling, de opslagcapaciteit, de spoorverbindingen en de beschikbaarheid van lege containers. Een kleinere haven kan economischer zijn voor bepaalde goederenstromen als het transport over het achterland sneller en voorspelbaarder is. Omgekeerd wordt een grote haven minder aantrekkelijk als de toegangswegen of spoorwegknooppunten overbelast zijn.
Het toenemende belang van noord-zuidverbindingen verandert het investeringslandschap. Historisch gezien waren veel netwerken gericht op west-oostverbindingen. Tegenwoordig neemt de waarde van corridors tussen Polen, Slowakije, Hongarije, Roemenië, Bulgarije, Griekenland en de Adriatische Zee toe. Alleen al de regio Drie Zeeën schat de investeringsbehoeften voor de transportsector op ongeveer € 120 miljard. Deze schaal laat zien dat individuele projecten onvoldoende zijn. Wat nodig is, is een samenhangend netwerk dat investeringen in havens, wegen, spoorwegen, energie en digitale infrastructuur coördineert.
De Donau blijft een onderschatte bron
De Donau is de natuurlijke transportroute voor zwaar transport in Zuidoost-Europa, maar het economische potentieel ervan wordt, gezien de geografische reikwijdte, nog niet volledig benut. De rivier verbindt Duitsland en Oostenrijk met Slowakije, Hongarije, Kroatië, Servië, Bulgarije, Roemenië en de Zwarte Zee. Bulkgoederen, landbouwproducten, bouwmaterialen, zware ladingen en bepaalde containerzendingen kunnen energiezuinig over het water worden vervoerd.
De zwakke punten zijn algemeen bekend: schommelende waterstanden, knelpunten, wisselende havenkwaliteit, beperkte digitalisering en soms trage overslagprocessen. In de eerste helft van 2024 werd er ongeveer 10,2 miljoen ton vracht over het Donau-Zwarte Zeekanaal vervoerd, iets minder dan in dezelfde periode van 2023. Dergelijke schommelingen tonen aan dat de binnenvaart niet als een vast capaciteitsbereik kan worden beschouwd. Klimaatrisico's moeten worden meegenomen in de vlootplanning, de diepgang, de voorraadniveaus en alternatieve routes.
Niettemin is de Donau vanuit economisch oogpunt te waardevol om louter als een niche-transportmiddel te worden beschouwd. Moderne binnenhavens kunnen industriële gebieden, spoorverbindingen, douanefuncties en energielogistiek combineren. Voor Bulgarije zijn Ruse, Lom en Vidin relevant; voor Roemenië onder andere Galați, Brăila en Giurgiu; en voor Servië Belgrado, Novi Sad en Pančevo. Investeringen in vaargeulen, bruggen, terminals en digitale rivierinformatie verhogen niet alleen de doorvoer, maar maken de rivier ook weerbaarder tegen verstoringen op de weg en het spoor.
LTW Intralogistieke Oplossingen

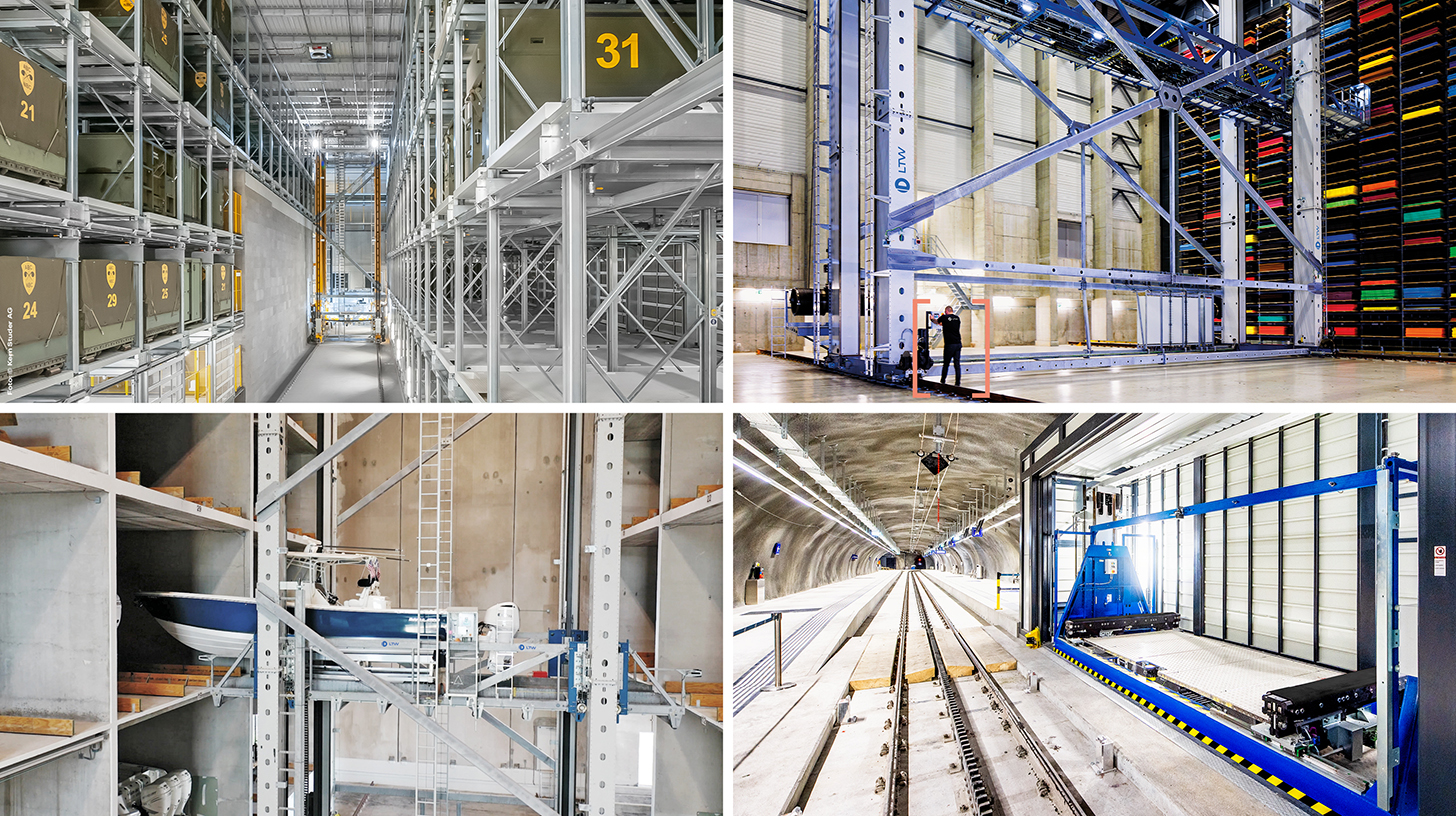
LTW Intralogistics – Ingenieurs van Flow - Afbeelding: LTW Intralogistics GmbH
LTW biedt haar klanten geen losse componenten, maar geïntegreerde totaaloplossingen. Advies, planning, mechanische en elektrotechnische componenten, besturings- en automatiseringstechnologie, software en service – alles is met elkaar verbonden en nauwkeurig op elkaar afgestemd.
De interne productie van belangrijke componenten is bijzonder voordelig. Dit maakt optimale controle mogelijk over de kwaliteit, toeleveringsketens en interfaces.
LTW staat voor betrouwbaarheid, transparantie en samenwerking. Loyaliteit en eerlijkheid zijn stevig verankerd in de bedrijfsfilosofie – een handdruk betekent hier nog steeds iets.
Dit is hiermee gerelateerd:
Nearshoring blijft een selectief proces in plaats van een automatisch proces
Magazijnen ontwikkelen zich tot technologische productiesystemen
De economische waarde van een logistieke locatie kan niet langer alleen worden afgemeten aan de magazijnruimte en de afstand tot de snelweg. Moderne centra werken met magazijnbeheersystemen, geautomatiseerde transportsystemen, robotica, sensoren, digitale tweelingen en nauwkeurige voorraadprognoses. In de gekoelde en farmaceutische logistiek komen daar nog naadloze temperatuurbewaking en wettelijke documentatie bij. Dit transformeert het pand in een cyberfysisch productiesysteem voor de goederenstroom.
Deze ontwikkeling verandert de kostenstructuur. Het aandeel eenvoudige handmatige taken neemt relatief af, terwijl de kapitaalvereisten, software-expertise en onderhoudsbehoeften toenemen. Oost-Europa verliest hierdoor niet automatisch zijn voordeel op het gebied van arbeidskosten. Integendeel, het voordeel verschuift naar locaties die gekwalificeerde technici, elektriciens, dataspecialisten en procesmanagers kunnen leveren. Goedkope grond kan een tekort aan geschoolde arbeidskrachten of een instabiele stroomvoorziening niet compenseren.
Automatisering is met name aantrekkelijk wanneer grote volumes, gestandaardiseerde producten en een beperkt personeelsbestand samenkomen. Detailhandel, pakketbezorging, reserveonderdelen en snel bewegende consumentengoederen bieden geschikte toepassingen. Echter, bij sterk fluctuerende productassortimenten of onzekere aantallen kan te grote technologie kapitaal vastzetten. Succesvolle investeerders combineren daarom modulaire gebouwen, flexibele transporttechnologie en schaalbare software. Dit is vooral relevant voor opkomende markten op de Balkan, waar vraagvoorspellingen aan grotere onzekerheid onderhevig kunnen zijn.
E-commerce zet steeds meer druk op regionale netwerken
In 2024 genereerden bedrijven in de Europese Unie ongeveer 19,5 procent van hun omzet via e-commerce. Hoewel dit gemiddelde aanzienlijke verschillen tussen sectoren en landen laat zien, is de trend duidelijk: digitale bestellingen vereisen een hogere leveringsfrequentie, betere voorraadinformatie en efficiënte retourprocessen. Dit biedt een dubbele kans voor Oost-Europa. De regio is zowel een afzetmarkt als een kosteneffectieve locatie voor regionale fulfilment- en retourcentra.
De logistieke uitdaging zit hem in de laatste kilometer. Grote distributiecentra bij snelwegknooppunten zijn efficiënt voor nationale voorraadbeheer, maar ze lossen het probleem van levering in groeiende stedelijke gebieden of dunbevolkte regio's niet op. Pakketkluizen, microdepots, regionale overslagpunten en datagestuurde routeplanning winnen aan belang. Tegelijkertijd moeten transportbedrijven rekening houden met contante betaling bij levering, uiteenlopende betaalgewoonten, grensoverschrijdende retourzendingen en inconsistente adresgegevens.
In kleinere markten biedt één nationaal magazijn mogelijk onvoldoende schaalvoordelen. Regionale netwerken die landen als Bulgarije, Roemenië, Griekenland en delen van de Westelijke Balkan met elkaar verbinden, zijn daarom economisch aantrekkelijk. De implementatie ervan is echter afhankelijk van stabiele transittijden en gestroomlijnde douaneprocedures. Elke extra onzekerheid aan de grens verhoogt de benodigde veiligheidsvoorraad en vermindert het voordeel van gecentraliseerde opslag.
Nearshoring blijft een selectief proces in plaats van een automatisch proces
De verplaatsing van productie dichter bij de Europese markten wordt vaak afgeschilderd als een bijna onvermijdelijke bloei voor Oost-Europa. Deze visie is te simplistisch. Nearshoring vindt weliswaar plaats, maar het is geen uniforme trend. Bedrijven verplaatsen zich voornamelijk naar locaties waar transportkosten, levertijden, politieke risico's en kwaliteitseisen de bouw van extra capaciteit in Europa rechtvaardigen. Energie-intensieve of zeer arbeidsintensieve productie blijft daarentegen vaak goedkoper in andere delen van de wereld.
Oost-Europa is bijzonder aantrekkelijk voor toeleveranciers in de automobielindustrie, elektrotechniek, machinebouw, huishoudelijke apparaten, voedingsmiddelenverwerking, farmaceutica, verpakkingen en bepaalde energietechnologieën. Logistiek wordt een steeds belangrijkere selectiecriterium. Een fabriek heeft tijdige leveringen, een betrouwbare levering van reserveonderdelen, exportcapaciteit en, indien nodig, een temperatuurgecontroleerde of voor gevaarlijke stoffen geschikte infrastructuur nodig. Regio's met snelwegen, spoorwegterminals, betrouwbare energievoorziening en beschikbare industriegrond kunnen daarom een aanzienlijk locatievoordeel opleveren.
De grootste voordelen ontstaan wanneer nearshoring regionale waardeketens opbouwt, in plaats van simpelweg de eindassemblage te verplaatsen. Lokale leveranciers, gereedschapmakerij, onderhoud, verpakking, software en technische logistiek vergroten de loyaliteit van investeerders. Zonder dergelijke netwerken blijft een investering mobiel en kan deze opnieuw worden verplaatst als de kosten veranderen. Economisch beleid moet daarom niet alleen nieuwe vestigingsplaatsen subsidiëren, maar ook clusterontwikkeling, opleiding en grensoverschrijdende toeleveringsrelaties bevorderen.
Het personeelstekort vormt een ernstige beperking voor de capaciteit
Het tekort aan chauffeurs en technische specialisten behoort tot de grootste risico's voor de groei. In 2024 werd in 21 Europese landen een tekort aan vrachtwagenchauffeurs geconstateerd. Transportbedrijven in Oost-Europa worden dubbel getroffen: ze bedienen grote delen van de Europese markt, maar verliezen tegelijkertijd werknemers aan beter betaalde banen in het buitenland. Demografische krimp en een vergrijzende beroepsbevolking verergeren het probleem.
Hogere lonen zijn onvermijdelijk, maar niet voldoende. Goede arbeidsomstandigheden, een voorspelbare thuiskomst, veilige parkeergelegenheid, digitale planning en moderne voertuigen dragen allemaal bij aan de aantrekkelijkheid van het beroep. Bedrijven die zich uitsluitend richten op lage personeelskosten komen terecht in een vicieuze cirkel van personeelsverloop, kwaliteitsproblemen en ongebruikte voertuigcapaciteit. Automatisering in het magazijn kan bepaalde knelpunten verlichten, maar vervangt chauffeurs of onderhoudspersoneel niet volledig.
Voor locaties betekent dit dat de beschikbaarheid van arbeidskrachten net zo grondig onderzocht moet worden als de transportverbindingen. Een logistiek park in een economisch zwakke regio biedt wellicht goedkope grond, maar heeft te weinig werknemers in het verzorgingsgebied. Pendelverbindingen, bedrijfsbussen, opleidingsprogramma's en de integratie van buitenlandse werknemers worden daarom onderdeel van de infrastructuurstrategie. Op de lange termijn is de productiviteit per gewerkt uur doorslaggevender dan het nominale uurloon.
Energie en decarbonisatie veranderen de berekeningen
Logistieke panden worden steeds vaker energieverbruikers en -producenten. Grote dakoppervlakken lenen zich voor zonnepanelen, batterijopslagsystemen kunnen piekbelastingen afvlakken en elektrische voertuigen vereisen een goede netaansluiting. Koelinstallaties, geautomatiseerde magazijnen en computerinfrastructuur verhogen tegelijkertijd de elektriciteitsvraag. De beschikbaarheid van netaansluitingscapaciteit kan daarom belangrijker worden dan de grondprijs.
Vanaf 2027 wordt het afzonderlijke Europese emissiehandelssysteem (ETS2) voor brandstoffen die worden gebruikt in het wegvervoer, de bouw en andere sectoren volledig van kracht. Directe verplichtingen rusten bij brandstofleveranciers, maar de kosten kunnen worden doorberekend aan transportbedrijven en verladers. Dit zal de economische prikkels vergroten voor efficiëntere voertuigen, alternatieve aandrijfsystemen, een betere benutting van de capaciteit en een verschuiving van geschikt transport naar het spoor of de binnenvaart.
De transitie zal per regio in een verschillend tempo verlopen. Batterij-elektrische vrachtwagens zijn in eerste instantie bijzonder geschikt voor voorspelbaar woon-werkverkeer en regionale distributie met retour naar de depot. Internationale langeafstandsroutes vereisen een dicht, krachtig laadnetwerk, robuuste elektriciteitsnetten en gecoördineerde rustperiodes. Biobrandstoffen, hernieuwbare diesel en mogelijk waterstof kunnen een overgangsrol of een gespecialiseerde rol spelen. Cruciaal is dat technologische openheid zonder willekeur essentieel is: investeringen moeten aansluiten bij realistische rijprofielen, energieprijzen en infrastructuur.
Grenzen blijven de duurste onzichtbare opslagfaciliteiten
Grensoverschrijdend transport brengt hoge kosten met zich mee, niet alleen vanwege de afstand, maar ook vanwege de onzekerheid. Wanneer de wachttijden aan de grens sterk fluctueren, moeten bedrijven extra voertuigen, chauffeursuren en veiligheidsvoorraden inplannen. Een stilstaande vrachtwagen wordt in feite een duur mobiel magazijn. Dit effect is met name merkbaar in de Westelijke Balkanlanden, omdat toeleveringsketens over korte afstanden meerdere douane- en administratieve grenzen kunnen overschrijden.
Versnelde procedures en een intensievere douanesamenwerking tussen de Europese Unie en haar partners in de Westelijke Balkan zijn daarom economisch gezien belangrijker dan men in de media doet vermoeden. Voorafgaande meldingen, risicobeoordelingen, gezamenlijke inspecties en wederzijdse toegang tot gegevens kunnen de verwerkingstijden verkorten zonder de veiligheidseisen in gevaar te brengen. Deze voordelen komen echter alleen tot uiting als de systemen interoperabel zijn en er 's nachts en in het weekend voldoende personeel beschikbaar is.
Het volledige Schengenlidmaatschap van Bulgarije en Roemenië heeft vanaf 2025 de grenscontroles voor personen aan de interne landsgrenzen van de EU afgeschaft. Operationele, fiscale en veiligheidscontroles blijven echter mogelijk voor goederenvervoer. Schengen is daarom een belangrijke impuls voor de productiviteit, maar geen garantie voor volledig vlekkeloze logistiek. Bedrijven zouden de werkelijke transittijden moeten meten in plaats van automatisch wettelijke mijlpalen gelijk te stellen aan gegarandeerde tijdsbesparingen.
Publieke miljarden vereisen private discipline
De ontwikkeling van infrastructuur wordt grotendeels gefinancierd met Europese middelen. Voor het cohesiebeleid van de EU was oorspronkelijk 392 miljard euro beschikbaar voor de periode 2021-2027; samen met nationale cofinanciering komt het programmatische kader uit op bijna een half biljoen euro. Het Cohesiefonds ondersteunt met name economisch zwakkere lidstaten met investeringen in milieu en TEN-T-projecten. Aanvullende financiering komt van de Connecting Europe Facility, nationale programma's, ontwikkelingsbanken en publiek-private financiering.
Geld alleen garandeert echter geen functionerende corridor. Grootschalige projecten kampen vaak met planningswijzigingen, vergunningsproblemen, kostenoverschrijdingen en politieke instabiliteit. Bij vijf onderzochte Europese megatransportprojecten bedroeg de gemiddelde vertraging recentelijk 17 jaar. Voor de logistieke sector is een vertraagd traject bijzonder problematisch, omdat netwerkeffecten zich pas manifesteren bij continue bruikbaarheid. Een bijna voltooide spoorverbinding kan economisch gezien veel minder waardevol zijn dan meerdere kleinere, maar volledig operationele, verbeteringen.
Publieke investeringen moeten daarom prioriteit krijgen op basis van hun meetbare impact op knelpunten. Dit omvat ontbrekende grensgedeelten, overvolle kruispunten, bruggen met gewichtsbeperkingen, toegangswegen naar havens, digitale seinhuizen en multimodale terminals. Particuliere investeerders moeten op hun beurt de risico's van vraag, energie en huur dragen in plaats van te vertrouwen op permanent stijgende grondprijzen. Voorverhuur, modulaire bouw en transparante energiecontracten worden steeds belangrijker in een omgeving met hogere rentes.
Geopolitiek transformeert logistiek in veiligheidsinfrastructuur
Sinds 2022 wordt de transportinfrastructuur in Oost-Europa niet langer uitsluitend beoordeeld op basis van handels- en klimaatcriteria. Wegen, spoorwegen, havens, bruggen en overslagpunten moeten ook militaire mobiliteit, humanitaire hulp en de bevoorrading van cruciale industrieën in crisistijden ondersteunen. De Europese Unie streeft naar een meer geïntegreerde militaire mobiliteitszone tegen eind 2027. Dit vereist multimodale netwerken, gestandaardiseerde procedures en een infrastructuur die geschikt is voor zware ladingen.
Dit perspectief van dubbel gebruik verandert investeringsbeslissingen. Een brug met een hogere draagcapaciteit, een langere passeerlus of een robuustere terminal kan zowel civiele als veiligheidspolitieke voordelen opleveren. Polen, Roemenië en de Baltische staten zijn in dit opzicht bijzonder belangrijk, maar Bulgarije en de Westelijke Balkan zijn ook relevant voor corridors in het zuidoosten. Het economische voordeel zit hem in extra financiering en een hogere prioriteit; het risico schuilt in conflicterende politieke doelstellingen en mogelijke concurrentie om capaciteit.
De wederopbouw van Oekraïne zal dit belang verder vergroten. Bouwmaterialen, machines, energiecentrales, voertuigen en consumptiegoederen zullen via Polen, Slowakije, Hongarije, Roemenië en de Zwarte Zee worden vervoerd. Tegelijkertijd blijft de timing onzeker. Wie nu bouwt met het oog op een kortstondige wederopbouwpiek, loopt een groot risico op onderbenutting. Verstandiger is de investering in faciliteiten die al winstgevend zijn bij regionale klanten en die kunnen opschalen om aan de extra vraag vanuit Oekraïne te voldoen.
Niet elk logistiek park is een succes
De sterke investeringshistorie mag niet verhullen dat verkeerde allocaties mogelijk zijn. In opkomende regio's worden vastgoedobjecten vaak aangeprezen met de belofte van toekomstige snelwegen, spoorverbindingen of industrieterreinen, waarvan de voltooiing onzeker is. Tegelijkertijd kunnen gemeenten gebieden aanwijzen voor ontwikkeling zonder te zorgen voor voldoende elektriciteits-, water- of transportinfrastructuur. Een lage initiële prijs wordt dan tenietgedaan door hoge latere investeringen.
Het grootste risico schuilt in de verwarring tussen geografische centraliteit en operationele bereikbaarheid. Een locatie kan theoretisch gezien binnen enkele uren meerdere hoofdsteden kunnen bereiken, maar in de praktijk onbetrouwbaar zijn vanwege grensvertragingen, vrachtwagenverboden, overvolle ringwegen of een tekort aan chauffeurs. Evenzo kan een magazijn er modern uitzien, maar niet voldoen aan de eisen van veeleisende gebruikers op het gebied van vloerbelasting, plafondhoogte, brandbeveiliging, koeling of dataverbindingen.
Marktrisico's ontstaan ook door speculatieve overproductie. In volwassen Poolse deelmarkten kunnen grote portefeuilles en cyclische golven van nieuwbouw tijdelijk druk uitoefenen op de huurprijzen en leegstandspercentages. In kleinere markten kan zelfs één enkel project leiden tot een merkbare toename van het aanbod. Daarom moeten investeerders niet alleen rekening houden met de nationale groeicijfers, maar ook met specifieke gebruikersprofielen, huurvoorwaarden, kredietwaardigheid en alternatieve gebruiksmogelijkheden van het vastgoed.
De winnaars zijn corridors met meerdere vraagbronnen
Locaties die niet afhankelijk zijn van één enkele verkeersstroom zijn bijzonder robuust. Idealiter verbindt een logistiek knooppunt de lokale consumentenvraag, de industriële toelevering, het internationale transport en ten minste één extra gespecialiseerde sector. Dit kan bijvoorbeeld gaan om koelketens, farmaceutische producten, agrarische logistiek, reserveonderdelen, energiecomponenten of e-commerce. Meerdere vraagbronnen zorgen voor een afvlakking van de conjunctuurschommelingen en een efficiënter gebruik van de infrastructuur.
Polen voldoet al in verschillende regio's aan deze eis. Roemenië kan dit uitbreiden tussen Boekarest, de westelijke industriële centra en Constanța. Bulgarije heeft kansen langs de assen Sofia-Plovdiv-Turkije, Sofia-Thessaloniki, Ruse-Boekarest en Burgas/Varna-Zwarte Zee. Servië profiteert van zijn ligging tussen Centraal-Europa, de Adriatische Zee, de Egeïsche Zee en de Zwarte Zee, maar moet de grens- en spoorwegprocessen verder verbeteren. Bosnië en Herzegovina heeft behoefte aan meer geïntegreerde nationale en regionale netwerken, maar kan sneller geprofessionaliseerd worden door grootschalige handelsinvesteringen.
Niet elke stad hoeft een internationaal knooppunt te worden. Regionale specialisatie is vaak efficiënter. Shumen kan bijvoorbeeld profiteren van zijn energie- en landbouwbronnen, Ruse van de Donau en Roemenië, Plovdiv van zijn industrie en detailhandel, en Constanța van zijn haven en zware logistiek. Het streven naar dezelfde functies overal zou kapitaal verspreiden en de vorming van clusters belemmeren.
Kapitaal volgt betrouwbaarheid, niet aankondigingen
Voor institutionele beleggers hangt de aantrekkelijkheid van logistiek vastgoed in Oost-Europa af van voorspelbare rendementen, financieringskosten, juridische afdwingbaarheid en exitmogelijkheden. Lage leegstandscijfers en geïndexeerde huurprijzen zijn positief, maar deze moeten worden afgewogen tegen valutarisico's, renterisico's, bouwrisico's en concentratierisico's van huurders. De invoering van de euro in Bulgarije in 2026 heeft een deel van de valutagerelateerde frictie weggenomen. In niet-EU- en niet-eurolanden blijft de risicopremie hoger.
Duurzaamheidseisen beïnvloeden de financiering en waardebepaling. Gebouwen met goede isolatie, zonnepanelen, warmtepompen, slimme meters en een reeds geïnstalleerde laadinfrastructuur zijn niet alleen milieuvriendelijker, maar ook commercieel veerkrachtiger. Gebruikers letten steeds meer op de totale operationele kosten, terwijl banken en fondsen de energiekwaliteit meewegen in hun besluitvorming. Hierdoor kunnen oudere gebouwen zonder moderniseringsvooruitzichten een lagere waardering krijgen.
De belangrijkste indicator op de lange termijn is niet het nieuw gebouwde gebied, maar het productieve gebruik ervan. Een volledig verhuurd, energiezuinig en multimodaal verbonden centrum genereert stabiele kasstromen en regionale toegevoegde waarde. Een speculatief project zonder gegarandeerde vraag blijft daarentegen een dure gok op toekomstige infrastructuur. Vooral in markten met een sterk politiek toezicht moeten investeerders onderscheid maken tussen het aangekondigde volume, de daadwerkelijke start van de bouw en de ingebruikname.
De winnaar van de wedstrijd wordt bepaald door data
Fysieke infrastructuur blijft onmisbaar, maar de prestaties ervan worden steeds meer bepaald door data. Realtime informatie over aankomsttijden, slotreserveringen, douanestatus, voorraadniveaus en verkeersomstandigheden verkort de wachttijden en maakt een betere benutting van de capaciteit mogelijk. Havens en terminals die alleen informatie uitwisselen via aparte systemen of handmatige documenten, verliezen terrein aan digitaal geïntegreerde concurrenten.
Oost-Europa kan in sommige gevallen oudere ontwikkelingsfasen overslaan. Nieuwe systemen kunnen direct worden uitgerust met cloudsystemen, sensoren, automatische kentekenherkenning en gestandaardiseerde interfaces. Dit verlaagt het aantal fouten en vereenvoudigt het beheer van regionale netwerken. Tegelijkertijd neemt de afhankelijkheid van cyberbeveiliging, stabiele telecommunicatienetwerken en gekwalificeerd personeel toe.
De grootste hindernis is vaak niet de technologie, maar de institutionele fragmentatie. Expediteurs, havens, spoorwegmaatschappijen, douaneautoriteiten en magazijnbeheerders gebruiken verschillende datamodellen en beschermen hun eigen informatie. Vanuit economisch-politiek oogpunt zijn open standaarden, bindende interfaces en duidelijke regels voor datagebruik daarom essentieel. Digitale corridors kunnen de voordelen van fysieke investeringen aanzienlijk vergroten, terwijl een gebrek aan interoperabiliteit zelfs moderne faciliteiten vertraagt.
Een realistische agenda tot 2030
Naar verwachting zal Oost-Europa in 2030 beschikken over aanzienlijk meer moderne logistieke ruimte, efficiëntere haven- en terminalcapaciteiten en verbeterde belangrijke transportcorridors. Deze uitbreiding zal echter niet alle historische lacunes dichten. Met name grensoverschrijdende spoorprojecten, grote bruggen en complexe corridors blijven gevoelig voor vertragingen. Tegelijkertijd zorgen decarbonisatie, tekorten aan geschoolde arbeidskrachten en digitalisering voor een toenemende investeringsbehoefte op elke locatie.
Overheden zouden prioriteit moeten geven aan doorlopende corridors boven prestigeprojecten voor het nationale belang. Een ontbrekend deel van de grens kan de voordelen van honderden gemoderniseerde kilometers tenietdoen. Plannings- en vergunningscapaciteit, transparante aanbestedingen, onderhoudsbudgetten en digitale processen zijn net zo belangrijk als nieuwbouw. In de Westelijke Balkan moeten fysieke projecten consequent gekoppeld worden aan douane- en administratieve hervormingen.
Voor logistieke bedrijven is de uitdaging het ontwerpen van netwerken met een grotere veerkracht en algehele kostenefficiëntie. Dit omvat meerdere routeopties, realistische gegevens over de uiterste leveringstijden, gelaagde voorraadniveaus en contracten voor energie en transportcapaciteit. Voor projectontwikkelaars zijn modulaire ruimtes, energieaansluitingen, automatiseringsmogelijkheden en multimodale opties belangrijke kwaliteitskenmerken. Voor industriële bedrijven is de cruciale vraag of een locatie niet alleen vandaag de dag kosteneffectief is, maar ook over tien jaar nog steeds levensvatbaar is op het gebied van personeel, energie en klimaat.
Het nieuwe centrum van Europa ontstaat aan de oude randen
De logistieke infrastructuur van Oost-Europa is meer dan alleen een gevolg van toenemende investeringen in opslagfaciliteiten. Het vormt de materiële basis van een veranderende Europese economische geografie. Polen laat zien hoe een grote markt een onafhankelijk logistiek platform kan ontwikkelen door middel van infrastructuur, industrie en de nabijheid van West-Europa. Roemenië verbindt de interne markt, de Donau en de Zwarte Zee. Bulgarije wint aan strategische diepte dankzij Schengen, de euro, industriële clusters en de ligging nabij Turkije. De Westelijke Balkan wordt geleidelijk dichter bij de interne markt gebracht door handelsinvesteringen en Europese integratie.
De regio zal echter niet automatisch als winnaar uit de bus komen. De voordelen kunnen tenietgedaan worden door projectvertragingen, chauffeurstekorten, slechte spoorverbindingen, energieknelpunten en administratieve obstakels. De kwaliteit van de verbinding is cruciaal, niet het aantal aankondigingen. De volgende stap in de ontwikkeling is het verbinden van individuele hallen, wegen en terminals tot geïntegreerde corridors.
De provocerende waarheid is dan ook deze: de toekomstige productiecapaciteit van Europa zal veel meer afhangen van Plovdiv, Constanța, Gdańsk, Belgrado, Kiseljak of Ruse dan veel westerse hoofdkantoren willen toegeven. Deze locaties zullen Rotterdam of Duisburg niet vervangen, noch de grote Duitse industriële clusters. Ze zullen het netwerk echter wel uitbreiden met broodnodige capaciteit, alternatieven en marktnabijheid. Iedereen die hun ontwikkeling slechts als een inhaalslag beschouwt, onderschat de strategische verschuiving. Omgekeerd kan iedereen die infrastructuur, data, energie en personeel combineert, een nieuwe economische ruggengraat smeden vanuit de vermeende periferie van Europa.
Advisering - Planning - Implementatie

Konrad Wolfenstein
Ik sta graag tot uw beschikking als uw persoonlijke adviseur.
U kunt contact met mij opnemen via wolfenstein∂xpert.digital of
U kunt me bellen op +49 7348 4088 965 .
Uw experts op het gebied van intralogistiek

Advisering, planning en implementatie van totaaloplossingen voor hoogbouwmagazijnen en geautomatiseerde opslagsystemen - Afbeelding: Xpert.Digital
Meer informatie vindt u hier: