Nvidia nach dem Rücktritt von Jensen Huang: Warum der Konzern Milliarden an Börsenwert verliert – Kreativbild zum Thema, mit KI: Xpert.Digital
Lehren für Unternehmen und Investoren aus der Nvidia-Krise
Mehr als ein Börsenbeben: Warum der Fall Nvidia die KI-Branche erschüttert
Nach dem Sturz der Nvidia-Ikone: Diese drei Risiken belasten den Chipkonzern
Nvidia galt lange als nahezu unaufhaltsamer Gewinner des KI-Booms. Doch binnen weniger Tage geriet der wertvollste Chipkonzern der Welt in eine Krise, die weit über einen persönlichen Skandal hinausgeht: Vorwürfe rund um mögliche Chip-Umleitungen nach China, politische Spannungen und eine abrupte Führungskrise erschütterten das Vertrauen der Anleger. Mit dem Rücktritt von Gründer Jensen Huang endet eine Ära – und an der Börse stellt sich eine grundlegende Frage: Wie viel von Nvidias Erfolg beruhte auf seinem Geschäftsmodell, und wie viel auf der Person, die den Konzern fast drei Jahrzehnte lang geprägt hat? Die Affäre macht zugleich sichtbar, wie verwundbar ein Unternehmen wird, wenn seine Führung, seine politischen Beziehungen und seine Zukunftserzählung so stark auf einen einzigen Gründer zugeschnitten
Die Billionen-Dollar-Affäre: Wie Nvidia den Preis für Exportlecks, Gründerkult und politische Nähe bezahlt
Der wertvollste Chipkonzern der Welt wurde nicht von der Konkurrenz entzaubert, sondern von seinem eigenen Gründer
An den Kapitalmärkten gibt es Ereignisse, die Kurse bewegen, und es gibt Ereignisse, die Gewissheiten zerstören. Was sich in der zweiten Novemberwoche 2026 bei Nvidia abgespielt hat, gehört eindeutig zur zweiten Kategorie. Binnen weniger Tage ist aus einer privaten Affäre eine Krise der nationalen Sicherheit geworden. Daraus wurde eine Führungskrise und schließlich ein Börsenbeben, das den Konzern mehrere Hundert Milliarden Dollar an Marktwert gekostet hat. Am Donnerstag endete es mit dem Rücktritt von Jensen Huang, der Nvidia seit der Gründung 1993 geführt hatte.
Die Größenordnung des Wertverlusts ist selbst für einen Konzern dieses Kalibers außergewöhnlich. Allein in den ersten beiden Handelstagen nach Huangs Eingeständnis schrumpfte der Börsenwert um rund 430 bis 470 Milliarden Dollar. Nach einer kurzen Erholung am Mittwoch auf 173,73 Dollar je Aktie folgte nachbörslich ein Einbruch von fast acht Prozent. Auslöser waren Berichte, wonach der Verwaltungsrat die Ablösung des Firmenchefs vorbereite. Nach der offiziellen Rücktrittsmeldung fiel das Papier vorbörslich um mehr als zehn Prozent auf rund 156 Dollar. Damit summiert sich der Verlust seit dem Handelsschluss der Vorwoche auf mehr als 700 Milliarden Dollar.
Noch drastischer fällt die Rechnung über einen längeren Zeitraum aus. Anfang Oktober notierte die Aktie auf einem Rekordhoch von gut 240 Dollar, der Börsenwert lag damals knapp unter 6 Billionen Dollar. Im Mai 2026 hatte Nvidia als erstes Unternehmen überhaupt die Marke von 5,5 Billionen Dollar überschritten. Vom Oktoberhoch aus gerechnet hat der Konzern nun mehr als ein Drittel seines Werts eingebüßt, also rund 2 Billionen Dollar. Das entspricht in etwa dem gesamten Börsenwert aller DAX-Konzerne zusammen. Zeitweise rutschte Nvidia hinter Apple und Microsoft auf den dritten Platz der wertvollsten Unternehmen der Welt zurück.
Die zentrale ökonomische Frage dieses Artikels lautet: Was genau hat der Markt hier eingepreist? Den Verlust einer Person, die Beschädigung eines Geschäftsmodells oder den Zusammenbruch eines politischen Arrangements, von dem Nvidia jahrelang profitiert hat? Meine These: Es ist vor allem das Dritte. Gleichzeitig zeigt die Episode schonungslos, wie verletzlich ein Unternehmen wird, dessen Strategie, Organisation und politische Beziehungen auf eine einzige Person zugeschnitten sind.
Vom Eingeständnis zum Rücktritt in fünf Tagen
Die Abfolge der Ereignisse erklärt, warum der Markt so heftig reagiert hat. Am Sonntag, dem 8. November, räumte Jensen Huang in einer Mitteilung an die Belegschaft ein, seiner Ehefrau untreu gewesen zu sein. Er übernahm dafür die volle Verantwortung, nannte aber keine Einzelheiten. Vorausgegangen waren Berichte, wonach amerikanische Geheimdienste zu dem Schluss gekommen seien, dass die chinesische Geschäftsfrau Alice Huang Informationen an Peking weitergegeben habe. Trotz des gleichen Nachnamens ist sie mit dem Nvidia-Chef nicht verwandt.
Noch am selben Wochenende leitete der Verwaltungsrat eine unabhängige Untersuchung ein. Ein Ausschuss unabhängiger Direktoren beauftragte externe Anwälte, geführt von Joon Kim, Partner der Kanzlei Wachtell Lipton und früherer kommissarischer Bundesstaatsanwalt für den Southern District of New York. Zunächst stellte sich das Gremium ausdrücklich hinter Huang. Es erklärte, keinen Grund zur Annahme zu haben, dass die nationale Sicherheit oder Firmengeheimnisse kompromittiert worden seien.
Am Montag fiel die Aktie deutlich. Am selben Abend sagte Präsident Trump, das FBI prüfe den Fall. Zugleich wurde eine Aktionärsklage in Kalifornien bekannt, die als Sammelklage für alle Käufer der Aktie zwischen dem 9. Oktober und dem 8. November geführt werden soll. Der Vorwurf lautet, Nvidia und Huang hätten die Affäre verschwiegen und falsche Angaben zu den Geschäftsbeziehungen mit Megaspeed gemacht, dem Unternehmen von Alice Huang.
Am Dienstag folgte die nächste Eskalationsstufe. Berichte verbreiteten sich, wonach die Beziehung Lieferungen von Nvidia-Chips im Wert von mindestens 7,5 Milliarden Dollar nach China ermöglicht habe. Gleichzeitig wurde bekannt, dass der Präsident bereits im Mai an Bord der Air Force One über die Geheimdienstinformationen unterrichtet worden sein soll. Am Mittwoch kam der Bericht über eine zweite außereheliche Beziehung hinzu, diesmal mit Kimberly Powell, der für das Gesundheitsgeschäft zuständigen Vizepräsidentin. Sie soll Huang direkt unterstellt gewesen sein. Damit wurde die Lage für den Verwaltungsrat unhaltbar.
Nach Nvidias Satzung kann der Vorstandschef mit einfacher Mehrheit der Direktoren abberufen werden, mit oder ohne Grund. Huang hält rund 3,6 Prozent der Aktien und verfügt damit nicht über eine Stimmenmehrheit. Er war also nicht wie manche Gründer durch Mehrstimmrechte geschützt. Nach einer nächtlichen Sitzung gab der Verwaltungsrat am Donnerstag den Rücktritt bekannt. Huang legte die Ämter des Präsidenten, des Vorstandschefs und seinen Sitz im Verwaltungsrat mit sofortiger Wirkung nieder. Colette Kress, seit 2013 Finanzchefin, übernimmt kommissarisch die Führung und bleibt zugleich Finanzchefin. Harvey C. Jones, früherer Chef des Chipdesign-Softwarehauses Synopsys, wird erster eigenständiger Vorsitzender des Verwaltungsrats. Die Suche nach einem dauerhaften Nachfolger soll interne wie externe Kandidaten umfassen.
Bemerkenswert ist die Geschwindigkeit dieses Stimmungswechsels. Am Sonntag noch volles Vertrauen, am Donnerstag der Rücktritt. Auf der Prognoseplattform Polymarket war die Wahrscheinlichkeit für ein Ausscheiden Huangs bis Jahresende bereits am Mittwoch auf 88 Prozent gestiegen. Das zeigt, dass die Märkte die Entwicklung früher und klarer erkannt hatten als das Aufsichtsgremium selbst.
Ein Netzwerk aus Shanghai, Singapur und Kuala Lumpur
Um die ökonomische Tragweite der Vorwürfe zu verstehen, muss man das Geflecht von Unternehmen betrachten, das Alice Huang gemeinsam mit ihrem Ehemann Kang Wei und ihrer Schwester Huang Yu aufgebaut haben soll. Die Struktur ist typisch für die Art, wie Exportkontrollen in einer globalisierten Halbleiterwirtschaft unter Druck geraten.
Alice Huang, auch unter dem Namen Huang Le bekannt, kommt aus der chinesischen Finanzbranche. Sie arbeitete früher für das Private Banking von HSBC in Hongkong und bei CITIC Securities. Später war sie stellvertretende Geschäftsführerin und Mitglied des Investmentkomitees bei Shanghai Hexi, einer Investmentgesellschaft, die ihr Ehemann 2010 gegründet hatte. Kang Wei galt einst als Starfondsmanager in China. Er hatte Jensen Huang nach Darstellung von Personen aus dem Umfeld des Paares bereits ein Jahrzehnt zuvor kennengelernt und ihm später seine Frau vorgestellt. 2018 verhängte die chinesische Wertpapieraufsicht gegen Kang und Shanghai Hexi eine Geldbuße, unter anderem wegen nicht offengelegter Beteiligungen während einer Übernahmeschlacht.
Im März 2023 wurde die Singapurer Tochter eines Videospielunternehmens, an dem das Paar zuvor beteiligt war, in Megaspeed International umbenannt. Alice Huang wurde als Direktorin eingetragen und war bis November 2023 Geschäftsführerin. Ab März 2023 soll sie auch Mehrheitseignerin gewesen sein, bevor die Anteile Ende 2023 an eine Singapurer Gesellschaft namens SwiftData übertragen wurden. Wer SwiftData letztlich kontrolliert, ist unklar. Bei späteren öffentlichen Auftritten wurde Alice Huang jedoch weiterhin als Vorsitzende von Megaspeed vorgestellt. Etwa zeitgleich entstand in Shanghai im Juni 2023 die Firma Century Litong, die Rechenzentren betreibt und Rechenkapazität vermietet, unter anderem auf Basis von Nvidia-Grafikprozessoren. Ihr Gründungsgesellschafter lässt sich über eine Zwischenholding auf eine Investmentfirma zurückführen, an der Alice Huang früher 99 Prozent hielt und die sie 2017 an ihre Schwester übertrug. In Malaysia kam mit Speedmatrix eine weitere Tochter hinzu.
Der entscheidende Hebel war der Partnerstatus bei Nvidia. Im Herbst 2023 erhielt Megaspeed den Status eines bevorzugten Cloud-Partners. Damit verbunden war ein priorisierter Zugang zu Chips in einer Phase, in der Grafikprozessoren weltweit knapp waren und Lieferzeiten über den Erfolg ganzer KI-Projekte entschieden. Als Ankerkunden hatte Megaspeed gegenüber Nvidia den chinesischen Technologiekonzern Alibaba angegeben. Auch Century Litong erhielt diesen Status nur rund vier Monate nach der Gründung, und zwar etwa zwei Wochen nachdem Washington im Oktober 2023 die Exportbeschränkungen für speziell für China entwickelte Chips verschärft hatte. Diese zeitliche Nähe ist auffällig. Sie beweist für sich genommen aber keinen Regelverstoß.
Die Mengen sind beträchtlich. Nach Recherchen auf Basis von zwei Personen aus dem Umfeld von Alice Huang soll das Netzwerk Importe im Wert von mehr als 7,5 Milliarden Dollar abgewickelt haben. Rund 240.000 exportbeschränkte Nvidia-Chips sollen so nach China gelangt sein, überwiegend H100- und H200-Prozessoren sowie ein Teil A100. Megaspeed allein soll zwischen 2023 und 2025 Nvidia-Chips für etwa 4,6 Milliarden Dollar importiert haben. Die malaysische Tochter Speedmatrix erhielt zwischen Juni 2024 und Juni 2025 mehr als 200 Lieferungen im Wert von rund 2 Milliarden Dollar. Ein Leerverkäufer hatte bereits im Mai darauf hingewiesen, dass die Bilanzsumme von Megaspeed von 33 Millionen Dollar im Jahr 2023 auf 3 Milliarden Dollar im Jahr 2024 gestiegen war. Für ein junges Unternehmen ist das ein Wachstum um fast das Hundertfache.
Rechnet man die genannten Zahlen durch, ergibt sich ein Durchschnittswert von gut 31.000 Dollar pro Chip. Das liegt im Bereich der Marktpreise für H100-Systeme in den Jahren der größten Knappheit. Die Größenordnung ist also in sich plausibel. Wichtig ist allerdings eine Unterscheidung, die in der Debatte oft untergeht. Rechenzentren in Südostasien zu betreiben und Rechenleistung an chinesische Kunden wie Alibaba zu vermieten, ist nach geltendem Recht legal. Illegal wird es erst, wenn die Hardware selbst physisch nach China gebracht wird. Einen öffentlich festgestellten Verstoß von Megaspeed gibt es bislang nicht. Megaspeed bezeichnet sich als regelkonformes Unternehmen und weist die Vorwürfe zurück. Nvidia hatte frühere Verdächtigungen als untersucht und widerlegt bezeichnet. Peking nennt die Spionagevorwürfe haltlos und spricht von Verleumdung.
Die Behörden mehrerer Staaten sind dennoch aktiv geworden. Taiwan hat die Einreiseerlaubnis von Alice Huang widerrufen und prüft, ob ihre Besuche der Informationsbeschaffung dienten. Singapur hielt sie im Sommer 2025 fest, verhängte eine Ausreisesperre, die später aufgehoben wurde, und ermittelt weiter gegen Megaspeed. Ihr Ehemann soll Anfang des Jahres in Shanghai festgehalten worden sein. In den Vereinigten Staaten hat das Justizministerium die Ermittlungen übernommen. Alice Huang soll sich inzwischen mit Wissen der Sicherheitsbehörden in Peking aufhalten.
Warum Exportkontrollen ökonomisch undicht sind
Der Fall Megaspeed ist kein Ausreißer, sondern ein Lehrstück über die Ökonomie von Exportkontrollen. Wenn ein Staat den Zugang eines großen Marktes zu einem knappen und strategisch wichtigen Gut beschränkt, entsteht eine Preisdifferenz zwischen dem regulären Weltmarkt und dem abgeschotteten Markt. Je größer die Nachfrage im abgeschotteten Markt und je höher der Wert pro Einheit, desto größer der Anreiz zur Umgehung. KI-Beschleuniger sind dafür nahezu ideal: Sie sind klein, extrem wertvoll und lassen sich in Servern verbauen, die äußerlich kaum von gewöhnlicher Rechenzentrumstechnik zu unterscheiden sind. Ein von einem Leerverkäufer zitierter ehemaliger Nvidia-Mitarbeiter beschrieb die Praxis in Singapur sinngemäß so: Man nehme die Grafikprozessoren und deklariere sie als Smartphones.
Hinzu kommt eine strukturelle Schwäche des Vertriebssystems. Nvidia verkauft seine Hochleistungschips nur zum Teil direkt an Endkunden. Ein erheblicher Teil läuft über Servermontagebetriebe, Distributoren und Cloud-Partner. Als die Vereinigten Staaten im Oktober 2023 auch die China-Varianten A800 und H800 sperrten, durften Distributoren bereits ausgelieferte Bestände weiterhin verkaufen. Century Litong soll genau solche Lagerbestände in großem Umfang aufgekauft haben. Jede zusätzliche Stufe in der Lieferkette verringert die Sichtbarkeit des Herstellers auf den tatsächlichen Endverbleib. Gleichzeitig steigt die Möglichkeit, regulatorische Grenzen über Drittstaaten zu überwinden.
Für die Bewertung des Falls ist die Relation entscheidend. Die mutmaßlich umgeleiteten 7,5 Milliarden Dollar verteilen sich auf rund zwei bis drei Jahre. Im zweiten Quartal des Geschäftsjahres 2027, das Ende Juli 2026 endete, erzielte Nvidia allein einen Umsatz von 96,2 Milliarden Dollar, davon 89 Milliarden Dollar im Rechenzentrumsgeschäft. Gemessen an den Erlösen ist das Netzwerk von Alice Huang also eher eine Fußnote. Der Börsenwertverlust beträgt ein Vielfaches dieses Betrags. Daraus folgt: Der Markt bestraft nicht den Verlust von Umsatz, sondern das Risiko einer veränderten Regulierung und den Verlust an Glaubwürdigkeit.
Diese Glaubwürdigkeit war ohnehin angeschlagen. Ein New Yorker Leerverkäufer hatte im Mai in einem 40-seitigen Bericht behauptet, dass rund 20 Prozent der Erlöse mit Rechenleistung tatsächlich aus China stammten, gestützt durch Umleitungen über südostasiatische Zwischenhändler. Nvidia hatte dagegen erklärt, der Marktanteil in China sei von etwa 95 Prozent auf praktisch null gefallen. Die eigene Prognose für das dritte Quartal enthält ausdrücklich keine Umsätze mit Rechenzentrums-Chips in China. Wenn sich herausstellen sollte, dass ein relevanter Teil des Wachstums auf Kanälen beruhte, die politisch nicht mehr geduldet werden, wäre das ein Problem für die Qualität der Erträge, nicht nur für ihre Höhe. Genau diese Unsicherheit wird jetzt mit einem Abschlag bewertet.
Das Klumpenrisiko Gründer
Der zweite große Bewertungsfaktor ist das Schlüsselpersonenrisiko. Jensen Huang war nicht einfach ein Vorstandschef. Er war Gründer, Architekt der Produktstrategie, oberster Verkäufer, Gesicht der KI-Revolution und politischer Unterhändler in einer Person. Medienberichten zufolge berichteten zuletzt rund 60 Führungskräfte direkt an ihn. Das ist eine für einen Konzern dieser Größe extrem flache Organisation. Huang war tiefer in das Tagesgeschäft eingebunden als die Chefs anderer Großkonzerne. Eine öffentlich vorbereitete Nachfolge gab es nicht.
Ökonomisch lässt sich dieser Effekt ungewöhnlich präzise beziffern, weil Analysten ihn offen ausgewiesen haben. Ein bekannter Technologieanalyst taxierte den fairen Wert der Aktie mit Huang an der Spitze auf 300 Dollar, ohne ihn auf 225 Dollar. Diese Differenz von einem Viertel ist im Kern der Gründeraufschlag. Er beruht auf der Erwartung, dass ein visionärer Gründer Technologiezyklen früher erkennt, Kapital mutiger einsetzt und Kunden stärker bindet als ein Verwalter. Mehrere Analysten erwarteten im Fall einer Absetzung einen weiteren Kursrückgang um bis zu 20 Prozent. Ein Investmentchef bezeichnete die Aktie angesichts der fehlenden Nachfolgeplanung sogar als nicht investierbar.
Es gibt jedoch auch nüchterne Gegenstimmen, und sie verdienen Gewicht. Kunden kaufen bei Nvidia kein Charisma, sondern ein Ökosystem aus Rechenleistung, Software und Netzwerktechnik. Die Programmierplattform CUDA, die Kombination aus Grafikprozessoren, Hochgeschwindigkeitsverbindungen und Systemsoftware sowie die über Jahre gewachsenen Entwicklergemeinschaften verschwinden nicht mit dem Abgang eines Mannes. Einen konkreten Umsatzverlust durch Huangs Ausscheiden kann seriös niemand beziffern. Die kurzfristige Nachfrage nach Nvidia-Chips dürfte robust bleiben, weil die großen Cloud-Anbieter ihre Investitionsbudgets längst festgelegt haben und es kurzfristig kaum gleichwertige Alternativen gibt.
Die Wahl von Colette Kress als Übergangschefin ist ein klares Signal der Kontinuität. Sie kennt die Kapitalmärkte, die Kundenverträge und die Finanzarchitektur des Konzerns wie kaum jemand sonst. Ihre Ernennung beantwortet aber nicht die eigentliche Frage, wer künftig die technologische Richtung vorgibt. Als möglicher dauerhafter Nachfolger wurde vor allem Ian Buck gehandelt, der das Rechenzentrumsgeschäft verantwortet und als einer der Väter von CUDA gilt. Auch externe Namen kursieren. Elon Musk erklärte öffentlich, es wäre ihm eine Ehre, Huang einzustellen. Auch dieser Satz zeigt, wie sehr Huang als Person über Nvidia hinaus einen eigenen Marktwert hat.
Bemerkenswert ist der Governance-Schritt, den Verwaltungsratsvorsitz erstmals von der operativen Führung zu trennen. Bislang hatte Huang beide Rollen faktisch vereint. Die Ernennung von Harvey C. Jones zum ersten eigenständigen Vorsitzenden ist eine späte Korrektur einer Struktur, die in guten Zeiten als Ausdruck unternehmerischer Entschlossenheit galt und in der Krise als Kontrolldefizit erscheint. Für institutionelle Anleger, die in den vergangenen Jahren kaum Druck in diese Richtung ausgeübt haben, ist das ebenfalls eine unbequeme Lehre.
🎯🎯🎯 Datengetriebener B2B-Industry-Hub als Quasi-Inhouse-Lösung


Die Quasi-Inhouse-Lösung: Wie Xpert.Digital operative Lücken in B2B-Marketing und Vertrieb schließt – Smart Content-Driven Business - Bild: Xpert.Digital
Xpert.Digital ist ein von Konrad Wolfenstein geführter, datengetriebener B2B-Industry-Hub. Das Unternehmen agiert als externe Quasi-Inhouse-Lösung für Industriepartner und schließt operative Lücken in Marketing, Content und Vertrieb – ohne zusätzlichen Ressourcenaufbau auf Kundenseite.
Mehr dazu hier:
Drei Szenarien für die Zeit nach dem Rücktritt von Jensen Huang
Politische Nähe als Risikofaktor
Der dritte und vielleicht folgenreichste Faktor ist die politische Dimension. Jensen Huang galt als einer der engsten Verbündeten des Präsidenten im Silicon Valley und als einflussreicher informeller Berater in KI-Fragen. Noch im Oktober hatte Trump ihm die National Medal of Science überreicht. Huang hatte zwischen Washington und Peking Pendeldiplomatie betrieben, um einen genehmigten Weg zurück auf den chinesischen Markt zu öffnen. Dieser Zugang war für Nvidia ein strategisches Kapital. Er hat sich nun in eine Belastung verwandelt.
Nach übereinstimmenden Berichten wurde der Präsident mindestens zweimal innerhalb von sieben Monaten über die Geheimdiensterkenntnisse informiert. Bereits vor rund einem Jahr sollen Bundesagenten einige Abgeordnete darüber unterrichtet haben, dass Huang möglicherweise Ziel einer ausländischen Geheimdienstoperation sei. Dem FBI war aufgefallen, dass Alice Huang über eine für ihre Position ungewöhnliche Einkaufsmacht verfügte. Im Frühjahr ließ Außenminister Marco Rubio ein vertrauliches Memorandum verfassen. Darin hieß es, sie sei eine Quelle des chinesischen Ministeriums für Staatssicherheit und habe den Auftrag, Informationen über Huang zu sammeln und Nvidia möglicherweise dazu zu bewegen, sich für den Verkauf seiner besten Chips nach China einzusetzen. Im Mai soll Rubio den Präsidenten an Bord der Air Force One auf dem Weg nach China persönlich unterrichtet haben, bevor Huang bei einem Zwischenstopp in Alaska zur Delegation stieß. Auch Handelsminister Howard Lutnick soll ein streng geheimes Memorandum zu der Beziehung erhalten haben.
Trump verweist auf ein Gespräch mit Huang, in dem dieser beteuert habe, von einer Spionagetätigkeit nichts gewusst zu haben. Der Präsident sagt, er glaube ihm, nannte Huang einen ehrenwerten Mann und erklärte, er bedauere nicht, auf die Informationen nicht reagiert zu haben. Gleichzeitig behauptete er, vor der China-Reise im Mai nichts von den Vorwürfen gewusst zu haben. Später räumte er ein, das Thema könne erwähnt worden sein, habe ihn aber offenbar wenig beeindruckt. Das Weiße Haus bestreitet die Berichte über die Unterrichtung im Flugzeug. Zwei frühere hochrangige FBI-Beamte werfen eine zusätzliche Frage auf: Warum erhielt Huang nie eine sogenannte defensive Unterrichtung, also eine Warnung, dass er Ziel eines fremden Nachrichtendienstes sein könnte?
Innerhalb der Regierung selbst zeigen sich tiefe Risse. Finanzminister Scott Bessent soll Lutnick im Lageraum des Weißen Hauses gefragt haben, warum Megaspeed noch nicht auf der sogenannten Entity List stehe, also der Liste von Unternehmen, an die amerikanische Firmen nur mit Sondergenehmigung liefern dürfen. Mehrere Behörden, darunter das Außenministerium, hatten sich bereits vor Monaten für eine Listung ausgesprochen. Das Handelsministerium, das die letzte Entscheidung trifft, zögerte jedoch und verweist auf laufende Prüfungen. Es bestreitet zudem, dass die Konfrontation stattgefunden hat. Seit März 2025, als mehr als 80 Unternehmen und Organisationen auf die Liste gesetzt wurden, ist kein einziger neuer Eintrag hinzugekommen. Das ist die längste Pause seit 18 Jahren. Nvidia führt Megaspeed weiterhin in seinem Verzeichnis offizieller Cloud-Partner.
Ökonomisch interessant ist, wie sehr die amerikanische Exportpolitik zuletzt zu einem Instrument des Aushandelns geworden war. Ende 2025 erlaubte Washington den Verkauf des H200 an ausgewählte chinesische Kunden, sofern 25 Prozent der Erlöse an den amerikanischen Staat fließen. Nach einem Lizenzrahmen vom Januar dürfen rund zehn genehmigte chinesische Unternehmen jeweils bis zu 75.000 Einheiten beziehen. Tatsächlich ausgeliefert wurde bislang kaum etwas, auch weil Peking selbst die Abnahme amerikanischer Chips zugunsten heimischer Alternativen bremst. Huangs Versuch, auch die leistungsstärksten Chips für China freizugeben, scheiterte am Widerstand Rubios und anderer Regierungsvertreter. Vor dem Hintergrund der Spionagevorwürfe erscheint diese Lobbyarbeit nun in einem anderen Licht, und genau darin liegt das Problem für Nvidia.
Wenn Exportpolitik als Verhandlungsmasse behandelt wird, hängt der Marktzugang eines Unternehmens an persönlichen Beziehungen. Solche Beziehungen sind effizient, solange sie halten, und gefährlich, sobald sie kippen. Die Opposition fordert eine umfassende Untersuchung und schärfere Exportbeschränkungen. Der demokratische Mehrheitsführer im Senat, Chuck Schumer, wirft dem Präsidenten vor, er solle Amerika schützen und nicht China oder seine Freunde. Die Senatoren Elizabeth Warren und Chris Coons haben die Regierung aufgefordert, sämtliche Dokumente zu den Chipexporten und zur Affäre zu sichern. Doch auch aus den Reihen der Republikaner kommt Druck. Senator Kevin Cramer aus dem Bankenausschuss forderte Huangs Rücktritt mit Verweis auf das enorme Erpressungspotenzial. Die republikanisch geführten Ausschüsse des Repräsentantenhauses, darunter der China-Sonderausschuss, haben Huang für den 18. November zu einer nicht öffentlichen Befragung über die Sicherheitsprotokolle von Nvidia geladen. Verweigert er die Teilnahme, droht eine Vorladung unter Strafandrohung.
Für die Bewertung bedeutet das: Die Wahrscheinlichkeit, dass der Kongress parteiübergreifend strengere und weniger verhandelbare Exportregeln durchsetzt, ist deutlich gestiegen. Der informelle Kanal zwischen Nvidia-Führung und Weißem Haus, der in den vergangenen Jahren immer wieder Zugeständnisse ermöglicht hat, ist auf absehbare Zeit verschlossen. Ein neuer Vorstandschef wird sich hüten, für China-Lockerungen zu werben. China-Erlöse, die ohnehin aus der Prognose genommen worden waren, wandeln sich damit von einer Option auf künftiges Wachstum zu einem dauerhaften Nullposten.
Die Ansteckungskanäle im KI-Ökosystem
Ein Konzern mit einem Gewicht von rund 6 Prozent im S&P 500 und etwa 10 Prozent im Nasdaq-100 ist kein Einzelwert mehr, sondern ein Systemfaktor. Die Krise bei Nvidia wirkt deshalb über mehrere Kanäle weit über die eigenen Aktionäre hinaus.
Der erste Kanal ist die Vermögenswirkung bei Privatanlegern und Altersvorsorge. Rund 70 Prozent der amerikanischen 401(k)-Pläne sind in börsennotierten Aktien investiert. Die durchschnittliche Abhängigkeit amerikanischer Sparer von Nvidia wird auf 3 bis 5 Prozent geschätzt, je nach Anlagestruktur. Bei öffentlichen Pensionsfonds liegt der Anteil im Schnitt bei etwa 2,5 Prozent des Vermögens. Wer vollständig in einen Indexfonds auf den Nasdaq-100 investiert ist, hat in dieser Woche allein durch Nvidia rund einen Prozentpunkt seines Vermögens verloren. Das ist kein Zusammenbruch, aber ein spürbarer Dämpfer für ein Vertrauen, das sich in hohem Maß auf eine Handvoll Technologiewerte stützt.
Der zweite Kanal ist die Finanzierungsverflechtung im KI-Sektor. Nvidia hat sich in den vergangenen Jahren zunehmend an Kunden beteiligt, die Rechenzentren auf Basis seiner Chips errichten. Damit finanziert der Lieferant teilweise die eigene Nachfrage. In einer Boomphase verstärkt dieser Kreislauf das Wachstum. Kommt es zu einer Verlangsamung, kann er die Abwärtsbewegung ebenso verstärken. Dass die Aktie des Rechenzentrumsbetreibers CoreWeave nachbörslich um sechs Prozent fiel, zeigt, wie direkt der Markt diesen Zusammenhang einpreist. Auch der Speicherchiphersteller SK Hynix und der amerikanische Speicherspezialist Micron gaben nach.
Der dritte Kanal ist die Umschichtung innerhalb der Branche. AMD und Broadcom legten zeitgleich um drei bis vier Prozent zu. Das zeigt, dass der Markt die Krise nicht als Ende der KI-Investitionswelle interpretiert, sondern als Chance für Wettbewerber, Marktanteile zu gewinnen. Große Cloud-Anbieter, die ohnehin an eigenen Chips arbeiten und ihre Abhängigkeit von einem einzigen Lieferanten verringern wollen, erhalten ein zusätzliches Argument. Mittelfristig könnte dies den bislang außergewöhnlich hohen Preissetzungsspielraum von Nvidia schmälern. Er ist an einer Bruttomarge von 75 Prozent ablesbar.
Der vierte Kanal reicht bis nach Europa. In Frankfurt fiel die Aktie am Donnerstagmorgen um rund sieben Prozent, und die europäischen Halbleiterwerte gaben breit nach. Noch Mitte Oktober war Huang auf dem Invest-in-Germany-Gipfel in Berlin als gefeierter Gast aufgetreten. Für europäische Unternehmen, die KI-Fabriken, industrielle Cloud-Lösungen oder Forschungsrechenzentren auf Nvidia-Hardware planen, ändert sich an der Technologie zunächst nichts. Wohl aber ändert sich die Einschätzung des Lieferantenrisikos. Ein Hersteller, dessen Exportlizenzen, Partnerprogramme und Unternehmensführung gleichzeitig unter politischer Beobachtung stehen, ist ein weniger berechenbarer Partner als noch vor wenigen Wochen.
Starke Zahlen, schwaches Vertrauen
Der vielleicht größte Widerspruch dieser Krise liegt zwischen den operativen Zahlen und der Bewertung. Im zweiten Quartal des Geschäftsjahres 2027 steigerte Nvidia den Umsatz im Jahresvergleich um 106 Prozent auf 96,2 Milliarden Dollar. Das Rechenzentrumsgeschäft wuchs um 117 Prozent auf 89 Milliarden Dollar. Die Bruttomarge lag bei 75 Prozent, der Nettogewinn nach allgemeinen Rechnungslegungsregeln bei 59,7 Milliarden Dollar. Für das dritte Quartal stellte das Management einen Umsatz von 108 Milliarden Dollar in Aussicht, ausdrücklich ohne Rechenzentrums-Erlöse aus China. Im Quartal flossen rund 26 Milliarden Dollar über Aktienrückkäufe und Dividenden an die Aktionäre zurück. Für das darauffolgende Geschäftsjahr hatte Huang ein Umsatzwachstum von rund 70 Prozent in Aussicht gestellt.
Bei einem Börsenwert von zuletzt rund 3,8 Billionen Dollar und einem auf das Jahr hochgerechneten bereinigten Quartalsgewinn von etwa 54 Milliarden Dollar ergibt sich ein Kurs-Gewinn-Verhältnis von grob 17 bis 18. Für ein Unternehmen, das seinen Umsatz zuletzt binnen eines Jahres verdoppelt hat, ist das bemerkenswert niedrig. Es liegt unter dem Niveau vieler Industriekonzerne mit einem Bruchteil des Wachstums. Diese Zahl ist der beste Indikator dafür, wie viel Risiko der Markt mittlerweile einpreist. Er bewertet nicht mehr das Wachstum, sondern die Unsicherheit über dessen Dauerhaftigkeit, über die künftige Führung und über das regulatorische Umfeld.
Allerdings sollte man diese Rechnung nicht als Kaufsignal missverstehen. Sie beruht auf der Annahme, dass die aktuellen Margen und Wachstumsraten Bestand haben. Genau das ist die offene Frage. Die Aktie hatte sich bereits vor dem Skandal schwächer entwickelt als der Gesamtmarkt, weil viele Investoren zweifelten, ob die enormen KI-Investitionen ihrer Kunden ausreichende Renditen abwerfen. Seit dem Mai, als der Leerverkäufer seinen Bericht veröffentlichte, hat die Aktie rund ein Viertel verloren. Der Skandal hat diese Zweifel nicht erzeugt, aber er hat ihnen ein Gesicht und einen Anlass gegeben.
Die Quartalszahlen am 17. November werden deshalb zum ersten echten Belastungstest der Ära nach Huang. Investoren werden weniger auf die Umsatzhöhe achten, die weitgehend durch bestehende Aufträge gesichert sein dürfte. Wichtiger werden drei Signale sein. Erstens, ob Kunden ihre Bestellungen bestätigen oder vorsichtiger werden. Zweitens, wie der Konzern seine Partnerprogramme und Vertriebswege künftig kontrollieren will. Drittens, ob die Übergangsführung eine glaubwürdige technologische Agenda präsentieren kann, die nicht an eine einzelne Person gebunden ist.
Pekings Kalkül und der Wettlauf um die Rechenleistung
Aus chinesischer Perspektive ist die Lage ambivalent. Sollte sich bestätigen, dass ein Netzwerk über Jahre zehntausende Hochleistungschips nach China geschleust hat, hätte das chinesischen Konzernen und Forschungseinrichtungen in einer entscheidenden Phase Rechenkapazität verschafft, die sie auf regulärem Weg nicht hätten bekommen können. Rund 240.000 Grafikprozessoren entsprechen der Ausstattung mehrerer großer KI-Trainingszentren. Ein solcher Zufluss könnte den Abstand zur amerikanischen Spitze messbar verkürzt haben.
Gleichzeitig verfolgt Peking seit einiger Zeit eine Strategie der technologischen Selbstständigkeit. Die Abnahme amerikanischer Chips wird gebremst, um heimische Anbieter zu stärken. Daraus folgt eine paradoxe Konstellation. Die Vereinigten Staaten wollten Nvidia-Chips aus China fernhalten, China will sie zunehmend selbst nicht mehr. Und doch flossen sie offenbar über Umwege ins Land. Das zeigt, dass offizielle Politik auf beiden Seiten und die tatsächlichen Marktströme weit auseinanderliegen können. Der Bedarf an Rechenleistung in Chinas Technologiekonzernen ist offenbar größer, als es die heimische Produktion derzeit decken kann.
Für die Vereinigten Staaten ergibt sich daraus ein schwieriges Abwägungsproblem. Strengere Kontrollen erhöhen den Anreiz zur Umgehung und beschleunigen Chinas Bemühungen um eigene Chips. Lockerere Kontrollen stärken kurzfristig amerikanische Hersteller, geben China aber Zugang zu strategisch relevanter Technologie. Der Fall Megaspeed liefert den Befürwortern einer harten Linie nun ein starkes politisches Argument. Er schwächt die Position derjenigen, die wie Huang dafür geworben hatten, China lieber mit amerikanischen Chips abhängig zu halten, als es zur Eigenentwicklung zu zwingen. Diese ökonomisch durchaus vertretbare Position ist politisch auf absehbare Zeit kaum noch vermittelbar.
Lehren für Unternehmen und Investoren
Aus der Krise lassen sich mehrere Lehren ziehen, die über Nvidia hinausreichen.
Die erste betrifft die Kontrolle von Vertriebswegen bei sicherheitsrelevanten Gütern. Wer Produkte herstellt, die Exportbeschränkungen unterliegen, kann sich nicht auf formale Erklärungen von Distributoren und Partnern verlassen. Die Prüfung des Endverbleibs, die Analyse auffälliger Wachstumsmuster und die kritische Bewertung von Partnern mit undurchsichtigen Eigentümerstrukturen gehören in die Kernverantwortung der Unternehmensleitung. Ein neu gegründetes Unternehmen, das innerhalb weniger Monate den Status eines bevorzugten Partners erhält und dessen Bilanz sich binnen eines Jahres fast verhundertfacht, hätte in jedem soliden Kontrollsystem Alarm auslösen müssen.
Die zweite Lehre betrifft die Nachfolgeplanung. Ein Unternehmen mit einem Börsenwert von mehreren Billionen Dollar ohne erkennbaren Nachfolger für den Gründer ist ein Governance-Versäumnis, das sich über Jahre aufgebaut hat. In Zeiten außergewöhnlichen Erfolgs wird die Konzentration von Macht als Stärke gefeiert. In der Krise zeigt sich, dass sie ein unbesichertes Risiko für die Aktionäre darstellt. Verwaltungsräte und institutionelle Investoren sollten daraus den Schluss ziehen, dass Nachfolgepläne keine Misstrauenserklärung gegenüber einem Gründer sind, sondern eine Versicherung für das Unternehmen.
Die dritte Lehre betrifft politische Nähe. Ein guter Draht zur Regierung kann Marktzugänge öffnen, Regulierungen abmildern und Lizenzen beschleunigen. Er macht ein Unternehmen aber auch zur Geisel politischer Konjunkturen. Wenn der Zugang zu einem Markt von persönlichen Beziehungen abhängt, wird jede persönliche Verfehlung zu einem Geschäftsrisiko. Der Wert solcher Beziehungen ist asymmetrisch: Ihr Nutzen baut sich langsam auf, ihr Schaden kann über Nacht eintreten.
Die vierte Lehre betrifft die Investoren selbst. Die starke Konzentration der großen Aktienindizes auf wenige Technologiekonzerne bedeutet, dass auch passive Anleger erhebliche Einzelwertrisiken tragen, ohne sich dessen bewusst zu sein. Wer glaubt, mit einem breiten Indexfonds diversifiziert zu sein, hält in Wahrheit einen erheblichen Anteil an einem einzigen Unternehmen, dessen Schicksal in dieser Woche von der Privatsphäre seines Gründers abhing.
Drei Szenarien für die Zeit nach Huang
Wie geht es weiter? Ich halte drei Szenarien für plausibel.
Im Basisszenario stabilisiert sich das operative Geschäft. Die Quartalszahlen bestätigen die starke Nachfrage, der Verwaltungsrat findet innerhalb einiger Monate einen technisch versierten Nachfolger, vermutlich aus den eigenen Reihen, und der Konzern verschärft seine Exportkontrollen sichtbar. Die Aktie erholt sich teilweise. Ein dauerhafter Abschlag für die verlorene Gründerprämie und das strengere politische Umfeld bleibt jedoch bestehen. Die Bewertung nähert sich den eher konservativen Analystenschätzungen an, die einen fairen Wert ohne Huang deutlich über dem aktuellen Kurs, aber klar unter dem Oktoberhoch sehen.
Im negativen Szenario weiten sich die Ermittlungen aus. Sollte sich herausstellen, dass Nvidia-Mitarbeiter von Umleitungen wussten oder Warnsignale ignorierten, drohen empfindliche Strafen, Auflagen und weitere Klagen. Der Kongress könnte parteiübergreifend deutlich schärfere Exportgesetze beschließen, die auch Lieferungen nach Südostasien und an internationale Cloud-Partner erschweren. Gleichzeitig könnten Kunden die Krise nutzen, um ihre Abhängigkeit schneller zu verringern. In diesem Fall wäre der Kursrückgang dieser Woche erst der Anfang einer längeren Neubewertung.
Im positiven Szenario erweist sich die Trennung von Huang als Befreiung. Eine professionellere Governance-Struktur, ein klar getrennter Verwaltungsratsvorsitz und ein Management, das weniger auf eine einzelne Person zugeschnitten ist, könnten das Vertrauen institutioneller Investoren langfristig sogar stärken. Die fundamentale Stärke des Ökosystems bliebe unangetastet, und die gegenwärtig ungewöhnlich niedrige Bewertung im Verhältnis zum Gewinn böte Spielraum für eine kräftige Erholung.
Das Ende der Unantastbarkeit
Meine Einschätzung lautet: Der Markt übertreibt kurzfristig bei der Bewertung des operativen Schadens, liegt aber in der strukturellen Diagnose richtig. Die Chips von Nvidia sind am Donnerstag nicht schlechter geworden, die Rechenzentren der großen Cloud-Anbieter werden nicht leerer, und die technologischen Vorsprünge lassen sich nicht in wenigen Monaten aufholen. Insofern ist ein Teil des Kursverfalls Ausdruck einer emotionalen Überreaktion auf den Sturz einer Ikone.
Was sich aber dauerhaft verändert hat, ist das Umfeld, in dem Nvidia operiert. Erstens ist die Gründerprämie verschwunden. Sie war real und messbar, weil Huang technologische Wendepunkte mehrfach früher erkannt hatte als seine Wettbewerber. Zweitens ist der politische Sonderstatus des Konzerns beendet. Nvidia wird in Washington künftig nicht mehr als nationaler Champion mit privilegiertem Zugang zum Präsidenten wahrgenommen, sondern als sicherheitsrelevanter Akteur unter verschärfter Aufsicht. Drittens hat der Markt gelernt, dass die Erzählung vom unaufhaltsamen KI-Champion verwundbar ist. Und zwar nicht durch technologische Konkurrenz, sondern durch Governance-Lücken, intransparente Vertriebsstrukturen und eine zu große Nähe zur Politik.
Für die Weltwirtschaft ist das eine wichtige Erkenntnis. Die KI-Investitionswelle beruht auf der Annahme, dass einige wenige Unternehmen die nötige Infrastruktur zuverlässig liefern. Diese Woche hat gezeigt, wie viel davon an Vertrauen hängt und wie schnell dieses Vertrauen erodieren kann. Rund 2 Billionen Dollar Marktwert seit dem Oktoberhoch sind der Preis dafür, dass ein Unternehmen, das die Zukunft der Rechenleistung prägt, seine eigene Zukunft zu lange an eine Person gebunden hat.
📈🚀 Von Sichtbarkeit zu Vertrauen 👀🤝 Ihr skalierbarer Weg mit Xpert.Digital

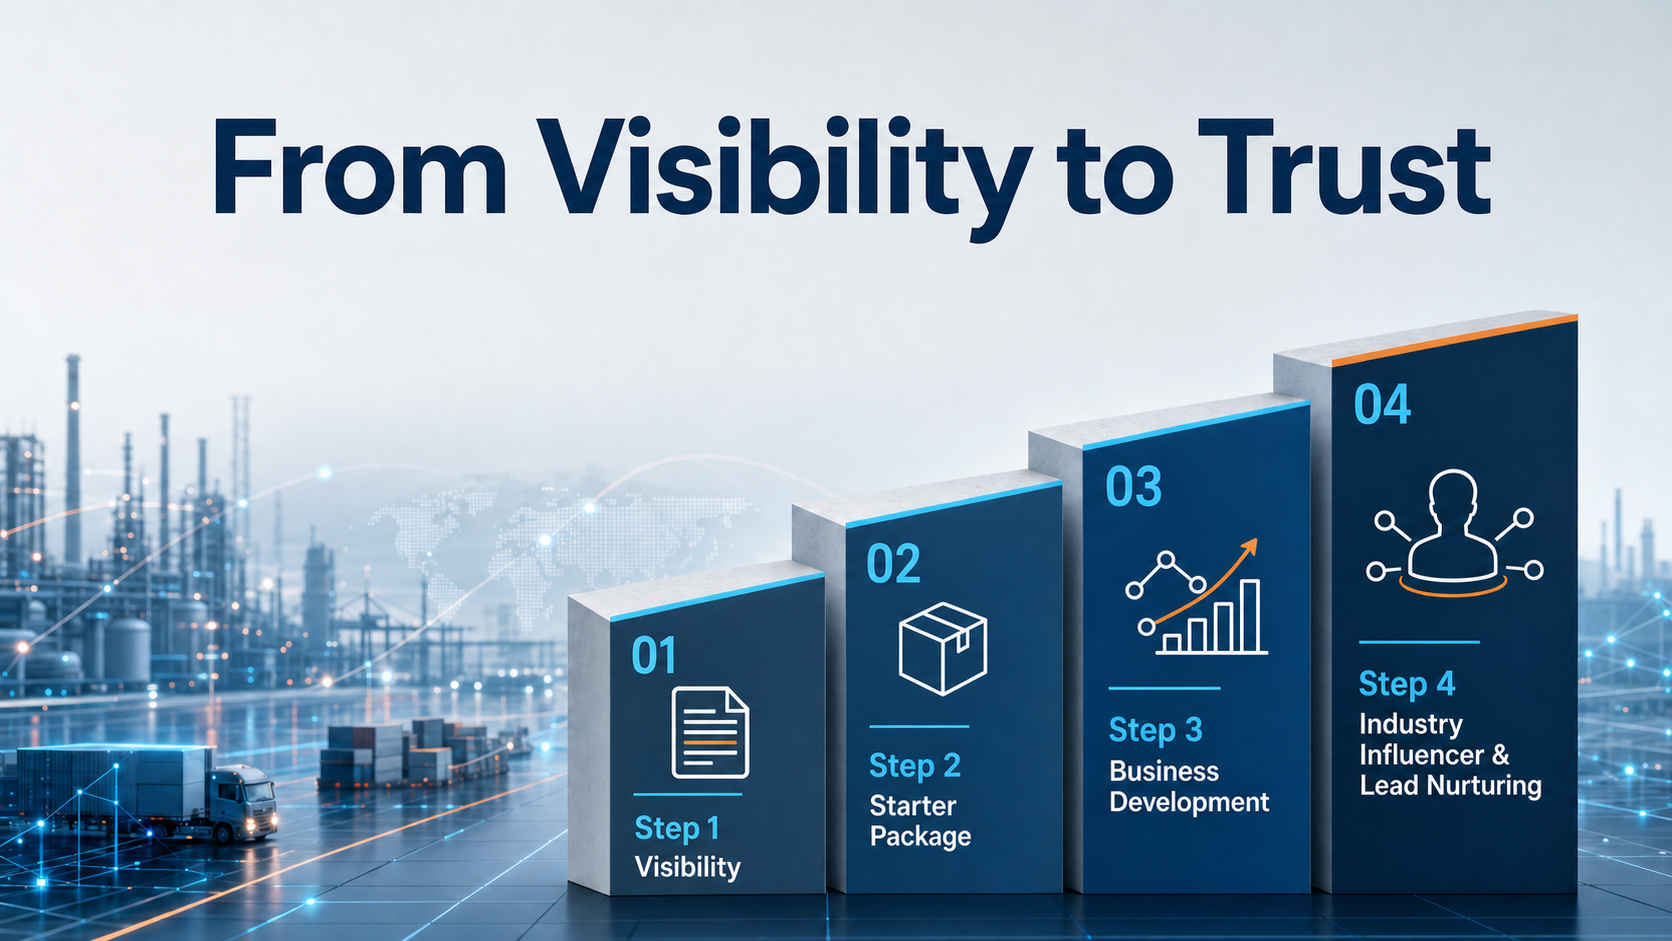
Von Sichtbarkeit zu Vertrauen: Ihr skalierbarer Weg mit Xpert.Digital - Bild: Xpert.Digital
Im industriellen B2B entstehen tragfähige Geschäftsbeziehungen selten über Nacht. Sie entwickeln sich Schritt für Schritt – über Sichtbarkeit, fachliche Relevanz, wiederkehrende Berührungspunkte und wachsendes Vertrauen. Das 4-Stufen-Modell von Xpert.Digital setzt genau hier an: Es bietet einen strukturierten Weg, der mit einem überschaubaren Einstieg beginnt und sich bei Bedarf zu einer vertieften Zusammenarbeit im Business Development entwickeln kann.
Statt auf laute Marketingversprechen zu setzen, rückt dieses Modell die Beziehung in den Mittelpunkt. Unternehmen steigen mit klar umrissenen, gut kalkulierbaren Maßnahmen ein und entscheiden dann auf Basis eigener Erfahrung, wie weit sie die Zusammenarbeit ausbauen möchten. Ein wesentlicher Faktor für diesen ungestörten Vertrauensaufbau: Die Plattform verzichtet komplett auf nervige Werbe-Ads, sodass der redaktionelle Fokus allein auf der Expertise der Unternehmen liegt.
Mehr dazu hier:
Ihr globaler Marketing und Business Development Partner
☑️ Unsere Geschäftssprache ist Englisch oder Deutsch
☑️ NEU: Schriftverkehr in Ihrer Landessprache!

Konrad Wolfenstein
Gerne stehe ich Ihnen und mein Team als persönlicher Berater zur Verfügung.
Sie können mit mir Kontakt aufnehmen, indem Sie hier das Kontaktformular ausfüllen oder rufen Sie mich einfach unter +49 7348 4088 965 an. Meine E-Mail Adresse lautet: wolfenstein∂xpert.digital
Ich freue mich auf unser gemeinsames Projekt.