物流センターへの投資ラッシュ:コールドチェーンと自動化 ― 物流業界の新たな課題
Xpert プレリリース

Available in 27 languages 📢
GoogleでXpert.Digitalを優先するⓘ公開日:2026年9月27日 / 更新日:2026年9月27日 – 著者: Konrad Wolfenstein
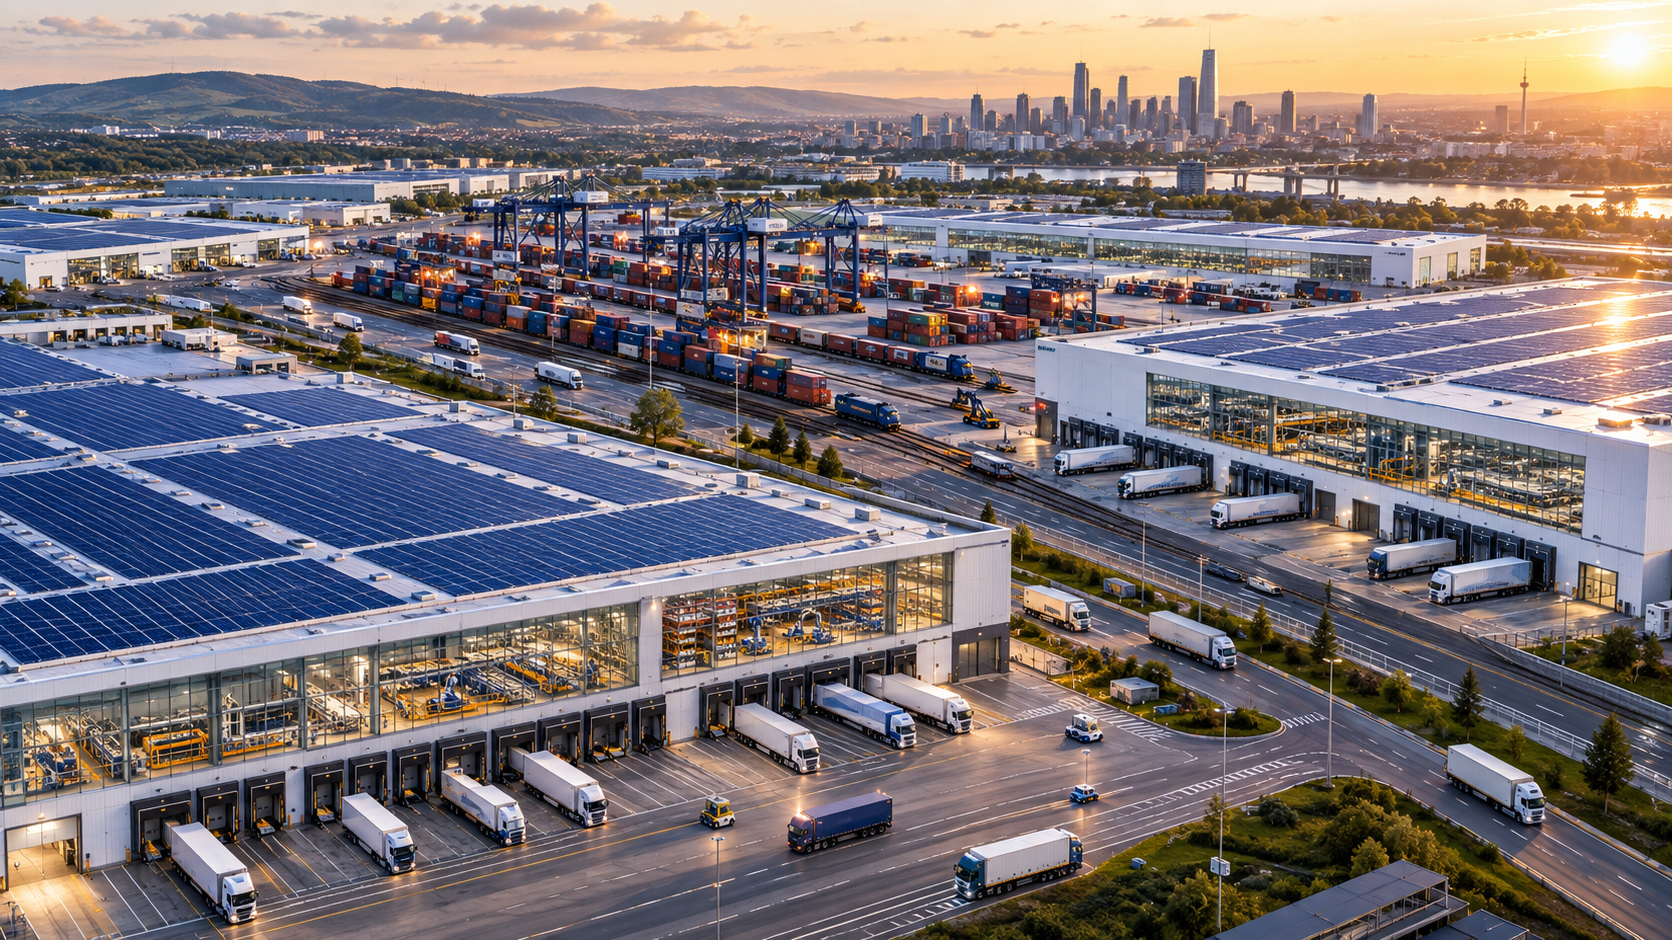
物流センターへの投資ラッシュ:コールドチェーンと自動化 – 物流業界の新たな課題 – AIを活用したクリエイティブな画像:Xpert.Digital
物流センターが貿易と生産の未来をどのように形作っているか
物流不動産ブーム:リスク、機会、そして新たな依存関係
倉庫の進化:保管場所から重要インフラへ
物流センターの世界的なブームは、単なる一時的な現象ではなく、生産、貿易、消費における根本的な変化を反映している。オンライン小売の急速な成長に後押しされ、パンデミックと地政学的緊張によってさらに加速されたこのブームは、流通センター、フルフィルメント施設、冷蔵倉庫など、幅広い物流施設に資本を流入させている。これらの施設は、単なる受動的な保管場所から、世界経済における重要なハブへと変貌を遂げ、商品の流通速度、入手可能性、そして混乱に直面した際のサプライチェーンの回復力を左右する存在となっている。.
現代の物流センターの経済的重要性は、決して過小評価されるべきではありません。在庫やデータだけでなく、エネルギーや労働力も一箇所に集約することで、物流の流れの効率性と適応性を大幅に向上させています。しかし、このブームは同時に課題ももたらしています。企業は依存度の分散化とレジリエンスの強化を目指す一方で、複雑で脆弱な大規模施設に業務上の重要性をますます集中させています。このようなダイナミックで絶えず変化する状況において、中心となる問いは、どのような物流能力が、どこで構築されているのか、そしてこれらの投資が真に強固なネットワークにつながるのか、それとも単に新たな依存関係を生み出すだけなのか、ということです。.
世界は自らを強靭なものへと構築しているが、そうすることで、次の依存関係を確固たるものにしているのかもしれない。
倉庫から重要インフラまで
物流センターの世界的な拡大は、単なる不動産サイクルにとどまらない。それは、生産、貿易、消費の根本的な変革に対する、まさに建築的な対応と言える。パンデミック、地政学的紛争、貿易障壁、そしてグローバルサプライチェーンの脆弱性の高まりによって加速されたeコマースの台頭以来、流通センター、フルフィルメント施設、冷蔵倉庫、複合一貫輸送ハブに資本が流入している。これらの建物はもはや単なる受動的な保管場所ではなく、かつて店舗、工場倉庫、卸売業者、地域配送センターなどに分散されていた機能を担うようになっている。.
これは、倉庫の経済的意義も変化させます。現代の物流センターは、在庫、データ、エネルギー、技術、労働力を一箇所に集約します。生産ラインの稼働継続、医薬品の供給維持、食料サプライチェーンの機能、オンライン注文の配送が数時間以内に行えるかどうかを決定する上で、物流センターは極めて重要な役割を果たします。倉庫はデジタル経済のための物理的なプラットフォームとなるのです。したがって、その価値は面積や賃貸収入だけでなく、物流を円滑化するスピード、信頼性、適応性によっても測られるようになります。.
しかし、このブームには本質的な矛盾が潜んでいる。企業は脆弱性を軽減するために生産能力を増強しているが、その過程で、高度に複雑で大規模な施設に業務上の重要性をますます集中させている。希少な労働力への依存を、電力、ソフトウェア、ロボット工学、半導体、そして専門的な保守サービスへの依存に部分的に置き換えているのだ。したがって、重要な経済的問題は、世界がより多くの物流スペースを必要としているかどうかではない。重要な問題は、どのような種類の生産能力が、どこに構築されているのか、そしてこれらの投資が実際に強固なネットワークを構築するのか、それとも単に新たなシステム上のボトルネックを生み出すだけなのか、ということである。.
一つの市場、しかし規模は多様で矛盾している
世界の物流不動産市場の規模を、単一の信頼できる数値で表すことはできません。使用する定義によって、調査対象はプロジェクト開発や取引のみ、年間賃料および管理収入のみ、最新倉庫の価値、あるいは土地や古い工業用地を含むポートフォリオ全体など、様々です。そのため、2025年の推定値は2,000億ドルを大幅に下回るものから1兆ドルをはるかに超えるものまで幅があります。この幅は単なる統計上の誤差ではなく、定義の違いによるものです。.
経済分析においては、最も目覚ましい市場数値よりも、予測の全体的な方向性の方が重要である。ほとんどの調査では、2030年代初頭まで名目年成長率は一桁台半ばから後半になると予測されている。現代の物流不動産のより狭義のセグメントについては、多くの予測が6~8%程度となっている。倉庫自動化、ロボット工学、オーケストレーションソフトウェアに関しては、予測成長率はさらに大幅に高くなる場合もある。したがって、建物の面積は、1平方メートル当たりの設備投資額よりも緩やかに増加している。.
しかし、「兆ドル規模のブーム」という言葉は、狭義の不動産セグメントの年間収益だけでなく、より広い視野で捉えれば、確かに妥当と言えるでしょう。土地、倉庫、輸送網、コンベア技術、ロボット工学、エネルギーインフラ、ソフトウェア、冷却設備、そして長期ポートフォリオの資金調達といった要素が一体となって、膨大な規模の投資システムを形成しています。さらに、道路、鉄道網、変電所、データリンク、そして都市インフラへの間接的な支出も加わります。したがって、真のメガトレンドは、特定の市場予測にあるのではなく、商品流通の物理的およびデジタルインフラへの資本の持続的なシフトにあるのです。.
販売促進ツールとしてのオンライン小売
Eコマースは依然として最も顕著な構造的推進力となっている。従来の小売チェーンは、少数の配送センターに大量の商品を保管し、支店を在庫、陳列、引き渡し拠点として活用する。一方、オンライン小売では、各商品を個別に探し出し、ピッキング、梱包、仕分け、そして特定の住所へ発送する必要がある。そのため、返品、梱包材、品質管理、再生、そして複数の販売チャネルの同時運用に必要なスペースも増える。.
一般的に用いられる経験則として、オンライン販売額が10億米ドル増加すると、約100万~125万平方フィートの配送スペースが必要になるとされています。これは約9万3000~11万6000平方メートルに相当します。この指標は特定の市場環境に基づいて算出されたものであり、あらゆる国、業界、あるいは年にそのまま適用できるものではありません。自動化、高層ビル、高密度倉庫、そして在庫管理の改善によって、単位当たりの必要スペースは削減されます。同時に、配送時間の短縮と製品種類の多様化により、分散型在庫の必要性が高まります。したがって、この経験則は、その関係性の規模を示すものであり、将来の正確な予測を示すものではありません。.
小売スペースに最も大きな影響を与えているのは、もはや純粋なオンライン小売業者だけではありません。多くの従来型小売業者は、店舗、中央倉庫、地域配送センター、ピックアップポイントを繋ぐオムニチャネルネットワークを構築しています。これにより、実店舗小売とeコマースの境界線は曖昧になっています。注文は大規模倉庫で開始され、店舗で組み立てられ、都市部のマイクロハブで処理され、返品された場合は専門の返品センターで検査されます。小売業者が顧客に約束するサービスが増えるほど、基盤となるネットワークはより複雑になり、資本集約型になります。.
当日配送や翌日配送の普及は、この論理をさらに強めています。スピードは、単に速い車両を使うだけでは実現できません。商品は需要地の近くに配置されていなければなりません。そのため、大規模な全国拠点、地域施設、そして大都市圏の小規模拠点という階層構造が生まれます。大規模倉庫は規模の経済性をもたらしますが、都市に近い場所のスペースは限られており、高価です。したがって、企業はもはや輸送コストや倉庫賃料の最適化だけではなく、配送時間、在庫、返品、人員、エネルギー、サービス品質を含むシステム全体を最適化する必要があるのです。.
回復力には代償が伴う。
パンデミックとその後の混乱は、長らく主流であったジャストインタイム方式を完全に廃止したわけではないが、その運用を緩和させた。企業は現在、効率性と追加のバッファーを両立させようとしている。重要な部品はより頻繁に複数個調達され、特定の製品グループでは安全在庫が増加し、生産・流通ネットワークはより地域的に組織化されている。ジャストインタイム方式が自動的にジャストインケース方式に変わるわけではない。むしろ、セグメント化されたモデルが出現しつつある。希少品や戦略的な商品は大量に在庫され、代替の供給ルートが確保される一方、標準化された入手しやすい商品は引き続き可能な限り効率的に管理される。.
在庫過剰は資本を拘束し、資金調達コスト、保険料、在庫ロス、腐敗、そして技術陳腐化のリスクを伴います。回転率の高い電子機器の場合、大量の在庫は短期的な供給不足よりも経済的に危険な場合があります。しかし、医薬品、スペアパーツ、あるいは代替品がすぐに見つからない中間製品の場合、同じ在庫量でも工場の操業停止や供給危機を防ぐことができます。したがって、レジリエンスとは在庫水準を最大化することではなく、むしろ混乱を吸収し、再編成する経済的に健全な能力を指します。.
ニアショアリングとフレンドショアリングの台頭により、地域物流体制の必要性が高まっている。生産拠点は、場合によっては販売市場に近い場所、あるいは政治的に信頼できると見なされる国へと移転している。メキシコは米国との近さから、東欧諸国はEU単一市場への統合から、ベトナムをはじめとする東南アジア諸国は中国以外の地域への生産拠点の多様化から恩恵を受けている。こうした移転によって個々の輸送ルートは短縮されるものの、新たなサプライヤーとの関係構築、国境を越えた輸送、中間保管といった新たな課題が生じる。地域化はサプライチェーンを自動的に簡素化するわけではなく、むしろ当初はより断片化されることが多い。.
生産工程の全てを移転することは非常に高額な費用がかかり、安定性を損なう可能性さえあります。極端に孤立した経済は、専門化のメリットを失うだけでなく、局地的な自然災害、エネルギー不足、労働力不足に対して脆弱なままです。強固なサプライチェーンは、国家的な自給自足よりも、多様化、透明性、代替ルート、信頼できるパートナーから生まれる可能性が高いと言えます。物流センターにとって必要なのは、単に在庫を増やすことではなく、様々なサプライヤー、輸送手段、販売チャネルを結びつけることができる柔軟なハブです。.
物流の新たな地図
北米は、大規模流通プロジェクトにとって依然として最も注目される舞台である。米国は、巨大な消費市場、広大な国土、密集した高速道路網、そして機関投資家による近代的な工業用不動産への融資意欲の高さを誇っている。パンデミックによる極めて厳しい時期を経て、活発な建設活動により一時的に空室率が上昇した。しかし、2026年第2四半期には、データセットによって異なるものの、全国の工業用不動産の空室率は約6.5~7%の範囲にまで低下した。同時に、土地の吸収率は加速し、投機的な新規建設は減少した。これは、構造的トレンドの終焉ではなく、循環的な正常化を示唆している。.
米国国内では、成長パターンが変化しつつある。テキサス州、南東部、中西部の一部、そしてメキシコ国境付近の地域は、人口増加、新工場建設、ニアショアリングの恩恵を受けている。伝統的な港湾や玄関口となる市場は依然として重要であるが、地価の高騰、許認可の問題、交通渋滞によって制約を受けている。カナダは、オンタリオ州の高度に自動化された施設や、ブリティッシュコロンビア州の冷蔵・医療物流能力の拡大によって、北米のネットワークを補完している。重要なのは国境ではなく、むしろその地域が大陸規模の生産・消費回廊にどれだけ統合されているかである。.
ヨーロッパの成長はそれほど目覚ましいものではないものの、構造的にはより厳しいものとなっている。2026年上半期、ヨーロッパの主要10市場における不動産取得率は前年同期比で再び増加したが、空室率は5%強にとどまった。ドイツ、オランダ、フランス、スペイン、ポーランド、イギリスは依然として主要市場である。しかし、焦点は新規建設の最大化から、より良い立地、最新のエネルギー供給、そして代替用途の可能性の拡大へと移りつつある。空き地は希少で政治的な争点となっているため、ブラウンフィールド開発、高密度化、老朽化した倉庫の建て替えが重要性を増している。.
アジアは均質な市場ではありません。大都市圏、高いサービス需要、そして確立された不動産事業者を擁する日本は、高層ビルや複数テナントが入居する商業施設にとって安定した環境を提供しています。北海道や札幌首都圏のような地域では、小売、製造、物流といった多様な業種の利用者に対応できる施設が開発されています。中国は既に膨大な在庫を抱えており、近代化、自動化、ネットワーク最適化にますます注力しています。インドや東南アジアでは、都市化、産業発展、そして拡大する消費市場が新たな建設を牽引しています。同時に、オーストラリアは長距離輸送を道路と鉄道でより効率的に行うため、複合一貫輸送拠点への投資を進めています。.
ラテンアメリカとアフリカは、世界の機関投資家向け不動産市場において依然として規模は小さいものの、大きな発展の可能性を秘めている。メキシコは、米国によるニアショアリングの影響で既に特殊な状況にある。北アフリカでは、ヨーロッパへの近さ、競争力のあるコスト、そして新たな産業プロジェクトが、さらなる需要を生み出す可能性がある。この地域におけるボトルネックは、倉庫そのものではなく、道路、港湾、通関手続き、エネルギー供給、そしてデジタルシステムの質であることが多い。物流施設は、機能的なインフラと連携して初めて、その真価を発揮する。.
ホールが工場になったとき
技術の進歩は、倉庫の経済機能を大きく変革しています。自律移動ロボットが棚やコンテナを運び、無人システムがパレットを移動させ、自動化された小型部品倉庫が在庫を統合し、画像誘導ロボットアームがピッキング作業の大部分を担うようになっています。これらを包括するソフトウェア層は、倉庫管理、注文制御、シミュレーション、人工知能を網羅しています。この層は、商品の配置場所、優先すべき注文、そして次の作業ステップを人間、コンベアシステム、ロボットのいずれが行うかを決定します。.
業界の広範な予測によると、2028年までに倉庫や配送センターの約80%が何らかのロボット技術や自動化システムを導入すると見込まれています。これは、5つの倉庫のうち4つが完全に無人になるという意味ではありません。スキャナー、自動仕分け、音声ピッキング、モバイルロボット、半自動梱包などは既にこの定義を満たしています。完全自動化システムは依然として資本集約型であり、主に大量かつ比較的安定した取扱量に適しています。現実には、例外処理、品質問題、予期せぬ作業は人間が担当し、標準化された作業は機械が担うハイブリッドシステムが主流となるでしょう。.
自動化は建物の構造にも変化をもたらしています。天井が高くなることで保管密度が高まり、特に水平で耐荷重構造の床は正確な移動経路を確保します。また、追加の電源接続はロボットや充電インフラに電力を供給し、高性能なデータ接続は運用に不可欠になりつつあります。防火対策、メンテナンスゾーン、冗長性なども計画段階で考慮する必要があります。そのため、立地の良い古い倉庫は、たとえ同じ床面積であっても、新しい建物よりも経済的に魅力的ではない場合があります。.
生産性の向上は大きいものの、必ずしも保証されるものではありません。自動化システムは、処理能力、精度、稼働時間を向上させることができます。しかし、設計が不十分だと、コストのかかるボトルネックになりかねません。製品サイズの変動、予測不可能な需要、あるいは頻繁な製品ラインナップの変更は、償却を困難にします。したがって、企業は可能な限り最大限の自動化を選択するのではなく、経済的に妥当なレベルを選択すべきです。モジュール式システムやレンタル可能なロボットは参入障壁を低くし、高度に統合された大規模システムは、安定した高生産量においてその利点を主に発揮します。.
資本が求めるのは空間ではなく、質だ。
物流不動産は、ニッチ市場から機関投資家向けの資産クラスへと発展を遂げました。プロロジス、ブラックストーン、GLP、グッドマン、セグロといった大手オーナーやデベロッパーが国際的なポートフォリオを運用する一方、保険会社、年金基金、政府系ファンドは株式投資や特別ファンドを通じて投資を行っています。2026年初頭時点で、プロロジスは所有・管理合わせて約13億平方フィートの物流スペースと開発プロジェクトに権益を保有していました。この規模は、この分野がいかに専門化され、集中化が進んでいるかを示しています。.
ゼロ金利環境の終焉に伴い、評価額の調整が必要となった。資金調達コストの上昇により、投資家が将来の賃料収入に対して支払える価格は低下している。同時に、最新の物流施設は、インフレ調整後の賃料上昇、長期的な需要、そして一部のオフィス物件と比較してより明確な利用見通しを提供している。多くの確立された欧州市場における優良物件の利回りは概ね4~6%の範囲にあるが、立地、リース期間、建物の品質、資金調達が実際の利回りに大きく影響する。.
もはや決定的な競争優位性は、単に広大な土地を所有することだけにあるのではない。投資家は今、人口密集地やインフラへの近さ、電力や労働力の確保、拡張性、そしてエネルギー効率を評価対象としている。太陽光発電屋根、蓄電池、高効率暖房、そして安定した電力網接続を備えた建物は、より高い賃料、低い運営コスト、そしてより有利な資金調達オプションを実現できる。一方、老朽化した建物は、投資が必要になったり、規制上の制約に直面したり、割引価格で売却されるリスクを抱えている。.
複数テナントが入居する施設は、空室リスクを分散させ、多様なスペース要件への対応を可能にする。一方、単一テナントの大規模センターは、単一ユーザーのニーズに合わせて効率的に設計できる反面、集中リスクも生じる。有力なオンライン小売業者や小売グループがその場所から撤退した場合、高度に専門化された施設は、多額の費用をかけて再賃貸しなければならなくなる可能性がある。したがって、第三者による利用への適応性は、技術的・経済的な変化に対する一種の保険となる。.

倉庫の計画と建設の専門パートナー
温度管理物流への革新的なアプローチ
コールドチェーンは資本集約型の成長ニッチ市場である
温度管理物流は、いくつかの理由から成長を続けています。消費者の生鮮食品や冷凍食品への需要の高まり、オンライン食料品小売業者による温度管理された配送の必要性、そして製薬業界におけるデリケートな生物製剤、ワクチン、特殊医薬品の輸送などが挙げられます。従来の常温倉庫とは異なり、コールドチェーンが途絶えると、商品の価値が完全に失われるか、製品の安全性が損なわれる可能性があります。そのため、冗長性は単なる利便性ではなく、ビジネスモデルの不可欠な要素となっています。.
冷蔵倉庫施設は技術的に複雑です。堅牢な断熱材、気密性の高い建物の外壁、高性能な冷凍システム、非常用電源またはバックアップ電源、そして精密な温度監視が必要です。衛生規制、異なる温度帯、そして多くの場合、特殊なラックシステムも考慮しなければなりません。エネルギー消費量が多いため、電力価格と電力網の安定性は立地条件として非常に重要です。最新の冷媒、熱回収、インテリジェントな負荷管理によってコストと排出量を削減できますが、これらには追加の設備投資が必要です。.
専門化は、景気低迷期でも食品や医薬品を輸送できるため、経済変動に対する一定の保護効果をもたらします。しかし同時に、潜在的な利用者の範囲は狭まります。冷蔵倉庫は通常の倉庫のように単純に運営することはできず、技術的な不具合が発生すると非常に高額なコストが発生する可能性があります。そのため、投資家は潜在的な収益プレミアムを得る一方で、通常の物流よりも低い運用リスク、エネルギーリスク、規制リスクも負うことになります。.
仕事は消滅するのではなく、形を変えるのだ。
物流ブームは、倉庫業、輸送業、技術、管理といった分野で直接雇用を生み出すだけでなく、建設会社、サプライヤー、保守サービス会社、地域サービスプロバイダーといった分野で間接雇用も創出する。構造的に脆弱な地域にとって、大規模な物流センターは重要な雇用主であり、納税者にもなり得る。しかし、その影響は垂直統合のレベルによって異なる。熟練労働者の少ない高度に自動化された輸送倉庫は、修理、梱包、返品処理、管理機能を備えた施設とは、地域に異なる影響を与える。.
自動化によって、反復的な歩行、持ち上げ、運搬作業は大幅に削減されます。同時に、メカトロニクスエンジニア、電気技師、ソフトウェアスペシャリスト、データアナリスト、そして技術的な知識を持つシフトスーパーバイザーへの需要が高まっています。この変化は、労働力不足を自動的に解消するものではなく、すでに不足している職種にその問題が移るだけです。したがって、工場の経済的成功は、従業員の資格、保守体制、そして現場スタッフを技術職に育成する能力にますます依存するようになります。.
社会的影響については依然として賛否両論がある。人間工学に基づいたシステムは、身体的負担を軽減し、危険な作業を代替できる。しかし、こうしたデータおよび制御システムは、毎秒のパフォーマンスを測定し、作業リズムを激化させ、従業員の自律性を制限する可能性がある。生産性だけでは、職場の質について多くを語ることはできない。従業員の離職率、欠勤率、採用コストは、期待される効率性の向上を相殺してしまう可能性がある。.
したがって、成功している事業者は、従業員を自動化システムの単なる構成要素として扱うことはありません。プロセス変更の初期段階から従業員を関与させ、透明性の高い業績基準を設定し、技術投資と研修を組み合わせます。配送センターにおける資格認定プログラムは、学位を持たない従業員にもキャリアパスを切り開くことができます。これは、自治体や地域にとって重要な手段となります。立地政策においては、求人数の公表だけでなく、資格、報酬、そして長期的な雇用可能性も考慮に入れるべきなのです。.
土地、電気、そして人々の理解が、ますます希少になりつつある。
大規模な物流センターは広大な土地を必要とし、交通量も増加させる。未開発地では、農業、自然保護、住宅開発といった用途と競合する。都市部では、既に土地が不足し、道路網が混雑しているという問題に直面する。そのため、プロジェクトの経済的収益はプラスになる可能性がある一方で、騒音、土地の封鎖、インフラ整備費用といった社会的影響は、著しく好ましくないものとなる。.
現代の建物は、太陽光発電に適した、日陰のない広い屋根面積を備えています。蓄電池、ヒートポンプ、充電インフラと組み合わせることで、建物はエネルギー需要の一部を賄い、一時的に発電することも可能です。屋根構造、電力網への接続、エネルギー管理を最初から計画的に行う場合、その可能性は特に高まります。しかし、太陽光発電屋根だけでは、輸送の気候変動対策は実現せず、土地利用に伴う問題も解消されません。.
欧州の規制は、不動産所有者への圧力を強めている。新築の非居住用建物に対するエネルギー要件は上昇し、サステナビリティ報告書には信頼性の高いデータが求められ、EUの分類法は資金調達や投資判断に影響を与えている。既存物件においては、エネルギー効率の高い改修を行わなければ、賃貸価値と資産価値が低下するリスクが高まっている。このように、サステナビリティはイメージの問題から、資本コストと運営コストの構成要素へと変化しつつある。.
人々の理解と支持は、華やかなビジュアル表現ではなく、具体的な地域へのメリットによって得られる。騒音対策、緑地帯の確保、高度な交通管理、鉄道網の整備、義務的な研修プログラムなどは、負の影響を軽減する上で有効である。自治体は、道路、消防署、排水設備、ネットワーク拡張にかかる費用を十分に考慮する必要がある。プロジェクトが地域に利益をもたらすのは、それによって生じる公共および環境コストを上回る経済的メリットがある場合に限られる。.
廊下の数が増えたからといって、必ずしも安全性が高まるわけではない。
追加の倉庫は、重要な在庫を適切な場所に保管したり、代替ルートを開拓したりすることで、サプライチェーンの堅牢性を高めることができる。しかし、高度に自動化された単一の施設にあまりにも多くの物流が集中すると、脆弱性が高まる可能性もある。火災、停電、サイバー攻撃、ソフトウェアエラーなどが発生すれば、地域全体に影響を及ぼす可能性がある。したがって、規模の経済性とレジリエンスは、しばしば相反する関係にある。.
デジタル化への依存は特に深刻です。倉庫管理、ロボット制御、輸送計画、在庫データは密接に連携しています。中央ソフトウェアが故障したり、インターフェースが侵害されたりすると、物理的な商品は残りますが、効率的な所在確認や移動ができなくなります。そのため、冗長システム、オフライン手順、セグメント化されたネットワーク、定期的な緊急訓練は、スプリンクラーシステムやバックアップ電源と同様に重要です。.
エネルギーもまた、システム的な要素になりつつある。自動化倉庫、冷蔵倉庫、充電ステーション、データインフラの整備により、電力接続容量は増加する。送電網の容量が限られている地域では、物流センターは工場、住宅地、データセンターと競合する。理論的には理想的な立地でも、送電網への接続が数年後になるのであれば、実際には不向きとなる可能性がある。土地の確保は、ますます安定した電力供給の確保へと変化しつつある。.
したがって、レジリエンスは、無闇な重複ではなく、冗長性から生まれる。企業は代替の仕入先、輸送ルート、運用モードを必要とするが、製品ごとに全く同じ倉庫をもう一つ用意する必要はない。重要度、補充時間、価値、賞味期限、代替可能性に基づいたリスクベースのセグメンテーションの方が理にかなっている。そうして初めて、追加在庫、地域ハブ、柔軟な契約が経済的に正当化される場所を判断できる。.
プロジェクトは業界全体にシグナルを送る
現在のプロジェクトの多様性は、このブームがオンライン小売業だけによって牽引されているわけではないことを示している。日本では、大都市圏以外でも複数のテナントが入居する商業施設が出現している。これらの施設は、柔軟な区画配置と幅広い顧客層を強みとしている。これは地域需要への自信の表れであり、オーナーが単一テナントに依存するリスクを軽減する。同時に、こうした施設は、小規模企業が大規模な施設を自社で資金調達することなく、最新のインフラを利用できるというメリットも提供する。.
北米では、医療機関や食品卸売業者が保管・冷蔵設備の増強に投資している。これは多くの場合、既存の建物を取得し、設備をアップグレードすることによって実現される。この戦略は新築よりも迅速かつ省スペースだが、断熱性、電力供給、床耐荷重、拡張性などを綿密に評価する必要がある。一方、国際的なオンライン小売業者が運営する新たな大規模施設は、地域配送のスピードが依然として競争上の優位性であることを示している。.
欧州の食品・飲料メーカーは、成長と供給の安定性を両立させるため、生産・保管施設を拡張している。ベトナムでは、東南アジアの産業多様化の恩恵を受け、新たな地域物流プロジェクトが次々と生まれている。オーストラリアでは、鉄道と道路を効率的に組み合わせたコンテナ輸送を実現するため、複合一貫輸送拠点の開発が進められている。これらのプロジェクトに共通するのは、特定の建築モデルではなく、生産拠点、需要地、あるいは高性能輸送拠点に物流の流れを近づけようとする試みである。.
したがって、個々のプロジェクトから得られる最も重要な教訓は次のとおりである。世界的なトレンドは広範に及ぶが、地域経済は依然として地域ごとに異なる。北米の消費地帯で有効なものが、日本の地域市場やヨーロッパのブラウンフィールド用地に適しているとは限らない。資本はグローバルに分散できるが、事業運営、許認可、人材、輸送は地域に根ざしている。.
企業向け戦略
企業はもはや物流を独立したコストセンターとして扱うべきではありません。配送能力は、収益、顧客ロイヤルティ、生産能力の稼働率、運転資金に影響を与えます。最も安価な倉庫であっても、輸送コストの増加、在庫の増加、配送時間の延長などを招く場合、システム全体の中ではコストが高くなる可能性があります。したがって、立地決定には、不動産コスト、人員、エネルギー、税金、交通量、リスク、サービスレベルを総合的に評価するモデルが必要です。.
第二の原則は、技術的なオープン性です。建物と自動化システムは、製品範囲、処理能力、テナントの変更に対応できるよう、モジュール式に設計する必要があります。固定式の大規模技術は、適切な量であれば高い効率性を実現しますが、適応を複雑にする可能性があります。モバイルロボット、標準化されたインターフェース、拡張可能なソフトウェアは、柔軟性を高めます。重要なのは、注文プロファイル、製品構成、ピーク負荷、エラーコスト、スタッフの可用性を網羅する堅牢なデータベースが必要となることです。.
第三に、企業はレジリエンスを測定可能なものにする必要があります。安全なサプライチェーンに関する一般的な説明では不十分です。適切な主要業績評価指標(KPI)には、再起動時間、重要在庫のカバー率、冗長調達部品の割合、代替輸送能力、許容最大ダウンタイムなどが含まれます。センターは、リスク軽減への具体的な貢献度に基づいて評価されるべきです。そうしないと、最も重要な脆弱性に対処せずに高額な施設を建設してしまうリスクがあります。.
中小企業(SME)にとって、所有よりも協力の方が経済的な場合があります。複数テナントが入居する施設、契約物流、共有自動化は、テクノロジーへのアクセスと規模の経済性をもたらします。しかし、これは同時にサービスプロバイダーへの依存を生み出します。契約では、データアクセス、サービスレベル、緊急時の手順、価格変更、および切り替えオプションを明確に定義する必要があります。アウトソーシングはプロセスを移転しますが、提供能力に関する戦略的な責任は移転しません。.
州や地域が得るもの
効率的な物流は、取引コストを削減し、販売市場を拡大し、生産拠点としての魅力を高めます。優れた港湾、鉄道網、通関手続き、デジタルネットワークを備えた地域は、国際的なバリューチェーンに効果的に統合できます。さらに、物流拠点は建設、技術、エネルギー、保守、ビジネスサービスに対する需要を生み出します。したがって、その経済効果は、目に見える倉庫業務の雇用にとどまりません。.
同時に、各国はあらゆる倉庫に対して補助金競争を行うべきではない。標準化された物流は比較的流動性が高く、場合によっては1平方メートルあたりの付加価値が低い。公的資金は、鉄道網、デジタル税関システム、ネットワーク拡張、職業訓練、ブラウンフィールド開発の加速など、複数の企業に利益をもたらすインフラと能力に重点を置くべきである。直接補助金は、戦略的な供給、イノベーション、あるいは極めて高い地域付加価値が生み出される場合にのみ正当化される。.
都市計画政策は、土地利用をめぐる対立を早期に解決しなければならない。適切な回廊は、土地が容易に入手できる場所に工業用建物を建設することだけを許可するのではなく、交通、電力、労働力を統合するべきである。自治体の境界線は、ある自治体が税収を得る一方で、近隣の町が交通渋滞の負担を負うような結果になってはならない。地域間の連携と、費用発生要因に基づいたインフラ整備への貢献は、経済バランスを改善する。.
ブルガリアをはじめとする東南ヨーロッパ諸国にとって、ニアショアリング、EU単一市場、そしてトルコ、黒海、中央ヨーロッパへと続く回廊を組み合わせることは、他に類を見ないチャンスです。しかし、純粋なコスト優位性だけでは十分ではありません。重要な要素としては、確実な許可、効率的な国境・税関手続き、熟練した労働力、ネットワーク容量、そして道路、鉄道、港湾、空港インフラの統合などが挙げられます。倉庫を建設するだけでは不動産は生まれますが、これらの要素を組み合わせることで物流ハブが構築されるのです。.
この好況は依然として景気循環の影響を受けやすい。
構造的な成長要因があるにもかかわらず、市場は過剰供給とは無縁ではない。2021年から2023年にかけて、いくつかの地域で投機的なプロジェクトが急増した。金利の上昇と企業がパンデミックによる事業拡大を調整するにつれ、空室率が上昇した。こうした局面は不動産市場ではよくあることで、計画から完成までには数年かかるため、需要がすでに減少している時期に新たな供給が流入することが多い。.
建設費と資金調達費の高騰はリスクをさらに悪化させる。プロジェクト自体は運営上健全であっても、高額な債務融資のために採算が取れなくなる可能性がある。開発業者は、投機的なプロジェクトを減らし、事前リースをより頻繁に求めることで対応している。これは短期的には新規建設を減速させ、中期的には新たな供給不足を引き起こす可能性がある。米国および欧州の一部地域におけるパイプラインの減少は、すでに需給バランスの再調整に寄与している。.
集中リスクは、特に大規模テナントにおいて顕著に見られます。オンライン小売業者、小売グループ、物流業者などは、地域市場全体を支配する可能性があります。企業がネットワークを変更すると、複数のスペースが同時に空室になることもあります。また、既存の設備が次のテナントに適さない場合、技術的な特化もリスクとなり得ます。したがって、投資家は現在のテナントの信用力だけでなく、物件の代替利用の可能性も検討する必要があります。.
地政学的変化は相互に影響を及ぼします。貿易障壁や地域生産は、新たな保管ニーズを生み出す一方で、商品の流れを減少させ、投資価値を低下させる可能性があります。分断化の進行は、世界経済と貿易に重荷となるでしょう。物流部門は個々の混乱を緩和することはできますが、国際的な分業の永続的な喪失を補うことはできません。倉庫を増やしても、安定した貿易関係の代わりにはならないのです。.
成長の質は2030年までに決まるだろう。
最新の物流スペースに対する需要は、2030年まで上昇し続けると予想されています。オンライン小売、在庫の長期化、新たな生産拠点、温度管理が必要な商品、そして配送信頼性の向上といった要因が、この成長を後押ししています。しかし、最も大きな価値向上は、単なるスペースではなく、エネルギー効率が高く、ネットワーク接続性に優れ、柔軟な自動化が可能な施設で実現されるでしょう。市場は、将来を見据えた建物と、技術的に時代遅れの建物をますます明確に区別していくと考えられます。.
人工知能は、主に計画と管理の分野を変革するでしょう。需要予測、在庫配置、人員とロボットの連携、保守ニーズの特定などが可能になります。そのメリットは、データ品質、明確なプロセス、そして信頼性の高い統合に左右されます。組織化が不十分なサプライチェーンは、アルゴリズムだけでは強固なものにはなりません。最大の効果は、デジタルによる意思決定と物理的なインフラが一体となって開発される場合に得られます。.
エネルギーは、立地条件と人材に加えて、3番目に重要な立地選定基準になりつつあります。事業者は、手頃な価格の電力だけでなく、信頼性の高い送電網接続容量と予測可能な価格も必要としています。太陽光発電屋根、蓄電システム、柔軟な負荷制御は利点をもたらしますが、高性能な送電網に取って代わることはできません。電力需要、電気自動車の充電、冷房、建物技術を統合的に最適化するプロジェクトは、運用コストが低く、資金調達の機会も向上するでしょう。.
土地不足は、人口密集地域における新規建設を制限するだろう。ブラウンフィールド(汚染された土地)、高層ビル、既存施設の近代化が重要性を増している。同時に、都心部の物流すべてが経済的に成り立つわけではない。高騰する土地価格や近隣住民間の対立が制約となっている。したがって、未来のネットワークは、ごく少数の大規模ハブ、地域センター、そして戦略的に配置された都市部の拠点から構成されることになるだろう。.
コンクリートでできた進歩 ― リスクが内在している
世界的な物流センターのブームは、単なる投機的な流行でもなければ、完全な成功物語でもない。それは、貿易、技術、そして地政学的リスク認識における真の変化を反映している。現代の物流センターは、生産性の向上、配送時間の短縮、食品や医薬品のサプライチェーンの安定化、そして地域を国際的なバリューチェーンに統合することを可能にする。したがって、物流センターは物理的な境界をはるかに超えた経済的利益を生み出すのである。.
しかし、設備増強は必ずしもレジリエンス(回復力)の向上を意味するものではありません。過剰な規模の施設は資本を拘束し、大規模なプラントは故障リスクを集中させ、自動化はエネルギーとソフトウェアへの依存度を高め、土地利用は地域的なコストを生み出します。経済的に健全なアプローチは、最大限の効率性と最大限の冗長性の中間に位置します。企業はリスクを区別し、柔軟な施設を設計し、物理的セキュリティとデジタルセキュリティを組み合わせる必要があります。.
したがって、勝者となるのは、単に最も広い面積の施設を建設する者ではない。成功する施設や運営者は、空間、輸送、エネルギー、データ、そしてスキルを強靭なシステムに統合できる者となるだろう。これには、持続可能な建物、相互運用可能な技術、代替的な運営方法、そして複雑なシステムを習得できる従業員が含まれる。政治的な意思決定者もまた、戦略的なインフラと使い捨ての倉庫、地域価値の創造と単なる土地の売買、真の脱炭素化とグリーンウォッシングといった区別をより明確にする必要がある。.
世界はより効率的な物流センターを必要としているが、どんな犠牲を払ってでも、またあらゆる場所に必要とするわけではない。新たなハブが多様性、透明性、そして行動の選択肢を生み出すことで、サプライチェーンの回復力は向上する。しかし、規模拡大が目的そのものとなり、電力、ソフトウェア、人材、あるいは単一の主要ユーザーが代替不可能なボトルネックとなると、新たな依存関係が生まれる。したがって、2030年までに決定的な要因となるのは、どれだけの施設が建設されたかではなく、巨額の投資が適応力のあるネットワークにつながったかどうかである。これこそが、このメガトレンドの刺激的な真実である。次のサプライチェーン危機は、倉庫不足が原因ではなく、むしろ同じ脆弱なシステムに依存する、高度に最適化された倉庫が多すぎるために起こる可能性があるのだ。.
イントラロジスティクスの専門家

高層倉庫および自動保管システム向けの包括的なソリューションのコンサルティング、計画、実装 - 画像: Xpert.Digital
詳細はこちら:
グローバルマーケティングとビジネス開発のパートナー
☑️ 当社のビジネス言語は英語またはドイツ語です。
☑️ 新機能: 母国語での対応!

Konrad Wolfenstein
私と私のチームは、あなたの個人アドバイザーとして喜んでお手伝いさせていただきます。.
こちらの問い合わせフォームにご記入いただくか[email protected]。、 +49 7348 4088 965までお電話ください。メールアドレスはです
私たちの共同プロジェクトを楽しみにしています。.
☑️ 戦略、コンサルティング、計画、実装における中小企業のサポート
☑️ デジタル戦略とデジタル化の策定または再調整
☑️ 国際販売プロセスの拡大と最適化
☑️ グローバル&デジタルB2B取引プラットフォーム
☑️ パイオニア事業開発 / マーケティング / PR / 見本市
ビジネス開発、販売、マーケティングにおける世界的な業界と経済の専門知識

ビジネス開発、販売、マーケティングにおける当社のグローバルな業界および経済に関する専門知識 - 画像: Xpert.Digital
業界重点分野:B2B、デジタル化(AIからXRまで)、機械工学、物流、再生可能エネルギー、産業
詳細はこちら:
洞察と専門知識を提供するテーマ別ハブ:
- 世界および地域の経済、イノベーション、業界特有のトレンドを網羅した知識プラットフォーム
- 当社の主要重点分野に関する分析、洞察、背景情報のコレクションです。
- ビジネスとテクノロジーの最新動向に関する専門知識と情報を提供する場所
- 市場、デジタル化、業界のイノベーションに関する情報を探している企業のためのハブ。