再生可能エネルギー:時間との戦い – 6億9500万ドルの「コバルトソーラー」プロジェクトが明らかにするエネルギー転換について – AIを活用したクリエイティブな画像:Xpert.Digital
330メガワットに6億9500万ドル:なぜ資金はもはや太陽光発電における最大の問題ではないのか
エネルギー転換の新時代:なぜ今日、太陽光発電モジュールよりも送電網と蓄電システムが重要なのか。
太陽光発電のパラドックス:カリフォルニア州は巨大発電所を建設しているが、発電した電力をしばしば廃棄せざるを得ない。
カリフォルニア州にある出力330メガワットのコバルト・ソーラー発電所は、6億9500万ドルという驚異的な資金調達に成功した。一見すると、これは急成長する太陽光発電業界の典型的な成功事例のように見えるが、この巨額投資の背後には、世界の電力市場の根本的な変革が潜んでいる。今回の取引は、エネルギー転換のための資金が世界中で利用可能であることを証明する一方で、同時に現代における真のボトルネックをも露呈させている。.
太陽光パネルはますます手頃な価格になり、効率も向上している一方で、インフラは限界に達しつつあります。恐れられていた「ソーラーパラドックス」は、すでにカリフォルニア州で大量のグリーン電力が抑制される事態を引き起こしています。これは、発電された電力が送電網で吸収しきれないためです。コバルトソーラーの事例は、このことを如実に示しています。エネルギー転換の未来は、もはや設置された太陽光パネルの数だけに左右されるものではありません。今日、数十億ドルを投資する企業は、真の課題、すなわち、インテリジェントな蓄電システム、長期にわたる許認可手続き、過負荷状態にある送電網、そして最も経済的に価値のあるタイミングで正確にエネルギーを供給する能力といった課題に立ち向かわなければなりません。.
6億9500万ドルで330メガワット:コバルトソーラーが明らかにするエネルギー転換の新たな経済性
カリフォルニア州のエネルギー転換とボトルネックは、資金不足によるものではなく、送電網の不足によるものである。
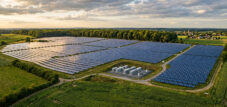
カリフォルニア州の330メガワット級コバルト・ソーラー・プロジェクトの資金調達は、太陽光発電業界における単なる成功事例の一つにとどまらない。カナディアン・ソーラーの子会社であるリカーレント・エナジーは、既に建設中のこの発電所向けに、負債と税額控除を合わせて総額6億9500万ドルを調達した。このうち約4億8400万ドルは三菱UFJフィナンシャル・グループとNord/LBが主導する負債融資パッケージで、2億1100万ドルはウェルズ・ファーゴからの税額控除である。このプロジェクトはリバーサイド郡ブライスから西へ約32キロメートルに位置し、2027年末までに商業運転を開始する予定だ。.
今回の取引は、米国の大規模太陽光発電所が、高い資金調達コスト、貿易の不確実性、送電網の混雑の増大、補助金条件の変化といった状況下でも、依然として融資対象として有望であることを示している。しかし、これはすべての大規模太陽光発電プロジェクトが自動的に収益を上げることや、太陽光発電容量の増加だけでカリフォルニア州の電力供給問題が解決することを証明するものではない。特に、日中に太陽光発電の供給過剰が生じる電力市場では、プロジェクトの質は、設置容量だけでなく、立地、送電網への接続、収益に関する契約上の保証、稼働開始日、そして貴重な時間帯に電力を供給できる能力によっても左右されるようになっている。.
したがって、コバルトソーラーはエネルギー転換の新たな段階を象徴する存在と言える。第一段階では、主に太陽光発電モジュールの低価格化とプロジェクトの規模拡大に重点が置かれた。現在、極めて重要な段階は、天候に左右される大量の発電を、過負荷状態にあり、時に柔軟性に欠ける電力システムに経済的に統合することにある。契約を通じてリスクを管理可能と判断されれば、資金は確保できる。しかし、真のボトルネックは、送電網、蓄電設備、許認可、サプライチェーン、そして信頼できる電力購入契約へと移行している。.
政治的・戦略的なシグナル効果を伴う資金調達
6億9500万米ドルという金額は、何よりもまず、機関投資家からの明確な信頼の証である。MUFG、Nord/LB、Wells Fargoは、楽観的な成長予測のみに基づいてプロジェクトに資金を提供する投資家ではない。プロジェクトファイナンスは通常、スポンサーの全体的なバランスシートではなく、個々のプロジェクトが長年にわたって十分に安定したキャッシュフローを生み出す能力に重点を置く。銀行は、建設コスト、スケジュール、送電網への接続、技術設計、保険適用性、収益契約、取引相手リスク、税務上の影響、および予想される債務返済能力を精査する。.
複数の実績ある金融機関が資本構成の異なる部分を担うことで、集中リスクが軽減され、それぞれの専門分野に応じた業務分担が可能になります。銀行は建設資金や長期債務融資、税額控除のためのブリッジファイナンス、信用枠や保証枠を提供します。税額控除投資家であるウェルズ・ファーゴは、プロジェクトの税務上の負担の一部を担います。この構造は従来の企業融資よりも複雑ですが、税制優遇措置がプロジェクトの経済性において重要な役割を果たす米国の再生可能エネルギー市場の論理を反映しています。.
この取引は政治的にも重要な意味を持つ。米国のエネルギー政策が、発電量増加への要望、サプライチェーンに対する産業政策による統制、そして風力発電や太陽光発電へのインセンティブに対するより厳格なアプローチとのバランスをますます重視するようになっている時期に行われた。開発業者にとって、これは既に承認され、建設中で、現実的な稼働開始予定日があるプロジェクトの価値を高めることになる。先進的なプロジェクトはもはや単なる技術施設ではなく、土地の権利、許可、送電網への接続、税制上の優遇措置、供給契約、そして先行優位性といった要素が緊密に組み合わされたパッケージとなる。.
6億9500万米ドルが実際に意味すること
総融資額を公称出力330メガワットで割ると、1メガワットあたり約211万米ドルという計算値が得られます。ただし、この数値は太陽光発電所の純粋な建設費用と同一視すべきではありません。公表されている金額は、完了した融資構成要素を表しており、必ずしも投資予算全体を表すものではありません。融資には、ブリッジローン、準備金、保証、建設利息、取引費用、または異なる時期に引き出され、後に借り換えられる金額が含まれる場合があります。さらに、公表されている出力が交流(AC)電力なのか直流(DC)電力なのかは明記されていません。.
約4億8,400万ドルの債務融資パッケージは、公表されている総額の約69.6%を占めています。2億1,100万ドルの税額控除は、約30.4%を占めています。この内訳は、融資における税額の重要性を示していますが、スポンサーの経済的自己資本比率を直接示すものではありません。税額控除は、従来の銀行融資でも伝統的な自己資本でもありません。投資家は、主に税額控除と減価償却の恩恵から価値が派生する経済的権利を受け取ります。したがって、法的な構造は、ウェルズ・ファーゴが発電所の約30%を所有しているという単純な概念とは大きく異なる可能性があります。.
一般的なコストベンチマークとの比較も慎重に行う必要があります。米国の大規模太陽光発電所の場合、近年の純粋なシステムコストは、測定方法、立地、系統連系、調達、タイミングによって異なりますが、直流電力1メガワットあたり約100万米ドルと報告されることがよくあります。しかし、コバルトソーラーは、総予算または資金調達額がこれよりもかなり高額になる可能性があります。その理由としては、高額な系統連系工事、変圧器、高電圧インフラ、プロジェクト固有の建設コスト、準備金、開発費用、資金調達コスト、または直流電力と交流電力の出力の大きな差などが考えられます。投資計算が公表されていない状況で、プロジェクトが特に高額である、あるいは特に安価であると主張することは、経済的に不適切です。.
税制上の公平性を支えるビジネスモデル
税額控除は、米国の再生可能エネルギー融資における最も特徴的な要素の一つです。開発事業者は多額の税額控除と加速償却を受けることができますが、短期的にこれらのメリットを十分に活用できるだけの課税所得を常に確保できるとは限りません。税負担の大きい大手金融機関は、この立場を経済的に活用し、その見返りとしてプロジェクト会社に資金を注入することができます。これにより、スポンサーの当面の資金ニーズが軽減され、政府資金を投資可能なプロジェクト資本に転換することが可能になります。.
経済的利益は、数多くの条件に左右されます。これには、税控除の対象となる費用ベース、生産関連税額控除と投資関連税額控除の選択、潜在的な追加課税、労働法上の要件、期限、文書化義務、および返還リスクなどが含まれます。したがって、税制優遇投資家は、太陽光発電所の技術的な品質だけでなく、税務上の前提条件の信頼性も検証する必要があります。税制優遇措置が後日返還請求された場合、資金が不適切に使用された場合、または合意された条件から逸脱した場合、補償および責任メカニズムが適用される可能性があります。.
ウェルズ・ファーゴからの2億1100万ドルの出資は、投資家の視点から見てプロジェクト構造が十分に進展し、検証可能であることを強く示唆している。しかし、これはすべてのリスクが解消されたことの証明ではない。税額控除は資金調達コストを削減できる一方で、契約の複雑さを増大させる。スポンサー、貸し手、税額控除提供者の利害は、いわゆるウォーターフォール構造で整合していなければならない。危機時には、分配、追加出資、運営上の決定、保険金の支払い、そして売却の可能性について、誰が決定権を持つかが極めて重要となる。.
2027年末までの競争
2027年末までの操業開始計画は、単なる技術的な目標ではない。税制政策の枠組み変更に伴い、戦略的な重要性を帯びている。インフレ抑制法後に導入されたクリーンエネルギー発電に対する技術中立的な税額控除は、その後、新規の風力発電および太陽光発電プロジェクトに対する適用期間が大幅に制限された。特定のプロジェクトにおいては、2027年12月31日までに建設開始と稼働開始を実証することが極めて重要となる。既に承認され、建設が着々と進んでいるプロジェクトは、送電網への接続が保証されていない初期開発段階のプロジェクトよりもはるかに有利な立場にある。.
コバルトソーラーは、この重要な年の終わりまでに操業を開始する予定です。これは、期限が税務上の考慮事項のみに基づいていることを意味するものではなく、期限を守れなかった場合にプロジェクトが資金を失うことを意味するものでもありません。具体的な税務上の取り扱いは、実際の建設開始時期、選択された税額控除、プロジェクト構造、その他の要因によって異なります。とはいえ、現在の遅延は、より安定した資金調達体制の下よりも大きな経済的損失をもたらす可能性があることは明らかです。変圧器の遅延、送電網接続の問題、または建設の中断は、追加の利息を生み出すだけでなく、計算の税務上の基礎全体を変更する可能性さえあります。.
これにより、経験豊富なEPCサービスプロバイダーの価値が高まります。Blattner Energyは、エンジニアリング、調達、建設を担当します。EPC契約は、リスクを移転および制限するための重要な仕組みです。固定価格、スケジュール、パフォーマンスコミットメント、違約金、保証、不可抗力条項により、追加コストがプロジェクト会社と請負業者の間でどのように分配されるかが決まります。特に、材料価格の変動、高電圧技術のリードタイムの長さ、潜在的な貿易制限といった環境下では、契約の品質はモジュールの技術的効率とほぼ同等に重要になります。.
銀行がコバルトソーラーに融資できる理由
融資の可否は、設置されたメガワット数だけで決まるものではありません。融資機関は、日射量や発電量から利用可能なキャッシュフローに至るまで、検証可能な証拠の連鎖を必要とします。これには、信頼性の高い発電量評価、モジュールの劣化に関する現実的な想定、稼働保証、運転・保守費用、保険適用範囲、そして日射量が少ない年のための十分なバッファーが含まれます。決定的な指標は、理想的な条件下での理論上の発電量ではなく、損失、出力抑制、運転費用を差し引いた後の、保守的に予測される収益です。.
販売面は特に重要です。現在のプロジェクト通知には、電力購入者、潜在的な電力購入契約の期間、および価格体系が明記されていません。これは、包括的な経済評価を行う上で重要な情報不足となります。信用力のある電力会社、自治体調達機関、または企業との長期契約は、安定した収益を生み出し、多額の債務融資を可能にします。担保のない市場価格収入の割合が高いプロジェクトは、カリフォルニア州の価格変動、日中のマイナス価格、および出力抑制の影響を著しく受けやすくなります。.
貸し手側が多額の融資パッケージを提供しているという事実は、未公開の文書において、収益およびプロジェクトに関する重大なリスクが適切にヘッジされていることを示唆している。しかしながら、契約の詳細にアクセスできない限り、このヘッジの正確な質を評価することはできない。電力価格、潜在的なインデックス連動、最低購入量、出力抑制に対する補償、送電網障害に関する規制などは、いずれも公表されていない。客観的な分析を行うには、融資契約のみから確実な収益を導き出すのではなく、これらの制約を考慮に入れなければならない。.
カリフォルニアの太陽のパラドックス
カリフォルニア州はクリーンエネルギー発電をさらに増やす必要があるが、同州は既に時間帯によっては送電網が経済的に処理できる量を超える太陽光発電量を生産している。2024年には、カリフォルニア独立系統運用機関(CAISO)が管理する地域で、風力発電と太陽光発電合わせて約340万メガワット時の発電量が抑制された。これは前年比29%増である。抑制量の約93%は太陽光発電によるものだった。ピークは、日射量が多く冷房需要が比較的低い春に発生することが多い。.
この太陽光発電のパラドックスは、プロジェクトの経済性を変えつつあります。太陽光発電所の均等化発電原価(LCOE)は非常に低い一方で、発電された電力の市場価値は同時に低下します。重要なのは、発電所が年間でどれだけの電力を発電するかだけでなく、いつ、どの送電網ノードで発電が行われるかです。晴れた日の正午に追加で発電された1メガワット時(1MWh)は、市場価格が低く、場合によってはマイナスになることもあります。逆に、暑い夕方の1メガワット時(1MWh)ははるかに価値が高くなりますが、太陽光発電所は日没後には発電を行いません。.
したがって、コバルトソーラーは、送電網の容量、立地、および潜在的な柔軟性という観点から評価される必要がある。ブライス近郊の敷地は優れた日射資源を有し、広範なエネルギーインフラが整備された地域に位置している。同時に、他の太陽光発電プロジェクトとの近接性から、地域的な集中化が生じる可能性もある。コバルトソーラーがボトルネックの影響をより頻繁に受けるかどうかは、具体的な送電網接続点、契約済みの送電権、地域拡張プロジェクト、および契約上の規則によって決まる。これらの詳細は、公表資料には含まれていない。.
したがって、経済における中心的な問題は、カリフォルニア州が依然として太陽光発電を必要としているかどうかではなく、どのような種類の太陽光発電設備を、どの場所に設置し、どのような補完システムと組み合わせることで、高いシステム価値を実現できるかという点である。送電網への接続性、蓄電オプション、柔軟な売電能力、あるいは適切な負荷プロファイルを持つ消費者を備えたプロジェクトは、混雑した送電網地点にある独立型システムに比べて重要性を増すだろう。.
新着:米国の特許 - 太陽光発電所の設置が最大 30% 安く、40% 速く簡単に - 説明ビデオ付き!

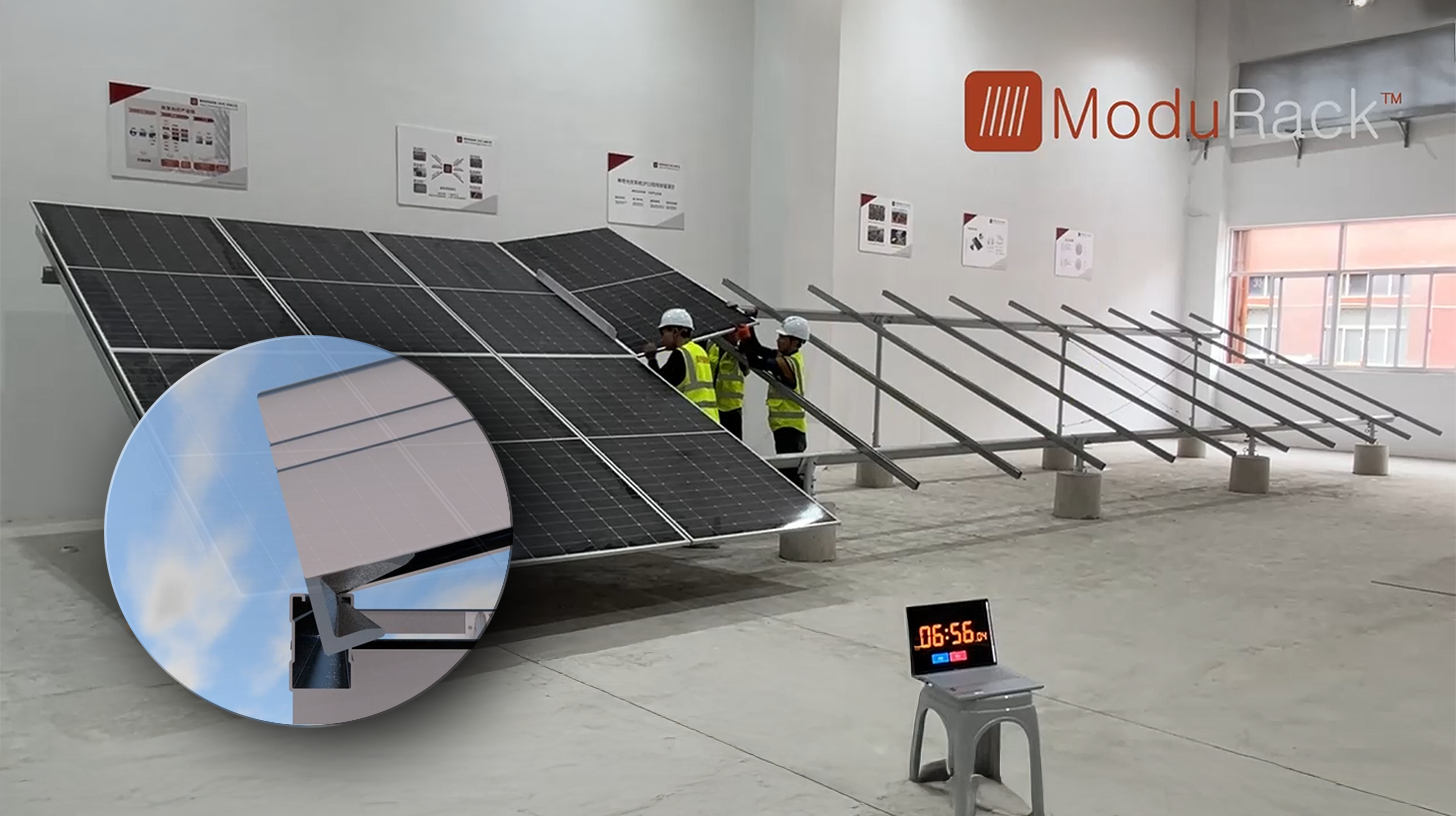
新着:米国特許 - 太陽光発電所の設置費用を最大30%削減、設置期間を最大40%短縮・簡素化 - 説明ビデオ付き! - 画像:Xpert.Digital
この技術革新の核心は、数十年にわたり標準となってきた従来のクランプ固定からの意図的な脱却にあります。時間とコスト効率に優れたこの新しい固定システムは、根本的に異なる、よりインテリジェントなコンセプトでこの問題に対処します。モジュールを特定の箇所でクランプ固定するのではなく、モジュールを連続した特殊形状のサポートレールに挿入し、しっかりと固定します。この設計により、雪による静的荷重から風による動的荷重まで、あらゆる力がモジュールフレームの全長にわたって均等に分散されます。.
詳細はこちら:
リカークティブ・エナジー:開発者から長期インフラ保有者へ
システムコンポーネントにストレージデバイスが追加されています
蓄電池は、カリフォルニア州において太陽光発電を日中から夕方の時間帯にシフトさせるための最も重要な手段となっている。CAISO(カリフォルニア独立系統運用機関)管轄区域における蓄電池の設置容量は、2024年だけで約8.0ギガワットから11.6ギガワットに増加した。一般的なシステムは、太陽光発電量が多く価格が低い時間帯に充電を行い、4~8時間後にエネルギーを放出する。これにより、出力抑制の削減、夕方のピーク需要への対応、系統安定化、既存送電網の利用効率向上などが可能となる。.
コバルトソーラーのプロジェクト概要には、関連する蓄電池システムに関する記述は一切ありません。これは注目すべき点です。なぜなら、リカーレント・エナジーは大規模なグローバル蓄電パイプラインを保有しており、カリフォルニア州では時間シフト発電に対する需要が高いからです。しかし、これはプロジェクトが永久に蓄電設備なしで運用されることを意味するものではありません。将来的な改修、同じ送電網接続地点での別個の蓄電施設の設置、あるいは他の柔軟な電源との契約による組み合わせなどが考えられます。また、長期の電力購入契約によって、純粋な太陽光発電ポートフォリオに伴う収益リスクが既に十分に軽減されている可能性もあります。.
蓄電システムは、必ずしもすべての経済分析を改善するわけではありません。投資コストの増加、変換損失の発生、充電サイクル数と充電深度による経年劣化、そして独自の収益モデルの必要性など、様々な要因が関係してきます。その価値は、充電時と放電時の価格差、容量料金、系統サービス、税制上の扱い、接続要件などによって左右されます。さらに、同様の管理体制を持つバッテリーが多数存在する市場では、日々の価格差は縮小する可能性があります。したがって、正しい結論は、すべての太陽光発電プロジェクトに必ずしも蓄電システムが必要だということではなく、むしろ、時間的な柔軟性がなければ太陽光発電の価値は構造的に圧迫される、という点にあると言えるでしょう。.
電力需要の増加が対抗力となる
需要面では、いくつかの動向が発電量の増加を示唆している。輸送の電化、電気暖房システムの拡大、新たな産業開発、水道インフラ、データセンターなどが電力需要を増加させている。特にデータセンターやAIインフラは、大規模かつ比較的安定した負荷を生み出す可能性がある。しかし、これらの需要は一定であり、供給の安定性や送電網の品質に特に高い要求を課すことが多いため、太陽光発電の価値を自動的に高めるわけではない。.
開発業者にとって、需要の増加は長期電力購入契約(PPA)の新たな機会をもたらします。大手テクノロジー企業やその他の企業は、再生可能エネルギー、原産地証明書、または構造化された供給プロファイルを調達できます。同時に、適切な送電網接続をめぐる競争は激化しています。新たな大規模負荷と新たな発電所は、同じ地域送電網上で互いに補完し合うことができますが、どちらもタイムリーな送電容量を必要とします。したがって、並行した送電網の拡張なしに発電容量を増設すると、出力抑制が増加する可能性があり、発電が保証されていない新たな負荷は供給制約を悪化させます。.
コバルトソーラーは、年間約82,000世帯分の電力を発電すると予測されています。この数値はプロジェクトの規模を示すものであり、82,000世帯への継続的な電力供給を保証するものではありません。これは、予想される年間発電量と一般的な家庭の年間消費量を比較したものです。発電量と消費量は必ずしも一致するとは限りません。家庭は夜間にも電力を必要としますが、太陽光発電所は夜間には発電しません。したがって、システム計画においては、単純な家庭換算値よりも、時間帯別の電力プロファイル、ピーク負荷への寄与度、および利用可能な柔軟性の方がより意味を持ちます。.
地域における価値創造の利点と限界
リバーサイド郡は、このプロジェクトの期間中に約1,400万ドルの固定資産税収入を見込んでいます。この収入は、郡がプロジェクト自体に資金を投入することなく、地方予算、公共サービス、インフラ整備を強化するために活用できます。さらに、建設期間中の臨時雇用、地元サービス業者との契約、宿泊費、食費、交通費、維持管理費などの費用からも収入が見込まれます。.
しかしながら、1,400万米ドルという金額は、その妥当性を正しく理解する必要がある。公表されている融資総額と比較すると約2%に過ぎないが、これはプロジェクト全体の期間にわたって分散されている。想定される運用期間も正確な返済スケジュールも明示されていないため、この金額から信頼できる年間影響を導き出すことはできない。さらに、融資総額は税収基盤の適切な代替指標とはなり得ない。したがって、地域への恩恵は確かに存在するかもしれないが、プロジェクトの資本集約度や地域を超えた重要性を考慮すると、その効果は限定的であると言える。.
雇用への影響は、プロジェクトの段階によって大きく異なります。大規模な太陽光発電所は、計画段階と建設段階では多くの労働者を必要としますが、継続的な運転段階では比較的少ない人員で済みます。自動監視、標準化された保守、集中管理された運用管理により、長期的な労働集約度は軽減されます。したがって、建設契約、研修、保守、調達が真に地域に根ざしたものとなるか、それとも主に外部の専門家によって行われるかは、地域経済にとって極めて重要です。.
さらに、土地利用をめぐる対立や生態学的要件も生じます。砂漠地帯は一見すると何もないように見えるかもしれませんが、そこには繊細な生態系、生息地、そして水資源の制約が存在します。完全な承認とは、プロジェクトが必要な手続きを完了したことを意味するものであり、すべての生態学的または社会的影響が消滅することを意味するものではありません。したがって、経済的に実現可能なプロジェクトは、発電だけでなく、土壌保護、生息地管理、粉塵対策、廃止措置義務、そして地域住民の受容性も考慮しなければなりません。.
Recurrent Energyは、開発業者からインフラ保有者へと変貌を遂げつつある。
Recurrent Energyは単なるプロジェクト開発会社ではなく、選定した太陽光発電所や蓄電施設を長期的に保有・運営するモデルをますます追求している。このモデルはリスクプロファイルを変える。純粋な開発会社は、建設準備が整った、あるいは完成したプロジェクトの売却から利益の大部分を得る。一方、長期保有者は、継続的な電力収入と運営収入を得るが、より多くの資本を拘束し、市場リスク、運営リスク、取引相手リスク、残存価値リスクを数十年にわたって負うことになる。.
プロジェクト発表で言及された同社の数値は、その産業規模を如実に示している。発表時点で、リカーレント・エナジー社は12ギガワットピークの太陽光発電プロジェクトと5ギガワット時以上の蓄電容量を開発、建設、接続していた。2025年9月30日時点で、中国を除く全世界のパイプラインは、約23ギガワットピークの太陽光発電と73ギガワット時の蓄電容量で構成されていた。さらに、14ギガワットを超える太陽光発電および蓄電プロジェクトが運用・保守契約の対象となっていた。.
これらの数値の基準点は重要です。資金調達は2026年8月に発表されましたが、引用されているポートフォリオデータの一部は2025年9月時点のものです。したがって、資金調達完了日時点での最新のデータとはみなすべきではありません。パイプラインは、販売、許可、遅延、規模変更、開発の次の段階への進展などにより常に変化しています。さらに、パイプラインの初期段階での参入は、資金調達を受けて建設中のプロジェクトと同じ経済的価値を持つわけではありません。.
したがって、リカーレント・エナジーにとって、コバルト・ソーラーは単なる大規模プロジェクトの一つに過ぎないわけではない。この融資契約によって、開発権は真の資産へと転換される。そして、銀行、投資家、顧客、サプライヤーに対し、同社が複雑な米国での取引を構築できる能力を持っていることを示すものとなる。コバルト・ソーラーが計画通りに建設され、期待通りのキャッシュフローを生み出すことができれば、この再現性によって将来のプロジェクトの資金調達が容易になるだろう。.
カナディアン・ソーラーの生産と設備投資額
カナディアン・ソーラーにとって、コバルト・ソーラーはモジュール製造から大規模発電所の開発、所有、運営までを網羅する垂直統合型の事業展開を強化するものです。この統合は様々なメリットをもたらします。同グループは調達、技術、プロジェクト開発、建設調整、蓄電ソリューション、発電所運営に関する深い知識を有しています。複数のバリューチェーン段階にわたるプロジェクトを支援し、資金需要に応じて売却、借り換え、長期保有といった対応が可能です。.
同時に、このモデルは貸借対照表の複雑さを増大させる。太陽光発電モジュールの生産は景気循環型で資本集約的であり、価格圧力も大きい。発電所を長期保有することも資本拘束となるが、より安定した収益が見込める。個々の企業レベルでのプロジェクトファイナンスは、連結貸借対照表の負担を軽減し、リスクを緩和することができるが、すべての債務を解消するわけではない。スポンサー保証、完成保証、出資、および潜在的な追加資金調達義務は依然として重要となる可能性がある。.
企業側の視点から見ると、大規模な資金調達は成長のシグナルであると同時に、規律維持のメカニズムでもある。銀行は詳細な報告、担保、配当制限、財務比率を要求する。プロジェクトが合意された条件を満たしている限り、このモデルは魅力的な長期価値を生み出すことができる。しかし、建設の遅延、税収不足、あるいは収益の減少といった事態が発生した場合、硬直的な資本構成が行動範囲を制限する可能性がある。したがって、戦略的な成功は、パイプラインの最大規模よりも、稼働中のプラントの質と資本循環のスピードに大きく左右される。.
金利、インフレ、サプライチェーンは依然として現実的なリスク要因である。
このプロジェクトの成功は、金利上昇が大規模太陽光発電プロジェクト市場を停滞させているという主張を否定するものである。しかし、金利がもはや無関係になったことを示すものではない。再生可能エネルギー発電所は初期投資額は高いものの、燃料費は比較的低い。そのため、電気料金の大部分は設備投資に起因する。割引率や融資金利が上昇すれば、プロジェクトはより高い収益を生み出すか、建設コストを削減するか、あるいはより多くの自己資本を投入する必要がある。.
建設段階では、まだ収益を生み出していない資本に対する利息がコストを大幅に増加させる可能性があります。遅延は二重の影響を及ぼします。プロジェクトが収益を生み出すのは遅くなる一方で、建設利息、人件費、保険料、備品費は発生し続けます。タームローン構造は、完成後の借り換えリスクを軽減しますが、技術的および経済的な承認基準を満たす必要があります。ブリッジファイナンスは、建設支出と課税対象となる自己資本の流入との間の時間的ギャップを埋めます。この正確なタイミングこそが、専門的なプロジェクトマネジメントを不可欠なものにしているのです。.
サプライチェーンのリスクも考慮する必要があります。モジュールはシステムの一部にすぎません。インバータ、変圧器、開閉装置、ケーブル、トラッカー、鉄鋼、保護技術、グリッド制御技術など、すべてが納期に影響を与える可能性があります。特に高電圧変圧器は、供給が逼迫している市場ではリードタイムが長くなります。貿易関税、原産地証明書、輸入制限、国内部品の要件などは、コストや調達戦略を短期間で変更する可能性があります。したがって、一見低価格に見えるモジュールでも、プロジェクト全体のコスト上昇から守られるとは限りません。.
インフレの影響は一概には言えません。賃金や資材価格の上昇は建設コストを増加させる一方、長期の部分的に物価連動型の電力契約は収益を安定させる効果があります。購入価格が名目上固定されている場合、インフレ率が高い時期にはその実質価値が低下します。物価連動率が高い場合は、買い手のリスクが高まり、場合によっては当初の契約価格も上昇する可能性があります。したがって、プロジェクトの経済的実現可能性は、単一のインフレ想定ではなく、コスト、負債、収益のバランスによって決まります。.
ネットワークの拡大こそが、収益を左右する真の原動力になりつつある。
コバルトソーラーの事例から得られる最も重要な構造的教訓は、電力網に関するものである。太陽光発電モジュールは比較的短期間で製造・設置できる。一方、新たな送電線、変電所、許認可の取得には、しばしば何年もかかる。このため、発電設備投資のスピードと送電網拡張のスピードの間には、ますます大きなギャップが生じている。送電網への接続権は、モジュール効率や建設コストのわずかな違いよりも、プロジェクトの価値に大きな影響を与える希少な資産になりつつある。.
カリフォルニア州は、地域電力市場、蓄電池、柔軟な需要、および追加の送電容量を通じて、余剰太陽光発電をより有効活用しようとしている。西部エネルギー不均衡市場では、2024年に本来であれば抑制されるはずだった27万4000メガワット時以上の電力が回避された。拡大された翌日市場は、より広い地域での取引の改善を目指している。このような市場メカニズムは太陽光発電を地理的に分散させることはできるが、物理的な送電線を置き換えるものではない。太陽光発電所と地域送電網の間に局所的なボトルネックが存在する場合、より大きな取引市場は限られた効果しか提供しない。.
投資家にとって、送電網分析は極めて重要です。カリフォルニア州の平均電力価格や全国的な太陽光発電予測だけでは不十分です。関連する要素には、地域ごとの限界価格、損失率、出力抑制の履歴、計画されている送電線プロジェクト、送電網への接続優先順位、および契約上の送電網リスクの配分などが含まれます。その結果、技術的に同一の太陽光発電所であっても、経済的価値は全く異なる可能性があります。.
コバルト・ソーラーは既に認可を取得し、建設が始まっている。これは、主要な系統連系に関する課題がかなり進展していることを示唆している。しかしながら、実際の系統接続の可用性は、稼働前も稼働後も運用上のリスクとして残る。完成した太陽光発電所は、発電した電力を送電・販売できる場合にのみ価値を生み出す。したがって、エネルギー転換は、最も安価な発電技術ではなく、最も高価で動作の遅い必要システム構成要素によってますます制約されるようになっている。.
電力顧客の見通し
消費者にとって、大規模な太陽光発電所の建設は、必ずしも最終消費者価格の低下につながるわけではありません。発電コストは電気料金の構成要素の一つに過ぎません。送電網の拡張、予備容量、蓄電、調達、配電、公的負担、森林火災予防、既存インフラの資金調達なども最終価格に影響を与えます。日中の安価な太陽光発電は、夜間の容量増強や送電網強化のための高コストを伴う可能性があります。.
とはいえ、コバルト太陽光発電は価格安定化に貢献できる。このシステムは燃料を必要としないため、ガス価格の変動をある程度抑制できる。長期契約を結ぶことで、発電コストを予測可能にできる。暑い時期には、エアコンの負荷が高い日中に太陽光発電で大量の電力を発電することが多い。しかし、システム需要のピークが日没後の時間帯に移行すると、そのメリットは減少する。.
したがって、公正な評価を行うには、発電価値とシステムコストを区別する必要があります。発電コストを単純に比較すると、送電網、蓄電設備、予備容量のコストを過小評価してしまう可能性があります。逆に、すべての統合コストを単一の太陽光発電所に帰属させるのは誤りです。従来の発電所も、送電網、燃料インフラ、予備容量、環境規制を必要とします。重要な問いは、太陽光発電、蓄電、柔軟な発電所、輸入、需要側管理、送電といった要素を総合的に組み合わせたポートフォリオのうち、どの組み合わせが、最も低い総コストで望ましい供給安定性を実現できるかということです。.
この取引はそれを証明していない
今回の資金調達は、コバルト・ソーラーが政府補助金なしでも経済的に成り立つことを証明するものではありません。むしろ、高い税額控除比率は、税制優遇措置が資本構成の重要な要素であることを示しています。これは再生可能エネルギーに限ったことではなく、従来型のエネルギー源も税制、インフラ、そして政治的枠組みの恩恵を受けています。とはいえ、企業価値評価においては、市場実績と補助金の影響を混同しないことが重要です。.
この取引は、期待収益が高いことを証明するものでもありません。銀行は返済が予測可能であることを好み、担保、準備金、契約上の義務を通じて損失リスクを限定します。融資可能なプロジェクトは、スポンサーにとって中程度の収益をもたらす可能性があります。逆に、魅力的な自己資本利益率は、より高いリスクを伴う場合があります。建設費、電力価格、プロジェクト期間、予想生産量、出力抑制、運営費、および資本利得に関する情報がなければ、プロジェクトの収益を確実に計算することはできません。.
また、82,000世帯相当という数字から、このプロジェクトが地域全体のエネルギー安全保障を相応に向上させると推測することもできない。カリフォルニア州の信頼性モデルでは、夜間の重要な時間帯における太陽光発電量の増加は、限られた容量価値しか持たない。蓄電システムは、充電されていて利用可能であれば、こうした時間帯に遥かに大きな貢献をする。コバルト・ソーラーは年間クリーン電力量を大幅に増加させるが、ピーク電力の保証への貢献度は別の問題である。.
結局のところ、この結果は、すべての大規模太陽光発電プロジェクトが今後も容易に資金調達できることを証明するものではありません。コバルト・ソーラーは大規模で、認可を受け、建設中で、経験豊富な国際企業に支援されています。初期段階のプロジェクト、送電網インフラが脆弱なプロジェクト、サプライチェーンが不明確なプロジェクト、あるいは顧客が不確実なプロジェクトは、はるかに不利な条件に直面する可能性があります。したがって、この資金調達は、資金の無制限な供給というよりも、市場の選別性と成熟度を示すものと言えるでしょう。.
大規模太陽光発電所の経済性における転換点
コバルトソーラーは、技術主導型からシステム主導型の太陽光発電経済への移行を体現しています。太陽光発電は、その基本的な技術的・財政的な拡張性をすでに証明しています。次の課題は、発電された電力を時間的にも空間的にも経済的価値を維持できる形でシステムに統合することです。そのためには、送電網、蓄電、柔軟な負荷、そして地域市場が最重要課題となります。.
このプロジェクトの強みは、開発段階がかなり進んでいる点にある。既に許認可を取得し、建設工事が進められており、経験豊富なEPCパートナーを確保し、3つの主要金融機関から複雑な資金調達も完了している。2027年末に操業開始を予定しており、政治的にも財政的にも重要な時期に位置づけられる。予想される固定資産税収入は地域に恩恵をもたらし、年間生産量は約8万2000世帯の消費量を満たすと見込まれている。.
公開されている情報の弱点は、経済的に極めて重要な契約の詳細が明らかにされていない点にある。顧客、電力価格、契約期間、出力抑制ルール、投資予算、蓄電戦略、期待収益率などが開示されていないため、収益性を決定的に評価することはできない。融資契約は品質を示す有力な指標ではあるが、透明性の代わりにはならない。.
明確に論理的な見解はこうだ。コバルト・ソーラーは、大規模かつ構造的に優れたインフラプロジェクトであり、その資金調達は、米国における大規模太陽光発電設備の継続的な魅力を裏付けている。しかし、その長期的な経済的実現可能性は、330メガワットのモジュールが予定通りに設置されるかどうかではなく、実際にどれだけの電力が送電網に供給され、その価格がいくらになるかによって決まるだろう。このプロジェクトは、エネルギー転換のための資金が依然として動員可能であることを示している。また、次のボトルネックが必ずしも金融市場にあるとは限らないことも示している。送電網の拡張を加速させ、インテリジェントな蓄電システムの統合を進め、電力の価値をより正確に評価しなければ、カリフォルニア州は、発電時に最も価値が低くなる追加のキロワット時を、ますます多く太陽光発電に投資するリスクを負うことになる。.
太陽光発電と建設分野における事業開発のパートナー
産業用屋上太陽光発電から太陽光発電所、さらに大規模な太陽光発電駐車場まで
☑️ 当社のビジネス言語は英語またはドイツ語です。
☑️ 新機能: 母国語での対応!

Konrad Wolfenstein
私と私のチームは、あなたの個人アドバイザーとして喜んでお手伝いさせていただきます。.
こちらの問い合わせフォームにご記入いただくかwolfenstein@xpert.digital。、 +49 7348 4088 965までお電話ください。メールアドレスはです
私たちの共同プロジェクトを楽しみにしています。.