インドにおける現地生産:躍進するインド – より持続可能なサプライチェーンと現地生産の鍵 – AIを活用したクリエイティブな画像:Xpert.Digital
インドが新たな世界生産拠点となる:それはヨーロッパにとって何を意味するのか?
インドの産業革命:投資家にとっての機会と課題
インドは新たな産業時代の幕開けを迎えようとしており、外国企業は現地の製造能力に数十億ドルを投資している。この投資の波は、自動車や包装といった主要産業で特に顕著であり、多国籍企業は成長著しい国内市場や地域サプライチェーンに近い場所に生産拠点を移している。しかし、この傾向は中国でのコスト上昇からの逃避だけにとどまらない。インドの広大で急成長を遂げる市場と、政治的に支援された現地化政策が相まって、インドは将来の産業発展にとって有望な拠点となっている。.
同時に、この課題を過小評価すべきではありません。急速な成長と需要の増加にもかかわらず、製造業の経済生産高に占める割合は依然として比較的小さいままです。個々の投資を持続的に競争力のある産業システムへと転換するには、生産性、インフラ、そして人材育成の向上が不可欠です。今後数年間は、正しい方向性を定め、インドが世界的な製造拠点としての潜在能力を最大限に発揮するために極めて重要な時期となるでしょう。本稿では、こうした発展の背景、投資家にとっての具体的な機会、そして克服すべき課題について考察します。.
インドの新たな工場:なぜ外国の工業企業は今、現地生産に数十億ドルを投資しているのか
インドを単なる販売市場としか見ていない者は、産業の未来を他者に委ねていることになる。
インドでは工場建設への新たな投資サイクルが始まっている。これは特に自動車産業、サプライヤー、包装メーカー、建設関連産業において顕著である。外国企業は顧客、成長市場、地域サプライチェーンに近づくため、新たな工場を建設したり、既存の生産能力を拡張したり、既存の生産拠点を買収したりしている。豊田合成、トヨタ紡織、日丹といった日本の自動車部品サプライヤーによる最近のプロジェクトや、米国の包装会社ボールの拡張計画は、これが特定の産業に限った傾向ではないことを示している。同時に、ニームラナにある大規模な衛生陶器生産施設の買収は、生産能力、市場、輸出機会へのアクセスを加速させる手段として、既存の工業プラントの重要性が高まっていることを浮き彫りにしている。.
この発展は、おなじみの「中国プラスワン」戦略だけにとどまらない。インドは単にコスト効率の良い代替生産拠点として開発されているわけではない。他の多くの新興国との決定的な違いは、巨大な国内市場、成長する産業需要、政治的に支援された現地化、幅広いサプライヤーエコシステム、そしてインドの工場からさらに他の市場に供給できる可能性の組み合わせにある。したがって、製造業者にとって、インドの工場は複数の機能を同時に果たすことができる。すなわち、地元の顧客に製品を供給し、輸入と物流のリスクを軽減し、現地での付加価値創造のニーズを満たし、新たな顧客層を開拓し、地域輸出の基盤を築くことができるのである。.
しかし、この投資ブームを、インドがすでに世界の新たな工場になった証拠と解釈すべきではない。製造業の経済生産高に占める割合は、依然としてわずか16~17%程度にとどまっている。つまり、産業構造の変革は、生産をより大きな成長の原動力とするという政治的な野心には及ばない。したがって、工場建設計画は成功の証であると同時に、未完成な発展の兆候でもある。インドには大規模工場を誘致するのに十分な需要と資本流入があるが、個々の投資が持続的に競争力のある産業システムへと発展するためには、生産性、技能、インフラ、計画の信頼性、そして地域サプライチェーンの深化をさらに向上させる必要がある。.
国内市場は、最も重要な立地上の優位性になりつつある。
インドの経済の根本的なダイナミクスは特異なものです。現在の推計によると、2025/26会計年度の実質GDP成長率は約7.6%でした。2026暦年の成長率は約7%と予測されていましたが、世界経済の成長率はそれよりもかなり緩やかでした。同時に、インドは14億人を超える若年人口を誇っています。所得の増加、都市化、消費の正規化、信用供与の拡大、デジタル決済および行政システムの発展により、工業製品の商業基盤が拡大しています。.
工場投資家にとって重要なのは、市場規模だけでなく、その生産能力の拡大も同様に重要である。インドの2025/26会計年度には、国内で約2,830万台の車両が販売された。販売台数は10%も増加した。主要な車両カテゴリーを合わせた販売台数は、7年ぶりに過去最高を記録した。乗用車の販売台数は約464万台、二輪車は約2,170万台に達した。この規模の市場であれば、たとえ輸出比率が当初は限定的であっても、国内の顧客中心の生産能力を正当化できる。.
自動車市場も構造変化を遂げています。長らく、需要を牽引してきたのは主に低価格の小型車やバイクでした。しかし現在では、スポーティなSUV、装備の充実したモデル、安全装備、そして高品質な内装が重要性を増しています。これにより、車両1台あたりの付加価値が高まります。サプライヤーにとっては、バンパー、インストルメントパネル、シート、エアバッグ、ステアリングホイール、プラスチック部品、そして数多くの電子部品や材料集約型部品の販売機会が生まれます。したがって、成長は生産量だけでなく、高品質な機能によっても促進されているのです。.
自動車産業以外にも同様の傾向が見られます。包装飲料の消費量は増加し、現代的な小売形態が拡大し、国内外の大手ブランドが存在感を高めています。こうした状況が、アルミ缶をはじめとする標準化された包装ソリューションへの需要を押し上げています。同時に、住宅建設、ホテル、商業不動産、都市インフラ整備といった分野も、衛生用品への需要を高めています。したがって、工場拡張は、抽象的な産業政策目標によって推進されているのではなく、量、品質要件、地理的範囲が拡大している具体的な最終市場によって推進されているのです。.
自動車部品サプライヤーは、生産拠点全体を構築している。
豊田合成のマハラシュトラ州における事業拡大は、新工場建設の論理を特に明確に示している。同社はビドキン工業団地内の約78,400平方メートルの敷地に新工場を建設する計画だ。建物の延床面積は約29,200平方メートルとなる予定で、投資額は約57億5,800万ルピー(約93億円)と見込まれている。生産開始は2029年前半を予定しており、2030年までに約570人の雇用創出が見込まれている。.
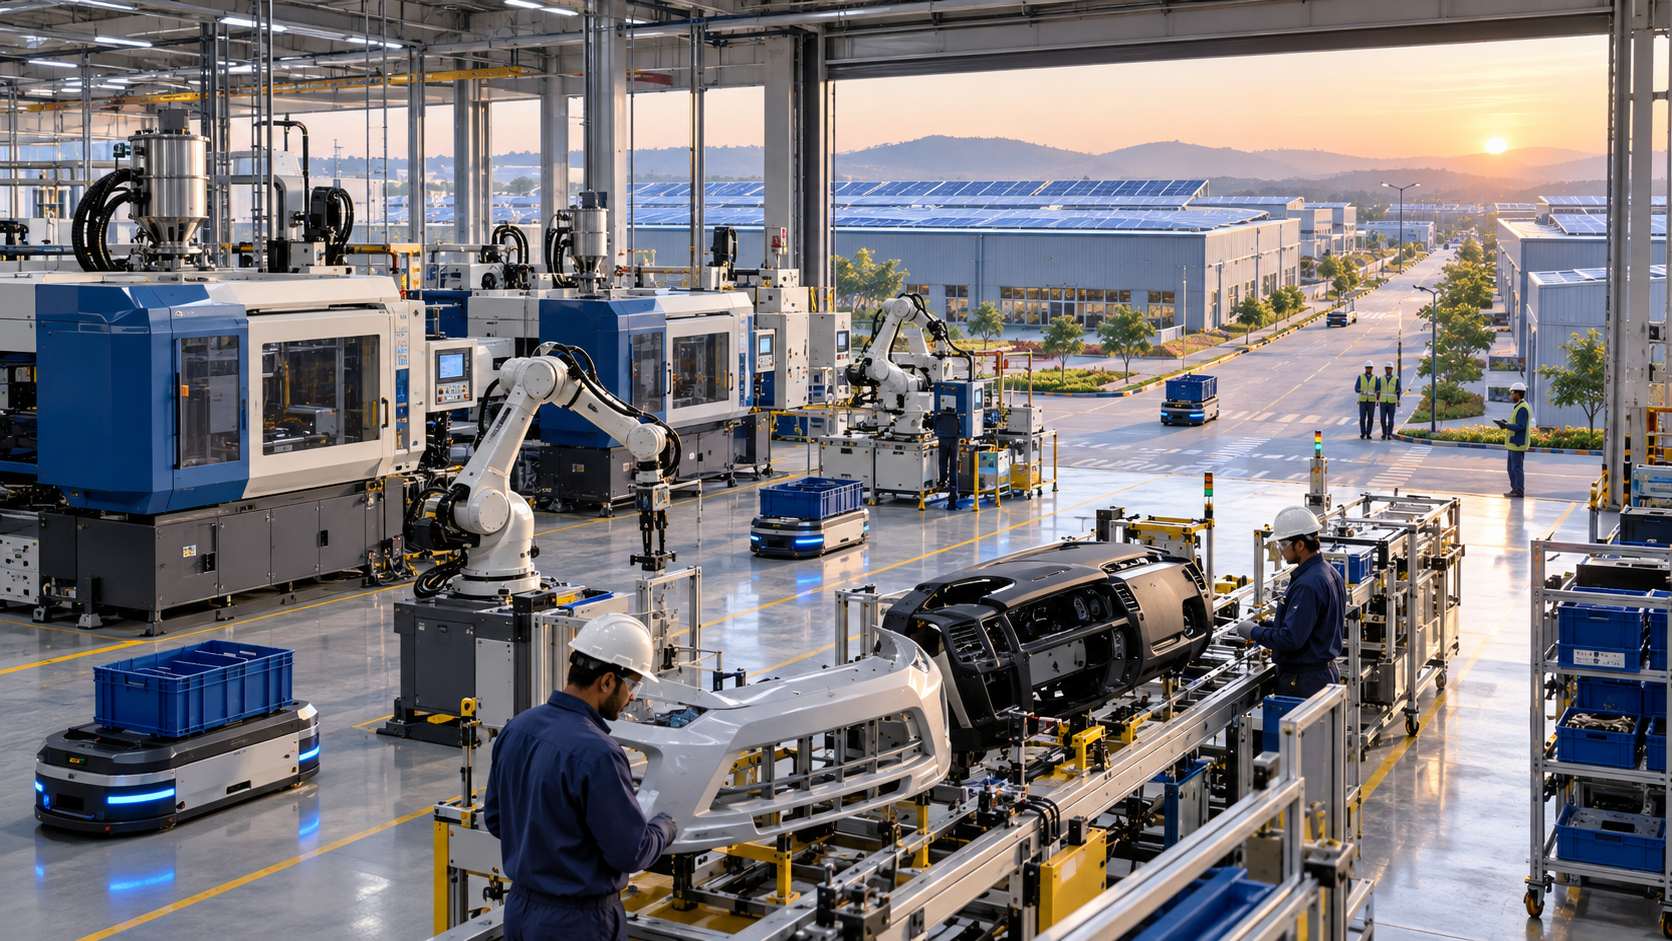
この工場では、バンパーや計器盤などの大型の内外装部品を製造する予定です。また、エアバッグやステアリングホイールなどの安全システム、燃料注入口などの機能的なプラスチック部品も生産します。これにより、単一製品の組み立て作業に限定されることなく、製造要件の異なる複数の製品グループに対応できるプラットフォームが構築されます。大型の電動射出成形機、バンパー用の高品質塗装工場、無人搬送システム、ソーラーパネルなどが計画されている設備に含まれています。デジタル生産制御、ネットワーク化されたプロセス、自動工具交換により、段取り時間の短縮と工場稼働率の向上を目指します。.
注目すべきは、資本集約型の自動化とシンプルな機械的ソリューションの組み合わせである。協働ロボットは、いわゆる「からくり技術」と組み合わされる。この技術では、レバー、バネ、重力、機械的な動きを利用して、低エネルギー・低投資で複雑な作業をサポートする。コストに敏感な市場にとって、これはどんなに高額でも最大限の自動化を実現するよりも経済的に理にかなっている。重要なのはロボットの密度を最大化することではなく、品質、柔軟性、設備投資コスト、そして現地の労働生産性の最適なバランスを見つけることである。.
この工場は豊田合成南インドの支社として建設されており、同グループにとってインドで8番目の拠点となる。さらに重要なのは、同じ工業団地内に建設予定のトヨタ・キルロスカール自動車工場が近いことであり、同工場も2029年前半に生産開始予定である。これらのスケジュールが同期していることは、サプライヤーの生産能力と車両組立が同時に考慮されていることを示している。バンパーや計器盤などの大型でかさばる部品は高価であり、長距離輸送中に故障しやすい。顧客に近い場所で生産することで、輸送ルートが短縮され、在庫が削減され、モデル発売が容易になり、生産計画の変更に迅速に対応できる。.
トヨタ紡織はインド西部での事業拡大も進めている。マハラシュトラ州サンバジナガル地区に、車両シートなどの内装部品を製造する新工場を建設する計画だ。投資額は約40億ルピー(約70億円)で、2027年10月の完成を目指している。このプロジェクトにより、新たな組立ラインや車両開発プログラムが進められている地域における供給能力が向上する。シートは、車両工場に短期間で納入される、物流的に複雑なモジュールであり、地域における自動車生産規模が拡大するほど、現地生産のコスト効率が高まる。.
NITTAN社は、類似しているものの技術的には異なる成長戦略を追求している。同社は二輪車および四輪車用の精密鍛造エンジンバルブを製造している。アンドラプラデーシュ州の工場では、約7,350平方メートルの増築により、生産能力が月間100万個から200万個へと倍増した。これは年間生産量が1,200万個から2,400万個に増加することを意味する。この拡張に伴い、従業員数も約270人から370人に増加した。この成長は、大手自動車メーカーからの新規受注が一因となっている。.
現在、隣接する約30,000平方メートルの土地に別の工場が計画されており、2027年後半に操業開始予定です。NITTANは2030年までにインドでの収益を約3倍に増やし、生産能力を大幅に拡大することを目指しています。一見すると、この投資は電気自動車への世界的なトレンドに逆行しているように見えます。純粋な電気自動車は従来のエンジンバルブを必要としないためです。しかし、経済的には理にかなっています。インドの車両保有台数、強力な二輪車セグメント、ハイブリッド駆動、商用車、そして内燃機関に対する長期にわたる継続的な需要は、西ヨーロッパとは異なる需要プロファイルを作り出しています。地域全体で変革の道筋は均一ではありません。.
サプライヤーネットワークは最終製造業者に続く。
新工場の事例は、工場の意思決定が単独で行われることは稀であることを明確に示している。最終製品メーカーは、シート、コックピット、バンパー、安全モジュール、エンジン部品、包装、および産業サービスに対する需要を生み出す。そしてサプライヤーは、工具メーカー、材料サプライヤー、物流業者、保守専門家、自動化パートナー、試験機関、および有資格者を必要とする。十分な数の企業が地域に集積すると、取引コストが低下し、さらに多くの企業が事業拠点を設立する可能性が高まる。.
マハラシュトラ州はこの好循環の恩恵を受けている。同州は主要な販売市場、確立された工業地帯、サプライヤーの専門知識、港湾、そして熟練した労働力を兼ね備えている。プネ、ムンバイ、ナーシク、アウランガバード/サンバジナガル、そしてビドキン工業地帯を中心とする回廊地帯は、企業が既存のネットワークを活用しながら同時に新たな地域を開拓する機会を提供している。大規模な自動車工場の設立は、このプロセスにおける重要な基盤となる。これにより、サプライヤーの長期的な稼働率の見通しが向上し、新工場が十分な地元受注を獲得できないリスクが軽減される。.
アンドラ・プラデーシュ州とスリ・シティ工業団地は、南部で同様のモデルを採用している。この地域は、インドで最も重要な自動車産業と輸出産業の中心地の一つであるチェンナイ大都市圏に容易にアクセスできる。企業は、既存の港湾接続、サプライヤー、労働力を活用でき、必ずしも確立された優良立地の法外なコストを負担する必要はない。一方、ウッタル・プラデーシュ州は、膨大な人口と消費者基盤、高速道路網の拡大、新たな物流センター、そして首都圏への近さに頼っている。ラジャスタン州は、ニームラナを擁し、デリーとムンバイを結ぶ工業回廊に位置しており、北インドにサービスを提供する製造業者や、既存の工業施設の買収を検討している製造業者にとって魅力的な場所となっている。.
この連邦レベルの競争は、インドの投資モデルの重要な要素です。各州は、土地、インフラ、税制優遇措置、迅速な許認可手続き、そして分野別支援などを競い合います。これは投資家にとって交渉力を高める一方で、複雑さも増します。「インド」は均質な場所ではありません。電気料金、土地へのアクセス、労働法、許認可のスピード、水の供給状況、物流コスト、行政の専門知識などは大きく異なります。したがって、適切な立地決定を行うには、州レベル、工業団地レベル、そして特定の顧客クラスターレベルまで細かく検討する必要があります。.
ボール氏はインドの次の消費ブームに賭けている
ボール社がウッタル・プラデーシュ州に計画している工場は、自動車分野にとどまらない事業展開を可能にするものだ。同社は既にマハラシュトラ州タロジャとアーンドラ・プラデーシュ州スリ・シティに工場を構えている。今回新たに計画されているのは、2つの生産ラインを備えた飲料缶工場で、2029年の操業開始を予定している。これら3つの拠点が一体となることで、インド西部、南部、北部へのサービスをより充実させる地理的なネットワークが形成されることになる。.
この投資は自動車関連プロジェクトとは異なる需要に基づいているものの、基本的な経済原理は同じである。アルミ缶は、その価値に比べて輸送量が多い。輸送距離が長くなれば、配送コストが増加し、安全在庫の必要性も高まる。地域に工場ネットワークを構築することで、輸送コストを削減し、配送時間を短縮し、需要ピーク時に顧客への供給が不足するリスクを軽減できる。また、新工場は顧客との契約によって支えられることを前提としているため、将来の需要を見越して単に生産能力を拡張するよりも、投機的な要素が少ない。.
Ball社は2016年にインド市場に参入して以来、徐々に事業を拡大してきました。同社は国内外の主要飲料ブランドに様々な缶形態の製品を供給しています。この事業拡大は、インドの包装市場が量的な成長だけでなく構造的な変化も遂げるという期待に基づいています。ブランドメーカーは、標準化された品質、信頼性の高い大量生産、印刷可能な表面、そしてリサイクル可能な素材を求めています。アルミニウムは本来リサイクル性が高いという利点もあります。しかし、実際の環境上のメリットは、回収システム、リサイクル率、エネルギー源、そして物質循環に左右されます。したがって、新しい工場が自動的に持続可能になるわけではなく、機能的な回収・リサイクルインフラに統合される必要があります。.
ウッタル・プラデーシュ州への拠点選定は、北インドの産業発展の加速を如実に示している。同州は巨大な最終市場であるだけでなく、製造・物流拠点の拡大も進めている。ボール社にとって、3つ目の拠点を設けることで、インドのほとんどの州へのアクセスが向上する。これにより、個々の工場への依存度が減り、冗長性が生まれる。広大な国土、地域によって異なる需要パターン、そして時折発生するインフラのボトルネックといった課題を抱えるインドにおいて、分散型の生産ネットワークは、単一の巨大な中央工場よりも経済的に強固なものとなり得る。.
既存の作品は戦略的な近道となる。
すべての産業拡張が未開発地から始まるわけではありません。ジャイプール・キャピタルによるグローバル・セラミックスのニームラナにある衛生陶器製造施設の買収は、いわゆるブラウンフィールド戦略の重要性を示しています。工業用地、工場建物、機械設備、その他の操業資産が移転されました。生産はバスルームおよびリビングソリューションプラットフォームであるメロッツォ・リビングの下で継続されます。これは、既存の施設が閉鎖されるのではなく、生産能力の拡張、製品開発、そして新たなパートナーシップの基盤として活用されることを意味します。.
敷地面積は約20エーカー(約8ヘクタール)で、延床面積は約90万平方フィートです。現在の生産量は約62トンですが、同社によれば30~60日以内に124トンまで倍増させることが可能です。この施設はこれまで自社ブランド製品の製造に加え、インド国内外のブランドの受託製造も行ってきました。そのため、既存製品と顧客との関係は継続でき、新たな所有構造によって新たな市場が開拓されることになります。.
経済的な観点から見ると、買収にはいくつかの利点があります。既存の工場であれば、生産開始までの時間を大幅に短縮できます。土地、建物、焼成・成形技術、サプライヤーとの関係、経験豊富な従業員は既に揃っています。これは、許可取得、建設、試運転、立ち上げに数年かかることもある新規建設に比べて、プロジェクトのリスクを軽減します。一方で、旧式の設備、非効率なレイアウト、あるいは隠れた環境問題やメンテナンス上の問題を引き継ぐリスクも存在します。したがって、買収価格が、必要な近代化と運用リスクを適切に反映しているかどうかが極めて重要となります。.
インドは衛生陶器市場において、二つの側面から捉えることができる。国内市場は都市化、新規建設、改修、ホテル業界、公共インフラ整備の進展に伴い成長を続けている。同時に、競争力のある工場は中東、東南アジア、アフリカの顧客にも対応できる。これにより、ビジネスモデルは純粋な国内ブランドから、自社生産、委託製造、輸出を組み合わせたプラットフォームへと移行しつつある。インドの生産パートナーは、デザイン性、安定した品質、拡張性、そして確実な納期を提供できる場合、中規模の国際ブランドにとって特に魅力的な存在となるだろう。.
当社はアジアにおける事業開発、営業、マーケティングの専門知識を有しています。

当社のアジアにおける事業開発、営業、マーケティングに関する専門知識 - 画像:Xpert.Digital
業界重点分野:B2B、デジタル化(AIからXRまで)、機械工学、物流、再生可能エネルギー、産業
詳細はこちら:
洞察と専門知識を提供するテーマ別ハブ:
- 世界および地域の経済、イノベーション、業界特有のトレンドを網羅した知識プラットフォーム
- 当社の主要重点分野に関する分析、洞察、背景情報のコレクションです。
- ビジネスとテクノロジーの最新動向に関する専門知識と情報を提供する場所
- 市場、デジタル化、業界のイノベーションに関する情報を探している企業のためのハブ。
インドにおける産業政策と生産性:機会と課題
産業政策は資本を生み出すが、生産性は生み出さない。
インド政府は、生産関連の優遇措置、インフラ整備プログラム、投資促進策、そして外国資本に対する概ね開放的な制度を通じて、工場建設を支援している。多くの産業分野では、自動承認プロセスを通じて最大100%の外国直接投資が可能となっている。ただし、陸続きの国境を接する国からの投資家には制限が適用される。この政策の中核は、資本流入を促進するだけでなく、生産、雇用、輸出、そして地域における付加価値創造を奨励することにある。.
生産連動型インセンティブ(PCI)プログラムは、14の戦略的セクターを対象としています。2026年3月末までに、892件の申請が承認されました。プログラムによって実際に引き起こされた投資は2兆4,000億ルピーを超え、報告された生産と販売は22兆6,600億ルピーを超え、輸出は15兆2,000億ルピーを超えました。これらのプログラムは、直接雇用約84万人を含む、合計約141万5千人の直接雇用と間接雇用を支えたと推定されています。より新しいデータによると、2026年6月末までに、累積投資額は約2兆5,800億ルピーに達しました。.
これらの数字は、産業政策が民間企業の意思決定に影響を与え得ることを示している。しかし、補助金を受けたすべての生産物が補助金なしで国際競争力を持つことを証明しているわけではない。生産奨励金は投資の敷居を下げ、規模の経済を加速させる可能性がある。しかし、地元のサプライヤー、研究開発、工具製造、技能開発が依然として弱い場合、補助金に支えられた最終組立にとどまり、国内での付加価値創造が限定されるリスクがある。したがって、成功は投資額や売上高だけで測られるべきではなく、生産性、輸出能力、地元調達、技術力、そして奨励金がなくなった後も収益を上げて生産できる能力によっても測られるべきである。.
タイミングも非常に重要です。2029年に生産開始予定の工場プロジェクトは、数年先を見据えた需要とコストの想定に基づいて設計されます。補助金は確かに役立ちますが、企業は信頼できる規制、予測可能な関税、安定した技術基準、そして法的確実性も必要としています。頻繁な変更は、インセンティブの価値を損なう可能性があります。産業政策は、個々の投資を恒久的に保護するのではなく、むしろボトルネックを解消し、競争を促進する場合に最も効果を発揮します。.
インフラ整備はコスト削減につながるが、依然としてボトルネックとなっている。
インドは近年、道路、鉄道、港湾、空港、工業団地、デジタル行政に多額の投資を行ってきた。最近の政府調査によると、2023/24年度の物流コストは国内総生産(GDP)の約7.97%、非サービス部門生産高の9.09%と推定されている。絶対額で見ると、これは約24兆100億ルピーに相当する。これらの数値は、これまで一般的に行われてきた多くの推定値よりも低く、目に見える進歩を示している。.
しかし、個々の企業にとって、全国平均はあまり意味を持ちません。重要なのは、特定のサプライチェーンのコストです。顧客までの距離、港へのアクセス、鉄道貨物の信頼性、通行料、空車運行、荷役時間、冷蔵品や危険物の輸送要件、そしてラストマイルの品質などが挙げられます。バンパー工場とバルブ工場では、物流プロファイルが異なります。かさばるプラスチック部品は顧客に近い場所に設置する必要がありますが、小型で精密な部品は長距離輸送や輸出が可能です。.
エネルギーと水もまた重要な要素です。最新の射出成形機、塗装工場、金属加工施設、陶芸窯などは、それぞれ消費パターンが大きく異なります。工場の屋根に太陽光パネルを設置すれば、電気料金と排出量を削減できますが、安定した24時間365日の電力供給を自動的に代替できるわけではありません。企業は、電力網への接続、バックアップシステム、蓄電設備、あるいは契約で確保された再生可能エネルギーを必要とします。水不足地域では、塗装、冷却、衛生陶器製造工程におけるエネルギー消費が、立地選定や許認可取得のリスクとなる可能性があります。.
したがって、工業団地の質は、土地の安さだけで決まるものではありません。真に競争力のある立地とは、安定したエネルギー供給、水供給、排水処理、データ接続、社内消防隊、通関手続き、住宅、研修機会、そして信頼できる交通網といった要素が揃っている場所を指します。プロジェクトが予定通りに進むか、あるいは数々の小さな非効率性によってコストが増大するかは、まさにこうした要素によって決まるのです。.
自動化は、資格の問題をなくすものではない。
インドの経済生産高に占める製造業の割合は約16~17%で、2700万人以上が雇用されている。しかし、労働年齢人口の規模を考えると、これは生産性の高い正規雇用の需要を満たすには不十分である。そのため、新たな工場建設の波は、投資や税収といった経済効果にとどまらず、マクロ経済的な意義を持つ。それは、生産性の低い仕事から、より近代的な工業プロセスへと労働者を移行させる可能性を秘めている。.
同時に、新しい工場は従来世代の工場よりも高度に自動化されています。無人搬送システム、デジタル生産計画、ネットワーク化された品質管理、協働ロボットなどにより、単純な作業の数は削減されています。豊田合成で計画されている約570人の雇用は重要ですが、これは多額の投資と高度な自動化を伴うものです。したがって、主な雇用効果は工場内だけでなく、サプライヤー、物流会社、保守会社、建設会社、そして地域のサービス提供会社にも及ぶでしょう。.
インドにとって、これは自動化に反対する論拠ではない。一貫した品質、プロセス管理、生産性がなければ、工場は世界の顧客の需要を満たしたり、持続可能な輸出を実現したりすることはできない。課題は、機械操作、ロボット工学、工具交換、保守、塗装、品質保証、データ分析、職場の安全、エネルギー管理といった、より高度な業務に対応できる人材を育成することにある。企業、職業訓練校、そして各州は、生産能力の拡大ペースに見合った訓練モデルを開発しなければならない。.
国際通貨基金(IMF)は、よりイノベーションに友好的な環境整備とビジネス障壁の削減によって、インドの生産性成長率が40%近く上昇する可能性があると推定している。この数字は、次の発展段階は労働時間の増加よりも、組織の改善、技術導入、そしてビジネスのダイナミズムに大きく依存することを示している。新しい工場は、知識が現地に定着し、外国本社に留まらない限り、学習センターとしての役割を果たすことができる。.
地域化が経済的価値を決定する
インドの自動車部品サプライヤー業界の売上高は、2025/26会計年度に約7兆6000億ルピー(859億米ドル)に達し、12.7%の成長を記録した。自動車メーカーへの納入は16.3%増加し、輸出額は約240億米ドルに達した。地政学的リスクにもかかわらず、2026/27会計年度にはさらに8~10%の成長が見込まれている。.
このダイナミズムは注目に値するが、貿易には依然として依存関係が存在する。2025/26年度上半期、自動車部品の輸出は9.3%増加し121億米ドルに達した。一方、輸入は約12.5%増加し123億米ドルとなり、わずかな貿易赤字となった。したがって、拡大を続ける産業は、依然として輸入電子機器、特殊材料、機械、精密工具、その他の中間製品を必要としている。.
したがって、外国工場の経済的利益は、現地調達に大きく依存する。輸入部品を単に組み立てるだけでは、雇用、税収、知識移転は限定的なものにとどまる。しかし、金型製造、プラスチック顆粒、金属部品、繊維、電子機器、ソフトウェア、保守、開発などをインド国内で調達すれば、より深いバリューチェーンが構築される。ただし、現地の品質と拡張性がまだ不十分な場合は、厳格な割当制によって現地化を強制すべきではない。さもなければ、コストが上昇し、国際競争力が低下するだろう。.
賢明なアプローチは、段階的な現地化とサプライヤー育成を組み合わせることです。大企業は、インドのサプライヤーを監査し、技術基準を伝え、長期的な購入量を確保し、自動化と品質管理のサポートを提供することができます。同時に、現地への依存が単に以前の輸入依存に取って代わるだけにならないよう、複数の供給源を確立する必要があります。これは、ドイツの機械メーカー、自動化プロバイダー、産業サービスプロバイダーにとって重要な市場となります。工場自体だけでなく、サプライヤーも設備、ソフトウェア、試験施設、エネルギー効率対策、そしてさらなるトレーニングを必要としているからです。.
電気自動車の普及は、ブームの勝者を変えつつある。
インドの自動車市場は成長を続けているものの、その技術的な方向性は不透明だ。内燃機関は、特に二輪車、商用車、そして価格重視の乗用車において、今後も長きにわたり重要な役割を担い続けるだろう。同時に、電気自動車の登録台数は増加しており、ハイブリッド車の重要性も高まっている。そのため、サプライヤーは将来のパワートレイン構成がどうなるか確信が持てないまま投資を行わなければならない。.
NITTANは、エンジンバルブが内燃機関に直接接続されているため、特にこのリスクにさらされています。インドがより長い移行期間を経て、工場が輸出市場にも供給する場合、計画されている生産能力拡大は依然として収益性がある可能性があります。しかし、同社は減価償却期間、設備稼働率、および技術的な柔軟性を慎重に計画する必要があります。2027年に稼働開始する工場は、現在の駆動システムの比率が2040年代まで変わらないという前提に基づいて計画されるべきではありません。.
他のサプライヤー製品は、パワートレインに依存しないという特徴があります。シート、バンパー、計器盤、エアバッグ、ステアリングホイールなどは、内燃機関車と電気自動車の両方で必要とされます。これらの部品は、エンジンの種類に関わらず、車両販売台数の増加や装備レベルの向上といった恩恵を受けます。しかし、電気自動車は、アーキテクチャ、重量要件、インテリアコンセプト、電子機器の統合といった点で変化をもたらします。既存の部品を単に調達するだけのメーカーは、次の技術革新を見逃してしまう可能性があります。.
したがって、インドの産業における機会は、既存製品の再生産だけにとどまりません。インド市場は、コスト効率が高く、堅牢で、エネルギー効率に優れたソリューションの開発拠点となり得るのです。これには、軽量素材、ソフトウェア統合、バッテリー管理、パワーエレクトロニクス、熱システム、そして新しいモビリティコンセプトなどが含まれます。現地で開発ノウハウを蓄積する外国企業は、生産コスト削減だけでなく、急速に成長し、価格に敏感な市場向けの製品設計方法を学ぶことができるというメリットも得られます。.
リスクは実行力と過剰生産能力にある。
好調な投資動向に目を奪われて、インドにおける工場建設が依然として困難な課題を抱えているという事実を見過ごしてはならない。土地取得は、所有権問題、補償、地元住民の利害関係などによって遅延する可能性がある。許可は複数の行政レベルにまたがって取得される。環境規制、水利権、電力接続、アクセス道路などは、早期に明確にしておく必要がある。たとえ綿密に計画されたプロジェクトであっても、熟練労働者の不足、サプライヤーの品質不良、工具の納入遅延などにより、立ち上げ段階で頓挫する可能性がある。.
もう一つのリスクは過剰生産能力です。複数のサプライヤーが同時に高い成長率を追求すると、供給が実際の需要を上回る可能性があります。固定費の高い標準化製品は特に影響を受けやすく、工場がフル稼働する前に価格競争によって利益率が圧迫されます。したがって、楽観的な市場予測よりも、顧客との契約、プラットフォームのコミットメント、現実的な販売量シナリオの方が重要になります。.
為替変動は両方向に作用する。ルピー安は輸出競争力を高める一方で、輸入機械、原材料、部品のコスト上昇を招く。投資資金が円、ドル、ユーロで調達され、収益の大部分がルピー建てである場合、追加的なリスクが生じる。したがって、企業は恒常的に有利な為替レートに頼るのではなく、自然なヘッジ効果をもたらす資金調達および調達構造を構築する必要がある。.
地政学的に見ると、インドはグローバルサプライチェーンの多様化から恩恵を受けている。しかし、これは企業が中国を完全に置き換えることを意味するものではない。中国は依然として非常に密度の高いサプライネットワーク、大規模なインフラ能力、そして高度な垂直統合を誇っている。多くの企業にとって、インドは完全な代替ではなく、新たな柱となる存在だ。インドを政治的な安全保障上の拠点としてのみ捉える企業は、インドの市場ダイナミクスを過小評価し、短期的な輸出潜在力を過大評価していると言えるだろう。.
持続可能性は、広告の論点からコストの問題へと変貌を遂げた。
近年、太陽光発電パネル、電気機械、材料効率化対策、デジタル消費管理などを取り入れた新工場がますます増えている。これは環境面と経済面の両方の要因によるものだ。エネルギー価格の高騰、海外顧客からのCO₂排出量規制、報告義務、資金調達条件などにより、資源消費は重要なコスト要因となっている。エネルギー効率の高い工場は価格上昇の影響を受けにくく、排出量の少ない製品を提供できる。.
しかし、その効果は詳細によって異なります。電動射出成形機は、油圧システムよりもエネルギーを節約し、より精密な操作が可能です。最新の塗装工場は、材料の無駄と排出量を削減できます。無人輸送車両は、社内ルートを最適化します。ソーラーパネルは、特定の時間帯に電力網からの電力消費を削減します。これらの要素のどれか一つだけでは、持続可能な生産を保証することはできません。重要な要素には、設備稼働率、エネルギー構成、不良率、水消費量、化学物質管理、リサイクル、製品寿命などがあります。.
衛生陶器の製造において、焼成工程は中心的な役割を担っています。より効率的な窯を用いずに生産能力を倍増させると、エネルギー消費量と排出量はほぼ比例して増加します。アルミニウム包装においては、一次アルミニウム生産がエネルギー集約型であるため、リサイクル材の割合が特に重要となります。自動車製造においては、材料の選択、重量、リサイクル性が環境負荷を左右します。このように、持続可能性は単なる象徴的な行為ではなく、工学的な課題となるのです。.
これはインドにとってチャンスとなる。新しい工場は、既存の工業国にある古い工場よりも効率的である可能性がある。再生可能エネルギー、最新のプロセス設計、循環型経済を最初から統合すれば、インドは過去の発展段階を繰り返す必要がなくなる。逆に、電力網の安定性、リサイクルインフラ、環境規制が不足している場合、エネルギーと資源を大量に消費する生産が、それに伴う近代化効果なしに移転されるリスクがある。.
工場ブームが欧州企業にもたらすもの
欧州およびドイツ企業にとって、インドの工業化は3つの異なる役割を切り開く。第一に、現地市場に十分な拡張性が見込める場合、製造業者は自社で生産を行うことができる。第二に、機械メーカー、ソフトウェアプロバイダー、自動化専門企業、エネルギー企業、技術コンサルタントは、新工場に設備を供給できる。第三に、中規模サプライヤーは、インド企業と提携して現地生産を行ったり、地域市場に製品を供給したりすることができる。.
市場参入は、低賃金だけを基準にすべきではありません。自動化システムの場合、人件費は総コストのごく一部に過ぎません。顧客との近接性、システムの稼働率、不良率、エネルギーコスト、物流コスト、資金調達コスト、税金、サプライヤーの品質、そして経営陣の努力といった要素の方が重要です。適切な基準は時給ではなく、顧客にとって高品質な製品の総コストです。.
グリーンフィールド、ブラウンフィールド、ジョイントベンチャーのいずれを選択するかは、微妙な判断を要する。新築は、最適化されたプロセス、最新のサステナビリティ基準、そして完全なコントロールを提供するが、時間がかかる。買収は市場参入を加速させるが、既存の技術的問題が絡む可能性がある。ジョイントベンチャーは、関係構築、人材採用、現地調達を容易にするが、ガバナンスや利益相反を生み出す可能性がある。ニームラナの事例は、ブラウンフィールドアプローチのスピードを示している。ビドキンとウッタルプラデーシュ州のプロジェクトは、オーダーメイドの新築が持つ戦略的な影響力を示している。.
インドを単なる生産拠点の延長と捉えない企業こそが成功するだろう。多様な市場に対応するには、現地のリーダーシップ、製品の適応、調達、開発、そして迅速な意思決定が不可欠だ。複数年にわたる事業拡大計画も同様に重要である。土地、建設、機械設備は目に見える部分に過ぎない。真の成功を左右するのは、サプライヤーの選定、リーダーシップ育成、政府との関係構築、企業文化の醸成、そして顧客獲得である。.
起工式後、インドの産業実験が始まる。
自動車部品メーカー、包装資材メーカー、建設関連メーカーによる新たな工場建設は、強いメッセージを発信している。これらの工場は、企業がもはやインド市場を傍観しているだけでなく、今世紀後半に向けて積極的に生産能力を構築していることを示している。2027年と2029年の生産開始は、自動車販売、消費、都市化、地域サプライチェーンに関する長期的な見通しを反映している。特に注目すべきは、多くのプロジェクトが特定の顧客、既存の集積地、あるいは既に成長している販売セグメントと結びついている点である。.
同時に、投資発表と産業競争力の間には依然として大きな隔たりが存在する。工場が持続可能な価値を生み出すのは、予定通りに生産量を増やし、品質基準を達成し、サプライヤーを育成し、従業員を訓練し、恒久的な特別措置を必要とせずに収益性を維持できた場合に限られる。したがって、重要な局面は起工式から始まるのではなく、最初の生産、顧客からの苦情、モデル変更、そして度重なるコスト削減から始まるのである。.
インド経済にとっての最大の課題は、個々の工場を高密度な生産システムへと変革することである。そのためには、高性能な中堅企業、工具製造、研究開発、技術研修、信頼性の高いインフラ、そして競争力のある資本市場が必要となる。これが実現すれば、インドはサービス業中心の成功モデルを放棄することなく、工業部門のシェアを拡大できるだろう。実際、工業とサービスは互いに強化し合う関係にある。工場はソフトウェア、物流、資金調達、開発、データ分析を必要とし、一方、現代的なサービスは安定した産業顧客を引き付ける。.
したがって、その根拠は楽観的でも懐疑的でもありません。インドが短期的に中国に取って代わって総合的な製造拠点となることはないでしょう。しかし、独自の需要基盤を持つ、不可欠な第二の工業中心地へと発展しつつあります。まさにこの独立性こそが、インドを単なるバックアップ拠点以上の魅力的な場所にしているのです。早期に現地ネットワーク、適切な製品、そして強固なサプライチェーンを構築した企業は、数年にわたる構造変革に参加できるでしょう。逆に、短期的なコスト優位性や政治的なスローガンに頼る企業は、市場の複雑さゆえに失敗する可能性が高いと言えます。.
工場ブームは確かに現実のものだが、まだ確実なものではない。これは大きな経済的可能性を秘めている。インドは成長、雇用、そして技術近代化を両立できる可能性がある。これが新たな産業時代につながるかどうかは、生産性、実行力、そして地域における付加価値創造にかかっている。真の競争はまさにそこにある。つまり、発表内容同士ではなく、一貫して優れた成果を生み出す工場同士の競争なのだ。.
🎯🎯🎯 データ駆動型B2B業界ハブを準社内ソリューションとして活用


準社内ソリューション:Xpert.DigitalがB2Bマーケティングとセールスの運用上のギャップをどのように解消するか – スマートコンテンツ主導型ビジネス - 画像:Xpert.Digital
Xpert.Digitalは、 Konrad Wolfenstein が率いるデータ駆動型のB2B業界ハブです。同社は、業界パートナーにとって外部の準社内ソリューションとして機能し、クライアント側に追加のリソースを必要とせずに、マーケティング、コンテンツ、販売における運用上のギャップを埋めます。.
詳細はこちら:
グローバルマーケティングとビジネス開発のパートナー
☑️ 当社のビジネス言語は英語またはドイツ語です。
☑️ 新機能: 母国語での対応!

Konrad Wolfenstein
私と私のチームは、あなたの個人アドバイザーとして喜んでお手伝いさせていただきます。.
こちらの問い合わせフォームにご記入いただくかwolfenstein@xpert.digital。、 +49 7348 4088 965までお電話ください。メールアドレスはです
私たちの共同プロジェクトを楽しみにしています。.