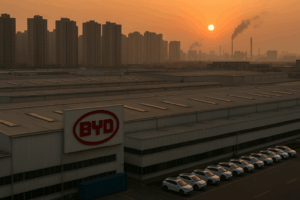
中国の電気自動車業界は歴史的な再編に向かっており、市場リーダーであるBYDでさえ撤退を余儀なくされている。(画像:Xpert.Digital)
中国における生存競争:国内市場が戦場と化す時
BYDの戦略的撤退:拡大が生存の問題となる時
中国の電気自動車メーカーBYDが、2026年末までに南アフリカに約300カ所の急速充電ステーションを建設する計画を発表したことは、一見すると、自信に満ちた市場リーダーによる野心的な事業拡大のように見える。しかし、この攻勢の背景には、はるかに複雑な経済的現実が存在する。世界最大の電気自動車メーカーであるBYDは、本国市場における熾烈な価格競争によって、収益性の高いビジネスモデルさえも危うくなっているため、そこから撤退しようとしているのだ。アフリカへの進出は、中国の自動車産業が直面している存亡の危機から脱却するための戦略的な手段であり、力の誇示というよりも、むしろ戦略的な解決策なのである。.
世界の自動車産業は現在、歴史上最も大きな変革期を迎えている。この激動の中心にあるのが中国であり、わずか数年で電気自動車分野の後発国から支配的なプレーヤーへと躍進した。電気自動車とプラグインハイブリッド車は、新車販売台数の50%以上を占め、中国では6ヶ月連続で従来のガソリンエンジン車を上回っている。しかし、この前例のない成功は、暗い側面も生み出した。それは、中国当局が「内娥(Neijuan)」と呼ぶ、無意味で互いに食い合うだけの、真の進歩を伴わない競争につながる、大規模な過剰生産能力である。.
BYDはこの矛盾を如実に示している。同社は2025年第2四半期にテスラを上回る電気自動車を販売し、世界的なリーダーシップを確固たるものにした一方で、3年以上ぶりに利益が減少したと報告しており、前年同期比で29.9%減となっている。グループの粗利益率は16.3%に縮小し、22モデルで最大34%もの大幅な値下げを行ったことで、業界全体が圧力にさらされた。この展開は、中国の成長モデルの持続可能性について根本的な疑問を投げかけ、国家主導の過剰投資がいかに構造的な歪みを招き、最も成功している企業でさえも脅かす可能性があるかを示している。.
本分析では、BYDの戦略再編を余儀なくさせている複雑な経済メカニズムを検証する。まず、現在の危機の歴史的背景を明らかにし、次に主要な推進要因と市場動向を分析し、定量的指標を用いて現状を評価し、様々な国際展開戦略を比較検討する。最後に、世界の自動車産業への長期的な影響と、それに伴う地政学的緊張について論じる。.
これに関連して:

補助金による上昇から自己破壊的な競争へ
中国の電気自動車産業における現在の過剰生産能力危機は、15年以上前に始まった一連の戦略的決定に端を発している。2010年、中国政府は電気自動車の開発を戦略的優先事項と位置づけ、包括的な補助金制度を開始した。この政策は、中国が従来の燃焼エンジン分野では欧米や日本のメーカーに技術的に遅れをとっているものの、電気パワートレインへの技術革新によってこの差を埋めることができるという認識に基づいていた。.
政府の支援は様々な形で現れた。2010年から2023年の間に、直接購入奨励金、税制優遇措置、インフラ整備資金、研究補助金といった形で、推定2,000億ドルがこの分野に流入した。電気自動車の購入者は1台あたり最大15,000ドルの割引を受け、さらに10年間の売上税10%免除によって価格が引き下げられた。同時に、州政府や地方自治体は、実際の需要や長期的な収益性を考慮せずに、生産施設の設立に数十億ドルを投資した。.
この政策は当初、目覚ましい成果をもたらした。中国の電気自動車メーカーの数は、2010年のわずか数社から2018年には500社以上に急増した。電気自動車とプラグインハイブリッド車の市場シェアは、ほぼゼロから2025年には50%以上に上昇した。中国は世界最大のリチウムイオン電池生産国となり、2023年までに世界の製造能力の約75%、リチウム、コバルト、グラファイトなどの重要原材料の加工の半分以上を支配するようになった。.
しかし、こうした量的成長と並行して、構造的な不均衡が生じた。中央政府の補助金は2022年に正式に終了したが、地方開発プログラムや寛大な政府融資によって部分的に相殺された。さらに重要なのは、長年にわたって積み上げられてきた生産能力が、実際の需要をはるかに上回るペースで拡大したことである。高工工業研究所によると、中国の自動車産業は年間5560万台の生産能力を持つ一方、2024年に販売されたのはわずか2750万台だった。電気自動車の生産能力稼働率は平均64.5%だった。.
こうした過剰生産能力は、2023年から始まった熾烈な価格競争へと発展した。テスラは2023年1月に最大13%の値下げを実施し、事実上すべての中国メーカーが追随せざるを得なくなった。国内電気自動車市場で約40%のシェアを誇る市場リーダーであるBYDは、相反する役割を担った。垂直統合と規模の経済によるコスト優位性を活かし、積極的な値下げによって競合他社に圧力をかけた一方で、この戦略は自社の収益性を損ない、業界全体の利益率低下を招いた。.
歴史的経緯を見ると、中央計画経済に特徴的な、国家主導の過剰投資というパターンが明らかになる。インセンティブ構造は、マクロ経済的な合理性に関わらず、地方政府が生産能力への投資を行うよう促した。なぜなら、それが雇用と税収をもたらすと約束したからである。過剰生産能力が自動車サプライチェーン全体にシステミックリスクをもたらし、収益性が例外的なものとなった時になって初めて、中央当局は「無秩序な競争」への警告を発して対応した。.
競争闘争の構造:関係者、メカニズム、そして権力
中国の電気自動車市場のダイナミクスは、利害が部分的にしか一致しない複数のカテゴリーのプレーヤーが複雑に相互作用することによって特徴づけられる。最前線に立つのは、BYD、吉利汽車、上海汽車などの垂直統合型大手メーカーであり、バッテリーセル生産から車両組み立てまで完全なバリューチェーンを保有している。これらの企業は大きなコスト優位性を享受している。BYDは、独自のブレードバッテリー、半導体、電気モーターなど、部品の約75%を自社で製造している。重要な供給源を自社で管理することで、競合他社と比較してコストを約30%削減できるだけでなく、価格設定における戦略的な柔軟性も得られる。.
第2のグループは、NIO、XPeng、Li Autoなどの専門的な高級車メーカーで構成されており、技術的リーダーシップと高価格帯セグメントに重点を置いています。これらの企業は、自動運転システム、バッテリー交換技術、レンジエクステンダーハイブリッドに不均衡な投資を行っています。彼らのビジネスモデルは、技術的な差別化が十分な価格プレミアムを正当化するという前提に基づいています。しかし、現実は異なる様相を示しています。XPengは2025年8月に37,709台の納車という新記録を達成し、前年比169%の成長を記録しましたが、Li Autoは販売の急激な減少に苦しんでいます。一方、NIOは2022年に1台あたり19,141ドルの純損失を計上し、Onvoのような低価格のサブブランドを通じてビジネスモデルを多様化せざるを得ませんでした。.
第3のカテゴリーは、多数の中小規模メーカーに加え、長安汽車、東風汽車、第一汽車といった国有自動車グループで構成されており、電気自動車分野では後れを取っている。これらの企業の多くは月間生産台数が5,000台未満で、収益性の高い稼働率をはるかに下回っている。それでも、地域雇用とサプライチェーンにとって重要な存在であることから、地方自治体の支援を受けて存続している部分もある。.
現在の価格競争の根本的な経済的要因は、固定費の高い産業における典型的な過剰生産能力の問題である。自動車生産は、工場設備、工具、開発への多額の投資が特徴である一方、車両1台あたりの変動費は比較的低い。構造的な過剰生産能力の状況では、変動費を上回る限り、販売台数の増加はすべて固定費の回収に貢献する。このため、たとえ業界全体の収益性を損なうとしても、積極的な価格引き下げへのインセンティブが生まれる。.
BYDの戦略はこのメカニズムを典型的に示している。2025年3月、同社はエントリーモデルの価格を大幅に引き下げた。シーガルモデルは69,800元から55,800元(約7,600米ドル)に値下げされた。この価格政策により、わずか数週間で時価総額が約220億米ドル減少した。しかしながら、これは経済的な論理に基づいていた。販売価格の約60%が変動費と見積もられるため、販売された車両1台ごとに依然としてプラスの貢献利益が生み出された。代替案である生産削減とそれに伴う固定費負担、そして市場シェアの喪失は、長期的には持続不可能な戦略であっても、短期的には魅力に欠けるように見える。.
規制の枠組みがこの状況をさらに悪化させている。2022年に直接購入補助金が失効した後、政府は2024年に下取りプログラムを導入し、古い内燃機関車を廃車にする代わりに新しい電気自動車を購入する購入者に最大2万元(2,730米ドル)の補助金を支給した。2025年には110億米ドル相当の予算が計上されたこのプログラムは需要を刺激する一方で、メーカーが補助金の恩恵を受けるために追加の割引を提供しなければならないため、価格圧力も同時に強めている。.
もう一つの重要な要素は、バッテリーサプライチェーンにおける集中度です。世界最大のバッテリーセルメーカーであるCATLは、世界市場の約38%を支配しており、BYDは17.8%で2位につけています。この集中度により、垂直統合型のメーカーは、外部のバッテリーサプライヤーに依存する純粋な自動車メーカーに対して、相当な交渉力を持つことになります。バッテリーのコスト差(多くの場合、車両総コストの30~40%を占める)は、決定的な競争優位性となるのです。.
市場メカニズムは、経済学者のマイケル・スペンスが「資金を燃やすことによるシグナル伝達」と表現した論理に従っている。つまり、資金力がありコスト面で優位性のある企業は、価格引き下げを自社の強さを示すシグナルとして利用し、資金力の劣る競合他社を市場から撤退させる。BYDのステラ・リー副社長は、この現実を率直にこう述べている。「中国における競争は極めて激しい。だからこそ、持続的な成長を達成できる新たな市場を開拓する必要があるのです。」この発言は、業界リーダーでさえ、国内市場の動向は持続不可能だと考えていることを示している。.
データとジレンマ:過熱する業界の現状
中国の電気自動車セクターに関する定量的指標は、マクロ経済の成功とミクロ経済の混乱という極端な対照を示している。2025年9月、中国市場は歴史的な節目を迎えた。電気自動車とプラグインハイブリッド車の月間販売台数が初めて160万台を超え、バッテリー電気自動車だけでも105万8000台という新記録を樹立した。電動パワートレインの普及率は49.7%に達し、新車販売台数のほぼ2台に1台がプラグイン車となった。.
2025年最初の8ヶ月間で、中国では累計960万台以上の電気自動車とプラグインハイブリッド車が販売され、前年同期比36.7%増となった。予測では、2025年には年間販売台数が初めて1300万台を超える可能性がある。これらの数字は、わずか10年前にはニッチな製品だった電気自動車市場が、いかに大きく変貌を遂げたかを如実に示している。.
しかし、こうした目覚ましい成長の裏には、憂慮すべき収益性の変化が潜んでいる。中国自動車産業の平均純利益率は、2024年には前年の5.0%からわずか4.3%に低下し、北米の10%超を大きく下回った。2024年通年では、売上高が4%増加したにもかかわらず、利益は8%減少した。売上高と利益の伸びのこの乖離は、価格決定力の根本的な低下を示している。.
業界リーダーであるBYDは、この二律背反を体現している。2025年上半期、同社の売上高は23.3%増の3,712億8,000万元(約510億米ドル)に達した。しかし、第2四半期の粗利益率は16.3%に低下し、前年同期比で3.8ポイント減少した。さらに深刻なことに、純利益は第2四半期に29.9%減の64億元に落ち込んだ。2022年第1四半期以来となるこの利益減少は転換点を示している。最も効率的でコスト効率の高い生産者でさえ、もはや利益率の低下を免れることはできないのだ。.
競合他社への影響はさらに深刻だ。中国で製造し、2024年に中国市場で約46万台の車両を販売したテスラは、価格を繰り返し引き下げざるを得なくなり、現在では5年間の無利子融資に加え、無料充電と保険の補助金を提供している。NIOは、2022会計年度の売上高73億ドルに対し、23億8000万ドルの純損失を計上した。損失率は32.6%だった。XPengは、2024年第4四半期に初めて営業活動によるキャッシュフローがプラスになった。.
過剰生産能力の状況は具体的な数字にも表れている。中国の自動車産業は年間5560万台の生産能力を持つが、2024年の販売台数はわずか2750万台にとどまった。特に電気自動車に限ると、年間生産能力は2000万台以上あるにもかかわらず、実際の販売台数は約1300万台に過ぎない。こうした約50%の構造的な過剰生産能力が、現在見られる価格競争を引き起こしている。.
国際的な側面が、このジレンマをさらに悪化させている。中国の自動車輸出台数は2024年に586万台に増加し、そのうち128万台(22%)が電気自動車だった。BYDは2025年の最初の8か月で約46万4000台を輸出し、128%増加した。しかし、この輸出攻勢は保護主義的な抵抗にますます直面している。2024年10月以降、欧州連合は通常の輸入関税10%に加えて、BYDに17.0%、吉利に18.8%、上海汽車に最大35.3%の追加関税を課している。米国は100%を超える関税によって、事実上中国製電気自動車を市場から排除している。.
こうした貿易障壁があるため、BYDとその競合他社は、先進国市場への輸出によって過剰生産能力を単純に削減することはできない。残りの輸出市場であるラテンアメリカ、東南アジア、アフリカは成長の可能性を秘めているものの、購買力は著しく低く、市場規模も小さい。ラテンアメリカ最大の自動車市場であるブラジルでは、2024年に約12万5000台の電気自動車が販売されたが、アフリカ大陸全体では5万台未満にとどまった。.
現状はまさに囚人のジレンマを露呈している。各メーカーは市場シェアの維持または拡大のために価格を下げるという合理的な行動をとる。しかし、こうした行動が全体として見ると、事実上すべての企業が不利な状況に陥る。中国政府はこのことを認識し、2025年5月、17社のメーカーに対し「異常な価格設定慣行」を避けるよう説得した。しかし、BYDがさらなる値下げを発表したことで、この合意はわずか数週間で崩壊した。.
分岐する道:グローバル競争における戦略的選択肢
国内市場の飽和と利益率の低下に対する反応は、様々な企業によって大きく異なり、BYDの多角的なグローバル展開、テスラの品質重視、NIOの技術ニッチ戦略という3つの事例研究でそれを具体的に示すことができる。.
BYDは、中国の自動車メーカーの中で最も積極的な国際化戦略を推進している。同社は、2025年までに売上高の20%を海外で達成することを目指しており、これは80万台から100万台に相当する。この戦略は3つの柱に基づいている。第一に、輸入関税を回避するために現地生産能力を開発すること。ハンガリーでは、年間生産能力15万台の工場が建設中で、2025年末に生産を開始する予定である。トルコでも同様の生産能力を持つ工場が2026年に完成する予定である。ブラジルでは、2025年7月に生産を開始した工場の初期生産能力は15万台で、2031年までに60万台に拡張される予定である。タイ、インドネシア、カンボジアでも、規模の異なる工場が建設される予定である。.
第二に、BYDは地域ごとの嗜好に合わせて製品ポートフォリオを戦略的に多様化している。中国では純粋な電気自動車が主流だが、同社は関税引き上げの対象外となるプラグインハイブリッド車に注力し、欧州市場への展開を強化している。2025年上半期、BYDの欧州における販売台数は8万4400台と3倍に増加し、プラグインハイブリッド車のシェアも拡大している。ラテンアメリカ向けには、現地の燃料嗜好を考慮したエタノール・ガソリンハイブリッドエンジンの開発を進めている。.
第三に、BYDは参入障壁として充電インフラに多額の投資を行っている。中国では、すでに最大1,000キロワットの充電容量を持つ「フラッシュ充電」ステーションを数百基設置しており、理論上は5分で400キロメートルの走行が可能となる。ヨーロッパでは、2026年第2四半期末までに200~300基の充電ステーションを設置する計画だ。南アフリカでも、2026年末までにさらに200~300基の急速充電ステーションを設置する予定で、一部は電力網への依存度を低減するためにソーラーパネルと蓄電池を備えている。.
この戦略は、独自のネットワークを通じて、充電インフラが未発達な市場において競争優位性を確立することを目的としている。しかし、BYDのステラ・リー副社長が「巨額の資金」と表現した関連投資は、多額の資本を拘束し、起業リスクを高める。このインフラ投資の償却は、BYDが関連市場で大きな市場シェアを獲得できるかどうかにかかっている。.
テスラは根本的に異なるアプローチをとっている。同社は積極的な地域拡大を行わず、確立された主要市場である米国、中国、欧州に注力している。2024年に約46万台を販売した中国では、テスラは市場シェアの縮小に苦戦している。米国での販売台数は2025年上半期に15%減少し、欧州では1月から8月にかけて43%減少した。2025年8月には、テスラのEU市場シェアが初めてBYDを下回った。.
テスラの対応は地理的な多角化ではなく、製品革新とコスト削減である。同社はより手頃な価格帯のモデルを発表し、積極的な融資オプションを提供している。同時に、テスラは「マスタープラン4」で概説されているように、戦略の焦点を自動運転と人工知能に移している。この戦略には大きなリスクが伴う。自動運転の約束が遅れた場合、テスラは短期的には市場シェアを守るための新製品が不足するだろう。アナリストたちは、新モデルの欠如が必然的にさらなる市場シェアの喪失につながると既に警告している。.
NIOは、バッテリー交換技術による技術的差別化という、3つ目の戦略的方向性を示しています。同社は2025年までに中国国内に1,200カ所以上のバッテリー交換ステーションを開設し、約3分でバッテリーの完全交換を可能にする予定です。このインフラは、理論的には充電時間ベースのシステムに対してNIOに競争上の優位性をもたらします。さらに、NIOは2025年に、より低価格帯のサブブランドであるOnvoとFireflyを立ち上げ、ターゲット層の拡大を図っています。.
この革新的な技術にもかかわらず、NIOは依然として赤字経営で、多額の資金注入に大きく依存している。バッテリー交換技術には大規模なインフラ投資が必要であり、中国国外での拡張性は疑問視されている。欧州への進出は鈍く、東南アジアと中東は今のところわずかな貢献しかしていない。.
この比較から、両社のビジネスモデルに根本的な違いがあることが明らかになった。BYDは垂直統合とコストリーダーシップによって、積極的な価格設定と地理的な多角化を実現している。しかし、それに伴う資本要件と運営上の複雑さは膨大である。テスラはブランド力、卓越した技術力、そして効率的な運営を強みとしているが、価格に敏感な市場シェアを失いつつある。NIOは技術的な差別化によってニッチ市場を開拓しようとしているが、その拡張性とグローバルな適用性には疑問が残る。.
規制の観点から見ると、対象市場は中国からの投資に対して非常に異なる反応を示している。ハンガリーとトルコはBYDの工場を積極的に支援している一方で、他のEU加盟国は安全保障上の懸念から中国企業の買収を阻止している。ブラジルはBYDの建設会社における労働搾取を調査しており、米国は事実上、中国製電気自動車を市場から排除している。このような規制環境の分断は、国際展開における取引コストと不確実性を大幅に増大させる。.
中国における事業開発、営業、マーケティングの専門知識
中国における事業開発、営業、マーケティングの専門知識 - 画像: Xpert.Digital
業界重点分野:B2B、デジタル化(AIからXRまで)、機械工学、物流、再生可能エネルギー、産業
詳細はこちら:
洞察と専門知識を提供するテーマ別ハブ:
- 世界および地域の経済、イノベーション、業界特有のトレンドを網羅した知識プラットフォーム
- 当社の主要重点分野に関する分析、洞察、背景情報のコレクションです。
- ビジネスとテクノロジーの最新動向に関する専門知識と情報を提供する場所
- 市場、デジタル化、業界のイノベーションに関する情報を探している企業のためのハブ。
成長のためなら手段を選ばない?BYDの拡大戦略が危険な理由
成長の負の側面:リスクと論争
中国の電気自動車メーカー全般、特にBYDの積極的な事業拡大戦略は、経済、社会、地政学上の多くの重要な問題を提起しており、それらは公共の議論においてますます注目を集めている。.
経済的な最大のリスクは、構造的に収益性が不十分なため、ビジネスモデルの持続可能性にある。BYDの営業利益率は2024年にはわずか6.29%で、純利益率は2025年第2四半期も縮小し続けた。負債対資産比率が71.1%であることから、同社は金利上昇や景気後退の影響を受けやすい。2025年上半期、同社は研究開発に542億元を投資した。これは前年同期比53%増で、純利益の2倍以上となる。この積極的な再投資戦略は、長期的に利益率が拡大して初めて持続可能となる。.
コンサルティング会社AlixPartnersは、中国で活動する129の電気自動車ブランドのうち、2030年までに財務的に存続可能なのはわずか15ブランドに過ぎないと予測している。この予想される統合は、巨額の資本の損失と、国有銀行を通じて今日の多くのメーカーに資金を提供してきた中国の金融システムにとって潜在的なシステミックリスクを意味する。BYDが支配力をさらに拡大すれば、準独占的な構造につながる可能性があり、これは中国当局が明確に警告している事態である。.
2つ目のリスク要因は、社会・労働政策面に関するものです。BYDのブラジル工場は2024年に深刻な労働法違反で批判を浴び、ブラジル検察当局は同社を起訴しました。中国の生産施設における劣悪な労働条件や賃金ダンピングに関する報道は、BYDのコストリーダーシップが国際的な労働基準と両立するのかという疑問を投げかけています。ブラジルでの生産開始から最初の生産までわずか15ヶ月という急速な生産拡大は、労働基準や安全基準が軽視されている可能性を示唆しています。.
地政学的な緊張は、3つ目の重要な側面を構成する。欧州連合は、中国製電気自動車に対する関税を「不当な国家補助金」を理由に明確に正当化した。欧米のシンクタンクによる調査では、中国の電気自動車産業に対する累積補助金は2000億ドルを超え、競争の歪みを招いていると推定されている。中国はこうした非難を否定し、欧米諸国政府も自国の自動車産業に巨額の補助金を出していると主張している。例えば、米国のインフレ抑制法は、環境に優しい技術に3690億ドルを提供している。.
補助金をめぐる議論を超えて、中国製電気自動車はデータプライバシーとセキュリティに関する懸念を引き起こしている。中国の国家情報法の下では、中国企業は治安当局への協力を強制される可能性がある。最新の電気自動車は、位置情報、運転行動、そして統合された通信システムによって会話内容まで、膨大なデータを収集する。一部の欧州企業はすでに、従業員に対し、携帯電話を中国製電気自動車に接続したり、業務関連の話題を車内で話し合ったりしないよう勧告している。.
もう一つ議論の的となっているのは、環境への影響に関する点です。電気自動車は走行中は局所的に排出ガスを出しませんが、その全体的な環境負荷は発電と製造プロセスに大きく依存します。中国は電力の約60%を石炭火力発電に依存しており、中国製電気自動車のCO2排出量はそれを踏まえると非常に大きな問題となります。BYDは南アフリカの充電ステーションの一部を太陽光発電で稼働させる計画を発表していますが、中国にある主要生産施設については、同様のスコープ3排出量に関する情報開示は行われていません。.
電池材料のサプライチェーンは、さらなる倫理的問題を提起する。世界のコバルト採掘量の70%以上はコンゴ民主共和国産であり、同国では生産量の10~20%が劣悪な労働環境の零細鉱山で行われている。リチウムの80%はオーストラリアとチリ産であり、乾燥地帯における水消費は環境紛争を引き起こしている。中国はこれらの重要な原材料の世界的な精製量の50%以上を支配しており、西側諸国政府はこれを戦略的依存とみなしている。.
専門家の間では、観察された価格引き下げを正当な競争とみなすべきか、それとも市場を整理するための戦略的なダンピングとみなすべきかについて議論が交わされている。批判派は、BYDが蓄積された利益と政府補助金による資金調達を利用して、競合他社を組織的に市場から排除していると主張しており、この戦略は長期的には価格上昇と競争低下につながる可能性があるとしている。一方、擁護派は、垂直統合と規模の経済によるコスト優位性は、消費者に低価格という形で利益をもたらす真の競争優位性であると反論している。.
こうした論争は、異なる政治的優先事項間の目的の衝突へと発展する。一方では、西側諸国政府は気候目標達成のために輸送の電化加速を目指している。手頃な価格の中国製電気自動車は、この移行を加速させるだろう。他方では、これらの政府は国内の自動車産業と雇用を守り、戦略的依存関係を回避したいと考えている。こうした目的の衝突は、矛盾した政策措置として現れる。EUは気候目標を厳格化する一方で、輸入関税を引き上げており、電気自動車の価格を押し上げている。.
これに関連して:

将来のシナリオ:統合、分裂、または共存
世界の電気自動車産業全般、特にBYDの今後の発展については、技術的、規制的、地政学的な動向に関してそれぞれ異なる前提に基づいた、いくつかの妥当なシナリオに沿って概説することができる。.
この統合シナリオは、現在の傾向を継続するものです。中国では2030年までに激しい市場再編が起こり、現在129あるブランドのうち114ブランドが消滅または吸収されるでしょう。残りの15社(BYD、吉利汽車、奇瑞汽車、そしておそらくNIO、小鵬汽車、李汽車が中心)が市場の75%を支配することになります。生き残った各社は年間平均100万台以上の車両を販売し、収益性を高める上で重要な規模の経済性を実現するでしょう。.
このシナリオでは、BYDはコスト優位性と垂直統合を活用して市場シェアをさらに拡大します。同社は、アジア、ヨーロッパ、ラテンアメリカ、アフリカの生産拠点に支えられ、2030年までに電気自動車の世界市場シェアを20%以上に拡大します。収益性は、市場から撤退した競合他社と価格圧力の緩和に伴い、2027年以降に回復します。BYDのヨーロッパ工場は2030年に年間50万台以上の車両を生産し、ブラジル工場は目標の60万台を達成します。.
このシナリオでは、テスラは量販セグメントでの市場シェアを失い続けるものの、自動運転と人工知能に重点を置いたプレミアムブランドとしての地位を確立します。同社は2030年に年間約250万台の車両を販売しますが、これは2024年より少ないものの、ソフトウェア収益と技術ライセンスに注力することで利益率を高めます。フォルクスワーゲン、ステランティス、ゼネラルモーターズといった従来の自動車メーカーは、欧米の工場で過剰生産能力に苦しみ、生産拠点を閉鎖し、時価総額を失い続けます。.
別の分断シナリオでは、保護主義の強化と地政学的ブロックの形成が想定される。米国とEUは中国製電気自動車に対する関税をさらに引き上げるか、数量的な輸入制限を課す。中国はこれに対し、欧米からの自動車輸出に対する報復措置と重要原材料の制限で応じる。世界の自動車市場は、中国とその同盟国、西側諸国(米国、EU、日本、韓国)、そして激しい競争が繰り広げられる中間層(東南アジア、ラテンアメリカ、アフリカ、中東)という、ほぼ別々のブロックに分断される。.
このシナリオでは、BYDは中国や新興市場での優位性を拡大できるものの、欧米市場では依然として周縁的な立場にとどまる。同社は、所得水準が低く価格感応度が高いグローバル・サウスの市場に現地生産を集中させている。世界の電気自動車生産は、充電技術、ソフトウェア、接続性に関する規格が互換性のない2つの技術エコシステムに分裂しつつある。この分断は規模の経済を低下させ、イノベーションを遅らせ、運輸部門の世界的な脱炭素化を遅らせる。.
第三の共存シナリオは、現実的な利益の収斂に基づいています。西側諸国政府は、積極的な関税政策が自国の気候変動目標を危うくし、国内消費者に高い価格負担を強いることを認識しています。中国は安全保障上の懸念に対処するため、国際的な透明性要件とデータのローカライゼーションを受け入れています。EUと中国は関税の代替手段として最低価格協定に合意し、労働基準と補助金規律に関する多国間協定も策定されています。.
このシナリオでは、BYDは地域に合わせたビジネスモデルを持つ真のグローバル企業として事業を展開します。ヨーロッパの工場はヨーロッパ向けに、ラテンアメリカの工場はアメリカ大陸向けに生産し、それぞれ現地のサプライヤーを利用します。BYDはバッテリー技術と充電インフラに関してヨーロッパおよび日本のパートナーと協力し、一方、欧米のメーカーは中国市場へのアクセスを維持します。グローバル市場は依然として競争が激しく、中国の大手企業3~4社(BYD、吉利汽車、場合によってはNIO)、欧米の有力企業2~3社(統合されたヨーロッパ企業、テスラ、韓国のメーカーなど)、そしてニッチな専門企業がひしめき合っています。.
技術革新は、これらのシナリオを根本的に変える可能性がある。固体電池が2030年より前に市場成熟期を迎え、エネルギー密度を倍増させつつコストを削減できれば、リチウムイオン電池の生産能力から得られる既存の競争優位性は損なわれるだろう。BYDとCATLは固体電池技術に多額の投資を行っているが、日本や欧州の企業もこの分野で重要な特許ポートフォリオを保有している。.
自動運転技術の発展は、ビジネスモデルを根本的に変革する可能性を秘めている。2030年代に完全自動運転(レベル5)が実現すれば、価値創造はハードウェア製品からソフトウェアプラットフォームやサービス(MaaS)へと移行するだろう。このような状況下では、テスラのようなソフトウェア重視の企業や、百度のような中国のテクノロジー企業が、従来の自動車メーカーに対して体系的な優位性を享受できる可能性がある。.
排出ガス基準に関する規制の動向は、変革のスピードと方向性に大きな影響を与えるだろう。EUは2035年からの新型内燃機関車の販売禁止を決定しており、カリフォルニア州も同様の目標を掲げている。中国は、2026年までに新車販売台数の少なくとも48%、2027年までに少なくとも58%を電動化することを義務付けている。これらの要件を満たすには巨額の投資が必要となり、資金力の乏しいメーカーは資金繰りの危機に陥る可能性がある。.
BYDにとっての重要な課題は、今後3~5年間続く国内市場における構造的な赤字を乗り切り、同時に大規模な海外展開投資を行うことができるかどうかである。欧州、中南米、アフリカ、アジアの工場への累積海外投資額は50億ドルから100億ドルと推定され、さらに充電インフラにも数十億ドルが必要となるため、BYDには多額の流動性確保が求められる。中国事業からの潤沢なキャッシュフローと政府系融資へのアクセスはあるものの、利益率の低下が続くにつれ、財務的な余裕は縮小しつつある。.
分断された世界秩序における戦略的意思決定
分析によると、BYDの事業拡大戦略は、長年にわたる政府の過剰投資に起因する構造的な過剰生産能力危機への複雑な対応策であることが明らかになった。中国の電気自動車市場は、最もコスト効率の高いメーカーでさえ収益性を維持して成長することができなくなる臨界点を超えている。こうした状況は、国際展開を単なる機会主義的な選択ではなく、戦略的な必須事項として位置づけている。.
3つの重要な知見が浮かび上がる。第一に、BYDの事例は、市場原理に基づく資本配分がない場合、国家主導の産業政策には限界があることを示している。協調的な補助金制度は、目覚ましい生産能力を生み出し、技術進歩を加速させた一方で、同時にシステム的な過剰投資を引き起こし、収益性に破壊的な影響を与えた。中国モデルは短期的には資源動員に効果的かもしれないが、中期的には大規模な資本破壊のリスクを伴う。.
第二に、BYDの垂直統合戦略は、このアプローチの強みと限界の両方を示している。電池セル、半導体、その他の重要部品を自社で管理することで、コスト面での優位性とサプライチェーンの混乱に対する耐性が得られる。しかし同時に、この戦略は莫大な資本を拘束し、技術革新への対応力を低下させる。新たな電池技術の登場によって、BYDがリチウムイオン電池生産能力に投じた巨額の投資が無意味になった場合、当初の優位性はむしろ弱点へと転じるだろう。.
第三に、世界の自動車市場が地政学的な断層線に沿って分断されていることは、経済効率と戦略的自律性の間の根本的な対立を浮き彫りにしている。純粋に経済的な観点から言えば、自由貿易と国際的な分業が最適である。中国のメーカーはコスト面での優位性を活かし、欧米企業は高級セグメントとソフトウェアに注力できるからだ。しかし、地政学的および安全保障上の考慮事項は、たとえ効率性の向上を犠牲にするとしても、保護主義と地域化へのインセンティブを生み出す。.
これは政策立案者にとって複雑なトレードオフを突きつける。積極的な関税政策は短期的には国内の雇用と産業能力を守るが、運輸部門の脱炭素化を遅らせ、消費者に高価格負担を強いることになる。さらに、報復措置を招き、他の産業にも悪影響を及ぼす可能性がある。よりバランスの取れたアプローチとしては、イノベーション促進とインフラ投資を通じて戦略産業を強化すると同時に、補助金規律、労働者の権利、データ保護に関する国際基準を確立することが考えられる。.
中国国外のビジネスリーダーにとって、BYDの戦略は、根本的なビジネスモデル革新の必要性を浮き彫りにしている。従来の自動車メーカーは、生産コストや開発スピードの両面で、垂直統合型の中国企業と競争することはできない。生き残るためには、優れたソフトウェア統合、サービス品質、ブランド力といった、規模拡大は難しいものの模倣が困難な要素によって差別化を図れるかどうかが鍵となる。.
投資家にとって、電気自動車業界は矛盾した展望を呈している。市場の成長は依然として堅調で、世界の販売台数は2035年までに3倍になると予測されている。一方で、大規模な過剰生産能力は、今後10年間は収益性の低迷が続く可能性を示唆している。価値創造は、ハードウェア製品からソフトウェア、バッテリー技術、充電インフラへと移行する可能性があり、これらの分野では従来の自動車メーカー以外の企業が優位に立つ可能性がある。.
BYDのアフリカ進出は、最終的にはより大きな変革、すなわち経済の中心がグローバル・ノースから新興市場へと移行するという動きを象徴している。欧米市場は飽和状態にあり、規制によって細分化されている一方、アフリカ、東南アジア、ラテンアメリカは、利益率は低いものの、依然として成長の可能性を秘めている。問題は、中国メーカーがこれらの市場に進出するかどうかではなく(それは経済的必然である)、どのような条件下で、そして現地の産業や社会にどのような影響を与えるかである。.
これらの発展の長期的な意義は、自動車産業にとどまらない。巨額の補助金と過剰生産能力を特徴とする中国の国家主導型産業政策モデルは、太陽光発電、風力発電、造船業など、他の産業にも応用されている。一時的な混乱はあるものの、このモデルが最終的に世界市場を制覇することで成功すれば、他の新興国にとってのモデルとなる可能性がある。逆に、構造的な収益性の低さや地政学的な反発によって失敗に終われば、市場原理に基づく資源配分メカニズムが長期的には優れているという主張が裏付けられることになるだろう。.
輸送部門の世界的な脱炭素化、すなわち電化の真の目標にとって、現状は遅延を意味する。中国における価格競争は短期的には同国での普及を加速させているものの、欧米市場における保護主義的な反発は他国での移行を遅らせている。建設的な解決策には妥協が必要となる。中国は補助金に関する透明性を確保し、労働基準を尊重する必要があり、欧米諸国は手頃な価格の電気自動車が中国の生産効率に部分的に依存していることを認めなければならない。現在の地政学的緊張はこうした妥協を困難にし、地球規模の気候目標の達成を危うくしている。.
BYDの運命は、政治的分断にもかかわらず経済のグローバル化が持続できるかどうかを示す好例となるだろう。もし同社がヨーロッパ、ラテンアメリカ、アフリカで収益性の高い地域エコシステムを構築することに成功すれば、多国籍企業のビジネスモデルの強靭さを証明することになる。しかし、保護主義的な障壁や事業運営上の課題によって拡大が失敗に終われば、ますます分断され、互いに相容れない経済圏が生まれるという世界経済の構図を裏付けることになるだろう。これは関係者全員にとって深刻なマイナスの福祉効果をもたらすシナリオである。.
グローバルマーケティングとビジネス開発のパートナー
☑️ 当社のビジネス言語は英語またはドイツ語です。
☑️ 新機能: 母国語での対応!

Konrad Wolfenstein
私と私のチームは、あなたの個人アドバイザーとして喜んでお手伝いさせていただきます。.
こちらの問い合わせフォームにご記入いただくかwolfenstein@xpert.digital。、 +49 7348 4088 965までお電話ください。メールアドレスはです
私たちの共同プロジェクトを楽しみにしています。.
☑️ 戦略、コンサルティング、計画、実装における中小企業のサポート
☑️ デジタル戦略とデジタル化の策定または再調整
☑️ 国際販売プロセスの拡大と最適化
☑️ グローバル&デジタルB2B取引プラットフォーム
☑️ パイオニア事業開発 / マーケティング / PR / 見本市
🎯🎯🎯 Xpert.Digitalの5つの専門知識を1つの包括的なサービスパッケージで活用しましょう | BD、R&D、XR、PR、デジタル可視性の最適化
Xpert.Digitalの5つの専門知識を包括的サービスパッケージで活用 | R&D、XR、PR、デジタル可視性の最適化 - 画像: Xpert.Digital
Xpert.Digitalは、様々な業界にわたる深い知識を有しています。これにより、お客様の特定の市場セグメントのニーズと課題に的確に合致した、カスタマイズされた戦略を策定することができます。市場トレンドを継続的に分析し、業界の動向をモニタリングすることで、先を見越した行動を取り、革新的なソリューションを提供することができます。経験と専門知識を組み合わせることで付加価値が生まれ、お客様に決定的な競争優位性を提供します。.
詳細はこちら: