ポルシェの中国におけるジレンマ:ドイツブランドの力の喪失 – AIを活用したクリエイティブなイメージ:Xpert.Digital
極東での惨敗:ポルシェの販売不振がドイツ自動車産業について明らかにするもの
名声から価格へ:ポルシェの中国市場における課題
ドイツ自動車産業の未来:ポルシェの中国危機から学ぶ教訓
ドイツのエンジニアリングと高級スポーツカーの代名詞であるポルシェは、中国で深刻な危機に直面している。かつては活況を呈し、ドイツの自動車メーカーにとって貴重な収益源であった中国市場は、地元の競合他社がルールを塗り替える激戦地へと急速に変貌を遂げつつある。販売台数の減少は一時的な現象ではなく、自動車業界における根本的な変化を反映している。中国の自動車メーカーは、多くの消費者が従来のヨーロッパブランドへの愛着よりも魅力的に感じる技術革新とデジタルソリューションにますます注力している。この変化は、ポルシェ、ひいてはドイツ自動車産業全体の将来について根本的な疑問を投げかけている。名声やブランド価値がもはや高価格を正当化する理由とならない世界において、ポルシェはますます競争が激化する環境で生き残るために戦略を再考する必要がある。本稿では、この変化の原因と影響を検証し、ポルシェとドイツ自動車産業がグローバル市場での地位を維持するために必要な措置について考察する。.
極東における経済崩壊は、関税では解決できないドイツの産業問題を露呈させた。
ポルシェは中国で単なる周期的な販売不振以上の事態に直面している。このスポーツカーメーカーは、世界の自動車業界における地殻変動を象徴している。ドイツの技術力、ブランドの歴史、そして社会的威信が長らく高価格と魅力的な利益率を保証してきた市場が、中国メーカー自身がルールを定めるイノベーションの場へと変貌を遂げたのだ。これはパワートレインだけに限った話ではない。ソフトウェア、デジタル制御、運転支援システム、充電速度、開発期間、製品アップデート、そして現地顧客とのエンゲージメントが、購入を左右する決定的な要因となっている。これらのほぼすべての分野において、中国の新たな競合企業は、従来のヨーロッパの企業構造を圧倒するスピードで成長を遂げている。.
中国でブランドが衰退していくというイメージは劇的ではあるが、非常に重要な意味を持つ。高級ブランドは、製品の物質的な特性を超えた象徴的な価値によって成り立っている。だからこそ、ポルシェは何十年にもわたり、技術的に優れた量産メーカーよりもはるかに高い価格を設定できたのだ。しかし、中国では、この目に見えない優位性がその力を失いつつある。富裕層の顧客は、技術的な現代性そのものを贅沢品とみなすようになっている。もはや、シュトゥットガルト製であること、長いモータースポーツの歴史を誇ること、特に洗練された内燃機関を搭載していることだけでは、車は魅力的に映らない。デジタル機器として、インテリジェントなモビリティ空間として、そして現代の象徴として、魅力的な存在でなければならないのだ。.
したがって、今回の危機は中国の補助金や高級車需要の一時的な落ち込みだけに起因するものではない。どちらも一因ではあるが、いずれも今回の不振を完全に説明するものではない。重要なのは、需要の構造的変化、急速な現地イノベーション、高い価格透明性、新たなブランドイメージ、そして欧州の意思決定プロセスの遅さといった複数の要因が複合的に作用した結果である。さらに、ポルシェ自身の戦略的な誤りも加わる。すなわち、純粋な電気自動車の世界的な普及を過度に直線的に予測したこと、主要モデルラインにおける製品ギャップ、パワートレイン戦略の高額な調整、そして大量販売を想定した販売ネットワークである。これらの要因を個別に考える者は、その影響を過小評価している。これらの要因は互いに影響し合い、ポルシェの中国事業だけでなく、ドイツの産業ビジネスモデルの中核をも脅かしているのである。.
成長の原動力から縮小する市場へ
これらの数字は、ポルシェの状況がいかに急速に変化したかを示している。2021年、同社は中国で約95,700台の車両を納車した。2024年にはこの数字は56,887台に減少し、2025年にはわずか41,938台にまで落ち込んだ。わずか4年間で、販売台数は半分以下に減少した。2026年の最初の9か月間でこの傾向はさらに悪化し、納車台数は前年同期比で33%減の21,493台となった。世界全体では、同時期に販売台数は16%減の178,532台となった。したがって、問題は中国だけではないが、中国での減少は特に急激で構造的に重要な意味を持つ。.
損失は、販売台数だけを見れば想像以上に深刻だ。ポルシェにとって、中国は単なる海外市場ではなく、収益性を左右する重要な原動力だった。高い販売台数、収益性の高いSUVやセダンモデルへの旺盛な需要、そして富裕層の顧客の購買意欲の高さが、中国を同社の収益戦略の要としていた。こうした市場が崩壊した場合、開発、工場、プラットフォーム、販売にかかる固定費を短期的に同じ程度に削減することはできない。そのため、利益率への影響は、販売台数の減少よりもはるかに大きくなる可能性がある。.
ポルシェは「量より価値」という原則で対応している。経済的には、これは一見もっともらしく思える。高級ブランドは、残価、ディーラーの収益性、そして希少性を損なうような積極的な値引きによって販売を安定させようとするべきではない。しかし問題は、「量より価値」が全く異なる2つの状況を指す可能性があるという点にある。最良のシナリオでは、人気メーカーが意図的に供給を制限し、それによって価格決定力を維持する。最悪のシナリオでは、需要が減少する一方で、企業は値引きを避け、この撤退を戦略と称する。ポルシェの場合、この2つの要素が重なり合っている。ブランドを守ることは正しいことだが、製品の魅力の喪失を補うことはできない。.
ポルシェが2026年末までに中国のディーラー網を約150拠点から約80拠点に縮小する計画は、同社がもはや以前の販売台数への急速な回復を見込んでいないことを示している。このような調整はコスト削減につながり、少数の顧客を奪い合うディーラーの乱立を防ぐ。しかし同時に、実店舗の減少は小規模都市への市場浸透を困難にし、撤退の印象を与えかねない。高級ブランドにとって、これは微妙なバランス感覚が求められる。よりコンパクトなネットワークは、より排他的で効率的である可能性があるが、徐々に重要性を失っていくように見えてはならないのだ。.
なぜ名声の価値が失われつつあるのか
重要な変化は、中国の消費者の意識の中で起きている。長年にわたり、ドイツの高級車は、その伝統、技術力、社会的地位に基づき、ステータス上の優位性を享受してきた。しかし、この優位性は薄れつつある。中国ブランドはもはや安価な模倣品とは見なされず、技術革新のパイオニアとして認識されるようになっている。特に、若く裕福な顧客は、国内メーカーを最新のソフトウェア、迅速なイノベーションサイクル、そして地域社会の日常生活への深い理解と結びつけて考えている。.
ラグジュアリーの概念が再定義されつつある。ヨーロッパでは、スポーティな高級車といえば、走行性能、職人技、伝統、そして機械的な信頼性を象徴することが多い。一方、多くのドライバーが長時間渋滞に巻き込まれる中国の大都市では、他の機能が重要性を増している。パワフルな音声アシスタント、シームレスなスマートフォン連携、高度なナビゲーションサービス、自動駐車機能、乗客向けエンターテイメント、快適な後部座席、大型ディスプレイ、そして頻繁なソフトウェアアップデートは、単なるギミックではない。これらは、日常的な車両体験の質を形作る重要な要素なのだ。.
これは消費者の支払意欲にも変化をもたらします。国内メーカーが高性能、航続距離、最新のユーザーインターフェースを備えた先進的な電気自動車を大幅に低価格で提供すれば、海外の高級ブランドはより説得力のある形でその価格を正当化しなければなりません。ブランドの歴史だけではもはや十分ではありません。ヨーロッパのエンブレムが自動的に高い社会的地位を示すという従来の仕組みは、もはや効果的ではありません。中国のテクノロジー企業や新興自動車ブランドは、現代性、国家的な革新性、デジタル能力を体現する独自のステータスシンボルを創り出しています。.
ポルシェは依然として卓越した強みを持ち続けている。911は世界的に見ても他に類を見ない製品であり、ブランド認知度も高く、そのドライビングダイナミクスとデザインは模倣が困難だ。しかし、これらの強みはセグメントによって異なる形で現れる。象徴的なスポーツカーは、中国製モデルと直接比較される電気SUVや大型セダンよりも、その地位を長く維持できる。ポルシェが実用的なファミリーカーや日常使いの車に近づくほど、ソフトウェア、快適装備、航続距離、価格といった点で評価されるようになる。したがって、ポルシェはあらゆる分野で一律に力を失っているわけではない。むしろ、その中核となる強みへと回帰していると言えるだろう。.
中国はゲームのルールを書き換えた
中国の自動車市場は規模が大きいだけでなく、新しい車両コンセプトにとって世界で最も重要なテストの場となっている。2025年までに、新型パワートレインを搭載した車両は中国国内で50%以上の市場シェアを獲得した。乗用車に限れば、そのシェアはさらに高かった。同時に、中国ブランドは国内乗用車市場の約69.5%を占めた。この規模は競争環境を根本的に変える。国内メーカーは、大量生産、膨大なデータ、密集したサプライチェーン、そして新しいソリューションを迅速にテストし改良できる国内市場を利用できる。.
BYDはこの産業力の典型例と言えるでしょう。同社はバッテリーメーカーとして創業し、現在ではエネルギー貯蔵やパワーエレクトロニクスから完成車に至るまで、バリューチェーンの重要な部分を支配しています。このような垂直統合はコスト削減、調整プロセスの短縮、そして新技術の量産への迅速な導入を可能にします。一方、吉利汽車、長安汽車、奇瑞汽車、リープモーター、NIO、小鵬汽車、李汽車、そしてシャオミやファーウェイ傘下ブランドといった技術主導型の企業が、様々な市場セグメントに進出しています。その結果、イノベーションと価格競争が激化し、国際的な大企業でさえ対応に苦慮しています。.
注目すべきは、競争がもはや低価格だけに基づいているわけではないという点だ。中国メーカーは、積極的な価格設定に加え、ハイエンドな機能、短い開発サイクル、そして目に見える技術革新を組み合わせている。新モデルはわずか2年ほどで市場に投入されることもあるが、従来のメーカーでは4年以上かかることが多い。この迅速なサイクルにより、競合する欧州モデルが量産体制に入る前に、バッテリー技術の変化、新しい半導体、顧客からのフィードバック、あるいはデジタルトレンドに迅速に対応できるのだ。.
しかし、このスピードには欠点もある。開発期間が極端に短いと、品質、安全性、収益性に対するリスクが高まる。売上は伸びているものの、多くの中国メーカーは低い利益率、高額な資本要件、熾烈な価格競争に苦しんでいる。すべてのブランドが長期的に生き残れるわけではない。しかし、ポルシェにとって、これは慰めにはならない。たとえ競合他社が消滅したとしても、彼らが確立した技術基準は残る。サプライヤーの数が統合されたからといって、市場が以前の期待値に戻るわけではない。.
真の利点はシステムにある。
中国の台頭はしばしば政府の支援に帰せられる。確かに補助金、有利な融資、公共調達、地方産業政策、そしてバッテリーバリューチェーンの戦略的発展は重要な役割を果たしてきたが、中国製自動車の競争力が政府の支援のみによるものだというわけではない。長年にわたる巨額の投資の結果、バッテリーメーカー、ソフトウェア企業、電子機器専門企業、受託製造業者、原材料加工業者、充電サービスプロバイダー、そして非常に柔軟なサプライヤーからなる産業エコシステムが構築されたのだ。.
したがって、コスト面での優位性は単一の場所から生まれるものではありません。それは、多くのサプライヤーが地理的に近接していること、生産量が多いこと、部品が標準化されていること、意思決定が迅速であること、そしてソフトウェアを通じて未完成のソリューションを段階的に改善していく意欲が高いことなどから生じます。一方、ヨーロッパのメーカーは、多くの場合、複雑な企業構造の中で、多数の承認段階、別々のブランド利益、そして歴史的に構築されてきたITシステムといった要素を抱えながら事業を展開しています。これは品質と責任を保証する一方で、変化への対応を遅らせる要因にもなります。.
ポルシェにとって、この問題はフォルクスワーゲン・グループへの統合によってさらに深刻化している。プラットフォームや技術を共有することで、莫大な規模の経済効果が得られる。しかし、ソフトウェア開発、バッテリーに関する決定、プラットフォーム計画などが停滞すると、その遅延は複数のブランドに波及する。規模の小さい垂直統合型の中国企業であれば、製品、ソフトウェア、電子アーキテクチャを単一の供給元から管理できる場合が多い。一方、ポルシェは独自性とグループシナジーを両立させなければならない。このバランスを取るのは容易ではない。独立性が高すぎるとコストが増大し、標準化が進みすぎるとブランドの独自性が薄れてしまうからだ。.
したがって、中国の決定的な優位性は、単一の特許というよりも、システム全体のスピードにある。製品企画、サプライチェーン、データ分析、ソフトウェア開発、顧客コミュニケーションがより緊密に統合されているのだ。ヨーロッパは、個々の機能を模倣するだけではこの差を埋めることはできない。画面を大きくしたり、音声アシスタントを追加したりしただけでは、競争力のあるデジタル機器は自動的に生まれない。必要なのは、ハードウェア、ソフトウェア、サービスを最初から一体的に設計する、異なる開発ロジックなのだ。.
ポルシェの電気自動車への賭けと、その高額な修正
ポルシェは電気自動車を無視してきたわけではない。タイカンは、高性能、急速充電、そして本格的なスポーツカーとしてのアイデンティティを電気自動車で両立できることを早期に証明した。電動マカンは、より量販セグメントへの展開を拡大した。しかしながら、全体的な戦略は行き詰まりに直面した。一方では、純粋な電気自動車に対する世界的な需要は、いくつかの市場で予想よりも緩やかで不均一に伸びた。他方では、中国では急速な成長を遂げたため、最新のヨーロッパ製電気自動車でさえ、ソフトウェア、デジタル利便性、価格の面でプレッシャーにさらされるようになった。.
そのため、ポルシェは製品計画の見直しを迫られた。一部の完全電気自動車プロジェクトは延期され、内燃機関車とプラグインハイブリッド車は当初の計画よりも長くラインナップに残ることになった。この決定は短期的には市場の柔軟性を高めるものの、コストがかかる。開発費の見直し、プラットフォームの改良、並列駆動システムの資金調達が必要となる。明確な移行ではなく、地域ごとの多様なニーズに対応するため、多角的な戦略が生まれつつある。これは市場のニーズには合致するものの、複雑さを増し、投資収益率を低下させる。.
2025年の財務面への影響は甚大だった。グループ売上高は400億8000万ユーロから362億7000万ユーロに減少した。営業利益は56億4000万ユーロから4億1300万ユーロに急落し、売上高営業利益率は1.1%にまで低下した。約39億ユーロの特別費用は、製品戦略の見直し、組織調整、バッテリー事業、米国の関税などに起因するものだった。これらの数字を中国危機だけに起因させるべきではないが、固定費の高い製造業者にとって、複数の問題が同時に発生するとどれほど危険な事態になり得るかを示している。.
ポルシェは2026年までに営業利益率を5.5~7.5%にすることを目標としている。これは大幅な回復となるものの、以前の目標には遠く及ばない。課題はコスト削減だけでなく、再び信頼できる成長モデルを構築することにもある。企業は健全な経営状態になるために、恒久的に規模を縮小することはできない。開発、人員、販売をあまりにも大幅に削減すれば、中国と競争するために必要な革新能力そのものが低下してしまうだろう。.
数量よりも価値を優先するのは正しいが、それだけでは不十分だ。
高級車市場においては、販売台数の最大化よりも価格維持が重要視される。したがって、ポルシェは価格競争に巻き込まれてはならない。大幅な値引きはブランドイメージを損ない、中古車価格を下落させ、定価で購入してきた顧客を遠ざけることになる。特に中国では、値引きのシグナルが顕著に現れる。短期的な販売台数の増加は、購入者が次の値下げを待つようになると、長期的に見て大きな損失につながる可能性がある。.
とはいえ、量より価値を優先することは、防御的な戦略であってはならない。価値は、顧客が魅力的な違いを認識したときに初めて生まれる。この違いは、デザイン、走行性能、素材の品質、パーソナライゼーション、サービス、モータースポーツの伝統、技術的な信頼性などから生まれる可能性がある。しかし、それらはデジタル機能によって補完されなければならない。ポルシェが中国で必要としているのは、ただ走るスマートフォンではなく、価格に見合ったデジタル体験を提供し、現地のニーズに合った操作性を備えた車両なのだ。.
このため、中国における事業拡大は避けられないものとなる。ナビゲーションサービス、音声認識モデル、デジタル決済システム、エンターテイメントサービス、運転支援システムなどは、ヨーロッパから完全に移転することはできない。現地の技術プロバイダーとの連携は開発を加速させる可能性があるが、データ管理、知的財産、戦略的依存関係に関するリスクも伴う。したがって、ポルシェは、ブランドの中核を成す要素のうち、社内で管理すべきものと、現地でアウトソーシングできるものを明確に区別する必要がある。.
適切な戦略は、ローカライゼーションを厳密に管理することです。走行性能、安全設計、デザイン品質、ブランド管理は、ドイツまたは欧州の責任の下で厳密に管理されるべきです。一方、デジタルサービス、特定の運転支援機能、および現地のユーザーインターフェースは、中国の顧客をより意識して開発する必要があります。重要なのは、各市場向けに全く異なる車両を作成することなく、地域ごとの適応を可能にするモジュール型アーキテクチャを採用することです。そうでなければ、複雑さが増大し、経済的に管理不能な状態に陥るでしょう。.
🎯🎯🎯 データ駆動型B2B業界ハブを準社内ソリューションとして活用

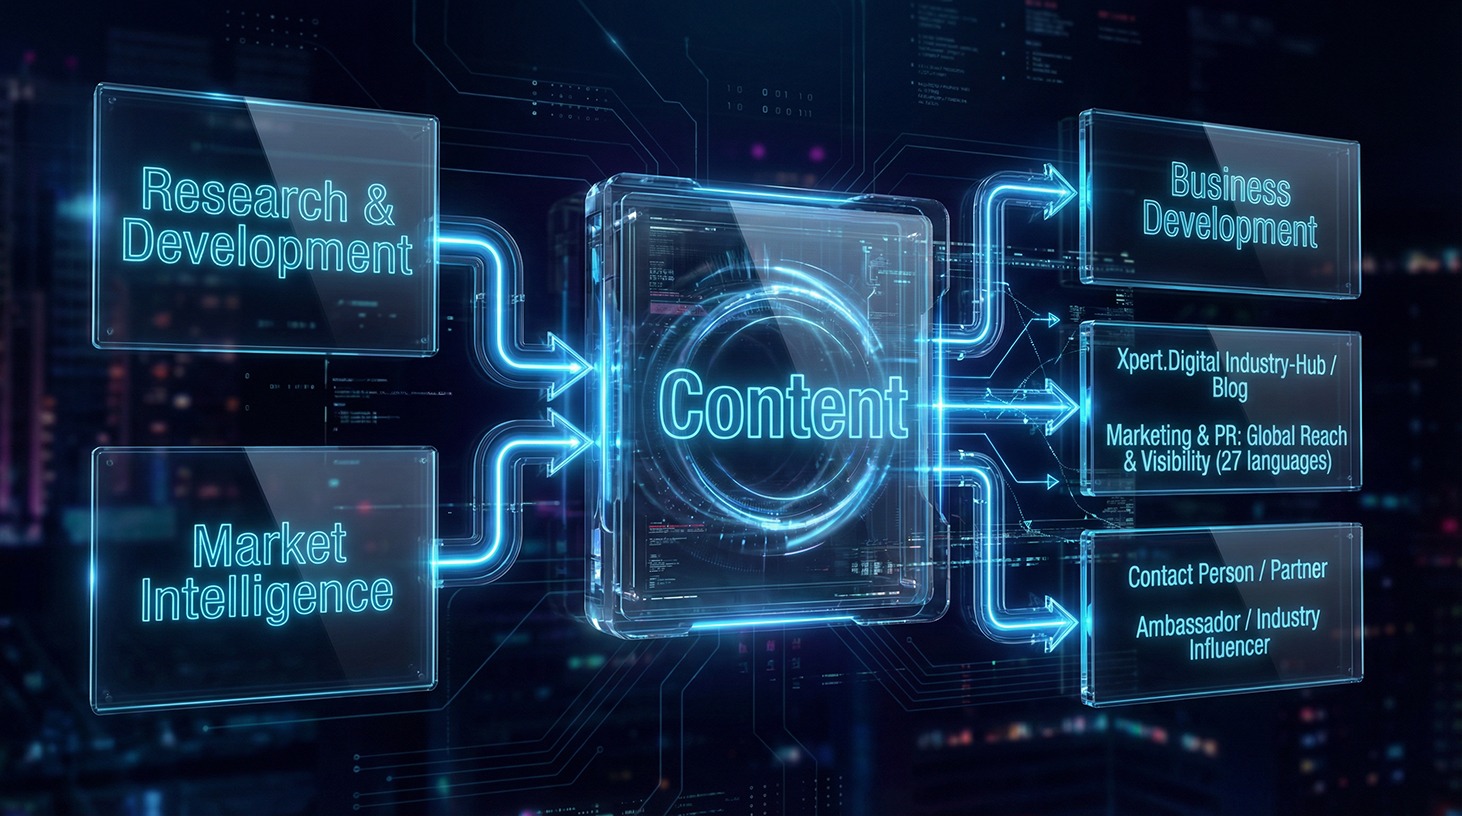
準社内ソリューション:Xpert.DigitalがB2Bマーケティングとセールスの運用上のギャップをどのように解消するか – スマートコンテンツ主導型ビジネス - 画像:Xpert.Digital
Xpert.Digitalは、 Konrad Wolfenstein が率いるデータ駆動型のB2B業界ハブです。同社は、業界パートナーにとって外部の準社内ソリューションとして機能し、クライアント側に追加のリソースを必要とせずに、マーケティング、コンテンツ、販売における運用上のギャップを埋めます。.
詳細はこちら:
ドイツ自動車産業への警告:ポルシェの中国における挑戦
ドイツ自動車産業全体への警告信号
ポルシェはその顕著な例だが、決して孤立した事例ではない。フォルクスワーゲン、メルセデス・ベンツ、BMW、アウディも中国で市場シェアを失っている。フォルクスワーゲン・グループは2025年に中国で約269万台の車両を販売したが、これは前年比8%減となる。特に電気自動車の不振が問題となっている。同グループは依然として世界最大の自動車メーカーであり、内燃機関事業でも強いが、電動化の進展に伴い、その基盤自体が重要性を失いつつある。.
ドイツの製造業者は二重の課題に直面している。かつて中国で圧倒的な優位性を誇っていたドイツ企業だが、その一方で中国ブランドはヨーロッパをはじめとする世界各地に進出している。当初は国内市場におけるシェアの喪失と思われていたものが、今やグローバルな競争へと発展しつつある。中国企業は巨大な国内市場を基盤として技術とコスト構造を最適化し、その優位性を海外市場にも展開している。したがって、ヨーロッパはこうした困難が中国国内にとどまると安易に考えてはならない。.
ドイツにとって、この展開はマクロ経済的に重要な意味を持つ。2025年には、自動車産業は5,200億ユーロを超える収益を生み出し、約73万人を直接雇用していた。これに加えて、機械工学、化学、物流、エンジニアリングサービス、販売店、専門サプライヤーなどの雇用も存在する。ドイツの自動車生産の大部分は輸出されている。ドイツブランドが主要な海外市場で価格決定力を失うと、貿易収支、投資、税収、そして地域産業クラスターに圧力がかかることになるだろう。.
内燃機関、トランスミッション、あるいは従来の車両構造に特化しているサプライヤーは特に脆弱である。メーカーはバリューチェーンの一部を転換し、新たなパートナーシップを構築することができる。しかし、中堅企業はこうした選択肢に乏しいことが多い。同時に、電気自動車においては、バッテリーセル、パワーエレクトロニクス、半導体、ソフトウェアといった分野に価値の大部分がシフトしており、これらの分野は中国をはじめとするアジアのサプライヤーが強みを持っている。たとえ車両にドイツのブランド名が残っていたとしても、ドイツ国内で生み出される価値は低下する可能性がある。.
防護壁は時間を稼ぐことはできるが、未来をつかむことはできない。
欧州の対応は、関税、現地付加価値要件、調達規則、そして潜在的な輸入制限にますます重点を置くようになっている。2024年10月末以降、中国で生産されるバッテリー式電気自動車には追加の相殺関税が課されている。メーカーによって異なるが、これらの関税は7.8%から35.3%の範囲で、通常の輸入関税に加算される。これらの措置は、実証済みの補助金による優位性を相殺し、より公正な競争を可能にすることを目的としている。.
こうした手段は正当なものとなり得る。自由貿易は、企業が十分に同等の条件下で競争することを前提としている。政府資金、補助金付きの投入財、その他の支援が体系的に価格を歪めている場合、欧州が行動を起こすのは正当化される。さらに、バッテリー、電子機器、自動車の生産において、地政学的な競争相手に完全に依存することは、産業的にリスクが高い。たとえ短期的にコストがかさんだとしても、レジリエンス(回復力)には真の経済的価値がある。.
保護主義政策は、競争力強化と誤解されると問題となる。関税によって中国製自動車の価格は上がるが、欧州製品の品質が自動的に向上するわけではない。開発期間の短縮、ソフトウェアの改善、エネルギーコストの削減にもつながらない。さらに、中国メーカーは利益率の低下、プラグインハイブリッドへの切り替え、欧州への生産拠点の設立などによって、関税の影響を部分的に相殺することができる。また、包括的な保護主義は、特に輸出志向のドイツメーカーに打撃を与える対抗措置を引き起こす可能性もある。.
欧州における購買選好でさえ、その是非は定まっていない。公的資金と調達を地域における付加価値創造と結びつけることで、欧州工場への投資を促進できる可能性がある。しかし、過度に厳格な規制は変革コストを増加させ、革新的なサプライヤーの参入を阻害する恐れがある。恒久的に保護された単一市場よりも、一時的な調整枠組みの方が賢明だ。すなわち、明らかに大きな歪みを是正するための公正な貿易手段と、コスト、インフラ、資本へのアクセス、許認可、研究開発における測定可能な改革を組み合わせるべきである。保護は競争力への架け橋となるべきであり、時代遅れの構造を守るためのセーフティネットであってはならない。.
ヨーロッパの政治がしばしば手遅れになる理由
セーフガード措置をめぐる議論は、欧州の根本的な問題を浮き彫りにしている。中国は長期的な産業目標を設定し、資金を動員し、インフラを整備し、規制要件を迅速に変更することができる。欧州連合は、27の加盟国の利益、異なるエネルギーシステム、財政状況、そして産業上の優先事項を調整しなければならない。このプロセスは恣意的な決定を防ぐ役割を果たすものの、市場が既に変化した後になって初めて効力を発揮する措置につながることが多い。.
ドイツとフランスは伝統的に異なるアプローチをとってきた。フランスはより強力な欧州産業政策と国内調達を提唱している。輸出志向型経済であるドイツは、長らく自由市場への依存度が高く、中国からの対抗措置を懸念してきた。しかし、両国は産業基盤への脅威がますます顕著になるにつれ、歩み寄りを見せ始めている。とはいえ、保護主義に関する政治的合意は、具体的な運用戦略の代わりにはならない。.
効果的な欧州プログラムは、複数のレベルを連携させる必要がある。欧州には、競争力のある電力価格、迅速な許認可手続き、高性能な送電網、十分な充電インフラ、成長資金へのアクセス向上、そしてデジタルサービスのためのより深い単一市場が必要だ。研究成果は、より迅速に拡張可能な製品へと転換されなければならない。同時に、気候目標の信頼性を確保しつつ、製造業者が多様な顧客層に対応できる十分な技術的柔軟性を享受できるような、現実的な規制も必要である。.
根本的な危険は、象徴的な政治にある。主権に関する壮大な宣言は、優先事項、予算、スケジュールが伴わない限り、決定的なものに見える。欧州の自動車産業に必要なのは、抽象的な戦略文書ではなく、明確な投資条件である。欧州のバッテリー工場、データセンター、あるいは新たな生産ラインの認可取得に、中国や米国よりも著しく長い時間がかかり、エネルギーコストや資金調達コストが恒常的に高くなるのであれば、輸入関税ではこの競争上の不利を補うことはできない。.
中国との協力は依然として避けられない
競争が激化しているとはいえ、中国との経済的デカップリングは現実的でも賢明でもない。中国は世界最大の自動車市場であり、主要な生産拠点であるだけでなく、バッテリー、電気自動車、充電インフラ、デジタル車両機能のイノベーションハブでもある。ドイツの製造業者は、このエコシステムから切り離されては、世界的な競争力を維持することは困難だろう。したがって、重要な問題は協力か分離かではなく、どのような形態の協力が戦略的に実行可能かということである。.
フォルクスワーゲンは既に中国市場向けに中国国内での開発に注力しており、現地のテクノロジー企業と提携している。他の自動車メーカーも、中国製の運転支援システム、バッテリー、ソフトウェアソリューションを統合している。このアプローチは開発期間とコストを削減できる可能性がある。しかし、長期的には欧州企業が単なるブランドと販売拠点に成り下がり、コア技術はパートナー企業から提供されるというリスクも伴う。依存度が高まるほど、交渉力は低下する。.
健全な戦略には相互主義が不可欠である。中国による欧州への投資は、現地での生産、雇用、研究、サプライチェーンの構築につながるものであれば歓迎される。一方、輸入部品を多用した単なる組み立てでは、付加価値は限定的である。したがって、資金へのアクセスは、欧州における価値創造、データ管理、人材育成、研究に関する透明性のある基準と結び付けられるべきである。その際、欧州は個々の国を恣意的に排除するのではなく、WTOの規則に従い、すべての供給国にとって理解しやすい方法で行動しなければならない。.
ポルシェにとって、協力とは、自社のアイデンティティを損なうことなく、デジタルと技術のギャップをより迅速に埋めることを意味します。中国製のソフトウェアソリューションは、明確に定義されたポルシェのアーキテクチャに統合されれば有益となり得ます。しかし、パートナーが顧客インターフェース、データ、そしてイノベーションのペースをコントロールするようになると、問題が生じます。現代の自動車において、最も価値のある部分は、もはや車体そのものではなく、ユーザーとの長期的な関係です。プレミアムブランドは、この関係のコントロールを手放す余裕はありません。.
ポルシェが今変えるべきこと
ポルシェはもはや、中国市場を一時的な混乱状態にある市場と捉え、いずれは元の状態に戻ると考えるべきではない。かつての年間約10万台という販売台数は、当面の間達成不可能となる可能性が高い。したがって、計画、販売網、コスト構造は、より小規模で、より変動が大きく、より要求の厳しいビジネス環境に対応できるよう調整する必要がある。この現実的な評価は、決して諦めではなく、むしろ信頼できる意思決定を行うための前提条件なのである。.
ポルシェはブランドの核となるアイデンティティをより明確にする必要がある。モデル数や価格の面では、中国の量産メーカーと競争することはできないだろう。競争は、ドライビングダイナミクス、デザイン、品質、そしてデジタル機能を説得力をもって融合させた卓越した製品によってのみ成り立つ。911は、象徴的な独自性が今もなお需要を生み出し続けていることを証明している。将来のモデルも同様に、その存在意義を明確に示す必要がある。ポルシェのエンブレムを冠した平凡な電気SUVでは、装備の充実した国産車に比べて、常に高い価格設定を正当化することは難しいだろう。.
同時に、開発はより迅速に、そして地域に特化したものにする必要がある。中国の小規模で決断力のあるチームは、複数の企業階層をまたいで何年も承認を繰り返すことなく、現地のニーズに合わせて製品機能を適応させるべきである。ソフトウェアはアップデート可能で、モジュール化されており、車両のライフサイクルから部分的に切り離されている必要がある。発売時にデジタル的に時代遅れに見える車は、パネルの隙間を完璧にするだけでは、プレミアムセグメントで挽回することはできない。.
さらに、ポルシェはイノベーションを犠牲にすることなく、財務規律を維持する必要があります。内燃機関、ハイブリッド車、電気自動車の並行的な資金調達は、扱いにくいモデルラインナップにつながるべきではありません。顧客がブランドを決定づける違いを感じない範囲で、プラットフォームやコンポーネントは共有すべきです。しかし、ポルシェはステアリング、シャシー、デザイン、ヒューマンマシンインターフェース、そしてパフォーマンス特性において、明確に独立したアイデンティティを維持しなければなりません。コスト削減は、複雑さを排除する場合にのみ意味があり、差別化を損なう場合には意味がありません。.
ドイツのビジネスモデルには新たな論理が必要だ
ポルシェの事例は、ドイツがこれまで築いてきた成功モデルが限界に達しつつあることを示している。ドイツは何十年にもわたり、優れた技術力で高品質な工業製品を開発し、それを世界中で高価格で販売することで成功を収めてきた。中国は当初、製造拠点であり、その後販売市場となり、最終的にはパートナーとなった。今日、中国は市場、供給国、イノベーションセンター、そして競争相手という、複数の役割を同時に担っている。これら4つの役割を、単一の中国戦略で対応することはもはや不可能である。.
ドイツは強みを再配分する必要がある。精密性、安全性、産業規模での拡張性、ブランドへの信頼、複雑なシステム統合といった強みは依然として重要である。しかし、これらをソフトウェアの専門知識、迅速な意思決定、そして構造コストの削減と組み合わせる必要がある。遅れの原因は、主に発明力の欠如ではない。ドイツ企業や研究機関は優れた知識を有している。不足しているのは、多くの場合、その知識を市場性のある手頃な価格の製品に変換するスピードにある。.
これには、失敗から学ぶという文化の変化も含まれます。中国のメーカーは新機能をより早く市場に投入し、継続的に改良を重ねています。一方、ヨーロッパの企業は発売前に完全な成熟を目指すことが多いです。安全性が極めて重要な自動車分野では、慎重さが不可欠です。しかし、それはあらゆる組織の遅延の言い訳にはなりません。デジタル機能は反復的に開発でき、同時に安全関連システムは厳密に検証され続けることができます。アーキテクチャと責任が明確に分離されていれば、両者を同時に実現することが可能です。.
政策立案者は、個々のビジネスモデルを永久に維持することなく、この変革を支援しなければならない。すべての工場、サプライヤー、あるいは事業活動が現在の形で存続できるわけではない。したがって、産業政策は既存の構造を固定化することよりも、新たな価値創造を可能にすることに重点を置くべきである。売れない製品に補助金を出すよりも、継続教育、地域変革基金、研究協力、そして起業環境の改善の方が、長期的には効果的である。.
欧州単一市場は過小評価されている武器
弱点はあるものの、ヨーロッパは世界最大級の市場規模を誇り、購買力も非常に高い。この単一市場は、新型車両、バッテリー、ソフトウェアソリューションにとって、重要な規模拡大の基盤となり得る。しかし実際には、補助金制度、税制、充電条件、承認手続き、デジタル規制の違いによって、その潜在力は制限されている。中国企業は、比較的均質な広大な国内市場で、新モデルを迅速に展開できる。一方、ヨーロッパのサプライヤーは、EU域内であっても、数多くの国ごとの特殊性に直面する。.
したがって、効果的な競争戦略には、断片化の解消が不可欠となる。充電、決済、車両データ、デジタルID、社用車に関するより統一されたルールはコスト削減につながるだろう。共通の技術標準を導入すれば、欧州のサプライヤーは大量生産が可能になる。また、ソフトウェア、半導体、バッテリー企業は収益化までに多額の投資を必要とするため、より統合された資本市場も重要である。欧州には相当な貯蓄があるにもかかわらず、それを高成長産業やテクノロジー企業に投資することは稀である。.
ポルシェのようなメーカーにとって、国内市場の強化は特に大きなメリットとなるだろう。それは、国際競争力を持つに足る規模の欧州製ソフトウェアおよびコンポーネントプラットフォームの開発を促進しつつ、ブランド固有の差別化の余地も残すことができるからだ。すべてのメーカーが、オペレーティングシステム、クラウドインフラ、そして基本的な電子機器をすべて自社で開発する必要はない。顧客インターフェースとブランド固有の機能が制御可能である限り、共通の基盤を利用することでコストを削減できる。.
したがって、欧州は中国を完全に模倣できるかどうかにこだわるべきではない。それは不可能であり、またそうすべきでもない。欧州のチャンスは、独自のモデルにある。すなわち、検証可能な公平性ルールを備えた開かれた市場、高いセキュリティとデータ保護基準、高性能な産業クラスター、そして真にイノベーションを加速させる単一市場である。しかし、そのためには、規制が理解しやすく、予測可能で、技術的に実現可能なものでなければならない。.
危機からより強力なブランドが生まれることもある。
ポルシェの状況は深刻だが、絶望的ではない。同ブランドは世界的な認知度、忠実な顧客基盤、高度な技術力、そして一般的な自動車とは一線を画す、感情に訴えかける製品を有している。中国市場の低迷は、こうした本質を揺るがすものではない。しかし、ポルシェは、真のブランド本質と、これまで安定した収益源との区別を迫られることになる。.
中国における小規模ビジネスは、ポルシェが高価格、高い残存価値、そして明確な顧客基盤を維持できれば、経済的に成り立つ可能性がある。そのためには、ポルシェは中国の電気自動車大衆市場で主導的な役割を担うことはできないという事実を受け入れなければならない。成功とは、過去の販売記録をすべて塗り替えることではなく、収益性が高く、技術的に信頼できるニッチな地位を確立することである。これは、限定モデル、高品質なパーソナライゼーション、優れたサービス、そして現地のニーズに合った魅力的なデジタル機能によって強化できるだろう。.
同時に、ポルシェは地理的なリスクをより広範囲に分散させる必要がある。北米、ヨーロッパ、そして中国以外の高成長市場の重要性が高まっている。しかし、多角化は、中国での販売減少を他の地域で簡単に補えるという希望と混同してはならない。これらの地域では競争も激化しており、地政学的な関税がコスト上昇を招く可能性もある。より強固な戦略は、地域に合わせた製品・サービスの提供、より柔軟な生産体制、そして単一市場への依存度の低減から成る。.
今回の危機のより深い意義は、刷新の必要性にある。中国市場が高収益を上げている限り、プロセスの遅さ、ソフトウェアの問題、戦略的な矛盾などは隠蔽できた。しかし、景気後退によってそれらが露呈した。ポルシェがこの機会を利用して、より迅速な製品開発、より明確な製品設計、そしてより規律ある技術アーキテクチャの導入を進めれば、ブランドはより強固なものとなるだろう。逆に、販売台数の管理と政治的な保護を期待することにばかり注力すれば、ブランドの存在意義は徐々に低下していく可能性が高い。.
最も辛い現実を突きつけられるのは、シュトゥットガルト自身だ。
ドイツの自動車産業が中国市場で苦戦しているのは、中国の消費者が突然非合理的になったり、外国ブランドに根本的に反対するようになったからではない。競合他社が、技術、快適性、スピード、価格といった面で、現地の消費者の期待をよりよく満たす製品を提供しているからだ。政府の補助金や不平等な市場環境は圧力を強めるが、健全な経営判断に取って代わるものではない。あらゆる困難を補助金のせいにする者は、軌道修正の機会を自ら放棄していることになる。.
ポルシェを早々に見限るのは、やはり間違いだろう。売上減少は、ブランドの終焉を必ずしも証明するものではない。2025年の利益減少の大部分は、一時的な費用と戦略的な調整によるものだった。911に対する世界的な需要は、差別化された信頼性の高い製品が依然として有効であることを示している。まさにこの点において、中国市場の危機は非常に示唆に富む。それは、強固なブランド力と、単なる習慣として受け入れられていたプレミアム価格とを明確に区別するものだからだ。.
欧州は明らかに不公正な競争から身を守る必要があるが、それ以上にスピードが求められる。関税、割当、購買優遇措置は調整のための時間を稼ぐことはできるが、魅力的な車両を開発することはできない。決定的な戦いは、開発センター、ソフトウェアチーム、バッテリー研究所、工場、そして顧客との接点で行われる。ドイツの自動車メーカーが、パワートレインの近代化と同様に、組織を根本的に近代化する準備ができているかどうかは、まさにそこで明らかになるだろう。.
ポルシェというブランドが中国で必ずしも衰退しているわけではない。衰退しているのは、伝統、歴史、そして卓越した機械性能があれば高価格を維持できるという長年の信念だ。これはポルシェにとって痛ましいことだ。ドイツ産業への警告でもある。そして、欧州の経済政策への警鐘でもある。未来はしばらくの間は守れるかもしれないが、止めることはできない。未来を形作りたい者は、これまで以上に迅速に学び、投資し、決断を下さなければならない。.
📈🚀 可視性から信頼へ 👀🤝 Xpert.Digital で拡張可能な道筋

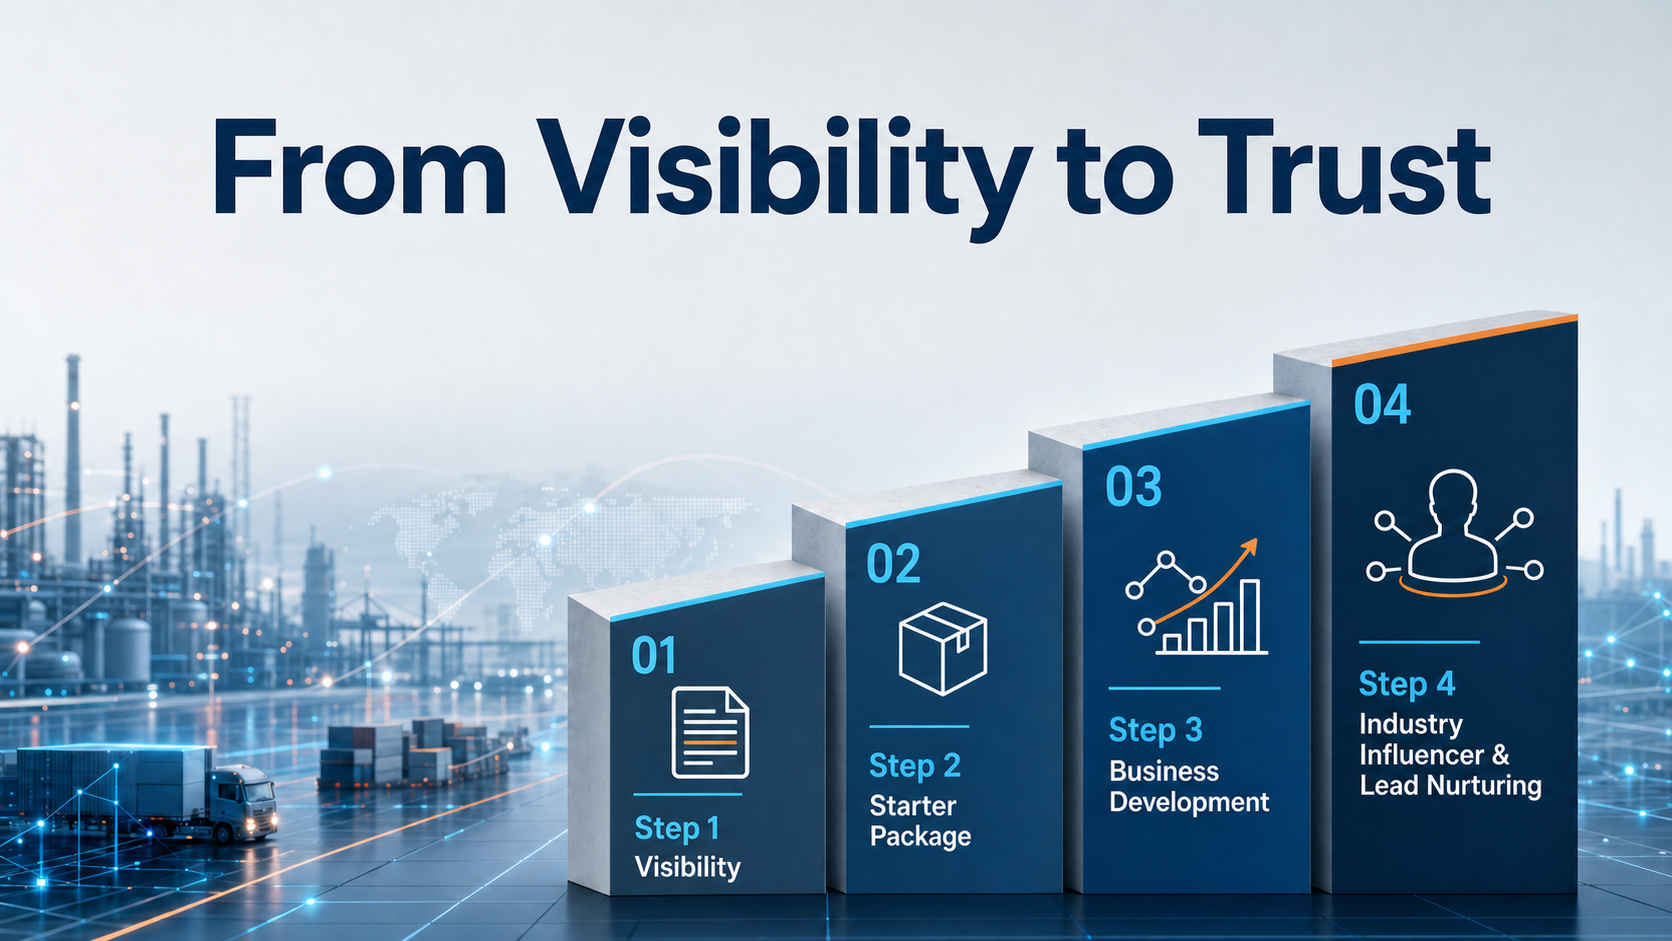
可視性から信頼へ:Xpert.Digitalで実現する拡張性の高い道筋 - 画像:Xpert.Digital
産業分野のB2Bビジネスにおいて、持続可能なビジネス関係は一夜にして築かれるものではありません。認知度の向上、専門性の向上、継続的な接点、そして信頼関係の構築といった段階を経て、徐々に発展していくものです。Xpert.Digitalの4段階モデルはまさにこの点に対応しています。管理しやすい入り口から始まり、必要に応じてビジネス開発におけるより深い協業へと発展させることができる、構造化された道筋を提供します。.
このモデルは、大げさなマーケティングの約束に頼るのではなく、関係性を最優先に考えています。企業はまず、明確に定義され、容易に計算可能な指標を設定し、自社の経験に基づいて、どの程度まで協力関係を拡大するかを決定します。この円滑な信頼構築プロセスにおける重要な要素は、プラットフォームが煩わしい広告を一切排除し、編集内容が企業の専門知識のみに焦点を当てていることです。.
詳細はこちら:
グローバルマーケティングとビジネス開発のパートナー
☑️ 当社のビジネス言語は英語またはドイツ語です。
☑️ 新機能: 母国語での対応!

Konrad Wolfenstein
私と私のチームは、あなたの個人アドバイザーとして喜んでお手伝いさせていただきます。.
こちらの問い合わせフォームにご記入いただくかwolfenstein@xpert.digital。、 +49 7348 4088 965までお電話ください。メールアドレスはです
私たちの共同プロジェクトを楽しみにしています。.