ドイツの自動車通行料:高速道路の資金調達が転換期を迎えようとしている理由
Xpert プレリリース

27言語に対応 📢
GoogleでXpert.Digitalを優先するⓘ公開日:2026年11月22日 / 更新日:2026年11月22日 – 著者: Konrad Wolfenstein
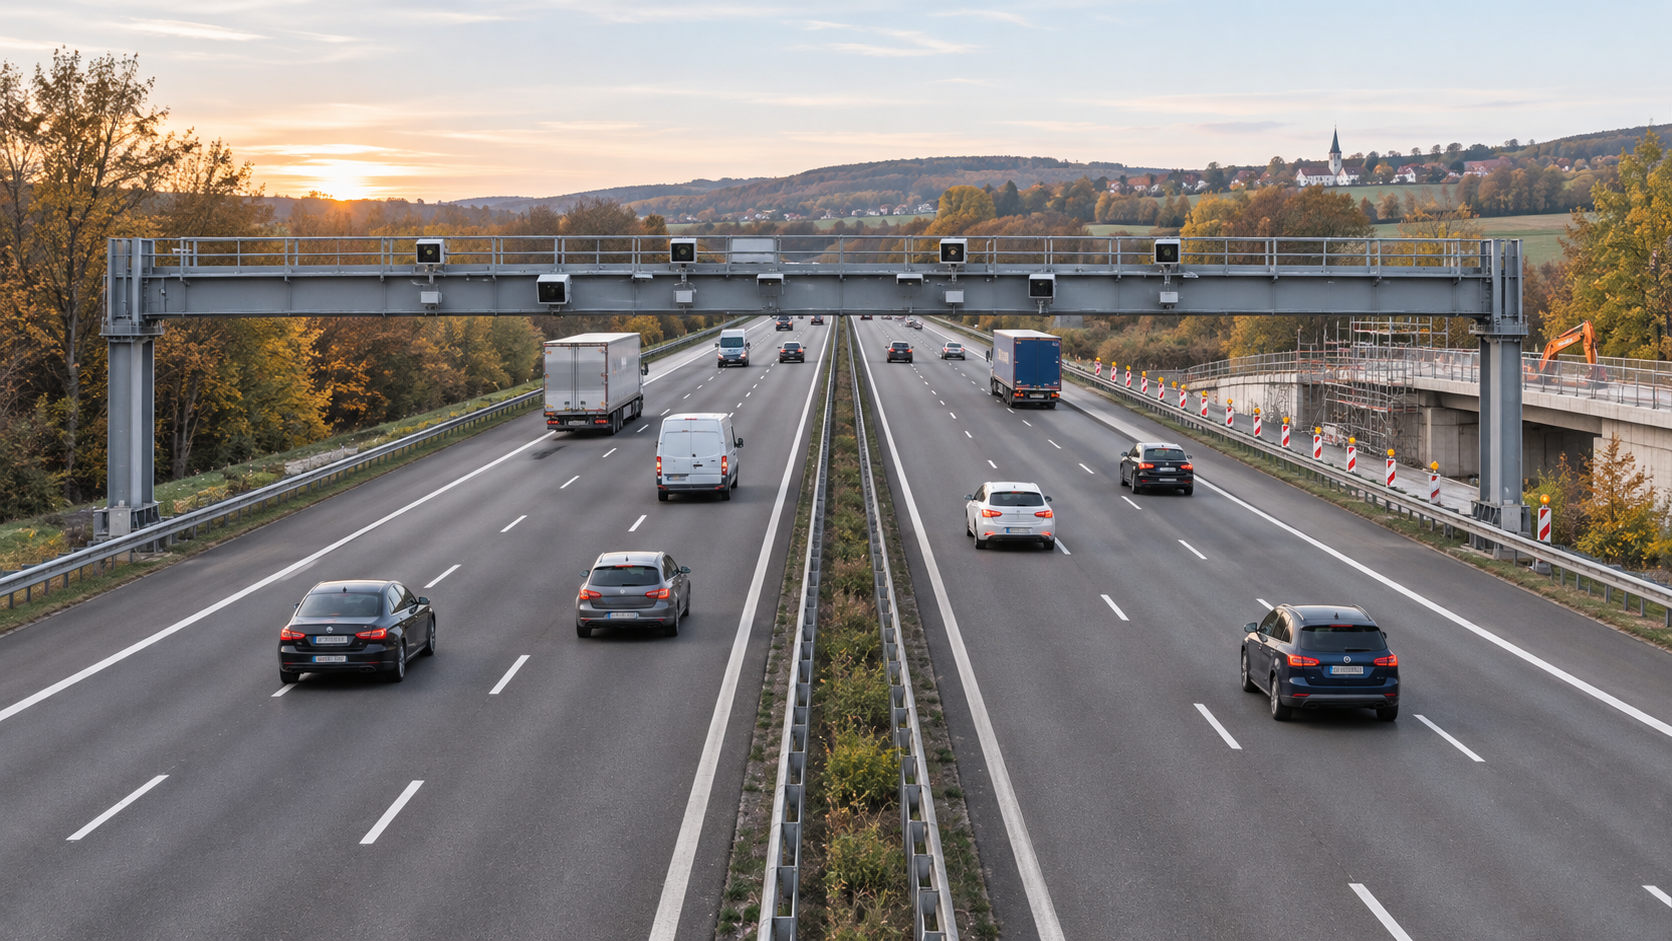
ドイツの自動車通行料:高速道路の資金調達が転換期を迎える理由 – AIで作成されたこのテーマに関するクリエイティブな画像:Xpert.Digital
高速道路は資金難に直面している:自動車通行料制度がもたらす可能性とは?
ドイツの高速道路の費用は誰が負担するのか?自動車通行料導入の最も重要な論拠。
2056年までの高速道路資金調達:新たな財源が必要となる可能性
トラック通行料と限定的な融資による計画収入は、長期的にネットワークの維持と近代化に十分だろうか?長期的な試算では、提案されているモデルは限界に達する可能性がある。乗用車に対する距離制通行料を導入すれば収入基盤を拡大できるかもしれないが、まだ決定されていない。また、それが家計、企業、交通に与える影響についても慎重に検討する必要がある。.
重要なのは、徴収費用と管理費用を差し引いた後、こうした料金が実際にインフラ整備のための追加資金を生み出すかどうかである。同様に重要なのは、公正な社会的補償、州道や連邦高速道路への交通迂回を防ぐための対策、そして収益の使途に関する明確な規則である。したがって、自動車通行料は、必ずしも公正な解決策となるわけでも、本質的に不当な追加負担となるわけでもない。その評価は、通行料がどのように設計され、透明性の高い資金調達システムに組み込まれるかにかかっている。.
無料高速道路は幻想に過ぎない。唯一の争点は、誰がその費用を負担するかということだ。
ドイツの高速道路は、根本的な資金調達の問題に直面している。これは、損傷した路面、修繕が必要な橋梁、あるいは容量増強のために短期的にどれだけの資金が確保できるかという単純な問題ではない。重要なのは、資金調達システムが、運営、維持管理、近代化、そして借り入れたローンの費用を賄うのに十分な、安定した収益を今後数十年にわたって生み出せるかどうかである。インフラ企業は、一時的な資金不足を借入金で補うことはできるが、支出と収入の間の慢性的な不均衡を解消することはできない。.
現在議論されている長期的な計算は、まさにこの持続可能性に疑問を投げかけている。これらの計算によれば、限定的な借入とトラック通行料の一部を組み合わせる計画は、追加投資を可能にするかもしれないが、恒久的な財政均衡を保証するものではない。検討された代替案の中で、距離に応じた乗用車への追加通行料は、収入基盤を拡大し、将来の補助金への依存度を減らすのに特に適しているように思われる。しかし、その導入は、料金、技術、社会保障に関して、まだ決定されておらず、具体的な設計もなされていない。.
経済的な観点から見ると、この提案は冷静に検討されるべきである。自動車通行料は、必ずしも公平な解決策となるわけでも、本質的に不当な追加負担となるわけでもない。その有効性は、対象となる費用、徴収方法、既存の負担、そして実際にその収入によってインフラ整備が促進されるかどうかによって左右される。不適切な料金制度は、高額な管理コスト、望ましくない迂回交通、そして新たな社会的困難を生み出す可能性がある。逆に、適切に設計された利用者負担型のシステムは、道路網の劣化を抑制し、より確実な投資計画策定に役立つだろう。.
したがって、重要な視点は次のとおりである。ドイツはまず、政治的にデリケートな自動車通行料の問題を議論するのではなく、強固な財政システムに必要な経済的要件について議論すべきである。そうして初めて、税金、トラック通行料、自動車通行料、そして融資がそれぞれどの程度の貢献をできるかを判断できる。.
真の資金ギャップは、建設するという約束と、長期的な返済能力との間に存在する。
交通インフラに関する議論では、資金調達と負担能力が混同されがちです。資金調達とは、特定の支出に必要な資金がどこから来るのかを説明するものです。負担能力とは、その結果生じる債務を長期的に負担できるかどうかという、さらに踏み込んだ問いに答えるものです。融資は最初の問題を即座に解決しますが、2番目の問題については、将来的に十分な収入や予算が確保できる場合にのみ役立ちます。.
2026年10月に連邦内閣が採択した改革案では、2027年からアウトバーン社(Autobahn GmbH)に限定的な信用力を付与することが想定されている。2028年からは、トラック通行料のうちインフラ部分からの収益を独立して管理できるようになる。この部分の年間収益は現在、約45億ユーロと見積もられている。新たな構造は、利用者資金、公的資金、民間資本を組み合わせることを目的としている。高速道路と同社の所有権は、引き続き連邦政府が全面的に保有する。.
この仕組みは投資管理の改善につながります。橋梁や大規模な道路区間は、単一の会計年度内で効果的に計画・改修することはできません。複数年度にわたる資金調達オプションを利用することで、連邦予算の遅延によるプロジェクトの中断や、建設準備が整ったプロジェクトに対する資金配分の遅延を防ぐことができます。.
しかし、予測される通行料収入は、自由に使える余剰金とは同義ではありません。それらは、継続的な経費、投資、そして場合によっては利息やローンの返済によって相殺されなければなりません。経済的に決定的な要素は、必要な義務をすべて履行した後に実際に残る金額であり、その金額が追加の債務の返済に充てられるのです。.
さらに、既存の歳入を国レベルで企業に移管しても、新たな資金が生まれるわけではありません。将来的にアウトバーン社に直接的な利益をもたらす資金は、連邦予算の他の部分では以前ほど利用できなくなるでしょう。組織再編は有益な場合もありますが、国家全体の歳入状況の改善と混同すべきではありません。.
この改革は、追加投資を可能にすると同時に、それによって生じる長期的な債務を透明化するものであれば、特に説得力のあるものとなるだろう。一方、通常の予算資金が単に融資に置き換えられ、その変化に伴うコストが後になって初めて明らかになるような改革であれば、説得力は薄れるだろう。.
2034年が危機発生の確定日ではなく警告信号である理由
長期モデル計算によると、計画されている収益構造では、遅くとも2034年初頭までに、追加収益を生み出すための大きな圧力が生じる可能性がある。これは、債務上限を200億ユーロと仮定した場合でも同様である。一方、トラック通行料と距離制の乗用車通行料を組み合わせることで、検討対象期間である2056年まで、より大きな財政的安定性が期待できる。.
こうした年間数値は、あくまで条件付きの結果として理解されるべきである。高速道路の資金調達が特定の日に必ず破綻することを意味するものではない。むしろ、特定の前提条件の下で、ある資金調達枠組みが限界に達する時期を示しているに過ぎない。.
些細な変更でもプロジェクトの遅延につながる可能性があります。建設費の上昇は資本需要を増加させます。資金調達コストの上昇は、新規融資とその後の借り換えをより高額にします。遅延は当初は支出を先延ばしにするかもしれませんが、同時に後のプロジェクトコストを増加させます。交通パターンの変化は通行料収入に影響を与えます。追加の補助金は負担を軽減する可能性がありますが、予算にさらなる重荷を課すことになります。.
したがって、中心シナリオとストレステストを区別することが特に重要である。実行可能な資金調達モデルは、好ましい状況や平均的な状況下で機能するだけでなく、複数の不利な事態が同時に発生した場合でも機能し続けなければならない。.
もう一つの違いは、流動性と経済的成功に関するものです。企業は、現在の収益が総費用を賄えなくても、新たな融資を受けることで支払い能力を維持できます。逆に、減価償却は、同年度に相応の現金流出を引き起こさなくても、報告利益に悪影響を与える可能性があります。したがって、健全な評価を行うには、損益計算書、キャッシュフロー、投資ニーズ、および負債の推移を総合的に考慮する必要があります。.
2034年のような警告年から導き出される政治的な結論は、土壇場まで待つことではない。新たな資金調達システムには、法的準備、技術的な実施、そして移行期間が必要となる。構造的な決定を先延ばしにするほど、後になって時間的制約の中でより大きな負担を課さざるを得なくなるリスクが高まる。.
検討したモデルは、より広範な収益基盤を示唆しているが、それは誤った正確さの印象を与えるものではない。
様々な資金調達オプションについて、現在の資金調達方法では56.6%、計画されている改革案では65.8%、トラック通行料収入の完全移転では77.4%、乗用車通行料の追加導入では79.9%という評価額が示されている。これらの数値は総合的な評価結果を示すものであり、直接的な費用回収率やモデルの成功確率を示すものではない。.
しかしながら、全体的な傾向は示唆に富んでいる。既存収益の限られた配分と追加債務に主に依存する構造よりも、より強力で幅広い利用者向け融資の方が、この評価において優れた結果を示している。.
同時に、最も評価の高い2つの選択肢の差を過度に解釈すべきではありません。77.4%と79.9%の差はわずか2.5パーセントポイントです。評価基準、その重み付け、そして前提条件の変化に対する感度を完全に理解していない限り、あらゆる経済的・社会的側面においてどちらかが優れていると断言することはできません。.
例えば、自動車通行料の追加徴収は、長期的な収益の安定性という点ではメリットがある一方で、導入コストや特定の分配効果という点ではデメリットがあるかもしれない。総合スコアはこうした相反する目的を包括的に示すものではあるが、それらを解決できるものではない。.
したがって、政治的な決定を下すためには、その根拠となる前提条件を明らかにしなければならない。これには特に、予想される走行距離、想定される運賃、徴収コスト、社会保障措置の取り扱い、および他の公共事業への影響などが含まれる。.
したがって、健全な経済学的観点からすれば、この結果は、すでに確定的に確立された解決策の数学的証明ではなく、さらなる検討を促す強力な根拠として捉えられるべきである。.
汚染者負担原則が高速道路に実際に意味すること
汚染者負担原則は一見単純に聞こえる。サービスを利用する者、あるいは費用を負担する者が、それに応じて負担すべきだというものだ。しかし、高速道路の場合、あらゆる種類の費用を同じ汚染者に同じように帰属させることはできない。.
費用の一部は、ネットワークの提供そのものから発生します。橋梁の点検、排水システムの維持管理、運用サービスの組織化などが必要です。その他の費用は、利用の規模や種類によって大きく左右されます。さらに、交通渋滞、事故、騒音、排気ガスなどによる負担も加わりますが、これらは高速道路会社の支出には十分に反映されていません。.
走行距離に応じた自動車通行料は、実際の利用状況と料金とのより密接な関係を生み出すことができる。高速道路を走行する距離が長ければ長いほど、一般的に料金も高くなる。年間定額料金と比較すると、これははるかに正確な料金配分となるだろう。.
しかし、これはすべての移動に汚染者負担原則に基づく料金が課されることを意味するものではありません。乗用車と大型トラックでは、インフラへの負荷が異なります。開けた道路を走行する場合と、ラッシュアワーの混雑時に走行する場合では、他の道路利用者への影響も異なります。騒音や地域の大気汚染レベルも、車両の種類、場所、時間帯によって大きく異なります。.
したがって、経済的に妥当な区別は次のとおりである。利用者負担は、必ずしも完全な費用発生の公平性を意味するものではない。距離に基づく通行料金は、支払いと利用をより密接に結びつけるが、社会全体のコストを容易に反映するものではない。.
まさにここに、重要な目的の衝突が存在する。システムがさまざまなコストをより正確に把握しようとするほど、料金体系、データ収集、監視は複雑化する可能性がある。単純な通行料金は理解しやすく、管理コストも抑えられる可能性がある。一方、高度に差別化された通行料金は、より的確なインセンティブを提供できるが、より高度な技術力と組織能力を必要とする。.
したがって、合理的なモデルは、最大限の理論的正確さを追求するのではなく、適切な負担分担、理解しやすさ、データ保護、および管理上の労力の間の説得力のあるバランスを目指すべきである。.
自動車通行料でどれだけの収入が得られるか
潜在的な収益を評価する上で、単純な関係式が重要となる。総収益は、通行料金の対象となる車両の走行距離に、実際に支払われた平均通行料金を乗じて算出される。純収益は、導入、運営、執行、および必要な救済措置の資金調達が必要となるため、総収益よりも低くなる。.
これを説明するために、ここではあえて仮説的な数値を用います。通行料金の対象となる車両走行距離が1,000億キロメートルだとすると、1キロメートルあたり1セントの料金設定では、理論上10億ユーロの総収入が得られます。3セントであれば、30億ユーロになります。この計算は、交通量予測でもなければ、ドイツの特定の有料道路料金案でもありません。.
しかし、これは、たとえ走行距離が少なくても、大規模な輸送ネットワークでは大きな収益を生み出す可能性がある理由を示している。同時に、その結果が実際に記録された走行距離にどれほど大きく左右されるかも示している。.
同じ計算でも、世帯ごとに状況は異なります。例えば、年間1万キロメートルの有料道路を走行する場合、1キロメートルあたり1セントなら100ユーロ、3セントなら300ユーロ、5セントなら500ユーロの費用がかかります。年間2,000キロメートルしか走行しない人は、負担が大幅に軽減されます。仕事やプライベートで走行距離がかなり長い人は、それに応じて負担も大きくなります。.
したがって、重要なのは政治的に魅力的な金額だけではありません。年間コストが様々な世帯や企業にどのように分配されるかが重要なのです。一見低額に見える運賃でも、長距離を定期的に通勤する人々にとっては大きな負担となる可能性があります。.
さらに、運賃の値上げが必ずしも収益の増加につながるわけではない。利用者は移動を避けたり、目的地を変更したり、他の交通手段に切り替えたり、無料道路を利用したりすることができる。企業側もルート計画や車両利用率を調整する可能性がある。.
健全な収益モデルは、こうした反応を考慮に入れなければならない。また、総収益のうち、すべての費用を差し引いた後にインフラ整備に実際にどれだけの金額が残るのかも明らかにする必要がある。この純額こそが、資金調達の実現可能性を高める唯一の方法である。.
なぜ年次ビネットは異なる経済手段となるのか
政治的な議論においては、定額料金制と距離制料金制はしばしば混同される。しかし、経済的な観点から見ると、両者は根本的に異なる。.
年間通行券は、特定の期間内にネットワークを利用する権利に対して固定料金を支払うものです。走行距離が長くなるほど、1キロメートルあたりの平均料金は下がります。頻繁に運転する人にとっては、比較的安価です。たまにしか利用しない人は、実際の利用量に応じて料金が高くなります。.
さらに、通行許可証を購入した後でも、追加の通行料金はほとんど変わりません。既に料金を支払っている人は、高速道路の走行距離に応じて追加料金が発生することはありません。したがって、個々の旅行への影響は限定的です。.
一方、距離に応じた通行料は、追加利用ごとに課金されます。そのため、旅行の実施の有無、ルートの選択、複数の旅行を組み合わせるかどうかなどに大きな影響を与える可能性があります。.
これは、技術的に複雑なソリューションが必ずしも優れていることを意味するものではありません。追加の管理コストが収益増加分の大部分を占める場合、財務結果は予想よりも悪くなる可能性があります。.
したがって、比較の適切な指標は、売上高対売上高ではありません。比較すべきは、純利益、分配効果、トラフィック反応、制御可能性、そして長期的な適応性です。このような包括的な視点があって初めて、どの手段がどの目的に適しているかが明らかになります。.
EUとドイツにおける事業開発、販売、マーケティングの専門知識

EUおよびドイツにおける事業開発、販売、マーケティングの専門知識 - 画像: Xpert.Digital
業界重点分野:B2B、デジタル化(AIからXRまで)、機械工学、物流、再生可能エネルギー、産業
詳細はこちら:
洞察と専門知識を提供するテーマ別ハブ:
- 世界および地域の経済、イノベーション、業界特有のトレンドを網羅した知識プラットフォーム
- 当社の主要重点分野に関する分析、洞察、背景情報のコレクションです。
- ビジネスとテクノロジーの最新動向に関する専門知識と情報を提供する場所
- 市場、デジタル化、業界のイノベーションに関する情報を探している企業のためのハブ。
ドイツの高速道路の建設費用は誰が負担するのか?
どちらがより大きな負担を負うのか、そして収入だけでは不十分な理由
自動車通行料の社会的影響は、単に運転手がより多くの料金を支払うことになるというだけでは説明できません。運転手の層は、経済的にも地理的にも非常に多様だからです。.
複数の車両を所有し、頻繁に長距離移動する高所得世帯は、通行料の増額があっても可処分所得への影響は比較的少ないかもしれない。しかし、避けられない長距離通勤を強いられる低所得世帯にとっては、同じ金額でもはるかに大きな影響が出る可能性がある。.
しかし、農村部の世帯すべてを特に負担が大きいと一括りにするのは単純化しすぎだろう。重要なのは、彼らが実際にどれくらいの頻度で高速道路を利用するかである。長距離の通勤の中には、主に他の道路を利用するものもある。逆に、都市部の住民は、短距離ではあるものの定期的に有料となる高速道路区間を日常的に利用している場合もある。.
したがって、適切な交通費配分分析を行うには、所得、世帯規模、勤務地、勤務時間、代替交通手段、実際の高速道路走行距離などを総合的に考慮する必要がある。雇用主が旅費を負担するか、出張費を払い戻すかという点も、最終的な負担額に影響を与える。.
社会的な公平性を実現するためには、いくつかの方法が考えられる。所得に応じた支援は、すべての車両所有者に対する一律の免除よりも、より的を絞ったものとなるだろう。困難な状況に対する規定は、特別な事情を考慮に入れることができる。公共交通機関の改善は、中期的には依存度を軽減する可能性がある。.
しかし、いかなる税制優遇措置も、利用可能な通行料収入を減少させるか、あるいは他の財源から賄う必要がある。この点は明確に開示されるべきである。ほぼすべての利用者に完全な補償を約束するという政治的な公約は、多額の追加純収入を得るという目標と両立しにくいだろう。.
より経済的に誠実な解決策は、負担を可視化し、特に問題のあるケースを具体的に軽減すると同時に、インフラ維持への貢献を分かりやすい形で提示することである。.
企業にとっての追加負担が全てではない理由
企業にとって、自動車通行料は、出張、サービス業務、その他の会社関連の移動が含まれる場合、当初は追加コスト要因となる。これは、個人の出勤が不可欠であり、移動を完全に回避することが難しい職種において特に重要となる。.
しかし、企業にとっての計算はより広範に及ぶ。企業は道路通行料を直接負担するだけでなく、信頼性の低いインフラのコストも負担することになる。遅延は作業時間を浪費し、スケジュールを複雑化させ、人員、車両、在庫の追加的な確保を必要とする場合もある。.
したがって、物流や産業サプライチェーンにおいては、平均移動時間だけが重要な要素ではありません。移動時間のばらつきが大きいことも、少なくとも同様に問題となり得ます。企業がルートの所要時間が2時間なのか4時間なのかを確実に把握できない場合、より慎重に、そして多くの場合より複雑な方法で業務プロセスを組織化する必要が生じます。.
したがって、追加料金が実際に信頼性の向上に貢献するのであれば、経済的に正当化される可能性がある。しかし、これはすべての料金徴収がすべての企業にとって必ずしも費用対効果が高いという保証を意味するものではない。.
第一に、収益は即座に発生する一方、改善の効果が現れるのは数年後になる場合がある。第二に、企業は個々の施策から様々な程度の恩恵を受ける。第三に、改修工事中の現場は追加的な負担となる可能性がある。.
受け入れられるためには、追加料金と具体的なサービス改善との間に明確な関連性があることが重要となる。評価指標としては、主要路線の運行状況、予期せぬ運行停止期間、重要な構造的状況の進展、工事スケジュールの信頼性などが挙げられる。.
企業が必要としているのは、必ずしも可能な限り低い店頭価格ではない。必要なのは、コストとパフォーマンスの競争力のあるバランスだ。まさにそれが、資金調達改革を評価する基準となるべきである。.
トラック通行料金と他の公共交通機関との完全な連携が、新たな流通上の対立を引き起こす理由
乗用車通行料の代替案としては、トラック通行料収入を全てアウトバーン社(連邦高速道路公社)に移管することが考えられる。これにより、計画されている限定的な配分額に比べて、同社の収入基盤が強化されるだろう。しかし、このような変更は高速道路の資金調達だけでなく、これらの収入の現在の他の用途にも影響を与えることになる。.
経済的には、これは当初、公共部門内の既存資金の再配分に相当する。高速道路会社は財政的に安定化する可能性がある一方で、他の分野で新たな資金不足が生じるだろう。.
さらに、通行料金の構成要素はそれぞれ異なる目的を果たすことができる。提案されている改革モデルでは、インフラ整備費用と、CO₂排出量、大気汚染、騒音コストなどのその他の構成要素を区別している。連邦政府は、これらの追加構成要素についても引き続き通行料金の債権者となる。.
この区別は経済評価において重要である。環境影響に価格を付ける支払いは、必ずしも道路容量の増強に全額充当される必要はない。重要なのは、州がその支払いによってどのような目標を追求するのか、そしてその収益が全体としてどれほど効果的に活用されるのかということである。.
貨物輸送への負担増だけでは、乗用車への通行料に代わる費用対効果の高い代替策とはなり得ない。競争状況によっては、輸送コストの上昇分の一部が顧客に転嫁され、最終的には消費者に転嫁される可能性がある。.
したがって、政治的な選択肢は、単に自動車運転手対トラック運送会社という構図ではない。実際には、さまざまな利用者グループ、納税者、その他の公共サービスの受益者の間でのコスト配分の問題なのである。.
利用者層が広まれば、負担をより多くの人に分散させることができる。しかし、それがより公平かどうかは、それぞれの負担が理解しやすい費用分担と管理可能な負担に結びついているかどうかにかかっている。.
交通規制によって、社会的なバランスが悪化する可能性がある。
高速道路のみで乗用車に通行料を課すと、道路の種類ごとの相対的なコストが変化する。特定のルートにおいては、これまで魅力に乏しかった地方道や国道が、突然経済的に有利になる可能性がある。.
個々のドライバーの視点からすれば、これは理解できる反応だろう。しかし、マクロ経済的な観点から見ると、問題が生じる可能性がある。効率的な幹線道路から、より小さな町や、あまり適していないルートへと交通が迂回してしまうかもしれないからだ。.
これは、連邦政府が通行料収入を得る一方で、地方自治体や州に新たな負担を生じさせる可能性がある。高速道路会社だけを単独で考慮しても、これらのコストを完全に把握することはできないだろう。.
高速道路を避けることでわずかな時間的損失しか生じないルートは、特に重要となるだろう。こうしたケースでは、比較的低い運賃でさえルート選択に影響を与える可能性がある。高速道路を利用することで大幅な時間的メリットが得られる長距離移動では、その影響はそれほど顕著ではないかもしれない。.
したがって、設計においては、複雑な特別規制の体系にならないよう、空間的な差異を考慮に入れるべきである。実施に先立ち、収益だけでなく二次ネットワークの変化も予測できる交通モデルが必要となるだろう。.
同様に重要なのは、その後の見直しです。特定の場所が予想以上に大きな負担を抱えている場合は、システムを再調整する必要があります。潜在的な追加費用は、当初から費用対効果分析に含めるべきです。.
通行料徴収制度が、連邦政府系企業の財務状況を改善する一方で、他の場所で騒音、安全、維持管理コストを増加させるようなものであれば、社会的に成功したとは言えないだろう。.
電気自動車の普及により、インフラ整備資金と環境整備資金の分離がより重要になってきている。
長期的な道路資金調達においては、異なる政策目標を明確に区別することが重要である。道路建設、温室効果ガス価格設定、そして新しい駆動技術の推進は関連しているものの、同一ではない。.
たとえ地域的に排出ガスゼロの車両であっても、道路、橋、交通空間を利用する。これは原則として、インフラ整備への資金拠出を正当化する根拠となり得る。同時に、車両による環境への影響の違いを個別に扱うことも依然として賢明である。.
ルートベースのシステムを採用すれば、これらの機能をより透明化できる可能性がある。基本運賃でインフラ費用を賄い、追加料金で特定の外部費用を反映させるという方法が考えられる。こうした差別化が実際に有効かどうかは、必要な労力と既存の料金体系との相互作用によって決まるだろう。.
同一の費用項目に対して、検証されていない複数の請求を行うことは避けるべきである。同様に問題なのは、大型車両グループをインフラ融資から恒久的に除外することであり、それによって残りの資金基盤が継続的に縮小してしまうことになる。.
したがって、長期的な規制枠組みにおいては、それぞれの課税が何を意味するのかを明確に説明する必要がある。車両所有者、エネルギー消費者、排出ガス発生者、道路利用者はそれぞれ異なる基準を満たす。これらは個別に課税することができるが、その全体的な影響を評価する必要がある。.
信頼性は、家計や企業の投資判断において特に重要である。免除や給付金の頻繁な短期的な変更は、予測可能性を損なう。したがって、急激な特別措置よりも、段階的かつ早期に告知された移行の方が経済的に健全である。.
技術とデータ保護が、実際の純利益を左右する。
距離制料金制度では、有料道路の利用状況を確実に記録し、料金の支払いを監視するシステムが必要となる。しかし、これは必ずしもすべての車両の移動情報を永続的に中央集権的に保存する必要があるという意味ではない。.
考えられる設計オプションとしては、車両ベースのデータ収集、デジタル予約システム、ルートベースのチェックなど、さまざまな組み合わせが挙げられます。それぞれの方式には、精度、使いやすさ、データ保護、コストの面で、独自の長所と短所があります。.
最も重要な要件は、データ最小化です。計算、請求、および法的に認められた監視に真に必要なデータのみを記録すべきです。データ保持期間、アクセス権限、および目的制限は、設計段階からアーキテクチャの不可欠な要素として組み込まれていなければなりません。.
さらに、広く利用されるシステムには、特別な機器やデジタル経験を持たない人々でも簡単にアクセスできる必要がある。外国人ユーザー、レンタカー利用者、そして時折訪れる人々も、不当な障害なく支払いを済ませられるべきだ。.
財務面においては、システムのライフサイクル全体が極めて重要です。初期価格が安くても、その後の運用コストが高かったり、技術的な依存関係が生じたり、必要な変更に多額の費用がかかったりするようでは、ほとんど意味がありません。.
したがって、公的機関は十分な技術的専門知識と管理権限を保持する必要がある。オープンなインターフェース、検証可能な課金システム、プロバイダーの切り替えオプションは、重要な経済的セーフガードとなるだろう。.
管理に過剰な費用がかかる料金徴収システムは、その資金調達目的を達成できない。逆に、非常に安価なシステムであっても、エラーが発生しやすかったり、アクセスが困難だったり、データ保護の観点から問題があったりする場合は、不適切である。.
欧州の法原則では、外国からの資金提供ではなく、平等な扱いを求めている。
新たな試みでは、以前のモデルの法的欠陥を回避する必要がある。欧州司法裁判所は、2019年6月18日、事件番号C-591/17において、当時ドイツで採用されていた制度設計を不利とする判決を下した。決定的な要因は、インフラ料金と、ドイツ国内で登録された車両所有者に対する自動車税の減免措置を連動させる点であった。この制度では、経済的負担がほぼすべて他の加盟国の利用者に課せられることになっていた。.
これは、ドイツにおける自動車通行料の全面禁止を意味するものではない。重要な教訓は、差別的でない料金体系の設計と、通行料とそれに伴う救済措置の総合的な検討にある。.
政治的に見て、外国人ドライバーのみが追加費用を負担するという約束は問題となるだろう。経済的に実現可能な利用者負担制度には、国内利用者からの負担も含まれる必要がある。.
同様に、すべての社会保障が自動的に除外されるわけではない。しかし、客観的な基準に基づいて設計され、法的審査を受ける必要がある。収入、特別な事情、その他の客観的な特性は、国内登録地のみに基づく一律の補償とは異なるものとなるだろう。.
さらに、欧州の視点では、実用性も重視されます。システムは、国境を越えた旅行や経済活動を不必要に複雑化させるべきではありません。したがって、分かりやすい料金体系、シンプルな支払い方法、そして適切な規制は、単なる利便性の問題ではなく、持続可能なシステムの不可欠な要素となるでしょう。.
法的安定性は究極的には経済的価値でもある。高額な初期費用をかけて裁判で停止させられたり、根本的に変更せざるを得ない制度は、多額の公的資金を浪費する一方で、インフラ整備の資金調達を相応に改善することには繋がらない。.
収益の増加は、より良い投資選択に取って代わるものではない。
たとえ自動車通行料制度が成功したとしても、どのプロジェクトが経済的に実現可能かという問いには答えられない。追加資金は投資不足を補うことはできるが、それが必ずしも高い社会的利益を保証するものではない。.
まず重要なステップは、保守、交換、近代化、容量拡張を区別することです。これらのカテゴリーはそれぞれ異なる目標を追求するものであり、同じ資金源から資金提供を受けているからといって、互いに競合するべきではありません。.
既存のネットワークにおいては、障害発生時の影響に特に注意を払う必要がある。産業サプライチェーンにとって極めて重要な橋梁、あるいは高性能な代替ルートが存在しない橋梁は、世間の注目度が高いプロジェクトよりも社会にとって重要な意味を持つ可能性がある。.
拡張工事を行う場合でも、長期的な視点が必要です。車線を増設することで、特定の交通渋滞を緩和できる可能性があります。しかし、建設費用とそれに伴う維持管理費用が発生します。したがって、そのメリットを代替策やそれに伴うコストと比較検討する必要があります。.
さらに、資金を有効活用するには、計画、許認可、人材、建設能力がそれに応じて拡大することが不可欠です。市場が逼迫している状況で、多数の追加プロジェクトが同時に開始されると、増加した資金の一部は、実際の建設生産量の増加ではなく、価格上昇によって失われてしまう可能性があります。.
したがって、現実的なプロジェクト計画と連動した、信頼性の高い複数年資金調達は、特に価値が高いと言えるだろう。企業は自社の能力をより適切に計画でき、政府は長期にわたって対策を調整できる。.
成功の適切な尺度は、予算の最も完全な支出額ではない。重要なのは、ネットワークの状態と可用性、そして投入されたリソースによる経済的利益である。.
指定用途には、測定可能な収益と公的管理が必要である。
新たな利用者負担金は、それがインフラ整備にどのような追加的な貢献をもたらすかが明確であれば、より受け入れられやすくなるだろう。単に形式的に目的を定めるだけでは不十分だ。.
連邦政府は理論的には、追加の通行料収入を通常の補助金の削減で相殺することができる。これは、ネットワーク全体の資金が増加することなく、利用者がより多くの料金を支払うことを意味する。これは意図的な予算決定となる可能性もあるが、明確に表明する必要がある。.
したがって、信頼できるモデルでは、初期資金、追加収入、および資金の使途をそれぞれ個別に示す必要がある。同様に、調査費用と社会政策支出も透明性を保つ必要がある。.
これには、公的に検証可能な業績評価枠組みが含まれる。資金調達契約には、特定の期間内に達成すべき改善点や、目標からの逸脱への対処方法が規定される可能性がある。.
高速道路会社は、財務諸表だけで判断されるべきではない。形式的には安定したバランスシートは、必要なメンテナンス作業を延期することで達成できる可能性がある。逆に、多額の投資は短期的な財務実績に悪影響を与えるかもしれないが、長期的には有益となる場合もある。.
したがって、公的監視には財務情報と技術情報の両方を組み合わせる必要がある。これには、債務水準、金利リスク、プロジェクト費用、建物の状態、将来の維持管理ニーズの動向などが含まれる。.
利用者負担は、政治的責任の放棄を正当化するものではない。通行料制度は恒久的な収入を生み出すからこそ、資金の非効率的な使用や、十分な財源確保を伴わない債務の漸進的な拡大を防ぐための明確なルールが必要となる。.
実現可能なアプローチは、利用者の貢献、予算責任、および限定的な信用供与を組み合わせたものである。
経済的に最も説得力のある解決策は、すべての負担を単一の財源に押し付けるような資金調達モデルではないだろう。高速道路は利用者に直接的な利益をもたらすだけでなく、アクセス性、供給、経済統合といったより広範な意義も持っている。.
これは、混合型資金調達モデルを正当化するものである。利用者負担金は実際の利用状況を考慮に入れることができ、公的資金は包括的な公共の利益となる事業に充当できる。また、返済が保証されている限り、融資は長期投資を長期にわたって分散させることができる。.
順序が非常に重要です。まず、長期的なニーズと優先すべきサービスを明確にする必要があります。次に、現在の収入から賄える部分と、一時的な借入で賄える部分を明確にする必要があります。これらの段階を経て初めて、必要な追加的な利用者負担額を決定すべきです。.
自動車通行料は、すべての費用を差し引いた後、実質的かつ安定した収入をもたらし、負担を適切に分配できる場合に特に有利となる。しかし、徴収コストが高額であったり、交通量が大幅に迂回したり、あるいは救済策が的を絞っていないために、そのメリットがほぼ相殺されてしまうような場合には、特定の制度設計に反対する議論が生じるだろう。.
したがって、導入にあたっては、公表済みのシナリオ、検証可能な前提条件、そして現実的な移行計画を準備する必要がある。また、その後の評価も最初から計画しておくべきである。関税や規制は、短期的な政治的な資金要請ではなく、検証可能な目標に基づいて策定されなければならない。.
したがって、健全な経済的観点は、自動車通行料に対して全面的に賛成でも、反射的に反対でもない。距離に応じた利用者負担制度は、透明性があり、成果重視の全体システムに組み込まれるならば、構造的な問題に対する真剣な解決策となり得ると述べている。.
ドイツは高速道路の費用負担を様々な方法で配分することはできるが、費用を完全に消滅させることはできない。必要な支出を先送りすれば、後々、維持管理費の増加、信頼性の低下、あるいは財政負担の増大という形で再び発生する。したがって、重要な改革は単に通行料を導入するだけにとどまらず、短期的な資金調達を責任ある長期的なインフラ政策へと転換する必要がある。.
🎯🎯🎯 データ駆動型B2B業界ハブを準社内ソリューションとして活用

準社内ソリューション:Xpert.DigitalがB2Bマーケティングとセールスの運用上のギャップをどのように解消するか – スマートコンテンツ主導型ビジネス - 画像:Xpert.Digital
Xpert.Digitalは、 Konrad Wolfenstein が率いるデータ駆動型のB2B業界ハブです。同社は、業界パートナーにとって外部の準社内ソリューションとして機能し、クライアント側に追加のリソースを必要とせずに、マーケティング、コンテンツ、販売における運用上のギャップを埋めます。.
詳細はこちら:
グローバルマーケティングとビジネス開発のパートナー
☑️ 当社のビジネス言語は英語またはドイツ語です。
☑️ 新機能: 母国語での対応!

Konrad Wolfenstein
私と私のチームは、あなたの個人アドバイザーとして喜んでお手伝いさせていただきます。.
こちらの問い合わせフォームにご記入いただくか[email protected]。、 +49 7348 4088 965までお電話ください。メールアドレスはです
私たちの共同プロジェクトを楽しみにしています。.