記録的な拡大と倒産:ドイツの太陽光発電産業が危機に瀕している理由 ― AIを活用したクリエイティブな画像:Xpert.Digital
2026年の好景気で崩壊:なぜ主要な太陽光発電のパイオニア企業が突如生き残りをかけて戦うことになったのか
電力市場における「共食い効果」:グリーンブームは金融破綻に終わるのか?
2026年、ドイツは前例のないエネルギー政策のパラドックスに直面している。太陽光発電所や風力発電所がかつてないほど多く建設され、拡張目標がかつてないほど達成可能に見えたにもかかわらず、業界のパイオニアたちは生き残りをかけて戦っているのだ。設備容量は過去最高を記録している一方で、巨額の資金を投入したにもかかわらず、著名なプロジェクト開発業者が破産に追い込まれている。同時に、設置業者の利益率は縮小し、電気料金の下落が利益を圧迫している。一体なぜこのような事態が起きているのか?その答えは、根本的なシステムの変化にある。ドイツのエネルギー転換は、純粋に補助金主導の設備獲得競争から、非常に複雑な市場段階へと移行しているのだ。高額な資本、混雑した送電網、新たな政治的ルール、そして電力取引所におけるいわゆる共食い効果によって、今や優良企業とそうでない企業が容赦なく選別されている。ゴールドラッシュの時代は終わり、生き残りたい者は、単に印象的な拡張実績だけでは不十分なのだ。再生可能エネルギー分野が直面する過酷な経済的ストレステストを深く掘り下げてみよう。.
ドイツのエネルギー転換は拡大しているが、同時にその先駆者たちを飲み込んでいる。
記録的な拡大、縮小する利益率、苦境に陥る企業:グリーンブームは経済的なストレステストになりつつある。
ドイツは2026年に、一見矛盾した状況に直面するだろう。太陽光発電の設置容量はかつてないほど増加し、風力発電の拡大も著しく加速し、許可件数や契約件数は過去最高を記録している。しかし、まさにこの発展を長年牽引してきた企業が、今や困難に直面しているのだ。プロジェクト開発企業は事業再編を余儀なくされ、設置企業は市場から姿を消し、大手企業は資金繰りに苦しみ、数十億ユーロ規模の融資契約でさえ、倒産に対する確実な保護とはなり得ない。.
市場の成長と企業の収益性を区別すれば、この矛盾は解消される。設備容量の増加は、製造業者、設置業者、プロジェクト開発者にとって必ずしも利益の増加を意味するわけではない。販売価格がコストよりも速いペースで下落したり、資本コストが上昇したり、プロジェクト期間が長期化したり、規制変更によって期待収益が遅れたりすれば、市場は数量ベースでは急成長しても、経済的には衰退する可能性がある。まさにこれが、現在ドイツの再生可能エネルギー分野の一部で起きている事態である。.
したがって、今回の危機はエネルギー転換の失敗の証拠でもなければ、単なる典型的な市場調整でもない。これは転換の結果である。エネルギー転換の第一段階は、主に新規発電容量の最大化に重点が置かれていた。第二段階では、太陽光発電と風力発電を電力網、蓄電、柔軟な需要、そして電力市場にさらに強力に統合することが求められる。この体系的な変化は、単に発電所を建設するよりも経済的に困難を伴う。収益モデルを変え、リスクを移転させ、持続可能な資金調達構造を持つ企業と、成長を新規プロジェクトの獲得と安価な資金へのアクセスに過度に依存してきた企業とを分けることになる。.
事業拡大は活況を呈しているが、それはあらゆる地域に当てはまるわけではない。
初期の数値は成功を示唆している。2026年8月、ドイツにおける太陽光発電設備の設置容量はピーク時で128ギガワットを超えた。これは、年末までに法律で定められた目標を前倒しで達成したことを意味する。現在、600万を超える太陽光発電設備が分散型発電ネットワークを形成しており、その規模は小型のバルコニーシステムや個人の屋上設置型から、大規模な地上設置型プロジェクトまで多岐にわたる。しかし、2030年までに215ギガワットという目標を達成するには、今後も高い水準での拡大を継続する必要がある。.
陸上風力発電も、長年の認可の停滞を経て再び勢いを増している。2026年1月から7月にかけて、合計容量5.29ギガワットの風力タービン816基が稼働を開始した。2025年には、新規設置数が前年を大幅に上回った。同時に、多数の新規タービンが承認され、入札で契約が締結されたため、プロジェクトのパイプラインは基本的にさらなる成長の余地がある。したがって、ボトルネックはもはや許可不足だけではなく、資金調達、建設能力、送電網への接続、そして実際のコスト条件下で受注したプロジェクトが依然として収益性を確保できるかどうかという問題にますます大きくなっている。.
集計された数値は、市場セグメント間の大きな変化を覆い隠している。大規模太陽光発電所は近年力強い成長を遂げている一方、個人宅の屋上設置市場は大幅に縮小している。2025年には、地上設置型太陽光発電所の新規設置容量は約4分の1増加したが、一戸建て住宅への設置拡大は同程度減少した。商業施設の屋上設置も低調だった。全体的な統計では、1つの大規模太陽光発電所が数千もの小規模設置の失敗を十分に補うことができる。しかし、この成長は、一戸建て住宅をビジネスモデルとする地域密着型の設置会社にとってはほとんど役に立たない。.
まさにここに、一般の人々の混乱を招く主な原因がある。エネルギー転換は統一された市場ではなく、むしろ様々なバリューチェーン段階と顧客グループからなる複雑なネットワークである。モジュール、インバーター、風力タービンの製造業者は、プロジェクト開発者、ゼネコン、屋上設置業者、運用者、電力トレーダー、蓄電事業者とは異なる条件に直面する。そのため、全体的な設備容量拡大が記録的な水準に達しても、個々のセグメントでは低迷し、メーカー価格が下落し、サービスプロバイダーが倒産する可能性がある。.
10億ドルでも破産を防げない時
エネルパーク社の事例は、事業規模と短期的な支払能力との間に存在する大きな隔たりを明確に示している。ハンブルクに拠点を置くこの太陽光発電所開発会社は、わずか3月に最大10億ユーロの資金調達枠組みを発表したばかりだったにもかかわらず、2026年9月初旬に破産を申請した。数百の太陽光発電所と数ギガワットの設備容量を持つ同社は、ヨーロッパ最大級の独立系開発会社の一つである。まさにこの理由から、同社の破産は業界に大きな衝撃を与えた。.
この一見矛盾する状況は、資金調達の構造によって説明できる。発表された数十億ユーロ規模の枠組みは、単に企業の口座に自由に使える資金があることを意味するわけではない。通常、特定のプロジェクト、建設の進捗状況、担保、技術審査、契約で定められた条件に紐づいた融資や信用枠で構成されている。資金は、プロジェクトが一定の前提条件を満たした場合にのみ払い出される。個別の資金調達が失敗したり、送電網への接続が遅れたり、必要な担保を提供できなかったりすると、保有会社は貴重なプロジェクトパイプラインを抱えているにもかかわらず、十分な流動性を得られなくなる。.
6月末、エネルパーク社による蓄電池付き太陽光発電プロジェクトの資金調達が頓挫した。しかし、既に発注済みの部品や既に交わされた約束は履行されなければならなかった。わずか数週間で、資金不足は流動性危機へと発展した。この事例は、急成長を遂げるプロジェクト開発企業の根本的な弱点を浮き彫りにしている。すなわち、土地の確保、計画、許認可、送電網承認、人員配置、部品発注といった初期支出と、プロジェクトの売上や長期融資によるその後の資金流入との間に、しばしば大きなギャップが生じるのである。.
逆説的ではあるが、パイプラインが大きくなるほど、初期資金調達の必要額は高くなる可能性がある。成長は、収益を生み出す前に、まず資金を拘束する。銀行がより慎重になったり、投資家がより高い利回りを要求したり、プロジェクトの建設準備が遅れたりすると、大規模なポートフォリオは実際には財務上の負担を悪化させる可能性がある。さらに、プロジェクト権などのバランスシート上の資産は、ストレスの多い状況下では、計画された価格で迅速に自動的に売却できるとは限らない。パイプラインの価値は、許認可状況、送電網への接続、予想される電力価格、補助金制度、およびスケジュールによって左右される。売却圧力にさらされると、開発業者の交渉力は低下する。.
したがって、エネルパークの事例は、太陽光発電所が本質的に非経済的であることの証明にはならない。むしろ、この事例は、収益性の高い個々のプロジェクトと、経営破綻した親会社が共存し得ることを示している。プロジェクト会社は、多くの場合、親会社とは法的にも財政的にも分離されている。既に稼働している発電所は、開発持株会社が再編されている間も発電を続ける。この分離はエネルギー供給の安定化につながるが、従業員、供給業者、債権者にとっては依然として苦痛を伴う。.
個々の事例から業界再編まで
Enerparcだけが例外ではない。バーデン=ヴュルテンベルク州に拠点を置く風力・太陽光発電プロジェクト開発会社Sowitecは、2026年7月に破産を申請した。ドイツの風力発電市場の厳しい状況に加え、同社は数百万ユーロに上る国際プロジェクトからの未払い金に苦しんでいた。この事例は、グローバルな事業多角化が機会をもたらすだけでなく、為替リスク、国別リスク、契約リスク、取引相手リスクも伴うことを示している。貸借対照表上の予想収益は、実際に資金を受け取るまでは、支払義務の履行には何の役にも立たない。.
ABO Energyも包括的なリストラプロセスを進めている。同社は融資パートナーとスタンドスティル契約を締結し、効率化プログラムを開始し、プロジェクトポートフォリオを売却し、持続可能な長期資金調達構造の構築に取り組んでいる。BayWa r.e.は戦略的に再編を進め、非中核事業を売却し、特定の市場に注力している。親会社であるBayWaは、市場環境の悪化により、再生可能エネルギー子会社からの当初想定していた売却益と収益貢献が計画通りには実現できなくなったため、リストラ計画を調整せざるを得なかった。.
他のプロジェクト開発業者から魅力的な買収案件を見つけることの難しさも、この状況に当てはまります。広範なプロジェクトパイプラインの長期的な戦略的価値と、現在の資金調達状況下で投資家が支払う意思のある価格との間には、しばしばギャップが存在します。売り手は、野心的な将来の拡張目標と、認可された用地の不足を指摘します。一方、買い手は、資本コストの上昇、ネットワークリスク、入札価格の下落、そして潜在的な規制介入を考慮に入れます。両者が異なる収益想定に基づいている限り、戦略的に健全な買収であっても、依然として困難な状況が続きます。.
この事態は、単なる企業固有のミスが偶然に集まったものではない。もちろん、個々のケースでは、不適切な意思決定、過度な急成長、不十分なリスク管理、あるいは過剰な資金調達が影響している。しかしながら、複数の企業が同様の問題を抱えていることは、構造的なストレスを示唆している。業界は同時に、収益の減少、高額な初期資金調達コスト、金利の上昇、リードタイムの長期化、そしてネットワーク統合とマーケティングに対する需要の高まりといった課題に直面している。.
こうした状況は一般的に統合へとつながります。資金力のあるエネルギー供給業者、インフラ投資家、国際ファンドは、プロジェクトやポートフォリオ全体を買収することができます。経営基盤の弱い開発業者は、計画よりも早く権利を売却したり、人員を削減したり、特定の国から撤退したりします。これは必ずしも直ちに事業拡大を止めるわけではありませんが、市場構造を変化させます。多くの中堅企業が参入していたセクターは、少数の大手企業が資金調達、建設、運営、貯蔵、電力販売を統合する、より集中した市場へと変化する可能性があります。.
好景気から過酷な市場再編へ
2022年と2023年は、太陽光発電業界の一部にとって特別な年でした。電気料金の高騰、エネルギー供給への懸念、魅力的な自家消費料金、そして国民の関心の急激な高まりが、需要の急増を引き起こしました。設置会社は従業員を増やし、販売店は在庫を積み増し、新規サプライヤーが市場に参入しました。2020年以降、太陽光発電設置業者の数はほぼ倍増しました。多くのビジネスモデルは、持続的な高需要と十分な利益率を前提としていました。.
エネルギー価格とサプライチェーンが正常化するにつれ、状況は変化した。家計は投資を延期し、資金調達は依然として高コストであり、最大限のエネルギー自給率を求める切迫感は薄れた。同時に、好景気時の受注残も解消された。その結果、太陽光発電の需要は完全に崩壊したわけではなく、以前の異常な成長のために積み上げられたコスト構造を抱えたまま、より低い通常レベルに戻った。.
住宅用太陽光発電市場のサプライヤーは特に大きな影響を受けた。この分野における新規設置システムの数は2024年には既に減少しており、特に小型屋上設置システムはさらに急激な落ち込みを見せた。この低迷は2025年も続いた。高額なマーケティング費用、集中販売体制、賃貸倉庫、そして大規模な常勤設置チームを抱える企業は、コスト調整を迅速に行うことができなかった。さらに、高値で部品を仕入れていた企業は、その後、既存の在庫を償却するか、急激に縮小する市場で損失を出して売却せざるを得なくなった。.
太陽光発電モジュールの価格下落は、エネルギー転換の長期的なコスト削減につながる一方で、小売業者や製造業者にとっては短期的な脅威となる。モジュールの市場価格が数ヶ月以内に大幅に下落すると、既存の在庫の価値が下がる。顧客は、賃金、足場、電気工事、計画、送電網への接続、顧客サービスといったコストが同程度に下がらないにもかかわらず、部品価格の下落分がそのまま価格に反映されることを期待する。これにより、設置業者の利益率は縮小する一方、労働集約的なサービス部分は依然として高コストのままとなる。.
市場の統合は、経験の浅いサプライヤーだけでなく、固定費、在庫管理、販売モデルが新たな需要に合致しない既存企業にも影響を及ぼす。しかし、日和見主義者だけが淘汰されるという見方は単純すぎる。急速な調整局面では、銀行が信用枠を縮小し、顧客が前払いを保留し、サプライヤーがより厳しい支払い条件を要求するため、本来健全な企業でさえも圧力にさらされる。その結果、企業の事業運営の実態よりも早く信頼が失われる可能性がある。.
ボーナスの減少、要求事項の増加
大規模な太陽光発電および風力発電プロジェクトの場合、利益率への圧力は別の要因から生じています。新規発電所の入札競争が激化しています。地上設置型太陽光発電の場合、平均落札価格は2023年の1キロワット時あたり約6.23セントから2025年には約4.83~4.84セントに低下しました。これは約23%の減少に相当します。同様に、風力発電の入札への応募が大幅に超過したことも、報酬を押し下げました。2025年末時点で、陸上風力発電の数量加重平均落札価格は1キロワット時あたり約6.06セントでした。.
競争入札はまさにこの効果、すなわち低コストプロジェクトが優勢になり、補助金の負担が軽減され、土地が効率的に利用されるという効果を達成することを目的としています。問題は、入札が後に根拠がないことが判明する楽観的な前提に基づいている場合に発生します。契約締結から稼働開始までの間に、金利、タービン価格、送電網接続費用、賃金、または補償措置の要件が変化する可能性があります。これに対し、落札価格はほぼ固定されたままです。したがって、開発者はコストとスケジュールのリスクのかなりの部分を抱えることになります。.
利益率への圧力は両側から来ている。収益面では、入札価格の下落、電力購入契約の交渉激化、そして市場価格の下落による固定価格売電の価値低下が問題となっている。コスト面では、土木工事、送電網技術、人件費、資金調達費が依然として高額である。太陽光発電モジュールは大幅に安価になったものの、モジュールだけで発電所が経済的に成り立つわけではない。土地、変圧器、ケーブル、変電所、計画、許認可、保険、そして設備投資費用が総コストの大部分を占めている。.
風力発電プロジェクトでは、多額の投資が長期にわたって前払いされるため、資金調達が特に重要な役割を果たします。割引率や金利がわずかに上昇するだけでも、将来の電力収入の現在価値は大幅に低下します。さらに、タービン部品の供給不足、特殊輸送能力の限界、基礎工事、送電網接続、生物種保護に関する要件の増加といった問題も加わります。プロジェクトは技術的には承認されていても、経済的に実現可能かどうかは依然として不透明な状況です。.
激しい競争は危険なインセンティブも生み出す。開発業者は契約獲得のために非常に厳密な計算を行い、投資家に対してパイプラインの価値を過大評価する誘惑に駆られる可能性がある。しかし、重要な前提条件の一つでも後に誤りであることが判明すれば、余裕はほとんど残らない。政府の視点から見ると当初は有利な入札結果に見えても、後になって遅延、再交渉、あるいはプロジェクトの中止につながる可能性がある。したがって、低価格の契約は、発電所が実際に持続可能な方法で建設・運営される場合にのみ、効率性の向上につながるのである。.
新着:米国の特許 - 太陽光発電所の設置が最大 30% 安く、40% 速く簡単に - 説明ビデオ付き!

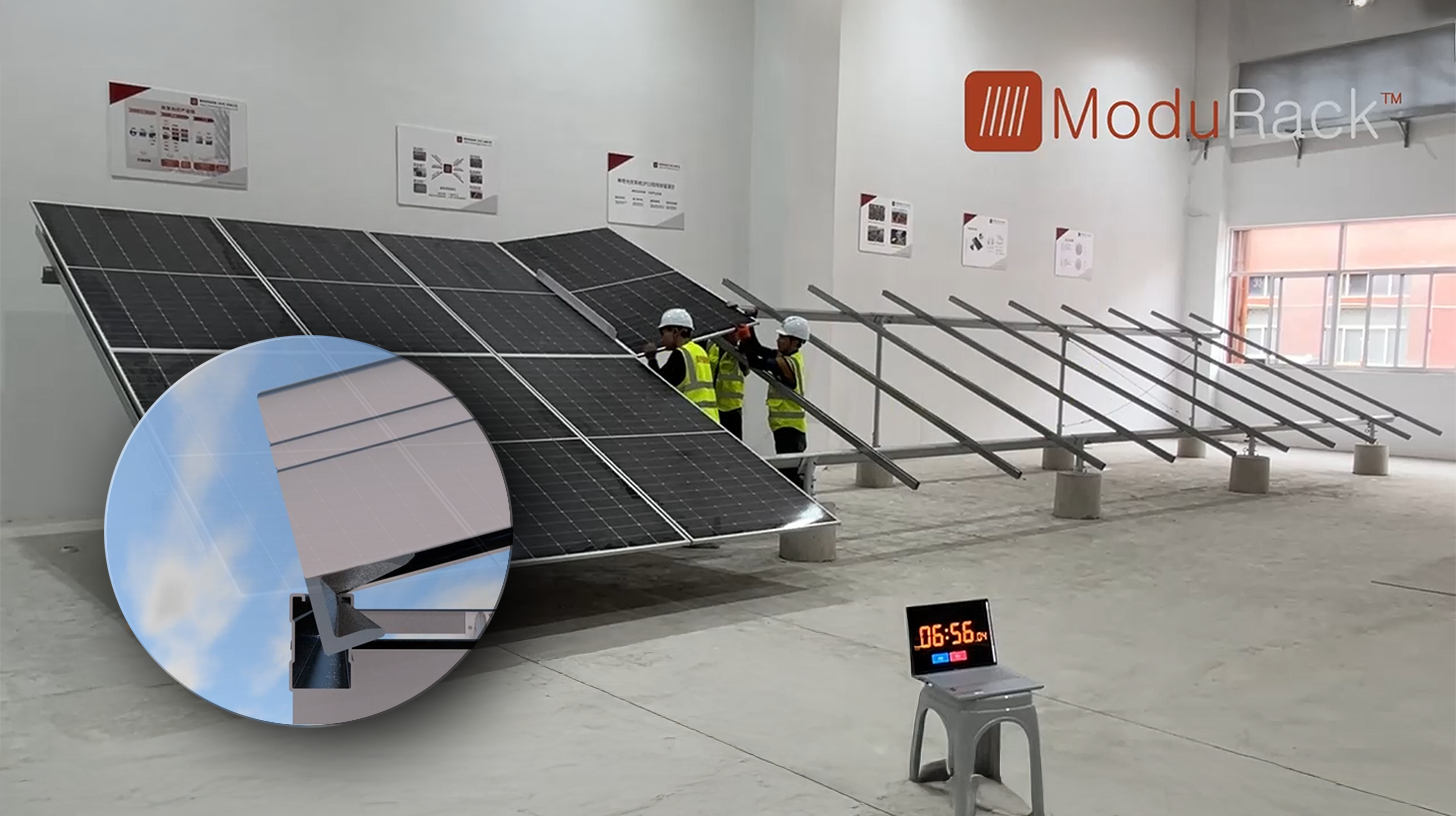
新着:米国特許 - 太陽光発電所の設置費用を最大30%削減、設置期間を最大40%短縮・簡素化 - 説明ビデオ付き! - 画像:Xpert.Digital
この技術革新の核心は、数十年にわたり標準となってきた従来のクランプ固定からの意図的な脱却にあります。時間とコスト効率に優れたこの新しい固定システムは、根本的に異なる、よりインテリジェントなコンセプトでこの問題に対処します。モジュールを特定の箇所でクランプ固定するのではなく、モジュールを連続した特殊形状のサポートレールに挿入し、しっかりと固定します。この設計により、雪による静的荷重から風による動的荷重まで、あらゆる力がモジュールフレームの全長にわたって均等に分散されます。.
詳細はこちら:
電力市場と再生可能エネルギーが直面する課題
電力市場は最も安価な発電方法の価値を下げている
太陽光発電と風力発電の割合が増加するにつれ、新たな経済問題が生じている。それは、再生可能エネルギー発電所がしばしば同時に発電を行うという点だ。日中の晴天時には、数百万枚の太陽光パネルが電力網に電力を供給し、広範囲に風が吹く時には、多くの風力発電所が並行して稼働する。こうした追加供給は、まさにこれらの発電所が最も多くの電力を発電する時間帯に市場価格を押し下げる。このいわゆる共食い効果は、太陽光発電と風力発電の平均的な市場価値を低下させる。.
2025年、ドイツでは卸売価格がマイナスとなる時間が573時間発生し、前年よりも大幅に増加した。マイナス価格は再生可能エネルギーが無価値であることの証明ではない。これは、発電、送電網、蓄電、そして柔軟な需要がタイミングの面で十分に調整されていないことを示している。しかし、効果的なヘッジを行っていない事業者にとって、こうした時間は実際の収益損失を意味する。特に、売電価格の最大化のみに焦点を当てた硬直的なビジネスモデルは問題となる。.
したがって、将来の価値創造は、純粋なキロワット時単位から時間的な制御性へと移行しつつあります。蓄電池を備えた太陽光発電所は、電力価格の低い時間帯に電力を吸収し、後で販売することができます。スマート電力購入契約を結んだ風力発電所は、価格リスクを共有できます。産業企業、電解装置、ヒートポンプ、データセンター、充電インフラは、再生可能エネルギーの発電量が多い時間帯に需要をシフトさせることができます。プロジェクト開発者にとって、こうした組み合わせを構築する能力は、発電所の技術的な建設と同様に重要になります。.
これは資金調達にも変化をもたらします。銀行や投資家は、年間予想生産量だけでなく、時間ごとの価格動向、出力抑制リスク、貯蔵サイクル、販売契約、そして柔軟性市場からの潜在的な収益源も評価する必要が生じます。モデルはより複雑化し、専門家の意見はより広範になり、取引はより遅くなっています。大企業はこうした能力を社内で構築できますが、小規模な開発企業はパートナーや専門サービスプロバイダーを必要としており、これが統合への圧力をさらに高めています。.
業界は、補助金付きの標準的なプロジェクトから、より市場志向型のエネルギープラットフォームへと移行しつつある。これは新たな収益機会を生み出す一方で、当初は不確実性を高める。すべての蓄電池が自動的に収益性を向上させるわけではなく、すべての長期電力購入契約がすべてのリスクから保護してくれるわけでもない。重要な要素としては、立地、送電網の状況、負荷プロファイル、契約条件、そして取引相手の信用力などが挙げられる。.
政治的不確実性は投資リスクとなる
企業は、規制が早期に周知され、一貫性があり、長期的に信頼できるものであれば、より厳しい規制にも対応できる。しかし、複数年にわたるプロジェクトの開発中に、基本的な収益条件や送電網への接続条件が変化すると、より困難な状況が生じる。まさにこの理由から、ドイツ政府は再生可能エネルギー法の改正と送電網パッケージの導入によって、市場原理と送電網容量との整合性をより高めようとしているのである。.
ドイツ連邦議会は2026年9月24日、再生可能エネルギー法(EEG)改正案の第一読会を開催した。改正案には、新規設置に対する従来の固定売電制度の段階的廃止、直接販売義務の拡大、大規模設置向けの差金決済契約の導入、入札量の変更などが含まれる。小規模な新規太陽光発電システムは、3年間は1キロワット時あたり5.2セントの移行支払いを引き続き受けることができ、その後、この分野もより大きな市場責任の対象となる。.
経済的に見れば、この方向性は理解できる。再生可能エネルギーの割合が増加するにつれ、州は時間、場所、送電網の状況に関わらず、発電されたすべてのキロワット時を常に平等に扱うことはできない。価格シグナルを伝達しない固定価格買取制度は、発電された電力が地域の送電網でほとんど吸収できない場合や、卸売市場で価値がない場合でも、売電を促してしまう。直接販売、柔軟な料金体系、差金決済契約は、生産者を市場や系統の状況により適切に適合させることができる。.
リスクは設計と導入スピードにある。小規模発電所運営者は、大手エネルギー企業のような営業部門も交渉力も持ち合わせていない。シンプルな標準製品やデジタルプロセスがないまま直接販売を強いられると、取引コストと複雑さが増大する。理論的には市場原理に基づくモデルであっても、実際には投資の障害となり得る。設置業者にとっては、不確実性が高まるほど、顧客の意思決定が遅れることになる。.
さらに深刻なのは、既に計画されているプロジェクトへの影響です。開発業者は、稼働開始の何年も前から土地の確保や計画立案に着手します。その計算は、想定される規制枠組みに基づいています。この期間中に、報酬、接続条件、または許容される売電容量が変更されると、これまで収益性があったプロジェクトが採算割れになる可能性があります。たとえ新しい規制が将来の設備にのみ適用されるとしても、銀行はさらなる変更を織り込んでいるため、既に慎重な姿勢をとっています。.
ネットワークのボトルネックは、地理的な事業拡大を阻害する恐れがある。
この送電網対策パッケージは、地域の発電容量制約を無視した新規発電所の建設を防止することを目的としています。これには、発電事業者が送電網関連の出力抑制に対する補償の一部を一時的に放棄しなければならない、容量制限付き送電網区域の導入が含まれます。新規の地上設置型太陽光発電所の場合、送電網接続点における最大有効電力供給量は、一般的に設置容量の70%に制限されます。小規模および中規模の屋上設置型太陽光発電所には、より厳しい制限が計画されています。.
この背後にある論理は非合理的ではありません。太陽光発電所が定格出力に達するのは、年間わずか数時間だけです。すべての送電網が、すべての発電所の理論上の同時最大出力に合わせて設計されている場合、めったに必要とされない容量のために高額なコストが発生します。そのため、適度なピークカットを行うことで、それに応じて大量の新たな送電容量を建設することなく、追加の発電所を送電網に接続することが可能になります。蓄電システムと組み合わせることで、カットされたエネルギーの一部を無駄にすることなく、後の時間帯に振り向けることができます。.
この制度は、全面的に適用される場合や、複数の負担が同時に発生する場合に問題となる。売電上限の引き下げ、補償金の免除の可能性、追加のマーケティング費用、入札価格の下落などは、すべて合わせてプロジェクトの内部収益率を融資基準額以下に押し下げる可能性がある。銀行は個々の措置を個別に検討するのではなく、債務返済への累積的な影響を考慮する。そのため、太陽光発電業界は、新規プロジェクトは法的には認められているものの、経済的に実現可能性が低い事実上の排除区域に対して警鐘を鳴らしている。.
空間的な影響についても、個別に評価する必要がある。発電設備を消費地、蓄電施設、および利用可能な送電網容量に近い場所に設置することは理にかなっている。しかし、優れた太陽光発電および風力発電の立地を恣意的に移動させることはできない。土地の利用可能性、自治体の承認、自然および生物種の保護、風力資源、日射量などが立地の選択肢を制限する。送電網の拡張、蓄電、および柔軟な消費を同時に加速させることなく、過負荷地域に財政的なペナルティを課すだけでは、問題は解決せず、単にプロジェクト開発者に責任を転嫁するだけである。.
2025年における送電網混雑管理のコストは約31億ユーロに達した。しかし、この金額は再生可能エネルギーの出力抑制に対する補償だけで構成されていたわけではない。その大部分は、従来型発電所の導入と維持、および送電網安定化のためのその他の対策によるものであった。再生可能エネルギーの出力抑制に対する補償は、これよりもはるかに少なかった。この区別は、客観的な議論を行う上で極めて重要である。システム全体のコストを再生可能エネルギー発電所に単純に帰する者は、原因、対策、そして歴史的に発展してきた送電網構造を混同していることになる。.
真のボトルネックは、ネットワークと資本の間にある。
ドイツでは、数年前と比べて承認されたプロジェクト数が大幅に増加している。これにより、問題の様相が変わってきた。もはやプロジェクトが承認されるかどうかだけでなく、送電網への接続、変圧器、ケーブル、建設能力、そして資金が期日までに確保できるかどうかが問われるようになった。許可は経済的に価値があるものの、それ自体が電力やキャッシュフローを生み出すわけではない。.
送電網への接続は、ますます重要な資産になりつつあります。プロジェクトは建設準備が整っていても、適切な接続地点や変電所が見つかるまで何年も待たなければならない場合があります。その間も、土地代、人件費、利息は増え続けます。発注済みの部品は保管が必要になったり、供給契約が調整されたり、納期が再交渉されたりすることもあります。遅延が発生するたびに、マイナスのキャッシュフロー期間が長引くことになります。.
これは銀行にとってスケジュール上のリスクとなる。銀行は、明確な許可、確実な送電網接続、堅牢な建設契約、そして信頼できる収益モデルを備えたプロジェクトを優先的に融資する。これらの要素のうち一つでも欠けている場合、銀行はより多くの自己資本、より高い金利、または追加の担保を要求する。そのため、プロジェクト開発者は、初期段階の資金調達において、連結貸借対照表からより多くの割合を捻出せざるを得なくなる。しかし、この貸借対照表は、特に急速に成長している企業にとっては、しばしば脆弱すぎる。.
世論では、発表された投資額の規模に焦点が当てられることが多い。しかし、投資の質こそが極めて重要である。100億ユーロ規模のプロジェクトを抱える企業が、必ずしも100億ユーロ相当の資産を保有しているとは限らない。初期段階のプロジェクトは失敗する可能性が高い。その価値は、用地の確保、許認可の取得、送電網への接続、契約の獲得、資金調達といった段階を経て徐々に高まっていく。これらの段階を短期ローンや高金利債券で資金調達する企業は、大きな償還リスクを負うことになる。.
したがって、今回の危機はバランスシート上の危機でもある。多くの企業が、開発、所有、運営を同時に行おうと試みてきた。自社で発電ポートフォリオを構築すれば、長期的に安定した収益が見込める一方で、多額の資本が拘束される。プロジェクトが定期的に売却される限り、その収益は次の開発段階の資金となる。しかし、取引市場が低迷すれば、流動性はたちまち枯渇する。戦略的に魅力的な目標であった大規模な自社ポートフォリオは、短期的には負債となり得るのだ。.
問題は技術ではなく、ビジネスモデルにある。
太陽光発電と風力発電は技術的に成熟しており、新規発電所プロジェクトにおいて最も費用対効果の高い発電方式の一つである。現在の企業危機は、この事実を否定するものではない。低い均等化発電原価(LCOE)は、発電所が耐用年数を通じて効率的に発電できることを意味する。しかし、それは、開発業者が数年にわたる計画・建設段階で経営破綻しないかどうか、あるいは設置業者が販売費や人件費を賄えるかどうかについては、ほとんど何も語っていない。.
将来の市場が拡大する見込みがあっても、倒産を防ぐことはできない。他の産業の歴史を見れば、高い需要は激しい競争、価格の下落、そして業界再編と密接に関係していることがわかる。航空会社、通信事業者、半導体メーカーなどは、社会に不可欠なサービスを提供しながらも、利益率が低く、デフォルトリスクが高い場合がある。再生可能エネルギーについても同様だ。ある技術の経済的必要性が、すべての企業の収益性を保証するわけではない。.
政治的失敗だけを原因とする論拠は、市場がすべての問題を自ずと解決するという主張と同様に単純化しすぎている。政治的指示は拡大を加速させると同時に、ゲームのルールを幾度となく変更した。企業は、低金利の資金を活用し、積極的な事業展開を進め、場合によっては正常化に伴うリスクを過小評価した。現状は、未だ不完全な市場設計と、場合によっては過度に脆弱な企業戦略という、両方の要因が複合的に作用した結果である。.
客観的な評価においては、統合によるメリットも考慮に入れなければならない。非効率な組織構造は解消され、希少な熟練労働者やプロジェクトはより効率的な企業へと移管され、非現実的な企業価値評価は是正される。しかし、短期的な資金不足によって本来健全なプロジェクトが放棄されたり、知識が失われたり、市場支配力が過度に集中したりすると、問題が生じる。これは資本コストの上昇と競争の低下につながり、エネルギー転換の長期的なコスト増加を招く可能性がある。.
この危機からより強くなって現れるのは誰だろうか?
次の市場局面の勝者は、資金調達、プロジェクト開発、運営、マーケティングをより効果的に統合できる企業となるだろう。単なる量重視の戦略ではもはや十分ではない。重要な要素は、プロジェクトが構想段階からキャッシュフローに至るまでのスピード、遅延に対する契約の堅牢性、そしてマイナス価格やネットワーク混雑に直面しても収益が安定しているかどうかである。.
太陽光発電や風力発電と蓄電池を組み合わせたハイブリッドプロジェクトは特に魅力的です。既存の送電網接続をより有効活用し、発電量を時間帯によって調整できるからです。しかし、こうしたモデルが経済的に成功するためには、蓄電池を単なる付加機能として捉えるべきではありません。価格裁定取引、需給調整、送電網サービス、ピーク時売電抑制など、複数の収益源にわたって個別に最適化を行う必要があります。.
長期電力購入契約(PPA)も重要性を増している。PPAは、価格リスクを生産者と消費者の間で分散させ、産業企業に予測可能な量のグリーン電力へのアクセスを提供する。しかし、PPAは慎重な信用力評価と契約内容の精査に取って代わるものではない。契約期間、価格決定方式、数量リスク、原産地保証、マイナス価格時間帯、およびバランス調整エネルギーコストが、契約が実際に融資可能かどうかを判断する基準となる。.
資金力のある地方自治体の公益事業会社、エネルギー供給会社、インフラ投資家は、この段階で有利な立場にある。彼らはプロジェクトをより長く保有し、資金調達コストを削減し、リスクをより大きなポートフォリオに分散させることができる。しかし、中規模の開発業者は、地域に関する知識、自治体との確立された関係、そして迅速な開発スピードといった点で依然として重要である。開発業者がプロジェクトの初期段階を管理し、明確に定義された開発段階に達した時点で長期投資家が資金を提供するというパートナーシップモデルは、成功する可能性が高い。.
設置業者にとってのチャンスは、より強力なサービス志向にある。メンテナンス、エネルギー管理、蓄電システムの統合、充電インフラ、ヒートポンプ、そして自家消費の最適化は、継続的な収益を生み出す。高額なオンライン広告を通じて標準化された屋上システムのみを販売する業者は、価格競争に脆弱なままである。成熟した市場では、積極的な成長よりも、地域での評判、質の高い顧客サービス、そして技術的な専門知識の方が価値がある。.
新たな恒久的補助金ではなく、より賢明な政策を。
危機への対応策は、経営難に陥っている企業すべてを救済したり、効率性や社会全体の利益を顧みずに恒久的に高賃金を保証したりすることではありません。そのような政策は、誤った判断を社会全体に蔓延させ、必要な競争を弱体化させるでしょう。しかし、規制を急激に強化し、その結果生じる混乱を市場が何の影響もなく吸収してくれると期待するのも、同様に賢明ではありません。プロジェクト開発は長期的な取り組みであり、したがって、政治的な信頼性も長期的なものでなければなりません。.
まず、十分な移行期間を設けた、信頼できる拡張経路が必要です。報酬、直接販売、接続規則の変更は、既に十分に進んでいるプロジェクトの正当な期待を保護するものでなければなりません。次に、許認可と送電網接続をより密接に統合する必要があります。接続ポイントが何年も確保できないままプロジェクトを次々と承認しても、ほとんど意味がありません。.
第三に、規制は単に発電量を制限するのではなく、系統に配慮した行動を奨励するべきである。蓄電、柔軟な消費者、風力、太陽光、バッテリーの共有接続ポイントを活用することで、送電網をより効率的に利用できる。そのためには、明確な技術基準、迅速なデジタル処理、そして柔軟性を真に補償する料金体系が必要となる。一方、電力供給のシフトを促す経済的インセンティブを一切伴わない一律の上限設定は、粗雑な解決策に過ぎない。.
第四に、コストの透明性を向上させる必要がある。送電網の混雑コスト、予備発電所、出力抑制補償、送電網拡張費用は、それぞれ個別に透明性をもって報告されるべきである。そうして初めて、どの対策が実際にコストを発生させているのか、そしてどのコストが代替投資によって回避できるのかを評価できる。政治的に誇張された総額は注目を集めるかもしれないが、優先順位の誤りを招きやすい。.
第五に、国は個々のビジネスモデルを人為的に維持することなく、競争を維持すべきである。標準化された契約、改善されたプロジェクトデータ、透明性の高いネットワーク容量は、長期的な追加補助金を導入することなく、資金調達コストを削減できる。特に中小規模の開発業者は、銀行や投資家がリスクをより迅速かつ確実に評価できるようになれば、恩恵を受ける。.
エネルギー転換は最も困難な局面に入りつつある
最初の大きな拡張段階は、技術への楽観論、部品価格の下落、そして政府による財政支援によって推進された。次の段階はより複雑だ。ドイツは発電所を増設するだけでなく、再生可能エネルギーの利用可能性が高い時期と、保証された供給能力が不足する時期が交互に訪れる電力システムを構築する必要がある。送電網、蓄電設備、柔軟な需要予測、欧州における電力取引、そして調整可能な発電所がすべて連携して機能しなければならない。.
企業にとって、これは根本的な変化を意味します。将来の成功する開発企業は、単にメガワットを販売するのではなく、予測可能なエネルギープロファイル、柔軟性、そして送電網サービスを提供するようになるでしょう。技術的なプロジェクト専門知識は依然として重要ですが、それだけではもはや十分ではありません。財務管理、データ分析、電力取引、契約書作成といった能力が、中核的な能力になりつつあります。この変化をうまく乗り越えた企業は、非常に大きな市場から恩恵を受けることができます。初期資金調達段階のルールに従って事業を継続する企業は、プレッシャーにさらされることになるでしょう。.
したがって、2026年の倒産や再編は終着点ではなく、むしろ再編の過程を示すものだ。一部の企業は消滅し、他の企業は買収されるか規模が縮小されるだろう。同時に、蓄電池、ダイレクトマーケティング、産業用電力のオフテイク、デジタル制御、共有グリッド接続といった新たなビジネスモデルが出現している。価値創造は、個々の施設の建設から、統合されたエネルギーシステムの最適化へと移行しつつある。.
この移行は経済的に必要不可欠だが、恣意的なものと混同してはならない。規制枠組みが頻繁に変更されると、リスクプレミアムと資金調達コストが上昇する。そうなると、最終的にはプロジェクト開発者だけでなく、電力消費者も負担を強いられることになる。したがって、信頼できる政策とは、特定の業界への譲歩ではなく、全体的なコスト削減のための手段なのである。.
好景気は現実のものであり、同時に危機もまた現実のものである。
ドイツのエネルギー転換は急速に進展している一方で、企業は生き残りをかけて奮闘している――この二つの状況は同時に真実である。設備容量は、技術競争力の向上、政治的目標による拡大支援、そして過去数年間に計画された数々のプロジェクトの実現によって増加している。しかしながら、競争、資金調達、規制の変化が多くのコスト構造やビジネスモデルよりも速いペースで進んでいるため、企業の利益は圧迫されている。.
重要な経済的洞察は次のとおりです。拡張規模、企業の収益性、システム効率は、それぞれ異なる3つの要素です。ドイツは拡張規模で記録的な水準を達成できる一方で、企業の収益性では倒産が相次ぎ、システム効率では依然として大幅な改善が求められます。健全なエネルギー政策は、これら3つの要素すべてを統合する必要があります。十分な新規発電能力を確保し、有利な投資環境を整備すると同時に、必要な場所とタイミングで発電が確実に供給されるようにしなければなりません。.
現在の業界再編は、長期的にはより専門的で、資本基盤が強化され、より統合された業界へと発展する可能性がある。しかしながら、貴重なノウハウの喪失、競争の低下、プロジェクトの遅延といったリスクも伴う。したがって、重要なのはあらゆる倒産を防ぐことではなく、回避可能なシステムリスクを軽減し、規制による混乱から経済的に実行可能なプロジェクトを守ることである。.
ドイツ市場は依然として根本的に魅力的です。電化、ヒートポンプ、電気自動車、産業構造の変革、水素製造、データセンターなどにより、長期的には電力需要が増加するでしょう。同時に、化石燃料発電所の代替と気候目標の達成も必要です。したがって、再生可能エネルギー発電への需要は消滅するわけではありません。消えつつあるのは、ほぼすべてのプロジェクトと企業が市場成長のみで成功できるという考え方です。.
ゴールドラッシュ時代は終わった。それは必ずしも悪いことではない。成熟した市場には、規律、信頼できる資金調達、そして明確な価格シグナルが必要だ。必要な規律が政治的な投資凍結に転じた場合にのみ、市場の発展は危険なものとなる。ドイツは、補助金に依存した拡大経済から、統合的で柔軟かつ財政的に持続可能な電力システムへの移行を実現しなければならない。これが成功すれば、今日の倒産は構造転換に伴う痛ましい副作用として捉えられるだろう。しかし、失敗すれば、個々の企業の危機は、拡大ペースそのものの危機へとエスカレートする可能性がある。.
したがって、真のパラドックスは、当初思われるほど不可解なものではない。破綻の危機に瀕しているのは、技術プロジェクトとしてのエネルギー転換ではない。圧力にさらされているのは、低金利、安定した資金調達規制、高いプロジェクト評価、そして安定した売上を基盤として繁栄してきたビジネスモデルである。次の発展段階では、熱狂よりも産業的な精密さが求められる。ドイツが現在の好景気を恒久的に持続可能なエネルギーシステムへと転換できるかどうかは、まさにこの点にかかっている。.
太陽光発電と建設分野における事業開発のパートナー
産業用屋上太陽光発電から太陽光発電所、さらに大規模な太陽光発電駐車場まで
☑️ 当社のビジネス言語は英語またはドイツ語です。
☑️ 新機能: 母国語での対応!

Konrad Wolfenstein
私と私のチームは、あなたの個人アドバイザーとして喜んでお手伝いさせていただきます。.
こちらの問い合わせフォームにご記入いただくかwolfenstein@xpert.digital。、 +49 7348 4088 965までお電話ください。メールアドレスはです
私たちの共同プロジェクトを楽しみにしています。.