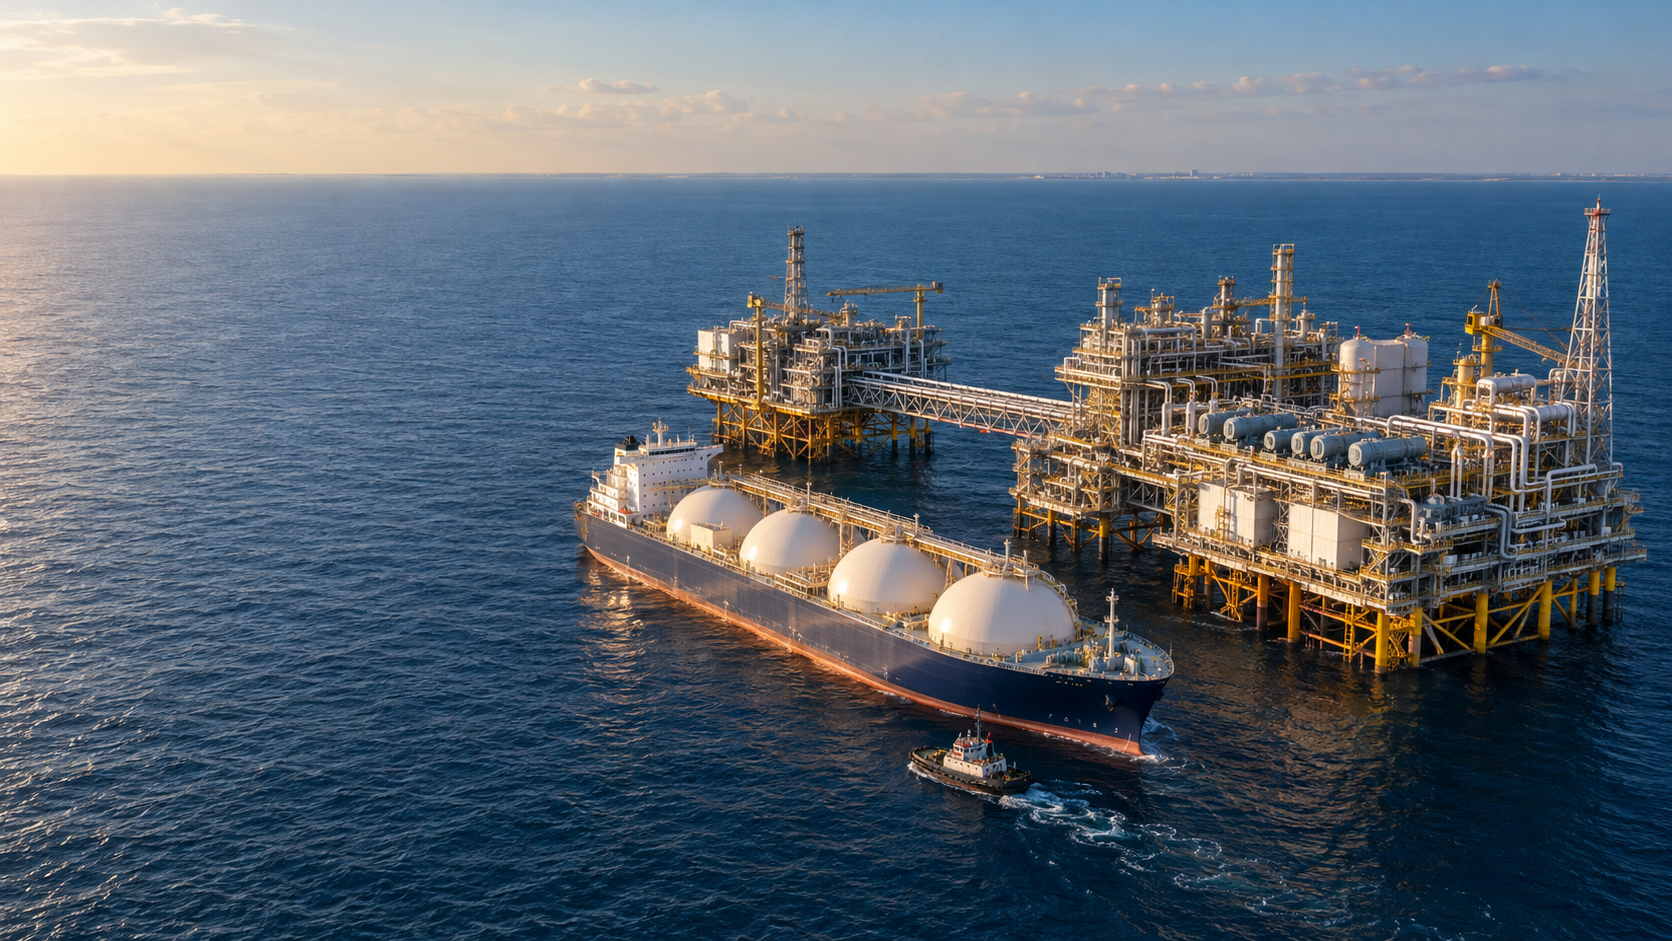
米国のガス攻勢:テキサス沖に新たなLNG港が建設 – 数十億ドル規模のこのプロジェクトが欧州のガス供給に及ぼす影響 – AIで作成されたこのテーマに関するクリエイティブな画像:Xpert.Digital
米国からのLNG供給増加:欧州の供給をより安定させる方法、そして残るリスクとは?
テキサス沖に建設される新港は、ヨーロッパのエネルギー市場を変革する可能性を秘めているのか?年間840万トンのLNG:この新たな米国輸出プロジェクトの背景には何があるのか?
新たなガス供給源か、新たな依存先か?ヨーロッパが直面するアメリカ産LNGをめぐるジレンマ ― テキサス沖LNGプロジェクト:
テキサス沖に数十億ドル規模の深海LNGターミナルが計画されており、国際ガス市場を大きく変革する可能性を秘めている。ST LNGプロジェクトは、年間最大840万トンの液化天然ガスを輸出する見込みだ。米国海事開発輸出管理局(MARAD)は、2026年10月末に深海ターミナルのライセンス申請を承認した。建設は2027年に開始され、初期稼働は2029年に予定されている。しかし、承認から安定した供給までには、まだ多くの課題が残っている。最終的な投資決定はまだ保留中で、さらなる要件を満たす必要があり、顧客との契約もまだ完全には確保されていない。.
欧州にとって、このプラントは新たな供給源となり、LNGをめぐる競争を激化させる可能性がある。供給量の増加は一般的に輸入国の選択肢を広げるが、価格の恒久的な低さや途切れることのない供給を保証するものではない。重要な要素には、液化および輸送コスト、プラントの稼働率、長期オフテイク契約、そして潜在的な遅延などが含まれる。さらに、ドイツにとって根本的な疑問が生じる。供給源を単に別の供給国に依存させることなく、どのように多様化できるのか。このプロジェクトを詳しく見ていくと、ST LNGがもたらす機会、それに伴うリスク、そして欧州のエネルギー安全保障が最終的にテキサスの新港だけに依存するわけではない理由が明らかになる。.
アメリカのLNG攻勢:テキサス沖の新港がヨーロッパのエネルギー市場をどのように変えるか
海上での自由度が高まる一方で、陸上への依存度も高まる
テキサス沖では、その立地場所をはるかに超えた広範な影響を及ぼす可能性のあるエネルギープロジェクトが計画されている。提案されているST LNG深海ターミナルは、米国が世界の液化天然ガス市場における主要供給国としての地位を着実に高めていることを示している。この開発は、欧州にとって新たな調達機会をもたらす一方で、経済的な依存をある供給国から別の供給国へと単純に移転することなく、いかにして供給の安定性を確保できるのかという根本的な問いを改めて突きつけるものでもある。
2026年10月下旬、米国海事開発輸出管理局(MARAD)は、このプロジェクトの深海港ライセンス申請を承認した。テキサス州マタゴルダ沖約16.7キロメートルに、年間総生産能力840万トンのLNG液化プラント4基が計画されている。推定投資額は82億ドル。目標期日は2027年の建設開始と2029年の初期稼働開始だが、これらはプロジェクト計画であり、生産開始を保証するものではない。.
経済的な核心は、輸出量の増加だけにあるのではない。このプロジェクトは、アメリカのガス生産、海上インフラ、国際的な資金調達、そして長期的なエネルギー需要を組み合わせたものである。したがって、エネルギー安全保障がどのように変化しているかを如実に示している。つまり、依存関係はもはや貯蔵施設やパイプラインの立地だけによって決まるのではなく、液化能力、船舶、輸入ターミナル、そして信頼できる供給契約の有無によっても左右されるのである。.
この結果、ドイツにとってより複雑な状況が生じる。アメリカ産LNGの供給拡大は、輸入国の供給源を広げ、交渉力を強化する可能性がある。しかし、綿密に計画された多様化や、エネルギー効率化および代替供給技術への投資に取って代わるものではない。新たな輸出港の開設は選択肢の幅を広げる。これが恒久的なコスト削減と安定性の向上につながるかどうかは、市場原理、インフラ、エネルギー政策の相互作用によってのみ決定されるだろう。.
承認と実際の実行能力の間で立ち往生している10億ドル規模のプロジェクト
今回の規制当局の決定はST LNGにとって大きな前進ではあるものの、資金調達が完了し建設準備が整ったプロジェクトとは言い切れません。10月末に発表されたプロジェクトの状況に基づくと、同社は2027年半ばから後半にかけて最終投資決定を目指しています。さらに、最終的なライセンスが付与されるには、連邦政府および州政府の追加要件を満たす必要があります。.
この区別は経済的に極めて重要である。承認されたプロジェクトは、将来の供給源となる可能性を秘めている。資金調達が確定しているプラントは、実現する可能性が著しく高い。実際にガスを供給できるのは、完成し、試験運用され、安定稼働しているプラントだけである。.
これらの開発段階の間には、重大なリスクが潜んでいる可能性があります。建設コストの上昇、資金調達コストの変動、技術設備の納入遅延、潜在顧客の契約決定の延期などが考えられます。したがって、発表済み、承認済み、資金調達済み、既に稼働中の設備容量を単純に合計して、世界市場の供給量を評価することはできません。.
スケジュールには特に注意が必要です。投資決定が2027年後半まで行われない場合、2029年の初期稼働開始は困難となるでしょう。個々のプラント構成要素が他の構成要素よりも早く稼働を開始するなど、段階的な生産開始は考えられます。しかし、公表されている主要データからは、計画されている年間生産能力全体が2029年という早い時期に利用可能になることは示されていません。.
さらに、商業的な安定性も必要となる。同社は、プロジェクト承認の前提条件として、年間合計200万トンの顧客からの最低契約量を規定している。これは、計画されている総生産能力の4分の1弱に相当する。こうした契約は重要な出発点ではあるが、資金調達、契約の質、将来の生産能力利用率に関するすべての疑問に答えるものではない。.
購入者にとって、これはST LNGが今世紀末に向けて潜在的な追加供給源となる可能性はあるものの、既に確保されている安全保障上の備蓄ではないことを意味する。供給計画を立てる者は、戦略的選択肢と確実な供給義務を区別する必要がある。.
840万トンが単なる技術的な数字以上の意味を持つ理由
計画されている生産能力は、それぞれ年間210万トンの生産能力を持つ4つの液化プラントに分散されている。年間1億トンを超える米国のLNG生産能力と比較すると、これは大幅な増加となる。発表当時、このプロジェクトの規模は米国の既存生産能力の約8%と説明されていた。しかし、この数字はあくまでも現状のスナップショットに過ぎない。米国の供給量が今後も増加し続ければ、ST LNGの稼働開始時点での相対的なシェアはさらに低くなるだろう。.
プラントを4つのユニットに分割することは、ある程度のモジュール化が可能になるため、経済的に有利です。建設、試運転、保守作業を複数のユニットに分散させることができます。そのため、1つのユニットが故障しても、必ずしも生産全体が停止するわけではありません。同時に、ガス供給、エネルギー供給、制御システム、船舶の取り扱いなどに関して、共通の依存関係が生じます。.
生産能力と生産量の違いも重要です。年間生産能力とは、計画された技術的な生産量を指します。実際の輸出量は、メンテナンス時間、技術的な不具合、気象条件、原ガスの供給量、需要などの要因によって左右されます。.
仮に稼働率を90%とすると、年間生産能力840万トンは、実際の年間生産量約756万トンに相当する。この計算はST LNGの予測ではなく、名目上の生産能力を保証された供給量と同一視すべきではない理由を示すものである。.
この規模の施設は、ドイツの顧客に直接供給していなくても、市場にとって重要な存在となり得る。追加の貨物によって、他の供給の流れが代替または変更される可能性がある。例えば、アジアの顧客がテキサスから供給を受けている場合、別の生産者からの供給がヨーロッパ向けに利用可能になる可能性がある。したがって、LNGは、2国間の直接的な供給関係だけでなく、国際的な貿易決定ネットワークを通じて機能する。.
投資額が収益性について明らかにするもの
推定82億米ドルは、年間生産能力1トンあたり約976米ドルに相当する。この数値は、総投資額を計画年間生産能力で割って算出されたものであり、資本集約度を示す指標であって、LNG1トンあたりの販売価格ではない。.
この区別は、よくある誤解を防ぐためのものです。理想的には、工場は長年にわたって生産を続けます。投資コストは、その耐用期間中に実際に販売される数量に分散されます。さらに、継続的な費用、資金調達、メンテナンス、そして投資家の収益要件も賄わなければなりません。.
簡略化したモデル計算によって、このプロジェクトの規模が明らかになる。82億ドルを無利子で20年間均等に運用した場合、年間4億1000万ドルの収益が得られる。フル稼働時には、生産量1トンあたり約49ドルの収益となる。稼働率が90%の場合、この数字は54ドル強に上昇する。.
これらの数値は、実際の生産コストの見積もりではありません。負債利息、自己資本利益率、税金、建設期間、運営費、その他の費用は考慮されていません。これらの数値の分析上の価値は、設備稼働率の影響を示すことにあります。つまり、資本集約型プラントのLNG生産量が少ないほど、販売トン当たりの必要資本額は高くなります。.
したがって、経済的な実現可能性は建設費の額だけに左右されるわけではない。同様に重要なのは、安定した稼働期間、高い技術力、そして市場が低迷する局面でも収益を安定させる契約構造である。.
コスト超過分を顧客に全額転嫁できるとは限りません。それが可能かどうかは、契約内容や競争環境によって異なります。供給が豊富な市場では、コストの高いプロジェクトは圧力にさらされる可能性があり、一方、コスト構造がより有利なシステムはより長く利益を維持できるでしょう。.
オフショア立地は、リスクを消滅させるのではなく、リスクを移転させるだけだ。
計画されている港は海岸線に直接面しているのではなく、海上に位置している。公表されているプロジェクト概要には、20基のプラットフォーム、4基の浮体式LNG貯蔵設備、4基の係留システム、および追加のパイプラインインフラなどが含まれている。そのため、単なる新しいドックではなく、複雑な生産・物流システムとなる。.
潜在的な利点の1つは、船舶交通が交通量の多い沿岸地域から分散することにある。大型LNGタンカーが特定の狭い水路や混雑した水路を利用する頻度が減れば、他の船舶との衝突も減少する可能性がある。しかし、だからといって、洋上設備が全体的に安全で費用対効果が高いという結論には至らない。.
リスクの性質は変化しつつある。海上では、波、風、腐食、そして技術設備へのアクセス性がより重要になる。人員、資材、特殊機器を現場まで輸送する必要がある場合、保守・修理はより複雑になる可能性がある。浮体式貯蔵施設、液化技術、輸出タンカー間の接続も、様々な条件下で確実に機能しなければならない。.
経済的な評価においては、サプライチェーン全体が極めて重要となる。立地によっては港湾運営上の利点が得られる一方で、メンテナンスや天候対策への要求が高まる場合もある。決定的な要素は、こうした立地条件が実際に納品される単位当たりのコスト削減と信頼性向上につながるかどうかである。.
したがって、洋上発電方式は本質的に優れているわけでも、本質的に問題があるわけでもない。その品質は、技術設計、運用上の予備力、そして実際の運用条件下で発電所が計画通りの発電量を達成する頻度によって証明される。.
アメリカの拡大は、世界市場の規模を変えつつある。
ST LNGは、より大規模な開発計画の一部です。米国エネルギー情報局(EIA)は、2025年から2029年の間に、米国における液化能力を1日あたり推定139億立方フィート増加させる拡張計画の概要を示しています。現在の液化能力は1日あたり154億立方フィートです。計画されているプロジェクトが実現すれば、これは既存の能力をほぼ倍増させる拡張となります。.
基準年と地理的境界を明確に区別することが不可欠です。過去の基準値と比較した倍増は、2026年末時点の水準と比較した倍増とは異なります。同様に、アメリカ大陸と北米大陸の容量は同一ではありません。ここでいう北米大陸には、カナダとメキシコも含まれます。.
そのため、EIAは北米における拡張計画も提示している。2024年初頭の1日あたり114億立方フィートから、2029年には最大287億立方フィートまで拡大する可能性があるというものだ。ただし、これは現在建設中の施設が計画通りに稼働することを前提としている。.
この展開の経済的意義は、個々の数量にとどまらない。主要供給業者が輸出能力を大幅に拡大すると、追加貨物の入手可能性が変化する。買い手は選択肢が増え、貿易業者はより柔軟に輸送ルートを変更できるようになり、生産者は長期的な顧客獲得のために、より激しい競争を強いられることになる。.
同時に、アメリカの新たなインフラの大部分はテキサス州とルイジアナ州に集中している。この地域集中は、既存のネットワークや産業構造の活用を容易にする一方で、複数の施設が同じ気象現象や相互接続されたインフラの障害の影響を受ける場合、リスクを共有することにもなる。.
供給量の増加は買い手にとって有利に働くが、価格の永続的な低水準を保証するものではない。
LNGの国際的な拡大は、一般的に供給圧力の緩和を示唆している。国際エネルギー機関(IEA)は中期分析において、2030年までに世界のLNG輸出能力が年間約3000億立方メートル増加すると予測している。この予測される増加分の約70%は、米国とカタールが占める。.
買い手にとって、これは当初は朗報だ。供給量が増えれば、わずかな需要増加でも価格が極端に変動する可能性が低くなる。また、供給業者との交渉力も向上するだろう。.
しかし、生産能力の増加は、純供給量の増加とは異なります。既存のプラントの生産量が減少したり、技術的な不具合が発生したり、プロジェクトの開始が遅れたりする可能性があります。そのため、IEAは生産能力の増加と、2030年までに年間約2500億立方メートル増加する可能性のあるLNG供給量の純増を区別しています。.
需要側も反応を示している。価格の下落は新たな買い手を呼び込んだり、これまで延期されていたガス需要を経済的に実現可能にしたりする可能性がある。特に価格に敏感な市場では、LNG価格が手頃になれば、より多くのLNGを吸収できるだろう。そして、新たな供給の一部は、新たな需要によって吸収されることになる。.
これは、ヨーロッパが安価な輸送手段を当然に享受できる権利を保障するものではありません。ヨーロッパの輸入業者は、依然として国際競争の渦中にあります。重要なのは、他の買い手が支払う意思のある価格、発生する輸送コスト、そして既存の契約から生じる義務です。.
したがって、客観的に見て妥当な期待は、LNGが必ずしも安価になるというものではない。むしろ、生産能力の拡大が成功すれば、選択肢の幅が広がり、ピーク時の供給不足が緩和される可能性の方が高い。たとえ価格水準が以前の低水準に戻らなくても、これだけでも既に大きな経済的メリットとなるだろう。.
米国における事業開発、販売、マーケティングの専門知識


米国における事業開発、営業、マーケティングの専門知識 - 画像: Xpert.Digital
業界重点分野:B2B、デジタル化(AIからXRまで)、機械工学、物流、再生可能エネルギー、産業
詳細はこちら:
洞察と専門知識を提供するテーマ別ハブ:
- 世界および地域の経済、イノベーション、業界特有のトレンドを網羅した知識プラットフォーム
- 当社の主要重点分野に関する分析、洞察、背景情報のコレクションです。
- ビジネスとテクノロジーの最新動向に関する専門知識と情報を提供する場所
- 市場、デジタル化、業界のイノベーションに関する情報を探している企業のためのハブ。
欧州エネルギー市場におけるLNGの役割
安価な天然ガスと高価な輸送費の間には、巨大な産業が存在する。
ドイツの消費者にとって、アメリカのガソリン価格は唯一の決定要因ではない。重要なのは、ヨーロッパの消費地における利用可能なガソリンの価格である。.
生産から消費までの間には、加工、パイプライン輸送、液化、貯蔵、海上輸送、再ガス化、ガスネットワークにおける流通など、複数の経済段階が存在する。また、サプライチェーン全体における資金調達、ヘッジ、潜在的な損失についても考慮する必要がある。IEAのLNG排出量分析では、各段階がそれぞれ独自の技術的要件とエネルギー要件を持つため、これらの段階を個別に明確に考慮している。.
したがって、アメリカとヨーロッパの取引所間で大きな価格差が生じる場合、その差額が必ずしも単一の市場参加者の利益となるわけではない。その一部は実際のサプライチェーンコストを賄うものであり、また一部はリスクプレミアムや生産能力の制約を反映している可能性がある。.
これらのコスト構造は競争力にとって極めて重要である。米国におけるガス価格が低い場合、液化コストや輸送コストが高いと、その優位性が部分的に相殺される可能性がある。逆に、効率的なサプライチェーンがあれば、原ガス価格の上昇局面でも競争力を維持できる。.
企業にとっては、原材料価格、インフラ費用、輸送コスト、リスクプレミアムを個別に分析的に分離することが推奨されます。そうすることで初めて、有利な契約が実際に持続的なコスト優位性をもたらすのか、それとも単に価格構成要素の一つを魅力的に見せているだけなのかを判断できるのです。.
したがって、ST LNGは単に取引可能な量のエネルギーを生産するだけの存在にはならないだろう。このプロジェクトは、個々の構成要素の変動が異なり、場合によっては部分的にしか制御できない国際的なコストチェーンの一部として、その有効性を証明しなければならない。.
ドイツの米国への依存度を測る際には、正しい分母を用いる必要がある。
ドイツに関して、混同しやすい2つの数値が挙げられています。1つ目は、ガス輸入全体の約10%がLNGであり、このLNGの95%以上が米国産であることです。したがって、2つ目の数値はLNGセグメントに関するものであり、ドイツのガス輸入全体の数値ではありません。.
これらの前提に基づくと、アメリカから直接調達されるLNGは、理論上、ドイツ全体のガス輸入量の約9.5%に相当する。これは重要な数字ではあるが、ドイツ全体のガス供給においてアメリカが95%を占めているという状況とは根本的に異なる。.
さらに、こうした割合は時間によって変動します。2024年には、ドイツのLNGターミナル経由で69テラワット時の天然ガスが輸入されました。総輸入ガス量が865テラワット時だったことを考えると、これは約8%に相当します。これらの年間数値は、割合を常に期間と定義の文脈で考慮する必要がある理由を示しています。.
しかし、直接的なターミナル統計は、すべての経済的なつながりを網羅しているわけではありません。ドイツは欧州のガス市場に統合されています。ガスは他国やそのインフラを経由してドイツのネットワークに流入する可能性があります。そのため、分子の原産国、直接の取引相手国、国境を越える国は必ずしも同じではありません。.
リスク評価には複数の段階を考慮する必要があります。特定の供給国のシェアはどのくらいか?他の供給国はどの程度容易に代替できるか?輸入余力はどの程度あるか?契約の柔軟性はどの程度か?そして、サプライチェーン全体は混乱に対してどの程度脆弱か?
正しい結論は、LNG分野におけるアメリカの高いシェアが重要でないということでも、それが国家全体の依存を証明するということでもない。重要な要素は、集中度、代替可能性、そして適応速度の組み合わせである。.
過去のロシアへの依存が単純な比較基準にならない理由
新たな依存症への懸念は理解できる。しかし、異なる介護システムを同等に扱うと、分析的に不正確になる。.
パイプラインは、生産地域と販売市場を固定的に結ぶ。その経済的重要性は、高額な投資コストと、代替用途が限られていることに起因する。LNGもまた、資本集約的なインフラを必要とするが、根本的には様々な輸出入拠点間の輸送を可能にする。.
この違いは代替可能性を高める可能性がある。しかし、すべての依存関係を解消するわけではない。多くの供給業者が同じ法域に属している場合、政治的または規制上の決定が複数の企業に同時に影響を与える可能性がある。同様に、形式的には独立している複数の生産者が、同じ地域インフラに依存している場合もある。.
冒頭の事例で提示された評価、すなわち企業と既存の市場メカニズムがリスクを限定するという見解は、妥当な根拠に基づいている。民間主体は価格に反応し、契約を締結し、販売機会を模索する。この点が、広範な取引関係と完全に中央集権的に管理された供給構造との違いである。.
この情報だけでは、懸念を払拭するには不十分です。企業の多様性と国の多様性は異なる概念です。ある国から10社のサプライヤーが参入すれば、1社のサプライヤーよりも競争力が高まります。しかし、共同の政治介入や大規模な地域的混乱に対する防御策としては限定的です。.
したがって、健全な評価とは、アメリカ産LNGが根本的に安全か危険かを問うものではない。アメリカからの供給によってどのようなリスクが軽減され、その結果としてどのような新たな濃度が生じるかを検証すべきである。.
長期契約は安心感をもたらし、柔軟性を犠牲にする。
ST LNGのような数十億ユーロ規模のプロジェクトにとって、長期的な顧客との契約は財務上の安定性を確保する上で不可欠な要素です。顧客との契約は予想収益を安定させ、資金調達を円滑化します。前述の年間顧客契約200万トンという最低基準は、プロジェクト開発とマーケティングがいかに密接に結びついているかを示しています。.
こうした契約は、購入者にとってもメリットがある。一定量の供給を確保でき、長期にわたる調達決定の予測可能性を高めることができる。特にエネルギーが産業プロセスに不可欠な場合、この信頼性は本質的に経済的価値がある。.
その代償として、適応性が低下する。企業のガス需要が予想以上に急激に減少した場合、長期購入契約が負担となる可能性がある。実際にそうなるかどうかは、購入量をどれだけ柔軟に調整、転売、または他の顧客に振り向けられるかにかかっている。.
価格設定方式も非常に重要です。長期契約を結んだからといって、必ずしも高コストから守られるわけではありません。長期契約は納入量を確保することはできますが、価格は市場の変動に左右されるままです。.
したがって、ドイツ企業にとって、契約期間だけが決定要因ではなく、価格固定、数量義務、納入場所、転売権、および債務不履行条項の相互作用が重要となる。一見有利に見える契約でも、柔軟性に欠ける場合は経済的に魅力に欠ける可能性がある。逆に、大きなリスクを抑制できるのであれば、価格が高くても賢明な選択となり得る。.
課題は、供給の安定性を最長の長期契約と同一視しないことにある。バランスの取れた調達ポートフォリオは、単一の市場状況にすべての期待を依存するのではなく、さまざまな契約期間と供給源を組み合わせることができる。.
産業界にとって、政治的な出自よりも最終価格の方が重要だ。
ドイツ産業にとって、LNG供給量の増加は、主に実際の供給コストと供給途絶リスクの低減につながる場合に恩恵をもたらす。しかし、単に新たな供給源が確保されただけでは、国際的な競争上の不利を相殺するには不十分である。.
ガスは、プロセスエネルギーや原材料として必要とされる分野で特に重要です。こうした用途では、価格差が生産コストや投資判断に直接影響を与える可能性があります。同時に、エネルギー消費の調整スピードは、業界や企業によって大きく異なります。.
短期的な選択肢が少ない企業は、複数のエネルギー源から選択できる企業とは、供給の安定性を異なる視点から評価する。同様に、長期的な売上が保証されている企業は、需要が大きく変動する製造業者とは、複数年にわたるエネルギーコストを賄うための選択肢が異なる。.
LNG供給量の増加は調達効率の向上につながる可能性がある。しかし、それだけで立地条件に関する問題がすべて解決するわけではない。最終価格は、ネットワークコスト、課徴金、インフラ、運用効率などにも左右される。.
さらに、目的の矛盾も存在する。ガス価格が高止まりすると、産業需要が圧迫される可能性がある。価格が下がれば既存の生産は安定するが、同時に代替プロセスへの投資の必要性が薄れてしまう。したがって、経済政策は供給の安定性と競争力を、信頼できる長期的な投資シグナルと両立させる必要がある。.
したがって、産業経済における中心的な問題は、ドイツがより多くのLNGを必要とするかどうかではない。重要な問題は、どの用途においてどれだけの量のガスが経済的に採算が取れるのか、そして、変動する市場状況下でその量をいかにして安定的に調達できるのか、ということである。.
エネルギー転換は、新規LNGプラントの販売リスクを変化させている。
早くても今世紀末まで操業を開始しない輸出工場は、操業開始後数年間だけで投資コストを回収することはできないだろう。その収益性は、はるかに長い稼働期間に左右される。.
これは目的の衝突を生み出す。LNGは短期的に不足分を補い、供給ギャップを埋めることができる。しかし、新規プラントの資金調達には長期的な予測が必要となることが多い。主要な販売市場がガス消費量を削減するペースが速ければ速いほど、生産者は他の地域や用途にシフトせざるを得なくなるだろう。.
IEAは、LNGの供給増加によって、特に価格に敏感な輸入市場において、価格の手頃さが改善されると予測している。これは、欧州以外の輸出業者にとって成長の機会を広げることになる。同時に、長期的な需要は、現在の欧州の安全保障上のニーズのみから導き出されるべきではないことも意味する。.
ST LNGにとって、顧客ポートフォリオの地理的な構成は重要である。多様な販売市場を持つプラントは、需要の変動を部分的に相殺することができる。しかしながら、世界情勢の影響を受けることは避けられない。.
欧州の買い手は正反対の問題に直面している。長期的な供給量を確保するためには、これらの契約を将来のガス消費量予測に合わせる必要がある。今日安心感をもたらす契約でも、後々調整費用が発生する可能性があるのだ。.
したがって、バランスの取れた視点とは、二つの極端な考え方を避けることである。新たなLNGインフラは、短期的な安全保障上の必要性だけを理由に、自動的に不要になるわけでも、恒久的に経済的に実現可能になるわけでもない。その質は、変化する状況下においても、需要、コスト、契約期間が整合しているかどうかにかかっている。.
気候変動によるコストは、ドイツのブレンナー峠で発生するずっと前から始まっている。
包括的な経済分析を行う上で、サプライチェーンにおける排出量を無視することはできません。LNGの場合、これらの排出量は、その後の燃焼時だけでなく、抽出、処理、輸送、液化、出荷、再蒸発の各段階でも発生します。潜在的なメタン放出も考慮する必要があります。IEAは、これらの段階を相互に関連するシステムとして明確に分析しています。.
したがって、天然ガスを発電所や工業用ボイラーでの用途のみに基づいて評価するのは不十分である。同じ燃料を供給する2つのサプライチェーンであっても、上流での排出量は異なる可能性がある。.
IEAは、この負担を軽減するためのいくつかの技術的選択肢を提示している。メタン損失の抑制、より効率的なプロセス、低排出電力の利用、日常的なフレアリングの削減、特定のCO₂ストリームの回収と貯蔵などである。これらの対策はサプライチェーンの一部を改善することはできるが、すべての排出量を自動的に排除するものではない。.
投資家や顧客にとって、こうした違いは経済的に重要な意味を持つ。排出規制は特定の市場へのアクセスに影響を与える可能性がある。測定可能かつ検証可能な低排出量は、競争上の優位性となり得る。逆に、データ不足やメタン損失量の多さは、新たなリスクを生み出す可能性がある。.
ST LNGの気候に関する決定的な評価は、信頼できるプロジェクト固有の操業データなしには行うことができない。洋上立地であることや技術の斬新さだけでは、環境性能が特に優れている、あるいは特に劣っているとは断定できない。.
信頼できる評価を行うには、実際のエネルギー消費量、使用エネルギーの供給源、メタン損失、輸送経路を考慮に入れる必要がある。そうして初めて、プラントがLNG市場においてどのような位置づけにあるのかを判断できる。.
プロバイダーが多数存在するにもかかわらず、地域的な集中は弱点となる可能性がある。
LNGインフラの拡大に伴い、テキサス州とルイジアナ州の重要性がさらに高まっている。ビジネスの観点から見ると、こうした集中は理解できる。既存のインフラ、産業経験、そしてガス供給と輸出物流への近さは、立地上の優位性を生み出すからだ。.
しかし、供給の安定性という観点から見ると、状況は異なってくる。ある地域にある複数の発電所は、完全に独立した供給源ではない。共通の気象条件、送電網の接続、あるいはサービスプロバイダーなどが、複数の場所に同時に影響を与える供給途絶を引き起こす可能性がある。.
これはリスク評価の一般的な原則です。分散投資は、個々のリスクが過度に密接に関連していない場合にのみ、真に効果を発揮します。すべての納品が同じ地域的なボトルネックに依存している場合、多数の契約は誤った安心感を生み出す可能性があります。.
欧州の輸入業者にとって、これは供給業者の数だけでは十分な基準にならないことを意味する。地理的な分布、技術的な独立性、代替輸送ルートなども評価において考慮されなければならない。.
ST LNGが洋上施設であるからといって、この問題が自動的に解決されるわけではない。この施設は沿岸部のボトルネックを回避できるものの、地域のガス供給、気象条件、海上輸送サービスに依然として依存している。.
したがって、供給の安定性は、調達先リストにできるだけ多くの企業名を記載することによって達成されるのではなく、真に異なる故障プロファイルを持つことによって達成される。この区別は、新たな生産能力が主に少数の輸出地域で開発されている場合に特に重要となる。.
成功を左右する3つの市場動向
ST LNGの経済分類においては、一見正確な単一の予測よりも、複数の将来シナリオの方が有用である。.
最初のシナリオでは、LNGの供給量が需要量を上回るペースで増加します。新規プラントは計画通りに市場に投入される一方、省エネルギー技術や代替エネルギー技術によって主要販売地域での消費量が抑制されます。買い手は交渉力を高めます。ST LNGにとって、建設コスト、資金調達、そして継続的な操業が競争力を維持できるかどうかが重要な要素となります。.
2つ目のシナリオでは、需要が追加供給をほぼ吸収します。より安価で入手しやすいLNGは新規顧客を引き付け、既存市場では相当量のLNGが求められます。生産者にとっては、設備が安定的に供給できる限り、比較的有利な環境と言えるでしょう。IEAが指摘するように、価格に敏感な市場における追加需要の可能性は、この発展経路に合致しています。.
3つ目のシナリオでは、繰り返し発生する混乱が依然として決定的な特徴となります。プロジェクトの開始遅延、停電、その他の中断により、発表された供給能力が安定的に確保されることはありません。このような場合、インフラ全体の規模が大きくなったとしても、価格の大幅な変動が発生する可能性があります。.
これらの将来シナリオはいずれも、プロジェクトデータのみに基づいて決定的に選択できるものではありません。しかし、これらは、低コスト、高い可用性、柔軟なマーケティング、そして信頼できる資金調達といった、経済的に価値のある特性を示しています。.
ドイツのバイヤーにも同様の論理が当てはまる。恒常的な低価格のみに依存する調達戦略は、希少性による価格の高騰を無制限に想定する戦略と同様に脆弱である。.
最も強力なエネルギー政策は選択肢を維持する
ST LNGは、潜在的なエネルギー供給の真の拡大を意味します。このプロジェクトが資金調達、建設、そして安定的な操業が実現すれば、年間で相当量のLNGを追加供給できる可能性があります。その市場価値は、生産量だけでなく、買い手にとっての選択肢を増やすことにもあります。.
したがって、このプロジェクトに対する合理的な見解は、無条件の承認でも全面的な拒否でもない。輸出能力の向上は、供給の安定性を高め、市場支配力を抑制できる可能性がある。同時に、新たな長期契約、地域的な集中、そして投資リスクを生み出す可能性もある。.
ドイツにとって、エネルギー源と供給方法を柔軟に切り替えられる能力は極めて重要である。そのためには、多様な供給国、強固なインフラ、十分な埋蔵量、そして変化するガス需要に対応できる契約が必要となる。同様に重要なのは、技術的にも経済的にも実現可能な方法で代替可能な需要を削減することである。.
最大の危険は、アメリカ産LNGの使用そのものではない。問題は、短期的な救済策を恒久的な無敵状態と混同する戦略にある。供給国、契約、技術のいずれも、すべてのリスクを排除することはできない。.
テキサス沖に建設される新港は、ヨーロッパの行動の自由度を高める可能性がある。しかし、ヨーロッパがこの行動の自由度を実際に活用するかどうかは、マタゴルダ港によって決まるのではなく、ヨーロッパ自身の調達、産業、エネルギー政策によって決まる。真の安全保障は、供給量の増加が利便性の向上ではなく、経済的な選択肢の拡大につながる場合に生まれる。.
🎯🎯🎯 データ駆動型B2B業界ハブを準社内ソリューションとして活用


準社内ソリューション:Xpert.DigitalがB2Bマーケティングとセールスの運用上のギャップをどのように解消するか – スマートコンテンツ主導型ビジネス - 画像:Xpert.Digital
Xpert.Digitalは、 Konrad Wolfenstein が率いるデータ駆動型のB2B業界ハブです。同社は、業界パートナーにとって外部の準社内ソリューションとして機能し、クライアント側に追加のリソースを必要とせずに、マーケティング、コンテンツ、販売における運用上のギャップを埋めます。.
詳細はこちら:
グローバルマーケティングとビジネス開発のパートナー
☑️ 当社のビジネス言語は英語またはドイツ語です。
☑️ 新機能: 母国語での対応!

Konrad Wolfenstein
私と私のチームは、あなたの個人アドバイザーとして喜んでお手伝いさせていただきます。.
こちらの問い合わせフォームにご記入いただくかwolfenstein@xpert.digital。、 +49 7348 4088 965までお電話ください。メールアドレスはです
私たちの共同プロジェクトを楽しみにしています。.