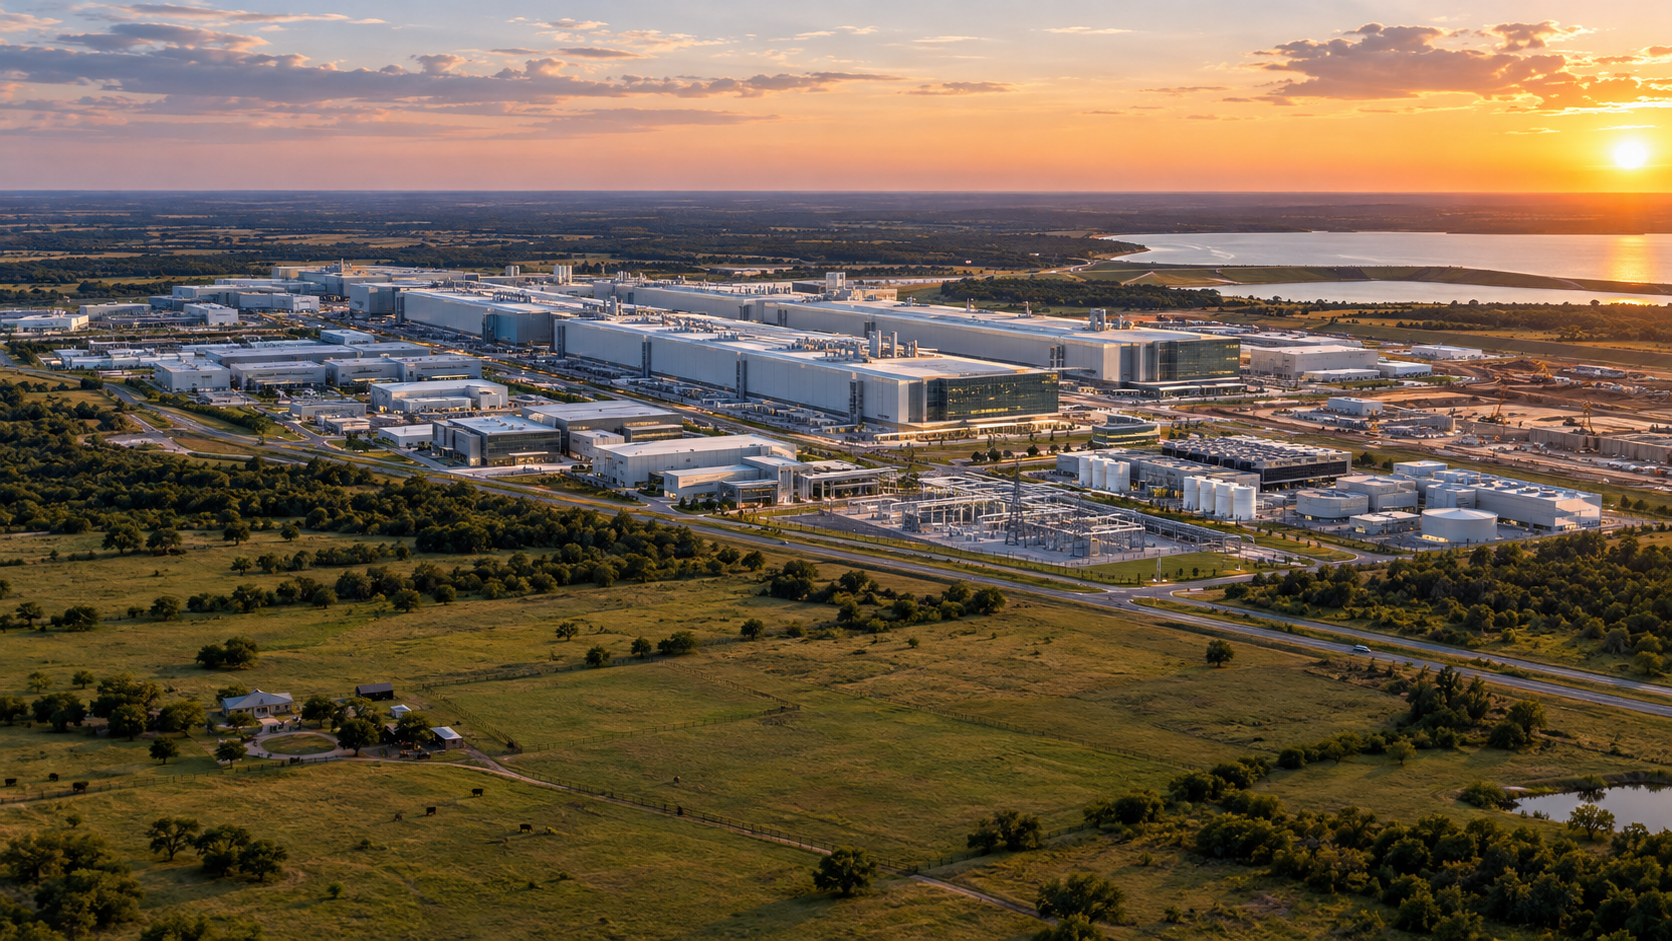
テキサスのテラファブ:イーロン・マスク氏の10億ドル規模のプロジェクトは半導体業界を変革する可能性を秘めている ― AIを活用したクリエイティブな画像:Xpert.Digital
半導体工場に168億ドル:スペースXがテキサスで計画していること
都市のような工場:テラファブが半導体業界を揺るがす可能性
SpaceX、Tesla、Intelが手を組む:壮大なテラファブ計画
SpaceXは、テキサス州グライムズ郡にテラファブという産業複合施設を建設する計画を進めている。これは従来の半導体工場をはるかに超える規模となる。チップ設計、ウェハー製造、メモリ技術、パッケージング、テストといった工程が、人工知能、ロボット工学、自動運転車、宇宙探査といった分野への応用と密接に統合される。第一段階として168億ドルの投資と3,000人の常勤雇用が発表されており、長期的にはプロジェクト規模は最大1,190億ドルにまで拡大する可能性がある。.
根底にある経済的な考え方は、野心的であると同時にリスクも伴う。SpaceX、Tesla、xAIが自社でハードウェアの開発・製造を拡大すれば、サプライチェーンを短縮し、製品に合わせてチップをより精密に設計し、外部メーカーへの依存度を低減できる可能性がある。Intelは、製造と高度なパッケージングに関する専門知識を提供することが期待されている。しかし、巨大な施設だけでは競争力のある生産を保証するものではない。Terafabは、複雑なプロセスを習得し、十分な熟練労働者を確保し、一貫して高い生産歩留まりを達成する必要がある。.
同時に、このプロジェクトはテキサス州とその周辺地域に大きな課題を突きつけている。エネルギーと水の需要、交通、住宅、公的資金、そして経済的利益の分配といった要素はすべて、テラファブが持続可能な技術集積地となるかどうかを決定づける上で重要な役割を果たすだろう。このプロジェクトはアメリカの半導体産業を強化する可能性もあれば、巨額の投資と壮大な約束が産業界の現実の前にいかに失敗に終わるかを示す事例となる可能性もある。.
たとえ失敗しても業界全体を変えてしまうほど巨大な工場。
テキサス州グライムズ郡で計画されているテラファブ・プロジェクトは、単なる新しい半導体工場建設にとどまらない。それは、これまで別々に存在していた複数の産業分野、すなわちチップ設計、フォトマスク、ウェハー製造、メモリ技術、高度なパッケージング、テスト、システム統合、人工知能、ロボット工学、自動運転車、航空宇宙といった分野を、単一の生産システムに統合しようとする試みである。発表された投資額168億ドル、計画されている常勤雇用3,000人という第1段階だけでも、それ自体が一大産業事業となるだろう。しかし、550億ドルから1,190億ドルという長期的な枠組みは、このプロジェクトを単なる立地政策や個々の工場の生産能力の問題ではなく、技術力の再編成という規模にまで高めている。.
テラファブは、同時に3つの賭けをしている点で経済的に興味深いプロジェクトである。第一に、人工知能、自律走行車、ヒューマノイドロボット、宇宙空間でのデータ処理に必要なコンピューティング能力の需要が、今後何年にもわたって指数関数的に増加し続けると予測している。第二に、莫大な固定費がかかるにもかかわらず、非常に高度な垂直統合が、今日一般的な国際分業よりも効率的で戦略的に価値があると想定している。第三に、テキサス州が、前例のない規模の産業複合体を維持するために十分な土地、エネルギー、水、労働力、インフラ、そして政治的支援を確保できると見込んでいる。.
したがって、テラファブの見通しは冷静に捉える必要がある。このプロジェクトは、アメリカの半導体生産を構造的に強化し、イーロン・マスク氏と関係のある複数の企業への供給を確保し、テキサス州をマイクロエレクトロニクスとAIインフラのより重要な拠点にする可能性を秘めている。同時に、資本、技術リスク、資源消費、そして政治的依存関係が極めて高いレベルで一箇所に集中することになる。まさにこの産業的野心と極端な集中という組み合わせこそが、テラファブを経済的に重要なものにしているのだが、決して自動的に経済的に成功するとは限らない。.
前例のない規模の工業団地
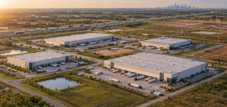
プロジェクトの第一段階は2026年に開始し、2028年までに完了する予定です。計画されている168億ドルのうち、約103億ドルはアンダーソン・シロ学区内の敷地に割り当てられており、イオラ学区への追加投資が計画されています。全体の開発は最大4段階で計画されています。キャンパスは最終的に約1億平方フィート、つまり約930万平方メートルに及ぶ可能性があります。このような面積は、従来の単一の半導体工場とは比較にならないほど広大で、生産ホール、クリーンルーム、発電所、水処理施設、物流、倉庫、研究、管理、技術インフラを備えた広大な工業都市となるでしょう。.
この側面こそが、長期投資額の見積もり幅がこれほど広い理由を説明する。550億ドルから1190億ドルまで、2倍以上の変動幅がある。これは単なる予測誤差ではなく、テラファブがモジュール式の開発フレームワークとして理解されるべきであることを示している。第一段階はより現実的な経済ベンチマークを表し、その後の拡張段階は技術成熟度、需要、資金調達、許認可、生産歩留まり、そして十分な資格を持つ人材を確保できるかどうかに左右される。したがって、この最大額は、確実な資本コミットメントではなく、戦略的な選択肢を表していると言える。.
比較のために述べると、最先端の半導体工場は既に世界で最も高価な産業施設の一つである。そのコストの大部分は建物ではなく、高度に専門化された機械、クリーンルーム技術、生産設備に起因している。テラファブは単一の製造工程のみを収容することを目的としていないため、この複雑さをさらに増大させる。経済的な目標は、バリューチェーンの可能な限り多くの段階を、空間的にも組織的にも統合することにある。これは当初、投資要件と導入リスクを増加させるが、潜在的な効率性の向上は、継続的な運用の中で初めて明らかになる。.
当初、168億ドルの投資額に対して3,000人という雇用創出数は少なく見えるかもしれない。これは、発表された常勤雇用1人あたり約560万ドルの資本投入に相当する。この比率は高度に自動化された半導体工場では珍しいものではないが、こうしたプロジェクトを従来の雇用創出プログラムとして評価すべきではない理由を示している。そのメリットは、生産性の向上、高付加価値、税収基盤の拡大、サプライネットワークの改善、研究開発、人材育成、そして戦略的な供給安全保障といった点にある。こうした間接的な効果が実際に実現するかどうかは、工場の規模そのものよりも、地域社会との統合に大きく左右される。.
断片化されたチップサプライチェーンへの攻撃
世界の半導体産業は、高度に専門化された分業体制を特徴としています。設計、知的財産、製造装置、ウェハー生産、メモリ、パッケージング、テスト、システム統合といった工程は、多くの場合、異なる企業、異なる国に分散しています。このモデルは専門化によって大きなメリットを生み出す一方で、サプライチェーンを地政学的紛争、自然災害、輸送の混乱、生産能力のボトルネックといったリスクに晒すという側面もあります。Terafabはこれとは正反対のアプローチを採用しています。つまり、可能な限り多くの重要な工程を単一の拠点で、緊密に統合された企業ネットワーク内で管理することを目指しているのです。.
経済的な論理は明白だ。チップ設計者、車両開発者、ロボットチーム、AIインフラ運用者、航空宇宙エンジニアが製造部門と直接連携することで、フィードバックループを短縮できる。アーキテクチャの変更をより迅速に生産試験に反映させることが可能になる。パッケージングとシステム設計を共同で最適化できる。車両、ロボット、衛星から得られるエラーパターンを次世代チップに直接組み込むことができる。理想的には、設計、テスト、適応、量産までの時間を大幅に短縮できる。.
イノベーションサイクルが短い市場では、このスピードが最低単価よりも重要になる場合がある。自動運転車やヒューマノイドロボットは静的な製品ではない。センサー、AIモデル、エネルギー消費量、メモリ帯域幅、コンピューティングアーキテクチャは並行して進化する。ハードウェア開発を最終システムに密接に統合できる企業は、変更のたびに複数の外部パートナーと調整しなければならない競合他社よりも数ヶ月のアドバンテージを得られる可能性がある。したがって、Terafabの真の競争優位性は、単にウェハーの増産能力にあるのではなく、より迅速な産業学習プロセスにあると言えるだろう。.
しかし、垂直統合は複雑さを解消するものではなく、単に社内で複雑さを移転させるに過ぎない。SpaceX、Tesla、xAIは、既存の半導体企業が何十年にもわたって培ってきた能力を習得する必要がある。課題は、施設の建設だけでなく、安定したプロセス、高歩留まり、材料の純度、精密な品質保証、そして継続的な技術革新にもある。工場は外見上は完成していても、経済的に競争力のある大量生産には程遠い場合がある。半導体経済においては、ウェハーあたりの機能チップの歩留まりが、名目上の生産能力よりもコストを左右することが多い。.
テラワットをビジョンと警告信号として捉える
長期目標は、年間1テラワットのコンピューティング能力を生産することとされています。これは、施設の電力消費量とは混同すべきではありません。これは、年間生産されるコンピューティングハードウェアの規模、あるいはむしろ、その後の使用における電力消費量を指しています。とはいえ、この数値は、プロジェクトがいかに抜本的な規模を目指しているかを示しています。1テラワットは1,000ギガワットに相当し、今日の個々のデータセンターや工場の規模をはるかに超えています。.
経済的に見て、この目標値は主に戦略的な指針であり、信頼できる生産予測ではありません。さらに、コンピューティング能力をワット数だけで比較することは意味がありません。重要な要素には、演算処理、精度、メモリ帯域幅、エネルギー効率、利用率、ネットワークアーキテクチャ、および特定のアプリケーションが含まれます。より効率的なチップは、同じ消費電力の旧型アーキテクチャよりもはるかに大きな経済的利益を生み出すことができます。したがって、テラワット数を市場シェアや生産量の決定的な指標として扱うのは誤りです。.
とはいえ、この図はテラファブの根底にある考え方を明らかにしている。マスク氏周辺の企業は、社内需要が非常に高いため、自社で半導体プラットフォームを開発することが経済的に実現可能になると見込んでいるのだ。テスラは、自動運転、サイバーキャブ、オプティマスロボット向けに専用プロセッサを必要としている。xAIは、大量のAIアクセラレータとストレージ容量を必要とする。スペースXは、衛星、通信、そして軌道上のデータセンター向けに高性能システムを計画している。さらに、将来の月面および火星での用途には、堅牢でエネルギー効率が高く、耐放射線性に優れた部品が求められるだろう。.
従来の受託製造との決定的な違いは、需要面にある。Terafabは、相互接続された産業エコシステム内で生産量のかなりの部分を販売できる。このような需要の固定化は、最終市場が実際に成長すれば、販売リスクを本質的に低減する。しかし、集中リスクも生じる。ロボットタクシー、ヒューマノイドロボット、軌道データセンター、その他の大規模プロジェクトが遅延した場合、予想される内部需要が構築された生産能力を下回る可能性がある。その場合、Terafabは外部顧客を獲得し、既存のファウンドリと競争しなければならないだろう。.
インテルは産業用語の略語です。
2026年4月のインテルの参入は、一般的な技術提携よりも戦略的に重要な意味を持つ。インテルは、チップ設計、ウェハー製造、プロセス開発、高度なパッケージングにおいて長年の経験を有している。これらの能力は、マスク氏率いる企業グループが短期間で産業規模にまで自力で開発できないまさに基盤となるものだ。したがって、インテルは、野心的なシステム構想と半導体製造の厳しい現実との間の架け橋となることができる。.
この提携はインテルにとってもチャンスとなる。インテルは長年にわたり、受託製造業者としての役割を強化し、生産施設を外部顧客にさらに開放しようと努めてきた。テラファブは、インテルにとって非常に大きな主要顧客となるだけでなく、AI、ロボット工学、モビリティ、航空宇宙といった高成長分野へのアクセスも提供する可能性がある。同時に、インテルは自社の専門知識が従来のプロセッサにとどまらず、設計、製造、パッケージングを統合したサービスとして提供できることを示すことができる。.
しかしながら、この提携は技術的または経済的な目標達成を保証するものではありません。責任分担、知的財産権の所有権、投資比率、プロセスノード、生産量に関する約束、および取引条件は、長期的な評価において極めて重要です。これらの点が完全に明確でない限り、インテルが主に知識、製造技術、設備、人材、ライセンス、あるいは運用管理のいずれを提供しているのかは不明瞭なままです。結果次第で、リスク配分は大きく変化します。.
戦略的な緊張関係も存在する。テラファブは依存度を低減することを目的としているが、そのためにはまず実績のあるパートナーが必要となる。この一見矛盾する状況は産業界ではよくあることだ。新たな価値創造システムは完全に自律的に出現することは稀であり、既存の能力を活用してから独自の能力を開発していくのが一般的である。したがって、重要な問題はテラファブがインテルに依存しているかどうかではなく、この協力関係が長期的に見て、同拠点における独立した再現可能な生産能力の確立につながるかどうかである。.
テキサス州は新たな工業中心地を建設している
テキサス州は長年にわたり、半導体、電気自動車、航空宇宙、エネルギー、データセンターといった分野のハブとしての地位を確立してきた。テラファブ・プロジェクトは、これらの産業クラスターを他に類を見ない形で結びつけるものだ。既存のテスラやスペースXの拠点に近いこと、利用可能な土地、比較的産業に友好的な環境、そして成長を続けるテクノロジー・エコシステムなど、テキサス州には多くの利点がある。さらに、大学、サプライヤー、エネルギー企業、建設能力、そしてヒューストン、オースティン、ダラス・フォートワースといった大都市圏への交通網も充実している。.
しかし、グライムズ郡にとって、このプロジェクトは既存の工業団地の拡張という典型的なものではありません。同郡の人口は2025年時点で約3万4000人でした。そのため、新たに3000人の常勤雇用が創出されるということは、地域労働市場を根本的に変える規模となります。多くの従業員が通勤したり転居したりするとしても、住宅市場、道路、学校、医療、小売業、そして地域サービスへの影響は甚大です。主に農村地域であるグライムズ郡において、これほどの規模の成長は、繁栄と同時に大きな負担をもたらす可能性があります。.
プラスの乗数効果は相当なものになり得る。半導体工場には、建設会社、プラントエンジニア、特殊化学品、ガス、保守、警備サービス、物流、実験室サービス、ソフトウェア、清掃、ケータリングなどが必要となる。高度なスキルを持つ労働者は、地域における新たな需要を生み出す。生産量が十分に大きく、長期的に安定していれば、サプライヤーは地域に拠点を築くことができる。大学や職業訓練校は、新たな研修プログラムを開発するインセンティブを得る。.
しかしながら、これらの効果は必ずしも当該地域内で自動的に実現するわけではありません。多くの専門業者は他地域から資材を供給できる可能性があります。高度な資格を持つ専門家はより大きな都市に住み、通勤するかもしれません。建設契約は国内企業や国際企業に発注される可能性もあります。このように、付加価値の大部分は当該地域を迂回する一方で、交通渋滞、土地消費、不動産価格の高騰といった負担は地域内に残る可能性があります。したがって、立地政策は事業開発を確保するだけでなく、地域のバリューチェーン、人材育成、インフラ整備を促進するものでなければなりません。.
労働市場がボトルネックになりつつある。
発表された3,000人の雇用には、エンジニア、技術者、プラントオペレーター、および多数のサポート職が含まれる。さらに、建設段階だけでも、時期によっては大幅に多くの労働者が必要となる。グライムズ郡とその周辺地域にとって、これは熟練労働者に対する需要の大幅な増加を意味する。最大の課題は、応募者全般を見つけることではなく、半導体に関する経験、クリーンルームでの作業規律、プロセス知識、および保守に関する専門知識を持つ人材を十分に確保することだろう。.
米国では、2030年までに半導体業界における技術者、エンジニア、コンピュータ科学者の大幅な不足が見込まれている。そのため、テラファブは地元の企業だけでなく、アリゾナ州、オハイオ州、ニューヨーク州、テキサス州など他州の新規工場や拡張工場とも人材獲得競争を強いられている。同時に、AIデータセンター、航空宇宙企業、エネルギー産業も同様の技術人材を必要としている。こうした状況から、賃金や採用コストの上昇が予想される。.
企業、大学、学校が早期に人材育成の道筋を確立すれば、地域にとって有益なものとなるでしょう。特に、2年制の技術系学位、二重資格取得モデル、再訓練プログラム、そしてプラント保守、メカトロニクス、化学工学、クリーンルーム運用に関する実践的なプログラムが重要です。すべての仕事に大学の学位が必要なわけではありません。特に高度な資格を持つ技術者は、地域労働市場内で育成される可能性が高いため、地域雇用に最も大きな影響を与える可能性があります。.
このような資格制度がなければ、地域間の格差が生じる恐れがある。高給取りの専門家は他地域から流入する一方、地元労働者は主に建設、警備、清掃、あるいは接客業に従事することになるだろう。これは収入を生み出す可能性はあるものの、郡の長期的な技術力向上にはごくわずかな貢献しかしない。したがって、テラファブの経済的価値は、この工場から強固な地域知識・人材育成クラスターが生まれるかどうかに大きく左右される。.
補助金:起業と依存の間の道
テキサス州は、テキサス企業基金から3,000万ドルの助成金を提供することで、このプロジェクトを支援している。これに加え、雇用・エネルギー・技術・イノベーション法に基づく優遇措置、およびアンダーソン・シロ郡とイオラ学区における長期的な税制協定も実施される。この地方自治体向けの支援策は数十年にわたり、税制優遇措置と固定支払金および経済的コミットメントを結びつけている。.
初期投資段階と比較すると、政府からの直接補助金は少額である。3,000万ドルは、総額168億ドルのわずか約0.18%に過ぎない。しかしながら、この資金提供は政治的に重要な意味を持つ。なぜなら、これはメッセージを発信するものであり、他の税制優遇措置と組み合わされるからである。SpaceXにとっては、州への実質的な環境負荷が軽減され、テキサス州にとっては、戦略的なプロジェクトが州内で実現する可能性が高まる。.
こうしたインセンティブの経済的正当性は、正の外部性に基づいている。テラファブがサプライヤーを誘致し、熟練労働者を育成し、研究を促進し、供給の安定性を高めれば、運営者が利益として完全には得られない社会的利益が生み出される。したがって、補助金は、テキサス州への立地決定に有利な影響を与えるのに役立つ可能性がある。ただし、プロジェクトがそもそもその場所を選んだであろう場合や、利益の大部分が企業グループ内に留まる場合は、この論理は弱まる。.
地域協定の長期性は重要な要素です。将来の約束が長引けば長引くほど、市場状況、技術、実際の税基盤に関する不確実性が高まります。半導体製造施設は、継続的に近代化されなければ、数年で技術的に陳腐化する可能性があります。したがって、公的機関は、発表された投資額だけでなく、実際の支出、雇用の維持、賃金水準、生産拡大、環境基準にも注力すべきです。経済的な観点から言えば、不履行の場合の返還メカニズムは、不信任投票ではなく、むしろ通常のリスク管理の一形態と言えるでしょう。.
電気は地域通貨になりつつある
半導体製造とAIインフラは極めてエネルギー集約型である。テラファブは自社の電力供給能力を活用することで、テキサス州の電力網への負担を部分的に軽減することも目的としている。これはテキサス州の現状を踏まえると戦略的に重要な意味を持つ。データセンターをはじめとする大規模電力消費者は、州の過去のピーク負荷を数倍上回る規模で接続申請を提出している。すべてのプロジェクトが実現するわけではないが、たとえ一部であっても、発電、送電網、蓄電設備への多額の投資が必要となる可能性がある。.
独自のエネルギー供給源を持つことで、送電網への接続に伴うリスクは軽減されますが、新たな依存関係が生じます。重要な要素としては、燃料供給、冗長性、排出量、メンテナンス、予備容量、そして独立運転能力などが挙げられます。半導体工場は、大量の電力だけでなく、極めて高い電圧と供給品質も必要とします。短期間の停電や変動は、生産バッチに損害を与え、高額な工場停止につながる可能性があります。そのため、レジリエンスを確保するには、複数の独立した供給レベルが必要となります。.
エネルギー問題は、製造されるチップの競争力にも影響を与える。電気代は継続的なコスト要因であり、設備自体も減価償却を通じて単位コストに組み込まれる。テラファブが長期的に安価で安定したエネルギーを確保できれば、アジア地域と比較した米国製造業の一般的なコスト面での不利をある程度相殺できる可能性がある。しかし、ガス価格の高騰、排出規制の強化、あるいは予備電力の高コスト化は、この優位性を損なう可能性がある。.
長期的には、信頼性の高い発電、再生可能エネルギー、蓄電を組み合わせたシステムが経済的に実現可能となるだろう。テキサス州では太陽光発電は容易に利用でき、価格も安いが、継続的な供給は保証できない。ガス火力発電所は発電量を保証できるが、排出ガスを発生させ、燃料リスクも伴う。蓄電池は短期的な安定化には役立つが、恒久的なエネルギー源を容易に代替することはできない。したがって、最適なシステムを構築するには、コスト、信頼性、排出量、そして拡張率を同時に考慮する必要がある。.
水は耐荷重能力を決定する
ギボンズクリーク貯水池への近さは、立地選定における重要な要素です。現在の計画では、テラファブ社は地元の地下水に頼るのではなく、地表水または処理水を使用することを想定しています。水の再利用と敷地内での廃水処理も計画されています。農業、農村世帯、そして生態系が安定した水資源に依存しているこの地域にとって、このような水源の分離は不可欠です。.
半導体工場では、大量の高純度水が必要とされる。原水は、ウェハーや装置に接触する前に、複雑な浄化プロセスを経る。そのため、重要な指標は取水量だけでなく、再処理後の正味消費量、そして回収水の水質でもある。最新のクローズドループシステムは需要を大幅に削減できるが、完全に排除することはできない。.
経済的リスクは、干ばつ、需要の競合、そして長期的な影響の不確実性といった点に潜んでいます。テキサス州では、人口増加、産業拡大、データセンターの急増が同時に起こっています。水が希少な生産要素となるほど、処理、パイプライン、貯蔵、再利用のための投資コストと運営コストは上昇します。現在十分な水供給を受けているように見える地域でも、気候変動や大規模プロジェクトの追加によって、水不足の危機に直面する可能性があります。.
したがって、透明性の高い消費データは、すべての利害関係者の利益にかなう。採掘、リサイクル、廃水処理、緊急時対応計画に関する検証可能な情報がなければ、不確実性や抵抗が生じる。経済的な観点から見ると、信頼は事業立地の重要な要素である。紛争は許可の遅延、法的コストの増加、そして新たな地域やインフラ開発能力の阻害につながる。したがって、環境管理は二次的なコミュニケーション業務ではなく、投資の安全性を確保するための不可欠な要素なのである。.
農村地域は、その副作用の矢面に立たされる。
多くの住民の批判は、技術そのものに向けられているのではなく、その影響の速度、規模、そして広がり方にある。彼らは、環境汚染、近隣地域の不動産価値の下落、交通量の増加、景観の変化、そして田園風景の喪失を懸念している。さらに、広範囲に及ぶ決定に自分たちが十分に関与できていないという不満も加わっている。数百人の署名を集めた嘆願書では、とりわけ、水、道路、緊急サービスに関するより強力な保護規制と、義務の履行を求めている。.
経済的に見れば、これらは典型的な外部性である。企業や政府は投資、生産、税収といった恩恵を受ける一方で、個々の不動産所有者は騒音、交通渋滞、光害、粉塵、資産価値の下落といった負担を負うことになる。たとえ全体的な利益がプラスであっても、その分配は不公平だと認識される可能性がある。こうした対立は、単に新たな雇用を創出するだけでは解決できない。.
時間的な非対称性は特に問題となる。建設工事による交通渋滞、森林伐採、物価上昇は早期に発生する可能性がある一方、恒久的な雇用や公共収入は後になって初めて実現する。インフラ整備が成長後にしか行われない場合、既存の住民が当初はボトルネックの負担を負うことになる。したがって、将来を見据えた計画では、成長期の前、あるいは成長期と同時期に、道路、緊急サービス、消防、住宅、環境モニタリングなどを拡充する必要がある。.
不動産市場の反応も不均一になる可能性が高い。郊外では新規雇用によって需要が増加し、不動産所有者に恩恵をもたらす可能性がある。一方で、工業地帯や交通量の多い道路に隣接する住宅地や農地は魅力が低下する可能性がある。平均価格の上昇は、こうした相反する影響を覆い隠してしまうだろう。したがって、公正な評価には、一般的な成長予測ではなく、地域ごとのデータが必要となる。.
このプロジェクトは、その地域のアイデンティティをも変える。農村地域が、世界的に重要な産業拠点へと変貌を遂げる可能性がある。この変革は、若者に新たな機会をもたらし、人口流出を抑制する可能性もある。しかし同時に、農業、自然地域、そして社会構造を脅かす可能性もある。ここでの経済発展は、単なる技術的なプロセスではなく、空間、インフラ、そして政治的な注目を誰が享受するのかという、絶え間ない再交渉の過程なのである。.
3,000という数字の背後にある計算
雇用への影響は、過小評価も過大評価もすべきではない。この規模の郡で3,000人の直接雇用が創出されるのは異例のことだ。加えて、建設現場での一時的な雇用や、サプライヤーやサービスプロバイダーにおける間接的な雇用も存在する。しかし、重要なのは、実際にどれだけの新規雇用が創出されるか、それらの雇用がどれほど恒久的なものになるか、賃金水準はどの程度になるか、そしてそのうちどれだけの割合を地域住民が占めることができるか、という点である。.
資本集約度を示す単純な比率を見てみると、168億ドルを3,000人の常勤雇用で割ると、1雇用あたり560万ドルの投資となる。この数字は、各雇用にそれだけの費用がかかる、あるいは補助金が出ているという意味ではない。むしろ、経済活動の焦点が工場、機械、インフラ、そして知的財産に置かれていることを示すものだ。雇用効果は確かに大きいが、資本規模と比較すると、それが主なメリットとは言えない。.
これは公共部門にとって重要な評価基準につながる。成功は創出された雇用数だけで測られるべきではない。地域調達割当、見習い制度、研究協力、賃金上昇、新規事業の立ち上げ、インフラ整備への貢献、そしてそれに伴う税収も同様に重要である。高度に自動化された工場は、雇用者数が比較的少なくても経済的に価値がある。逆に、大規模な投資は、広範な地域繁栄を生み出さなくても、政治的に印象的に見えるかもしれない。.
賃金分布も重要な要素です。エンジニアや経験豊富なプロセススペシャリストは非常に高い給与を得られる一方、サポート職の賃金は地域ごとの水準に近いものとなっています。低所得層や中間所得層において住宅費が所得よりも速いペースで上昇すれば、ハイテクの中核業務以外の従業員は購買力の著しい低下を経験する可能性があります。したがって、住宅建設、交通インフラ整備、人材育成は、一見すると半導体製造と直接関係がないように見えても、産業政策の不可欠な要素と言えるでしょう。.
企業のニーズから自由市場へ
Terafabは需要面で他に類を見ない強みを持っています。それは、複数の有力な潜在顧客が同じ企業グループに属している点です。テスラは、運転支援システム、ロボタクシー、エネルギーシステム、ロボット工学などにチップを利用できます。SpaceXは、衛星、地上インフラ、宇宙システム向けの部品を必要としています。xAIは、大規模なAIモデルのためのコンピューティングおよびストレージハードウェアを必要としています。こうした社内需要は、スタートアップ段階を安定させ、チップと最終製品の共同最適化を促進するのに役立ちます。.
デメリットは、事業の多様化が阻害される点です。独立系の受託製造業者は、リスクを多くの顧客や業界に分散させることができます。一方、Terafabは、相互に関連する少数の企業の製品ロードマップに大きく依存する可能性があります。自動運転の遅延、ロボット市場の低迷、軌道データセンターの技術的制約などは、複数の需要セグメントに同時に影響を与えるでしょう。産業上の近接性は相乗効果を生み出す一方で、関連するリスクも生み出します。.
長期的には、テラファブが外部顧客にもサービスを提供すべきかどうかという問題が生じる可能性が高い。外部への開放は、稼働率の向上、規模の経済性の改善、技術習得の加速につながる可能性がある。しかし、機密保持、中立性、そして確実な生産能力の確保といった点で、高い要求が課されることになるだろう。テスラやスペースXの競合他社は、これらの企業と密接な関係にある工場で機密性の高い設計を製造することに躊躇するかもしれない。.
Terafabが単なる社内供給部門以上の存在になるためには、信頼できるファウンドリモデルが必要だ。これには、透明性の高い知的財産権ルール、独立した開発チーム、長期契約、分かりやすい価格設定、そして確実な納期遵守が含まれる。インテルはこの取り組みに、信頼と製造プロセスを提供できるだろう。外部顧客がいなくても、ファウンドリは戦略的に価値を保ち続けるが、その収益性は、自社のエコシステムの成功にこれまで以上に大きく依存することになる。.
パッケージングは過小評価されている手段である
ロジック、メモリ、および高度なパッケージングの統合は、純粋なウェハ容量よりも重要になる可能性がある。現代のAIシステムは、単一のパッケージ内に緊密に相互接続された複数の専用チップレットで構成されることが増えている。そのため、性能、エネルギー消費、およびコストは、最先端の製造プロセスだけでなく、処理コア、メモリ、およびインターフェースの統合方法にも左右される。.
米国は現在、従来型のチップ設計に比べて、高度なパッケージング技術の生産能力が低い。米国で製造されたウェハーをパッケージングとテストのためにアジアへ輸送する場合、戦略的なギャップが生じる。Terafabは、このギャップを同一拠点内で解消することを目指している。これにより、輸送時間の短縮、品質問題の早期発見、そしてカスタマイズされたシステムソリューションの開発促進が期待できる。.
車両や宇宙空間での用途においては、このようなシステム統合は特に重要です。チップは高速であるだけでなく、熱、振動、放射線、そして限られた電源供給にも耐える必要があります。統合されたチームは、材料、パッケージング、冷却、ソフトウェア、電源供給を共同で最適化できます。したがって、経済的なメリットは、必ずしも最も安価な個々の半導体ではなく、より高性能なシステム全体にあると言えます。.
これは競争環境にも変化をもたらす。テラファブは、最終製品が自社の用途において優れていれば、生産のあらゆる段階で世界市場をリードする必要はない。このシステムロジックは、ロケット、車両、バッテリー、ソフトウェアにおいて既に垂直統合に大きく依存しているスペースXやテスラと合致する。ただし、製造品質が十分に高く、工程の弱点がシステム全体の優位性を損なわない場合にのみ、このシステムは機能する。.
4つの段階、4つのリスクレベル
最大4段階に分かれた開発計画は、財務上の柔軟性をもたらします。最初の拡張段階の後、需要、プロセス品質、コストを評価した上で、さらなる資本投入を行うことができます。急速な技術進歩が特徴の市場において、このモジュール構造は理にかなっています。しかしながら、最初の段階でさえ、非常に高い個人リスクを伴うという事実は変わりません。.
フェーズ1では、複数の要件を同時に満たす必要があります。建設と技術的な設備設置は2028年までに十分に進んでいる必要があり、エネルギーおよび水供給システムは稼働状態である必要があり、人員は確保されている必要があり、インテルおよびその他のパートナーはそれぞれの役割を遂行する必要があり、計画されたチップ設計は生産準備が整ったプロセスに変換されている必要があります。重要な分野のうち1つでも遅れると、ローンチ全体が遅れる可能性があります。コストが高く、多くの施設が特定の技術に特化しているため、誤った決定は容易に覆すことができません。.
後続の段階に進むことが経済的に正当化されるのは、最初の段階で説得力のある主要業績評価指標(KPI)が達成された場合に限られます。これらの指標には、歩留まり、処理時間、生産単位あたりのエネルギーおよび水消費量、納期遵守率、機能チップあたりのコスト、パッケージングラインの稼働率などが含まれます。公表されている床面積や投資額は、この点においてはほとんど意味を持ちません。産業の成熟度は、安定したプロセスと再現性のある品質によって示されます。.
したがって、最大1,190億米ドルという範囲は、あくまで条件付きシナリオと捉えるべきである。これは利用可能な予算規模と戦略的な野心を示すものであり、最終的な金額を保証するものではない。投資家、自治体、サプライヤーにとって、4つのフェーズすべてが既に保証されているという前提に基づいて計画を立てることはリスクが高い。より賢明なアプローチは、明確なトリガーと緊急時対応策を備えた段階的なインフラ整備計画である。.
地政学的配当
半導体はもはや単なる経済商品ではなく、国家安全保障の重要な要素となっている。最先端のロジックチップ、メモリ、パッケージング技術の生産は地理的に集中している。貿易摩擦、輸出規制、台湾をめぐる緊張関係は、国内製造の政治的価値を高めている。テラファブは、より重要なマイクロエレクトロニクス製品を国内で生産するというアメリカの戦略に合致する。.
しかし、このセキュリティ対策の有効性はサプライチェーン全体に依存します。テキサスの工場は、依然として国際的なネットワークからリソグラフィーシステム、特殊ガス、化学薬品、基板、機械部品、ソフトウェアなどを必要としています。完全な自給自足は現実的でも経済的にも実現可能ではありません。むしろ、レジリエンスとは、重要な依存関係を認識し、代替供給源を確立し、十分な保管能力またはバックアップ能力を維持することを意味します。.
テラファブは、特に機密性の高い用途において大きなメリットをもたらす可能性がある。航空宇宙、通信、自律システム、AI向けのチップは、開発、製造、パッケージング、テストが国内で行われることで、より厳密に管理できる。サプライチェーンが短縮されることで、改ざん、遅延、知識の損失のリスクが軽減される。さらに、技術要件を政府の安全保障および輸出規制に迅速に適合させることも可能になる。.
一方で、単一の巨大な拠点は脆弱性も生み出す。自然災害、技術的な不具合、サイバー攻撃、あるいは地域的な供給問題などが、生産の大部分に同時に影響を及ぼす可能性がある。したがって、真のレジリエンスを実現するには、単一のキャンパス内での最大限の統合だけでなく、複数の拠点にわたる冗長性が必要となる。テラファブはアメリカのサプライチェーンを強化することはできるが、完全な保護を意味するものではない。.
アメリカの製造業のコスト
米国における半導体製造は、一般的にアジアの既存拠点よりもコストが高い。建設費の高騰、プロジェクトのリードタイムの長期化、熟練労働者の不足、専門サプライヤーの密度の低さなどが、収益性に悪影響を与えている。政府のインセンティブによってこの格差を縮小することはできるが、完全に解消することはできない。したがって、テラファブは単なる単位コスト削減にとどまらないメリットを生み出す必要がある。.
最も大きな潜在的メリットは、開発および納品期間の短縮です。新しいチップを車両、ロボット、データセンターなどに数か月早く導入できれば、それによって得られる製品上の優位性は、より高い生産コストを正当化するでしょう。これに加えて、在庫の削減、輸送量の削減、連携の改善、外部生産能力のボトルネックリスクの低減といったメリットもあります。したがって、関連する計算には、チップ1個あたりの価格だけでなく、システム全体のコストと機会費用も含まれます。.
2つ目の利点は、需要の予測可能性にある。従来のファウンドリは、多くの顧客に合わせて生産能力を調整する必要があり、市場サイクルに左右される。一方、Terafabは、テスラ、スペースX、xAIの拡張計画に生産計画を直接連動させることができる。理論的には、これにより生産能力計画が改善される。しかし実際には、参加企業は信頼できる長期的な生産量を約束する必要がある。そうでなければ、不確実性は単に企業グループ内で移転するだけになってしまう。.
3つ目の手段は標準化です。複数のアプリケーションが共通のチップレット、メモリモジュール、パッケージングプロセス、または製造プラットフォームを使用する場合、規模の経済が生まれます。ロボット用プロセッサと衛星システム用プロセッサは全く同じではありませんが、特定のインターフェースや製造工程を共有できる可能性があります。これらの相乗効果が十分なものかどうかは、技術的および組織的な問題であり、実際に運用してみなければ答えられません。.
経済的成功を測定可能にするものは何か
Terafabの進捗状況は、検証可能なマイルストーンに基づいて評価されるべきである。第一に、実際の設備投資額である。発表された数十億ドルという金額は、土地、建物、機械、インフラが整備されるまではほとんど意味をなさない。第二に、2028年までの建設進捗状況である。特に半導体プロジェクトにおいては、設備の納入、クリーンルームの認可、技術資格の取得などが、スケジュールを大幅に遅らせる可能性がある。.
3つ目のマイルストーンは、生産準備完了です。初期のテストウェハーは、経済的に実現可能な量産を意味するものではありません。関連する要素としては、安定した歩留まり、再現性のある品質、そして競争力のあるリードタイムなどが挙げられます。4つ目は、実際の雇用です。雇用者数、資格、賃金、労働力の出身地、そして雇用期間をすべて総合的に考慮する必要があります。.
5つ目の基準は資源に関するものです。稼働中の生産単位あたりの電力と水の消費量は減少する必要があり、再利用と排出抑制が効果的であることが実証されなければなりません。6つ目の基準は地域統合です。新たな研修プログラム、サプライヤーの設立、地域契約などは、個々のプロジェクトがクラスターへと発展していることを示すものとなります。.
最終的に、経済的な実現可能性が極めて重要となる。製造されたチップは、実際にOptimus、Cybercabs、衛星、あるいはAIシステムで使用されるのだろうか?これらの製品は、相当な生産量に達するのだろうか?Terafabは外部顧客を獲得できるのだろうか?これらの疑問に答えが出なければ、この施設は魅力的な設備資産ではあるものの、まだ実証済みのビジネスモデルとは言えない。.
産業用電力の新しいモデル
テラファブは、テクノロジー経済におけるより広範な変化を体現している。半導体、エネルギー、データ、ソフトウェア、そして物理製品が一体的に制御される領域において、主要な競争優位性がますます生まれるようになっている。企業はもはや単にモデルを訓練したりデバイスを開発したりするだけでなく、チップからアプリケーションに至るまでのインフラ全体に影響を与えたいと考えている。これは、テクノロジー企業、産業企業、エネルギー消費者、そしてインフラ事業者の境界線を曖昧にするものである。.
SpaceXにとって、この工場は単なる部品供給工場ではありません。それは、将来の複数のプロジェクトを可能にする戦略的なプラットフォームとなるでしょう。Teslaにとっては、外部の半導体メーカーへの依存度を低減できる可能性があります。xAIにとっては、カスタマイズされたコンピューティングハードウェアへのアクセスを向上させることができます。Intelにとっては、主要な成長プロジェクトの中心へと再び躍進する機会となります。そしてテキサス州にとっては、恵まれた立地条件を永続的な技術力へと転換するためのツールとなるでしょう。.
しかし、このモデルには政治的な側面がある。緊密に統合された企業複合体が航空宇宙、通信、自動車、ロボット工学、AI、データセンター、半導体を支配するようになると、サプライヤー、労働者、政府機関に対する交渉力が増大する。垂直統合による効率性の向上は、経済力の集中によって相殺される。競争政策と公的監視は、この関連性を無視してはならない。.
したがって、国家は戦略的な生産拠点の誘致と、開かれた公正な環境の確保という二つの目標を同時に追求すべきである。これには、透明性のある資金提供基準、検証可能な約束、環境モニタリング、地域利益の保護、独立系サプライヤーへの支援などが含まれる。規模のみに焦点を当てた産業政策は、新たな依存関係を生み出すリスクがある。規模と競争、そして説明責任を組み合わせた産業政策こそが、持続的な競争優位性を生み出すことができる。.
米国における事業開発、販売、マーケティングの専門知識

米国における事業開発、営業、マーケティングの専門知識 - 画像: Xpert.Digital
業界重点分野:B2B、デジタル化(AIからXRまで)、機械工学、物流、再生可能エネルギー、産業
詳細はこちら:
洞察と専門知識を提供するテーマ別ハブ:
- 世界および地域の経済、イノベーション、業界特有のトレンドを網羅した知識プラットフォーム
- 当社の主要重点分野に関する分析、洞察、背景情報のコレクションです。
- ビジネスとテクノロジーの最新動向に関する専門知識と情報を提供する場所
- 市場、デジタル化、業界のイノベーションに関する情報を探している企業のためのハブ。
テラファブと半導体生産の未来
突破と過度な拡張の間
テラファブの最大の強みは、その産業的な整合性にある。参加企業は、特殊チップに対する潜在的に膨大な需要を抱えている。これらの企業は、ハードウェア、ソフトウェア、エネルギー効率が密接に絡み合った製品を開発している。テキサス州は、広大な土地、インフラ、政治的な支援、そして成長著しい半導体産業環境を提供できる。インテルは、製造とパッケージングに関する専門知識の不足を補うことができる。こうした要素が組み合わさることで、このプロジェクトは単なる夢物語ではなく、確かな経済的合理性を備えている。.
最も有力な反論は、同時にあまりにも多くのリスクを負うことになるという点だ。このプロジェクトは、極めて大規模で、ペースが速く、統合的で、高度な技術を要することを想定している。新たな市場への参入、希少な熟練労働者と莫大な資源の確保、そして同時に地域社会の支持獲得も必要となる。個々の課題はそれぞれ対処可能だが、それらが複合的に作用することで、実行は極めて困難になる。.
したがって、妥当な評価は、熱狂と拒絶の中間にあると言えるでしょう。最初の段階は、段階的に実施され、明確な技術的制約があり、測定可能な目標と結びついていれば、価値のあるものとなり得ます。たとえ後の拡張段階が当初の計画よりも小規模になったとしても、設計、製造、パッケージングにおいて貴重なスキルを身につけることができます。その時点で、産業界における学習効果は既に相当なものとなっている可能性があります。.
テラファブは、建設が中止された場合にのみ失敗するわけではない。たとえ完成しても、十分に活用されなかったり、恒久的に補助金に依存したりする施設であっても、経済的に問題を抱えることになるだろう。逆に、成功とは必ずしも1190億ドルの投資全額が実行されることを意味するわけではない。規模は小さくても生産性が高く、技術的に最先端を行くプラットフォームの方が、プロセスが平凡な世界最大のキャンパスよりも価値があるかもしれない。.
したがって、重要な問題は、テラファブが巨大企業になるかどうかではなく、この巨額の設備投資が持続的に競争力のある生産につながるかどうかである。スペースX、テスラ、xAI、インテルが技術統合を成功させ、十分な熟練労働者を確保し、資源を効率的に活用し、地域社会と利益を共有できれば、グライムズ郡はアメリカのマイクロエレクトロニクスの新たな中心地となる可能性がある。しかし、規模の大きさが経営規律の代わりとなってしまうと、産業の過剰拡大の象徴が立ちはだかることになるだろう。まさにこの理由から、テラファブは今世紀において最も経済的に刺激的であると同時に、最もリスクの高い技術プロジェクトの一つなのである。.
テキサスのテラファブ:SpaceXはいかにして半導体経済を再構築しようとしているのか
たとえ失敗しても業界全体を変えてしまうほど巨大な工場。
テキサス州グライムズ郡で計画されているテラファブ・プロジェクトは、単なる新しい半導体工場建設にとどまらない。それは、これまで別々に存在していた複数の産業分野、すなわちチップ設計、フォトマスク、ウェハー製造、メモリ技術、高度なパッケージング、テスト、システム統合、人工知能、ロボット工学、自動運転車、航空宇宙といった分野を、単一の生産システムに統合しようとする試みである。発表された投資額168億ドル、計画されている常勤雇用3,000人という第1段階だけでも、それ自体が一大産業事業となるだろう。しかし、550億ドルから1,190億ドルという長期的な枠組みは、このプロジェクトを単なる立地政策や個々の工場の生産能力の問題ではなく、技術力の再編成という規模にまで高めている。.
テラファブは、同時に3つの賭けをしている点で経済的に興味深いプロジェクトである。第一に、人工知能、自律走行車、ヒューマノイドロボット、宇宙空間でのデータ処理に必要なコンピューティング能力の需要が、今後何年にもわたって指数関数的に増加し続けると予測している。第二に、莫大な固定費がかかるにもかかわらず、非常に高度な垂直統合が、今日一般的な国際分業よりも効率的で戦略的に価値があると想定している。第三に、テキサス州が、前例のない規模の産業複合体を維持するために十分な土地、エネルギー、水、労働力、インフラ、そして政治的支援を確保できると見込んでいる。.
したがって、テラファブの見通しは冷静に捉える必要がある。このプロジェクトは、アメリカの半導体生産を構造的に強化し、イーロン・マスク氏と関係のある複数の企業への供給を確保し、テキサス州をマイクロエレクトロニクスとAIインフラのより重要な拠点にする可能性を秘めている。同時に、資本、技術リスク、資源消費、そして政治的依存関係が極めて高いレベルで一箇所に集中することになる。まさにこの産業的野心と極端な集中という組み合わせこそが、テラファブを経済的に重要なものにしているのだが、決して自動的に経済的に成功するとは限らない。.
前例のない規模の工業団地
プロジェクトの第一段階は2026年に開始し、2028年までに完了する予定です。計画されている168億ドルのうち、約103億ドルはアンダーソン・シロ学区内の敷地に割り当てられており、イオラ学区への追加投資が計画されています。全体の開発は最大4段階で計画されています。キャンパスは最終的に約1億平方フィート、つまり約930万平方メートルに及ぶ可能性があります。このような面積は、従来の単一の半導体工場とは比較にならないほど広大で、生産ホール、クリーンルーム、発電所、水処理施設、物流、倉庫、研究、管理、技術インフラを備えた広大な工業都市となるでしょう。.
この側面こそが、長期投資額の見積もり幅がこれほど広い理由を説明する。550億ドルから1190億ドルまで、2倍以上の変動幅がある。これは単なる予測誤差ではなく、テラファブがモジュール式の開発フレームワークとして理解されるべきであることを示している。第一段階はより現実的な経済ベンチマークを表し、その後の拡張段階は技術成熟度、需要、資金調達、許認可、生産歩留まり、そして十分な資格を持つ人材を確保できるかどうかに左右される。したがって、この最大額は、確実な資本コミットメントではなく、戦略的な選択肢を表していると言える。.
比較のために述べると、最先端の半導体工場は既に世界で最も高価な産業施設の一つである。そのコストの大部分は建物ではなく、高度に専門化された機械、クリーンルーム技術、生産設備に起因している。テラファブは単一の製造工程のみを収容することを目的としていないため、この複雑さをさらに増大させる。経済的な目標は、バリューチェーンの可能な限り多くの段階を、空間的にも組織的にも統合することにある。これは当初、投資要件と導入リスクを増加させるが、潜在的な効率性の向上は、継続的な運用の中で初めて明らかになる。.
当初、168億ドルの投資額に対して3,000人という雇用創出数は少なく見えるかもしれない。これは、発表された常勤雇用1人あたり約560万ドルの資本投入に相当する。この比率は高度に自動化された半導体工場では珍しいものではないが、こうしたプロジェクトを従来の雇用創出プログラムとして評価すべきではない理由を示している。そのメリットは、生産性の向上、高付加価値、税収基盤の拡大、サプライネットワークの改善、研究開発、人材育成、そして戦略的な供給安全保障といった点にある。こうした間接的な効果が実際に実現するかどうかは、工場の規模そのものよりも、地域社会との統合に大きく左右される。.
断片化されたチップサプライチェーンへの攻撃
世界の半導体産業は、高度に専門化された分業体制を特徴としています。設計、知的財産、製造装置、ウェハー生産、メモリ、パッケージング、テスト、システム統合といった工程は、多くの場合、異なる企業、異なる国に分散しています。このモデルは専門化によって大きなメリットを生み出す一方で、サプライチェーンを地政学的紛争、自然災害、輸送の混乱、生産能力のボトルネックといったリスクに晒すという側面もあります。Terafabはこれとは正反対のアプローチを採用しています。つまり、可能な限り多くの重要な工程を単一の拠点で、緊密に統合された企業ネットワーク内で管理することを目指しているのです。.
経済的な論理は明白だ。チップ設計者、車両開発者、ロボットチーム、AIインフラ運用者、航空宇宙エンジニアが製造部門と直接連携することで、フィードバックループを短縮できる。アーキテクチャの変更をより迅速に生産試験に反映させることが可能になる。パッケージングとシステム設計を共同で最適化できる。車両、ロボット、衛星から得られるエラーパターンを次世代チップに直接組み込むことができる。理想的には、設計、テスト、適応、量産までの時間を大幅に短縮できる。.
イノベーションサイクルが短い市場では、このスピードが最低単価よりも重要になる場合がある。自動運転車やヒューマノイドロボットは静的な製品ではない。センサー、AIモデル、エネルギー消費量、メモリ帯域幅、コンピューティングアーキテクチャは並行して進化する。ハードウェア開発を最終システムに密接に統合できる企業は、変更のたびに複数の外部パートナーと調整しなければならない競合他社よりも数ヶ月のアドバンテージを得られる可能性がある。したがって、Terafabの真の競争優位性は、単にウェハーの増産能力にあるのではなく、より迅速な産業学習プロセスにあると言えるだろう。.
しかし、垂直統合は複雑さを解消するものではなく、単に社内で複雑さを移転させるに過ぎない。SpaceX、Tesla、xAIは、既存の半導体企業が何十年にもわたって培ってきた能力を習得する必要がある。課題は、施設の建設だけでなく、安定したプロセス、高歩留まり、材料の純度、精密な品質保証、そして継続的な技術革新にもある。工場は外見上は完成していても、経済的に競争力のある大量生産には程遠い場合がある。半導体経済においては、ウェハーあたりの機能チップの歩留まりが、名目上の生産能力よりもコストを左右することが多い。.
テラワットをビジョンと警告信号として捉える
長期目標は、年間1テラワットのコンピューティング能力を生産することとされています。これは、施設の電力消費量とは混同すべきではありません。これは、年間生産されるコンピューティングハードウェアの規模、あるいはむしろ、その後の使用における電力消費量を指しています。とはいえ、この数値は、プロジェクトがいかに抜本的な規模を目指しているかを示しています。1テラワットは1,000ギガワットに相当し、今日の個々のデータセンターや工場の規模をはるかに超えています。.
経済的に見て、この目標値は主に戦略的な指針であり、信頼できる生産予測ではありません。さらに、コンピューティング能力をワット数だけで比較することは意味がありません。重要な要素には、演算処理、精度、メモリ帯域幅、エネルギー効率、利用率、ネットワークアーキテクチャ、および特定のアプリケーションが含まれます。より効率的なチップは、同じ消費電力の旧型アーキテクチャよりもはるかに大きな経済的利益を生み出すことができます。したがって、テラワット数を市場シェアや生産量の決定的な指標として扱うのは誤りです。.
とはいえ、この図はテラファブの根底にある考え方を明らかにしている。マスク氏周辺の企業は、社内需要が非常に高いため、自社で半導体プラットフォームを開発することが経済的に実現可能になると見込んでいるのだ。テスラは、自動運転、サイバーキャブ、オプティマスロボット向けに専用プロセッサを必要としている。xAIは、大量のAIアクセラレータとストレージ容量を必要とする。スペースXは、衛星、通信、そして軌道上のデータセンター向けに高性能システムを計画している。さらに、将来の月面および火星での用途には、堅牢でエネルギー効率が高く、耐放射線性に優れた部品が求められるだろう。.
従来の受託製造との決定的な違いは、需要面にある。Terafabは、相互接続された産業エコシステム内で生産量のかなりの部分を販売できる。このような需要の固定化は、最終市場が実際に成長すれば、販売リスクを本質的に低減する。しかし、集中リスクも生じる。ロボットタクシー、ヒューマノイドロボット、軌道データセンター、その他の大規模プロジェクトが遅延した場合、予想される内部需要が構築された生産能力を下回る可能性がある。その場合、Terafabは外部顧客を獲得し、既存のファウンドリと競争しなければならないだろう。.
インテルは産業用語の略語です。
2026年4月のインテルの参入は、一般的な技術提携よりも戦略的に重要な意味を持つ。インテルは、チップ設計、ウェハー製造、プロセス開発、高度なパッケージングにおいて長年の経験を有している。これらの能力は、マスク氏率いる企業グループが短期間で産業規模にまで自力で開発できないまさに基盤となるものだ。したがって、インテルは、野心的なシステム構想と半導体製造の厳しい現実との間の架け橋となることができる。.
この提携はインテルにとってもチャンスとなる。インテルは長年にわたり、受託製造業者としての役割を強化し、生産施設を外部顧客にさらに開放しようと努めてきた。テラファブは、インテルにとって非常に大きな主要顧客となるだけでなく、AI、ロボット工学、モビリティ、航空宇宙といった高成長分野へのアクセスも提供する可能性がある。同時に、インテルは自社の専門知識が従来のプロセッサにとどまらず、設計、製造、パッケージングを統合したサービスとして提供できることを示すことができる。.
しかしながら、この提携は技術的または経済的な目標達成を保証するものではありません。責任分担、知的財産権の所有権、投資比率、プロセスノード、生産量に関する約束、および取引条件は、長期的な評価において極めて重要です。これらの点が完全に明確でない限り、インテルが主に知識、製造技術、設備、人材、ライセンス、あるいは運用管理のいずれを提供しているのかは不明瞭なままです。結果次第で、リスク配分は大きく変化します。.
戦略的な緊張関係も存在する。テラファブは依存度を低減することを目的としているが、そのためにはまず実績のあるパートナーが必要となる。この一見矛盾する状況は産業界ではよくあることだ。新たな価値創造システムは完全に自律的に出現することは稀であり、既存の能力を活用してから独自の能力を開発していくのが一般的である。したがって、重要な問題はテラファブがインテルに依存しているかどうかではなく、この協力関係が長期的に見て、同拠点における独立した再現可能な生産能力の確立につながるかどうかである。.
テキサス州は新たな工業中心地を建設している
テキサス州は長年にわたり、半導体、電気自動車、航空宇宙、エネルギー、データセンターといった分野のハブとしての地位を確立してきた。テラファブ・プロジェクトは、これらの産業クラスターを他に類を見ない形で結びつけるものだ。既存のテスラやスペースXの拠点に近いこと、利用可能な土地、比較的産業に友好的な環境、そして成長を続けるテクノロジー・エコシステムなど、テキサス州には多くの利点がある。さらに、大学、サプライヤー、エネルギー企業、建設能力、そしてヒューストン、オースティン、ダラス・フォートワースといった大都市圏への交通網も充実している。.
しかし、グライムズ郡にとって、このプロジェクトは既存の工業団地の拡張という典型的なものではありません。同郡の人口は2025年時点で約3万4000人でした。そのため、新たに3000人の常勤雇用が創出されるということは、地域労働市場を根本的に変える規模となります。多くの従業員が通勤したり転居したりするとしても、住宅市場、道路、学校、医療、小売業、そして地域サービスへの影響は甚大です。主に農村地域であるグライムズ郡において、これほどの規模の成長は、繁栄と同時に大きな負担をもたらす可能性があります。.
プラスの乗数効果は相当なものになり得る。半導体工場には、建設会社、プラントエンジニア、特殊化学品、ガス、保守、警備サービス、物流、実験室サービス、ソフトウェア、清掃、ケータリングなどが必要となる。高度なスキルを持つ労働者は、地域における新たな需要を生み出す。生産量が十分に大きく、長期的に安定していれば、サプライヤーは地域に拠点を築くことができる。大学や職業訓練校は、新たな研修プログラムを開発するインセンティブを得る。.
しかしながら、これらの効果は必ずしも当該地域内で自動的に実現するわけではありません。多くの専門業者は他地域から資材を供給できる可能性があります。高度な資格を持つ専門家はより大きな都市に住み、通勤するかもしれません。建設契約は国内企業や国際企業に発注される可能性もあります。このように、付加価値の大部分は当該地域を迂回する一方で、交通渋滞、土地消費、不動産価格の高騰といった負担は地域内に残る可能性があります。したがって、立地政策は事業開発を確保するだけでなく、地域のバリューチェーン、人材育成、インフラ整備を促進するものでなければなりません。.
労働市場がボトルネックになりつつある。
発表された3,000人の雇用には、エンジニア、技術者、プラントオペレーター、および多数のサポート職が含まれる。さらに、建設段階だけでも、時期によっては大幅に多くの労働者が必要となる。グライムズ郡とその周辺地域にとって、これは熟練労働者に対する需要の大幅な増加を意味する。最大の課題は、応募者全般を見つけることではなく、半導体に関する経験、クリーンルームでの作業規律、プロセス知識、および保守に関する専門知識を持つ人材を十分に確保することだろう。.
米国では、2030年までに半導体業界における技術者、エンジニア、コンピュータ科学者の大幅な不足が見込まれている。そのため、テラファブは地元の企業だけでなく、アリゾナ州、オハイオ州、ニューヨーク州、テキサス州など他州の新規工場や拡張工場とも人材獲得競争を強いられている。同時に、AIデータセンター、航空宇宙企業、エネルギー産業も同様の技術人材を必要としている。こうした状況から、賃金や採用コストの上昇が予想される。.
企業、大学、学校が早期に人材育成の道筋を確立すれば、地域にとって有益なものとなるでしょう。特に、2年制の技術系学位、二重資格取得モデル、再訓練プログラム、そしてプラント保守、メカトロニクス、化学工学、クリーンルーム運用に関する実践的なプログラムが重要です。すべての仕事に大学の学位が必要なわけではありません。特に高度な資格を持つ技術者は、地域労働市場内で育成される可能性が高いため、地域雇用に最も大きな影響を与える可能性があります。.
このような資格制度がなければ、地域間の格差が生じる恐れがある。高給取りの専門家は他地域から流入する一方、地元労働者は主に建設、警備、清掃、あるいは接客業に従事することになるだろう。これは収入を生み出す可能性はあるものの、郡の長期的な技術力向上にはごくわずかな貢献しかしない。したがって、テラファブの経済的価値は、この工場から強固な地域知識・人材育成クラスターが生まれるかどうかに大きく左右される。.
補助金:起業と依存の間の道
テキサス州は、テキサス企業基金から3,000万ドルの助成金を提供することで、このプロジェクトを支援している。これに加え、雇用・エネルギー・技術・イノベーション法に基づく優遇措置、およびアンダーソン・シロ郡とイオラ学区における長期的な税制協定も実施される。この地方自治体向けの支援策は数十年にわたり、税制優遇措置と固定支払金および経済的コミットメントを結びつけている。.
初期投資段階と比較すると、政府からの直接補助金は少額である。3,000万ドルは、総額168億ドルのわずか約0.18%に過ぎない。しかしながら、この資金提供は政治的に重要な意味を持つ。なぜなら、これはメッセージを発信するものであり、他の税制優遇措置と組み合わされるからである。SpaceXにとっては、州への実質的な環境負荷が軽減され、テキサス州にとっては、戦略的なプロジェクトが州内で実現する可能性が高まる。.
こうしたインセンティブの経済的正当性は、正の外部性に基づいている。テラファブがサプライヤーを誘致し、熟練労働者を育成し、研究を促進し、供給の安定性を高めれば、運営者が利益として完全には得られない社会的利益が生み出される。したがって、補助金は、テキサス州への立地決定に有利な影響を与えるのに役立つ可能性がある。ただし、プロジェクトがそもそもその場所を選んだであろう場合や、利益の大部分が企業グループ内に留まる場合は、この論理は弱まる。.
地域協定の長期性は重要な要素です。将来の約束が長引けば長引くほど、市場状況、技術、実際の税基盤に関する不確実性が高まります。半導体製造施設は、継続的に近代化されなければ、数年で技術的に陳腐化する可能性があります。したがって、公的機関は、発表された投資額だけでなく、実際の支出、雇用の維持、賃金水準、生産拡大、環境基準にも注力すべきです。経済的な観点から言えば、不履行の場合の返還メカニズムは、不信任投票ではなく、むしろ通常のリスク管理の一形態と言えるでしょう。.
電気は地域通貨になりつつある
半導体製造とAIインフラは極めてエネルギー集約型である。テラファブは自社の電力供給能力を活用することで、テキサス州の電力網への負担を部分的に軽減することも目的としている。これはテキサス州の現状を踏まえると戦略的に重要な意味を持つ。データセンターをはじめとする大規模電力消費者は、州の過去のピーク負荷を数倍上回る規模で接続申請を提出している。すべてのプロジェクトが実現するわけではないが、たとえ一部であっても、発電、送電網、蓄電設備への多額の投資が必要となる可能性がある。.
独自のエネルギー供給源を持つことで、送電網への接続に伴うリスクは軽減されますが、新たな依存関係が生じます。重要な要素としては、燃料供給、冗長性、排出量、メンテナンス、予備容量、そして独立運転能力などが挙げられます。半導体工場は、大量の電力だけでなく、極めて高い電圧と供給品質も必要とします。短期間の停電や変動は、生産バッチに損害を与え、高額な工場停止につながる可能性があります。そのため、レジリエンスを確保するには、複数の独立した供給レベルが必要となります。.
エネルギー問題は、製造されるチップの競争力にも影響を与える。電気代は継続的なコスト要因であり、設備自体も減価償却を通じて単位コストに組み込まれる。テラファブが長期的に安価で安定したエネルギーを確保できれば、アジア地域と比較した米国製造業の一般的なコスト面での不利をある程度相殺できる可能性がある。しかし、ガス価格の高騰、排出規制の強化、あるいは予備電力の高コスト化は、この優位性を損なう可能性がある。.
長期的には、信頼性の高い発電、再生可能エネルギー、蓄電を組み合わせたシステムが経済的に実現可能となるだろう。テキサス州では太陽光発電は容易に利用でき、価格も安いが、継続的な供給は保証できない。ガス火力発電所は発電量を保証できるが、排出ガスを発生させ、燃料リスクも伴う。蓄電池は短期的な安定化には役立つが、恒久的なエネルギー源を容易に代替することはできない。したがって、最適なシステムを構築するには、コスト、信頼性、排出量、そして拡張率を同時に考慮する必要がある。.
水は耐荷重能力を決定する
ギボンズクリーク貯水池への近さは、立地選定における重要な要素です。現在の計画では、テラファブ社は地元の地下水に頼るのではなく、地表水または処理水を使用することを想定しています。水の再利用と敷地内での廃水処理も計画されています。農業、農村世帯、そして生態系が安定した水資源に依存しているこの地域にとって、このような水源の分離は不可欠です。.
半導体工場では、大量の高純度水が必要とされる。原水は、ウェハーや装置に接触する前に、複雑な浄化プロセスを経る。そのため、重要な指標は取水量だけでなく、再処理後の正味消費量、そして回収水の水質でもある。最新のクローズドループシステムは需要を大幅に削減できるが、完全に排除することはできない。.
経済的リスクは、干ばつ、需要の競合、そして長期的な影響の不確実性といった点に潜んでいます。テキサス州では、人口増加、産業拡大、データセンターの急増が同時に起こっています。水が希少な生産要素となるほど、処理、パイプライン、貯蔵、再利用のための投資コストと運営コストは上昇します。現在十分な水供給を受けているように見える地域でも、気候変動や大規模プロジェクトの追加によって、水不足の危機に直面する可能性があります。.
したがって、透明性の高い消費データは、すべての利害関係者の利益にかなう。採掘、リサイクル、廃水処理、緊急時対応計画に関する検証可能な情報がなければ、不確実性や抵抗が生じる。経済的な観点から見ると、信頼は事業立地の重要な要素である。紛争は許可の遅延、法的コストの増加、そして新たな地域やインフラ開発能力の阻害につながる。したがって、環境管理は二次的なコミュニケーション業務ではなく、投資の安全性を確保するための不可欠な要素なのである。.
農村地域は、その副作用の矢面に立たされる。
多くの住民の批判は、技術そのものに向けられているのではなく、その影響の速度、規模、そして広がり方にある。彼らは、環境汚染、近隣地域の不動産価値の下落、交通量の増加、景観の変化、そして田園風景の喪失を懸念している。さらに、広範囲に及ぶ決定に自分たちが十分に関与できていないという不満も加わっている。数百人の署名を集めた嘆願書では、とりわけ、水、道路、緊急サービスに関するより強力な保護規制と、義務の履行を求めている。.
経済的に見れば、これらは典型的な外部性である。企業や政府は投資、生産、税収といった恩恵を受ける一方で、個々の不動産所有者は騒音、交通渋滞、光害、粉塵、資産価値の下落といった負担を負うことになる。たとえ全体的な利益がプラスであっても、その分配は不公平だと認識される可能性がある。こうした対立は、単に新たな雇用を創出するだけでは解決できない。.
時間的な非対称性は特に問題となる。建設工事による交通渋滞、森林伐採、物価上昇は早期に発生する可能性がある一方、恒久的な雇用や公共収入は後になって初めて実現する。インフラ整備が成長後にしか行われない場合、既存の住民が当初はボトルネックの負担を負うことになる。したがって、将来を見据えた計画では、成長期の前、あるいは成長期と同時期に、道路、緊急サービス、消防、住宅、環境モニタリングなどを拡充する必要がある。.
不動産市場の反応も不均一になる可能性が高い。郊外では新規雇用によって需要が増加し、不動産所有者に恩恵をもたらす可能性がある。一方で、工業地帯や交通量の多い道路に隣接する住宅地や農地は魅力が低下する可能性がある。平均価格の上昇は、こうした相反する影響を覆い隠してしまうだろう。したがって、公正な評価には、一般的な成長予測ではなく、地域ごとのデータが必要となる。.
このプロジェクトは、その地域のアイデンティティをも変える。農村地域が、世界的に重要な産業拠点へと変貌を遂げる可能性がある。この変革は、若者に新たな機会をもたらし、人口流出を抑制する可能性もある。しかし同時に、農業、自然地域、そして社会構造を脅かす可能性もある。ここでの経済発展は、単なる技術的なプロセスではなく、空間、インフラ、そして政治的な注目を誰が享受するのかという、絶え間ない再交渉の過程なのである。.
3,000という数字の背後にある計算
雇用への影響は、過小評価も過大評価もすべきではない。この規模の郡で3,000人の直接雇用が創出されるのは異例のことだ。加えて、建設現場での一時的な雇用や、サプライヤーやサービスプロバイダーにおける間接的な雇用も存在する。しかし、重要なのは、実際にどれだけの新規雇用が創出されるか、それらの雇用がどれほど恒久的なものになるか、賃金水準はどの程度になるか、そしてそのうちどれだけの割合を地域住民が占めることができるか、という点である。.
資本集約度を示す単純な比率を見てみると、168億ドルを3,000人の常勤雇用で割ると、1雇用あたり560万ドルの投資となる。この数字は、各雇用にそれだけの費用がかかる、あるいは補助金が出ているという意味ではない。むしろ、経済活動の焦点が工場、機械、インフラ、そして知的財産に置かれていることを示すものだ。雇用効果は確かに大きいが、資本規模と比較すると、それが主なメリットとは言えない。.
これは公共部門にとって重要な評価基準につながる。成功は創出された雇用数だけで測られるべきではない。地域調達割当、見習い制度、研究協力、賃金上昇、新規事業の立ち上げ、インフラ整備への貢献、そしてそれに伴う税収も同様に重要である。高度に自動化された工場は、雇用者数が比較的少なくても経済的に価値がある。逆に、大規模な投資は、広範な地域繁栄を生み出さなくても、政治的に印象的に見えるかもしれない。.
賃金分布も重要な要素です。エンジニアや経験豊富なプロセススペシャリストは非常に高い給与を得られる一方、サポート職の賃金は地域ごとの水準に近いものとなっています。低所得層や中間所得層において住宅費が所得よりも速いペースで上昇すれば、ハイテクの中核業務以外の従業員は購買力の著しい低下を経験する可能性があります。したがって、住宅建設、交通インフラ整備、人材育成は、一見すると半導体製造と直接関係がないように見えても、産業政策の不可欠な要素と言えるでしょう。.
企業のニーズから自由市場へ
Terafabは需要面で他に類を見ない強みを持っています。それは、複数の有力な潜在顧客が同じ企業グループに属している点です。テスラは、運転支援システム、ロボタクシー、エネルギーシステム、ロボット工学などにチップを利用できます。SpaceXは、衛星、地上インフラ、宇宙システム向けの部品を必要としています。xAIは、大規模なAIモデルのためのコンピューティングおよびストレージハードウェアを必要としています。こうした社内需要は、スタートアップ段階を安定させ、チップと最終製品の共同最適化を促進するのに役立ちます。.
デメリットは、事業の多様化が阻害される点です。独立系の受託製造業者は、リスクを多くの顧客や業界に分散させることができます。一方、Terafabは、相互に関連する少数の企業の製品ロードマップに大きく依存する可能性があります。自動運転の遅延、ロボット市場の低迷、軌道データセンターの技術的制約などは、複数の需要セグメントに同時に影響を与えるでしょう。産業上の近接性は相乗効果を生み出す一方で、関連するリスクも生み出します。.
長期的には、テラファブが外部顧客にもサービスを提供すべきかどうかという問題が生じる可能性が高い。外部への開放は、稼働率の向上、規模の経済性の改善、技術習得の加速につながる可能性がある。しかし、機密保持、中立性、そして確実な生産能力の確保といった点で、高い要求が課されることになるだろう。テスラやスペースXの競合他社は、これらの企業と密接な関係にある工場で機密性の高い設計を製造することに躊躇するかもしれない。.
Terafabが単なる社内供給部門以上の存在になるためには、信頼できるファウンドリモデルが必要だ。これには、透明性の高い知的財産権ルール、独立した開発チーム、長期契約、分かりやすい価格設定、そして確実な納期遵守が含まれる。インテルはこの取り組みに、信頼と製造プロセスを提供できるだろう。外部顧客がいなくても、ファウンドリは戦略的に価値を保ち続けるが、その収益性は、自社のエコシステムの成功にこれまで以上に大きく依存することになる。.
パッケージングは過小評価されている手段である
ロジック、メモリ、および高度なパッケージングの統合は、純粋なウェハ容量よりも重要になる可能性がある。現代のAIシステムは、単一のパッケージ内に緊密に相互接続された複数の専用チップレットで構成されることが増えている。そのため、性能、エネルギー消費、およびコストは、最先端の製造プロセスだけでなく、処理コア、メモリ、およびインターフェースの統合方法にも左右される。.
米国は現在、従来型のチップ設計に比べて、高度なパッケージング技術の生産能力が低い。米国で製造されたウェハーをパッケージングとテストのためにアジアへ輸送する場合、戦略的なギャップが生じる。Terafabは、このギャップを同一拠点内で解消することを目指している。これにより、輸送時間の短縮、品質問題の早期発見、そしてカスタマイズされたシステムソリューションの開発促進が期待できる。.
車両や宇宙空間での用途においては、このようなシステム統合は特に重要です。チップは高速であるだけでなく、熱、振動、放射線、そして限られた電源供給にも耐える必要があります。統合されたチームは、材料、パッケージング、冷却、ソフトウェア、電源供給を共同で最適化できます。したがって、経済的なメリットは、必ずしも最も安価な個々の半導体ではなく、より高性能なシステム全体にあると言えます。.
これは競争環境にも変化をもたらす。テラファブは、最終製品が自社の用途において優れていれば、生産のあらゆる段階で世界市場をリードする必要はない。このシステムロジックは、ロケット、車両、バッテリー、ソフトウェアにおいて既に垂直統合に大きく依存しているスペースXやテスラと合致する。ただし、製造品質が十分に高く、工程の弱点がシステム全体の優位性を損なわない場合にのみ、このシステムは機能する。.
4つの段階、4つのリスクレベル
最大4段階に分かれた開発計画は、財務上の柔軟性をもたらします。最初の拡張段階の後、需要、プロセス品質、コストを評価した上で、さらなる資本投入を行うことができます。急速な技術進歩が特徴の市場において、このモジュール構造は理にかなっています。しかしながら、最初の段階でさえ、非常に高い個人リスクを伴うという事実は変わりません。.
フェーズ1では、複数の要件を同時に満たす必要があります。建設と技術的な設備設置は2028年までに十分に進んでいる必要があり、エネルギーおよび水供給システムは稼働状態である必要があり、人員は確保されている必要があり、インテルおよびその他のパートナーはそれぞれの役割を遂行する必要があり、計画されたチップ設計は生産準備が整ったプロセスに変換されている必要があります。重要な分野のうち1つでも遅れると、ローンチ全体が遅れる可能性があります。コストが高く、多くの施設が特定の技術に特化しているため、誤った決定は容易に覆すことができません。.
後続の段階に進むことが経済的に正当化されるのは、最初の段階で説得力のある主要業績評価指標(KPI)が達成された場合に限られます。これらの指標には、歩留まり、処理時間、生産単位あたりのエネルギーおよび水消費量、納期遵守率、機能チップあたりのコスト、パッケージングラインの稼働率などが含まれます。公表されている床面積や投資額は、この点においてはほとんど意味を持ちません。産業の成熟度は、安定したプロセスと再現性のある品質によって示されます。.
したがって、最大1,190億米ドルという範囲は、あくまで条件付きシナリオと捉えるべきである。これは利用可能な予算規模と戦略的な野心を示すものであり、最終的な金額を保証するものではない。投資家、自治体、サプライヤーにとって、4つのフェーズすべてが既に保証されているという前提に基づいて計画を立てることはリスクが高い。より賢明なアプローチは、明確なトリガーと緊急時対応策を備えた段階的なインフラ整備計画である。.
地政学的配当
半導体はもはや単なる経済商品ではなく、国家安全保障の重要な要素となっている。最先端のロジックチップ、メモリ、パッケージング技術の生産は地理的に集中している。貿易摩擦、輸出規制、台湾をめぐる緊張関係は、国内製造の政治的価値を高めている。テラファブは、より重要なマイクロエレクトロニクス製品を国内で生産するというアメリカの戦略に合致する。.
しかし、このセキュリティ対策の有効性はサプライチェーン全体に依存します。テキサスの工場は、依然として国際的なネットワークからリソグラフィーシステム、特殊ガス、化学薬品、基板、機械部品、ソフトウェアなどを必要としています。完全な自給自足は現実的でも経済的にも実現可能ではありません。むしろ、レジリエンスとは、重要な依存関係を認識し、代替供給源を確立し、十分な保管能力またはバックアップ能力を維持することを意味します。.
テラファブは、特に機密性の高い用途において大きなメリットをもたらす可能性がある。航空宇宙、通信、自律システム、AI向けのチップは、開発、製造、パッケージング、テストが国内で行われることで、より厳密に管理できる。サプライチェーンが短縮されることで、改ざん、遅延、知識の損失のリスクが軽減される。さらに、技術要件を政府の安全保障および輸出規制に迅速に適合させることも可能になる。.
一方で、単一の巨大な拠点は脆弱性も生み出す。自然災害、技術的な不具合、サイバー攻撃、あるいは地域的な供給問題などが、生産の大部分に同時に影響を及ぼす可能性がある。したがって、真のレジリエンスを実現するには、単一のキャンパス内での最大限の統合だけでなく、複数の拠点にわたる冗長性が必要となる。テラファブはアメリカのサプライチェーンを強化することはできるが、完全な保護を意味するものではない。.
アメリカの製造業のコスト
米国における半導体製造は、一般的にアジアの既存拠点よりもコストが高い。建設費の高騰、プロジェクトのリードタイムの長期化、熟練労働者の不足、専門サプライヤーの密度の低さなどが、収益性に悪影響を与えている。政府のインセンティブによってこの格差を縮小することはできるが、完全に解消することはできない。したがって、テラファブは単なる単位コスト削減にとどまらないメリットを生み出す必要がある。.
最も大きな潜在的メリットは、開発および納品期間の短縮です。新しいチップを車両、ロボット、データセンターなどに数か月早く導入できれば、それによって得られる製品上の優位性は、より高い生産コストを正当化するでしょう。これに加えて、在庫の削減、輸送量の削減、連携の改善、外部生産能力のボトルネックリスクの低減といったメリットもあります。したがって、関連する計算には、チップ1個あたりの価格だけでなく、システム全体のコストと機会費用も含まれます。.
2つ目の利点は、需要の予測可能性にある。従来のファウンドリは、多くの顧客に合わせて生産能力を調整する必要があり、市場サイクルに左右される。一方、Terafabは、テスラ、スペースX、xAIの拡張計画に生産計画を直接連動させることができる。理論的には、これにより生産能力計画が改善される。しかし実際には、参加企業は信頼できる長期的な生産量を約束する必要がある。そうでなければ、不確実性は単に企業グループ内で移転するだけになってしまう。.
3つ目の手段は標準化です。複数のアプリケーションが共通のチップレット、メモリモジュール、パッケージングプロセス、または製造プラットフォームを使用する場合、規模の経済が生まれます。ロボット用プロセッサと衛星システム用プロセッサは全く同じではありませんが、特定のインターフェースや製造工程を共有できる可能性があります。これらの相乗効果が十分なものかどうかは、技術的および組織的な問題であり、実際に運用してみなければ答えられません。.
経済的成功を測定可能にするものは何か
Terafabの進捗状況は、検証可能なマイルストーンに基づいて評価されるべきである。第一に、実際の設備投資額である。発表された数十億ドルという金額は、土地、建物、機械、インフラが整備されるまではほとんど意味をなさない。第二に、2028年までの建設進捗状況である。特に半導体プロジェクトにおいては、設備の納入、クリーンルームの認可、技術資格の取得などが、スケジュールを大幅に遅らせる可能性がある。.
3つ目のマイルストーンは、生産準備完了です。初期のテストウェハーは、経済的に実現可能な量産を意味するものではありません。関連する要素としては、安定した歩留まり、再現性のある品質、そして競争力のあるリードタイムなどが挙げられます。4つ目は、実際の雇用です。雇用者数、資格、賃金、労働力の出身地、そして雇用期間をすべて総合的に考慮する必要があります。.
5つ目の基準は資源に関するものです。稼働中の生産単位あたりの電力と水の消費量は減少する必要があり、再利用と排出抑制が効果的であることが実証されなければなりません。6つ目の基準は地域統合です。新たな研修プログラム、サプライヤーの設立、地域契約などは、個々のプロジェクトがクラスターへと発展していることを示すものとなります。.
最終的に、経済的な実現可能性が極めて重要となる。製造されたチップは、実際にOptimus、Cybercabs、衛星、あるいはAIシステムで使用されるのだろうか?これらの製品は、相当な生産量に達するのだろうか?Terafabは外部顧客を獲得できるのだろうか?これらの疑問に答えが出なければ、この施設は魅力的な設備資産ではあるものの、まだ実証済みのビジネスモデルとは言えない。.
産業用電力の新しいモデル
テラファブは、テクノロジー経済におけるより広範な変化を体現している。半導体、エネルギー、データ、ソフトウェア、そして物理製品が一体的に制御される領域において、主要な競争優位性がますます生まれるようになっている。企業はもはや単にモデルを訓練したりデバイスを開発したりするだけでなく、チップからアプリケーションに至るまでのインフラ全体に影響を与えたいと考えている。これは、テクノロジー企業、産業企業、エネルギー消費者、そしてインフラ事業者の境界線を曖昧にするものである。.
SpaceXにとって、この工場は単なる部品供給工場ではありません。それは、将来の複数のプロジェクトを可能にする戦略的なプラットフォームとなるでしょう。Teslaにとっては、外部の半導体メーカーへの依存度を低減できる可能性があります。xAIにとっては、カスタマイズされたコンピューティングハードウェアへのアクセスを向上させることができます。Intelにとっては、主要な成長プロジェクトの中心へと再び躍進する機会となります。そしてテキサス州にとっては、恵まれた立地条件を永続的な技術力へと転換するためのツールとなるでしょう。.
しかし、このモデルには政治的な側面がある。緊密に統合された企業複合体が航空宇宙、通信、自動車、ロボット工学、AI、データセンター、半導体を支配するようになると、サプライヤー、労働者、政府機関に対する交渉力が増大する。垂直統合による効率性の向上は、経済力の集中によって相殺される。競争政策と公的監視は、この関連性を無視してはならない。.
したがって、国家は戦略的な生産拠点の誘致と、開かれた公正な環境の確保という二つの目標を同時に追求すべきである。これには、透明性のある資金提供基準、検証可能な約束、環境モニタリング、地域利益の保護、独立系サプライヤーへの支援などが含まれる。規模のみに焦点を当てた産業政策は、新たな依存関係を生み出すリスクがある。規模と競争、そして説明責任を組み合わせた産業政策こそが、持続的な競争優位性を生み出すことができる。.
突破と過度な拡張の間
テラファブの最大の強みは、その産業的な整合性にある。参加企業は、特殊チップに対する潜在的に膨大な需要を抱えている。これらの企業は、ハードウェア、ソフトウェア、エネルギー効率が密接に絡み合った製品を開発している。テキサス州は、広大な土地、インフラ、政治的な支援、そして成長著しい半導体産業環境を提供できる。インテルは、製造とパッケージングに関する専門知識の不足を補うことができる。こうした要素が組み合わさることで、このプロジェクトは単なる夢物語ではなく、確かな経済的合理性を備えている。.
最も有力な反論は、同時にあまりにも多くのリスクを負うことになるという点だ。このプロジェクトは、極めて大規模で、ペースが速く、統合的で、高度な技術を要することを想定している。新たな市場への参入、希少な熟練労働者と莫大な資源の確保、そして同時に地域社会の支持獲得も必要となる。個々の課題はそれぞれ対処可能だが、それらが複合的に作用することで、実行は極めて困難になる。.
したがって、妥当な評価は、熱狂と拒絶の中間にあると言えるでしょう。最初の段階は、段階的に実施され、明確な技術的制約があり、測定可能な目標と結びついていれば、価値のあるものとなり得ます。たとえ後の拡張段階が当初の計画よりも小規模になったとしても、設計、製造、パッケージングにおいて貴重なスキルを身につけることができます。その時点で、産業界における学習効果は既に相当なものとなっている可能性があります。.
テラファブは、建設が中止された場合にのみ失敗するわけではない。たとえ完成しても、十分に活用されなかったり、恒久的に補助金に依存したりする施設であっても、経済的に問題を抱えることになるだろう。逆に、成功とは必ずしも1190億ドルの投資全額が実行されることを意味するわけではない。規模は小さくても生産性が高く、技術的に最先端を行くプラットフォームの方が、プロセスが平凡な世界最大のキャンパスよりも価値があるかもしれない。.
したがって、重要な問題は、テラファブが巨大企業になるかどうかではなく、この巨額の設備投資が持続的に競争力のある生産につながるかどうかである。スペースX、テスラ、xAI、インテルが技術統合を成功させ、十分な熟練労働者を確保し、資源を効率的に活用し、地域社会と利益を共有できれば、グライムズ郡はアメリカのマイクロエレクトロニクスの新たな中心地となる可能性がある。しかし、規模の大きさが経営規律の代わりとなってしまうと、産業の過剰拡大の象徴が立ちはだかることになるだろう。まさにこの理由から、テラファブは今世紀において最も経済的に刺激的であると同時に、最もリスクの高い技術プロジェクトの一つなのである。.
🎯🎯🎯 データ駆動型B2B業界ハブを準社内ソリューションとして活用


準社内ソリューション:Xpert.DigitalがB2Bマーケティングとセールスの運用上のギャップをどのように解消するか – スマートコンテンツ主導型ビジネス - 画像:Xpert.Digital
Xpert.Digitalは、 Konrad Wolfenstein が率いるデータ駆動型のB2B業界ハブです。同社は、業界パートナーにとって外部の準社内ソリューションとして機能し、クライアント側に追加のリソースを必要とせずに、マーケティング、コンテンツ、販売における運用上のギャップを埋めます。.
詳細はこちら:
グローバルマーケティングとビジネス開発のパートナー
☑️ 当社のビジネス言語は英語またはドイツ語です。
☑️ 新機能: 母国語での対応!

Konrad Wolfenstein
私と私のチームは、あなたの個人アドバイザーとして喜んでお手伝いさせていただきます。.
こちらの問い合わせフォームにご記入いただくかwolfenstein@xpert.digital。、 +49 7348 4088 965までお電話ください。メールアドレスはです
私たちの共同プロジェクトを楽しみにしています。.