「スティール・リバー」プロジェクト:アーカンソー州に2.5ギガワットの太陽光発電所を建設 ― Googleはいかにして密かに新たなエネルギー大手になりつつあるのか
Xpert プレリリース

Available in 27 languages 📢
GoogleでXpert.Digitalを優先するⓘ公開日:2026年9月20日 / 更新日:2026年9月20日 – 著者: Konrad Wolfenstein
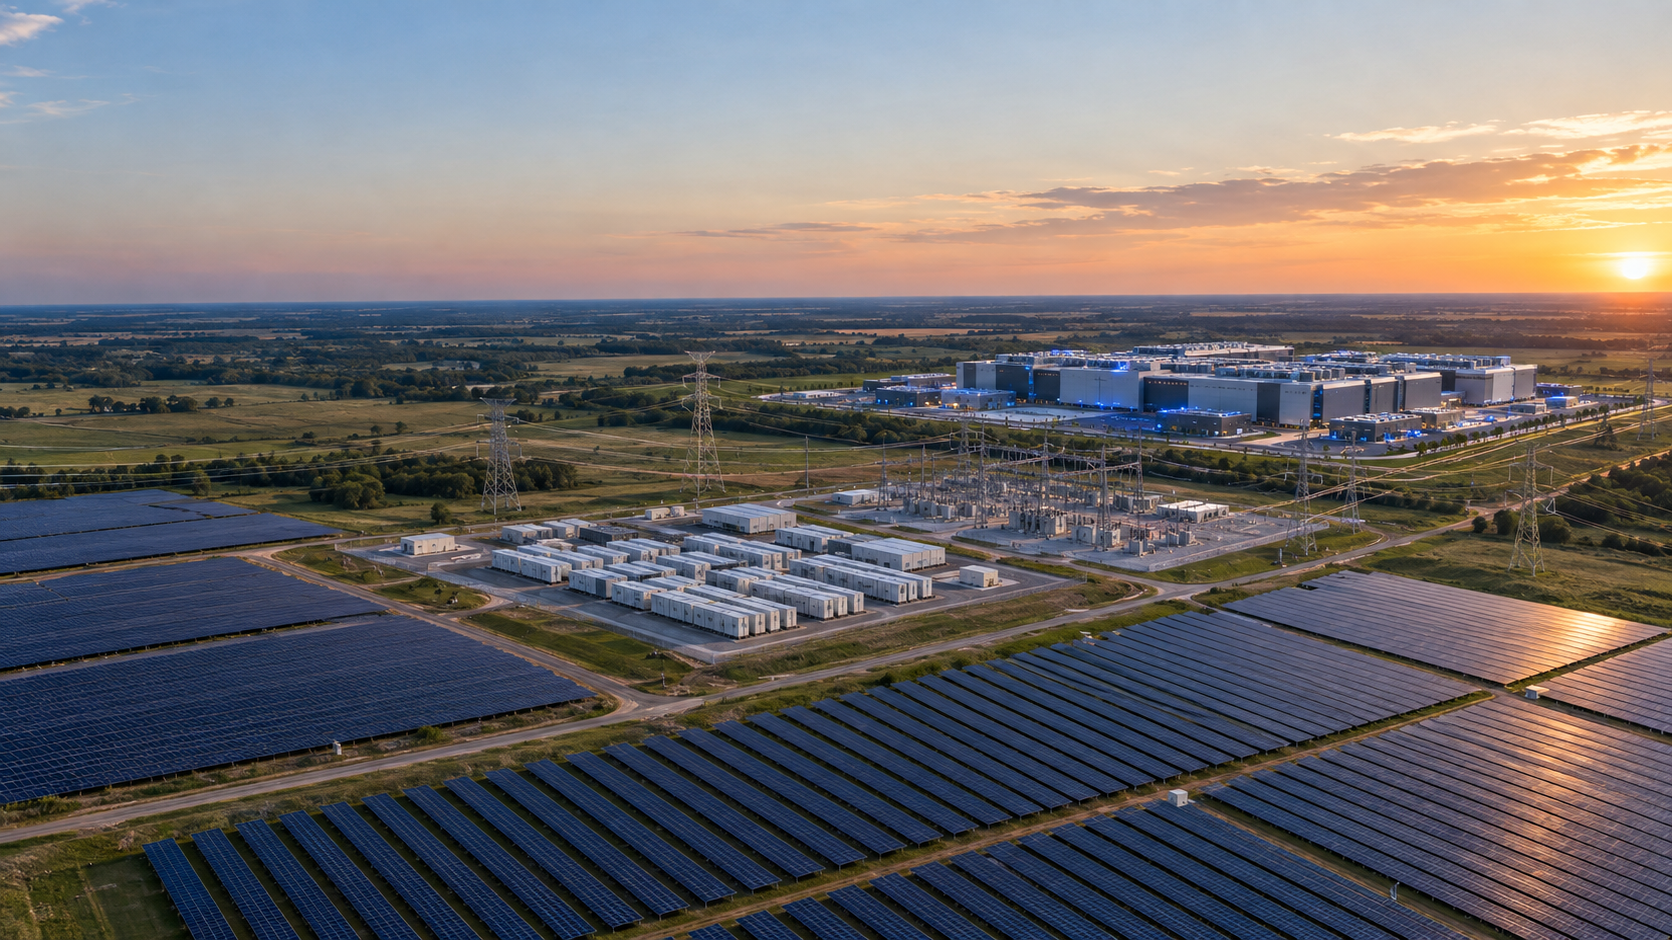
「スティール・リバー」プロジェクト:アーカンソー州向け2.5ギガワット太陽光発電所 – Googleが密かに新たなエネルギー大手になりつつある方法 – AIを活用したこのテーマに関するクリエイティブな画像:Xpert.Digital
AIのエネルギー需要は非常に大きくなっており、テクノロジー企業は独自のエネルギー市場を創出している。
電力網をめぐる権力闘争:Googleの新たな巨大太陽光発電所は見た目とは違う理由
Googleの10億ドル規模の太陽光発電への賭け:AIブームが電力網を永久に変える理由
人工知能の台頭は、電力に対する前例のない需要という、巨大な物理的副作用をもたらしている。未来の巨大データセンターを運用するには、Googleのような巨大テクノロジー企業が単にグリーンエネルギー証明書を購入するだけではもはや十分ではない。彼らは自ら新しいエネルギー市場の設計者にならなければならない。米国アーカンソー州で計画されている「スティール・リバー・エネルギー・センター」は、米国最大級の太陽光発電および蓄電プロジェクトの一つであり、新時代の幕開けを告げるものだ。Googleは、最大2.5ギガワットの太陽光発電設備を建設するための主要顧客、信用増幅者、そして数十億ドル規模の資金提供者としての役割を果たしている。しかし、印象的な太陽光パネルと巨大な蓄電池の外観の裏には、複雑な経済的現実が潜んでいる。この巨大プロジェクトは、急速に加速するインフラ投資の機会を鮮やかに示しているが、同時に、地域の電力網、地域価値創造、そしてAI経済の実際の気候変動への影響に対する相当なリスクも明らかにしている。技術、資本市場、産業政策が交錯する新たな権力中枢に関する詳細な分析。.
アーカンソー州におけるGoogleの太陽光発電への賭け:2.45ギガワットがAI、電力網、そして立地政策の経済性をどのように変えているのか
Googleがアーカンソー州のスティールリバー・エネルギーセンターに関してサイプレスクリーク・エナジーと締結した契約は、単に異常に大規模な太陽光発電の購入というだけにとどまらない。このプロジェクトは、コンピューティング能力、エネルギー供給、資本市場、そして地域産業政策が共有インフラシステムに融合する、デジタル経済の新たな段階を象徴するものである。発表された総容量約2.45~2.5ギガワットの太陽光発電設備と2.9ギガワット時の蓄電池設備は、スティールリバーを米国最大級の太陽光発電・蓄電プロジェクトの一つに押し上げる。しかし、技術的な側面だけが重要な要素ではない。特に経済的に重要なのは、単一のテクノロジー企業が長期電力購入契約を通じて、これまで電力会社、政府、あるいは大規模な産業コングロマリットがほぼ独占的に担ってきた規模のエネルギー施設の資金調達を確保しているという事実である。.
したがって、挑発的でありながら経済的に妥当なテーゼは次のとおりである。人工知能の拡大は、テクノロジー企業にエネルギーおよび産業政策における責任を事実上負わせている。Googleは単にグリーンエネルギー証明書を購入するだけでなく、アンカー顧客、投資家、そして新たな発電容量に対する需要の推進者としての役割を果たしている。これはエネルギーシステムの力関係を変化させている。拡大はもはや家庭や従来の産業企業の予測される電力需要のみによって決定されるのではなく、少数のグローバルハイパースケーラーによる長期的なインフラ計画によってますます決定されるようになっている。これは投資の加速化の機会をもたらす一方で、送電網、電力価格、土地利用、そして経済的利益の分配に重大なリスクをもたらす。.
重大な制約を抱えた巨大プロジェクト
Googleが2.45ギガワット規模のプロジェクトの全責任を契約上負っているという、広く流布している要約は単純化しすぎている。現在入手可能な情報によると、Googleは主要投資家および電力購入者として、スティールリバー・エネルギーセンターの最初の2つの建設段階を支援している。これらはそれぞれ、約1.6ギガワットと1.63ギガワットの直流(DC)太陽光発電と、約1.9ギガワット時の蓄電池から構成される。第3段階では、プロジェクト全体を2029年までに約2.45ギガワットまたは約2.5ギガワットの太陽光発電と2.9ギガワット時の蓄電池に拡張する予定である。公開されている情報に基づくと、Googleがこの第3段階を購入したことは確定的に確認されていない。.
この区別は経済評価にとって極めて重要である。全体の規模は敷地の長期的なビジョンを表し、Googleに帰属する実際の契約範囲は当初最初の2つのフェーズを対象としている。とはいえ、その規模は依然として並外れている。1.6ギガワットは、複数の大型従来型発電所の出力に相当するが、太陽光発電は天候や時間帯によって発電量が変動するため、発電所の保証された容量と同一視することはできない。むしろ、この比較はプロジェクト開発の規模拡大の度合いを示している。単一の企業顧客が、州のこれまでの太陽光発電総出力のかなりの部分を占める公称容量を持つエネルギーインフラの構築を可能にするのである。.
2.45ギガワットと2.5ギガワットという異なる数値は、根本的な矛盾ではありません。大規模プロジェクトでは、技術的な直流容量はしばしば丸められますが、資金調達に関する書類ではより正確な値が使用されます。ギガワット単位の発電容量とギガワット時単位の蓄電容量を混同する方が問題です。太陽光発電システムはギガワット単位で測定されますが、これはこの単位が最大電力出力を表すためです。一方、バッテリー蓄電はギガワット時単位で指定されますが、これは蓄電可能なエネルギー量を表すためです。最大放電電力に関する追加情報がなければ、2.9ギガワット時という数値だけでは、システムが最大容量で何時間稼働できるかを判断することはできません。.
Googleが太陽光発電を直接購入しない理由
仮想電力購入契約(vPPA)は、太陽光発電所からデータセンターへ特定の量の電子が直接流れる従来の供給契約とは異なります。スティールリバー発電所からの電力は地域送電網に供給されます。Googleは引き続き、自社施設に必要な電力を地元の電力会社と公共送電網から調達します。同時に、Googleとプロジェクト運営者は、発電されたエネルギーの長期基準価格について合意します。市場価格が合意価格を下回る場合、購入者は通常その差額を支払います。市場価格が合意価格を上回る場合、その差額は通常、逆方向に流れます。さらに、購入者は通常、発電に関連する環境属性または原産地証明書を受け取ります。.
したがって、vPPAの経済的機能は主に価格と収益のヘッジにある。サイプレス・クリークにとって、この契約は変動する将来の電力市場収益をより予測可能なキャッシュフローへと変える。この予測可能性は、銀行や株式投資家にとって極めて重要である。初期投資コストは高いものの、継続的な燃料費が低い太陽光発電所は、将来の収益が安定していればいるほど、より低コストで資金調達が可能となる。グーグルは、その信用格付けによって、このプロジェクトの信用力を高める役割を果たしている。グーグルは発電所を建設したり運営したりする必要はないが、長期にわたる支払い義務を負うことで、販売リスクを軽減し、ひいては資本コストを削減できる可能性がある。.
この仕組みはGoogleにとってもメリットがある。同社は個々の発電所を所有することなく、新たな再生可能エネルギー発電容量を促進できる。同時に、電力価格との長期的な経済的つながりを獲得し、発電の環境特性を自社のカーボンフットプリントに活用できる。しかし、この契約はあらゆる価格リスクに対する完全な保護を提供するものではない。太陽光発電所の接続点、契約に関連する市場価格、データセンターの所在地における実際の電力価格の間には、大きな差が生じる可能性がある。このいわゆるベーシスリスクは、送電網の混雑、地域的な過剰生産、または価格帯の違いが発生した場合に増大する。.
資金調達こそが真の突破口だ。
調達された資金の規模は、オフテイク契約の重要性を際立たせている。サイプレス・クリークは、建設と長期運営の資金として、最初の2段階で約35億ドルを確保した。バークレイズ、BNPパリバ、サンタンデール、ウェルズ・ファーゴが主幹事銀行に指名され、さらに税制上の優遇措置を伴う株式資金調達契約も締結された。これにより、スティール・リバーは単なるエネルギープロジェクトにとどまらず、世界の資本市場がAI経済の物理的インフラをどのように資金調達しているかを示す事例研究にもなっている。.
銀行の視点からすると、太陽光発電の政治的魅力は主要な要素ではない。重要なのは、堅調なキャッシュフロー、技術的リスク、建設コスト、送電網への接続、規制枠組み、税制上の優遇措置、そして購入者の信用力である。財務的に強固なテクノロジー企業との長期契約は、プロジェクトの融資可能性を大幅に向上させる。これにより、日照時間帯の卸売価格の低迷によって収益が著しく低下し、債務返済や収益が危うくなるリスクを軽減できる。同時に、この契約によって市場価格リスクの一部がGoogleに移転される。Googleは、その規模、グローバルな事業ポートフォリオ、そして電力需要の長期的な成長性から、個々のプロジェクト開発者よりもこのリスクを負担するのに適した立場にある。.
今回の資金調達は、政治的な不確実性にもかかわらず、大規模な再生可能エネルギープロジェクトが、十分な広さの用地、安定した送電網接続、信用力のある買い手という3つの条件を満たせば、依然として多額の民間資金を動員できることを示している。したがって、決定的なボトルネックは、必ずしも資金の基本的な入手可能性にあるわけではない。ボトルネックは、許可、変圧器、高圧送電線、接続容量、サプライチェーン、データセンターと発電所間のスケジュール調整といった点で発生する可能性が高い。.
しかしながら、提示された融資額では、プロジェクト全体の設置ワット数あたりの単純な価格を算出することはできません。35億米ドルは最初の2段階の費用を指し、太陽光発電モジュールだけでなく、蓄電池、建設工事、変電所、送電網接続、予備費、融資費用、長期運用費用なども含まれている可能性があります。さらに、債務融資、税制優遇措置による株式、その他の資金調達手段がそれぞれどの程度の割合を占めているかの内訳は公表されていません。したがって、純粋な太陽光発電コストを正確に計算したとしても、誤解を招く恐れがあります。.
アーカンソー州は、電力産業中心の州からAIハブへと変貌を遂げつつある。
Steel Riverは、Googleのアーカンソー州における広範な投資戦略と密接に関連している。同社は、2027年までに約40億米ドルを投資すると発表しており、その中には州内初となるデータセンター(ウェストメンフィスに建設予定)も含まれている。このキャンパスは1,000エーカー(400ヘクタール以上)の敷地面積を誇り、データセンタービル、オフィス、変電所、その他のインフラ施設が建設される。これにより、地域における主要なエネルギー消費拠点が一つ増えるだけでなく、デジタルインフラ、発電、蓄電、ネットワーク技術、建設サービスなどを含む新たな産業エコシステムが構築されることになる。.
アーカンソー州は、立地上の多くの利点を有しています。電気料金は従来から米国平均を下回っており、既存のデータセンター地域に比べて土地が低価格で入手しやすく、鉄鋼生産から物流まで幅広い産業基盤を誇っています。交通の要衝であるメンフィスに近いことからアクセス性が向上し、広大な連続した区画はデータセンターとエネルギーインフラの同時開発を容易にします。さらに、政治的な立地戦略により、大規模投資家向けに許認可、経済開発、エネルギー供給が積極的に促進されています。.
しかし、このような施設の設立が地域の経済構造を持続的に変革するには、それが単なる資本集約型の建設複合施設で、恒久的な雇用が限られているという現状を打破する必要がある。データセンターは建設段階で数千もの直接的および間接的な雇用を生み出すが、投資額に比べて運用段階では必要な従業員数は比較的少ない。したがって、長期的な地域への恩恵は、税収、サプライチェーン、人材育成、エネルギーインフラ、そしてその後の投資に大きく左右される。地元企業が保守、金属加工、電気工学、警備サービス、物流、専門サービスを担う場合、地域における付加価値は高まる。しかし、ほとんどの部品や熟練労働者が地域外から調達される場合、経済効果の大部分は一時的なものにとどまる。.
太陽エネルギーと化石燃料発電システムが出会う
スティール・リバー・プロジェクトの重要性は、アーカンソー州の既存のエネルギー構成という文脈の中で初めて理解できる。2024年、同州は電力の大部分を天然ガス、石炭、原子力発電で賄っていた。天然ガスは約38%、石炭は約26%を占め、再生可能エネルギー源はわずか約11%だった。再生可能エネルギー発電の中では、水力発電と太陽光発電が重要な役割を果たしていた。約2.5ギガワットの太陽光発電プロジェクトは、この構造を大きく変える可能性を秘めているが、化石燃料発電所の発電能力を同程度に自動的に置き換えるわけではない。.
太陽エネルギーは主に日中に発電され、他の太陽光発電設備も大量の電力を発電している時間帯にピークを迎えることが多い。太陽光発電の普及が進むにつれ、日照時間中の1キロワット時当たりの追加市場価値は低下する。極端な場合、発電された電力を輸送、貯蔵、または柔軟に利用できない場合、地域の卸売価格は非常に低くなるか、マイナスになる可能性もある。Steel River社はこの問題に対し、バッテリー蓄電システムで対応している。この蓄電システムにより、日中の発電量の一部を蓄え、需要が高く太陽光発電量が少ない時間帯に供給することができる。.
2.9ギガワット時の蓄電容量は相当なものですが、数日間曇天が続く大規模データセンターの電力供給には十分ではありません。この種の蓄電池システムは、主に1日の中での電力シフト、短期的な系統サービスの提供、ピーク時の電力供給制限に適しています。系統への電力供給のタイミングを最適化することで、太陽光発電所の経済的価値を高めます。しかし、安定した電力供給を確保するためには、公共送電網、調整可能な発電所、地域間電力潮流、そして場合によってはその他の低炭素技術が依然として不可欠です。.
まさにここに、会計上の脱炭素化と実践上の脱炭素化の重要な違いがある。企業は年間を通して消費する再生可能エネルギーを同量購入できるが、夜間や風力・太陽光出力が低い時間帯には、依然として主にガス火力発電所や石炭火力発電所に頼らざるを得ない。そのため、Googleは消費量を時間単位でCO₂フリー発電とバランスさせることを目指している。太陽光発電と蓄電池はこのバランスを改善するが、供給のギャップを完全に埋めることはできない。真の24時間365日供給を実現するには、太陽光、風力、蓄電池、原子力、地熱、その他の信頼性の高い低CO₂電源をより幅広く組み合わせるとともに、より強固な送電網が必要となる。.
バッテリーは単なる付属品以上の存在です。
世間の認識は、巨大な太陽光発電出力に偏りがちですが、蓄電池も経済的に同様に重要です。蓄電池は、天候に左右されるシステムを、より管理しやすいポートフォリオへと変革します。電力事業者は、価格が低い時に電力を蓄え、不足時に販売することができます。さらに、最新の蓄電池システムは、周波数調整、電圧サポート、予備電力供給、その他の系統サービスを提供できます。これらの追加的な収益源は、収益性を向上させ、電力系統の安定性を高めることができます。.
太陽光発電と蓄電システムを組み合わせることで、電力系統への接続容量を短時間の発電ピーク時のみに合わせて設計する必要が生じるリスクも軽減されます。ピーク時の発電量の一部を蓄電することで、同じ接続容量をより長時間利用できるようになります。これにより、インフラの利用率が向上します。ただし、その効果は具体的な設計によって異なります。最大充電・放電電力、保証サイクル数、劣化状況、運用戦略に関する情報がないため、蓄電システムが実際に太陽光発電のピークをどの程度効果的に平滑化できるかは不明です。.
バッテリーもまた、経済的な摩耗の影響を受けます。充電サイクルを繰り返すたびに、使用可能な容量は徐々に減少します。高温、頻繁な過放電、過酷な運転条件は、このプロセスを加速させる可能性があります。したがって、持続可能なビジネスモデルを構築するには、交換費用、保証、保険、防火対策、そして最終的なリサイクル費用を考慮する必要があります。初期容量の優れた性能は、数十年にわたるメンテナンスとアップグレードのための資金計画が策定されている場合にのみ、長期的に価値を発揮します。.
新着:米国の特許 - 太陽光発電所の設置が最大 30% 安く、40% 速く簡単に - 説明ビデオ付き!

新着:米国特許 - 太陽光発電所の設置費用を最大30%削減、設置期間を最大40%短縮・簡素化 - 説明ビデオ付き! - 画像:Xpert.Digital
この技術革新の核心は、数十年にわたり標準となってきた従来のクランプ固定からの意図的な脱却にあります。時間とコスト効率に優れたこの新しい固定システムは、根本的に異なる、よりインテリジェントなコンセプトでこの問題に対処します。モジュールを特定の箇所でクランプ固定するのではなく、モジュールを連続した特殊形状のサポートレールに挿入し、しっかりと固定します。この設計により、雪による静的荷重から風による動的荷重まで、あらゆる力がモジュールフレームの全長にわたって均等に分散されます。.
詳細はこちら:
地域における価値創造と太陽光発電プロジェクトの重要性
AIブームは電力需要を変化させている。
世界のデータセンターの電力消費量は急激に増加しており、人工知能(AI)はこの増加の最も大きな要因となっている。最新のAIモデルは、トレーニング時だけでなく、利用が増加するにつれて、クエリ実行、データストレージ、ネットワーク運用、冷却といった継続的な電力需要も増大する。国際エネルギー機関(IEA)は、世界のデータセンターの電力消費量が2030年までに2倍以上になり、約945テラワット時に達する可能性があると予測している。米国では、この電力需要増加分のほぼ半分を、今世紀末までにデータセンター業界が占める可能性がある。.
Google自身も、2024年の27%増に続き、2025年には電力消費量が37%増加すると予測している。同時に、同社は2025年に12ギガワットを超える新たな低炭素エネルギーの契約を締結した。この類似性は、根本的な問題を浮き彫りにしている。すなわち、アプリケーションの数と複雑さがさらに急速に増加する中で、計算あたりの効率向上だけでは不十分なのである。いわゆるリバウンド効果により、より安価で効率的なコンピューティング能力が全体的に広く利用されるようになり、結果として絶対的なエネルギー消費量がさらに増加することになる。.
したがって、スティール・リバー計画は単なる気候変動対策ではなく、構造的な負荷増大に対する調達面での対応策である。Googleにとって重要なのは、供給の安定性、価格の安定、そしてスピードだ。新しいデータセンターは、十分な電力、送電網への接続、そして変圧器が確保されて初めて計画通りに稼働できる。こうしてエネルギーは、半導体、熟練労働者、データと同様に、AI産業にとって戦略的な生産要素となる。手頃な価格で信頼性が高く、政治的に受け入れられる電力供給が可能な地域はより魅力的な立地となり、接続プロセスが長引いたり、送電網が過負荷状態にある地域は投資を失うことになる。.
ネットワーク拡張が深刻なボトルネックになりつつある。
この規模のプロジェクトは、既存の配電網に単純に接続するだけでは済みません。大容量の変電所、高圧送電線、保護技術、系統調査、そして地域送電事業者との綿密な連携が必要です。重要なのは、発電所が年間どれだけのエネルギーを発電するかだけでなく、送電網がいつでもその電力を処理し、消費地に供給できるかどうかです。送電網への接続遅延は、米国の再生可能エネルギープロジェクトやデータセンターにとって最大の脅威の一つとなっています。.
発電と消費が近接していることは有利ではあるものの、すべてのボトルネックを自動的に解消するわけではない。スティール・リバー発電所はアーカンソー州北東部のミシシッピ郡に位置し、グーグルの新キャンパスはテネシー州境に近いさらに南のウェスト・メンフィスに建設されている。太陽光発電は専用線でデータセンターに直接送られるのではなく、供給と需要が常にバランスが取られている地域グリッドに送られる。そのため、他の消費者も発電量の増加による恩恵を受ける一方で、グーグルは電力会社の発電所全体と送電網に依存している。.
経済的に見ると、新たな大口消費者は長期的な支払いが投資を正当化するため、送電網の拡張を加速させることができる。同時に、インフラコストの一部が他の顧客に転嫁されるリスクもある。GoogleとEntergyは、同社がウェストメンフィス拠点のエネルギーコストを全額負担すると述べている。この特別な供給契約は、契約期間中に他の顧客に大きな純利益をもたらすことを目的としている。しかし、こうした主張は、規制当局が承認した料金体系、実際の負荷動向、および潜在的なコスト超過に基づいてのみ、最終的な評価が可能となる。重要なのは、消費量が予想を下回った場合、建設コストが増加した場合、または追加の送電網対策が必要になった場合に、誰がリスクを負うのかという点である。.
価格を下げることは可能ですが、保証はできません。
大規模な新規電力顧客は、電力会社にとって有利となる可能性がある。発電所や送電網の固定費は販売されるキロワット時数に分散され、長期の最低支払額によって予測可能性が向上し、新たな発電施設は追加の税収を生み出すことができる。Googleが実際にすべての関連費用を負担し、契約で定められた十分な最低支払額を支払えば、既存の顧客も恩恵を受けることができる。Entergyは、Googleとの契約による純利益を契約期間中に11億ドル以上と見積もっている。.
しかし、この好ましい効果は自動的に得られるものではありません。データセンターは非常に高い負荷をほぼ継続的に受けています。ピーク時に数時間、追加のガス火力発電所、送電線、または予備電源を待機状態にしておく必要がある場合、システムコストが増加します。データセンターは夜間も稼働し続けるため、太陽光発電だけではこのような負荷を賄うことはできません。バッテリーは短期間の電力不足を補うことはできますが、長期的な季節的な電力不足には対応できません。したがって、柔軟な需要管理がなければ、ハイパースケーラーは再生可能エネルギーの容量を促進すると同時に、安定した化石燃料電力への需要を高めることになりかねません。.
Googleは、負荷の柔軟性、つまりネットワーク負荷が高い期間に特定のコンピューティングプロセスを一時的に削減または移動させることに依存していると述べています。このモデルは大きな経済的可能性を秘めています。多くのデジタルワークロードは、毎秒同じ場所で実行される必要はありません。トレーニング実行、データ準備、または特定のバックグラウンドプロセスは、時間または場所を移動できます。データセンターが価格シグナルとネットワーク混雑に反応すると、固定的な大規模消費者からアクティブなシステムリソースへと変化します。ただし、これには明確な測定ルール、財政的インセンティブ、および検証可能なコミットメントが必要です。.
建設現場を超えた地域価値創造
サイプレス・クリーク社は、各段階で約700人の建設雇用を創出し、プロジェクト期間全体で約3億ドルの地方税収増を見込んでいます。また、Googleとサイプレス・クリーク社は、地域プログラムに800万ドルを共同で拠出することを約束しています。これらの金額はミシシッピ郡にとって経済的に大きな意味を持ちますが、全体的な投資額との関連で検討されるべきです。数十億ドル規模のプロジェクトにおいては、決定的な要素は一度限りの寄付ではなく、長期的な財政的・産業的影響なのです。.
特に注目すべきは、米国製の太陽光パネルとアーカンソー州産の建設用鋼材の使用が発表された点である。これにより、投資額の大部分が米国内に留まることになる。また、地元の鉄鋼メーカーへの需要が増加するとともに、同地域は産業基盤と新興のエネルギー・デジタル経済を融合させることができる。この連携は戦略的に非常に重要である。データセンター、太陽光発電所、蓄電池施設には、大量の鉄鋼、ケーブル、変圧器、パワーエレクトロニクス、建設サービスが必要となるため、一つのプロジェクトがより広範なサプライチェーンを生み出す可能性がある。.
同時に、地域雇用への影響を過大評価してはならない。建設業の仕事は一時的なものであり、高度に自動化された太陽光発電所は、稼働中に比較的少ない人員で済む。重要なのは、高電圧技術、送電網運用、バッテリー安全、データセンター技術、サイバーセキュリティ、冷却、産業メンテナンスといった、恒常的に需要のある職業に就けるよう従業員を育成する研修プログラムである。こうした専門知識がなければ、地域格差が深刻化し、地主、外部の建設会社、テクノロジー企業が利益を得る一方で、住民の大部分は間接的な恩恵しか受けられないという事態を招く恐れがある。.
土地の必要性と農業は分配上の対立を生む
数ギガワット規模の太陽光発電所には、相当な広さの土地が必要となる。スティールリバーにおける具体的な土地利用は、モジュール技術、設置間隔、地形、緩衝地帯、そして蓄電設備の設置場所によって左右される。具体的な価値に関わらず、エネルギー生産、農業、環境保全、そして地域開発の間で土地利用をめぐる対立が生じる。農業が盛んな地域では、土地を賃貸することで所有者に安定した収入をもたらすことができる一方で、賃貸料や土地市場にも影響を与える可能性がある。.
農地の転用が必ずしも経済的に問題となるわけではありません。太陽光発電プロジェクトは、特定の農業利用よりも肥沃度の低い土壌でも、より高く安定した収入を生み出すことができます。さらに、廃止措置義務、財政保証、土壌保護対策が遵守されれば、土地を不可逆的に消費することはありません。運用期間終了後、土地は一般的に他の用途に利用できます。問題となるのは、廃止措置費用が過小評価されている場合、排水システムが損傷している場合、または地域住民が立地選定に十分に関与していない場合です。.
公共の受容を得るためには、広告メッセージよりも長期契約と透明性のある責任分担が重要となる。自治体は、事業者が倒産した場合に誰が解体・処分責任を負うのか、消防署はバッテリーによる損傷にどのように備えるのか、どの道路が大型輸送によって負担を受けるのかを知る必要がある。同様に重要なのは、税収の公平な分配である。学校や自治体が新たな収入源を得ると同時に、インフラ整備や安全対策費用が全額賄われるのであれば、このプロジェクトは地域社会に幅広い利益をもたらすことができる。.
会計上の制限を伴う気候変動対策のメリット
大規模な太陽光発電所や蓄電施設の増設により、地域電力システムの平均排出強度が低減すると見込まれています。太陽光発電は、天然ガスや石炭火力発電を代替する場合に特に効果的です。しかし、実際の排出削減量は、どの発電所が出力を削減するかによって時間ごとに変動します。送電網の混雑により太陽光発電が抑制された場合や、既に低炭素発電を代替している場合は、追加的な効果はそれほど顕著ではありません。蓄電池による蓄電は効果を高めることができますが、充電損失が発生し、製造・建設段階で独自の排出物も発生します。.
vPPAは、既存施設から安価な原産地証明書を購入するよりも、新規発電容量とのより信頼性の高いつながりを生み出します。追加性の原則は、契約がプロジェクトの資金調達と建設に大きく貢献する場合に満たされます。スティール・リバーの場合、長期オフテイク契約、数十億ドル規模の資金調達、そして建設開始の組み合わせは、実体経済への大きな貢献を示しています。しかし、これはGoogleのデータセンターが常にゼロエミッションで稼働することを意味するものではありません。.
年間エネルギー収支と時間当たりの供給量の区別は依然として重要である。太陽光発電所は、理論的にはデータセンターの年間消費量を相殺するのに十分なエネルギーを年間を通して生産できる。しかし、夜間の実際の電力構成は依然として他の供給源から供給される。蓄電池はこのギャップを縮小するが、埋められるのは限られた期間のみである。したがって、客観的な評価においては、気候変動対策上のメリットを過小評価したり、年間収支を完全な脱炭素化と同一視したりするべきではない。.
GoogleとCypress Creekにとってのリスク
サイプレス・クリークにとって最大のリスクは、建設コスト、サプライチェーン、送電網への接続、技術性能、そして規制変更にある。この規模のプロジェクトには、膨大な量のモジュール、インバーター、変圧器、鉄鋼、ケーブル、バッテリーシステムが必要となる。重要な部品の一つでも遅延が発生すると、スケジュールが狂い、資金調達コストが増加する可能性がある。また、異常気象、雹、洪水、高温なども、発電量、保険料、メンテナンス費用に影響を与える。.
Googleは主に市場価格、会計、および評判に関するリスクを負います。関連する卸売価格が長期的に合意された契約価格を下回った場合、金銭的な補償額が増加する可能性があります。太陽光発電所と消費地の価格が乖離した場合、契約のヘッジ効果は一部失われます。さらに、地域の電気料金が上昇したり、送電網の拡張が停滞したり、気候変動対策の公約が純粋に会計上の都合によるものだと批判されたりした場合、世間の認識が変わる可能性があります。.
もう一つのリスクは、AI市場の成長速度です。コンピューティング能力の需要が予想よりも緩やかに伸びたり、新しいチップによってエネルギー消費量が大幅に削減されたりした場合、Googleは長期的に見て必要以上のエネルギー契約を抱えることになる可能性があります。しかし、現状ではその逆のリスク、つまり新たな発電所や送電網の建設速度よりも需要の伸びの方が可能性が高いように思われます。この場合、エネルギー契約を早期に確保することの戦略的価値は高まります。.
エネルギーとテクノロジーの新たな中心地
Steel Riverの事例は、ハイパースケーラーがエネルギー政策においていかに重要な役割を担うようになったかを示している。彼らの意思決定は、どの発電所が建設されるか、銀行がどの技術に融資するか、どの地域に新たな送電網が整備されるかに影響を与える。これにより、民間企業は経済全体に関わるインフラに対して相当な権力を持つことになる。企業が資本と長期的な需要を提供するため、この展開は政府の計画策定を加速させる可能性がある。しかし、公共送電網が個々の大口消費者のニーズを満たすために拡大していくにつれて、民主主義や規制上の問題も生じる可能性がある。.
適切な政治的対応は、こうした投資を阻止することではない。より賢明なのは、明確なコスト発生要因ルール、透明性のある特別料金、拘束力のある最低支払額、柔軟性要件、そして自治体による公平な参加である。大規模消費者は、自らが生み出す追加の発電、送電網、および予備力コストを負担すべきである。同時に、柔軟な負荷管理、容易に利用可能な蓄電池、あるいは他の顧客にも利益をもたらす投資など、実証可能なシステム上のメリットに対して補償されるべきである。.
米国各州間の競争において、新たな立地モデルが台頭しつつある。低税率と安価な土地だけではもはや十分ではない。成功する地域には、迅速な許認可手続き、強固な送電網、十分な発電能力、熟練労働者、そして住民の支持が必要となる。アーカンソー州はこれらの要素を組み合わせようとしている。これが持続的なテクノロジー・クラスターにつながるかどうかは、州が個々の大規模プロジェクトにとどまらず、地域における専門知識とサプライチェーンを構築できるかどうかにかかっている。.
このプロジェクトが太陽光発電市場に意味すること
太陽光発電業界にとって、スティールリバー発電所は強い需要シグナルとなる。ギガワット規模の企業向け電力購入契約(PPA)は、開発者が小規模な電力販売に依存しないため、プロジェクト構想から資金調達までの期間を短縮する。同時に、要求事項も増加している。ハイパースケーラーは、大量供給、確実なスケジュール、透明性の高いサプライチェーン、高い環境基準、そして発電と消費のタイミングの整合性の向上をますます重視している。蓄電や柔軟性の概念を持たない純粋な太陽光発電プロジェクトは、特定の市場では経済的に魅力が薄れつつある。.
そのため、市場は可能な限り多くの再生可能エネルギー(メガワット時)を調達することから、よりシステム的に価値のあるエネルギー構成を調達することへと移行しつつある。蓄電池、地理的分散、そして様々な発電方法の組み合わせが重要性を増している。契約内容もより複雑化しており、固定価格に加え、最低購入数量、最低価格、蓄電スケジュール、出力抑制ルール、そして地域生産に関する要件などが合意されるようになっている。.
開発業者にとって、これは統合への流れを加速させている。数十億ドル規模の投資を伴うプロジェクトには、潤沢な資金力、経験豊富なチーム、そして国際的な銀行へのアクセスが不可欠だ。小規模な事業者は、現地パートナー、サービスプロバイダー、あるいはサプライヤーとして参加することで恩恵を受けることはできるが、同等のプロジェクトを単独で管理することは困難だろう。そのため、競争の焦点は、単に土地を取得することから、エネルギー、蓄電、送電網への接続、資金調達、そして主要顧客との契約を統合パッケージとしてまとめる能力へと移りつつある。.
Steel Riverがすべての場所にとって新しい標準モデルにならない理由
象徴的な意義は大きいものの、このプロジェクトは自由に複製できるものではない。アーカンソー州は比較的安価な土地、産業インフラ、そして追加の太陽光発電が脱炭素化に大きな価値をもたらす電力市場を有している。既に太陽光発電量が非常に多い地域では、日中の価格が非常に低いため、同様のプロジェクトを実施するには、より大規模な蓄電設備やその他の収益源が必要となる可能性がある。人口密度の高い地域では、土地取得や許認可にかかる費用が事業モデルを複雑化させる可能性がある。.
すべての企業がGoogleのような信用力を持っているわけではない。顧客が財務的に強固でグローバルに事業を多角化しているため、長期契約は銀行にとって特に価値がある。小規模な電力顧客であれば、追加の担保を提供するか、より高い融資コストを受け入れなければならないだろう。したがって、このプロジェクトは普遍的な基準を示すというよりは、ハイパースケーラーがインフラ戦略のために資本市場を動員する特有の能力を示すものと言える。.
さらに、単一の巨大プロジェクトは集中リスクを生み出します。技術的な問題、送電網の遅延、あるいは政治的な対立は、大規模な発電容量に即座に影響を及ぼします。複数の場所と技術に分散投資することで、より強固な体制を構築できます。そのため、Googleは複数の地域で同時に多数のエネルギー契約を締結しようとしています。Steel Riverは重要な要素ではありますが、多様な調達ポートフォリオを完全に代替するものではありません。.
総合的な経済評価
スティールリバー・エネルギーセンターは、主にAI時代の産業政策インフラプロジェクトである。その経済的な核心は、グーグルによる象徴的な太陽光発電設備の購入だけではない。重要なのは、長期の企業契約によって数十億ドル規模の民間資本が動員され、新たな発電・蓄電能力が実現し、大規模データセンターの建設が確保される点にある。この契約は、これまで別々に考えられてきたデジタルサービス、発電、プロジェクトファイナンス、地域開発という4つの市場を結びつけるものだ。.
そのメリットは計り知れない。新たな太陽光発電設備と蓄電設備によって、地域のエネルギー構成はよりクリーンで多様なものとなる。資金調達によって建設契約、税収、そして米国製部品への需要が生まれる。Googleは新たなエネルギー源への長期的なアクセスを獲得し、急速に増加する電力需要の安定性を向上させる。アーカンソー州は大規模な投資、新たなインフラ整備、そしてAIやエネルギー集約型デジタル産業の拠点としての地位を確立する機会を得る。.
制約も同様に深刻です。vPPAはデータセンターに24時間365日、直接的にグリーン電力を供給するものではありません。太陽光発電は発電所の発電容量を保証するものではなく、2.9ギガワット時の蓄電容量では数日間の電力供給を賄うには不十分です。送電網の拡張、予備容量、従来型の発電設備は依然として必要です。さらに、現状のGoogleの確定購入量は最初の2段階に集中しており、2.45~2.5ギガワットの最終拡張段階全体と単純に比較することはできません。.
最終的に、このプロジェクトが経済的に魅力的なものとなるには、以下の3つの条件を満たす必要があります。第一に、GoogleとCypress Creekが、関連するインフラ整備費用とその後の費用を実際に負担すること。第二に、送電網への接続を拡張する際に、太陽光発電量の増加が定期的に抑制されることなく、他の消費者も投資の恩恵を受けられるようにすること。第三に、税収、人材育成、地域調達を通じて、持続可能な地域価値を生み出すこと。これらの条件が満たされれば、スティールリバーは、デジタル化の進展と新たなエネルギーインフラ整備を融合させるモデルとなるでしょう。.
しかし、より深いメッセージはアーカンソー州だけにとどまらない。人工知能は無形のクラウドではなく、資本、資源、エネルギーを大量に消費する産業である。データセンターが拡大すればするほど、テクノロジー企業自身が発電、送電網、システム安定性に対する責任を負わなければならなくなる。したがって、Googleの太陽光発電への投資は、単なる気候変動対策プロジェクトではない。それは、デジタル化の次の段階が、実際のエネルギー供給にかかっていることを認めるものなのだ。.
太陽光発電と建設分野における事業開発のパートナー
産業用屋上太陽光発電から太陽光発電所、さらに大規模な太陽光発電駐車場まで
☑️ 当社のビジネス言語は英語またはドイツ語です。
☑️ 新機能: 母国語での対応!

Konrad Wolfenstein
私と私のチームは、あなたの個人アドバイザーとして喜んでお手伝いさせていただきます。.
こちらの問い合わせフォームにご記入いただくか[email protected]。、 +49 7348 4088 965までお電話ください。メールアドレスはです
私たちの共同プロジェクトを楽しみにしています。.