インテリジェント倉庫:自動化が物流における力関係をどのように変えているか – AIを活用したクリエイティブな画像:Xpert.Digital
ロボットを増やせば効率も上がる?倉庫業務において本当に重要なのは何なのか。
倉庫の自動化:多くの企業は、これらのコストとリスクを見落としている。
物流の未来:インテリジェント倉庫が競争力をどのように変えるか
ロボット、人工知能、自動倉庫システムは、処理速度の向上とコスト削減を約束します。しかし、新しい技術だけでは倉庫の効率化は実現しません。プロセスが適切に組織化されていなかったり、データが信頼できなかったりすると、自動化によって既存の問題が悪化する可能性さえあります。重要なのは、技術、資材の流れ、そして運用プロセスがどれだけうまく連携するかです。この記事では、どのようなビジネスモデルが市場を形成しているのか、地域によって機会がどのように異なるのか、そして企業が投資する際に考慮すべき点(総コスト、ソフトウェア、メンテナンス、信頼性など)について解説します。.
スマート倉庫:なぜ良質なデータは新しいロボットよりも重要なのか
ロボットだけを購入することは、単に非効率性を自動化しているだけかもしれない。
インテリジェント倉庫は、単なる技術的な近代化から、競争力を左右する戦略的な課題へと進化しつつあります。その主な目的は、できるだけ多くの人を機械に置き換えることではありません。重要なのは、在庫レベル、資材の流れ、ワークフロー、顧客ニーズを整合させ、企業がより信頼性が高く、経済的で、適応性の高い運営を実現できるようにすることです。倉庫がインテリジェントであると言えるのは、単にロボットが稼働しているからではなく、変化に効果的に対応できるからです。.
したがって、中心的な経済学的テーゼは次のとおりである。インテリジェント倉庫の持続可能な価値は、プロセス設計、データ品質、自動化、および運用管理の相互作用から生まれる。個々の技術は大きな改善をもたらす可能性がある。しかし、それらは資本を拘束し、技術的依存度を高め、既存の組織的問題を覆い隠してしまう可能性もある。説得力のある実証運用と、長年にわたって完全に収益を上げるシステムの間には、大きな隔たりがある。.
市場はこの緊張関係を明確に反映している。一方では、高性能なイントラロジスティクスの需要が高まっている。他方では、投資は経済情勢、資金調達コスト、建設活動、主要顧客の財務状況に左右される。2025年の世界の倉庫自動化市場は、受注が約7%増加すると予測されている。しかし、この成長は実際の需要の増加だけによるものではない。鉄鋼価格と人件費の上昇がプロジェクトコストを押し上げ、同時に個々の大規模投資プログラムが市場全体を支えた。したがって、名目上の成長は、自動化倉庫の数の増加に必ずしも結びつくわけではない。.
健全な市場分析を行うには、産業バリューチェーン、サプライヤーの多様な競争モデル、そして地域ごとの需要状況という3つのレベルを個別に検討する必要があります。これらを組み合わせることで初めて、どの技術が経済的に実現可能か、どの企業が構造的な優位性を持っているか、そして魅力的な投資機会がどこで生まれているかが明らかになります。.
統計的な境界線が曖昧な、将来有望な巨大市場。
市場を定義するだけでも、慎重な検討が必要です。インテリジェント倉庫、倉庫自動化、イントラロジスティクス、ロジスティクス自動化は同義語ではありません。市場分析の中には、自動保管・搬送システムに主に焦点を当てたものもあれば、倉庫管理ソフトウェア、センサー、モバイルロボット、サービス、あるいは実際の倉庫以外の用途も含めたものもあります。.
ある市場予測では、世界のスマート倉庫市場は2025年には312億1000万米ドル規模に達し、2030年には464億2000万米ドルに成長すると見込まれています。これは年平均8.3%の成長率に相当します。倉庫自動化に関する別の調査では、市場規模は2032年までに約640億米ドルに達し、2026年から2032年までの年平均成長率は12.3%になると予測されています。これらの数値は異なる調査枠組みに基づいているため、単純に合計したり、直接比較可能な指標として扱うべきではありません。.
この方法論上の制約は、経済的意思決定において不可欠です。異なる市場定義を混在させると、実際に達成可能な需要を過大評価してしまう可能性があります。把持技術のメーカーは、総合的な流通センターを建設するゼネコンとは、同じ市場を対象としているわけではありません。同様に、ソフトウェアプラットフォームの収益ポテンシャルは、顧客の総投資額と必ずしも一致するものではありません。.
販売統計も明確な解釈が必要です。2024年には、輸送・物流用途向けの業務用サービスロボットが約10万2900台販売されたと報告されており、前年比14%増となっています。これは、記録された業務用サービスロボットの半数以上がこの用途カテゴリーに属していることを意味します。ただし、このカテゴリーには倉庫用ロボットだけでなく、その他の輸送作業用ロボットも含まれます。さらに、これは一部の企業を対象としたサンプルであり、世界中のすべての設置状況を網羅したものではありません。.
したがって、信頼できる結論は、すべてのサブセクターが同じペースで成長するということではない。むしろ、自動化された物品搬送はロボット工学の重要な商業的応用例であるものの、実際の成長経路は技術、地域、顧客層によって大きく異なるということである。.
倉庫投資の論理が変化する理由
インテリジェント倉庫への需要は、複数のコスト要因が同時に発生していることへの対応として理解できる。企業は限られた労働力をより効率的に活用し、配送能力に対する高まる需要に対応し、不確実な販売動向に対処する必要がある。したがって、労働力不足と受注処理に対する需要の高まりは、自動化を推進する主要な要因の一つである。.
注文内容の変化は、経済的な観点から特に重要です。大型配送が少ない倉庫と、小口注文が多く、返品が頻繁で、製品の組み合わせが多様な倉庫では、組織構造が異なります。取り扱う商品の量だけが、必要な労力を決定する要因ではありません。注文品目の数、製品の種類、必要な処理手順は、純粋な出荷量よりもコストに大きな影響を与える可能性があります。.
これは、容量と効率の根本的な違いにつながります。追加スペースは、最初は単に空間を増やすだけで、検索時間、在庫エラー、梱包ステーションでのボトルネックを解消するわけではありません。逆に、保管場所の配置を改善することで、完全自動化システムをすぐに導入することなく、既存の建物の効率を高めることができます。.
もう一つの重要な要因は、信頼性の経済的重要性です。在庫管理が不正確だと、誤った仕入れ、不必要な安全在庫、配送遅延、追加輸送などにつながる可能性があります。そのため、倉庫は自社の人件費だけでなく、売上、購買、生産、そして資金繰りにも影響を与えます。.
したがって、投資判断は倉庫従業員一人当たりの節約額だけに矮小化されるべきではない。企業がどれだけの運用上の不確実性をどれだけのコストで管理できるかという問題に関わる。たとえ人件費の削減効果が限定的であっても、重要な生産プロセスを安定させたり、高額な拠点拡張を回避したりできる解決策は、経済的に妥当であると言える。.
産業における価値創造は、ロボットが登場するずっと前から始まっている。
インテリジェント倉庫の産業チェーンは、多層構造のシステムとして理解できます。その出発点には、材料と産業用部品があります。これらには、鉄骨構造、ラック、駆動装置、ギア、ローラー、コンベアモジュール、バッテリー、充電装置、制御システム、カメラ、セキュリティ技術などが含まれます。この段階では、配送能力、品質、標準化が、下流サプライヤーの競争力を左右します。.
第2層は、特殊な機械とサブシステムで構成されています。自動化された小型部品倉庫、パレット倉庫、シャトルシステム、仕分けシステム、移動式搬送ロボット、ロボットハンドリングステーションなどがそれぞれ特定のタスクを実行します。これらの経済的メリットは、それぞれの製品範囲と資材の流れにどれだけ適しているかに大きく左右されます。.
その上に制御・ソフトウェア層が位置する。この層は、注文、在庫、リソース、および技術システムを相互に接続する。この接続があって初めて、個々の機械が連携した全体システムへと変化する。したがって、倉庫自動化における標準的な市場アプローチは、保管、搬送、仕分け、ピッキングだけでなく、ソフトウェア、統合、およびサービスも包含する。.
もう一つの付加価値段階は、システム統合です。ここでは、建物、技術、防火設備、IT、そして運用プロセスが調整されます。目に見える技術的要素は評価しやすいものの、それらの統合の質は評価しにくいため、この作業はしばしば過小評価されがちです。.
最終段階は、ライフサイクル全体を通しての運用です。保守、スペアパーツ、ソフトウェアアップデート、近代化、拡張は、二次的な追加サービスではありません。これらは、当初計算された性能が維持されるかどうかに直接影響します。.
この構造は重要な経済的差異を生み出す。機械の販売は一度限りの収益をもたらす。一方、信頼性の高いメンテナンスが行き届いたシステムは、長年にわたって継続的な収益を生み出すことができる。顧客にとって、この長期的な関係は安心感と同時に、潜在的な依存度をもたらす。.
経営層が経済的利益を決定する理由
スマート倉庫では、複数の意思決定レベルが連携して機能する必要があります。倉庫管理システム(WMS)は、在庫、保管場所、注文を管理します。機械レベルの制御システムは、技術的な動作を実行します。より上位の実行層またはオーケストレーション層は、タスクの優先順位付けやリソースの調整を行うことができます。.
市場ではこれらの用語が必ずしも一貫して使用されているとは限りません。そのため、経済的な観点からは、製品名よりも責任の具体的な割り当ての方が重要です。どのシステムがシーケンスを決定するのか?在庫情報はどこで確実に管理されるのか?どの組織が障害に対応するのか?そして、複数のサブシステムが個別に機能しているにもかかわらず、全体的なパフォーマンスが達成されない場合、誰が責任を負うのか?
この制御システムの重要性の高まりは、主要サプライヤーの戦略的方向性にも反映されている。KIONは2026会計年度の初めに、サプライチェーンソリューション部門をインテリジェントオートメーションソリューションに名称変更した。同時に、Dematicブランドは包括的なサプライチェーン制御の分野でより強力な地位を確立しようとしている。これは、個々の倉庫技術から複雑なプロセスの調整へとサービス提供範囲を拡大していることを反映している。.
オペレーターにとって、高性能なソフトウェアアーキテクチャは拡張性を向上させることができます。これにより、新しいロボットやワークステーションを段階的に統合することが可能になります。ただし、そのためには適切なインターフェース、明確なデータモデル、そして明確に定義された責任分担が必要です。.
オープン性だけでは、全体的なコスト削減は保証されません。様々な製品で構成されたアーキテクチャは、統合やテストに多大な労力を要する可能性があります。逆に、閉鎖的で統合されたシステムは運用が容易かもしれませんが、後々のベンダー変更が困難になる場合があります。したがって、最適な選択肢は単一のアプローチに限定されるものではありません。複雑さ、社内能力、そして長期的な立地戦略によって最適な選択肢は異なります。.
人工知能は、運用データに基づいて評価されなければならない。
人工知能は倉庫業務の可能性を広げますが、健全なプロセス組織に取って代わるものではありません。関連する応用例としては、物品の視覚認識、ロボットによる把持プロセスの改善、注文の優先順位付け、技術的な不具合の予測、移動ロボットの動的な協調などが挙げられます。シミュレーションに基づく計画策定や予測的なリソース配分も重要性を増しています。.
異なる技術的タスクを区別する必要がある。画像を分析するシステムは、経路計画アルゴリズムとは異なる問題を解決する。同様に、音声アシスタントシステムは、安全性が極めて重要な機械の動作を制御するのに必ずしも適しているとは限らない。.
経済評価においては、製品がAIソリューションとして販売されているかどうかは重要ではありません。重要なのは、適切なベンチマークと比較して、測定可能な優位性を提供できるかどうかです。ルールベースの制御システムが安定したタスクを信頼性高く、かつ費用対効果の高い方法で実行できるのであれば、より複雑なソリューションは、その追加的な労力に見合うだけの正当性を示す必要があります。.
したがって、実際の運用条件下における主要業績評価指標(KPI)は特に重要です。これには、エラーなく完了した注文数、必要な人的介入回数、障害発生後の復旧時間、および異常品目への対応状況などが含まれます。平均検出率が高くても、残りのエラーによるコストが特に大きい場合は、経済的な意義はほとんどないかもしれません。.
データ品質もまた、その有用性を制限する要因となる。製品の寸法が不正確であったり、梱包データが不整合であったり、在庫計上が遅れたりすると、インテリジェント制御システムが体系的に誤った判断を下す可能性がある。したがって、データ保守は準備段階の副次的なプロジェクトではなく、倉庫生産システムの継続的な構成要素である。.
4つのビジネスモデルが競争環境を形成する
競争環境は、単一のランキングよりもビジネスモデルによって分類する方がより適切である。第一のグループは、幅広い分野に展開するシステムプロバイダーおよびインテグレーターで構成される。主要な市場プレーヤーには、Dematic、Daifuku、SSI Schäfer、KNAPP、Vanderlande、Swisslog、TGW、Honeywell Intelligratedなどが挙げられる。これらの企業は、倉庫技術、マテリアルフロー、ソフトウェア、統合、サービスといった様々な組み合わせで競合している。.
彼らの強みは、複雑なプロジェクトを扱い、多数の技術分野を統合することにあります。クライアントは包括的なソリューションを得ることができ、責任分担をより効果的に統合できます。同時に、こうしたプロジェクトは多くの場合、多額の資金を必要とし、綿密な計画が不可欠です。.
2つ目のグループは、より専門的な技術とロボットを提供する企業で構成されています。AutoStore、Geekplus、Locus Robotics、Symboticといった企業は、倉庫自動化においてそれぞれ異なる技術的・商業的アプローチを採用しています。これらの企業は完全に互換性のある競合企業ではなく、それぞれのソリューションは異なる製品構造、動作タスク、自動化レベルに対応しています。.
3つ目のグループは、ソフトウェアベンダーとプラットフォーム企業で構成されています。彼らの競争優位性は、異種技術の管理、最適化プロセス、あるいは他のエンタープライズソフトウェアとの統合にあると考えられます。彼らのビジネスの大部分は、自社アプリケーションが業務組織にどれだけ深く統合されているかに左右されます。.
第4グループは、地域密着型のシステムインテグレーター、保守専門業者、および業界特化型ソリューションプロバイダーで構成されます。これらの企業は、グローバルな規模よりも、顧客との近接性、迅速な対応、既存システムに関する知識が重要な場合に成功を収めることができます。.
この構造は、企業が市場全体を支配することなく、特定のサブマーケットでリーダーになれる理由を説明する。自動倉庫技術のサプライヤーは、移動式搬送ロボットのサプライヤーと必ずしも直接競合するとは限らない。むしろ、パートナーシップ、販売チャネル、共同プロジェクトなどが生まれることが多い。.
規模が大きいからといって、プロジェクトや経済的なリスクから守られるわけではない。
大手プロバイダーは、実績、国際的なサービス組織、そして豊富な開発リソースを有している。しかしながら、彼らの事業は依然として、大規模投資プロジェクトのタイミングに部分的に左右される。.
これは、KIONのサプライチェーンソリューション部門の2025年の数値からも明らかです。受注額は39.5%増加して約35億9,900万ユーロとなり、部門売上高は4.4%増加して約30億7,100万ユーロとなりました。プロジェクト事業とサービス事業の両方が成長しました。.
成長率の違いは、受注と収益を別々に分析する必要がある理由を示しています。新規プロジェクトはすぐに収益に直結するわけではありません。計画、製造、設置、そして生産立ち上げには時間がかかります。したがって、受注が好調な年であっても、収益への本格的な影響は後になってから現れる可能性があります。.
同様に、大量の受注残があるからといって、必ずしも高収益が保証されるわけではありません。重要な要素は、計算された利益率、技術的なリスク、契約条件、そして納期を守る能力です。コストが増加したり、インターフェースの問題で追加作業が必要になったりすれば、大量の受注も経済的に失敗に終わる可能性があります。.
これにより、競合分析においてより詳細な状況把握が可能になります。導入済みのシステムは、サービスおよび近代化事業へのアクセスを提供します。新たな大規模プロジェクトは成長を可能にする一方で、プロジェクト管理と資金繰りへの負担も増大させます。したがって、新規システム、ソフトウェア、保守、拡張をバランスよく組み合わせた構成は、短期的な受注を大量に行うよりも経済的に価値が高いと言えます。.
モジュール型ロボット工学は、参入障壁を変えつつある。
移動ロボットとモジュール式システムは、投資計画の可能性を大きく変えつつあります。企業は倉庫全体の組織を一度に再構築するのではなく、輸送やピッキングといった特定の作業を自動化し、後から範囲を拡大していくことが可能です。そのため、拡張性と柔軟性に優れたソリューションへの需要は、長期的な市場成長の重要な原動力と考えられています。.
最大の利点は、不確実性への対応にある。将来の受注量を予測するのが難しい場合、段階的な事業拡大という選択肢には独自の経済的価値がある。初期投資額を少なくすることで、誤った判断のリスクを抑え、実践的な経験を積むことができる。.
しかし、モジュール化は無限の拡張性を意味するものではありません。ロボットを追加するには、交通スペース、充電設備、搬送ポイント、そして十分な性能を持つワークステーションが必要です。これらの制約が開発プロセスで考慮されない場合、ロボットの台数が増えるにつれて待ち時間が長くなる可能性があります。.
これは重要な計画ルールにつながる。すなわち、ロボットを追加した場合の性能限界は必ずしも一定ではないということだ。システムは当初はほぼ比例的に成長するが、後になって別のボトルネックで機能不全に陥る可能性がある。.
サプライヤーにとって、これは競争の焦点が単なる車両技術から、運用全体の管理へと移行することを意味します。車両管理、故障管理、安全性、メンテナンス、そしてシステム統合が、柔軟なソリューションが日常的な使用において真に柔軟性を維持できるかどうかを決定づけるのです。.
LTWイントラロジスティクスソリューション

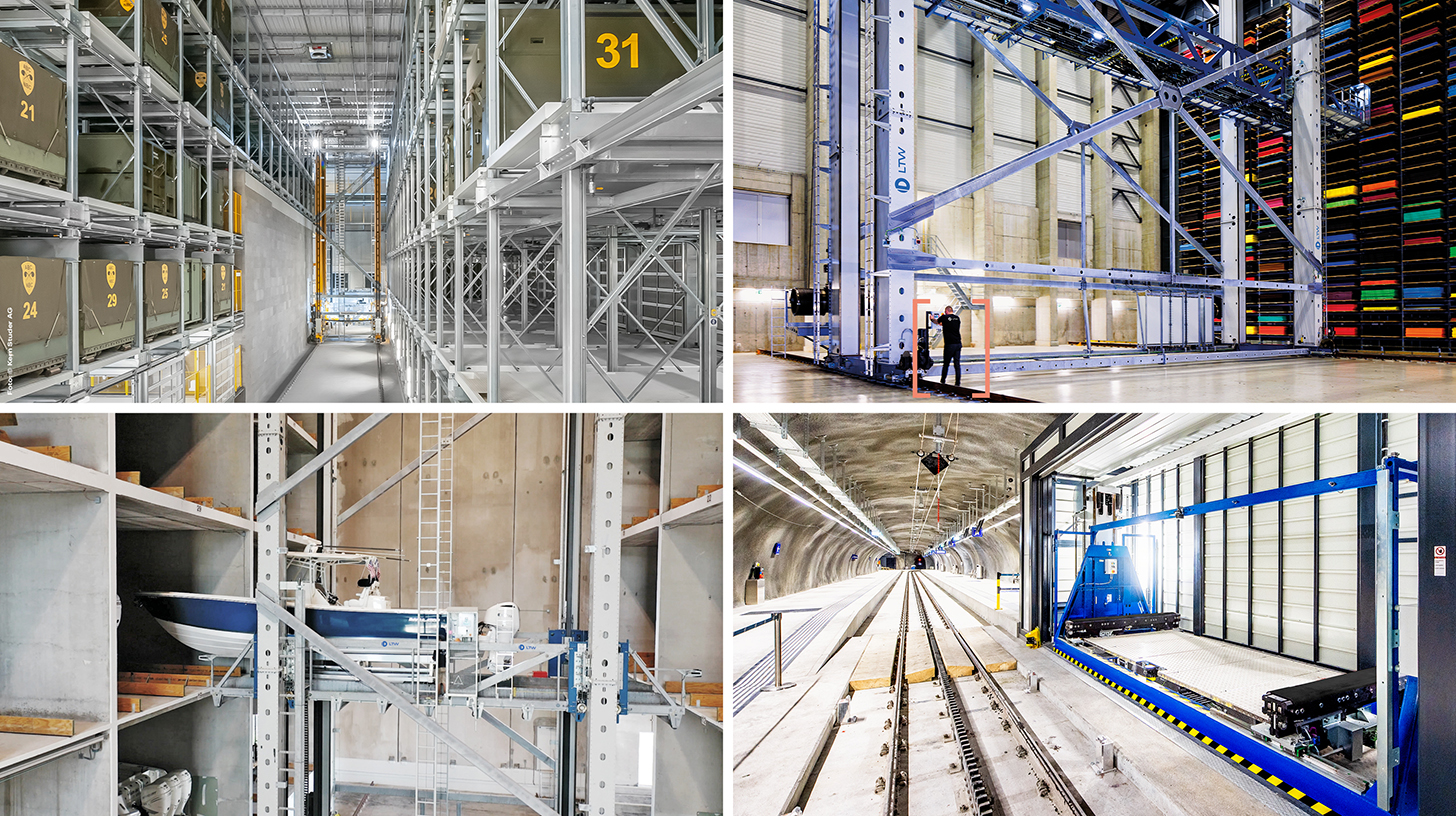
LTW Intralogistics – フローのエンジニア - 画像: LTW Intralogistics GmbH
LTWは、個々のコンポーネントではなく、統合された包括的なソリューションをお客様に提供しています。コンサルティング、プランニング、機械・電気技術コンポーネント、制御・自動化技術、そしてソフトウェアとサービスまで、すべてがネットワーク化され、精密に調整されています。.
主要部品の内製化は特に有利であり、品質、サプライチェーン、インターフェースを最適に管理できます。.
LTWは信頼性、透明性、そして協力的なパートナーシップを象徴しています。忠誠心と誠実さは当社の理念にしっかりと根付いており、握手は今でも私たちの大切な絆です。.
これに関連して:
ヨーロッパは、既存ベアリングの再生利用において大きな市場を提供している。
利用モデルはコストとリスクを再分配する
従来の機器購入に加え、利用ベースおよびサービスベースのビジネスモデルが注目を集めている。サービスとしてのロボット(RaaS)では、技術サービスが定期的な支払いによって提供される。輸送・物流ロボット分野では、こうしたサービスの提供が2024年に42%増加したが、従来型の販売は依然として最も重要なマーケティングチャネルであった。.
顧客にとって、このようなモデルは初期投資額を削減できるという利点があります。さらに、保守や技術サポートを単一の契約にまとめることができる場合もあります。これは、特に社内の技術リソースが限られている場合に、参入を容易にするのに役立ちます。.
しかし、経済性評価は初期費用の低さだけに限定されるべきではありません。契約期間、最低購入要件、価格変動、拡張費用、解約オプションなど、すべてが総コストに影響を与えます。長期にわたって集中的に使用されるシステムは、所有する方が費用対効果が高い場合があり、一方、柔軟な契約は需要が不確実な時期に有利になります。.
プロバイダーは、追加のリスクも負うことになる。技術開発資金を調達し、長期にわたってその性能を保証しなければならないからだ。そのため、利用率、残存価値、顧客の信用力がより重要になる。.
利用モデルは投資コストをなくすものではありません。単に、資金調達、運用責任、リスクを関係者間で再配分するだけです。そのメリットは、この配分が顧客の実際の不確実性と一致するかどうかにかかっています。.
地域市場の潜在力を見出すには、色鮮やかな世界地図以上のものが必要だ。
信頼性の高い地域別ヒートマップは、少なくとも3つの側面、すなわち現在の市場規模、予想される成長率、および個々のアプリケーションの経済的魅力を区別する必要があります。大規模な市場は成長が緩やかな場合があり、小規模な市場は高い成長率を示すものの、絶対的な収益は限られている場合があります。.
地域的なコストやインフラ要因も影響します。一般的に、人件費が高いほど、削減できる労働時間の価値は高まります。土地価格が高いと、より高密度な保管が魅力的な選択肢となります。逆に、信頼性の低い技術インフラやメンテナンス能力の不足は、同様の自動化アプローチを阻害する可能性があります。.
最近の業界予測によると、2025年から2030年にかけて、欧州、中東、アフリカ地域では年平均約7%の成長が見込まれています。アメリカ市場では約6%、アジア太平洋地域では約5%の成長が予測されています。世界全体では、この数字は約6%です。.
この予測は、ロボット工学およびソフトウェア分野全体を網羅した普遍的なランキングではありません。異なる定義を用いた他の研究では、異なる結果が得られています。まさにこの理由から、地域別のヒートマップは、単一の成長率ですべての技術と国を適切に説明できるという印象を与えるべきではありません。.
むしろ、投資判断を行う際に問うべきは、顧客需要、コスト構造、立地条件、技術サポートの具体的な組み合わせがどのようなものか、ということである。.
ヨーロッパは、既存ベアリングの再生利用において大きな市場を提供している。
欧州の自動化市場は均一ではありません。現状の動向は国や業界によって大きく異なります。オランダ、北欧、英国では需要状況が比較的良好である一方、ドイツでは主要顧客における投資活動の低迷により、短期的には苦境に立たされています。.
これは二つの側面から捉えることができる。一方では、経済の低迷と産業への投資意欲の低下が新規プロジェクトの進行を遅らせる可能性がある。他方では、特に既存の倉庫施設は、近代化、より優れたソフトウェアの導入、そして個々のボトルネックの解消といったニーズを抱えている。.
しかし、既存の敷地は、新築の建物とは異なる要件を抱えています。利用可能な高さ、地盤条件、防火対策、柱の配置、そして継続的な運用状況などが、技術的な自由度を制限します。解決策は、理論的に最適な建物を前提とするのではなく、既存の条件に適応したものでなければなりません。.
これは、サプライヤーにとって既存の業務を近代化する機会を生み出す。経済的なメリットは、新技術の販売だけでなく、可能な限り混乱を最小限に抑えて導入することにもある。生産の中断やサプライチェーンの障害は、期待される利益を著しく損なう可能性がある。.
この点において、ドイツは依然として困難な市場である。短期的な需要の低迷は、必ずしも長期的な潜在力の欠如を意味するものではない。しかしながら、説得力のある経済的実現可能性調査と低リスクの実施構想の重要性は高まる。.
中央ヨーロッパおよび南東ヨーロッパでは、自動化計算に関して異なるアプローチが必要となる。
中央ヨーロッパおよび南東ヨーロッパの地域においては、西ヨーロッパの高賃金地域における投資ロジックをそのまま採用することはほとんど意味がありません。決定的な要因となるのは、現地の総コスト、従業員の確保状況、受注状況、そしてその地域の戦略的な役割です。.
サプライチェーンの多様化と地域化という観点から、ポーランドとチェコ共和国は重要性を増している市場として挙げられる。しかし、だからといって、両国が地域内の他のすべての国と同等であるとは限らない。.
ルーマニアやブルガリアのような国では、分析は具体的な運用データに基づいて行うべきである。人件費の削減だけでも、人件費の削減によって償却期間を延長できる可能性がある。同時に、在庫精度、トレーサビリティ、スペース利用効率、あるいは海外顧客への安定供給といった要素も、自動化の経済的正当性を示すものとなる。.
現実的な参入戦略としては、段階的なデジタル化が挙げられます。まず、信頼性の高いマスターデータ、モバイルによるデータ収集、明確なプロセス責任体制を確立することで透明性を確保します。その後、個々の輸送ルートや標準化された処理手順を自動化していくことができます。.
このランキングは、大規模施設を全面的に否定するものではありません。安定した物流量を誇る大量生産拠点であれば、賃金水準の低い地域であっても、包括的な自動化を正当化できる可能性があります。決定的な要素は、国名ではなく、具体的な用途です。.
北米は、投資力と大口顧客への依存という二つの要素を併せ持っている。
アメリカ市場は、大手小売・物流企業による大規模投資プログラムの影響を強く受けている。こうしたプログラムは数年間にわたって需要を支えることができる一方で、特に大規模なプロジェクトが成長の大きな部分を占める場合、市場データを歪める可能性もある。2025年においては、大手小売企業による大規模プロジェクトが、世界的な新規受注の主要な推進要因の一つとなった。.
サプライヤーにとって、主要顧客は、再現性のあるソリューション、大量生産、国際的な実績を提供してくれるため魅力的です。しかし、こうした相関関係は市場集中リスクを高めることにもつながります。主要顧客が投資計画を延期した場合、受注量や設備稼働率に大きな影響を与える可能性があります。.
さらに、建設費と資材費も収益性に影響を与えます。米国では、2025年に予想される受注増加の大部分はプロジェクト価格の上昇によるものとされています。これは、収益の増加を投資環境の改善の直接的な証拠と解釈すべきではない理由を示しています。.
長期的には、顧客セクターごとに区別する必要がある。アメリカにおける食品自動化は、大規模な流通センター建設計画が完了するにつれて、今世紀末にかけて減速すると予想される。一方、宅配便セクターは、ラストマイル配送への投資により、今後も成長を続けると見込まれる。.
したがって、地域的な視点は依然として基本的に魅力的ではあるものの、選択的な側面も持ち合わせている。決定的な要因は、プロバイダーがどの投資サイクルに参加するか、そしてその事業が個々のプログラムにどれほど依存しているかである。.
アジアは需要の中心地であると同時に、産業競争の激戦地でもある。
アジア太平洋地域を単一の成長圏として捉えるべきではない。中国、日本、インド、そして東南アジア諸国は、産業構造、技術成熟度、投資環境においてそれぞれ異なっている。.
アジア太平洋地域の倉庫自動化市場は、2025年までに売上高が8%減少すると予測されている。中国国内の需要低迷が主な要因と考えられている。ただし、一部のサブマーケットは好調に推移している。.
同時に、この地域には多様なサプライヤーが存在する。日本企業や欧州企業は、中国やインドのロボット企業、そして地域のシステムインテグレーターと競合している。主要企業としては、ダイフク、村田機械、Geekplus、GreyOrange、SSI Schäferなどが挙げられる。.
この二重の役割は、競争分析において極めて重要である。アジアは販売市場であると同時に、重要な技術の発祥地でもあるからだ。したがって、国内需要の低迷が、必ずしも同地域の製造業者の国際競争力の低下につながるわけではない。.
しかし、インドでは状況が異なっている。インドでは、個別のデジタル化および自動化のパイロットプロジェクトから、より包括的なアプリケーションへの移行が進んでいる。自動倉庫技術、コンベアシステム、ロボットによるピッキング、データ駆動型制御などは、人員を比例的に増やすことなく、より高いパフォーマンスを実現することを目的としている。.
したがって、市場開拓を成功させるには、国別かつ用途別の戦略が必要となる。標準化された製品は国際的に展開可能であるが、設置、サービス、運用上の適応は多くの場合、地域ごとに決定される。.
中東やその他の新興市場には、厳選されたビジネスチャンスが存在する。
インド、中東、アフリカ地域では、ロボット工学、自動輸送、センサー、クラウドベースの倉庫管理といった技術の活用が拡大している。こうした動きは、コスト削減圧力と、注文処理速度に対する期待の高まりによって推進されている。.
経済的な観点から言えば、個々の近代的な物流センターと全国的な市場対応能力とは区別する必要がある。技術的に高度な大規模プロジェクトは、単一の拠点でソリューションが実現可能であることを示している。しかし、それは保守、スペアパーツの供給、そして有資格者の確保が地域全体で均等に可能であることを証明するものではない。.
こうした市場は、技術開発と現地での運用サポートを共同で行うサプライヤーにとって魅力的なものとなり得る。一方、機器を販売するだけでその後の運用を保証しないサプライヤーは、性能低下や評判の失墜といったリスクを負うことになる。.
ラテンアメリカでは、地域化されたサプライチェーンの重要性の高まりに関連して、ブラジルとメキシコが特に挙げられます。ここでも、具体的な可能性は、どの産業が投資を行い、どの業務を自動化するかによって異なります。.
したがって、この意義深い地域別ヒートマップは、単純な勝者と敗者のランキングではありません。既存施設の近代化、新規流通センターの自動化、工業生産供給、あるいはこれまで主に手作業で行われてきた倉庫の段階的なデジタル化など、さまざまなビジネスモデルを示す地図なのです。.
顧客にとってのメリットは、流行語よりも用途によって大きく異なる。
倉庫の問題すべてに同じ技術が必要なわけではありません。需要の少ない部品を多数保管するスペアパーツ倉庫と、処理量が多く時間的制約の厳しい食品配送センターでは、異なるソリューションが必要です。.
安定した標準化された資材の流れにおいては、高性能な固定システムが経済的なメリットをもたらす。しかし、変動の激しいプロセスや不確実な稼働率においては、モジュール式システムの方が魅力的な場合がある。そのため、現在の技術開発は、自動倉庫システム、移動ロボット、選別システム、そしてますます普及が進むロボットによる単一部品ハンドリングなど、多岐にわたる分野を網羅している。.
同一拠点内であっても、異なるソリューションが有効な場合があります。回転率の高い商品、大型商品、そして移動頻度の低いスペアパーツは、必ずしも同じレベルの自動化を必要とするわけではありません。画一的な全体コンセプトよりも、差別化されたセグメンテーションの方が経済的である可能性があります。.
平均需要とピーク需要の区別は特に重要である。短期的な最大需要のみを想定して設計されたシステムは、年間を通して大部分の期間、十分に活用されないままとなる可能性がある。逆に、規模が小さすぎるシステムは、経済的に最も重要な時期にまさに故障してしまう可能性がある。.
したがって、最適なソリューションは、基本技術能力、柔軟な作業プロセス、および拡張オプションの組み合わせを考慮したものである。目標は、理論上の最大機械性能ではなく、さまざまな稼働状況において堅牢なコスト構造を実現することである。.
収益性は、正確な比較計算に完全に依存します。
健全な投資分析を行うには、自動化された目標状態と現実的な代替案を比較検討する必要があります。既存の業務を人為的に過小評価したり、不変のものとして扱ったりしてはなりません。多くの場合、組織体制の改善、倉庫レイアウトの最適化、ソフトウェアの改良などによって、大幅な改善を実現できます。.
コスト面では、機器本体に加え、計画、建物の改修、IT統合、研修、立ち上げ、予備部品、そして将来のアップグレード費用も考慮する必要があります。一方、メリットとしては、作業時間の削減、エラーコストの低減、利用可能な容量の増加、そして将来的な拡張計画の回避などが挙げられます。.
意図的に簡略化した例で、その論理を説明します。初期投資額が400万ユーロで、年間120万ユーロの実現可能な利益が生み出され、さらに30万ユーロの運営費用が発生する場合、年間純効果は90万ユーロとなります。したがって、単純な償却期間は約4年半です。これはあくまで例示であり、業界平均ではありません。.
わずかな変化でも、結果に大きな影響を与える可能性があります。稼働率の低下によって利益が減少したり、統合コストが増加したりすれば、償却期間は長くなります。逆に、新規建設の必要性を回避できれば、収益性を大幅に向上させることができます。.
長期的な意思決定においては、単純な償却期間だけでは不十分です。支払期日、資金調達コスト、残存価値、そして様々なリスクシナリオを考慮する必要があります。重要なのは、投資資本が理論上いつ回収されるかだけでなく、その投資が他の選択肢と比較して十分な付加価値を生み出すかどうかです。.
総コストと運用リスクは、同じ計算式で扱うべきである。
全体的なコスト分析では、潜在的な障害発生時の影響も考慮に入れなければならない。高度な自動化は業務の安定化に貢献する一方で、新たな技術的依存関係を生み出す可能性もある。中央の中継地点が故障した場合、それまで効率的に機能していた複数のシステムが停止してしまう恐れがある。.
したがって、技術的な冗長性と組織的なバックアップオプションは同時に計画する必要があります。すべてのプロセスに完全な複製が必要なわけではありませんが、重要な領域においては、限定的な手動バックアップ運用が経済的に実行可能な場合があります。.
デジタル運用セキュリティも同様に重要です。ネットワーク化された倉庫技術は、機械、モバイルデバイス、サーバー、および外部サービスアクセスポイントを接続します。そのため、アクセス権限、復旧手順、および責任を明確に定義する必要があります。.
単一のサプライヤーに忠誠を尽くすことは、経済的な価値も持ち合わせています。データのエクスポート、インターフェースへのアクセス、スペアパーツの入手可能性、そして将来的な拡張の可能性はすべて、顧客の交渉力に影響を与えます。初期価格が低くても、高額な改造費用によってその価値が相殺される可能性があります。.
したがって、専門家による評価では、トラブルのない稼働時の性能だけでなく、故障、製品ラインナップの変更、ソフトウェアのアップデート、生産量の増加といった状況下でのシステムの挙動も考慮されます。堅牢性は二次的な技術的特性ではなく、収益性を構成する重要な要素なのです。.
生産性向上は、単に仕事をなくすのではなく、仕事のやり方を変えるものだ。
インテリジェント倉庫の導入が雇用に与える影響は複雑です。自動化によって、肉体的に負担の大きい輸送作業や反復的な手作業を削減できます。同時に、監視、保守、データ管理、技術的なトラブルシューティングの必要性が高まります。.
したがって、現在の物流トレンドは、AIとロボット工学のさらなる発展と業務組織の変化を明確に結びつけている。協働ロボット、デジタルアシスタンス、リモートサポートは、生産性と労働条件を同時に向上させるツールとして位置づけられている。.
これが特定の企業で成功するかどうかは、その実施方法に大きく左右される。従業員は新しいユーザーインターフェースを習得するだけでなく、明確な責任分担と例外的なケースに対応するための具体的な手順も必要とする。.
この区別は、費用対効果分析においても重要である。労働時間の削減によって計算された節約分が、必ずしも支払額の削減につながるわけではない。従業員が他の業務を引き受ける場合、そのメリットは業務量の増加や新規採用の回避によって生じる可能性がある。.
したがって、適切な分析では、即時的なコスト削減、生産能力の向上、労働市場への依存度の低下を区別する必要がある。これら3つの効果はいずれも有益であるが、同一のものではなく、複数のメリットとして計上すべきではない。.
エネルギー効率は、倉庫全体のコンセプトに関わる問題である。
環境への影響は個々の機械だけに限定されるものではありません。自動化によって保管密度を高め、不要な資材の移動を回避できます。しかし同時に、駆動装置、コンベア技術、充電インフラ、ITシステムには追加のエネルギーが必要です。したがって、エネルギー効率は現代の倉庫自動化における重要な競争優位性となります。.
システムの境界設定は非常に重要です。よりコンパクトな倉庫であれば、同じ性能でも必要な建物面積は少なくて済みます。逆に、高速なシステムは、利用率が低い場合に不要な待機電力消費を引き起こす可能性があります。したがって、実際の影響は、使用状況、建物の構造、および運用戦略によって異なります。.
有意義な主要業績評価指標(KPI)は、エネルギー消費量と提供されるサービスとの関係を示すものです。例えば、出荷注文1件あたり、または輸送された積載ユニット1個あたりのキロワット時などが挙げられます。ただし、有意義な比較を行うためには、同様の注文構造と性能要件を基準とする必要があります。.
したがって、経済的にも環境的にも健全な計画とは、まず不必要な移動を回避し、その後でより迅速に自動化を図るというものである。最も効率的な移動とは、多くの場合、在庫管理とプロセス計画の改善によってそもそも発生しない移動である。.
2030年までに、競争の勝敗は運用能力によって決まるようになるだろう。
今後の発展は、単一の技術や均一な投資サイクルによって牽引される可能性は低い。市場全体は今後も成長を続けると予想されるものの、地域、産業、サプライヤー間の大きな差異は依然として存在する。価格上昇、大規模プロジェクト、経済変動は、市場データの解釈を複雑化させる要因となるだろう。.
構造的に見ると、性能と適応性を兼ね備えたソリューションには多くの利点があります。これには、拡張性の高い自動化、適切なソフトウェアアーキテクチャ、実証可能な経済的実現可能性、そして堅牢なサービスなどが含まれます。課題は、技術的な複雑さを増大させるだけでなく、それを管理可能なものにすることです。.
そのため、サプライヤーにとって、実際に提供される運用パフォーマンスは、利用可能な製品機能の数よりも重要になってきています。迅速な設置、確実な起動、そして後々の拡張性を備えた企業は、派手なデモンストレーションに頼る企業よりも、模倣が困難な競争優位性を築くことができます。.
したがって、事業者にとって重要なのは、倉庫が一見どれほど近代的に見えるかではなく、変化するニーズにどれだけ確実に、かつ妥当な総コストで対応できるかということである。.
したがって、市場に対する健全な見方は、楽観的でも懐疑的でもなく、選択的に楽観的である。すなわち、インテリジェント倉庫は大きな経済的可能性を秘めている。しかし、この可能性はロボットを購入するだけで自動的に実現するものではない。企業が商品の流れを理解し、データを継続的に管理し、投資を客観的に計算し、テクノロジーを持続的に効率的な運用システムの不可欠な要素として扱うことで、初めてその可能性が生まれるのである。.
コンサルティング - 計画 - 実装

Konrad Wolfenstein
喜んであなたの個人アドバイザーを務めさせていただきます。.
wolfenstein∂xpert.digital で私に連絡できます。
+49 7348 4088 965までお電話ください。
イントラロジスティクスの専門家

高層倉庫および自動保管システム向けの包括的なソリューションのコンサルティング、計画、実装 - 画像: Xpert.Digital
詳細はこちら: