太陽光発電大手エネルパークが危機に陥る:数十億ドルの資金投入でも会社を救えなかった理由
Xpert プレリリース

27言語に対応 📢
GoogleでXpert.Digitalを優先するⓘ公開日:2026年10月28日 / 更新日:2026年10月28日 – 著者: Konrad Wolfenstein
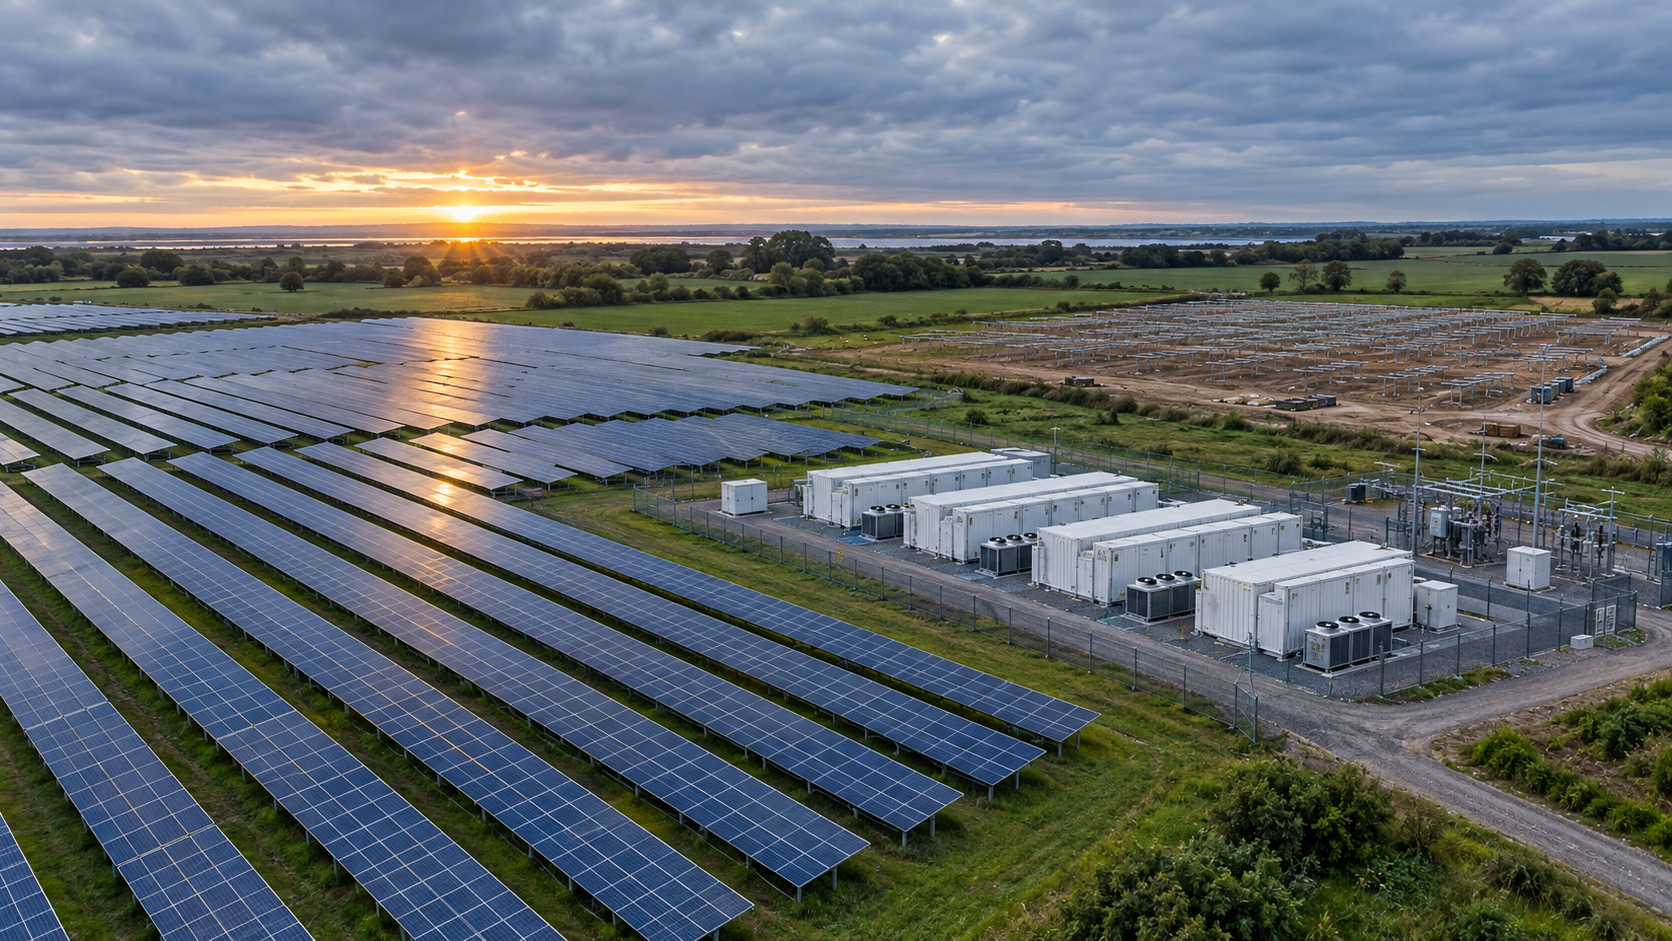
太陽光発電大手エネルパークが危機に:数十億ドルの資金投入でも会社を救えなかった理由 ― AIを活用したクリエイティブな画像:Xpert.Digital
太陽光発電業界はプレッシャーにさらされている:エネルパーク社の事例から投資家が学ぶべき教訓とは?
大規模な太陽光発電所ポートフォリオであっても、破産を防げない理由
数十億ドル規模の資金調達、そして破産:エネルパーク社の事例解説
2026年3月、エネルパークは最大10億ユーロの資金調達パッケージを発表した。数か月後、同社は破産を申請した。一見すると、この矛盾はほとんど不可解に思える。大規模な太陽光発電所ポートフォリオを持つ大手開発会社が、数十億ユーロの資金調達を目前に控えているにもかかわらず、なぜ支払い困難に陥るのだろうか?その答えは、発表された資金調達枠組みが自由に利用できる資金ではないという事実にある。プロジェクトファイナンスは特定のプロジェクト、条件、および支払期日に紐づいており、企業グループの継続的な支払いを自動的にカバーするものではない。.
Enerparcの場合、主に蓄電池プロジェクトに関連する追加資金調達が6月末に頓挫した。その結果生じた資金不足は、発注済みの部品を含む既存の債務に影響を与えた。Enerparcはプロジェクト開発者兼ゼネコンとして支払義務を引き受けることができたが、個々の発電所の資金調達は多くの場合、個別のプロジェクト会社レベルで組織されていた。期待していた資金調達が実現しなかった場合、未払い請求書は消滅しない。したがって、ポートフォリオの他の部分が無事であったとしても、個々のプロジェクトの資金調達問題が親会社の流動性を危うくする可能性があった。.
この事例は、資産と支払能力が必ずしも同じではない理由を明確に示している。太陽光発電所は長期的には価値を持つ可能性があるものの、短期的な債務を履行するのに十分な収益をすぐに生み出せない場合がある。さらに、計画・建設のための初期費用、送電網への接続遅延の可能性、変動する電力収入、そして成長に必要な追加資本といった問題も加わる。将来的に太陽光発電の価値を高める可能性のある蓄電池システムでさえ、初期投資には多額の費用が必要となる。.
では、エネルパークの破産は、同社とその従業員、そしてビジネスパートナーにとってどのような意味を持つのか、また、エネルギー転換に伴う経済リスクについてどのようなことが明らかになるのか。評価を行う際には、企業融資とプロジェクト融資、株式と融資、そして発表済みの投資と実際に利用可能な資金を区別する必要がある。また、個々の企業の破産がグループ全体や関連するすべての太陽光発電所に自動的に影響するわけではないことも考慮しなければならない。まさにこうした区別があるからこそ、エネルパークの事例は単なる資金調達の失敗談にとどまらない。エネルギー転換には、資本と設備だけでなく、強固な資金調達構造、信頼性の高い送電網、そして最初の収益が生み出されるまでのギャップを埋める十分な流動性が必要であることを示しているのだ。.
エネルパークの破産:数十億ドルの融資がなぜ担保にならないのか
書類上の10億ドルでは、何の支払いにもならない。
エネルパーク社の破綻は、エネルギー転換における根本的な矛盾を浮き彫りにしている。技術は経済的に実現可能であり、資産ポートフォリオは長期的に価値を維持できるにもかかわらず、企業は短期的に破綻する可能性があるのだ。重要なのは、開発業者が所有する太陽光発電所の数や発表された資金調達額だけではない。実際に利用可能な資金で、義務を履行できるかどうかが重要なのだ。事業拡大の成功と、経営を脅かす資金不足との分かれ目は、この二つの要素にある。.
ハンブルクに拠点を置く太陽光発電所の開発・運営会社は、2026年3月12日に最大10億ユーロの資金調達パッケージを発表した。破産手続きは9月初旬に開始された。9月7日、ハンブルク地方裁判所は、再建専門家のステファン・デンクハウス氏を暫定破産管財人に任命した。このタイミングの遅さは劇的に見えるが、経済的には説明可能である。発表された資金調達枠組みはすぐに利用できる資金ではなく、その後失敗した資金調達は別のプロジェクトだったからだ。.
2026年10月28日付のこの分析は、数十億ドル規模の資金調達と破産を単純に比較するだけでは不十分である。企業の流動性とプロジェクトファイナンス、株式と株式に準ずる融資、そして設備容量と実際に利用可能な現金余剰を区別する必要がある。そうして初めて、この事例がエネルパーク社、太陽光発電業界、そして持続可能なエネルギー転換のための財政的前提条件について何を明らかにしているのかが明確になるだろう。.
巨額の資産基盤は盾にはならない。
Enerparcは、ヨーロッパ有数の独立系太陽光発電所開発・運営会社です。同社は、プロジェクト開発、建設、運営、電力販売を統合的に行っています。2026年春時点で、グループ全体の従業員数は約700名でした。Enerparc AG自体は、破産申請時に約380名の従業員を抱えていました。この区別は非常に重要です。グループ全体の従業員数と、破産した会社に直接雇用されている従業員数を同一視すべきではありません。.
適切な経済評価を行うためには、資産に関する明確な数値も必要です。破産申請に関連して、500以上の太陽光発電所と総容量約5.5ギガワットが言及されました。そのうち約3.8ギガワットが送電網に接続されていました。開発済み、建設済み、接続済み、所有済み資産に関する異なる数値は、必ずしも同じポートフォリオを表しているとは限りません。さらなる分析を行わない限り、これらの数値だけでは会社の価値も自由に利用できる流動性も算出できません。.
太陽光発電所は長期資産であり、その経済的利益は長年にわたって蓄積されます。一方、仕入先への請求書、給与、利息の支払いは特定の期日に発生します。そのため、企業は多額の資産を保有していても、十分なキャッシュフローを確保できない場合があります。一般的に、規模が大きくなるとリスク分散効果は高まりますが、同時に多くのプロジェクトが進行する場合、初期費用と負債の総額も増加します。.
10億ドルという金額の背景には何があったのか
2026年3月からの資金調達パッケージは、2つの異なる要素から構成されていた。EIG、シュローダーズ・キャピタル、およびアイフェル・インベストメント・グループから5億ユーロの劣後ローンが提供された。これに加えて、LBBWとの間で、当初最大4億2500万ユーロの長期プロジェクトファイナンス・フレームワークが締結された。この2つ目の要素には、最大5億ユーロまで増額できるオプションが付いていた。.
直接示された当初の融資額は合計9億2500万ユーロであった。頻繁に強調される「10億」は、さらに7500万ユーロの増額後の潜在的な上限額を指している。この違いだけでも、「最大」という表現が経済的に重要である理由がわかる。これは、口座残高ではなく、枠組みを表している。さらに、この2つの構成要素は、多層的な資金調達構造の中で、異なるポジションを資金調達するものである。.
この劣後ローンは、今後5年間、ドイツ、フランス、スペインにおけるプロジェクトの株式代替を目的としたブリッジファイナンスとして設計されました。LBBWフレームワークは、適切な太陽光発電および蓄電プロジェクトの建設と運営を対象とするように設計されていました。プロジェクトは、建設準備が整い次第、36ヶ月以内に段階的に組み入れることができました。これには、時期と対象分野の両面において、個々の投資に対する具体的な配分が明確に含まれていました。.
このような仕組みは、事業拡大のための資金調達を効率的に行うことができる。しかし、親会社がすぐに利用できる流動性準備金に取って代わるものではない。枠組み全体を既に支出済みの資金であるかのように扱うと、利用可能な財務上の柔軟性を過大評価することになる。原則として承認された多額の資金調達であっても、実際に有効となるのは、支出要件が満たされ、資金が本来の用途に承認された場合に限られる。.
追加融資の失敗が引き金となった。
現在入手可能な情報により、当初の「原因は依然として全く不明」という評価よりも、より正確な説明が可能になった。2026年6月末時点で、主にエネルギー貯蔵プロジェクトに関連する追加資金調達は実現しなかった。この資金調達は、3月に発表された10億ユーロ規模のパッケージとは異なるものであった。その後の交渉でも、状況を十分に安定させることはできなかった。.
グループ内における債務の分担は特に重要である。プロジェクト開発者兼ゼネコンであるEnerparcは、サプライヤーから部品を発注した。しかし、関連施設の資金調達は、それぞれのプロジェクト会社レベルで行われた。想定していたプロジェクト資金調達が実現しなかった場合、発注会社の既存の支払義務は消滅しない。したがって、単一プロジェクトにおける資金不足が、親会社にとっての流動性問題へと発展する可能性がある。.
これは、具体的な因果関係の連鎖を明らかにします。投資が準備され、部品が発注され、負債が発生します。しかし、計画通りに資金調達が実現しません。既存の準備金では、中間期間や不足分を賄うには不十分です。ポートフォリオの他の部分は存続し、収益を生み出し続けているにもかかわらず、流動性は圧迫されます。.
融資失敗に関する契約の詳細、担保、意思決定プロセスはすべて開示されているわけではない。このため、評価には明確な制約が生じる。融資のデフォルトは引き金の一つとして特定できるものの、すべての経済的原因を完全に説明するものではない。同様に、個々の銀行、政治家、あるいはストレージ技術に責任を一律に帰することも正当化されない。.
富と支払能力が乖離する理由
プロジェクト開発業者を評価するには、長期的な収益性、貸借対照表上の資産価値、短期的な支払能力という3つの側面を個別に考慮する必要があります。企業は、そのライフサイクル全体を通してプラスの経済的貢献が見込まれるプロジェクトを所有しているかもしれません。しかしながら、プロジェクト完了前に、支払期限が到来した支払いができなくなる状況に陥る可能性もあります。.
その理由は、事業の時間構造にある。土地の権利取得、計画策定、技術準備、発電所建設など、電力の実際の販売開始前には様々な費用が発生する。また、対応する営業収益がない期間にも資金調達コストが発生する可能性がある。このリードタイムが長くなればなるほど、拘束される資本は増える。したがって、プロジェクトの期待収益がプラスであっても、経常収支がプラスになるわけではない。.
売却も即効性のある解決策ではありません。買い手は技術的、法的、経済的なリスクを評価する必要があります。既存の融資契約には、承認要件や返済条件が含まれている場合があります。さらに、時間的な制約は売り手の交渉力を低下させることがよくあります。したがって、貴重な資産を割引なしで迅速に現金化できるとは限りません。.
Enerparcにとって、この区別は極めて重要である。同社の破産は、すべての太陽光発電所が不採算であることを証明するものではない。これは主に、企業レベルでの資金調達と未払い債務がもはや適切に整合していなかったことを示している。個々のプロジェクトが経済的に実行可能かどうかは、それぞれの収益、コスト、および資金調達条件に基づいて個別に評価されなければならない。.
成長は資本需要を増大させる可能性がある。
Enerparcは、2025年までに太陽光発電容量を1.2ギガワット拡大すると発表し、2026年3月にもさらなる拡大を見込んでいる。このような拡大は、同社の優れた技術力と組織力を示すものだ。しかし、同時に新たな資金調達ニーズも生み出す。プロジェクトが増えれば、人員、初期費用、建設現場が増え、未完了の投資案件も増加するからだ。.
資本集約型のビジネスモデルにおいては、企業は急成長期に特に脆弱になる可能性がある。新規事業には資金が必要であり、既存のプロジェクトは後になってようやく収益を生み出す場合がある。成長が持続可能な準備金の蓄積を上回ると、追加プロジェクトごとにタイムリーな資金調達への依存度が高まる。その結果、たった一つの混乱が複数の計画されたキャッシュフローに同時に影響を及ぼす可能性がある。.
さらに、組織的な負担も生じます。多くのプロジェクトが並行して進行すると、契約管理、コスト管理、資金繰り計画に対する要求が高まります。リスク評価は、平均的な成功事例だけを見て行うものではなくなります。むしろ、遅延や追加コストがポートフォリオ全体にどのように分散されるか、そしてそれらが同時に発生する可能性があるかどうかが重要な要素となります。.
したがって、成長は本質的に問題となるものでも、自動的に安定化をもたらすものでもありません。成長が回復力を高めるのは、資金調達、リスクバッファー、および運用管理がそれに合わせて拡大する場合に限られます。単に新たな発電容量(メガワット)の数が増えただけでは、この条件が満たされているかどうかはほとんど分かりません。企業の財務的な回復力を維持できるのであれば、より慎重な拡大の方が経済的に優れている場合もあります。.
株式の代替は、必ずしも株式による代替を意味するものではない。
資金調達における「株式代替手段」という用語は、誤解されやすい。ジュニアローンは、経済的にシニアローンよりも劣後するものであり、追加のリスク資本を必要とするプロジェクトを可能にする。しかしながら、ローンは本質的に契約上の義務であり、独自の条件が付随する。ローンを、常に利用可能で、損失を完全に負担する株式と単純に同一視することはできない。.
真の自己資本は、追加の信用枠とは異なる機能を果たします。自己資本は、特定の期日に自動的に返済義務を生じさせることなく、損失を吸収することができます。一方、負債資本は、合意された条件に従って返済しなければなりません。劣後融資は債権の順位を変更しますが、資金調達コストと後の返済という財務上の負担をなくすものではありません。.
エネルパーク社の暫定破産管財人は、負債資本比率の悪化を明確に指摘した。これは、分析の焦点が外部要因から内部の回復力へと移るため、重要な意味を持つ。資金調達のデフォルトは、企業の利用可能な準備金や代替策によって、企業に様々な程度で影響を与える。.
連結資本基盤を正確に算出するには、完全な財務諸表、一貫した報告日、および融資契約に関する知識が必要です。公表された融資額から健全な自己資本比率を導き出すことはできません。同様に、発表された10億ユーロ全額を、さらなる検討なしに親会社の直接的な追加債務として扱うのは誤りです。.
親会社と太陽光発電所の間には、財務上の境界線が存在する。
大規模なエネルギーポートフォリオは、多くの場合、法的に独立したプロジェクト会社で構成されています。これらのプロジェクト会社は、例えば、単一の太陽光発電所を所有している場合もあれば、特定の発電所群を所有している場合もあります。関連するプロジェクトファイナンスは、これらの発電所からの予想キャッシュフローに大きく依存しています。一方、親会社は包括的な機能を担い、開発、建設、資金調達に関する追加的な義務を負う場合があります。.
この分離によって、倒産が必ずしもすべての関連会社に自動的に影響を及ぼさない理由が説明できます。Enerparcの場合、当初は株式会社(AG)が影響を受け、その後、建設会社のPVWerkとSonnen Tiefbauが影響を受けました。一方、Sunnic LighthouseとEnerparc Serviceは、最近では倒産していないとされています。したがって、グループ全体を区別なく一律に倒産状態にあると描写するのは事実に基づかないことになります。.
同時に、法的独立は完全な経済的独立と同義ではありません。プロジェクト会社は、他のグループ会社から人材、サービス、ITシステム、または契約上の義務を委託される場合があります。保証、共同証券、および内部決済関係も、つながりを生み出す可能性があります。実際の伝染リスクは、具体的な契約構造によって異なります。.
したがって、債権者にとって、ポートフォリオ全体の質だけが決定要因となるわけではありません。重要なのは、債権の対象となる企業と、利用できる担保の種類です。稼働中の太陽光発電所は、プロジェクトファイナンスを行う企業にとって比較的良好な担保となり得ますが、親会社への無担保サプライヤーは、はるかに困難な状況に置かれます。両者は経済的には同じグループに属していますが、リスクは異なります。.
統合的な価値創造には二つの側面がある。
Enerparcは、太陽光発電のバリューチェーンの多くの段階を網羅しています。開発、建設、運用、技術サービス、マーケティングといった各段階をより緊密に連携させることが可能です。統合された企業として、既存事業で得られた経験を新たなプロジェクトに活かし、異なるサービスプロバイダー間のやり取りを削減できます。さらに、プロジェクトライフサイクルの複数の段階にわたって収益を生み出す機会も創出します。.
デメリットとしては、リスクの範囲が広がる点が挙げられます。純粋なオペレーションマネージャーは、部品の発注、建設工事の組織化、工場の資金調達、電力販売を同時に行う企業とは異なるリスクを抱えています。統合は能力だけでなく、負債も共有することになります。各段階の資金ニーズが適切に調整されていない場合、ある分野での混乱が他の事業部門に波及する可能性があります。.
事業再編プロジェクトにおいては、統合された組織構造は依然として有利となる場合がある。買い手は、土地の権利や個々の発電所だけでなく、専門知識と確立されたプロセスを備えた、完全に機能する組織全体を取得できる可能性がある。ただし、これは組織上の利点が追加コストとリスクを上回る場合に限る。したがって、可能な限り完全な組織を維持することは経済的な選択肢ではあるが、それ自体が目的ではない。.
ギガワットはまだ収益計算の対象ではない
太陽光発電業界では、設備容量やプロジェクトパイプラインの規模といった指標を用いて情報伝達を行うことが多い。これらの指標は技術的には重要だが、財務状況を歪める可能性がある。計画初期段階のメガワットは、資金調達が完了し、接続され、契約が締結された発電所ポートフォリオとは経済的に異なる意味を持つ。したがって、これら2つの数値を説明なしに単純に加算したり、同等のものとして扱ったりすべきではない。.
パイプラインの評価は、その開発段階によって異なります。土地の権利は確保されているか?必要な許可は取得済みか?送電網への接続は具体的に合意されているか?建設費用は確実で、収益は十分に確保されているか?これらの疑問に対する答えが少なければ少ないほど、最終的なキャッシュフローの時期と金額は不確実になります。さらに、パイプラインが完成する前に追加費用が発生する可能性もあります。.
長年にわたって建設された施設であっても、現在の所有権と混同すべきではありません。開発業者が公園を建設した後、それを売却したというケースもあります。過去の建設実績は経験を示す証拠となりますが、必ずしも収益基盤に貢献し続けるとは限りません。逆に、自社所有の公園は、親会社に短期的に多額の資金を分配できなくても、長期的に電力収入を生み出すことができます。.
したがって、重要な要素は、単に利用可能な、あるいは計画されている生産能力の量ではありません。重要なのは、その生産能力のどの部分が、どのような条件下で、いつ、容易に利用可能な財務上の余剰を生み出すかということです。初期段階のプロジェクト構想が大量に蓄積されているよりも、規模は小さくても、より高度なパイプラインの方が、経済的に安定していると言えるでしょう。.
新着:米国の特許 - 太陽光発電所の設置が最大 30% 安く、40% 速く簡単に - 説明ビデオ付き!

新着:米国特許 - 太陽光発電所の設置費用を最大30%削減、設置期間を最大40%短縮・簡素化 - 説明ビデオ付き! - 画像:Xpert.Digital
この技術革新の核心は、数十年にわたり標準となってきた従来のクランプ固定からの意図的な脱却にあります。時間とコスト効率に優れたこの新しい固定システムは、根本的に異なる、よりインテリジェントなコンセプトでこの問題に対処します。モジュールを特定の箇所でクランプ固定するのではなく、モジュールを連続した特殊形状のサポートレールに挿入し、しっかりと固定します。この設計により、雪による静的荷重から風による動的荷重まで、あらゆる力がモジュールフレームの全長にわたって均等に分散されます。.
詳細はこちら:
エネルパーク:破産と新たな始まりの間
企業の危機にもかかわらず、太陽光発電市場は成長を続けている。
個々の企業が直面する困難は、市場規模の大きさを否定するものではない。2026年初頭に発表されたデータによると、ドイツでは2025年に約16.4ギガワットの太陽光発電容量が追加された。年末までに総設置容量は約117ギガワットに達した。建物一体型太陽光発電と地上設置型太陽光発電は、それぞれ新規容量の約半分を占めた。したがって、太陽光発電は依然として重要な投資分野である。.
2030年までの法的義務付けられた拡張目標は215ギガワットである。当時の既存設備容量に基づくと、これは年間平均約19.6ギガワットの増設を必要とする。したがって、さらなる設備導入の必要性は極めて高い。しかしながら、政治的およびエネルギー経済的な要因によって推進される大規模な拡張要件は、十分なプロジェクト利益率や、すべての市場参加者の経済的安定性を保証するものではない。.
それどころか、市場の拡大は激しい競争を生み出す可能性がある。多くの開発業者が、適切な用地、安定した送電網接続、有資格者、そして手頃な価格の電力購入契約を求めて競い合う。同時に、安価な部品は新規参入業者の参入障壁を低くする。したがって、高い販売量と激しい利益率への圧力は共存し得る。.
太陽光発電が個々の企業の倒産によって経済的に失敗したと診断するのは適切ではない。むしろ、拡大規模に大きく左右される市場から、資金調達、立地条件、そしてタイミングが成功を左右する市場へと移行しつつあることが明らかになってきている。技術進歩と企業の収益性は関連しているが、同一ではない。.
大量の太陽光発電は、その市場価値を下げる可能性がある。
特に重要な経済メカニズムの一つは、太陽光発電の同時発生性である。多くの発電所が、同様の気象条件下で、一日の同じ時間帯に大量の電力を発電する。これにより、他の太陽光発電所も大量の電力を供給しているまさにその時に、供給量が急激に増加する。需要、蓄電、送電の選択肢が十分に柔軟でない場合、これらの時間帯には価格が下落する。.
2025年の年間数値は、一般的な電力価格と技術別の収益水準との差を示している。短期の翌日渡し卸売市場における平均価格は、1メガワット時あたり89.32ユーロであった。これに対し、再生可能エネルギー法(EEG)に基づく太陽光発電の年間市場価格は、1キロワット時あたり4.508セント、つまり1メガワット時あたり45.08ユーロであった。したがって、この量ベースの太陽光発電価格は、一般的な平均価格の約半分であった。.
これは必ずしも、すべての発電所運営者がこの金額を受け取ったことを意味するものではありません。補助金、個別の電力購入契約、マーケティング費用、そして具体的な発電プロファイルなど、すべてが実際の収益に影響を与えます。しかし、この差額は、一般的な平均市場価格に予想される年間生産量を単純に掛けるだけでは、プロジェクトのコスト計算に不十分である理由を示しています。.
この技術は、標準的な発電時間におけるコストを削減しながら、同時にコストも削減できる可能性がある。共食い現象として知られるこの現象により、柔軟性の向上は経済的にさらに価値が高まる。開発者にとって、立地、方位、マーケティング、蓄電システムの統合は、もはや単なる技術的な考慮事項ではなく、発電された電力のうち、魅力的な価格で販売できる割合に直接影響を与えるものとなる。.
マイナス価格は収益の不確実性をさらに悪化させる。
2025年、ドイツでは卸売価格がマイナスとなった時間が8,760時間中573時間でした。前年は8,784時間中457時間でした。同時に、平均卸売価格は2024年と比較して上昇しました。これは矛盾ではありません。供給過剰の期間と供給不足によるコスト増の期間が、同じ年に同時に発生することはあり得るのです。.
太陽光発電所にとって、この分布は単年度平均よりもはるかに重要です。発電量が多い時期が低価格またはマイナス価格の時期と重なると、発電量が多くても期待していたほどの経済的価値が得られない可能性があります。発電所の築年数、法的規制、契約条件によっては、マイナス価格の期間中に補助金の受給資格を失う場合もあります。したがって、個々のプロジェクトごとに影響を評価する必要があります。.
しかしながら、これらの市場価値だけでは、エネルパーク社の損失を直接算出することはできません。ポートフォリオ全体の収益ヘッジに関する十分な詳細情報は公開されていません。このデータは業界全体のリスクメカニズムを説明するものですが、破産の具体的な原因を自動的に特定するものではありません。この区別により、もっともらしい市場の問題が、証拠もなく単一企業の破産の唯一の説明として用いられることを防ぎます。.
ネットワーク接続が資金の流れを左右する。
太陽光発電所が完全に組み立てられたとしても、モジュールが設置されただけで収益が発生するわけではありません。重要な経済的要素は、発電所が実際に発電した電力を送電網に供給し、収益を生み出すことができるかどうかです。送電網への接続が遅れると、投資コストの大部分が既に発生しているにもかかわらず、期待していた営業利益が得られない可能性があります。したがって、建設の進捗状況と収益発生開始までの時間差は、資金調達における重要な要素となります。.
こうした遅延は収益に影響を与えるだけでなく、建設資金の調達期間を延長させ、自己資本の拘束期間を長くし、他のプロジェクトへの資金投入を遅らせる可能性もある。複数のプロジェクトで同時にこうした事態が発生すると、ポートフォリオ全体の流動性に変化が生じる。個々の資産レベルでは対処可能に見える問題が、企業全体のボトルネックに発展する恐れがあるのだ。.
したがって、計画においては、建設工事の完了、法的に確保された接続、そして実際の系統連系実現可能性を区別する必要がある。同様に重要なのは、遅延に伴うリスクを誰が負担するのか、そして後々の試運転のためにどのような資金的余裕があるのかを明確にすることである。資金調達の観点から言えば、単に予想される接続日よりも、具体的に合意され、技術的に確実な解決策の方が信頼性が高い。.
これは、エネルギー転換における重要な優先事項を浮き彫りにする。すなわち、発電容量の増強は、高性能な送電網と柔軟な利用と連携して初めて経済的なメリットを発揮する。モジュールの拡張と、その運用に必要な前提条件の整備は、決して乖離してはならない。.
電力購入契約はリスクを分散させるものであり、リスクを完全に排除するものではない。
長期電力購入契約(PPA)は、エネルギープロジェクトの資金調達を円滑化するのに役立ちます。PPAは将来の収益に関する契約上の基盤を構築し、短期的な市場価格への依存度を低減することができます。これは、長期間にわたる融資の返済には十分な安定性のあるキャッシュフローが必要となるため、貸し手にとって特に重要です。.
しかし、すべての供給契約が同じレベルの安全性を提供するわけではありません。重要な要素としては、買い手の信用力、合意された契約期間、価格体系、数量の差異への対応などが挙げられます。さらに、市場価格の下落、予測の誤り、納入計画の変更などから生じるリスクを誰が負担するのかという問題も生じます。契約はこれらのリスクを当事者間で移転させるものであり、単にリスクを消滅させるものではありません。.
納入開始までの期間も重要な要素です。将来の電力販売が確保されていても、その間の資金調達が確保されていなければ、今日の電力供給業者への支払いはできません。したがって、収益ヘッジと建設資金調達は連携して行う必要がありますが、両者は相互に排他的なものではありません。Enerparcにとって、完全な評価は、それぞれのプロジェクトと電力購入契約に関する知識があって初めて可能になります。.
蓄電池は市場の問題を解決し、新たな上流サービスを生み出す。
蓄電池への注目が高まっているのは、エネルギー経済の観点から見て当然のことだ。蓄電システムは、電力供給量が多い時期に蓄電し、後で放出することができる。太陽光発電所と組み合わせることで、発電量の一部を時間的にずらすことが可能になる。これにより、収益性を向上させると同時に、電力系統における短期的な需給の不均衡を緩和するのに役立つ。.
2026年3月、Enerparcは、稼働中または建設中の蓄電池システム総数24基(容量約220メガワット時)を報告した。9月には、稼働中のシステムが約150メガワット時、計画段階のシステムがさらに160メガワット時に達したと報告している。報告日と開発段階が異なるため、これらの数値を直接比較することはできない。しかし、蓄電分野が重要な追加投資分野であったことを示している。.
資金調達において重要なのは、蓄電システムは初期段階で多額の資金を必要とするという点を理解することです。安定した収益を生み出すためには、バッテリー技術、パワーエレクトロニクス、建設、送電網への接続、運用制御システムなどの準備と費用負担が不可欠です。柔軟性という経済的価値は、システムが稼働するまでの期間を資金面で支えることができた場合にのみ、開発者に恩恵をもたらします。エネルパーク社が決定的なギャップに直面したのは、まさにこの戦略的に健全な投資と短期的な資金調達との間の局面でした。.
したがって、蓄電は根本的な問題でもなければ、苦境に陥っている太陽光発電事業の救世主でもありません。蓄電は事業モデルの質を向上させる一方で、初期投資額を増加させる可能性があります。重要なのは、将来的に蓄電が必要になるかどうかだけでなく、当該企業が現実的な前提の下でその建設資金を調達できるかどうかです。.
貯蔵ブームの時代においても、すべてのパイプラインが既成の投資対象とは限らない。
2025年の接続データは、蓄電池への高い関心を示しています。合計18,158件の系統連系申請が記録され、これは約573.5ギガワットの電力と約1,583ギガワット時の蓄電容量に相当します。これらの数値は、容量の拡張が保証されていることを意味するものではありません。多くのプロジェクトが、異なる候補地に対して複数回提出されています。.
一方、2026年8月に発表された評価データによると、中電圧以上のバッテリー蓄電システムにおいて、稼働中の正味定格電力は約3.6ギガワット、蓄電容量は約6ギガワット時と予測されている。調査結果と実際に導入されたシステムとの間に見られるこの大きな差は、計画プロセスの動的な性質を如実に示している。これは、バッテリーセルに対する将来の需要や、それに匹敵する高い収益が見込まれることを直接的に証明するものではない。.
経済フィードバックの原理は、蓄電システムにも当てはまります。多くのシステムが、割安時間帯と割高時間帯の価格差を同じように利用している場合、システム自体がその価格差を変化させます。柔軟性を高めることで余剰と不足のバランスをより効果的に取ることができるほど、後続のプロジェクトは収益予測をより慎重に正当化する必要があります。現在の価格変動を、投資期間全体にわたってそのまま外挿してはなりません。.
したがって、経済的に実現可能な蓄電プロジェクトには、確実な送電網利用権、現実的な運用構想、そして潜在的な収益源に関する保守的な想定が不可欠です。複数の収益機会を組み合わせる場合は、技術的にも契約的にも同時に実現可能な範囲に限るべきです。将来の市場は依然として魅力的ですが、魅力的な市場だからといって、すべてのプロジェクトが健全な事業計画につながるわけではありません。.
予備的な手続きは価値を維持することを目的としています
暫定破産管財人の選任は、必ずしも事業停止を意味するものではありません。予備手続きの目的は、資産の保全、財務状況の明確化、そして今後の意思決定のための環境整備です。稼働中の発電所や未完成の建設現場を抱える企業にとって、この段階は特に重要です。なぜなら、無秩序な事業停止や制御不能な新たな債務の発生は、重要な資産を危険にさらす可能性があるからです。.
当初の破産宣告以降、状況は変化しました。2026年10月26日、ハンブルク地方裁判所は、強力な暫定破産管財手続きを命じました。法定の条件に基づき、資産の管理および処分権限は暫定管財人に移管されます。この手続き形態は、事業の安定化と新たな債務の確立に向けた、より明確な法的枠組みを提供するものです。.
経済的な観点から言えば、現在重要なのは、どのプロジェクトを継続できるか、どのような資源が必要か、そして完成によってどのような付加価値が得られるかという点である。十分に進捗している建設プロジェクトは、管理可能な追加支出の後、十分な投資収益を生み出すことができる。一方、早期の計画は、短期的な解決策に貢献することなく、当初はさらなる資本需要を引き起こす可能性がある。.
実際の破産手続き開始日は、直近では2026年12月1日と予想されていました。本分析時点において、これはあくまで予想であり、確定事項ではありません。同様に、売却予定日も進行中のプロセスにおける目標であり、救済が完了したかのように提示すべきではありません。.
買い手の関心は価値を示すシグナルであって、リストラを保証するものではない。
2026年10月27日、エネルパーク社に対する拘束力のない買収提案が10件以上寄せられたことが発表された。選定された関係者は、次の段階で同社とその資産をより詳細に調査することになっていた。売却完了は2026年12月を目標としていた。売却対象には、太陽光発電所ポートフォリオ、プロジェクトパイプライン、そして経営健全なサニック・ライトハウス社やエネルパーク・サービス社などの株式が含まれていた。.
この関心は、潜在的な買い手が資産と組織に経済的に実行可能な価値を認識していることを示唆しています。しかし、これはまだ購入価格、負債、資金調達、雇用に関する合意を意味するものではありません。拘束力のない提案から最終的な買収に至るまでには、デューデリジェンス、交渉、そして多くの場合、追加の承認が必要となります。公証済みの契約書であっても、必ずしも取引が同日に完了するとは限りません。.
実現可能な価値は、買い手が引き継ぐべき残りの投資額と買収に伴う義務に大きく左右される。一見低い買収価格であっても、相当な追加資金調達が必要となる場合がある。逆に、資金力のある買い手は、有望な設備の完成や、以前の企業が実現できなかったより強固な資本構成の構築を通じて、価値を引き出すことができる。.
さらに、事業の主要部分に関する解決策が見つかったとしても、既存の投資家全員が完全に満足するとは限らない。事業継続と債権者の損失は両立しないものではない。エネルギー技術企業は、所有権、資金調達構造、および経済的請求権が根本的に変化する中でも、事業を継続できる。.
従業員とビジネスパートナーは、それぞれ異なるリスクを負う。
従業員にとって、将来の事業運営において潜在的な買収者が求めるスキルや機能によって、その価値は大きく左右されます。技術的な専門知識、プロジェクト経験、そして確立されたチームは、企業の価値のかなりの部分を占める可能性があります。同時に、買収者は異なる組織構造、コスト削減、あるいはプロジェクトパイプラインの縮小を目指している場合もあります。したがって、Enerparcへの関心は、必ずしも人員削減や包括的な雇用保証を意味するものではありません。.
供給業者は、特に既存の売掛金と新規サービスを区別する必要があります。契約相手がどの会社なのか、どのような担保が存在するのか、そしてどのような条件で作業が継続されるのかを把握することが不可欠です。プロジェクトを継続することは、経済的に実行可能なプロジェクトの完了を可能にし、かつ新規サービスの支払いが適切に確保されている場合に限り、有益となります。.
地主、サービス提供者、電力消費者は、企業グループの名称だけに着目すべきではありません。決定的な要素は、個々の契約とサービスの法的配分です。親会社の破産は、独立したプロジェクト会社とのすべての契約を自動的に終了させるものではありません。逆に、発電所の操業継続は、関連するすべての契約関係の完全な解除を意味するものではありません。.
したがって、経済的な再構築という課題には、新たな強固な基盤の上に信頼を築くことも含まれる。サプライチェーン、建設現場、そして業務管理は、既存の技術だけで機能するものではない。信頼できる連絡先、明確な責任分担、そして検証可能な支払い約束が必要となる。.
投資家にとって、キャッシュフローへのアクセスは極めて重要である。
個人投資家にとって、Enerparcは主に業界全体のリスク評価を精緻化する機会となる。しかし、これは必ずしも他の企業に対する具体的な売買判断につながるわけではない。モジュールメーカー、販売業者、プロジェクト開発者、そして純粋な発電所運営者はそれぞれ異なるビジネスモデルを持っている。太陽光発電業界におけるこれらの企業を単に同じカテゴリーに分類するだけでは、有意義な評価を行うには不十分である。.
投資や資金調達手段を検討する際には、まず法的債務者が誰であるか、そして返済がどのように財務的に保証されているかを明確にすることが不可欠です。同様に重要なのは、危機時の優先順位、既存の担保、そしてプロジェクト会社の利益へのアクセスに関する潜在的な制限です。グループ全体で大規模な資産ポートフォリオを保有しているからといって、個々の証券や融資の安全性が自動的に保証されるわけではありません。.
さらに、資金調達の質は、発表された総額だけで判断できるものではありません。関連する要素としては、実際に支出された金額、残りの拘束力のある債務、支出条件、および既存の債務の満期などが挙げられます。加えて、プロジェクトファイナンスの返済が完了した後、親会社に実際にどれだけの流動性が流入するのかという疑問も生じます。.
健全な分析を行うには、不利な事態が発生した場合の財務上の影響を考慮する必要があります。送電網への接続遅延、売上高の減少、あるいは追加資金調達の不足はどうなるでしょうか?既存の準備金はどれくらい持ちこたえるでしょうか?信頼できるビジネスモデルは、さらなる成長だけでなく、透明性の高い緩衝材と資金調達構造によってこれらの疑問に答えます。.
業界がプレッシャーにさらされているからといって、必ずしも倒産の波が押し寄せているとは限らない。
再生可能エネルギー分野における経済的課題に直面しているのは、エネルパーク社だけではありません。資金調達リスク、プロジェクトの遅延、利益率の低下、そして不確実な収益見通しは、他の市場参加者にも影響を与えています。しかし、倒産が広範囲に及んでいるという主張は、数件の著名な個別事例だけでは不十分です。より長期にわたる比較可能な倒産率と、様々なサブマーケットの明確な区分けが必要となるでしょう。.
経済的な困難の原因は地域によって異なるため、差別化も重要です。設置会社は受注の低迷と在庫水準の高さに苦しんでいるかもしれません。開発会社は長期の設備投資や繰延融資に苦慮しているかもしれません。一方、電力事業者は発電量、継続的なコスト、収益ヘッジに大きく依存しています。これらのビジネスモデルは、同じ市場の変化に対して異なる反応を示します。.
したがって、エネルパーク社の事例は深刻な警告信号ではあるものの、太陽光発電の将来に対する全面的な判断を示すものではない。これは、特定の資金調達および成長構造の脆弱性を指摘するものである。これが投資の広範な減少につながるのか、あるいは何よりも発電所と市場シェアの再分配につながるのかは、実行可能な資金の確保とプロジェクトの質にかかっている。.
次の競技は、粘り強さを基準に勝敗が決まるだろう。
大手開発企業が破産したからといって、太陽光発電の長期的な魅力が消えるわけではありません。しかし、その経済的な実現可能性は、技術コストの低下だけに依存するものではありません。安価なモジュールであっても、系統連系、マーケティング、資金調達がうまく連携していなければ、安定した収益を生み出すことはできません。したがって、競争の焦点は、純粋な設置量から、これらの条件を確実に調整できる能力へと移りつつあります。.
十分なベンチャーキャピタル、規律あるプロジェクト選定、そして現実的な収益予測を持つ企業は、市場調整局面からより強固な企業体質へと成長できる。有望なプロジェクトをすべて同時に立ち上げる必要はない。資金状況に合わせて事業拡大のペースを調整し、不利な状況下では追加投資を控えることができる。こうした抑制は成長の対極にあるものではなく、むしろ経済的な成長を持続させるための前提条件なのである。.
エネルギー政策の課題は、信頼できる枠組み条件、効率的な送電網、そして柔軟な電力利用を両立させることである。これは、すべての企業を救済するという一般的な義務を意味するものではない。むしろ、経済的な観点からすれば、存続可能な発電所は所有権の変更後も操業を継続し、新たな資本は透明性のある基準に基づいて投資されるような構造が合理的である。.
Enerparcは、公共の議論でしばしば見落とされがちな重要な点を浮き彫りにしている。すなわち、再生可能エネルギーの需要は増加する一方で、個々の開発業者が倒産する可能性があるということだ。数十億ドル規模の資金が投入されても、流動性危機に対する十分な保護策が講じられない場合もある。また、既存の資金調達がもはや実行不可能になったとしても、大規模な資産ポートフォリオは経済的価値を持ち得る。長期的な成功は、最大の資金を投入することではなく、投資から安定した資金流入までの期間を乗り切ることにあるのだ。.
太陽光発電と建設分野における事業開発のパートナー
産業用屋上太陽光発電から太陽光発電所、さらに大規模な太陽光発電駐車場まで
☑️ 当社のビジネス言語は英語またはドイツ語です。
☑️ 新機能: 母国語での対応!

Konrad Wolfenstein
私と私のチームは、あなたの個人アドバイザーとして喜んでお手伝いさせていただきます。.
こちらの問い合わせフォームにご記入いただくか[email protected]。、 +49 7348 4088 965までお電話ください。メールアドレスはです
私たちの共同プロジェクトを楽しみにしています。.